
Tamaño y Participación del Mercado de Recubrimientos Protectores para MRO
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.85 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.79 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.11 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Recubrimientos Protectores para MRO por Mordor Intelligence
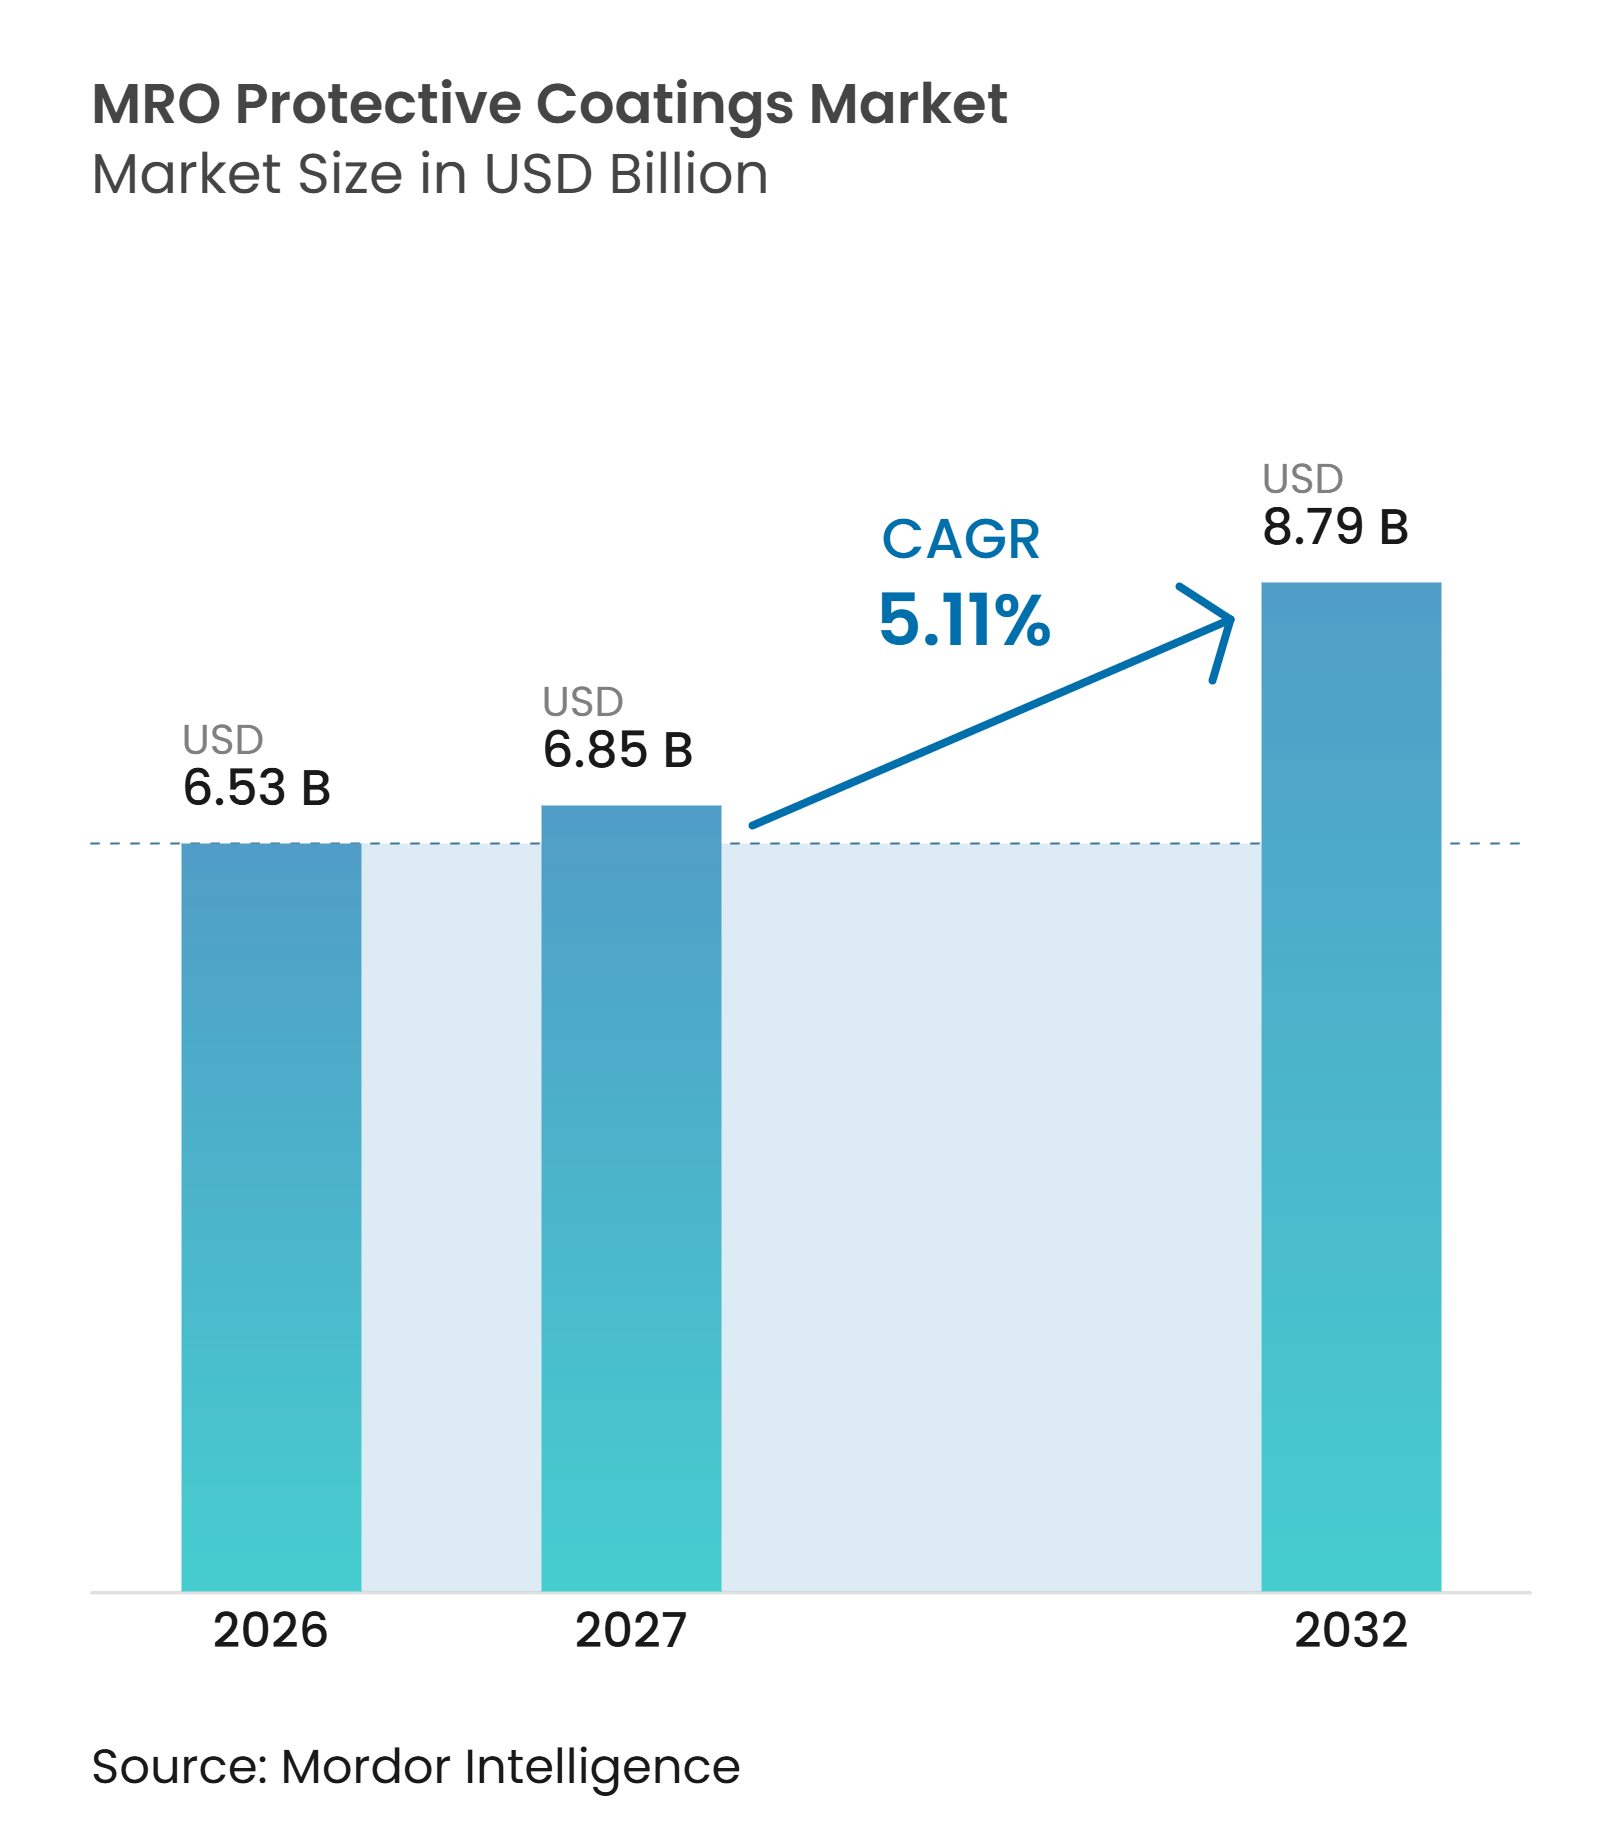
El tamaño del Mercado de Recubrimientos Protectores para MRO fue valorado en 6,53 mil millones de USD en 2026 y se estima que crecerá desde 6,85 mil millones de USD en 2027 hasta alcanzar 8,79 mil millones de USD para 2032, a una CAGR del 5,11% durante el período de pronóstico (2027-2032). La demanda está vinculada a la necesidad de preservar los activos en operación, incluidos barcos, refinerías, puentes, instalaciones de energía y sistemas de agua. Esto hace que el mercado de recubrimientos protectores para Mantenimiento, Reparación y Operaciones (MRO) sea menos dependiente de los ciclos de gasto del consumidor que muchas otras categorías de recubrimientos. La actividad récord en construcción naval y los grandes requisitos de reparación en la infraestructura de Estados Unidos respaldan la demanda de sistemas de protección. Los proveedores también están reorientando sus carteras hacia productos que reducen la pérdida de material, cumplen con los requisitos de menores emisiones y proporcionan intervalos de servicio más prolongados. El entorno competitivo está cambiando a medida que los proveedores más grandes amplían sus capacidades tecnológicas, de aplicación y de servicio.
Conclusiones Clave del Informe
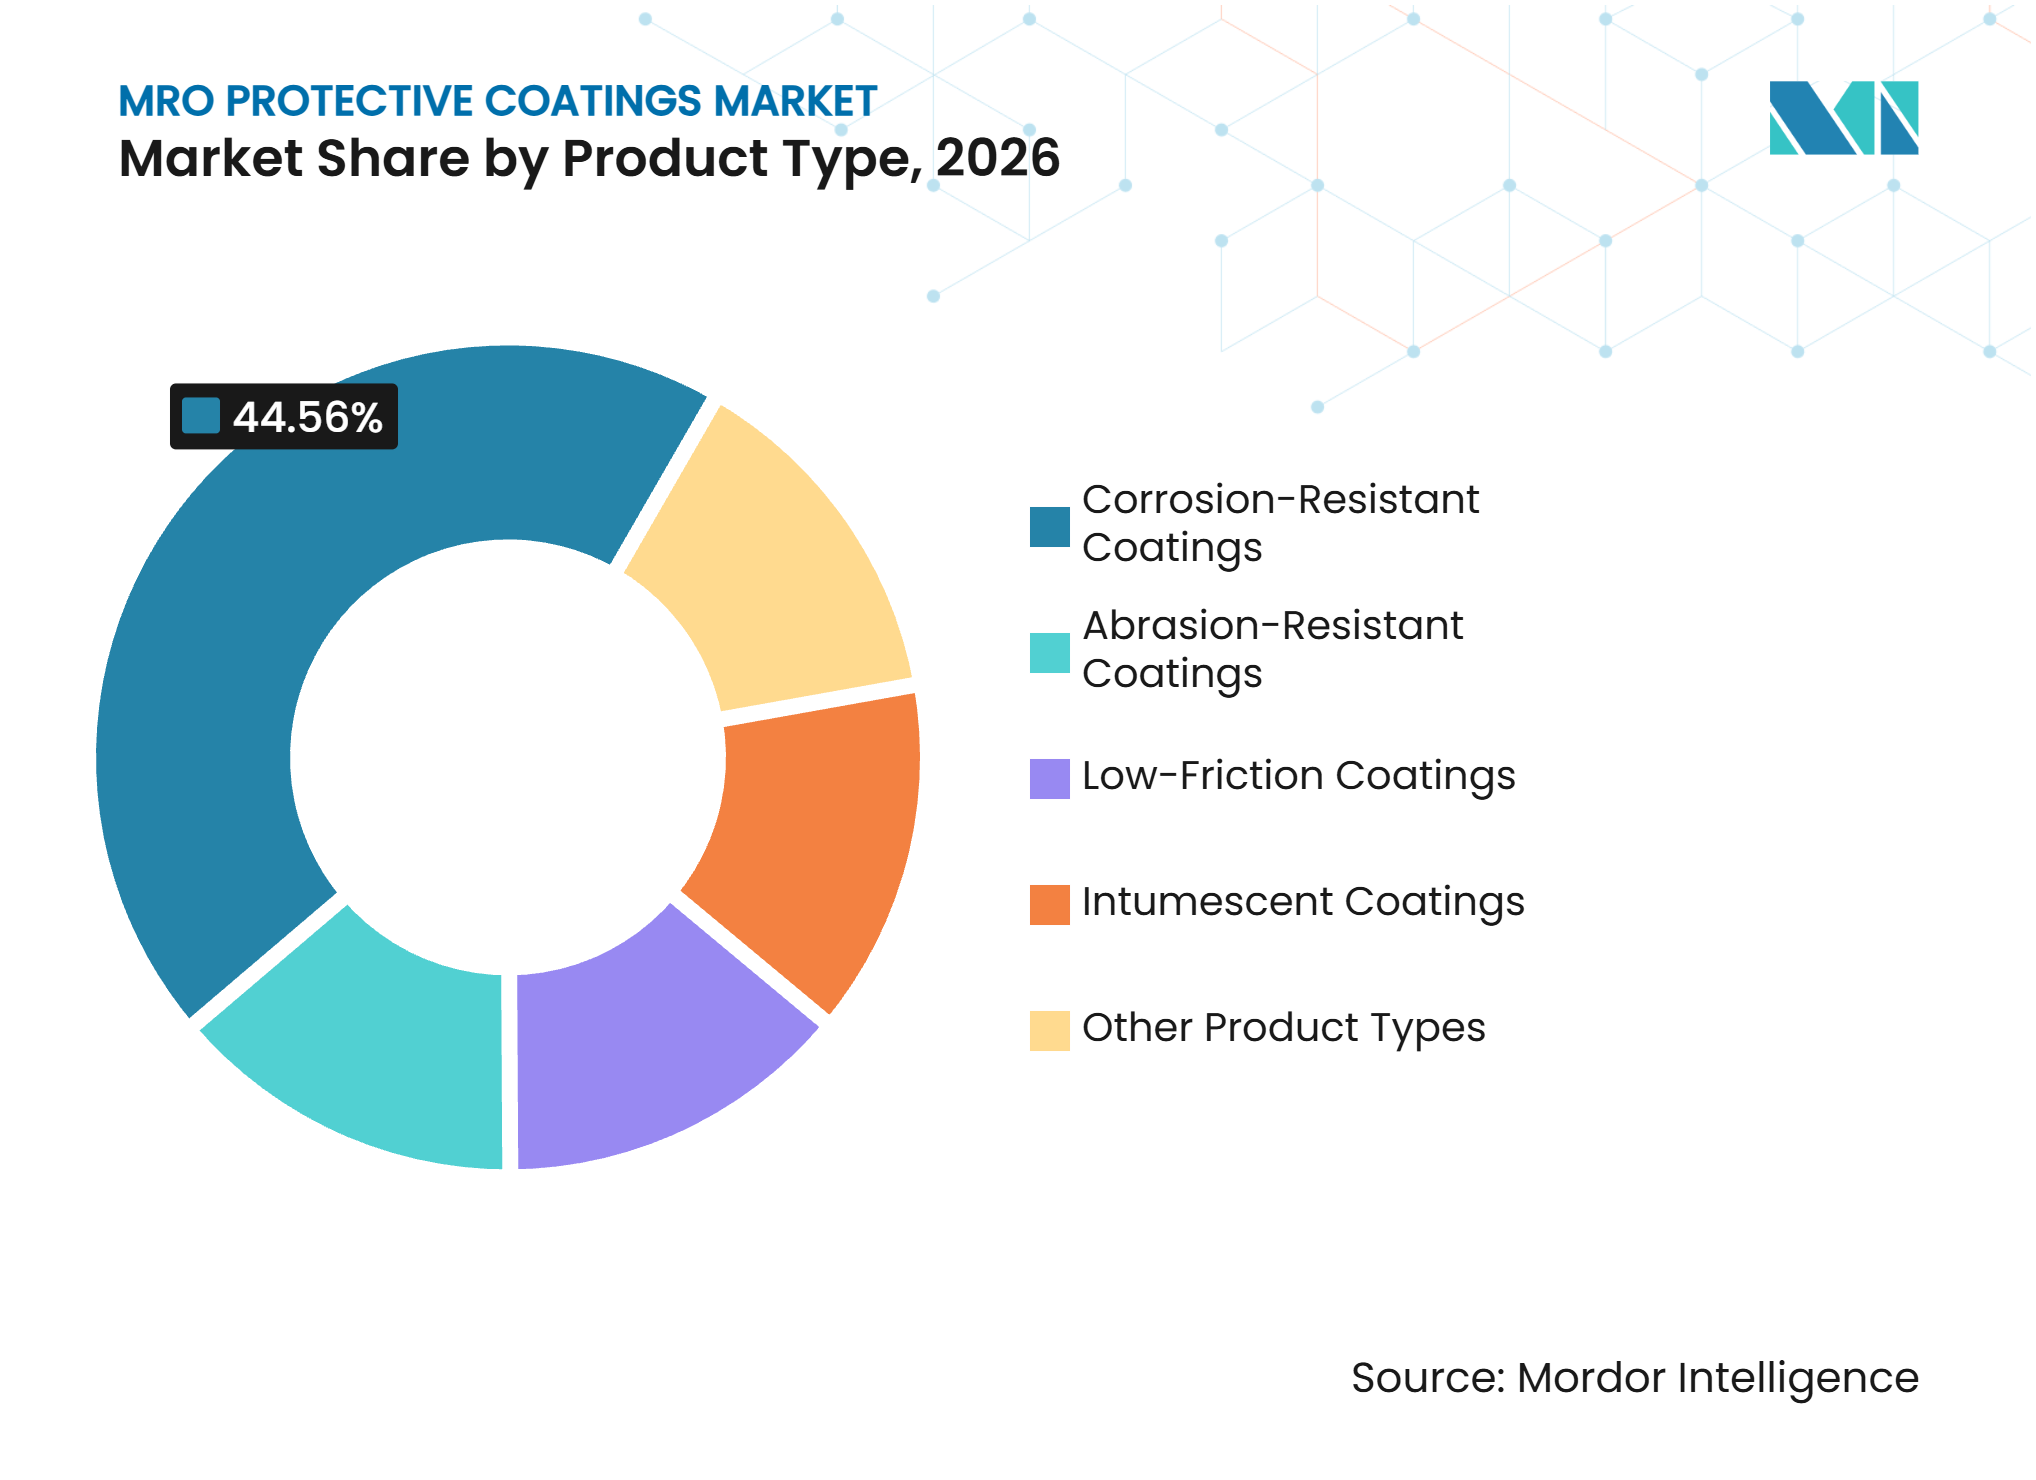
- Por tipo de producto, los recubrimientos resistentes a la corrosión representaron el 44,56% de la participación del mercado de recubrimientos protectores para MRO en 2026, mientras que se pronostica que los recubrimientos resistentes a la abrasión avanzarán a una CAGR del 5,67% hasta 2032.
- Por sustrato, el metal representó el 50,13% de la participación del mercado de recubrimientos protectores para MRO en 2026, mientras que se pronostica que los plásticos y compuestos avanzarán a una CAGR del 5,81% hasta 2032.
- Por método de aplicación, el spray representó el 55,29% de la participación del mercado de recubrimientos protectores para MRO en 2026, mientras que se pronostica que la pulverización electrostática avanzará a una CAGR del 5,96% hasta 2032.
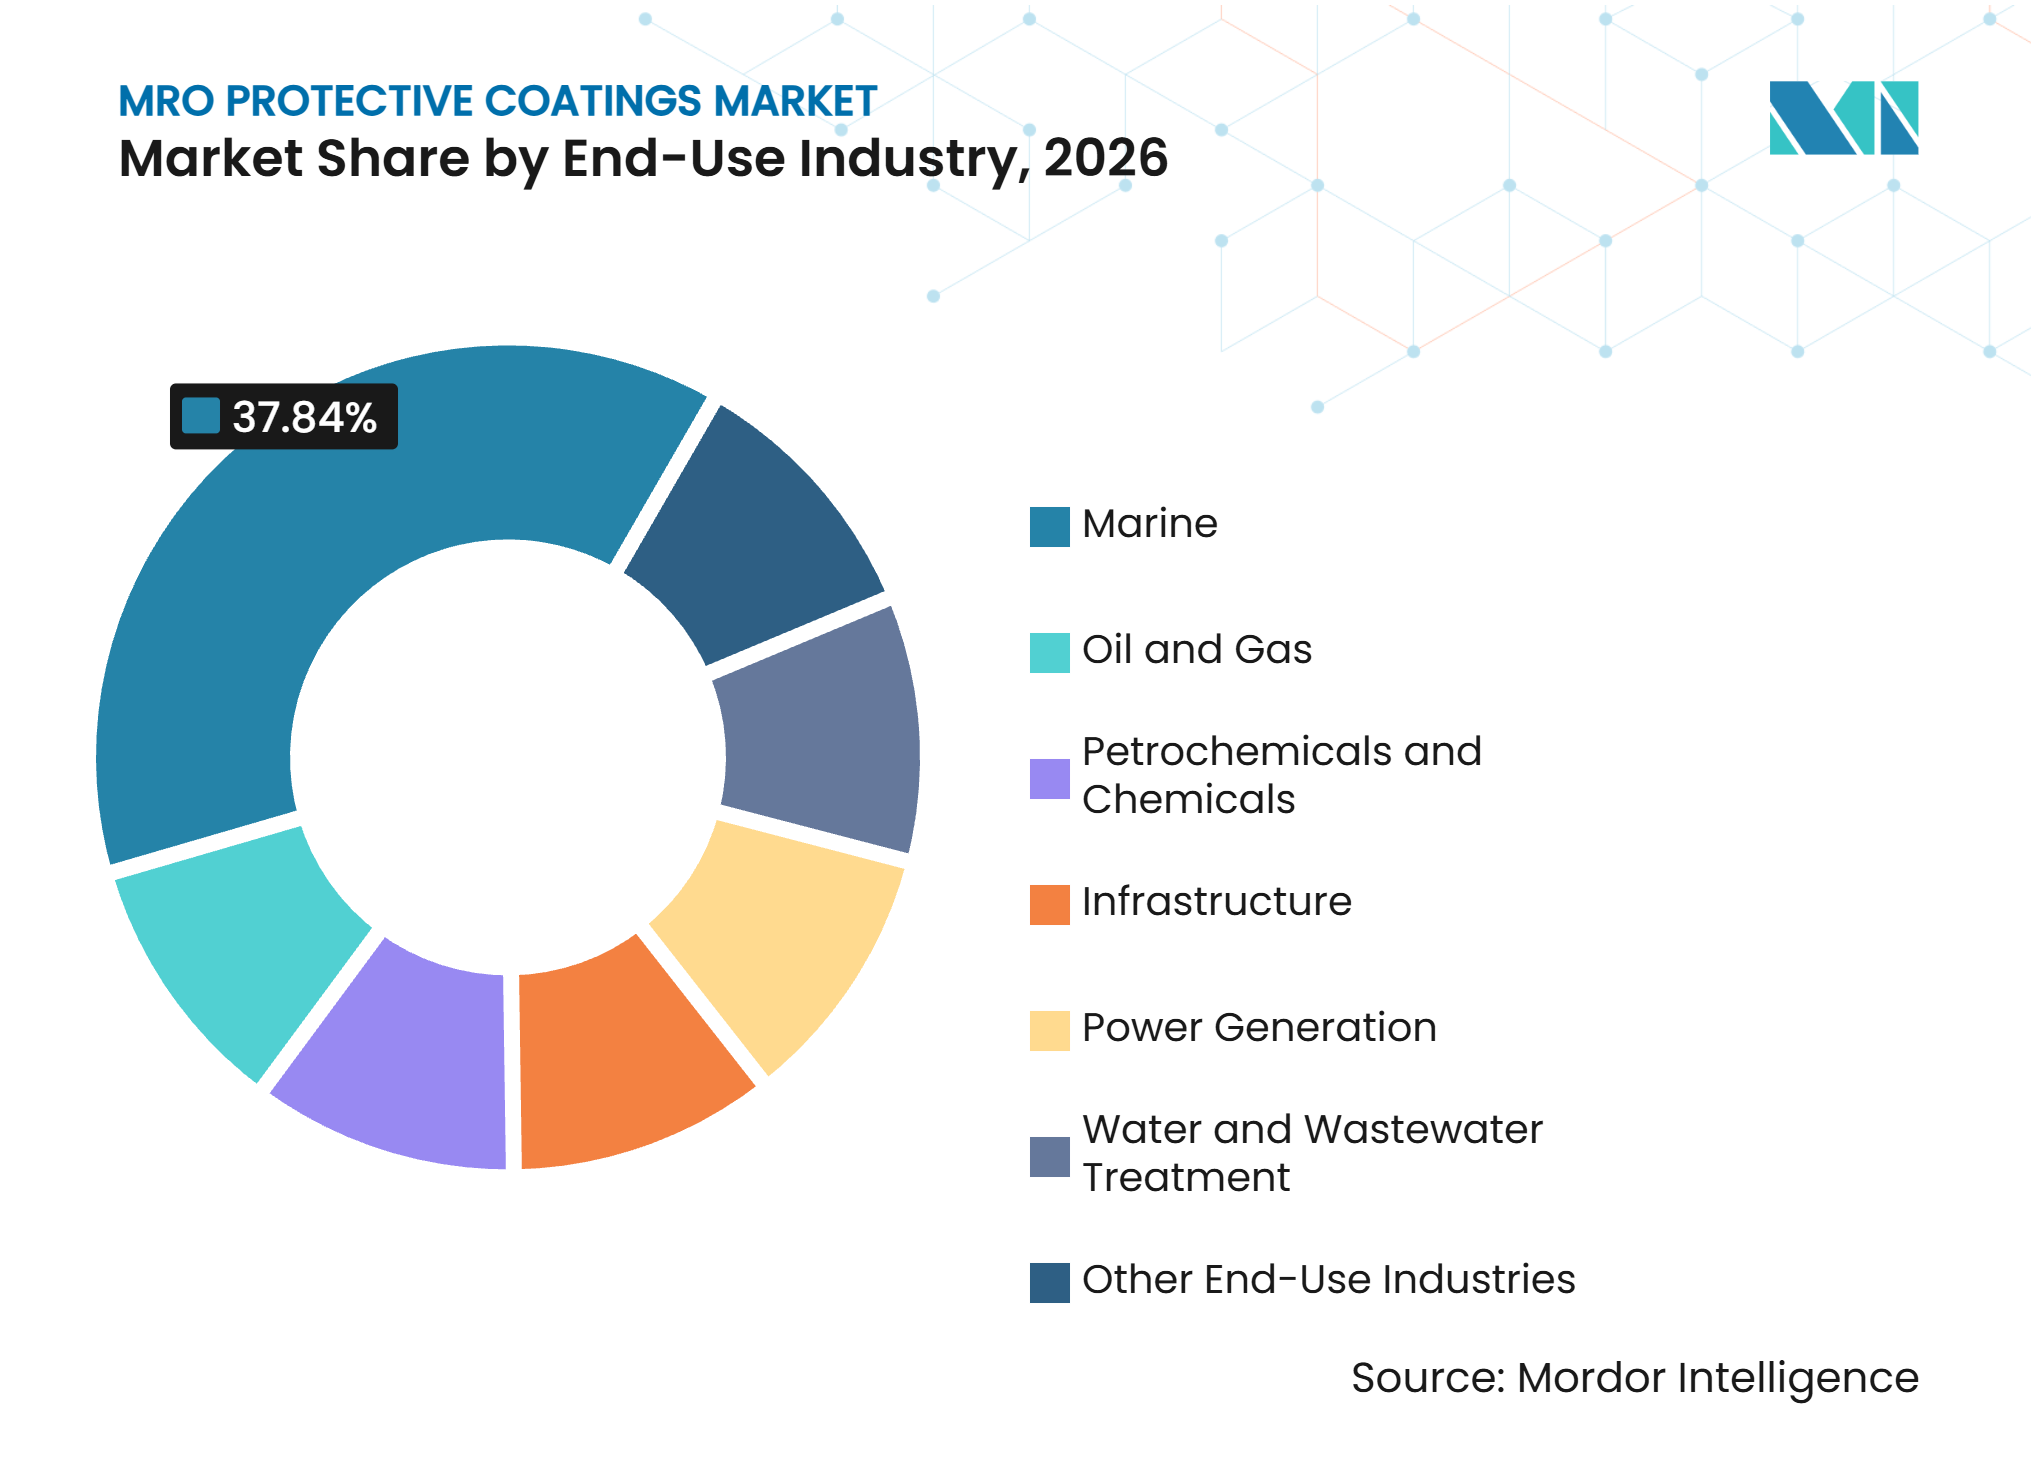
- Por industria de uso final, la marina representó el 37,84% de la participación del mercado de recubrimientos protectores para MRO en 2026, mientras que se pronostica que el petróleo y gas avanzará a una CAGR del 6,15% hasta 2032.
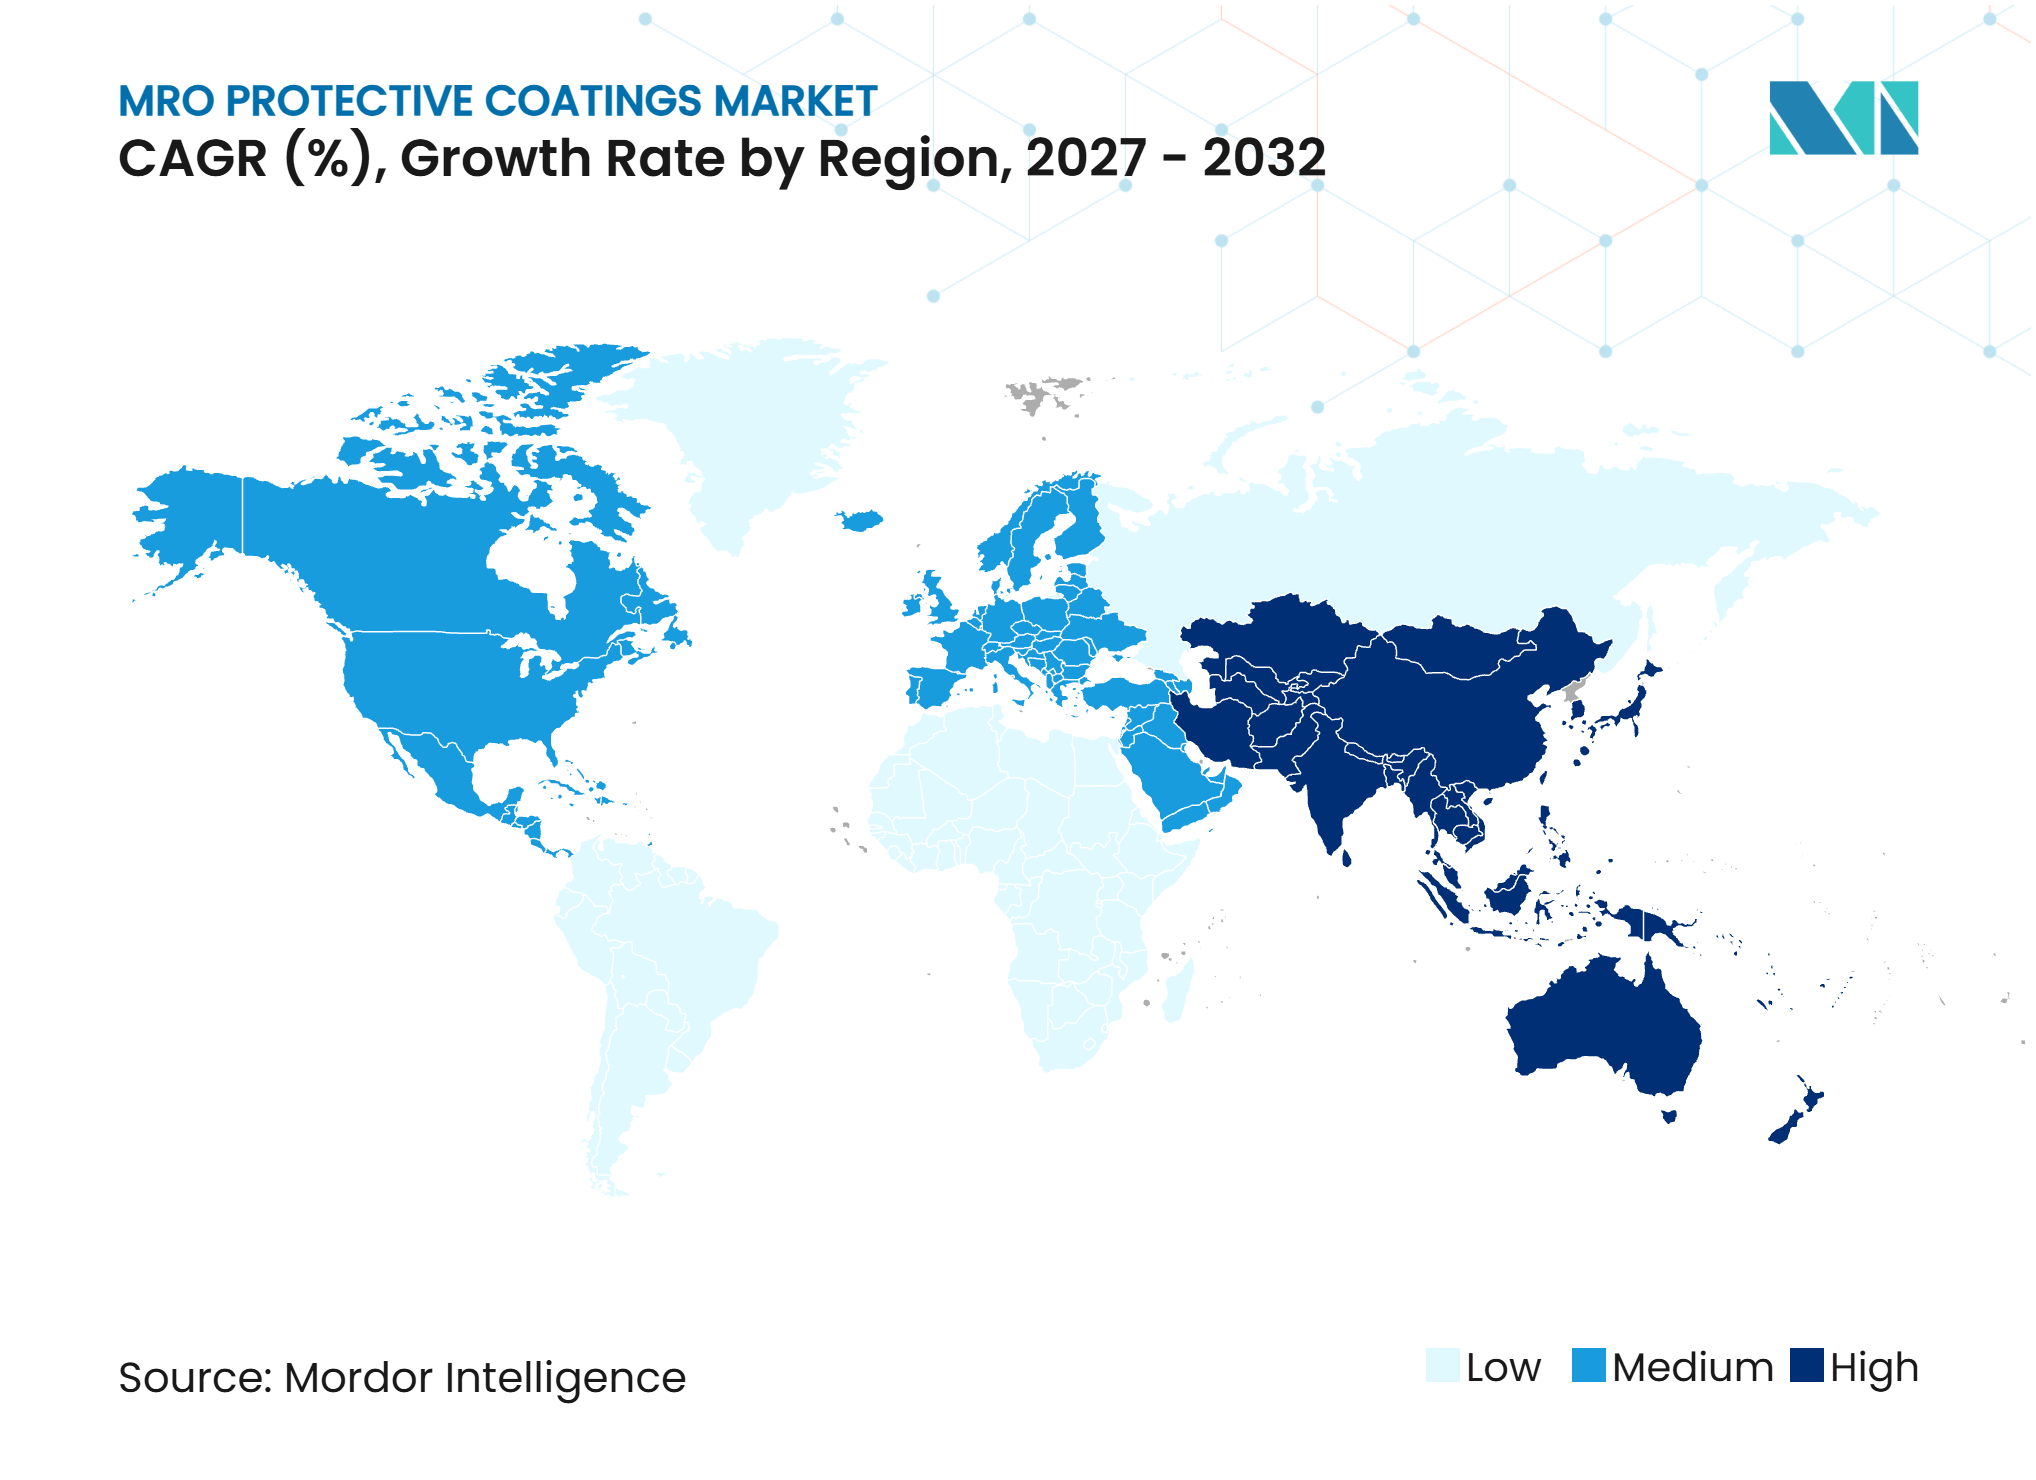
- Por geografía, Asia-Pacífico representó el 39,41% de la participación del mercado de recubrimientos protectores para MRO en 2026 y se pronostica que avanzará a una CAGR del 6,03% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Base de Activos Industriales e Infraestructura Envejecida | +1.7% | Global, con concentración en América del Norte, UE y corredores industriales heredados de APAC | Largo plazo (≥ 4 años) |
| Estándares de Mantenimiento de Activos Marinos y Offshore | +1.1% | Núcleo de APAC (China, Corea del Sur, Japón), con extensión a MEA y Europa | Largo plazo (≥ 4 años) |
| Demanda de Mayor Vida Útil de los Activos y Menores Costos de Mantenimiento | +0.9% | Global | Mediano plazo (2-4 años) |
| Monitoreo Digital de Corrosión y Mantenimiento Predictivo | +0.7% | América del Norte y UE como adoptantes tempranos; APAC escalando rápidamente | Mediano plazo (2-4 años) |
| Reformulación con Bajo Contenido de COV y Alto Contenido de Sólidos | +0.5% | América del Norte, UE, China (impulsado por cumplimiento normativo) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Base de Activos Industriales e Infraestructura Envejecida
Los activos industriales envejecidos generan una demanda recurrente en el mercado de recubrimientos protectores para MRO, ya que las estructuras críticas requieren protección superficial periódica. La Sociedad Americana de Ingenieros Civiles otorgó a la infraestructura de Estados Unidos una calificación general de C en 2025, mientras que 9 de las 18 categorías evaluadas permanecieron con calificación D o inferior. La asociación declaró que se necesitan 9,1 billones de USD para llevar todas las categorías de infraestructura evaluadas a buenas condiciones. Muchos puentes, túneles e instalaciones de agua europeos también están llegando al final de su vida útil original. Los sistemas anteriores a base de solventes y con contenido de plomo a menudo requieren una eliminación completa antes de volver a recubrir bajo los requisitos ambientales modernos. La Norma de Recubrimientos de Mantenimiento Arquitectónico e Industrial de la Agencia de Protección Ambiental de Estados Unidos también afecta la química utilizada en los sistemas de reemplazo.
Estándares de Mantenimiento de Activos Marinos y Offshore
Las inspecciones de recubrimientos convierten el dique seco en un requisito de cumplimiento normativo además de un evento de mantenimiento en el mercado de recubrimientos protectores para MRO. Las resoluciones MSC.557(108) y MSC.558(108) de la Organización Marítima Internacional entraron en vigor en enero de 2026 y actualizaron los requisitos para inspectores de recubrimientos calificados bajo las Normas de Desempeño para Recubrimientos Protectores. Las reglas revisadas reconocen la designación de Inspector de Recubrimientos Certificado de la Asociación para la Protección y el Desempeño de Materiales (AMPP) para tanques de lastre de agua de mar dedicados y tanques de carga de buques tanque de petróleo crudo. China entregó 53,69 millones de toneladas de peso muerto de barcos en 2025, equivalente al 56,1% de la producción mundial, lo que amplió la base futura de activos recubiertos[1]. Jotun reportó ventas de recubrimientos protectores en máximos históricos en 2025, mientras que Hempel reportó un crecimiento orgánico del 9,8% en ventas marinas hasta 750 millones de EUR. Los intervalos más largos en dique seco aumentan la importancia de los sistemas de recubrimiento duraderos y trazables que puedan funcionar durante períodos prolongados.
Demanda de Mayor Vida Útil de los Activos y Menores Costos de Mantenimiento
Los propietarios de activos en el mercado de recubrimientos protectores para MRO evalúan cada vez más la gestión de la corrosión frente al costo de la interrupción y el reemplazo, en lugar del precio unitario de la pintura. Saudi Aramco reportó que más de 70 millones de USD invertidos en tecnologías de gestión de la corrosión durante 3 años generaron más de 770 millones de USD en ahorros y costos evitados. Esta evidencia respalda el gasto en sistemas de recubrimiento que protegen los equipos en operación durante períodos más prolongados. Las especificaciones globales, incluidas ISO 12944:2018 y NORSOK M-501, también reducen el número de sistemas aprobados para grandes proyectos. The Sherwin-Williams Company amplió su línea de productos Global Core en marzo de 2025 con productos que cumplen estas especificaciones. Las especificaciones comunes respaldan una selección de recubrimientos consistente entre regiones y favorecen a los proveedores con carteras de productos calificados.
Monitoreo Digital de Corrosión y Mantenimiento Predictivo
El monitoreo digital está trasladando la planificación del mantenimiento en el mercado de recubrimientos protectores para MRO desde intervalos fijos hacia decisiones basadas en condiciones. Saudi Aramco declaró que recopila más de 10 millones de lecturas de sensores de monitoreo de corrosión cada año en 40 instalaciones, 63.000 equipos estáticos y 20.000 segmentos de tuberías. La empresa señaló que las iniciativas de mantenimiento habilitadas por inteligencia artificial generaron 2 mil millones de USD en valor durante 2024. Jotun ofrece AssetKeeper para respaldar la planificación del control de corrosión basada en datos para clientes industriales. Estos sistemas requieren documentación del desempeño de los recubrimientos y ayudan a los propietarios de activos a identificar el trabajo antes de que se produzcan fallas. La demanda resultante favorece a los recubrimientos que tienen registros de aplicación claros y durabilidad verificada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos Volátiles de Epoxi, Dióxido de Titanio e Insumos Energéticos | -1.2% | Global; más agudo en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Complejidad del Cumplimiento de COV, PFAS y Metales Peligrosos | -0.8% | América del Norte y UE como principales; normas de la Acción Cielo Azul de China extendiéndose al núcleo de APAC | Mediano plazo (2-4 años) |
| Tiempo de Inactividad por Preparación de Superficies y Restricciones de Acceso | -0.6% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos Volátiles de Epoxi, Dióxido de Titanio e Insumos Energéticos
Los costos volátiles de materias primas y energía siguen siendo una restricción material para el mercado de recubrimientos protectores para MRO. Los productores que atienden especificaciones a largo plazo no siempre pueden recuperar los precios de insumos más altos tan pronto como se producen. Esto genera presión sobre los márgenes, particularmente para los proveedores regionales más pequeños con escala de compra limitada. Los movimientos de precios también pueden hacer que los clientes difieran el trabajo no crítico en aplicaciones sensibles al precio. Los proveedores más grandes pueden utilizar sus acuerdos de suministro, amplias carteras y servicio técnico para gestionar la disrupción de manera más efectiva. Esta diferencia puede desplazar la demanda hacia marcas establecidas al tiempo que limita el crecimiento a corto plazo.
Complejidad del Cumplimiento de COV, PFAS y Metales Peligrosos
Los límites de Compuestos Orgánicos Volátiles (COV), las restricciones de sustancias per- y polifluoroalquílicas (PFAS) y la eliminación gradual de metales peligrosos requieren trabajo de reformulación simultáneo en todo el mercado de recubrimientos protectores para MRO. La Agencia Europea de Sustancias y Mezclas Químicas publicó una propuesta actualizada de restricción de PFAS en agosto de 2025 tras considerar más de 5.600 comentarios científicos[2]. La propuesta abarca varias sustancias utilizadas en recubrimientos, incluidos surfactantes fluorados, aglutinantes y ceras. Los formuladores deben mapear sus cadenas de suministro y evaluar posibles sustitutos antes de que se adopte una regulación final. Los diferentes calendarios regulatorios entre regiones pueden crear diferencias temporales en el costo y el calendario de los productos. El Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) y las Normas Nacionales de Emisión para Contaminantes Atmosféricos Peligrosos de Estados Unidos siguen siendo marcos de cumplimiento importantes para los proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Recubrimientos Resistentes a la Corrosión Anclan la Demanda, los Recubrimientos Resistentes a la Abrasión Crecen Más RápidoLos recubrimientos resistentes a la corrosión representaron el 44,56% de la participación del mercado de recubrimientos protectores para MRO en 2026. Su papel refleja la amplia base instalada de puentes de acero, tanques, plataformas offshore, cascos de barcos, tuberías y equipos de proceso. Estos activos requieren protección de barrera y sacrificial contra la degradación electroquímica. Este segmento sigue respaldado por los requisitos periódicos de re-recubrimiento en aplicaciones industriales. Se proyecta que los recubrimientos resistentes a la abrasión avancen a una CAGR del 5,67% hasta 2032. La demanda proviene de equipos expuestos al desgaste mecánico, incluidas tuberías de lodos, bombas e impulsores.
Belzona International Ltd. suministra sistemas de reparación compuesta que restauran superficies desgastadas in situ, evitando el reemplazo de equipos en aplicaciones seleccionadas. Los sistemas de baja fricción también se utilizan donde los operadores de barcos buscan gestionar la resistencia del casco y el consumo de combustible. Jotun lanzó Hull Performance Solutions 2.0 en 2025, mientras que Hempel ofrece Hempaguard NB para aplicaciones de nueva construcción. Los recubrimientos intumescentes sirven para los requisitos de protección pasiva contra incendios en plataformas offshore y estructuras de acero. Jotun introdujo Jotachar 1709 XT en 2025 para entornos de mantenimiento de energía eólica offshore y petróleo y gas. Esta variedad de casos de uso respalda el desempeño especializado en el mercado de recubrimientos protectores para MRO en lugar de un estándar de producto único.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sustrato:
El Metal Lidera la Demanda, Mientras que los Plásticos y Compuestos se ExpandenEl metal representó el 50,13% de la participación del mercado de recubrimientos protectores para MRO en 2026. El acero al carbono y el acero inoxidable siguen siendo comunes en cascos de barcos, tuberías, recipientes a presión y equipos industriales. Los propietarios generalmente protegen estos activos mediante mantenimiento porque el reemplazo requiere un capital sustancial y una interrupción operativa. Se proyecta que los plásticos y compuestos avancen a una CAGR del 5,81% hasta 2032. Su uso se está expandiendo en góndolas de turbinas eólicas offshore, estructuras aeroespaciales y componentes de vehículos ligeros. La demanda de superficies compuestas está vinculada a imprimaciones especializadas y métodos de preparación.
La adhesión de recubrimientos en compuestos difiere de la adhesión en acero limpiado por chorro, lo que aumenta el valor de la formulación dedicada y la experiencia en aplicación. El concreto sigue siendo relevante en instalaciones de infraestructura y tratamiento de agua donde los revestimientos protegen contra el ataque químico y la abrasión. La Instalación Regional de Recuperación de Agua de la Ciudad de Sioux Falls seleccionó un sistema de 3 capas para piscinas de clarificación final en un proyecto de 2025. La madera, el vidrio y otros materiales continúan requiriendo protección de mantenimiento en aplicaciones más específicas. ISO 12944:2018 continúa guiando la preparación y la selección del sistema de recubrimiento para aplicaciones en metal. Estas diferencias requieren que los proveedores del mercado de recubrimientos protectores para MRO alineen la química con el sustrato y las condiciones de operación.
Por Método de Aplicación:
El Spray Mantiene su Escala, Mientras que la Pulverización Electrostática Gana AdopciónEl spray representó el 55,29% de la participación del mercado de recubrimientos protectores para MRO en 2026. Se utiliza ampliamente en astilleros marinos, fabricación de acero estructural y mantenimiento en campo porque cubre grandes superficies de manera eficiente. El spray sin aire sigue siendo central para la aplicación de epoxi de alta película y imprimaciones ricas en zinc. Se proyecta que la pulverización electrostática avance a una CAGR del 5,96% hasta 2032. PPG Industries, Inc. completó su 100.ª puesta en dique seco marino utilizando aplicación electrostática en 2025. La empresa reportó una reducción del 40% en la sobreaspersión en comparación con el spray sin aire convencional.
La aplicación electrostática mejora la eficiencia de transferencia y reduce el material que no llega al sustrato. Esto puede reducir el consumo de recubrimiento y las emisiones de COV por superficie recubierta. Estos beneficios se alinean con el interés de los clientes en reducir costos y cumplir con los requisitos ambientales. Los métodos de brocha y rodillo siguen siendo útiles para trabajos puntuales y espacios confinados donde el equipo de spray no es adecuado. La aplicación por inmersión continúa sirviendo para el acabado de alto volumen de sujetadores y otros componentes. PPG Industries, Inc. reportó la adopción de métodos marinos electrostáticos en Singapur, China, Turquía y Dubái, mostrando un camino de crecimiento práctico para el mercado de recubrimientos protectores para MRO.
Por Industria de Uso Final:
La Marina Ocupa la Mayor Posición, el Petróleo y Gas Crece Más RápidoLa marina representó el 37,84% de la participación del mercado de recubrimientos protectores para MRO en 2026. Los recubrimientos son necesarios en la construcción de nuevos buques y en las puestas en dique seco programadas a lo largo de la vida operativa de un barco. Los buques mercantes generalmente operan durante 20 a 25 años y se someten a inspecciones de clase a intervalos de 5 años. Se proyecta que el petróleo y gas avance a una CAGR del 6,15% hasta 2032. El crecimiento está asociado con la gestión de la corrosión bajo aislamiento, la extensión de la vida útil de los activos offshore y la actividad de energía eólica offshore. La demanda marina sigue estrechamente vinculada a la actividad global de construcción y reparación naval.
Los petroquímicos, los productos químicos y la generación de energía requieren sistemas que resistan el ataque químico y las condiciones de alta temperatura. Estos usos respaldan la demanda de productos epoxi fenólicos de alta película y a base de silicona. La infraestructura, el agua y el tratamiento de aguas residuales también requieren protección contra la corrosión y la abrasión. Saudi Aramco ha instalado sistemas de monitoreo de corrosión en 63.000 equipos estáticos y 20.000 segmentos de tuberías. Los datos generados por estos sistemas pueden respaldar programas de mantenimiento más específicos. Esto otorga mayor importancia a la vida útil documentada y a la selección de productos basada en el desempeño.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 39,41% de la participación del mercado de recubrimientos protectores para MRO en 2026 y se proyecta que avance a una CAGR del 6,03% hasta 2032. China entregó 53,69 millones de toneladas de peso muerto de barcos en 2025, un aumento del 11,4% respecto a 2024 y equivalente al 56,1% de la producción mundial. Su cartera de pedidos alcanzó 274,42 millones de toneladas de peso muerto, lo que representa el 66,8% del total mundial. Corea del Sur y Japón también mantienen grandes bases de construcción naval, lo que concentra los requisitos de recubrimientos marinos en la región. India añade una fuente separada de demanda a través del desarrollo de infraestructura y el trabajo de mantenimiento de uso intensivo. Los controles de COV de China también están impulsando las formulaciones a base de agua y de alto contenido de sólidos en aplicaciones de mantenimiento.
América del Norte
América del Norte está impulsando la demanda en el mercado de recubrimientos protectores para MRO porque la infraestructura envejecida, las instalaciones de petróleo y gas y los requisitos ambientales respaldan los sistemas premium. La Sociedad Americana de Ingenieros Civiles (ASCE) reportó una necesidad de financiamiento de 9,1 billones de USD para llevar la infraestructura evaluada de Estados Unidos a buen estado. PPG Industries, Inc. reportó un crecimiento orgánico de ventas de dos dígitos en recubrimientos protectores y marinos en 2025. Akzo Nobel N.V. también reportó un crecimiento de dos dígitos en recubrimientos protectores en América del Norte durante el año fiscal 2025. Los requisitos de certificación de NACE International y AMPP influyen en las especificaciones de aplicación e inspección en la región. La Norma de Recubrimientos de Mantenimiento Arquitectónico e Industrial de la EPA también orienta la selección de productos. Estos factores de cumplimiento favorecen a los proveedores que combinan sistemas aprobados con capacitación y soporte técnico.
Europa, América del Sur y Oriente Medio y África
Europa enfrenta necesidades de mantenimiento en el mercado de recubrimientos protectores para MRO derivadas de su envejecido parque industrial, el desarrollo de energía eólica offshore y los requisitos químicos de REACH. Hempel A/S reportó un crecimiento orgánico del 0,1% en su segmento de Energía e Infraestructura en 2025. América del Sur está respaldada por la construcción naval brasileña y el mantenimiento de refinerías, mientras que México sigue siendo un objetivo de crecimiento en recubrimientos arquitectónicos y protectores. Oriente Medio cuenta con programas activos de integridad de activos, y el gasto de Saudi Aramco en gestión de la corrosión muestra la importancia financiera otorgada a la prevención. La demanda en estas regiones está determinada por diferentes perfiles de activos en lugar de una fuente de demanda compartida. Sudáfrica y otros mercados africanos tienen potencial derivado de la inversión en minería e infraestructura. Belzona International Ltd. amplió su cobertura de distribución en Angola en 2025, lo que refleja el desarrollo continuo de la red local.
Panorama Competitivo
Concentración del Mercado
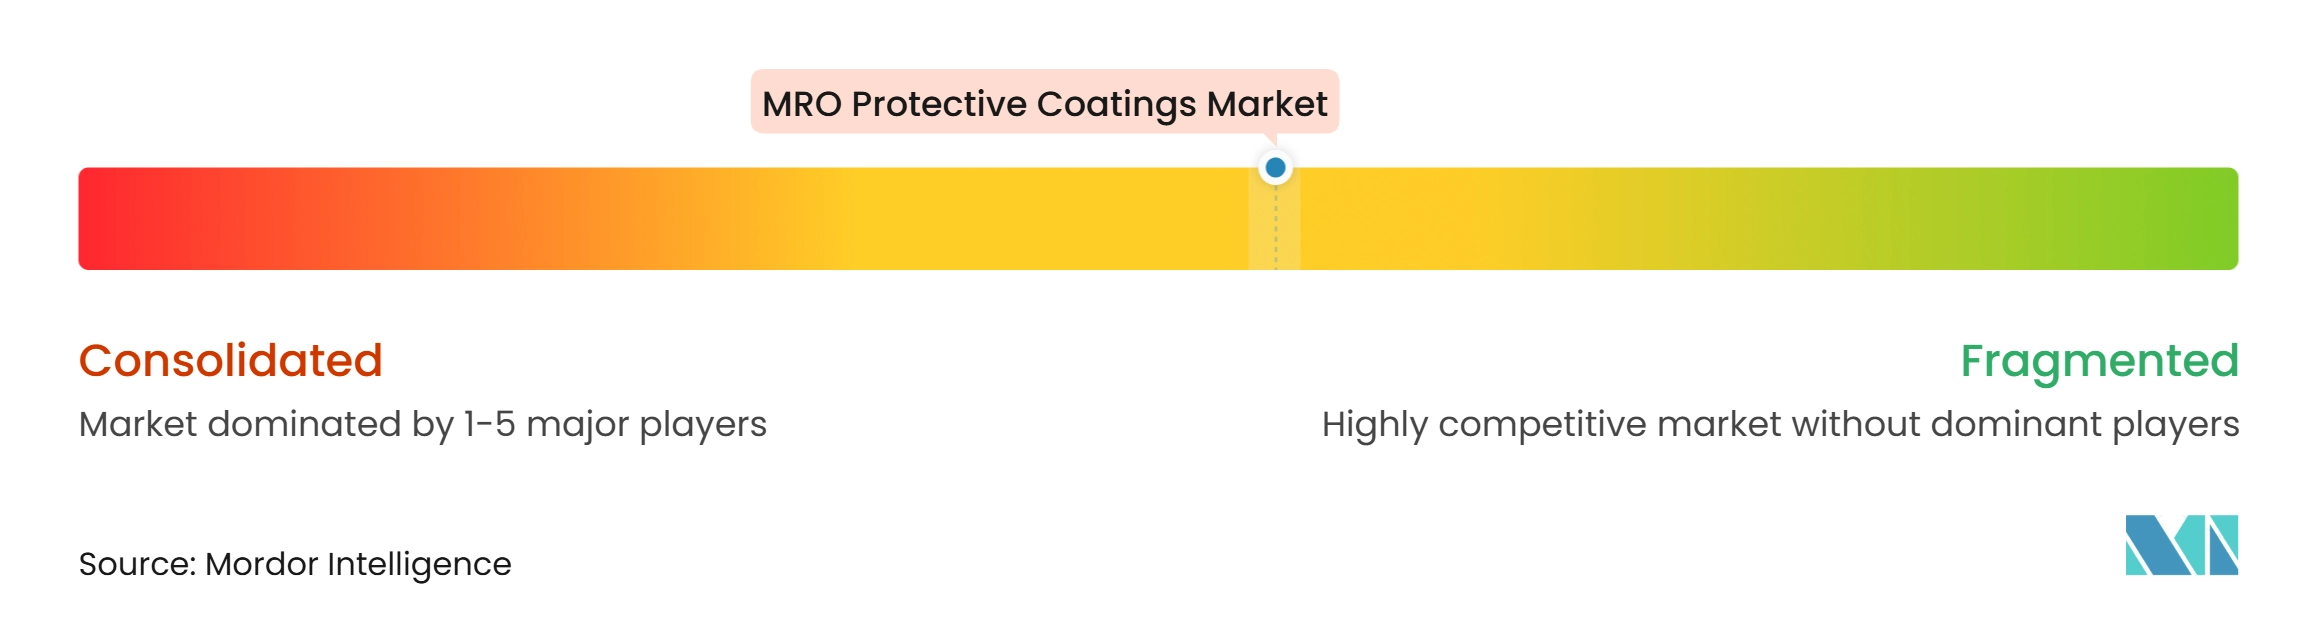
El mercado de recubrimientos protectores para MRO está moderadamente concentrado, con los cinco principales actores que incluyen PPG Industries, Inc., The Sherwin-Williams Company, Akzo Nobel N.V., Axalta Coating Systems, LLC y BASF. BASF es principalmente un proveedor de materiales upstream tras su prevista desinversión de los negocios de recubrimientos para fabricantes de equipos originales automotrices, recubrimientos de refinish y tratamiento de superficies. Henkel AG & Co. KGaA participa principalmente a través de adhesivos, selladores y capacidades de tratamiento de superficies. H.B. Fuller Company tiene un enfoque en adhesivos y productos químicos especiales en lugar de una oferta significativa de recubrimientos protectores para MRO terminados. Esta variedad de modelos de negocio determina cómo cada empresa participa en el mercado de recubrimientos protectores para MRO.
Akzo Nobel N.V. y Axalta Coating Systems, LLC anunciaron una fusión de iguales en acciones en noviembre de 2025. Se espera que la empresa combinada tenga aproximadamente 17 mil millones de USD en ingresos y un valor empresarial de 25 mil millones de USD. Se esperaba que la transacción se cerrara a finales de 2026 o principios de 2027, sujeta a aprobaciones. BASF firmó un acuerdo con Carlyle en octubre de 2025 para desinvertir sus negocios de recubrimientos para fabricantes de equipos originales automotrices, recubrimientos de refinish y tratamiento de superficies. The Sherwin-Williams Company completó la adquisición del negocio de pinturas decorativas de BASF en Brasil en octubre de 2025. Estas acciones muestran cómo las empresas líderes están ajustando su cobertura geográfica y el enfoque de su cartera.
La tecnología y la capacidad de cumplimiento normativo son factores competitivos importantes además del precio del producto. AssetKeeper y HullKeeper de Jotun, junto con el protocolo de aplicación electrostática de PPG Industries, Inc., vinculan los productos de recubrimiento con las necesidades de gestión de activos. Chugoku Marine Paints, Ltd. y Mitsui Chemicals aplicaron pintura de resina epoxi de base biológica con certificación ISCC PLUS a los tanques de lastre de un buque tanque de amoníaco licuado en julio de 2025. El producto fue presentado como la primera aplicación marina de este tipo y está programado para ser utilizado en un buque con entrega prevista en mayo de 2026. Los requisitos de certificación de AMPP añaden importancia al conocimiento de inspección y a los procesos de aplicación documentados. Las empresas que pueden respaldar sistemas aprobados, servicio técnico y registros de mantenimiento trazables están mejor posicionadas para proyectos complejos.
Líderes de la Industria de Recubrimientos Protectores para MRO
-
PPG Industries, Inc.
-
The Sherwin-Williams Company
-
Akzo Nobel N.V.
-
Axalta Coating Systems, LLC
-
BASF
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Recubrimientos Protectores para MRO Empresas cubiertas en este informe
- Akzo Nobel N.V.
- Axalta Coating Systems, LLC
- BASF
- Belzona International Ltd.
- Chugoku Marine Paints, Ltd.
- H.B. Fuller Company
- Hempel A/S
- Henkel AG & Co. KGaA
- Jotun
- Kansai Paint Co.,Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- The Sherwin-Williams Company
Desarrollos recientes de la industria en Mercado de Recubrimientos Protectores para MRO
- Octubre de 2026: LongWater Private Equity adquirió una participación mayoritaria en Blastco, un contratista de recubrimientos industriales y rehabilitación de tanques con sede en Texas, especializado en preparación de superficies, recubrimientos protectores y mantenimiento de infraestructura. La adquisición respaldó el mercado de recubrimientos protectores para MRO al ampliar los servicios de aplicación de recubrimientos industriales y rehabilitación de tanques para infraestructura municipal, energética, de transporte intermedio e industrial.
- Septiembre de 2026: CRC Evans inauguró una instalación de recubrimientos protectores de 90.000 pies cuadrados en el Reino Unido, combinando capacidades especializadas de soldadura, aplicación de recubrimientos multicapa y fabricación para proyectos de energía e infraestructura crítica. El desarrollo respaldó el mercado de recubrimientos protectores para MRO al ampliar la capacidad de recubrimientos industriales y fortalecer los servicios de mantenimiento y protección de activos para la infraestructura energética.
Alcance del Informe del Mercado Global de Recubrimientos Protectores para MRO
El mercado de recubrimientos protectores para MRO comprende soluciones de recubrimiento especializadas utilizadas para proteger equipos, estructuras y activos industriales de la corrosión, el desgaste y la degradación superficial. Estos recubrimientos ayudan a extender la vida útil de los activos, reducir los requisitos de mantenimiento y mantener la confiabilidad operativa en entornos industriales.
El Mercado de Recubrimientos Protectores para MRO está segmentado por tipo de producto, sustrato, método de aplicación, industria de uso final y geografía. Por tipo de producto, el mercado está segmentado en recubrimientos resistentes a la corrosión, recubrimientos resistentes a la abrasión, recubrimientos de baja fricción, recubrimientos intumescentes y otros tipos de productos. Por sustrato, el mercado está segmentado en metal, concreto, plásticos y compuestos, madera y vidrio, y otros sustratos. Por método de aplicación, el mercado está segmentado en brocha, rodillo, spray, inmersión y pulverización electrostática. Por industria de uso final, el mercado está segmentado en marina, petróleo y gas, petroquímicos y productos químicos, infraestructura, generación de energía, tratamiento de agua y aguas residuales, y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para los recubrimientos protectores para MRO en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Recubrimientos Resistentes a la Corrosión |
| Recubrimientos Resistentes a la Abrasión |
| Recubrimientos de Baja Fricción |
| Recubrimientos Intumescentes |
| Otros Tipos de Productos |
| Metal |
| Concreto |
| Plásticos y Compuestos |
| Madera y Vidrio |
| Otros Sustratos |
| Brocha |
| Rodillo |
| Spray |
| Inmersión |
| Pulverización Electrostática |
| Marina |
| Petróleo y Gas |
| Petroquímicos y Productos Químicos |
| Infraestructura |
| Generación de Energía |
| Tratamiento de Agua y Aguas Residuales |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Recubrimientos Resistentes a la Corrosión | |
| Recubrimientos Resistentes a la Abrasión | ||
| Recubrimientos de Baja Fricción | ||
| Recubrimientos Intumescentes | ||
| Otros Tipos de Productos | ||
| Por Sustrato | Metal | |
| Concreto | ||
| Plásticos y Compuestos | ||
| Madera y Vidrio | ||
| Otros Sustratos | ||
| Por Método de Aplicación | Brocha | |
| Rodillo | ||
| Spray | ||
| Inmersión | ||
| Pulverización Electrostática | ||
| Por Industria de Uso Final | Marina | |
| Petróleo y Gas | ||
| Petroquímicos y Productos Químicos | ||
| Infraestructura | ||
| Generación de Energía | ||
| Tratamiento de Agua y Aguas Residuales | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de recubrimientos protectores para MRO?
El tamaño del mercado de recubrimientos protectores para MRO fue valorado en 6,53 mil millones de USD en 2026 y se estima que crecerá desde 6,85 mil millones de USD en 2027 hasta alcanzar 8,79 mil millones de USD para 2032, a una CAGR del 5,11% durante el período de pronóstico (2027-2032).
¿Qué tipo de producto tuvo la mayor participación en 2026?
Los recubrimientos resistentes a la corrosión representaron el 44,56% de la participación del mercado en 2026.
¿Qué método de aplicación se proyecta que avance más rápido hasta 2032?
Se proyecta que la pulverización electrostática avance a una CAGR del 5,96% hasta 2032, respaldada por la reducción de la sobreaspersión y la mejora de la eficiencia de transferencia.
¿Qué industria de uso final se proyecta que avance más rápido hasta 2032?
Se proyecta que el petróleo y gas avance a una CAGR del 6,15% hasta 2032, a medida que los operadores priorizan la gestión de la corrosión y la extensión de la vida útil de los activos.