
Taille et part du marché des revêtements de protection MRO
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.85 Milliards de dollars |
| Taille du Marché (2032) | 8.79 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.11 % |
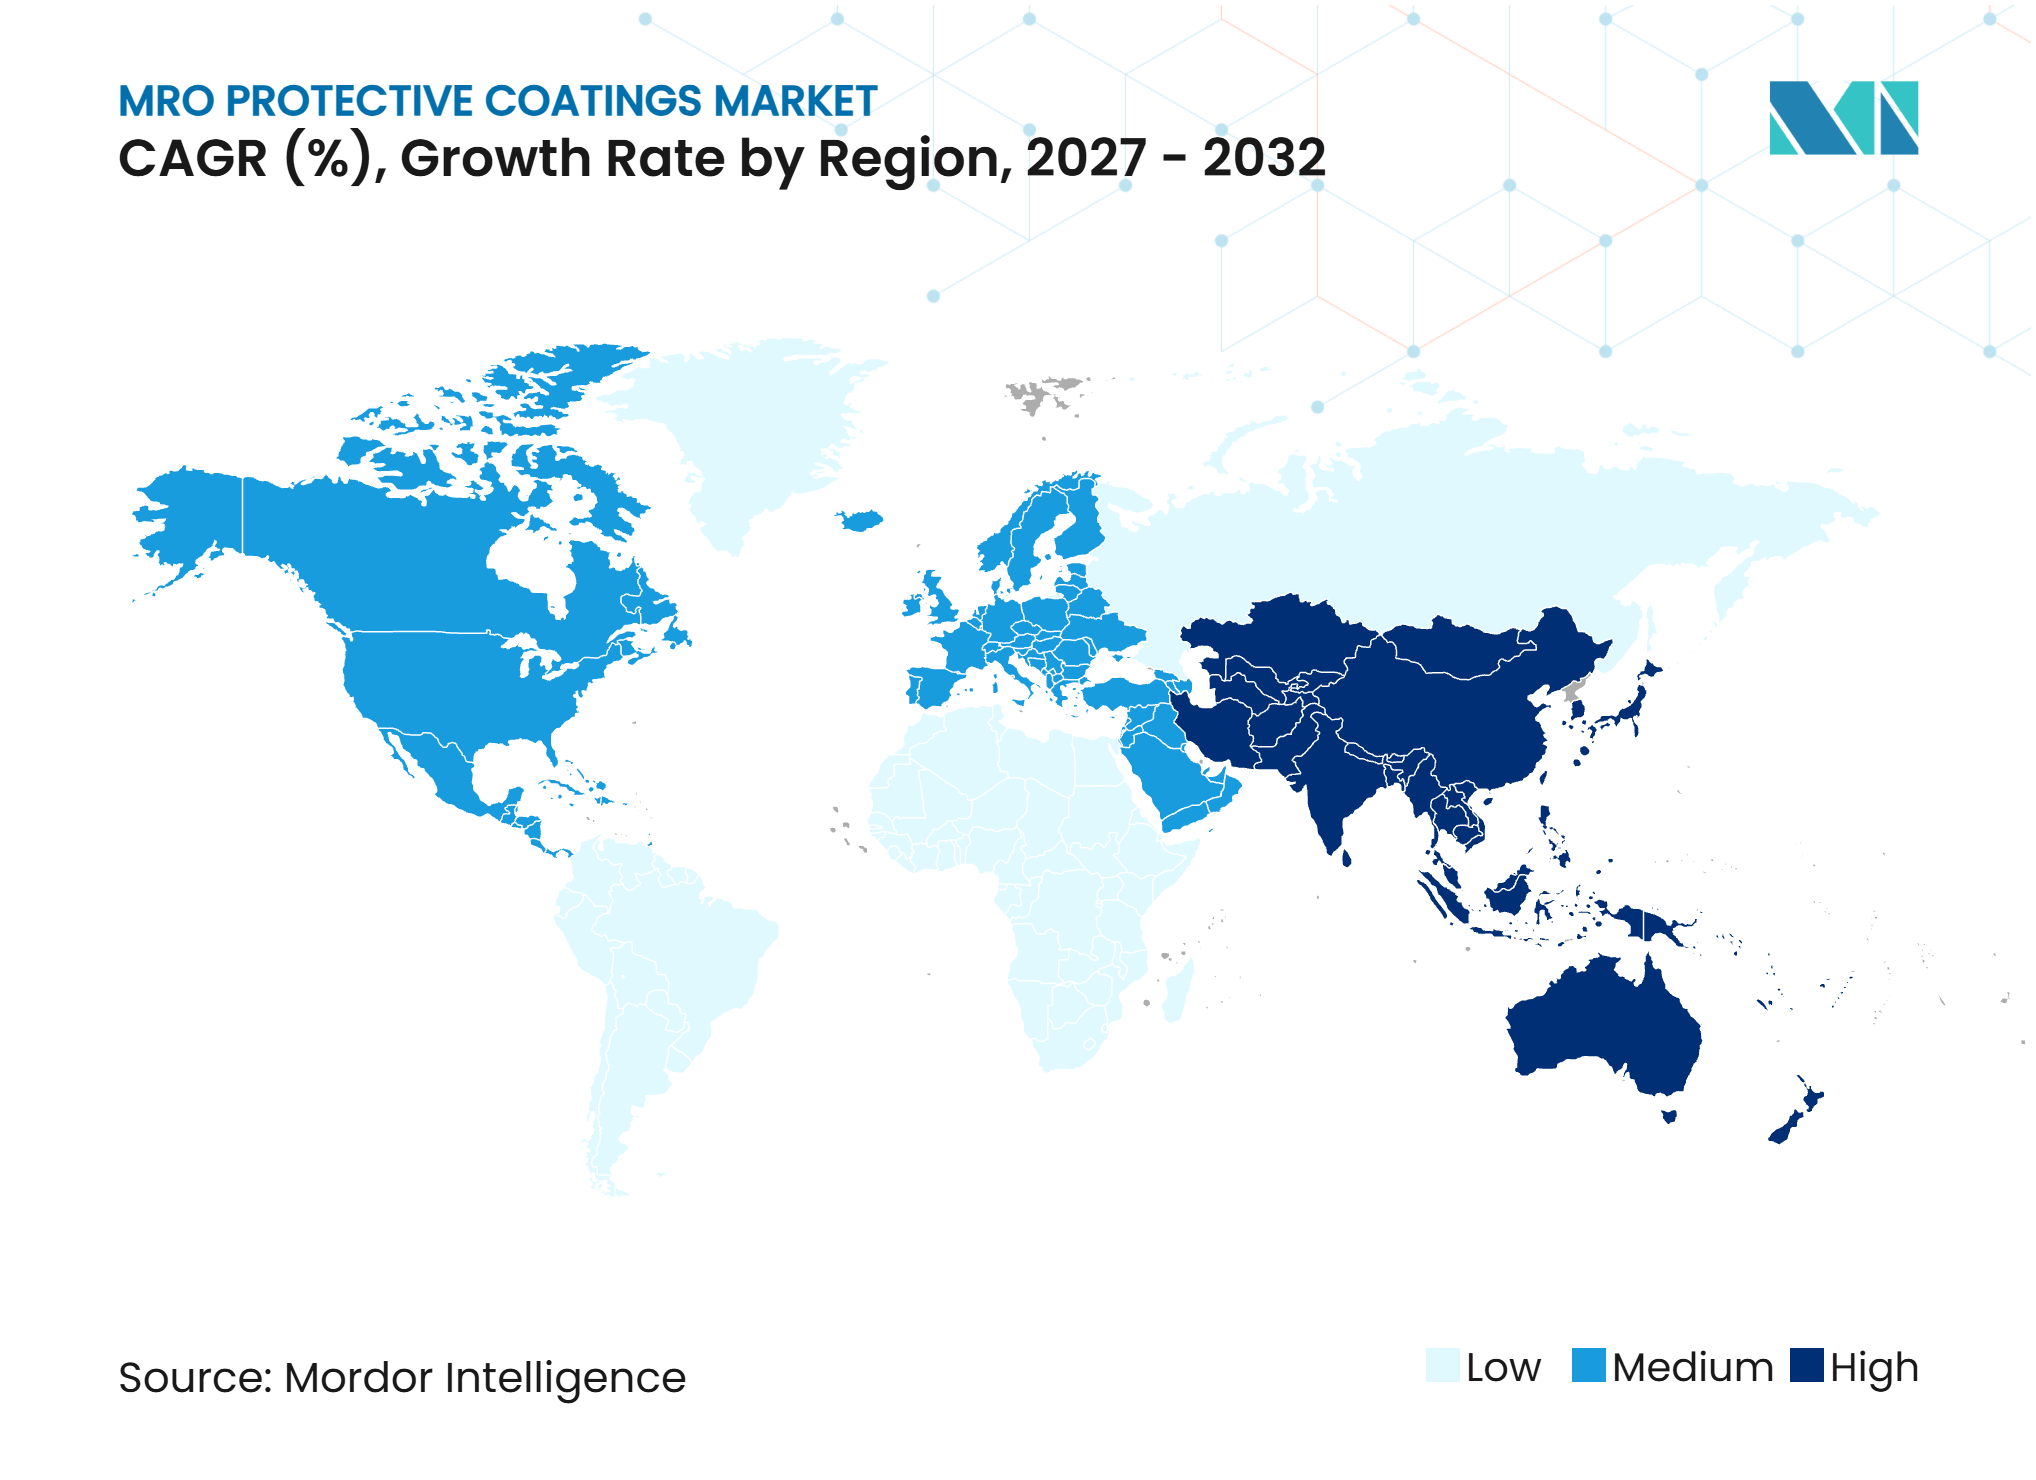
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements de protection MRO par Mordor Intelligence
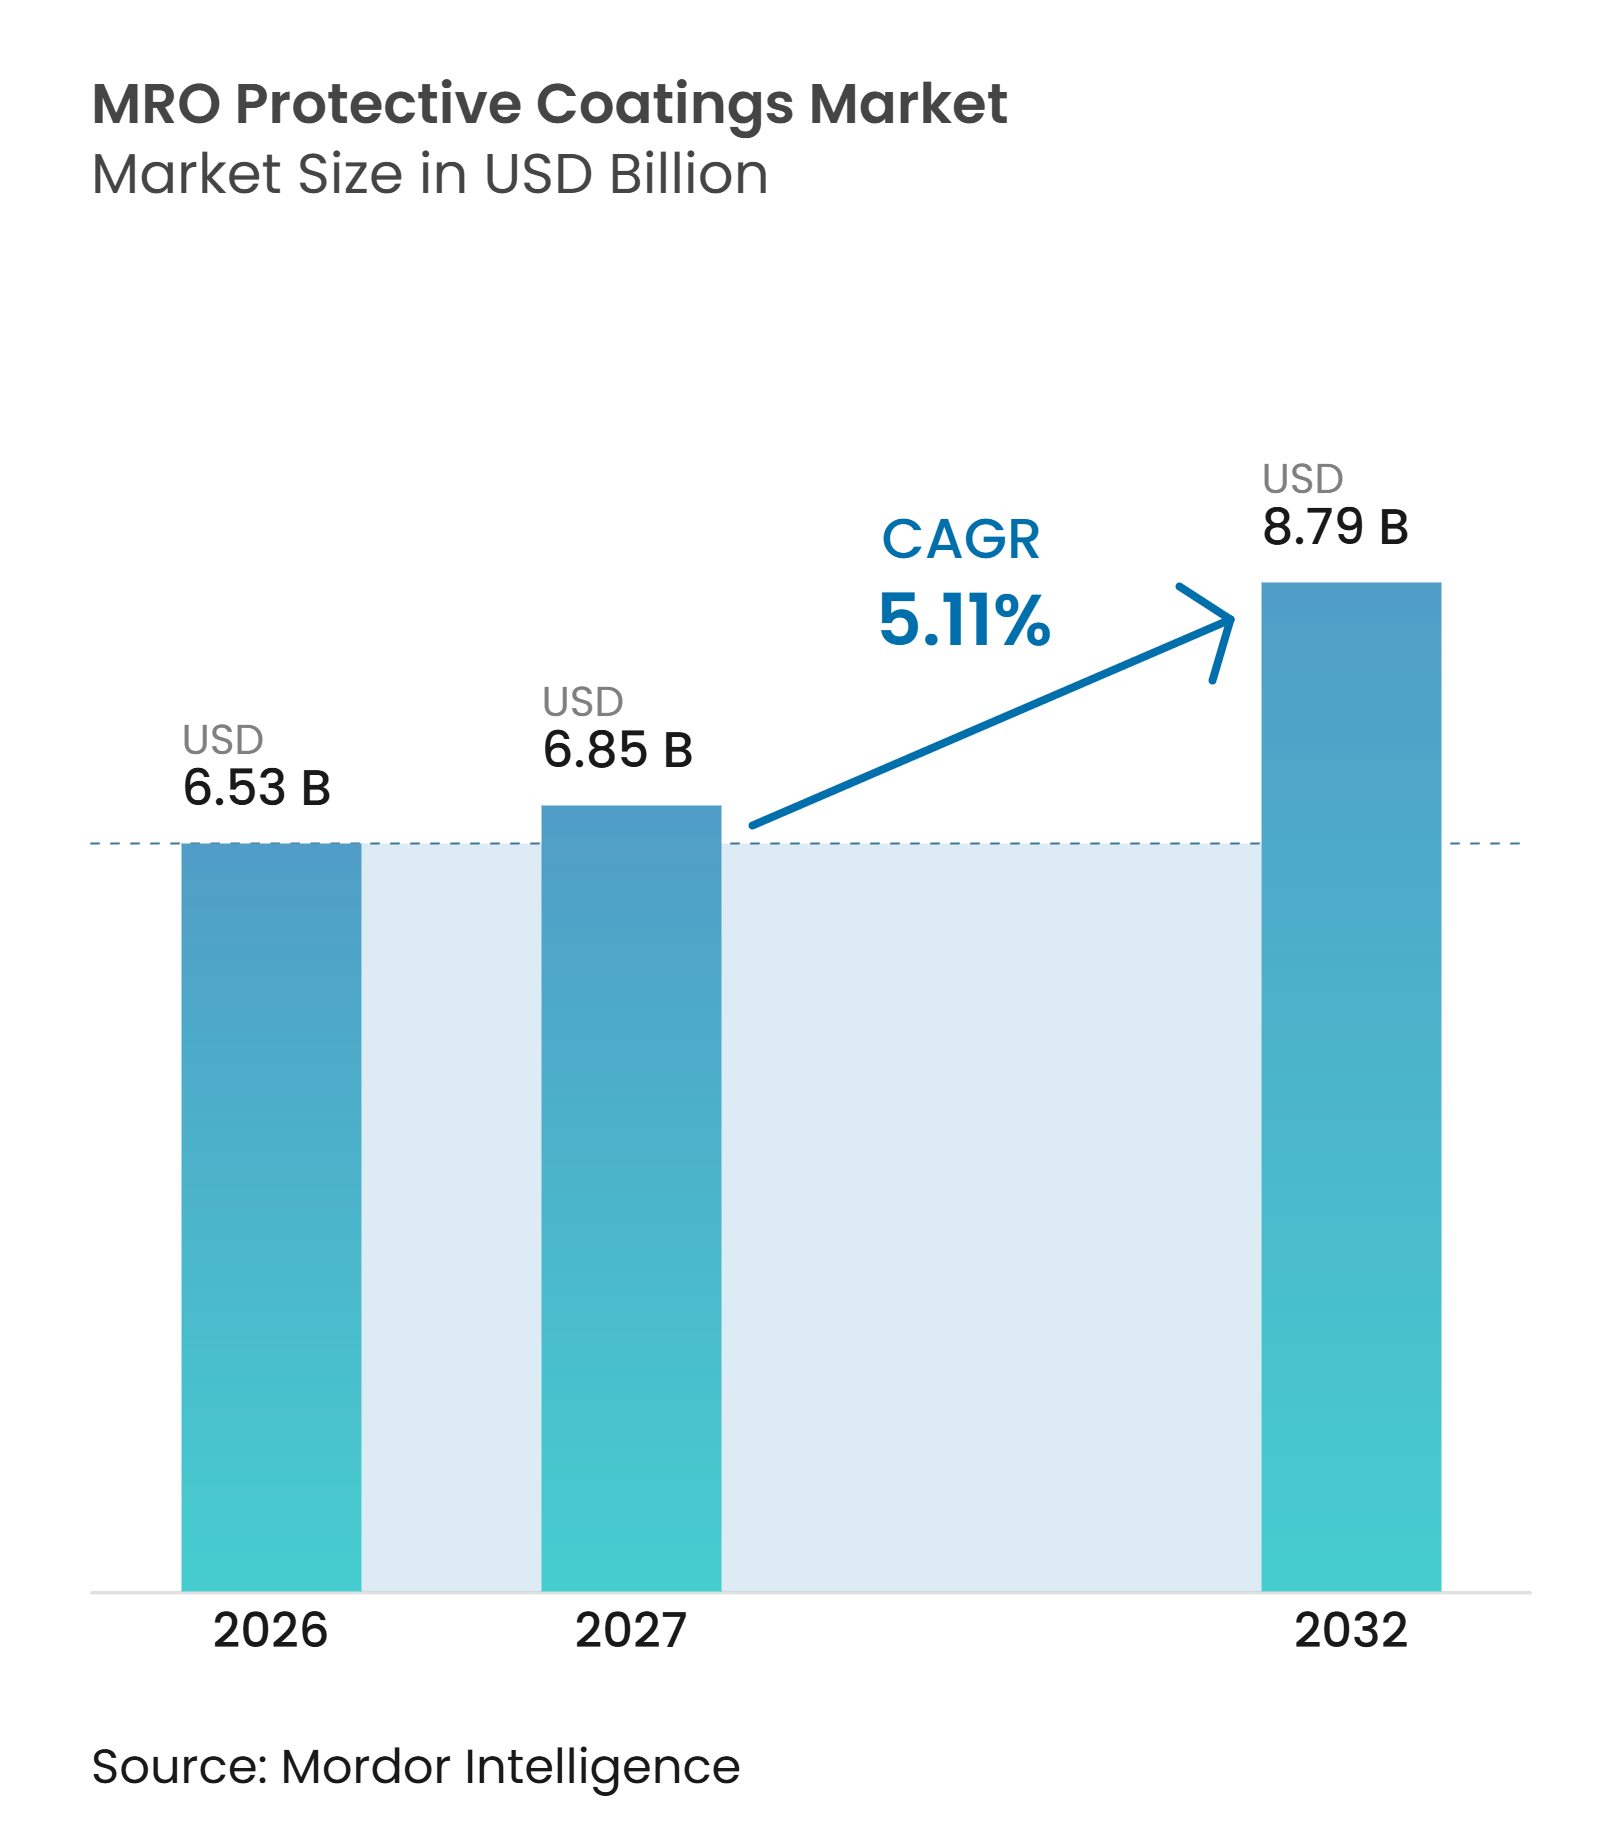
La taille du marché des revêtements de protection MRO était évaluée à 6,53 milliards USD en 2026 et devrait croître de 6,85 milliards USD en 2027 pour atteindre 8,79 milliards USD d'ici 2032, à un CAGR de 5,11 % pendant la période de prévision (2027-2032). La demande est liée à la nécessité de préserver les actifs en service, notamment les navires, les raffineries, les ponts, les installations électriques et les réseaux hydrauliques. Cela rend le marché des revêtements de protection pour la Maintenance, la Réparation et les Opérations (MRO) moins dépendant des cycles de dépenses des consommateurs que de nombreuses autres catégories de revêtements. L'activité record de construction navale et les importants besoins de réparation des infrastructures américaines soutiennent la demande de systèmes de protection. Les fournisseurs font également évoluer leurs portefeuilles vers des produits qui réduisent les pertes de matériaux, répondent aux exigences d'émissions réduites et offrent des intervalles de service plus longs. L'environnement concurrentiel évolue à mesure que les grands fournisseurs élargissent leurs capacités technologiques, applicatives et de service.
Principaux enseignements du rapport
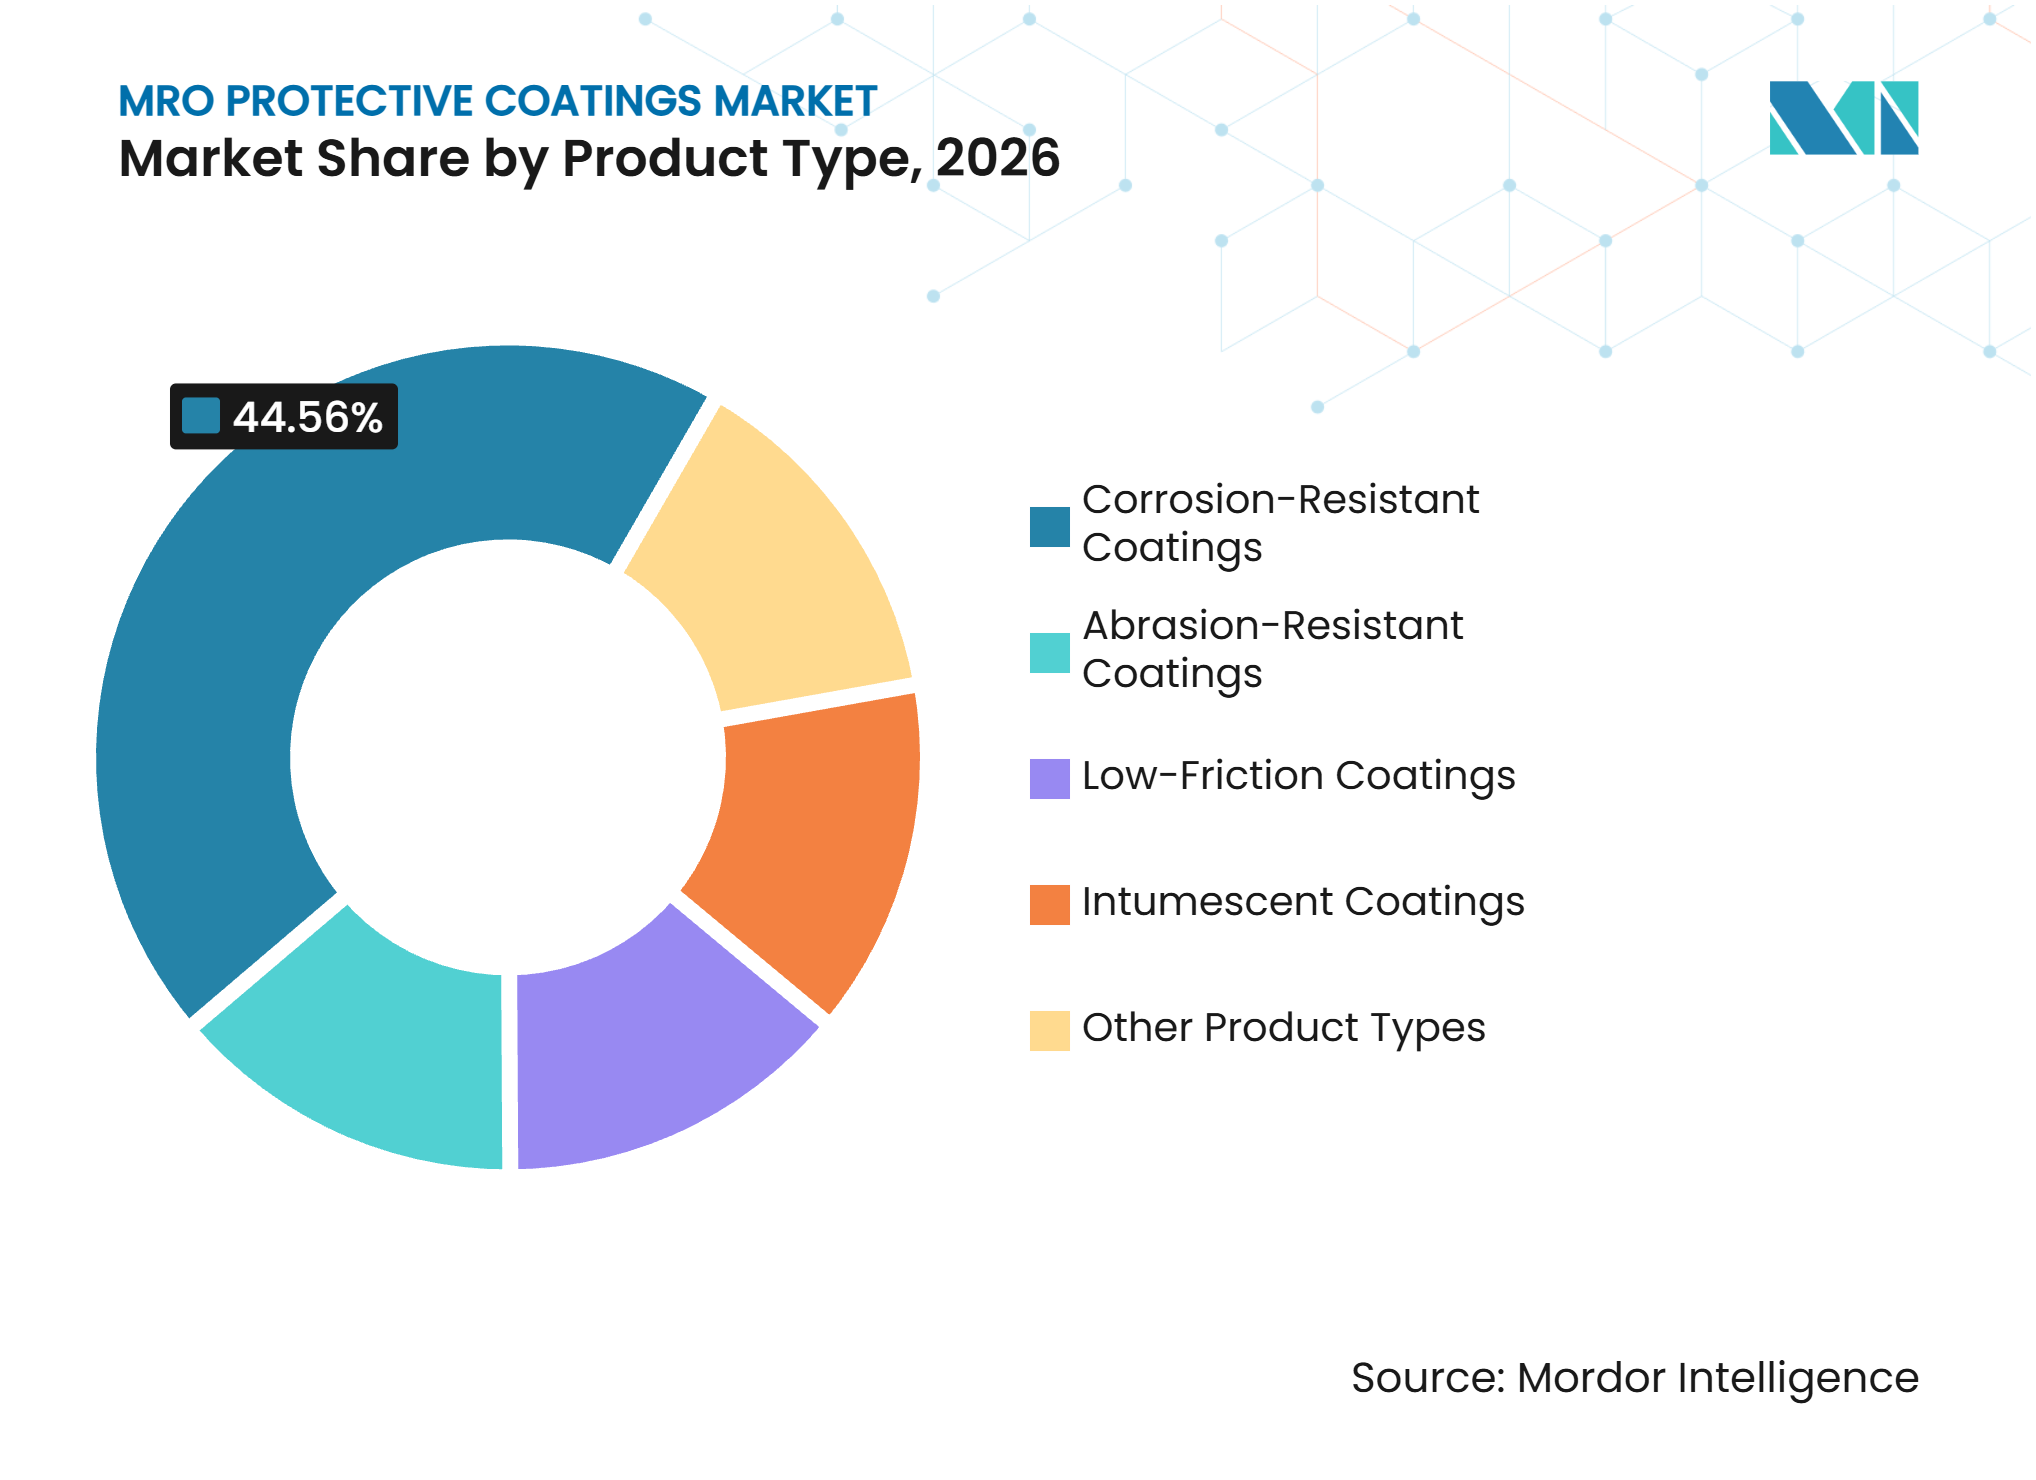
- Par type de produit, les revêtements résistants à la corrosion détenaient 44,56 % de la part du marché des revêtements de protection MRO en 2026, tandis que les revêtements résistants à l'abrasion devraient progresser à un CAGR de 5,67 % jusqu'en 2032.
- Par substrat, le métal détenait 50,13 % de la part du marché des revêtements de protection MRO en 2026, tandis que les plastiques et composites devraient progresser à un CAGR de 5,81 % jusqu'en 2032.
- Par méthode d'application, la pulvérisation détenait 55,29 % de la part du marché des revêtements de protection MRO en 2026, tandis que la pulvérisation électrostatique devrait progresser à un CAGR de 5,96 % jusqu'en 2032.
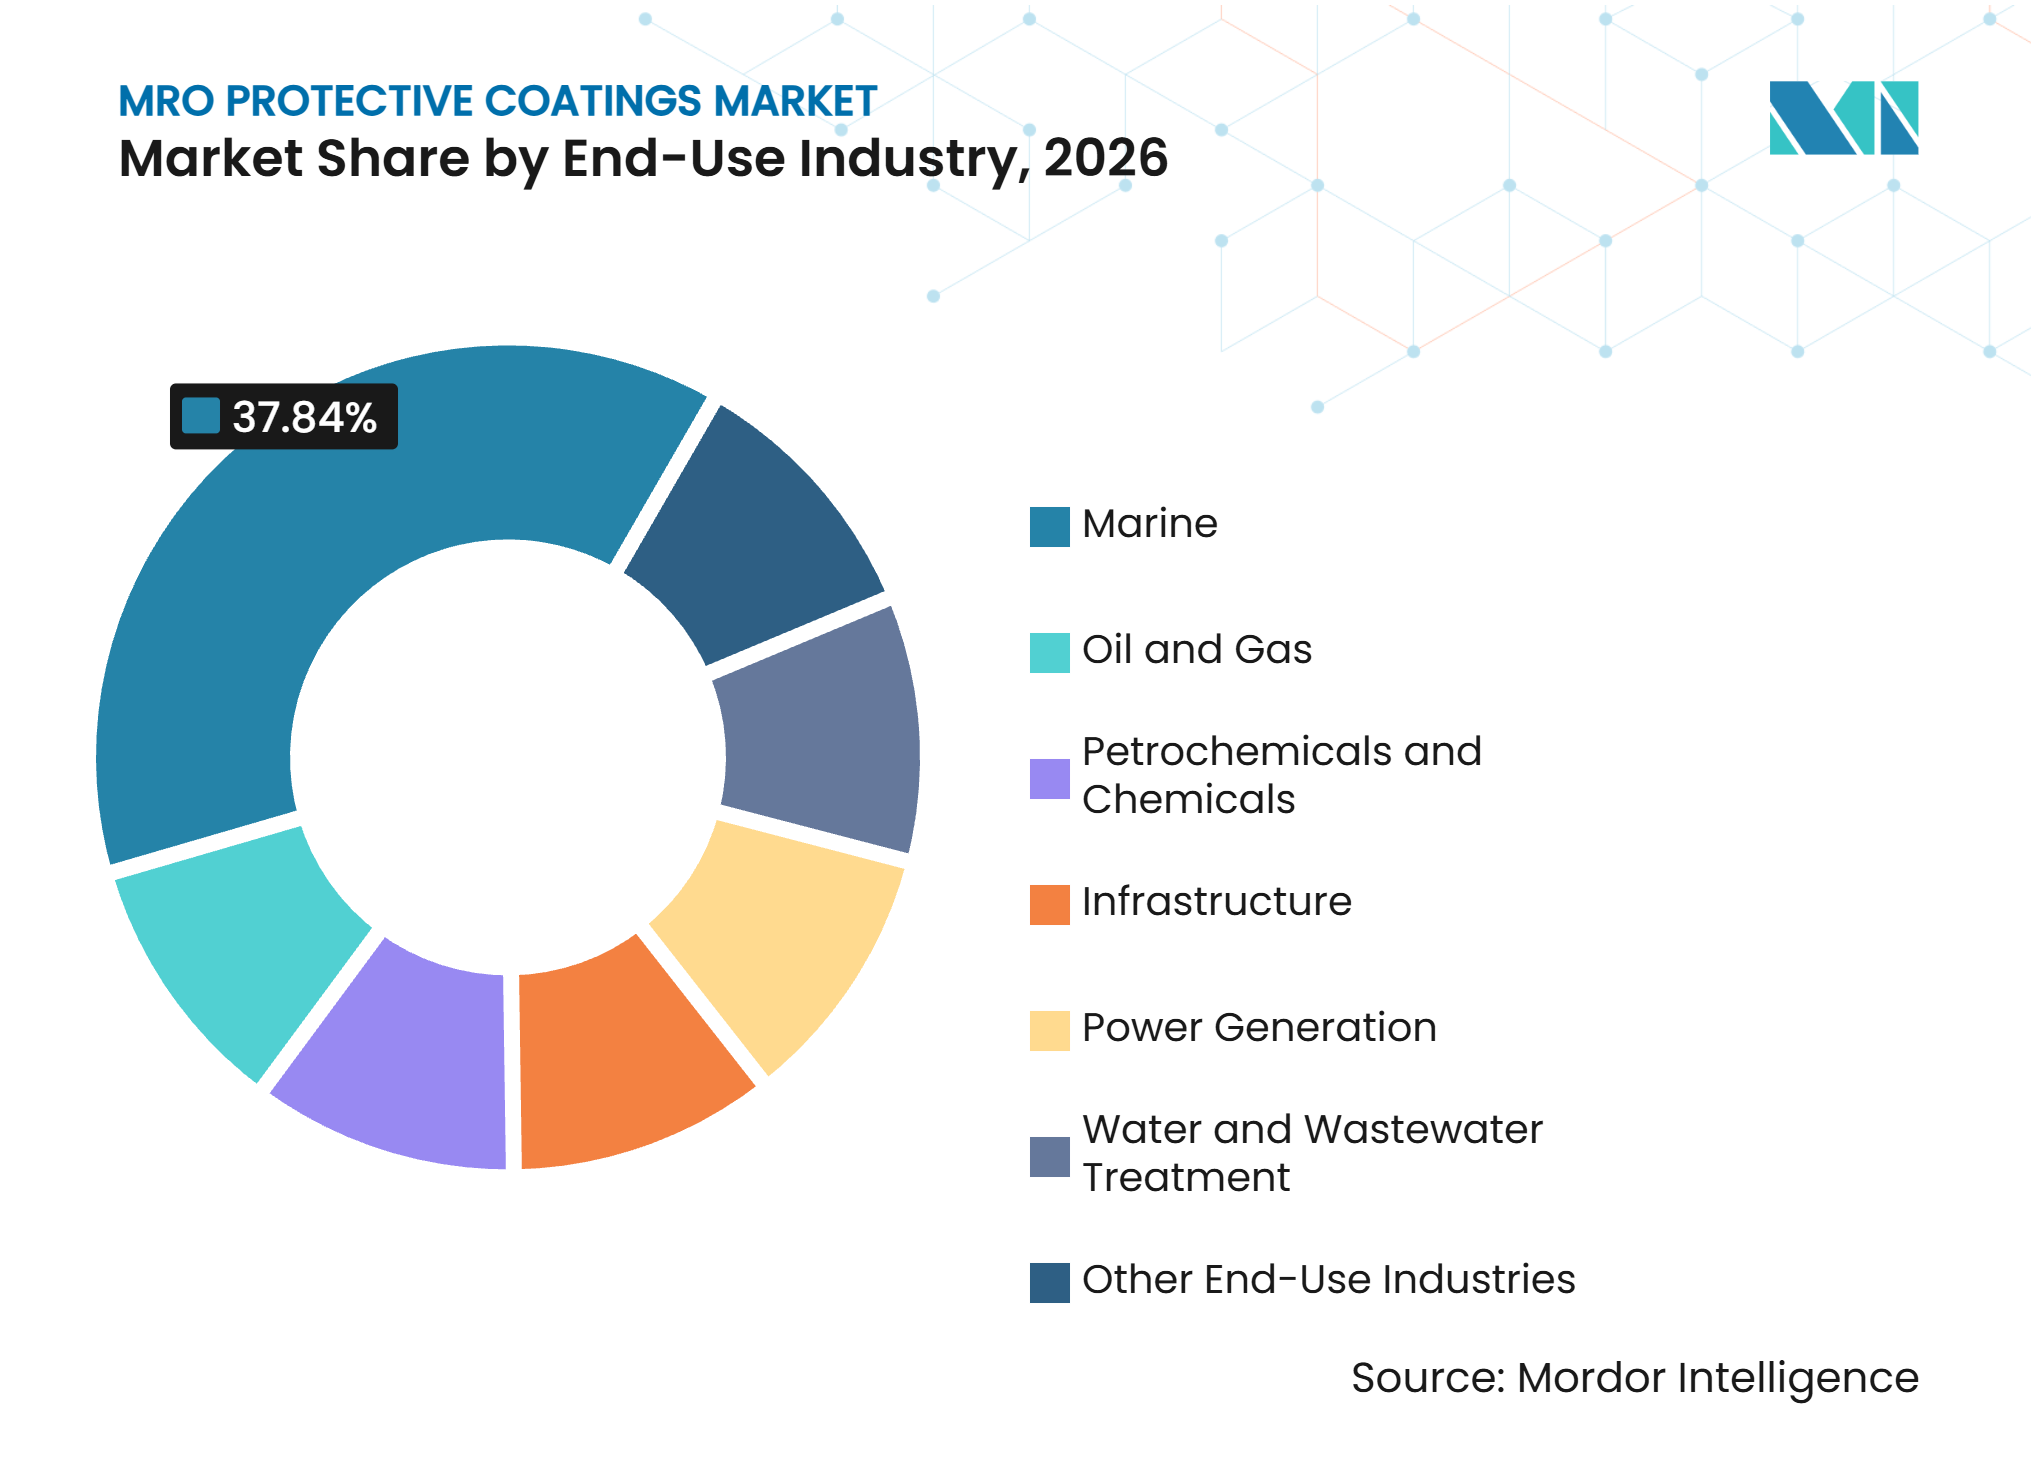
- Par secteur d'utilisation finale, le secteur marine détenait 37,84 % de la part du marché des revêtements de protection MRO en 2026, tandis que le pétrole et le gaz devraient progresser à un CAGR de 6,15 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 39,41 % de la part du marché des revêtements de protection MRO en 2026 et devrait progresser à un CAGR de 6,03 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement des actifs industriels et d'infrastructure | +1.7% | Mondial, avec une concentration en Amérique du Nord, dans l'UE et dans les corridors industriels historiques de l'APAC | Long terme (≥ 4 ans) |
| Normes de maintenance des actifs marins et offshore | +1.1% | Cœur APAC (Chine, Corée du Sud, Japon), avec des répercussions sur le MEA et l'Europe | Long terme (≥ 4 ans) |
| Demande de prolongation de la durée de vie des actifs et de réduction des coûts de maintenance | +0.9% | Mondial | Moyen terme (2-4 ans) |
| Surveillance numérique de la corrosion et maintenance prédictive | +0.7% | Amérique du Nord et UE en tant qu'adopteurs précoces ; APAC en expansion rapide | Moyen terme (2-4 ans) |
| Reformulation à faible teneur en COV et à haute teneur en solides | +0.5% | Amérique du Nord, UE, Chine (conformité réglementaire) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vieillissement des actifs industriels et d'infrastructure
Le vieillissement des actifs industriels crée une demande récurrente sur le marché des revêtements de protection MRO, car les structures critiques nécessitent une protection de surface régulière. L'American Society of Civil Engineers a attribué à l'infrastructure américaine une note globale de C en 2025, tandis que 9 des 18 catégories évaluées restaient notées D ou en dessous. L'association a déclaré que 9,1 milliards USD sont nécessaires pour amener toutes les catégories d'infrastructure évaluées à un bon état. De nombreux ponts, tunnels et installations hydrauliques européens atteignent également la fin de leur durée de vie initiale. Les anciens systèmes à base de solvants et contenant du plomb nécessitent souvent un enlèvement complet avant le recouvrement dans le cadre des exigences environnementales modernes. La règle de l'Agence américaine de protection de l'environnement sur les revêtements architecturaux et de maintenance industrielle affecte également la chimie utilisée dans les systèmes de remplacement.
Normes de maintenance des actifs marins et offshore
Les inspections de revêtements font du passage en cale sèche une exigence de conformité autant qu'un événement de maintenance sur le marché des revêtements de protection MRO. Les résolutions MSC.557(108) et MSC.558(108) de l'Organisation Maritime Internationale sont entrées en vigueur en janvier 2026 et ont mis à jour les exigences relatives aux inspecteurs de revêtements qualifiés dans le cadre des Normes de performance pour les revêtements de protection. Les règles révisées reconnaissent la désignation d'Inspecteur de revêtements certifié de l'Association pour la protection et la performance des matériaux (AMPP) pour les citernes de ballast dédiées à l'eau de mer et les citernes à cargaison des pétroliers bruts. La Chine a livré 53,69 millions de tonnes de port en lourd de navires en 2025, soit 56,1 % de la production mondiale, ce qui a élargi la base d'actifs revêtus futurs[1]. Jotun a enregistré des ventes record de revêtements de protection en 2025, tandis que Hempel A/S a enregistré une croissance organique de 9,8 % de ses ventes marines pour atteindre 750 millions EUR. Des intervalles de cale sèche plus longs accroissent l'importance des systèmes de revêtement durables et traçables capables de fonctionner sur des périodes prolongées.
Demande de prolongation de la durée de vie des actifs et de réduction des coûts de maintenance
Les propriétaires d'actifs sur le marché des revêtements de protection MRO évaluent de plus en plus la gestion de la corrosion par rapport au coût des interruptions et des remplacements plutôt qu'au prix unitaire de la peinture. Saudi Aramco a indiqué que plus de 70 millions USD investis dans des technologies de gestion de la corrosion sur 3 ans ont généré plus de 770 millions USD d'économies et de coûts évités. Ces données soutiennent les dépenses consacrées aux systèmes de revêtement qui protègent les équipements en service pendant de plus longues périodes. Les spécifications mondiales, notamment ISO 12944:2018 et NORSOK M-501, réduisent également le nombre de systèmes approuvés pour les grands projets. The Sherwin-Williams Company a élargi sa gamme de produits Global Core en mars 2025 avec des produits répondant à ces spécifications. Des spécifications communes soutiennent une sélection cohérente des revêtements dans toutes les régions et favorisent les fournisseurs disposant de portefeuilles de produits qualifiés.
Surveillance numérique de la corrosion et maintenance prédictive
La surveillance numérique fait évoluer la planification de la maintenance sur le marché des revêtements de protection MRO, passant d'intervalles fixes à des décisions basées sur l'état des actifs. Saudi Aramco a déclaré collecter plus de 10 millions de relevés de capteurs de surveillance de la corrosion chaque année dans 40 installations, 63 000 équipements statiques et 20 000 segments de pipelines. La société a indiqué que les initiatives de maintenance basées sur l'intelligence artificielle ont créé 2 milliards USD de valeur en 2024. Jotun propose AssetKeeper pour soutenir la planification du contrôle de la corrosion basée sur les données pour les clients industriels. Ces systèmes nécessitent des performances de revêtement documentées et aident les propriétaires d'actifs à identifier les travaux avant l'apparition de défaillances. La demande qui en résulte favorise les revêtements disposant d'enregistrements d'application clairs et d'une durabilité vérifiée.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des intrants en époxy, dioxyde de titane et énergie | -1.2% | Mondial ; plus aigu dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Complexité de la conformité aux COV, aux PFAS et aux métaux dangereux | -0.8% | Amérique du Nord et UE en priorité ; normes Blue Sky Action de Chine s'étendant au cœur de l'APAC | Moyen terme (2-4 ans) |
| Temps d'arrêt pour la préparation des surfaces et contraintes d'accès | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des intrants en époxy, dioxyde de titane et énergie
La volatilité des coûts des matières premières et de l'énergie demeure une contrainte matérielle pour le marché des revêtements de protection MRO. Les producteurs répondant à des spécifications à long terme ne peuvent pas toujours répercuter les hausses de prix des intrants dès qu'elles surviennent. Cela crée une pression sur les marges, en particulier pour les petits fournisseurs régionaux disposant d'un pouvoir d'achat limité. Les fluctuations de prix peuvent également inciter les clients à reporter les travaux non critiques dans les applications sensibles aux prix. Les grands fournisseurs peuvent utiliser leurs arrangements d'approvisionnement, leurs larges portefeuilles et leur service technique pour gérer plus efficacement les perturbations. Cette différence peut orienter la demande vers les marques établies tout en limitant la croissance à court terme.
Complexité de la conformité aux COV, aux PFAS et aux métaux dangereux
Les limites de composés organiques volatils (COV), les restrictions relatives aux substances per- et polyfluoroalkylées (PFAS) et les suppressions progressives des métaux dangereux nécessitent des travaux de reformulation simultanés sur l'ensemble du marché des revêtements de protection MRO. L'Agence européenne des produits chimiques a publié une proposition de restriction des PFAS mise à jour en août 2025 après avoir examiné plus de 5 600 commentaires scientifiques[2]. La proposition couvre plusieurs substances utilisées dans les revêtements, notamment les tensioactifs fluorés, les liants et les cires. Les formulateurs doivent cartographier leurs chaînes d'approvisionnement et évaluer les substituts potentiels avant l'adoption d'une réglementation finale. Des calendriers réglementaires différents selon les régions peuvent créer des différences temporaires dans les coûts et les délais des produits. Le règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) et les normes nationales américaines d'émission pour les polluants atmosphériques dangereux restent des cadres de conformité importants pour les fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les revêtements résistants à la corrosion ancrent la demande, les revêtements résistants à l'abrasion croissent plus rapidementLes revêtements résistants à la corrosion détenaient 44,56 % de la part du marché des revêtements de protection MRO en 2026. Leur rôle reflète la large base installée de ponts en acier, de réservoirs, de plateformes offshore, de coques de navires, de pipelines et d'équipements de traitement. Ces actifs nécessitent une protection barrière et sacrificielle contre la dégradation électrochimique. Ce segment reste soutenu par des exigences périodiques de recouvrement dans les applications industrielles. Les revêtements résistants à l'abrasion devraient progresser à un CAGR de 5,67 % jusqu'en 2032. La demande provient des équipements exposés à l'usure mécanique, notamment les pipelines de boues, les pompes et les roues à aubes.
Belzona International Ltd. fournit des systèmes de réparation composite qui restaurent les surfaces usées sur place, évitant le remplacement des équipements dans certaines applications. Les systèmes à faible friction sont également utilisés lorsque les armateurs cherchent à gérer la traînée de coque et la consommation de carburant. Jotun a lancé Hull Performance Solutions 2.0 en 2025, tandis que Hempel A/S propose Hempaguard NB pour les applications de nouvelles constructions. Les revêtements intumescents répondent aux exigences de protection passive contre l'incendie sur les plateformes offshore et les structures en acier. Jotun a introduit Jotachar 1709 XT en 2025 pour les environnements de maintenance éolienne offshore et pétrolière et gazière. Cette gamme de cas d'utilisation soutient des performances spécialisées sur le marché des revêtements de protection MRO plutôt qu'une norme de produit unique.



Par substrat :
le métal domine la demande, tandis que les plastiques et composites se développentLe métal détenait 50,13 % de la part du marché des revêtements de protection MRO en 2026. L'acier au carbone et l'acier inoxydable restent courants dans les coques de navires, les pipelines, les récipients sous pression et les équipements industriels. Les propriétaires protègent généralement ces actifs par la maintenance, car leur remplacement nécessite un capital substantiel et des perturbations opérationnelles. Les plastiques et composites devraient progresser à un CAGR de 5,81 % jusqu'en 2032. Leur utilisation se développe dans les nacelles d'éoliennes offshore, les structures aérospatiales et les composants de véhicules légers. La demande pour les surfaces composites est liée à des apprêts spécialisés et à des méthodes de préparation.
L'adhérence des revêtements sur les composites diffère de l'adhérence sur l'acier décapé, ce qui accroît la valeur d'une expertise dédiée en formulation et en application. Le béton reste pertinent dans les infrastructures et les installations de traitement des eaux où les revêtements protègent contre les attaques chimiques et l'abrasion. La ville de Sioux Falls Regional Water Reclamation Facility a sélectionné un système à 3 couches pour les bassins de clarification finale dans le cadre d'un projet de 2025. Le bois, le verre et d'autres matériaux continuent de nécessiter une protection de maintenance dans des applications plus restreintes. La norme ISO 12944:2018 continue de guider la préparation et la sélection des systèmes de revêtement pour les applications métalliques. Ces différences exigent que les fournisseurs du marché des revêtements de protection MRO adaptent la chimie au substrat et aux conditions d'exploitation.
Par méthode d'application :
la pulvérisation conserve son échelle, tandis que la pulvérisation électrostatique gagne en adoptionLa pulvérisation détenait 55,29 % de la part du marché des revêtements de protection MRO en 2026. Elle est largement utilisée dans les chantiers navals, la fabrication d'acier de structure et la maintenance sur site, car elle couvre efficacement de grandes surfaces. La pulvérisation sans air reste centrale pour l'application d'époxy à haute épaisseur de film et d'apprêts riches en zinc. La pulvérisation électrostatique devrait progresser à un CAGR de 5,96 % jusqu'en 2032. PPG Industries, Inc. a réalisé son 100e passage en cale sèche marine utilisant l'application électrostatique en 2025. La société a signalé une réduction de 40 % des projections par rapport à la pulvérisation sans air conventionnelle.
L'application électrostatique améliore l'efficacité de transfert et réduit la quantité de matière qui n'atteint pas le substrat. Cela peut réduire la consommation de revêtement et les émissions de COV par surface revêtue. Ces avantages s'alignent sur l'intérêt des clients pour la réduction des coûts et le respect des exigences environnementales. Les méthodes au pinceau et au rouleau restent utiles pour les travaux ponctuels et les espaces confinés où les équipements de pulvérisation sont inadaptés. L'application par trempage continue de servir la finition en grande série des fixations et autres composants. PPG Industries, Inc. a signalé l'adoption de méthodes marines électrostatiques à Singapour, en Chine, en Turquie et à Dubaï, montrant une voie de croissance pratique pour le marché des revêtements de protection MRO.
Par secteur d'utilisation finale :
le secteur marine occupe la plus grande position, le pétrole et le gaz croissent plus rapidementLe secteur marine détenait 37,84 % de la part du marché des revêtements de protection MRO en 2026. Les revêtements sont requis lors de la construction de nouveaux navires et lors des passages en cale sèche programmés tout au long de la durée de vie opérationnelle d'un navire. Les navires marchands fonctionnent généralement pendant 20 à 25 ans et font l'objet d'inspections de classe à des intervalles de 5 ans. Le pétrole et le gaz devraient progresser à un CAGR de 6,15 % jusqu'en 2032. La croissance est associée à la gestion de la corrosion sous isolation, à la prolongation de la durée de vie des actifs offshore et à l'activité éolienne offshore. La demande marine reste étroitement liée à l'activité mondiale de construction et de réparation navales.
La pétrochimie, la chimie et la production d'énergie nécessitent des systèmes résistant aux attaques chimiques et aux conditions de haute température. Ces utilisations soutiennent la demande de produits époxy phénoliques à haute épaisseur et à base de silicone. Les infrastructures, le traitement de l'eau et des eaux usées nécessitent également une protection contre la corrosion et l'abrasion. Saudi Aramco a installé des systèmes de surveillance de la corrosion sur 63 000 équipements statiques et 20 000 segments de pipelines. Les données générées par ces systèmes peuvent soutenir des calendriers de maintenance plus ciblés. Cela accorde une plus grande importance à la durée de vie documentée et à la sélection de produits basée sur les performances.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 39,41 % de la part du marché des revêtements de protection MRO en 2026 et devrait progresser à un CAGR de 6,03 % jusqu'en 2032. La Chine a livré 53,69 millions de tonnes de port en lourd de navires en 2025, en hausse de 11,4 % par rapport à 2024 et représentant 56,1 % de la production mondiale. Son carnet de commandes a atteint 274,42 millions de tonnes de port en lourd, représentant 66,8 % du total mondial. La Corée du Sud et le Japon maintiennent également de grandes bases de construction navale, qui concentrent les besoins en revêtements marins dans la région. L'Inde ajoute une source distincte de demande grâce au développement des infrastructures et aux travaux de maintenance lourde. Les contrôles des COV en Chine soutiennent également les formulations à base d'eau et à haute teneur en solides dans les applications de maintenance.
Amérique du Nord
L'Amérique du Nord stimule la demande sur le marché des revêtements de protection MRO en raison du vieillissement des infrastructures, des installations pétrolières et gazières, et des exigences environnementales qui soutiennent les systèmes haut de gamme. L'American Society of Civil Engineers (ASCE) a signalé un besoin de financement de 9,1 milliards USD pour amener les infrastructures américaines évaluées à un bon état de réparation. PPG Industries, Inc. a enregistré une croissance organique des ventes à deux chiffres dans les revêtements de protection et marins en 2025. Akzo Nobel N.V. a également enregistré une croissance à deux chiffres des revêtements de protection en Amérique du Nord au cours de l'exercice 2025. Les exigences de certification NACE International et AMPP influencent les spécifications d'application et d'inspection dans la région. La règle de l'EPA sur les revêtements architecturaux et de maintenance industrielle oriente également la sélection des produits. Ces facteurs de conformité favorisent les fournisseurs qui combinent des systèmes approuvés avec une formation et un support technique.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe fait face à des besoins de maintenance sur le marché des revêtements de protection MRO en raison de son parc industriel vieillissant, du développement de l'éolien offshore et des exigences chimiques REACH. Hempel A/S a enregistré une croissance organique de 0,1 % dans son segment Énergie et Infrastructure en 2025. L'Amérique du Sud est soutenue par la construction navale brésilienne et la maintenance des raffineries, tandis que le Mexique reste une cible de croissance pour les revêtements architecturaux et de protection. Le Moyen-Orient dispose de programmes actifs d'intégrité des actifs, et les dépenses de gestion de la corrosion de Saudi Aramco illustrent l'importance financière accordée à la prévention. La demande dans ces régions est façonnée par des profils d'actifs différents plutôt que par une source de demande commune. L'Afrique du Sud et d'autres marchés africains présentent un potentiel lié aux investissements dans les mines et les infrastructures. Belzona International Ltd. a élargi sa couverture de distribution en Angola en 2025, reflétant le développement continu du réseau local.
Paysage concurrentiel
Concentration du Marché
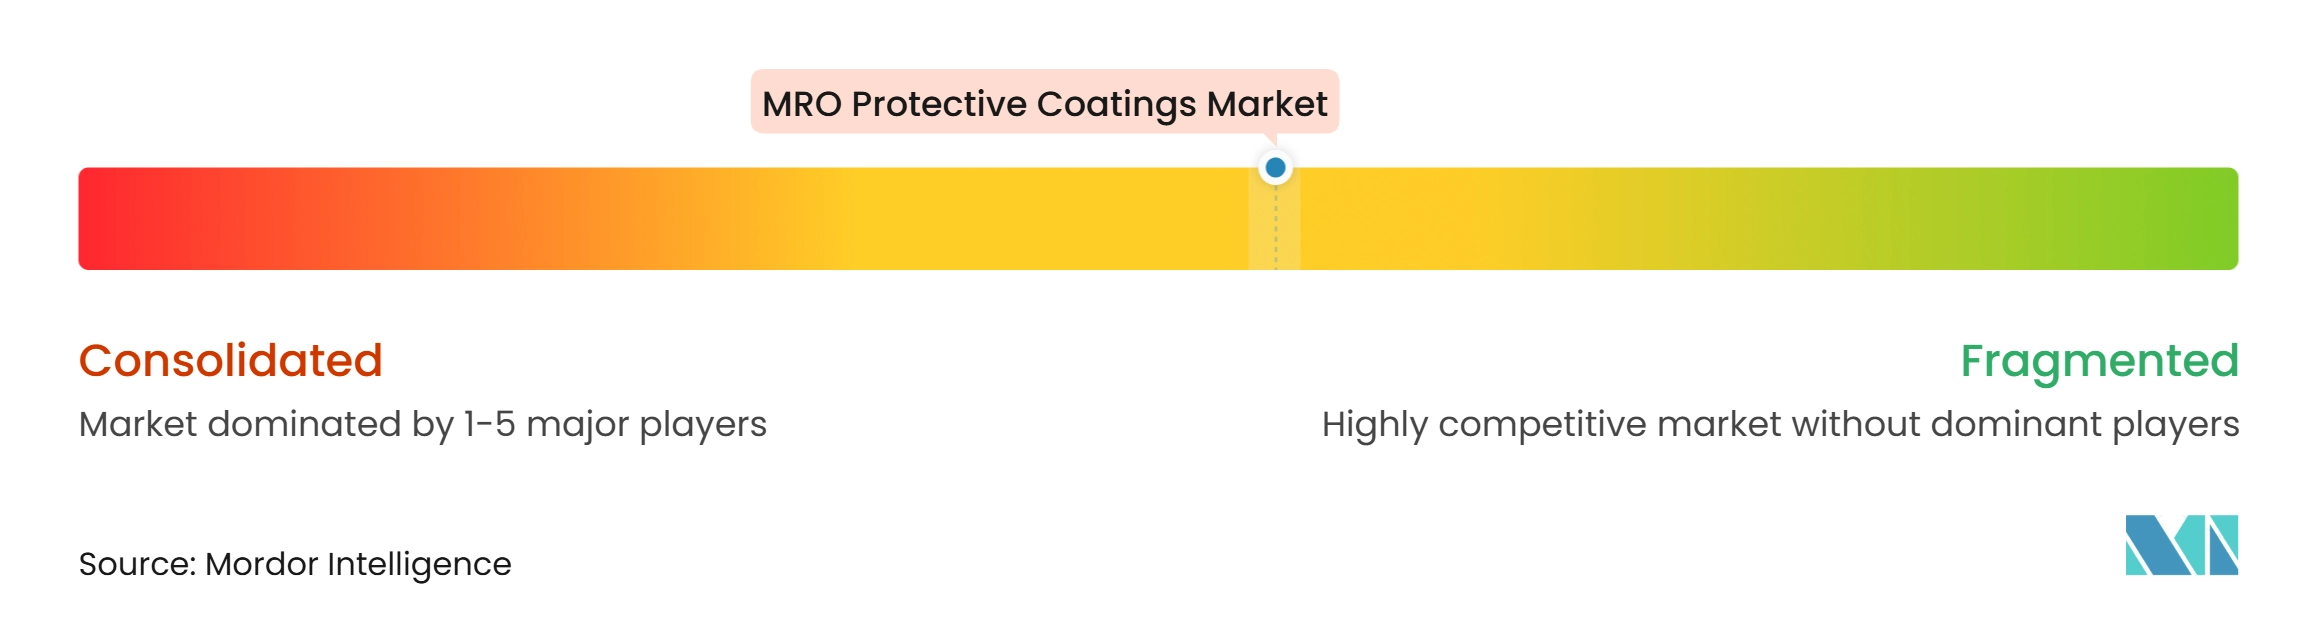
Le marché des revêtements de protection MRO est modérément concentré, les cinq premiers acteurs étant PPG Industries, Inc., The Sherwin-Williams Company, Akzo Nobel N.V., Axalta Coating Systems, LLC et BASF. BASF est principalement un fournisseur de matériaux en amont à la suite de sa cession planifiée des activités de revêtements pour équipementiers automobiles, de revêtements de refinition et de traitement de surface. Henkel AG & Co. KGaA participe principalement par le biais de ses capacités en adhésifs, produits d'étanchéité et traitement de surface. H.B. Fuller Company est axée sur les adhésifs et les produits chimiques spéciaux plutôt que sur une offre significative de revêtements de protection MRO finis. Cette diversité de modèles commerciaux détermine la manière dont chaque entreprise participe au marché des revêtements de protection MRO.
Akzo Nobel N.V. et Axalta Coating Systems, LLC ont annoncé une fusion entre égaux entièrement en actions en novembre 2025. La société combinée devrait avoir un chiffre d'affaires d'environ 17 milliards USD et une valeur d'entreprise de 25 milliards USD. La transaction devait être finalisée fin 2026 ou début 2027, sous réserve des approbations. BASF a signé un accord avec Carlyle en octobre 2025 pour céder ses activités de revêtements pour équipementiers automobiles, de revêtements de refinition et de traitement de surface. The Sherwin-Williams Company a finalisé l'acquisition de l'activité de peintures décoratives brésilienne de BASF en octobre 2025. Ces actions montrent comment les entreprises leaders ajustent leur couverture géographique et leur orientation de portefeuille.
La technologie et la capacité de conformité sont des facteurs concurrentiels importants au-delà du prix des produits. AssetKeeper et HullKeeper de Jotun, ainsi que le protocole d'application électrostatique de PPG Industries, Inc., associent les produits de revêtement aux besoins de gestion des actifs. Chugoku Marine Paints, Ltd. et Mitsui Chemicals ont appliqué une peinture à résine époxy biosourcée certifiée ISCC PLUS aux citernes de ballast d'un méthanier à ammoniac liquéfié en juillet 2025. Le produit a été présenté comme la première application marine de ce type et devrait être utilisé sur un navire dont la livraison est prévue en mai 2026. Les exigences de certification AMPP ajoutent de l'importance aux connaissances en inspection et aux processus d'application documentés. Les entreprises capables de soutenir des systèmes approuvés, un service technique et des enregistrements de maintenance traçables sont mieux positionnées pour les projets complexes.
Leaders du secteur des revêtements de protection MRO
-
PPG Industries, Inc.
-
The Sherwin-Williams Company
-
Akzo Nobel N.V.
-
Axalta Coating Systems, LLC
-
BASF
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des revêtements de protection MRO Entreprises couvertes dans ce rapport
- Akzo Nobel N.V.
- Axalta Coating Systems, LLC
- BASF
- Belzona International Ltd.
- Chugoku Marine Paints, Ltd.
- H.B. Fuller Company
- Hempel A/S
- Henkel AG & Co. KGaA
- Jotun
- Kansai Paint Co.,Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- The Sherwin-Williams Company
Développements industriels récents dans Marché des revêtements de protection MRO
- Octobre 2026 : LongWater Private Equity a acquis une participation majoritaire dans Blastco, un entrepreneur texan spécialisé dans les revêtements industriels et la réhabilitation de réservoirs, spécialisé dans la préparation de surfaces, les revêtements de protection et la maintenance des infrastructures. L'acquisition a soutenu le marché des revêtements de protection MRO en élargissant les services d'application de revêtements industriels et de réhabilitation de réservoirs pour les infrastructures municipales, énergétiques, intermédiaires et industrielles.
- Septembre 2026 : CRC Evans a ouvert une installation de revêtements de protection de 90 000 pieds carrés au Royaume-Uni, combinant des capacités de soudage spécialisé, d'application de revêtements multicouches et de fabrication pour les projets d'énergie et d'infrastructure critique. Le développement a soutenu le marché des revêtements de protection MRO en élargissant la capacité de revêtement industriel et en renforçant les services de maintenance et de protection des actifs pour les infrastructures énergétiques.
Périmètre du rapport mondial sur le marché des revêtements de protection MRO
Le marché des revêtements de protection MRO comprend des solutions de revêtement spécialisées utilisées pour protéger les équipements, les structures et les actifs industriels contre la corrosion, l'usure et la dégradation de surface. Ces revêtements contribuent à prolonger la durée de vie des actifs, à réduire les besoins de maintenance et à maintenir la fiabilité opérationnelle dans les environnements industriels.
Le marché des revêtements de protection MRO est segmenté par type de produit, substrat, méthode d'application, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en revêtements résistants à la corrosion, revêtements résistants à l'abrasion, revêtements à faible friction, revêtements intumescents et autres types de produits. Par substrat, le marché est segmenté en métal, béton, plastiques et composites, bois et verre, et autres substrats. Par méthode d'application, le marché est segmenté en pinceau, rouleau, pulvérisation, trempage et pulvérisation électrostatique. Par secteur d'utilisation finale, le marché est segmenté en marine, pétrole et gaz, pétrochimie et chimie, infrastructure, production d'énergie, traitement de l'eau et des eaux usées, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les revêtements de protection MRO dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Revêtements résistants à la corrosion |
| Revêtements résistants à l'abrasion |
| Revêtements à faible friction |
| Revêtements intumescents |
| Autres types de produits |
| Métal |
| Béton |
| Plastiques et composites |
| Bois et verre |
| Autres substrats |
| Pinceau |
| Rouleau |
| Pulvérisation |
| Trempage |
| Pulvérisation électrostatique |
| Marine |
| Pétrole et gaz |
| Pétrochimie et chimie |
| Infrastructure |
| Production d'énergie |
| Traitement de l'eau et des eaux usées |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Revêtements résistants à la corrosion | |
| Revêtements résistants à l'abrasion | ||
| Revêtements à faible friction | ||
| Revêtements intumescents | ||
| Autres types de produits | ||
| Par substrat | Métal | |
| Béton | ||
| Plastiques et composites | ||
| Bois et verre | ||
| Autres substrats | ||
| Par méthode d'application | Pinceau | |
| Rouleau | ||
| Pulvérisation | ||
| Trempage | ||
| Pulvérisation électrostatique | ||
| Par secteur d'utilisation finale | Marine | |
| Pétrole et gaz | ||
| Pétrochimie et chimie | ||
| Infrastructure | ||
| Production d'énergie | ||
| Traitement de l'eau et des eaux usées | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des revêtements de protection MRO ?
La taille du marché des revêtements de protection MRO était évaluée à 6,53 milliards USD en 2026 et devrait croître de 6,85 milliards USD en 2027 pour atteindre 8,79 milliards USD d'ici 2032, à un CAGR de 5,11 % pendant la période de prévision (2027-2032).
Quel type de produit détenait la plus grande part en 2026 ?
Les revêtements résistants à la corrosion détenaient 44,56 % de la part de marché en 2026.
Quelle méthode d'application devrait progresser le plus rapidement jusqu'en 2032 ?
La pulvérisation électrostatique devrait progresser à un CAGR de 5,96 % jusqu'en 2032, soutenue par la réduction des projections et l'amélioration de l'efficacité de transfert.
Quel secteur d'utilisation finale devrait progresser le plus rapidement jusqu'en 2032 ?
Le pétrole et le gaz devraient progresser à un CAGR de 6,15 % jusqu'en 2032, les opérateurs accordant la priorité à la gestion de la corrosion et à la prolongation de la durée de vie des actifs.