
Tamanho e Participação do Mercado de Crédito Hipotecário
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
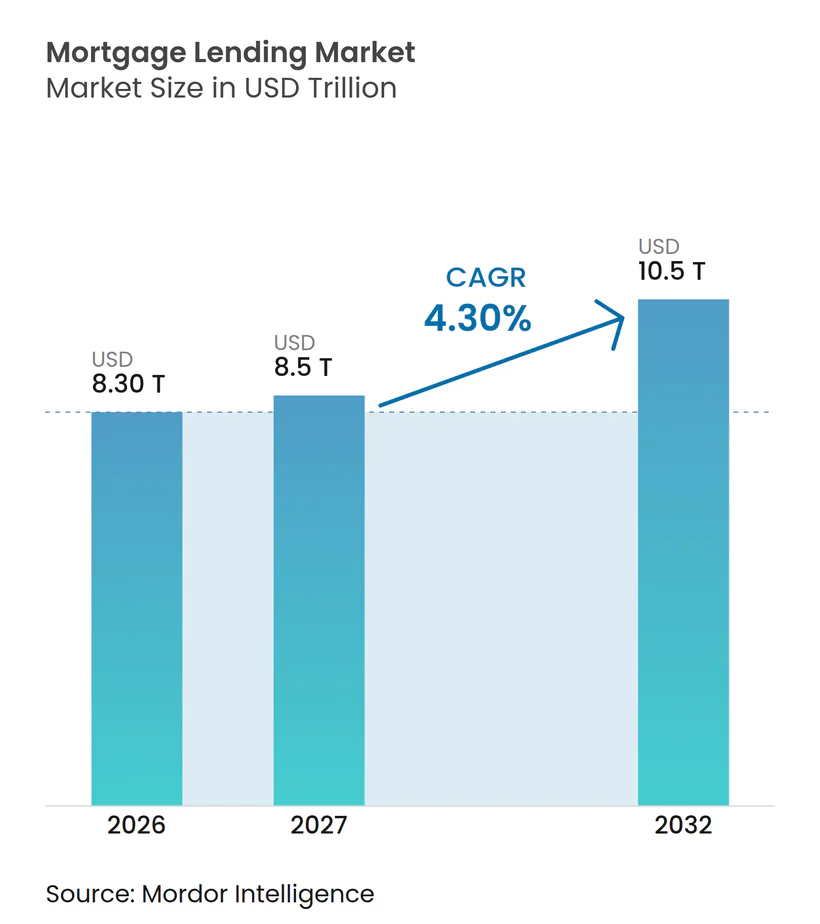
| Tamanho do Mercado (2027) | 8.5 Trilhões de dólares |
| Tamanho do Mercado (2032) | 10.5 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.30 % |
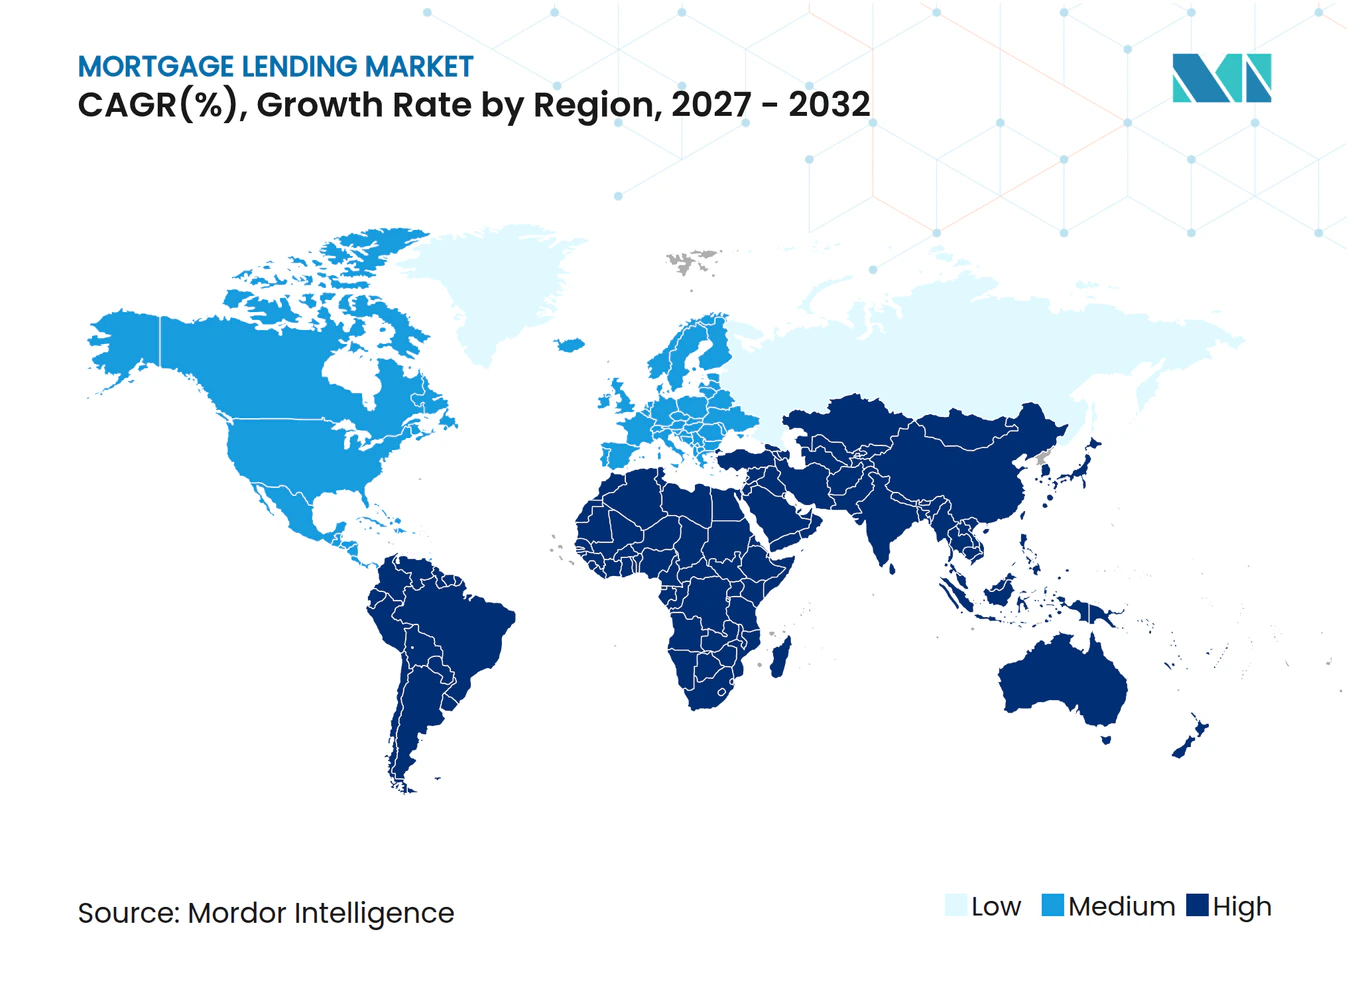
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Crédito Hipotecário por Mordor Intelligence
O tamanho do Mercado de Crédito Hipotecário foi avaliado em 8,30 trilhões de USD em 2026 e estima-se que cresça de 8,5 trilhões de USD em 2027 para atingir 10,5 trilhões de USD até 2032, a um CAGR de 4,30% durante o período de previsão (2027-2032).
O mercado de crédito hipotecário é sustentado pela demanda contínua por aquisição de imóveis, mesmo que os elevados custos de financiamento adiem decisões de compra. A escassez de habitação torna a demanda por crédito menos sensível a movimentos de curto prazo nas taxas de juros, pois mutuários qualificados continuam a necessitar de acesso à moradia. O mercado também se beneficia de programas governamentais de financiamento habitacional, assistência a compradores de primeira viagem e da adoção mais ampla de ferramentas digitais de originação. A concorrência está cada vez mais focada na expansão de carteiras de serviços, na aceleração do processamento de empréstimos e no fortalecimento dos relacionamentos com mutuários ao longo do ciclo de vida do empréstimo. No entanto, a acessibilidade continua sendo a principal restrição, pois as altas taxas de juros, os elevados preços dos imóveis, os custos de seguro e o bloqueio de taxas reduzem o número de transações viáveis.
Principais Conclusões do Relatório
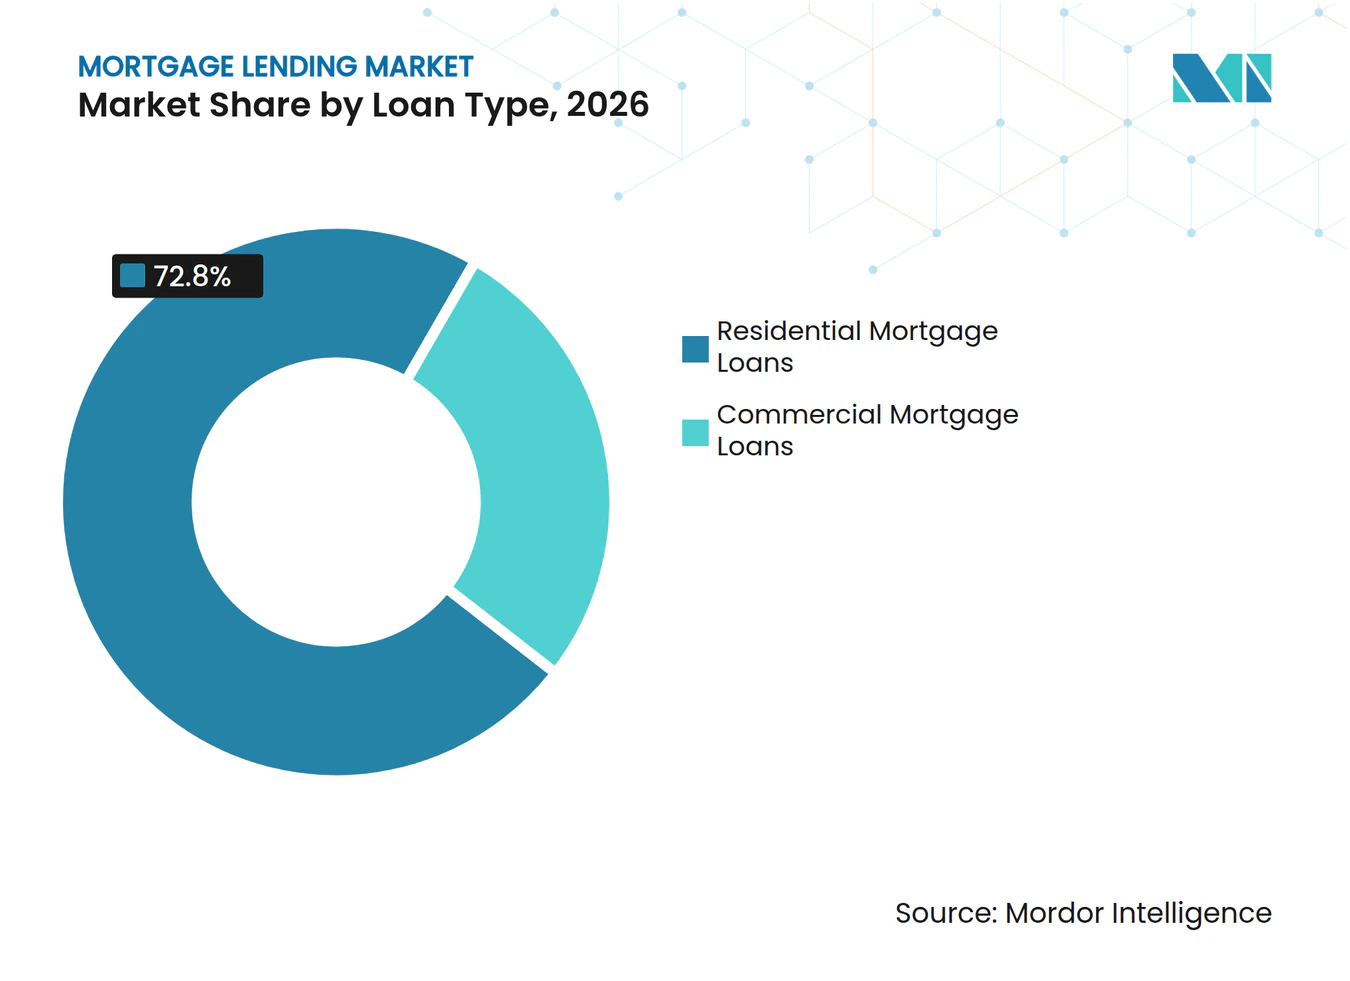
- Por tipo de empréstimo, os empréstimos hipotecários residenciais capturaram 72,8% da participação do mercado de crédito hipotecário em 2026, enquanto os empréstimos hipotecários comerciais devem crescer a um CAGR de 6,8% até 2032.
- Por finalidade do empréstimo, os empréstimos para compra de imóveis responderam por 62,3% da participação do mercado de crédito hipotecário em 2026, enquanto os empréstimos para melhoria e reforma de imóveis devem crescer a um CAGR de 6,2% até 2032.
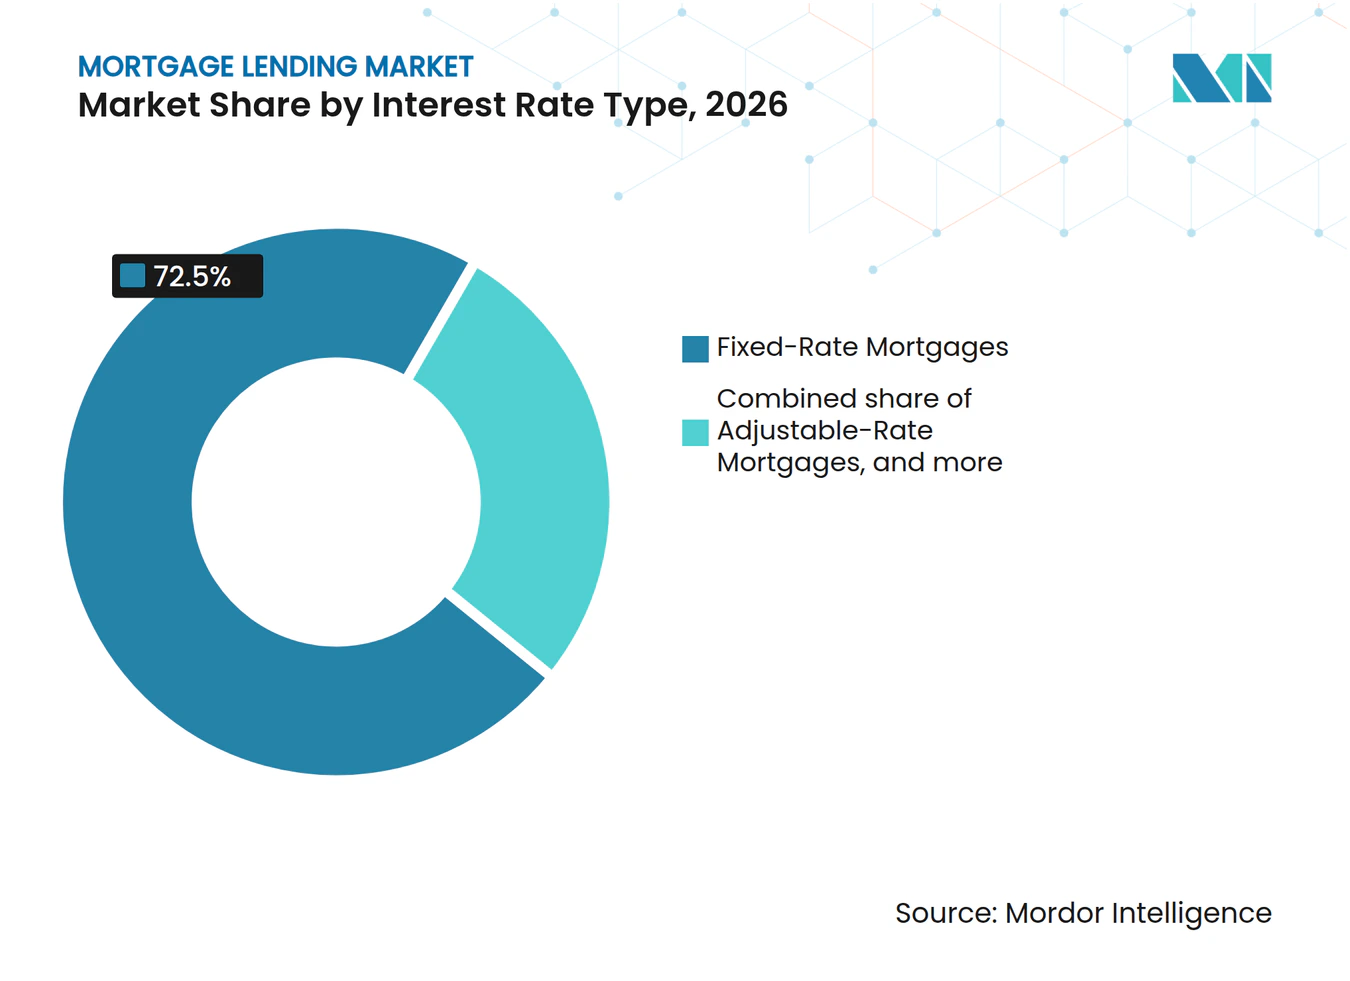
- Por tipo de taxa de juros, as hipotecas de taxa fixa detinham 72,5% da participação do mercado de crédito hipotecário em 2026, enquanto as hipotecas de taxa ajustável devem crescer a um CAGR de 9,7% até 2032.
- Por tipo de instituição originadora, os bancos comerciais detinham 66,8% da participação do mercado de crédito hipotecário em 2026, enquanto as instituições financeiras não bancárias devem crescer a um CAGR de 8,9% até 2032.
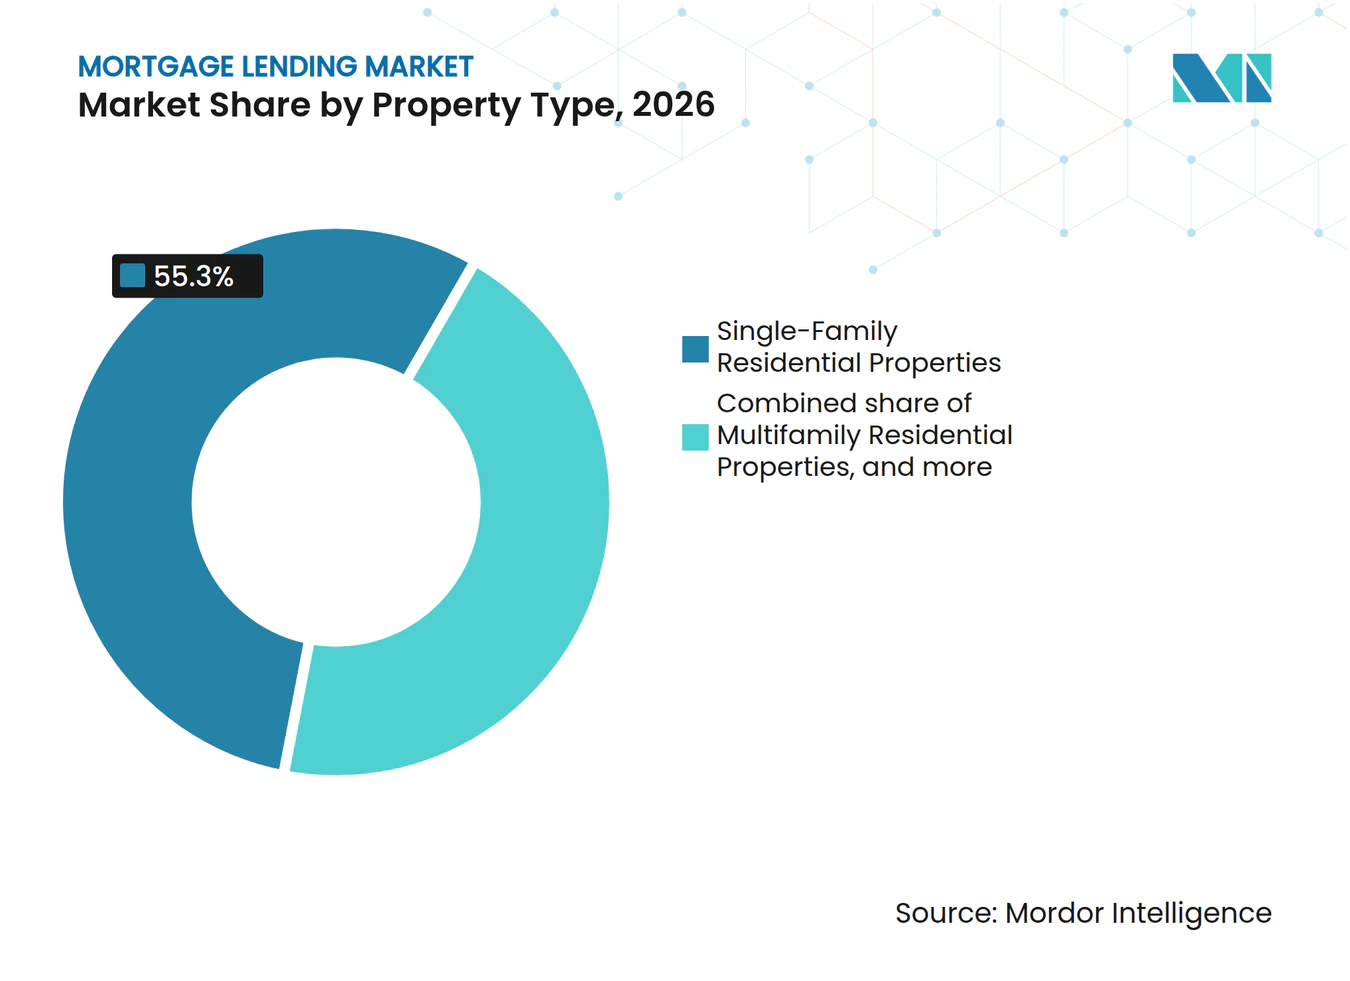
- Por tipo de imóvel, os imóveis residenciais unifamiliares capturaram 55,3% da participação do mercado de crédito hipotecário em 2026, enquanto os imóveis industriais e de logística devem crescer a um CAGR de 7,8% até 2032.
- Por canal de distribuição, os corretores e intermediários hipotecários detinham 39,8% da participação do mercado de crédito hipotecário em 2026, enquanto as plataformas digitais diretas ao consumidor devem crescer a um CAGR de 9,6% até 2032.
- Por geografia, a América do Norte respondeu por 40,3% do tamanho do mercado de crédito hipotecário em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 9,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Estrutural por Habitação e Restrições de Oferta Habitacional | +0.8% | Global, concentrado na América do Norte, Ásia-Pacífico e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Afrouxamento das Taxas de Juros e Melhoria da Acessibilidade ao Crédito Hipotecário | +0.9% | Global, maior nos Estados Unidos, Zona do Euro e Reino Unido | Médio prazo (2-4 anos) |
| Financiamento Habitacional com Respaldo Governamental e Assistência ao Comprador de Primeira Viagem | +0.5% | América do Norte, Oriente Médio e África, e mercados emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Originação Digital de Hipotecas e Processamento Mais Rápido de Empréstimos | +0.7% | Global, liderado pela América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Credores Hipotecários Não Bancários e Provedores de Financiamento Alternativo | +0.6% | América do Norte, Índia e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Avaliação de Crédito Flexível para Mutuários Autônomos e Sub-atendidos | +0.4% | América do Norte, América do Sul e economias emergentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Estrutural por Habitação e Restrições de Oferta Habitacional
As restrições de oferta habitacional continuam a sustentar a demanda por financiamento no mercado de crédito hipotecário. Embora os mutuários possam adiar a compra de imóveis quando as taxas de juros sobem, a necessidade de moradia adequada permanece. Como resultado, o mercado depende cada vez mais da disponibilidade de imóveis que se alinhem aos orçamentos dos mutuários. As restrições no segmento de habitação de entrada são particularmente significativas, pois limitam o número de mutuários que conseguem converter a elegibilidade ao crédito em compras de imóveis concluídas. Portanto, o mercado de crédito hipotecário depende de medidas de oferta habitacional além das condições de crédito. Nos Estados Unidos, a Lei de Reinvestimento Comunitário, as regras de concessão justa de crédito do Departamento de Proteção Financeira do Consumidor e os padrões de capital de Basileia III também moldam os resultados de crédito ao influenciar como os credores atendem diferentes grupos de mutuários e localizações geográficas.
Afrouxamento das Taxas de Juros e Melhoria da Acessibilidade ao Crédito Hipotecário
As mudanças nas taxas de juros continuam sendo um importante impulsionador de curto prazo da atividade hipotecária. As securitizações hipotecárias de agências aumentaram 33,2% em relação ao ano anterior, atingindo 333 bilhões de USD no primeiro trimestre de 2026, enquanto as securitizações de refinanciamento subiram 132% com a queda da taxa hipotecária fixa de 30 anos para 6,1%[1]. Na França, a produção de empréstimos habitacionais aumentou 33% em 2025, atingindo 146,7 bilhões de EUR (158,4 bilhões de USD), após dois anos consecutivos de queda. As taxas hipotecárias francesas caíram para 3,1% em dezembro de 2025, sustentando essa recuperação. A Fannie Mae projetou que as originações de hipotecas unifamiliares nos Estados Unidos atingiriam 2,32 trilhões de USD em 2026, com a participação de refinanciamentos esperada para aumentar de 26% para 35%[2]. Essas tendências demonstram a capacidade do mercado de crédito hipotecário de responder rapidamente à redução dos custos de financiamento.
Originação Digital de Hipotecas e Processamento Mais Rápido de Empréstimos
O processamento digital tornou-se um requisito competitivo crítico no mercado de crédito hipotecário. Ao integrar os processos de coleta de documentos, subscrição e fechamento, os credores podem reduzir atrasos relacionados à burocracia e melhorar a experiência do mutuário. No entanto, o valor desses sistemas depende de fluxos de trabalho confiáveis, e não apenas da adoção de tecnologia. Os credores que dependem de sistemas legados podem enfrentar custos operacionais mais elevados e ciclos de tomada de decisão mais lentos do que seus concorrentes focados em tecnologia. Os canais digitais também ampliam o acesso para mutuários mais jovens, que esperam cada vez mais aplicações online e respostas rápidas. Embora essas ferramentas possam ajudar o mercado de crédito hipotecário a atrair novos mutuários, os credores devem manter práticas claras de comparação e divulgação para apoiar decisões informadas dos mutuários.
Expansão de Credores Hipotecários Não Bancários e Provedores de Financiamento Alternativo
Os credores não bancários estão se tornando mais importantes no mercado de crédito hipotecário à medida que os bancos ampliam o financiamento por meio de canais indiretos. As empresas hipotecárias dos Estados Unidos originaram 64,2% dos empréstimos para compra de imóveis em 2025, em comparação com 44,6% em 2018[3]. No mesmo período, a participação dos bancos caiu de 42,5% para 30,1%, e os empréstimos bancários a instituições não depositárias aumentaram de 417 bilhões de USD para 1,4 trilhão de USD. Essa mudança altera o papel dos bancos de originadores diretos para provedores de financiamento atacadista. Também traz mais atenção ao tratamento regulatório dos mutuários atendidos fora dos canais depositários tradicionais. O mercado de crédito hipotecário continuará a depender da capacidade dos credores não bancários de combinar maior alcance com subscrição sólida e financiamento estável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altas Taxas Hipotecárias, Preços de Imóveis e Restrições de Acessibilidade para Mutuários | -0.8% | Global, mais agudo na América do Norte, Europa Ocidental e Australásia | Curto prazo (≤ 2 anos) |
| Bloqueio de Taxa Hipotecária e Fraca Atividade de Transações de Imóveis Existentes | -0.5% | América do Norte, principalmente Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Requisitos Mais Rígidos de LTV, DTI e Elegibilidade do Mutuário | -0.3% | Global, regido pelas diretrizes do Comitê de Basileia e reguladores nacionais | Médio prazo (2-4 anos) |
| Aumento dos Custos de Seguro de Imóveis e Riscos de Garantia Relacionados ao Clima | -0.2% | América do Norte, Australásia e regiões costeiras do Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altas Taxas Hipotecárias, Preços de Imóveis e Restrições de Acessibilidade para Mutuários
Os altos preços dos imóveis e as taxas de financiamento reduzem a capacidade dos mutuários no mercado de crédito hipotecário. A Associação de Banqueiros Hipotecários espera que a taxa hipotecária de 30 anos tenha uma média de 7,3% no quarto trimestre de 2026 e permaneça acima de 7% ao longo de 2027[4]. Esse ambiente de taxas limita o nível de pagamento que os mutuários conseguem suportar. Também torna necessário um pagamento inicial maior em muitos locais de alto preço. A acessibilidade não pode ser resolvida apenas por meio de crédito mais fácil quando a oferta de imóveis adequados é restrita. A política habitacional, a expansão da oferta e o apoio aos mutuários devem operar em conjunto para que o mercado de crédito hipotecário amplie o acesso de forma significativa.
Bloqueio de Taxa Hipotecária e Fraca Atividade de Transações de Imóveis Existentes
O bloqueio de taxa limita a oferta no mercado de imóveis existentes porque muitos mutuários já possuem empréstimos abaixo das taxas vigentes. Apenas 23% dos mutuários dos Estados Unidos possuem taxas hipotecárias acima de 6%, deixando a maioria dos mutuários com pouca razão financeira para substituir um empréstimo existente a taxas próximas de 7%. As vendas de imóveis existentes caíram 1% em relação ao ano anterior e 3% em relação ao trimestre anterior no primeiro trimestre de 2026. O Canadá enfrenta um problema relacionado de renovação, pois os empréstimos originados em 2020 e 2021 estão entrando em períodos de renovação com taxas mais altas. A dívida hipotecária residencial canadense superou 2,4 trilhões de CAD (1,7 trilhão de USD) em dezembro de 2025. Esse bloqueio reduz a atividade de listagem e restringe as oportunidades de crédito para compra mesmo onde há demanda de compradores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Empréstimo:
O Crédito Comercial se Expande ao Lado da Base ResidencialOs empréstimos hipotecários residenciais detinham uma participação de 72,8% no mercado de crédito hipotecário em 2026. O crédito residencial continua sendo a maior parte do mercado porque sustenta a habitação ocupada pelo proprietário em economias desenvolvidas e emergentes. Os empréstimos hipotecários comerciais devem se expandir a um CAGR de 6,8% até 2032. O tamanho do mercado de crédito hipotecário para o segmento comercial é sustentado por um ciclo de refinanciamento e aquisição no setor imobiliário comercial. O segmento também se beneficia do apoio contínuo de agências ao financiamento multifamiliar nos Estados Unidos.
As originações de banqueiros hipotecários comerciais em 2025 foram 40% acima dos níveis de 2024, enquanto as originações de imóveis de escritório aumentaram 146% em relação ao ano anterior. A Associação de Banqueiros Hipotecários estimou que os empréstimos de agências responderam por 40% das originações multifamiliares em períodos recentes. Os spreads de crédito comercial estreitaram 21 pontos-base em relação ao ano anterior no segundo trimestre de 2026, refletindo maior concorrência entre credores nos preços. Isso melhora o acesso para os mutuários sem exigir que os credores assumam riscos de alavancagem materialmente maiores. O mercado de crédito hipotecário, portanto, tem um caminho de crescimento comercial vinculado a necessidades de refinanciamento, transações de ativos e condições competitivas de crédito.


Por Finalidade do Empréstimo:
O Crédito para Compra Permanece o Maior Caso de UsoOs empréstimos para compra de imóveis detinham uma participação de 62,3% em 2026, tornando-os a maior categoria por finalidade do empréstimo. A participação do mercado de crédito hipotecário detida pela atividade de compra reflete o papel central da aquisição de imóveis na demanda hipotecária. A Associação de Banqueiros Hipotecários projetou 1,46 trilhão de USD em originações de compra para 2026, um aumento de 7,7% em relação a 2025. O refinanciamento continua sendo a segunda maior finalidade, mas sua participação está bem abaixo do nível atingido durante o período de taxas baixas de 2021. Os empréstimos para melhoria e reforma de imóveis devem crescer a um CAGR de 6,2% até 2032.
A demanda por reformas está ligada ao estoque habitacional mais antigo e a compradores mais jovens que adquirem imóveis de menor preço que precisam de melhorias. A Geração Z representou 20% dos bloqueios de taxa de compra no segundo trimestre de 2026, um recorde para o grupo. Um terço dos mutuários da Geração Z utilizou fontes não provenientes de poupança para pagamentos iniciais, incluindo doações familiares e empréstimos pessoais. O crédito para construção e desenvolvimento é sustentado pela atividade de projetos multifamiliares, enquanto os empréstimos de equity habitacional e de saque permanecem importantes para proprietários mais velhos. Os Baby Boomers responderam por 31% da atividade de refinanciamento com saque no segundo trimestre de 2026.
Por Tipo de Taxa de Juros:
As Taxas Fixas Permanecem Preferidas Enquanto as Taxas Ajustáveis Ganham EspaçoAs hipotecas de taxa fixa detinham uma participação de 72,5% em 2026, refletindo a demanda dos mutuários por certeza de pagamento. Essa preferência permanece especialmente forte onde a volatilidade das taxas afeta os orçamentos domésticos. Na França, as hipotecas de taxa variável responderam por 4,5% da produção hipotecária em junho de 2026, em comparação com 14% para a média da Zona do Euro. As hipotecas de taxa ajustável devem crescer a um CAGR de 9,7% até 2032. Seu crescimento reflete a pressão de acessibilidade, onde as taxas ajustáveis iniciais podem ser mais baixas do que as alternativas de taxa fixa.
As hipotecas de taxa ajustável de primeira garantia ativas nos Estados Unidos atingiram 3,1 milhões em outubro de 2026, o nível mais alto em 5,5 anos. Os bloqueios de hipotecas de taxa ajustável superaram 11% do total de bloqueios durante o mesmo período. Esses produtos são mais comuns em áreas de alto custo onde a acessibilidade mensal tornou-se difícil sob taxas fixas. As hipotecas de taxa híbrida mantêm um papel menor, mas estável, na Escandinávia e em partes da Ásia-Pacífico. O mercado de crédito hipotecário provavelmente verá os mutuários ponderando o alívio de pagamento de curto prazo contra o risco de reajuste futuro.

Por Tipo de Instituição Originadora:
Os Bancos Não Bancários Crescem Enquanto os Bancos Mantêm EscalaOs bancos comerciais detinham uma participação de 66,8% das originações hipotecárias globais em 2026. Sua escala reflete a capacidade financiada por depósitos e os relacionamentos de longa data com os mutuários. As instituições financeiras não bancárias devem crescer a um CAGR de 8,9% até 2032. Essa expansão é sustentada pelo acesso a grupos de clientes e localizações que podem ser menos plenamente atendidos pelos bancos comerciais. O mercado de crédito hipotecário está, portanto, se tornando mais diversificado na forma como os empréstimos são originados e financiados.
Na Alemanha, os bancos membros da vdp originaram 39,8 bilhões de EUR (43 bilhões de USD) em empréstimos imobiliários no primeiro trimestre de 2026, 5,9% acima do período do ano anterior. As empresas de financiamento habitacional também desempenham um papel importante na Índia, onde atendem mutuários sub-atendidos pelos grandes bancos comerciais. No Reino Unido, a Associação de Credores Hipotecários Intermediários espera que 87% do crédito hipotecário regulamentado flua pelo canal de corretores em 2026 e 2027. As cooperativas de crédito e as sociedades de construção mantêm pontos fortes de retenção de mutuários em seus mercados estabelecidos. O setor de crédito hipotecário está evoluindo para um modelo em que bancos, instituições não bancárias, corretores e credores especializados atendem diferentes partes da jornada de financiamento.
Por Tipo de Imóvel:
Ativos Industriais e de Logística Lideram o Crescimento ComercialOs imóveis residenciais unifamiliares detinham uma participação de 55,3% em 2026. Essa posição reflete a importância da habitação ocupada pelo proprietário para a atividade de crédito. A habitação multifamiliar é a segunda maior categoria de imóveis, com 399,2 bilhões de USD em originações projetadas nos Estados Unidos para 2026. Os imóveis industriais e de logística devem crescer a um CAGR de 7,8% até 2032. Esse crescimento está ligado à demanda por instalações que suportam distribuição e atividade de comércio eletrônico.
Os títulos hipotecários comerciais lastreados em imóveis industriais representaram 17% do total de emissões nos Estados Unidos até agosto de 2026, em comparação com 14,6% em 2025. Os tamanhos médios de empréstimos industriais securitizados aumentaram para 177,8 milhões de USD, ante 143,9 milhões de USD no ano anterior. Os ativos industriais e de logística lideraram o investimento em arrendamento líquido com 63% da atividade de investimento do segundo trimestre de 2026, atingindo 8,1 bilhões de USD após um aumento de 28% em relação ao ano anterior. O crédito para escritórios está se recuperando seletivamente em ativos urbanos de alta qualidade, enquanto os resultados de varejo e hotelaria variam mais por localização e qualidade do ativo. O mercado de crédito hipotecário sustenta essa mudança à medida que os credores direcionam capital para tipos de imóveis com demanda duradoura de inquilinos.
Por Canal de Distribuição:
Corretores Lideram Enquanto Plataformas Digitais Crescem Mais RápidoOs corretores e intermediários hipotecários detinham uma participação de 39,8% em 2026. Esse canal continua importante porque os mutuários frequentemente precisam de ajuda para navegar pelos padrões de subscrição e opções de produtos. No Reino Unido, espera-se que os corretores lidem com 87% do crédito hipotecário regulamentado em 2026 e 2027. As plataformas digitais diretas ao consumidor devem crescer a um CAGR de 9,6% até 2032. O mercado de crédito hipotecário pode usar ambos os canais porque um oferece assessoria enquanto o outro oferece velocidade e conveniência.
Os mutuários da Geração Z e Millennials representaram dois terços dos bloqueios de taxa de compra no segundo trimestre de 2026. Sua participação sustenta a demanda contínua por aplicações online e comunicação digital. As plataformas digitais podem encurtar as etapas de processamento quando os fluxos de trabalho de documentos e decisões estão bem integrados. Os mutuários ainda precisam de comparações transparentes de produtos porque os valores aprovados podem variar entre os credores. Os corretores hipotecários, portanto, mantêm um papel importante onde os termos do empréstimo, os critérios de elegibilidade e as opções de pagamento requerem orientação personalizada.
Análise Geográfica
A América do Norte detinha uma participação de 40,3% no mercado de crédito hipotecário em 2026. A região possui um sistema hipotecário secundário desenvolvido e uma grande base de mutuários residenciais. A Associação de Banqueiros Hipotecários revisou sua previsão de originações unifamiliares nos Estados Unidos para 2026 para 2,1 trilhões de USD, ante 2,2 trilhões de USD, devido à volatilidade das taxas que afetou a atividade de compra. As originações de empréstimos residenciais nos Estados Unidos atingiram 577,7 bilhões de USD no primeiro trimestre de 2026, alta de 15% em relação ao ano anterior, apesar de um ambiente fraco de crédito para compra. O Canadá enfrenta pressão à medida que as hipotecas de taxa fixa de 2020 e 2021 são renovadas a taxas mais altas.
A Europa está passando por uma recuperação desigual, com os mercados do sul apresentando desempenho melhor do que alguns mercados do norte. O crédito hipotecário residencial em aberto na Zona do Euro atingiu 5.450 bilhões de EUR (5,9 trilhões de USD) em junho de 2026. Alemanha e França responderam por 30% e 23% desse valor, respectivamente. O crédito hipotecário bruto no Reino Unido está previsto em 320 bilhões de GBP (409,6 bilhões de USD) em 2026 e 350 bilhões de GBP (448 bilhões de USD) em 2027. O crédito hipotecário para compra para locação no Reino Unido está previsto em 44 bilhões de GBP (56,3 bilhões de USD) em 2026 e 48 bilhões de GBP (61,4 bilhões de USD) em 2027. O mercado de crédito hipotecário na Europa também é moldado pela Diretiva de Crédito Hipotecário da União Europeia e pelas regras nacionais de relação empréstimo-valor e testes de estresse.
A Ásia-Pacífico deve crescer a um CAGR de 9,8% até 2032, tornando-a a região de crescimento mais rápido do mercado de crédito hipotecário. A relação hipoteca-PIB da Índia é de 12% a 13%, em comparação com 65% nos mercados desenvolvidos, o que indica espaço substancial para a expansão do financiamento habitacional. A China reduziu os cupons de hipotecas existentes em 50 pontos-base e reduziu os pagamentos iniciais mínimos para 15%, apoiando as originações e o refinanciamento. A captação de crédito imobiliário privado na Ásia-Pacífico atingiu 11,2 bilhões de USD, liderada pela Austrália com 40% e pela Índia com 36%. Dubai registrou 686,8 bilhões de AED (187 bilhões de USD) em vendas imobiliárias durante 2025, embora o valor das transações lastreadas em hipotecas tenha caído 4%. A carteira de empréstimos imobiliários da Arábia Saudita atingiu 951,3 bilhões de SAR (253,7 bilhões de USD) no final de 2025, e um programa para compradores de primeira viagem foi lançado em julho de 2026 após a queda nas novas emissões hipotecárias no primeiro semestre.
Cenário Competitivo
Concentração do Mercado
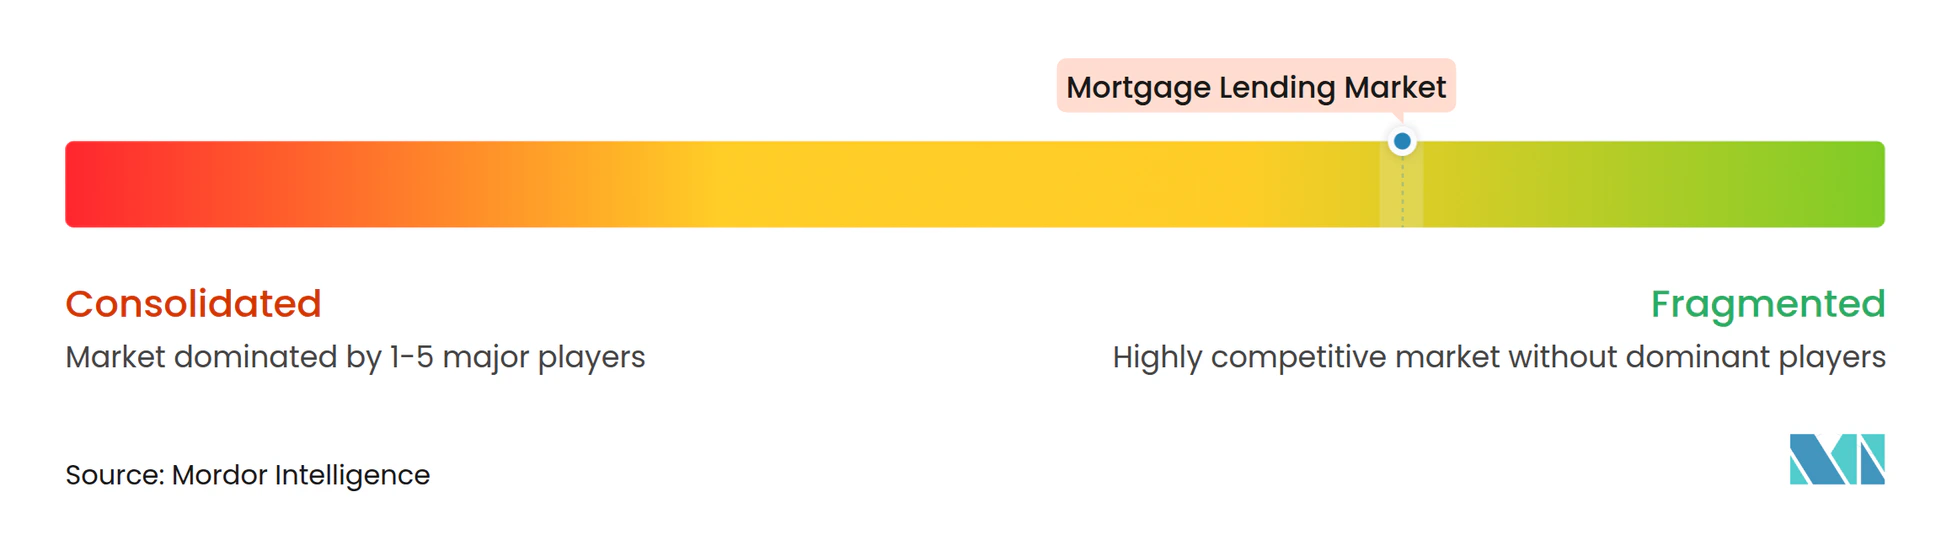
O mercado de crédito hipotecário dos Estados Unidos é fragmentado, com concorrência abrangendo grandes bancos comerciais, bancos regionais, cooperativas de crédito, credores hipotecários independentes, originadores não bancários e credores especializados em imóveis comerciais. Embora as instituições líderes se beneficiem de capacidade de financiamento, escala de serviços, redes de distribuição estabelecidas e investimentos em tecnologia, a diversidade de canais de crédito e segmentos de mutuários limita a dominância de provedores individuais. A concorrência está cada vez mais centrada na originação digital, eficiência de subscrição, relacionamentos com corretores, capacidades de serviço e retenção de clientes.
A consolidação está remodelando concorrentes individuais sem eliminar a fragmentação mais ampla do mercado. A Rocket Companies concluiu sua aquisição de 14,2 bilhões de USD do Mr. Cooper Group em outubro de 2025, combinando capacidades de originação e serviço hipotecário e expandindo seu alcance para quase 10 milhões de relacionamentos com proprietários de imóveis. A Rocket também concluiu sua aquisição da Redfin em julho de 2025, estendendo sua presença em busca de imóveis, financiamento hipotecário, fechamento e serviço. Enquanto isso, a United Wholesale Mortgage anunciou um acordo de 1,3 bilhão de USD em ações para adquirir a Two Harbors Investment Corp. em dezembro de 2025, visando a expansão de sua carteira de serviços hipotecários. O status de conclusão da transação deve ser confirmado antes de descrevê-la como finalizada.
O crédito hipotecário comercial também apresenta fontes de financiamento diversas e provedores especializados. De acordo com a CBRE, os credores alternativos responderam por 38% dos fechamentos de empréstimos imobiliários comerciais não agenciais originados no segundo trimestre de 2026, em comparação com 34% um ano antes, enquanto a participação dos credores de títulos hipotecários comerciais caiu de 19% para 11%. As oportunidades se estendem ao financiamento habitacional acessível, hipotecas de retrofit energeticamente eficiente, distribuição digital e segmentos especializados de mutuários. A tecnologia pode reduzir os custos de processamento e melhorar os tempos de resposta das solicitações, embora os benefícios dependam da integração de sistemas, da qualidade da subscrição e das salvaguardas para os mutuários. No geral, o mercado permanece fragmentado, com posições competitivas moldadas pela especialização do credor, alcance de distribuição, eficiência operacional e relacionamentos de longo prazo com clientes.
Líderes do Setor de Crédito Hipotecário
-
Rocket Companies, Inc.
-
United Wholesale Mortgage, LLC
-
JPMorgan Chase & Co.
-
Wells Fargo & Company
-
Bank of America Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Crédito Hipotecário Empresas cobertas neste relatório
- Rocket Companies, Inc. (Rocket Mortgage)
- United Wholesale Mortgage, LLC
- JPMorgan Chase & Co.
- Wells Fargo & Company
- Bank of America Corporation
- U.S. Bank National Association
- CrossCountry Mortgage, LLC
- PennyMac Financial Services, Inc.
- loanDepot, Inc.
- Freedom Mortgage Corporation
- Guild Mortgage Company
- Veterans United Home Loans
- Lloyds Banking Group plc
- Nationwide Building Society
- NatWest Group plc
- Barclays PLC
- HSBC Holdings plc
- Banco Santander, S.A.
- BNP Paribas S.A.
- Crédit Agricole S.A.
Desenvolvimentos industriais recentes em Mercado de Crédito Hipotecário
- Agosto de 2026: A CBRE relatou que o crédito imobiliário comercial nos Estados Unidos atingiu uma máxima de 5 anos, enquanto o investimento industrial e de logística subiu 23% em relação ao ano anterior para 29,6 bilhões de USD. Os credores alternativos detinham uma participação recorde de 38% dos fechamentos de empréstimos comerciais não agenciais.
- Julho de 2026: O Fundo de Desenvolvimento Imobiliário da Arábia Saudita, o Banco Nacional Saudita e a Empresa Nacional de Habitação lançaram um programa hipotecário com respaldo governamental para compradores de primeira viagem a partir de 699 SAR (186 USD) por mês. O programa seguiu uma queda de 30% nas novas emissões hipotecárias residenciais no primeiro semestre de 2026.
- Fevereiro de 2026: A Associação de Banqueiros Hipotecários previu que as originações hipotecárias comerciais nos Estados Unidos aumentariam 27% para 805,5 bilhões de USD em 2026, com as originações multifamiliares atingindo 399,2 bilhões de USD após um aumento de 21%.
Escopo do Relatório Global do Mercado de Crédito Hipotecário
Visão geral da segmentação
| Empréstimos Hipotecários Residenciais |
| Empréstimos Hipotecários Comerciais |
| Empréstimos para Compra de Imóveis |
| Empréstimos de Refinanciamento |
| Empréstimos de Equity Habitacional e de Saque |
| Empréstimos para Construção e Desenvolvimento |
| Empréstimos para Melhoria e Reforma de Imóveis |
| Hipotecas de Taxa Fixa |
| Hipotecas de Taxa Ajustável |
| Hipotecas de Taxa Híbrida |
| Bancos Comerciais |
| Bancos Hipotecários Especializados e Empresas de Financiamento Habitacional |
| Cooperativas de Crédito e Sociedades de Construção |
| Instituições Financeiras Não Bancárias / Credores Hipotecários Independentes |
| Instituições Governamentais e Públicas de Financiamento Habitacional |
| Outros Originadores |
| Imóveis Residenciais Unifamiliares |
| Imóveis Residenciais Multifamiliares |
| Imóveis de Escritório |
| Imóveis de Varejo e Uso Misto |
| Imóveis Industriais e de Logística |
| Outros Tipos de Imóveis |
| Varejo Direto |
| Corretor e Intermediário Hipotecário |
| Correspondente e Atacadista |
| Outros Canais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Empréstimo | Empréstimos Hipotecários Residenciais | |
| Empréstimos Hipotecários Comerciais | ||
| Por Finalidade do Empréstimo | Empréstimos para Compra de Imóveis | |
| Empréstimos de Refinanciamento | ||
| Empréstimos de Equity Habitacional e de Saque | ||
| Empréstimos para Construção e Desenvolvimento | ||
| Empréstimos para Melhoria e Reforma de Imóveis | ||
| Por Tipo de Taxa de Juros | Hipotecas de Taxa Fixa | |
| Hipotecas de Taxa Ajustável | ||
| Hipotecas de Taxa Híbrida | ||
| Por Tipo de Instituição Originadora | Bancos Comerciais | |
| Bancos Hipotecários Especializados e Empresas de Financiamento Habitacional | ||
| Cooperativas de Crédito e Sociedades de Construção | ||
| Instituições Financeiras Não Bancárias / Credores Hipotecários Independentes | ||
| Instituições Governamentais e Públicas de Financiamento Habitacional | ||
| Outros Originadores | ||
| Por Tipo de Imóvel | Imóveis Residenciais Unifamiliares | |
| Imóveis Residenciais Multifamiliares | ||
| Imóveis de Escritório | ||
| Imóveis de Varejo e Uso Misto | ||
| Imóveis Industriais e de Logística | ||
| Outros Tipos de Imóveis | ||
| Por Canal de Distribuição | Varejo Direto | |
| Corretor e Intermediário Hipotecário | ||
| Correspondente e Atacadista | ||
| Outros Canais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento no crédito hipotecário?
O setor deve crescer de 8,5 trilhões de USD em 2027 para 10,5 trilhões de USD até 2032, sustentado pela demanda habitacional, originação digital, apoio governamental e atividade de refinanciamento comercial.
Qual tipo de empréstimo está crescendo mais rápido?
Os empréstimos hipotecários comerciais devem crescer a um CAGR de 6,8% até 2032, enquanto os empréstimos residenciais permanecem o maior tipo de empréstimo com 72,8% de participação em 2026.
Por que as hipotecas de taxa ajustável estão se tornando mais populares?
As hipotecas de taxa ajustável devem crescer a um CAGR de 9,7% até 2032, pois os mutuários buscam pagamentos iniciais mais baixos em mercados habitacionais de alta taxa e alto custo.
Qual região crescerá mais rápido até 2032?
A Ásia-Pacífico deve crescer a um CAGR de 9,8% até 2032, sustentada pela baixa penetração hipotecária na Índia e pelo apoio de políticas na China.
Qual é a importância dos corretores hipotecários?
Os corretores e intermediários hipotecários detinham 39,8% de participação em 2026, e o canal de corretores do Reino Unido está previsto para lidar com 87% do crédito regulamentado em 2026 e 2027.
Qual é o maior risco para credores e mutuários?
A acessibilidade é o principal risco porque as altas taxas, os altos preços dos imóveis, os custos de seguro e o bloqueio de taxa reduzem a atividade de compra e os incentivos de refinanciamento.