
Taille et part du marché du crédit hypothécaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 8.5 Trillions de dollars américains |
| Taille du Marché (2032) | 10.5 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.30 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du crédit hypothécaire par Mordor Intelligence
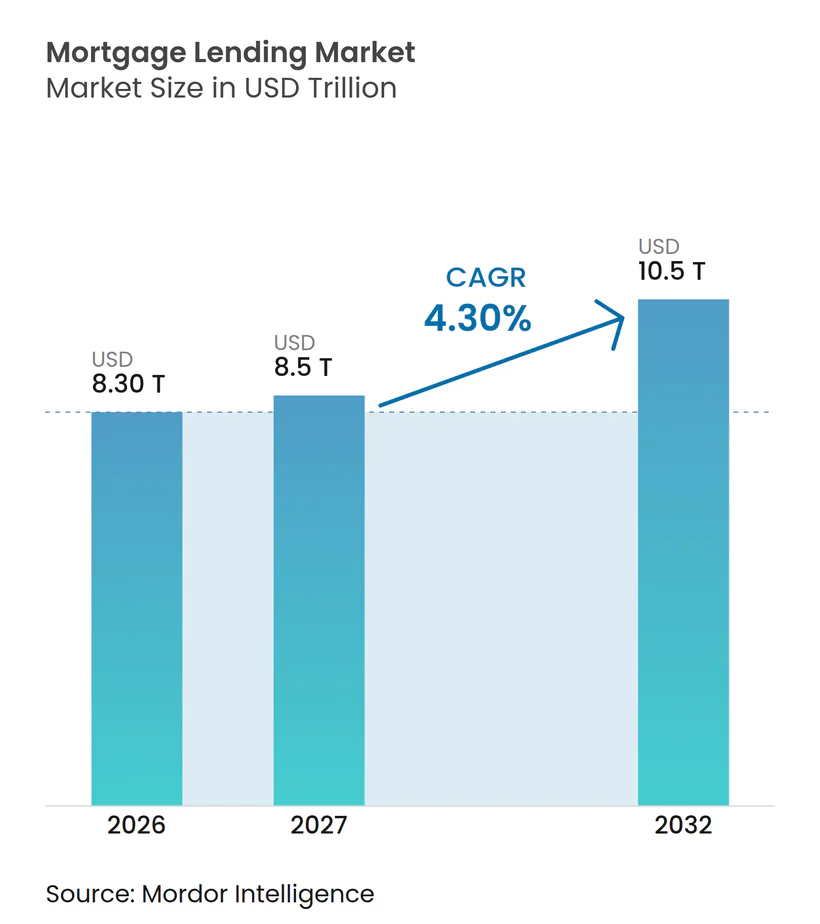
La taille du marché du crédit hypothécaire était évaluée à 8,30 trillions USD en 2026 et devrait croître de 8,5 trillions USD en 2027 pour atteindre 10,5 trillions USD d'ici 2032, à un CAGR de 4,30 % au cours de la période de prévision (2027-2032).
Le marché du crédit hypothécaire est soutenu par une demande soutenue d'accession à la propriété, même si les coûts d'emprunt élevés retardent les décisions d'achat. La pénurie de logements rend la demande de crédit moins sensible aux mouvements à court terme des taux d'intérêt, les emprunteurs qualifiés continuant à avoir besoin d'accéder à des logements. Le marché bénéficie également des programmes de financement du logement soutenus par l'État, des aides aux primo-accédants et de l'adoption plus large des outils de montage numérique. La concurrence se concentre de plus en plus sur l'expansion des portefeuilles de gestion des prêts, l'accélération du traitement des prêts et le renforcement des relations avec les emprunteurs tout au long du cycle de vie du prêt. Cependant, l'accessibilité financière reste la principale contrainte, car les taux d'intérêt élevés, les prix immobiliers élevés, les coûts d'assurance et le blocage des taux réduisent le nombre de transactions viables.
Principaux enseignements du rapport
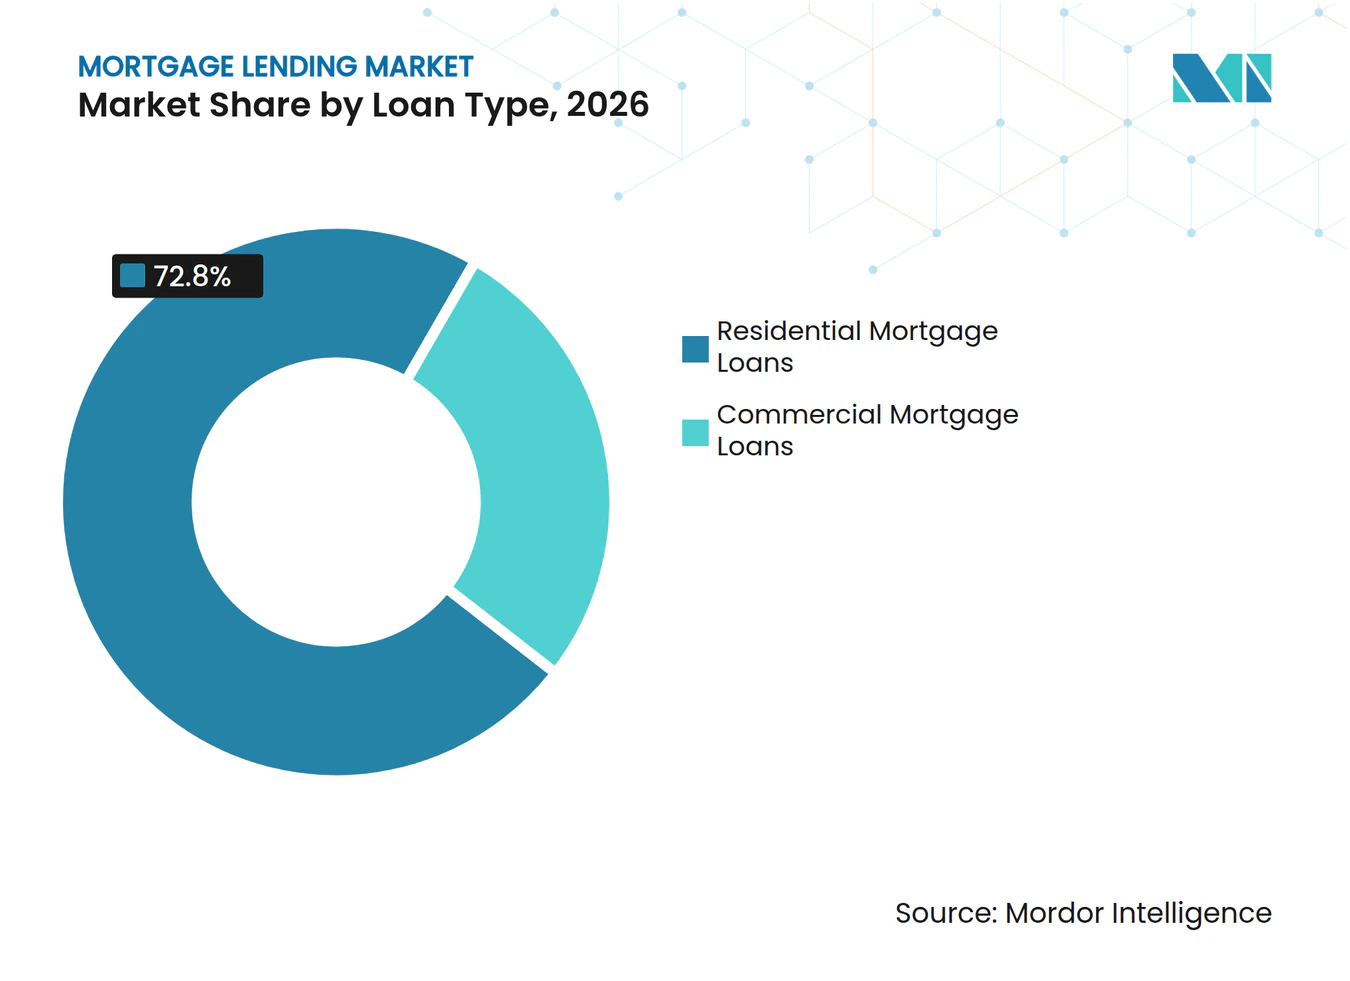
- Par type de prêt, les prêts hypothécaires résidentiels ont représenté 72,8 % de la part du marché du crédit hypothécaire en 2026, tandis que les prêts hypothécaires commerciaux devraient croître à un CAGR de 6,8 % jusqu'en 2032.
- Par objet du prêt, les prêts à l'achat immobilier ont représenté 62,3 % de la part du marché du crédit hypothécaire en 2026, tandis que les prêts à l'amélioration et à la rénovation de l'habitat devraient croître à un CAGR de 6,2 % jusqu'en 2032.
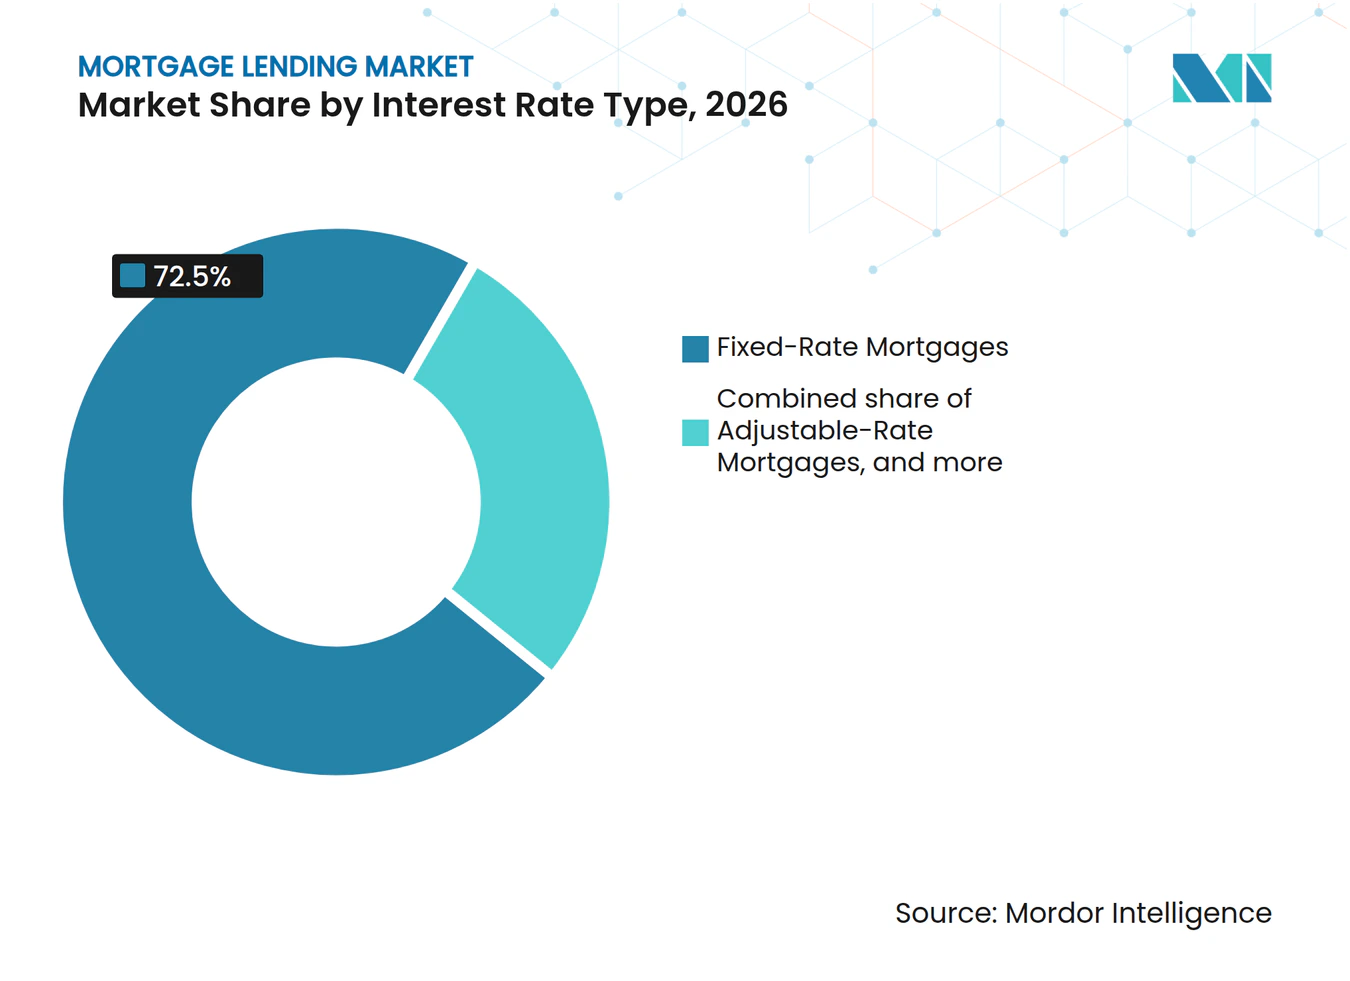
- Par type de taux d'intérêt, les hypothèques à taux fixe ont détenu 72,5 % de la part du marché du crédit hypothécaire en 2026, tandis que les hypothèques à taux variable devraient croître à un CAGR de 9,7 % jusqu'en 2032.
- Par type d'établissement prêteur, les banques commerciales ont détenu 66,8 % de la part du marché du crédit hypothécaire en 2026, tandis que les établissements financiers non bancaires devraient croître à un CAGR de 8,9 % jusqu'en 2032.
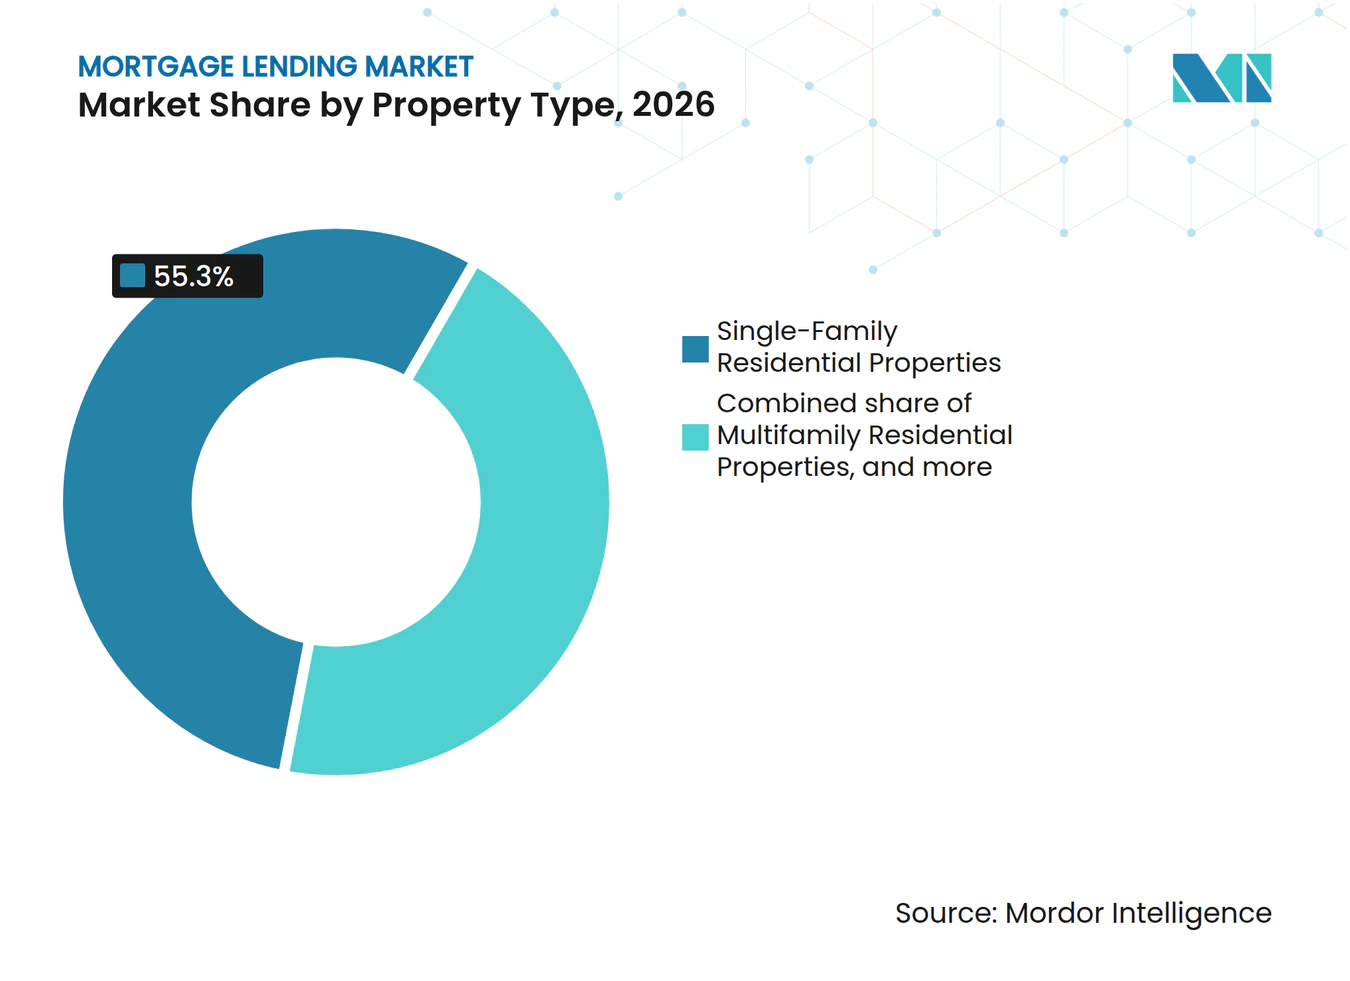
- Par type de bien immobilier, les propriétés résidentielles unifamiliales ont représenté 55,3 % de la part du marché du crédit hypothécaire en 2026, tandis que les propriétés industrielles et logistiques devraient croître à un CAGR de 7,8 % jusqu'en 2032.
- Par canal de distribution, les courtiers et intermédiaires hypothécaires ont détenu 39,8 % de la part du marché du crédit hypothécaire en 2026, tandis que les plateformes numriques directes aux consommateurs devraient croître à un CAGR de 9,6 % jusqu'en 2032.
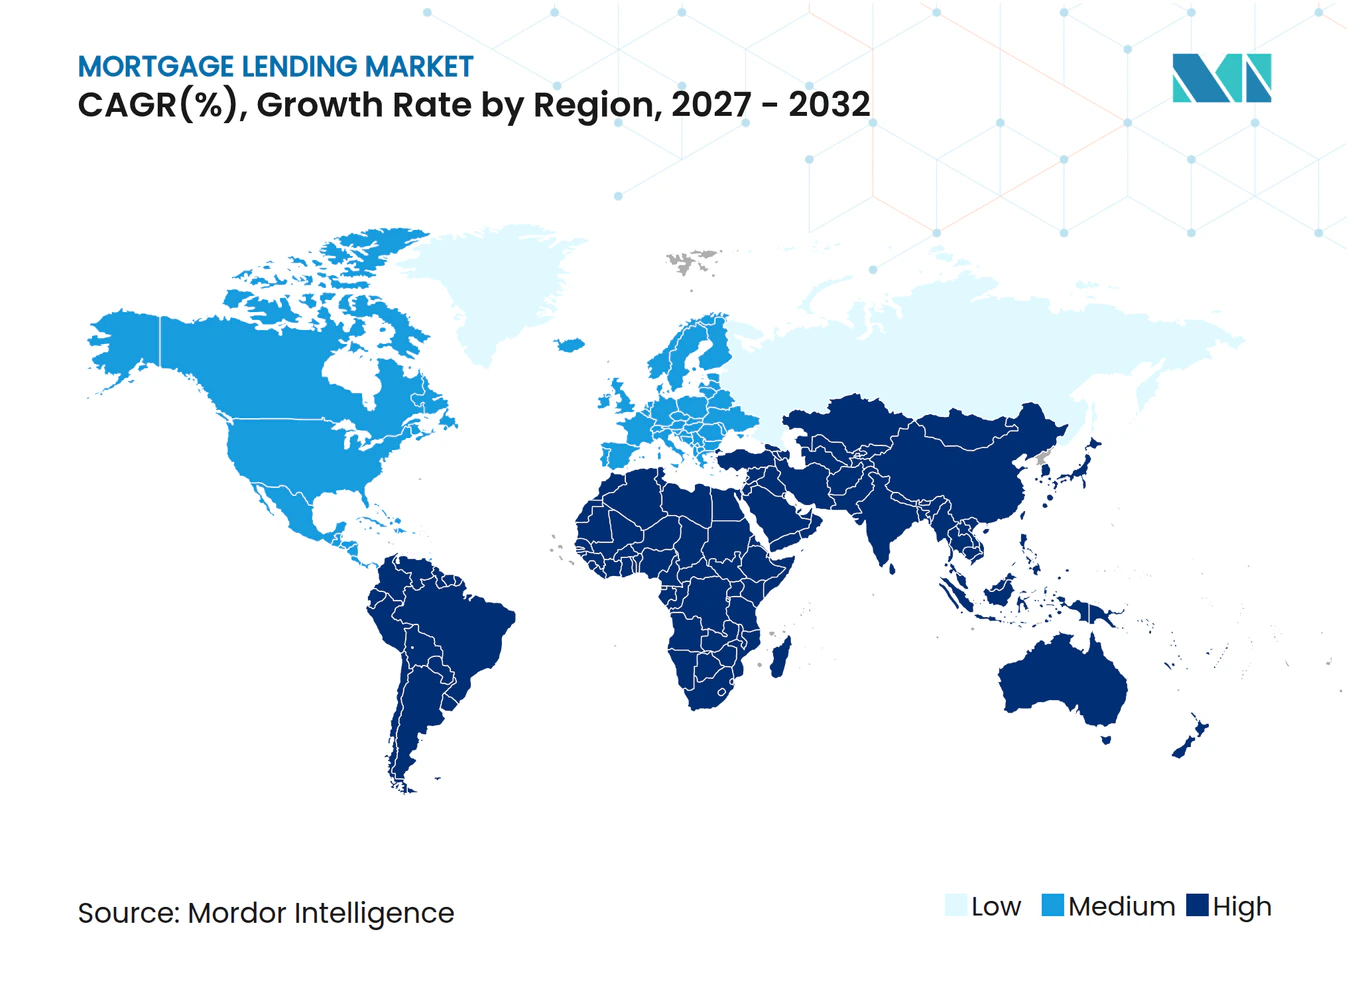
- Par zone géographique, l'Amérique du Nord a représenté 40,3 % de la taille du marché du crédit hypothécaire en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande structurelle de logements et contraintes d'offre de logements | +0.8% | Mondial, concentré en Amérique du Nord, en Asie-Pacifique et en Europe occidentale | Long terme (≥ 4 ans) |
| Assouplissement des taux d'intérêt et amélioration de l'accessibilité financière des emprunts hypothécaires | +0.9% | Mondial, plus important aux États-Unis, dans la zone euro et au Royaume-Uni | Moyen terme (2-4 ans) |
| Financement du logement soutenu par l'État et aide aux primo-accédants | +0.5% | Amérique du Nord, Moyen-Orient et Afrique, et marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Montage hypothécaire numérique et traitement plus rapide des prêts | +0.7% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des prêteurs hypothécaires non bancaires et des fournisseurs de financement alternatif | +0.6% | Amérique du Nord, Inde et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Évaluation flexible du crédit pour les emprunteurs indépendants et mal desservis | +0.4% | Amérique du Nord, Amérique du Sud et économies émergentes d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande structurelle de logements et contraintes d'offre de logements
Les contraintes d'offre de logements continuent de soutenir la demande de financement sur le marché du crédit hypothécaire. Bien que les emprunteurs puissent retarder leurs achats immobiliers lorsque les taux d'intérêt augmentent, le besoin de logements adaptés demeure. Par conséquent, le marché dépend de plus en plus de la disponibilité de logements correspondant aux budgets des emprunteurs. Les contraintes dans le segment des logements d'entrée de gamme sont particulièrement significatives, car elles limitent le nombre d'emprunteurs pouvant transformer leur éligibilité à un prêt en achat immobilier effectif. Ainsi, le marché du crédit hypothécaire dépend des mesures relatives à l'offre de logements en plus des conditions de crédit. Aux États-Unis, la loi sur le réinvestissement communautaire, les règles de prêt équitable du Bureau de protection financière des consommateurs et les normes de fonds propres de Bâle III façonnent également les résultats en matière de crédit en influençant la manière dont les prêteurs servent différents groupes d'emprunteurs et zones géographiques.
Assouplissement des taux d'intérêt et amélioration de l'accessibilité financière des emprunts hypothécaires
Les variations des taux d'intérêt restent un moteur à court terme clé de l'activité hypothécaire. Les titrisations hypothécaires des agences ont augmenté de 33,2 % en glissement annuel pour atteindre 333 milliards USD au premier trimestre 2026, tandis que les titrisations de refinancement ont progressé de 132 % alors que le taux hypothécaire fixe sur 30 ans reculait à 6,1 %[1]. En France, la production de prêts immobiliers a augmenté de 33 % en 2025 pour atteindre 146,7 milliards EUR (158,4 milliards USD), après deux années consécutives de baisse. Les taux hypothécaires français sont tombés à 3,1 % en décembre 2025, soutenant cette reprise. Fannie Mae a projeté que les montages de prêts hypothécaires unifamiliaux aux États-Unis atteindraient 2,32 trillions USD en 2026, la part des refinancements devant passer de 26 % à 35 %[2]. Ces tendances démontrent la capacité du marché du crédit hypothécaire à réagir rapidement à la baisse des coûts de financement.
Montage hypothécaire numérique et traitement plus rapide des prêts
Le traitement numérique est devenu une exigence concurrentielle essentielle sur le marché du crédit hypothécaire. En intégrant la collecte de documents, la souscription et les processus de clôture, les prêteurs peuvent réduire les délais liés à la paperasse et améliorer l'expérience des emprunteurs. Cependant, la valeur de ces systèmes dépend de flux de travail fiables plutôt que de la seule adoption technologique. Les prêteurs qui s'appuient sur des systèmes hérités peuvent faire face à des coûts d'exploitation plus élevés et à des cycles de prise de décision plus lents que leurs concurrents axés sur la technologie. Les canaux numériques élargissent également l'accès aux jeunes emprunteurs, qui s'attendent de plus en plus à des demandes en ligne et à des réponses rapides. Bien que ces outils puissent aider le marché du crédit hypothécaire à attirer de nouveaux emprunteurs, les prêteurs doivent maintenir des pratiques claires de comparaison et de divulgation pour soutenir des décisions éclairées de la part des emprunteurs.
Expansion des prêteurs hypothécaires non bancaires et des fournisseurs de financement alternatif
Les prêteurs non bancaires prennent une importance croissante sur le marché du crédit hypothécaire à mesure que les banques étendent leur financement par des canaux indirects. Les sociétés hypothécaires américaines ont accordé 64,2 % des prêts à l'achat immobilier en 2025, contre 44,6 % en 2018[3]. Sur la même période, la part des banques est tombée de 42,5 % à 30,1 %, et les prêts bancaires aux établissements non dépositaires ont augmenté de 417 milliards USD à 1,4 trillions USD. Ce changement modifie le rôle des banques, qui passent d'originateurs directs à fournisseurs de financement en gros. Il attire également davantage l'attention sur le traitement réglementaire des emprunteurs servis en dehors des canaux dépositaires traditionnels. Le marché du crédit hypothécaire continuera de dépendre de la capacité des prêteurs non bancaires à combiner une portée plus large avec une souscription saine et un financement stable.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Taux hypothécaires élevés, prix des logements et contraintes d'accessibilité financière pour les emprunteurs | -0.8% | Mondial, plus aigu en Amérique du Nord, en Europe occidentale et en Australasie | Court terme (≤ 2 ans) |
| Blocage des taux hypothécaires et faible activité de transaction sur les logements existants | -0.5% | Amérique du Nord, principalement les États-Unis et le Canada | Moyen terme (2-4 ans) |
| Exigences plus strictes en matière de LTV, de DTI et d'éligibilité des emprunteurs | -0.3% | Mondial, régi par les directives du Comité de Bâle et les régulateurs nationaux | Moyen terme (2-4 ans) |
| Hausse des coûts d'assurance immobilière et risques de garantie liés au climat | -0.2% | Amérique du Nord, Australasie et littoral du Moyen-Orient et de l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Taux hypothécaires élevés, prix des logements et contraintes d'accessibilité financière pour les emprunteurs
Les prix élevés des logements et les taux d'emprunt réduisent la capacité des emprunteurs sur le marché du crédit hypothécaire. L'Association des banquiers hypothécaires prévoit que le taux hypothécaire sur 30 ans sera en moyenne de 7,3 % au quatrième trimestre 2026 et restera au-dessus de 7 % jusqu'en 2027[4]. Cet environnement de taux limite le niveau de remboursement que les emprunteurs peuvent supporter. Il rend également nécessaire un apport initial plus important dans de nombreux endroits à prix élevé. L'accessibilité financière ne peut pas être résolue par un assouplissement du crédit seul lorsque l'offre de logements adaptés est contrainte. La politique du logement, l'expansion de l'offre et le soutien aux emprunteurs doivent fonctionner ensemble pour que le marché du crédit hypothécaire élargisse significativement l'accès.
Blocage des taux hypothécaires et faible activité de transaction sur les logements existants
Le blocage des taux limite l'offre sur le marché des logements existants car de nombreux emprunteurs détiennent déjà des prêts à des taux inférieurs aux taux en vigueur. Seulement 23 % des emprunteurs américains détiennent des taux hypothécaires supérieurs à 6 %, laissant la plupart des emprunteurs avec peu de raisons financières de remplacer un prêt existant à des taux proches de 7 %. Les ventes de logements existants ont reculé de 1 % en glissement annuel et de 3 % en glissement trimestriel au premier trimestre 2026. Le Canada fait face à un problème de renouvellement connexe car les prêts accordés en 2020 et 2021 entrent dans des périodes de renouvellement à taux plus élevés. La dette hypothécaire résidentielle canadienne a dépassé 2,4 trillions CAD (1,7 trillions USD) en décembre 2025. Ce blocage réduit l'activité de mise en vente et restreint les opportunités de prêts à l'achat même là où la demande des acheteurs est présente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de prêt :
le crédit commercial se développe parallèlement à la base résidentielleLes prêts hypothécaires résidentiels ont détenu une part de 72,8 % du marché du crédit hypothécaire en 2026. Le crédit résidentiel reste la plus grande partie du marché car il soutient le logement occupé par son propriétaire dans les économies développées et émergentes. Les prêts hypothécaires commerciaux devraient se développer à un CAGR de 6,8 % jusqu'en 2032. La taille du marché du crédit hypothécaire pour le crédit commercial est soutenue par un cycle de refinancement et d'acquisition dans l'immobilier commercial. Le segment bénéficie également du soutien continu des agences pour le financement multifamilial aux États-Unis.
Les montages des banquiers hypothécaires commerciaux en 2025 étaient supérieurs de 40 % aux niveaux de 2024, tandis que les montages de propriétés de bureaux ont augmenté de 146 % en glissement annuel. L'Association des banquiers hypothécaires a estimé que les prêts d'agences représentaient 40 % des montages multifamiliaux au cours des périodes récentes. Les écarts de crédit commercial se sont réduits de 21 points de base en glissement annuel au deuxième trimestre 2026, reflétant une concurrence accrue des prêteurs sur les prix. Cela améliore l'accès pour les emprunteurs sans obliger les prêteurs à prendre un risque de levier sensiblement plus élevé. Le marché du crédit hypothécaire dispose donc d'une voie de croissance commerciale liée aux besoins de refinancement, aux transactions d'actifs et aux conditions de crédit concurrentielles.


Par objet du prêt :
le crédit à l'achat reste le principal cas d'utilisationLes prêts à l'achat immobilier ont détenu une part de 62,3 % en 2026, ce qui en fait la plus grande catégorie par objet du prêt. La part du marché du crédit hypothécaire détenue par l'activité d'achat reflète le rôle central de l'acquisition immobilière dans la demande hypothécaire. L'Association des banquiers hypothécaires a projeté 1,46 trillions USD de montages à l'achat pour 2026, soit une augmentation de 7,7 % par rapport à 2025. Le refinancement reste le deuxième objet le plus important, mais sa part est bien en dessous du niveau atteint pendant la période de taux bas de 2021. Les prêts à l'amélioration et à la rénovation de l'habitat devraient croître à un CAGR de 6,2 % jusqu'en 2032.
La demande de rénovation est liée au vieillissement du parc immobilier et aux jeunes acheteurs qui acquièrent des logements moins chers nécessitant des améliorations. La génération Z représentait 20 % des blocages de taux à l'achat au deuxième trimestre 2026, un record pour ce groupe. Un tiers des emprunteurs de la génération Z ont utilisé des sources autres que l'épargne pour les apports initiaux, notamment des dons familiaux et des prêts personnels. Le crédit à la construction et au développement est soutenu par l'activité de projets multifamiliaux, tandis que les prêts sur valeur nette immobilière et les prêts avec décaissement restent importants pour les propriétaires plus âgés. Les baby-boomers représentaient 31 % de l'activité de refinancement avec décaissement au deuxième trimestre 2026.
Par type de taux d'intérêt :
les taux fixes restent préférs tandis que les taux variables progressentLes hypothèques à taux fixe ont détenu une part de 72,5 % en 2026, reflétant la demande des emprunteurs pour la certitude des paiements. Cette préférence reste particulièrement forte là où la volatilité des taux affecte les budgets des ménages. En France, les hypothèques à taux variable représentaient 4,5 % de la production hypothécaire en juin 2026, contre 14 % pour la moyenne de la zone euro. Les hypothèques à taux variable devraient croître à un CAGR de 9,7 % jusqu'en 2032. Leur croissance reflète la pression sur l'accessibilité financière, où les taux variables initiaux peuvent être inférieurs aux alternatives à taux fixe.
Les hypothèques à taux variable de premier rang actives aux États-Unis ont atteint 3,1 millions en octobre 2026, le niveau le plus élevé en 5,5 ans. Les blocages d'hypothèques à taux variable ont dépassé 11 % du total des blocages au cours de la même période. Ces produits sont plus courants dans les zones à coût élevé où l'accessibilité mensuelle est devenue difficile avec des taux fixes. Les hypothèques à taux hybride conservent un rôle plus modeste mais stable en Scandinavie et dans certaines parties de l'Asie-Pacifique. Le marché du crédit hypothécaire devrait voir les emprunteurs peser le soulagement à court terme des paiements par rapport au risque de réajustement futur.

Par type d'établissement prêteur :
les non-banques se développent tandis que les banques maintiennent leur envergureLes banques commerciales ont détenu une part de 66,8 % des montages hypothécaires mondiaux en 2026. Leur envergure reflète leur capacité de financement par les dépôts et leurs relations de longue date avec les emprunteurs. Les établissements financiers non bancaires devraient croître à un CAGR de 8,9 % jusqu'en 2032. Cette expansion est soutenue par leur accès à des groupes de clients et à des zones géographiques qui peuvent être moins bien desservis par les banques commerciales. Le marché du crédit hypothécaire devient donc plus diversifié dans la manière dont les prêts sont accordés et financés.
En Allemagne, les banques membres du vdp ont accordé 39,8 milliards EUR (43 milliards USD) de prêts immobiliers au premier trimestre 2026, soit 5,9 % de plus que la période de l'année précédente. Les sociétés de financement du logement jouent également un rôle important en Inde, où elles atteignent des emprunteurs mal desservis par les grandes banques commerciales. Au Royaume-Uni, l'Association des prêteurs hypothécaires intermédiaires prévoit que 87 % du crédit hypothécaire réglementé transitera par le canal des courtiers en 2026 et 2027. Les coopératives de crédit et les sociétés de construction maintiennent des atouts en matière de fidélisation des emprunteurs sur leurs marchés établis. Le secteur du crédit hypothécaire évolue vers un modèle dans lequel les banques, les non-banques, les courtiers et les prêteurs spécialisés servent différentes parties du parcours d'emprunt.
Par type de bien immobilier :
les actifs industriels et logistiques mènent la croissance commercialeLes propriétés résidentielles unifamiliales ont détenu une part de 55,3 % en 2026. Cette position reflète l'importance du logement occupé par son propriétaire pour l'activité de crédit. Le logement multifamilial est la deuxième catégorie de biens immobiliers, avec 399,2 milliards USD de montages projetés aux États-Unis pour 2026. Les propriétés industrielles et logistiques devraient croître à un CAGR de 7,8 % jusqu'en 2032. Cette croissance est liée à la demande d'installations soutenant la distribution et l'activité de commerce électronique.
Les titres adossés à des créances hypothécaires commerciales industrielles représentaient 17 % du total des émissions américaines jusqu'en août 2026, contre 14,6 % en 2025. La taille moyenne des prêts industriels titrisés a augmenté pour atteindre 177,8 millions USD contre 143,9 millions USD l'année précédente. Les actifs industriels et logistiques ont mené l'investissement en bail net avec 63 % de l'activité d'investissement du deuxième trimestre 2026, atteignant 8,1 milliards USD après une augmentation de 28 % en glissement annuel. Le crédit aux bureaux se redresse de manière sélective dans les actifs urbains de haute qualité, tandis que les résultats du commerce de détail et de l'hôtellerie varient davantage selon la localisation et la qualité des actifs. Le marché du crédit hypothécaire soutient ce changement à mesure que les prêteurs orientent les capitaux vers des types de biens immobiliers bénéficiant d'une demande locative durable.
Par canal de distribution :
les courtiers dominent tandis que les plateformes numériques croissent plus viteLes courtiers et intermédiaires hypothécaires ont détenu une part de 39,8 % en 2026. Ce canal reste important car les emprunteurs ont souvent besoin d'aide pour naviguer dans les normes de souscription et les options de produits. Au Royaume-Uni, les courtiers devraient gérer 87 % du crédit hypothécaire réglementé en 2026 et 2027. Les plateformes numériques directes aux consommateurs devraient croître à un CAGR de 9,6 % jusqu'en 2032. Le marché du crédit hypothécaire peut utiliser les deux canaux car l'un offre des conseils tandis que l'autre offre rapidité et commodité.
Les emprunteurs de la génération Z et des millennials représentaient les deux tiers des blocages de taux à l'achat au deuxième trimestre 2026. Leur participation soutient une demande continue pour les demandes en ligne et la communication numérique. Les plateformes numériques peuvent raccourcir les étapes de traitement lorsque les flux de travail documentaires et décisionnels sont bien intégrés. Les emprunteurs ont toujours besoin de comparaisons transparentes des produits car les montants approuvés peuvent varier selon les prêteurs. Les courtiers hypothécaires conservent donc un rôle important là où les conditions de prêt, les critères d'éligibilité et les choix de remboursement nécessitent des conseils personnalisés.
Analyse géographique
L'Amérique du Nord a détenu une part de 40,3 % du marché du crédit hypothécaire en 2026. La région dispose d'un système hypothécaire secondaire développé et d'une large base d'emprunteurs résidentiels. L'Association des banquiers hypothécaires a révisé ses prévisions de montages unifamiliaux américains pour 2026 à 2,1 trillions USD contre 2,2 trillions USD en raison de la volatilité des taux qui a affecté l'activité d'achat. Les montages de prêts résidentiels américains ont atteint 577,7 milliards USD au premier trimestre 2026, en hausse de 15 % en glissement annuel malgré un environnement de crédit à l'achat difficile. Le Canada fait face à des pressions car les hypothèques à taux fixe de 2020 et 2021 se renouvellent à des taux plus élevés.
L'Europe connaît une reprise inégale, les marchés du Sud affichant de meilleures performances que certains marchés du Nord. L'encours des prêts hypothécaires résidentiels de la zone euro a atteint 5 450 milliards EUR (5,9 trillions USD) en juin 2026. L'Allemagne et la France représentaient respectivement 30 % et 23 % de ce montant. Le crédit hypothécaire brut au Royaume-Uni est prévu à 320 milliards GBP (409,6 milliards USD) en 2026 et à 350 milliards GBP (448 milliards USD) en 2027. Le crédit hypothécaire locatif au Royaume-Uni est prévu à 44 milliards GBP (56,3 milliards USD) en 2026 et à 48 milliards GBP (61,4 milliards USD) en 2027. Le marché du crédit hypothécaire en Europe est également façonné par la directive européenne sur le crédit hypothécaire et les règles nationales relatives au ratio prêt-valeur et aux tests de résistance.
L'Asie-Pacifique devrait croître à un CAGR de 9,8 % jusqu'en 2032, ce qui en fait la partie régionale à la croissance la plus rapide du marché du crédit hypothécaire. Le ratio crédit hypothécaire/PIB de l'Inde est de 12 % à 13 %, contre 65 % dans les marchés développés, ce qui indique un potentiel substantiel d'expansion du financement du logement. La Chine a réduit les coupons des hypothèques existantes de 50 points de base et abaissé les apports initiaux minimaux à 15 %, soutenant les montages et les refinancements. La levée de fonds de crédit immobilier privé en Asie-Pacifique a atteint 11,2 milliards USD, portée par l'Australie à 40 % et l'Inde à 36 %. Dubaï a enregistré 686,8 milliards AED (187 milliards USD) de ventes immobilières en 2025, bien que la valeur des transactions adossées à des hypothèques ait reculé de 4 %. Le portefeuille de prêts immobiliers de l'Arabie saoudite a atteint 951,3 milliards SAR (253,7 milliards USD) fin 2025, et un programme pour les primo-accédants a été lancé en juillet 2026 après un recul des nouveaux montages hypothécaires au premier semestre.
Paysage concurrentiel
Concentration du Marché
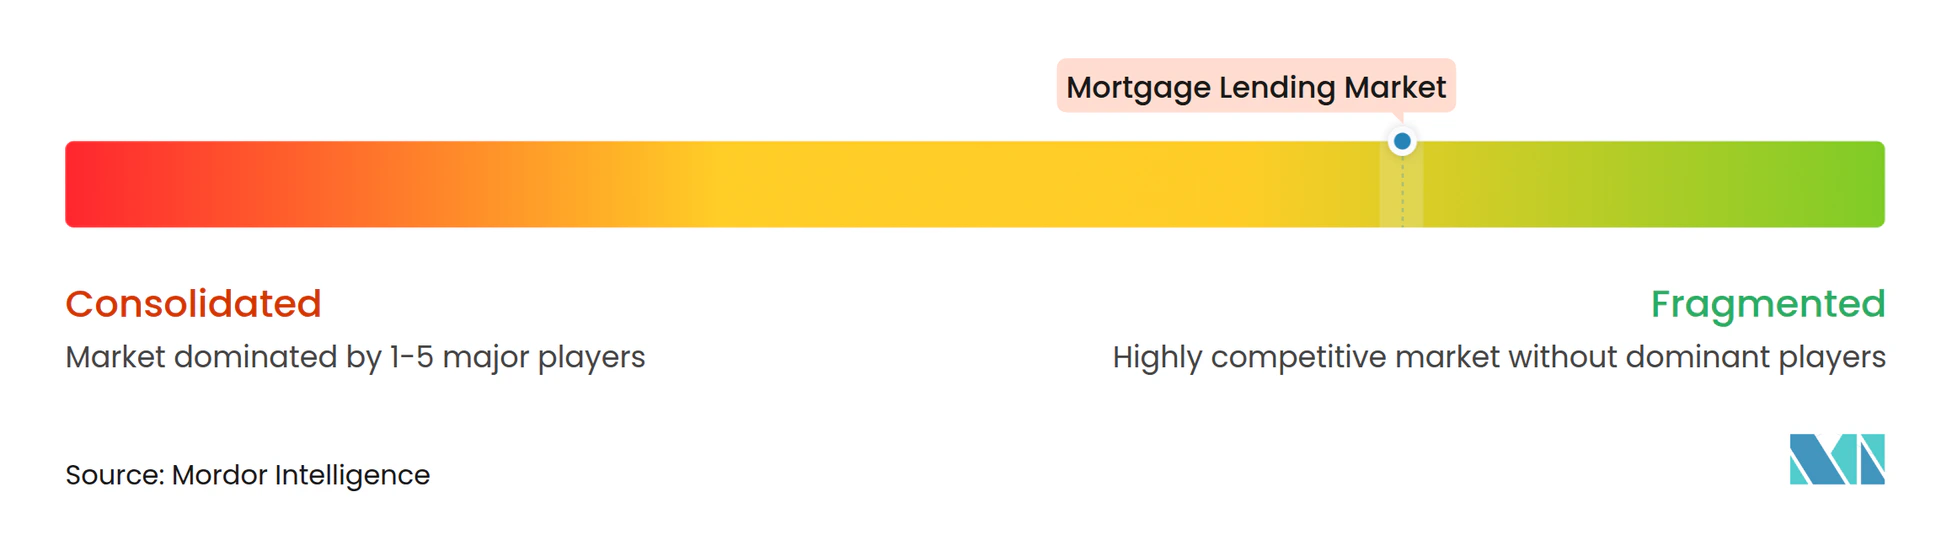
Le marché américain du crédit hypothécaire est fragmenté, avec une concurrence s'étendant aux grandes banques commerciales, aux banques régionales, aux coopératives de crédit, aux prêteurs hypothécaires indépendants, aux originateurs non bancaires et aux prêteurs spécialisés en immobilier commercial. Bien que les établissements leaders bénéficient de leur capacité de financement, de leur envergure en matière de gestion des prêts, de leurs réseaux de distribution établis et de leurs investissements technologiques, la diversité des canaux de crédit et des segments d'emprunteurs limite la domination des prestataires individuels. La concurrence se concentre de plus en plus sur le montage numérique, l'efficacité de la souscription, les relations avec les courtiers, les capacités de gestion des prêts et la fidélisation des clients.
La consolidation remodèle les concurrents individuels sans éliminer la fragmentation plus large du marché. Rocket Companies a finalisé son acquisition de Mr. Cooper Group pour 14,2 milliards USD en octobre 2025, combinant les capacités de montage et de gestion hypothécaires et élargissant sa portée à près de 10 millions de relations avec des propriétaires. Rocket a également finalisé son acquisition de Redfin en juillet 2025, étendant sa présence à la recherche immobilière, au financement hypothécaire, à la clôture et à la gestion des prêts. Pendant ce temps, United Wholesale Mortgage a annoncé un accord en actions d'une valeur de 1,3 milliards USD pour acquérir Two Harbors Investment Corp. en décembre 2025, visant à élargir son portefeuille de gestion hypothécaire. Le statut d'achèvement de la transaction doit être confirmé avant de la décrire comme finalisée.
Le crédit hypothécaire commercial présente également des sources de financement diversifiées et des prestataires spécialisés. Selon CBRE, les prêteurs alternatifs représentaient 38 % de ses clôtures de prêts immobiliers commerciaux non-agences au deuxième trimestre 2026, contre 34 % un an plus tôt, tandis que la part des prêteurs en titres adossés à des créances hypothécaires commerciales est passée de 19 % à 11 %. Les opportunités s'étendent au financement du logement abordable, aux hypothèques de rénovation énergétique, à la distribution numérique et aux segments d'emprunteurs spécialisés. La technologie peut réduire les coûts de traitement et améliorer les délais de traitement des demandes, bien que les avantages dépendent de l'intégration des systèmes, de la qualité de la souscription et des garanties pour les emprunteurs. Dans l'ensemble, le marché reste fragmenté, avec des positions concurrentielles façonnées par la spécialisation des prêteurs, la portée de la distribution, l'efficacité opérationnelle et les relations clients à long terme.
Leaders du secteur du crédit hypothécaire
-
Rocket Companies, Inc.
-
United Wholesale Mortgage, LLC
-
JPMorgan Chase & Co.
-
Wells Fargo & Company
-
Bank of America Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du crédit hypothécaire Entreprises couvertes dans ce rapport
- Rocket Companies, Inc. (Rocket Mortgage)
- United Wholesale Mortgage, LLC
- JPMorgan Chase & Co.
- Wells Fargo & Company
- Bank of America Corporation
- U.S. Bank National Association
- CrossCountry Mortgage, LLC
- PennyMac Financial Services, Inc.
- loanDepot, Inc.
- Freedom Mortgage Corporation
- Guild Mortgage Company
- Veterans United Home Loans
- Lloyds Banking Group plc
- Nationwide Building Society
- NatWest Group plc
- Barclays PLC
- HSBC Holdings plc
- Banco Santander, S.A.
- BNP Paribas S.A.
- Crédit Agricole S.A.
Développements industriels récents dans Marché du crédit hypothécaire
- Août 2026 : CBRE a rapporté que le crédit immobilier commercial aux États-Unis a atteint un niveau record sur 5 ans, tandis que l'investissement industriel et logistique a augmenté de 23 % en glissement annuel pour atteindre 29,6 milliards USD. Les prêteurs alternatifs ont détenu une part record de 38 % des clôtures de prêts commerciaux non-agences.
- Juillet 2026 : Le Fonds de développement immobilier d'Arabie saoudite, la Banque nationale saoudite et la Société nationale du logement ont lancé un programme hypothécaire soutenu par l'État pour les primo-accédants à partir de 699 SAR (186 USD) par mois. Le programme a fait suite à un recul de 30 % des nouveaux montages hypothécaires résidentiels au premier semestre 2026.
- Février 2026 : L'Association des banquiers hypothécaires a prévu une augmentation de 27 % des montages hypothécaires commerciaux américains à 805,5 milliards USD en 2026, avec des montages multifamiliaux atteignant 399,2 milliards USD aprs une augmentation de 21 %.
Périmètre du rapport mondial sur le marché du crédit hypothécaire
Aperçu de la segmentation
| Prêts hypothécaires résidentiels |
| Prêts hypothécaires commerciaux |
| Prêts à l'achat immobilier |
| Prêts de refinancement |
| Prêts sur valeur nette immobilière et prêts avec décaissement |
| Prêts à la construction et au développement |
| Prêts à l'amélioration et à la rénovation de l'habitat |
| Hypothèques à taux fixe |
| Hypothèques à taux variable |
| Hypothèques à taux hybride |
| Banques commerciales |
| Banques hypothécaires spécialisées et sociétés de financement du logement |
| Coopératives de crédit et sociétés de construction |
| Établissements financiers non bancaires / prêteurs hypothécaires indépendants |
| Établissements publics et de financement du logement soutenus par l'État |
| Autres originateurs |
| Propriétés résidentielles unifamiliales |
| Propriétés résidentielles multifamiliales |
| Propriétés de bureaux |
| Propriétés commerciales et à usage mixte |
| Propriétés industrielles et logistiques |
| Autres types de biens immobiliers |
| Vente directe au détail |
| Courtier hypothécaire et intermédiaire |
| Correspondant et en gros |
| Autres canaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de prêt | Prêts hypothécaires résidentiels | |
| Prêts hypothécaires commerciaux | ||
| Par objet du prêt | Prêts à l'achat immobilier | |
| Prêts de refinancement | ||
| Prêts sur valeur nette immobilière et prêts avec décaissement | ||
| Prêts à la construction et au développement | ||
| Prêts à l'amélioration et à la rénovation de l'habitat | ||
| Par type de taux d'intérêt | Hypothèques à taux fixe | |
| Hypothèques à taux variable | ||
| Hypothèques à taux hybride | ||
| Par type d'établissement prêteur | Banques commerciales | |
| Banques hypothécaires spécialisées et sociétés de financement du logement | ||
| Coopératives de crédit et sociétés de construction | ||
| Établissements financiers non bancaires / prêteurs hypothécaires indépendants | ||
| Établissements publics et de financement du logement soutenus par l'État | ||
| Autres originateurs | ||
| Par type de bien immobilier | Propriétés résidentielles unifamiliales | |
| Propriétés résidentielles multifamiliales | ||
| Propriétés de bureaux | ||
| Propriétés commerciales et à usage mixte | ||
| Propriétés industrielles et logistiques | ||
| Autres types de biens immobiliers | ||
| Par canal de distribution | Vente directe au détail | |
| Courtier hypothécaire et intermédiaire | ||
| Correspondant et en gros | ||
| Autres canaux | ||
| Par zone géographique | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la croissance du crédit hypothécaire ?
Le secteur devrait croître de 8,5 trillions USD en 2027 à 10,5 trillions USD d'ici 2032, soutenu par la demande de logements, le montage numérique, le soutien gouvernemental et l'activité de refinancement commercial.
Quel type de prêt connaît la croissance la plus rapide ?
Les prêts hypothécaires commerciaux devraient croître à un CAGR de 6,8 % jusqu'en 2032, tandis que les prêts résidentiels restent le plus grand type de prêt avec une part de 72,8 % en 2026.
Pourquoi les hypothèques à taux variable deviennent-elles plus populaires ?
Les hypothèques à taux variable devraient croître à un CAGR de 9,7 % jusqu'en 2032, les emprunteurs cherchant des paiements initiaux plus bas sur des marchés immobiliers à taux élevé et à coût élevé.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 9,8 % jusqu'en 2032, soutenue par la faible pénétration hypothécaire en Inde et le soutien politique en Chine.
Quelle est l'importance des courtiers hypothécaires ?
Les courtiers et intermédiaires hypothécaires ont détenu une part de 39,8 % en 2026, et le canal des courtiers au Royaume-Uni devrait gérer 87 % du crédit réglementé en 2026 et 2027.
Quel est le principal risque pour les prêteurs et les emprunteurs ?
L'accessibilité financière est le principal risque car les taux élevés, les prix immobiliers élevés, les coûts d'assurance et le blocage des taux réduisent l'activité d'achat et les incitations au refinancement.