
Marktgröße und Marktanteil für Hypothekarkredite
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 8.5 Billionen US-Dollar |
| Marktgröße (2032) | 10.5 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.30 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hypothekarkredite von Mordor Intelligence
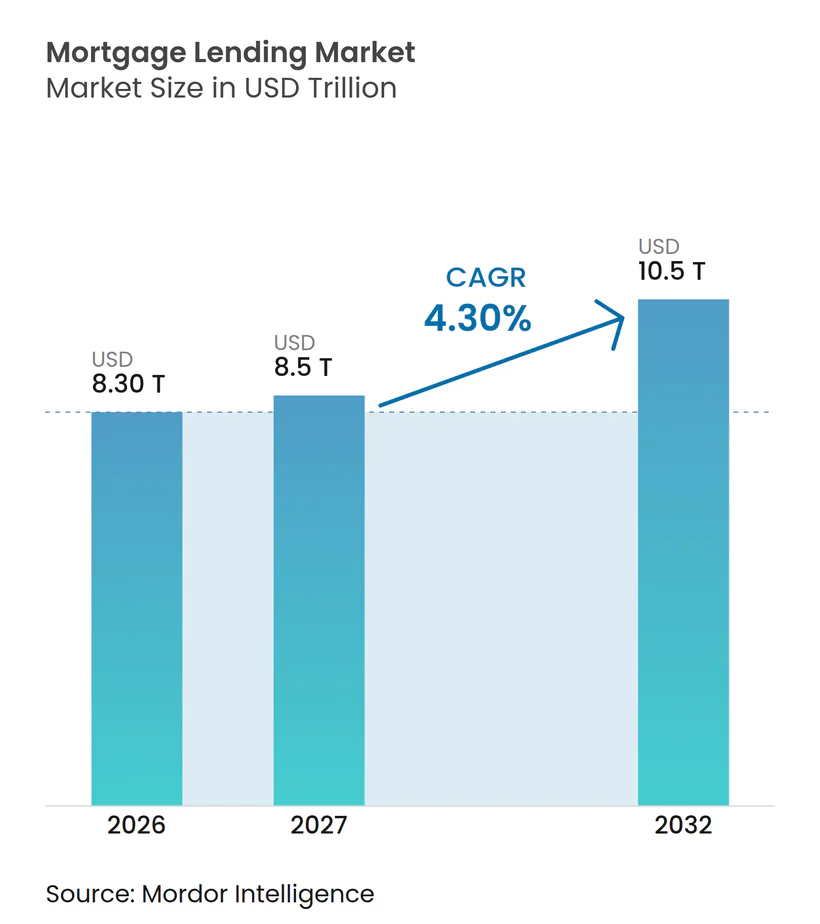
Die Marktgröße für Hypothekarkredite wurde im Jahr 2026 auf 8,30 Billionen USD geschätzt und soll von 8,5 Billionen USD im Jahr 2027 auf 10,5 Billionen USD bis 2032 wachsen, bei einem CAGR von 4,30 % während des Prognosezeitraums (2027–2032).
Der Markt für Hypothekarkredite wird durch eine anhaltende Nachfrage nach Wohneigentum gestützt, auch wenn hohe Kreditkosten Kaufentscheidungen verzögern. Wohnungsengpässe machen die Kreditnachfrage weniger empfindlich gegenüber kurzfristigen Zinsbewegungen, da qualifizierte Kreditnehmer weiterhin Zugang zu Wohnraum benötigen. Der Markt profitiert zudem von staatlich geförderten Wohnungsfinanzierungsprogrammen, Unterstützung für Erstkäufer sowie der zunehmenden Verbreitung digitaler Kreditvergabe-Tools. Der Wettbewerb konzentriert sich zunehmend auf den Ausbau von Servicingportfolios, die Beschleunigung der Kreditbearbeitung und die Stärkung der Kreditnehmerbeziehungen über den gesamten Kreditlebenszykus. Die Erschwinglichkeit bleibt jedoch die primäre Einschränkung, da hohe Zinssätze, gestiegene Immobilienpreise, Versicherungskosten und Zinsbindungseffekte die Anzahl tragfähiger Transaktionen reduzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Darlehensart entfielen im Jahr 2026 72,8 % des Marktanteils für Hypothekarkredite auf Wohnhypothekendarlehen, während gewerbliche Hypothekendarlehen bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen werden.
- Nach Darlehenszweck entfielen im Jahr 2026 62,3 % des Marktanteils für Hypothekarkredite auf Immobilienkaufdarlehen, während Darlehen für Hausverbesserungen und Renovierungen bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen werden.
- Nach Zinssatztyp hielten Festzinshypotheken im Jahr 2026 einen Marktanteil von 72,5 % im Markt für Hypothekarkredite, während variabel verzinsliche Hypotheken bis 2032 voraussichtlich mit einem CAGR von 9,7 % wachsen werden.
- Nach Art des kreditgebenden Instituts hielten Geschäftsbanken im Jahr 2026 einen Marktanteil von 66,8 % im Markt für Hypothekarkredite, während Nichtbanken-Finanzinstitute bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen werden.
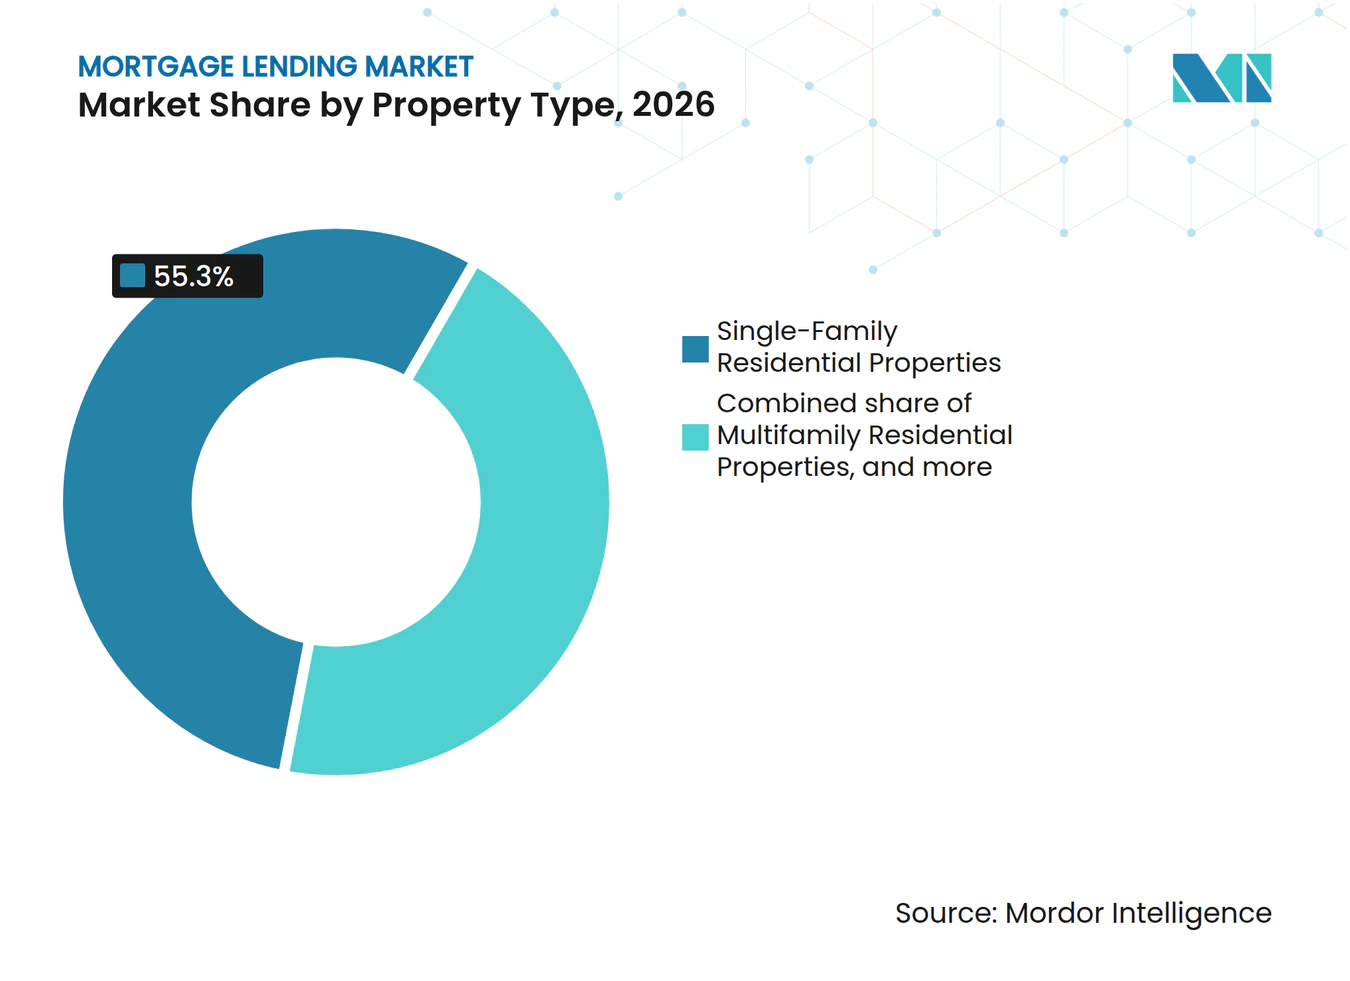
- Nach Immobilientyp entfielen im Jahr 2026 55,3 % des Marktanteils für Hypothekarkredite auf Einfamilienwohnimmobilien, während Industrie- und Logistikimmobilien bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen werden.
- Nach Vertriebskanal hielten Hypothekenmakler und Vermittler im Jahr 2026 einen Marktanteil von 39,8 % im Markt für Hypothekarkredite, während digitale Direktvertriebsplattformen für Verbraucher bis 2032 voraussichtlich mit einem CAGR von 9,6 % wachsen werden.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 40,3 % der Marktgröße für Hypothekarkredite auf Nordamerika, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 9,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strukturelle Wohnungsnachfrage und Angebotsengpässe im Wohnungsbau | +0.8% | Global, konzentriert in Nordamerika, dem asiatisch-pazifischen Raum und Westeuropa | Langfristig (≥ 4 Jahre) |
| Zinssenkungen und verbesserte Erschwinglichkeit von Hypothekarkrediten | +0.9% | Global, am stärksten in den Vereinigten Staaten, der Eurozone und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Wohnungsfinanzierung und Unterstützung für Erstkäufer | +0.5% | Nordamerika, Naher Osten und Afrika sowie aufstrebende asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Digitale Hypothekenvergabe und schnellere Kreditbearbeitung | +0.7% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Expansion von Nichtbanken-Hypothekengebern und alternativen Finanzierungsanbietern | +0.6% | Nordamerika, Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Flexible Kreditwürdigkeitsprüfung für Selbstständige und unterversorgte Kreditnehmer | +0.4% | Nordamerika, Südamerika und aufstrebende asiatisch-pazifische Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strukturelle Wohnungsnachfrage und Angebotsengpässe im Wohnungsbau
Angebotsengpässe im Wohnungsbau stützen weiterhin die Finanzierungsnachfrage im Markt für Hypothekarkredite. Obwohl Kreditnehmer Hauskäufe bei steigenden Zinssätzen möglicherweise verzögern, bleibt der Bedarf an geeignetem Wohnraum bestehen. Infolgedessen ist der Markt zunehmend von der Verfügbarkeit von Immobilien abhängig, die den Budgets der Kreditnehmer entsprechen. Engpässe im Segment der Einstiegswohnungen sind besonders bedeutsam, da sie die Anzahl der Kreditnehmer begrenzen, die ihre Kreditberechtigung in abgeschlossene Hauskäufe umwandeln können. Daher ist der Markt für Hypothekarkredite neben den Kreditbedingungen auch von wohnungsbaupolitischen Maßnahmen abhängig. In den Vereinigten Staaten prägen auch der Community Reinvestment Act, die Vorschriften des Consumer Financial Protection Bureau zur fairen Kreditvergabe sowie die Eigenkapitalstandards nach Basel III die Kreditvergabeergebnisse, indem sie beeinflussen, wie Kreditgeber verschiedene Kreditnehmergruppen und geografische Standorte bedienen.
Zinssenkungen und verbesserte Erschwinglichkeit von Hypothekarkrediten
Zinsänderungen bleiben ein wesentlicher kurzfristiger Treiber der Hypothekenaktivität. Agency-Hypothekenverbriefungen stiegen im ersten Quartal 2026 um 33,2 % im Jahresvergleich auf 333 Milliarden USD, während Refinanzierungsverbriefungen um 132 % zunahmen, als der 30-jährige Festzinshypothekensatz auf 6,1 % sank[1]. In Frankreich stieg die Wohnkreditproduktion im Jahr 2025 um 33 % auf 146,7 Milliarden EUR (158,4 Milliarden USD), nach zwei aufeinanderfolgenden Rückgangsjahren. Die französischen Hypothekenzinsen fielen im Dezember 2025 auf 3,1 %, was diese Erholung stützte. Fannie Mae prognostizierte, dass die Hypothekenvergabe für Einfamilienhäuser in den Vereinigten Staaten im Jahr 2026 2,32 Billionen USD erreichen wird, wobei der Refinanzierungsanteil voraussichtlich von 26 % auf 35 % steigen wird[2]. Diese Trends verdeutlichen die Fähigkeit des Marktes für Hypothekarkredite, schnell auf niedrigere Finanzierungskosten zu reagieren.
Digitale Hypothekenvergabe und schnellere Kreditbearbeitung
Die digitale Bearbeitung ist zu einer entscheidenden Wettbewerbsanforderung im Markt für Hypothekarkredite geworden. Durch die Integration von Dokumentenerfassung, Kreditprüfung und Abschlussprozessen können Kreditgeber papierbedingte Verzögerungen reduzieren und das Kreditnehmererlebnis verbessern. Der Wert dieser Systeme hängt jedoch von zuverlässigen Arbeitsabläufen ab und nicht allein von der Technologieeinführung. Kreditgeber, die auf veraltete Systeme angewiesen sind, können höhere Betriebskosten und langsamere Entscheidungszyklen haben als ihre technologieorientierten Wettbewerber. Digitale Kanäle erweitern auch den Zugang für jüngere Kreditnehmer, die zunehmend Online-Anträge und schnelle Antworten erwarten. Während diese Tools dem Markt für Hypothekarkredite helfen können, neue Kreditnehmer zu gewinnen, müssen Kreditgeber klare Vergleichs- und Offenlegungspraktiken aufrechterhalten, um fundierte Kreditnehmerentscheidungen zu unterstützen.
Expansion von Nichtbanken-Hypothekengebern und alternativen Finanzierungsanbietern
Nichtbanken-Kreditgeber gewinnen im Markt für Hypothekarkredite an Bedeutung, da Banken die Finanzierung zunehmend über indirekte Kanäle bereitstellen. US-amerikanische Hypothekenunternehmen vergaben im Jahr 2025 64,2 % der Wohnungskaufdarlehen, verglichen mit 44,6 % im Jahr 2018[3]. Im gleichen Zeitraum sank der Bankanteil von 42,5 % auf 30,1 %, und die Bankkreditvergabe an Nichteinlageninstitute stieg von 417 Milliarden USD auf 1,4 Billionen USD. Diese Verschiebung verändert die Rolle der Banken von direkten Kreditgebern hin zu Großhandelsfinanzierungsanbietern. Sie lenkt auch mehr Aufmerksamkeit auf die regulatorische Behandlung von Kreditnehmern, die außerhalb traditioneller Einlageninstitute bedient werden. Der Markt für Hypothekarkredite wird weiterhin davon abhängen, ob Nichtbanken-Kreditgeber eine breitere Reichweite mit solider Kreditprüfung und stabiler Finanzierung verbinden können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Hypothekenzinsen, Immobilienpreise und Erschwinglichkeitseinschränkungen für Kreditnehmer | -0.8% | Global, am stärksten in Nordamerika, Westeuropa und Australasien | Kurzfristig (≤ 2 Jahre) |
| Zinsbindungseffekt bei Hypotheken und schwache Transaktionsaktivität bei Bestandsimmobilien | -0.5% | Nordamerika, vorwiegend die Vereinigten Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Strengere LTV-, DTI- und Kreditnehmer-Eignungsanforderungen | -0.3% | Global, geregelt durch die Richtlinien des Basler Ausschusses und nationale Aufsichtsbehörden | Mittelfristig (2–4 Jahre) |
| Steigende Gebäudeversicherungskosten und klimabedingte Sicherheitenrisiken | -0.2% | Nordamerika, Australasien sowie Küstenregionen des Nahen Ostens und Afrikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Hypothekenzinsen, Immobilienpreise und Erschwinglichkeitseinschränkungen für Kreditnehmer
Hohe Immobilienpreise und Kreditzinsen reduzieren die Kapazität der Kreditnehmer im Markt für Hypothekarkredite. Die Mortgage Bankers Association erwartet, dass der 30-jährige Hypothekenzins im vierten Quartal 2026 im Durchschnitt 7,3 % betragen und bis 2027 über 7 % bleiben wird[4]. Dieses Zinsumfeld begrenzt das Zahlungsniveau, das Kreditnehmer tragen können. Es macht auch eine höhere Anzahlung in vielen hochpreisigen Lagen erforderlich. Erschwinglichkeit kann nicht allein durch erleichterte Kreditvergabe gelöst werden, wenn das Angebot an geeigneten Immobilien begrenzt ist. Wohnungsbaupolitik, Angebotsausweitung und Kreditnehmerunterstützung müssen gemeinsam wirken, damit der Markt für Hypothekarkredite den Zugang sinnvoll erweitern kann.
Zinsbindungseffekt bei Hypotheken und schwache Transaktionsaktivität bei Bestandsimmobilien
Der Zinsbindungseffekt begrenzt das Angebot auf dem Bestandsimmobilienmarkt, da viele Kreditnehmer bereits Darlehen unterhalb der aktuellen Zinssätze halten. Nur 23 % der US-amerikanischen Kreditnehmer haben Hypothekenzinsen über 6 %, sodass die meisten Kreditnehmer wenig finanziellen Anreiz haben, ein bestehendes Darlehen zu Zinssätzen nahe 7 % zu ersetzen. Die Verkäufe von Bestandsimmobilien sanken im ersten Quartal 2026 um 1 % im Jahresvergleich und um 3 % im Quartalsvergleich. Kanada steht vor einem verwandten Verlängerungsproblem, da Darlehen aus den Jahren 2020 und 2021 in höherverzinsliche Verlängerungszeiträume übergehen. Die kanadischen Wohnhypothekenschulden überstiegen im Dezember 2025 2,4 Billionen CAD (1,7 Billionen USD). Dieser Zinsbindungseffekt reduziert die Angebotsaktivität und schränkt die Kaufkreditvergabemöglichkeiten ein, selbst dort, wo Käufernachfrage vorhanden ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Darlehensart:
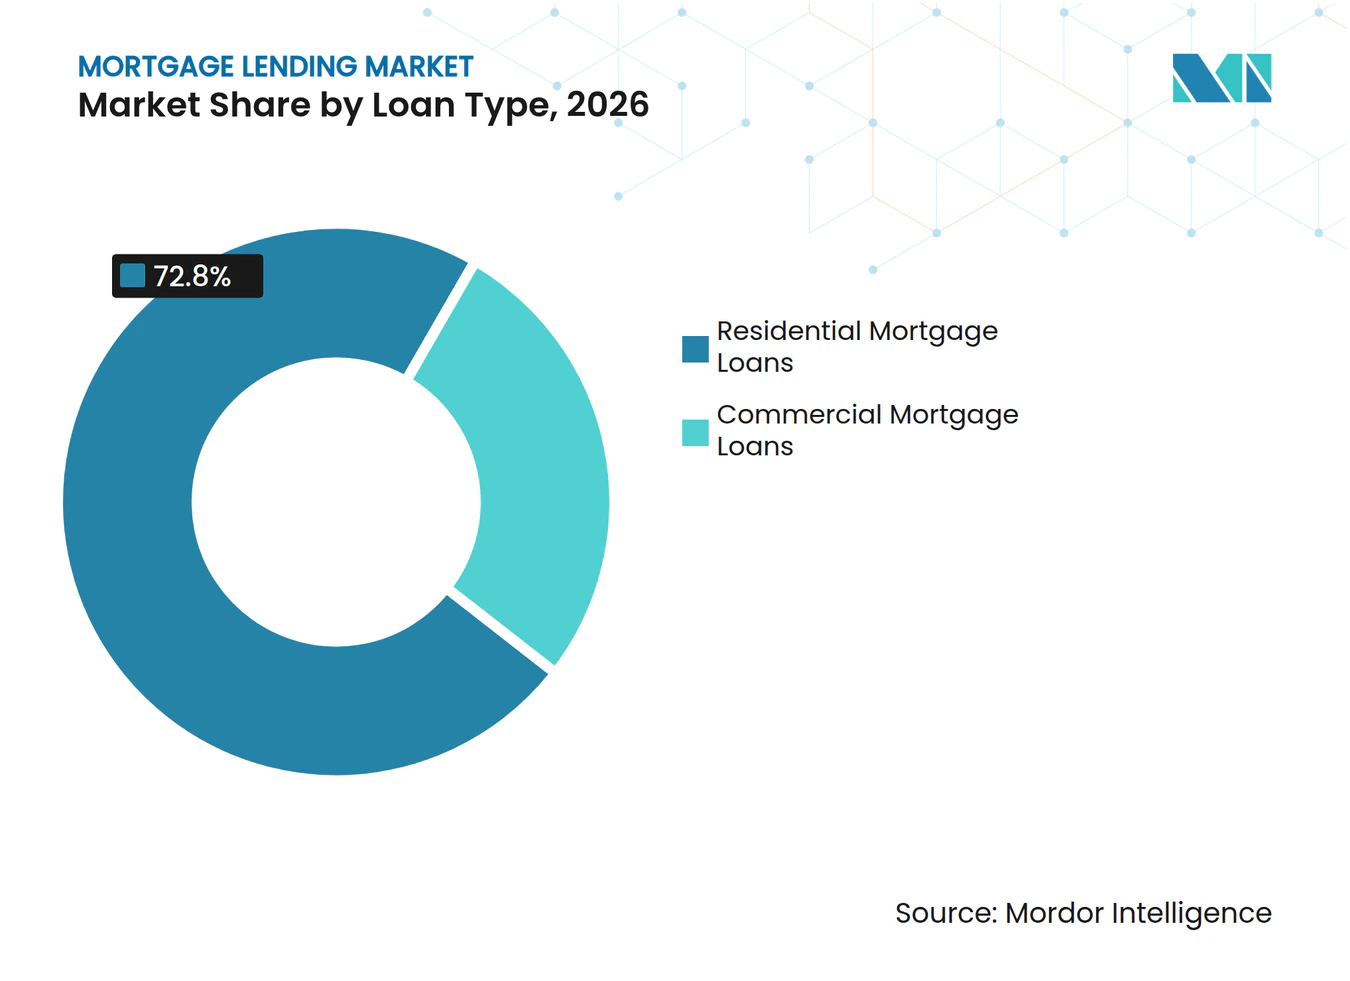
Gewerbliche Kreditvergabe expandiert neben der WohnbasisWohnhypothekendarlehen hielten im Jahr 2026 einen Anteil von 72,8 % am Markt für Hypothekarkredite. Die Wohnkreditvergabe bleibt der größte Teil des Marktes, da sie selbstgenutztes Wohneigentum in entwickelten und aufstrebenden Volkswirtschaften unterstützt. Gewerbliche Hypothekendarlehen sollen bis 2032 mit einem CAGR von 6,8 % wachsen. Die Marktgröße für Hypothekarkredite im Bereich der gewerblichen Kreditvergabe wird durch einen Refinanzierungs- und Akquisitionszyklus in der Gewerbeimmobilien gestützt. Das Segment profitiert auch von der anhaltenden Agency-Unterstützung für die Mehrfamilienhausfinanzierung in den Vereinigten Staaten.
Die Vergabe gewerblicher Hypothekendarlehen durch Hypothekenbankiers lag im Jahr 2025 um 40 % über dem Niveau von 2024, während die Vergabe für Büroimmobilien um 146 % im Jahresvergleich stieg. Die Mortgage Bankers Association schätzte, dass Agency-Darlehen in jüngsten Zeiträumen 40 % der Mehrfamilienhausvergaben ausmachten. Die Spreads bei gewerblichen Krediten verengten sich im zweiten Quartal 2026 um 21 Basispunkte im Jahresvergleich, was auf einen stärkeren Wettbewerb der Kreditgeber bei der Preisgestaltung hindeutet. Dies verbessert den Zugang für Kreditnehmer, ohne dass Kreditgeber wesentlich höhere Hebelrisiken eingehen müssen. Der Markt für Hypothekarkredite hat daher einen gewerblichen Wachstumspfad, der mit Refinanzierungsbedarf, Vermögenstransaktionen und wettbewerbsfähigen Kreditbedingungen verknüpft ist.


Nach Darlehenszweck:
Kaufkreditvergabe bleibt der größte AnwendungsfallImmobilienkaufdarlehen hielten im Jahr 2026 einen Anteil von 62,3 %, was sie zur größten Darlehenszweckkategorie macht. Der vom Kaufgeschäft gehaltene Marktanteil für Hypothekarkredite spiegelt die zentrale Rolle des Immobilienerwerbs in der Hypothekennachfrage wider. Die Mortgage Bankers Association prognostizierte für 2026 Kaufvergaben in Höhe von 1,46 Billionen USD, ein Anstieg von 7,7 % gegenüber 2025. Refinanzierungen bleiben der zweitgrößte Zweck, aber ihr Anteil liegt deutlich unter dem Niveau, das während der Niedrigzinsphase 2021 erreicht wurde. Darlehen für Hausverbesserungen und Renovierungen sollen bis 2032 mit einem CAGR von 6,2 % wachsen.
Die Renovierungsnachfrage ist mit älterem Wohnungsbestand und jüngeren Käufern verbunden, die günstigere Immobilien erwerben, die Verbesserungen benötigen. Die Generation Z repräsentierte im zweiten Quartal 2026 20 % der Kaufzinsbindungen, was ein Rekord für diese Gruppe war. Ein Drittel der Kreditnehmer der Generation Z nutzte Nicht-Spar-Quellen für Anzahlungen, einschließlich Familienschenkungen und Privatkredite. Bau- und Entwicklungskredite werden durch Mehrfamilienprojektaktivitäten gestützt, während Eigenkapital- und Auszahlungsdarlehen für ältere Hauseigentümer wichtig bleiben. Die Babyboomer machten im zweiten Quartal 2026 31 % der Auszahlungsrefinanzierungsaktivitäten aus.
Nach Zinssatztyp:
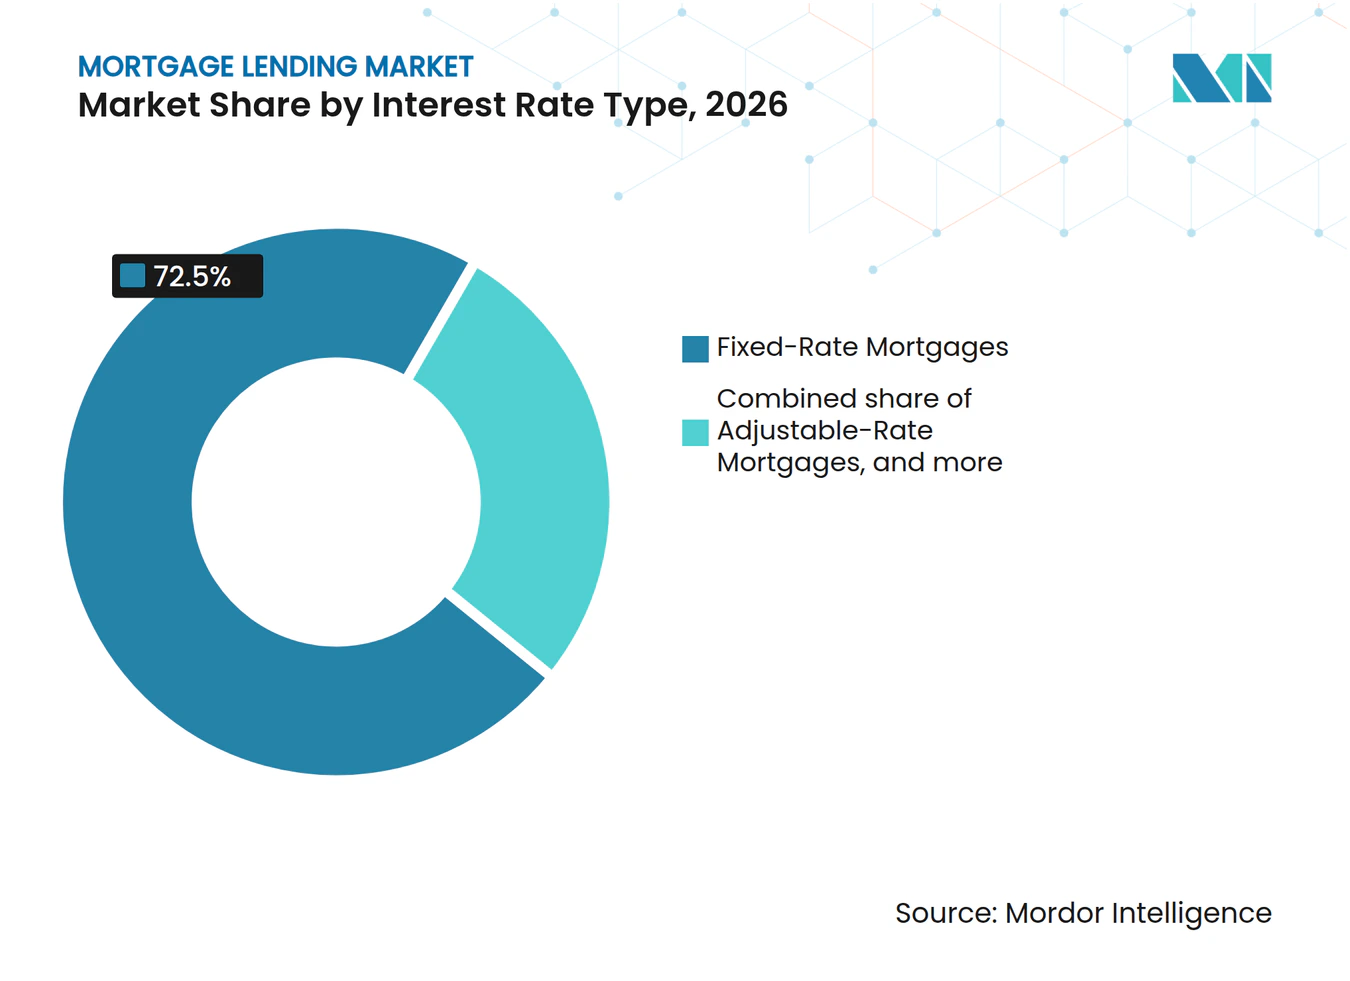
Festzinsen bleiben bevorzugt, während variable Zinsen zulegenFestzinshypotheken hielten im Jahr 2026 einen Anteil von 72,5 %, was die Nachfrage der Kreditnehmer nach Zahlungssicherheit widerspiegelt. Diese Präferenz bleibt besonders stark, wo Zinssatzvolatilität die Haushaltbudgets beeinflusst. In Frankreich machten variabel verzinsliche Hypotheken im Juni 2026 4,5 % der Hypothekenproduktion aus, verglichen mit 14 % für den Eurozonendurchschnitt. Variabel verzinsliche Hypotheken sollen bis 2032 mit einem CAGR von 9,7 % wachsen. Ihr Wachstum spiegelt den Erschwinglichkeitsdruck wider, bei dem anfängliche variable Zinssätze niedriger sein können als Festzinsalternativen.
Aktive erstrangige variabel verzinsliche Hypotheken in den Vereinigten Staaten erreichten bis Oktober 2026 3,1 Millionen, den höchsten Stand seit 5,5 Jahren. Zinsbindungen für variabel verzinsliche Hypotheken überstiegen im gleichen Zeitraum 11 % der Gesamtzinsbindungen. Diese Produkte sind in Hochkostengebieten häufiger, wo die monatliche Erschwinglichkeit bei Festzinsen schwierig geworden ist. Hybridzinshypotheken behalten eine kleinere, aber stabile Rolle in Skandinavien und Teilen des asiatisch-pazifischen Raums. Der Markt für Hypothekarkredite wird voraussichtlich sehen, wie Kreditnehmer kurzfristige Zahlungsentlastung gegen zukünftige Anpassungsrisiken abwägen.

Nach Art des kreditgebenden Instituts:
Nichtbanken wachsen, während Banken ihre Größe behaltenGeschäftsbanken hielten im Jahr 2026 einen Anteil von 66,8 % an den globalen Hypothekenvergaben. Ihre Größe spiegelt die einlagenfinanzierte Kapazität und langjährige Beziehungen zu Kreditnehmern wider. Nichtbanken-Finanzinstitute sollen bis 2032 mit einem CAGR von 8,9 % wachsen. Diese Expansion wird durch ihren Zugang zu Kundengruppen und Standorten gestützt, die von Geschäftsbanken möglicherweise weniger vollständig bedient werden. Der Markt für Hypothekarkredite wird daher in der Art und Weise, wie Darlehen vergeben und finanziert werden, vielfältiger.
In Deutschland vergaben vdp-Mitgliedsbanken im ersten Quartal 2026 39,8 Milliarden EUR (43 Milliarden USD) an Immobiliendarlehen, 5,9 % über dem Vorjahreszeitraum. Wohnungsfinanzierungsgesellschaften spielen auch in Indien eine wichtige Rolle, wo sie Kreditnehmer erreichen, die von großen Geschäftsbanken unterversorgt sind. Im Vereinigten Königreich erwartet die Intermediary Mortgage Lenders Association, dass 87 % der regulierten Hypothekarkreditvergabe in den Jahren 2026 und 2027 über den Maklerkanal abgewickelt werden. Kreditgenossenschaften und Bausparkassen behalten ihre Stärken bei der Kreditnehmerbindung in ihren etablierten Märkten. Die Hypothekarkreditbranche entwickelt sich hin zu einem Modell, bei dem Banken, Nichtbanken, Makler und Spezialisten verschiedene Teile des Kreditvergabeprozesses bedienen.
Nach Immobilientyp:
Industrie- und Logistikimmobilien führen das gewerbliche Wachstum anEinfamilienwohnimmobilien hielten im Jahr 2026 einen Anteil von 55,3 %. Diese Position spiegelt die Bedeutung von selbstgenutztem Wohneigentum für die Kreditvergabeaktivität wider. Mehrfamilienwohnimmobilien sind die zweitgrößte Immobilienkategorie, mit prognostizierten US-amerikanischen Vergaben von 399,2 Milliarden USD für 2026. Industrie- und Logistikimmobilien sollen bis 2032 mit einem CAGR von 7,8 % wachsen. Dieses Wachstum ist an die Nachfrage nach Einrichtungen gebunden, die Distribution und E-Commerce-Aktivitäten unterstützen.
Gewerbliche hypothekenbesicherte Wertpapiere für Industrieimmobilien repräsentierten bis August 2026 17 % der gesamten US-amerikanischen Emission, verglichen mit 14,6 % im Jahr 2025. Die durchschnittlichen verbrieften Industriekreditgrößen stiegen auf 177,8 Millionen USD von 143,9 Millionen USD im Vorjahr. Industrie- und Logistikimmobilien führten Nettomietinvestitionen mit 63 % der Investitionsaktivität im zweiten Quartal 2026 an und erreichten 8,1 Milliarden USD nach einem Anstieg von 28 % im Jahresvergleich. Die Bürokreditvergabe erholt sich selektiv bei hochwertigen städtischen Immobilien, während die Ergebnisse bei Einzelhandels- und Hotelimmobilien stärker nach Standort und Vermögensqualität variieren. Der Markt für Hypothekarkredite unterstützt diese Verschiebung, da Kreditgeber Kapital in Richtung Immobilientypen mit dauerhafter Mieternachfrage lenken.
Nach Vertriebskanal:
Makler führen, während digitale Plattformen schneller wachsenHypothekenmakler und Vermittler hielten im Jahr 2026 einen Anteil von 39,8 %. Dieser Kanal bleibt wichtig, da Kreditnehmer häufig Hilfe bei der Navigation durch Kreditprüfungsstandards und Produktoptionen benötigen. Im Vereinigten Königreich sollen Makler im Jahr 2026 und 2027 87 % der regulierten Hypothekarkreditvergabe abwickeln. Digitale Direktvertriebsplattformen für Verbraucher sollen bis 2032 mit einem CAGR von 9,6 % wachsen. Der Markt für Hypothekarkredite kann beide Kanäle nutzen, da einer Beratung bietet, während der andere Geschwindigkeit und Komfort bietet.
Kreditnehmer der Generation Z und der Millennials repräsentierten im zweiten Quartal 2026 zwei Drittel der Kaufzinsbindungen. Ihre Beteiligung stützt die anhaltende Nachfrage nach Online-Anträgen und digitaler Kommunikation. Digitale Plattformen können Bearbeitungsschritte verkürzen, wenn Dokumenten- und Entscheidungsabläufe gut integriert sind. Kreditnehmer benötigen weiterhin transparente Produktvergleiche, da genehmigte Beträge je nach Kreditgeber variieren können. Hypothekenmakler behalten daher eine wichtige Rolle, wo Kreditkonditionen, Eignungskriterien und Rückzahlungsoptionen eine maßgeschneiderte Beratung erfordern.
Geografische Analyse
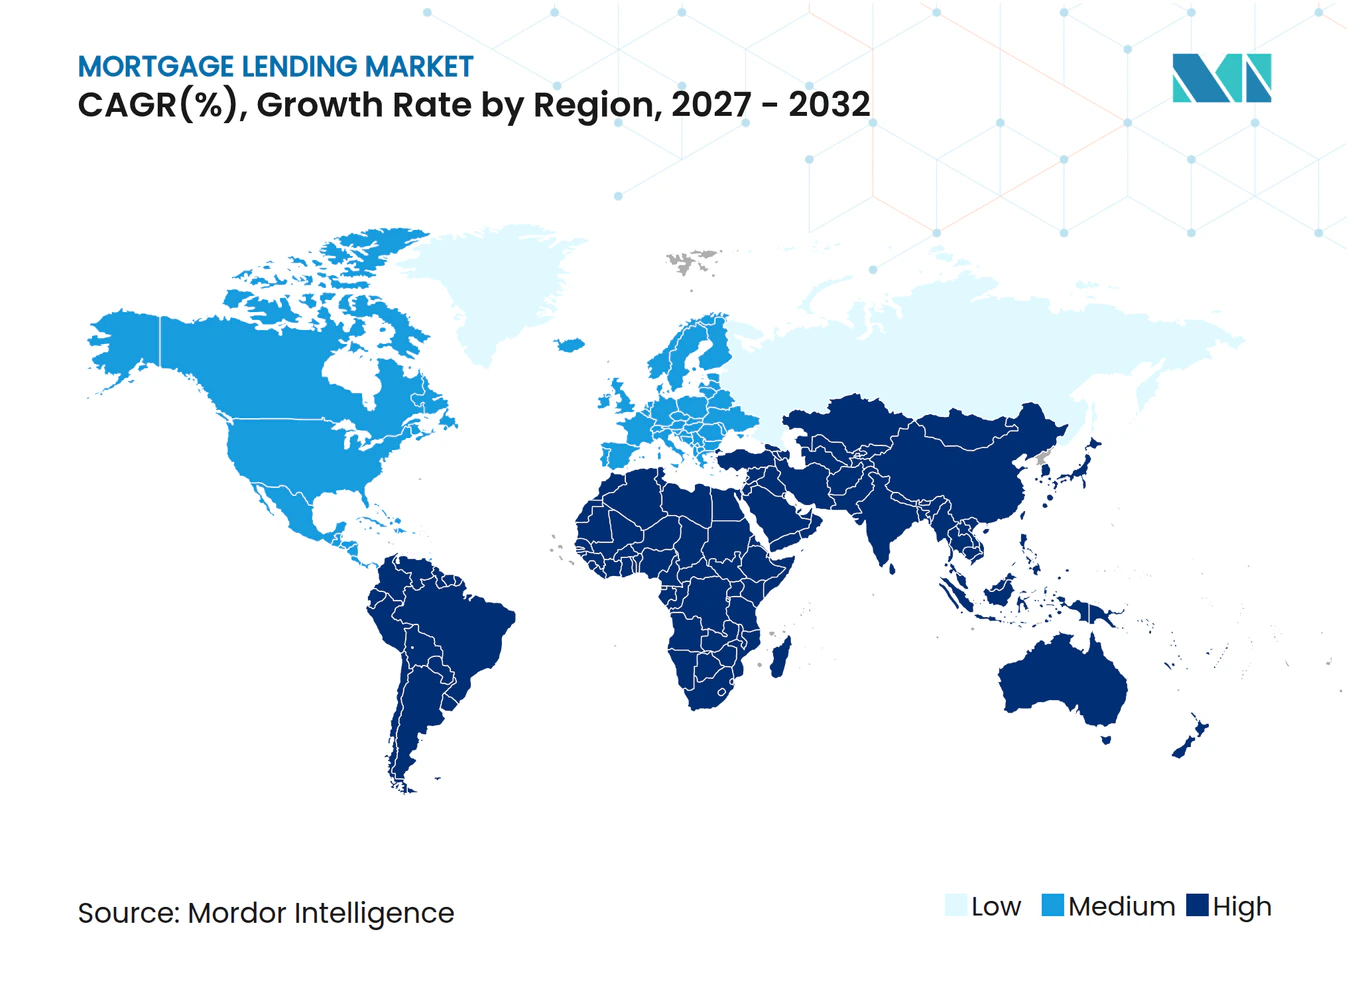
Nordamerika hielt im Jahr 2026 einen Anteil von 40,3 % am Markt für Hypothekarkredite. Die Region verfügt über ein entwickeltes sekundäres Hypothekensystem und eine große Basis an Wohnkreditnehmern. Die Mortgage Bankers Association revidierte ihre Prognose für US-amerikanische Einfamilienhausvergaben 2026 von 2,2 Billionen USD auf 2,1 Billionen USD, da Zinssatzvolatilität die Kaufaktivität beeinträchtigte. US-amerikanische Wohnkreditvergaben erreichten im ersten Quartal 2026 577,7 Milliarden USD, ein Anstieg von 15 % im Jahresvergleich trotz eines schwachen Kaufkreditvergabeumfelds. Kanada steht unter Druck, da Festzinshypotheken aus den Jahren 2020 und 2021 zu höheren Zinssätzen verlängert werden.
Europa erlebt eine ungleichmäßige Erholung, wobei südliche Märkte besser abschneiden als einige nördliche Märkte. Die ausstehenden Wohnhypothekenkredite in der Eurozone erreichten im Juni 2026 5.450 Milliarden EUR (5,9 Billionen USD). Deutschland und Frankreich machten 30 % bzw. 23 % dieses Betrags aus. Die britische Bruttohypothekarkreditvergabe wird für 2026 auf 320 Milliarden GBP (409,6 Milliarden USD) und für 2027 auf 350 Milliarden GBP (448 Milliarden USD) prognostiziert. Die britische Kauf-zur-Vermietung-Kreditvergabe wird für 2026 auf 44 Milliarden GBP (56,3 Milliarden USD) und für 2027 auf 48 Milliarden GBP (61,4 Milliarden USD) prognostiziert. Der Markt für Hypothekarkredite in Europa wird auch durch die EU-Hypothekarkreditrichtlinie sowie nationale Beleihungsauslauf- und Stresstestvorschriften geprägt.
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 9,8 % wachsen und ist damit der am schnellsten wachsende regionale Teil des Marktes für Hypothekarkredite. Indiens Hypotheken-BIP-Verhältnis liegt bei 12 % bis 13 %, verglichen mit 65 % in entwickelten Märkten, was erhebliches Potenzial für die Ausweitung der Wohnungsfinanzierung anzeigt. China hat bestehende Hypothekenzinsen um 50 Basispunkte gesenkt und die Mindestanzahlungen auf 15 % reduziert, was Vergaben und Refinanzierungen stützt. Die Fundraising-Aktivitäten für private Immobilienkredite im asiatisch-pazifischen Raum erreichten 11,2 Milliarden USD, angeführt von Australien mit 40 % und Indien mit 36 %. Dubai verzeichnete im Jahr 2025 Immobilienverkäufe in Höhe von 686,8 Milliarden AED (187 Milliarden USD), obwohl der hypothekenbesicherte Transaktionswert um 4 % zurückging. Das Immobilienkreditbuch Saudi-Arabiens erreichte Ende 2025 951,3 Milliarden SAR (253,7 Milliarden USD), und im Juli 2026 wurde ein Erstkäuferprogramm gestartet, nachdem die neue Hypothekenvergabe in der ersten Jahreshälfte zurückgegangen war.
Wettbewerbslandschaft
Marktkonzentration
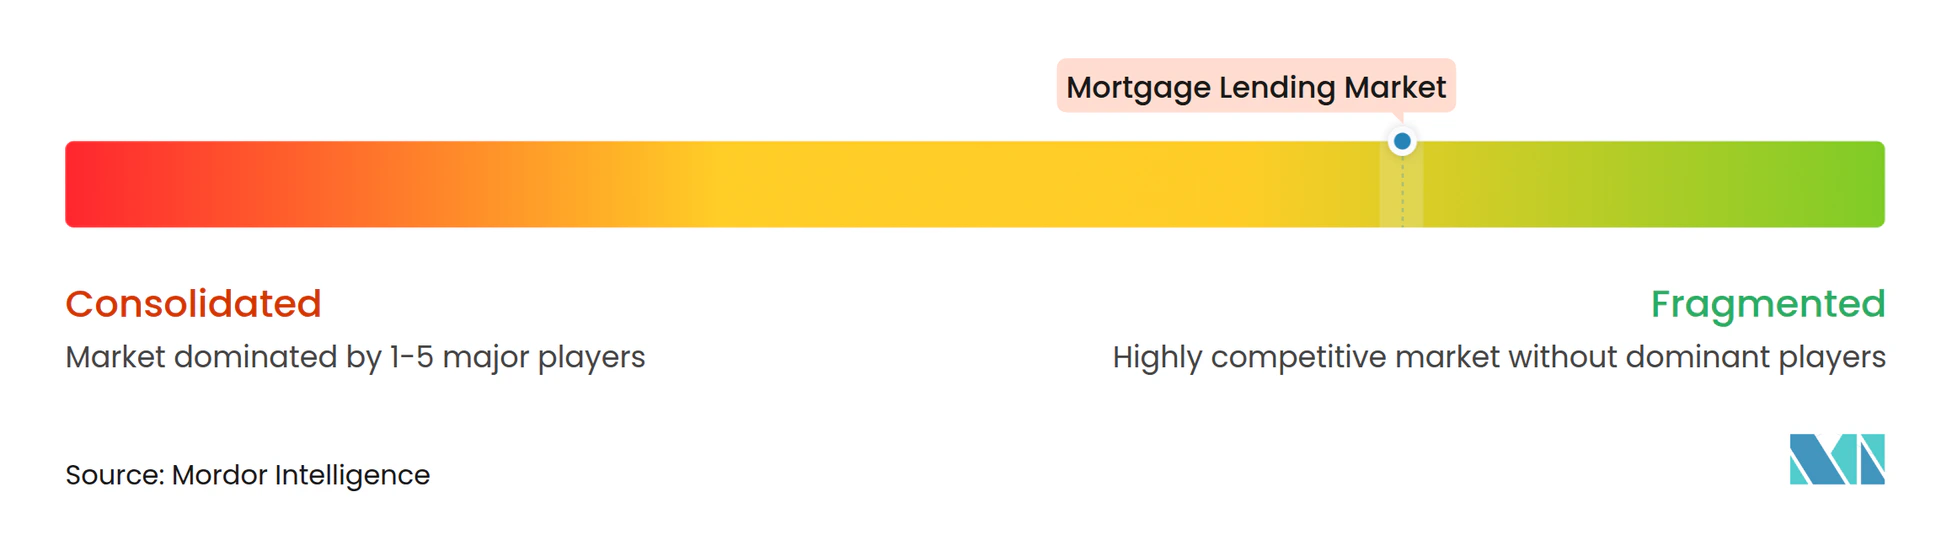
Der US-amerikanische Markt für Hypothekarkredite ist fragmentiert, mit Wettbewerb zwischen großen Geschäftsbanken, Regionalbanken, Kreditgenossenschaften, unabhängigen Hypothekengebern, Nichtbanken-Kreditgebern und spezialisierten Gewerbeimmobilienkreditgebern. Obwohl führende Institute von Finanzierungskapazität, Servicingvolumen, etablierten Vertriebsnetzen und Technologieinvestitionen profitieren, begrenzt die Vielfalt der Kreditvergabekanäle und Kreditnehmersegmente die Dominanz einzelner Anbieter. Der Wettbewerb konzentriert sich zunehmend auf digitale Kreditvergabe, Effizienz der Kreditprüfung, Maklerbeziehungen, Servicingfähigkeiten und Kundenbindung.
Konsolidierung verändert einzelne Wettbewerber, ohne die breitere Marktfragmentierung zu beseitigen. Rocket Companies schloss im Oktober 2025 die Übernahme von Mr. Cooper Group für 14,2 Milliarden USD ab, wodurch Hypothekenvergabe- und Servicingfähigkeiten kombiniert und die Reichweite auf fast 10 Millionen Hauseigentümerbeziehungen ausgeweitet wurde. Rocket schloss auch im Juli 2025 die Übernahme von Redfin ab und erweiterte damit seine Präsenz in den Bereichen Immobiliensuche, Hypothekenfinanzierung, Abschluss und Servicing. Unterdessen kündigte United Wholesale Mortgage im Dezember 2025 eine Vereinbarung über 1,3 Milliarden USD in Aktien zur Übernahme von Two Harbors Investment Corp. an, mit dem Ziel, sein Hypothekenservicingportfolio auszubauen. Der Abschlussstatus der Transaktion sollte vor einer endgültigen Beschreibung bestätigt werden.
Die gewerbliche Hypothekarkreditvergabe weist ebenfalls vielfältige Finanzierungsquellen und Spezialanbieter auf. Laut CBRE entfielen im zweiten Quartal 2026 38 % der von CBRE vermittelten Non-Agency-Gewerbeimmobilienkreditabschlüsse auf alternative Kreditgeber, verglichen mit 34 % ein Jahr zuvor, während der Anteil der Kreditgeber für gewerbliche hypothekenbesicherte Wertpapiere von 19 % auf 11 % zurückging. Chancen erstrecken sich auf die Finanzierung von erschwinglichem Wohnraum, energieeffiziente Sanierungshypotheken, digitalen Vertrieb und spezialisierte Kreditnehmersegmente. Technologie kann Bearbeitungskosten senken und Bearbeitungszeiten für Anträge verbessern, obwohl die Vorteile von Systemintegration, Kreditprüfungsqualität und Kreditnehmerschutzmaßnahmen abhängen. Insgesamt bleibt der Markt fragmentiert, wobei Wettbewerbspositionen durch Spezialisierung der Kreditgeber, Vertriebsreichweite, betriebliche Effizienz und langfristige Kundenbeziehungen geprägt werden.
Branchenführer im Markt für Hypothekarkredite
-
Rocket Companies, Inc.
-
United Wholesale Mortgage, LLC
-
JPMorgan Chase & Co.
-
Wells Fargo & Company
-
Bank of America Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Hypothekarkredite Unternehmen in diesem Bericht
- Rocket Companies, Inc. (Rocket Mortgage)
- United Wholesale Mortgage, LLC
- JPMorgan Chase & Co.
- Wells Fargo & Company
- Bank of America Corporation
- U.S. Bank National Association
- CrossCountry Mortgage, LLC
- PennyMac Financial Services, Inc.
- loanDepot, Inc.
- Freedom Mortgage Corporation
- Guild Mortgage Company
- Veterans United Home Loans
- Lloyds Banking Group plc
- Nationwide Building Society
- NatWest Group plc
- Barclays PLC
- HSBC Holdings plc
- Banco Santander, S.A.
- BNP Paribas S.A.
- Crédit Agricole S.A.
Neueste Industrielle Entwicklungen in Markt für Hypothekarkredite
- August 2026: CBRE berichtete, dass die US-amerikanische Gewerbeimmobilienkreditvergabe ein 5-Jahres-Hoch erreichte, während Industrie- und Logistikinvestitionen um 23 % im Jahresvergleich auf 29,6 Milliarden USD stiegen. Alternative Kreditgeber hielten einen Rekordanteil von 38 % an Non-Agency-Gewerbekreditabschlüssen.
- Juli 2026: Der Real Estate Development Fund Saudi-Arabiens, die Saudi National Bank und die National Housing Company lancierten ein staatlich gefördertes Hypothekenprogramm für Erstkäufer ab 699 SAR (186 USD) pro Monat. Das Programm folgte auf einen Rückgang der neuen Wohnhypothekenvergabe um 30 % in der ersten Jahreshälfte 2026.
- Februar 2026: Die Mortgage Bankers Association prognostizierte, dass die US-amerikanische Gewerbeimmobilienhypothekenvergabe im Jahr 2026 um 27 % auf 805,5 Milliarden USD steigen wird, wobei die Mehrfamilienhausvergaben nach einem Anstieg von 21 % 399,2 Milliarden USD erreichen werden.
Berichtsumfang des globalen Marktes für Hypothekarkredite
Segmentierungsübersicht
| Wohnhypothekendarlehen |
| Gewerbliche Hypothekendarlehen |
| Immobilienkaufdarlehen |
| Refinanzierungsdarlehen |
| Eigenkapital- und Auszahlungsdarlehen |
| Bau- und Entwicklungsdarlehen |
| Darlehen für Hausverbesserungen und Renovierungen |
| Festzinshypotheken |
| Variabel verzinsliche Hypotheken |
| Hybridzinshypotheken |
| Geschäftsbanken |
| Spezialisierte Hypothekenbanken und Wohnungsfinanzierungsgesellschaften |
| Kreditgenossenschaften und Bausparkassen |
| Nichtbanken-Finanzinstitute / Unabhängige Hypothekengeber |
| Staatlich geförderte und öffentliche Wohnungsfinanzierungsinstitute |
| Sonstige Kreditgeber |
| Einfamilienwohnimmobilien |
| Mehrfamilienwohnimmobilien |
| Büroimmobilien |
| Einzelhandels- und Mischnutzungsimmobilien |
| Industrie- und Logistikimmobilien |
| Sonstige Immobilientypen |
| Direktvertrieb |
| Hypothekenmakler und Vermittler |
| Korrespondenz- und Großhandelsvertrieb |
| Sonstige Kanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Darlehensart | Wohnhypothekendarlehen | |
| Gewerbliche Hypothekendarlehen | ||
| Nach Darlehenszweck | Immobilienkaufdarlehen | |
| Refinanzierungsdarlehen | ||
| Eigenkapital- und Auszahlungsdarlehen | ||
| Bau- und Entwicklungsdarlehen | ||
| Darlehen für Hausverbesserungen und Renovierungen | ||
| Nach Zinssatztyp | Festzinshypotheken | |
| Variabel verzinsliche Hypotheken | ||
| Hybridzinshypotheken | ||
| Nach Art des kreditgebenden Instituts | Geschäftsbanken | |
| Spezialisierte Hypothekenbanken und Wohnungsfinanzierungsgesellschaften | ||
| Kreditgenossenschaften und Bausparkassen | ||
| Nichtbanken-Finanzinstitute / Unabhängige Hypothekengeber | ||
| Staatlich geförderte und öffentliche Wohnungsfinanzierungsinstitute | ||
| Sonstige Kreditgeber | ||
| Nach Immobilientyp | Einfamilienwohnimmobilien | |
| Mehrfamilienwohnimmobilien | ||
| Büroimmobilien | ||
| Einzelhandels- und Mischnutzungsimmobilien | ||
| Industrie- und Logistikimmobilien | ||
| Sonstige Immobilientypen | ||
| Nach Vertriebskanal | Direktvertrieb | |
| Hypothekenmakler und Vermittler | ||
| Korrespondenz- und Großhandelsvertrieb | ||
| Sonstige Kanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei der Hypothekarkreditvergabe an?
Der Sektor soll von 8,5 Billionen USD im Jahr 2027 auf 10,5 Billionen USD bis 2032 wachsen, gestützt durch Wohnungsnachfrage, digitale Kreditvergabe, staatliche Unterstützung und gewerbliche Refinanzierungsaktivitäten.
Welche Darlehensart wächst am schnellsten?
Gewerbliche Hypothekendarlehen sollen bis 2032 mit einem CAGR von 6,8 % wachsen, während Wohnhypothekendarlehen mit einem Anteil von 72,8 % im Jahr 2026 die größte Darlehensart bleiben.
Warum werden variabel verzinsliche Hypotheken beliebter?
Variabel verzinsliche Hypotheken sollen bis 2032 mit einem CAGR von 9,7 % wachsen, da Kreditnehmer in Hochzins- und Hochkostenwohnungsmärkten niedrigere Anfangszahlungen anstreben.
Welche Region wird bis 2032 am schnellsten wachsen?
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 9,8 % wachsen, gestützt durch geringe Hypothekendurchdringung in Indien und politische Unterstützung in China.
Wie wichtig sind Hypothekenmakler?
Hypothekenmakler und Vermittler hielten im Jahr 2026 einen Anteil von 39,8 %, und der britische Maklerkanal soll in den Jahren 2026 und 2027 87 % der regulierten Kreditvergabe abwickeln.
Was ist das größte Risiko für Kreditgeber und Kreditnehmer?
Erschwinglichkeit ist das Hauptrisiko, da hohe Zinssätze, hohe Immobilienpreise, Versicherungskosten und Zinsbindungseffekte die Kaufaktivität und Refinanzierungsanreize reduzieren.