
住宅ローンレンディング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
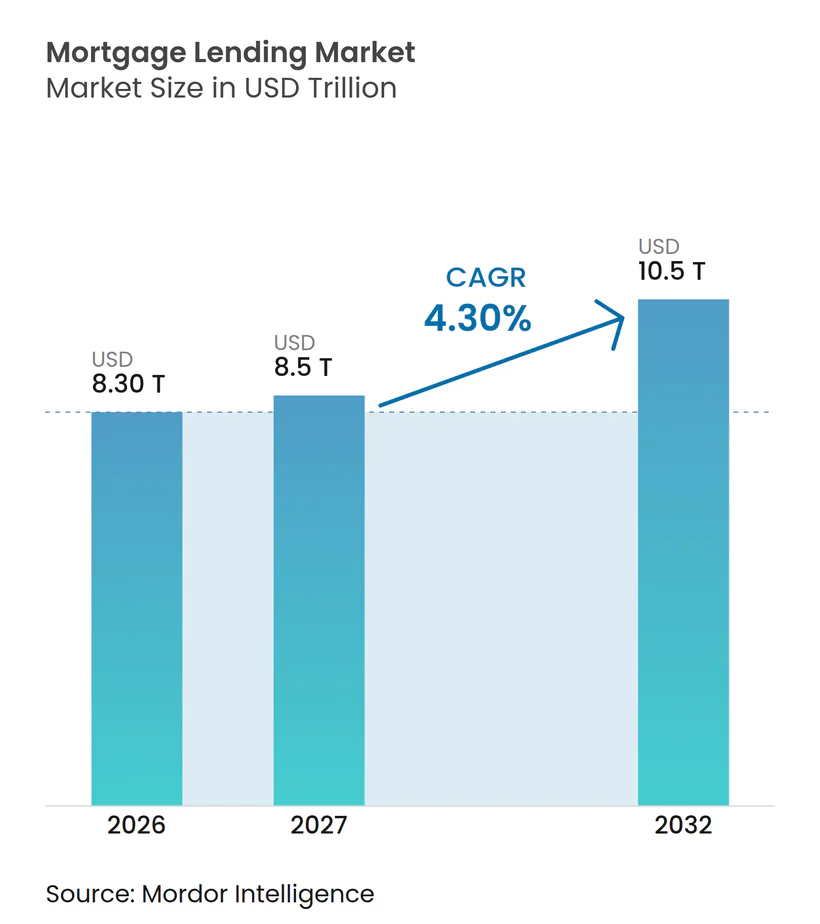
| 市場規模 (2027) | 8.5 兆米ドル |
| 市場規模 (2032) | 10.5 兆米ドル |
| 成長率 (2027 - 2032) | 4.30 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる住宅ローンレンディング市場分析
住宅ローンレンディング市場規模は2026年に8.30 トリリオン 米ドルと評価され、2027年の8.5 トリリオン 米ドルから2032年には10.5 トリリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中に4.30%のCAGRで成長します。
住宅ローンレンディング市場は、高い借入コストが購入決定を遅らせる中でも、持続的な持ち家需要に支えられています。住宅不足により、適格な借り手が引き続き住宅へのアクセスを必要とするため、レンディング需要は短期的な金利変動の影響を受けにくくなっています。市場はまた、政府支援の住宅金融プログラム、初回住宅購入者支援、およびデジタル組成ツールの広範な普及からも恩恵を受けています。競争はますます、サービシングポートフォリオの拡大、ローン処理の迅速化、およびローンのライフサイクル全体を通じた借り手との関係強化に焦点が当てられています。しかし、高金利、高騰した住宅価格、保険コスト、および金利ロックインが実行可能な取引数を減少させるため、負担能力が依然として主要な制約となっています。
主要レポートのポイント
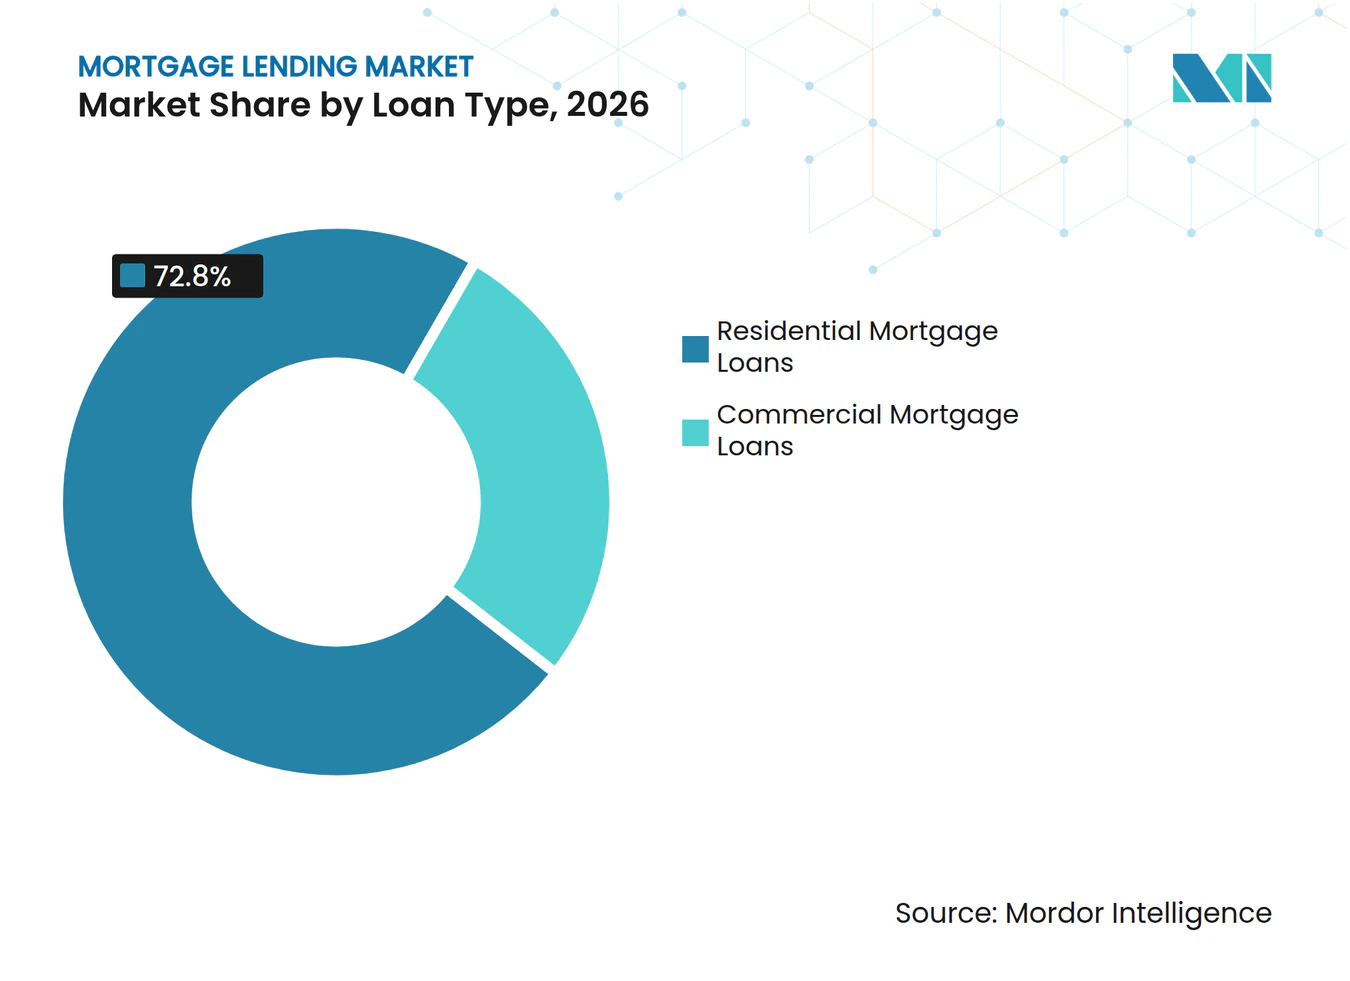
- ローンタイ別では、住宅ローンが2026年の住宅ローンレンディング市場シェアの72.8%を占め、商業用住宅ローンは2032年までに6.8%のCAGRで成長すると予測されています。
- ローン目的別では、不動産購入ローンが2026年の住宅ローンレンディング市場シェアの62.3%を占め、住宅改善・リノベーションローンは2032年までに6.2%のCAGRで成長すると予測されています。
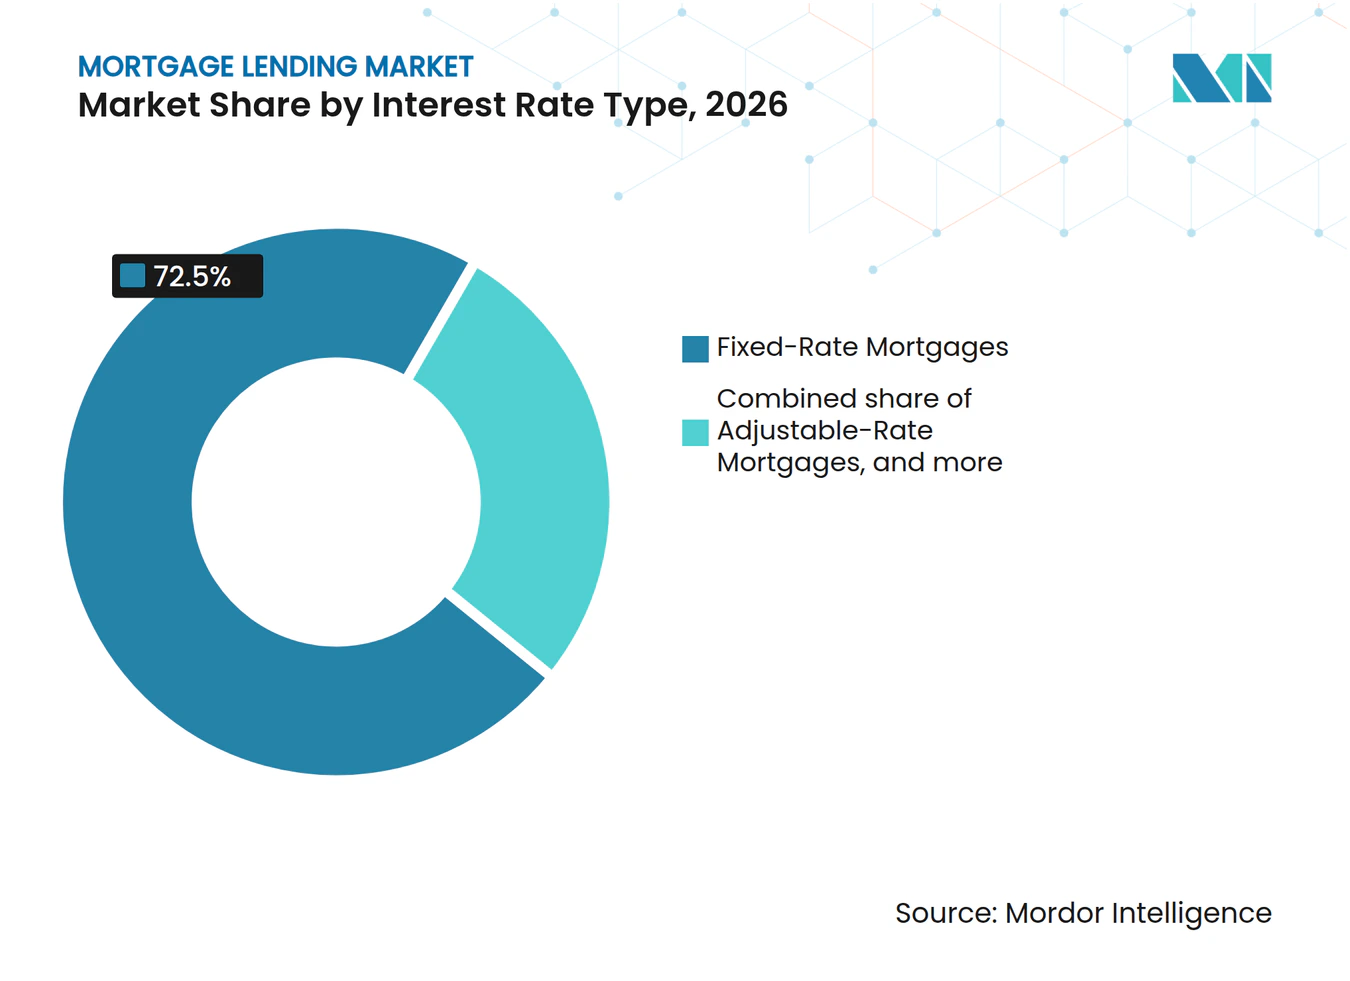
- 金利タイプ別では、固定金利住宅ローンが2026年の住宅ローンレンディング市場シェアの72.5%を保持し、変動金利住宅ローンは2032年までに9.7%のCAGRで成長すると予測されています。
- 組成機関タイプ別では、商業銀行が2026年の住宅ローンレンディング市場シェアの66.8%を保持し、ノンバンク金融機関は2032年までに8.9%のCAGRで成長すると予測されています。
- 不動産タイプ別では、一戸建て住宅が2026年の住宅ローンレンディング市場シェアの55.3%を占め、工業・物流不動産は2032年までに7.8%のCAGRで成長すると予測されています。
- 販売チャネル別では、住宅ローンブローカーおよび仲介業者が2026年の住宅ローンレンディング市場シェアの39.8%を保持し、デジタル直接消費者向けプラットフォームは2032年までに9.6%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の住宅ローンレンディング市場規模の40.3%を占め、アジア太平洋地域は2032年までに9.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 構造的な 住宅需要と住宅供給の制約 | +0.8% | 世界全体、 北米、アジア太平洋、および西ヨーロッパに集中 | 長期 (4年以上) |
| 金利 緩和と住宅ローン借入負担能力の改善 | +0.9% | 世界全体、 米国、ユーロ圏、および英国で最大 | 中期 (2〜4年) |
| 政府支援の 住宅金融と初回購入者支援 | +0.5% | 北米、 中東・アフリカ、よび新興アジア太平洋市場 | 中期 (2〜4年) |
| デジタル 住宅ローン組成と迅速なローン処理 | +0.7% | 世界全体、 北米とアジア太平洋が主導 | 中期 (2〜4年) |
| ノンバンク 住宅ローンレンダーと代替融資プロバイダーの拡大 | +0.6% | 北米、 インド、および東南アジア | 長期 (4年以上) |
| 自営業者および 十分なサービスを受けていない借り手に対する柔軟な信用評価 | +0.4% | 北米、 南米、および新興アジア太平洋経済圏 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
構造的な住宅需要と住宅供給の制約
住宅供給の制約は、住宅ローンレンディング市場における融資需要を持続的に支えています。金利が上昇すると借り手が住宅購入を遅らせる場合がありますが、適切な住宅への需要は依然として存在します。その結果、市場はますます借り手の予算に合った住宅の供給可能性に依存するようになっています。エントリーレベルの住宅における制約は特に重要であり、ローン適格性を持つ借り手が実際の住宅購入に転換できる数を制限しています。したがって、住宅ローンレンディング市場は信用条件に加えて住宅供給対策にも依存しています。米国では、地域再投資法、消費者金融保護局の公正レンディング規則、およびバーゼルIII自己資本基準も、レンダーが異なる借り手グループや地理的場所にどのようにサービスを提供するかに影響を与えることで、レンディング結果を形成しています。
金利緩和と住宅ローン借入負担能力の改善
金利の変化は、住宅ローン活動の主要な短期ドライバーであり続けています。エージェンシー住宅ローン証券化は2026年第1四半期に前年比33.2%増加して333 ビリオン 米ドルに達し、30年固定住宅ローン金利が6.1%に低下する中、リファイナンス証券化は132%増加しました[1]。フランスでは、2年連続の減少に続き、2025年の住宅ローン生産が33%増加して1,467 ビリオン ユーロ(158.4 ビリオン 米ドル)に達しました。フランスの住宅ローン金利は2025年12月に3.1%に低下し、この回復を支えました。ファニーメイは、米国の一戸建て住宅ローン組成が2026年に2.32 トリリオン 米ドルに達し、リファイナンスシェアが26%から35%に増加すると予測しました[2]。これらのトレンドは、住宅ローンレンディング市場が低い融資コストに迅速に対応する能力を示しています。
デジタル住宅ローン組成と迅速なローン処理
デジタル処理は、住宅ローンレンディング市場において重要な競争要件となっています。書類収集、審査、およびクロージングプロセスを統合することで、レンダーは書類関連の遅延を削減し、借り手の体験を向上させることができます。しかし、これらのシステムの価値は、技術の採用だけでなく、信頼性の高いワークフローに依存しています。レガシーシステムに依存するレンダーは、技術重視の競合他社よりも高い運営コストと遅い意思決定サイクルに直面する可能性があります。デジタルチャネルはまた、オンライン申請と迅速な対応をますます期待する若い借り手へのアクセスを拡大します。これらのツールは住宅ローンレンディング市場が新しい借り手を引き付けるのに役立ちますが、レンダーは借り手の十分な情報に基づく意思決定を支援するために、明確な比較および開示慣行を維持する必要があります。
ノンバンク住宅ローンレンダーと代替融資プロバイダーの拡大
銀行が間接チャネルを通じて資金を提供するにつれて、ノンバンクレンダーは住宅ローンレンディング市場においてより重要になっています。米国の住宅ローン会社は2025年に住宅購入ローンの64.2%を組成しており、2018年の44.6%から増加しています[3]。同期間に、銀行のシェアは42.5%から30.1%に低下し、銀行から非預金機関へのレンディングは417 ビリオン 米ドルから1.4 トリリオン 米ドルに増加しました。このシフトにより、銀行の役割は直接組成者からホールセール資金提供者へと変化しています。また、伝統的な預金チャネル以外でサービスを受ける借り手に対する規制上の取り扱いにも、より多くの注目が集まっています。住宅ローンレンディング市場は、ノンバンクレンダーが広いリーチと健全な審査および安定した資金調達を組み合わせられるかどうかに引き続き依存するでしょう。
制約の影響分析*
| 制約 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い 住宅ローン金利、住宅価格、および借り手の負担能力の制約 | -0.8% | 世界全体、 北米、西ヨーロッパ、およびオーストラレーシアで最も深刻 | 短期 (2年以下) |
| 住宅ローン 金利ロックインと既存住宅取引活動の低迷 | -0.5% | 北米、 主に米国とカナダ | 中期 (2〜4年) |
| より厳格な LTV、DTI、および借り手適格要件 | -0.3% | 世界全体、 バーゼル委員会ガイドラインと各国規制当局が管轄 | 中期 (2〜4年) |
| 上昇する 不動産保険コストと気候関連の担保リスク | -0.2% | 北米、 オーストラレーシア、および沿岸部の中東・アフリカ | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高い住宅ローン金利、住宅価格、および借り手の負担能力の制約
高い住宅価格と借入金利は、住宅ローンレンディング市場における借り手の能力を低下させています。住宅ローン銀行家協会は、30年住宅ローン金利が2026年第4四半期に平均7.3%となり、2027年を通じて7%を上回ると予想しています[4]。この金利環境は、借り手が支払える返済額を制限します。また、多くの高価格地域では、より多くの頭金が必要となります。適切な住宅の供給が制約されている場合、信用条件の緩和だけでは負担能力の問題を解決することはできません。住宅ローンレンディング市場がアクセスを意味のある形で拡大するためには、住宅政策、供給拡大、および借り手支援が連携して機能する必要があります。
住宅ローン金利ロックインと既存住宅取引活動の低迷
金利ロックインは、多くの借り手がすでに現行金利を下回るローンを保有しているため、既存住宅市場の供給を制限しています。米国の借り手のうち住宅ローン金利が6%を超えるのはわずか23%であり、ほとんどの借り手は7%近い金利で既存ローンを置き換える財務的な理由がほとんどありません。既存住宅販売は2026年第1四半期に前年比1%、前四半期比3%減少しました。カナダは、2020年および2021年に組成されたローンがより高い金利の更新期間に移行しているため、関連する更新問題に直面しています。カナダの住宅ローン残高は2025年12月に2.4 トリリオン カナダドル(1.7 トリリオン 米ドル)を超えました。このロックインは、買い手需要が存在する場合でも、物件の売り出し活動を減少させ、購入レンディングの機会を狭めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ローンタイプ別:
商業レンディングが住宅基盤とともに拡大住宅ローンは2026年の住宅ローンレンディング市場において72.8%のシェアを保持しました。住宅レンディングは、先進国および新興経済圏全体で持ち家住宅を支えるため、市場の最大部分であり続けています。商業用住宅ローンは2032年までに6.8%のCAGRで拡大すると予測されています。商業レンディングの住宅ローンレンディング市場規模は、商業用不動産におけるリファイナンスおよび取得サイクルに支えられています。このセグメントはまた、米国における集合住宅融資に対するエージェンシーの継続的な支援からも恩恵を受けています。
2025年の商業用住宅ローン銀行家の組成は2024年比40%増加し、オフィス物件の組成は前年比146%増加しました。住宅ローン銀行家協会は、最近の期間においてエージェンシーローンが集合住宅組成の40%を占めると推定しました。商業レンディングのスプレッドは2026年第2四半期に前年比21ベーシスポイント縮小し、価格設定におけるレンダー間の競争激化を反映しています。これにより、レンダーが実質的に高いレバレッジリスクを取ることなく、借り手のアクセスが改善されます。したがって、住宅ローンレンディング市場には、リファイナンスニーズ、資産取引、および競争的なレンディング条件に連動した商業成長経路があります。


ローン目的別:
購入レンディングが最大のユースケースであり続ける不動産購入ローンは2026年に62.3%のシェアを保持し、最大のローン目的カテゴリーとなっています。購入活動が保持する住宅ローンレンディング市場シェアは、住宅ローン需要における住宅取得の中心的な役割を反映しています。住宅ローン銀行家協会は、2026年の購入組成を1.46 トリリオン 米ドルと予測しており、2025年比7.7%増加しています。リファイナンスは依然として2番目に大きな目的ですが、そのシェアは2021年の低金利期間中に達したレベルをはるかに下回っています。住宅改善・リノベーションローンは2032年までに6.2%のCAGRで成長すると予測されています。
リノベーション需要は、老朽化した住宅ストックと、改善が必要な低価格住宅を購入する若い買い手に関連しています。Z世代は2026年第2四半期の購入金利ロックの20%を占め、これはそのグループの記録となりました。Z世代の借り手の3分の1が、家族からの贈与や個人ローンを含む非貯蓄源を頭金に使用しました。建設・開発レンディングは集合住宅プロジェクト活動に支えられており、ホームエクイティおよびキャッシュアウトローンは高齢の住宅所有者にとって引き続き重要です。ベビーブーマーは2026年第2四半期のキャッシュアウトリファイナンス活動の31%を占めました。
金利タイプ別:
固定金利が引き続き好まれる一方、変動金利が増加固定金利住宅ローンは2026年に72.5%のシェアを保持し、返済確実性に対する借り手の需要を反映しています。この選好は、金利の変動が家計予算に影響を与える地域で特に強く残っています。フランスでは、変動金利住宅ローンが2026年6月の住宅ローン生産の4.5%を占め、ユーロ圏平均の14%と比較されます。変動金利住宅ローンは2032年までに9.7%のCAGRで成長すると予測されています。その成長は、初期変動金利が固定金利の代替よりも低くなり得る負担能力の圧力を反映しています。
米国のアクティブな第一抵当権変動金利住宅ローンは2026年10月までに310万件に達し、5.5年ぶりの最高水準となりました。変動金利住宅ローンのロックは同期間中に総ロックの11%を超えました。これらの商品は、固定金利での月次負担能力が困難になっている高コスト地域でより一般的です。ハイブリッド金利住宅ローンは、スカンジナビアおよびアジア太平洋の一部において、より小さいながらも安定した役割を維持しています。住宅ローンレンディング市場では、借り手が短期的な返済軽減と将来の金利リセットリスクを比較検討することが予想されます。

組成機関タイプ別:
ノンバンクが成長する一方、銀行が規模を維持商業銀行は2026年の世界の住宅ローン組成において66.8%のシェアを保持しました。そのスケールは、預金による資金調達能力と借り手との長年の関係を反映しています。ノンバンク金融機関は2032年までに8.9%のCAGRで成長すると予測されています。この拡大は、商業銀行では十分にサービスが提供されていない可能性のある顧客グループや地域へのアクセスに支えられています。したがって、住宅ローンレンディング市場は、ローンの組成と資金調達の方法においてより多様化しています。
ドイツでは、vdpメンバー銀行が2026年第1四半期に398 ビリオン ユーロ(43 ビリオン 米ドル)の不動産ローンを組成し、前年同期比5.9%増加しました。住宅金融会社もインドで重要な役割を果たしており、大手商業銀行では十分なサービスを受けていない借り手にリーチしています。英国では、仲介住宅ローンレンダー協会が2026年および2027年に規制された住宅ローンレンディングの87%がブローカーチャネルを通じて流れると予想しています。信用組合および住宅金融組合は、確立された市場において借り手維持の強みを維持しています。住宅ローンレンディング産業は、銀行、ノンバンク、ブローカー、および専門レンダーが借入プロセスの異なる部分にサービスを提供するモデルへと進化しています。
不動産タイプ別:
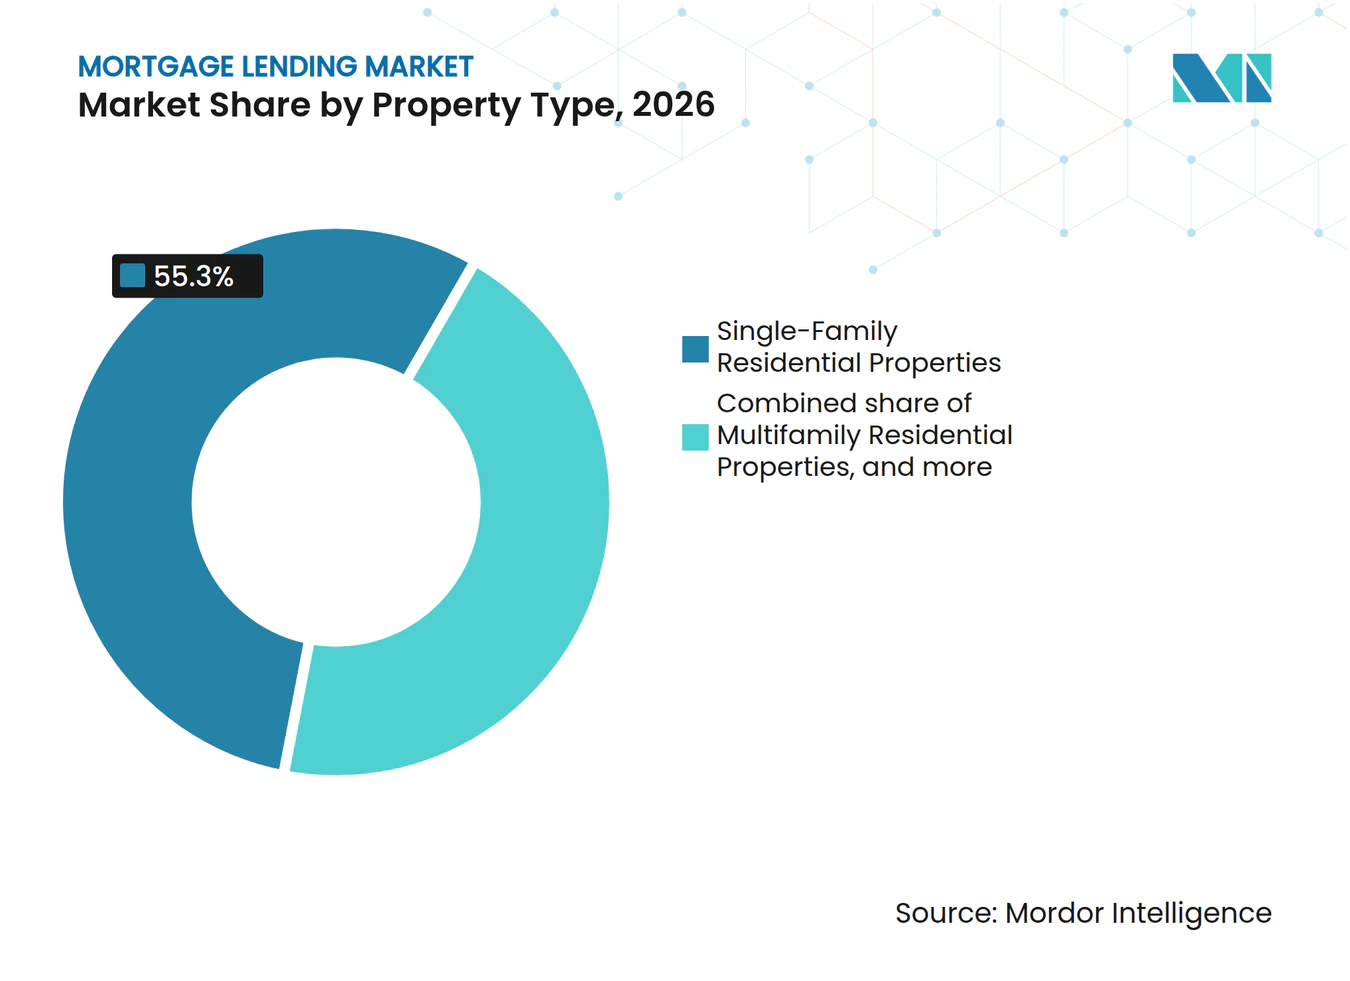
工業・物流資産が商業成長をリード一戸建て住宅は2026年に55.3%のシェアを保持しました。この位置は、レンディング活動における持ち家住宅の重要性を反映しています。集合住宅は2番目に大きな不動産カテゴリーであり、2026年の米国組成は399.2 ビリオン 米ドルと予測されています。工業・物流不動産は2032年までに7.8%のCAGRで成長すると予測されています。この成長は、流通および電子商取引活動を支える施設への需要に結びついています。
工業用商業用住宅ローン担保証券は2026年8月までの米国総発行額の17%を占め、2025年の14.6%と比較されます。証券化された工業用ローンの平均規模は前年の143.9 ミリオン 米ドルから177.8 ミリオン 米ドルに増加しました。工業・物流資産は、2026年第2四半期の投資活動の63%を占め、前年比28%増加して8.1 ビリオン 米ドルに達し、ネットリース投資をリードしました。オフィスレンディングは高品質な都市型資産において選択的に回復しており、小売および宿泊施設の結果は立地と資産品質によってより大きく異なります。住宅ローンレンディング市場はレンダーが耐久的なテナント需要を持つ不動産タイプに資本を向けるにつれて、このシフトを支えています。
販売チャネル別:
ブローカーがリードする一方、デジタルプラットフォームがより速く成長住宅ローンブローカーおよび仲介業者は2026年に39.8%のシェアを保持しました。借り手が審査基準や商品オプションのナビゲートに助けを必要とすることが多いため、このチャネルは引き続き重要です。英国では、ブローカーが2026年および2027年に規制された住宅ローンレンディングの87%を取り扱うと予想されています。デジタル直接消費者向けプラットフォームは2032年までに9.6%のCAGRで成長すると予測されています。住宅ローンレンディング市場は、一方がアドバイスを提供し、もう一方がスピードと利便性を提供するため、両チャネルを活用できます。
Z世代とミレニアル世代の借り手は2026年第2四半期の購入金利ロックの3分の2を占めました。彼らの参加は、オンライン申請とデジタルコミュニケーションへの継続的な需要を支えています。書類および意思決定ワークフローが適切に統合されている場合、デジタルプラットフォームは処理ステップを短縮できます。承認額はレンダーによって異なる可能性があるため、借り手は依然として透明な商品比較を必要としています。したがって、住宅ローンブローカーは、ローン条件、適格基準、および返済選択肢に個別のガイダンスが必要な場合に重要な役割を維持しています。
地域分析
北米は2026年の住宅ローンレンディング市場において40.3%のシェアを保持しました。この地域には発達した二次住宅ローンシステムと大規模な住宅借り手基盤があります。住宅ローン銀行家協会は、金利の変動が購入活動に影響を与えたため、2026年の米国一戸建て住宅ローン組成予測を2.2 トリリオン 米ドルから2.1 トリリオン 米ドルに修正しました。米国の住宅ローン組成は、購入レンディング環境が弱い中でも、2026年第1四半期に前年比15%増の577.7 ビリオン 米ドルに達しました。カナダは、2020年および2021年の固定金利住宅ローンがより高い金利でリセットされるにつれて圧力に直面しています。
ヨーロッパは不均一な回復を経験しており、南部市場は一部の北部市場よりも好調です。ユーロ圏の住宅ローン残高は2026年6月に5,450 ビリオン ユーロ(5.9 トリリオン 米ドル)に達しました。ドイツとフランスはその金額の30%と23%を占めました。英国の住宅ローン総レンディングは2026年に3,200 ビリオン 英ポンド(409.6 ビリオン 米ドル)、2027年に3,500 ビリオン 英ポンド(448 ビリオン 米ドル)と予測されています。英国の賃貸目的住宅ローンレンディングは2026年に440 ビリオン 英ポンド(56.3 ビリオン 米ドル)、2027年に480 ビリオン 英ポンド(61.4 ビリオン 米ドル)と予測されています。ヨーロッパの住宅ローンレンディング市場は、欧州連合住宅ローン信用指令および各国のローン対価値比率とストレステスト規則によっても形成されています。
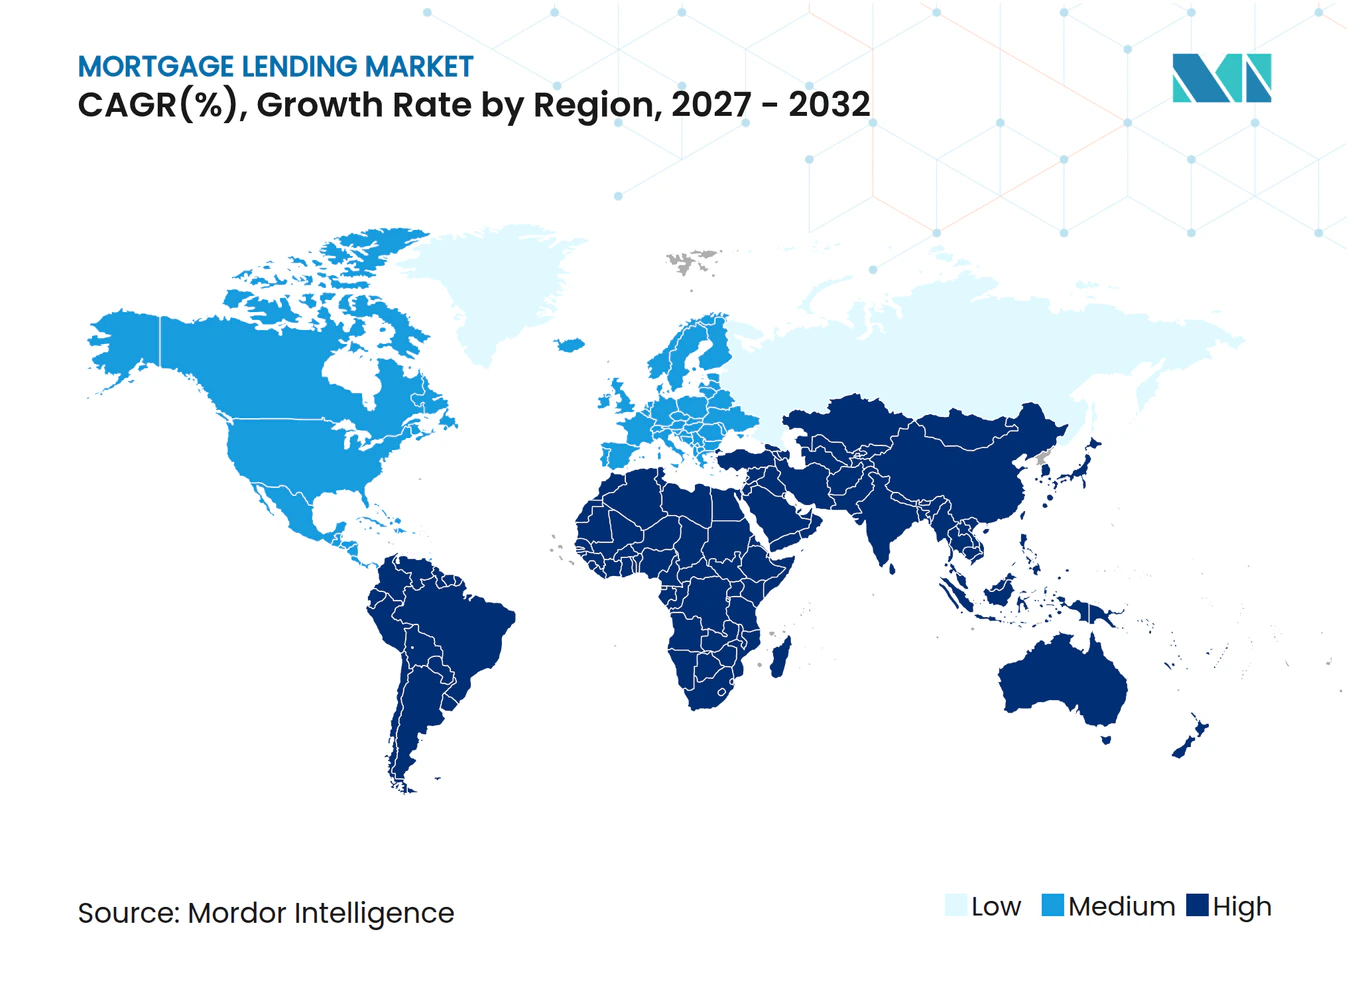
アジア太平洋地域は2032年までに9.8%のCAGRで成長すると予測されており、住宅ローンレンディング市場の中で最も成長が速い地域となっています。インドの住宅ローン対GDP比率は12%〜13%であり、先進国市場の65%と比較すると、住宅金融拡大の余地が大きいことを示しています。中国は既存の住宅ローン金利を50ベーシスポイント引き下げ、最低頭金を15%に引き下げ、組成とリファイナンスを支援しています。アジア太平洋のプライベート不動産クレジットの資金調達は11.2 ビリオン 米ドルに達し、オーストラリアが40%、インドが36%をリードしました。ドバイは2025年に6,868 ビリオン アラブ首長国連邦ディルハム(187 ビリオン 米ドル)の不動産販売を記録しましたが、住宅ローン担保取引額は4%減少しました。サウジアラビアの不動産ローン残高は2025年末に9,513 ビリオン サウジアラビアリヤル(253.7 ビリオン 米ドル)に達し、上半期に新規住宅ローン発行が減少した後、2026年7月に初回購入者プログラムが開始されました。
競争環境
市場集中度
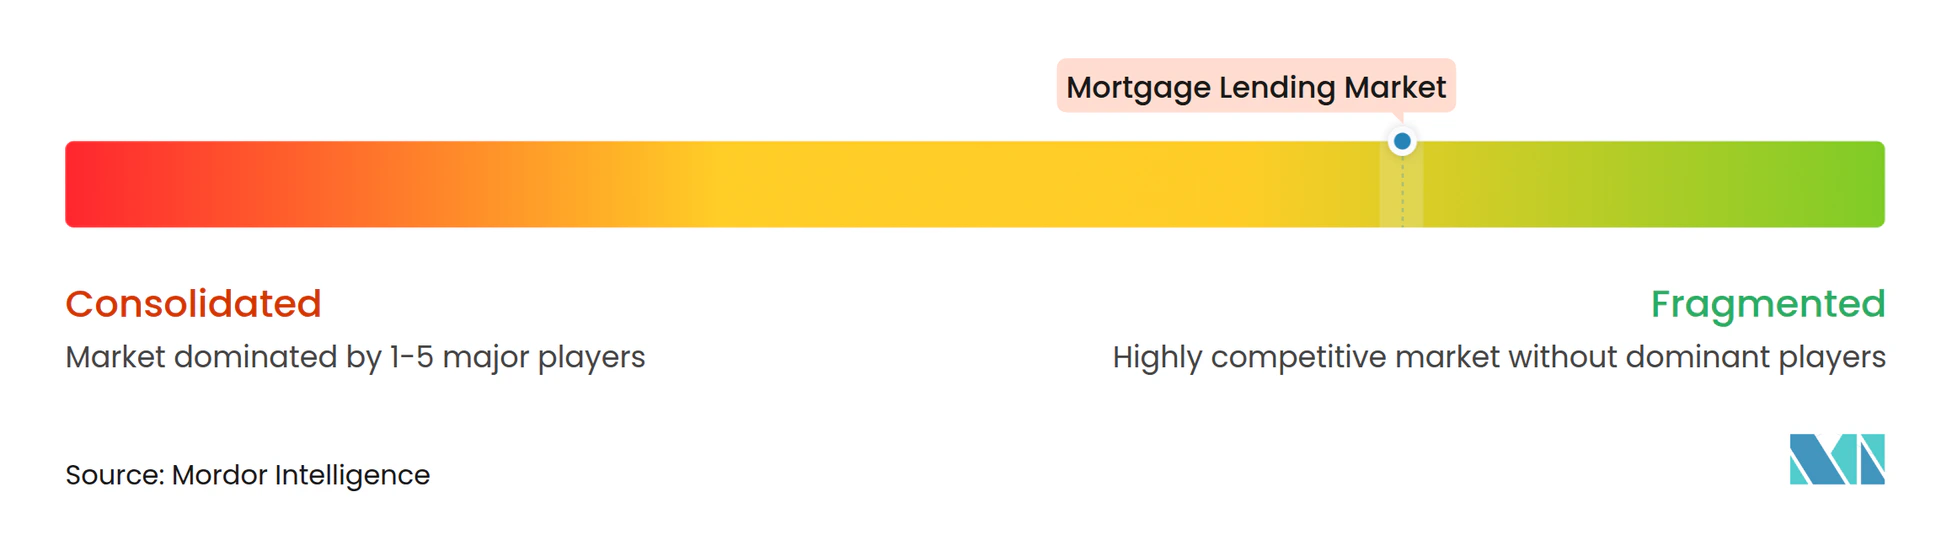
米国の住宅ローンレンディング市場は断片化しており、大手商業銀行、地方銀行、信用組合、独立系住宅ローンレンダー、ノンバンク組成者、および専門商業用不動産レンダーにわたる競争が展開されています。主要機関は資金調達能力、サービシング規模、確立された流通ネットワーク、および技術投資から恩恵を受けていますが、レンディングチャネルと借り手セグメントの多様性が個々のプロバイダーの支配を制限しています。競争はますます、デジタル組成、審査効率、ブローカー関係、サービシング能力、および顧客維持に集中しています。
統合は、より広い市場の断片化を排除することなく、個々の競合他社を再形成しています。Rocket Companiesは2025年10月にMr. Cooper Groupの14.2 ビリオン 米ドルの買収を完了し、住宅ローン組成とサービシング能力を統合し、約1,000万件の住宅所有者関係にわたるリーチを拡大しました。Rocketはまた、2025年7月にRedfinの買収を完了し、住宅検索、住宅ローン融資、クロージング、およびサービシングにわたるプレゼンスを拡大しました。一方、United Wholesale Mortgageは2025年12月にTwo Harbors Investment Corpを1.3 ビリオン 米ドルの全株式合意で買収すると発表し、住宅ローンサービシングポートフォリオの拡大を目指しています。取引の完了状況は、最終確定として説明する前に確認する必要があります。
商業用住宅ローンレンディングも多様な資金源と専門プロバイダーを特徴としています。CBREによると、代替レンダーは2026年第2四半期に組成した非エージェンシー商業用不動産ローンクロージングの38%を占め、1年前の34%から増加した一方、商業用住宅ローン担保証券レンダーのシェアは19%から11%に低下しました。機会は、手頃な価格の住宅金融、エネルギー効率改善住宅ローン、デジタル流通、および専門借り手セグメントにわたって広がっています。技術は処理コストを削減し、申請の所要時間を改善できますが、その恩恵はシステム統合、審査品質、および借り手保護に依存します。全体として、市場は断片化したままであり、競争上の地位はンダーの専門化、流通リーチ、運営効率、および長期的な顧客関係によって形成されています。
住宅ローンレンディング産業のリーダー
-
Rocket Companies, Inc.
-
United Wholesale Mortgage, LLC
-
JPMorgan Chase & Co.
-
Wells Fargo & Company
-
Bank of America Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
住宅ローンレンディング市場 このレポートでカバーされる企業
- Rocket Companies, Inc. (Rocket Mortgage)
- United Wholesale Mortgage, LLC
- JPMorgan Chase & Co.
- Wells Fargo & Company
- Bank of America Corporation
- U.S. Bank National Association
- CrossCountry Mortgage, LLC
- PennyMac Financial Services, Inc.
- loanDepot, Inc.
- Freedom Mortgage Corporation
- Guild Mortgage Company
- Veterans United Home Loans
- Lloyds Banking Group plc
- Nationwide Building Society
- NatWest Group plc
- Barclays PLC
- HSBC Holdings plc
- Banco Santander, S.A.
- BNP Paribas S.A.
- Crédit Agricole S.A.
最近の産業開発事情 住宅ローンレンディング市場
- 2026年8月:CBREは、米国の商業用不動産レンディングが5年ぶりの高水準に達し、工業・物流投資が前年比23%増加して29.6 ビリオン 米ドルに達したと報告しました。代替レンダーは非エージェンシー商業ローンクロージングの記録的な38%のシェアを保持しました。
- 2026年7月:サウジアラビアの不動産開発基金、サウジ国立銀行、および国家住宅会社が、月額699 サウジアラビアリヤル(186 米ドル)から始まる初回購入者向けの政府支援住宅ローンプログラムを開始しました。このプログラムは、2026年上半期における新規住宅ローン発行の30%減少に続くものです。
- 2026年2月:住宅ローン銀行家協会は、米国の商業用住宅ローン組成が2026年に27%増加して805.5 ビリオン 米ドルに達し、集合住宅組成が21%増加後に399.2 ビリオン 米ドルに達すると予測しました。
世界の住宅ローンレンディング市場レポートの範囲
セグメンテーション概要
| 宅ローン |
| 商業用住宅ローン |
| 不動産購入ローン |
| リファイナンスローン |
| ホームエクイティおよびキャッシュアウトローン |
| 建設・開発ローン |
| 住宅改善・リノベーションローン |
| 固定金利住宅ローン |
| 変動金利住宅ローン |
| ハイブリッド金利住宅ローン |
| 商業銀行 |
| 専門住宅ローン銀行および住宅金融会社 |
| 信用組合および住宅金融組合 |
| ノンバンク金融機関・独立系住宅ローンレンダー |
| 政府支援および公的住宅金融機関 |
| その他の組成者 |
| 一戸建て住宅 |
| 集合住宅 |
| オフィス物件 |
| 小売・複合用途物件 |
| 工業・物流不動産 |
| その他の不動産タイプ |
| 直接小売 |
| 住宅ローンブローカーおよび仲介業者 |
| コレスポンデントおよびホールセール |
| その他のチャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| 中東・アフリカその他 |
| ローンタイプ別 | 宅ローン | |
| 商業用住宅ローン | ||
| ローン目的別 | 不動産購入ローン | |
| リファイナンスローン | ||
| ホームエクイティおよびキャッシュアウトローン | ||
| 建設・開発ローン | ||
| 住宅改善・リノベーションローン | ||
| 金利タイプ別 | 固定金利住宅ローン | |
| 変動金利住宅ローン | ||
| ハイブリッド金利住宅ローン | ||
| 組成機関タイプ別 | 商業銀行 | |
| 専門住宅ローン銀行および住宅金融会社 | ||
| 信用組合および住宅金融組合 | ||
| ノンバンク金融機関・独立系住宅ローンレンダー | ||
| 政府支援および公的住宅金融機関 | ||
| その他の組成者 | ||
| 不動産タイプ別 | 一戸建て住宅 | |
| 集合住宅 | ||
| オフィス物件 | ||
| 小売・複合用途物件 | ||
| 工業・物流不動産 | ||
| その他の不動産タイプ | ||
| 販売チャネル別 | 直接小売 | |
| 住宅ローンブローカーおよび仲介業者 | ||
| コレスポンデントおよびホールセール | ||
| その他のチャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
住宅ローンレンディングの成長を促進しているものは何ですか?
このセクターは、住宅需要、デジタル組成、政府支援、および商業リファイナンス活動に支えられ、2027年の8.5 トリリオン 米ドルから2032年には10.5 トリリオン 米ドルに成長すると予測されています。
最も速く成長しているローンタイプはどれですか?
商業用住宅ローンは2032年までに6.8%のCAGRで成長すると予測されており、住宅ローンは2026年に72.8%のシェアで最大のローンタイプであり続けています。
変動金利住宅ローンがより人気になっているのはなぜですか?
変動金利住宅ローンは、借り手が高金利・高コストの住宅市場において初期返済額の低減を求めるため、2032年までに9.7%のCAGRで成長すると予測されています。
2032年まで最も速く成長する地域はどこですか?
アジア太平洋地域は、インドの低い住宅ローン普及率と中国の政策支援に支えられ、2032年までに9.8%のCAGRで成長すると予測されています。
住宅ローンブローカーはどれほど重要ですか?
住宅ローンブローカーおよび仲介業者は2026年に39.8%のシェアを保持しており、英国のブローカーチャネルは2026年および2027年に規制されたレンディングの87%を取り扱うと予測されています。
レンダーと借り手にとって最大のリスクは何ですか?
高金利、高い住宅価格、保険コスト、および金利ロックインが購入活動とリファイナンスのインセンティブを低下させるため、負担能力が主要なリスクです。