
Tamaño y Participación del Mercado de Préstamos Hipotecarios
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
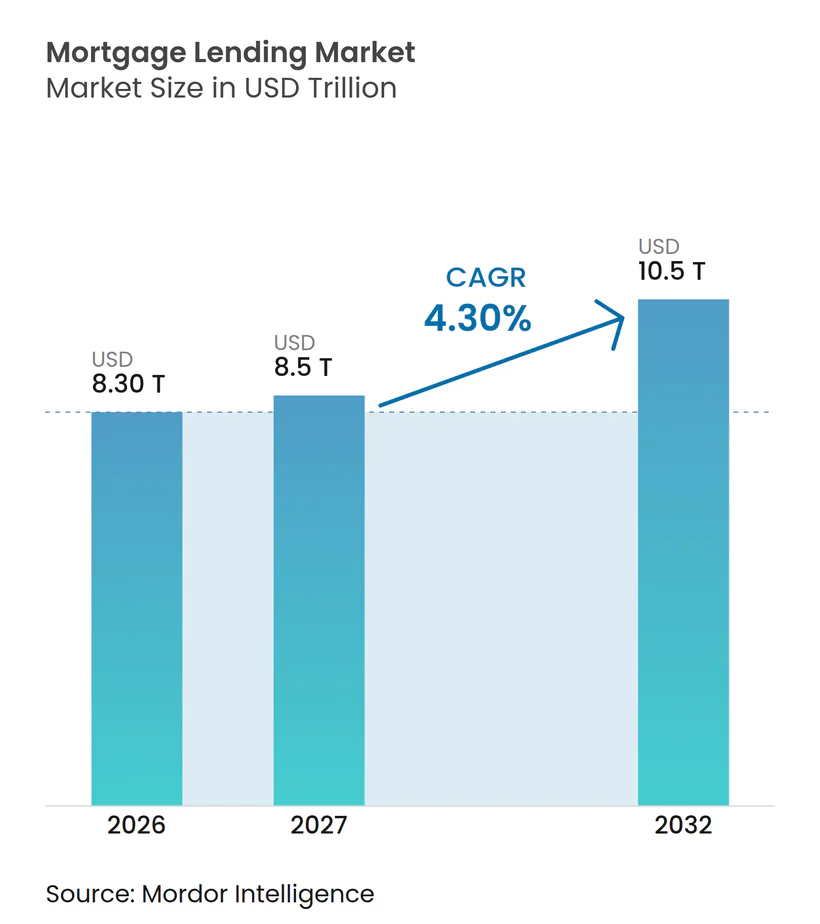
| Tamaño del Mercado (2027) | 8.5 Billones de dólares |
| Tamaño del Mercado (2032) | 10.5 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.30 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Préstamos Hipotecarios por Mordor Intelligence
El tamaño del Mercado de Préstamos Hipotecarios se valoró en 8,30 billones de USD en 2026 y se estima que crecerá desde 8,5 billones de USD en 2027 hasta alcanzar 10,5 billones de USD para 2032, a una CAGR del 4,30% durante el período de pronóstico (2027-2032).
El mercado de préstamos hipotecarios está respaldado por una demanda sostenida de vivienda en propiedad, incluso cuando los altos costos de endeudamiento retrasan las decisiones de compra. La escasez de vivienda hace que la demanda de préstamos sea menos sensible a los movimientos de tasas de interés a corto plazo, ya que los prestatarios calificados continúan necesitando acceso a viviendas. El mercado también se beneficia de los programas de financiamiento de vivienda respaldados por el gobierno, la asistencia para compradores de vivienda por primera vez y la adopción más amplia de herramientas de originación digital. La competencia se centra cada vez más en la expansión de las carteras de servicios, la aceleración del procesamiento de préstamos y el fortalecimiento de las relaciones con los prestatarios a lo largo del ciclo de vida del préstamo. Sin embargo, la asequibilidad sigue siendo la principal restricción, ya que las altas tasas de interés, los elevados precios de las viviendas, los costos de seguros y el bloqueo de tasas reducen el número de transacciones viables.
Conclusiones Clave del Informe
- Por tipo de préstamo, los préstamos hipotecarios residenciales capturaron el 72,8% de la participación del mercado de préstamos hipotecarios en 2026, mientras que se proyecta que los préstamos hipotecarios comerciales crezcan a una CAGR del 6,8% hasta 2032.
- Por propósito del préstamo, los préstamos para compra de propiedad representaron el 62,3% de la participación del mercado de préstamos hipotecarios en 2026, mientras que se proyecta que los préstamos para mejora y renovación del hogar crezcan a una CAGR del 6,2% hasta 2032.
- Por tipo de tasa de interés, las hipotecas de tasa fija mantuvieron el 72,5% de la participación del mercado de préstamos hipotecarios en 2026, mientras que se proyecta que las hipotecas de tasa ajustable crezcan a una CAGR del 9,7% hasta 2032.
- Por tipo de institución originadora, los bancos comerciales mantuvieron el 66,8% de la participación del mercado de préstamos hipotecarios en 2026, mientras que se proyecta que las instituciones financieras no bancarias crezcan a una CAGR del 8,9% hasta 2032.
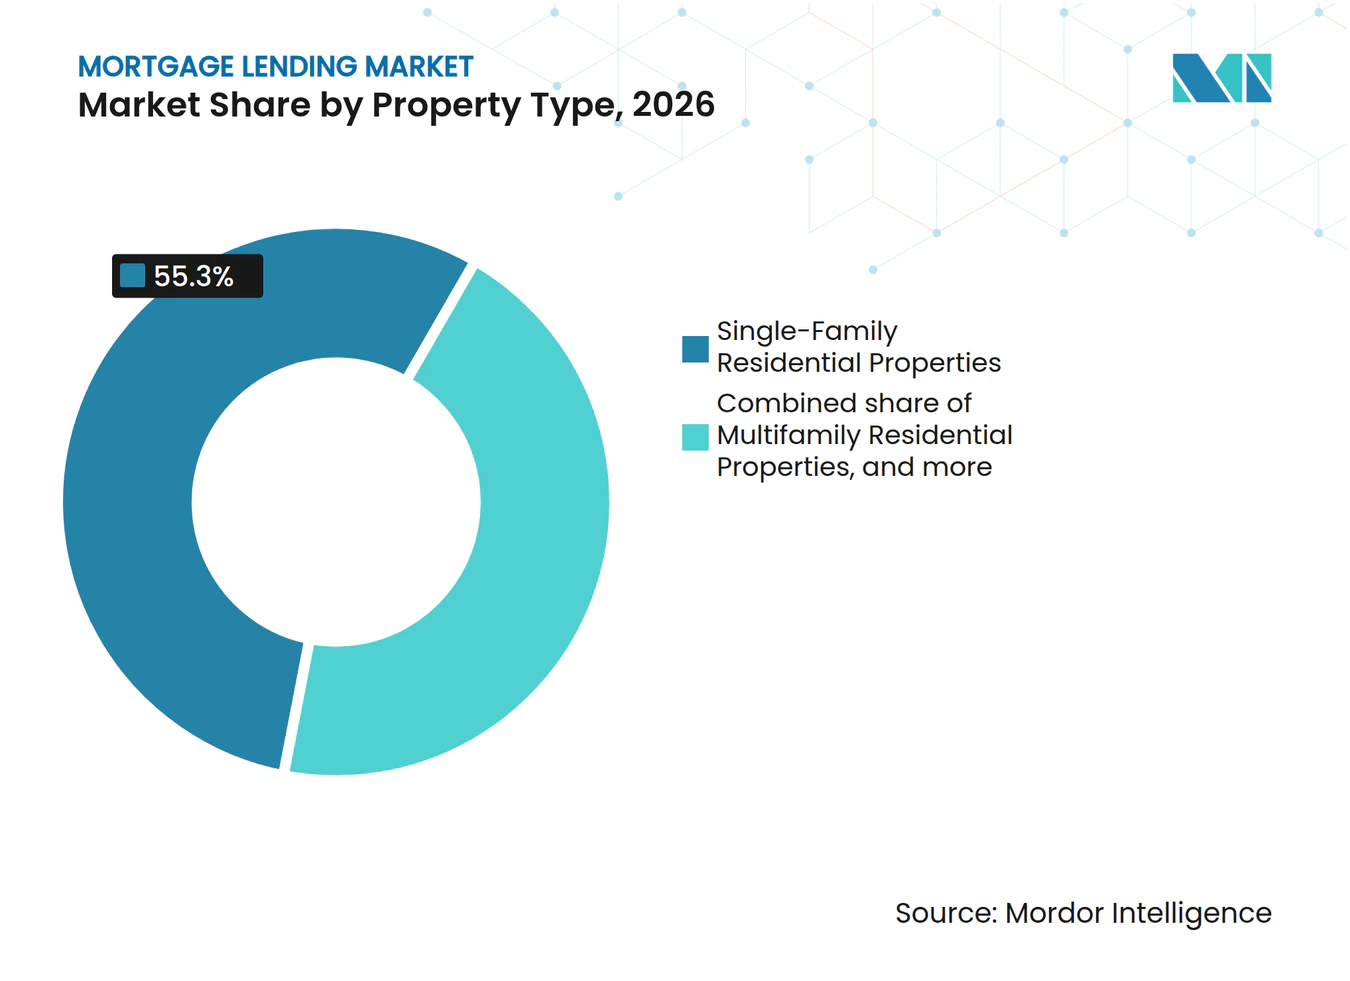
- Por tipo de propiedad, las propiedades residenciales unifamiliares capturaron el 55,3% de la participación del mercado de préstamos hipotecarios en 2026, mientras que se proyecta que las propiedades industriales y logísticas crezcan a una CAGR del 7,8% hasta 2032.
- Por canal de distribución, los corredores hipotecarios e intermediarios mantuvieron el 39,8% de la participación del mercado de préstamos hipotecarios en 2026, mientras que se proyecta que las plataformas digitales directas al consumidor crezcan a una CAGR del 9,6% hasta 2032.
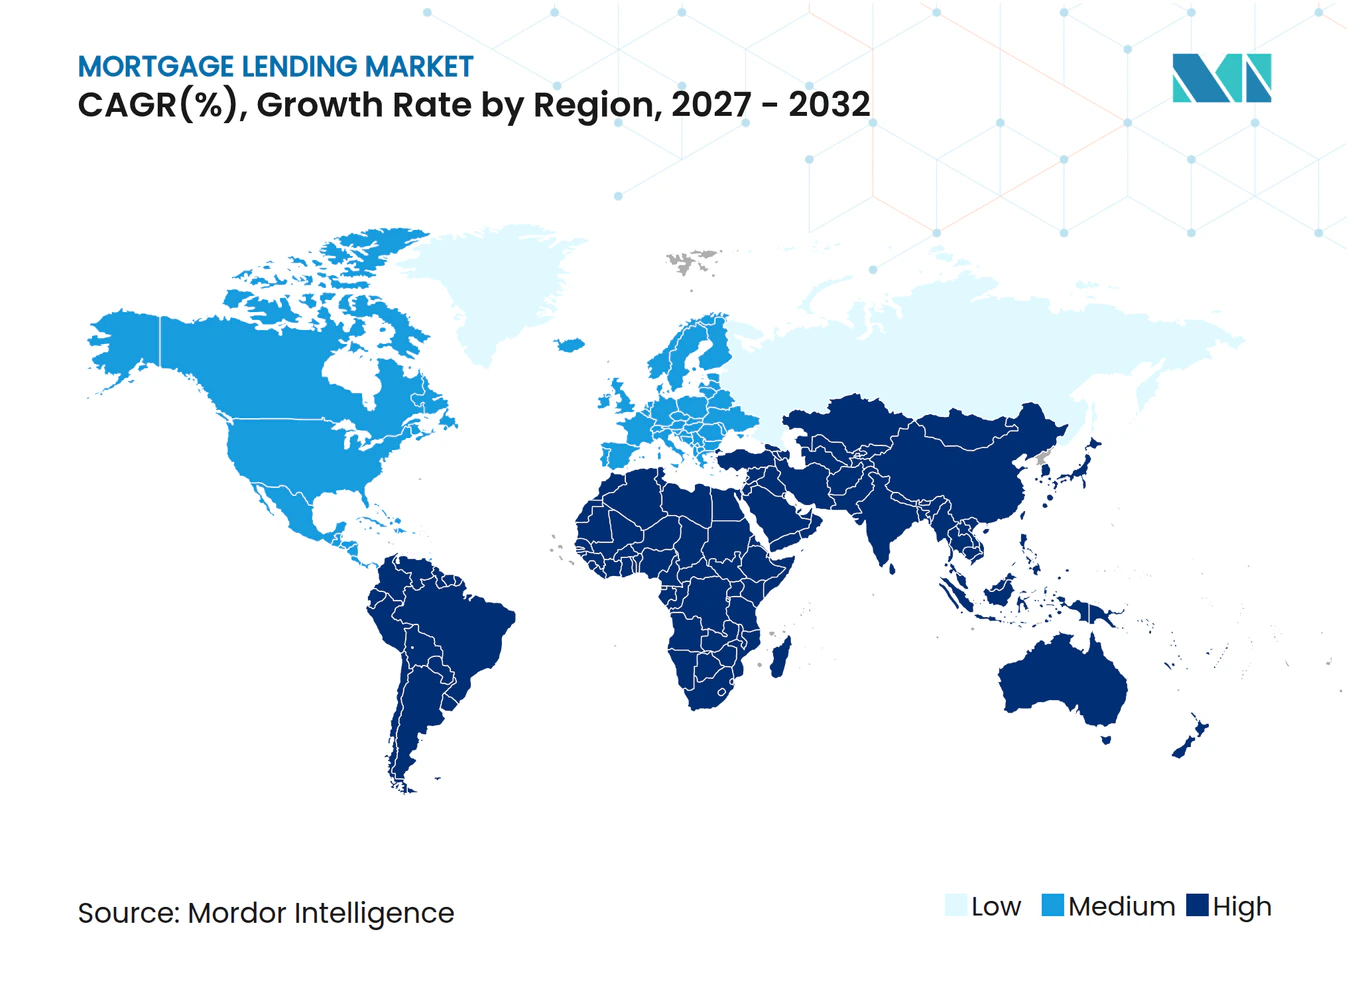
- Por geografía, América del Norte representó el 40,3% del tamaño del mercado de préstamos hipotecarios en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 9,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda Estructural de Vivienda y Restricciones en la Oferta de Vivienda | +0.8% | Global, concentrado en América del Norte, Asia-Pacífico y Europa Occidental | Largo plazo (≥ 4 años) |
| Reducción de Tasas de Interés y Mejora de la Asequibilidad del Crédito Hipotecario | +0.9% | Global, mayor en Estados Unidos, la Eurozona y el Reino Unido | Mediano plazo (2-4 años) |
| Financiamiento de Vivienda Respaldado por el Gobierno y Asistencia para Compradores Primerizos | +0.5% | América del Norte, Oriente Medio y África, y mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Originación Digital de Hipotecas y Procesamiento Más Rápido de Préstamos | +0.7% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Prestamistas Hipotecarios No Bancarios y Proveedores de Financiamiento Alternativo | +0.6% | América del Norte, India y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Evaluación Crediticia Flexible para Prestatarios Autónomos y Desatendidos | +0.4% | América del Norte, América del Sur y economías emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Estructural de Vivienda y Restricciones en la Oferta de Vivienda
Las restricciones en la oferta de vivienda continúan sosteniendo la demanda de financiamiento en el mercado de préstamos hipotecarios. Aunque los prestatarios pueden retrasar la compra de vivienda cuando las tasas de interés suben, la necesidad de una vivienda adecuada persiste. Como resultado, el mercado depende cada vez más de la disponibilidad de viviendas que se ajusten a los presupuestos de los prestatarios. Las restricciones en la vivienda de nivel de entrada son particularmente significativas, ya que limitan el número de prestatarios que pueden convertir la elegibilidad para un préstamo en compras de vivienda completadas. Por lo tanto, el mercado de préstamos hipotecarios depende de las medidas de oferta de vivienda además de las condiciones crediticias. En Estados Unidos, la Ley de Reinversión Comunitaria, las normas de préstamo justo de la Oficina de Protección Financiera del Consumidor y los estándares de capital de Basilea III también configuran los resultados de los préstamos al influir en cómo los prestamistas atienden a diferentes grupos de prestatarios y ubicaciones geográficas.
Reducción de Tasas de Interés y Mejora de la Asequibilidad del Crédito Hipotecario
Los cambios en las tasas de interés siguen siendo un impulsor clave a corto plazo de la actividad hipotecaria. Las titulizaciones hipotecarias de agencias aumentaron un 33,2% interanual hasta 333 mil millones de USD en el primer trimestre de 2026, mientras que las titulizaciones de refinanciamiento aumentaron un 132% a medida que la tasa hipotecaria fija a 30 años descendió al 6,1%[1]. En Francia, la producción de préstamos hipotecarios aumentó un 33% en 2025 hasta 146,7 mil millones de EUR (158,4 mil millones de USD), tras dos años consecutivos de caída. Las tasas hipotecarias francesas cayeron al 3,1% en diciembre de 2025, apoyando esta recuperación. Fannie Mae proyectó que las originaciones de hipotecas unifamiliares en Estados Unidos alcanzarían 2,32 billones de USD en 2026, con la participación de refinanciamiento esperada para aumentar del 26% al 35%[2]. Estas tendencias demuestran la capacidad del mercado de préstamos hipotecarios para responder rápidamente a menores costos de financiamiento.
Originación Digital de Hipotecas y Procesamiento Más Rápido de Préstamos
El procesamiento digital se ha convertido en un requisito competitivo crítico en el mercado de préstamos hipotecarios. Al integrar los procesos de recopilación de documentos, suscripción y cierre, los prestamistas pueden reducir los retrasos relacionados con el papeleo y mejorar la experiencia del prestatario. Sin embargo, el valor de estos sistemas depende de flujos de trabajo confiables más que de la adopción tecnológica por sí sola. Los prestamistas que dependen de sistemas heredados pueden enfrentar costos operativos más altos y ciclos de toma de decisiones más lentos que sus competidores orientados a la tecnología. Los canales digitales también amplían el acceso para los prestatarios más jóvenes, quienes esperan cada vez más solicitudes en línea y respuestas rápidas. Si bien estas herramientas pueden ayudar al mercado de préstamos hipotecarios a atraer nuevos prestatarios, los prestamistas deben mantener prácticas claras de comparación y divulgación para apoyar las decisiones informadas de los prestatarios.
Expansión de Prestamistas Hipotecarios No Bancarios y Proveedores de Financiamiento Alternativo
Los prestamistas no bancarios son cada vez más importantes en el mercado de préstamos hipotecarios a medida que los bancos extienden el financiamiento a través de canales indirectos. Las empresas hipotecarias de Estados Unidos originaron el 64,2% de los préstamos para compra de vivienda en 2025, en comparación con el 44,6% en 2018[3]. Durante el mismo período, la participación bancaria cayó del 42,5% al 30,1%, y los préstamos bancarios a instituciones no depositarias aumentaron de 417 mil millones de USD a 1,4 billones de USD. Este cambio modifica el papel de los bancos, que pasan de ser originadores directos a proveedores de financiamiento mayorista. También atrae más atención hacia el tratamiento regulatorio de los prestatarios atendidos fuera de los canales depositarios tradicionales. El mercado de préstamos hipotecarios seguirá dependiendo de si los prestamistas no bancarios pueden combinar un mayor alcance con una suscripción sólida y un financiamiento estable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altas Tasas Hipotecarias, Precios de Vivienda y Restricciones de Asequibilidad para Prestatarios | -0.8% | Global, más agudo en América del Norte, Europa Occidental y Australasia | Corto plazo (≤ 2 años) |
| Bloqueo de Tasas Hipotecarias y Débil Actividad de Transacciones en Viviendas Existentes | -0.5% | América del Norte, principalmente Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Requisitos Más Estrictos de LTV, DTI y Elegibilidad del Prestatario | -0.3% | Global, regido por las directrices del Comité de Basilea y reguladores nacionales | Mediano plazo (2-4 años) |
| Aumento de los Costos de Seguro de Propiedad y Riesgos de Garantía Relacionados con el Clima | -0.2% | América del Norte, Australasia y zonas costeras de Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altas Tasas Hipotecarias, Precios de Vivienda y Restricciones de Asequibilidad para Prestatarios
Los altos precios de las viviendas y las tasas de endeudamiento reducen la capacidad de los prestatarios en el mercado de préstamos hipotecarios. La Asociación de Banqueros Hipotecarios espera que la tasa hipotecaria a 30 años promedie el 7,3% en el cuarto trimestre de 2026 y se mantenga por encima del 7% hasta 2027[4]. Este entorno de tasas limita el nivel de pago que los prestatarios pueden sostener. También hace necesario un mayor pago inicial en muchas ubicaciones de alto precio. La asequibilidad no puede resolverse únicamente mediante un crédito más fácil cuando la oferta de viviendas adecuadas es limitada. La política de vivienda, la expansión de la oferta y el apoyo a los prestatarios deben operar conjuntamente para que el mercado de préstamos hipotecarios amplíe el acceso de manera significativa.
Bloqueo de Tasas Hipotecarias y Débil Actividad de Transacciones en Viviendas Existentes
El bloqueo de tasas limita la oferta en el mercado de viviendas existentes porque muchos prestatarios ya tienen préstamos por debajo de las tasas vigentes. Solo el 23% de los prestatarios en Estados Unidos tienen tasas hipotecarias superiores al 6%, lo que deja a la mayoría de los prestatarios con pocas razones financieras para reemplazar un préstamo existente a tasas cercanas al 7%. Las ventas de viviendas existentes cayeron un 1% interanual y un 3% trimestral en el primer trimestre de 2026. Canadá enfrenta un problema de renovación relacionado porque los préstamos originados en 2020 y 2021 están entrando en períodos de renovación a tasas más altas. La deuda hipotecaria residencial canadiense superó los 2,4 billones de CAD (1,7 billones de USD) en diciembre de 2025. Este bloqueo reduce la actividad de listado y estrecha las oportunidades de préstamos para compra incluso donde existe demanda de compradores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Préstamo:
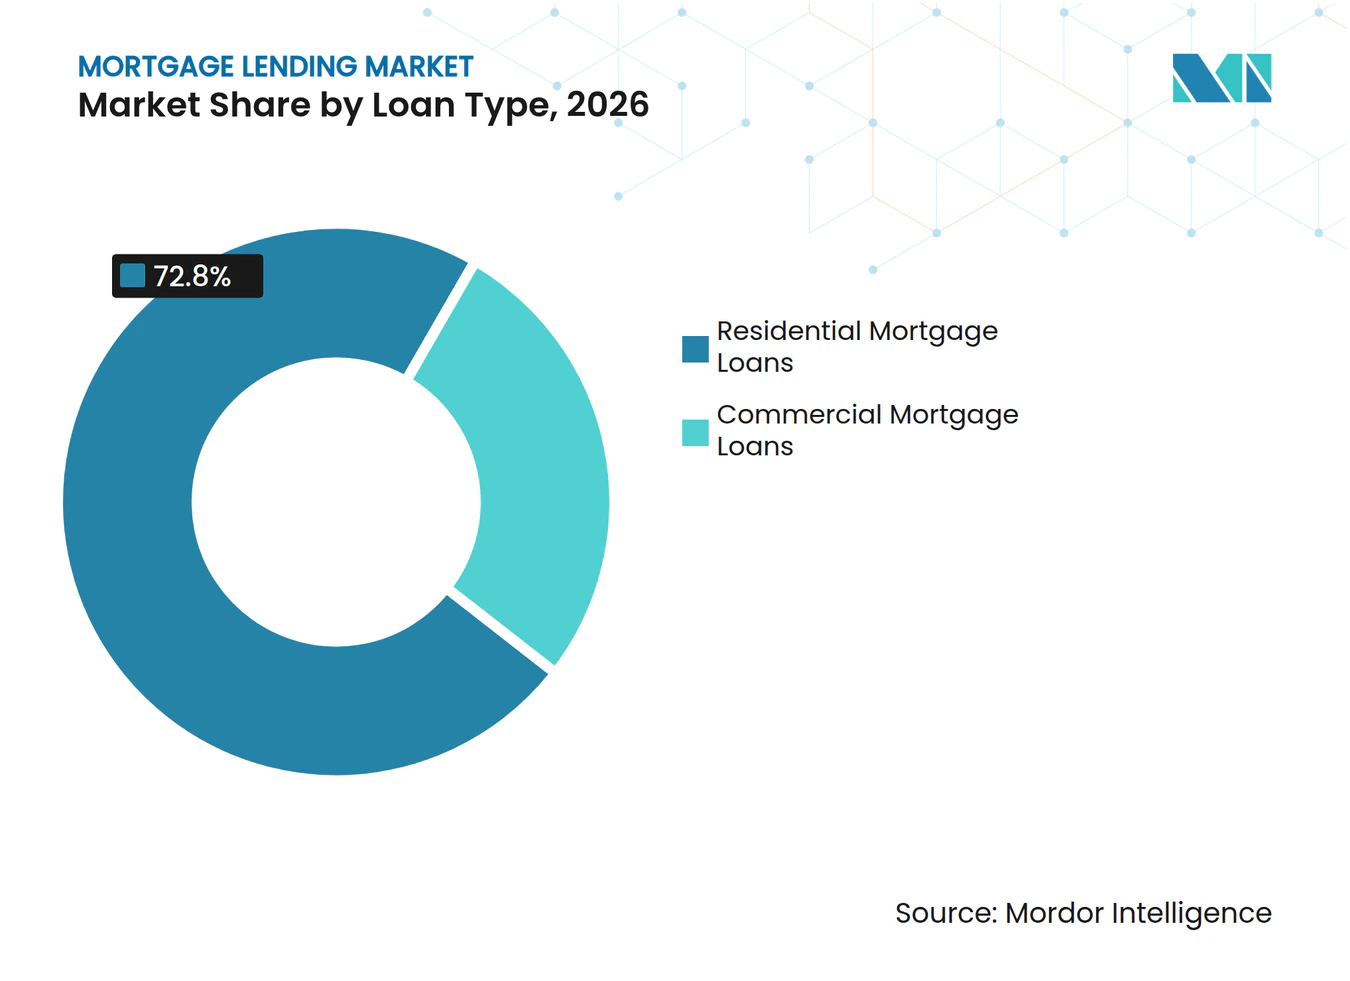
El Crédito Comercial se Expande junto con la Base ResidencialLos préstamos hipotecarios residenciales mantuvieron una participación del 72,8% en el mercado de préstamos hipotecarios en 2026. El crédito residencial sigue siendo la mayor parte del mercado porque apoya la vivienda ocupada por sus propietarios en economías desarrolladas y emergentes. Se proyecta que los préstamos hipotecarios comerciales se expandan a una CAGR del 6,8% hasta 2032. El tamaño del mercado de préstamos hipotecarios para el crédito comercial está respaldado por un ciclo de refinanciamiento y adquisición en bienes raíces comerciales. El segmento también se beneficia del apoyo continuo de las agencias para el financiamiento multifamiliar en Estados Unidos.
Las originaciones de banqueros hipotecarios comerciales en 2025 fueron un 40% superiores a los niveles de 2024, mientras que las originaciones de propiedades de oficinas aumentaron un 146% interanual. La Asociación de Banqueros Hipotecarios estimó que los préstamos de agencias representaron el 40% de las originaciones multifamiliares en períodos recientes. Los diferenciales de crédito comercial se redujeron en 21 puntos básicos interanuales en el segundo trimestre de 2026, lo que refleja una mayor competencia entre prestamistas en materia de precios. Esto mejora el acceso para los prestatarios sin requerir que los prestamistas asuman un riesgo de apalancamiento materialmente mayor. El mercado de préstamos hipotecarios tiene, por lo tanto, una trayectoria de crecimiento comercial vinculada a las necesidades de refinanciamiento, las transacciones de activos y las condiciones de crédito competitivas.


Por Propósito del Préstamo:
Los Préstamos para Compra Siguen Siendo el Mayor Caso de UsoLos préstamos para compra de propiedad mantuvieron una participación del 62,3% en 2026, convirtiéndolos en la mayor categoría por propósito del préstamo. La participación del mercado de préstamos hipotecarios correspondiente a la actividad de compra refleja el papel central de la adquisición de vivienda en la demanda hipotecaria. La Asociación de Banqueros Hipotecarios proyectó 1,46 billones de USD en originaciones de compra para 2026, un aumento del 7,7% respecto a 2025. El refinanciamiento sigue siendo el segundo mayor propósito, pero su participación está muy por debajo del nivel alcanzado durante el período de tasas bajas de 2021. Se proyecta que los préstamos para mejora y renovación del hogar crezcan a una CAGR del 6,2% hasta 2032.
La demanda de renovación está vinculada al parque de viviendas más antiguo y a los compradores jóvenes que adquieren viviendas de menor precio que necesitan mejoras. La Generación Z representó el 20% de los bloqueos de tasas de compra en el segundo trimestre de 2026, lo que fue un récord para el grupo. Un tercio de los prestatarios de la Generación Z utilizaron fuentes distintas al ahorro para los pagos iniciales, incluidos regalos familiares y préstamos personales. Los préstamos para construcción y desarrollo están respaldados por la actividad de proyectos multifamiliares, mientras que los préstamos sobre el valor acumulado de la vivienda y los préstamos con retiro de efectivo siguen siendo importantes para los propietarios de mayor edad. Los Baby Boomers representaron el 31% de la actividad de refinanciamiento con retiro de efectivo en el segundo trimestre de 2026.
Por Tipo de Tasa de Interés:
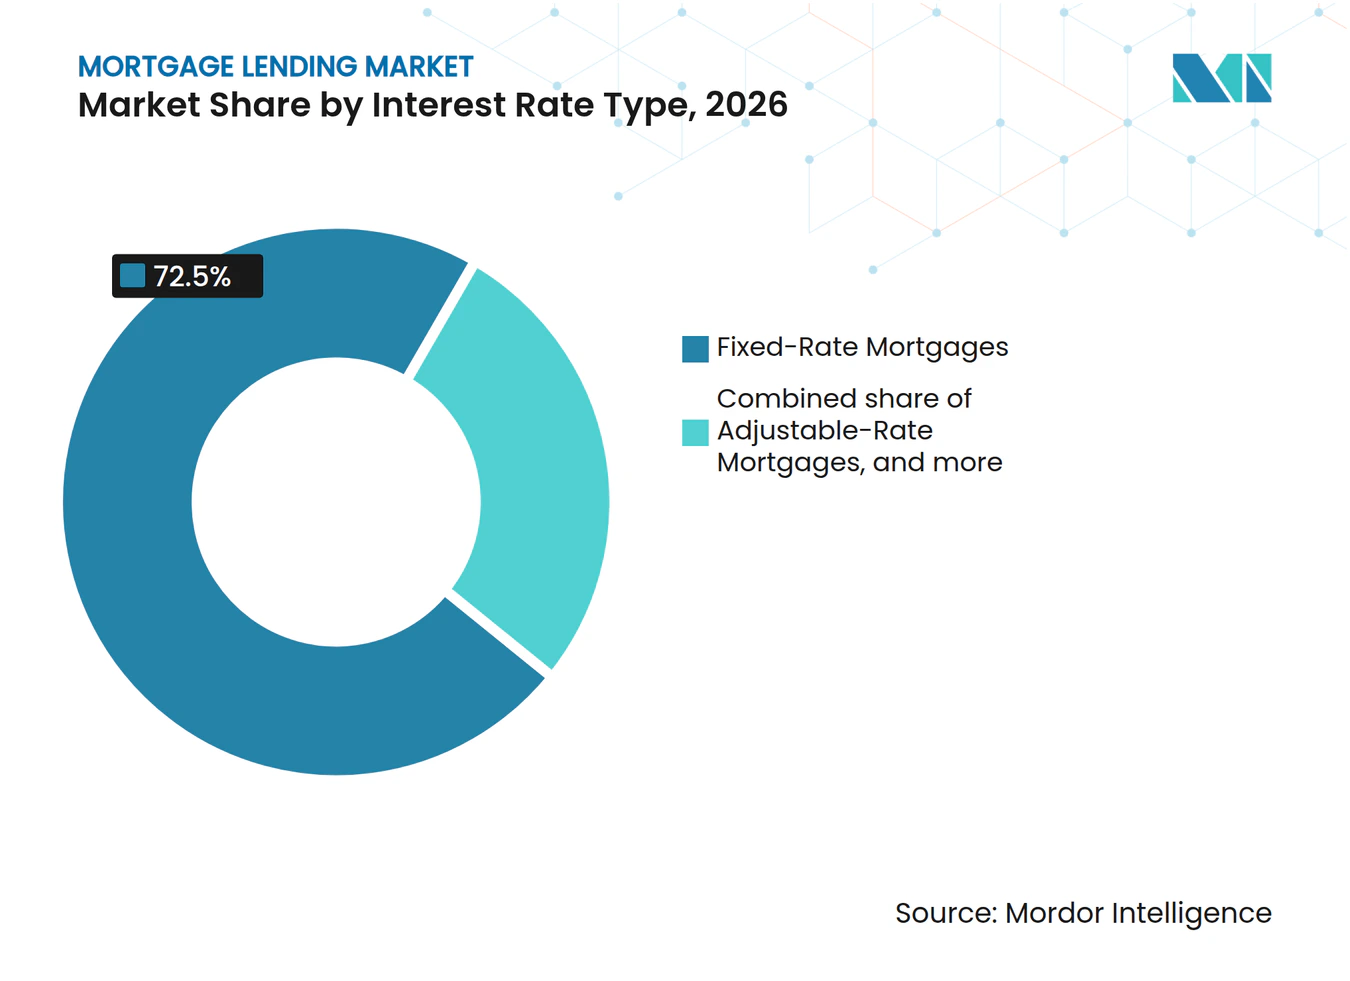
Las Tasas Fijas Siguen Siendo Preferidas Mientras las Tasas Ajustables Ganan TerrenoLas hipotecas de tasa fija mantuvieron una participación del 72,5% en 2026, lo que refleja la demanda de los prestatarios por certeza en los pagos. Esta preferencia sigue siendo especialmente fuerte donde la volatilidad de las tasas afecta los presupuestos de los hogares. En Francia, las hipotecas de tasa variable representaron el 4,5% de la producción hipotecaria en junio de 2026, en comparación con el 14% para el promedio de la Eurozona. Se proyecta que las hipotecas de tasa ajustable crezcan a una CAGR del 9,7% hasta 2032. Su crecimiento refleja la presión sobre la asequibilidad, donde las tasas ajustables iniciales pueden ser más bajas que las alternativas de tasa fija.
Las hipotecas de tasa ajustable activas con primera hipoteca en Estados Unidos alcanzaron 3,1 millones en octubre de 2026, el nivel más alto en 5,5 años. Los bloqueos de hipotecas de tasa ajustable superaron el 11% del total de bloqueos durante el mismo período. Estos productos son más comunes en áreas de alto costo donde la asequibilidad mensual se ha vuelto difícil con tasas fijas. Las hipotecas de tasa híbrida mantienen un papel menor pero estable en Escandinavia y partes de Asia-Pacífico. Es probable que el mercado de préstamos hipotecarios vea a los prestatarios sopesar el alivio de pago a corto plazo frente al riesgo de reajuste futuro.

Por Tipo de Institución Originadora:
Los No Bancarios Crecen Mientras los Bancos Mantienen su EscalaLos bancos comerciales mantuvieron una participación del 66,8% de las originaciones hipotecarias globales en 2026. Su escala refleja la capacidad financiada por depósitos y las relaciones de larga data con los prestatarios. Se proyecta que las instituciones financieras no bancarias crezcan a una CAGR del 8,9% hasta 2032. Esta expansión está respaldada por su acceso a grupos de clientes y ubicaciones que pueden estar menos plenamente atendidos por los bancos comerciales. El mercado de préstamos hipotecarios se está volviendo, por lo tanto, más diverso en cuanto a cómo se originan y financian los préstamos.
En Alemania, los bancos miembros de la vdp originaron 39,8 mil millones de EUR (43 mil millones de USD) en préstamos inmobiliarios en el primer trimestre de 2026, un 5,9% por encima del período del año anterior. Las compañías de financiamiento de vivienda también desempeñan un papel importante en India, donde atienden a prestatarios desatendidos por los grandes bancos comerciales. En el Reino Unido, la Asociación de Prestamistas Hipotecarios Intermediarios espera que el 87% de los préstamos hipotecarios regulados fluya a través del canal de corredores en 2026 y 2027. Las cooperativas de crédito y las sociedades de construcción mantienen fortalezas en la retención de prestatarios en sus mercados establecidos. La industria de préstamos hipotecarios está evolucionando hacia un modelo en el que bancos, entidades no bancarias, corredores y prestamistas especializados atienden diferentes partes del proceso de endeudamiento.
Por Tipo de Propiedad:
Los Activos Industriales y Logísticos Lideran el Crecimiento ComercialLas propiedades residenciales unifamiliares mantuvieron una participación del 55,3% en 2026. Esta posición refleja la importancia de la vivienda ocupada por sus propietarios para la actividad crediticia. La vivienda multifamiliar es la segunda categoría de propiedad más grande, con 399,2 mil millones de USD en originaciones proyectadas en Estados Unidos para 2026. Se proyecta que las propiedades industriales y logísticas crezcan a una CAGR del 7,8% hasta 2032. Este crecimiento está vinculado a la demanda de instalaciones que apoyan la distribución y la actividad de comercio electrónico.
Los valores respaldados por hipotecas comerciales industriales representaron el 17% de la emisión total en Estados Unidos hasta agosto de 2026, en comparación con el 14,6% en 2025. Los tamaños promedio de los préstamos industriales titulizados aumentaron a 177,8 millones de USD desde 143,9 millones de USD en el año anterior. Los activos industriales y logísticos lideraron la inversión en arrendamiento neto con el 63% de la actividad de inversión del segundo trimestre de 2026, alcanzando 8,1 mil millones de USD tras un aumento interanual del 28%. El crédito para oficinas se está recuperando selectivamente en activos urbanos de alta calidad, mientras que los resultados del comercio minorista y los hoteles varían más según la ubicación y la calidad del activo. El mercado de préstamos hipotecarios apoya este cambio a medida que los prestamistas dirigen el capital hacia tipos de propiedad con demanda duradera de inquilinos.
Por Canal de Distribución:
Los Corredores Lideran Mientras las Plataformas Digitales Crecen Más RápidoLos corredores hipotecarios e intermediarios mantuvieron una participación del 39,8% en 2026. Este canal sigue siendo importante porque los prestatarios a menudo necesitan ayuda para navegar por los estándares de suscripción y las opciones de productos. En el Reino Unido, se espera que los corredores gestionen el 87% de los préstamos hipotecarios regulados en 2026 y 2027. Se proyecta que las plataformas digitales directas al consumidor crezcan a una CAGR del 9,6% hasta 2032. El mercado de préstamos hipotecarios puede utilizar ambos canales porque uno ofrece asesoramiento mientras el otro ofrece velocidad y comodidad.
Los prestatarios de la Generación Z y los Millennials representaron dos tercios de los bloqueos de tasas de compra en el segundo trimestre de 2026. Su participación apoya la demanda continua de solicitudes en línea y comunicación digital. Las plataformas digitales pueden acortar los pasos de procesamiento cuando los flujos de trabajo de documentos y decisiones están bien integrados. Los prestatarios aún necesitan comparaciones transparentes de productos porque los montos aprobados pueden variar entre prestamistas. Los corredores hipotecarios, por lo tanto, mantienen un papel importante donde los términos del préstamo, los criterios de elegibilidad y las opciones de pago requieren orientación personalizada.
Análisis Geográfico
América del Norte mantuvo una participación del 40,3% en el mercado de préstamos hipotecarios en 2026. La región cuenta con un sistema hipotecario secundario desarrollado y una gran base de prestatarios residenciales. La Asociación de Banqueros Hipotecarios revisó su pronóstico de originaciones unifamiliares en Estados Unidos para 2026 a 2,1 billones de USD desde 2,2 billones de USD debido a que la volatilidad de las tasas afectó la actividad de compra. Las originaciones de préstamos residenciales en Estados Unidos alcanzaron 577,7 mil millones de USD en el primer trimestre de 2026, un 15% más interanual a pesar de un entorno débil de crédito para compra. Canadá enfrenta presión a medida que las hipotecas de tasa fija de 2020 y 2021 se reajustan a tasas más altas.
Europa está experimentando una recuperación desigual, con los mercados del sur con mejor desempeño que algunos mercados del norte. El crédito hipotecario residencial pendiente en la Eurozona alcanzó 5.450 mil millones de EUR (5,9 billones de USD) en junio de 2026. Alemania y Francia representaron el 30% y el 23% de ese monto, respectivamente. Se pronostica que el crédito hipotecario bruto en el Reino Unido alcance 320 mil millones de GBP (409,6 mil millones de USD) en 2026 y 350 mil millones de GBP (448 mil millones de USD) en 2027. Se pronostica que el crédito hipotecario para inversión en el Reino Unido alcance 44 mil millones de GBP (56,3 mil millones de USD) en 2026 y 48 mil millones de GBP (61,4 mil millones de USD) en 2027. El mercado de préstamos hipotecarios en Europa también está configurado por la Directiva de Crédito Hipotecario de la Unión Europea y las normas nacionales de relación préstamo-valor y pruebas de estrés.
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,8% hasta 2032, convirtiéndola en la parte regional de más rápido crecimiento del mercado de préstamos hipotecarios. La relación hipoteca-PIB de India es del 12% al 13%, en comparación con el 65% en los mercados desarrollados, lo que indica un espacio sustancial para la expansión del financiamiento de vivienda. China ha reducido los cupones de hipotecas existentes en 50 puntos básicos y ha reducido los pagos iniciales mínimos al 15%, apoyando las originaciones y el refinanciamiento. La captación de fondos de crédito inmobiliario privado en Asia-Pacífico alcanzó 11,2 mil millones de USD, liderada por Australia con el 40% e India con el 36%. Dubái registró 686,8 mil millones de AED (187 mil millones de USD) en ventas inmobiliarias durante 2025, aunque el valor de las transacciones respaldadas por hipotecas disminuyó un 4%. El libro de préstamos inmobiliarios de Arabia Saudita alcanzó 951,3 mil millones de SAR (253,7 mil millones de USD) a finales de 2025, y se lanzó un programa para compradores primerizos en julio de 2026 tras una caída en la emisión de nuevas hipotecas en el primer semestre.
Panorama Competitivo
Concentración del Mercado
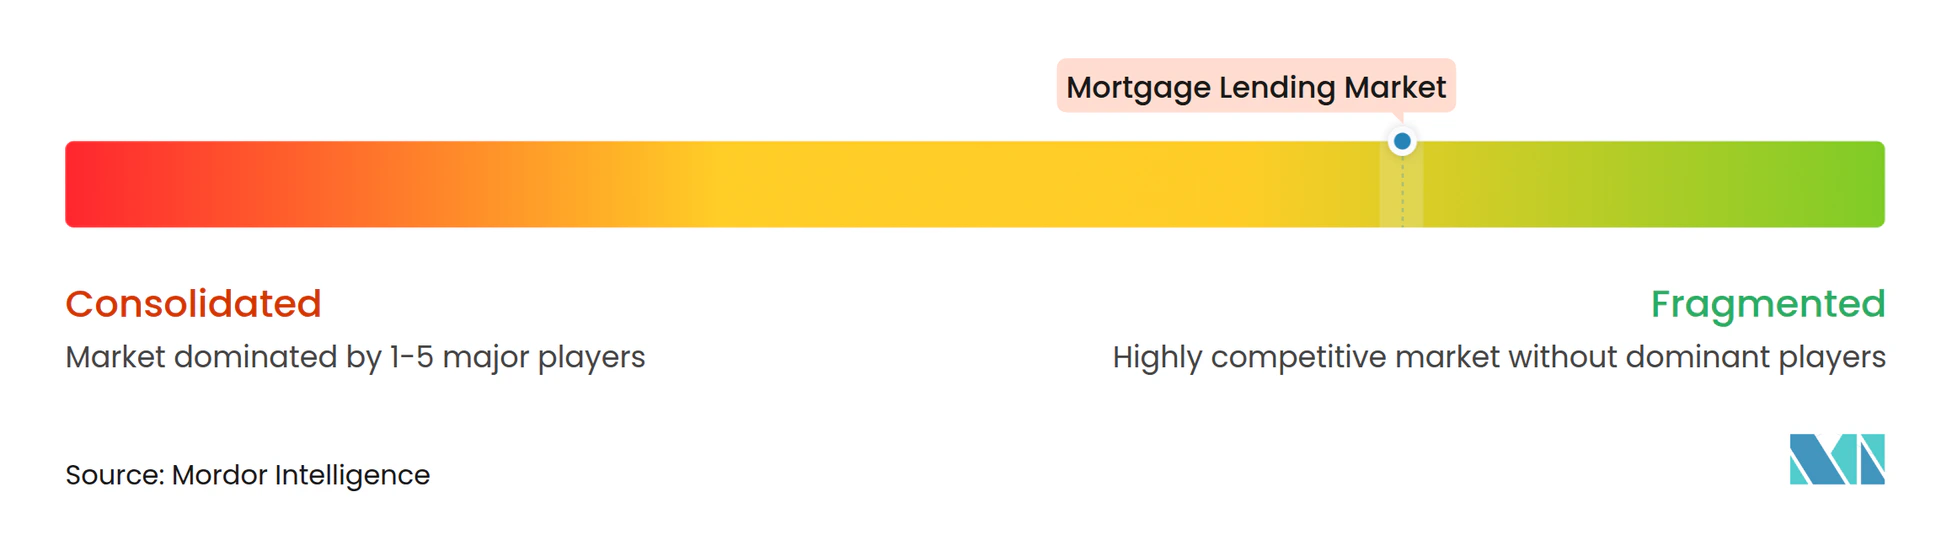
El mercado de préstamos hipotecarios de Estados Unidos está fragmentado, con competencia que abarca grandes bancos comerciales, bancos regionales, cooperativas de crédito, prestamistas hipotecarios independientes, originadores no bancarios y prestamistas especializados en bienes raíces comerciales. Aunque las instituciones líderes se benefician de la capacidad de financiamiento, la escala de servicios, las redes de distribución establecidas y las inversiones en tecnología, la diversidad de canales de crédito y segmentos de prestatarios limita el dominio de los proveedores individuales. La competencia se centra cada vez más en la originación digital, la eficiencia en la suscripción, las relaciones con los corredores, las capacidades de servicio y la retención de clientes.
La consolidación está reconfigurando a los competidores individuales sin eliminar la fragmentación más amplia del mercado. Rocket Companies completó su adquisición de Mr. Cooper Group por 14,2 mil millones de USD en octubre de 2025, combinando capacidades de originación y servicio hipotecario y ampliando su alcance a casi 10 millones de relaciones con propietarios de viviendas. Rocket también completó su adquisición de Redfin en julio de 2025, extendiendo su presencia en búsqueda de viviendas, financiamiento hipotecario, cierre y servicio. Mientras tanto, United Wholesale Mortgage anunció un acuerdo en acciones por 1,3 mil millones de USD para adquirir Two Harbors Investment Corp. en diciembre de 2025, con el objetivo de expandir su cartera de servicios hipotecarios. El estado de finalización de la transacción debe confirmarse antes de describirla como concluida.
El crédito hipotecario comercial también cuenta con fuentes de financiamiento diversas y proveedores especializados. Según CBRE, los prestamistas alternativos representaron el 38% de los cierres de préstamos inmobiliarios comerciales no de agencia originados en el segundo trimestre de 2026, en comparación con el 34% un año antes, mientras que la participación de los prestamistas de valores respaldados por hipotecas comerciales disminuyó del 19% al 11%. Las oportunidades se extienden al financiamiento de vivienda asequible, hipotecas de retrofit energéticamente eficiente, distribución digital y segmentos especializados de prestatarios. La tecnología puede reducir los costos de procesamiento y mejorar los tiempos de respuesta de las solicitudes, aunque los beneficios dependen de la integración del sistema, la calidad de la suscripción y las salvaguardas para los prestatarios. En general, el mercado sigue fragmentado, con posiciones competitivas determinadas por la especialización del prestamista, el alcance de la distribución, la eficiencia operativa y las relaciones a largo plazo con los clientes.
Líderes de la Industria de Préstamos Hipotecarios
-
Rocket Companies, Inc.
-
United Wholesale Mortgage, LLC
-
JPMorgan Chase & Co.
-
Wells Fargo & Company
-
Bank of America Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Préstamos Hipotecarios Empresas cubiertas en este informe
- Rocket Companies, Inc. (Rocket Mortgage)
- United Wholesale Mortgage, LLC
- JPMorgan Chase & Co.
- Wells Fargo & Company
- Bank of America Corporation
- U.S. Bank National Association
- CrossCountry Mortgage, LLC
- PennyMac Financial Services, Inc.
- loanDepot, Inc.
- Freedom Mortgage Corporation
- Guild Mortgage Company
- Veterans United Home Loans
- Lloyds Banking Group plc
- Nationwide Building Society
- NatWest Group plc
- Barclays PLC
- HSBC Holdings plc
- Banco Santander, S.A.
- BNP Paribas S.A.
- Crédit Agricole S.A.
Desarrollos recientes de la industria en Mercado de Préstamos Hipotecarios
- Agosto de 2026: CBRE informó que el crédito en bienes raíces comerciales en Estados Unidos alcanzó un máximo de 5 años, mientras que la inversión industrial y logística aumentó un 23% interanual hasta 29,6 mil millones de USD. Los prestamistas alternativos mantuvieron una participación récord del 38% de los cierres de préstamos comerciales no de agencia.
- Julio de 2026: El Fondo de Desarrollo Inmobiliario de Arabia Saudita, el Banco Nacional Saudita y la Compañía Nacional de Vivienda lanzaron un programa hipotecario respaldado por el gobierno para compradores primerizos a partir de 699 SAR (186 USD) por mes. El programa siguió a una caída del 30% en la emisión de nuevas hipotecas residenciales en el primer semestre de 2026.
- Febrero de 2026: La Asociación de Banqueros Hipotecarios pronosticó que las originaciones de hipotecas comerciales en Estados Unidos aumentarían un 27% hasta 805,5 mil millones de USD en 2026, con originaciones multifamiliares que alcanzarían 399,2 mil millones de USD tras un aumento del 21%.
Alcance del Informe Global del Mercado de Préstamos Hipotecarios
Resumen de la segmentación
| Préstamos Hipotecarios Residenciales |
| Préstamos Hipotecarios Comerciales |
| Préstamos para Compra de Propiedad |
| Préstamos de Refinanciamiento |
| Préstamos sobre el Valor Acumulado de la Vivienda y con Retiro de Efectivo |
| Préstamos para Construcción y Desarrollo |
| Préstamos para Mejora y Renovación del Hogar |
| Hipotecas de Tasa Fija |
| Hipotecas de Tasa Ajustable |
| Hipotecas de Tasa Híbrida |
| Bancos Comerciales |
| Bancos Hipotecarios Especializados y Compañías de Financiamiento de Vivienda |
| Cooperativas de Crédito y Sociedades de Construcción |
| Instituciones Financieras No Bancarias / Prestamistas Hipotecarios Independientes |
| Instituciones de Financiamiento de Vivienda Pública y Respaldadas por el Gobierno |
| Otros Originadores |
| Propiedades Residenciales Unifamiliares |
| Propiedades Residenciales Multifamiliares |
| Propiedades de Oficinas |
| Propiedades Comerciales y de Uso Mixto |
| Propiedades Industriales y Logísticas |
| Otros Tipos de Propiedad |
| Venta Directa al Público |
| Corredor Hipotecario e Intermediario |
| Corresponsal y Mayorista |
| Otros Canales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Préstamo | Préstamos Hipotecarios Residenciales | |
| Préstamos Hipotecarios Comerciales | ||
| Por Propósito del Préstamo | Préstamos para Compra de Propiedad | |
| Préstamos de Refinanciamiento | ||
| Préstamos sobre el Valor Acumulado de la Vivienda y con Retiro de Efectivo | ||
| Préstamos para Construcción y Desarrollo | ||
| Préstamos para Mejora y Renovación del Hogar | ||
| Por Tipo de Tasa de Interés | Hipotecas de Tasa Fija | |
| Hipotecas de Tasa Ajustable | ||
| Hipotecas de Tasa Híbrida | ||
| Por Tipo de Institución Originadora | Bancos Comerciales | |
| Bancos Hipotecarios Especializados y Compañías de Financiamiento de Vivienda | ||
| Cooperativas de Crédito y Sociedades de Construcción | ||
| Instituciones Financieras No Bancarias / Prestamistas Hipotecarios Independientes | ||
| Instituciones de Financiamiento de Vivienda Pública y Respaldadas por el Gobierno | ||
| Otros Originadores | ||
| Por Tipo de Propiedad | Propiedades Residenciales Unifamiliares | |
| Propiedades Residenciales Multifamiliares | ||
| Propiedades de Oficinas | ||
| Propiedades Comerciales y de Uso Mixto | ||
| Propiedades Industriales y Logísticas | ||
| Otros Tipos de Propiedad | ||
| Por Canal de Distribución | Venta Directa al Público | |
| Corredor Hipotecario e Intermediario | ||
| Corresponsal y Mayorista | ||
| Otros Canales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en los préstamos hipotecarios?
Se proyecta que el sector crezca de 8,5 billones de USD en 2027 a 10,5 billones de USD para 2032, respaldado por la demanda de vivienda, la originación digital, el apoyo gubernamental y la actividad de refinanciamiento comercial.
¿Qué tipo de préstamo está creciendo más rápido?
Se proyecta que los préstamos hipotecarios comerciales crezcan a una CAGR del 6,8% hasta 2032, mientras que los préstamos residenciales siguen siendo el mayor tipo de préstamo con una participación del 72,8% en 2026.
¿Por qué las hipotecas de tasa ajustable se están volviendo más populares?
Se proyecta que las hipotecas de tasa ajustable crezcan a una CAGR del 9,7% hasta 2032 a medida que los prestatarios buscan pagos iniciales más bajos en mercados de vivienda con tasas altas y costos elevados.
¿Qué región crecerá más rápido hasta 2032?
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,8% hasta 2032, respaldado por la baja penetración hipotecaria en India y el apoyo de políticas en China.
¿Qué tan importantes son los corredores hipotecarios?
Los corredores hipotecarios e intermediarios mantuvieron una participación del 39,8% en 2026, y se pronostica que el canal de corredores del Reino Unido gestione el 87% de los préstamos regulados en 2026 y 2027.
¿Cuál es el mayor riesgo para prestamistas y prestatarios?
La asequibilidad es el principal riesgo porque las altas tasas, los altos precios de las viviendas, los costos de seguros y el bloqueo de tasas reducen la actividad de compra y los incentivos de refinanciamiento.