
Tamanho e Participação do Mercado de Molibdênio para Materiais Semicondutores
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 443.88 Milhões de dólares |
| Tamanho do Mercado (2032) | 638.14 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.53 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Molibdênio para Materiais Semicondutores por Mordor Intelligence
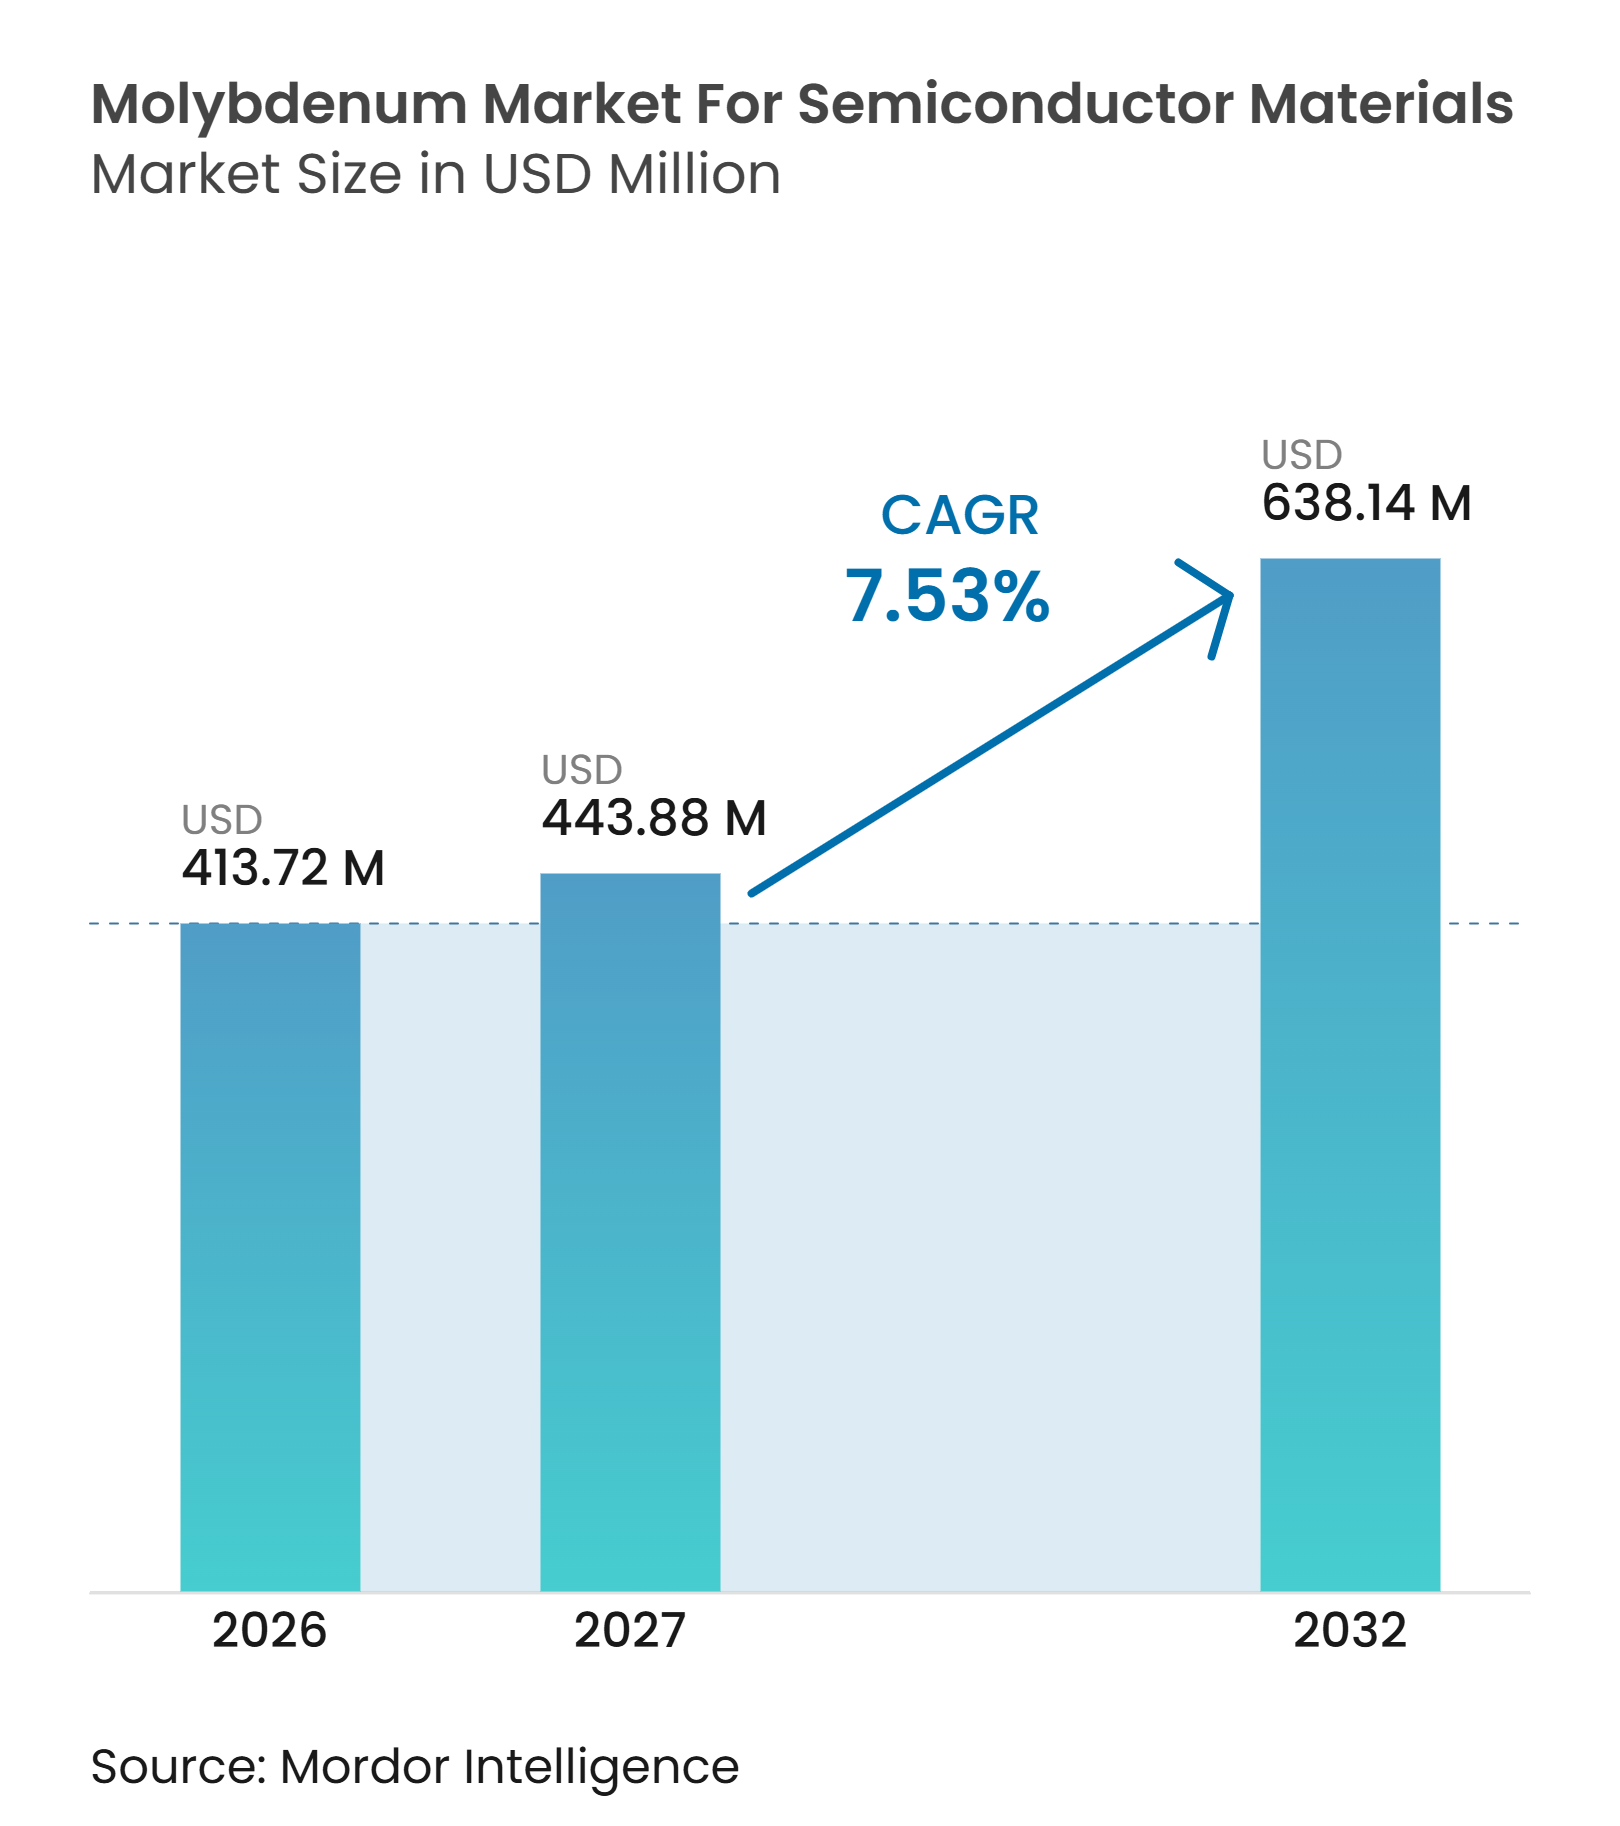
O tamanho da indústria do Mercado de Molibdênio para Materiais Semicondutores foi avaliado em 413,72 milhões de USD em 2026 e estima-se que cresça de 443,88 milhões de USD em 2027 para atingir 638,14 milhões de USD até 2032, a um CAGR de 7,53% durante o período de previsão (2027-2032). O mercado de molibdênio para materiais semicondutores é sustentado pela nova capacidade de fabricação de lógica de ponta e memória, o que aumenta o uso recorrente de alvos de pulverização catódica e precursores de deposição. A demanda também está se deslocando para o molibdênio, onde dimensões cada vez menores tornam o tungstênio menos adequado para contatos e linhas de palavra. Requisitos de pureza mais elevados estão aumentando o valor do material qualificado e fortalecendo as posições dos fornecedores estabelecidos. As estratégias de fornecimento concentram-se cada vez mais na produção regional e na qualificação de fontes secundárias, pois os requisitos de licenciamento de exportação e aprovação de clientes podem limitar a disponibilidade de materiais. O mercado de molibdênio para materiais semicondutores também ganha um canal de demanda separado com a embalagem avançada, onde chiplets, embalagem fan-out e integração 3D requerem materiais para camadas de redistribuição e gerenciamento térmico.
Principais Conclusões do Relatório
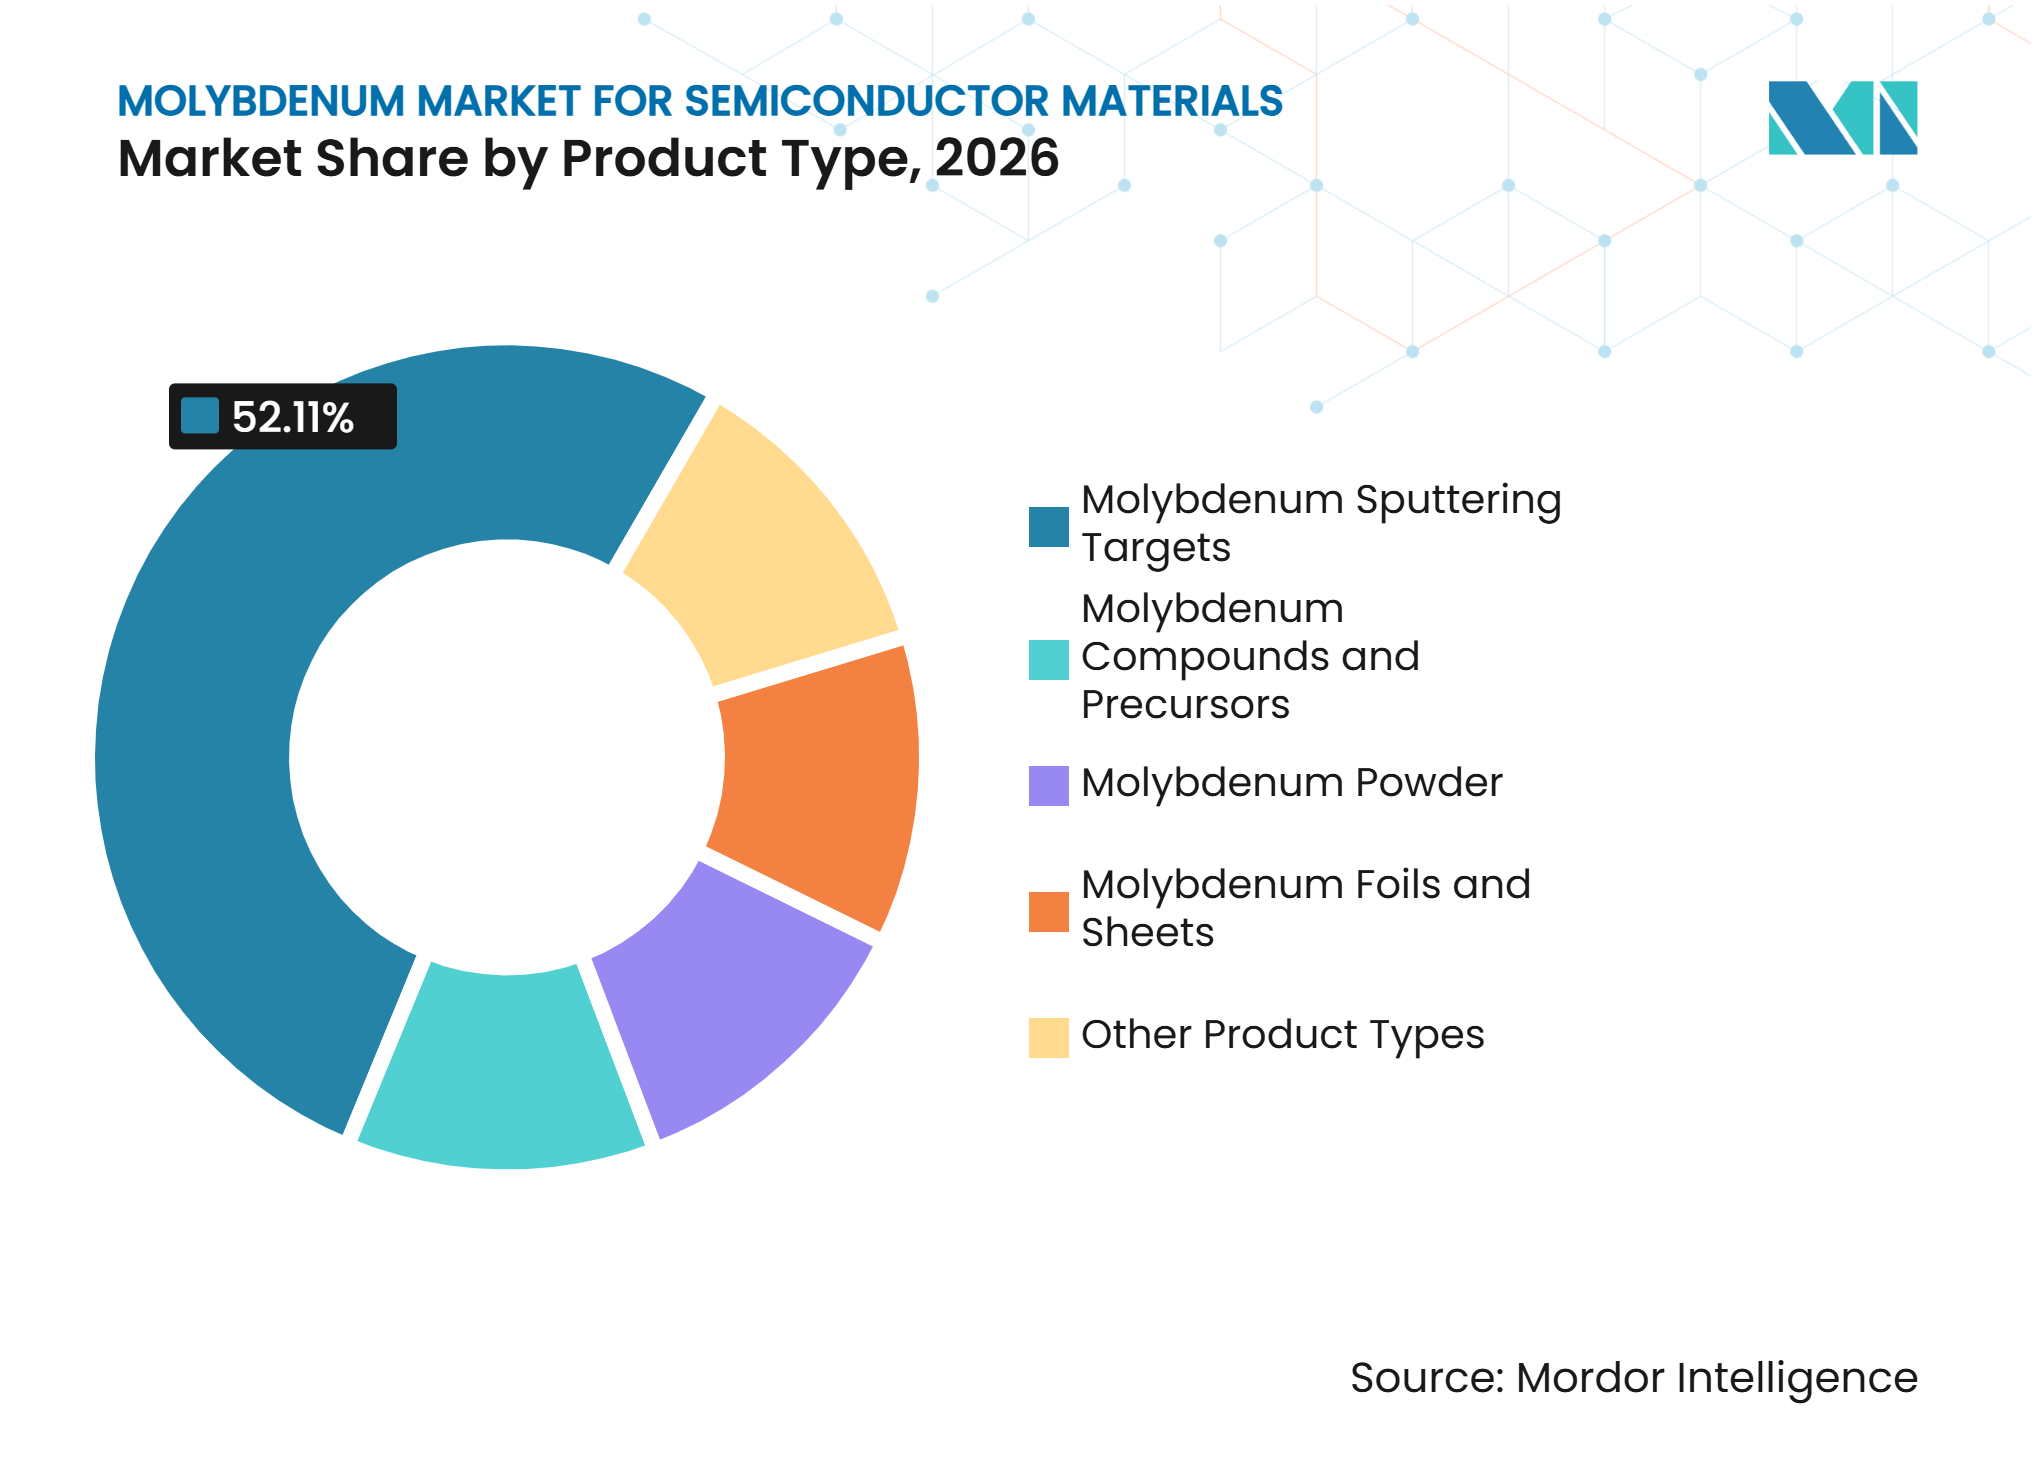
- Por tipo de produto, os alvos de pulverização catódica de molibdênio detinham 52,11% da participação do mercado de molibdênio para materiais semicondutores em 2026, enquanto os compostos e precursores de molibdênio têm previsão de avançar a um CAGR de 8,12% até 2032.
- Por aplicação, a fabricação de wafers detinha 38,53% da participação do mercado de molibdênio para materiais semicondutores em 2026, enquanto a embalagem de semicondutores tem previsão de avançar a um CAGR de 8,34% até 2032.
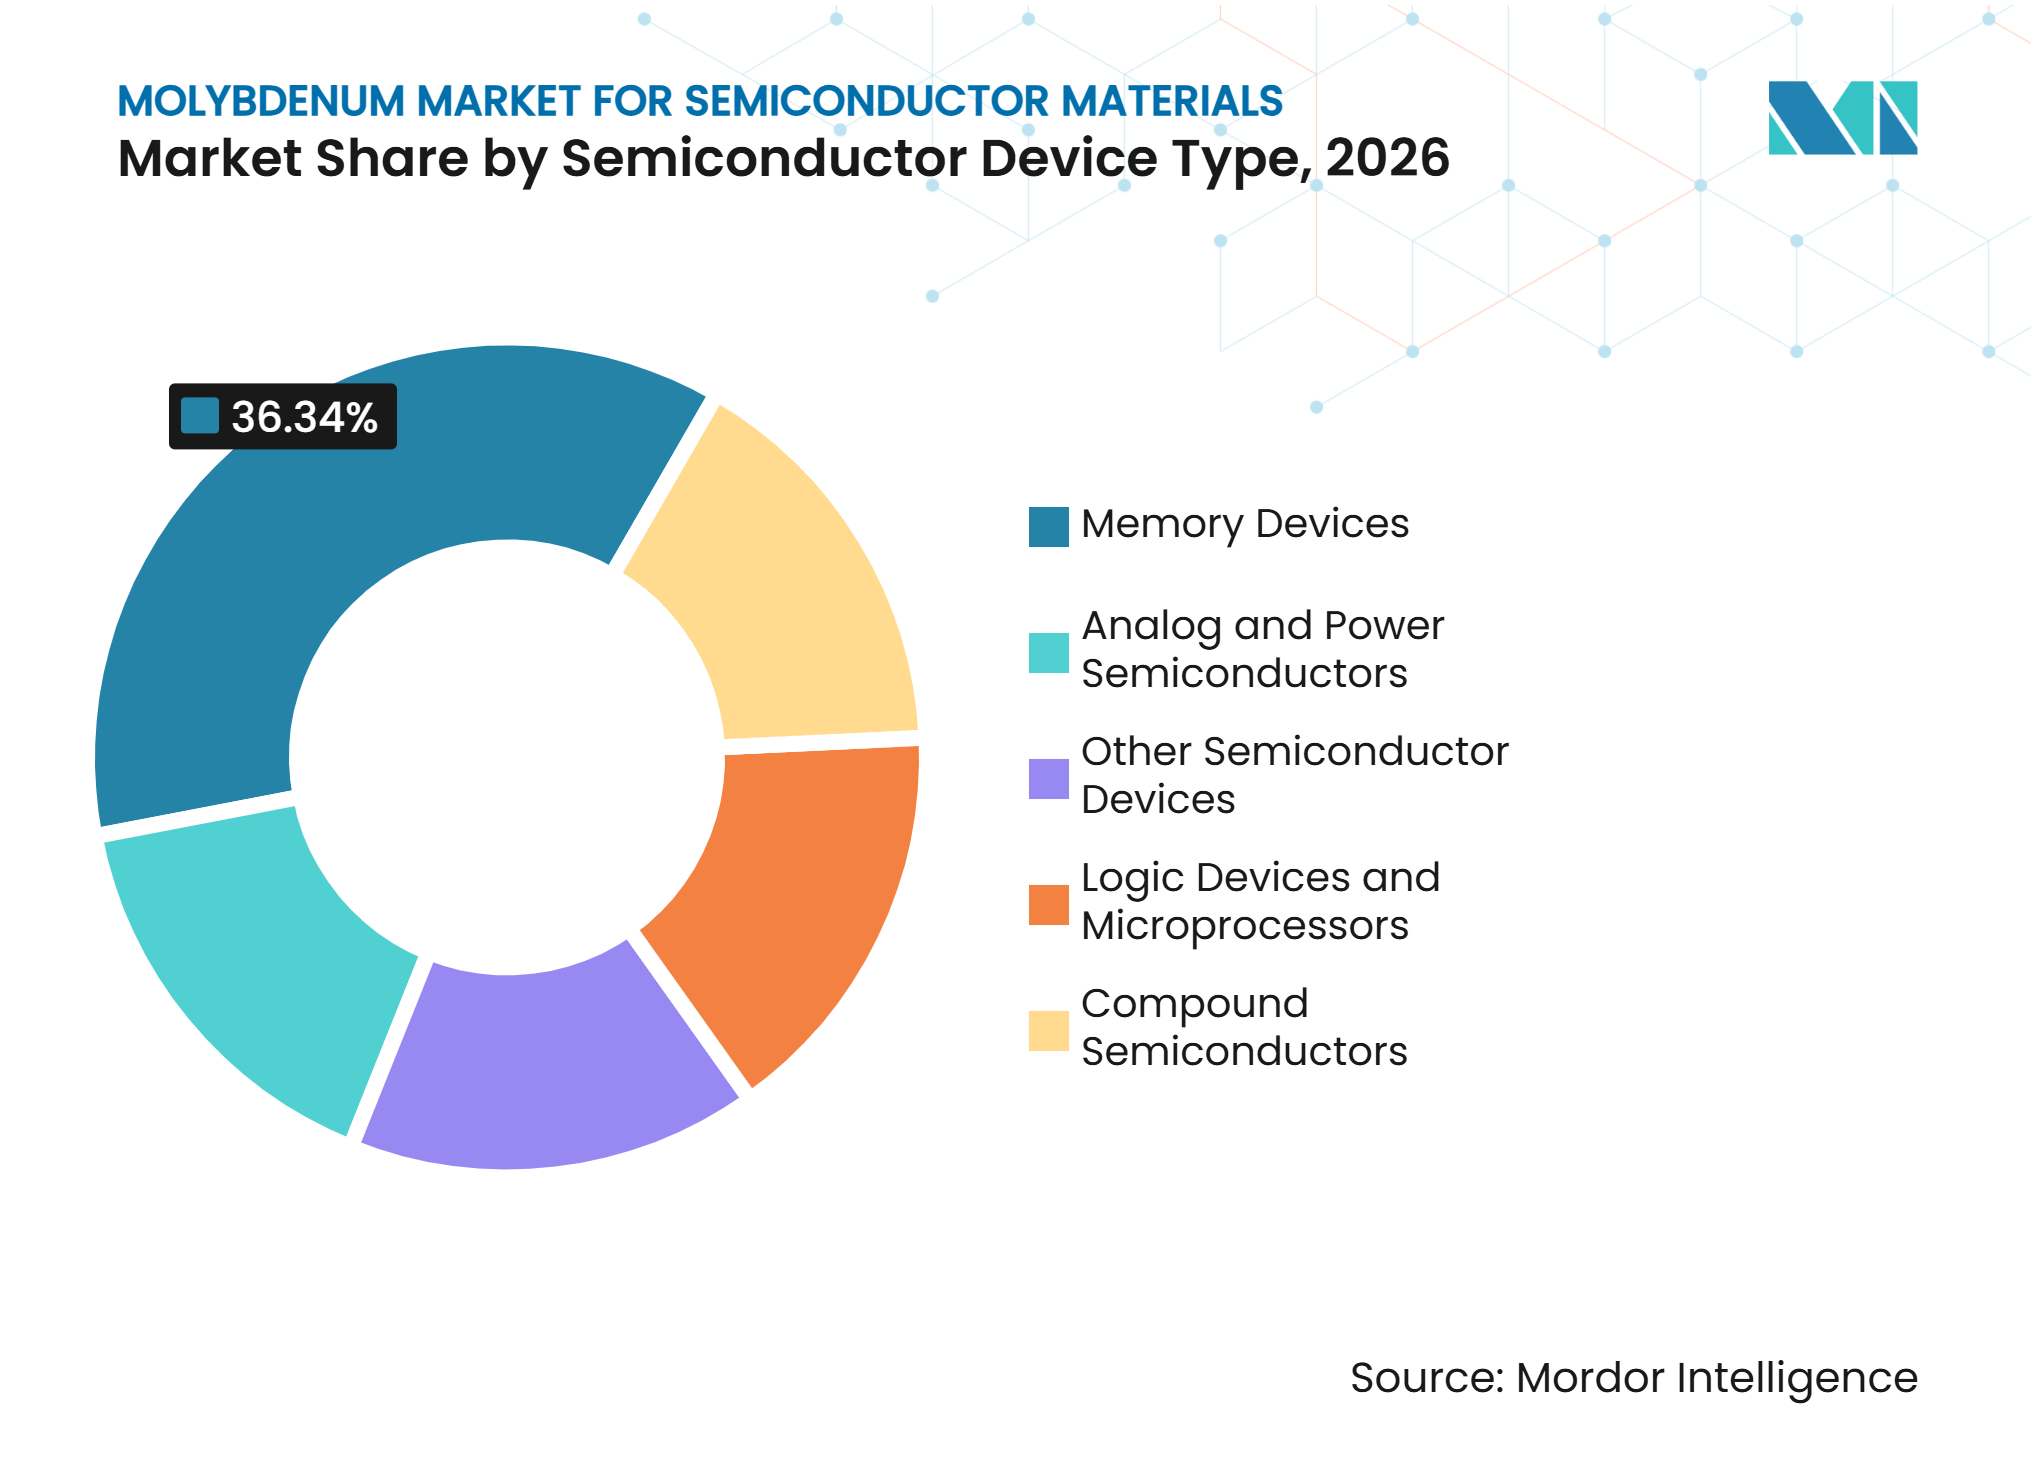
- Por tipo de dispositivo semicondutor, os dispositivos de memória detinham 36,34% da participação do mercado de molibdênio para materiais semicondutores em 2026 e têm previsão de avançar a um CAGR de 8,68% até 2032.
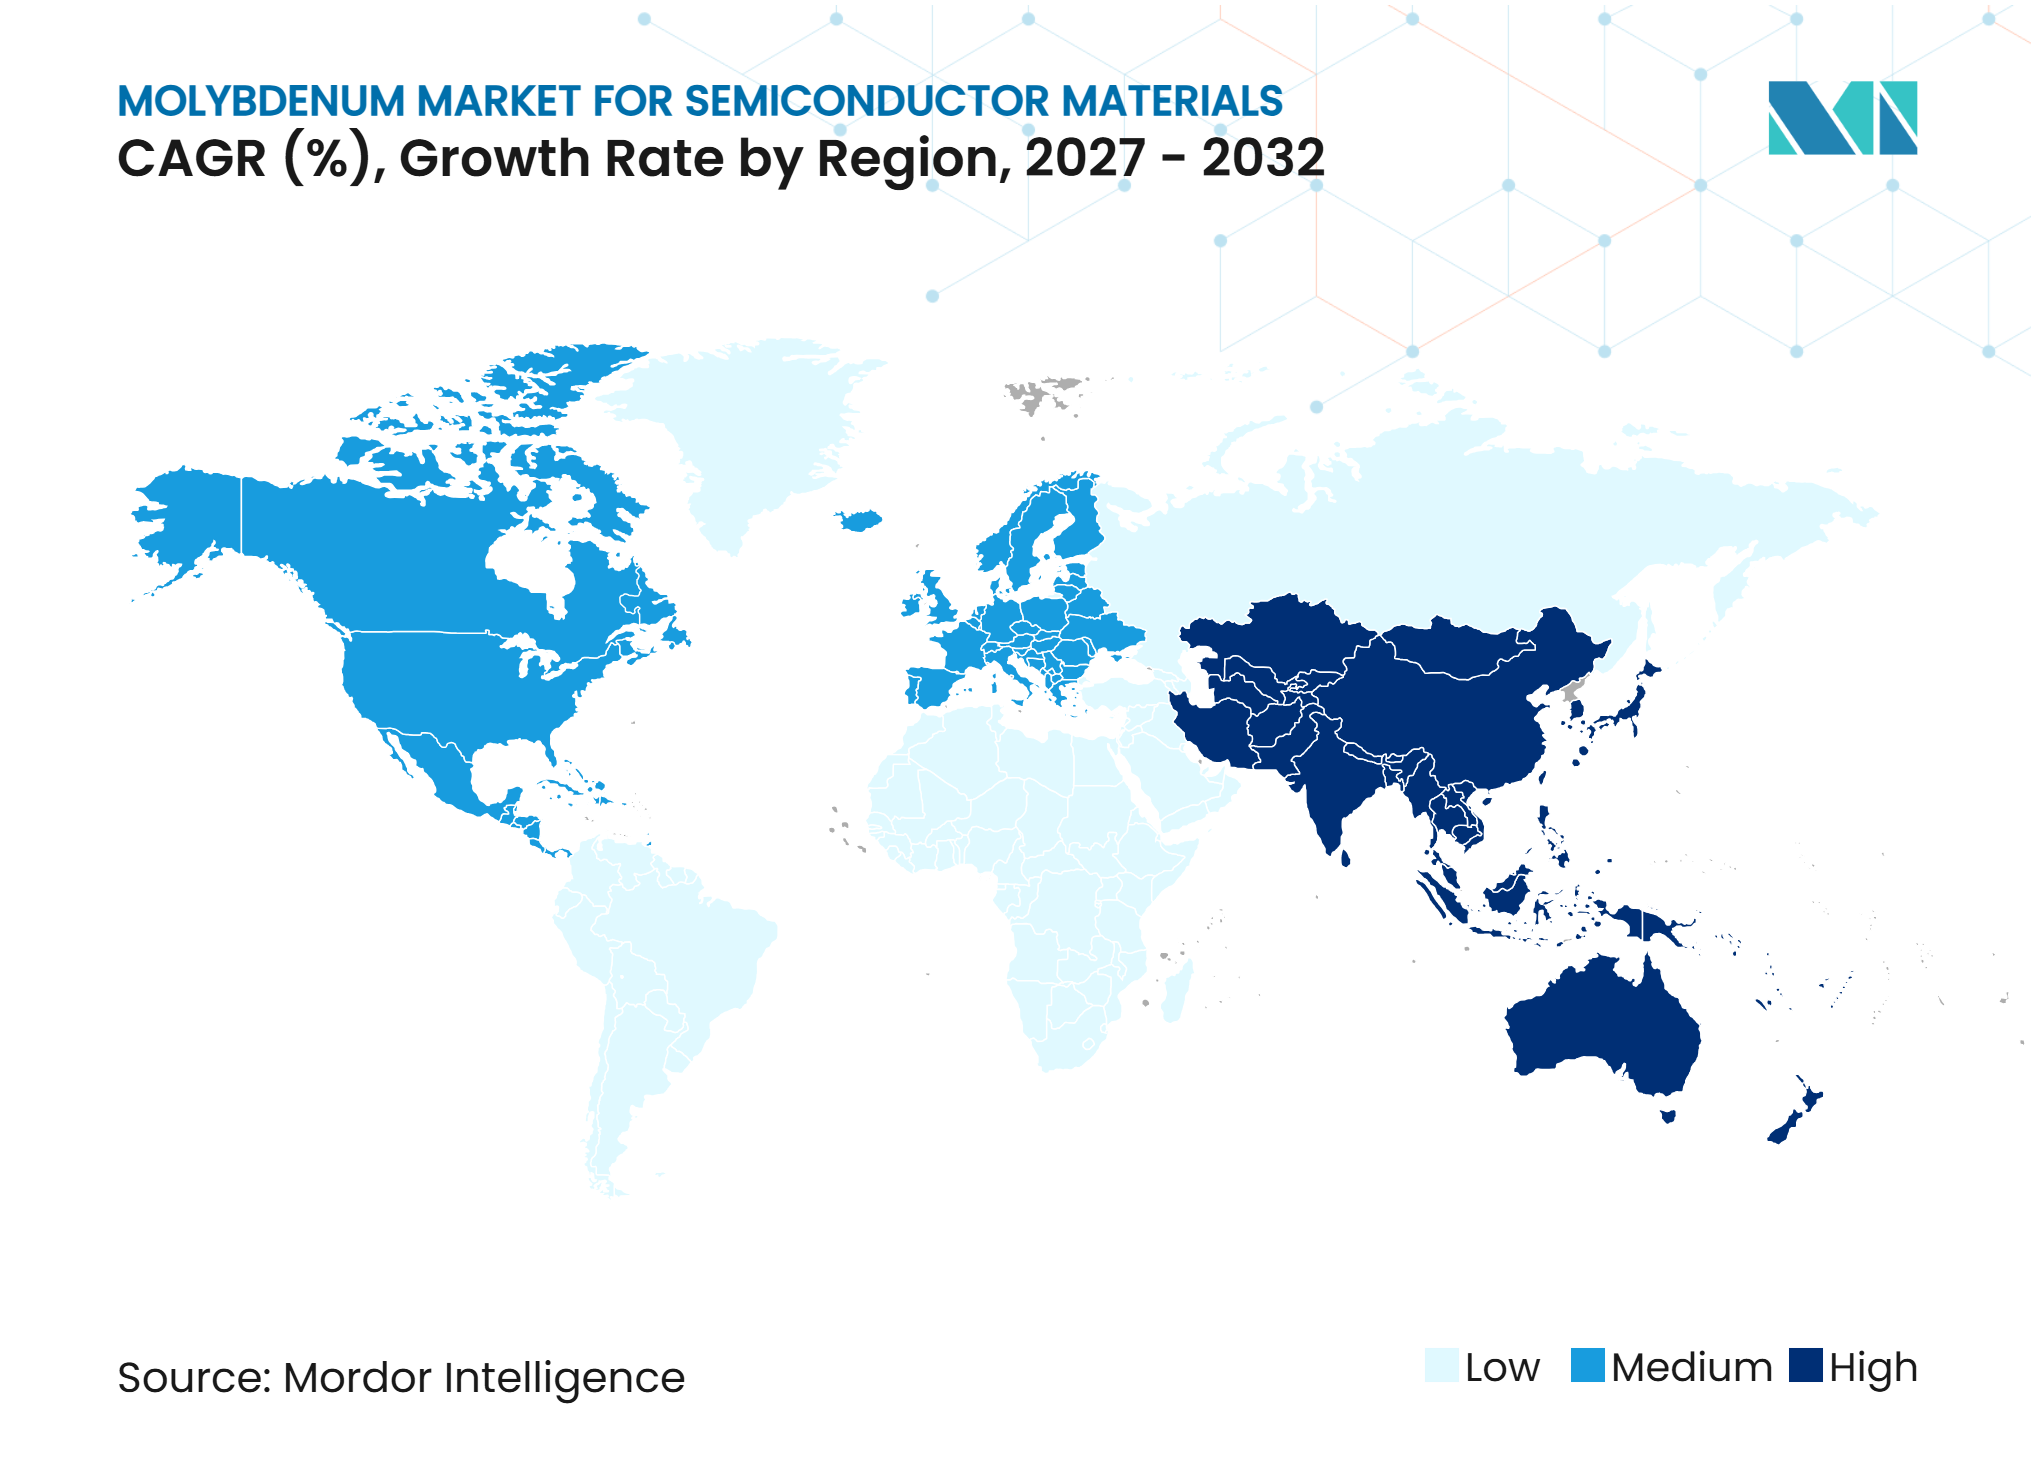
- Por geografia, a Ásia-Pacífico detinha 54,67% da participação do mercado de molibdênio para materiais semicondutores em 2026 e tem previsão de avançar a um CAGR de 8,55% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Fábricas de Lógica Avançada e Memória | +2.8% | Global, liderado pela Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Transição do Tungstênio para o Molibdênio em Contatos e Linhas de Palavra em Escala Reduzida | +2.3% | Núcleo da Ásia-Pacífico (Taiwan, Coreia do Sul, Japão), América do Norte | Médio prazo (2-4 anos) |
| Aumento dos Requisitos de Pureza e Controle de Partículas na Deposição Física de Vapor de Semicondutores | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Demanda Orientada por Qualificação para Fornecimento Regional e de Alvos com Múltiplas Fontes | +0.7% | América do Norte e UE, com extensão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento do Consumo de Molibdênio por Metalização sem Barreira e Pesquisa de Energia no Verso do Chip | +0.5% | Núcleo da Ásia-Pacífico, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Fábricas de Lógica Avançada e Memória
O mercado de molibdênio para materiais semicondutores se beneficia de uma grande expansão na capacidade de fabricação de lógica e memória. A Associação da Indústria de Semicondutores projetou que a capacidade de fabricação de chips dos Estados Unidos cresceria 203% entre 2022 e 2032, a maior taxa projetada globalmente. Cada nova linha de fábrica de 300 mm requer materiais de deposição recorrentes, incluindo alvos de molibdênio, pó e precursores de filme fino. A substituição de alvos está vinculada às horas de deposição, o que proporciona aos produtores estabelecidos uma fonte recorrente de demanda após a entrada de uma fábrica em produção. A Lei Europeia de Chips também apoiou investimentos públicos e privados em toda a cadeia de valor de semicondutores, sustentando a demanda por equipamentos e materiais especiais. No Japão, o Ministério da Economia, Comércio e Indústria aprovou o plano de garantia de fornecimento da JX Advanced Metals Corporation em julho de 2025 com suporte máximo de 2,2 bilhões de JPY (aproximadamente 14,7 milhões de USD) em investimento, sob a Lei de Promoção da Segurança Econômica[1].
Transição do Tungstênio para o Molibdênio em Contatos e Linhas de Palavra em Escala Reduzida
O mercado de molibdênio para materiais semicondutores ganha impulso à medida que os fabricantes de chips avaliam alternativas ao tungstênio em geometrias menores. O molibdênio tem uma resistividade de volume de 5,34 μΩ·cm, em comparação com 5,6 μΩ·cm para o tungstênio, e essa diferença torna-se mais importante à medida que os efeitos de superfície e de contorno de grão aumentam em dimensões nanométricas. A Kioxia relatou que uma abordagem de linha de palavra em molibdênio reduziu o passo em 7,3% mantendo o desempenho de resistência-capacitância (RC) e aumentou a densidade de bits em 16,3%. Essa substituição sustenta a demanda por alvos de pulverização catódica usados na deposição física de vapor e por precursores usados na deposição química de vapor e na deposição de camada atômica. A JX Advanced Metals Corporation concluiu a rampa de produção em massa de uma linha de dicloreto de dióxido de molibdênio de pureza 6N em seu Escritório de Ibaraki em março de 2026. A rota de precursor sem flúor também pode abordar preocupações de confiabilidade associadas ao hexafluoreto de tungstênio, o que torna o molibdênio relevante tanto para o desempenho quanto para a integração de processos.
Aumento dos Requisitos de Pureza e Controle de Partículas na Deposição Física de Vapor de Semicondutores
O mercado de molibdênio para materiais semicondutores é moldado por rigorosos requisitos de pureza e controle de partículas em nós avançados. A Plansee SE declara que seus alvos de molibdênio de grau semicondutor atendem a uma pureza mínima de 99,995%, ou 4N5. Em dimensões abaixo de 10 nm, partículas e contaminantes metálicos podem causar defeitos que colocam em risco a produção de wafers de alto valor. Isso aumenta a importância do histórico de auditorias, da rastreabilidade de materiais e de processos de produção estáveis na seleção de fornecedores. A Materion Corporation declarou em sua teleconferência de resultados do terceiro trimestre de 2025 que a demanda por seu portfólio de molibdênio para deposição de camada atômica era forte devido ao seu desempenho em chips de nós menores, enquanto as vendas de aplicações de memória de alto desempenho cresceram mais de 30% no acumulado do ano, excluindo a China. As expectativas de pureza de materiais e limpeza de partículas da Associação Internacional de Equipamentos e Materiais para Semicondutores (SEMI) apoiam, portanto, a disciplina de preços entre os fornecedores que já passaram pela qualificação de fábricas.
Aumento do Consumo de Molibdênio por Metalização sem Barreira e Pesquisa de Energia no Verso do Chip
O mercado de molibdênio para materiais semicondutores tem uma oportunidade de longo prazo na metalização sem barreira e na pesquisa de energia no verso do chip. O molibdênio pode reduzir a necessidade de camadas de barreira separadas em algumas estruturas de contato, o que pode simplificar as sequências de deposição. Pesquisas citadas pela Associação Internacional de Molibdênio relataram que um esquema híbrido de molibdênio sem barreira reduziu a resistência de contato geral em 56% em comparação com um projeto convencional de cobre de dupla damascena. Esses projetos permanecem dependentes de resultados de qualificação de processos e confiabilidade de dispositivos. Sua adoção exigiria tanto materiais-fonte de alta pureza quanto química de deposição adequada para propriedades de filme rigorosamente controladas. A oportunidade está, portanto, vinculada ao progresso técnico nos nós líderes de lógica e memória, e não à substituição ampla e imediata em toda a produção de semicondutores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Qualificação e Longos Ciclos de Aprovação de Clientes | -1.0% | Global | Médio prazo (2-4 anos) |
| Concentração de Matéria-Prima de Alta Pureza e Capacidade de Processamento Especializado | -0.9% | Global, mais agudo na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Riscos de Oxidação, Estabilidade de Precursores e Integração de Filmes em Nós Avançados | -0.6% | Núcleo da Ásia-Pacífico, América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Qualificação e Longos Ciclos de Aprovação de Clientes
A qualificação de fornecedores limita a velocidade com que o mercado de molibdênio para materiais semicondutores pode adicionar novas fontes de fornecimento. Uma fábrica de ponta avalia um novo fornecedor de alvos de pulverização catódica por meio de divisões de produção, testes paramétricos elétricos, estresse completo de confiabilidade e aprovação final das equipes de integração de processos. Esse processo normalmente levou de 12 a 24 meses. O prazo pode atrasar a conversão do interesse do cliente em receita de materiais. Também pode desencorajar os clientes de trocar de fornecedor, mesmo quando uma alternativa oferece vantagem de preço ou pureza. Os fornecedores incumbentes mantêm uma vantagem porque mudanças em um material aprovado podem desencadear outro ciclo de qualificação.
Concentração de Matéria-Prima de Alta Pureza e Capacidade de Processamento Especializado
A matéria-prima de alta pureza e a capacidade de processamento especializado continuam sendo restrições para o mercado de molibdênio para materiais semicondutores. O Ministério do Comércio da China impôs controles de exportação em fevereiro de 2025 sobre ligas de molibdênio contendo mais de 97% de molibdênio em peso e sobre tecnologias de produção relacionadas, exigindo licenças de exportação[2]. Os fornecedores a jusante precisam de capacidades especializadas de sinterização, laminação e controle de grão para atender aos requisitos de microestrutura de grau semicondutor. Isso limita a velocidade com que a capacidade pode responder a uma interrupção ou aumento de demanda. A Lei de Matérias-Primas Críticas da União Europeia acrescenta obrigações de monitoramento da cadeia de fornecimento e documentação para materiais estratégicos, afetando as práticas de aquisição para cadeias de fornecimento de metais refratários intimamente relacionados. Essas condições podem aumentar o risco de prazo de entrega e complicar o planejamento de fornecimento para as fábricas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Alvos de Pulverização Catódica de Molibdênio Lideram, Enquanto Compostos e Precursores de Molibdênio se ExpandemOs alvos de pulverização catódica de molibdênio detinham 52,11% do mercado de molibdênio para materiais semicondutores em 2026. Sua posição reflete o uso extensivo da deposição física de vapor na fabricação de wafers de front-end para chips de memória e lógica. Especificações mais rígidas para camadas de metais de transição aumentam os requisitos de pureza e controle de grão. O pó de molibdênio fornece matéria-prima para a fabricação de alvos e metalização cerâmica. Folhas e lâminas de molibdênio suportam usos como metalização em embalagens de dispositivos de potência, enquanto outros tipos de produtos atendem a aplicações especializadas de equipamentos e pesquisa.
Os compostos e precursores de molibdênio têm projeção de avançar a um CAGR de 8,12% até 2032. Seu crescimento está vinculado às rotas de deposição química de vapor e deposição de camada atômica para aplicações de linha de palavra e contato. A JX Advanced Metals Corporation iniciou as remessas de uma linha de produção em massa de dicloreto de dióxido de molibdênio de pureza 6N em Ibaraki em março de 2026. A Materion Corporation relatou que as vendas de aplicações de memória de alto desempenho para seu portfólio cresceram mais de 30% no acumulado do ano no terceiro trimestre de 2025, excluindo a China. A química sem flúor pode reduzir as necessidades de limpeza pós-deposição e apoiar o rendimento. As expectativas de pureza e controle de partículas relacionadas à SEMI favorecem fornecedores auditados com cadeias de fornecimento estáveis e certificadas.



Por Aplicação:
Fabricação de Wafers Detém a Receita, Enquanto a Embalagem de Semicondutores se ExpandeA fabricação de wafers detinha 38,53% do mercado de molibdênio para materiais semicondutores em 2026. As fábricas de front-end consomem alvos de deposição física de vapor de forma recorrente à medida que o material do alvo é esgotado durante a produção. A utilização da fábrica tem forte influência na demanda porque os alvos são substituídos ao longo da vida de produção de uma geração tecnológica. Isso confere à fabricação de wafers um perfil de demanda comparativamente estável. A aplicação também se beneficia de adições de capacidade em memória avançada e lógica. Outras aplicações incluem ferramentas de pesquisa, produção de sistemas microeletromecânicos e revestimentos especiais.
A embalagem de semicondutores tem projeção de avançar a um CAGR de 8,34% até 2032. A embalagem avançada usa molibdênio em camadas de redistribuição, dissipadores térmicos e filmes de barreira de back-end. Chiplets, integração heterogênea, embalagem fan-out em nível de wafer e circuitos integrados 3D estão expandindo o papel técnico da embalagem. As necessidades de embalagem podem diferir das necessidades de wafer de front-end porque geometrias de área maior e mais complexas podem ser necessárias. O Departamento de Comércio dos Estados Unidos anunciou prêmios finais de até 1,4 bilhão de USD em janeiro de 2025 para capacidades domésticas de embalagem avançada. Esse investimento apoia um canal de demanda futuro separado para formatos especiais de molibdênio.
Por Tipo de Dispositivo Semicondutor:
Dispositivos de Memória Lideram a Demanda e o CrescimentoOs dispositivos de memória detinham 36,34% do mercado de molibdênio para materiais semicondutores em 2026. Seu uso de molibdênio está intimamente ligado aos requisitos de escalonamento de NAND 3D e memória de acesso aleatório dinâmico. À medida que os filmes se tornam mais finos em estruturas de memória empilhadas, o desempenho de resistividade do metal da linha de palavra torna-se cada vez mais importante. O molibdênio pode oferecer uma alternativa onde o tungstênio enfrenta limites de resistividade em nanoescala. Os fabricantes de memória estão visando estruturas de NAND 3D com mais de 300 camadas, o que pode aumentar a importância de materiais adequados para linhas de palavra. Essa relação sustenta o papel do segmento na demanda por materiais semicondutores.
Os dispositivos de memória têm projeção de avançar a um CAGR de 8,68% até 2032. O segmento combina alto uso de materiais com uma justificativa técnica para maior integração de molibdênio. Dispositivos lógicos e microprocessadores também usam molibdênio em contatos e camadas de interconexão local, particularmente para o desenvolvimento de gate-all-around. Semicondutores analógicos e de potência usam o material em componentes de gerenciamento térmico e substratos de embalagem. Semicondutores compostos usam molibdênio em camadas de barreira para sistemas microeletromecânicos e aplicações de filtros de radiofrequência. Outros dispositivos semicondutores respondem pela demanda de aplicações especializadas e emergentes.

Análise Geográfica
Ásia-Pacífico: Alta Densidade de Capacidade de Fabricação Sustenta a Demanda
A Ásia-Pacífico detinha 54,67% do mercado de molibdênio para materiais semicondutores em 2026 e tem projeção de avançar a um CAGR de 8,55% até 2032. Taiwan, Coreia do Sul, Japão e China contêm clusters densos de fabricação de wafers e têm programas ativos de expansão de capacidade. O Ministério da Economia, Comércio e Indústria do Japão havia aprovado 31 planos de garantia de fornecimento de semicondutores até outubro de 2026, cobrindo fabricantes de materiais, peças e equipamentos sob a Lei de Promoção da Segurança Econômica. A base de produção de memória da Coreia do Sul cria demanda por alvos de pulverização catódica e precursores à medida que os nós de NAND 3D e memória de acesso aleatório dinâmico avançam. Na China, os esforços de produção doméstica estão remodelando as decisões de fornecimento de alvos de pulverização catódica. A aquisição regional também responde aos requisitos de licenciamento de exportação que afetam as cadeias de fornecimento de metais refratários. A concentração de fábricas líderes significa que a qualificação de clientes e a consistência de materiais são fatores competitivos centrais em toda a região.
América do Norte: Financiamento Público Apoia o Desenvolvimento do Fornecimento Local
Os Estados Unidos estão expandindo a capacidade local de semicondutores por meio da Lei de Criação de Incentivos Úteis para Produzir Semicondutores (CHIPS) e da Lei de Ciência. A Associação da Indústria de Semicondutores projetou um crescimento de 203% na capacidade de fabricação de chips dos Estados Unidos entre 2022 e 2032. Essa expansão aumenta a demanda por alvos de pulverização catódica e química de precursores próximos a novos locais de fábricas. A JX Advanced Metals Corporation inaugurou uma instalação em Mesa, Arizona, em novembro de 2024 para atender clientes na América do Norte, apoiando rotas de fornecimento mais curtas para usuários de materiais. A Elmet Technologies opera instalações de fabricação nos Estados Unidos e identifica sua capacidade verticalmente integrada de tungstênio e molibdênio como relevante para clientes de semicondutores. O mercado de molibdênio para materiais semicondutores na região também recebe apoio do investimento doméstico em embalagem avançada. O cumprimento das condições de subsídio e as preferências de aquisição local podem tornar a rastreabilidade e a capacidade de fornecimento regional mais importantes durante a qualificação de fornecedores.
Europa e Outras Regiões: Produção Especializada e Atividade de Fabricação Emergente
A Europa é uma importante base de produção de alvos de molibdênio de alta pureza, embora tenha menos capacidade de wafer do que a Ásia-Pacífico. A Plansee SE fornece alvos de molibdênio de grau semicondutor com uma pureza mínima declarada de 99,995% a partir de suas operações austríacas. A Lei Europeia de Chips busca fortalecer o ecossistema de semicondutores da região, enquanto a Lei de Matérias-Primas Críticas acrescenta fatores de documentação e conformidade da cadeia de fornecimento para materiais estratégicos. Essas políticas podem apoiar a inovação em materiais e a resiliência do fornecimento. A América do Sul e o Oriente Médio e África têm capacidade de fábrica ativa limitada. A infraestrutura de semicondutores em desenvolvimento da Índia, incluindo atividades de montagem e teste em Sanand, cria uma rota de longo prazo para a demanda dentro da região mais ampla da Ásia-Pacífico. As atividades da Visão 2030 da Arábia Saudita e a base de pesquisa em semicondutores de Israel permanecem como nós de demanda monitorados. Essas áreas atualmente têm um papel menor no mercado de molibdênio para materiais semicondutores do que os centros de fabricação estabelecidos.
Cenário Competitivo
Concentração do Mercado
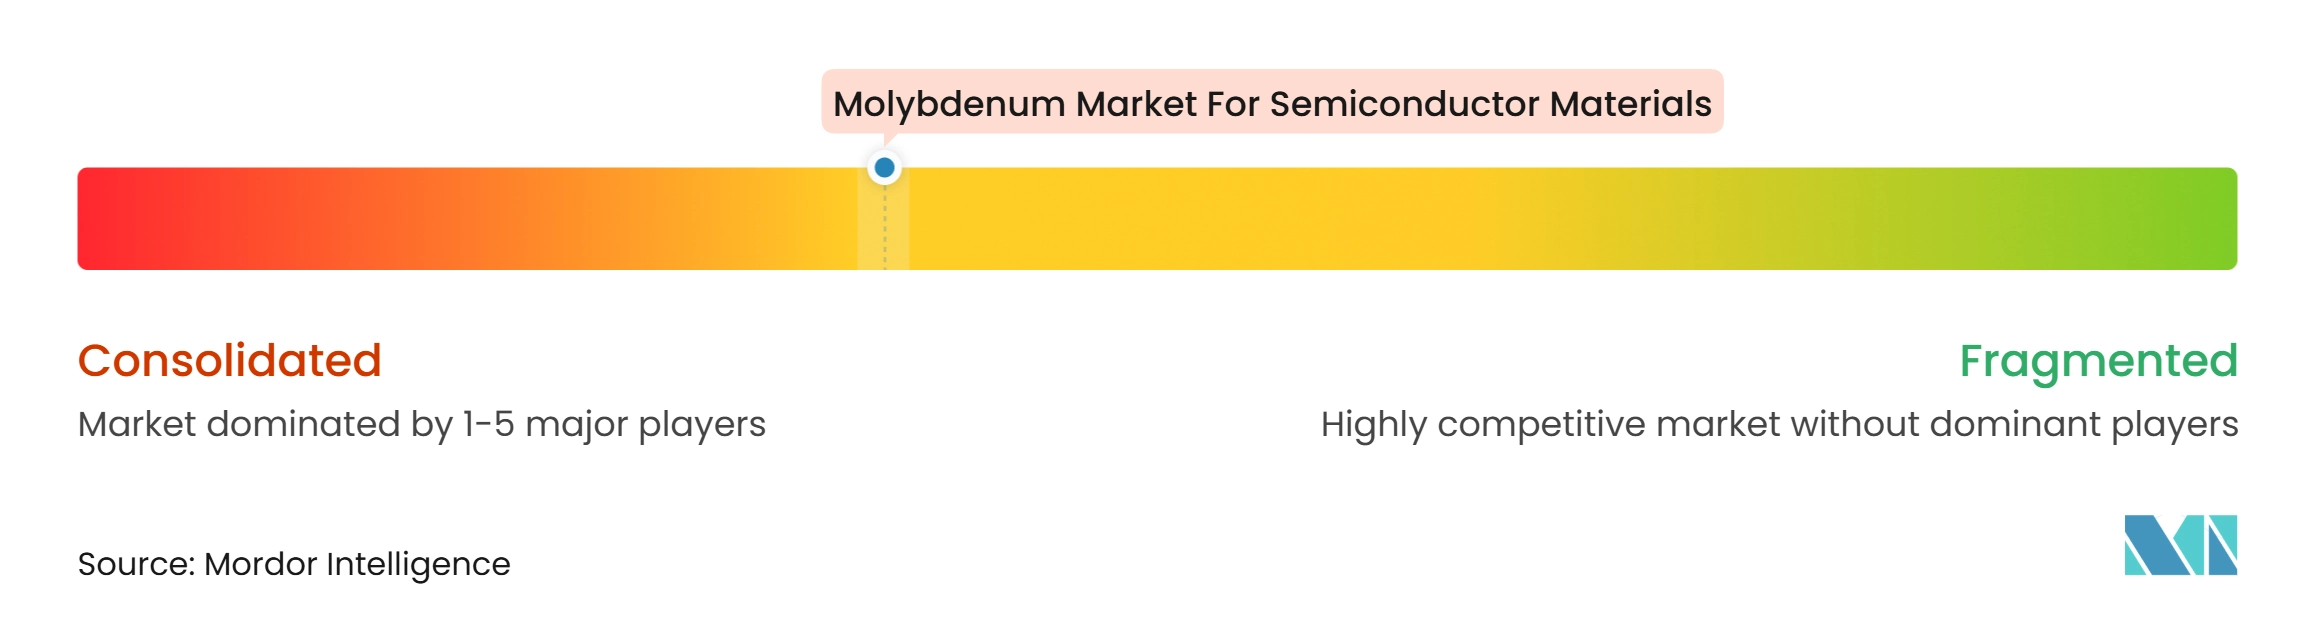
O mercado de molibdênio para materiais semicondutores é moderadamente concentrado, com os cinco principais participantes incluindo Plansee SE, JX Advanced Metals Corporation, Elmet Technologies, Materion Corporation e Tosoh Corporation. Plansee SE, Elmet Technologies e Konfoong Materials International Co., Ltd. também participam da cadeia de fornecimento de alvos. Em produtos de alta pureza, a qualificação de materiais, o histórico de auditorias e a consistência de processos limitam a capacidade de novos fornecedores de obter aprovações de clientes.
Os fornecedores líderes estão se expandindo além dos alvos de deposição física de vapor para a química de precursores de deposição química de vapor e deposição de camada atômica. A JX Advanced Metals Corporation concluiu sua linha de produção de dicloreto de dióxido de molibdênio de alta pureza em março de 2026 e iniciou as remessas para clientes avançados de semicondutores. A Materion Corporation relatou interesse comercial em seu portfólio de deposição de camada atômica de molibdênio durante sua rampa de memória de 2025. A Umicore identificou precursores à base de molibdênio como o próximo sistema de metal em seu roteiro de desenvolvimento de Produtos Químicos para Eletrônicos. A Plansee SE também apresentou melhorias no processo de empilhamento de camada semente e pulverização catódica por magnetron de impulso de alta potência na TechCon 2024, mostrando que a diferenciação de produtos depende do conhecimento de deposição, bem como da pureza. O mercado de molibdênio para materiais semicondutores está, portanto, vendo a concorrência se estender por etapas de processo adjacentes para os mesmos clientes de fábricas.
As oportunidades estão concentradas em precursores 6N para lógica e memória de acesso aleatório dinâmico e em formatos de molibdênio de grande área personalizados para embalagem avançada. A JX Advanced Metals Corporation e a Materion Corporation anunciaram capacidades orientadas para a produção em química de precursores. A Konfoong Materials International Co., Ltd. está ativa em alvos de pulverização catódica e compete em aplicações de nós legados. A Elmet Technologies usa sua posição de fabricação integrada nos Estados Unidos em discussões de aquisição relacionadas ao fornecimento doméstico. As expectativas de materiais da Associação Internacional de Equipamentos e Materiais para Semicondutores e os sistemas de qualidade de fábricas continuam a proteger os fornecedores que já concluíram a qualificação. O mercado de molibdênio para materiais semicondutores permanece moldado tanto pela especialização técnica quanto pelas barreiras de aprovação de clientes.
Líderes do Mercado de Molibdênio para Materiais Semicondutores
-
Plansee SE
-
JX Advanced Metals Corporation
-
Elmet Technologies
-
Materion Corporation
-
Tosoh Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Molibdênio para Materiais Semicondutores Empresas cobertas neste relatório
- A.L.M.T. Corp.
- American Elements
- Edgetech Industries LLC
- Elmet Technologies
- H.C. Starck Solutions
- JX Advanced Metals Corporation
- Konfoong Materials International Co., Ltd.
- Kurt J. Lesker Company
- Materion Corporation
- Mitsui Kinzoku Co., Ltd.
- Plansee SE
- Plasmaterials, Inc.
- Stanford Advanced Materials
- Tosoh Corporation
- Umicore
Desenvolvimentos industriais recentes em Mercado de Molibdênio para Materiais Semicondutores
- Outubro de 2026: A Merck KGaA inaugurou uma nova instalação de fabricação de materiais semicondutores em Eumseong, Coreia do Sul, dedicada à produção de dicloreto de dióxido de molibdênio, um precursor usado para depositar filmes metálicos ultrafinos durante a fabricação de semicondutores. A instalação fornecerá aos fabricantes avançados de NAND 3D em toda a Ásia, apoiando o mercado de molibdênio para materiais semicondutores por meio do aumento da produção regional de materiais de deposição de molibdênio de alta pureza.
- Junho de 2025: A JX Advanced Metals Corporation iniciou a produção em escala completa de materiais de deposição química de vapor (CVD) e deposição de camada atômica (ALD) em uma nova instalação localizada na planta da Toho Titanium em Chigasaki, Japão. O portfólio de materiais semicondutores da empresa inclui compostos de molibdênio, apoiando o mercado de molibdênio para materiais semicondutores por meio de capacidades de produção expandidas para processos avançados de deposição de filmes finos.
Escopo do Relatório sobre o Mercado de Molibdênio para Materiais Semicondutores
O molibdênio é um metal refratário caracterizado por seu alto ponto de fusão, estabilidade térmica e condutividade elétrica. Essas propriedades o tornam adequado para a fabricação de semicondutores, onde materiais de molibdênio de alta pureza são usados na deposição de filmes finos, interconexões e componentes especializados de dispositivos.
O Mercado de Molibdênio para Materiais Semicondutores é segmentado por tipo de produto, aplicação, tipo de dispositivo semicondutor e geografia. Por tipo de produto, o mercado é segmentado em alvos de pulverização catódica de molibdênio, pó de molibdênio, folhas e lâminas de molibdênio, compostos e precursores de molibdênio e outros tipos de produtos. Por aplicação, o mercado é segmentado em fabricação de wafers, embalagem de semicondutores e outros. Por tipo de dispositivo semicondutor, o mercado é segmentado em dispositivos de memória, dispositivos lógicos e microprocessadores, semicondutores analógicos e de potência, semicondutores compostos e outros dispositivos semicondutores. O relatório também cobre o tamanho do mercado e as previsões para molibdênio para materiais semicondutores em 16 países. Para cada segmento, o dimensionamento e as previsões do mercado foram feitos com base no valor (USD).
Visão geral da segmentação
| Alvos de Pulverização Catódica de Molibdênio |
| Pó de Molibdênio |
| Folhas e Lâminas de Molibdênio |
| Compostos e Precursores de Molibdênio |
| Outros Tipos de Produtos |
| Fabricação de Wafers |
| Embalagem de Semicondutores |
| Outros |
| Dispositivos de Memória |
| Dispositivos Lógicos e Microprocessadores |
| Semicondutores Analógicos e de Potência |
| Semicondutores Compostos |
| Outros Dispositivos Semicondutores |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Alvos de Pulverização Catódica de Molibdênio | |
| Pó de Molibdênio | ||
| Folhas e Lâminas de Molibdênio | ||
| Compostos e Precursores de Molibdênio | ||
| Outros Tipos de Produtos | ||
| Por Aplicação | Fabricação de Wafers | |
| Embalagem de Semicondutores | ||
| Outros | ||
| Por Tipo de Dispositivo Semicondutor | Dispositivos de Memória | |
| Dispositivos Lógicos e Microprocessadores | ||
| Semicondutores Analógicos e de Potência | ||
| Semicondutores Compostos | ||
| Outros Dispositivos Semicondutores | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de molibdênio para materiais semicondutores?
O tamanho da indústria do mercado de molibdênio para materiais semicondutores foi avaliado em 413,72 milhões de USD em 2026 e estima-se que cresça de 443,88 milhões de USD em 2027 para atingir 638,14 milhões de USD até 2032, a um CAGR de 7,53% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por molibdênio na fabricação de semicondutores?
A expansão de fábricas de ponta, requisitos de pureza mais elevados e o uso de molibdênio em contatos em escala reduzida e linhas de palavra sustentam a demanda.
Qual tipo de produto detinha a maior participação em 2026?
Os alvos de pulverização catódica de molibdênio detinham uma participação de 52,11% em 2026 porque a deposição física de vapor continua amplamente utilizada no processamento de wafers de front-end.
Qual aplicação deve crescer mais rapidamente até 2032?
A embalagem de semicondutores tem projeção de avançar a um CAGR de 8,34% até 2032 à medida que chiplets, embalagem fan-out e integração 3D se expandem.