
半導体材料向けモリブデン市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
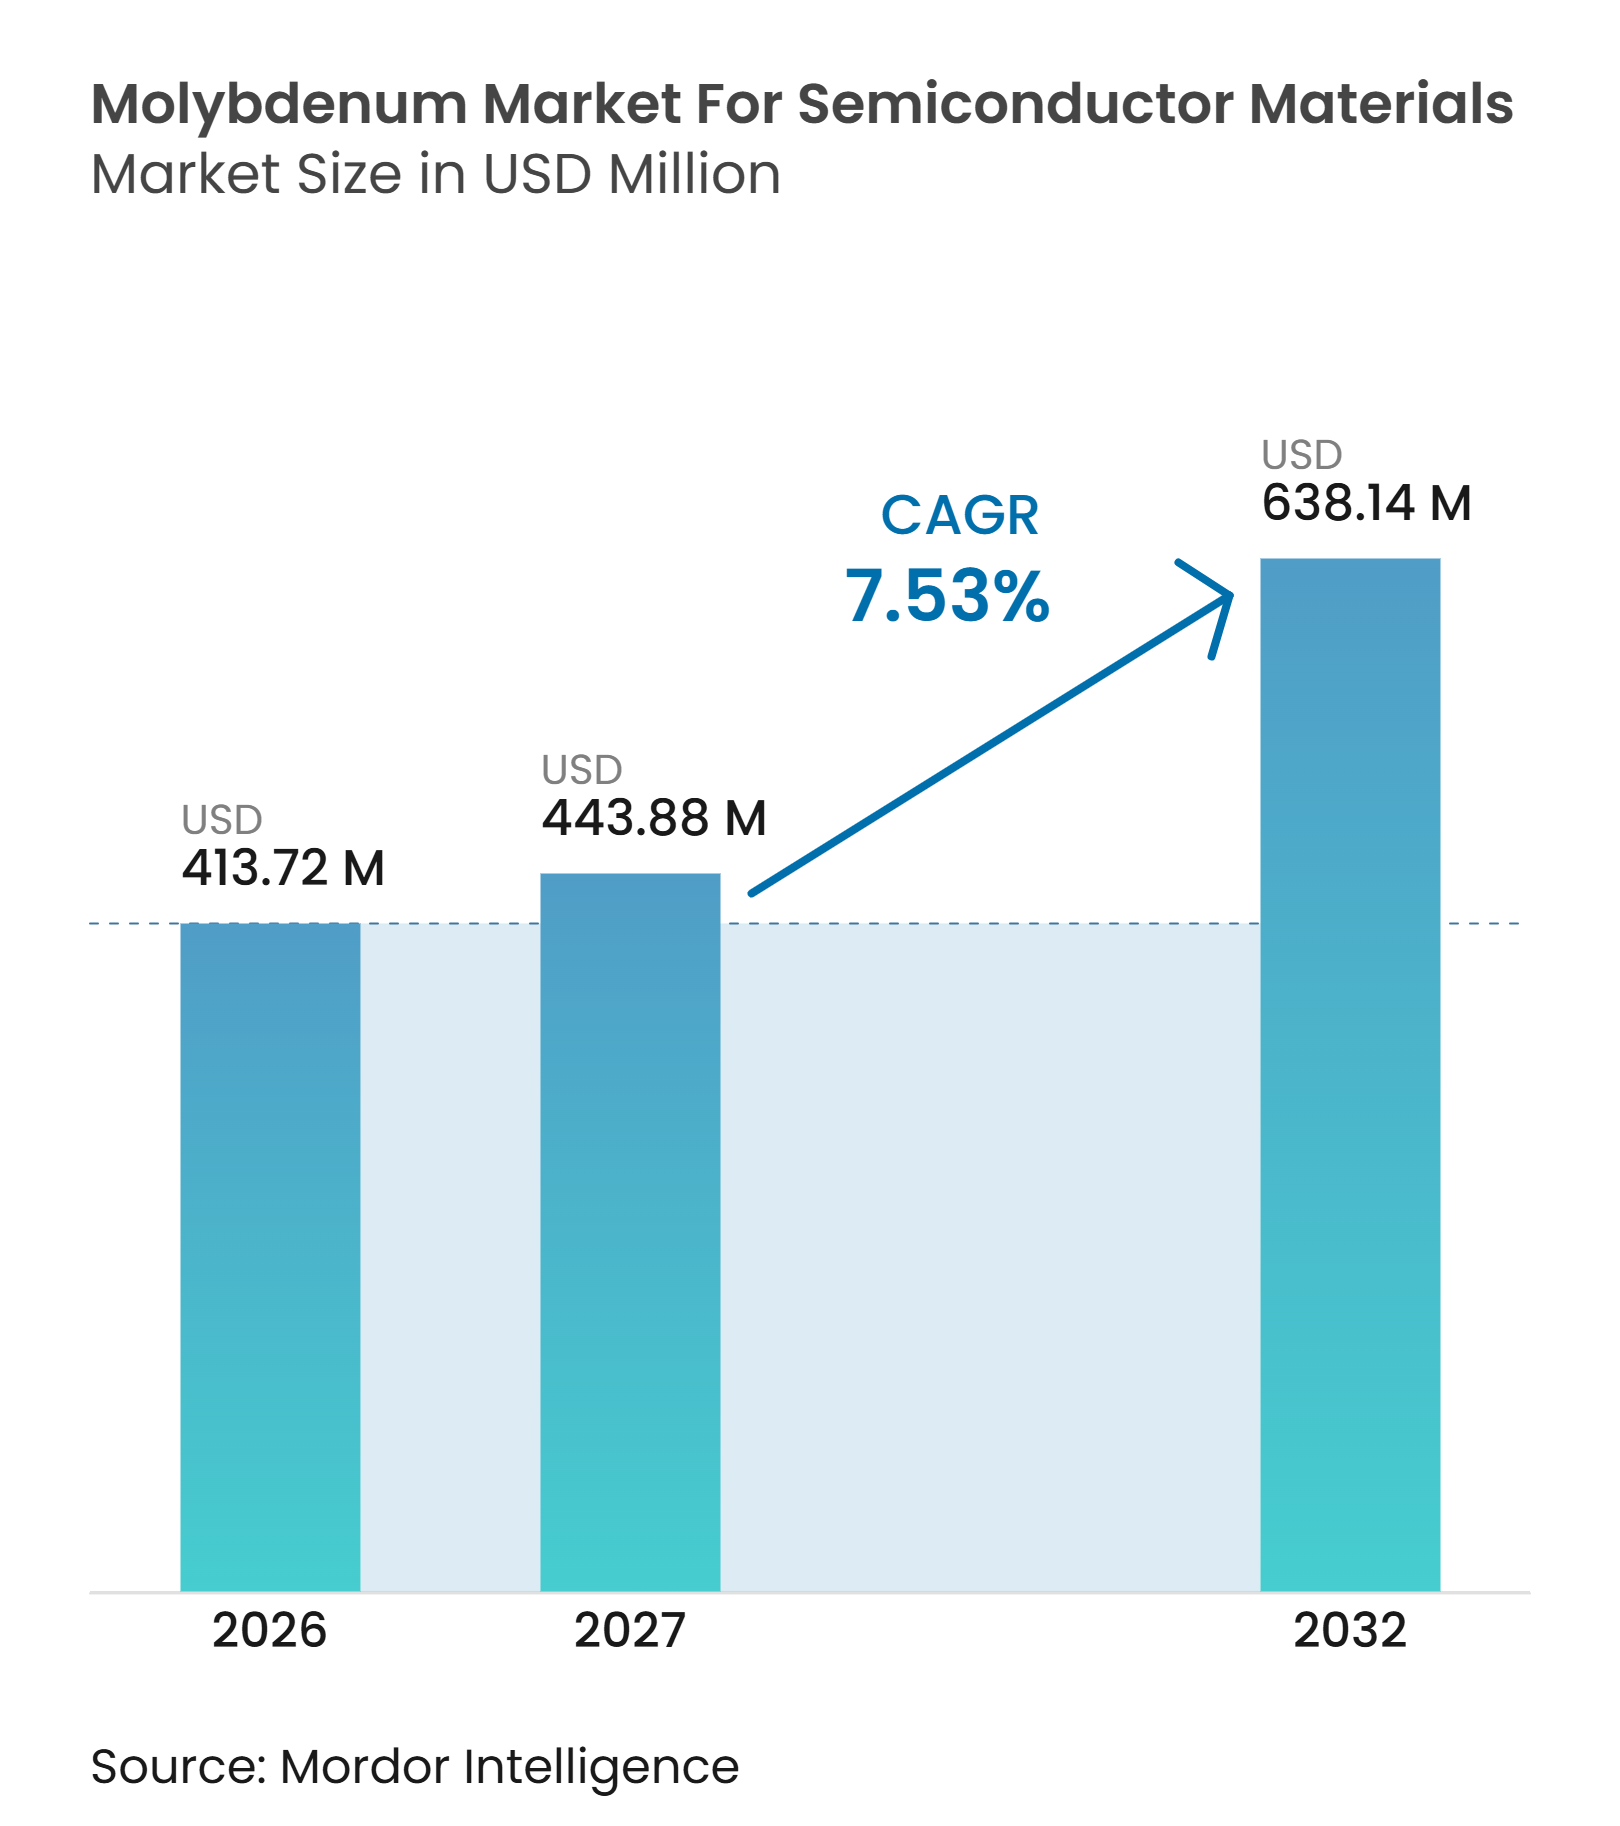
| 市場規模 (2027) | 443.88 百万米ドル |
| 市場規模 (2032) | 638.14 百万米ドル |
| 成長率 (2027 - 2032) | 7.53 % |
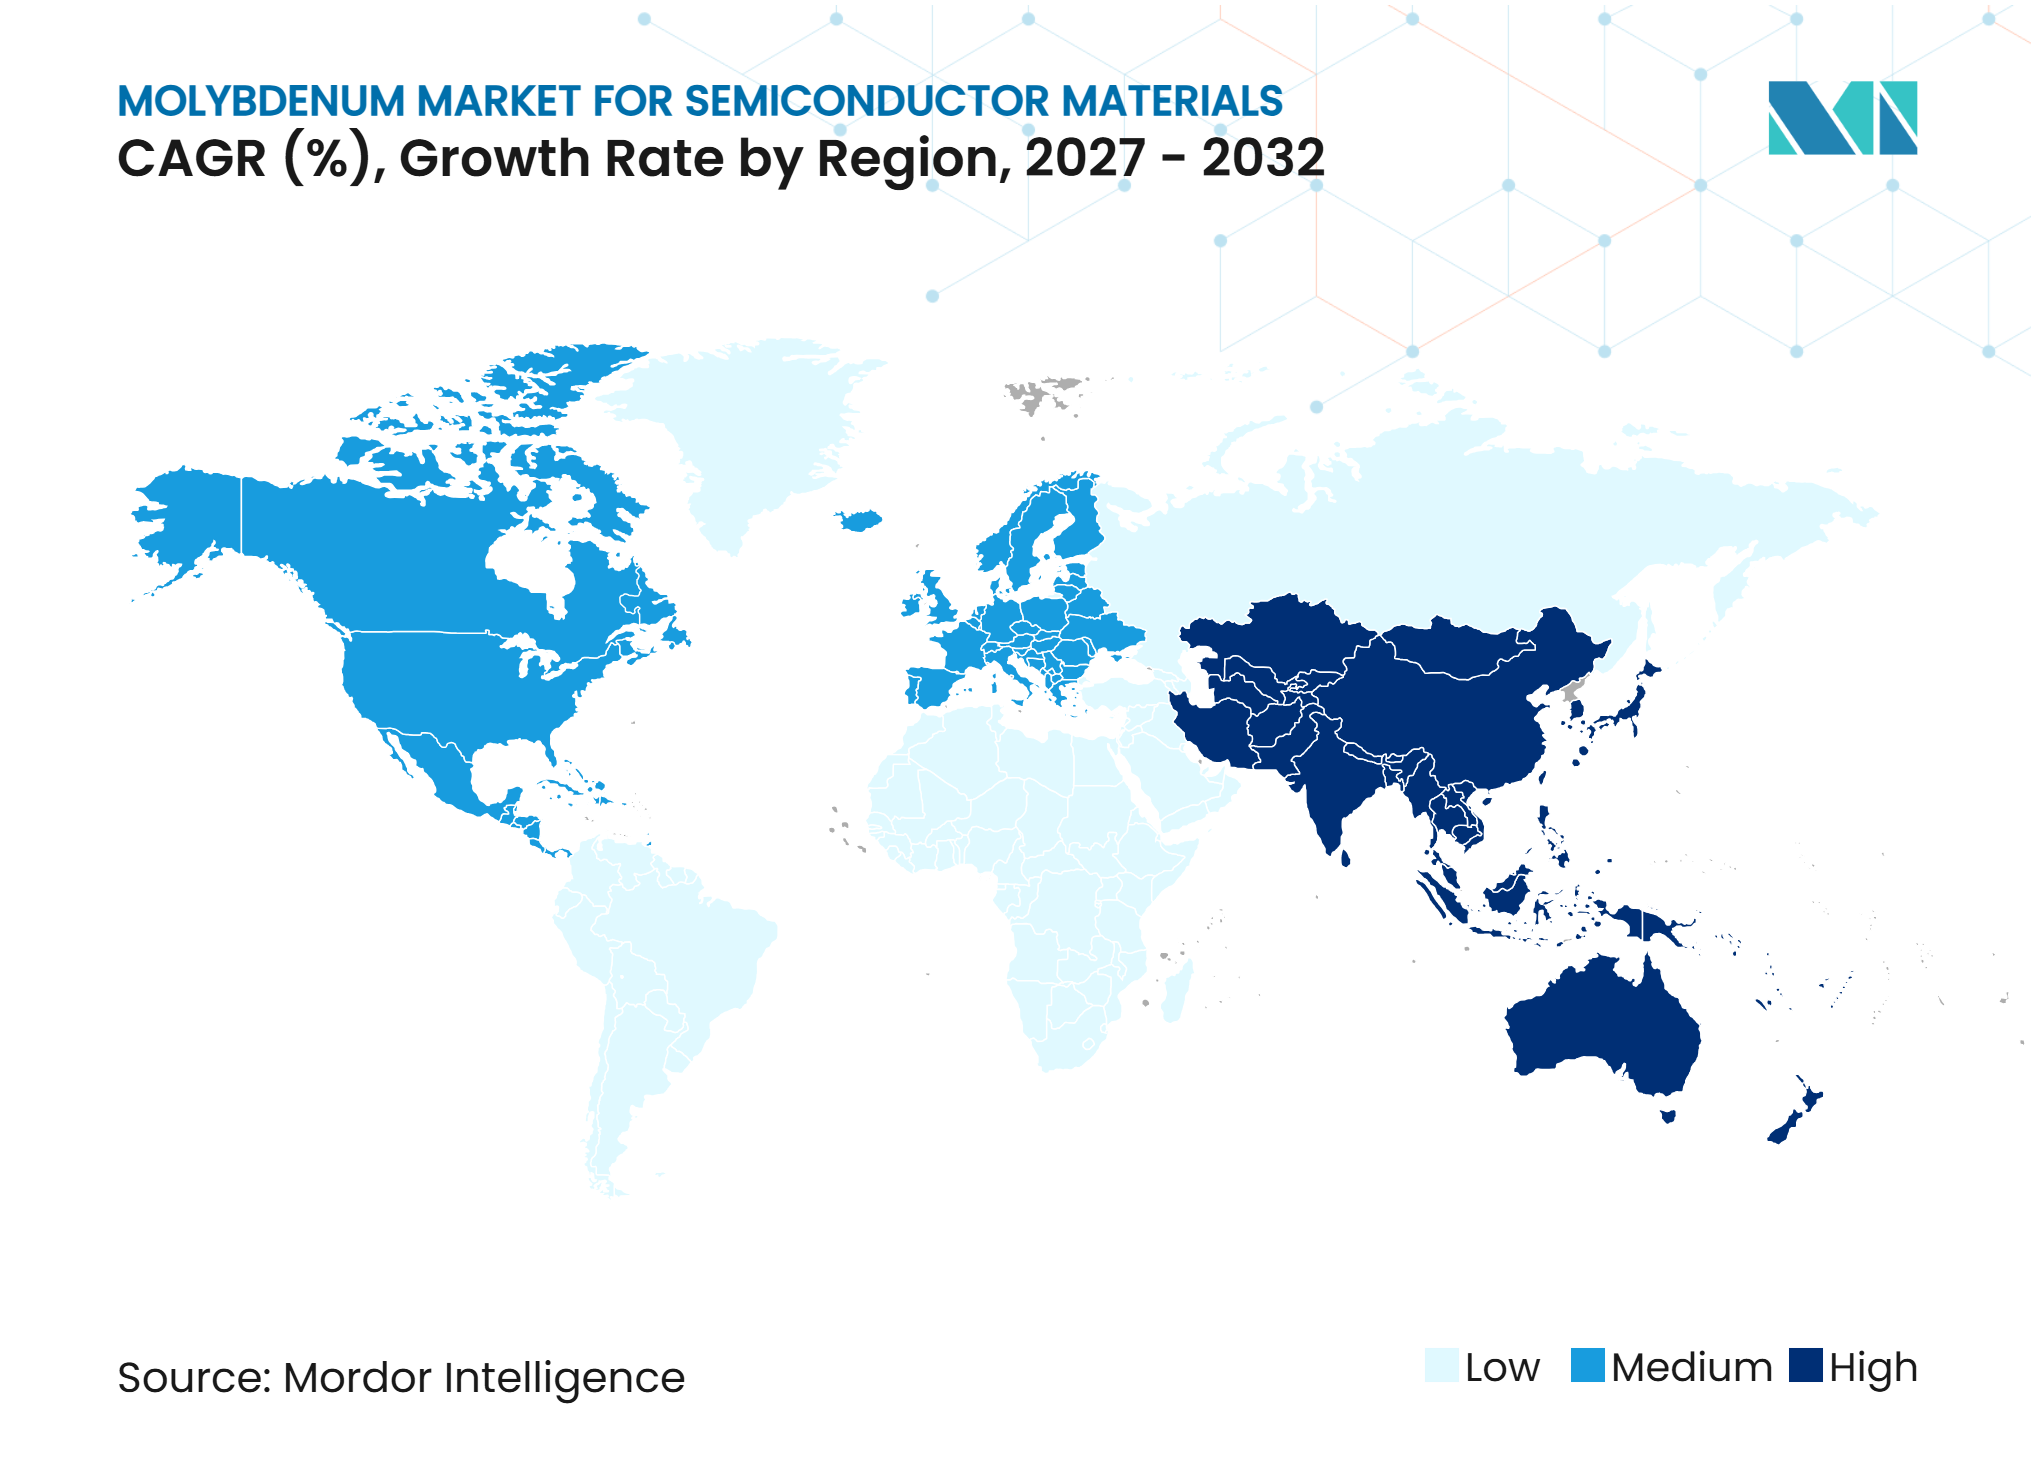
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる半導体材料向けモリブデン市場の分析
半導体材料向けモリブデン市場の産業規模は2026年に4億1,372万米ドルと評価されており、2027年の4億4,388万米ドルから2032年には6億3,814万米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 7.53%で成長する見込みです。半導体材料向けモリブデン市場は、スパッタリングターゲットおよび成膜前駆体の継続的な使用を増加させる先端ロジックおよびメモリ製造能力の新規拡張によって支えられています。また、縮小する寸法によりタングステンがコンタクトおよびワードラインに適さなくなるにつれ、需要はモリブデンへとシフトしています。高度要件の高まりが適格材料の価値を引き上げ、既存サプライヤーの地位を強化しています。輸出ライセンスおよび顧客承認要件が材料の入手可能性を制限する可能性があるため、供給戦略はますます地域生産とセカンドソース認定に重点を置くようになっています。半導体材料向けモリブデン市場はまた、チップレット、ファンアウトパッケージング、および3D統合が再配線層および熱管理用材料を必要とする先端パッケージングからも独立した需要チャネルを獲得しています。
主要レポートのポイント
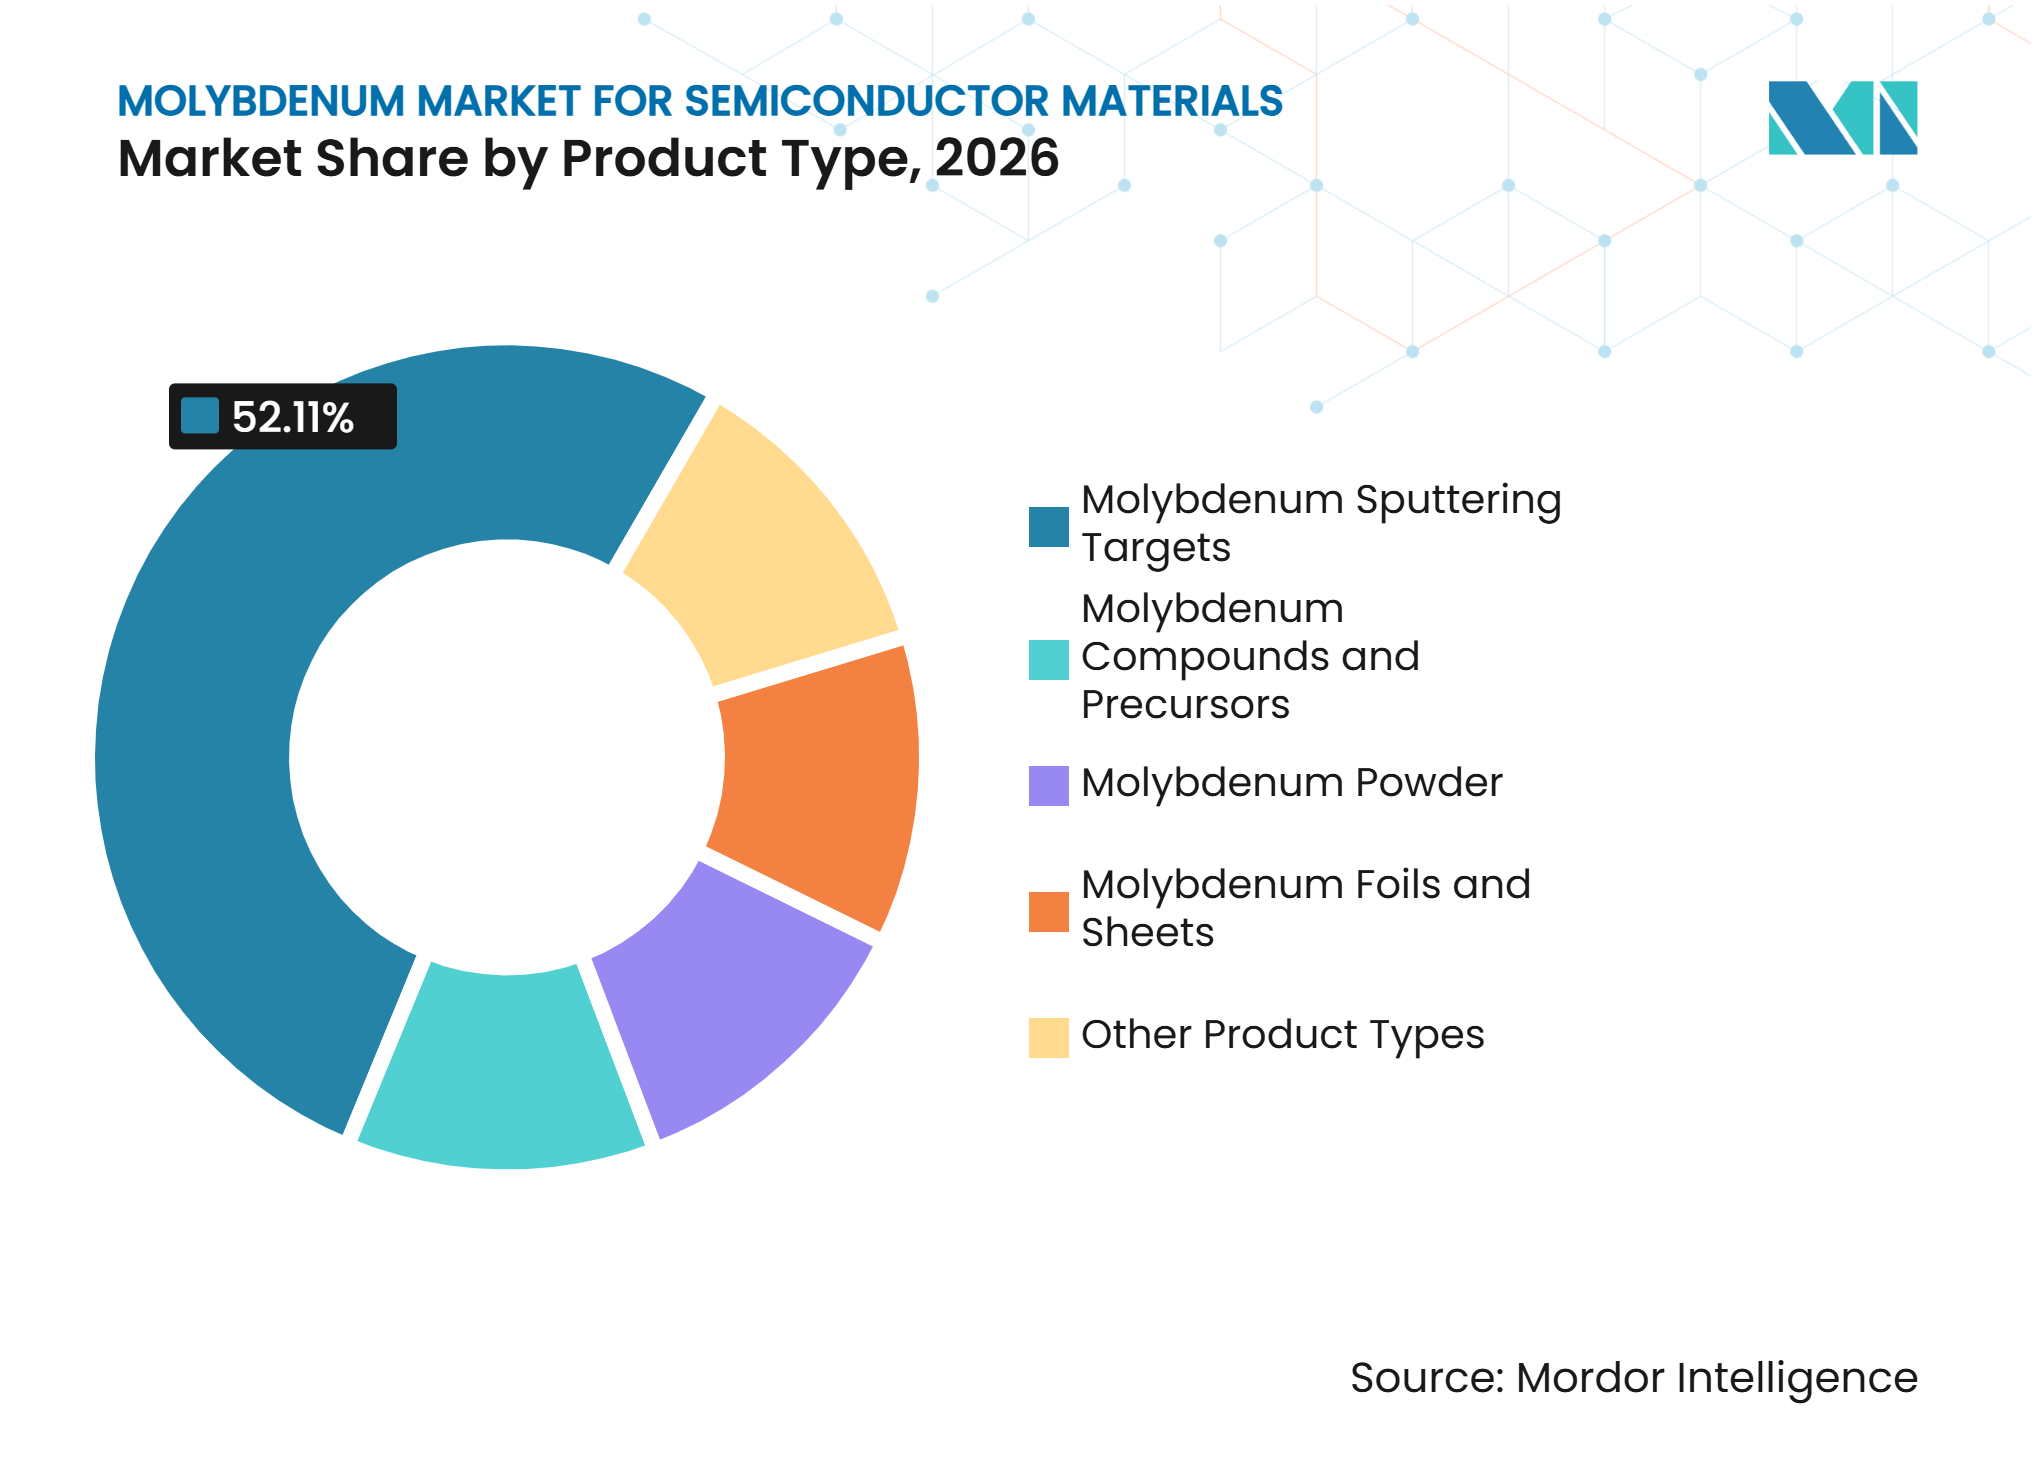
- 製品タイプ別では、モリブデンスパッタリングターゲットが2026年の半導体材料向けモリブデン市場シェアの52.11%を占め、モリブデン化合物および前駆体は2032年までCAGR 8.12%で拡大すると予測されています。
- 用途別では、ウェーハ製造が2026年の半導体材料向けモリブデン市場シェアの38.53%を占め、半導体パッケージングは2032年までCAGR 8.34%で拡大すると予測されています。
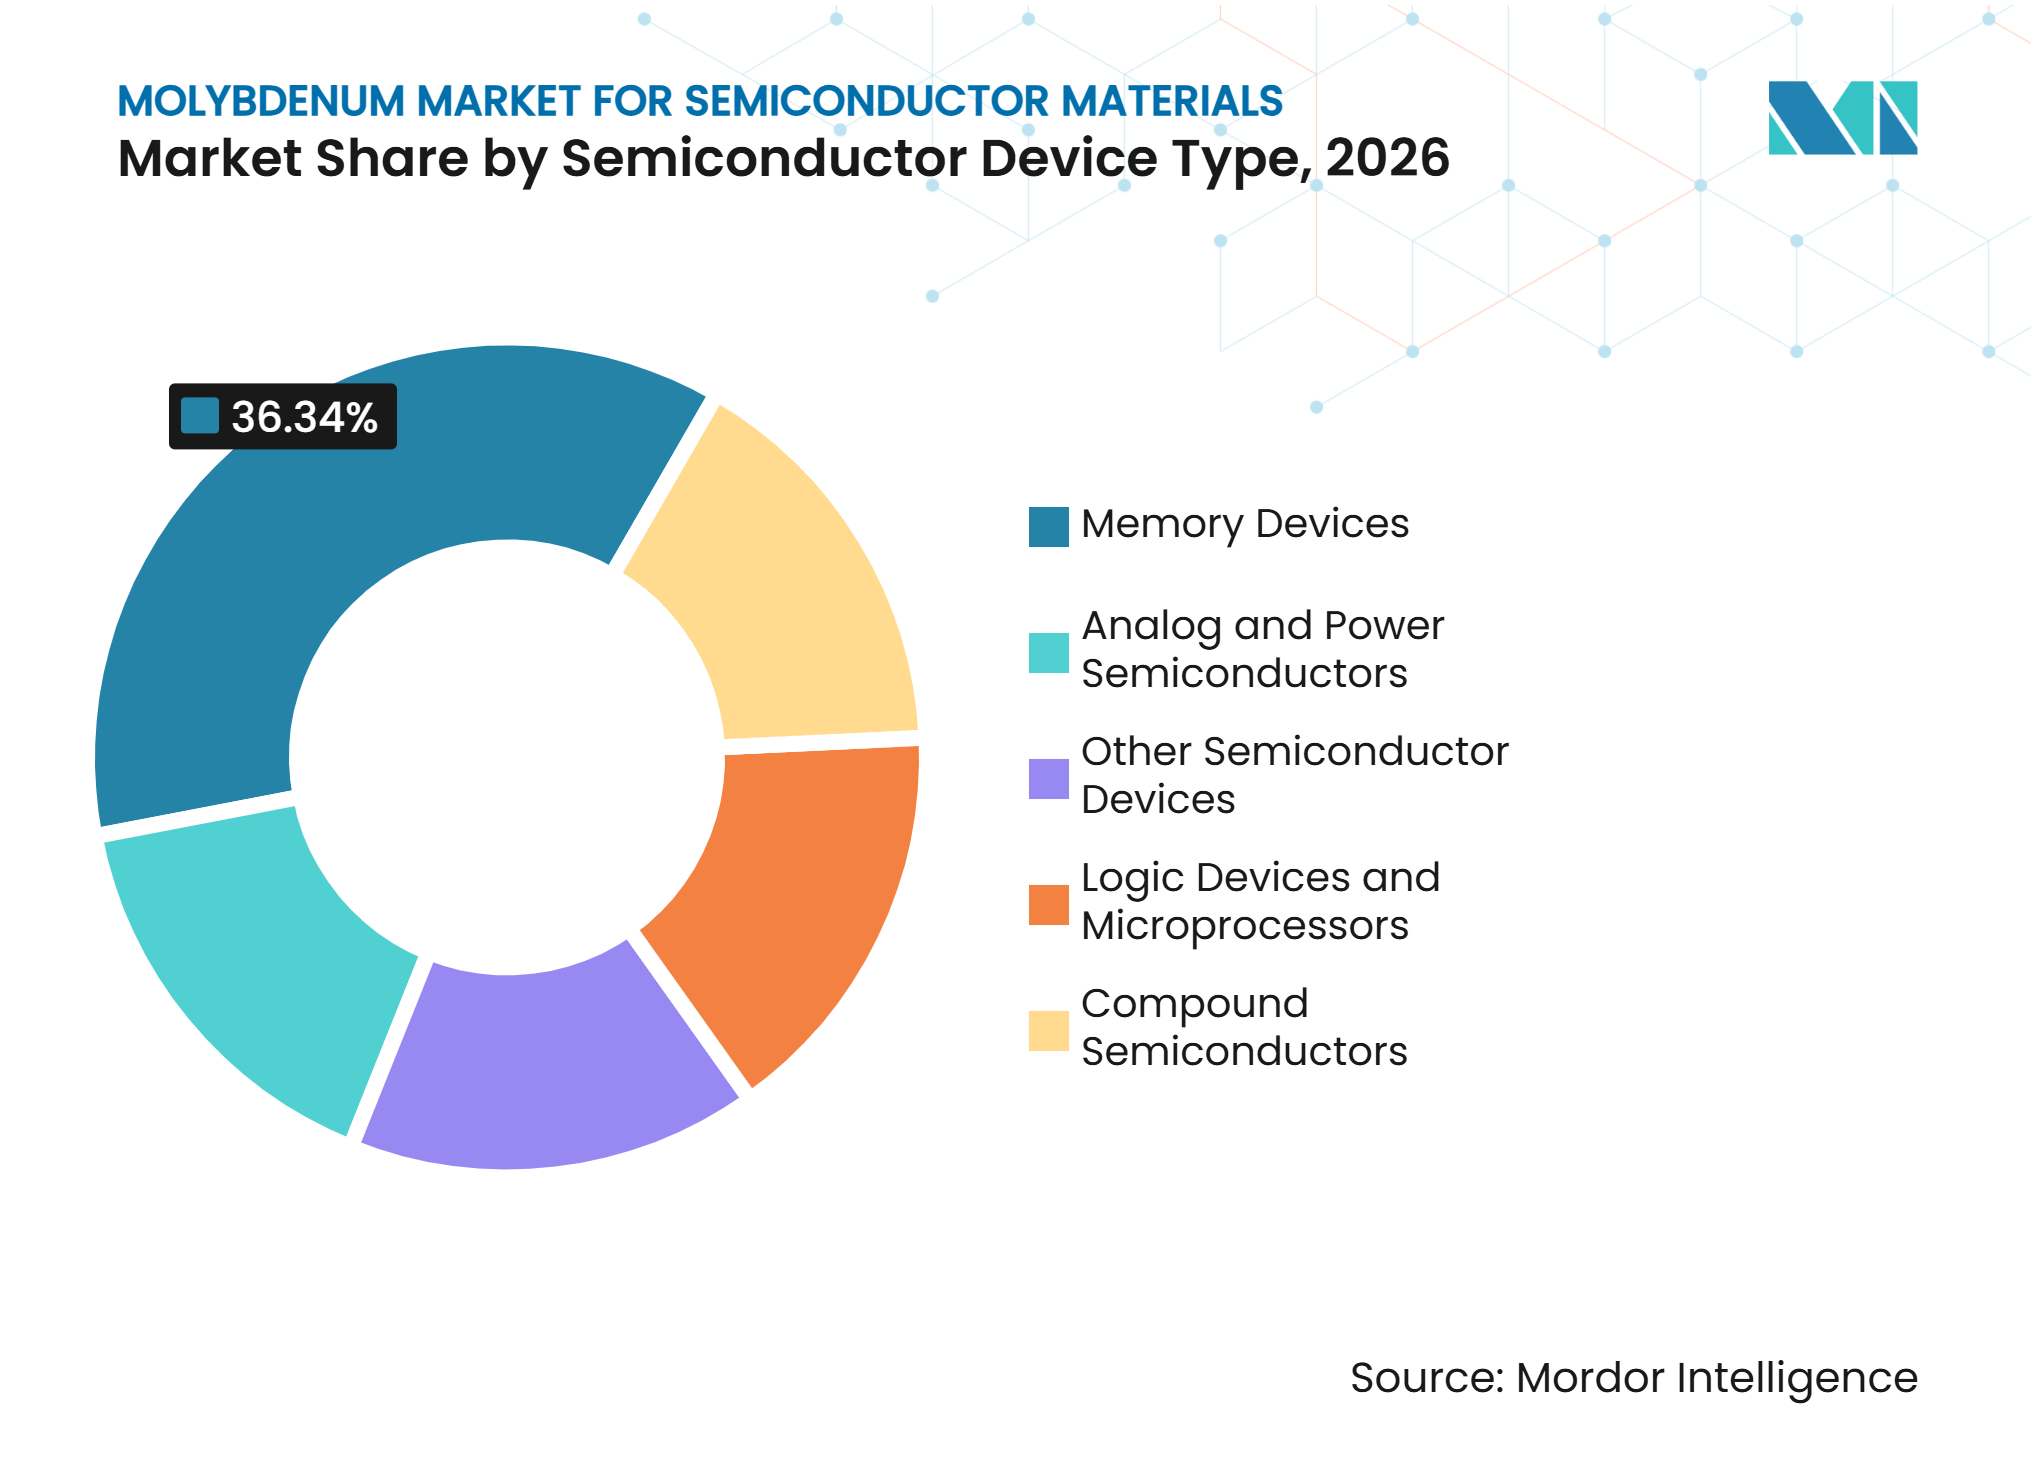
- 半導体デバイスタイプ別では、メモリデバイスが2026年の半導体材料向けモリブデン市場シェアの36.34%を占め、2032年までCAGR 8.68%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の半導体材料向けモリブデン市場シェアの54.67%を占め、2032年までCAGR 8.55%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先端ロジックおよびメモリファブの拡張 | +2.8% | アジア太平洋および北米主導のグローバル | 短期(2年以内) |
| スケール化されたコンタクトおよびワードラインにおけるタングステンからモリブデンへの移行 | +2.3% | アジア太平洋中核(台湾、韓国、日本)、北米 | 中期(2~4年) |
| 半導体PVDにおける純度およびパーティクル管理要件の高まり | +0.9% | グローバル | 短期(2年以内) |
| 地域的およびマルチソースターゲット供給に対する認定主導の需要 | +0.7% | 北米およびEU、アジア太平洋への波及 | 中期(2~4年) |
| バリアレスメタライゼーションおよびバックサイドパワー研究によるモリブデン消費量の増加 | +0.5% | アジア太平洋中核、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先端ロジックおよびメモリファブの拡張
半導体材料向けモリブデン市場は、ロジックおよびメモリ製造能力の大規模な拡張から恩恵を受けています。半導体産業協会は、米国のチップ製造能力が2022年から2032年の間に203%成長すると予測しており、これはグローバルで最も高い予測成長率です。新規の300mmファブラインはそれぞれ、モリブデンターゲット、粉末、および薄膜前駆体を含む成膜材料を継続的に必要とします。ターゲットの交換は成膜時間に連動しており、ファブが生産に入った後も既存の生産者に継続的な需要源をもたらします。欧州チップス法もまた、半導体バリューチェーン全体にわたる官民投資を支援し、設備および特殊材料への需要を持続させています。日本では、経済産業省が2025年7月に経済安全保障推進法に基づき、JX Advanced Metals Corporationの供給確保計画を最大220億円(約14.7 ミリオン 米ドル)の投資支援とともに承認しました[1]。
スケール化されたコンタクトおよびワードラインにおけるタングステンからモリブデンへの移行
チップメーカーが微細化された形状においてタングステンの代替を検討するにつれ、半導体材料向けモリブデン市場は勢いを増しています。モリブデンのバルク抵抗率は5.34μΩ・cmであり、タングステンの5.6μΩ・cmと比較して低く、この差はナノスケール寸法において表面および粒界効果が増大するにつれてより重要になります。キオクシアは、モリブデンワードラインアプローチによりピッチが7.3%縮小し、抵抗容量(RC)性能を維持しながらビット密度が16.3%向上したと報告しています。この代替は、物理気相成長に使用されるスパッタリングターゲットおよび化学気相成長と原子層成長に使用される前駆体への需要を支えています。JX Advanced Metals Corporationは2026年3月に茨城事業所において6N純度モリブデン二塩化二酸化物ラインの量産立ち上げを完了しました。フッ素フリー前駆体ルートはまた、六フッ化タングステンに関連する信頼性上の懸念にも対処できるため、モリブデンは性能とプロセス統合の両面で関連性を持ちます。
半導体PVDにおける純度およびパーティクル管理要件の高まり
半導体材料向けモリブデン市場は、先端ノードにおける厳格な純度およびパーティクル管理要件によって形成されています。Plansee SEは、同社の半導体グレードモリブデンターゲットが最低純度99.995%(4N5)を満たすと述べています。10nm未満の寸法では、パーティクルおよび金属汚染物質が高価値ウェーハ出力にリスクをもたらす欠陥を引き起こす可能性があります。これにより、サプライヤー選定において監査履歴、材料トレーサビリティ、および安定した生産プロセスの重要性が高まっています。Materion Corporationは2025年第3四半期の決算説明会において、原子層成長モリブデンポートフォリオへの需要が小型ノードチップにおける性能により堅調であり、中国を除く高性能メモリ用途の売上が年初来30%超増加したと述べました。半導体製造装置材料協会(SEMI)の材料純度およびパーティクル清浄度への期待は、ファブ認定をすでに通過したサプライヤー間の価格規律を支えています。
バリアレスメタライゼーションおよびバックサイドパワー研究によるモリブデン消費量の増加
半導体材料向けモリブデン市場は、バリアレスメタライゼーションおよびバックサイドパワー研究において長期的な機会を有しています。モリブデンは一部のコンタクト構造において独立したバリア層の必要性を低減でき、成膜シーケンスを簡素化する可能性があります。国際モリブデン協会が引用した研究によると、バリアレスハイブリッドモリブデンスキームは従来の銅デュアルダマシン設計と比較してコンタクト抵抗全体を56%低減したと報告されています。このような設計はプロセス認定およびデバイス信頼性の結果に依存しています。その採用には、高純度ソース材料と厳密に制御された膜特性に適した成膜化学の両方が必要となります。したがって、この機会は全半導体生産にわたる広範かつ即時の代替ではなく、先端ロジックおよびメモリノードにおける技術的進歩に連動しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い認定コストと長い顧客承認サイクル | -1.0% | グローバル | 中期(2~4年) |
| 高純度フィードストックおよび特殊加工能力の集中 | -0.9% | グローバル、アジア太平洋および北米で最も深刻 | 長期(4年以上) |
| 先端ノードにおける酸化、前駆体安定性、および膜統合リスク | -0.6% | アジア太平洋中核、北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い認定コストと長い顧客承認サイクル
サプライヤー認定は、半導体材料向けモリブデン市場が新たな供給源を追加できる速度を制限しています。先端ファブは、新しいスパッタリングターゲットサプライヤーを生産分割、電気パラメトリック試験、完全な信頼性ストレス、およびプロセス統合チームによる最終承認を通じて評価します。このプロセスには通常12~24ヶ月を要します。この期間は、顧客の関心を材料収益に転換するのを遅らせる可能性があります。また、代替品が価格または純度の優位性を提供する場合でも、顧客がサプライヤーを切り替えることを妨げる可能性があります。承認済み材料への変更が別の認定サイクルを引き起こす可能性があるため、既存サプライヤーは優位性を維持しています。
高純度フィードストックおよび特殊加工能力の集中
高純度フィードストックおよび特殊加工能力は、半導体材料向けモリブデン市場の制約要因であり続けています。中国商務部は2025年2月に、重量比97%超のモリブデンを含むモリブデン合金および関連製造技術に対して輸出管理を課し、輸出ライセンスを義務付けました[2]。川下サプライヤーは、半導体グレードのミクロ組織要件を満たすために特殊な焼結、圧延、および粒制御能力を必要とします。これにより、混乱や需要増加に対して能力が対応できる速度が制限されます。欧州連合の重要原材料法は、戦略的材料に対するサプライチェーン監視および文書化義務を追加し、密接に関連する耐火金属サプライチェーンの調達慣行に影響を与えています。これらの条件はリードタイムリスクを増大させ、ファブのサプライ計画を複雑にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
モリブデンスパッタリングターゲットが主導し、モリブデン化合物および前駆体が拡大モリブデンスパッタリングターゲットは2026年の半導体材料向けモリブデン市場の52.11%を占めました。その地位は、メモリおよびロジックチップのフロントエンドウェーハ製造における物理気相成長の広範な使用を反映しています。遷移金属層に対するより厳格な仕様は、純度および粒制御への要件を高めています。モリブデン粉末はターゲット製造およびセラミックメタライゼーションのフィードストックを提供します。モリブデン箔およびシートはパワーデバイスパッケージングにおけるメタライゼーションなどの用途を支援し、その他の製品タイプは特殊な設備および研究用途に対応しています。
モリブデン化合物および前駆体は2032年までCAGR 8.12%で拡大すると予測されています。その成長はワードラインおよびコンタクト用途向けの化学気相成長および原子層成長ルートに結びついています。JX Advanced Metals Corporationは2026年3月に茨城において6N純度モリブデン二塩化二酸化物の量産ラインからの出荷を開始しました。Materion Corporationは2025年第3四半期において、中国を除くポートフォリオの高性能メモリ用途売上が年初来30%超増加したと報告しました。フッ素フリー化学は成膜後の洗浄ニーズを低減し、歩留まりを支援できます。SEMIに関連する純度およびパーティクル管理への期待は、安定した認定済みサプライチェーンを持つ監査済みサプライヤーを優遇します。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
ウェーハ製造が収益を保持し、半導体パッケージングが拡大ウェーハ製造は2026年の半導体材料向けモリブデン市場の38.53%を占めました。フロントエンドファブは、生産中にターゲット材料が消耗するにつれて物理気相成長ターゲットを継続的に消費します。ターゲットは技術世代の生産ライフ全体を通じて交換されるため、ファブ稼働率は需要に強い影響を与えます。これにより、ウェーハ製造は比較的安定した需要プロファイルを持ちます。この用途はまた、先端メモリおよびロジックにおける能力増強からも恩恵を受けています。その他の用途には、研究ツール、微小電気機械システム製造、および特殊コーティングが含まれます。
半導体パッケージングは2032年までCAGR 8.34%で拡大すると予測されています。先端パッケージングは再配線層、熱スプレッダー、およびバックエンドバリア膜においてモリブデンを使用します。チップレット、ヘテロジニアス統合、ファンアウトウェーハレベルパッケージング、および3D集積回路がパッケージングの技術的役割を拡大しています。パッケージングのニーズは、より大きな面積や複雑な形状が必要となる場合があるため、フロントエンドウェーハのニーズとは異なる場合があります。米国商務省は2025年1月に国内先端パッケージング能力に対して最大14億米ドルの最終助成金を発表しました。この投資は特殊モリブデンフォーマットの将来の独立した需要チャネルを支援します。
半導体デバイスタイプ別:
メモリデバイスが需要と成長を主導メモリデバイスは2026年の半導体材料向けモリブデン市場の36.34%を占めました。モリブデンの使用は3D NANDおよびダイナミックランダムアクセスメモリのスケーリング要件と密接に結びついています。積層メモリ構造においてフィルムが薄くなるにつれ、ワードライン金属の抵抗率性能がますます重要になります。モリブデンは、タングステンがナノスケールの抵抗率限界に直面する場合の代替を提供できます。メモリメーカーは300層超の3D NAND構造を目標としており、これにより適切なワードライン材料の重要性が高まる可能性があります。この関係は、半導体材料需要におけるセグメントの役割を支えています。
メモリデバイスは2032年までCAGR 8.68%で拡大すると予測されています。このセグメントは高い材料使用量とさらなるモリブデン統合の技術的根拠を組み合わせています。ロジックデバイスおよびマイクロプロセッサもまた、特にゲートオールアラウンド開発においてコンタクトおよびローカル相互接続層にモリブデンを使用しています。アナログおよびパワー半導体は熱管理部品およびパッケージング基板においてこの材料を使用しています。化合物半導体は微小電気機械システムおよび高周波フィルター用途のバリア層においてモリブデンを使用しています。その他の半導体デバイスは特殊および新興用途からの需要を占めています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋:高密度な製造能力が需要を支援
アジア太平洋は2026年の半導体材料向けモリブデン市場の54.67%を占め、2032年までCAGR 8.55%で拡大すると予測されています。台湾、韓国、日本、および中国は高密度なウェーハ製造クラスターを有し、積極的な能力拡張プログラムを実施しています。日本の経済産業省は2026年10月までに経済安全保障推進法に基づき、材料、部品、および設備メーカーを対象とした31件の半導体供給確保計画を承認しました。韓国のメモリ生産基盤は、3D NANDおよびダイナミックランダムアクセスメモリノードの進化に伴い、スパッタリングターゲットおよび前駆体への需要を生み出しています。中国では、国内生産の取り組みがスパッタリングターゲットの調達決定を再形成しています。地域調達はまた、耐火金属サプライチェーンに影響を与える輸出ライセンス要件にも対応しています。先端ファブの集中は、顧客認定と材料の一貫性が地域全体の中心的な競争要因であることを意味しています。
北米:公的資金が地域供給開発を支援
米国は、半導体生産を促進するための有益なインセンティブ創出(CHIPS)および科学法を通じて国内半導体能力を拡大しています。半導体産業協会は、2022年から2032年の間に米国のチップ製造能力が203%成長すると予測しました。この拡張は新しいファブサイト近辺でのスパッタリングターゲットおよび前駆体化学への需要を増加させます。JX Advanced Metals Corporationは2024年11月にアリゾナ州メサに施設を開設し、北米の顧客にサービスを提供することで、材料ユーザーへのより短い供給ルートを支援しています。Elmet Technologiesは米国製造拠点を運営し、半導体顧客に関連するものとして垂直統合されたタングステンおよびモリブデン能力を特定しています。この地域の半導体材料向けモリブデン市場はまた、国内先端パッケージング投資からの支援も受けています。補助金条件および地域調達優先事項への準拠は、ベンダー認定においてトレーサリティと地域供給能力をより重要にする可能性があります。
欧州およびその他の地域:特殊生産と新興製造活動
欧州はアジア太平洋よりもウェーハ能力は少ないものの、高純度モリブデンターゲットの重要な生産拠点です。Plansee SEはオーストリアの事業所から最低純度99.995%と明記された半導体グレードモリブデンターゲットを供給しています。欧州チップス法は地域の半導体エコシステムの強化を目指し、重要原材料法は戦略的材料に対する文書化およびサプライチェーンコンプライアンス要因を追加しています。これらの政策は材料イノベーションと供給レジリエンスを支援できます。南米ならびに中東・アフリカは活発なファブ能力が限られています。サナンドにおける組立・テスト活動を含むインドの発展途上の半導体インフラは、より広いアジア太平洋地域内での需要への長期的な経路を生み出しています。サウジアラビアのビジョン2030活動およびイスラエルの半導体研究基盤は引き続き監視対象の需要ノードです。これらの地域は現在、半導体材料向けモリブデン市場において確立された製造センターよりも小さな役割を担っています。
競合環境
市場集中度
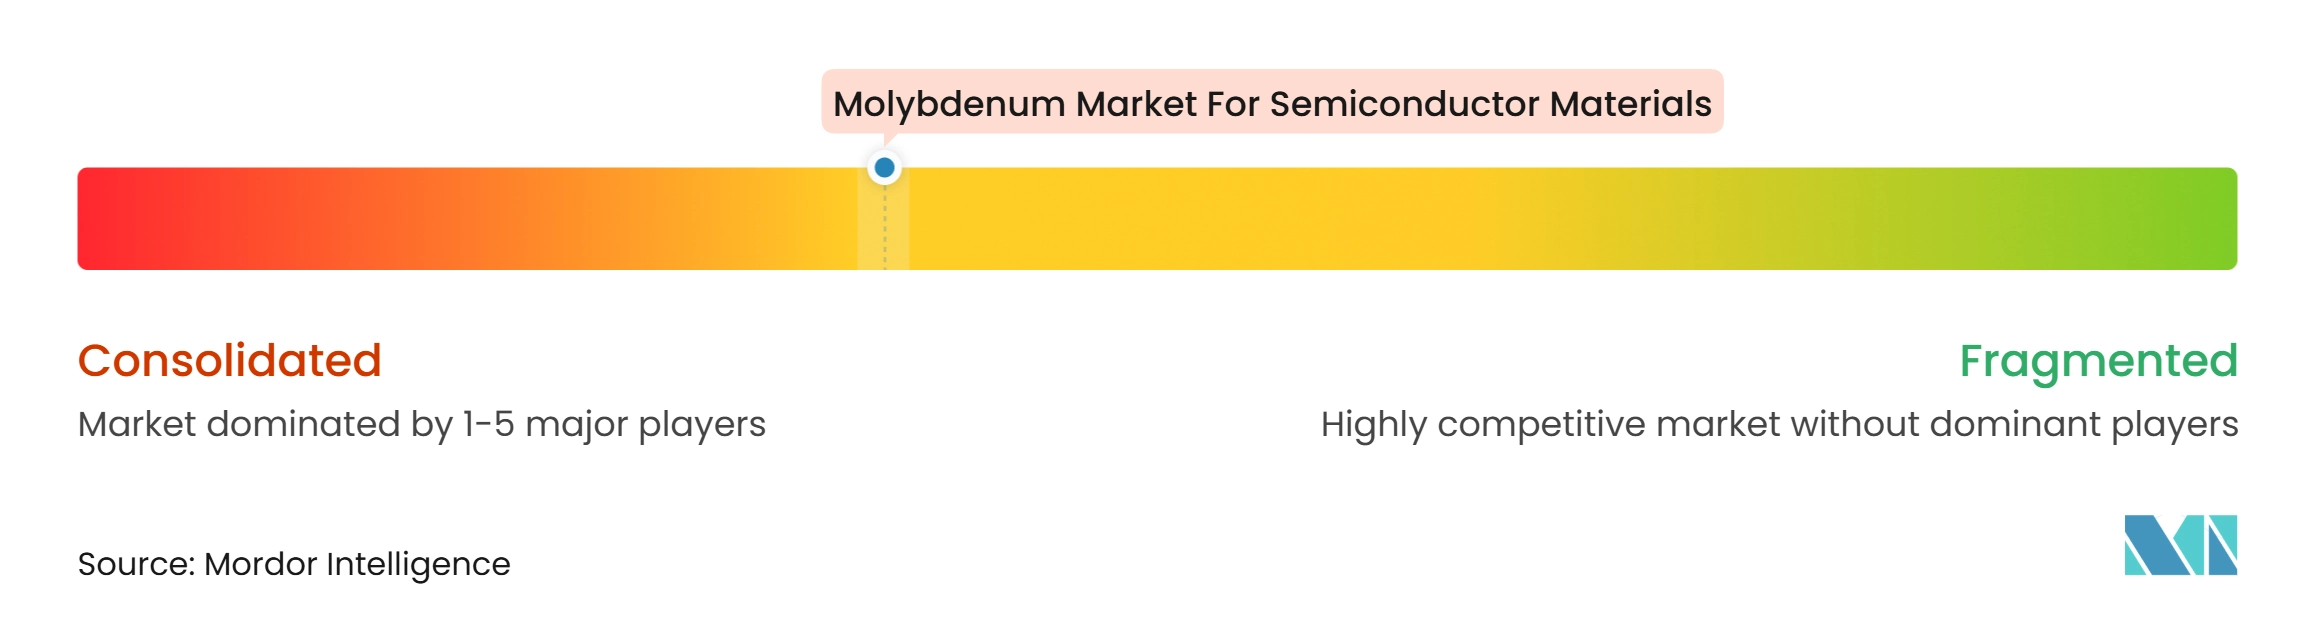
半導体材料向けモリブデン市場は中程度に集中しており、上位5社にはPlansee SE、JX Advanced Metals Corporation、Elmet Technologies、Materion Corporation、およびTosoh Corporationが含まれます。Plansee SE、Elmet Technologies、およびKonfoong Materials International Co., Ltd.もターゲットサプライチェーンに参加しています。高純度製品では、材料認定、監査履歴、およびプロセスの一貫性が新規サプライヤーが顧客承認を得る能力を制限しています。
主要サプライヤーは物理気相成長ターゲットを超えて化学気相成長および原子層成長前駆体化学へと事業を拡大しています。JX Advanced Metals Corporationは2026年3月に高純度モリブデン二塩化二酸化物生産ラインを完成させ、先端半導体顧客への出荷を開始しました。Materion Corporationは2025年のメモリ立ち上げ期間中にモリブデン原子層成長ポートフォリオへの商業的関心を報告しました。Umicoreはモリブデン系前駆体を電子化学品開発ロードマップにおける次の金属システムとして特定しました。Plansee SEもまたTechCon 2024においてシードレイヤースタックおよび高出力インパルスマグネトロンスパッタリングプロセスの改善を発表し、製品差別化が純度だけでなく成膜知識にも依存することを示しました。半導体材料向けモリブデン市場は、同じファブ顧客に対する隣接するプロセスステップ全体にわたって競争が拡大しています。
機会はロジックおよびダイナミックランダムアクセスメモリ向けの6N前駆体と先端パッケージング向けのカスタム大面積モリブデンフォーマットに集中しています。JX Advanced Metals CorporationおよびMaterion Corporationは前駆体化学における生産指向の能力を発表しています。Konfoong Materials International Co., Ltd.はスパッタリングターゲットで活動し、レガシーノー用途で競合しています。Elmet Technologiesは国内調達に関連する調達協議において統合された米国製造拠点を活用しています。半導体製造装置材料協会の材料への期待とファブ品質システムは、すでに認定を完了したサプライヤーを引き続き保護しています。半導体材料向けモリブデン市場は技術的専門化と顧客承認障壁の両方によって形成され続けています。
半導体材料向けモリブデン市場のリーダー企業
-
Plansee SE
-
JX Advanced Metals Corporation
-
Elmet Technologies
-
Materion Corporation
-
Tosoh Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
半導体材料向けモリブデン市場 このレポートでカバーされる企業
- A.L.M.T. Corp.
- American Elements
- Edgetech Industries LLC
- Elmet Technologies
- H.C. Starck Solutions
- JX Advanced Metals Corporation
- Konfoong Materials International Co., Ltd.
- Kurt J. Lesker Company
- Materion Corporation
- Mitsui Kinzoku Co., Ltd.
- Plansee SE
- Plasmaterials, Inc.
- Stanford Advanced Materials
- Tosoh Corporation
- Umicore
最近の産業開発事情 半導体材料向けモリブデン市場
- 2026年10月:Merck KGaAが韓国陰城(ウムソン)に新しい半導体材料製造施設を開設しました。この施設は半導体製造中に超薄膜金属膜を成膜するための前駆体であるモリブデン二塩化二酸化物の製造に特化しています。この施設はアジア全域の先端3D NANDメーカーに供給し、高純度モリブデン成膜材料の地域生産増加を通じて半導体材料向けモリブデン市場を支援します。
- 2025年6月:JX Advanced Metals Corporationが日本の東邦チタニウム茅ヶ崎工場に位置する新施設において化学気相成長(CVD)および原子層成長(ALD)材料の本格生産を開始しました。同社の半導体材料ポートフォリオにはモリブデン化合物が含まれており、先端薄膜成膜プロセス向けの生産能力拡大を通じて半導体材料向けモリブデン市場を支援しています。
半導体材料向けモリブデン市場レポートの調査範囲
モリブデンは高融点、熱安定性、および電気伝導性を特徴とする耐火金属です。これらの特性により、高純度モリブデン材料が薄膜成膜、相互接続、および特殊デバイス部品に使用される半導体製造に適しています。
半導体材料向けモリブデン市場は、製品タイプ、用途、半導体デバイスタイプ、および地域によってセグメント化されています。製品タイプ別では、市場はモリブデンスパッタリングターゲット、モリブデン粉末、モリブデン箔およびシート、モリブデン化合物および前駆体、その他の製品タイプにセグメント化されています。用途別では、市場はウェーハ製造、半導体パッケージング、その他にセグメント化されています。半導体デバイスタイプ別では、市場はメモリデバイス、ロジックデバイスおよびマイクロプロセッサ、アナログおよびパワー半導体、化合物半導体、その他の半導体デバイスにセグメント化されています。レポートはまた、16カ国にわたる半導体材料向けモリブデンの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| モリブデンスパッタリングターゲット |
| モリブデン粉末 |
| モリブデン箔およびシート |
| モリブデン化合物および前駆体 |
| その他の製品タイプ |
| ウェーハ製造 |
| 半導体パッケージング |
| その他 |
| メモリデバイス |
| ロジックデバイスおよびマイクロプロセッサ |
| アナログおよびパワー半導体 |
| 化合物半導体 |
| その他の半導体デバイス |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | モリブデンスパッタリングターゲット | |
| モリブデン粉末 | ||
| モリブデン箔およびシート | ||
| モリブデン化合物および前駆体 | ||
| その他の製品タイプ | ||
| 用途別 | ウェーハ製造 | |
| 半導体パッケージング | ||
| その他 | ||
| 半導体デバイスタイプ別 | メモリデバイス | |
| ロジックデバイスおよびマイクロプロセッサ | ||
| アナログおよびパワー半導体 | ||
| 化合物半導体 | ||
| その他の半導体デバイス | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
半導体材料向けモリブデン市場の規模はどのくらいですか?
半導体材料向けモリブデン市場の産業規模は2026年に4億1,372万米ドルと評価されており、2027年の4億4,388万米ドルから2032年には6億3,814万米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 7.53%で成長する見込みです。
半導体製造におけるモリブデン需要を牽引しているものは何ですか?
先端ファブの拡張、高純度要件の高まり、およびスケール化されたコンタクトとワードラインにおけるモリブデンの使用が需要を支えています。
2026年に最大のシェアを保持した製品タイプはどれですか?
モリブデンスパッタリングターゲットは2026年に52.11%のシェアを保持しました。これは物理気相成長がフロントエンドウェーハ処理において広く使用され続けているためです。
2032年まで最も速く成長すると予想される用途はどれですか?
半導体パッケージングは、チップレット、ファンアウトパッケージング、および3D統合の拡大に伴い、2032年までCAGR 8.34%で拡大すると予測されています。