
Größe und Marktanteil des Molybdän-Marktes für Halbleitermaterialien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 443.88 Millionen US-Dollar |
| Marktgröße (2032) | 638.14 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.53 % |
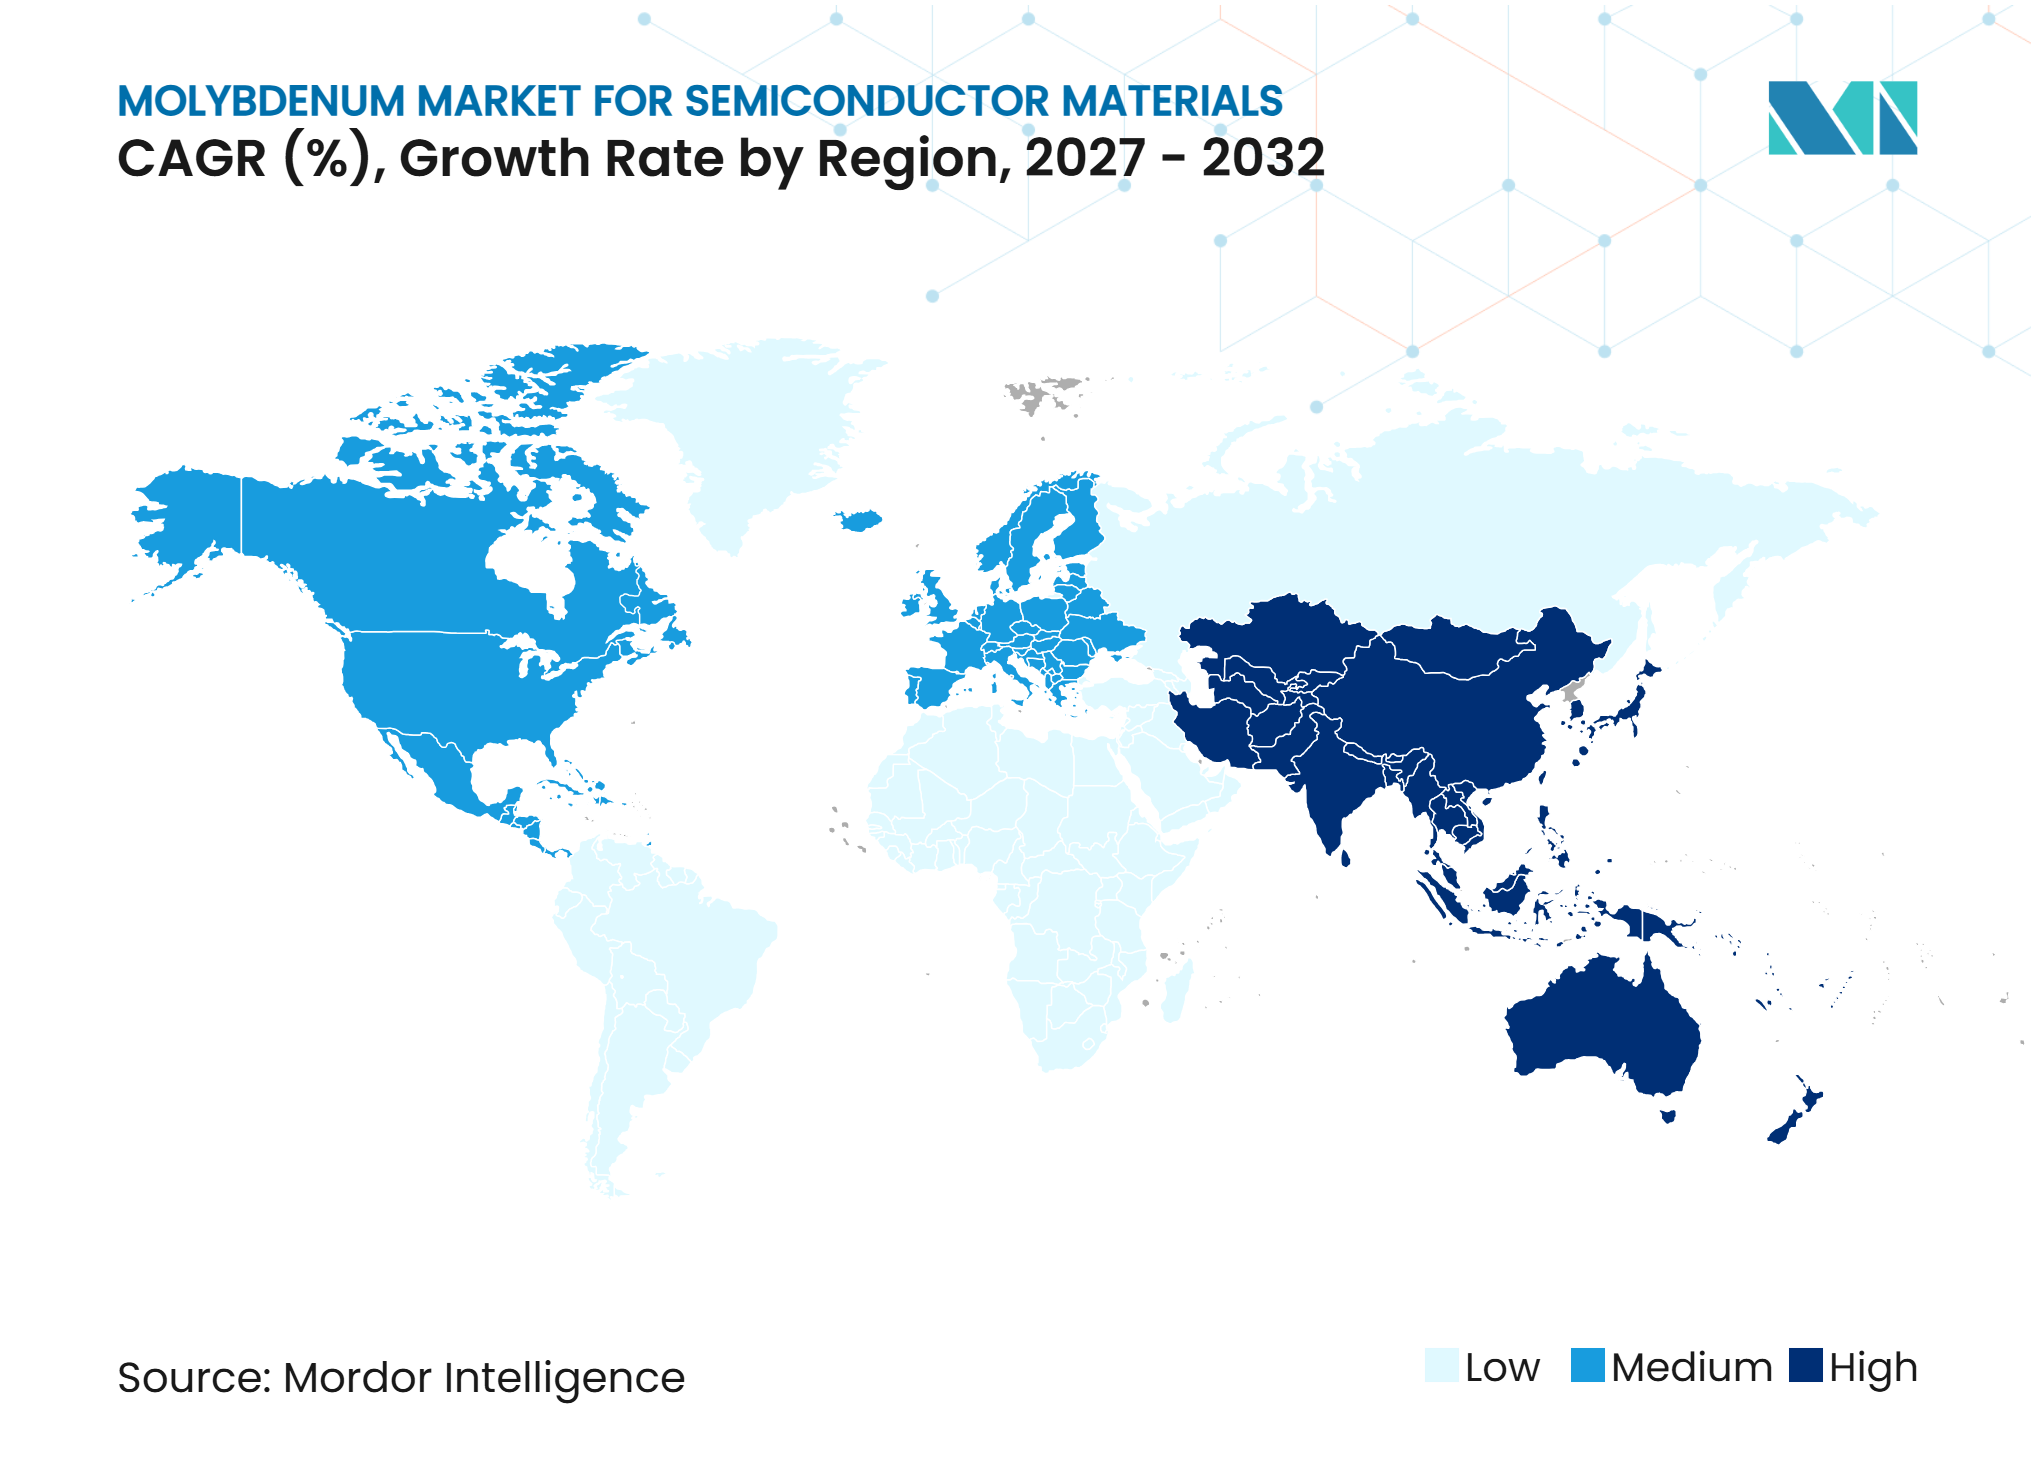
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Molybdän-Marktes für Halbleitermaterialien von Mordor Intelligence
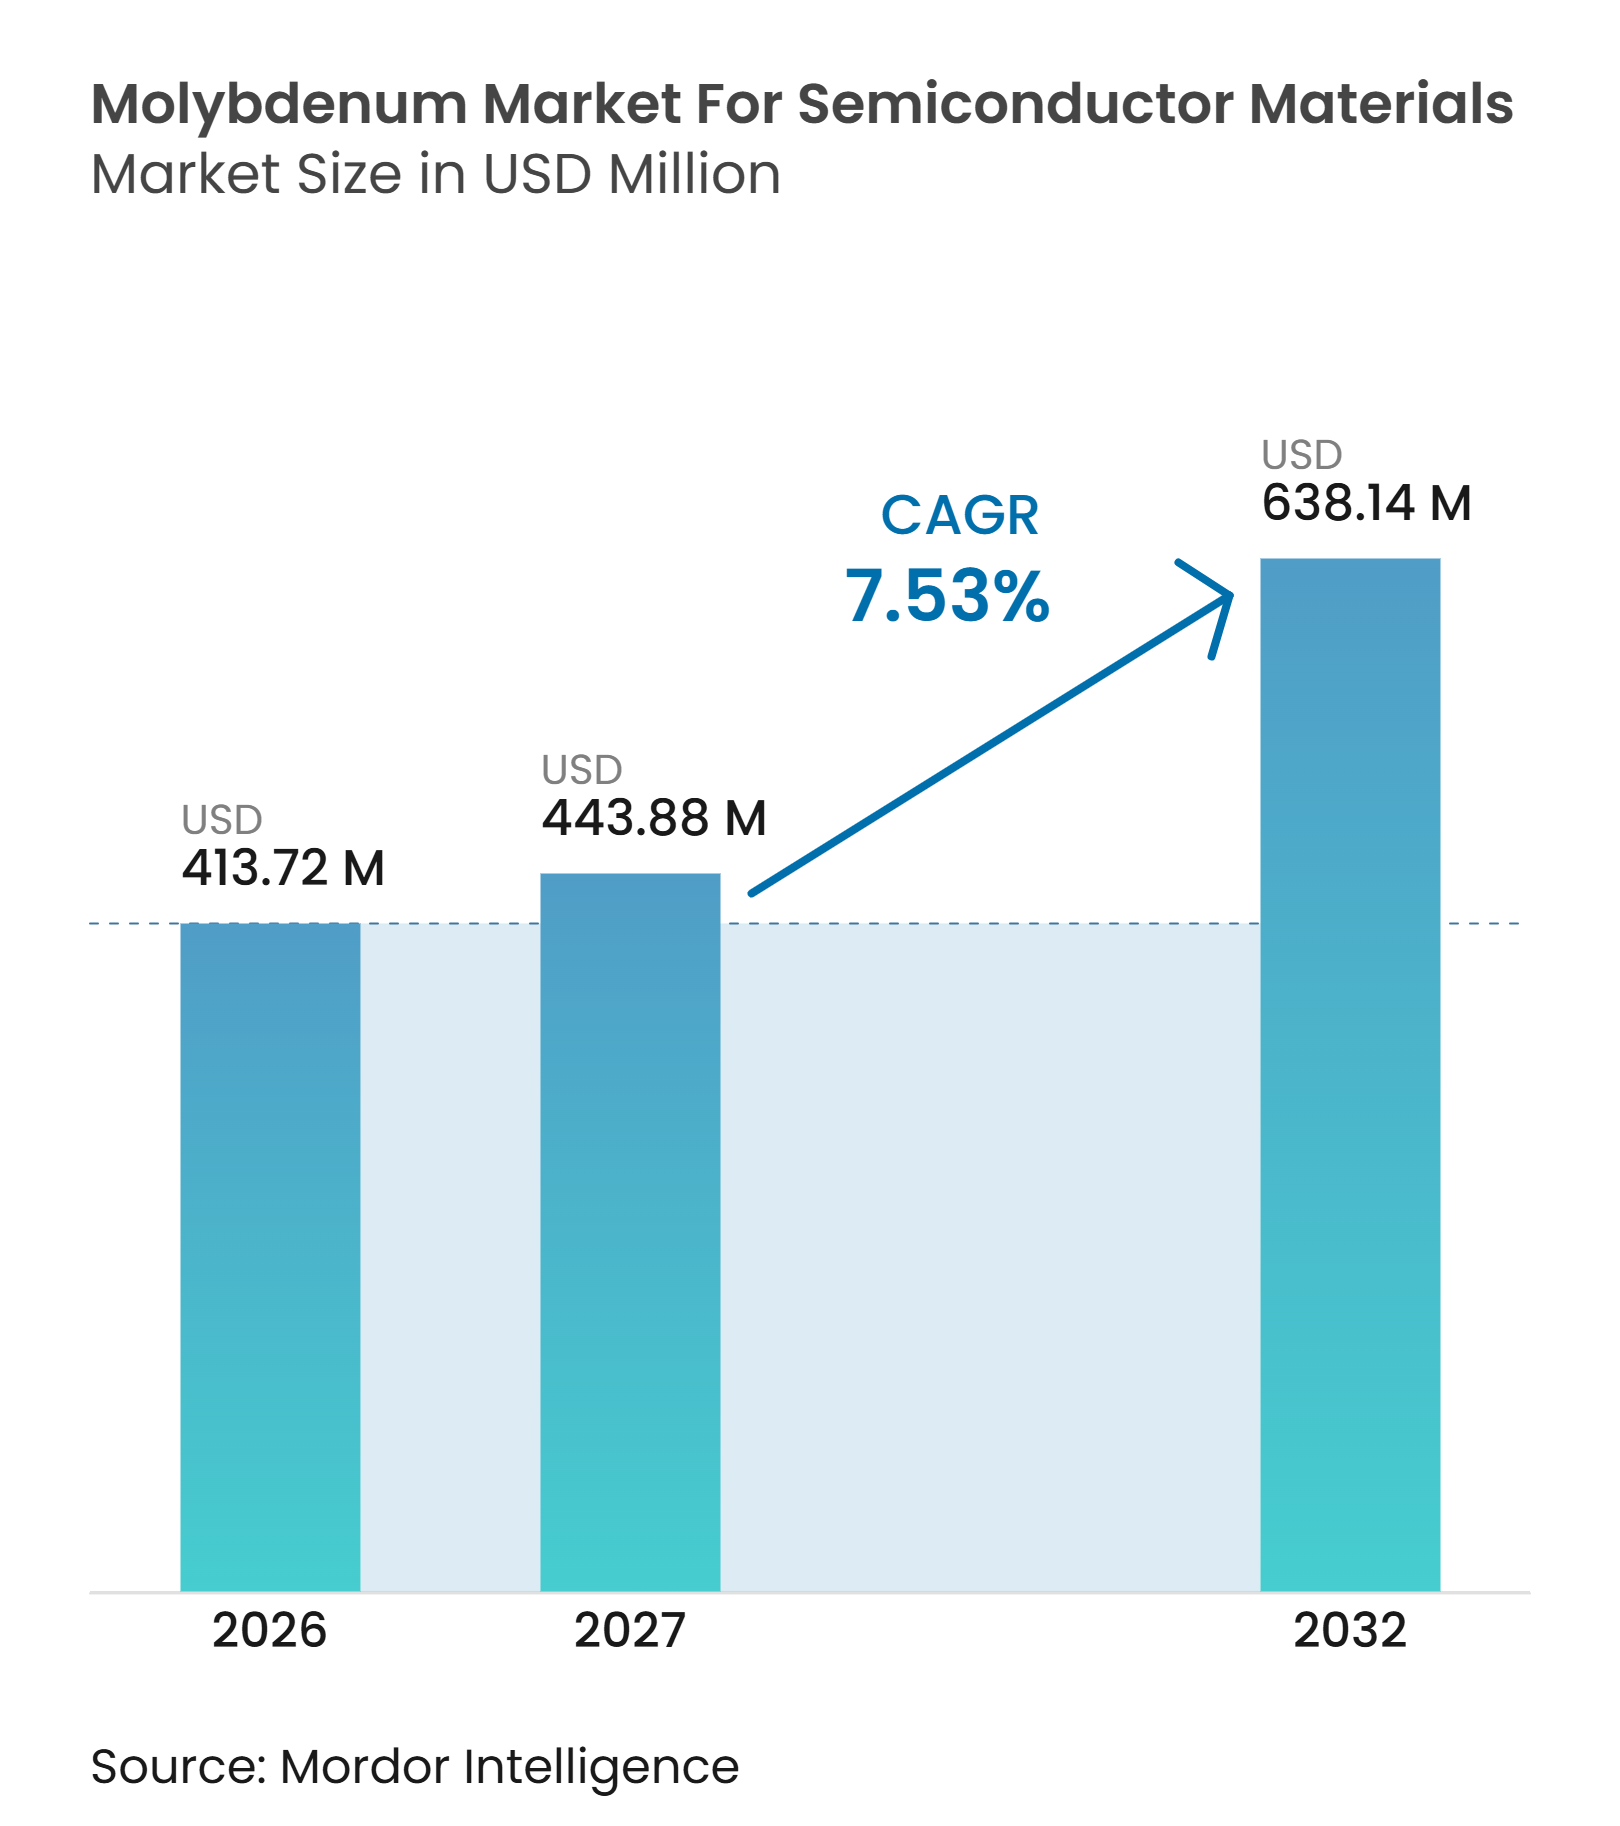
Die Marktgröße der Molybdän-Markt für Halbleitermaterialien-Industrie wurde im Jahr 2026 auf 413,72 Millionen USD geschätzt und soll von 443,88 Millionen USD im Jahr 2027 auf 638,14 Millionen USD bis 2032 wachsen, bei einer CAGR von 7,53% während des Prognosezeitraums (2027–2032). Der Molybdän-Markt für Halbleitermaterialien wird durch neue Fertigungskapazitäten für hochmoderne Logik- und Speicherchips gestützt, die den wiederkehrenden Einsatz von Sputtertargets und Abscheideprecursoren erhöhen. Die Nachfrage verlagert sich zudem in Richtung Molybdän, da schrumpfende Abmessungen Wolfram für Kontakte und Wortleitungen weniger geeignet machen. Höhere Reinheitsanforderungen steigern den Wert qualifizierter Materialien und stärken die Marktposition etablierter Lieferanten. Versorgungsstrategien konzentrieren sich zunehmend auf regionale Produktion und die Qualifizierung von Zweitquellen, da Exportgenehmigungen und Kundenfreigabeanforderungen die Materialverfügbarkeit einschränken können. Der Molybdän-Markt für Halbleitermaterialien gewinnt durch fortschrittliche Gehäusung einen zusätzlichen Nachfragekanal, da Chiplets, Fan-out-Gehäusung und 3D-Integration Materialien für Umverdrahtungsschichten und Wärmemanagement erfordern.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Molybdän-Sputtertargets im Jahr 2026 einen Anteil von 52,11% am Molybdän-Markt für Halbleitermaterialien, während Molybdänverbindungen und -precursoren bis 2032 voraussichtlich mit einer CAGR von 8,12% wachsen werden.
- Nach Anwendung hielt die Wafer-Fertigung im Jahr 2026 einen Anteil von 38,53% am Molybdän-Markt für Halbleitermaterialien, während die Halbleitergehäusung bis 2032 voraussichtlich mit einer CAGR von 8,34% wachsen wird.
- Nach Halbleiterbauelementtyp hielten Speicherbauelemente im Jahr 2026 einen Anteil von 36,34% am Molybdän-Markt für Halbleitermaterialien und sollen bis 2032 mit einer CAGR von 8,68% wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 54,67% am Molybdän-Markt für Halbleitermaterialien und soll bis 2032 mit einer CAGR von 8,55% wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion fortschrittlicher Logik- und Speicher-Fabs | +2.8% | Global, angeführt von Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Übergang von Wolfram zu Molybdän bei skalierten Kontakten und Wortleitungen | +2.3% | Asien-Pazifik-Kern (Taiwan, Südkorea, Japan), Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Reinheits- und Partikelkontrollanforderungen bei der Halbleiter-PVD | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Qualifizierungsgetriebene Nachfrage nach regionaler und mehrfach bezogener Targetversorgung | +0.7% | Nordamerika und EU, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anstieg des Molybdänverbrauchs durch barrierefreie Metallisierung und Rückseitenleistungsforschung | +0.5% | Asien-Pazifik-Kern, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion fortschrittlicher Logik- und Speicher-Fabs
Der Molybdän-Markt für Halbleitermaterialien profitiert von einer umfangreichen Expansion der Fertigungskapazitäten für Logik- und Speicherchips. Die Semiconductor Industry Association prognostizierte, dass die US-amerikanische Chipfertigungskapazität zwischen 2022 und 2032 um 203% wachsen würde – die weltweit höchste prognostizierte Wachstumsrate. Jede neue 300-mm-Fab-Linie benötigt wiederkehrende Abscheidematerialien, darunter Molybdän-Targets, Pulver und Dünnschichtprecursoren. Der Targetaustausch ist an die Abscheidestunden gekoppelt, was etablierten Herstellern eine wiederkehrende Nachfragequelle sichert, sobald eine Fab in Produktion geht. Der European Chips Act unterstützte zudem öffentliche und private Investitionen entlang der gesamten Halbleiterwertschöpfungskette und sicherte die Nachfrage nach Ausrüstung und Spezialmaterialien. In Japan genehmigte das Ministerium für Wirtschaft, Handel und Industrie im Juli 2025 den Versorgungssicherungsplan von JX Advanced Metals Corporation mit einer maximalen Förderung von 2,2 Milliarden JPY (ca. 14,7 Millionen USD) im Rahmen des Gesetzes zur Förderung der Wirtschaftssicherheit[1].
Übergang von Wolfram zu Molybdän bei skalierten Kontakten und Wortleitungen
Der Molybdän-Markt für Halbleitermaterialien gewinnt an Dynamik, da Chiphersteller Alternativen zu Wolfram bei kleineren Geometrien prüfen. Molybdän hat einen spezifischen Volumenwiderstand von 5,34 μΩ·cm, verglichen mit 5,6 μΩ·cm für Wolfram, und dieser Unterschied wird bei nanoskalen Abmessungen zunehmend wichtiger, da Oberflächen- und Korngrenzeffekte zunehmen. Kioxia berichtete, dass ein Molybdän-Wortleitungsansatz die Teilung um 7,3% reduzierte, während die Widerstands-Kapazitäts-Leistung (RC) erhalten blieb und die Bitdichte um 16,3% erhöht wurde. Diese Substitution unterstützt die Nachfrage nach Sputtertargets für die physikalische Gasphasenabscheidung sowie nach Precursoren für die chemische Gasphasenabscheidung und die Atomlagenabscheidung. JX Advanced Metals Corporation schloss im März 2026 den Hochlauf der Massenproduktion einer Molybdändioxiddichlorid-Linie mit 6N-Reinheit in seinem Büro in Ibaraki ab. Die fluorfreie Precursorroute kann zudem Zuverlässigkeitsbedenken im Zusammenhang mit Wolframhexafluorid adressieren, was Molybdän sowohl für die Leistung als auch für die Prozessintegration relevant macht.
Steigende Reinheits- und Partikelkontrollanforderungen bei der Halbleiter-PVD
Der Molybdän-Markt für Halbleitermaterialien wird durch strenge Reinheits- und Partikelkontrollanforderungen bei fortschrittlichen Knoten geprägt. Plansee SE gibt an, dass seine Molybdän-Targets in Halbleiterqualität eine Mindestreinheit von 99,995% oder 4N5 erfüllen. Bei Abmessungen unter 10 nm können Partikel und metallische Verunreinigungen Defekte verursachen, die hochwertige Wafer-Ausgaben gefährden. Dies erhöht die Bedeutung von Prüfhistorie, Materialrückverfolgbarkeit und stabilen Produktionsprozessen bei der Lieferantenauswahl. Materion Corporation erklärte in seinem Ergebnisaufruf für das dritte Quartal 2025, dass die Nachfrage nach seinem Portfolio für die Atomlagenabscheidung von Molybdän aufgrund seiner Leistung in Chips mit kleineren Knoten stark war, während die Umsätze mit Hochleistungsspeicheranwendungen im Jahresverlauf um mehr als 30% stiegen, ohne China. Die Materialreinheits- und Partikelreinheitserwartungen von Semiconductor Equipment and Materials International (SEMI) unterstützen daher die Preisdisziplin bei Lieferanten, die bereits die Fab-Qualifizierung abgeschlossen haben.
Anstieg des Molybdänverbrauchs durch barrierefreie Metallisierung und Rückseitenleistungsforschung
Der Molybdän-Markt für Halbleitermaterialien bietet langfristige Chancen in der barrierefreien Metallisierung und der Rückseitenleistungsforschung. Molybdän kann den Bedarf an separaten Barriereschichten in einigen Kontaktstrukturen reduzieren, was Abscheideprozesse vereinfachen kann. Von der International Molybdenum Association zitierte Forschungsergebnisse berichteten, dass ein barrierefreies hybrides Molybdänschema den Gesamtkontaktwiderstand um 56% im Vergleich zu einem konventionellen Kupfer-Dual-Damascene-Design reduzierte. Solche Designs bleiben von der Prozessqualifizierung und den Ergebnissen der Bauelementzuverlässigkeit abhängig. Ihre Einführung würde sowohl hochreine Ausgangsmaterialien als auch eine für eng kontrollierte Schichteigenschaften geeignete Abscheidechemie erfordern. Die Chance ist daher an den technischen Fortschritt bei führenden Logik- und Speicherknoten geknüpft und nicht an einen breiten, unmittelbaren Ersatz in der gesamten Halbleiterproduktion.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Qualifizierungskosten und lange Kundenfreigabezyklen | -1.0% | Global | Mittelfristig (2–4 Jahre) |
| Konzentration von hochreinen Rohstoffen und spezialisierten Verarbeitungskapazitäten | -0.9% | Global, am stärksten in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Oxidations-, Precursorstabilitäts- und Filmintegrationsrisiken bei fortschrittlichen Knoten | -0.6% | Asien-Pazifik-Kern, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Qualifizierungskosten und lange Kundenfreigabezyklen
Die Lieferantenqualifizierung begrenzt die Geschwindigkeit, mit der der Molybdän-Markt für Halbleitermaterialien neue Versorgungsquellen erschließen kann. Eine hochmoderne Fab bewertet einen neuen Sputtertarget-Lieferanten durch Produktionsaufteilungen, elektrische Parametertests, vollständige Zuverlässigkeitsprüfungen und die abschließende Freigabe durch Prozessintegrationsteams. Dieser Prozess dauert typischerweise 12 bis 24 Monate. Der Zeitrahmen kann die Umwandlung von Kundeninteresse in Materialumsatz verzögern. Er kann auch Kunden davon abhalten, den Lieferanten zu wechseln, selbst wenn eine Alternative einen Preis- oder Reinheitsvorteil bietet. Etablierte Anbieter behalten einen Vorteil, da Änderungen an einem genehmigten Material einen weiteren Qualifizierungszyklus auslösen können.
Konzentration von hochreinen Rohstoffen und spezialisierten Verarbeitungskapazitäten
Hochreine Rohstoffe und spezialisierte Verarbeitungskapazitäten bleiben Einschränkungen für den Molybdän-Markt für Halbleitermaterialien. Das Handelsministerium Chinas verhängte im Februar 2025 Exportkontrollen für Molybdänlegierungen mit einem Molybdängehalt von mehr als 97 Gewichtsprozent sowie für damit verbundene Produktionstechnologien und machte Exportgenehmigungen erforderlich[2]. Nachgelagerte Lieferanten benötigen spezialisierte Sinter-, Walz- und Kornkontrollfähigkeiten, um die Mikrostrukturanforderungen für Halbleiterqualität zu erfüllen. Dies begrenzt die Geschwindigkeit, mit der Kapazitäten auf eine Störung oder einen Nachfrageanstieg reagieren können. Das Gesetz über kritische Rohstoffe der Europäischen Union fügt Lieferkettenüberwachungs- und Dokumentationspflichten für strategische Materialien hinzu, was die Beschaffungspraktiken für eng verwandte Feuerfestmetall-Lieferketten beeinflusst. Diese Bedingungen können das Vorlaufzeitrisiko erhöhen und die Versorgungsplanung für Fabs erschweren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
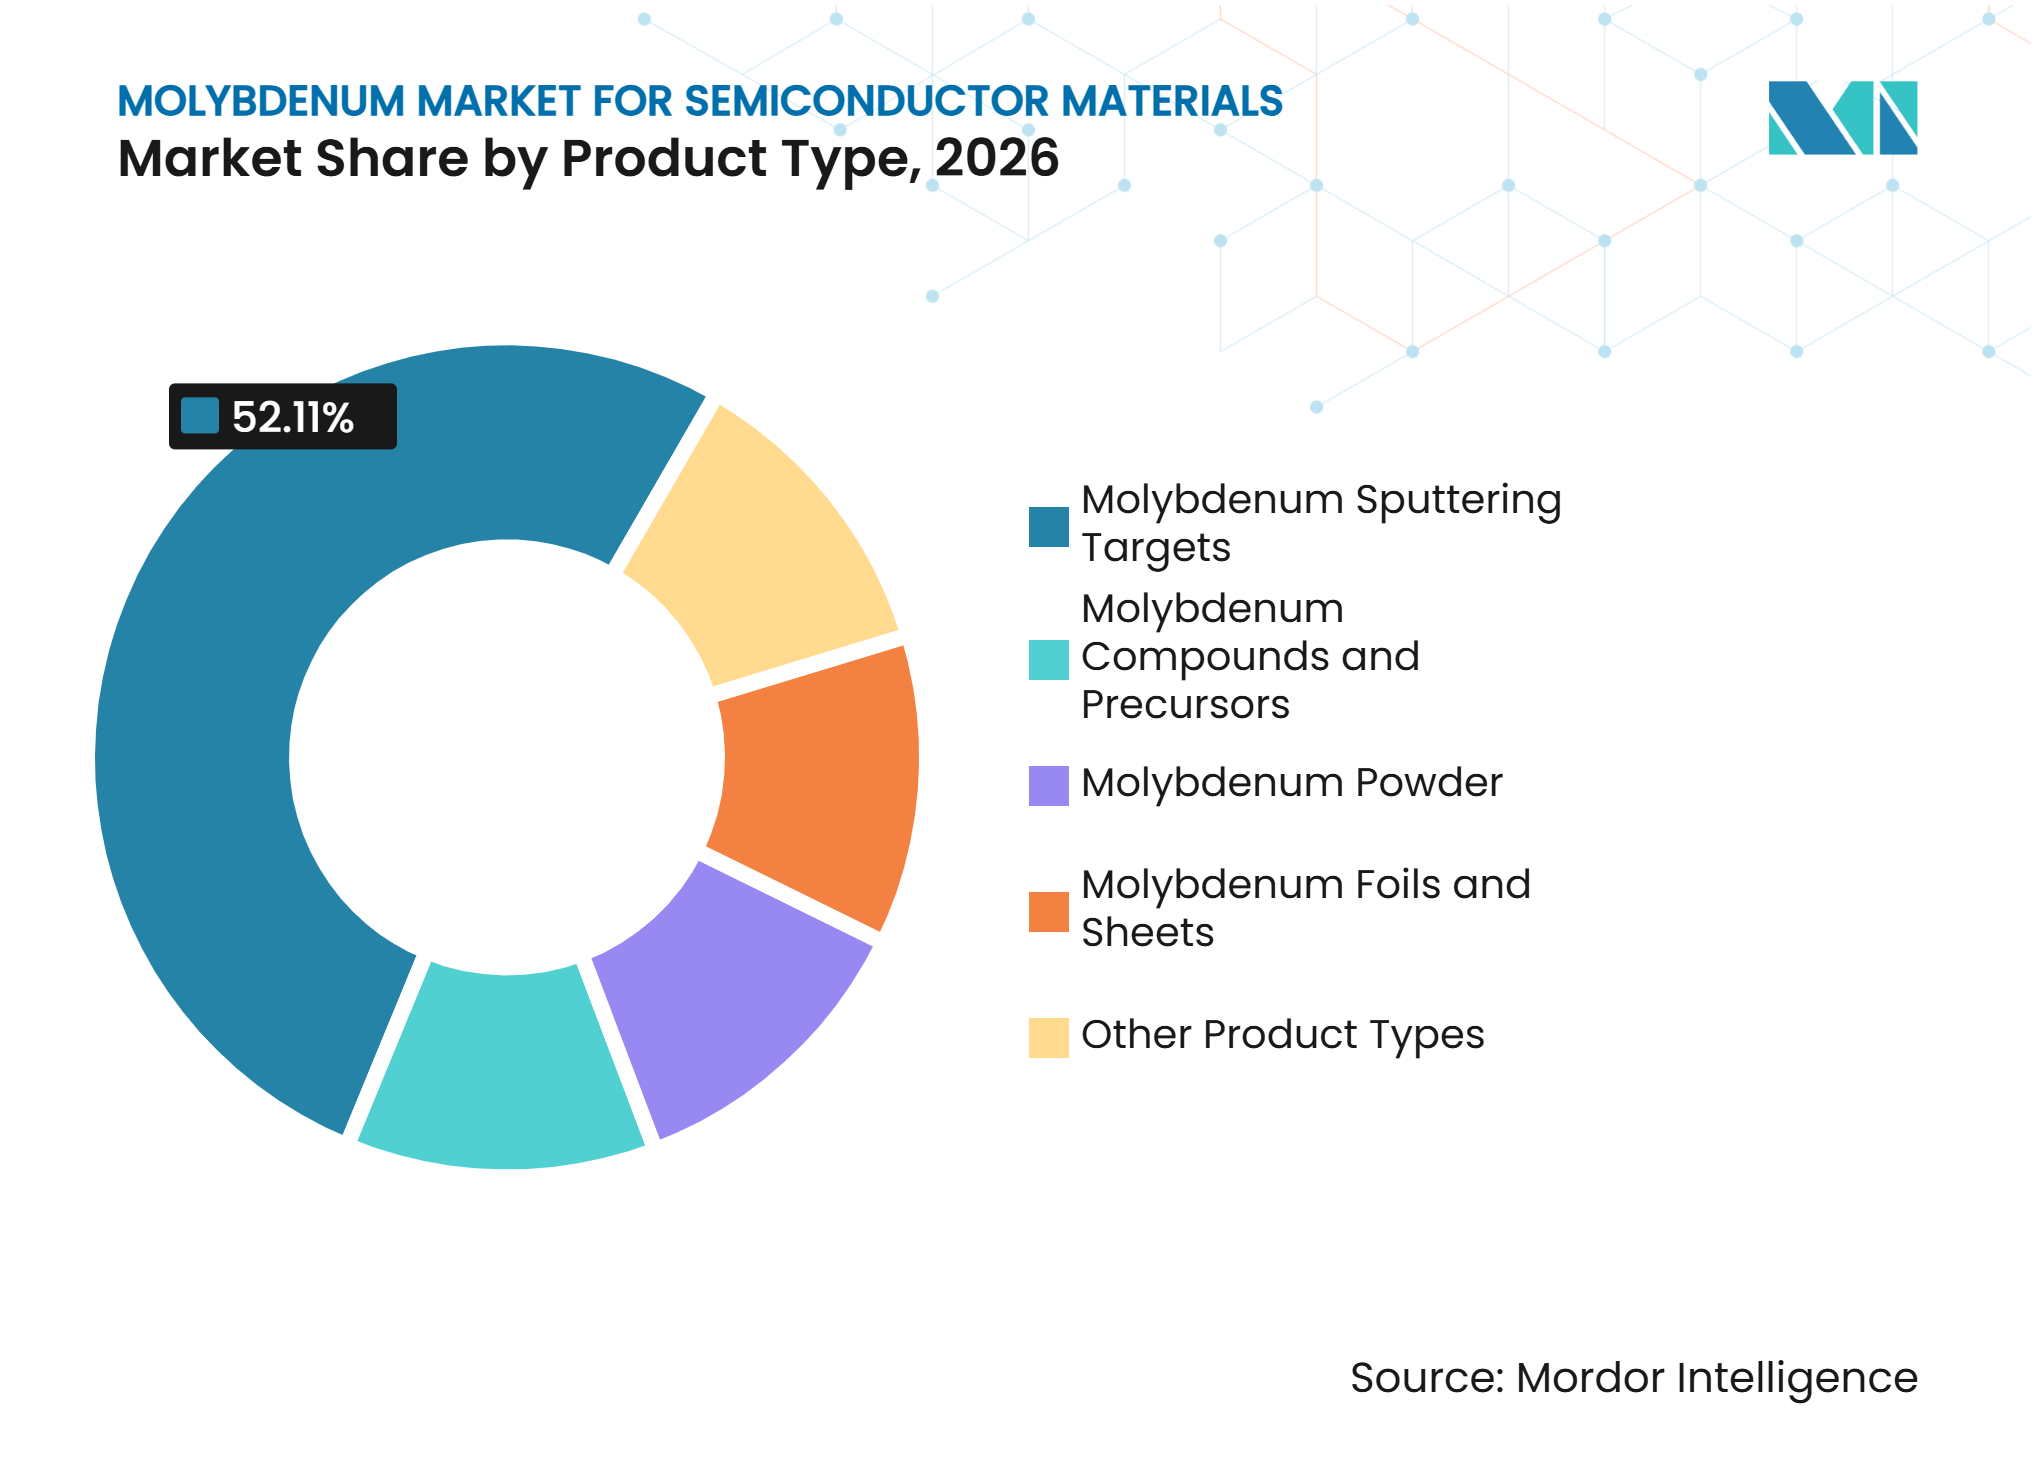
Molybdän-Sputtertargets führend, während Molybdänverbindungen und -precursoren expandierenMolybdän-Sputtertargets hielten im Jahr 2026 einen Anteil von 52,11% am Molybdän-Markt für Halbleitermaterialien. Ihre Position spiegelt den umfangreichen Einsatz der physikalischen Gasphasenabscheidung in der Front-End-Wafer-Fertigung für Speicher- und Logikchips wider. Strengere Spezifikationen für Übergangsmetallschichten erhöhen die Anforderungen an Reinheit und Kornkontrolle. Molybdänpulver liefert Ausgangsmaterial für die Targetherstellung und keramische Metallisierung. Molybdänfolien und -bleche unterstützen Anwendungen wie die Metallisierung in der Leistungsbauelementgehäusung, während andere Produkttypen spezialisierte Ausrüstungs- und Forschungsanwendungen bedienen.
Molybdänverbindungen und -precursoren sollen bis 2032 mit einer CAGR von 8,12% wachsen. Ihr Wachstum ist an chemische Gasphasenabscheidungs- und Atomlagenabscheidungsrouten für Wortleitungs- und Kontaktanwendungen geknüpft. JX Advanced Metals Corporation begann im März 2026 mit Lieferungen aus einer Massenproduktionslinie für Molybdändioxiddichlorid mit 6N-Reinheit in Ibaraki. Materion Corporation berichtete, dass die Umsätze mit Hochleistungsspeicheranwendungen für sein Portfolio im dritten Quartal 2025 im Jahresverlauf um mehr als 30% stiegen, ohne China. Fluorfreie Chemie kann den Reinigungsbedarf nach der Abscheidung reduzieren und die Ausbeute unterstützen. Die SEMI-bezogenen Reinheits- und Partikelkontrollerwartungen begünstigen geprüfte Lieferanten mit stabilen, zertifizierten Lieferketten.



Nach Anwendung:
Wafer-Fertigung hält Umsatzanteil, während Halbleitergehäusung expandiertDie Wafer-Fertigung hielt im Jahr 2026 einen Anteil von 38,53% am Molybdän-Markt für Halbleitermaterialien. Front-End-Fabs verbrauchen Targets für die physikalische Gasphasenabscheidung auf wiederkehrender Basis, da das Targetmaterial während der Produktion verbraucht wird. Die Fab-Auslastung hat einen starken Einfluss auf die Nachfrage, da Targets während der gesamten Produktionslebensdauer einer Technologiegeneration ausgetauscht werden. Dies verleiht der Wafer-Fertigung ein vergleichsweise stabiles Nachfrageprofil. Die Anwendung profitiert auch von Kapazitätserweiterungen bei fortschrittlichen Speicher- und Logikchips. Weitere Anwendungen umfassen Forschungswerkzeuge, die Herstellung mikroelektromechanischer Systeme und Spezialbeschichtungen.
Die Halbleitergehäusung soll bis 2032 mit einer CAGR von 8,34% wachsen. Fortschrittliche Gehäusung verwendet Molybdän in Umverdrahtungsschichten, Wärmespreizern und Back-End-Barriereschichten. Chiplets, heterogene Integration, Fan-out-Wafer-Level-Gehäusung und dreidimensional integrierte Schaltkreise erweitern die technische Rolle der Gehäusung. Gehäusungsanforderungen können sich von Front-End-Wafer-Anforderungen unterscheiden, da größere Flächen und komplexe Geometrien erforderlich sein können. Das US-Handelsministerium gab im Januar 2025 endgültige Förderungen von bis zu 1,4 Milliarden USD für inländische fortschrittliche Gehäusungskapazitäten bekannt. Diese Investition unterstützt einen separaten zukünftigen Nachfragekanal für Spezialformate aus Molybdän.
Nach Halbleiterbauelementtyp:
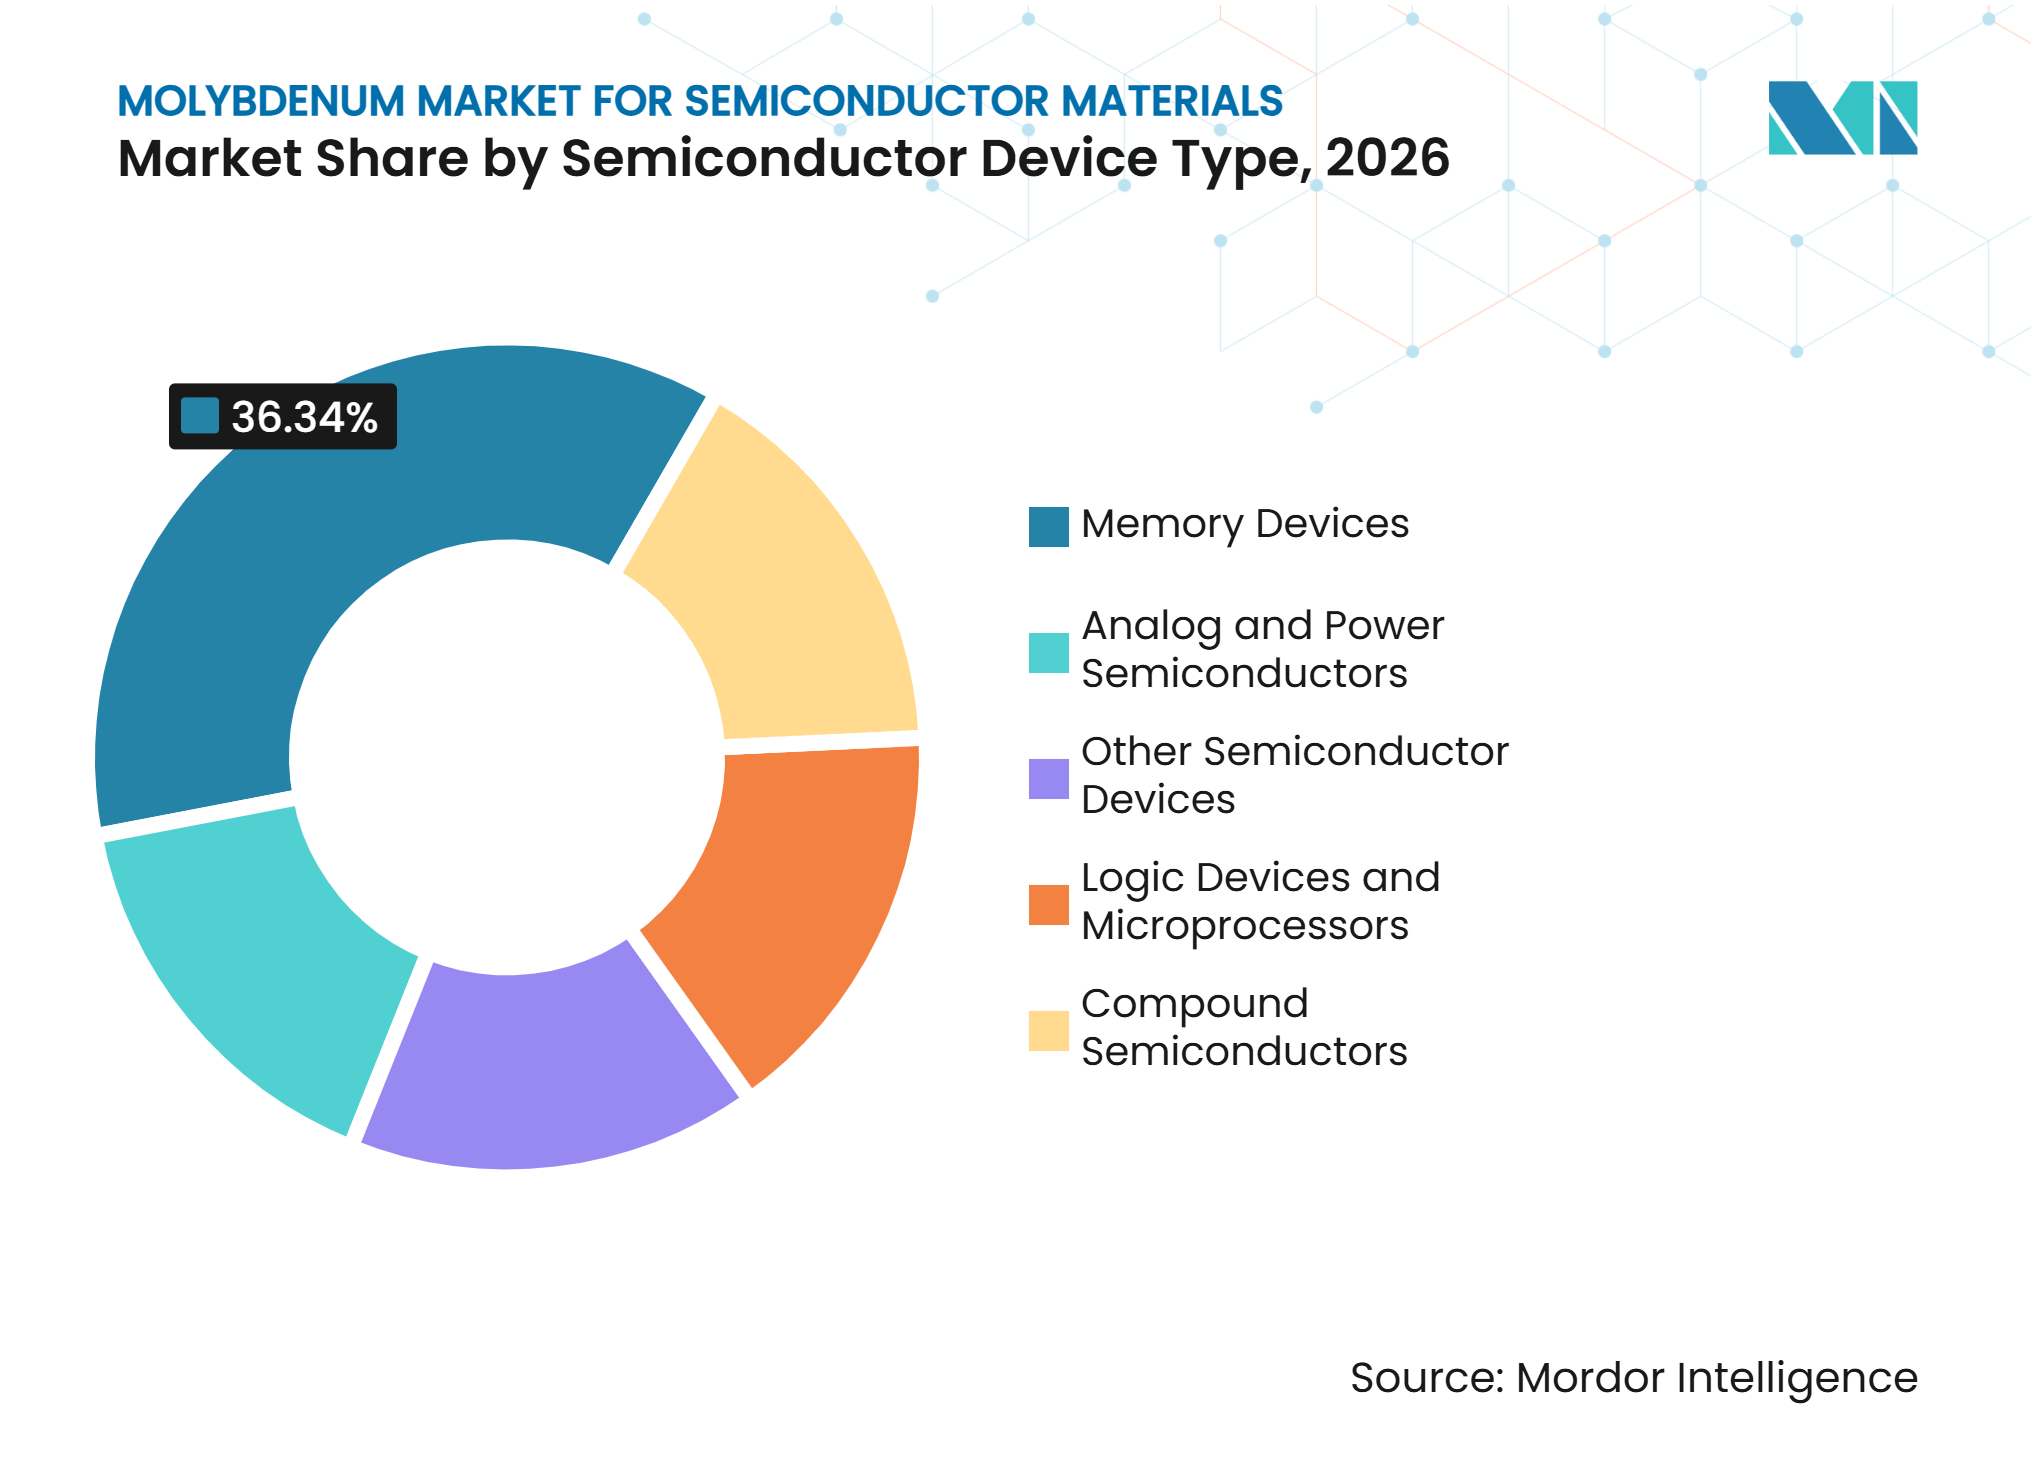
Speicherbauelemente führen Nachfrage und Wachstum anSpeicherbauelemente hielten im Jahr 2026 einen Anteil von 36,34% am Molybdän-Markt für Halbleitermaterialien. Ihr Einsatz von Molybdän ist eng mit den Skalierungsanforderungen von 3D-NAND und dynamischem Direktzugriffsspeicher verknüpft. Da Schichten in gestapelten Speicherstrukturen dünner werden, wird die Widerstandsleistung des Wortleitungsmetalls zunehmend wichtiger. Molybdän kann eine Alternative bieten, wo Wolfram auf nanoskale Widerstandsgrenzen stößt. Speicherhersteller zielen auf 3D-NAND-Strukturen mit mehr als 300 Schichten ab, was die Bedeutung geeigneter Wortleitungsmaterialien erhöhen kann. Diese Beziehung unterstützt die Rolle des Segments in der Nachfrage nach Halbleitermaterialien.
Speicherbauelemente sollen bis 2032 mit einer CAGR von 8,68% wachsen. Das Segment verbindet hohen Materialeinsatz mit einer technischen Begründung für eine weitere Molybdänintegration. Logikbauelemente und Mikroprozessoren verwenden Molybdän auch in Kontakten und lokalen Verbindungsschichten, insbesondere für die Gate-all-around-Entwicklung. Analoge und Leistungshalbleiter verwenden das Material in Wärmemanagementkomponenten und Gehäusesubstraten. Verbindungshalbleiter verwenden Molybdän in Barriereschichten für mikroelektromechanische Systeme und Hochfrequenzfilteranwendungen. Sonstige Halbleiterbauelemente machen die Nachfrage aus spezialisierten und aufkommenden Anwendungen aus.

Geografische Analyse
Asien-Pazifik: Dichte Fertigungskapazitäten stützen die Nachfrage
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 54,67% am Molybdän-Markt für Halbleitermaterialien und soll bis 2032 mit einer CAGR von 8,55% wachsen. Taiwan, Südkorea, Japan und China verfügen über dichte Wafer-Fertigungscluster und aktive Kapazitätserweiterungsprogramme. Das japanische Ministerium für Wirtschaft, Handel und Industrie hatte bis Oktober 2026 31 Versorgungssicherungspläne für Halbleiter genehmigt, die Materialien, Teile und Ausrüstungshersteller im Rahmen des Gesetzes zur Förderung der Wirtschaftssicherheit abdecken. Südkoreas Speicherproduktionsbasis schafft Nachfrage nach Sputtertargets und Precursoren, da 3D-NAND- und dynamische Direktzugriffsspeicherknoten voranschreiten. In China gestalten inländische Produktionsbemühungen die Beschaffungsentscheidungen für Sputtertargets um. Die regionale Beschaffung reagiert auch auf Exportgenehmigungsanforderungen, die Feuerfestmetall-Lieferketten betreffen. Die Konzentration führender Fabs bedeutet, dass Kundenqualifizierung und Materialkonsistenz zentrale Wettbewerbsfaktoren in der gesamten Region sind.
Nordamerika: Öffentliche Förderung unterstützt die Entwicklung lokaler Versorgung
Die Vereinigten Staaten erweitern ihre lokale Halbleiterkapazität durch den Creating Helpful Incentives to Produce Semiconductors (CHIPS) and Science Act. Die Semiconductor Industry Association prognostizierte ein Wachstum der US-amerikanischen Chipfertigungskapazität von 203% zwischen 2022 und 2032. Diese Expansion erhöht die Nachfrage nach Sputtertargets und Precursorchemie in der Nähe neuer Fab-Standorte. JX Advanced Metals Corporation eröffnete im November 2024 eine Anlage in Mesa, Arizona, um Kunden in Nordamerika zu bedienen und kürzere Versorgungswege für Materialnutzer zu unterstützen. Elmet Technologies betreibt US-amerikanische Fertigungsstandorte und identifiziert seine vertikal integrierte Wolfram- und Molybdänkompetenz als relevant für Halbleiterkunden. Der Molybdän-Markt für Halbleitermaterialien in der Region erhält auch Unterstützung durch inländische Investitionen in fortschrittliche Gehäusung. Die Einhaltung von Förderbedingungen und lokalen Beschaffungspräferenzen kann Rückverfolgbarkeit und regionale Versorgungsfähigkeit bei der Lieferantenqualifizierung wichtiger machen.
Europa und andere Regionen: Spezialisierte Produktion und aufkommende Fertigungsaktivitäten
Europa ist eine wichtige Produktionsbasis für hochreine Molybdän-Targets, obwohl es über weniger Wafer-Kapazität als Asien-Pazifik verfügt. Plansee SE liefert Molybdän-Targets in Halbleiterqualität mit einer angegebenen Mindestreinheit von 99,995% aus seinen österreichischen Werken. Der European Chips Act zielt darauf ab, das Halbleiterökosystem der Region zu stärken, während das Gesetz über kritische Rohstoffe Dokumentations- und Lieferketten-Compliance-Faktoren für strategische Materialien hinzufügt. Diese Maßnahmen können Materialinnovation und Versorgungsresilienz unterstützen. Südamerika sowie der Nahe Osten und Afrika verfügen über begrenzte aktive Fab-Kapazitäten. Indiens sich entwickelnde Halbleiterinfrastruktur, einschließlich Montage- und Testaktivitäten in Sanand, schafft einen längerfristigen Weg zur Nachfrage innerhalb der breiteren Asien-Pazifik-Region. Saudi-Arabiens Vision-2030-Aktivitäten und Israels Halbleiterforschungsbasis bleiben beobachtete Nachfrageknoten. Diese Gebiete spielen derzeit eine kleinere Rolle im Molybdän-Markt für Halbleitermaterialien als die etablierten Fertigungszentren.
Wettbewerbslandschaft
Marktkonzentration
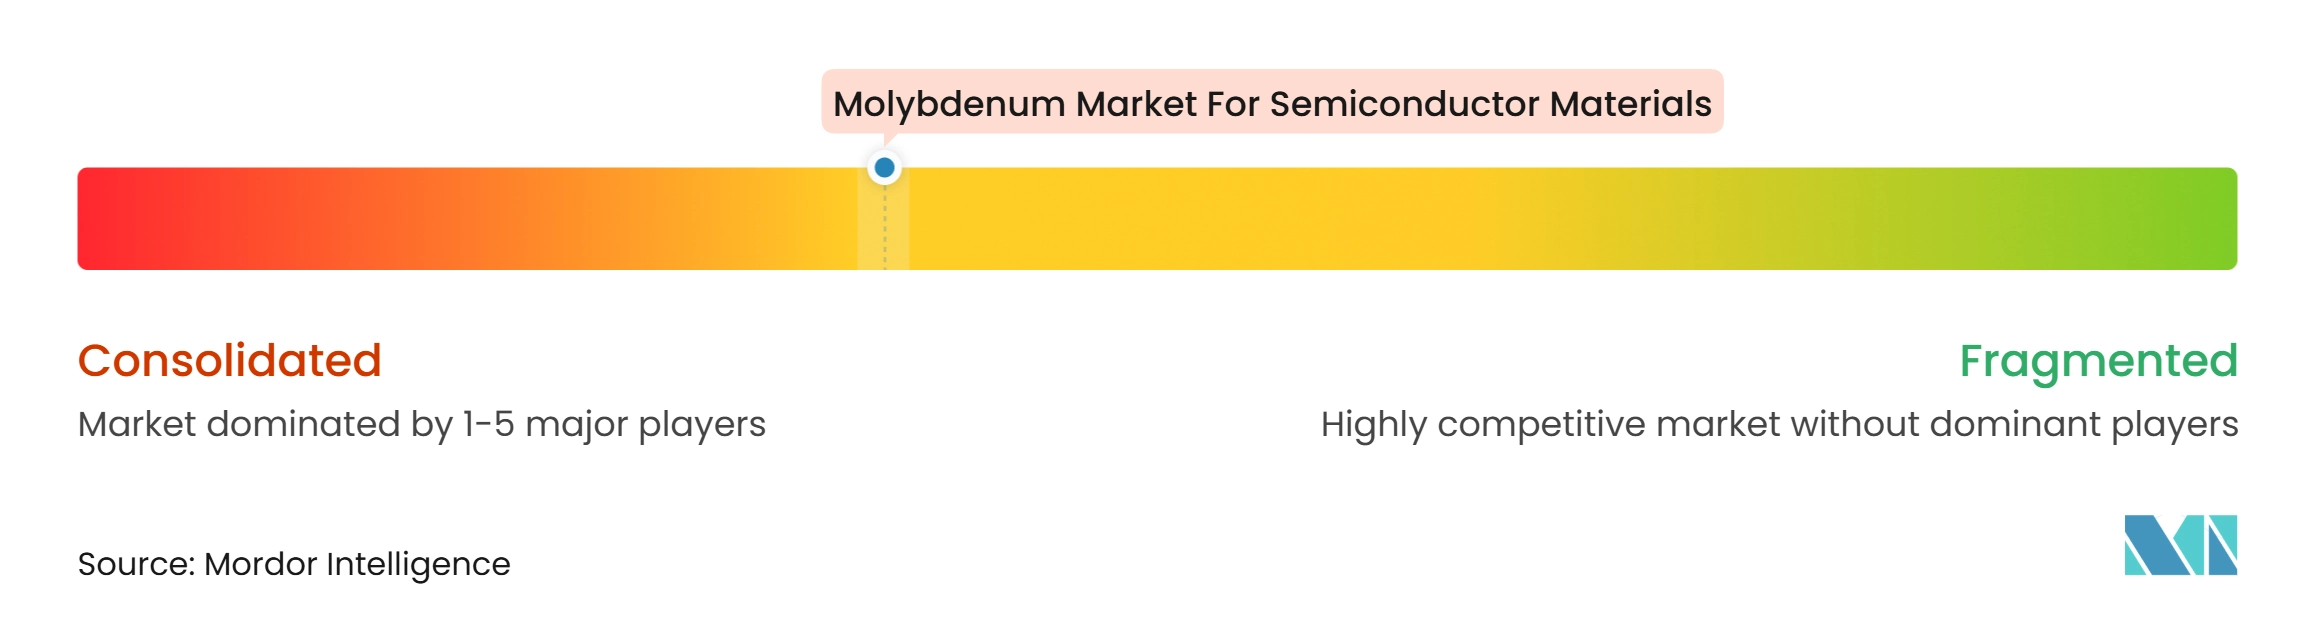
Der Molybdän-Markt für Halbleitermaterialien ist mäßig konzentriert, wobei die fünf führenden Unternehmen Plansee SE, JX Advanced Metals Corporation, Elmet Technologies, Materion Corporation und Tosoh Corporation umfassen. Plansee SE, Elmet Technologies und Konfoong Materials International Co., Ltd. sind ebenfalls in der Target-Lieferkette tätig. Bei hochreinen Produkten begrenzen Materialqualifizierung, Prüfhistorie und Prozesskonsistenz die Fähigkeit neuer Lieferanten, Kundengenehmigungen zu erhalten.
Führende Lieferanten erweitern ihr Angebot über Targets für die physikalische Gasphasenabscheidung hinaus auf Precursorchemie für die chemische Gasphasenabscheidung und die Atomlagenabscheidung. JX Advanced Metals Corporation schloss seine Produktionslinie für hochreines Molybdändioxiddichlorid im März 2026 ab und begann mit Lieferungen an fortschrittliche Halbleiterkunden. Materion Corporation berichtete während seines Speicher-Hochlaufs 2025 von kommerziellem Interesse an seinem Molybdän-Atomlagenabscheidungsportfolio. Umicore identifizierte Molybdän-basierte Precursoren als nächstes Metallsystem in seiner Entwicklungs-Roadmap für Chemikalien für die Elektronik. Plansee SE präsentierte auf der TechCon 2024 auch Verbesserungen bei Seed-Layer-Stacks und Hochleistungsimpuls-Magnetronsputterverfahren, was zeigt, dass die Produktdifferenzierung sowohl von Abscheidekenntnissen als auch von Reinheit abhängt. Der Molybdän-Markt für Halbleitermaterialien erlebt daher einen Wettbewerb, der sich auf benachbarte Prozessschritte für dieselben Fab-Kunden ausweitet.
Chancen konzentrieren sich auf 6N-Precursoren für Logik- und dynamischen Direktzugriffsspeicher sowie auf maßgefertigte großflächige Molybdänformate für fortschrittliche Gehäusung. JX Advanced Metals Corporation und Materion Corporation haben produktionsorientierte Fähigkeiten in der Precursorchemie angekündigt. Konfoong Materials International Co., Ltd. ist bei Sputtertargets aktiv und konkurriert in Legacy-Knoten-Anwendungen. Elmet Technologies nutzt seine integrierte US-amerikanische Fertigungsposition in Beschaffungsgesprächen im Zusammenhang mit inländischer Beschaffung. Die Materialerwartungen von Semiconductor Equipment and Materials International und die Fab-Qualitätssysteme schützen weiterhin Lieferanten, die die Qualifizierung bereits abgeschlossen haben. Der Molybdän-Markt für Halbleitermaterialien wird weiterhin sowohl durch technische Spezialisierung als auch durch Kundenfreigabebarrieren geprägt.
Marktführer im Molybdän-Markt für Halbleitermaterialien
-
Plansee SE
-
JX Advanced Metals Corporation
-
Elmet Technologies
-
Materion Corporation
-
Tosoh Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Molybdän-Markt für Halbleitermaterialien Unternehmen in diesem Bericht
- A.L.M.T. Corp.
- American Elements
- Edgetech Industries LLC
- Elmet Technologies
- H.C. Starck Solutions
- JX Advanced Metals Corporation
- Konfoong Materials International Co., Ltd.
- Kurt J. Lesker Company
- Materion Corporation
- Mitsui Kinzoku Co., Ltd.
- Plansee SE
- Plasmaterials, Inc.
- Stanford Advanced Materials
- Tosoh Corporation
- Umicore
Neueste Industrielle Entwicklungen in Molybdän-Markt für Halbleitermaterialien
- Oktober 2026: Merck KGaA eröffnete eine neue Fertigungsanlage für Halbleitermaterialien in Eumseong, Südkorea, die der Herstellung von Molybdändioxiddichlorid gewidmet ist, einem Precursor, der zur Abscheidung ultradünner Metallschichten bei der Halbleiterfertigung verwendet wird. Die Anlage wird fortschrittliche 3D-NAND-Hersteller in ganz Asien beliefern und den Molybdän-Markt für Halbleitermaterialien durch eine erhöhte regionale Produktion hochreiner Molybdän-Abscheidematerialien unterstützen.
- Juni 2025: JX Advanced Metals Corporation nahm die vollständige Produktion von Materialien für die chemische Gasphasenabscheidung (CVD) und die Atomlagenabscheidung (ALD) in einer neuen Anlage im Chigasaki-Werk von Toho Titanium in Japan auf. Das Portfolio an Halbleitermaterialien des Unternehmens umfasst Molybdänverbindungen und unterstützt den Molybdän-Markt für Halbleitermaterialien durch erweiterte Produktionskapazitäten für fortschrittliche Dünnschichtabscheideprozesse.
Berichtsumfang zum Molybdän-Markt für Halbleitermaterialien
Molybdän ist ein Refraktärmetall, das sich durch seinen hohen Schmelzpunkt, thermische Stabilität und elektrische Leitfähigkeit auszeichnet. Diese Eigenschaften machen es für die Halbleiterfertigung geeignet, wo hochreine Molybdänmaterialien bei der Dünnschichtabscheidung, in Verbindungsleitungen und in spezialisierten Bauelementkomponenten eingesetzt werden.
Der Molybdän-Markt für Halbleitermaterialien ist nach Produkttyp, Anwendung, Halbleiterbauelementtyp und Geografie segmentiert. Nach Produkttyp ist der Markt in Molybdän-Sputtertargets, Molybdänpulver, Molybdänfolien und -bleche, Molybdänverbindungen und -precursoren sowie sonstige Produkttypen segmentiert. Nach Anwendung ist der Markt in Wafer-Fertigung, Halbleitergehäusung und sonstige segmentiert. Nach Halbleiterbauelementtyp ist der Markt in Speicherbauelemente, Logikbauelemente und Mikroprozessoren, analoge und Leistungshalbleiter, Verbindungshalbleiter sowie sonstige Halbleiterbauelemente segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Molybdän für Halbleitermaterialien in 16 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Molybdän-Sputtertargets |
| Molybdänpulver |
| Molybdänfolien und -bleche |
| Molybdänverbindungen und -precursoren |
| Sonstige Produkttypen |
| Wafer-Fertigung |
| Halbleitergehäusung |
| Sonstige |
| Speicherbauelemente |
| Logikbauelemente und Mikroprozessoren |
| Analoge und Leistungshalbleiter |
| Verbindungshalbleiter |
| Sonstige Halbleiterbauelemente |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Molybdän-Sputtertargets | |
| Molybdänpulver | ||
| Molybdänfolien und -bleche | ||
| Molybdänverbindungen und -precursoren | ||
| Sonstige Produkttypen | ||
| Nach Anwendung | Wafer-Fertigung | |
| Halbleitergehäusung | ||
| Sonstige | ||
| Nach Halbleiterbauelementtyp | Speicherbauelemente | |
| Logikbauelemente und Mikroprozessoren | ||
| Analoge und Leistungshalbleiter | ||
| Verbindungshalbleiter | ||
| Sonstige Halbleiterbauelemente | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Molybdän-Markt für Halbleitermaterialien?
Die Marktgröße der Molybdän-Markt für Halbleitermaterialien-Industrie wurde im Jahr 2026 auf 413,72 Millionen USD geschätzt und soll von 443,88 Millionen USD im Jahr 2027 auf 638,14 Millionen USD bis 2032 wachsen, bei einer CAGR von 7,53% während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Molybdän in der Halbleiterfertigung an?
Die Expansion hochmoderner Fabs, höhere Reinheitsanforderungen und der Einsatz von Molybdän in skalierten Kontakten und Wortleitungen stützen die Nachfrage.
Welcher Produkttyp hielt im Jahr 2026 den größten Marktanteil?
Molybdän-Sputtertargets hielten im Jahr 2026 einen Anteil von 52,11%, da die physikalische Gasphasenabscheidung in der Front-End-Wafer-Verarbeitung weiterhin weit verbreitet ist.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Die Halbleitergehäusung soll bis 2032 mit einer CAGR von 8,34% wachsen, da Chiplets, Fan-out-Gehäusung und 3D-Integration expandieren.