
Tamaño y Participación del Mercado de Molibdeno para Materiales de Semiconductores
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 443.88 Millones de dólares |
| Tamaño del Mercado (2032) | 638.14 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.53 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Molibdeno para Materiales de Semiconductores por Mordor Intelligence
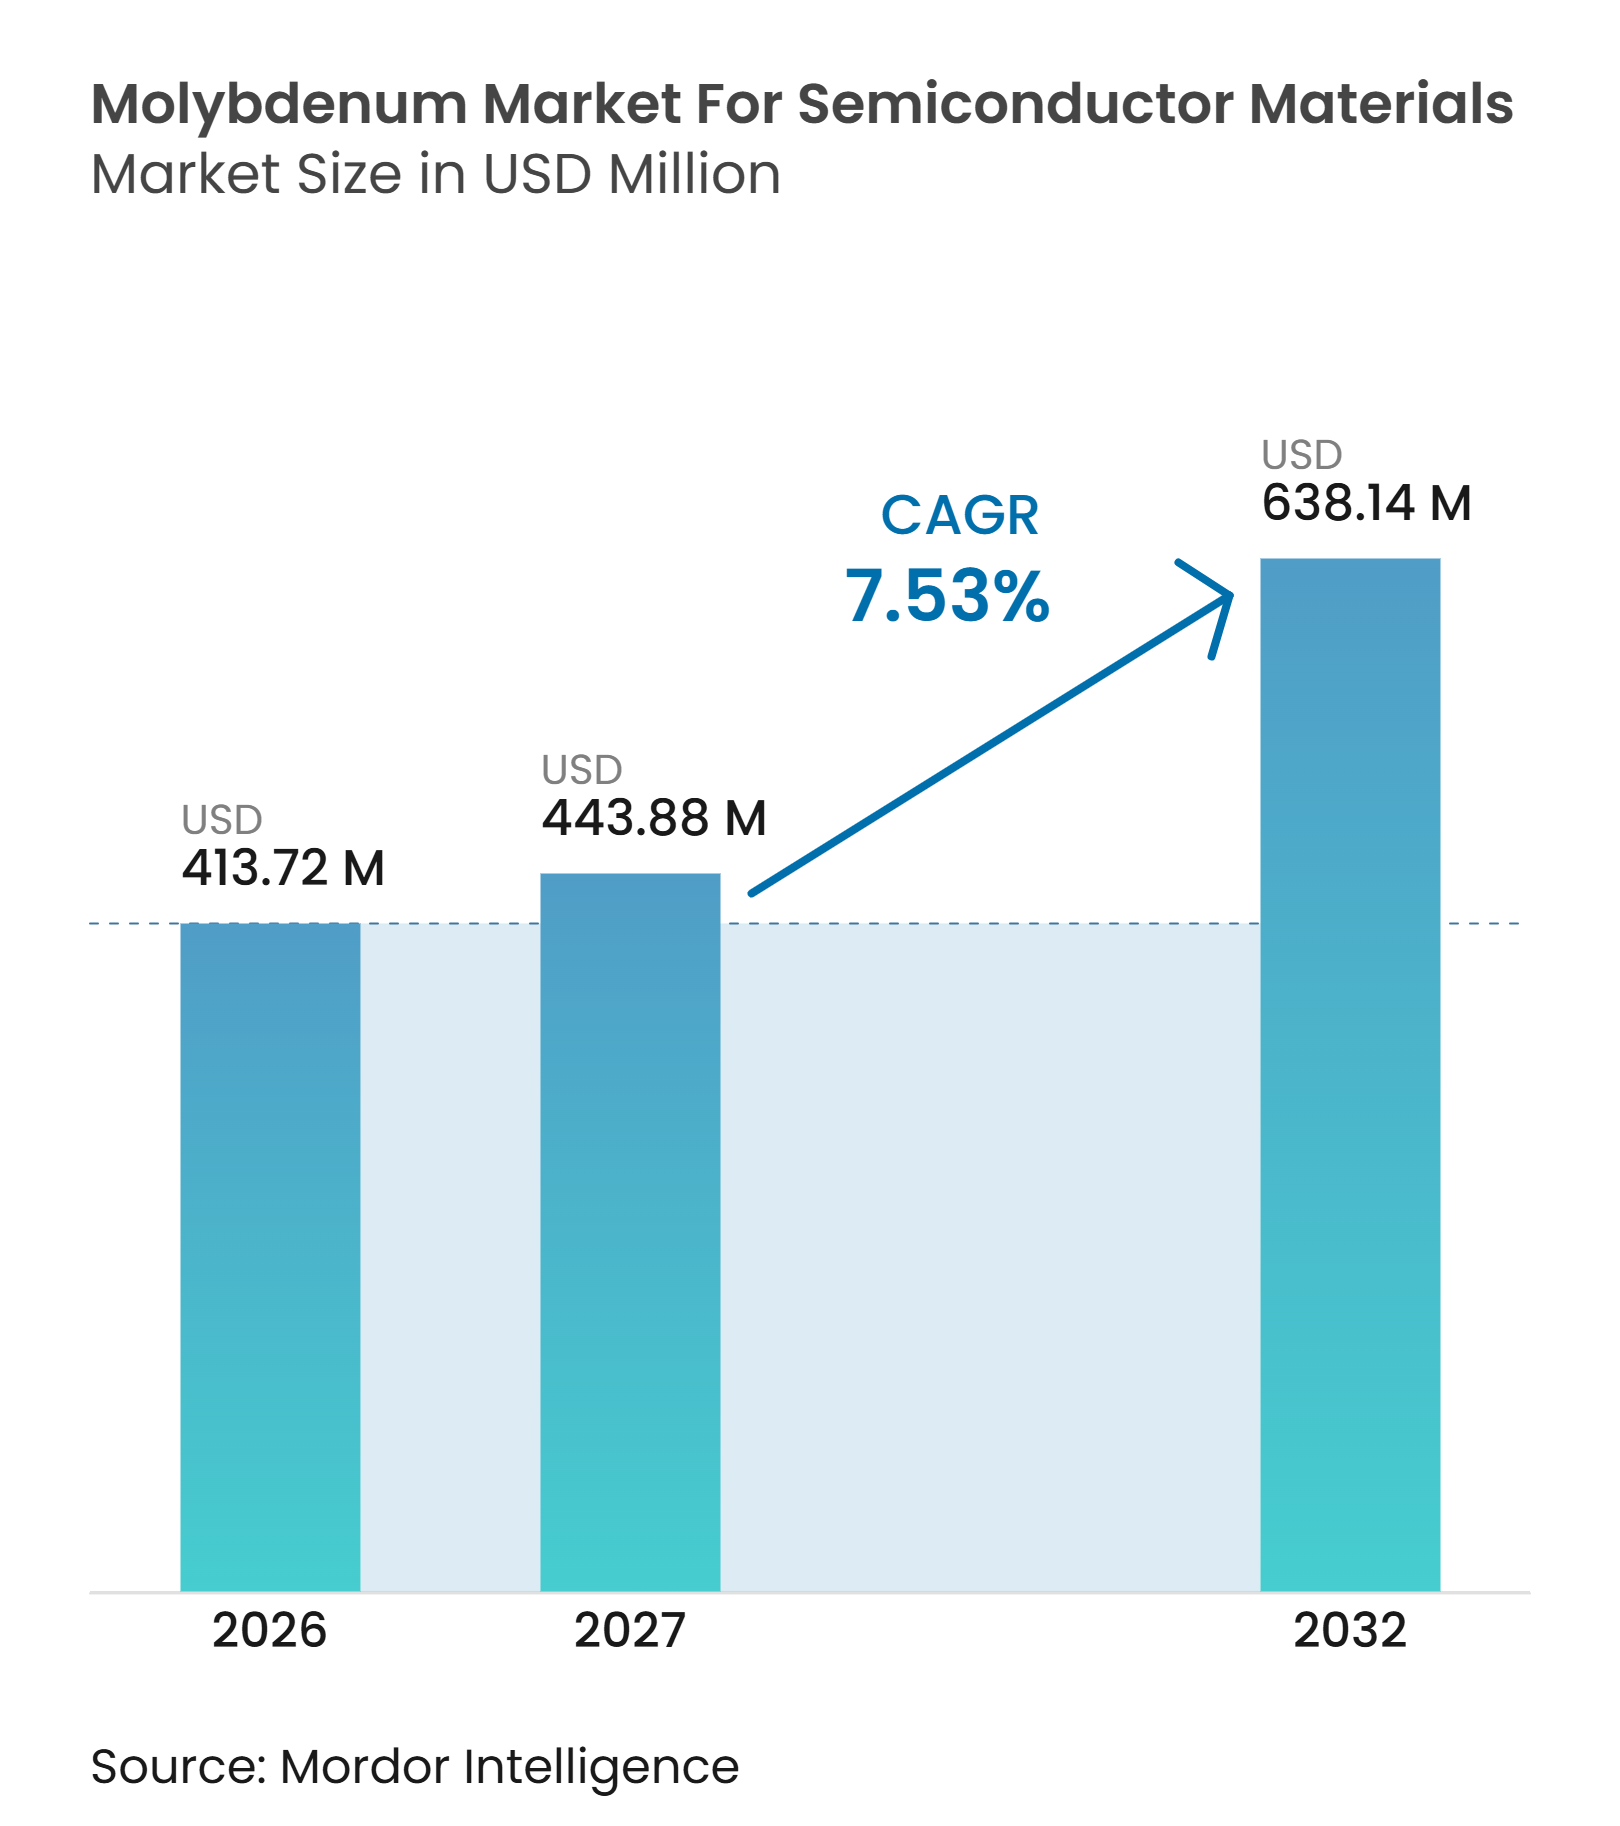
El tamaño de la industria del Mercado de Molibdeno para Materiales de Semiconductores fue valorado en 413,72 millones de USD en 2026 y se estima que crecerá desde 443,88 millones de USD en 2027 hasta alcanzar los 638,14 millones de USD para 2032, a una CAGR del 7,53% durante el período de pronóstico (2027-2032). El mercado de molibdeno para materiales de semiconductores está respaldado por la nueva capacidad de fabricación de lógica de vanguardia y memoria, lo que incrementa el uso recurrente de objetivos de pulverización catódica y precursores de deposición. La demanda también se está desplazando hacia el molibdeno, donde las dimensiones cada vez más reducidas hacen que el tungsteno sea menos adecuado para contactos y líneas de palabras. Los requisitos de mayor pureza están elevando el valor del material cualificado y reforzando las posiciones de los proveedores establecidos. Las estrategias de suministro se centran cada vez más en la producción regional y la cualificación de segundas fuentes, ya que los requisitos de licencias de exportación y aprobación de clientes pueden limitar la disponibilidad de materiales. El mercado de molibdeno para materiales de semiconductores también obtiene un canal de demanda independiente del empaquetado avanzado, donde los chiplets, el empaquetado fan-out y la integración 3D requieren materiales para capas de redistribución y gestión térmica.
Conclusiones Clave del Informe
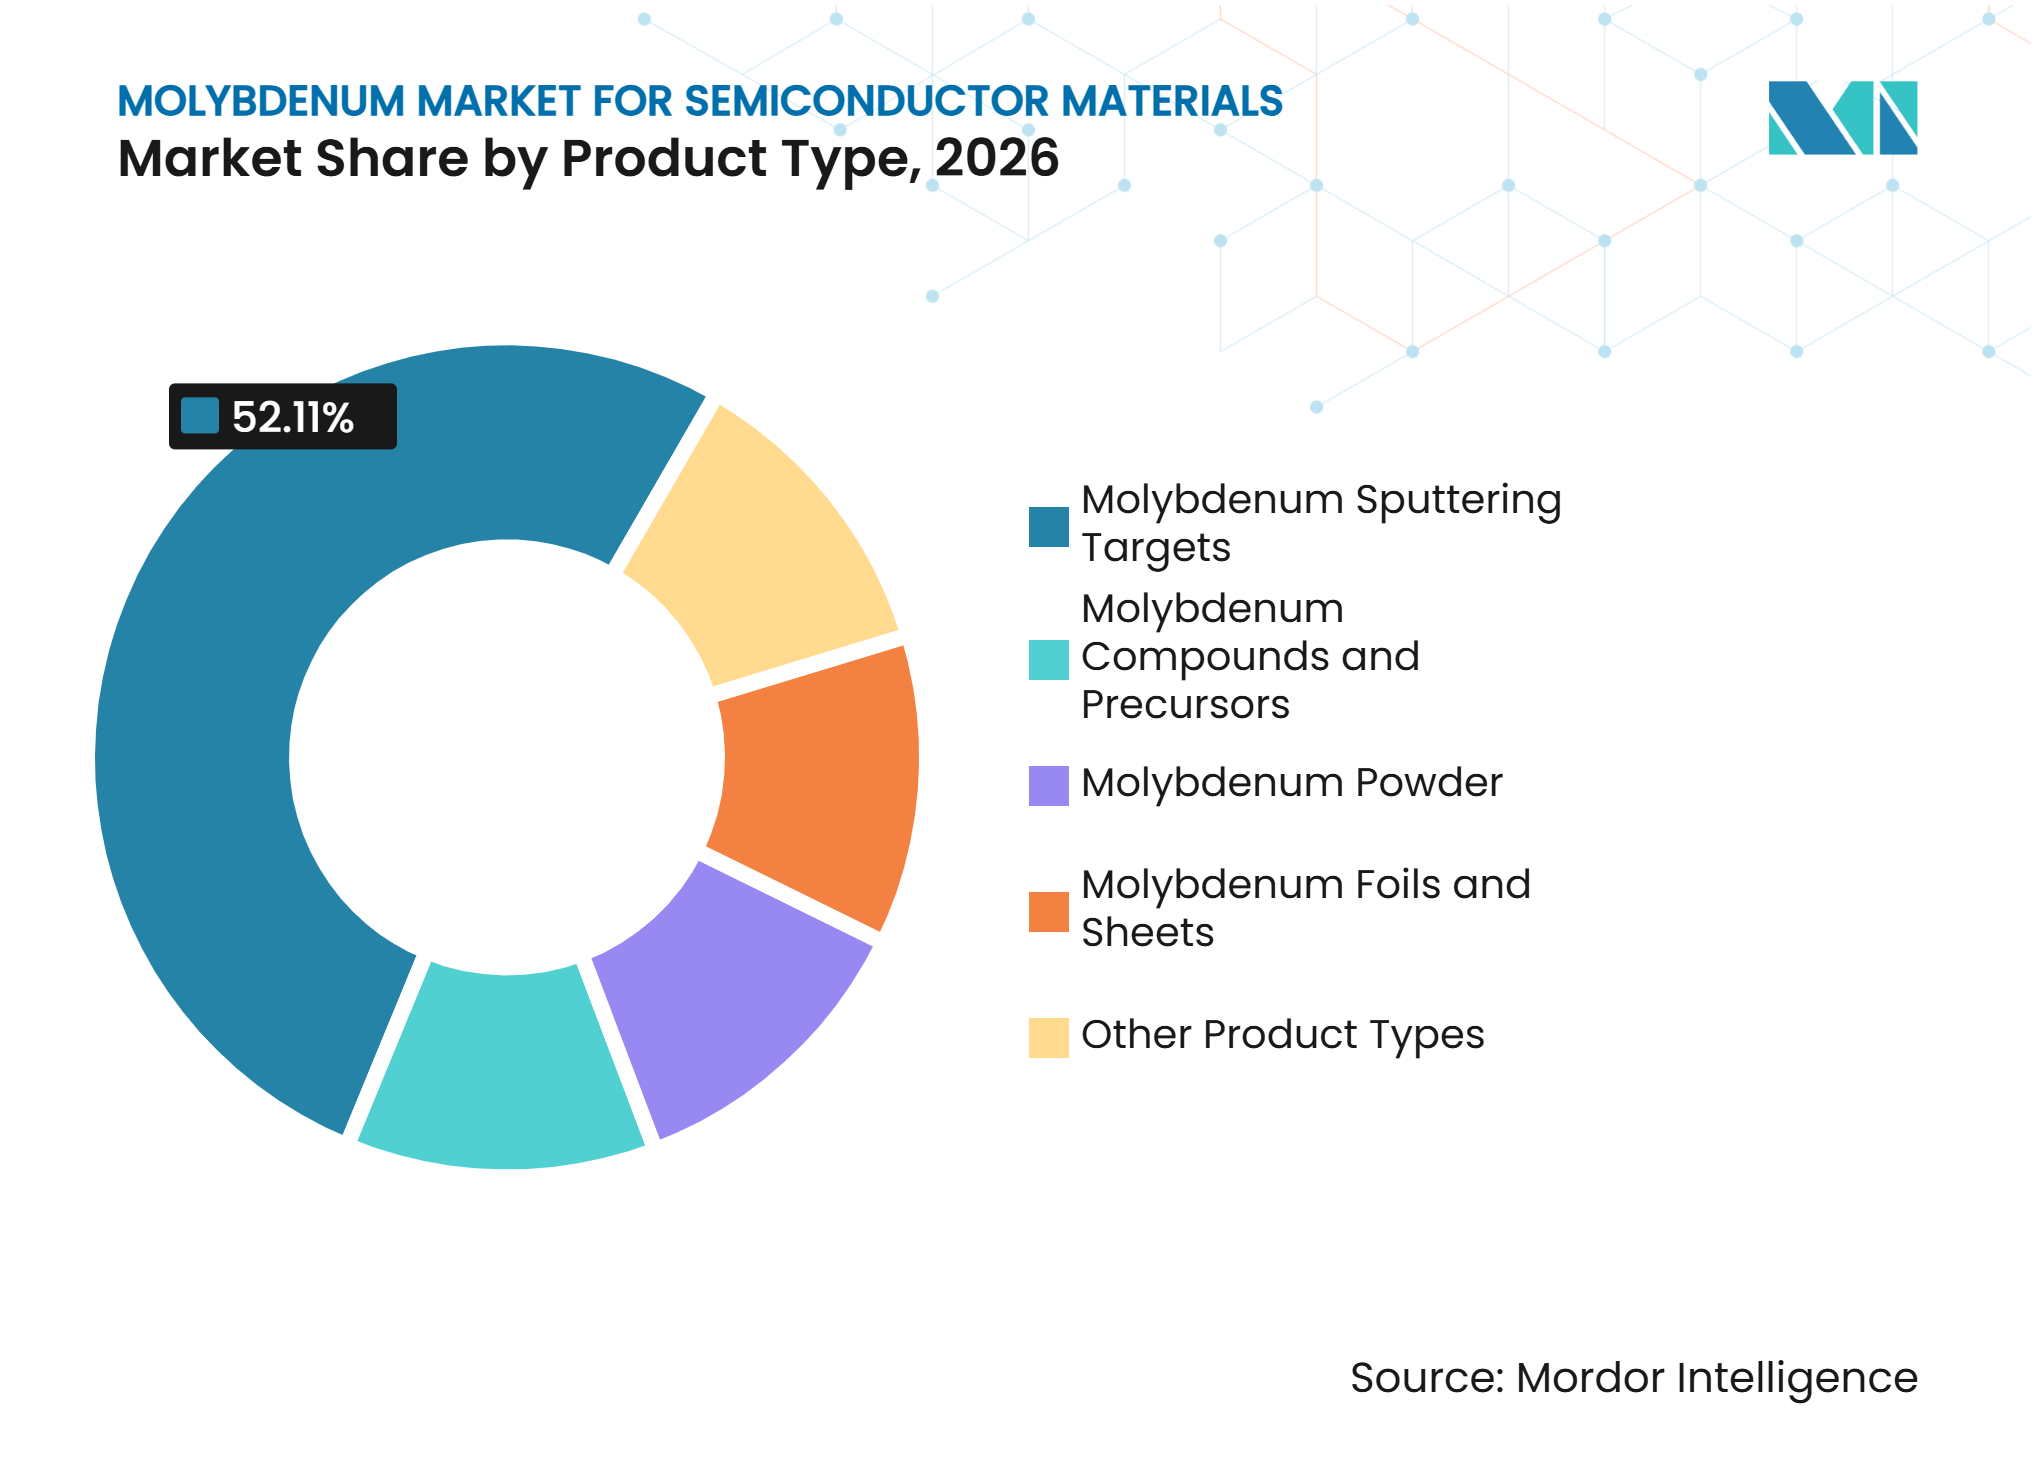
- Por tipo de producto, los objetivos de pulverización catódica de molibdeno representaron el 52,11% de la participación del mercado de molibdeno para materiales de semiconductores en 2026, mientras que se prevé que los compuestos y precursores de molibdeno avancen a una CAGR del 8,12% hasta 2032.
- Por aplicación, la fabricación de obleas representó el 38,53% de la participación del mercado de molibdeno para materiales de semiconductores en 2026, mientras que se prevé que el empaquetado de semiconductores avance a una CAGR del 8,34% hasta 2032.
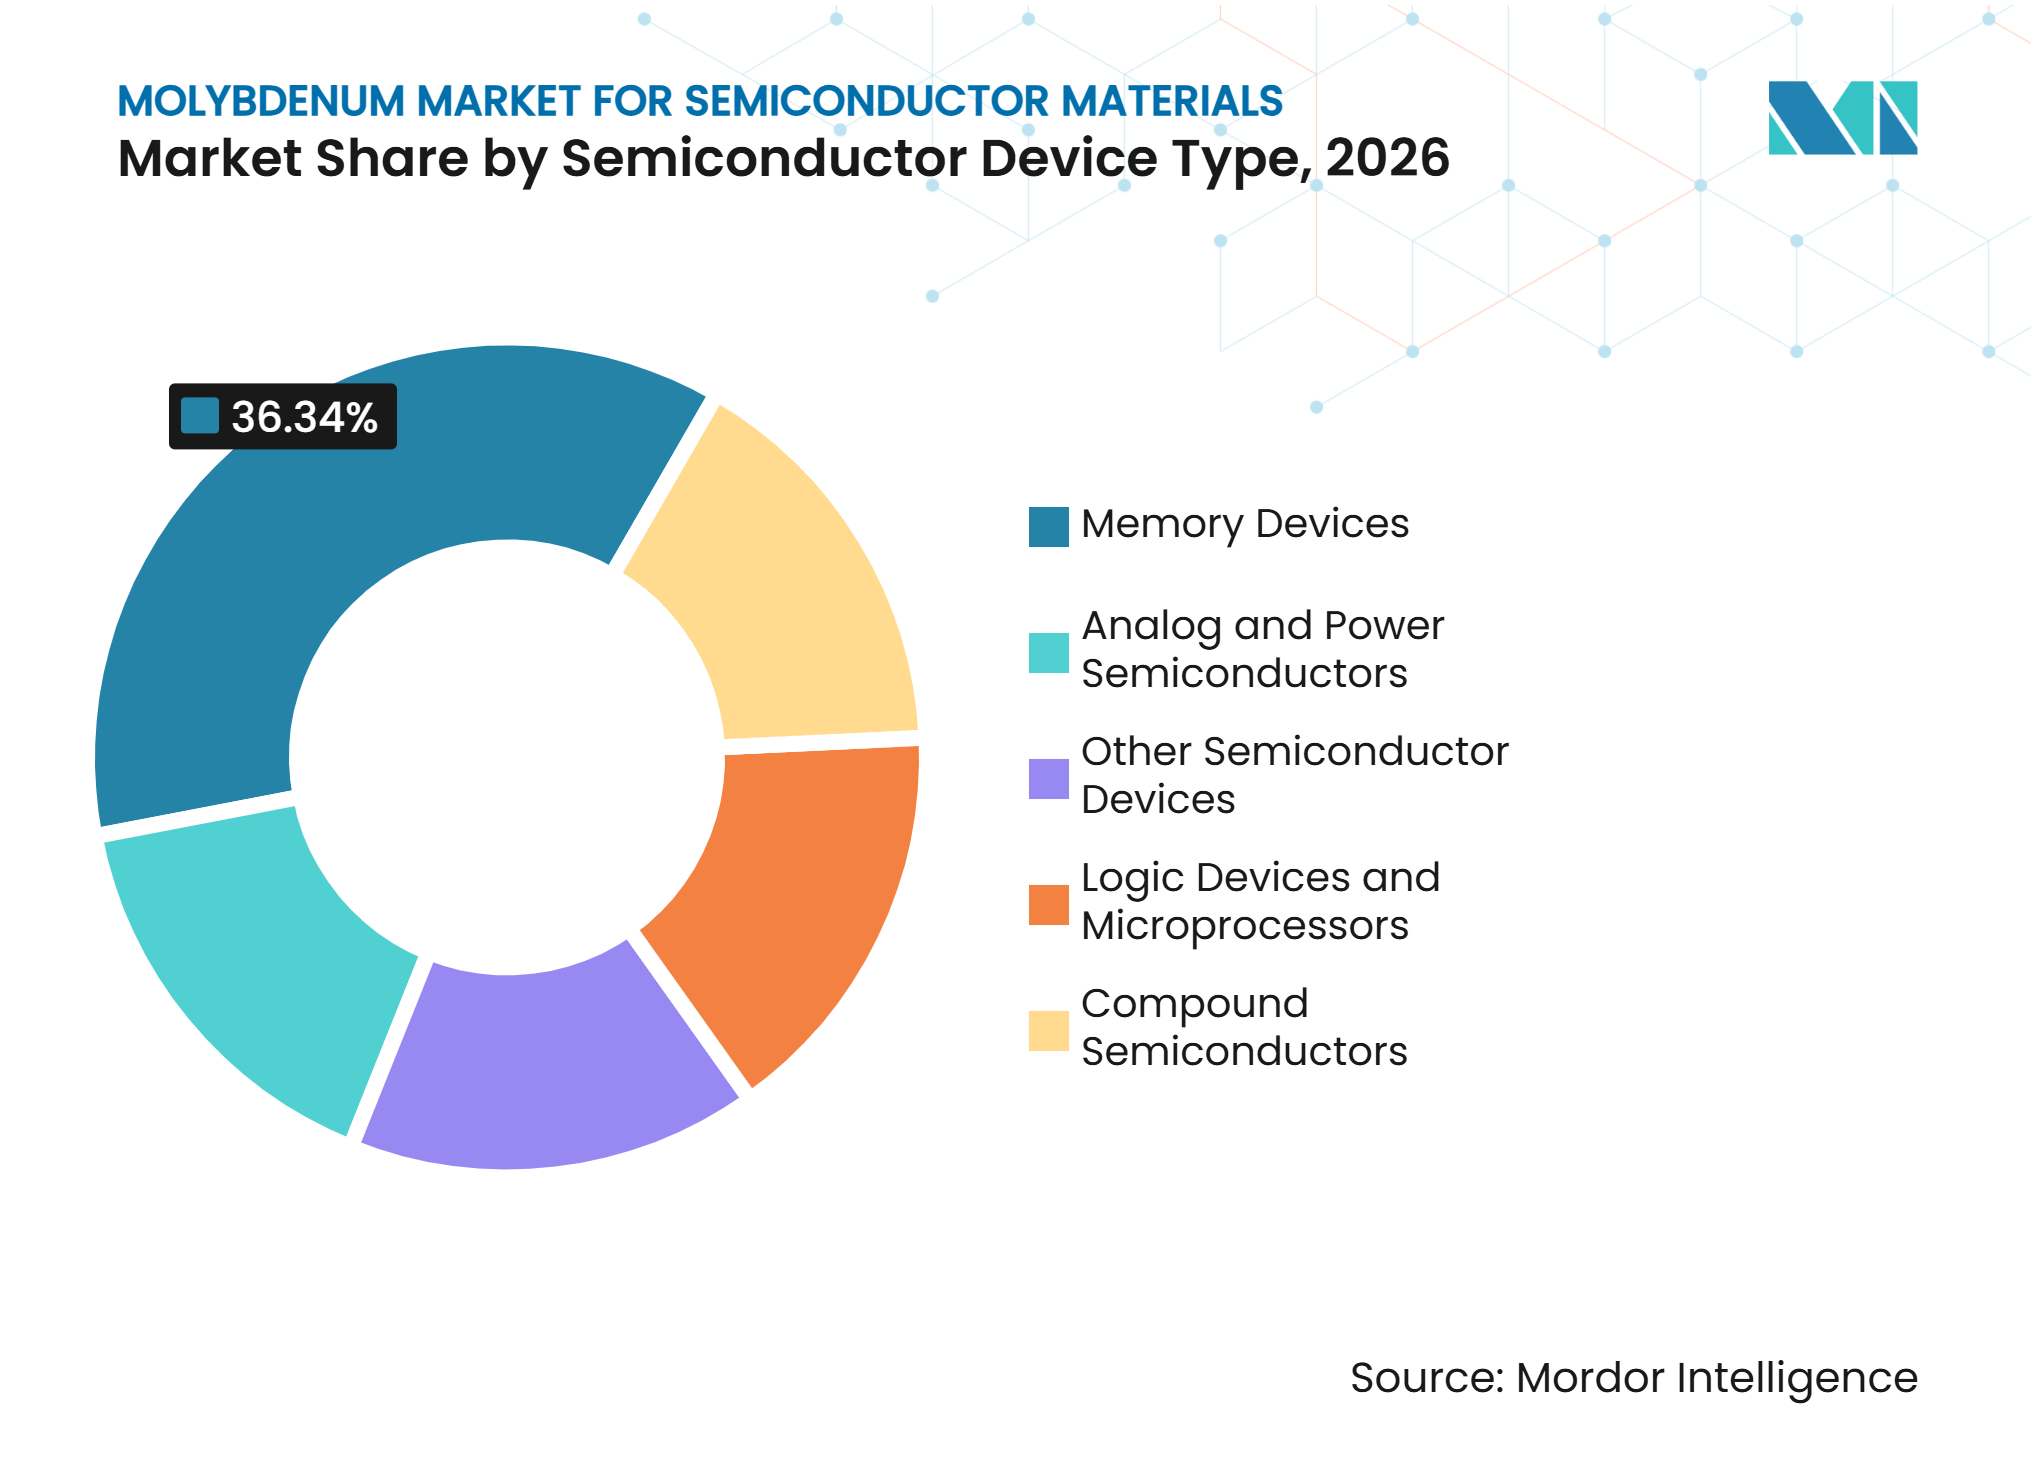
- Por tipo de dispositivo semiconductor, los dispositivos de memoria representaron el 36,34% de la participación del mercado de molibdeno para materiales de semiconductores en 2026 y se prevé que avancen a una CAGR del 8,68% hasta 2032.
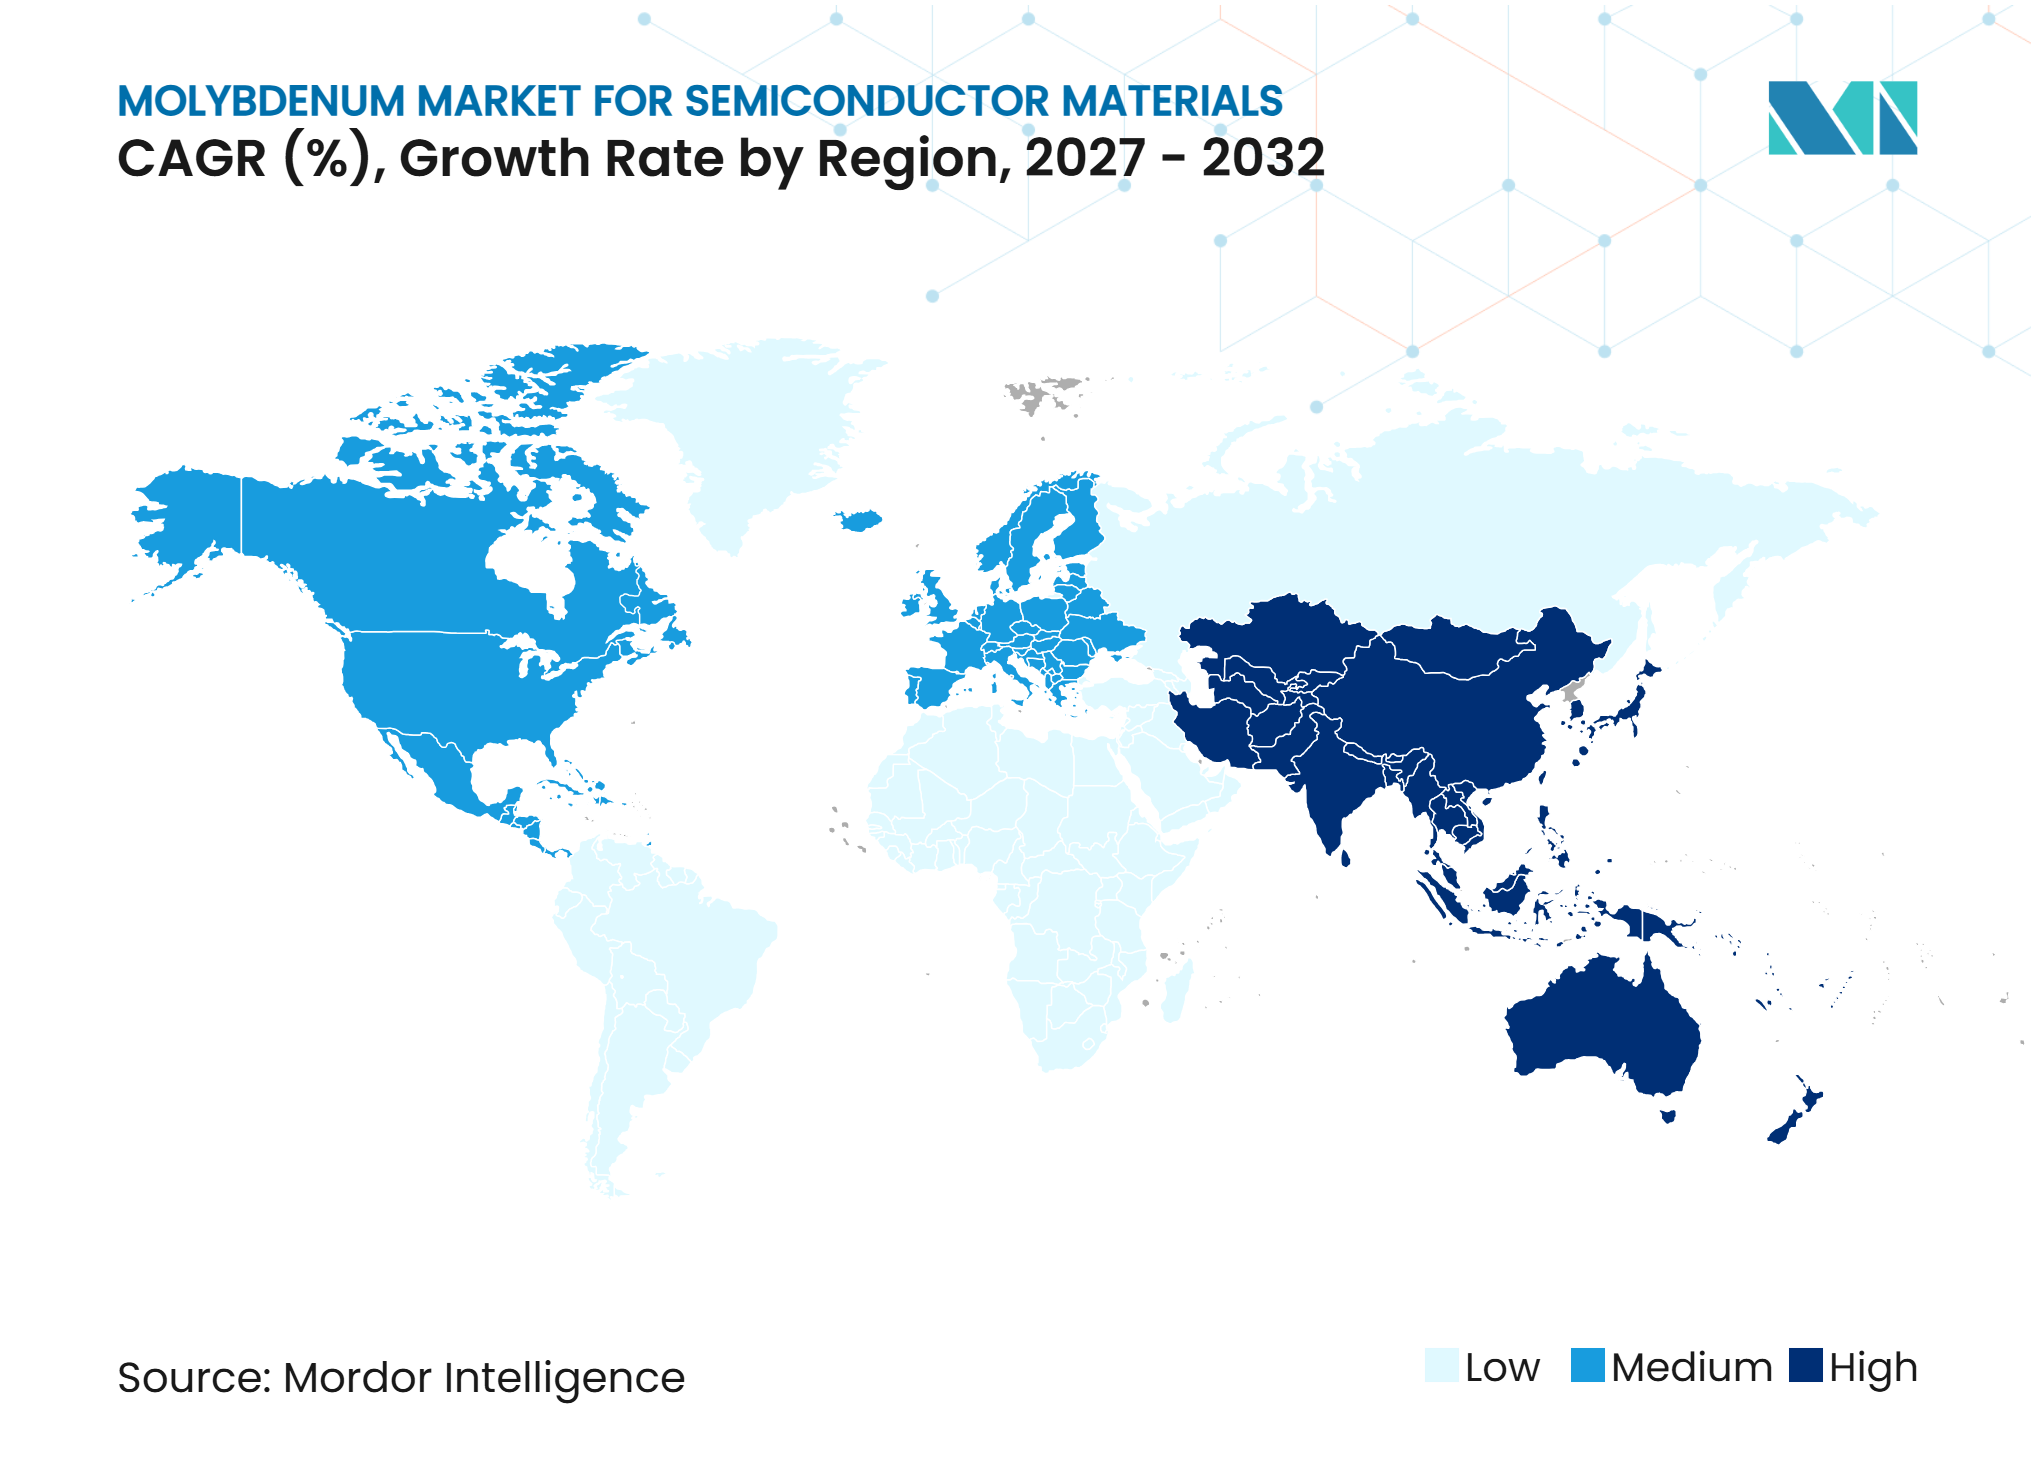
- Por geografía, Asia-Pacífico representó el 54,67% de la participación del mercado de molibdeno para materiales de semiconductores en 2026 y se prevé que avance a una CAGR del 8,55% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Fábricas de Lógica Avanzada y Memoria | +2.8% | Global, liderado por Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Transición del Tungsteno al Molibdeno en Contactos y Líneas de Palabras a Escala Reducida | +2.3% | Núcleo de Asia-Pacífico (Taiwán, Corea del Sur, Japón), América del Norte | Mediano plazo (2-4 años) |
| Aumento de los Requisitos de Pureza y Control de Partículas en la Deposición Física de Vapor de Semiconductores | +0.9% | Global | Corto plazo (≤ 2 años) |
| Demanda Impulsada por la Cualificación para el Suministro Regional y de Múltiples Fuentes de Objetivos | +0.7% | América del Norte y la UE, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento del Consumo de Molibdeno por la Metalización sin Barrera y la Investigación de Energía en la Parte Posterior | +0.5% | Núcleo de Asia-Pacífico, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Fábricas de Lógica Avanzada y Memoria
El mercado de molibdeno para materiales de semiconductores se beneficia de una gran expansión en la capacidad de fabricación de lógica y memoria. La Asociación de la Industria de Semiconductores proyectó que la capacidad de fabricación de chips en Estados Unidos crecería un 203% entre 2022 y 2032, la tasa proyectada más alta a nivel mundial. Cada nueva línea de fábrica de 300 mm requiere materiales de deposición recurrentes, incluidos objetivos de molibdeno, polvo y precursores de película delgada. El reemplazo de objetivos está vinculado a las horas de deposición, lo que proporciona a los productores establecidos una fuente recurrente de demanda una vez que una fábrica entra en producción. La Ley Europea de Chips también respaldó la inversión pública y privada en toda la cadena de valor de los semiconductores, sosteniendo la demanda de equipos y materiales especiales. En Japón, el Ministerio de Economía, Comercio e Industria aprobó el plan de garantía de suministro de JX Advanced Metals Corporation en julio de 2025 con un apoyo máximo de 2.200 millones de JPY (aproximadamente 14,7 millones de USD) en inversión, bajo la Ley de Promoción de la Seguridad Económica[1].
Transición del Tungsteno al Molibdeno en Contactos y Líneas de Palabras a Escala Reducida
El mercado de molibdeno para materiales de semiconductores gana impulso a medida que los fabricantes de chips evalúan alternativas al tungsteno en geometrías más pequeñas. El molibdeno tiene una resistividad volumétrica de 5,34 μΩ·cm, en comparación con 5,6 μΩ·cm del tungsteno, y esta diferencia se vuelve más importante a medida que los efectos de superficie y de límite de grano aumentan en dimensiones a nanoescala. Kioxia informó que un enfoque de línea de palabras de molibdeno redujo el paso en un 7,3% manteniendo el rendimiento de resistencia-capacitancia (RC) y aumentó la densidad de bits en un 16,3%. Esta sustitución respalda la demanda de objetivos de pulverización catódica utilizados en la deposición física de vapor y de precursores utilizados en la deposición química de vapor y la deposición de capas atómicas. JX Advanced Metals Corporation completó el aumento de producción en masa de una línea de dicloruro de dióxido de molibdeno de pureza 6N en su Oficina de Ibaraki en marzo de 2026. La ruta de precursores sin flúor también puede abordar las preocupaciones de fiabilidad asociadas con el hexafluoruro de tungsteno, lo que hace que el molibdeno sea relevante tanto para el rendimiento como para la integración de procesos.
Aumento de los Requisitos de Pureza y Control de Partículas en la Deposición Física de Vapor de Semiconductores
El mercado de molibdeno para materiales de semiconductores está condicionado por estrictos requisitos de pureza y control de partículas en nodos avanzados. Plansee SE declara que sus objetivos de molibdeno de grado semiconductor cumplen una pureza mínima del 99,995%, o 4N5. En dimensiones inferiores a 10 nm, las partículas y los contaminantes metálicos pueden causar defectos que ponen en riesgo la producción de obleas de alto valor. Esto aumenta la importancia del historial de auditorías, la trazabilidad del material y los procesos de producción estables en la selección de proveedores. Materion Corporation declaró en su conferencia de resultados del tercer trimestre de 2025 que la demanda de su cartera de molibdeno para deposición de capas atómicas era sólida debido a su rendimiento en chips de nodos más pequeños, mientras que las ventas de aplicaciones de memoria de alto rendimiento aumentaron más del 30% en lo que va del año, excluyendo China. Las expectativas de pureza de materiales y limpieza de partículas de Semiconductor Equipment and Materials International (SEMI) respaldan, por tanto, la disciplina de precios entre los proveedores que ya han superado la cualificación de fábrica.
Aumento del Consumo de Molibdeno por la Metalización sin Barrera y la Investigación de Energía en la Parte Posterior
El mercado de molibdeno para materiales de semiconductores tiene una oportunidad a largo plazo en la metalización sin barrera y la investigación de energía en la parte posterior. El molibdeno puede reducir la necesidad de capas de barrera separadas en algunas estructuras de contacto, lo que puede simplificar las secuencias de deposición. Una investigación citada por la Asociación Internacional del Molibdeno informó que un esquema híbrido de molibdeno sin barrera redujo la resistencia de contacto total en un 56% en comparación con un diseño convencional de doble damasceno de cobre. Estos diseños siguen dependiendo de los resultados de la cualificación de procesos y la fiabilidad de los dispositivos. Su adopción requeriría tanto materiales fuente de alta pureza como química de deposición adecuada para propiedades de película estrictamente controladas. La oportunidad está, por tanto, vinculada al progreso técnico en los nodos lógicos y de memoria de vanguardia, más que a una sustitución amplia e inmediata en toda la producción de semiconductores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Cualificación y Largos Ciclos de Aprobación de Clientes | -1.0% | Global | Mediano plazo (2-4 años) |
| Concentración de Materia Prima de Alta Pureza y Capacidad de Procesamiento Especializado | -0.9% | Global, más agudo en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Riesgos de Oxidación, Estabilidad de Precursores e Integración de Películas en Nodos Avanzados | -0.6% | Núcleo de Asia-Pacífico, América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Cualificación y Largos Ciclos de Aprobación de Clientes
La cualificación de proveedores limita la velocidad a la que el mercado de molibdeno para materiales de semiconductores puede añadir nuevas fuentes de suministro. Una fábrica de vanguardia evalúa a un nuevo proveedor de objetivos de pulverización catódica mediante divisiones de producción, pruebas de parámetros eléctricos, pruebas de estrés de fiabilidad completas y aprobación final de los equipos de integración de procesos. Este proceso ha tardado típicamente entre 12 y 24 meses. El plazo puede retrasar la conversión del interés de los clientes en ingresos por materiales. También puede disuadir a los clientes de cambiar de proveedor incluso cuando una alternativa ofrece una ventaja en precio o pureza. Los proveedores establecidos conservan una ventaja porque los cambios en un material aprobado pueden desencadenar otro ciclo de cualificación.
Concentración de Materia Prima de Alta Pureza y Capacidad de Procesamiento Especializado
La materia prima de alta pureza y la capacidad de procesamiento especializado siguen siendo restricciones para el mercado de molibdeno para materiales de semiconductores. El Ministerio de Comercio de China impuso controles de exportación en febrero de 2025 sobre aleaciones de molibdeno que contienen más del 97% de molibdeno en peso y sobre tecnologías de producción relacionadas, requiriendo licencias de exportación[2]. Los proveedores intermedios necesitan capacidades especializadas de sinterización, laminación y control de grano para cumplir con los requisitos de microestructura de grado semiconductor. Esto limita la velocidad a la que la capacidad puede responder a una interrupción o un aumento de la demanda. La Ley de Materias Primas Críticas de la Unión Europea añade obligaciones de seguimiento de la cadena de suministro y documentación para materiales estratégicos, lo que afecta a las prácticas de adquisición de cadenas de suministro de metales refractarios estrechamente relacionados. Estas condiciones pueden aumentar el riesgo de plazos de entrega y complicar la planificación del suministro para las fábricas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Objetivos de Pulverización Catódica de Molibdeno Lideran, Mientras que los Compuestos y Precursores de Molibdeno se ExpandenLos objetivos de pulverización catódica de molibdeno representaron el 52,11% del mercado de molibdeno para materiales de semiconductores en 2026. Su posición refleja el uso extensivo de la deposición física de vapor en la fabricación de obleas en la parte delantera para chips de memoria y lógica. Las especificaciones más estrictas para las capas de metales de transición aumentan los requisitos de pureza y control de grano. El polvo de molibdeno proporciona materia prima para la fabricación de objetivos y la metalización cerámica. Las láminas y hojas de molibdeno respaldan usos como la metalización en el empaquetado de dispositivos de potencia, mientras que otros tipos de productos sirven para aplicaciones especializadas de equipos e investigación.
Se proyecta que los compuestos y precursores de molibdeno avancen a una CAGR del 8,12% hasta 2032. Su crecimiento está vinculado a las rutas de deposición química de vapor y deposición de capas atómicas para aplicaciones de líneas de palabras y contactos. JX Advanced Metals Corporation inició los envíos desde una línea de producción en masa de dicloruro de dióxido de molibdeno de pureza 6N en Ibaraki en marzo de 2026. Materion Corporation informó que las ventas de aplicaciones de memoria de alto rendimiento de su cartera aumentaron más del 30% en lo que va del año en el tercer trimestre de 2025, excluyendo China. La química sin flúor puede reducir las necesidades de limpieza posterior a la deposición y respaldar el rendimiento. Las expectativas de pureza y control de partículas relacionadas con SEMI favorecen a los proveedores auditados con cadenas de suministro estables y certificadas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Fabricación de Obleas Mantiene los Ingresos, Mientras que el Empaquetado de Semiconductores se ExpandeLa fabricación de obleas representó el 38,53% del mercado de molibdeno para materiales de semiconductores en 2026. Las fábricas de la parte delantera consumen objetivos de deposición física de vapor de forma recurrente a medida que el material del objetivo se agota durante la producción. La utilización de la fábrica tiene una fuerte influencia en la demanda porque los objetivos se reemplazan a lo largo de la vida de producción de una generación tecnológica. Esto le da a la fabricación de obleas un perfil de demanda comparativamente estable. La aplicación también se beneficia de las adiciones de capacidad en memoria avanzada y lógica. Otras aplicaciones incluyen herramientas de investigación, producción de sistemas microelectromecánicos y recubrimientos especiales.
Se proyecta que el empaquetado de semiconductores avance a una CAGR del 8,34% hasta 2032. El empaquetado avanzado utiliza molibdeno en capas de redistribución, disipadores térmicos y películas de barrera en la parte trasera. Los chiplets, la integración heterogénea, el empaquetado a nivel de oblea fan-out y los circuitos integrados 3D están ampliando el papel técnico del empaquetado. Las necesidades de empaquetado pueden diferir de las necesidades de obleas en la parte delantera porque pueden requerirse geometrías de mayor área y más complejas. El Departamento de Comercio de Estados Unidos anunció adjudicaciones finales de hasta 1.400 millones de USD en enero de 2025 para capacidades de empaquetado avanzado doméstico. Esta inversión respalda un canal de demanda futuro independiente para formatos especiales de molibdeno.
Por Tipo de Dispositivo Semiconductor:
Los Dispositivos de Memoria Lideran la Demanda y el CrecimientoLos dispositivos de memoria representaron el 36,34% del mercado de molibdeno para materiales de semiconductores en 2026. Su uso de molibdeno está estrechamente vinculado a los requisitos de escalado de la NAND 3D y la memoria de acceso aleatorio dinámico. A medida que las películas se vuelven más delgadas en las estructuras de memoria apiladas, el rendimiento de resistividad del metal de la línea de palabras se vuelve cada vez más importante. El molibdeno puede ofrecer una alternativa donde el tungsteno enfrenta límites de resistividad a nanoescala. Los fabricantes de memoria tienen como objetivo estructuras de NAND 3D de más de 300 capas, lo que puede aumentar la importancia de materiales adecuados para líneas de palabras. Esta relación respalda el papel del segmento en la demanda de materiales de semiconductores.
Se proyecta que los dispositivos de memoria avancen a una CAGR del 8,68% hasta 2032. El segmento combina un alto uso de materiales con una justificación técnica para una mayor integración del molibdeno. Los dispositivos lógicos y los microprocesadores también utilizan molibdeno en contactos y capas de interconexión local, particularmente para el desarrollo de gate-all-around. Los semiconductores analógicos y de potencia utilizan el material en componentes de gestión térmica y sustratos de empaquetado. Los semiconductores compuestos utilizan molibdeno en capas de barrera para sistemas microelectromecánicos y aplicaciones de filtros de radiofrecuencia. Otros dispositivos semiconductores representan la demanda de aplicaciones especializadas y emergentes.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico: La Densa Capacidad de Fabricación Respalda la Demanda
Asia-Pacífico representó el 54,67% del mercado de molibdeno para materiales de semiconductores en 2026 y se proyecta que avance a una CAGR del 8,55% hasta 2032. Taiwán, Corea del Sur, Japón y China cuentan con densos clústeres de fabricación de obleas y tienen programas activos de expansión de capacidad. El Ministerio de Economía, Comercio e Industria de Japón había aprobado 31 planes de garantía de suministro de semiconductores para octubre de 2026, cubriendo fabricantes de materiales, piezas y equipos bajo la Ley de Promoción de la Seguridad Económica. La base de producción de memoria de Corea del Sur crea demanda de objetivos de pulverización catódica y precursores a medida que avanzan los nodos de NAND 3D y memoria de acceso aleatorio dinámico. En China, los esfuerzos de producción doméstica están reformando las decisiones de abastecimiento para objetivos de pulverización catódica. La adquisición regional también responde a los requisitos de licencias de exportación que afectan a las cadenas de suministro de metales refractarios. La concentración de fábricas líderes significa que la cualificación de clientes y la consistencia del material son factores competitivos centrales en toda la región.
América del Norte: El Financiamiento Público Respalda el Desarrollo del Suministro Local
Estados Unidos está expandiendo la capacidad local de semiconductores a través de la Ley de Creación de Incentivos Útiles para la Producción de Semiconductores (CHIPS) y Ciencia. La Asociación de la Industria de Semiconductores proyectó un crecimiento del 203% en la capacidad de fabricación de chips en Estados Unidos entre 2022 y 2032. Esta expansión aumenta la demanda de objetivos de pulverización catódica y química de precursores cerca de los nuevos sitios de fábrica. JX Advanced Metals Corporation inauguró una instalación en Mesa, Arizona, en noviembre de 2024 para atender a clientes en América del Norte, apoyando rutas de suministro más cortas para los usuarios de materiales. Elmet Technologies opera instalaciones de fabricación en Estados Unidos e identifica su capacidad integrada verticalmente de tungsteno y molibdeno como relevante para los clientes de semiconductores. El mercado de molibdeno para materiales de semiconductores en la región también recibe apoyo de la inversión doméstica en empaquetado avanzado. El cumplimiento de las condiciones de las subvenciones y las preferencias de adquisición local pueden hacer que la trazabilidad y la capacidad de suministro regional sean más importantes durante la cualificación de proveedores.
Europa y Otras Regiones: Producción Especializada y Actividad Manufacturera Emergente
Europa es una importante base de producción de objetivos de molibdeno de alta pureza, aunque tiene menos capacidad de obleas que Asia-Pacífico. Plansee SE suministra objetivos de molibdeno de grado semiconductor con una pureza mínima declarada del 99,995% desde sus operaciones en Austria. La Ley Europea de Chips busca fortalecer el ecosistema de semiconductores de la región, mientras que la Ley de Materias Primas Críticas añade factores de documentación y cumplimiento de la cadena de suministro para materiales estratégicos. Estas políticas pueden respaldar la innovación en materiales y la resiliencia del suministro. América del Sur y Oriente Medio y África tienen capacidad de fábrica activa limitada. La infraestructura de semiconductores en desarrollo de India, incluida la actividad de ensamblaje y pruebas en Sanand, crea una ruta a largo plazo hacia la demanda dentro de la región más amplia de Asia-Pacífico. Las actividades de Visión 2030 de Arabia Saudita y la base de investigación de semiconductores de Israel siguen siendo nodos de demanda monitoreados. Estas áreas tienen actualmente un papel menor en el mercado de molibdeno para materiales de semiconductores que los centros de fabricación establecidos.
Panorama Competitivo
Concentración del Mercado
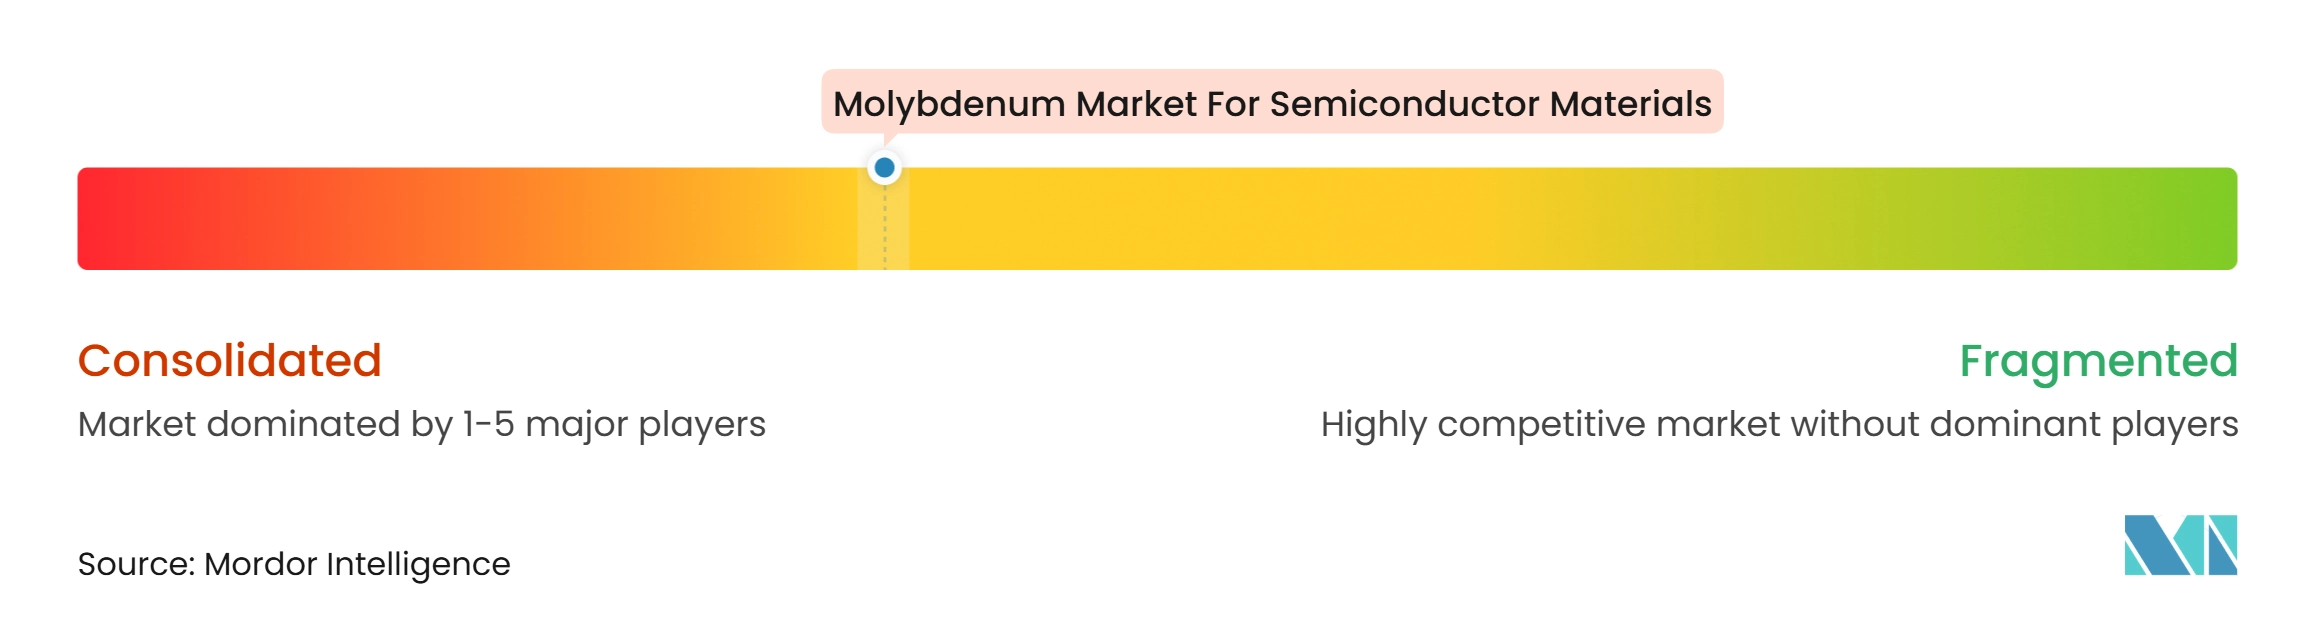
El mercado de molibdeno para materiales de semiconductores está moderadamente concentrado, con los cinco principales actores que incluyen Plansee SE, JX Advanced Metals Corporation, Elmet Technologies, Materion Corporation y Tosoh Corporation. Plansee SE, Elmet Technologies y Konfoong Materials International Co., Ltd. también participan en la cadena de suministro de objetivos. En productos de alta pureza, la cualificación del material, el historial de auditorías y la consistencia del proceso limitan la capacidad de los nuevos proveedores para obtener aprobaciones de clientes.
Los proveedores líderes están ampliando su oferta más allá de los objetivos de deposición física de vapor hacia la química de precursores de deposición química de vapor y deposición de capas atómicas. JX Advanced Metals Corporation completó su línea de producción de dicloruro de dióxido de molibdeno de alta pureza en marzo de 2026 y comenzó los envíos a clientes avanzados de semiconductores. Materion Corporation informó sobre el interés comercial en su cartera de deposición de capas atómicas de molibdeno durante su aumento de producción de memoria en 2025. Umicore identificó los precursores basados en molibdeno como el próximo sistema de metales en su hoja de ruta de desarrollo de Productos Químicos para Electrónica. Plansee SE también presentó mejoras en el proceso de apilamiento de capas semilla y pulverización catódica magnetrónica de impulsos de alta potencia en TechCon 2024, lo que demuestra que la diferenciación de productos depende del conocimiento de la deposición además de la pureza. El mercado de molibdeno para materiales de semiconductores está, por tanto, viendo cómo la competencia se extiende a través de pasos de proceso adyacentes para los mismos clientes de fábrica.
Las oportunidades se concentran en precursores 6N para lógica y memoria de acceso aleatorio dinámico y en formatos de molibdeno de gran área personalizados para empaquetado avanzado. JX Advanced Metals Corporation y Materion Corporation han anunciado capacidades orientadas a la producción en química de precursores. Konfoong Materials International Co., Ltd. está activa en objetivos de pulverización catódica y compite en aplicaciones de nodos heredados. Elmet Technologies utiliza su posición de fabricación integrada en Estados Unidos en las discusiones de adquisición relacionadas con el abastecimiento doméstico. Las expectativas de materiales de Semiconductor Equipment and Materials International y los sistemas de calidad de fábrica continúan protegiendo a los proveedores que ya han completado la cualificación. El mercado de molibdeno para materiales de semiconductores sigue estando condicionado tanto por la especialización técnica como por las barreras de aprobación de clientes.
Líderes del Mercado de Molibdeno para Materiales de Semiconductores
-
Plansee SE
-
JX Advanced Metals Corporation
-
Elmet Technologies
-
Materion Corporation
-
Tosoh Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Molibdeno para Materiales de Semiconductores Empresas cubiertas en este informe
- A.L.M.T. Corp.
- American Elements
- Edgetech Industries LLC
- Elmet Technologies
- H.C. Starck Solutions
- JX Advanced Metals Corporation
- Konfoong Materials International Co., Ltd.
- Kurt J. Lesker Company
- Materion Corporation
- Mitsui Kinzoku Co., Ltd.
- Plansee SE
- Plasmaterials, Inc.
- Stanford Advanced Materials
- Tosoh Corporation
- Umicore
Desarrollos recientes de la industria en Mercado de Molibdeno para Materiales de Semiconductores
- Octubre de 2026: Merck KGaA inauguró una nueva instalación de fabricación de materiales para semiconductores en Eumseong, Corea del Sur, dedicada a la producción de dicloruro de dióxido de molibdeno, un precursor utilizado para depositar películas metálicas ultrafinas durante la fabricación de semiconductores. La instalación suministrará a los fabricantes avanzados de NAND 3D en toda Asia, respaldando el mercado de molibdeno para materiales de semiconductores mediante el aumento de la producción regional de materiales de deposición de molibdeno de alta pureza.
- Junio de 2025: JX Advanced Metals Corporation inició la producción a plena escala de materiales de deposición química de vapor (CVD) y deposición de capas atómicas (ALD) en una nueva instalación ubicada en la planta de Toho Titanium en Chigasaki, Japón. La cartera de materiales para semiconductores de la empresa incluye compuestos de molibdeno, respaldando el mercado de molibdeno para materiales de semiconductores mediante capacidades de producción ampliadas para procesos avanzados de deposición de películas delgadas.
Alcance del Informe sobre el Mercado de Molibdeno para Materiales de Semiconductores
El molibdeno es un metal refractario caracterizado por su alto punto de fusión, estabilidad térmica y conductividad eléctrica. Estas propiedades lo hacen adecuado para la fabricación de semiconductores, donde los materiales de molibdeno de alta pureza se utilizan en la deposición de películas delgadas, interconexiones y componentes especializados de dispositivos.
El Mercado de Molibdeno para Materiales de Semiconductores está segmentado por tipo de producto, aplicación, tipo de dispositivo semiconductor y geografía. Por tipo de producto, el mercado está segmentado en objetivos de pulverización catódica de molibdeno, polvo de molibdeno, láminas y hojas de molibdeno, compuestos y precursores de molibdeno, y otros tipos de productos. Por aplicación, el mercado está segmentado en fabricación de obleas, empaquetado de semiconductores y otros. Por tipo de dispositivo semiconductor, el mercado está segmentado en dispositivos de memoria, dispositivos lógicos y microprocesadores, semiconductores analógicos y de potencia, semiconductores compuestos y otros dispositivos semiconductores. El informe también cubre el tamaño del mercado y los pronósticos para el molibdeno para materiales de semiconductores en 16 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Objetivos de Pulverización Catódica de Molibdeno |
| Polvo de Molibdeno |
| Láminas y Hojas de Molibdeno |
| Compuestos y Precursores de Molibdeno |
| Otros Tipos de Productos |
| Fabricación de Obleas |
| Empaquetado de Semiconductores |
| Otros |
| Dispositivos de Memoria |
| Dispositivos Lógicos y Microprocesadores |
| Semiconductores Analógicos y de Potencia |
| Semiconductores Compuestos |
| Otros Dispositivos Semiconductores |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Objetivos de Pulverización Catódica de Molibdeno | |
| Polvo de Molibdeno | ||
| Láminas y Hojas de Molibdeno | ||
| Compuestos y Precursores de Molibdeno | ||
| Otros Tipos de Productos | ||
| Por Aplicación | Fabricación de Obleas | |
| Empaquetado de Semiconductores | ||
| Otros | ||
| Por Tipo de Dispositivo Semiconductor | Dispositivos de Memoria | |
| Dispositivos Lógicos y Microprocesadores | ||
| Semiconductores Analógicos y de Potencia | ||
| Semiconductores Compuestos | ||
| Otros Dispositivos Semiconductores | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de molibdeno para materiales de semiconductores?
El tamaño de la industria del mercado de molibdeno para materiales de semiconductores fue valorado en 413,72 millones de USD en 2026 y se estima que crecerá desde 443,88 millones de USD en 2027 hasta alcanzar los 638,14 millones de USD para 2032, a una CAGR del 7,53% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de molibdeno en la fabricación de semiconductores?
La expansión de fábricas de vanguardia, los mayores requisitos de pureza y el uso del molibdeno en contactos a escala reducida y líneas de palabras respaldan la demanda.
¿Qué tipo de producto tuvo la mayor participación en 2026?
Los objetivos de pulverización catódica de molibdeno tuvieron una participación del 52,11% en 2026 porque la deposición física de vapor sigue siendo ampliamente utilizada en el procesamiento de obleas en la parte delantera.
¿Qué aplicación se espera que crezca más rápido hasta 2032?
Se proyecta que el empaquetado de semiconductores avance a una CAGR del 8,34% hasta 2032 a medida que los chiplets, el empaquetado fan-out y la integración 3D se expanden.