
Taille et Part du Marché du Molybdène pour les Matériaux Semiconducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 443.88 Millions de dollars américains |
| Taille du Marché (2032) | 638.14 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.53 % |
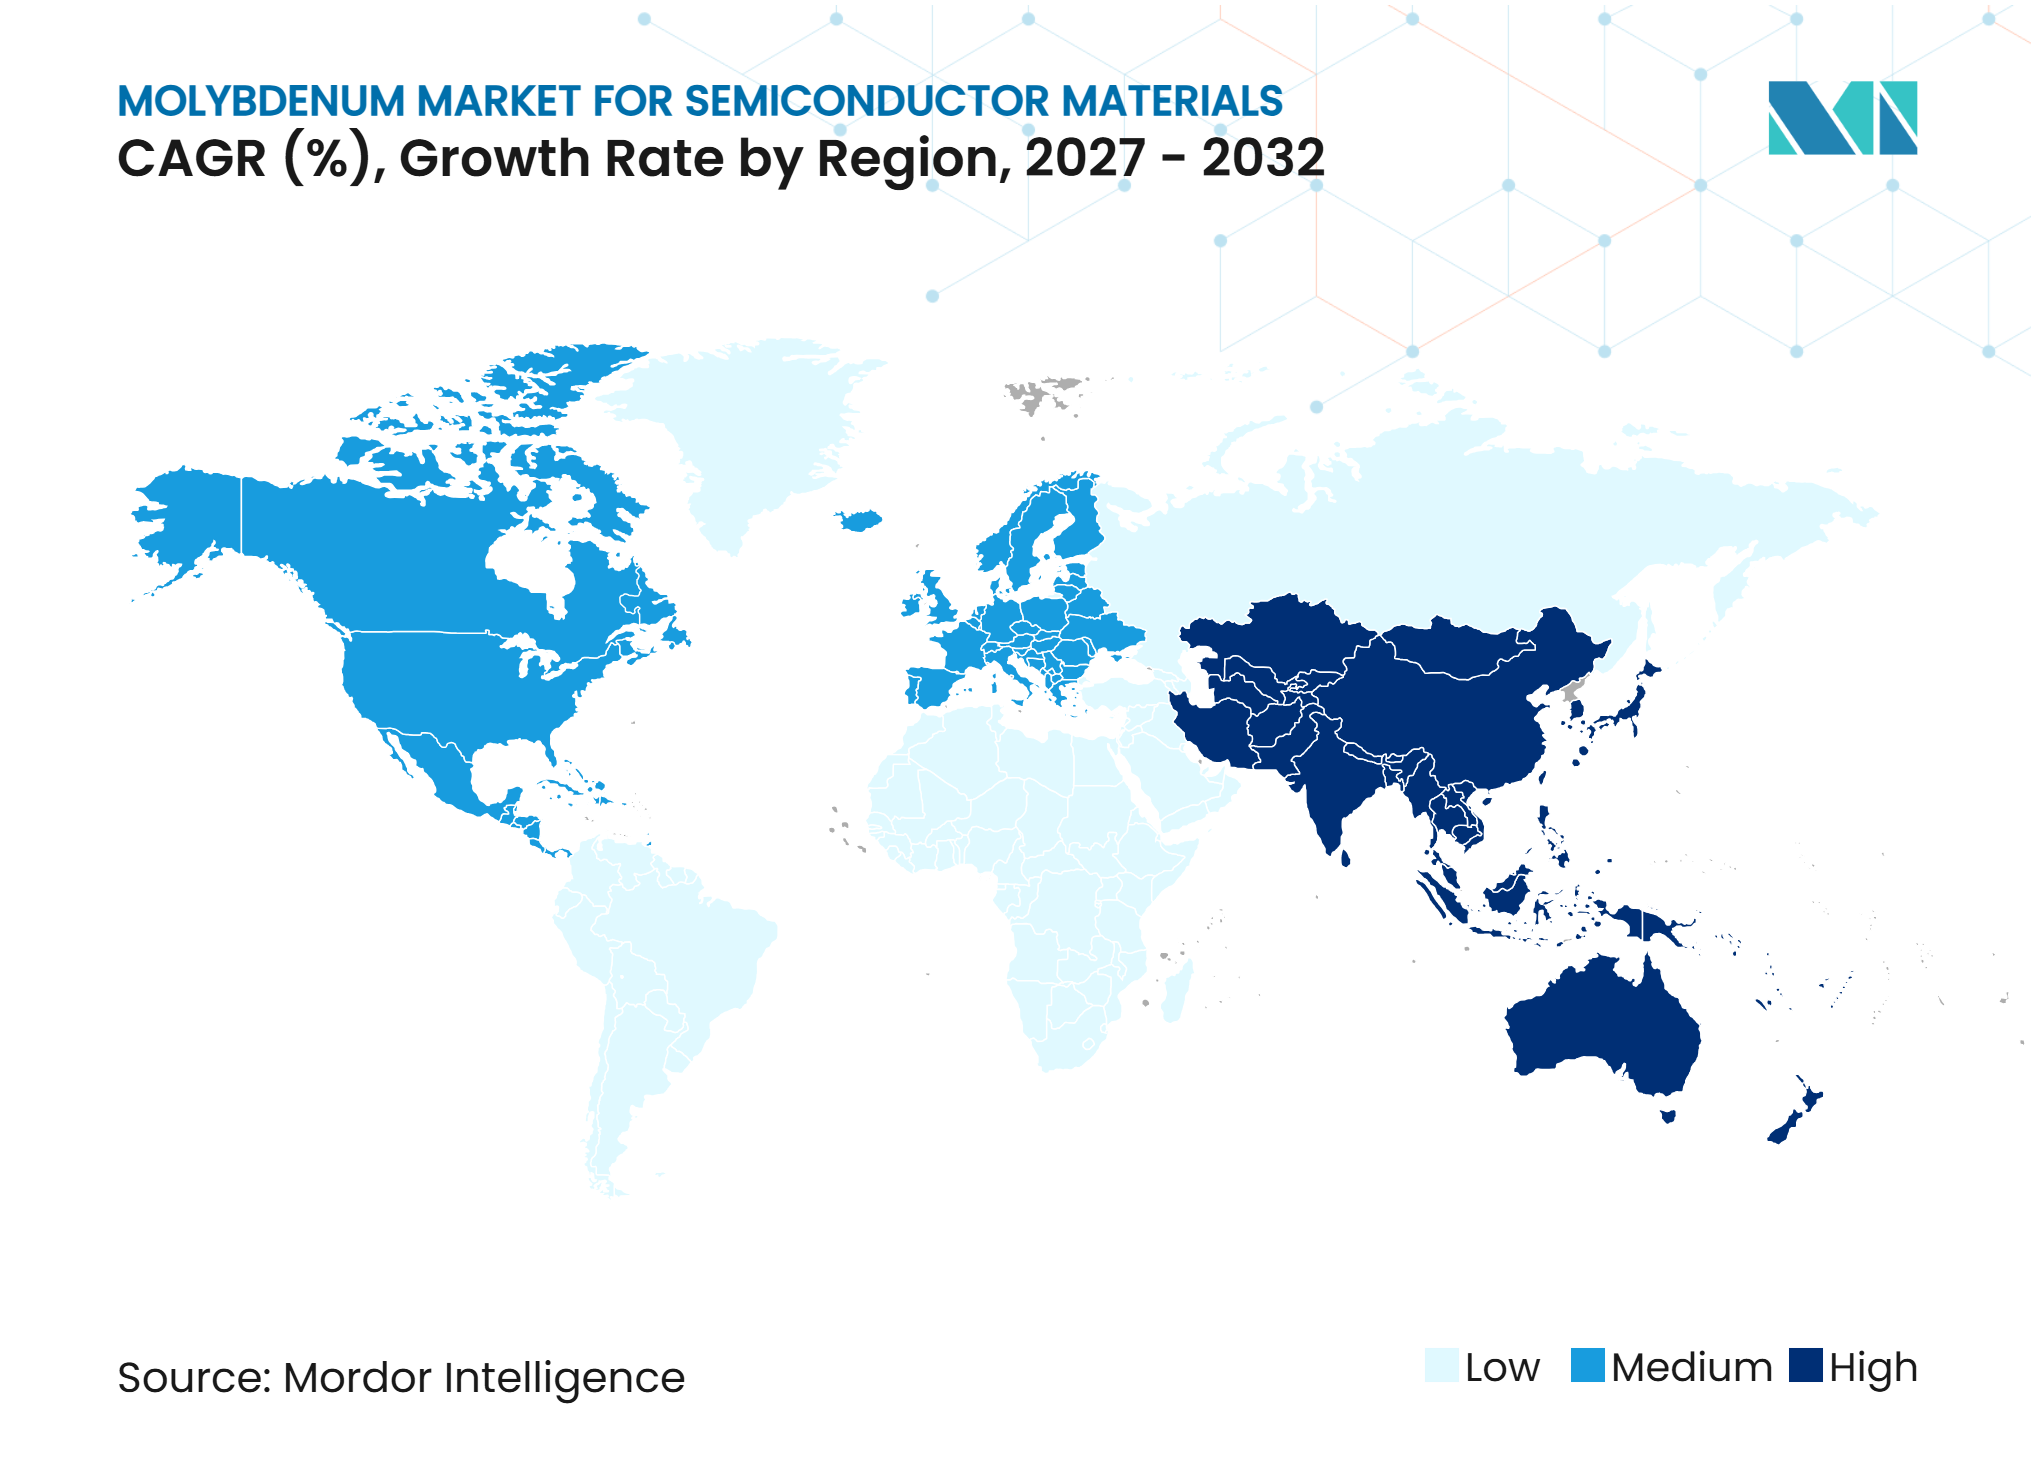
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Molybdène pour les Matériaux Semiconducteurs par Mordor Intelligence
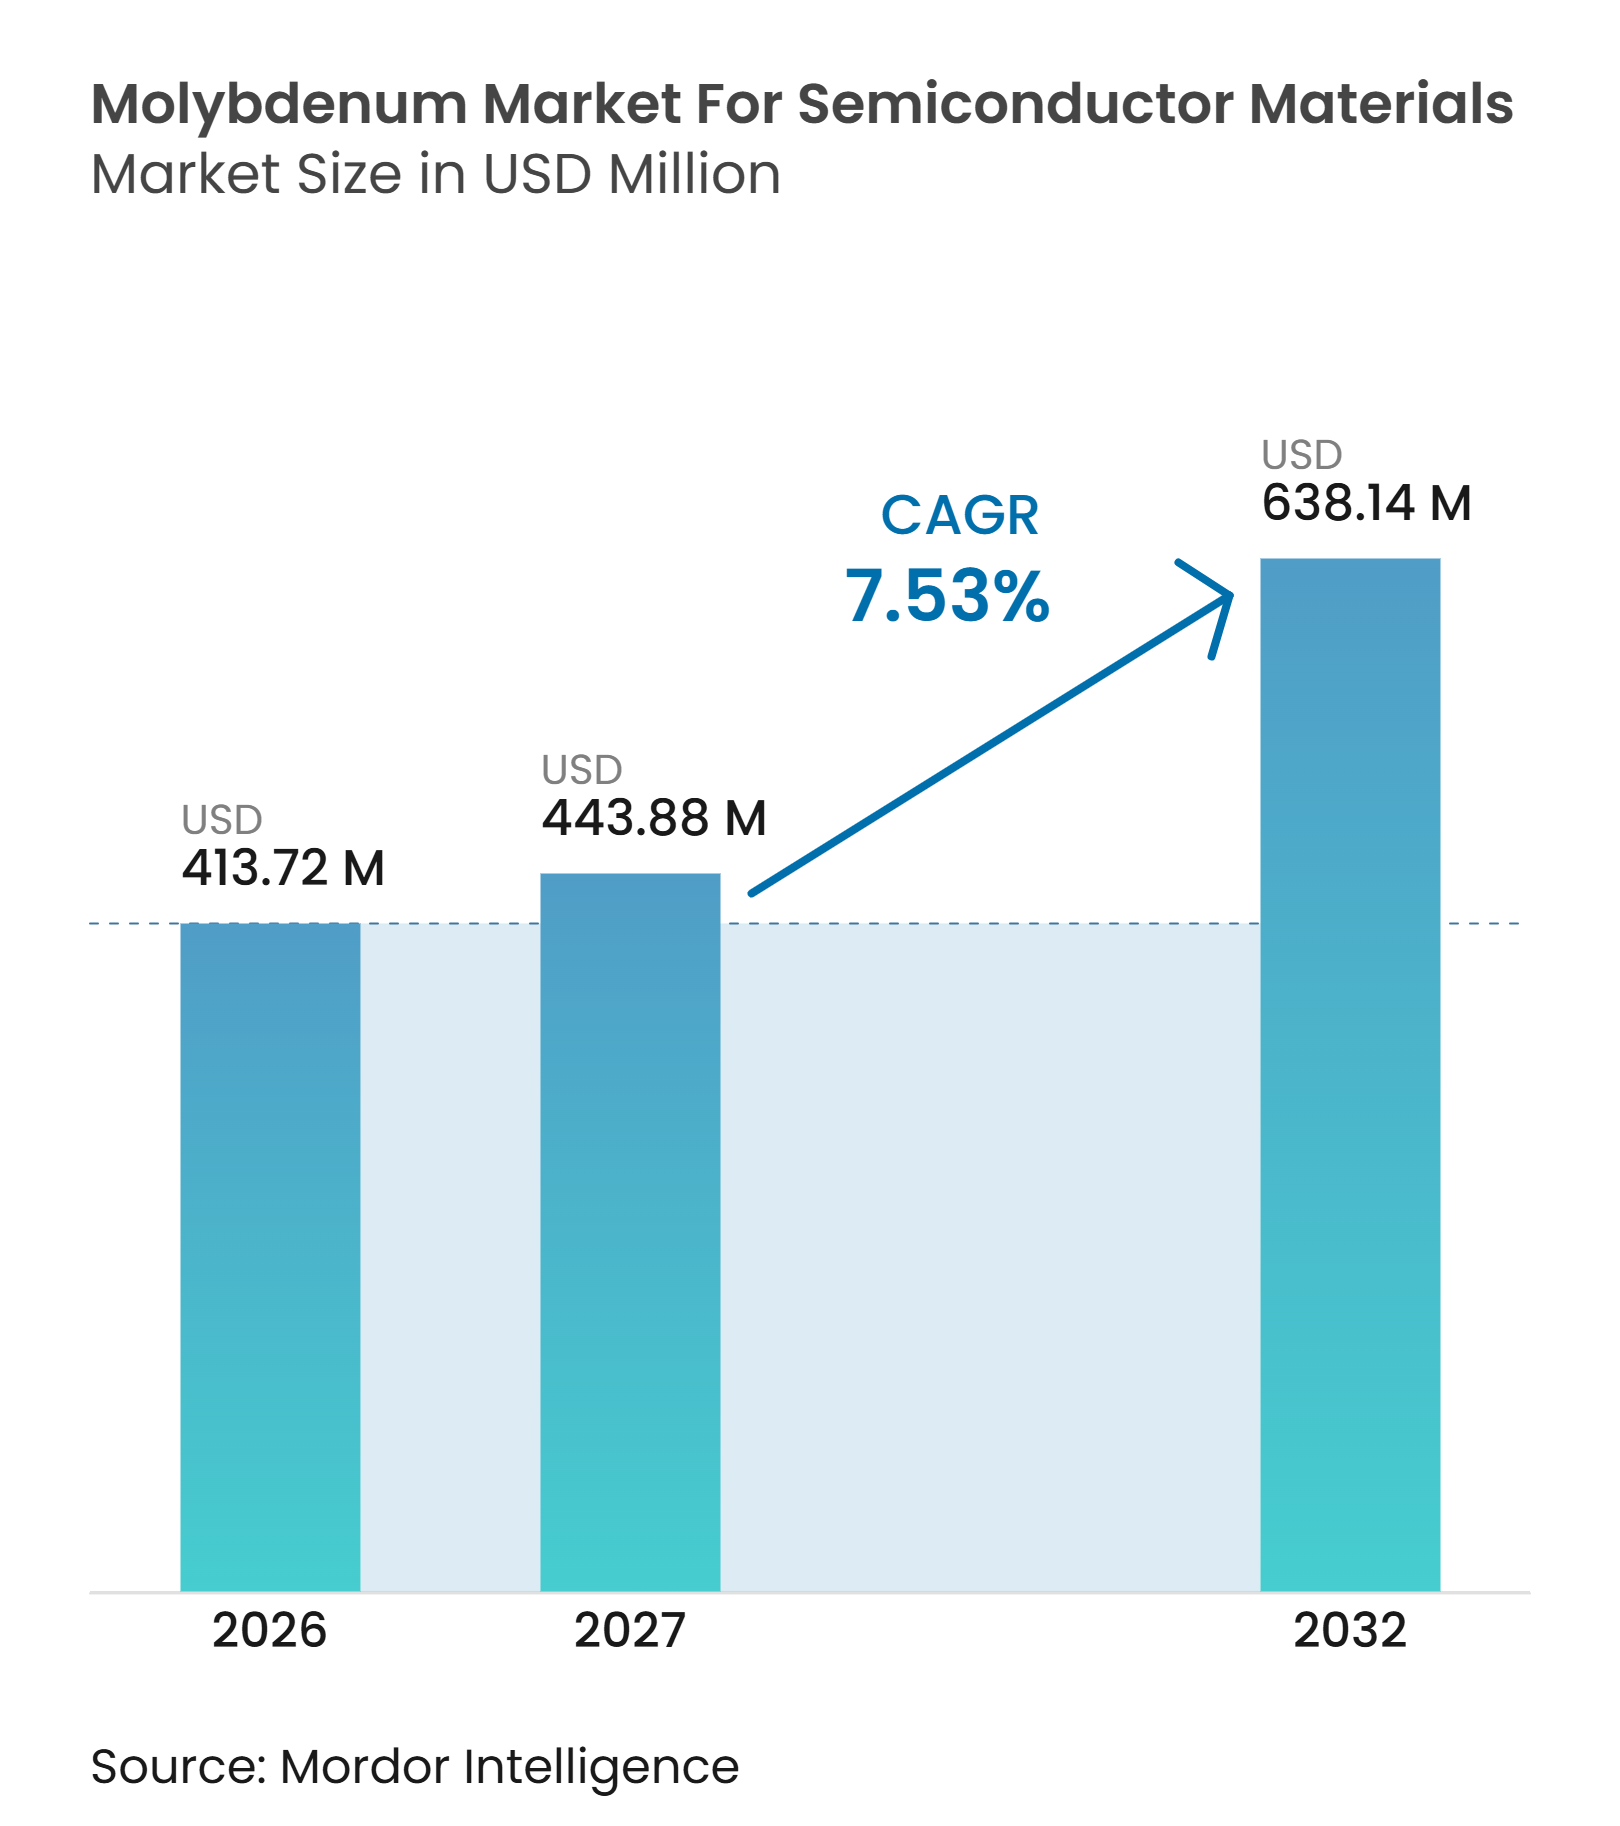
La taille de l'industrie du Marché du Molybdène pour les Matériaux Semiconducteurs était évaluée à 413,72 millions USD en 2026 et devrait croître de 443,88 millions USD en 2027 pour atteindre 638,14 millions USD d'ici 2032, à un CAGR de 7,53% pendant la période de prévision (2027-2032). Le marché du molybdène pour les matériaux semiconducteurs est soutenu par de nouvelles capacités de fabrication de puces logiques de pointe et de mémoire, ce qui accroît l'utilisation récurrente des cibles de pulvérisation cathodique et des précurseurs de dépôt. La demande se déplace également vers le molybdène, car la réduction des dimensions rend le tungstène moins adapté aux contacts et aux lignes de mots. Des exigences de pureté plus élevées augmentent la valeur des matériaux qualifiés et renforcent la position des fournisseurs établis. Les stratégies d'approvisionnement se concentrent de plus en plus sur la production régionale et la qualification de sources secondaires, car les exigences en matière de licences d'exportation et d'approbation des clients peuvent limiter la disponibilité des matériaux. Le marché du molybdène pour les matériaux semiconducteurs bénéficie également d'un canal de demande distinct provenant du conditionnement avancé, où les chiplets, le conditionnement fan-out et l'intégration 3D nécessitent des matériaux pour les couches de redistribution et la gestion thermique.
Principaux Enseignements du Rapport
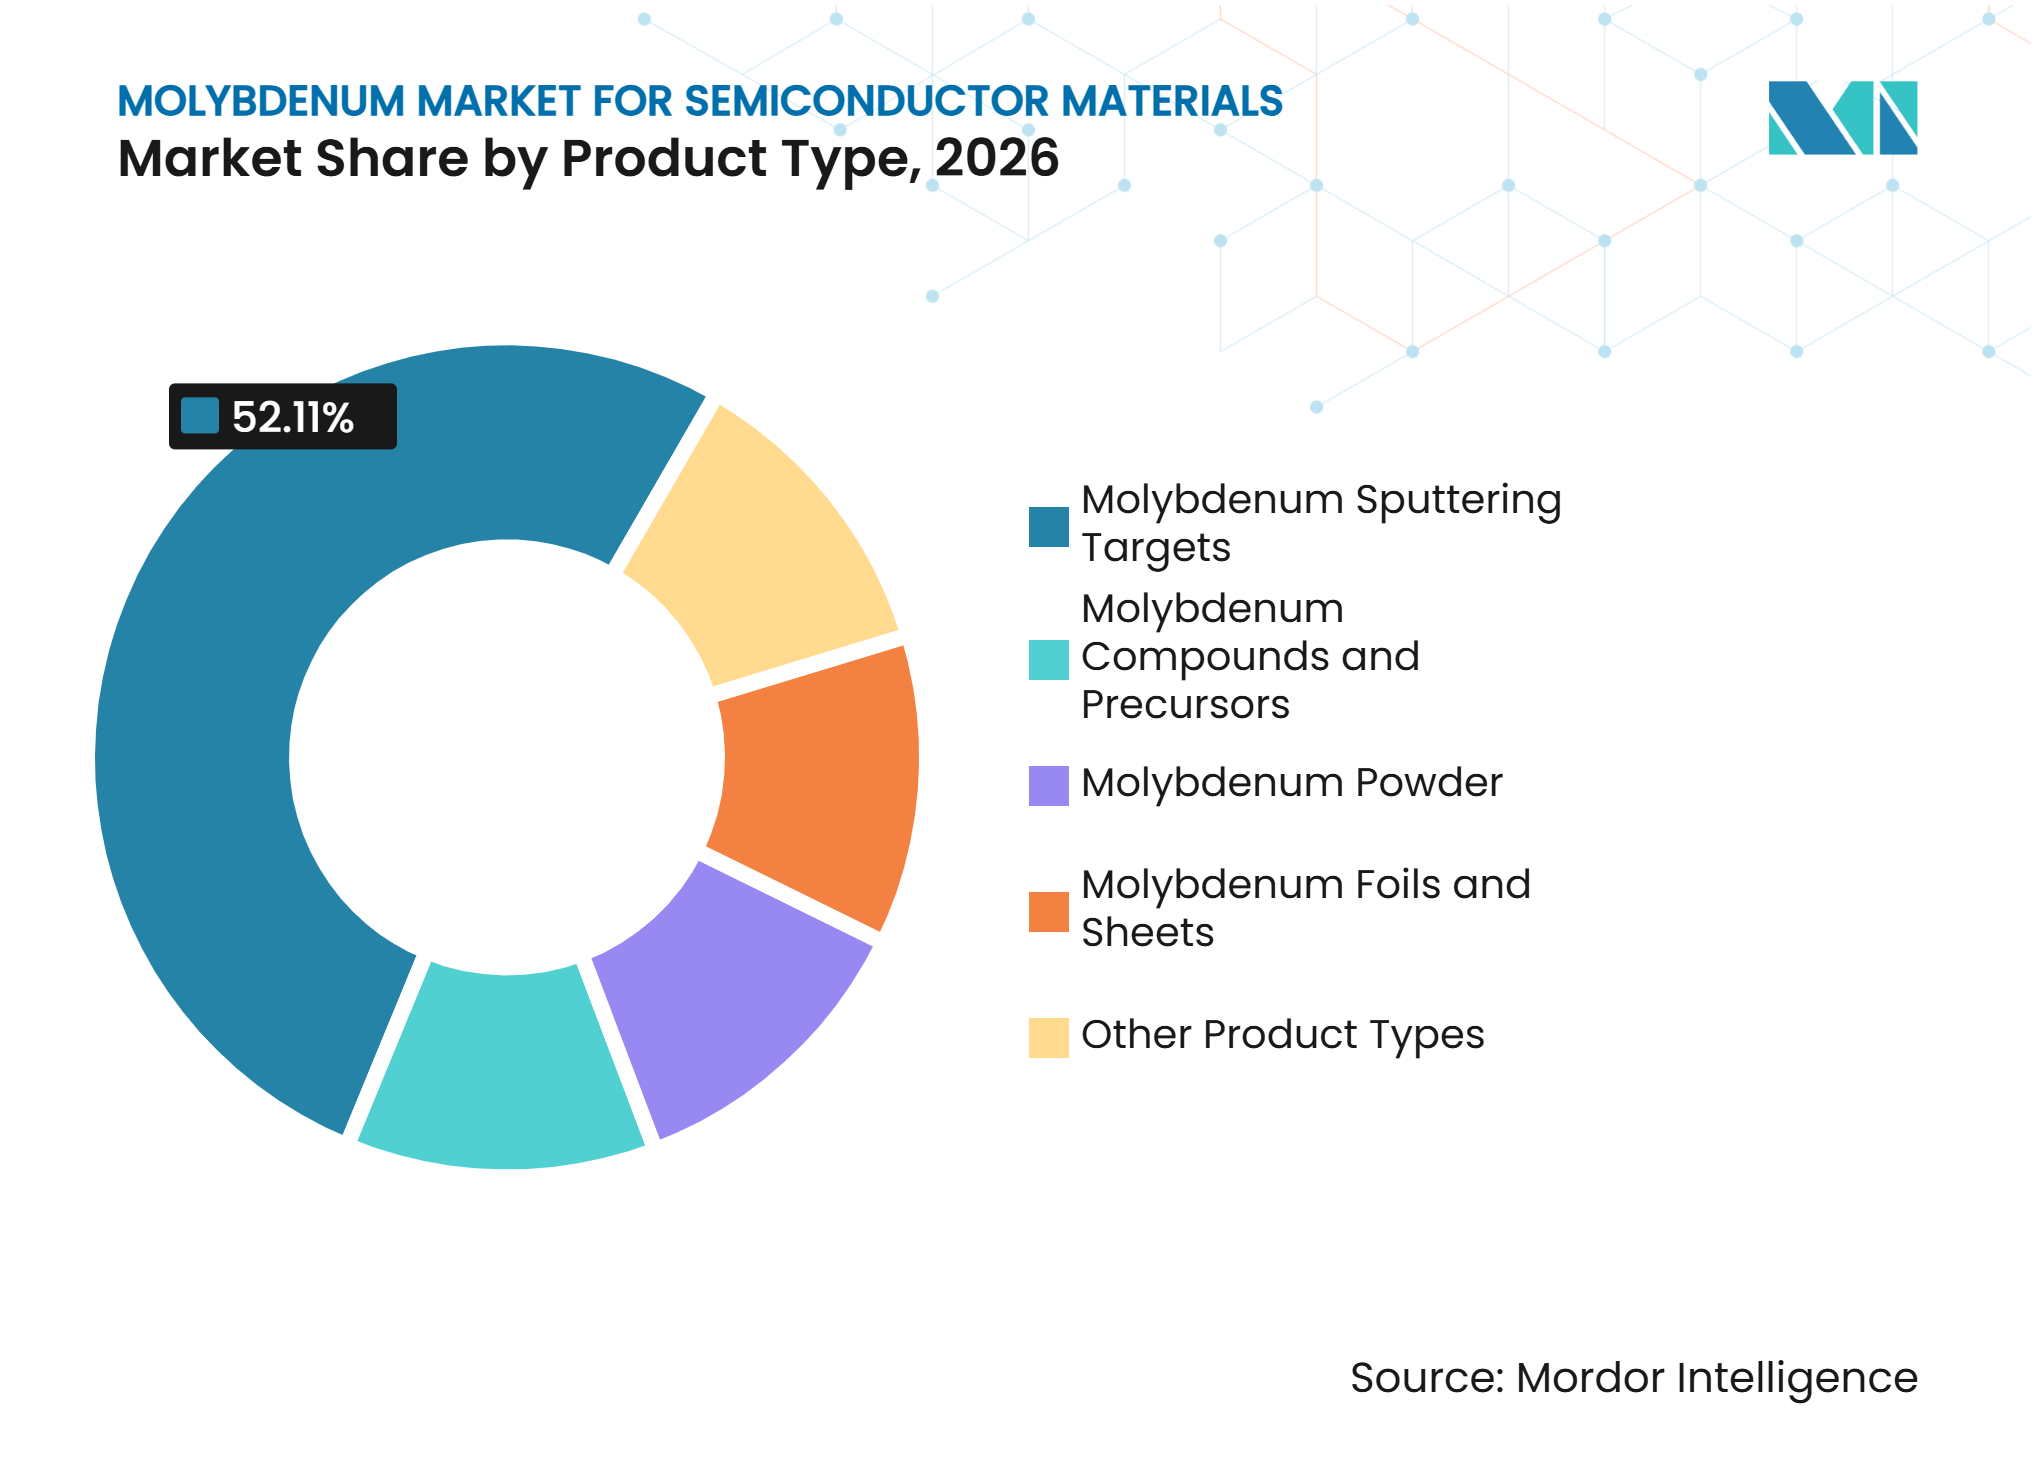
- Par type de produit, les cibles de pulvérisation cathodique en molybdène détenaient 52,11% de la part du marché du molybdène pour les matériaux semiconducteurs en 2026, tandis que les composés et précurseurs de molybdène devraient progresser à un CAGR de 8,12% jusqu'en 2032.
- Par application, la fabrication de plaquettes détenait 38,53% de la part du marché du molybdène pour les matériaux semiconducteurs en 2026, tandis que le conditionnement de semiconducteurs devrait progresser à un CAGR de 8,34% jusqu'en 2032.
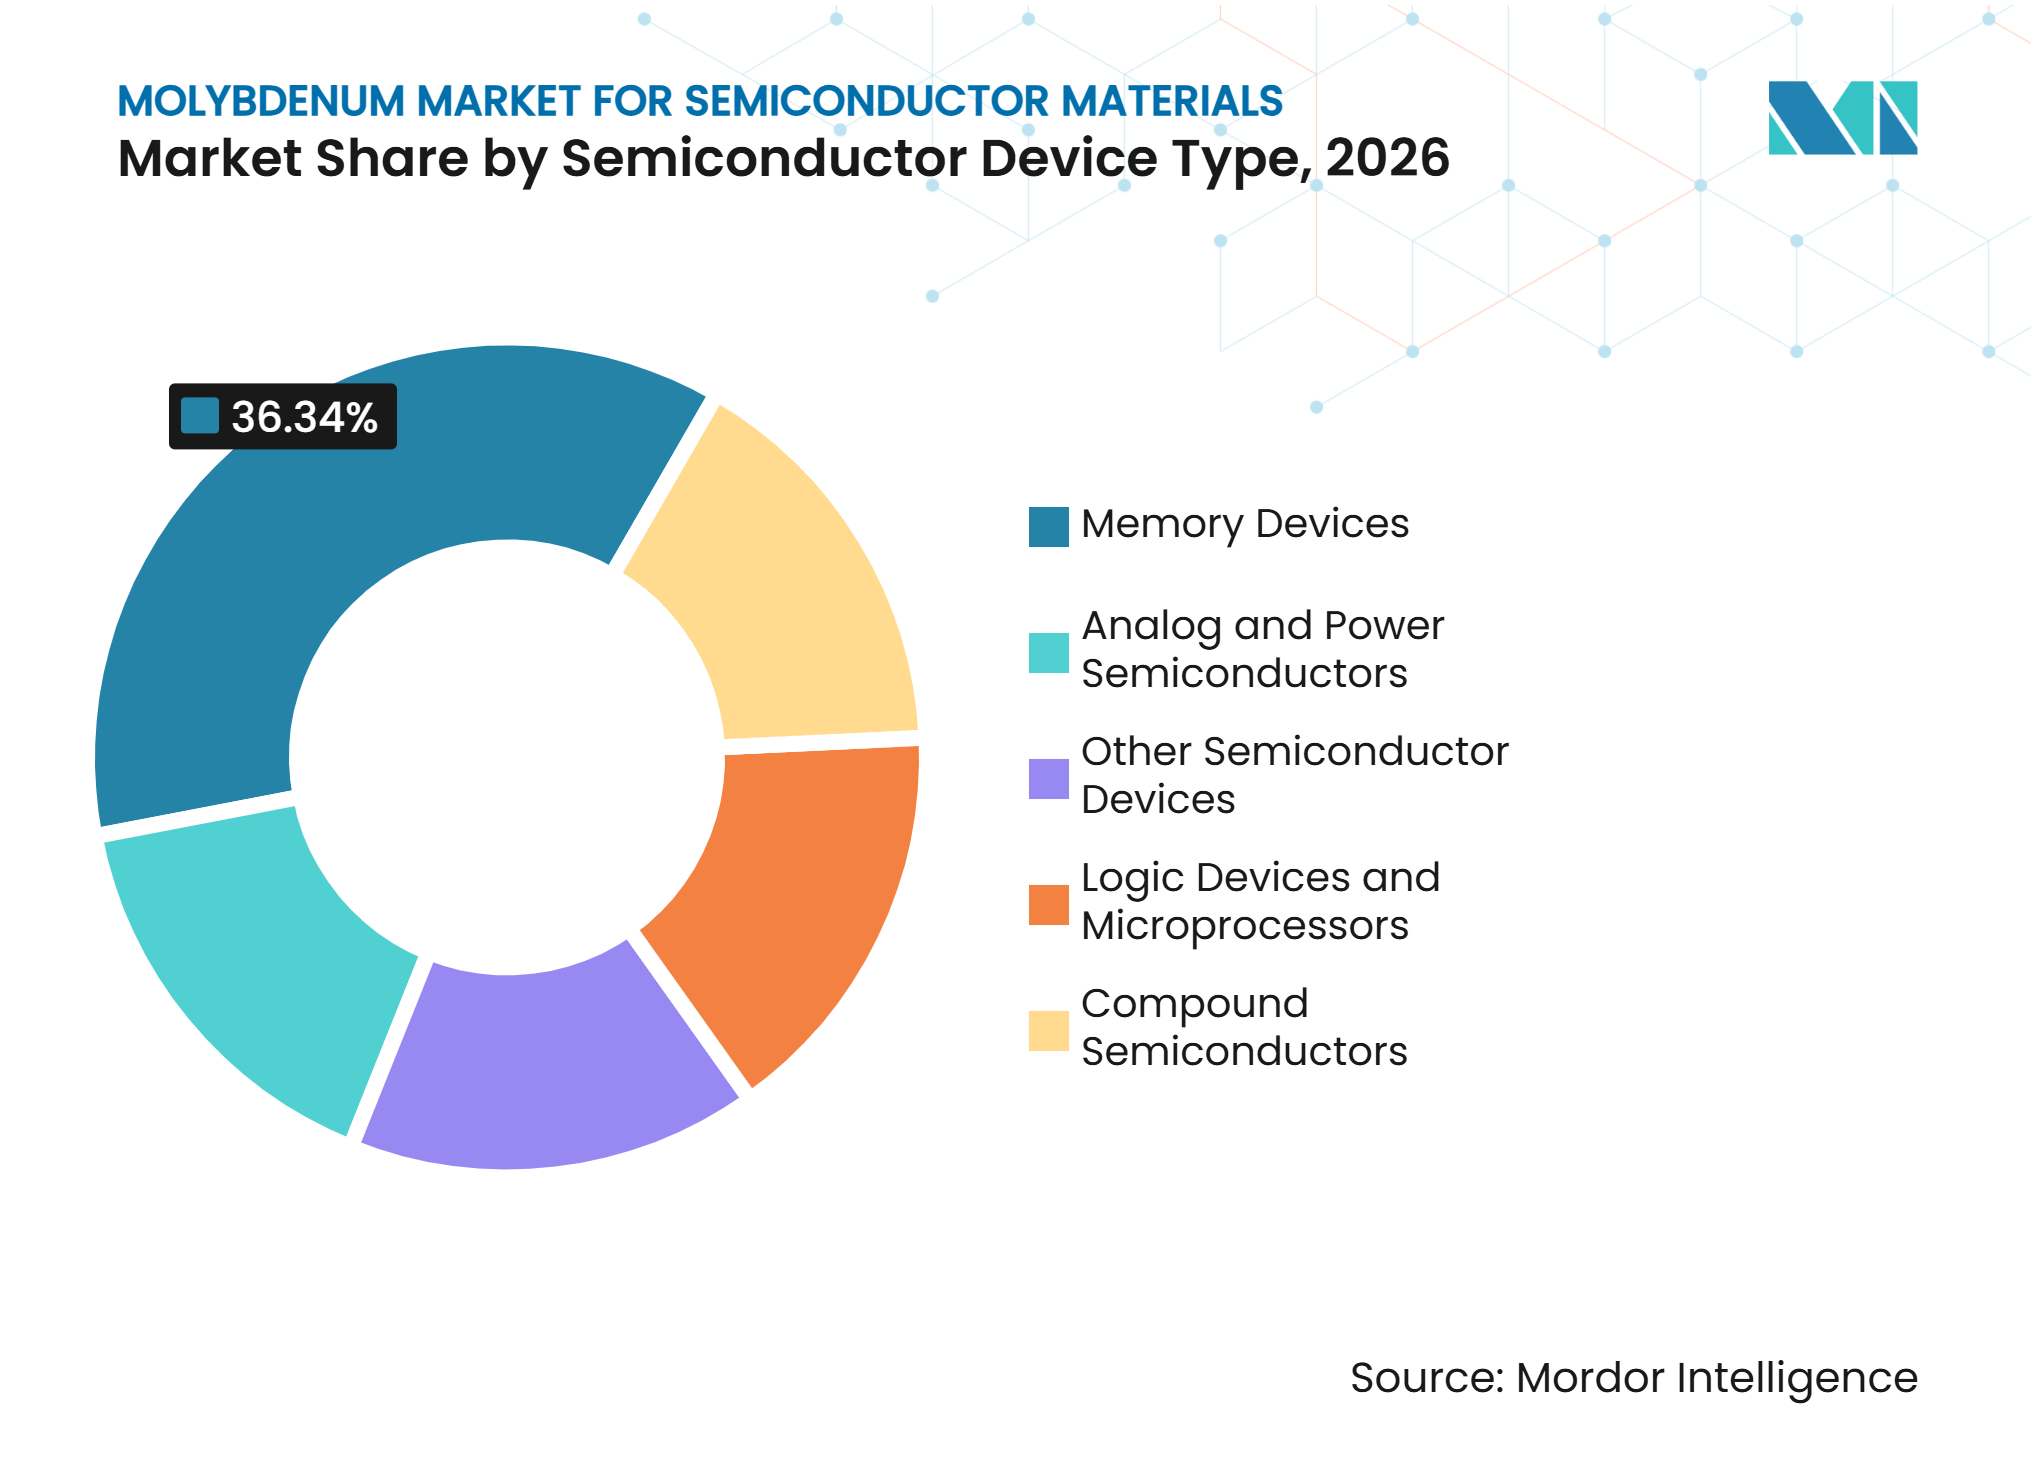
- Par type de dispositif semiconducteur, les dispositifs mémoire détenaient 36,34% de la part du marché du molybdène pour les matériaux semiconducteurs en 2026 et devraient progresser à un CAGR de 8,68% jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 54,67% de la part du marché du molybdène pour les matériaux semiconducteurs en 2026 et devrait progresser à un CAGR de 8,55% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Capacités de Fabrication de Puces Logiques Avancées et de Mémoire | +2.8% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Transition du Tungstène vers le Molybdène dans les Contacts et Lignes de Mots à l'Échelle Nanométrique | +2.3% | Asie-Pacifique (Taïwan, Corée du Sud, Japon), Amérique du Nord | Moyen terme (2-4 ans) |
| Exigences Croissantes en Matière de Pureté et de Contrôle des Particules dans la Pulvérisation Cathodique Physique pour Semiconducteurs | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Demande Liée à la Qualification pour un Approvisionnement Régional et Multi-Sources en Cibles | +0.7% | Amérique du Nord et UE, avec répercussions sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Augmentation de la Consommation de Molybdène liée à la Métallisation sans Barrière et à la Recherche sur l'Alimentation par l'Arrière | +0.5% | Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Capacités de Fabrication de Puces Logiques Avancées et de Mémoire
Le marché du molybdène pour les matériaux semiconducteurs bénéficie d'une importante expansion des capacités de fabrication de puces logiques et de mémoire. La Semiconductor Industry Association a prévu que la capacité de fabrication de puces aux États-Unis augmenterait de 203% entre 2022 et 2032, le taux projeté le plus élevé au monde. Chaque nouvelle ligne de fabrication de plaquettes de 300 mm nécessite des matériaux de dépôt récurrents, notamment des cibles en molybdène, de la poudre et des précurseurs de couches minces. Le remplacement des cibles est lié aux heures de dépôt, ce qui offre aux producteurs établis une source de demande récurrente après l'entrée en production d'une usine de fabrication. La loi européenne sur les puces a également soutenu les investissements publics et privés dans l'ensemble de la chaîne de valeur des semiconducteurs, soutenant la demande en équipements et matériaux spéciaux. Au Japon, le ministère de l'Économie, du Commerce et de l'Industrie a approuvé le plan d'assurance d'approvisionnement de JX Advanced Metals Corporation en juillet 2025 avec un soutien maximal de 2,2 milliards JPY (environ 14,7 millions USD) en investissement, dans le cadre de la loi sur la promotion de la sécurité économique[1].
Transition du Tungstène vers le Molybdène dans les Contacts et Lignes de Mots à l'Échelle Nanométrique
Le marché du molybdène pour les matériaux semiconducteurs gagne en dynamisme à mesure que les fabricants de puces évaluent des alternatives au tungstène à des géométries plus petites. Le molybdène présente une résistivité volumique de 5,34 μΩ·cm, contre 5,6 μΩ·cm pour le tungstène, et cette différence devient plus importante à mesure que les effets de surface et de joint de grain augmentent aux dimensions nanométriques. Kioxia a rapporté qu'une approche de ligne de mots en molybdène a réduit le pas de 7,3% tout en maintenant les performances résistance-capacité (RC) et a augmenté la densité de bits de 16,3%. Cette substitution soutient la demande de cibles de pulvérisation cathodique utilisées dans le dépôt physique en phase vapeur et de précurseurs utilisés dans le dépôt chimique en phase vapeur et le dépôt de couches atomiques. JX Advanced Metals Corporation a achevé la montée en puissance de la production en série d'une ligne de dichlorure de dioxyde de molybdène de pureté 6N à son bureau d'Ibaraki en mars 2026. La voie de précurseur sans fluor peut également répondre aux préoccupations de fiabilité associées à l'hexafluorure de tungstène, ce qui rend le molybdène pertinent à la fois pour les performances et l'intégration des procédés.
Exigences Croissantes en Matière de Pureté et de Contrôle des Particules dans la Pulvérisation Cathodique Physique pour Semiconducteurs
Le marché du molybdène pour les matériaux semiconducteurs est façonné par des exigences strictes en matière de pureté et de contrôle des particules aux nœuds avancés. Plansee SE indique que ses cibles en molybdène de qualité semiconducteur répondent à une pureté minimale de 99,995%, soit 4N5. À des dimensions inférieures à 10 nm, les particules et les contaminants métalliques peuvent provoquer des défauts qui mettent en péril la production de plaquettes à haute valeur ajoutée. Cela accroît l'importance de l'historique d'audit, de la traçabilité des matériaux et de la stabilité des processus de production dans la sélection des fournisseurs. Materion Corporation a déclaré lors de son appel aux résultats du troisième trimestre 2025 que la demande pour son portefeuille de molybdène pour dépôt de couches atomiques était forte en raison de ses performances dans les puces à nœuds plus petits, tandis que les ventes d'applications mémoire haute performance ont augmenté de plus de 30% depuis le début de l'année, hors Chine. Les attentes de Semiconductor Equipment and Materials International (SEMI) en matière de pureté des matériaux et de propreté des particules soutiennent donc la discipline tarifaire parmi les fournisseurs qui ont déjà réussi la qualification en usine de fabrication.
Augmentation de la Consommation de Molybdène liée à la Métallisation sans Barrière et à la Recherche sur l'Alimentation par l'Arrière
Le marché du molybdène pour les matériaux semiconducteurs présente une opportunité à plus long terme dans la métallisation sans barrière et la recherche sur l'alimentation par l'arrière. Le molybdène peut réduire le besoin de couches barrières séparées dans certaines structures de contact, ce qui peut simplifier les séquences de dépôt. Des recherches citées par l'Association Internationale du Molybdène ont rapporté qu'un schéma hybride de molybdène sans barrière a réduit la résistance de contact globale de 56% par rapport à une conception conventionnelle en double damascène de cuivre. Ces conceptions restent dépendantes des résultats de qualification des procédés et de fiabilité des dispositifs. Leur adoption nécessiterait à la fois des matériaux sources de haute pureté et une chimie de dépôt adaptée à des propriétés de film étroitement contrôlées. L'opportunité est donc liée aux progrès techniques aux nœuds logiques et mémoire de pointe plutôt qu'à un remplacement large et immédiat dans l'ensemble de la production de semiconducteurs.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts de Qualification Élevés et Longs Cycles d'Approbation des Clients | -1.0% | Mondial | Moyen terme (2-4 ans) |
| Concentration des Matières Premières de Haute Pureté et des Capacités de Traitement Spécialisées | -0.9% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Risques d'Oxydation, de Stabilité des Précurseurs et d'Intégration des Films aux Nœuds Avancés | -0.6% | Asie-Pacifique, Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de Qualification Élevés et Longs Cycles d'Approbation des Clients
La qualification des fournisseurs limite la vitesse à laquelle le marché du molybdène pour les matériaux semiconducteurs peut ajouter de nouvelles sources d'approvisionnement. Une usine de fabrication de pointe évalue un nouveau fournisseur de cibles de pulvérisation cathodique à travers des divisions de production, des tests paramétriques électriques, des tests de fiabilité complets et une approbation finale des équipes d'intégration des procédés. Ce processus a généralement pris 12 à 24 mois. Le délai peut retarder la conversion de l'intérêt des clients en revenus matériels. Il peut également décourager les clients de changer de fournisseur même lorsqu'une alternative offre un avantage en termes de prix ou de pureté. Les titulaires conservent un avantage car les modifications apportées à un matériau approuvé peuvent déclencher un nouveau cycle de qualification.
Concentration des Matières Premières de Haute Pureté et des Capacités de Traitement Spécialisées
Les matières premières de haute pureté et les capacités de traitement spécialisées restent des contraintes pour le marché du molybdène pour les matériaux semiconducteurs. Le ministère du Commerce de Chine a imposé des contrôles à l'exportation en février 2025 sur les alliages de molybdène contenant plus de 97% de molybdène en poids et sur les technologies de production connexes, exigeant des licences d'exportation[2]. Les fournisseurs en aval ont besoin de capacités spécialisées de frittage, de laminage et de contrôle des grains pour répondre aux exigences microstructurales de qualité semiconducteur. Cela limite la vitesse à laquelle la capacité peut répondre à une perturbation ou à une augmentation de la demande. La loi de l'Union européenne sur les matières premières critiques ajoute des obligations de surveillance de la chaîne d'approvisionnement et de documentation pour les matériaux stratégiques, affectant les pratiques d'approvisionnement pour les chaînes d'approvisionnement en métaux réfractaires étroitement liées. Ces conditions peuvent augmenter le risque de délai de livraison et compliquer la planification de l'approvisionnement pour les usines de fabrication.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Cibles de Pulvérisation Cathodique en Molybdène sont en Tête, Tandis que les Composés et Précurseurs de Molybdène se DéveloppentLes cibles de pulvérisation cathodique en molybdène détenaient 52,11% du marché du molybdène pour les matériaux semiconducteurs en 2026. Leur position reflète l'utilisation extensive du dépôt physique en phase vapeur dans la fabrication de plaquettes en face avant pour les puces mémoire et logiques. Des spécifications plus strictes pour les couches de métaux de transition augmentent les exigences en matière de pureté et de contrôle des grains. La poudre de molybdène fournit la matière première pour la fabrication de cibles et la métallisation céramique. Les feuilles et tôles de molybdène soutiennent des utilisations telles que la métallisation dans le conditionnement de dispositifs de puissance, tandis que d'autres types de produits servent des applications spécialisées d'équipement et de recherche.
Les composés et précurseurs de molybdène devraient progresser à un CAGR de 8,12% jusqu'en 2032. Leur croissance est liée aux voies de dépôt chimique en phase vapeur et de dépôt de couches atomiques pour les applications de lignes de mots et de contacts. JX Advanced Metals Corporation a commencé les expéditions depuis une ligne de production en série de dichlorure de dioxyde de molybdène de pureté 6N à Ibaraki en mars 2026. Materion Corporation a rapporté que les ventes d'applications mémoire haute performance pour son portefeuille ont augmenté de plus de 30% depuis le début de l'année au troisième trimestre 2025, hors Chine. La chimie sans fluor peut réduire les besoins de nettoyage post-dépôt et soutenir le rendement. Les attentes de pureté et de contrôle des particules liées à SEMI favorisent les fournisseurs audités avec des chaînes d'approvisionnement stables et certifiées.



Par Application :
La Fabrication de Plaquettes Génère les Revenus, Tandis que le Conditionnement de Semiconducteurs se DéveloppeLa fabrication de plaquettes détenait 38,53% du marché du molybdène pour les matériaux semiconducteurs en 2026. Les usines de fabrication en face avant consomment des cibles de dépôt physique en phase vapeur de manière récurrente à mesure que le matériau de la cible est épuisé pendant la production. L'utilisation des usines de fabrication a une forte influence sur la demande car les cibles sont remplacées tout au long de la durée de vie de production d'une génération technologique. Cela confère à la fabrication de plaquettes un profil de demande relativement stable. L'application bénéficie également des ajouts de capacité dans les mémoires avancées et les puces logiques. Les autres applications comprennent les outils de recherche, la production de systèmes microélectromécaniques et les revêtements spéciaux.
Le conditionnement de semiconducteurs devrait progresser à un CAGR de 8,34% jusqu'en 2032. Le conditionnement avancé utilise le molybdène dans les couches de redistribution, les dissipateurs thermiques et les films barrières en face arrière. Les chiplets, l'intégration hétérogène, le conditionnement fan-out au niveau de la plaquette et les circuits intégrés 3D élargissent le rôle technique du conditionnement. Les besoins en conditionnement peuvent différer des besoins en plaquettes en face avant car des géométries de plus grande surface et plus complexes peuvent être nécessaires. Le département américain du Commerce a annoncé des attributions finales allant jusqu'à 1,4 milliard USD en janvier 2025 pour les capacités de conditionnement avancé nationales. Cet investissement soutient un futur canal de demande distinct pour les formats de molybdène spéciaux.
Par Type de Dispositif Semiconducteur :
Les Dispositifs Mémoire Dominent la Demande et la CroissanceLes dispositifs mémoire détenaient 36,34% du marché du molybdène pour les matériaux semiconducteurs en 2026. Leur utilisation du molybdène est étroitement liée aux exigences de mise à l'échelle de la mémoire NAND 3D et de la mémoire vive dynamique à accès aléatoire. À mesure que les films deviennent plus minces dans les structures mémoire empilées, les performances de résistivité du métal de la ligne de mots deviennent de plus en plus importantes. Le molybdène peut offrir une alternative là où le tungstène est confronté à des limites de résistivité à l'échelle nanométrique. Les fabricants de mémoire visent des structures NAND 3D de plus de 300 couches, ce qui peut accroître l'importance de matériaux de ligne de mots appropriés. Cette relation soutient le rôle du segment dans la demande de matériaux semiconducteurs.
Les dispositifs mémoire devraient progresser à un CAGR de 8,68% jusqu'en 2032. Le segment combine une utilisation élevée des matériaux avec une justification technique pour une intégration plus poussée du molybdène. Les dispositifs logiques et les microprocesseurs utilisent également le molybdène dans les contacts et les couches d'interconnexion locales, notamment pour le développement de transistors à grille enveloppante. Les semiconducteurs analogiques et de puissance utilisent le matériau dans les composants de gestion thermique et les substrats de conditionnement. Les semiconducteurs composés utilisent le molybdène dans les couches barrières pour les systèmes microélectromécaniques et les applications de filtres radiofréquences. Les autres dispositifs semiconducteurs représentent la demande provenant d'applications spécialisées et émergentes.

Analyse Géographique
Asie-Pacifique : Une Dense Capacité de Fabrication Soutient la Demande
L'Asie-Pacifique détenait 54,67% du marché du molybdène pour les matériaux semiconducteurs en 2026 et devrait progresser à un CAGR de 8,55% jusqu'en 2032. Taïwan, la Corée du Sud, le Japon et la Chine abritent des clusters denses d'usines de fabrication de plaquettes et ont des programmes actifs d'expansion des capacités. Le ministère de l'Économie, du Commerce et de l'Industrie du Japon avait approuvé 31 plans d'assurance d'approvisionnement en semiconducteurs en octobre 2026, couvrant les fabricants de matériaux, de pièces et d'équipements dans le cadre de la loi sur la promotion de la sécurité économique. La base de production de mémoire de la Corée du Sud crée une demande de cibles de pulvérisation cathodique et de précurseurs à mesure que les nœuds NAND 3D et de mémoire vive dynamique à accès aléatoire progressent. En Chine, les efforts de production nationale remodèlent les décisions d'approvisionnement en cibles de pulvérisation cathodique. Les achats régionaux répondent également aux exigences de licences d'exportation qui affectent les chaînes d'approvisionnement en métaux réfractaires. La concentration des usines de fabrication de pointe signifie que la qualification des clients et la cohérence des matériaux sont des facteurs concurrentiels centraux dans toute la région.
Amérique du Nord : Le Financement Public Soutient le Développement de l'Approvisionnement Local
Les États-Unis développent leurs capacités locales de fabrication de semiconducteurs grâce à la loi sur la création d'incitations utiles à la production de semiconducteurs (CHIPS) et à la loi sur la science. La Semiconductor Industry Association a prévu une croissance de 203% de la capacité de fabrication de puces aux États-Unis entre 2022 et 2032. Cette expansion accroît la demande de cibles de pulvérisation cathodique et de chimie des précurseurs à proximité des nouveaux sites d'usines de fabrication. JX Advanced Metals Corporation a ouvert une installation à Mesa, en Arizona, en novembre 2024 pour servir les clients en Amérique du Nord, soutenant des voies d'approvisionnement plus courtes pour les utilisateurs de matériaux. Elmet Technologies exploite des sites de fabrication aux États-Unis et identifie sa capacité intégrée verticalement en tungstène et molybdène comme pertinente pour les clients du secteur des semiconducteurs. Le marché du molybdène pour les matériaux semiconducteurs dans la région bénéficie également du soutien des investissements nationaux dans le conditionnement avancé. Le respect des conditions d'octroi de subventions et les préférences d'approvisionnement local peuvent rendre la traçabilité et la capacité d'approvisionnement régionale plus importantes lors de la qualification des fournisseurs.
Europe et Autres Régions : Production Spécialisée et Activité Manufacturière Émergente
L'Europe est une importante base de production de cibles en molybdène de haute pureté, même si elle dispose de moins de capacité de fabrication de plaquettes que l'Asie-Pacifique. Plansee SE fournit des cibles en molybdène de qualité semiconducteur avec une pureté minimale déclarée de 99,995% depuis ses opérations autrichiennes. La loi européenne sur les puces cherche à renforcer l'écosystème des semiconducteurs de la région, tandis que la loi sur les matières premières critiques ajoute des facteurs de documentation et de conformité de la chaîne d'approvisionnement pour les matériaux stratégiques. Ces politiques peuvent soutenir l'innovation en matière de matériaux et la résilience de l'approvisionnement. L'Amérique du Sud et le Moyen-Orient et l'Afrique ont une capacité d'usine de fabrication active limitée. L'infrastructure semiconducteur en développement de l'Inde, notamment les activités d'assemblage et de test à Sanand, crée une voie à plus long terme vers la demande au sein de la région Asie-Pacifique au sens large. Les activités Vision 2030 de l'Arabie saoudite et la base de recherche en semiconducteurs d'Israël restent des nœuds de demande surveillés. Ces zones jouent actuellement un rôle plus modeste dans le marché du molybdène pour les matériaux semiconducteurs que les centres de fabrication établis.
Paysage Concurrentiel
Concentration du Marché
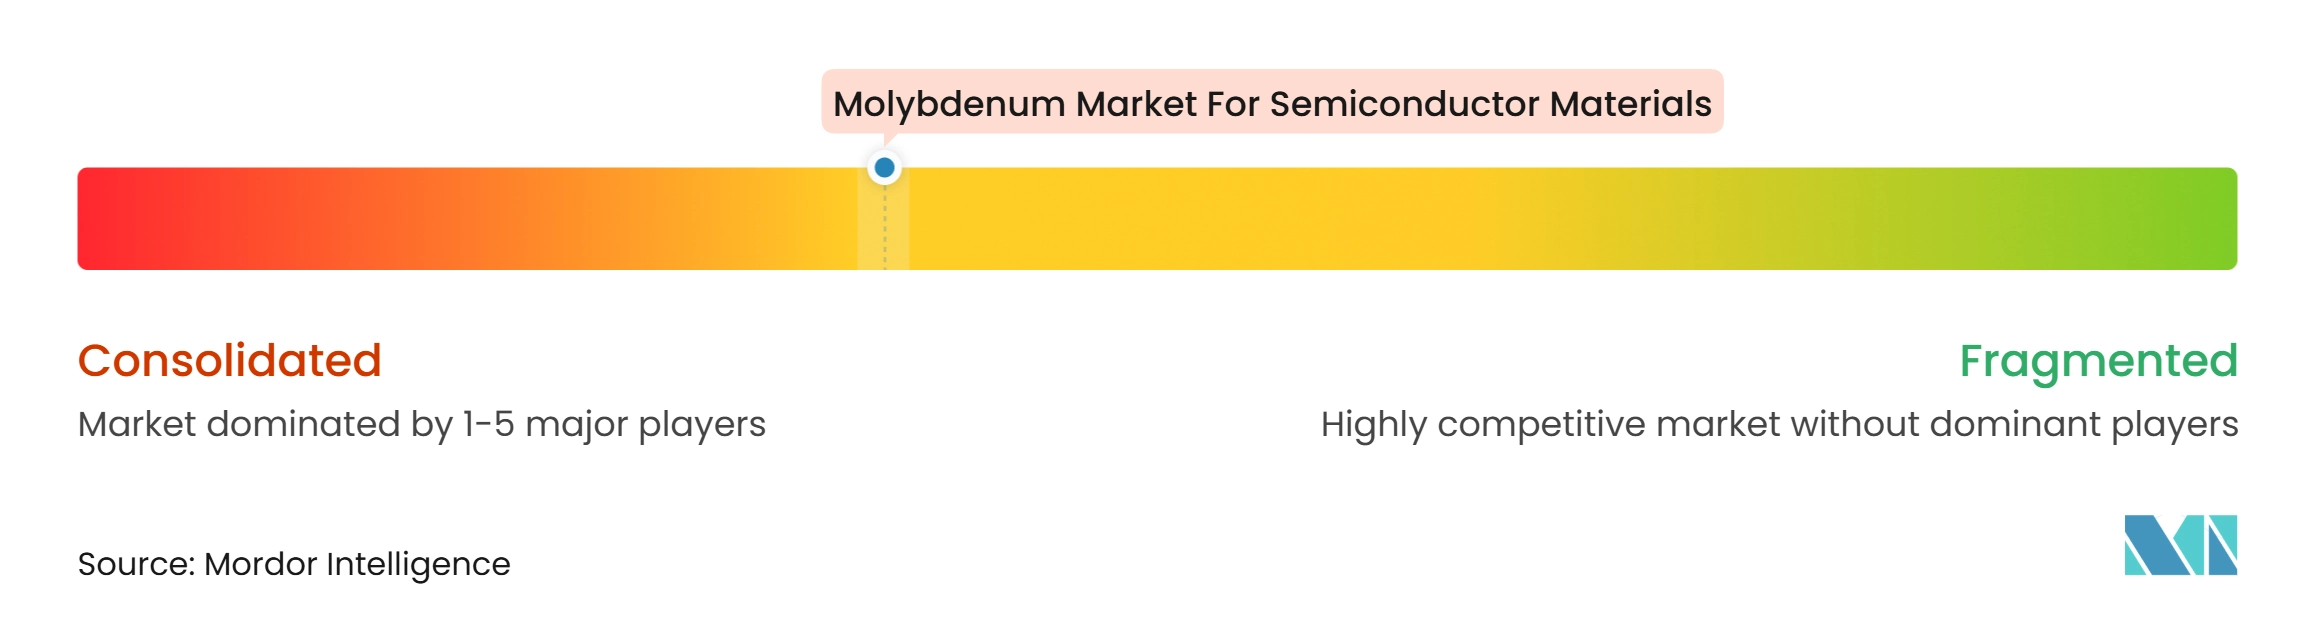
Le marché du molybdène pour les matériaux semiconducteurs est modérément concentré, les cinq premiers acteurs étant Plansee SE, JX Advanced Metals Corporation, Elmet Technologies, Materion Corporation et Tosoh Corporation. Plansee SE, Elmet Technologies et Konfoong Materials International Co., Ltd. participent également à la chaîne d'approvisionnement en cibles. Dans les produits de haute pureté, la qualification des matériaux, l'historique d'audit et la cohérence des processus limitent la capacité des nouveaux fournisseurs à obtenir les approbations des clients.
Les principaux fournisseurs étendent leur activité au-delà des cibles de dépôt physique en phase vapeur vers la chimie des précurseurs pour le dépôt chimique en phase vapeur et le dépôt de couches atomiques. JX Advanced Metals Corporation a achevé sa ligne de production de dichlorure de dioxyde de molybdène de haute pureté en mars 2026 et a commencé les expéditions vers des clients semiconducteurs avancés. Materion Corporation a signalé un intérêt commercial pour son portefeuille de molybdène pour dépôt de couches atomiques lors de sa montée en puissance mémoire 2025. Umicore a identifié les précurseurs à base de molybdène comme prochain système métallique dans sa feuille de route de développement Chemicals for Electronics. Plansee SE a également présenté des améliorations de processus de couche d'amorçage et de pulvérisation cathodique magnétron à haute puissance impulsionnelle lors de TechCon 2024, montrant que la différenciation des produits dépend de la connaissance du dépôt ainsi que de la pureté. Le marché du molybdène pour les matériaux semiconducteurs voit donc la concurrence s'étendre à travers les étapes de processus adjacentes pour les mêmes clients d'usines de fabrication.
Les opportunités sont concentrées dans les précurseurs 6N pour les puces logiques et la mémoire vive dynamique à accès aléatoire et dans les formats de molybdène de grande surface personnalisés pour le conditionnement avancé. JX Advanced Metals Corporation et Materion Corporation ont annoncé des capacités orientées vers la production en chimie des précurseurs. Konfoong Materials International Co., Ltd. est active dans les cibles de pulvérisation cathodique et est en concurrence dans les applications à nœuds hérités. Elmet Technologies utilise sa position de fabrication intégrée aux États-Unis dans les discussions d'approvisionnement liées à l'approvisionnement national. Les attentes en matière de matériaux de Semiconductor Equipment and Materials International et les systèmes de qualité des usines de fabrication continuent de protéger les fournisseurs qui ont déjà terminé la qualification. Le marché du molybdène pour les matériaux semiconducteurs reste façonné à la fois par la spécialisation technique et les barrières d'approbation des clients.
Leaders du Marché du Molybdène pour les Matériaux Semiconducteurs
-
Plansee SE
-
JX Advanced Metals Corporation
-
Elmet Technologies
-
Materion Corporation
-
Tosoh Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Molybdène pour les Matériaux Semiconducteurs Entreprises couvertes dans ce rapport
- A.L.M.T. Corp.
- American Elements
- Edgetech Industries LLC
- Elmet Technologies
- H.C. Starck Solutions
- JX Advanced Metals Corporation
- Konfoong Materials International Co., Ltd.
- Kurt J. Lesker Company
- Materion Corporation
- Mitsui Kinzoku Co., Ltd.
- Plansee SE
- Plasmaterials, Inc.
- Stanford Advanced Materials
- Tosoh Corporation
- Umicore
Développements industriels récents dans Marché du Molybdène pour les Matériaux Semiconducteurs
- Octobre 2026 : Merck KGaA a inauguré une nouvelle installation de fabrication de matériaux semiconducteurs à Eumseong, en Corée du Sud, dédiée à la production de dichlorure de dioxyde de molybdène, un précurseur utilisé pour déposer des films métalliques ultra-minces lors de la fabrication de semiconducteurs. L'installation approvisionnera les fabricants avancés de NAND 3D en Asie, soutenant le marché du molybdène pour les matériaux semiconducteurs grâce à une production régionale accrue de matériaux de dépôt de molybdène de haute pureté.
- Juin 2025 : JX Advanced Metals Corporation a commencé la production à pleine échelle de matériaux pour dépôt chimique en phase vapeur (CVD) et dépôt de couches atomiques (ALD) dans une nouvelle installation située à l'usine Chigasaki de Toho Titanium au Japon. Le portefeuille de matériaux semiconducteurs de la société comprend des composés de molybdène, soutenant le marché du molybdène pour les matériaux semiconducteurs grâce à des capacités de production élargies pour les procédés avancés de dépôt de couches minces.
Périmètre du Rapport sur le Marché du Molybdène pour les Matériaux Semiconducteurs
Le molybdène est un métal réfractaire caractérisé par son point de fusion élevé, sa stabilité thermique et sa conductivité électrique. Ces propriétés le rendent adapté à la fabrication de semiconducteurs, où des matériaux en molybdène de haute pureté sont utilisés dans le dépôt de couches minces, les interconnexions et les composants de dispositifs spécialisés.
Le Marché du Molybdène pour les Matériaux Semiconducteurs est segmenté par type de produit, application, type de dispositif semiconducteur et géographie. Par type de produit, le marché est segmenté en cibles de pulvérisation cathodique en molybdène, poudre de molybdène, feuilles et tôles de molybdène, composés et précurseurs de molybdène, et autres types de produits. Par application, le marché est segmenté en fabrication de plaquettes, conditionnement de semiconducteurs et autres. Par type de dispositif semiconducteur, le marché est segmenté en dispositifs mémoire, dispositifs logiques et microprocesseurs, semiconducteurs analogiques et de puissance, semiconducteurs composés et autres dispositifs semiconducteurs. Le rapport couvre également la taille du marché et les prévisions pour le molybdène destiné aux matériaux semiconducteurs dans 16 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Cibles de Pulvérisation Cathodique en Molybdène |
| Poudre de Molybdène |
| Feuilles et Tôles de Molybdène |
| Composés et Précurseurs de Molybdène |
| Autres Types de Produits |
| Fabrication de Plaquettes |
| Conditionnement de Semiconducteurs |
| Autres |
| Dispositifs Mémoire |
| Dispositifs Logiques et Microprocesseurs |
| Semiconducteurs Analogiques et de Puissance |
| Semiconducteurs Composés |
| Autres Dispositifs Semiconducteurs |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Cibles de Pulvérisation Cathodique en Molybdène | |
| Poudre de Molybdène | ||
| Feuilles et Tôles de Molybdène | ||
| Composés et Précurseurs de Molybdène | ||
| Autres Types de Produits | ||
| Par Application | Fabrication de Plaquettes | |
| Conditionnement de Semiconducteurs | ||
| Autres | ||
| Par Type de Dispositif Semiconducteur | Dispositifs Mémoire | |
| Dispositifs Logiques et Microprocesseurs | ||
| Semiconducteurs Analogiques et de Puissance | ||
| Semiconducteurs Composés | ||
| Autres Dispositifs Semiconducteurs | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du molybdène pour les matériaux semiconducteurs ?
La taille de l'industrie du marché du molybdène pour les matériaux semiconducteurs était évaluée à 413,72 millions USD en 2026 et devrait croître de 443,88 millions USD en 2027 pour atteindre 638,14 millions USD d'ici 2032, à un CAGR de 7,53% pendant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de molybdène dans la fabrication de semiconducteurs ?
L'expansion des usines de fabrication de pointe, des exigences de pureté plus élevées et l'utilisation du molybdène dans les contacts à l'échelle nanométrique et les lignes de mots soutiennent la demande.
Quel type de produit détenait la plus grande part en 2026 ?
Les cibles de pulvérisation cathodique en molybdène détenaient une part de 52,11% en 2026 car le dépôt physique en phase vapeur reste largement utilisé dans le traitement des plaquettes en face avant.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le conditionnement de semiconducteurs devrait progresser à un CAGR de 8,34% jusqu'en 2032 à mesure que les chiplets, le conditionnement fan-out et l'intégration 3D se développent.