
Tamanho e Participação do Mercado de Plásticos Moldados
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 636.52 Bilhões de dólares |
| Tamanho do Mercado (2032) | 821.31 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
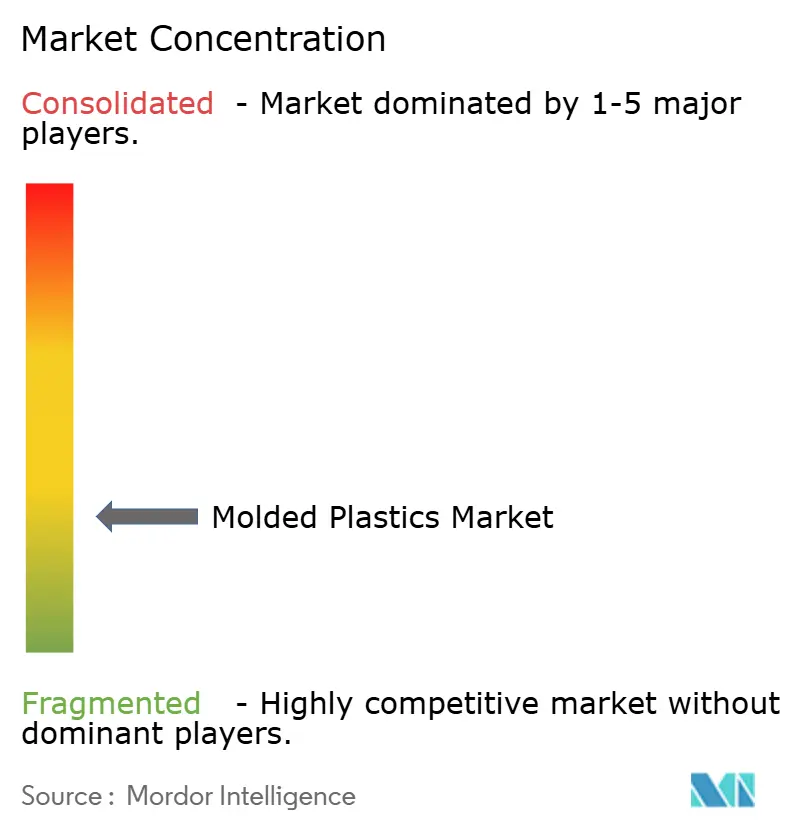
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Plásticos Moldados por Mordor Intelligence
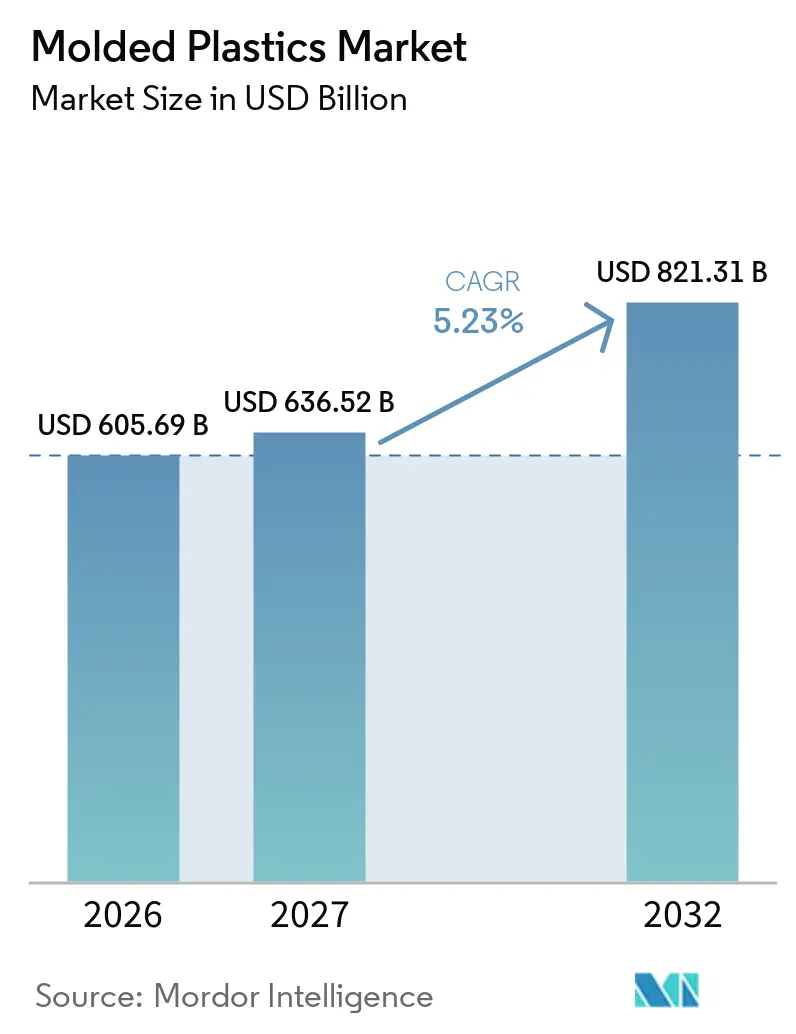
O tamanho do Mercado de Plásticos Moldados foi avaliado em 605,69 bilhões de USD em 2026 e estima-se que cresça de 636,52 bilhões de USD em 2027 para atingir 821,31 bilhões de USD até 2032, a um CAGR de 5,23% durante o período de previsão (2027-2032). A demanda é sustentada por usos em embalagens, automotivo, elétrico e eletrônico e médico, onde os requisitos de materiais estão se tornando mais especializados. A regulamentação está aumentando o valor do conteúdo reciclado rastreável e do desempenho documentado de materiais, particularmente na Europa e no Japão. A eletrificação de veículos está expandindo a demanda por peças que gerenciam calor, isolamento e segurança, ao mesmo tempo que reduzem o peso do veículo. Os produtores estão respondendo por meio de fornecimento de resinas circulares, formulações especializadas e maior participação em aplicações de maior valor. A produção regional está se deslocando para a Ásia, o que está alterando o acesso a matérias-primas, as condições de preços e a proximidade com os usuários finais.
Principais Conclusões do Relatório
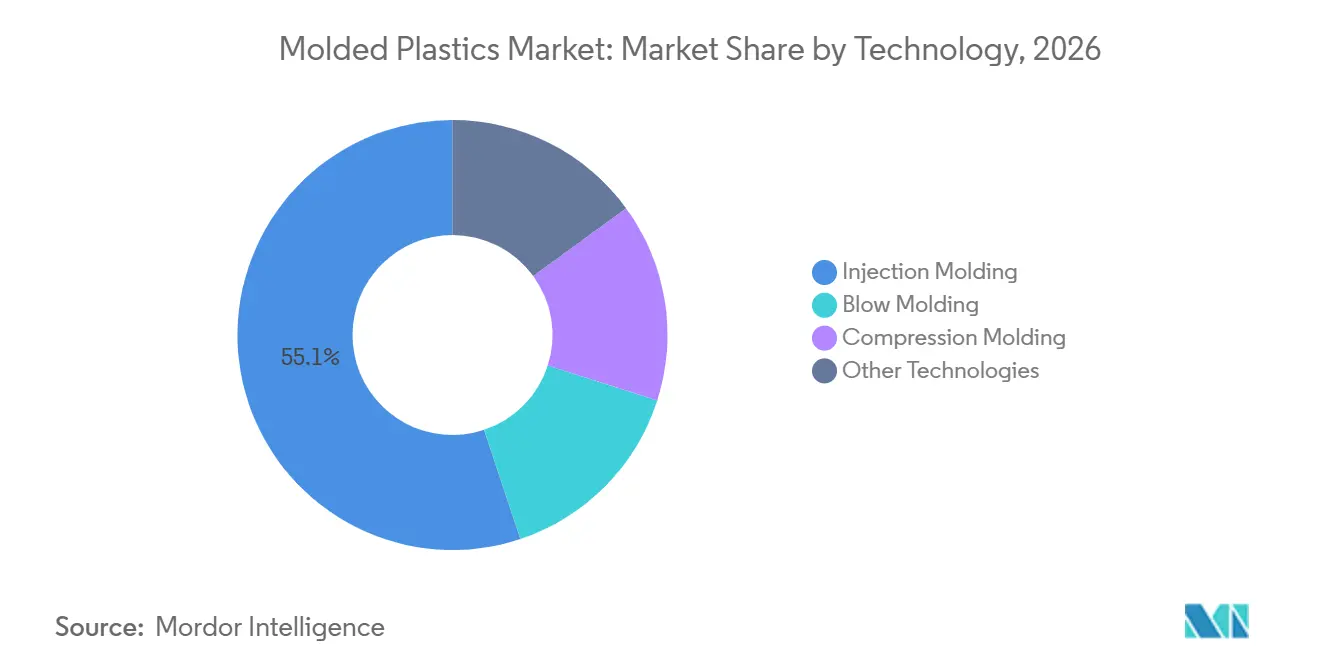
- Por tecnologia, a moldagem por injeção detinha 55,12% da participação do mercado de plásticos moldados em 2026, enquanto a moldagem por sopro tem previsão de avançar a um CAGR de 5,89% até 2032.
- Por material, o polipropileno (PP) detinha 37,45% da participação do mercado de plásticos moldados em 2026, enquanto o poliuretano tem previsão de avançar a um CAGR de 6,12% até 2032.
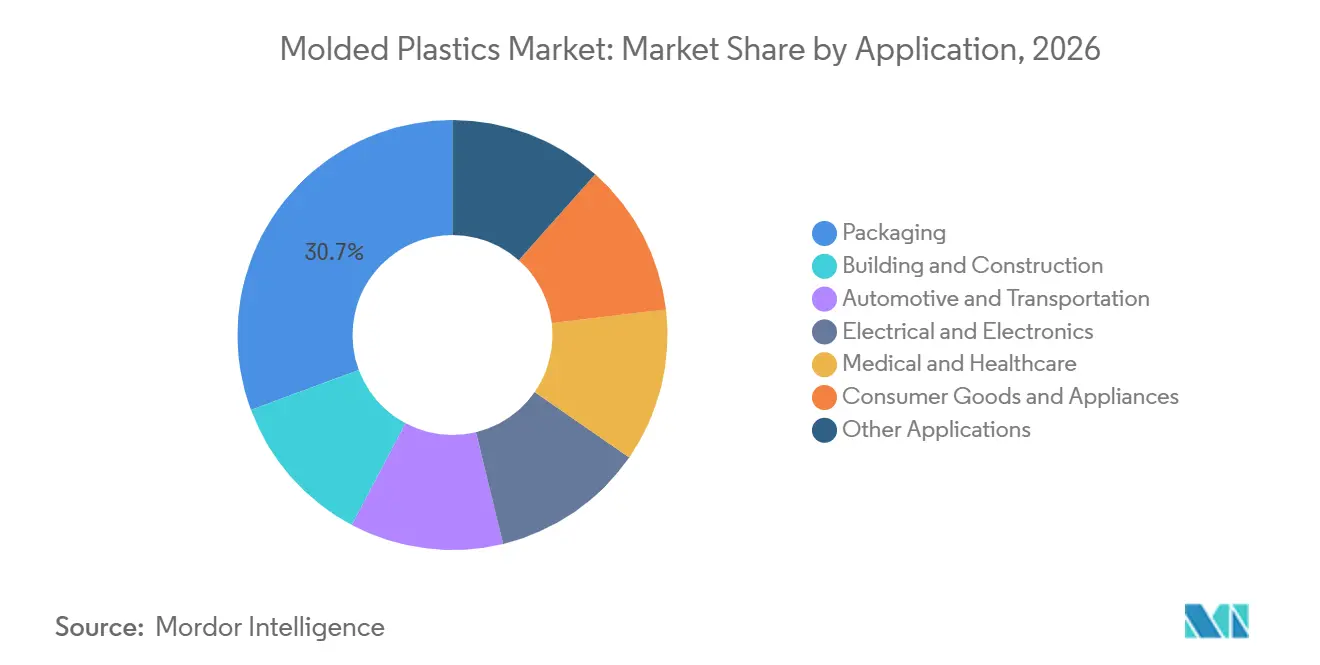
- Por aplicação, as embalagens detinham 30,67% da participação do mercado de plásticos moldados em 2026, enquanto o segmento médico e de saúde tem previsão de avançar a um CAGR de 6,73% até 2032.
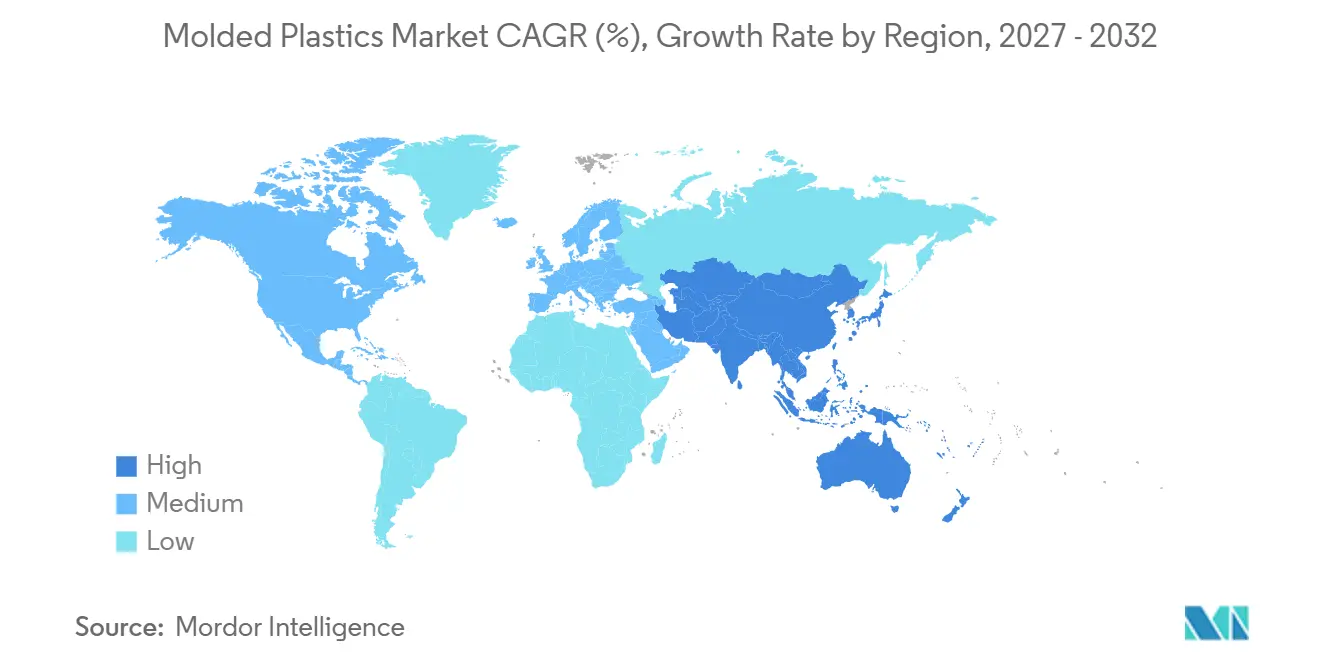
- Por geografia, a Ásia-Pacífico detinha 40,75% da participação do mercado de plásticos moldados em 2026 e tem previsão de avançar a um CAGR de 6,61% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução de Peso e Substituição de Metais em Veículos | +1.8% | Global, com impacto máximo na Europa, Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Crescimento do Comércio Eletrônico e da Demanda por Embalagens de Paredes Finas | +1.4% | Global, liderado pela Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Expansão de Componentes Médicos de Grau Clínico e de Diagnóstico | +1.2% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de Graus de Polímeros Reciclados, de Base Biológica e Circulares | +0.9% | Global, liderado pela UE com adoção crescente na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Componentes de Bateria para Veículos Elétricos, Conectores e Gestão Térmica | +0.7% | Núcleo na Ásia-Pacífico, com expansão para Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Redução de Peso e Substituição de Metais em Veículos
Os fabricantes de automóveis estão substituindo alguns componentes metálicos por termoplásticos moldados por injeção para cumprir as metas de emissões da frota e melhorar a autonomia dos veículos elétricos a bateria. As plataformas de veículos elétricos a bateria utilizam novas peças moldadas, incluindo placas de proteção contra intrusão de bateria, suportes de porta e vigas de teto em poliamida reforçada com fibra de vidro. A Röchling SE & Co. KG obteve um contrato em dezembro de 2025 para fornecer placas de proteção contra intrusão em compósito termoplástico para a plataforma de veículos elétricos a bateria de um grande fabricante de equipamentos originais europeu a partir de 2027. A moldagem híbrida, que combina termoformagem e moldagem por injeção em um único ciclo, pode reduzir as etapas de fabricação e apoiar a produção em maiores volumes. O acordo provisório do Parlamento Europeu sobre as regras de circularidade de veículos exigiria 15% de plástico reciclado em novos veículos em 6 anos e 25% em 10 anos, adicionando requisitos de conteúdo reciclado às decisões de redução de peso. Essas mudanças estão moldando as decisões de investimento no mercado de plásticos moldados e favorecem os fornecedores que conseguem atender simultaneamente às especificações estruturais, de segurança e de material reciclado.
Crescimento do Comércio Eletrônico e da Demanda por Embalagens de Paredes Finas
O comércio eletrônico aumentou a importância das embalagens que suportam enchimento, empilhamento, transporte e entrega direta ao consumidor. Os recipientes de paredes finas e as garrafas moldadas por sopro exigem controle dimensional rigoroso, pois o estresse logístico pode ser maior do que na distribuição em prateleiras de lojas. A Amcor plc concluiu sua fusão com a Berry Global em abril de 2025, ampliando sua capacidade de atender aos formatos de embalagens flexíveis e rígidas. A Amcor relatou o uso de 218.000 toneladas métricas de plástico reciclado pós-consumo até o final do exercício fiscal de 2025 e declarou que 96% de suas embalagens rígidas por peso eram recicláveis. As dimensões padronizadas de embalagens e os requisitos de conteúdo reciclado de grandes varejistas e plataformas logísticas estão incentivando o redesenho de moldes de paredes finas e a qualificação antecipada de resinas recicladas. O mercado de plásticos moldados, portanto, se beneficia quando os fornecedores de embalagens conseguem equilibrar durabilidade, eficiência de resina e requisitos de conformidade.
Expansão de Componentes Médicos de Grau Clínico e de Diagnóstico
O envelhecimento da população, os diagnósticos no ponto de atendimento e os dispositivos médicos de uso único estão aumentando a demanda por componentes moldados de precisão. A micro-moldagem por injeção suporta cartuchos de diagnóstico, invólucros de sensores vestíveis e componentes de administração de medicamentos, onde a consistência dimensional é importante. A SABIC introduziu a resina LNP ELCRES NPCRX9612U em 2025 para dispositivos médicos, incluindo bombas de insulina e equipamentos de diagnóstico por imagem, com um perfil de material projetado para atender aos requisitos de exposição química. Os fabricantes médicos devem atender aos requisitos de qualidade e biocompatibilidade sob a Organização Internacional de Normalização 13485 e a Organização Internacional de Normalização 10993, o que eleva as barreiras de qualificação para os fornecedores. A Röchling SE & Co. KG recebeu a certificação ISCC PLUS (Certificação Internacional de Sustentabilidade e Carbono PLUS) para seus 3 sites médicos na Alemanha em setembro de 2025, habilitando opções de materiais com balanço de massa, de base biológica e circulares. Esses requisitos técnicos e de conformidade sustentam uma demanda mais estável do que os usos orientados a commodities no mercado de plásticos moldados.
Adoção de Graus de Polímeros Reciclados, de Base Biológica e Circulares
A adoção de polímeros reciclados e de base biológica está aumentando à medida que regulamentações e compromissos de marcas criam uma demanda mais clara por materiais circulares. As medidas de plásticos da Comissão Europeia de 2025 buscaram apoiar critérios harmonizados para plásticos reciclados e avançar nas regras de balanço de massa para reciclagem química. A Dow investiu na planta de reciclagem avançada da Xycle no Porto de Roterdã, que deve estar operacional até o final de 2026. A LyondellBasell Industries Holdings B.V. está desenvolvendo sua instalação de reciclagem química MoReTec-1 em Wesseling, Alemanha, com início das operações previsto para 2027. Os polímeros reciclados podem variar em fluxo de fusão, cor e níveis de contaminação, o que torna a mistura e o controle de processo importantes para peças com tolerâncias estreitas. Isso confere aos moldadores e fornecedores de resinas uma vantagem no mercado de plásticos moldados quando conseguem manter a consistência e a rastreabilidade do material.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Matérias-Primas Petroquímicas | -0.7% | Global, mais aguda na Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Inflação de Custos de Energia, Mão de Obra e Conformidade | -0.5% | Europa, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Qualidade Fragmentada de Matéria-Prima Reciclada | -0.3% | Global, mais aguda na América do Sul e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas Petroquímicas
Os preços do polipropileno e do polietileno à base de nafta permanecem vinculados às variações do petróleo bruto e às margens regionais de craqueamento. Os produtores de peças moldadas enfrentam pressão sobre as margens quando os contratos de fornecimento de curto prazo não permitem o repasse oportuno de custos. A nova capacidade não baseada em nafta também pode alterar as posições de custo regionais. A Exxon Mobil Corporation iniciou as operações em sua instalação de polipropileno em Huizhou, China, em abril de 2025, adicionando oferta regional em um importante mercado produtor de plásticos. A INEOS está desenvolvendo o Projeto ONE, um craqueador de etano em Antuérpia, que deve afetar o fornecimento de etileno no noroeste europeu após o início das operações. Essas mudanças tornam a estratégia de compras e a flexibilidade de matérias-primas cada vez mais importantes em todo o mercado de plásticos moldados.
Qualidade Fragmentada de Matéria-Prima Reciclada
A matéria-prima reciclada inconsistente pode criar desafios de controle de processo em peças que necessitam de tolerâncias estreitas ou aparência confiável. O Japão pretende aumentar o uso doméstico de plásticos reciclados para 1 milhão de toneladas métricas até 2030, enquanto seu sistema de reciclagem requer capacidade adicional de coleta, triagem e reprocessamento[1]. A Plastipak Holdings, Inc. relatou 24,8% de conteúdo reciclado pós-consumo em 2025 e opera capacidade de politereftalato de etileno reciclado de grau alimentar em Luxemburgo. Essas operações requerem sistemas dedicados de triagem, lavagem e controle de qualidade que são difíceis de replicar por processadores regionais menores. O trabalho da União Europeia sobre critérios comuns de fim de resíduo pode reduzir a fragmentação ao longo do tempo, embora os cronogramas de implementação nacionais possam atrasar as decisões de investimento. A consistência da matéria-prima permanece um limite prático para o ritmo de adoção circular em todo o mercado de plásticos moldados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A Moldagem por Injeção Mantém Escala Enquanto a Moldagem por Sopro se ExpandeA moldagem por injeção detinha 55,12% da participação do mercado de plásticos moldados em 2026. O processo suporta peças complexas e precisas em altos volumes para dispositivos médicos, interiores de veículos e invólucros eletrônicos. Sua ampla base de equipamentos e condições de processamento repetíveis reforçam seu uso em muitas aplicações finais. A moldagem por injeção de baixa pressão constante pode reduzir a tonelagem de máquina necessária para algumas peças e ajudar a reduzir o consumo de material em aplicações automotivas. Essas melhorias são úteis onde os custos de energia e mão de obra estão aumentando. A moldagem por injeção permanece central para o setor de plásticos moldados porque atende tanto a embalagens de alto volume quanto a componentes orientados por especificações.
A moldagem por sopro tem previsão de avançar a um CAGR de 5,89% até 2032. A demanda é sustentada por embalagens para comércio eletrônico, recipientes para bebidas, embalagens para cuidados pessoais e recipientes industriais. O afastamento de alguns formatos de vidro também favorece recipientes poliméricos leves. A moldagem por sopro está sendo explorada para invólucros de baterias termoplásticas com condutos de fluido integrados, o que estende seu potencial além das embalagens. A moldagem por compressão e outros processos mantêm um papel em aplicações aeroespaciais, de defesa e de compósitos estruturais. Essas aplicações adicionam oportunidades especializadas ao mercado de plásticos moldados onde a integridade da peça e o desempenho do material importam mais do que o volume de produção.

Por Material:
O Polipropileno Lidera a Receita Enquanto o Poliuretano Ganha ValorO polipropileno detinha 37,45% do tamanho do mercado de plásticos moldados em 2026. Seu equilíbrio entre custo e desempenho sustenta a demanda em embalagens, componentes automotivos e bens de consumo. Também é compatível com programas de conteúdo reciclado que estão se tornando mais comuns nas especificações de compras. A Exxon Mobil Corporation, a Milliken e a Ravago demonstraram compostos de polipropileno usando 25% de conteúdo reciclado pós-consumo certificado, incluindo material de veículos em fim de vida, para aplicações automotivas. Esse trabalho mostra que o polipropileno reciclado pode ser adaptado para requisitos de maior desempenho. O material permanece importante onde os processadores precisam de um equilíbrio prático entre custo, processabilidade e potencial de conteúdo reciclado.
O poliuretano tem previsão de avançar a um CAGR de 6,12% até 2032. É utilizado em gestão térmica, controle de ruído-vibração-aspereza e componentes de espuma estrutural leve para veículos elétricos. Sua química suporta usos de moldagem tanto rígidos quanto flexíveis. O polietileno permanece importante para embalagens moldadas por sopro e recipientes industriais. O cloreto de polivinila é utilizado em conduítes de construção e tubos médicos, enquanto o poliestireno é utilizado em embalagens rígidas e descartáveis de laboratório. Os requisitos de Registro, Avaliação, Autorização e Restrição de Substâncias Químicas e as regras de plásticos de uso único estão aumentando o escrutínio de algumas aplicações de cloreto de polivinila e poliestireno na Europa.
Por Aplicação:
As Embalagens Fornecem Receita Enquanto o Segmento Médico e de Saúde Adiciona CrescimentoAs embalagens detinham 30,67% do tamanho do mercado de plásticos moldados em 2026. A moldagem por injeção de paredes finas e a moldagem por sopro com estiramento suportam formatos de alimentos, bens de consumo e comércio eletrônico. O segmento tem altos volumes de produção, mas enfrenta pressão de metas de conteúdo reciclado e obrigações de responsabilidade estendida do produtor. Os produtores de embalagens estão investindo em designs eficientes em material e na qualificação de resinas recicladas. O portfólio de embalagens da Amcor plc após sua combinação com a Berry Global ilustra o valor de operar em formatos rígidos e flexíveis. As embalagens permanecem uma importante fonte de demanda, mesmo que as despesas de conformidade influenciem a seleção de materiais.
O segmento médico e de saúde tem previsão de avançar a um CAGR de 6,73% até 2032. O envelhecimento da população, os diagnósticos no ponto de atendimento e os requisitos de controle de infecção sustentam a demanda por dispositivos de uso único e componentes de diagnóstico. A moldagem por injeção é adequada para seringas, invólucros de diagnóstico, invólucros de dispositivos vestíveis e cassetes microfluídicas. Os requisitos de sala limpa e qualidade da Organização Internacional de Normalização (ISO) 13485 podem limitar o grupo de fornecedores para moldagem médica por contrato. A demanda automotiva e de transporte está se deslocando para componentes de bateria e compósitos estruturais com requisitos de especificação mais elevados. A demanda elétrica e eletrônica é sustentada por centros de dados, embalagens de semicondutores e sistemas de conectores para veículos elétricos.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 40,75% da participação do mercado de plásticos moldados em 2026 e tem previsão de avançar a um CAGR de 6,61% até 2032. A região se beneficia de ampla capacidade de fabricação em embalagens, veículos, eletrônicos e produtos de saúde. O Ministério da Indústria e Tecnologia da Informação da China emitiu normas relacionadas a plásticos em 2025 cobrindo aplicações incluindo sistemas de tubulação de polipropileno e painéis de polipropileno modificado para automóveis[2]. Essas normas indicam que os requisitos de qualidade de fabricação estão avançando junto com o crescimento da capacidade. A Índia está atraindo investimentos em componentes automotivos à medida que a produção local de veículos elétricos se desenvolve. A IAC Group inaugurou sua instalação Chakan 3 em maio de 2025 para componentes de interiores de veículos elétricos em colaboração com o Grupo Mahindra. A escala, a demanda local e as normas em desenvolvimento da região conferem a ela um papel de liderança no mercado de plásticos moldados.
América do Norte
A América do Norte está focada em componentes médicos, eletrônicos, de embalagens e de veículos elétricos de maior valor. A Dow iniciou as operações de sua planta de polietileno Poly-7 em Freeport, Texas, em 2025, adicionando capacidade para embalagens especiais, saúde e higiene e usos industriais. Isso apoia a disponibilidade regional de polietileno para processadores de embalagens no mercado de plásticos moldados. A Covestro AG anunciou investimento em capacidade adicional de composição de policarbonato em Hebron, Ohio, para aplicações automotivas, eletrônicas e de saúde. O México está ganhando relevância como base de moldagem e montagem automotiva, pois os fabricantes buscam cadeias de suprimentos mais curtas para as operações norte-americanas. Isso favorece os fornecedores que conseguem responder rapidamente às mudanças nos modelos de veículos e localizar o fornecimento de compostos. A política comercial e a incerteza tarifária permanecem considerações operacionais importantes para a região.
Regiões Emergentes e em Desenvolvimento
A Europa enfrenta forte influência regulatória, mas uma posição de custo de fabricação mais difícil. As regras propostas de circularidade automotiva da União Europeia criariam demanda por conteúdo de polímero reciclado em novos veículos. Os produtores europeus estão se concentrando cada vez mais em compostos especiais e aplicações certificadas em vez de graus de commodities. Os dados de produção mais fracos da Alemanha destacam a pressão dos custos de energia e das importações. A América do Sul tem demanda de embalagens e automotiva, especialmente no Brasil e na Argentina, mas as condições macroeconômicas, o risco cambial e as limitações de reciclagem restringem o investimento. O Oriente Médio e a África se beneficiam da integração de matérias-primas petroquímicas do Golfo, incluindo a presença da SABIC. A composição de valor agregado e a moldagem de grau médico ainda estão em desenvolvimento em grande parte da região. Essas regiões oferecem oportunidades de longo prazo no mercado de plásticos moldados à medida que a fabricação a jusante e os sistemas de reciclagem se expandem.
Cenário Competitivo
O mercado de plásticos moldados é altamente fragmentado, com os cinco principais participantes incluindo Amcor plc, Aptar, Plastipak Holdings, Inc., Magna International Inc. e IAC Group. O projeto MoReTec-1 da LyondellBasell Industries Holdings B.V. mostra como os principais fornecedores de resinas estão construindo capacidade de reciclagem química antes que os requisitos de demanda futura se tornem mais vinculantes. A BASF fornece plásticos de engenharia, poliuretano, poliuretano termoplástico e monômeros por meio de seu segmento de Materiais. A concorrência em poliolefinas de commodities permanece ampla, enquanto os materiais técnicos dependem mais da expertise em formulação e do histórico de qualificação.
Os fornecedores especializados estão se diferenciando em aplicações médicas, elétricas e de veículos elétricos. A Ensinger está expandindo sua capacidade de produção de pó de poliimida TECAPOWDER para atender à demanda de clientes de tecnologia de baterias, aeroespacial, eletrônica e industrial. A Covestro AG está expandindo a capacidade de composição de policarbonato em Ohio para materiais personalizados usados em produtos automotivos, eletrônicos e de saúde. A SABIC está desenvolvendo copolímeros especiais e resinas com conteúdo reciclado para usos médicos e automotivos. Essas empresas competem em documentação técnica, suporte ao processamento e capacidade de atender aos requisitos de segurança e regulatórios. Certificações como ISCC PLUS (Certificação Internacional de Sustentabilidade e Carbono PLUS), Organização Internacional de Normalização 13485 e Underwriters Laboratories (UL) 94 influenciam cada vez mais a qualificação de fornecedores.
Os produtores a jusante também estão fortalecendo posições por meio de reciclagem, especialização em aplicações e ofertas de produtos mais amplas. A Plastipak Holdings, Inc. utiliza sistemas de politereftalato de etileno reciclado em circuito fechado para suportar a produção de garrafas e pré-formas. A Amcor plc ampliou sua plataforma de embalagens por meio da fusão com a Berry Global, ajudando-a a atender a mais necessidades de embalagens rígidas e flexíveis. A Röchling SE & Co. KG está usando design de compósitos e certificação de sites médicos para atender aos requisitos de veículos elétricos a bateria e de saúde regulamentada. A Aptar, a Avient Corporation, a Eastman Chemical Company, a Exxon Mobil Corporation, a IAC Group, a Magna International Inc. e outros fornecedores permanecem relevantes por meio de sistemas de dosagem, aditivos, plásticos especiais, poliolefinas, interiores automotivos e componentes compósitos leves. O campo competitivo permanece diverso porque nenhum único fornecedor controla todas as capacidades de resina, processamento, reciclagem e uso final.
Líderes do Setor de Plásticos Moldados
-
Amcor plc
-
Aptar
-
Plastipak Holdings, Inc.
-
Magna International Inc.
-
IAC Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Plásticos Moldados Empresas cobertas neste relatório
- Amcor plc
- Aptar
- Avient Corporation
- BASF
- Covestro AG
- Dow
- Eastman Chemical Company
- Ensinger
- Exxon Mobil Corporation
- IAC Group
- INEOS
- LyondellBasell Industries Holdings B.V.
- Magna International Inc.
- Plastipak Holdings, Inc.
- Röchling SE & Co. KG
Desenvolvimentos industriais recentes em Mercado de Plásticos Moldados
- Outubro de 2026: A Husky Technologies apresentou seu sistema de moldagem por injeção de alta produção HyCAP PRO para a fabricação de fechamentos para bebidas, projetado para melhorar a economia de produção e a eficiência de fabricação. O lançamento apoia o mercado de plásticos moldados ao avançar a tecnologia de moldagem por injeção de alta velocidade e permitir que os fabricantes melhorem a produção de fechamentos plásticos.
- Setembro de 2026: A Pexco LLC adquiriu a Recto Molded Products Inc. e a Legacy Extrusions, expandindo suas capacidades de moldagem por injeção, ferramental, montagem e extrusão termoplástica. A aquisição adicionou aproximadamente 27 prensas de moldagem por injeção e seis linhas de extrusão, fortalecendo a capacidade de fabricação da Pexco LLC para componentes plásticos de engenharia em aplicações industriais.
Escopo do Relatório Global do Mercado de Plásticos Moldados
Os plásticos moldados são produtos à base de polímeros fabricados pela moldagem de materiais plásticos fundidos ou amolecidos em formas específicas usando moldes. Eles oferecem flexibilidade de design, durabilidade e eficiência de produção, tornando-os adequados para componentes e produtos em diversas aplicações industriais e de consumo.
O Mercado de Plásticos Moldados é segmentado por tecnologia, material, aplicação e geografia. Por tecnologia, o mercado é segmentado em moldagem por injeção, moldagem por sopro, moldagem por compressão e outras tecnologias. Por material, o mercado é segmentado em polipropileno (PP), polietileno (PE), cloreto de polivinila (PVC), poliestireno (PS), poliuretano (PU) e outros materiais. Por aplicação, o mercado é segmentado em embalagens, construção civil, automotivo e transporte, elétrico e eletrônico, médico e de saúde, bens de consumo e eletrodomésticos e outras aplicações. O relatório também cobre o tamanho do mercado e as previsões para plásticos moldados em 16 países. Para cada segmento, o dimensionamento e as previsões do mercado foram feitos com base no valor (USD).
Visão geral da segmentação
| Moldagem por Injeção |
| Moldagem por Sopro |
| Moldagem por Compressão |
| Outras Tecnologias |
| Polipropileno (PP) |
| Polietileno (PE) |
| Cloreto de Polivinila (PVC) |
| Poliestireno (PS) |
| Poliuretano (PU) |
| Outros Materiais |
| Embalagens |
| Construção Civil |
| Automotivo e Transporte |
| Elétrico e Eletrônico |
| Médico e de Saúde |
| Bens de Consumo e Eletrodomésticos |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tecnologia | Moldagem por Injeção | |
| Moldagem por Sopro | ||
| Moldagem por Compressão | ||
| Outras Tecnologias | ||
| Por Material | Polipropileno (PP) | |
| Polietileno (PE) | ||
| Cloreto de Polivinila (PVC) | ||
| Poliestireno (PS) | ||
| Poliuretano (PU) | ||
| Outros Materiais | ||
| Por Aplicação | Embalagens | |
| Construção Civil | ||
| Automotivo e Transporte | ||
| Elétrico e Eletrônico | ||
| Médico e de Saúde | ||
| Bens de Consumo e Eletrodomésticos | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de plásticos moldados?
O tamanho do mercado de plásticos moldados foi avaliado em 605,69 bilhões de USD em 2026 e estima-se que cresça de 636,52 bilhões de USD em 2027 para atingir 821,31 bilhões de USD até 2032, a um CAGR de 5,23% durante o período de previsão (2027-2032).
Qual tecnologia detinha a maior participação em 2026?
A moldagem por injeção detinha 55,12% em 2026 porque pode produzir peças complexas em altos volumes para usos em embalagens, médico, automotivo e eletrônico.
Qual material tem expectativa de crescimento mais rápido até 2032?
O poliuretano tem previsão de avançar a um CAGR de 6,12% até 2032, sustentado pela gestão térmica de veículos elétricos, controle de ruído e necessidades de espuma estrutural leve.
Qual aplicação tem previsão de crescimento mais rápido até 2032?
O segmento médico e de saúde tem previsão de avançar a um CAGR de 6,73% até 2032, sustentado por dispositivos de diagnóstico, envelhecimento da população e produtos médicos de uso único.