
Marktgröße und Marktanteil für Formkunststoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 636.52 Milliarden US-Dollar |
| Marktgröße (2032) | 821.31 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.23 % |
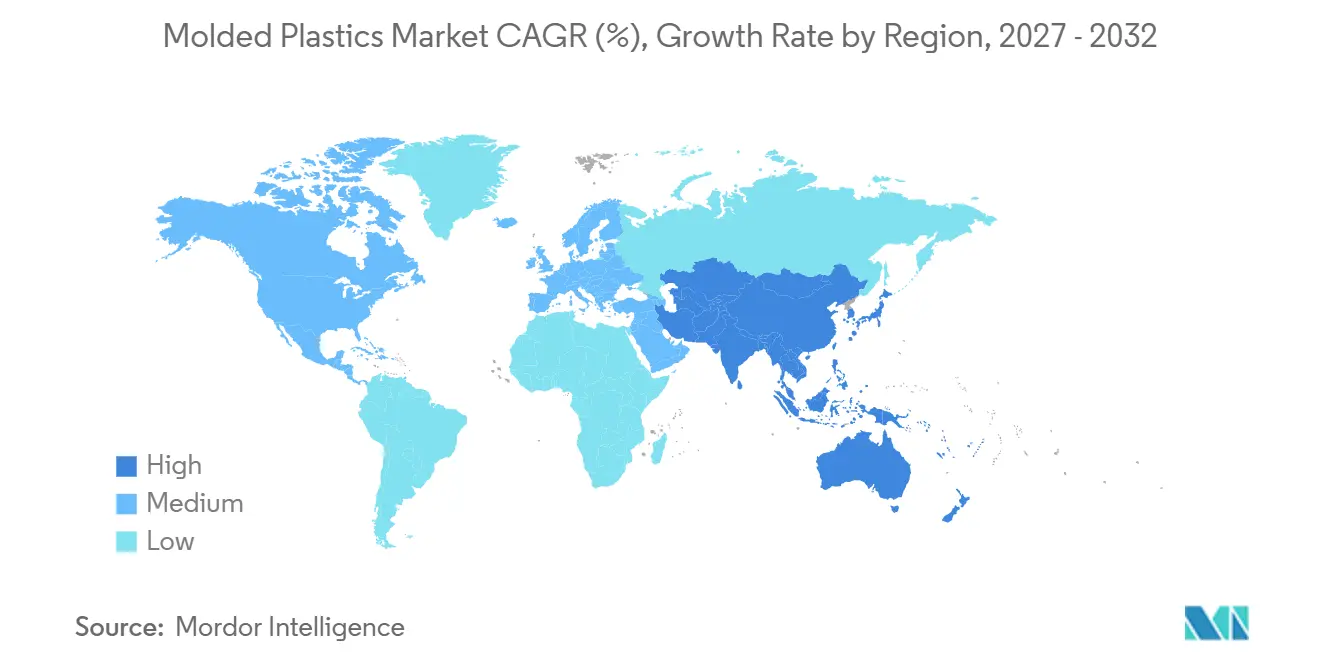
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
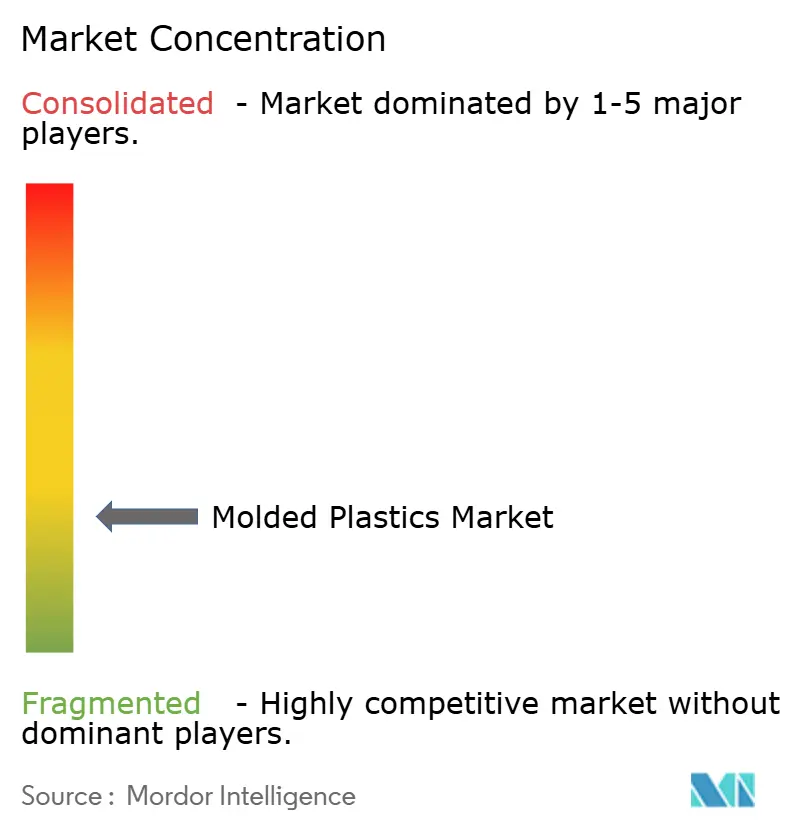
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Formkunststoffe von Mordor Intelligence
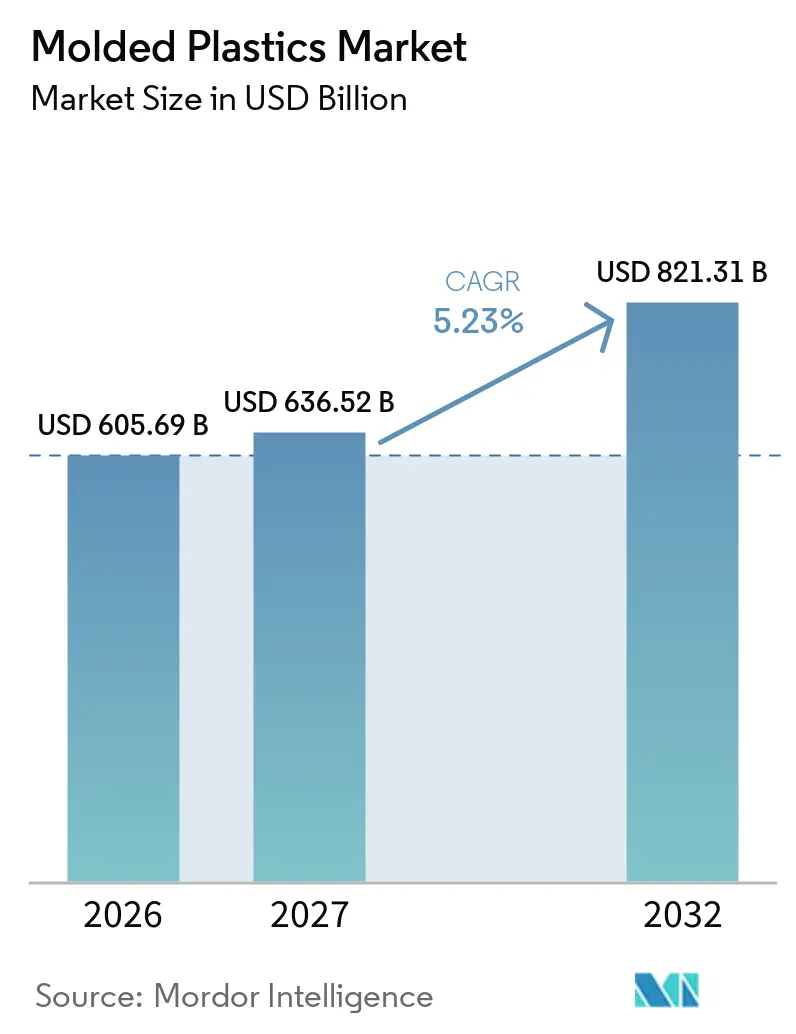
Die Marktgröße für Formkunststoffe wurde im Jahr 2026 auf 605,69 Milliarden USD geschätzt und wird voraussichtlich von 636,52 Milliarden USD im Jahr 2027 auf 821,31 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,23 % während des Prognosezeitraums (2027–2032). Die Nachfrage wird durch Verpackungs-, Automobil-, Elektro- und Elektronik- sowie medizinische Anwendungen gestützt, bei denen die Materialanforderungen zunehmend spezialisierter werden. Die Regulierung erhöht den Wert von rückverfolgbarem Recyclinginhalt und dokumentierter Materialleistung, insbesondere in Europa und Japan. Die Elektrifizierung von Fahrzeugen steigert die Nachfrage nach Teilen, die Wärme, Isolierung und Sicherheit managen und gleichzeitig das Fahrzeuggewicht reduzieren. Die Hersteller reagieren durch kreislauffähige Harzversorgung, spezialisierte Formulierungen und eine stärkere Beteiligung an höherwertigen Anwendungen. Die regionale Produktion verlagert sich in Richtung Asien, was den Zugang zu Rohstoffen, Preisbedingungen und die Nähe zu Endverbrauchern verändert.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie hielt Spritzguss im Jahr 2026 einen Marktanteil von 55,12 % am Markt für Formkunststoffe, während Blasformen bis 2032 voraussichtlich mit einer CAGR von 5,89 % wachsen wird.
- Nach Material hielt Polypropylen (PP) im Jahr 2026 einen Marktanteil von 37,45 % am Markt für Formkunststoffe, während Polyurethan bis 2032 voraussichtlich mit einer CAGR von 6,12 % wachsen wird.
- Nach Anwendung hielt Verpackung im Jahr 2026 einen Marktanteil von 30,67 % am Markt für Formkunststoffe, während Medizin und Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 6,73 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 40,75 % am Markt für Formkunststoffe und wird bis 2032 voraussichtlich mit einer CAGR von 6,61 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbau und Metallersatz in Fahrzeugen | +1.8% | Global, mit stärkster Auswirkung in Europa, Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum im E-Commerce und steigende Nachfrage nach Dünnwandverpackungen | +1.4% | Global, angeführt von Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Ausweitung medizinischer und diagnostischer Komponenten in Qualitätsklasse | +1.2% | Nordamerika und Europa, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung von recycelten, biobasierten und kreislauffähigen Polymergüten | +0.9% | Global, EU-geführt mit zunehmender Verbreitung in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Komponenten für Elektrofahrzeugbatterien, Steckverbinder und Wärmemanagement | +0.7% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbau und Metallersatz in Fahrzeugen
Automobilhersteller ersetzen einige Metallkomponenten durch spritzgegossene Thermoplaste, um Flottenemissionsziele zu erfüllen und die Reichweite von batterieelektrischen Fahrzeugen zu verbessern. Batterieelektrische Fahrzeugplattformen verwenden neue Formteile, darunter Batterieintrusionsschutzplatten, Türträger und glasfaserverstärkte Polyamid-Dachträger. Röchling SE & Co. KG sicherte sich im Dezember 2025 einen Vertrag zur Lieferung von thermoplastischen Verbundwerkstoff-Intrusionsschutzplatten für die batterieelektrische Fahrzeugplattform eines großen europäischen Erstausrüsters ab 2027. Hybridformen, die Thermoformen und Spritzguss in einem Zyklus kombinieren, können Fertigungsschritte reduzieren und eine höhervolumige Produktion unterstützen. Die vorläufige Einigung des Europäischen Parlaments über Fahrzeugkreislaufregeln würde innerhalb von 6 Jahren 15 % Recyclingkunststoff in Neufahrzeugen und innerhalb von 10 Jahren 25 % vorschreiben, was Recyclinganforderungen zu Leichtbauentscheidungen hinzufügt. Diese Veränderungen prägen Investitionsentscheidungen im gesamten Markt für Formkunststoffe und begünstigen Lieferanten, die gleichzeitig strukturelle, sicherheitstechnische und Recyclingmaterialspezifikationen erfüllen können.
Wachstum im E-Commerce und steigende Nachfrage nach Dünnwandverpackungen
Der E-Commerce hat die Bedeutung von Verpackungen erhöht, die Befüllung, Stapeln, Transport und Direktlieferung an Verbraucher standhalten. Dünnwandbehälter und blasgeformte Flaschen erfordern eine enge Maßkontrolle, da die Logistikbelastung größer sein kann als bei der Ladenregalverteilung. Amcor plc schloss im April 2025 seine Fusion mit Berry Global ab und erweiterte damit seine Fähigkeit, flexible und starre Verpackungsformate zu bedienen. Amcor berichtete, bis Ende des Geschäftsjahres 2025 218.000 Tonnen Post-Consumer-Recyclingkunststoff verwendet zu haben, und erklärte, dass 96 % seiner Hartverpackungen nach Gewicht recycelbar seien. Standardisierte Verpackungsabmessungen und Recyclinganforderungen von großen Einzelhändlern und Logistikplattformen fördern die Neugestaltung von Dünnwandformen und die frühzeitige Qualifizierung von Recyclingharz. Der Markt für Formkunststoffe profitiert daher dort, wo Verpackungslieferanten Haltbarkeit, Harzeffizienz und Compliance-Anforderungen in Einklang bringen können.
Ausweitung medizinischer und diagnostischer Komponenten in Qualitätsklasse
Die Alterung der Bevölkerung, Point-of-Care-Diagnostik und Einwegmedizinprodukte steigern die Nachfrage nach präzisen Formteilen. Mikrospritzguss unterstützt Diagnosekartuschen, Gehäuse für tragbare Sensoren und Arzneimittelabgabekomponenten, bei denen Maßkonsistenz wichtig ist. SABIC führte 2025 das Harz LNP ELCRES NPCRX9612U für Medizinprodukte ein, darunter Insulinpumpen und diagnostische Bildgebungsgeräte, mit einem Materialprofil, das auf chemische Expositionsanforderungen ausgelegt ist. Medizinische Hersteller müssen Qualitäts- und Biokompatibilitätsanforderungen gemäß der Internationalen Organisation für Normung 13485 und der Internationalen Organisation für Normung 10993 erfüllen, was die Qualifikationshürden für Lieferanten erhöht. Röchling SE & Co. KG erhielt im September 2025 die ISCC PLUS-Zertifizierung für seine 3 deutschen Medizinstandorte, was massenbilanzierende, biobasierte und kreislauffähige Materialoptionen ermöglicht. Diese technischen und Compliance-Anforderungen unterstützen eine stabilere Nachfrage als rohstofforientierte Anwendungen im Markt für Formkunststoffe.
Einführung von recycelten, biobasierten und kreislauffähigen Polymergüten
Die Einführung von recycelten und biobasierten Polymeren nimmt zu, da Vorschriften und Markenverpflichtungen eine klarere Nachfrage nach kreislauffähigen Materialien schaffen. Die Kunststoffmaßnahmen der Europäischen Kommission von 2025 zielten darauf ab, harmonisierte Kriterien für Recyclingkunststoffe zu unterstützen und Massenbilanzkregeln für das chemische Recycling voranzutreiben. Dow investierte in Xycles fortschrittliche Recyclinganlage im Hafen von Rotterdam, die voraussichtlich bis Ende 2026 in Betrieb gehen wird. LyondellBasell Industries Holdings B.V. entwickelt seine chemische Recyclinganlage MoReTec-1 in Wesseling, Deutschland, mit einem geplanten Start im Jahr 2027. Recycelte Polymere können in Schmelzfluss, Farbe und Verunreinigungsgrad variieren, was Mischen und Prozesskontrolle für Teile mit engen Toleranzen wichtig macht. Dies verschafft Formern und Harzlieferanten einen Vorteil im Markt für Formkunststoffe, wenn sie Materialkonsistenz und Rückverfolgbarkeit aufrechterhalten können.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei petrochemischen Rohstoffen | -0.7% | Global, am stärksten in Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kostensteigerung bei Energie, Arbeit und Compliance | -0.5% | Europa, Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fragmentierte Qualität von Recyclingrohstoffen | -0.3% | Global, am stärksten in Südamerika und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei petrochemischen Rohstoffen
Naphthabasierte Polypropylen- und Polyethylenpreise bleiben an Rohölbewegungen und regionale Crackermargen gebunden. Hersteller von Formteilen stehen unter Margendruck, wenn kurzfristige Lieferverträge keine rechtzeitige Kostenweitergabe ermöglichen. Neue Nicht-Naphtha-Kapazitäten können auch regionale Kostenpositionen verändern. Exxon Mobil Corporation nahm im April 2025 seinen Polypropylenbetrieb in Huizhou, China, in Betrieb und fügte damit regionale Versorgung in einem wichtigen Kunststoffproduktionsmarkt hinzu. INEOS entwickelt Projekt ONE, einen Ethan-Cracker in Antwerpen, der nach dem Start voraussichtlich die nordwesteuropäische Ethylenversorgung beeinflussen wird. Diese Veränderungen machen Beschaffungsstrategie und Rohstoffflexibilität im gesamten Markt für Formkunststoffe zunehmend wichtig.
Fragmentierte Qualität von Recyclingrohstoffen
Inkonsistente Recyclingrohstoffe können Prozesskontrollherausforderungen bei Teilen schaffen, die enge Toleranzen oder ein zuverlässiges Erscheinungsbild benötigen. Japan strebt an, den inländischen Einsatz von Recyclingkunststoffen bis 2030 auf 1 Million Tonnen zu steigern, während sein Recyclingsystem zusätzliche Sammel-, Sortier- und Aufbereitungskapazitäten benötigt[1]. Plastipak Holdings, Inc. berichtete 2025 von einem Post-Consumer-Recyclinganteil von 24,8 % und betreibt lebensmitteltaugliche Recyclingkapazitäten für Polyethylenterephthalat in Luxemburg. Solche Betriebe erfordern dedizierte Sortier-, Wasch- und Qualitätskontrollsysteme, die für kleinere regionale Verarbeiter schwer zu replizieren sind. Die Arbeit der Europäischen Union an gemeinsamen Abfallende-Kriterien könnte die Fragmentierung im Laufe der Zeit verringern, obwohl nationale Umsetzungspläne Investitionsentscheidungen verzögern können. Die Konsistenz der Rohstoffe bleibt eine praktische Grenze für das Tempo der kreislauffähigen Einführung im gesamten Markt für Formkunststoffe.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
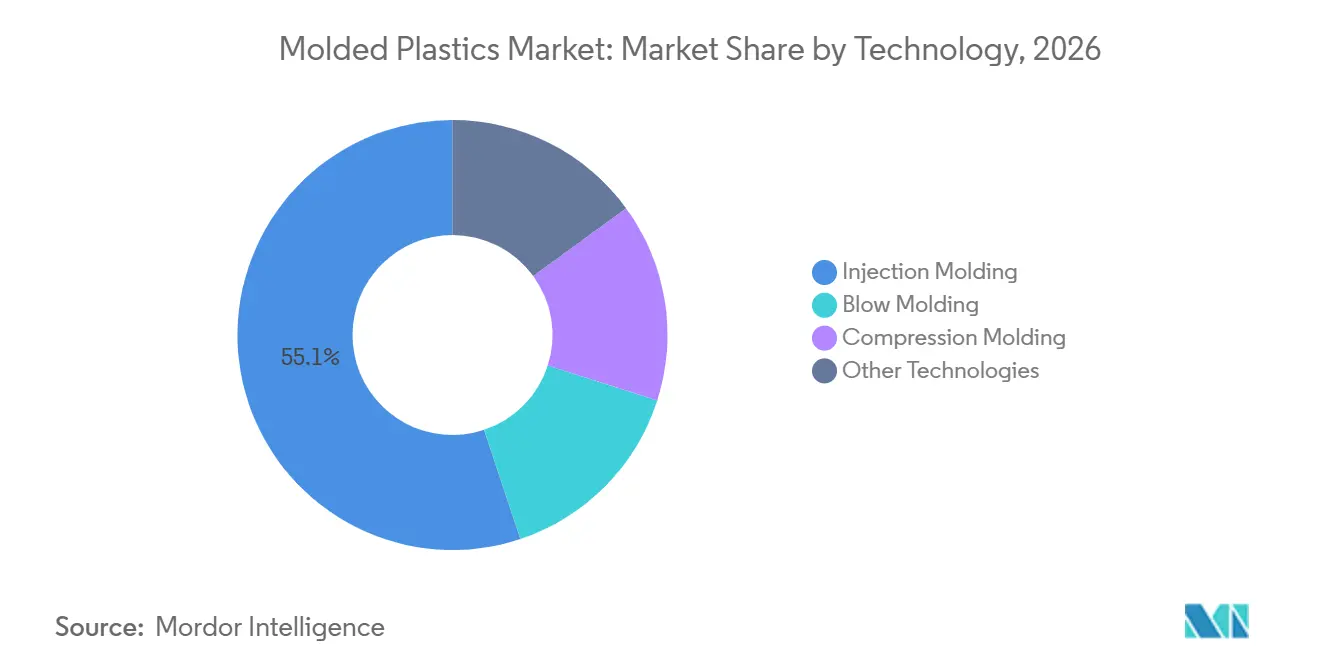
Spritzguss behält seine Größe, während Blasformen expandiertSpritzguss hielt im Jahr 2026 einen Marktanteil von 55,12 % am Markt für Formkunststoffe. Das Verfahren unterstützt komplexe und präzise Teile in hohen Stückzahlen für Medizinprodukte, Fahrzeuginnenräume und Elektronikgehäuse. Seine breite Gerätebasis und wiederholbare Verarbeitungsbedingungen stärken seinen Einsatz in vielen Endanwendungen. Spritzguss mit konstantem Niederdruck kann den erforderlichen Maschinendruck für einige Teile reduzieren und dazu beitragen, den Materialverbrauch in Automobilanwendungen zu senken. Diese Verbesserungen sind nützlich, wo Energie- und Arbeitskosten steigen. Spritzguss bleibt zentral für die Formkunststoffbranche, da es sowohl hochvolumige Verpackungen als auch spezifikationsgetriebene Komponenten bedient.
Blasformen wird voraussichtlich bis 2032 mit einer CAGR von 5,89 % wachsen. Die Nachfrage wird durch E-Commerce-Verpackungen, Getränkebehälter, Körperpflegeverpackungen und Industriebehälter gestützt. Die Abkehr von einigen Glasformaten begünstigt auch leichte Polymerbehälter. Blasformen wird für thermoplastische Batteriegehäuse mit integrierten Flüssigkeitskanälen erkundet, was sein Potenzial über Verpackungen hinaus erweitert. Pressformen und andere Verfahren behalten eine Rolle in Luft- und Raumfahrt-, Verteidigungs- und strukturellen Verbundwerkstoffanwendungen. Diese Anwendungen bieten spezialisierte Möglichkeiten im Markt für Formkunststoffe, wo Teileintegrität und Materialleistung wichtiger sind als das Produktionsvolumen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Polypropylen führt beim Umsatz, während Polyurethan an Wert gewinntPolypropylen hielt im Jahr 2026 einen Anteil von 37,45 % an der Marktgröße für Formkunststoffe. Sein Kosten-Leistungs-Gleichgewicht unterstützt die Nachfrage in Verpackungen, Automobilkomponenten und Konsumgütern. Es ist auch kompatibel mit Recyclinginhalts-Programmen, die in Beschaffungsspezifikationen immer häufiger werden. Exxon Mobil Corporation, Milliken und Ravago demonstrierten Polypropylenverbindungen mit 25 % zertifiziertem Post-Consumer-Recyclinginhalt, einschließlich Altfahrzeugmaterial, für Automobilanwendungen. Diese Arbeit zeigt, dass recyceltes Polypropylen für höhere Leistungsanforderungen angepasst werden kann. Das Material bleibt wichtig, wo Verarbeiter ein praktisches Gleichgewicht aus Kosten, Verarbeitbarkeit und Recyclinginhalts-Potenzial benötigen.
Polyurethan wird voraussichtlich bis 2032 mit einer CAGR von 6,12 % wachsen. Es wird im Wärmemanagement, in der Geräusch-Vibrations-Rauheit-Kontrolle und in leichten Strukturschaumkomponenten für Elektrofahrzeuge eingesetzt. Seine Chemie unterstützt sowohl starre als auch flexible Formanwendungen. Polyethylen bleibt wichtig für blasgeformte Verpackungen und Industriebehälter. Polyvinylchlorid wird in Baukonduit und medizinischen Schläuchen verwendet, während Polystyrol in Hartverpackungen und Laboreinwegartikeln eingesetzt wird. Die Anforderungen der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe sowie Einwegkunststoffregeln erhöhen die Kontrolle einiger Polyvinylchlorid- und Polystyrolanwendungen in Europa.
Nach Anwendung:
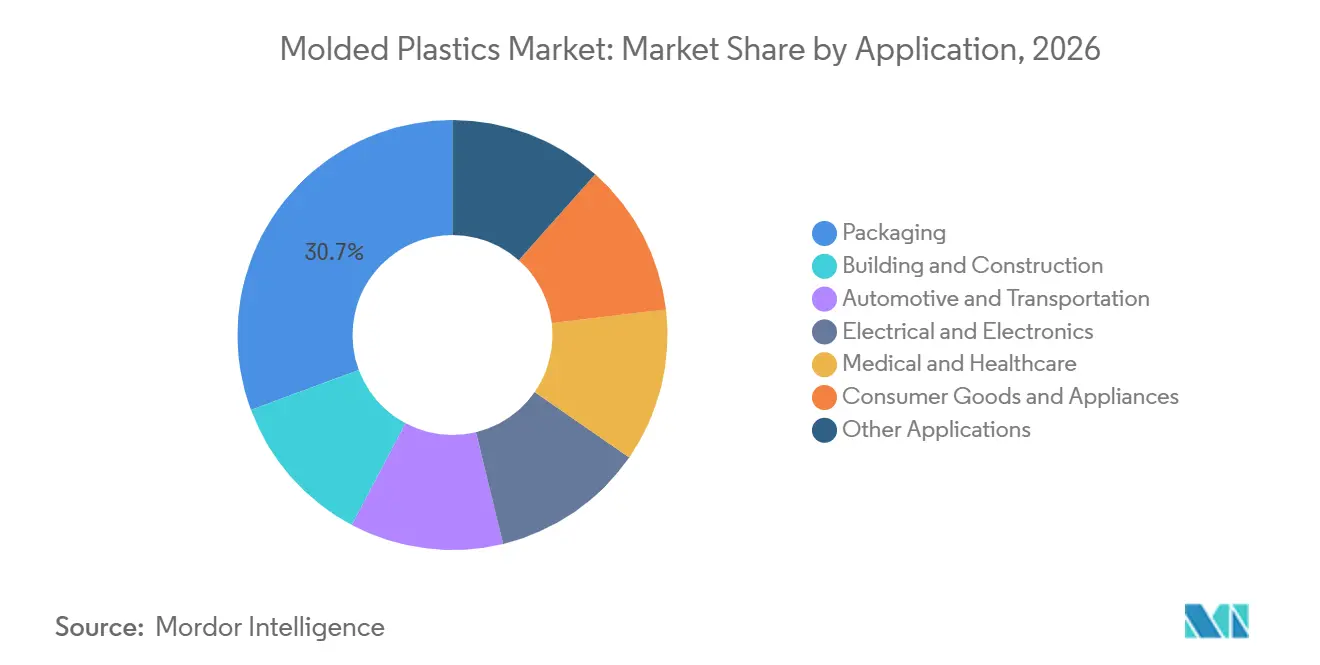
Verpackung liefert Umsatz, während Medizin und Gesundheitswesen Wachstum hinzufügenVerpackung hielt im Jahr 2026 einen Anteil von 30,67 % an der Marktgröße für Formkunststoffe. Dünnwandspritzguss und Streckblasformen unterstützen Lebensmittel-, Konsumgüter- und E-Commerce-Formate. Das Segment hat hohe Produktionsvolumina, steht aber unter Druck durch Recyclinginhalts-Ziele und erweiterte Herstellerverantwortungspflichten. Verpackungshersteller investieren in materialeffiziente Designs und die Qualifizierung von Recyclingharz. Das Verpackungsportfolio von Amcor plc nach der Kombination mit Berry Global veranschaulicht den Wert des Betriebs über starre und flexible Formate hinweg. Verpackung bleibt eine wichtige Nachfragequelle, auch wenn Compliance-Kosten die Materialauswahl beeinflussen.
Medizin und Gesundheitswesen wird voraussichtlich bis 2032 mit einer CAGR von 6,73 % wachsen. Alternde Bevölkerungen, Point-of-Care-Diagnostik und Infektionskontrollanforderungen unterstützen die Nachfrage nach Einweggeräten und Diagnosekomponenten. Spritzguss eignet sich für Spritzen, Diagnosegehäuse, Gehäuse für tragbare Geräte und mikrofluidische Kassetten. Die Reinraum- und Qualitätsanforderungen der Internationalen Organisation für Normung (ISO) 13485 können den Lieferantenpool für Vertragsmedizinformen einschränken. Die Nachfrage aus dem Automobil- und Transportbereich verlagert sich in Richtung Batteriekomponenten und Strukturverbundwerkstoffe mit höheren Spezifikationsanforderungen. Die Nachfrage aus dem Elektro- und Elektronikbereich wird durch Rechenzentren, Halbleiterverpackungen und Steckverbindersysteme für Elektrofahrzeuge gestützt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 40,75 % am Markt für Formkunststoffe und wird bis 2032 voraussichtlich mit einer CAGR von 6,61 % wachsen. Die Region profitiert von breiter Fertigungskapazität in Verpackungen, Fahrzeugen, Elektronik und Gesundheitsprodukten. Chinas Ministerium für Industrie und Informationstechnologie erließ 2025 kunststoffbezogene Normen für Anwendungen einschließlich Polypropylen-Rohrsysteme und modifizierte Polypropylen-Paneele für Automobile[2]. Diese Normen zeigen, dass die Anforderungen an die Fertigungsqualität parallel zum Kapazitätswachstum steigen. Indien zieht Investitionen in Automobilkomponenten an, da sich die lokale Elektrofahrzeugproduktion entwickelt. IAC Group eröffnete im Mai 2025 seine Anlage Chakan 3 für Elektrofahrzeug-Innenkomponenten in Zusammenarbeit mit der Mahindra Group. Die Größe, lokale Nachfrage und sich entwickelnden Normen der Region verleihen ihr eine führende Rolle im Markt für Formkunststoffe.
Nordamerika
Nordamerika konzentriert sich auf höherwertige Medizin-, Elektronik-, Verpackungs- und Elektrofahrzeugkomponenten. Dow nahm 2025 seine Polyethylenanlage Poly-7 in Freeport, Texas, in Betrieb und fügte damit Kapazitäten für Spezialverpackungen, Gesundheits- und Hygieneanwendungen sowie industrielle Anwendungen hinzu. Dies unterstützt die regionale Polyethylenverfügbarkeit für Verpackungsverarbeiter im Markt für Formkunststoffe. Covestro AG kündigte Investitionen in zusätzliche Polycarbonat-Compoundierkapazitäten in Hebron, Ohio, für Automobil-, Elektronik- und Gesundheitsanwendungen an. Mexiko gewinnt als Basis für Automobilformen und -montage an Bedeutung, da Hersteller kürzere Lieferketten für nordamerikanische Betriebe anstreben. Dies begünstigt Lieferanten, die schnell auf Fahrzeugmodelländerungen reagieren und die Compoundversorgung lokalisieren können. Handelspolitik und Zollunsicherheit bleiben wichtige Betriebsüberlegungen für die Region.
Aufstrebende und sich entwickelnde Regionen
Europa steht unter starkem regulatorischem Einfluss, aber einer schwierigeren Fertigungskostenposition. Die vorgeschlagenen Fahrzeugkreislaufregeln der Europäischen Union würden eine Nachfrage nach recyceltem Polymerinhalt in Neufahrzeugen schaffen. Europäische Hersteller konzentrieren sich zunehmend auf Spezialverbindungen und zertifizierte Anwendungen statt auf Rohstoffgüten. Deutschlands schwächere Produktionsdaten unterstreichen den Druck durch Energiekosten und Importe. Südamerika hat Verpackungs- und Automobilnachfrage, insbesondere in Brasilien und Argentinien, aber makroökonomische Bedingungen, Währungsrisiken und Recyclingbeschränkungen schränken Investitionen ein. Der Nahe Osten und Afrika profitieren von der Integration petrochemischer Rohstoffe aus dem Golfraum, einschließlich der Präsenz von SABIC. Wertschöpfendes Compoundieren und medizinisches Formen entwickeln sich in weiten Teilen der Region noch. Diese Regionen bieten längerfristige Chancen im Markt für Formkunststoffe, wenn sich nachgelagerte Fertigungs- und Recyclingsysteme ausweiten.
Wettbewerbslandschaft
Der Markt für Formkunststoffe ist stark fragmentiert, wobei die fünf größten Akteure Amcor plc, Aptar, Plastipak Holdings, Inc., Magna International Inc. und IAC Group umfassen. Das MoReTec-1-Projekt von LyondellBasell Industries Holdings B.V. zeigt, wie große Harzlieferanten chemische Recyclingkapazitäten aufbauen, bevor künftige Nachfrageanforderungen verbindlicher werden. BASF liefert technische Kunststoffe, Polyurethan, thermoplastisches Polyurethan und Monomere über sein Materialsegment. Der Wettbewerb bei Rohstoff-Polyolefinen bleibt breit, während technische Materialien stärker von Formulierungsexpertise und Qualifikationshistorie abhängen.
Speziallieferanten differenzieren sich in medizinischen, elektrischen und Elektrofahrzeuganwendungen. Ensinger erweitert seinen Produktionsstandort für TECAPOWDER-Polyimidpulver, um die Nachfrage aus Batterietechnologie, Luft- und Raumfahrt, Elektronik und Industriekunden zu decken. Covestro AG erweitert die Polycarbonat-Compoundierkapazität in Ohio für maßgeschneiderte Materialien, die in Automobil-, Elektronik- und Gesundheitsprodukten eingesetzt werden. SABIC entwickelt Spezialcopolymere und Recyclinginhalts-Harze für medizinische und Automobilanwendungen. Diese Unternehmen konkurrieren durch technische Dokumentation, Verarbeitungsunterstützung und die Fähigkeit, Sicherheits- und Regulierungsanforderungen zu erfüllen. Zertifizierungen wie ISCC PLUS, Internationale Organisation für Normung 13485 und Underwriters Laboratories (UL) 94 beeinflussen zunehmend die Lieferantenqualifikation.
Nachgelagerte Hersteller stärken auch ihre Positionen durch Recycling, Anwendungsspezialisierung und breitere Produktangebote. Plastipak Holdings, Inc. nutzt geschlossene Recyclingkreislaufsysteme für Polyethylenterephthalat zur Unterstützung der Flaschen- und Vorformproduktion. Amcor plc erweiterte seine Verpackungsplattform durch die Fusion mit Berry Global und kann damit mehr starre und flexible Verpackungsanforderungen bedienen. Röchling SE & Co. KG nutzt Verbundwerkstoffdesign und Medizinstandortzertifizierung, um Anforderungen für batterieelektrische Fahrzeuge und reguliertes Gesundheitswesen zu erfüllen. Aptar, Avient Corporation, Eastman Chemical Company, Exxon Mobil Corporation, IAC Group, Magna International Inc. und andere Lieferanten bleiben durch Dosiersysteme, Additive, Spezialkunststoffe, Polyolefine, Fahrzeuginnenräume und leichte Verbundkomponenten relevant. Das Wettbewerbsfeld bleibt vielfältig, da kein einzelner Anbieter alle Harz-, Verarbeitungs-, Recycling- und Endanwendungsfähigkeiten kontrolliert.
Marktführer für Formkunststoffe
-
Amcor plc
-
Aptar
-
Plastipak Holdings, Inc.
-
Magna International Inc.
-
IAC Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Formkunststoffe Unternehmen in diesem Bericht
- Amcor plc
- Aptar
- Avient Corporation
- BASF
- Covestro AG
- Dow
- Eastman Chemical Company
- Ensinger
- Exxon Mobil Corporation
- IAC Group
- INEOS
- LyondellBasell Industries Holdings B.V.
- Magna International Inc.
- Plastipak Holdings, Inc.
- Röchling SE & Co. KG
Neueste Industrielle Entwicklungen in Markt für Formkunststoffe
- Oktober 2026: Husky Technologies stellte sein HyCAP PRO Hochleistungsspritzgusssystem für die Herstellung von Getränkeverschlüssen vor, das darauf ausgelegt ist, die Produktionswirtschaftlichkeit und Fertigungseffizienz zu verbessern. Die Markteinführung unterstützt den Markt für Formkunststoffe durch den Fortschritt der Hochgeschwindigkeitsspritzgusstechnologie und ermöglicht es Herstellern, die Produktion von Kunststoffverschlüssen zu verbessern.
- September 2026: Pexco LLC erwarb Recto Molded Products Inc. und Legacy Extrusions und erweiterte damit seine Spritzguss-, Werkzeugbau-, Montage- und thermoplastischen Extrusionsfähigkeiten. Die Akquisition fügte etwa 27 Spritzgusspressen und sechs Extrusionslinien hinzu und stärkte die Fertigungskapazität von Pexco LLC für technische Kunststoffkomponenten in industriellen Anwendungen.
Berichtsumfang des globalen Marktes für Formkunststoffe
Formkunststoffe sind polymerbasierte Produkte, die durch Formen von geschmolzenen oder erweichten Kunststoffmaterialien in bestimmte Formen mithilfe von Formen hergestellt werden. Sie bieten Designflexibilität, Haltbarkeit und Produktionseffizienz, was sie für Komponenten und Produkte in verschiedenen industriellen und Verbraucheranwendungen geeignet macht.
Der Markt für Formkunststoffe ist nach Technologie, Material, Anwendung und Geografie segmentiert. Nach Technologie ist der Markt in Spritzguss, Blasformen, Pressformen und andere Technologien segmentiert. Nach Material ist der Markt in Polypropylen (PP), Polyethylen (PE), Polyvinylchlorid (PVC), Polystyrol (PS), Polyurethan (PU) und andere Materialien segmentiert. Nach Anwendung ist der Markt in Verpackung, Bauwesen und Konstruktion, Automobil und Transport, Elektro und Elektronik, Medizin und Gesundheitswesen, Konsumgüter und Haushaltsgeräte sowie andere Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Formkunststoffe in 16 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Spritzguss |
| Blasformen |
| Pressformen |
| Andere Technologien |
| Polypropylen (PP) |
| Polyethylen (PE) |
| Polyvinylchlorid (PVC) |
| Polystyrol (PS) |
| Polyurethan (PU) |
| Andere Materialien |
| Verpackung |
| Bauwesen und Konstruktion |
| Automobil und Transport |
| Elektro und Elektronik |
| Medizin und Gesundheitswesen |
| Konsumgüter und Haushaltsgeräte |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Spritzguss | |
| Blasformen | ||
| Pressformen | ||
| Andere Technologien | ||
| Nach Material | Polypropylen (PP) | |
| Polyethylen (PE) | ||
| Polyvinylchlorid (PVC) | ||
| Polystyrol (PS) | ||
| Polyurethan (PU) | ||
| Andere Materialien | ||
| Nach Anwendung | Verpackung | |
| Bauwesen und Konstruktion | ||
| Automobil und Transport | ||
| Elektro und Elektronik | ||
| Medizin und Gesundheitswesen | ||
| Konsumgüter und Haushaltsgeräte | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Formkunststoffe?
Die Marktgröße für Formkunststoffe wurde im Jahr 2026 auf 605,69 Milliarden USD geschätzt und wird voraussichtlich von 636,52 Milliarden USD im Jahr 2027 auf 821,31 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,23 % während des Prognosezeitraums (2027–2032).
Welche Technologie hielt im Jahr 2026 den größten Anteil?
Spritzguss hielt im Jahr 2026 einen Anteil von 55,12 %, da es komplexe Teile in hohen Stückzahlen für Verpackungs-, Medizin-, Automobil- und Elektroniканwendungen produzieren kann.
Welches Material wird bis 2032 voraussichtlich am schnellsten wachsen?
Polyurethan wird voraussichtlich bis 2032 mit einer CAGR von 6,12 % wachsen, unterstützt durch Wärmemanagement in Elektrofahrzeugen, Geräuschkontrolle und leichte Strukturschaumanforderungen.
Welche Anwendung wird bis 2032 voraussichtlich am schnellsten wachsen?
Medizin und Gesundheitswesen wird voraussichtlich bis 2032 mit einer CAGR von 6,73 % wachsen, unterstützt durch Diagnosegeräte, alternde Bevölkerungen und medizinische Einwegprodukte.