
成形プラスチック市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
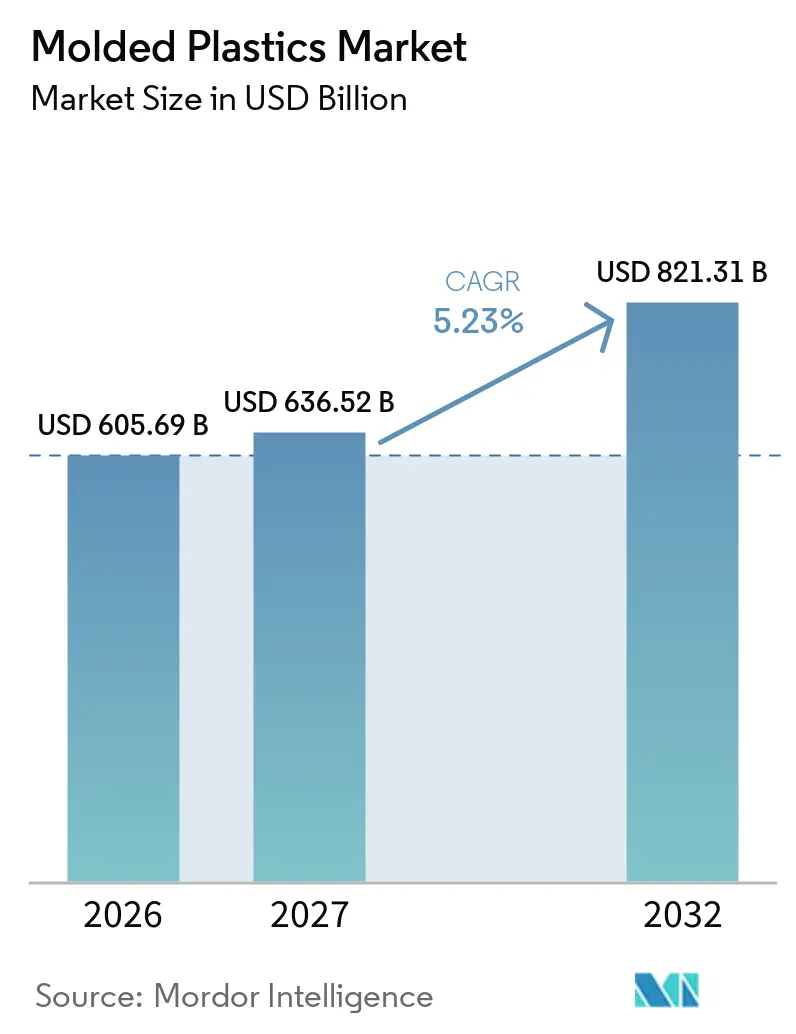
| 市場規模 (2027) | 636.52 十億米ドル |
| 市場規模 (2032) | 821.31 十億米ドル |
| 成長率 (2027 - 2032) | 5.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる成形プラスチック市場分析
成形プラスチック市場規模は2026年に6,056.9億米ドルと評価され、2027年の6,365.2億米ドルから2032年には8,213.1億米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 5.23%で成長する見込みです。需要は、材料要件がより専門化しつつある包装、自動車、電気・電子、医療用途によって支えられています。規制は、特に欧州および日本において、追跡可能なリサイクルコンテンツおよび文書化された材料性能の価値を高めています。車両の電動化は、車両重量を削減しながら熱管理、断熱、安全性を担う部品への需要を拡大しています。生産者は、循環型樹脂供給、特殊配合、および高付加価値用途へのより深い参入を通じて対応しています。地域生産はアジアへのシフトが進んでおり、原料へのアクセス、価格条件、およびエンドユーザーへの近接性が変化しています。
レポートの主要ポイント
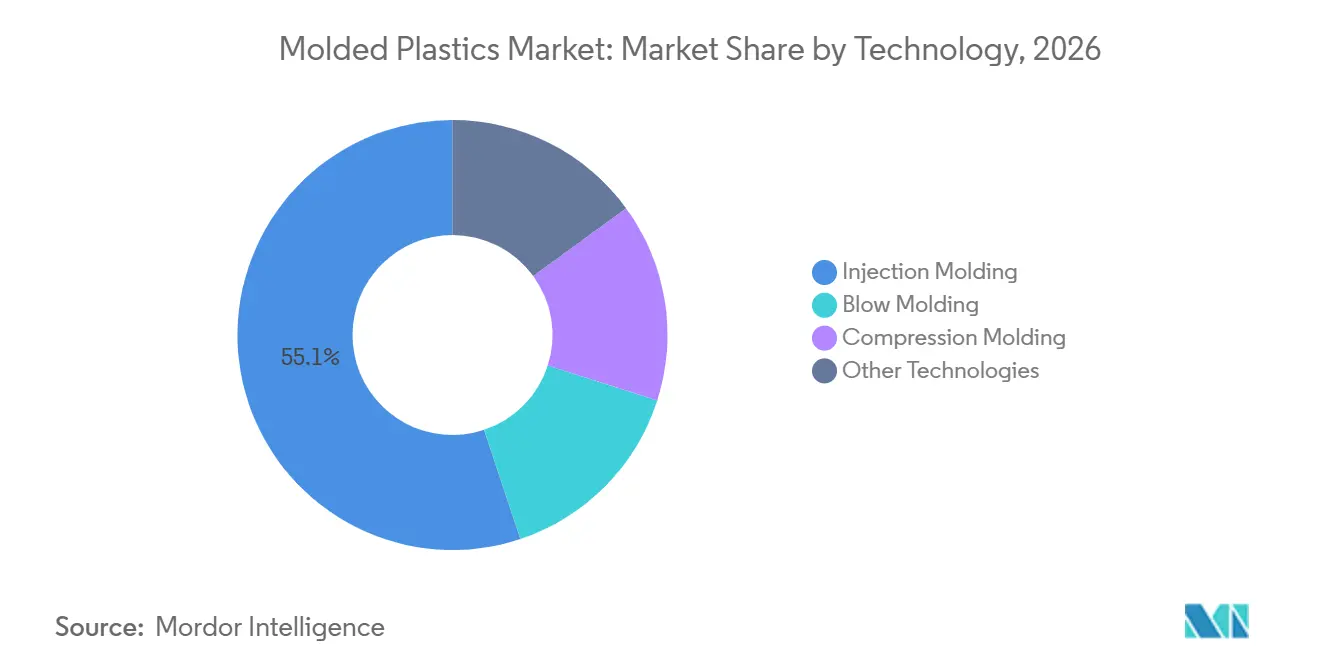
- 技術別では、射出成形が2026年の成形プラスチック市場シェアの55.12%を占め、ブロー成形は2032年にかけてCAGR 5.89%で拡大すると予測されています。
- 材料別では、ポリプロピレン(PP)が2026年の成形プラスチック市場シェアの37.45%を占め、ポリウレタンは2032年にかけてCAGR 6.12%で拡大すると予測されています。
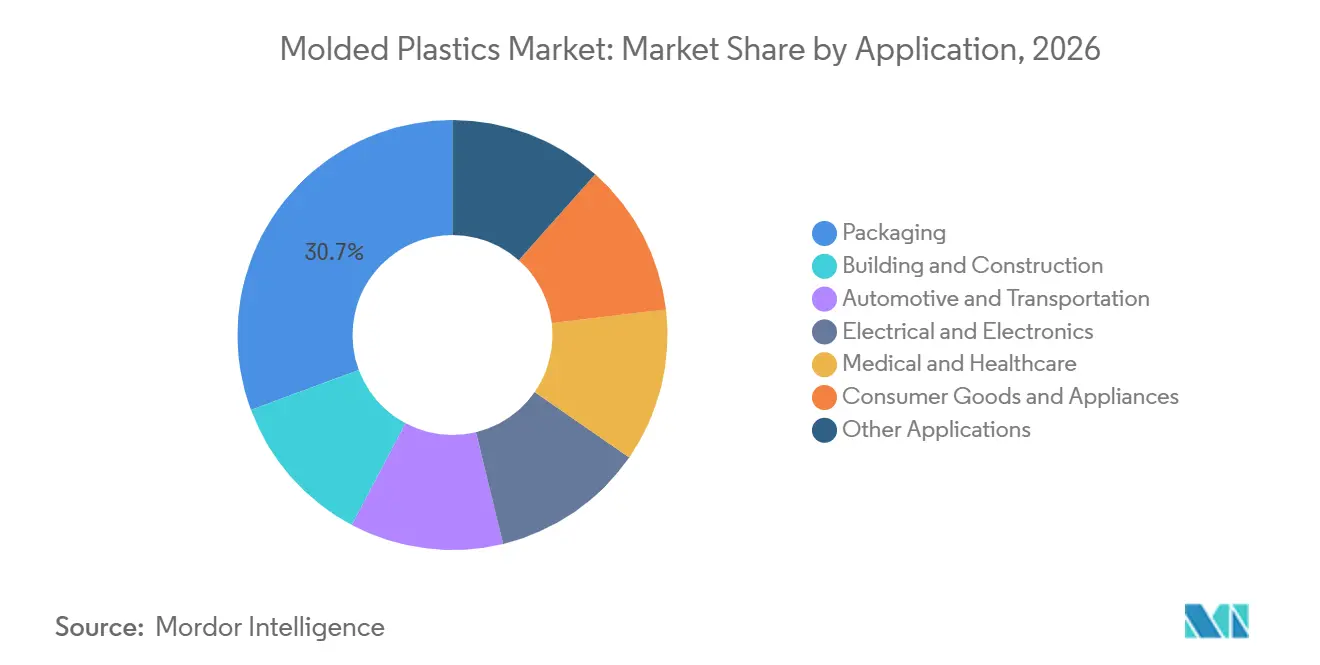
- 用途別では、包装が2026年の成形プラスチック市場シェアの30.67%を占め、医療・ヘルスケアは2032年にかけてCAGR 6.73%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の成形プラスチック市場シェアの40.75%を占め、2032年にかけてCAGR 6.61%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両における軽量化および金属代替 | +1.8% | 欧州、アジア太平洋、北米で最大の影響を持つグローバル | 中期(2~4年) |
| eコマースおよび薄肉包装需要の成長 | +1.4% | アジア太平洋および北米が導するグローバル | 短期(2年以内) |
| 医療グレードおよび診断用コンポーネントの拡大 | +1.2% | 北米および欧州、アジア太平洋への波及 | 中期(2~4年) |
| リサイクル、バイオベース、および循環型ポリマーグレードの採用 | +0.9% | EUが主導し、アジア太平洋および北米での採用が拡大するグローバル | 長期(4年以上) |
| EV電池、コネクター、および熱管理コンポーネント | +0.7% | アジア太平洋がコア、欧州および北米への波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
車両における軽量化および金属代替
自動車メーカーは、フリート排出目標を達成しバッテリー電気自動車の航続距離を改善するために、一部の金属部品を射出成形熱可塑性プラスチックに置き換えています。バッテリー電気自動車プラットフォームは、電池侵入防止プレート、ドアキャリア、ガラス繊維強化ポリアミドルーフビームなど、新たな成形部品を使用しています。Röchling SE & Co. KGは2025年12月、主要な欧州の完成車メーカーのバッテリー電気自動車プラットフォーム向けに、2027年から熱可塑性複合材侵入防止プレートを供給する契約を締結しました。熱成形と射出成形を1サイクルで組み合わせるハイブリッド成形は、製造工程を削減し、より高い生産量をサポートできます。欧州議会の車両循環性規則に関する暫定合意は、6年以内に新車に15%のリサイクルプラスチック、10年以内に25%を要求するものであり、軽量化の決定にリサイクルコンテンツ要件を加えることになります。これらの変化は成形プラスチック市場全体の投資決定を形成しており、構造、安全性、リサイクル材料の仕様を同時に満たすことができるサプライヤーに有利に働きます。
eコマースおよび薄肉包装需要の成長
eコマースは、充填、積み重ね、輸送、および消費者への直接配送に耐えられる包装の重要性を高めています。薄肉容器およびブロー成形ボトルは、物流ストレスが店頭流通よりも大きくなる可能性があるため、寸法管理が厳密に求められます。Amcor plcは2025年4月にBerry Globalとの合併を完了し、フレキシブルおよびリジッド包装フォーマットへの対応能力を拡大しました。Amcorは2025年度末までに218,000メトリックトンの消費後リサイクルプラスチックを使用したと報告し、重量ベースでリジッド包装の96%がリサイクル可能であると述べました。大手小売業者および物流プラットフォームからの標準化されたパッケージ寸法およびリサイクルコンテンツ要件は、薄肉金型の再設計およびリサイクル樹脂の早期認定を促進しています。したがって、成形プラスチック市場は、包装サプライヤーが耐久性、樹脂効率、およびコンプライアンス要件のバランスを取れる場合に恩恵を受けます。
医療グレードおよび診断用コンポーネントの拡大
人口高齢化、ポイントオブケア診断、および単回使用医療機器は、精密な成形コンポーネントへの需要を高めています。マイクロ射出成形は、寸法の一貫性が重要な診断カートリッジ、ウェアラブルセンサーハウジング、および薬物送達コンポーネントをサポートします。SABICは2025年に、インスリンポンプおよび診断画像機器を含む医療機器向けに、化学的暴露要件に対応するよう設計された材料プロファイルを持つLNP ELCRES NPCRX9612U樹脂を発表しました。医療メーカーは国際標準化機構13485および国際標準化機構10993に基づく品質および生体適合性要件を満たす必要があり、これによりサプライヤーの認定障壁が高まります。Röchling SE & Co. KGは2025年9月、ドイツの3つの医療サイトに対して国際サステナビリティ・カーボン認証PLUSを取得し、マスバランス、バイオベース、および循環型材料オプションを可能にしました。これらの技術的およびコンプライアンス要件は、成形プラスチック市場のコモディティ指向の用途よりも安定した需要を支えます。
リサイクル、バイオベース、および循環型ポリマーグレードの採用
規制およびブランドコミットメントが循環型材料に対するより明確な需要を生み出すにつれて、リサイクルおよびバイオベースポリマーの採用が増加しています。欧州委員会の2025年プラスチック措置は、リサイクルプラスチックの調和された基準を支援し、化学的リサイクルのマスバランスルールを推進しようとしました。DowはロッテルダムのXycleの高度リサイクル工場に投資しており、2026年末までに稼働する見込みです。LyondellBasell Industries Holdings B.V.は、ドイツのヴェッセリングにMoReTec-1化学リサイクル施設を開発しており、2027年の稼働開始を目標としています。リサイクルポリマーは溶融流動性、色、および汚染レベルが異なる場合があり、これにより狭い公差を持つ部品のブレンドおよびプロセス制御が重要になります。これにより、材料の一貫性と追跡可能性を維持できる成形業者および樹脂サプライヤーは成形プラスチック市場において優位性を持ちます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油化学原料価格の変動 | -0.7% | 欧州およびアジア太平洋で最も深刻なグローバル | 短期(2年以内) |
| エネルギー、労働、およびコンプライアンスコストのインフレ | -0.5% | 欧州、北米、およびアジア太平洋 | 中期(2~4年) |
| 断片化したリサイクル原料品質 | -0.3% | 南米および中東・アフリカで最も深刻なグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油化学原料価格の変動
ナフサベースのポリプロピレンおよびポリエチレン価格は、原油の動向および地域のクラッカーマージンと連動したままです。成形部品生産者は、短期供給契約がタイムリーなコスト転嫁を許可しない場合にマージン圧力に直面します。新たな非ナフサ設備も地域のコストポジションを変える可能性があります。Exxon Mobil Corporationは2025年4月、中国の恵州にポリプロピレン施設の操業を開始し、主要なプラスチック生産市場における地域供給を増加させました。INEOSはアントワープでProject ONE(エタンクラッカー)を開発しており、稼働後に北西欧州のエチレン供給に影響を与えると予想されています。これらの変化により、成形プラスチック市場全体で調達戦略と原料の柔軟性がますます重要になっています。
断片化したリサイクル原料品質
一貫性のないリサイクル原料は、狭い公差や信頼性の高い外観が必要な部品においてプロセス制御上の課題を生み出す可能性があります。日本は2030年までに国内リサイクルプラスチック使用量を100万メトリックトンに増やすことを目指していますが、そのリサイクルシステムには追加の収集、選別、および再処理能力が必要です[1]。Plastipak Holdings, Inc.は2025年に消費後リサイクルコンテンツ24.8%を報告し、ルクセンブルクで食品グレードのリサイクルポリエチレンテレフタレート設備を運営しています。このような操業には、小規模な地域プロセッサーが複製することが困難な専用の選別、洗浄、および品質管理システムが必要です。欧州連合の廃棄物終了基準に関する共通基準の策定は、時間をかけて断片化を軽減する可能性がありますが、各国の実施スケジュールが投資決定を遅らせる可能性があります。原料の一貫性は、成形プラスチック市場全体での循環型採用のペースに対する実際的な制限として残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
射出成形が規模を維持しながらブロー成形が拡大射出成形は2026年の成形プラスチック市場シェアの55.12%を占めました。このプロセスは、医療機器、車両内装、および電子機器ハウジング向けに高い生産量で複雑かつ精密な部品をサポートします。その広範な設備基盤と再現性の高い処理条件は、多くの最終用途にわたる使用を強化します。低定圧射出成形は、一部の部品に必要なマシントン数を削減し、自動車用途での材料消費削減に役立てることができます。これらの改善は、エネルギーおよび労働コストが上昇している場合に有用です。射出成形は、高生産量の包装と仕様主導のコンポーネントの両方に対応するため、成形プラスチック産業の中心であり続けます。
ブロー成形は2032年にかけてCAGR 5.89%で拡大すると予測されています。需要はeコマース包装、飲料容器、パーソナルケア包装、および産業用容器によって支えられています。一部のガラスフォーマットからの移行も軽量ポリマー容器に有利に働きます。ブロー成形は、統合された流体導管を持つ熱可塑性電池ハウジングへの応用が検討されており、包装を超えた可能性を広げています。圧縮成形およびその他のプロセスは、航空宇宙、防衛、および構造複合材用途において役割を維持しています。これらの用途は、生産量よりも部品の完全性と材料性能が重要な成形プラスチック市場に特化した機会を加えます。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
材料別:
ポリプロピレンが収益をリードしポリウレタンが価値を獲得ポリプロピレンは2026年の成形プラスチック市場規模の37.45%を占めました。そのコストパフォーマンスのバランスは、包装、自動車部品、および消費財における需要を支えています。また、調達仕様においてより一般的になりつつあるリサイクルコンテンツプログラムとも適合しています。Exxon Mobil Corporation、Milliken、およびRavagoは、自動車用途向けに使用済み車両材料を含む25%の認定消費後リサイクルコンテンツを使用したポリプロピレンコンパウンドを実証しました。この取り組みは、リサイクルポリプロピレンがより高性能な要件に適応できることを示しています。この材料は、プロセッサーがコスト、加工性、およびリサイクルコンテンツの可能性の実際的なバランスを必要とする場合に重要であり続けます。
ポリウレタンは2032年にかけてCAGR 6.12%で拡大すると予測されています。電気動車向けの熱管理、騒音・振動・ハーシュネス制御、および軽量構造フォームコンポーネントに使用されています。その化学的性質は、リジッドおよびフレキシブルの両方の成形用途をサポートします。ポリエチレンはブロー成形包装および産業用容器において引き続き重要です。ポリ塩化ビニルは建設用コンジットおよび医療用チューブに使用され、ポリスチレンはリジッド包装および実験室用使い捨て品に使用されています。化学物質の登録・評価・認可・制限(REACH)要件および単回使用プラスチック規則は、欧州における一部のポリ塩化ビニルおよびポリスチレン用途への精査を強めています。
用途別:
包装が収益を提供し医療・ヘルスケアが成長を加える包装は2026年の成形プラスチック市場規模の30.67%を占めました。薄肉射出成形およびストレッチブロー成形は、食品、消費財、およびeコマースフォーマットをサポートします。このセグメントは高い生産量を持ちますが、リサイクルコンテンツ目標および拡大生産者責任義務からの圧力に直面しています。包装生産者は材料効率の高い設計およびリサイクル樹脂の認定に投資しています。Berry Global合併後のAmcor plcの包装ポートフォリオは、リジッドおよびフレキシブルフォーマット全体で事業を展開することの価値を示しています。コンプライアンス費用が材料選択に影響を与えるとしても、包装は主要な需要源であり続けます。
医療・ヘルスケアは2032年にかけてCAGR 6.73%で拡大すると予測されています。高齢化する人口、ポイントオブケア診断、および感染制御要件は、単回使用機器および診断用コンポーネントへの需要を支えています。射出成形は、注射器、診断ハウジング、ウェアラブルデバイスエンクロージャー、およびマイクロ流体カセットに適しています。国際標準化機構(ISO)13485のクリーンルームおよび品質要件は、契約医療成形のサプライヤープールを制限する可能性があります。自動車・輸送需要は、より高い仕様要件を持つ電池コンポーネントおよび構造複合材へとシフトしています。電気・電子需要は、データセンター、半導体パッケージング、および電気自動車コネクターシステムによって支えられています。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
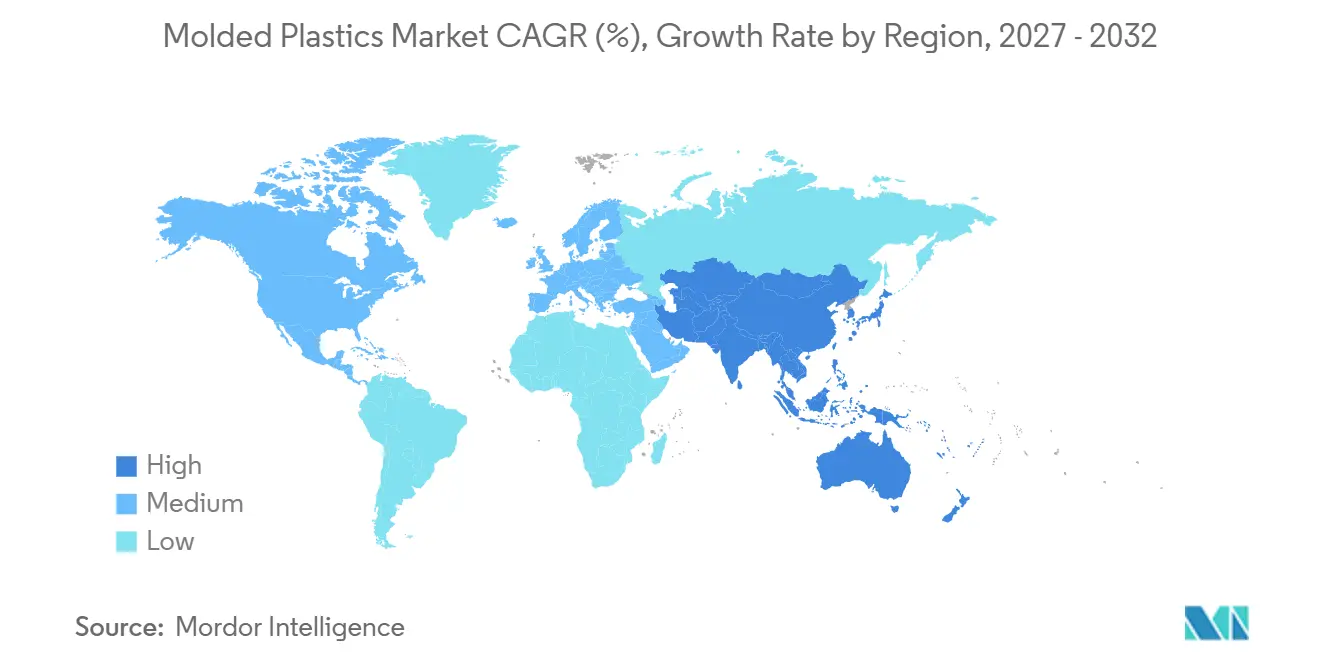
アジア太平洋は2026年の成形プラスチック市場シェアの40.75%を占め、2032年にかけてCAGR 6.61%で拡大すると予測されています。この地域は、包装、車両、電子機器、およびヘルスケア製品における広範な製造能力から恩恵を受けています。中国の工業情報化部は2025年、ポリプロピレン配管システムおよび自動車用改質ポリプロピレンパネルを含む用途をカバーするプラスチック関連規格を発行しました[2]。これらの規格は、製造品質要件が能力成長とともに向上していることを示しています。インドは、地域の電気自動車生産が発展するにつれて自動車部品投資を引き付けています。IAC Groupは2025年5月、マヒンドラグループとの協力のもと電気自動車内装部品向けにチャカン3施設を開設しました。この地域の規模、地域需要、および発展する規格は、成形プラスチック市場における主導的な役割を与えています。
北米
北米は、より高付加価値の医療、電子機器、包装、および電気自動車コンポーネントに注力しています。Dowは2025年にテキサス州フリーポートのPoly-7ポリエチレン工場を稼働させ、特殊包装、健康・衛生、および産業用途向けの能力を追加しました。これは成形プラスチック市場における包装プロセッサー向けの地域ポリエチレン供給をサポートします。Covestro AGはオハイオ州ヘブロンで自動車、電子機器、およびヘルスケア用途向けの追加ポリカーボネートコンパウンディング能力への投資を発表しました。メキシコは、メーカーが北米事業のサプライチェーンの短縮を求めるため、自動車成形および組立基地としての重要性を高めています。これは、車両モデルの変更に迅速に対応し、コンパウンド供給を現地化できるサプライヤーに有利です。貿易政策および関税の不確実性は、この地域にとって引き続き重要な事業上の考慮事項です。
新興・発展途上地域
欧州は強力な規制の影響に直面していますが、製造コストポジションはより困難です。欧州連合が提案する自動車循環性規則は、新車におけるリサイクルポリマーコンテンツへの需要を生み出すでしょう。欧州の生産者は、コモディティグレードよりも特殊コンパウンドおよび認定用途にますます集中しています。ドイツの弱い生産データは、エネルギーコストおよび輸入からの圧力を浮き彫りにしています。南米はブラジルおよびアルゼンチンを中心に包装および自動車需要がありますが、マクロ経済状況、通貨リスク、およびリサイクルの制限が投資を制約しています。中東・アフリカはSABICの存在を含む湾岸石油化学原料統合から恩恵を受けています。付加価値コンパウンディングおよび医療グレード成形は、この地域の多くでまだ発展途上です。これらの地域は、下流製造およびリサイクルシステムが拡大するにつれて、成形プラスチック市場における長期的な機会を提供します。
競合環境
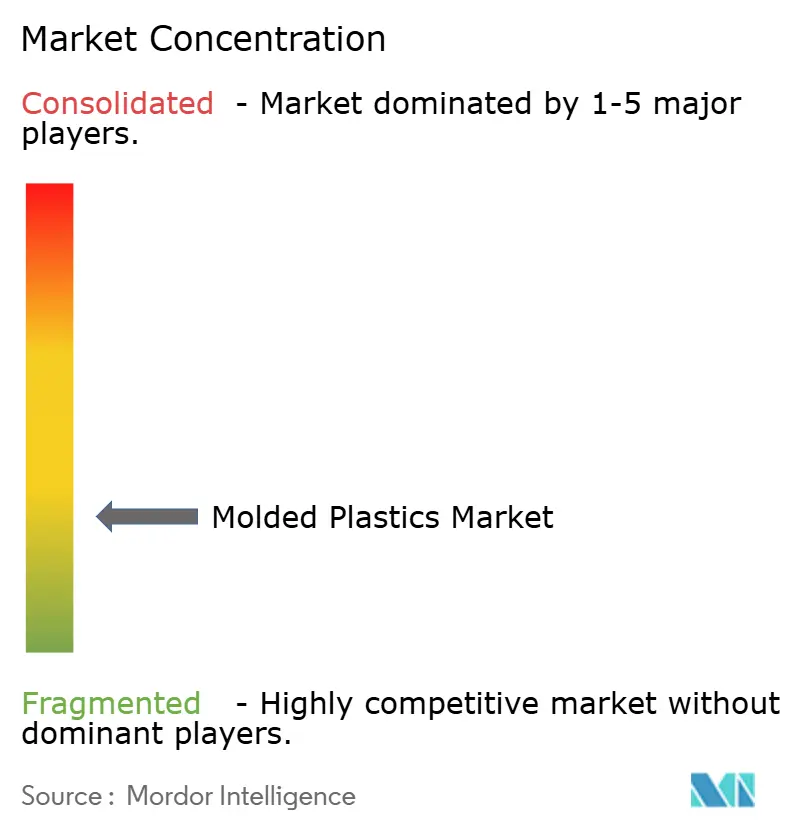
成形プラスチック市場は高度に断片化しており、上位5社にはAmcor plc、Aptar、Plastipak Holdings, Inc.、Magna International Inc.、およびIAC Groupが含まれます。LyondellBasell Industries Holdings B.V.のMoReTec-1プロジェクトは、主要な樹脂サプライヤーが将来の需要要件がより拘束力を持つ前に化学リサイクル能力を構築している方法を示しています。BASFはそのマテリアルズセグメントを通じてエンジニアリングプラスチック、ポリウレタン、熱可塑性ポリウレタン、およびモノマーを供給しています。コモディティポリオレフィンにおける競争は広範なままでが、技術材料は配合の専門知識と認定履歴への依存度が高くなっています。
特殊サプライヤーは医療、電気、および電気自動車用途において差別化を図っています。Ensingerは電池技術、航空宇宙、電子機器、および産業顧客からの需要を満たすためにTECAPOWDERポリイミドパウダーの生産拠点を拡大しています。Covestro AGは自動車、電子機器、およびヘルスケア製品に使用されるカスタマイズ材料向けにオハイオ州でポリカーボネートコンパウンディング能力を拡大しています。SABICは医療および自動車用途向けに特殊コポリマーおよびリサイクルコンテンツ樹脂を開発しています。これらの企業は、技術文書、処理サポート、および安全・規制要件を満たす能力で競争しています。国際サステナビリティ・カーボン認証PLUS(ISCC PLUS)、国際標準化機構13485、およびアンダーライターズラボラトリーズ(UL)94などの認証は、サプライヤー認定においてますます影響力を持つようになっています。
下流生産者もリサイクル、用途の専門化、および幅広い製品提供を通じてポジションを強化しています。Plastipak Holdings, Inc.はボトルおよびプリフォーム生産をサポートするために閉ループリサイクルポリエチレンテレフタレートシステムを使用しています。Amcor plcはBerry Global合併を通じて包装プラットフォームを拡大し、より多くのリジッドおよびフレキシブル包装ニーズに対応できるようにしました。Röchling SE & Co. KGは複合材設計および医療サイト認証を使用して、バッテリー電気自動車および規制されたヘルスケア要件に対応しています。Aptar、Avient Corporation、Eastman Chemical Company、Exxon Mobil Corporation、IAC Group、Magna International Inc.、およびその他のサプライヤーは、ディスペンシングシステム、添加剤、特殊プラスチック、ポリオレフィン、自動車内装、および軽量複合材コンポーネントを通じて引き続き関連性を持っています。単一のプロバイダーがすべての樹脂、処理、リサイクル、および最終用途能力を制御しているわけではないため、競合フィールドは多様なままです。
成形プラスチック産業のリーダー
-
Amcor plc
-
Aptar
-
Plastipak Holdings, Inc.
-
Magna International Inc.
-
IAC Group
- 注:主要企業の掲載順は順位を示すものではありません。
成形プラスチック市場 このレポートでカバーされる企業
- Amcor plc
- Aptar
- Avient Corporation
- BASF
- Covestro AG
- Dow
- Eastman Chemical Company
- Ensinger
- Exxon Mobil Corporation
- IAC Group
- INEOS
- LyondellBasell Industries Holdings B.V.
- Magna International Inc.
- Plastipak Holdings, Inc.
- Röchling SE & Co. KG
最近の産業開発事情 成形プラスチック市場
- 2026年10月:Husky Technologiesは、生産経済性と製造効率の改善を目的とした飲料クロージャー製造向けHyCAP PROハイアウトプット射出成形システムを発表しました。このローンチは、高速射出成形技術を進歩させ、メーカーがプラスチッククロージャーの生産を改善できるようにすることで、成形プラスチック市場をサポートします。
- 2026年9月:Pexco LLCはRecto Molded Products Inc.およびLegacy Extrusionsを買収し、射出成形、金型製作、組立、および熱可塑性押出能力を拡大しました。この買収により約27台の射出成形プレスおよび6本の押出ラインが追加され、産業用途全体にわたるエンジニアリングプラスチックコンポーネントのPexco LLCの製造能力が強化されました。
世界の成形プラスチック市場レポートの範囲
成形プラスチックは、溶融または軟化したプラスチック材料を金型を使用して特定の形状に成形することによって製造されるポリマーベースの製品です。設計の柔軟性、耐久性、および生産効率を提供し、さまざまな産業および消費者用途にわたるコンポーネントおよび製品に適しています。
成形プラスチック市場は、技術、材料、用途、および地域別にセグメント化されています。技術別では、市場は射出成形、ブロー成形、圧縮成形、およびその他の技術にセグメント化されています。材料別では、市場はポリプロピレン(PP)、ポリエチレン(PE)、ポリ塩化ビニル(PVC)、ポリスチレン(PS)、ポリウレタン(PU)、およびその他の材料にセグメント化されています。用途別では、市場は包装、建築・建設、自動車・輸送、電気・電子、医療・ヘルスケア、消費財・家電、およびその他の用途にセグメント化されています。レポートはまた、16カ国にわたる成形プラスチックの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| 射出成形 |
| ブロー成形 |
| 圧縮成形 |
| その他の技術 |
| ポリプロピレン(PP) |
| ポリエチレン(PE) |
| ポリ塩化ビニル(PVC) |
| ポリスチレン(PS) |
| ポリウレタン(PU) |
| その他の材料 |
| 包装 |
| 建築・建設 |
| 自動車・輸送 |
| 電気・電子 |
| 医療・ヘルスケア |
| 消費財・家電 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 技術別 | 射出成形 | |
| ブロー成形 | ||
| 圧縮成形 | ||
| その他の技術 | ||
| 材料別 | ポリプロピレン(PP) | |
| ポリエチレン(PE) | ||
| ポリ塩化ビニル(PVC) | ||
| ポリスチレン(PS) | ||
| ポリウレタン(PU) | ||
| その他の材料 | ||
| 用途別 | 包装 | |
| 建築・建設 | ||
| 自動車・輸送 | ||
| 電気・電子 | ||
| 医療・ヘルスケア | ||
| 消費財・家電 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
成形プラスチック市場の規模はどのくらいですか?
成形プラスチック市場規模は2026年に6,056.9億米ドルと評価され、2027年の6,365.2億米ドルから2032年には8,213.1億米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 5.23%で成長する見込みです。
2026年に最大のシェアを保持した技術はどれですか?
射出成形は2026年に55.12%を占めました。これは、包、医療、自動車、および電子機器用途向けに高い生産量で複雑な部品を生産できるためです。
2032年にかけて最も速く成長すると予想される材料はどれですか?
ポリウレタンは2032年にかけてCAGR 6.12%で拡大すると予測されており、電気自動車の熱管理、騒音制御、および軽量構造フォームのニーズによって支えられています。
2032年にかけて最も速く成長すると予測される用途はどれですか?
医療・ヘルスケアは2032年にかけてCAGR 6.73%で拡大すると予測されており、診断機器、高齢化する人口、および単回使用医療製品によって支えられています。