
Tamaño y Participación del Mercado de Plásticos Moldeados
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 636.52 Mil millones de dólares |
| Tamaño del Mercado (2032) | 821.31 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plásticos Moldeados por Mordor Intelligence
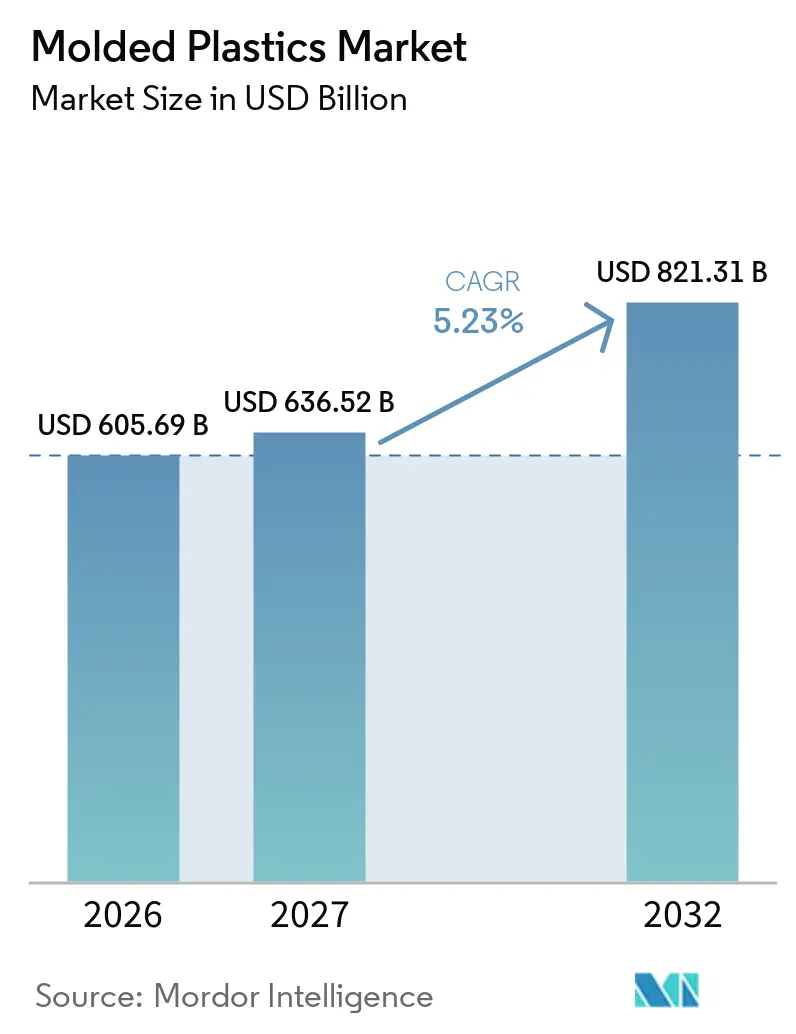
El tamaño del Mercado de Plásticos Moldeados fue valorado en 605,69 mil millones de USD en 2026 y se estima que crecerá desde 636,52 mil millones de USD en 2027 hasta alcanzar los 821,31 mil millones de USD para 2032, a una CAGR del 5,23% durante el período de pronóstico (2027-2032). La demanda está respaldada por usos en embalaje, automoción, eléctrico y electrónico, y médico, donde los requisitos de materiales se están volviendo más especializados. La regulación está aumentando el valor del contenido reciclado trazable y el rendimiento documentado de los materiales, particularmente en Europa y Japón. La electrificación de vehículos está expandiendo la demanda de piezas que gestionan el calor, el aislamiento y la seguridad, al tiempo que reducen el peso del vehículo. Los productores están respondiendo mediante el suministro circular de resinas, formulaciones especializadas y una mayor participación en aplicaciones de mayor valor. La producción regional se está desplazando hacia Asia, lo que está cambiando el acceso a materias primas, las condiciones de precios y la proximidad a los usuarios finales.
Conclusiones Clave del Informe
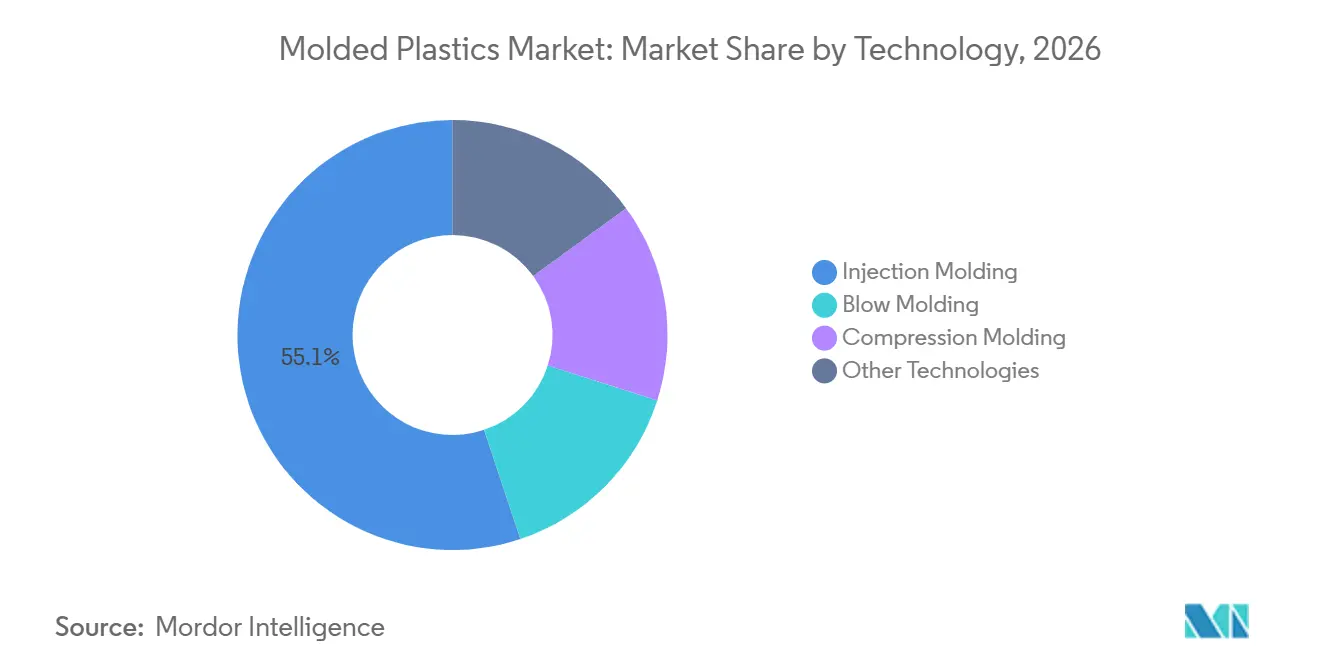
- Por tecnología, el moldeo por inyección representó el 55,12% de la participación del mercado de plásticos moldeados en 2026, mientras que se prevé que el moldeo por soplado avance a una CAGR del 5,89% hasta 2032.
- Por material, el polipropileno (PP) representó el 37,45% de la participación del mercado de plásticos moldeados en 2026, mientras que se prevé que el poliuretano avance a una CAGR del 6,12% hasta 2032.
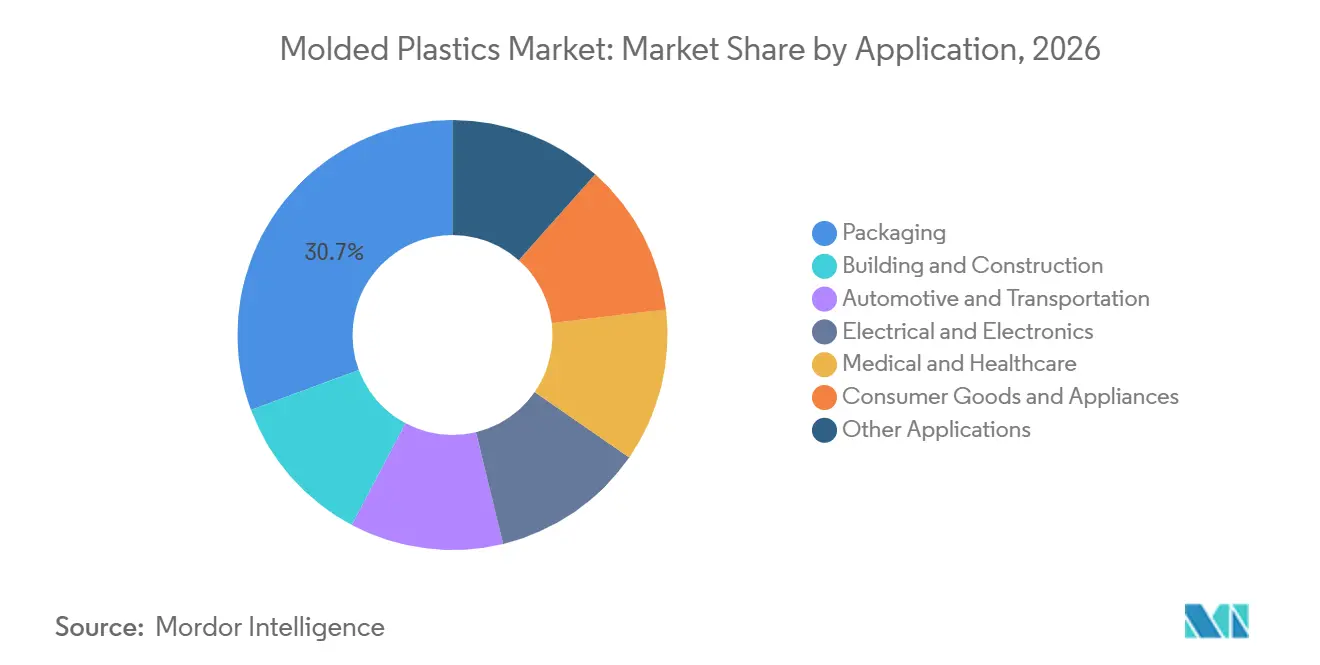
- Por aplicación, el embalaje representó el 30,67% de la participación del mercado de plásticos moldeados en 2026, mientras que se prevé que el sector médico y sanitario avance a una CAGR del 6,73% hasta 2032.
- Por geografía, Asia-Pacífico representó el 40,75% de la participación del mercado de plásticos moldeados en 2026 y se prevé que avance a una CAGR del 6,61% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso y Sustitución de Metales en Vehículos | +1.8% | Global, con impacto máximo en Europa, APAC y América del Norte | Mediano plazo (2-4 años) |
| Crecimiento del Comercio Electrónico y la Demanda de Embalajes de Pared Delgada | +1.4% | Global, liderado por APAC y América del Norte | Corto plazo (≤ 2 años) |
| Expansión de Componentes Médicos de Alta Calidad y de Diagnóstico | +1.2% | América del Norte y Europa, con extensión a APAC | Mediano plazo (2-4 años) |
| Adopción de Grados de Polímeros Reciclados, de Base Biológica y Circulares | +0.9% | Global, liderado por la UE con adopción en expansión en APAC y América del Norte | Largo plazo (≥ 4 años) |
| Componentes de Baterías para Vehículos Eléctricos, Conectores y Gestión Térmica | +0.7% | Núcleo en APAC, con extensión a Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de Peso y Sustitución de Metales en Vehículos
Los fabricantes de automóviles están sustituyendo algunos componentes metálicos por termoplásticos moldeados por inyección para cumplir los objetivos de emisiones de la flota y mejorar la autonomía de los vehículos eléctricos de batería. Las plataformas de vehículos eléctricos de batería utilizan nuevas piezas moldeadas, incluidas placas de protección contra intrusión de batería, soportes de puertas y vigas de techo de poliamida reforzada con fibra de vidrio. Röchling SE & Co. KG obtuvo en diciembre de 2025 un contrato para suministrar placas termoplásticas compuestas de protección contra intrusión para la plataforma de vehículos eléctricos de batería de un importante fabricante de equipos originales europeo a partir de 2027. El moldeo híbrido, que combina el termoformado y el moldeo por inyección en un solo ciclo, puede reducir los pasos de fabricación y apoyar una producción de mayor volumen. El acuerdo provisional del Parlamento Europeo sobre las normas de circularidad de vehículos exigiría un 15% de plástico reciclado en los vehículos nuevos en un plazo de 6 años y un 25% en 10 años, añadiendo requisitos de contenido reciclado a las decisiones de reducción de peso. Estos cambios están configurando las decisiones de inversión en el mercado de plásticos moldeados y favorecen a los proveedores que pueden cumplir simultáneamente las especificaciones estructurales, de seguridad y de material reciclado.
Crecimiento del Comercio Electrónico y la Demanda de Embalajes de Pared Delgada
El comercio electrónico ha aumentado la importancia del embalaje que resiste el llenado, el apilamiento, el transporte y la entrega directa al consumidor. Los envases de pared delgada y los frascos moldeados por soplado requieren un control dimensional preciso porque el estrés logístico puede ser mayor que en la distribución en estantes de tiendas. Amcor plc completó su fusión con Berry Global en abril de 2025, ampliando su capacidad para atender formatos de embalaje flexible y rígido. Amcor informó haber utilizado 218.000 toneladas métricas de plástico reciclado posconsumo al cierre del ejercicio fiscal 2025 y declaró que el 96% de su embalaje rígido por peso era reciclable. Las dimensiones de embalaje estandarizadas y los requisitos de contenido reciclado de los grandes minoristas y plataformas logísticas están fomentando el rediseño de moldes de pared delgada y la calificación anticipada de resinas recicladas. El mercado de plásticos moldeados se beneficia, por tanto, cuando los proveedores de embalaje pueden equilibrar la durabilidad, la eficiencia de la resina y los requisitos de cumplimiento normativo.
Expansión de Componentes Médicos de Alta Calidad y de Diagnóstico
El envejecimiento de la población, los diagnósticos en el punto de atención y los dispositivos médicos de un solo uso están aumentando la demanda de componentes moldeados de precisión. El micromoldeo por inyección es compatible con cartuchos de diagnóstico, carcasas de sensores portátiles y componentes de administración de fármacos donde la consistencia dimensional es importante. SABIC introdujo la resina LNP ELCRES NPCRX9612U en 2025 para dispositivos médicos, incluidas bombas de insulina y equipos de diagnóstico por imagen, con un perfil de material diseñado para abordar los requisitos de exposición química. Los fabricantes médicos deben cumplir los requisitos de calidad y biocompatibilidad establecidos en la norma ISO 13485 y la norma ISO 10993 de la Organización Internacional de Normalización, lo que eleva las barreras de calificación para los proveedores. Röchling SE & Co. KG recibió la certificación ISCC PLUS (Certificación Internacional de Sostenibilidad y Carbono) para sus 3 instalaciones médicas en Alemania en septiembre de 2025, habilitando opciones de materiales de balance de masa, de base biológica y circulares. Estos requisitos técnicos y de cumplimiento normativo respaldan una demanda más estable que los usos orientados a productos básicos del mercado de plásticos moldeados.
Adopción de Grados de Polímeros Reciclados, de Base Biológica y Circulares
La adopción de polímeros reciclados y de base biológica está aumentando a medida que las regulaciones y los compromisos de las marcas crean una demanda más clara de materiales circulares. Las medidas de plásticos de la Comisión Europea de 2025 buscaron apoyar criterios armonizados para los plásticos reciclados y avanzar en las normas de balance de masa para el reciclaje químico. Dow invirtió en la planta de reciclaje avanzado de Xycle en el Puerto de Róterdam, que se espera que esté operativa a finales de 2026. LyondellBasell Industries Holdings B.V. está desarrollando su instalación de reciclaje químico MoReTec-1 en Wesseling, Alemania, con un inicio de operaciones previsto para 2027. Los polímeros reciclados pueden variar en flujo de fusión, color y niveles de contaminación, lo que hace que la mezcla y el control del proceso sean importantes para piezas con tolerancias estrechas. Esto otorga a los moldeadores y proveedores de resinas una ventaja en el mercado de plásticos moldeados cuando pueden mantener la consistencia y la trazabilidad del material.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas Petroquímicas | -0.7% | Global, más aguda en Europa y APAC | Corto plazo (≤ 2 años) |
| Inflación de Costos de Energía, Mano de Obra y Cumplimiento Normativo | -0.5% | Europa, América del Norte y APAC | Mediano plazo (2-4 años) |
| Calidad Fragmentada de las Materias Primas de Reciclaje | -0.3% | Global, más aguda en América del Sur y MEA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas Petroquímicas
Los precios del polipropileno y el polietileno a base de nafta siguen vinculados a los movimientos del precio del petróleo crudo y a los márgenes regionales de los crackers. Los productores de piezas moldeadas enfrentan presión sobre los márgenes cuando los contratos de suministro a corto plazo no permiten una transferencia oportuna de costos. La nueva capacidad no basada en nafta también puede alterar las posiciones de costo regionales. Exxon Mobil Corporation inició operaciones en su instalación de polipropileno en Huizhou, China, en abril de 2025, añadiendo suministro regional en un importante mercado productor de plásticos. INEOS está desarrollando el Proyecto ONE, un cracker de etano en Amberes que se espera que afecte al suministro de etileno en el noroeste de Europa tras su puesta en marcha. Estos cambios hacen que la estrategia de aprovisionamiento y la flexibilidad en las materias primas sean cada vez más importantes en el mercado de plásticos moldeados.
Calidad Fragmentada de las Materias Primas de Reciclaje
Las materias primas recicladas inconsistentes pueden crear desafíos de control de procesos en piezas que necesitan tolerancias estrechas o una apariencia confiable. Japón tiene como objetivo aumentar el uso doméstico de plásticos reciclados a 1 millón de toneladas métricas para 2030, mientras que su sistema de reciclaje requiere capacidad adicional de recolección, clasificación y reprocesamiento[1]. Plastipak Holdings, Inc. reportó un 24,8% de contenido reciclado posconsumo en 2025 y opera capacidad de tereftalato de polietileno reciclado apto para uso alimentario en Luxemburgo. Dichas operaciones requieren sistemas dedicados de clasificación, lavado y control de calidad que son difíciles de replicar para los procesadores regionales más pequeños. El trabajo de la Unión Europea sobre criterios comunes de fin de residuo puede reducir la fragmentación con el tiempo, aunque los calendarios de implementación nacionales pueden retrasar las decisiones de inversión. La consistencia de las materias primas sigue siendo un límite práctico para el ritmo de adopción circular en el mercado de plásticos moldeados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
El Moldeo por Inyección Mantiene su Escala Mientras el Moldeo por Soplado se ExpandeEl moldeo por inyección representó el 55,12% de la participación del mercado de plásticos moldeados en 2026. El proceso permite fabricar piezas complejas y precisas en grandes volúmenes para dispositivos médicos, interiores de vehículos y carcasas electrónicas. Su amplia base de equipos y sus condiciones de procesamiento repetibles refuerzan su uso en muchas aplicaciones finales. El moldeo por inyección a baja presión constante puede reducir el tonelaje de la máquina necesario para algunas piezas y ayudar a reducir el consumo de material en aplicaciones de automoción. Estas mejoras son útiles cuando los costos de energía y mano de obra están aumentando. El moldeo por inyección sigue siendo fundamental para la industria de plásticos moldeados porque sirve tanto para el embalaje de alto volumen como para los componentes con especificaciones exigentes.
Se proyecta que el moldeo por soplado avance a una CAGR del 5,89% hasta 2032. La demanda está respaldada por el embalaje para comercio electrónico, envases de bebidas, embalaje de cuidado personal y contenedores industriales. El alejamiento de algunos formatos de vidrio también favorece los envases de polímero ligero. Se está explorando el moldeo por soplado para carcasas de baterías termoplásticas con conductos de fluido integrados, lo que amplía su potencial más allá del embalaje. El moldeo por compresión y otros procesos conservan un papel en aplicaciones aeroespaciales, de defensa y de compuestos estructurales. Estas aplicaciones añaden oportunidades especializadas al mercado de plásticos moldeados donde la integridad de la pieza y el rendimiento del material importan más que el volumen de producción.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material:
El Polipropileno Lidera los Ingresos Mientras el Poliuretano Gana ValorEl polipropileno representó el 37,45% del tamaño del mercado de plásticos moldeados en 2026. Su equilibrio entre costo y rendimiento respalda la demanda en embalaje, componentes de automoción y bienes de consumo. También es compatible con los programas de contenido reciclado que se están volviendo más comunes en las especificaciones de aprovisionamiento. Exxon Mobil Corporation, Milliken y Ravago demostraron compuestos de polipropileno utilizando un 25% de contenido reciclado posconsumo certificado, incluido material de vehículos al final de su vida útil, para aplicaciones de automoción. Este trabajo demuestra que el polipropileno reciclado puede adaptarse a requisitos de mayor rendimiento. El material sigue siendo importante donde los procesadores necesitan un equilibrio práctico entre costo, procesabilidad y potencial de contenido reciclado.
Se proyecta que el poliuretano avance a una CAGR del 6,12% hasta 2032. Se utiliza en gestión térmica, control de ruido-vibración-aspereza y componentes de espuma estructural ligera para vehículos eléctricos. Su química admite usos de moldeo tanto rígido como flexible. El polietileno sigue siendo importante para el embalaje moldeado por soplado y los contenedores industriales. El cloruro de polivinilo se utiliza en conductos de construcción y tubos médicos, mientras que el poliestireno se utiliza en embalaje rígido y desechables de laboratorio. Los requisitos del Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas y las normas sobre plásticos de un solo uso están aumentando el escrutinio de algunas aplicaciones de cloruro de polivinilo y poliestireno en Europa.
Por Aplicación:
El Embalaje Aporta Ingresos Mientras el Sector Médico y Sanitario Añade CrecimientoEl embalaje representó el 30,67% del tamaño del mercado de plásticos moldeados en 2026. El moldeo por inyección de pared delgada y el moldeo por soplado con estiramiento son compatibles con formatos de alimentos, bienes de consumo y comercio electrónico. El segmento tiene altos volúmenes de producción, pero enfrenta presión de los objetivos de contenido reciclado y las obligaciones de responsabilidad ampliada del productor. Los productores de embalaje están invirtiendo en diseños eficientes en materiales y en la calificación de resinas recicladas. La cartera de embalaje de Amcor plc tras su combinación con Berry Global ilustra el valor de operar en formatos rígidos y flexibles. El embalaje sigue siendo una fuente importante de demanda, incluso cuando los gastos de cumplimiento normativo influyen en la selección de materiales.
Se proyecta que el sector médico y sanitario avance a una CAGR del 6,73% hasta 2032. El envejecimiento de la población, los diagnósticos en el punto de atención y los requisitos de control de infecciones respaldan la demanda de dispositivos de un solo uso y componentes de diagnóstico. El moldeo por inyección es adecuado para jeringas, carcasas de diagnóstico, carcasas de dispositivos portátiles y casetes microfluídicos. Los requisitos de sala limpia y calidad de la norma ISO 13485 de la Organización Internacional de Normalización pueden limitar el grupo de proveedores para el moldeo médico por contrato. La demanda de automoción y transporte se está desplazando hacia componentes de baterías y compuestos estructurales con requisitos de especificación más elevados. La demanda eléctrica y electrónica está respaldada por centros de datos, embalaje de semiconductores y sistemas de conectores para vehículos eléctricos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
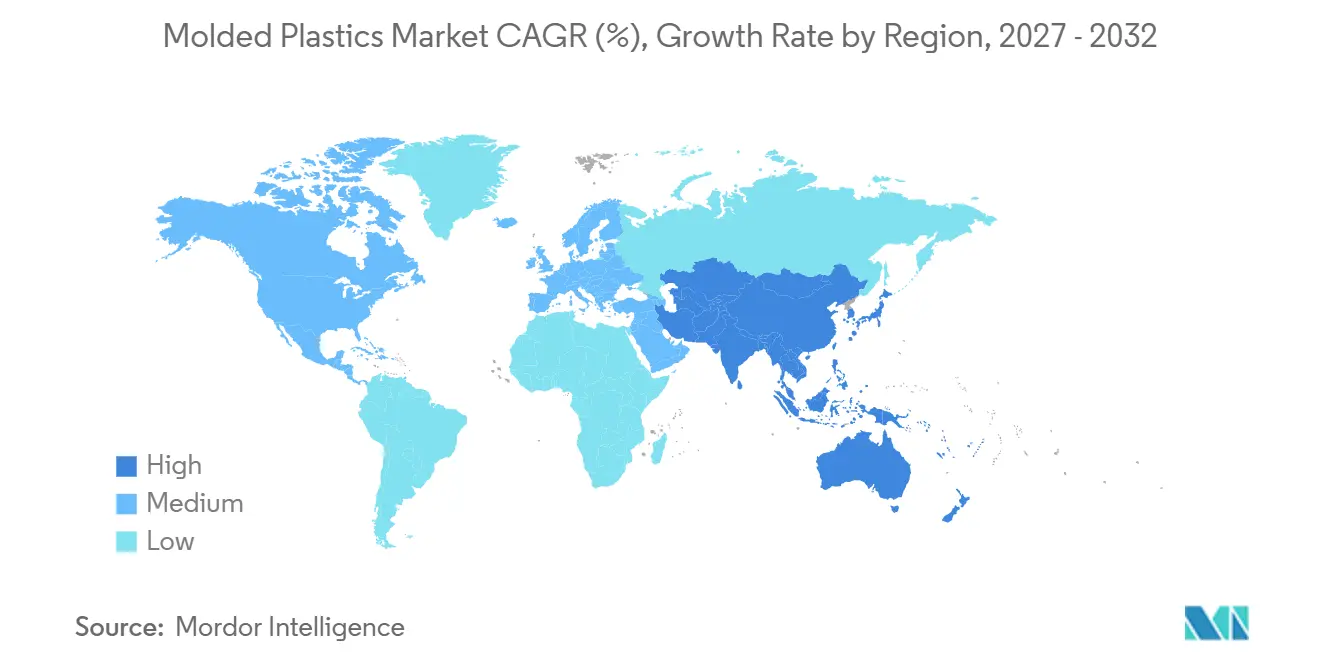
Asia-Pacífico representó el 40,75% de la participación del mercado de plásticos moldeados en 2026 y se proyecta que avance a una CAGR del 6,61% hasta 2032. La región se beneficia de una amplia capacidad de fabricación en embalaje, vehículos, electrónica y productos sanitarios. El Ministerio de Industria y Tecnología de la Información de China emitió normas relacionadas con los plásticos en 2025 que cubren aplicaciones que incluyen sistemas de tuberías de polipropileno y paneles de polipropileno modificado para automoción[2]. Estas normas indican que los requisitos de calidad de fabricación están avanzando junto con el crecimiento de la capacidad. India está atrayendo inversión en componentes de automoción a medida que se desarrolla la producción local de vehículos eléctricos. IAC Group inauguró su instalación Chakan 3 en mayo de 2025 para componentes interiores de vehículos eléctricos en colaboración con Mahindra Group. La escala de la región, la demanda local y el desarrollo de normas le otorgan un papel de liderazgo en el mercado de plásticos moldeados.
América del Norte
América del Norte se centra en componentes médicos, electrónicos, de embalaje y de vehículos eléctricos de mayor valor. Dow puso en marcha su planta de polietileno Poly-7 en Freeport, Texas, en 2025, añadiendo capacidad para embalaje especializado, salud e higiene y usos industriales. Esto respalda la disponibilidad regional de polietileno para los procesadores de embalaje en el mercado de plásticos moldeados. Covestro AG anunció una inversión en capacidad adicional de compounding de policarbonato en Hebron, Ohio, para aplicaciones de automoción, electrónica y sanidad. México está ganando relevancia como base de moldeo y ensamblaje de automoción porque los fabricantes buscan cadenas de suministro más cortas para las operaciones en América del Norte. Esto favorece a los proveedores que pueden responder rápidamente a los cambios en los modelos de vehículos y localizar el suministro de compuestos. La política comercial y la incertidumbre arancelaria siguen siendo consideraciones operativas importantes para la región.
Regiones Emergentes y en Desarrollo
Europa enfrenta una fuerte influencia regulatoria pero una posición de costo de fabricación más difícil. Las propuestas de normas de circularidad automotriz de la Unión Europea crearían demanda de contenido de polímero reciclado en los vehículos nuevos. Los productores europeos se están concentrando cada vez más en compuestos especializados y aplicaciones certificadas en lugar de grados de productos básicos. Los datos de producción más débiles de Alemania ponen de relieve la presión de los costos energéticos y las importaciones. América del Sur tiene demanda de embalaje y automoción, especialmente en Brasil y Argentina, pero las condiciones macroeconómicas, el riesgo cambiario y las limitaciones del reciclaje restringen la inversión. Oriente Medio y África se benefician de la integración de materias primas petroquímicas del Golfo, incluida la presencia de SABIC. El compounding de valor añadido y el moldeo de grado médico aún se están desarrollando en gran parte de la región. Estas regiones ofrecen oportunidades a largo plazo en el mercado de plásticos moldeados a medida que se expanden los sistemas de fabricación y reciclaje aguas abajo.
Panorama Competitivo
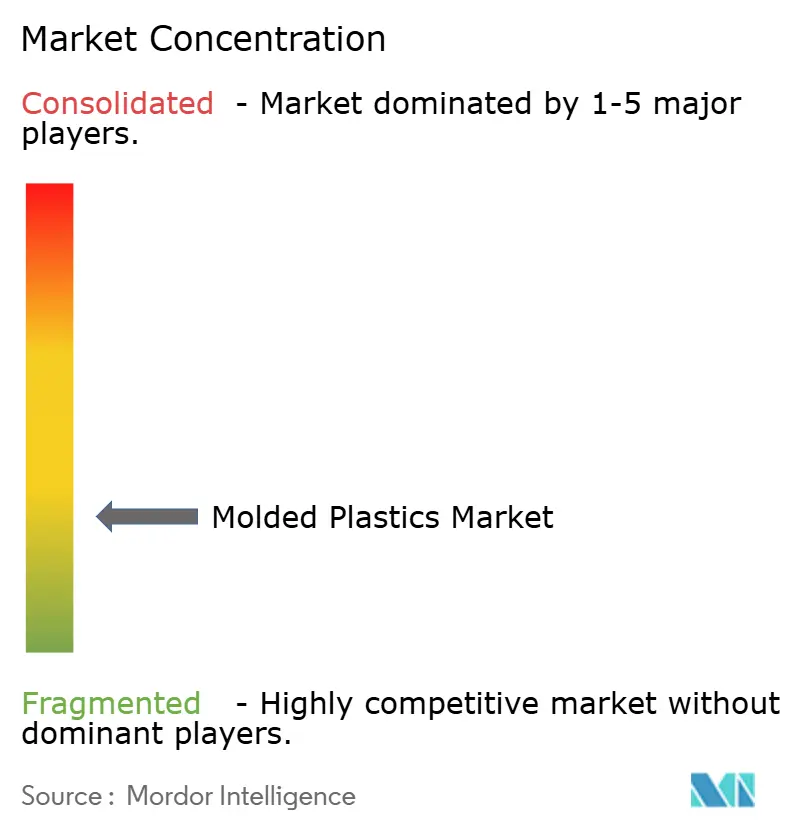
El mercado de plásticos moldeados está muy fragmentado, con los cinco principales actores que incluyen Amcor plc, Aptar, Plastipak Holdings, Inc., Magna International Inc. e IAC Group. El proyecto MoReTec-1 de LyondellBasell Industries Holdings B.V. muestra cómo los principales proveedores de resinas están construyendo capacidad de reciclaje químico antes de que los requisitos de demanda futura se vuelvan más vinculantes. BASF suministra plásticos de ingeniería, poliuretano, poliuretano termoplástico y monómeros a través de su segmento de Materiales. La competencia en poliolefinas de productos básicos sigue siendo amplia, mientras que los materiales técnicos dependen más de la experiencia en formulación y el historial de calificación.
Los proveedores especializados se están diferenciando en aplicaciones médicas, eléctricas y de vehículos eléctricos. Ensinger está ampliando su huella de producción de polvo de poliimida TECAPOWDER para satisfacer la demanda de clientes en tecnología de baterías, aeroespacial, electrónica e industria. Covestro AG está ampliando la capacidad de compounding de policarbonato en Ohio para materiales personalizados utilizados en productos de automoción, electrónica y sanidad. SABIC está desarrollando copolímeros especializados y resinas con contenido reciclado para usos médicos y de automoción. Estas empresas compiten en documentación técnica, soporte de procesamiento y la capacidad de cumplir los requisitos de seguridad y regulatorios. Las certificaciones como ISCC PLUS (Certificación Internacional de Sostenibilidad y Carbono), la norma ISO 13485 de la Organización Internacional de Normalización y UL 94 de Underwriters Laboratories influyen cada vez más en la calificación de proveedores.
Los productores aguas abajo también están fortaleciendo sus posiciones a través del reciclaje, la especialización en aplicaciones y una oferta de productos más amplia. Plastipak Holdings, Inc. utiliza sistemas de tereftalato de polietileno reciclado de circuito cerrado para apoyar la producción de botellas y preformas. Amcor plc amplió su plataforma de embalaje a través de la fusión con Berry Global, ayudándola a atender más necesidades de embalaje rígido y flexible. Röchling SE & Co. KG está utilizando el diseño de compuestos y la certificación de instalaciones médicas para abordar los requisitos de vehículos eléctricos de batería y sanidad regulada. Aptar, Avient Corporation, Eastman Chemical Company, Exxon Mobil Corporation, IAC Group, Magna International Inc. y otros proveedores siguen siendo relevantes a través de sistemas de dispensación, aditivos, plásticos especializados, poliolefinas, interiores de automoción y componentes compuestos ligeros. El campo competitivo sigue siendo diverso porque ningún proveedor único controla todas las capacidades de resina, procesamiento, reciclaje y uso final.
Líderes de la Industria de Plásticos Moldeados
-
Amcor plc
-
Aptar
-
Plastipak Holdings, Inc.
-
Magna International Inc.
-
IAC Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plásticos Moldeados Empresas cubiertas en este informe
- Amcor plc
- Aptar
- Avient Corporation
- BASF
- Covestro AG
- Dow
- Eastman Chemical Company
- Ensinger
- Exxon Mobil Corporation
- IAC Group
- INEOS
- LyondellBasell Industries Holdings B.V.
- Magna International Inc.
- Plastipak Holdings, Inc.
- Röchling SE & Co. KG
Desarrollos recientes de la industria en Mercado de Plásticos Moldeados
- Octubre de 2026: Husky Technologies presentó su sistema de moldeo por inyección de alta producción HyCAP PRO para la fabricación de cierres de bebidas, diseñado para mejorar la economía de producción y la eficiencia de fabricación. El lanzamiento apoya el mercado de plásticos moldeados al avanzar en la tecnología de moldeo por inyección de alta velocidad y permitir a los fabricantes mejorar la producción de cierres de plástico.
- Septiembre de 2026: Pexco LLC adquirió Recto Molded Products Inc. y Legacy Extrusions, ampliando sus capacidades de moldeo por inyección, utillaje, ensamblaje y extrusión termoplástica. La adquisición añadió aproximadamente 27 prensas de moldeo por inyección y seis líneas de extrusión, fortaleciendo la capacidad de fabricación de Pexco LLC para componentes plásticos de ingeniería en aplicaciones industriales.
Alcance del Informe Global del Mercado de Plásticos Moldeados
Los plásticos moldeados son productos a base de polímeros fabricados dando forma a materiales plásticos fundidos o ablandados en formas específicas mediante moldes. Ofrecen flexibilidad de diseño, durabilidad y eficiencia de producción, lo que los hace adecuados para componentes y productos en diversas aplicaciones industriales y de consumo.
El Mercado de Plásticos Moldeados está segmentado por tecnología, material, aplicación y geografía. Por tecnología, el mercado está segmentado en moldeo por inyección, moldeo por soplado, moldeo por compresión y otras tecnologías. Por material, el mercado está segmentado en polipropileno (PP), polietileno (PE), cloruro de polivinilo (PVC), poliestireno (PS), poliuretano (PU) y otros materiales. Por aplicación, el mercado está segmentado en embalaje, construcción y edificación, automoción y transporte, eléctrico y electrónico, médico y sanitario, bienes de consumo y electrodomésticos, y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos de plásticos moldeados en 16 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Moldeo por Inyección |
| Moldeo por Soplado |
| Moldeo por Compresión |
| Otras Tecnologías |
| Polipropileno (PP) |
| Polietileno (PE) |
| Cloruro de Polivinilo (PVC) |
| Poliestireno (PS) |
| Poliuretano (PU) |
| Otros Materiales |
| Embalaje |
| Construcción y Edificación |
| Automoción y Transporte |
| Eléctrico y Electrónico |
| Médico y Sanitario |
| Bienes de Consumo y Electrodomésticos |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tecnología | Moldeo por Inyección | |
| Moldeo por Soplado | ||
| Moldeo por Compresión | ||
| Otras Tecnologías | ||
| Por Material | Polipropileno (PP) | |
| Polietileno (PE) | ||
| Cloruro de Polivinilo (PVC) | ||
| Poliestireno (PS) | ||
| Poliuretano (PU) | ||
| Otros Materiales | ||
| Por Aplicación | Embalaje | |
| Construcción y Edificación | ||
| Automoción y Transporte | ||
| Eléctrico y Electrónico | ||
| Médico y Sanitario | ||
| Bienes de Consumo y Electrodomésticos | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de plásticos moldeados?
El tamaño del mercado de plásticos moldeados fue valorado en 605,69 mil millones de USD en 2026 y se estima que crecerá desde 636,52 mil millones de USD en 2027 hasta alcanzar los 821,31 mil millones de USD para 2032, a una CAGR del 5,23% durante el período de pronóstico (2027-2032).
¿Qué tecnología tuvo la mayor participación en 2026?
El moldeo por inyección representó el 55,12% en 2026 porque puede producir piezas complejas en grandes volúmenes para usos de embalaje, médico, automoción y electrónica.
¿Qué material se espera que crezca más rápido hasta 2032?
Se proyecta que el poliuretano avance a una CAGR del 6,12% hasta 2032, respaldado por la gestión térmica de vehículos eléctricos, el control de ruido y las necesidades de espuma estructural ligera.
¿Qué aplicación se proyecta que crezca más rápido hasta 2032?
Se proyecta que el sector médico y sanitario avance a una CAGR del 6,73% hasta 2032, respaldado por dispositivos de diagnóstico, el envejecimiento de la población y los productos médicos de un solo uso.