
Taille et part du marché des plastiques moulés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 636.52 Milliards de dollars |
| Taille du Marché (2032) | 821.31 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.23 % |
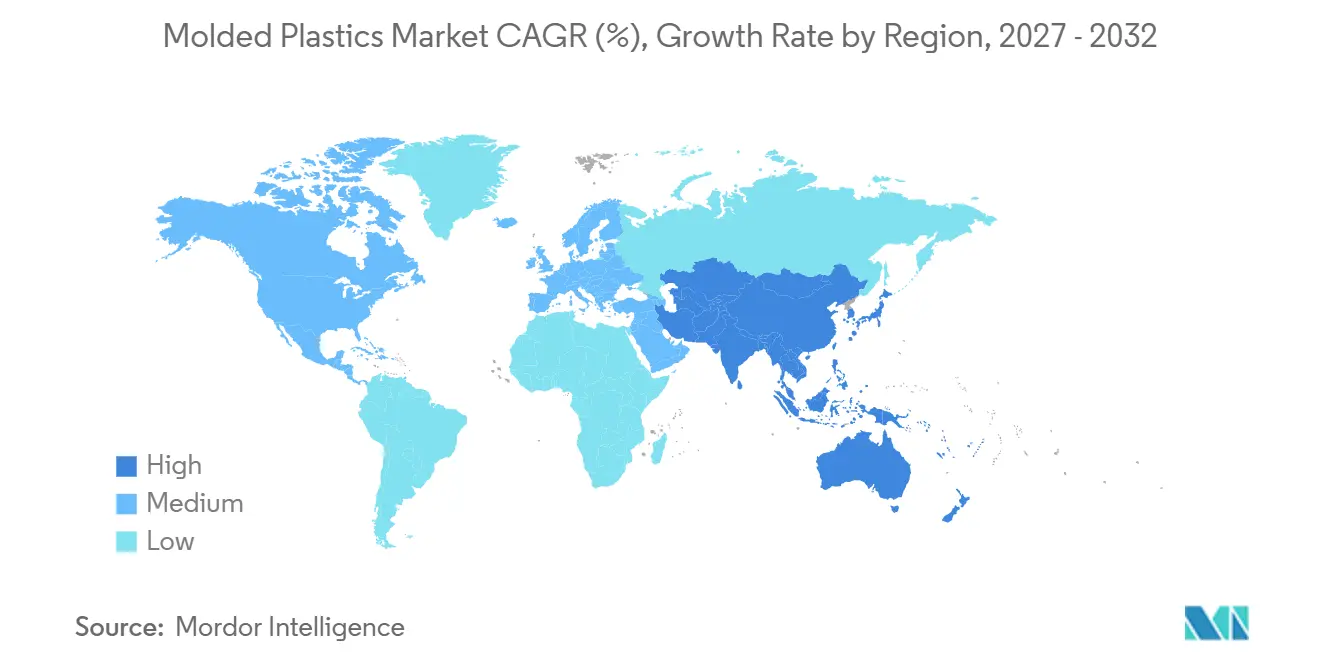
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
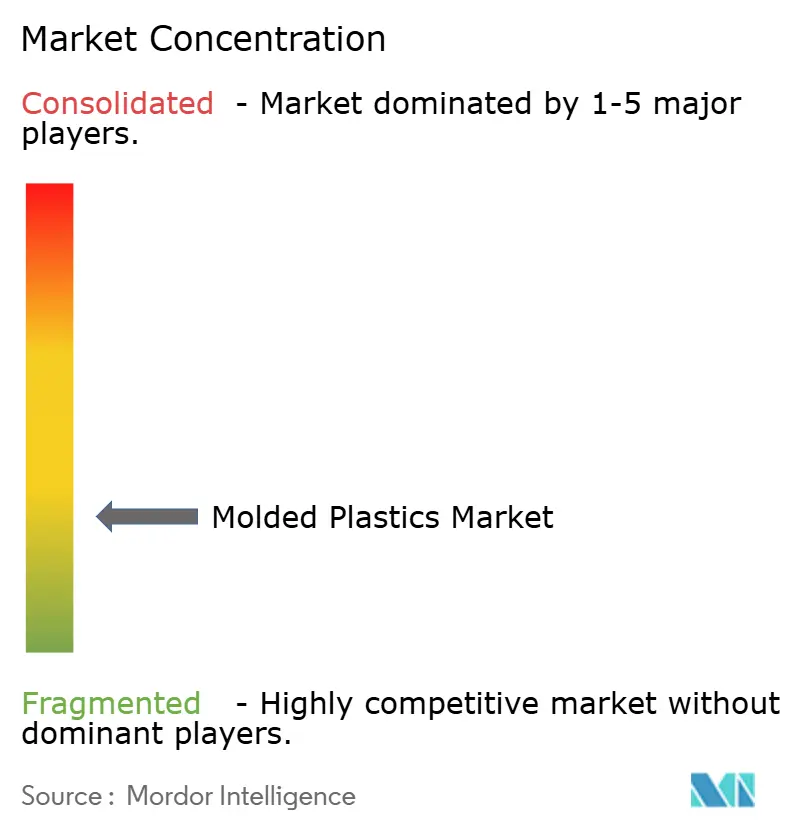
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plastiques moulés par Mordor Intelligence
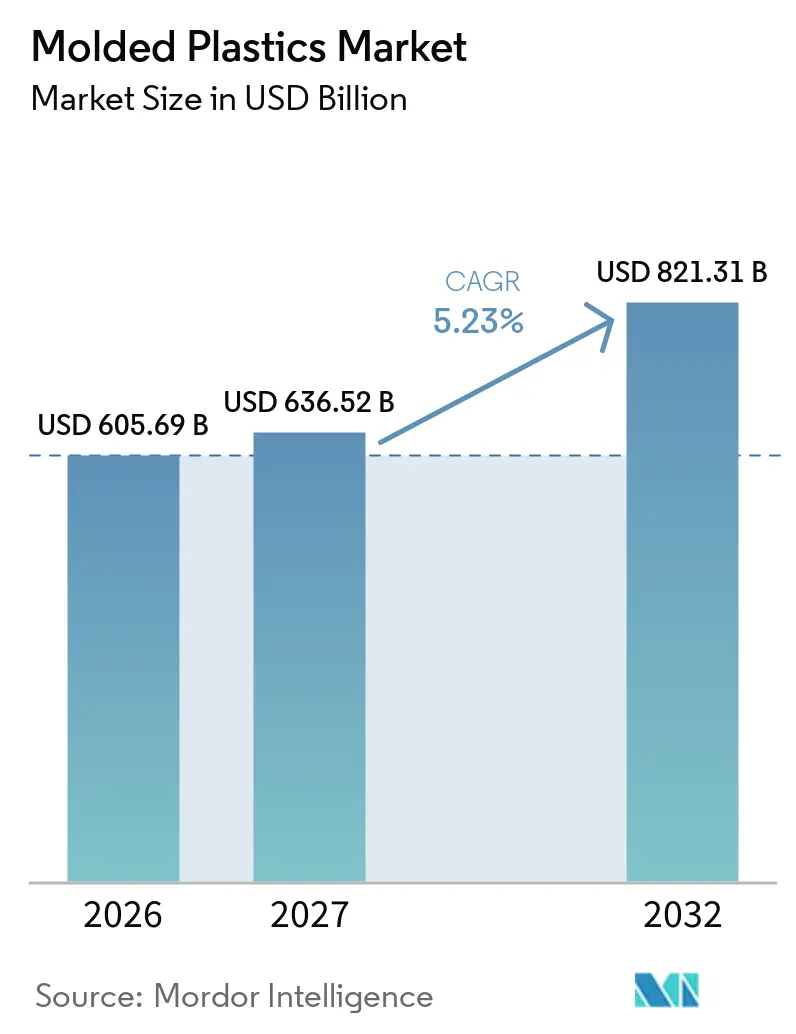
La taille du marché des plastiques moulés était évaluée à 605,69 milliards USD en 2026 et devrait croître de 636,52 milliards USD en 2027 pour atteindre 821,31 milliards USD d'ici 2032, à un CAGR de 5,23 % pendant la période de prévision (2027-2032). La demande est soutenue par les usages dans l'emballage, l'automobile, l'électrique et l'électronique, ainsi que dans le domaine médical, où les exigences en matière de matériaux deviennent de plus en plus spécialisées. La réglementation accroît la valeur du contenu recyclé traçable et des performances documentées des matériaux, notamment en Europe et au Japon. L'électrification des véhicules stimule la demande de pièces gérant la chaleur, l'isolation et la sécurité tout en réduisant le poids des véhicules. Les producteurs répondent à cette tendance par un approvisionnement en résines circulaires, des formulations spécialisées et une participation accrue aux applications à plus haute valeur ajoutée. La production régionale se déplace vers l'Asie, ce qui modifie l'accès aux matières premières, les conditions de prix et la proximité avec les utilisateurs finaux.
Principaux enseignements du rapport
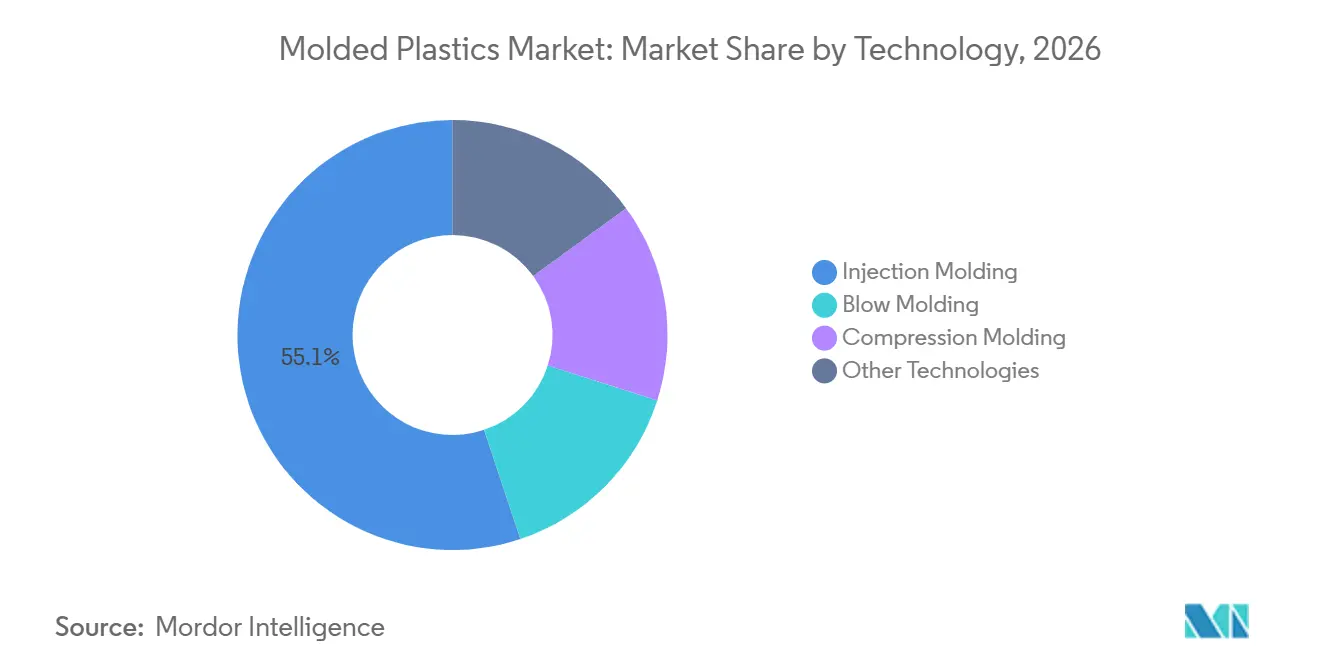
- Par technologie, le moulage par injection détenait 55,12 % de la part du marché des plastiques moulés en 2026, tandis que le moulage par soufflage devrait progresser à un CAGR de 5,89 % jusqu'en 2032.
- Par matériau, le polypropylène (PP) détenait 37,45 % de la part du marché des plastiques moulés en 2026, tandis que le polyuréthane devrait progresser à un CAGR de 6,12 % jusqu'en 2032.
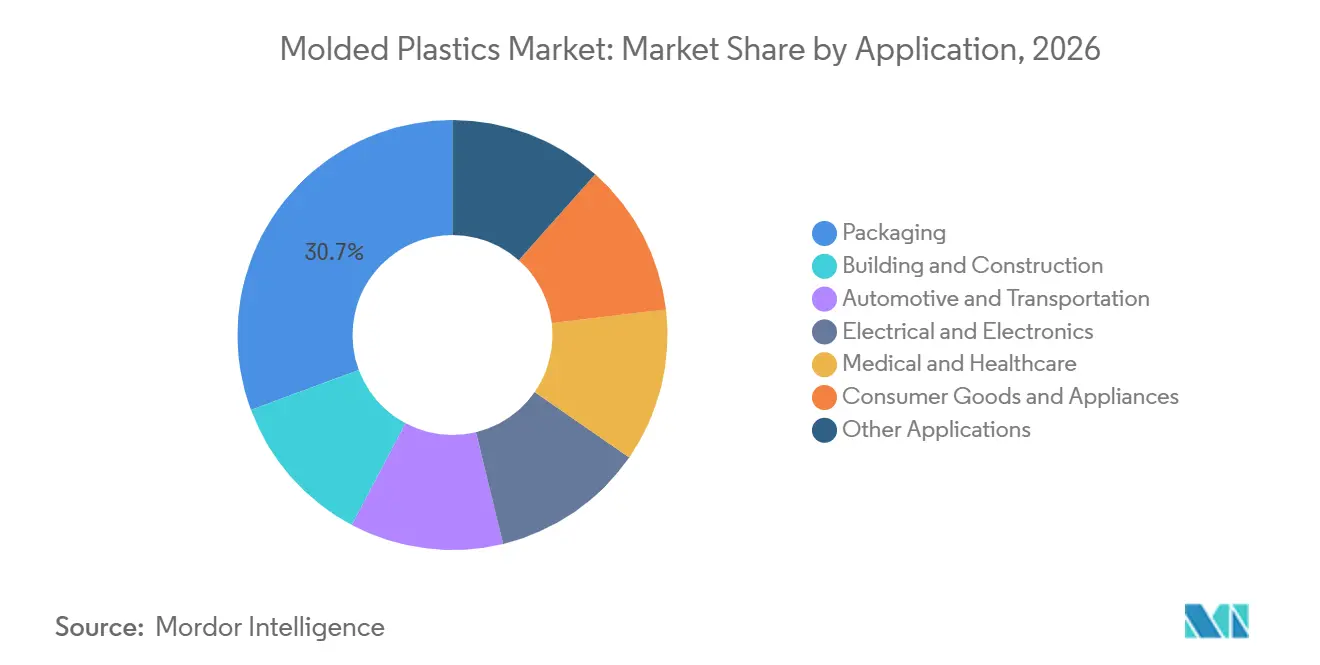
- Par application, l'emballage détenait 30,67 % de la part du marché des plastiques moulés en 2026, tandis que le secteur médical et de la santé devrait progresser à un CAGR de 6,73 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 40,75 % de la part du marché des plastiques moulés en 2026 et devrait progresser à un CAGR de 6,61 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allègement et remplacement des métaux dans les véhicules | +1.8% | Mondial, avec un impact maximal en Europe, en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Croissance du commerce électronique et de la demande d'emballages à paroi mince | +1.4% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion des composants médicaux de qualité et de diagnostic | +1.2% | Amérique du Nord et Europe, avec des retombées en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption de grades de polymères recyclés, biosourcés et circulaires | +0.9% | Mondial, piloté par l'UE avec une adoption croissante en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Composants de batteries pour véhicules électriques, connecteurs et gestion thermique | +0.7% | Cœur Asie-Pacifique, avec des retombées en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Allègement et remplacement des métaux dans les véhicules
Les constructeurs automobiles remplacent certains composants métalliques par des thermoplastiques moulés par injection afin de respecter les objectifs d'émissions de la flotte et d'améliorer l'autonomie des véhicules électriques à batterie. Les plateformes de véhicules électriques à batterie utilisent de nouvelles pièces moulées, notamment des plaques de protection contre les intrusions de batterie, des supports de portières et des traverses de toit en polyamide renforcé de fibres de verre. Röchling SE & Co. KG a décroché en décembre 2025 un contrat pour fournir des plaques de protection contre les intrusions en composite thermoplastique pour la plateforme de véhicule électrique à batterie d'un grand équipementier européen à partir de 2027. Le moulage hybride, qui combine thermoformage et moulage par injection en un seul cycle, peut réduire les étapes de fabrication et soutenir une production en plus grands volumes. L'accord provisoire du Parlement européen sur les règles de circularité des véhicules exigerait 15 % de plastique recyclé dans les nouveaux véhicules dans un délai de 6 ans et 25 % dans un délai de 10 ans, ajoutant des exigences en matière de contenu recyclé aux décisions d'allègement. Ces changements orientent les décisions d'investissement sur le marché des plastiques moulés et favorisent les fournisseurs capables de satisfaire simultanément les spécifications structurelles, de sécurité et de matériaux recyclés.
Croissance du commerce électronique et de la demande d'emballages à paroi mince
Le commerce électronique a accru l'importance des emballages capables de résister au remplissage, à l'empilage, au transport et à la livraison directe au consommateur. Les contenants à paroi mince et les bouteilles moulées par soufflage nécessitent un contrôle dimensionnel précis, car les contraintes logistiques peuvent être plus importantes que dans la distribution en magasin. Amcor plc a finalisé sa fusion avec Berry Global en avril 2025, renforçant sa capacité à servir les formats d'emballage souples et rigides. Amcor a déclaré avoir utilisé 218 000 tonnes métriques de plastique recyclé post-consommation à la fin de l'exercice 2025 et indiqué que 96 % de ses emballages rigides en poids étaient recyclables. Les dimensions d'emballage standardisées et les exigences en matière de contenu recyclé imposées par les grands distributeurs et les plateformes logistiques encouragent la reconception des moules à paroi mince et la qualification anticipée des résines recyclées. Le marché des plastiques moulés bénéficie donc de la capacité des fournisseurs d'emballages à concilier durabilité, efficacité des résines et exigences de conformité.
Expansion des composants médicaux de qualité et de diagnostic
Le vieillissement de la population, les diagnostics au point de soins et les dispositifs médicaux à usage unique accroissent la demande de composants moulés de précision. Le micro-moulage par injection soutient les cartouches de diagnostic, les boîtiers de capteurs portables et les composants de délivrance de médicaments où la cohérence dimensionnelle est importante. SABIC a introduit la résine LNP ELCRES NPCRX9612U en 2025 pour les dispositifs médicaux, notamment les pompes à insuline et les équipements d'imagerie diagnostique, avec un profil de matériau conçu pour répondre aux exigences d'exposition chimique. Les fabricants de dispositifs médicaux doivent satisfaire aux exigences de qualité et de biocompatibilité définies par l'Organisation internationale de normalisation 13485 et l'Organisation internationale de normalisation 10993, ce qui élève les barrières de qualification pour les fournisseurs. Röchling SE & Co. KG a obtenu la certification ISCC PLUS (International Sustainability and Carbon Certification PLUS) pour ses 3 sites médicaux allemands en septembre 2025, permettant des options de matériaux à bilan massique, biosourcés et circulaires. Ces exigences techniques et de conformité soutiennent une demande plus stable que les usages orientés vers les produits de base sur le marché des plastiques moulés.
Adoption de grades de polymères recyclés, biosourcés et circulaires
L'adoption de polymères recyclés et biosourcés s'accélère à mesure que les réglementations et les engagements des marques créent une demande plus claire pour les matériaux circulaires. Les mesures de la Commission européenne de 2025 sur les plastiques visaient à soutenir des critères harmonisés pour les plastiques recyclés et à faire avancer les règles de bilan massique pour le recyclage chimique. Dow a investi dans l'usine de recyclage avancé de Xycle au port de Rotterdam, dont la mise en service est prévue d'ici fin 2026. LyondellBasell Industries Holdings B.V. développe son installation de recyclage chimique MoReTec-1 à Wesseling, en Allemagne, avec un démarrage prévu pour 2027. Les polymères recyclés peuvent présenter des variations de fluidité à l'état fondu, de couleur et de niveaux de contamination, ce qui rend le mélange et le contrôle des procédés importants pour les pièces à tolérances étroites. Cela confère aux mouleurs et aux fournisseurs de résines un avantage sur le marché des plastiques moulés lorsqu'ils peuvent maintenir la cohérence et la traçabilité des matériaux.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières pétrochimiques | -0.7% | Mondial, plus aigu en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Inflation des coûts énergétiques, de main-d'œuvre et de conformité | -0.5% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Qualité fragmentée des matières premières recyclées | -0.3% | Mondial, plus aigu en Amérique du Sud et en Afrique et Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières pétrochimiques
Les prix du polypropylène et du polyéthylène à base de naphta restent liés aux fluctuations du pétrole brut et aux marges régionales des vapocraqueurs. Les producteurs de pièces moulées subissent une pression sur les marges lorsque les contrats d'approvisionnement à court terme ne permettent pas une répercussion rapide des coûts. Les nouvelles capacités hors naphta peuvent également modifier les positions de coût régionales. Exxon Mobil Corporation a démarré les opérations de son installation de polypropylène à Huizhou, en Chine, en avril 2025, ajoutant une offre régionale sur un marché majeur de production de plastiques. INEOS développe le Projet ONE, un vapocraqueur à l'éthane à Anvers, dont le démarrage devrait affecter l'approvisionnement en éthylène du nord-ouest de l'Europe. Ces changements rendent la stratégie d'approvisionnement et la flexibilité des matières premières de plus en plus importantes sur l'ensemble du marché des plastiques moulés.
Qualité fragmentée des matières premières recyclées
Des matières premières recyclées incohérentes peuvent créer des défis de contrôle des procédés pour les pièces nécessitant des tolérances étroites ou un aspect fiable. Le Japon vise à augmenter l'utilisation domestique de plastiques recyclés à 1 million de tonnes métriques d'ici 2030, tandis que son système de recyclage nécessite des capacités supplémentaires de collecte, de tri et de retraitement[1]. Plastipak Holdings, Inc. a déclaré 24,8 % de contenu recyclé post-consommation en 2025 et exploite une capacité de polyéthylène téréphtalate recyclé de qualité alimentaire au Luxembourg. Ces opérations nécessitent des systèmes dédiés de tri, de lavage et de contrôle qualité difficiles à reproduire pour les transformateurs régionaux de plus petite taille. Les travaux de l'Union européenne sur des critères communs de fin de statut de déchet pourraient réduire la fragmentation à terme, bien que les calendriers de mise en œuvre nationaux puissent retarder les décisions d'investissement. La cohérence des matières premières reste une limite pratique au rythme d'adoption circulaire sur le marché des plastiques moulés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
le moulage par injection maintient son échelle tandis que le moulage par soufflage se développeLe moulage par injection détenait 55,12 % de la part du marché des plastiques moulés en 2026. Le procédé permet de produire des pièces complexes et précises en grands volumes pour les dispositifs médicaux, les intérieurs de véhicules et les boîtiers électroniques. Sa large base d'équipements et ses conditions de traitement reproductibles renforcent son utilisation dans de nombreuses applications finales. Le moulage par injection à basse pression constante peut réduire le tonnage de la machine nécessaire pour certaines pièces et contribuer à réduire la consommation de matériaux dans les applications automobiles. Ces améliorations sont utiles là où les coûts énergétiques et de main-d'œuvre augmentent. Le moulage par injection reste au cœur du secteur des plastiques moulés car il sert à la fois l'emballage en grands volumes et les composants à spécifications techniques.
Le moulage par soufflage devrait progresser à un CAGR de 5,89 % jusqu'en 2032. La demande est soutenue par les emballages pour le commerce électronique, les contenants pour boissons, les emballages pour soins personnels et les contenants industriels. Le recul de certains formats en verre favorise également les contenants en polymère léger. Le moulage par soufflage est exploré pour les boîtiers de batteries thermoplastiques avec conduits de fluide intégrés, ce qui étend son potentiel au-delà de l'emballage. Le moulage par compression et d'autres procédés conservent un rôle dans les applications aérospatiales, de défense et de composites structurels. Ces applications ajoutent des opportunités spécialisées au marché des plastiques moulés où l'intégrité des pièces et les performances des matériaux comptent plus que le volume de production.

Par matériau :
le polypropylène domine les revenus tandis que le polyuréthane gagne en valeurLe polypropylène détenait 37,45 % de la taille du marché des plastiques moulés en 2026. Son équilibre coût-performance soutient la demande dans l'emballage, les composants automobiles et les biens de consommation. Il est également compatible avec les programmes de contenu recyclé qui deviennent de plus en plus courants dans les spécifications d'approvisionnement. Exxon Mobil Corporation, Milliken et Ravago ont démontré des composés de polypropylène utilisant 25 % de contenu recyclé post-consommation certifié, y compris des matériaux de véhicules en fin de vie, pour des applications automobiles. Ces travaux montrent que le polypropylène recyclé peut être adapté à des exigences de performance plus élevées. Le matériau reste important là où les transformateurs ont besoin d'un équilibre pratique entre coût, aptitude au traitement et potentiel de contenu recyclé.
Le polyuréthane devrait progresser à un CAGR de 6,12 % jusqu'en 2032. Il est utilisé dans la gestion thermique, le contrôle des vibrations acoustiques et les composants en mousse structurelle légère pour les véhicules électriques. Sa chimie soutient à la fois les usages de moulage rigide et flexible. Le polyéthylène reste important pour les emballages moulés par soufflage et les contenants industriels. Le polychlorure de vinyle est utilisé dans les conduits de construction et les tubulures médicales, tandis que le polystyrène est utilisé dans les emballages rigides et les consommables de laboratoire. Les exigences du règlement sur l'enregistrement, l'valuation, l'autorisation et la restriction des substances chimiques et les règles sur les plastiques à usage unique accroissent le contrôle de certaines applications de polychlorure de vinyle et de polystyrène en Europe.
Par application :
l'emballage génère les revenus tandis que le médical et la santé ajoutent de la croissanceL'emballage détenait 30,67 % de la taille du marché des plastiques moulés en 2026. Le moulage par injection à paroi mince et le moulage par soufflage-étirage soutiennent les formats alimentaires, de biens de consommation et de commerce électronique. Le segment présente des volumes de production élevés mais fait face à des pressions liées aux objectifs de contenu recyclé et aux obligations de responsabilité élargie des producteurs. Les producteurs d'emballages investissent dans des conceptions économes en matériaux et dans la qualification des résines recyclées. Le portefeuille d'emballages d'Amcor plc après sa combinaison avec Berry Global illustre la valeur d'une présence sur les formats rigides et souples. L'emballage reste une source majeure de demande, même si les dépenses de conformité influencent la sélection des matériaux.
Le secteur médical et de la santé devrait progresser à un CAGR de 6,73 % jusqu'en 2032. Le vieillissement des populations, les diagnostics au point de soins et les exigences de contrôle des infections soutiennent la demande de dispositifs à usage unique et de composants de diagnostic. Le moulage par injection convient aux seringues, aux boîtiers de diagnostic, aux enceintes de dispositifs portables et aux cassettes microfluidiques. Les exigences de salle blanche et de qualité de l'Organisation internationale de normalisation (ISO) 13485 peuvent limiter le nombre de fournisseurs pour le moulage médical sous contrat. La demande automobile et de transport évolue vers les composants de batteries et les composites structurels avec des exigences de spécification plus élevées. La demande électrique et électronique est soutenue par les centres de données, l'emballage de semi-conducteurs et les systèmes de connecteurs pour véhicules électriques.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 40,75 % de la part du marché des plastiques moulés en 2026 et devrait progresser à un CAGR de 6,61 % jusqu'en 2032. La région bénéficie d'une large capacité de fabrication dans les secteurs de l'emballage, des véhicules, de l'électronique et des produits de santé. Le ministère de l'Industrie et des Technologies de l'information de Chine a publié des normes relatives aux plastiques en 2025 couvrant des applications telles que les systèmes de canalisations en polypropylène et les panneaux en polypropylène modifié pour l'automobile[2]. Ces normes indiquent que les exigences de qualité de fabrication progressent parallèlement à la croissance des capacités. L'Inde attire des investissements dans les composants automobiles à mesure que la production locale de véhicules électriques se développe. IAC Group a inauguré son installation Chakan 3 en mai 2025 pour les composants intérieurs de véhicules électriques en collaboration avec le groupe Mahindra. L'échelle de la région, la demande locale et les normes en développement lui confèrent un rôle de premier plan sur le marché des plastiques moulés.
Amérique du Nord
L'Amérique du Nord est axée sur les composants médicaux, électroniques, d'emballage et de véhicules électriques à plus haute valeur ajoutée. Dow a démarré son usine de polyéthylène Poly-7 à Freeport, au Texas, en 2025, ajoutant des capacités pour les emballages spéciaux, la santé et l'hygiène, et les usages industriels. Cela soutient la disponibilité régionale du polyéthylène pour les transformateurs d'emballages sur le marché des plastiques moulés. Covestro AG a annoncé un investissement dans des capacités supplémentaires de compoundage de polycarbonate à Hebron, dans l'Ohio, pour des applications automobiles, électroniques et de santé. Le Mexique gagne en pertinence en tant que base de moulage et d'assemblage automobile, les fabricants cherchant des chaînes d'approvisionnement plus courtes pour les opérations nord-américaines. Cela favorise les fournisseurs capables de répondre rapidement aux changements de modèles de véhicules et de localiser l'approvisionnement en composés. L'incertitude liée à la politique commerciale et aux droits de douane reste une considération opérationnelle importante pour la région.
Régions émergentes et en développement
L'Europe fait face à une forte influence réglementaire mais à une position de coût de fabrication plus difficile. Les règles proposées par l'Union européenne sur la circularité automobile créeraient une demande de contenu en polymères recyclés dans les nouveaux véhicules. Les producteurs européens se concentrent de plus en plus sur les composés spéciaux et les applications certifiées plutôt que sur les grades de base. Les données de production plus faibles de l'Allemagne soulignent la pression exercée par les coûts énergétiques et les importations. L'Amérique du Sud présente une demande dans l'emballage et l'automobile, notamment au Brésil et en Argentine, mais les conditions macroéconomiques, le risque de change et les limites du recyclage freinent les investissements. Le Moyen-Orient et l'Afrique bénéficient de l'intégration des matières premières pétrochimiques du Golfe, notamment de la présence de SABIC. Le compoundage à valeur ajoutée et le moulage de qualité médicale sont encore en développement dans une grande partie de la région. Ces régions offrent des opportunités à plus long terme sur le marché des plastiques moulés à mesure que les systèmes de fabrication en aval et de recyclage se développent.
Paysage concurrentiel
Le marché des plastiques moulés est très fragmenté, les cinq premiers acteurs étant Amcor plc, Aptar, Plastipak Holdings, Inc., Magna International Inc. et IAC Group. Le projet MoReTec-1 de LyondellBasell Industries Holdings B.V. illustre la manière dont les grands fournisseurs de résines développent des capacités de recyclage chimique avant que les futures exigences de demande ne deviennent plus contraignantes. BASF fournit des plastiques techniques, du polyuréthane, du polyuréthane thermoplastique et des monomères via son segment Matériaux. La concurrence dans les polyoléfines de base reste large, tandis que les matériaux techniques dépendent davantage de l'expertise en formulation et de l'historique de qualification.
Les fournisseurs spécialisés se différencient dans les applications médicales, électriques et de véhicules électriques. Ensinger étend son empreinte de production de poudre de polyimide TECAPOWDER pour répondre à la demande des secteurs des technologies de batteries, de l'aérospatiale, de l'électronique et des clients industriels. Covestro AG développe ses capacités de compoundage de polycarbonate dans l'Ohio pour des matériaux personnalisés utilisés dans les produits automobiles, électroniques et de santé. SABIC développe des copolymères spéciaux et des résines à contenu recyclé pour des usages médicaux et automobiles. Ces entreprises se différencient par la documentation technique, le support de traitement et la capacité à satisfaire les exigences de sécurité et réglementaires. Les certifications telles que l'ISCC PLUS (International Sustainability and Carbon Certification PLUS), l'Organisation internationale de normalisation 13485 et Underwriters Laboratories (UL) 94 influencent de plus en plus la qualification des fournisseurs.
Les producteurs en aval renforcent également leurs positions grâce au recyclage, à la spécialisation des applications et à des offres de produits plus larges. Plastipak Holdings, Inc. utilise des systèmes de polyéthylène téréphtalate recyclé en boucle fermée pour soutenir la production de bouteilles et de préformes. Amcor plc a élargi sa plateforme d'emballage grâce à la fusion avec Berry Global, lui permettant de répondre à davantage de besoins en emballages rigides et souples. Röchling SE & Co. KG utilise la conception composite et la certification de sites médicaux pour répondre aux exigences des véhicules électriques à batterie et des soins de santé réglementés. Aptar, Avient Corporation, Eastman Chemical Company, Exxon Mobil Corporation, IAC Group, Magna International Inc. et d'autres fournisseurs restent pertinents grâce aux systèmes de distribution, aux additifs, aux plastiques spéciaux, aux polyoléfines, aux intérieurs automobiles et aux composants composites légers. Le paysage concurrentiel reste diversifié car aucun fournisseur unique ne contrôle toutes les capacités en matière de résines, de transformation, de recyclage et d'applications finales.
Leaders du secteur des plastiques moulés
-
Amcor plc
-
Aptar
-
Plastipak Holdings, Inc.
-
Magna International Inc.
-
IAC Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des plastiques moulés Entreprises couvertes dans ce rapport
- Amcor plc
- Aptar
- Avient Corporation
- BASF
- Covestro AG
- Dow
- Eastman Chemical Company
- Ensinger
- Exxon Mobil Corporation
- IAC Group
- INEOS
- LyondellBasell Industries Holdings B.V.
- Magna International Inc.
- Plastipak Holdings, Inc.
- Röchling SE & Co. KG
Développements industriels récents dans Marché des plastiques moulés
- Octobre 2026 : Husky Technologies a présenté son système de moulage par injection haute cadence HyCAP PRO pour la fabrication de bouchons de boissons, conçu pour améliorer l'économie de production et l'efficacité de fabrication. Ce lancement soutient le marché des plastiques moulés en faisant progresser la technologie de moulage par injection à grande vitesse et en permettant aux fabricants d'améliorer la production de bouchons en plastique.
- Septembre 2026 : Pexco LLC a acquis Recto Molded Products Inc. et Legacy Extrusions, élargissant ses capacités de moulage par injection, d'outillage, d'assemblage et d'extrusion thermoplastique. L'acquisition a ajouté environ 27 presses de moulage par injection et six lignes d'extrusion, renforçant la capacité de fabrication de Pexco LLC pour les composants en plastique technique dans les applications industrielles.
Périmètre du rapport mondial sur le marché des plastiques moulés
Les plastiques moulés sont des produits à base de polymères fabriqués en donnant une forme spécifique à des matières plastiques fondues ou ramollies à l'aide de moules. Ils offrent une flexibilité de conception, une durabilité et une efficacité de production, ce qui les rend adaptés aux composants et aux produits dans diverses applications industrielles et grand public.
Le marché des plastiques moulés est segmenté par technologie, matériau, application et géographie. Par technologie, le marché est segmenté en moulage par injection, moulage par soufflage, moulage par compression et autres technologies. Par matériau, le marché est segmenté en polypropylène (PP), polyéthylène (PE), polychlorure de vinyle (PVC), polystyrène (PS), polyuréthane (PU) et autres matériaux. Par application, le marché est segmenté en emballage, bâtiment et construction, automobile et transport, électrique et électronique, médical et santé, biens de consommation et appareils électroménagers, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les plastiques moulés dans 16 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Moulage par injection |
| Moulage par soufflage |
| Moulage par compression |
| Autres technologies |
| Polypropylène (PP) |
| Polyéthylène (PE) |
| Polychlorure de vinyle (PVC) |
| Polystyrène (PS) |
| Polyuréthane (PU) |
| Autres matériaux |
| Emballage |
| Bâtiment et construction |
| Automobile et transport |
| Électrique et électronique |
| Médical et santé |
| Biens de consommation et appareils électroménagers |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | Moulage par injection | |
| Moulage par soufflage | ||
| Moulage par compression | ||
| Autres technologies | ||
| Par matériau | Polypropylène (PP) | |
| Polyéthylène (PE) | ||
| Polychlorure de vinyle (PVC) | ||
| Polystyrène (PS) | ||
| Polyuréthane (PU) | ||
| Autres matériaux | ||
| Par application | Emballage | |
| Bâtiment et construction | ||
| Automobile et transport | ||
| Électrique et électronique | ||
| Médical et santé | ||
| Biens de consommation et appareils électroménagers | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des plastiques moulés ?
La taille du marché des plastiques moulés était évaluée à 605,69 milliards USD en 2026 et devrait croître de 636,52 milliards USD en 2027 pour atteindre 821,31 milliards USD d'ici 2032, à un CAGR de 5,23 % pendant la période de prévision (2027-2032).
Quelle technologie détenait la plus grande part en 2026 ?
Le moulage par injection détenait 55,12 % en 2026 car il peut produire des pièces complexes en grands volumes pour les applications d'emballage, médicales, automobiles et électroniques.
Quel matériau devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le polyuréthane devrait progresser à un CAGR de 6,12 % jusqu'en 2032, soutenu par la gestion thermique des véhicules électriques, le contrôle acoustique et les besoins en mousse structurelle légère.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le secteur médical et de la santé devrait progresser à un CAGR de 6,73 % jusqu'en 2032, soutenu par les dispositifs de diagnostic, le vieillissement des populations et les produits médicaux à usage unique.