
Tamanho e Participação do Mercado de Subestações Móveis
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.38 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.75 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.86 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Subestações Móveis por Mordor Intelligence
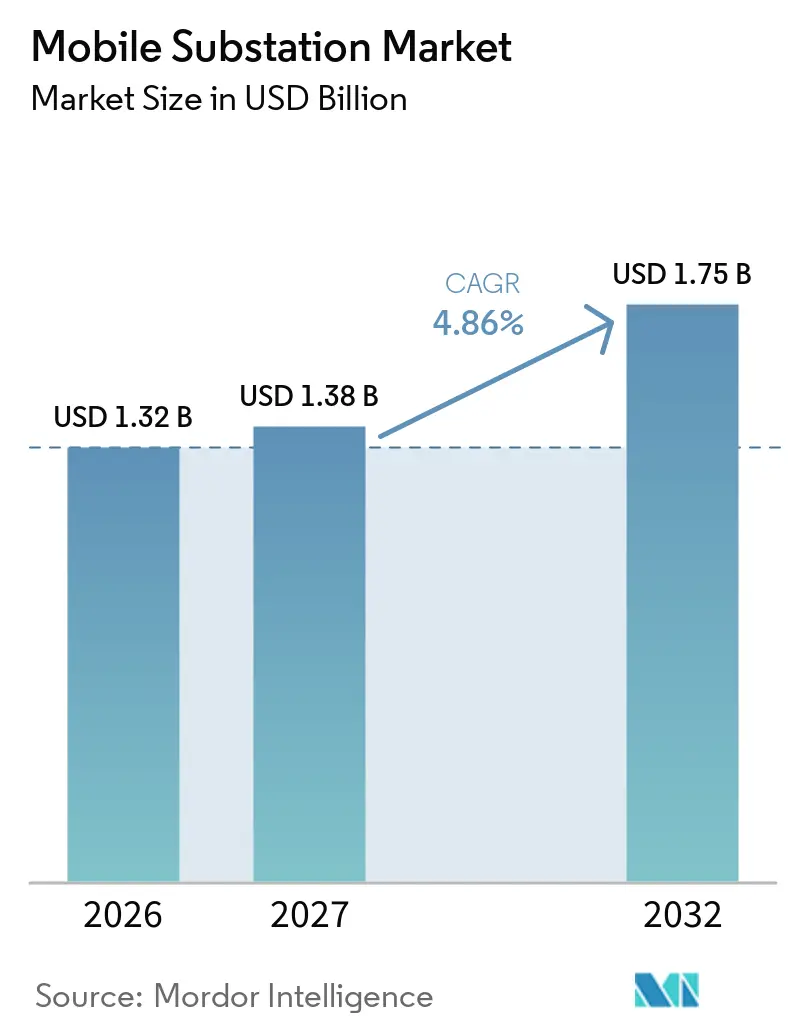
O tamanho do Mercado de Subestações Móveis foi avaliado em 1,32 bilhões de USD em 2026 e estima-se que cresça de 1,38 bilhões de USD em 2027 para atingir 1,75 bilhões de USD até 2032, a um CAGR de 4,86% durante o período de previsão (2027-2032). O mercado de subestações móveis está migrando de uma aquisição de contingência para um ativo planejado de resiliência da rede elétrica, à medida que as concessionárias buscam restauração mais rápida e interrupções de manutenção controladas. A demanda também se estende além das concessionárias, pois projetos de energias renováveis, minas, fabricantes e centros de dados precisam de capacidade temporária enquanto as conexões permanentes são desenvolvidas. Redes envelhecidas, ciclos mais longos de substituição de transformadores e interrupçes climáticas mais frequentes tornam os equipamentos pré-posicionados mais valiosos para os operadores. Os fornecedores estão respondendo com projetos de maior capacidade, modulares e sem SF6, enquanto os contratos de serviço ajudam alguns compradores a evitar uma grande aquisição inicial. Custo, planejamento de transporte e diferentes requisitos locais de rede elétrica continuam sendo restrições importantes, especialmente onde os orçamentos de capital e a infraestrutura de transporte de cargas pesadas são limitados.
Principais Conclusões do Relatório
- Por tipo de tensão, os sistemas de média tensão detinham 57,4% da participação do mercado de subestações móveis em 2026, enquanto os sistemas de alta tensão têm previsão de crescimento a um CAGR de 5,7% até 2032.
- Por tipo de transformador móvel, os transformadores de potência detinham 66,3% da receita em 2026 e têm previsão de crescimento a um CAGR de 5,1% até 2032.
- Por classificação de potência, a faixa de 25 megavolt-amperes (MVA) a 100 MVA representou 39,1% da participação do mercado de subestações móveis em 2026, enquanto a faixa acima de 100 MVA tem previsão de crescimento a um CAGR de 6,3% até 2032.
- Por aplicação, as operações de rede de distribuição detinham 43,7% da receita em 2026, enquanto os centros de dados têm previsão de crescimento a um CAGR de 7,4% até 2032.
- Por geografia, a Ásia-Pacífico detinha 35,8% da receita em 2026 e tem previsão de crescimento a um CAGR de 5,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida Restauração da Rede Elétrica e Investimento em Resiliência | +1.3% | Global, liderado pela América do Norte, Europa e principais mercados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Infraestrutura de Transmissão e Distribuição Envelhecida | +1.1% | América do Norte e Europa principalmente, com extensão à Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Conexão de Energias Renováveis e Expansão da Rede Elétrica | +0.9% | Global, com alta intensidade na União Europeia, China, Índia e Oriente Médio e Norte da África | Médio prazo (2-4 anos) |
| Padronização de Frota de Concessionárias e Modelos de Ativos Compartilhados | +0.5% | América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Implantação de Alta Tensão em Corredores Remotos e Restritos | +0.4% | Corredores de mineração da Ásia-Pacífico, Oriente Médio e África, e América do Sul | Longo prazo (≥ 4 anos) |
| Implantação Rápida para Manutenção Planejada e Interrupções de Emergência | +0.7% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Restauração da Rede Elétrica e Investimento em Resiliência
As concessionárias estão tratando a velocidade de restauração como um requisito operacional, o que apoia o investimento em equipamentos que podem ser posicionados antes de uma falha ocorrer. O mercado de subestações móveis se beneficia porque uma frota preparada pode proteger nós críticos de transmissão e distribuição durante condições climáticas severas ou falhas de equipamentos. A Elering concedeu à Hitachi Energy um contrato de 9,1 milhões de EUR em junho de 2025 para subestações móveis de 110 kV, vinculando a aquisição à resiliência em crises e à manutenção planejada.[1] O mercado de subestações móveis também se beneficia quando os custos mais elevados de substituição tornam financeiramente importante para as concessionárias e seus clientes evitar longas interrupções. Esses ativos permitem que os operadores de rede migrem de uma aquisição reativa para um plano de resiliência mais deliberado.
Infraestrutura de Transmissão e Distribuição Envelhecida
Equipamentos envelhecidos criam demanda por capacidade temporária enquanto as concessionárias substituem ou reformam subestações sem interromper o fornecimento aos clientes. O mercado de subestações móveis é sustentado pela dimensão da tarefa de renovação da rede elétrica, que requer novas linhas, bem como a substituição dos ativos existentes. A Agência Internacional de Energia afirma que as economias avançadas precisam de 1,8 milhão de km de novas linhas de transmissão e 970.000 km de substituições até 2040.[2] Os sistemas móveis podem manter o serviço durante a transição entre equipamentos antigos e novos, reduzindo o risco operacional dos programas de manutenção. O papel se torna mais importante quando os prazos de entrega de transformadores convencionais impedem as concessionárias de depender apenas de substituições permanentes.
Conexão de Energias Renováveis e Expansão da Rede Elétrica
Os desenvolvedores de energias renováveis precisam de capacidade de rede em momentos em que as instalações de interconexão permanente ainda estão em processo de licenciamento, projeto ou construção. O mercado de subestações móveis serve, portanto, como uma ponte entre a conclusão do projeto e a energização permanente. O Conselho Internacional de Grandes Sistemas Elétricos (CIGRE) identifica as subestações móveis temporárias como uma solução para conectar novas cargas e geração enquanto a infraestrutura permanente da rede elétrica é desenvolvida.[3] A SSEN Transmission encomendou 15 módulos de subestações modulares para mais de 1 GW de geração de energia renovável sob acordos com a Hitachi Energy e a GE Vernova em 2026.[4] Este modelo de aquisição posiciona equipamentos flexíveis dentro de planos de rede de longo prazo, em vez de limitá-los ao uso emergencial.
Implantação Rápida e Fornecimento Temporário de Energia Durante Manutenção Planejada e Interrupções de Emergência
A manutenção planejada está se tornando uma fonte recorrente de demanda porque as concessionárias estão cada vez mais programando transferências de carga antes que as condições dos ativos se deteriorem. O mercado de subestações móveis ajuda a manter a continuidade quando um circuito, transformador ou subestação requer intervenção. O Departamento de Energia dos Estados Unidos afirma que as subestações móveis podem ser implantadas em 12 a 24 horas e podem apoiar interrupções planejadas, expansão temporária de capacidade e reparos de interrupções forçadas. O uso repetido durante a manutenção altera a economia da propriedade de frota porque um único ativo pode atender a várias atribuições durante sua vida útil. Este caso de uso prático também fortalece a demanda de organizações onde uma interrupção pode prejudicar operações industriais ou serviços públicos essenciais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Capital, Transporte e Custos de Implantação | -0.5% | Global, mais agudo em mercados emergentes e nações insulares | Curto prazo (≤ 2 anos) |
| Compatibilidade com a Rede Elétrica e Complexidade Regulatória | -0.3% | Implantações em múltiplas jurisdições, fronteiras cruzadas da União Europeia e padrões fragmentados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Gargalos de Componentes Especializados e Mão de Obra Qualificada | -0.2% | Global, com maior gravidade na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Restrições de Rotas Rodoviárias, Peso e Acesso ao Local para Unidades de Alta Tensão | -0.2% | Corredores remotos e restritos, com alto impacto em mercados montanhosos e insulares | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Capital, Transporte e Custos de Implantação
O custo de aquisição de uma subestação móvel pode ser três a quatro vezes o custo de um arranjo equivalente de transformador temporário. As unidades de alta tensão também requerem reboques especializados, levantamentos de rotas, licenças, armazenamento, testes e recertificação periódica. Essas despesas podem colocar a propriedade além dos orçamentos de manutenção das concessionárias em mercados com restrições de capital. A Siemens Energy utilizou um arranjo de subestação móvel como serviço para o Grupo Fertinal no México, demonstrando como um contrato de serviço pode transferir os gastos da aquisição de capital para despesas operacionais. No entanto, esse modelo depende de capacidades de serviço locais, que não estão disponíveis em todos os locais.
Compatibilidade com a Rede Elétrica e Complexidade Regulatória
Uma unidade projetada para um nível de tensão, abordagem de proteção ou arranjo de aterramento específico pode precisar de alterações antes de poder atender a outra jurisdição. Essas alterações podem reduzir as vantagens que a implantação rápida proporciona e podem dificultar a execução de estratégias de frota padronizadas. O guia IEEE para subestações móveis de alta tensão com isolamento a gás fornece uma referência técnica comum, mas a adoção e as especificações de aquisição locais podem diferir. Regras de transporte, acesso ao local, limites de vibração e configurações de proteção adicionam trabalho antes que uma unidade possa ser despachada. O mercado de subestações móveis pode, portanto, favorecer fornecedores com expertise de engenharia local e experiência no cumprimento de normas nacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tensão:
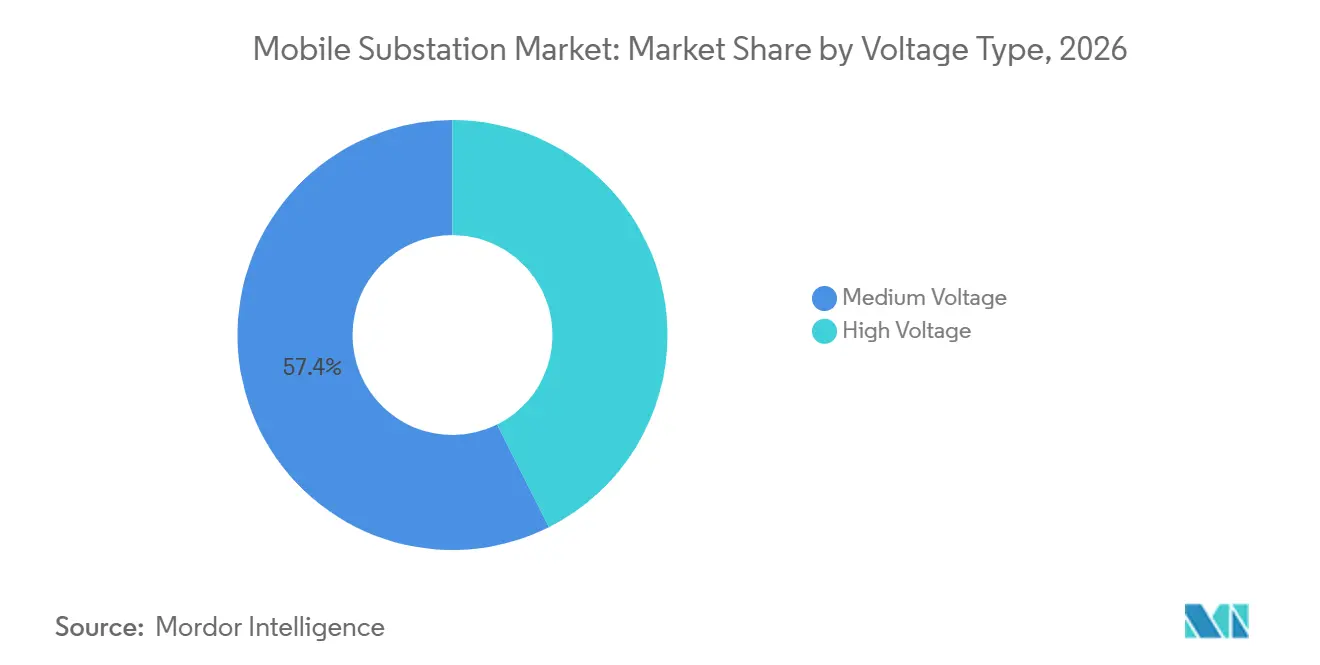
Unidades de Alta Tensão Ganham Terreno à Medida que a Escala da Rede Elétrica AumentaOs sistemas de média tensão detinham 57,4% da participação do mercado de subestações móveis em 2026 porque as redes de distribuição contêm muito mais subestações do que as redes de transmissão. Os sistemas de média tensão montados em reboque são mais fáceis de transportar e geralmente requerem menos licenças especiais do que os sistemas maiores. Eles atendem a instalações industriais, projetos de infraestrutura, restauração de distribuição de emergência e trabalhos de manutenção planejada. Seu amplo conjunto de usos pode produzir alta utilização e pedidos recorrentes para operadores de frota. A demanda de média tensão também se beneficia do crescimento da carga urbana e dos trabalhos de substituição no nível de distribuição.
Os sistemas de alta tensão têm previsão de crescimento a um CAGR de 5,7% até 2032, à medida que os operadores de transmissão protegem nós de alto valor e grandes cargas conectadas. O tamanho do mercado de subestações móveis para equipamentos de alta tensão aumenta à medida que as aplicações requerem maior tensão, potência e flexibilidade operacional. Projetos móveis compactos podem suportar funções de alta tensão, embora os requisitos de folga de transporte, resistência à vibração e preparação do local aumentem a complexidade de engenharia. A Hitachi Energy oferece sua plataforma móvel Grid-eXpand com classificações de até 420 kV e 500 MVA. A Toshiba India e a POWERGRID lançaram o primeiro sistema indígena de Chaveamento com Isolamento a Gás (GIS) móvel de 220 kV da Índia em 2025, demonstrando como as parcerias nacionais estão ampliando a capacidade de alta tensão.

Por Tipo de Transformador Móvel:
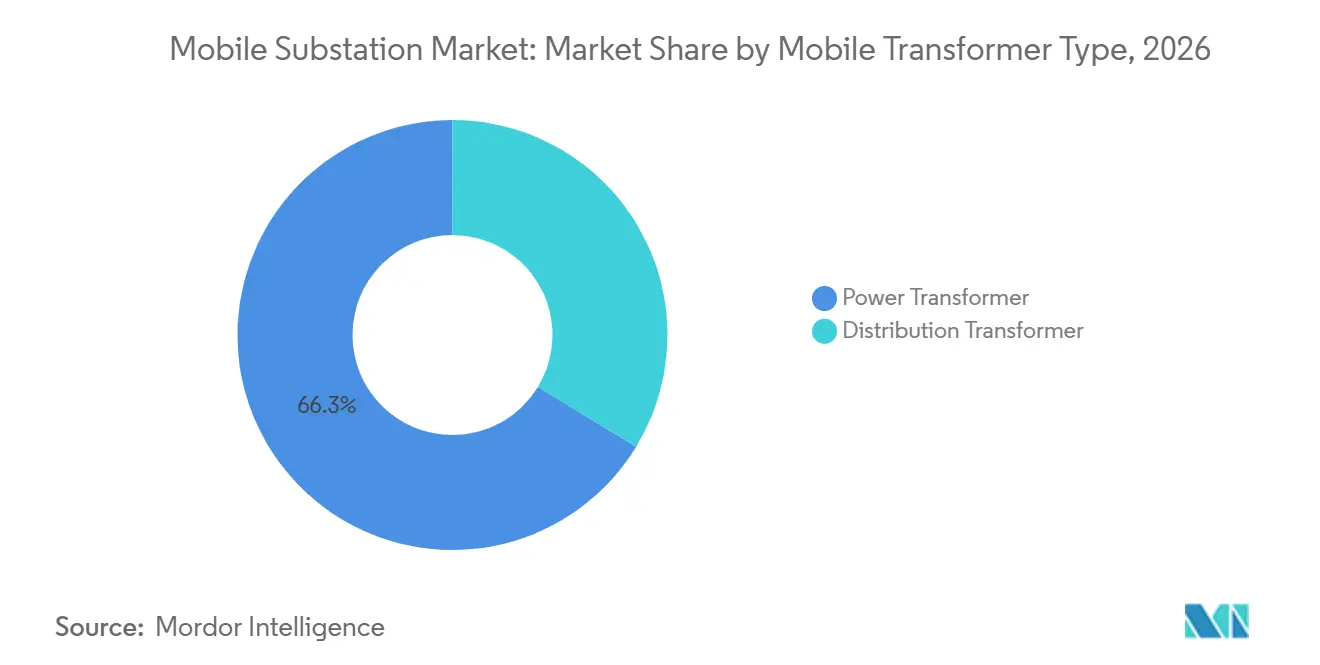
Transformadores de Potência Ancoram a Demanda, Modelos de Serviço Agregam ValorOs transformadores de potência detinham 66,3% da receita em 2026 porque realizam a conversão de tensão essencial necessária em aplicações de transmissão e subtransmissão. O mercado de subestações móveis depende dessa configuração para funções de elevação e rebaixamento de tensão durante trabalhos planejados, recuperação de falhas e necessidades de capacidade temporária. Os transformadores de potência atendem a grandes instalações de mineração, conexões de centros de dados e projetos de energia onde a continuidade elétrica tem um valor operacional direto. Os transformadores de distribuição detêm uma participação menor, mas permanecem relevantes onde o desenvolvimento urbano aumenta a densidade de carga local. Os compradores podem usar sistemas de distribuição móveis quando as substituições convencionais instaladas em base não conseguem chegar com rapidez suficiente.
Os transformadores de potência têm previsão de crescimento a um CAGR de 5,1% até 2032, sustentados pela demanda por frotas móveis maiores e mais flexíveis. Os longos prazos de entrega de transformadores convencionais de alta tensão incentivam as concessionárias a manter unidades móveis como salvaguarda da cadeia de suprimentos. Essa abordagem pode proteger as operações quando uma unidade permanente falha ou requer reforma. O arranjo de serviço gerenciado da Hitachi Energy com a Avangrid inclui o armazenamento de um transformador móvel para despacho após uma notificação de falha, ampliando o valor do ativo além da venda inicial. O setor de subestações móveis também se beneficia de modelos de serviço que colocam a manutenção, a prontidão e a logística com um fornecedor experiente.
Por Classificação de Potência:
O Segmento Acima de 100 MVA Remodela a Economia do MercadoA faixa de 25 MVA a 100 MVA representou 39,1% da receita em 2026 porque cobre requisitos comuns de distribuição e industriais. As unidades nessa faixa podem suportar subestações de distribuição envelhecidas e muitas aplicações comerciais sem o ônus total de transporte dos maiores sistemas. O mercado de subestações móveis é sustentado por esses sistemas porque sua capacidade e mobilidade atendem às necessidades operacionais de uma grande base instalada. As dimensões padrão de estradas e os limites de peso por eixo podem simplificar a movimentação em muitas jurisdições. A categoria também apoia um equilíbrio prático entre resposta a emergências e substituição planejada de ativos.
A faixa acima de 100 MVA tem previsão de expansão a um CAGR de 6,3% até 2032, à medida que centros de dados e grandes operações de mineração requerem maior capacidade temporária. Classificações mais altas criam requisitos difíceis de projeto e logística porque o peso do equipamento pode exceder os limites normais de estradas. Pesquisas da Universidade Técnica de Delft descrevem o uso de múltiplos transformadores monofásicos para atender às necessidades de alta capacidade dentro dos limites de transporte. A TGOOD energizou 15 unidades de subestações móveis de 132 kV na Arábia Saudita em 6 meses, demonstrando a implantação em uma escala e ambiente operacional exigentes. Esses projetos sustentam um segmento de maior valor onde a capacidade de engenharia e a execução logística são fatores competitivos importantes.
Por Aplicação:
Centros de Dados Alteram o Perfil de Demanda Liderado por ConcessionáriasAs operações de rede de distribuição representaram 43,7% da receita em 2026 e permanecem a maior aplicação porque os operadores de rede precisam de equipamentos para programas de confiabilidade e manutenção. O mercado de subestações móveis tem uma base durável de concessionárias porque interrupções prolongadas podem desencadear consequências regulatórias, financeiras e de serviço público. A aquisição baseada em frota oferece às concessionárias uma forma de manter equipamentos de reserva disponíveis em vários locais. Instalações industriais, locais de petróleo e gás, minas e projetos de infraestrutura formam uma base de demanda secundária. Esses usuários podem preferir equipamentos próprios ou contratados quando a capacidade de reserva de propriedade das concessionárias não consegue atender ao tempo de resposta exigido.
Os centros de dados têm previsão de crescimento a um CAGR de 7,4% até 2032, a maior taxa entre as aplicações. Os atrasos na interconexão com a rede elétrica podem deixar instalações concluídas aguardando a infraestrutura elétrica permanente. Equipamentos modulares e pré-fabricados permitem que alguns trabalhos elétricos avancem em paralelo com a construção da instalação de dados. A TGOOD entregou uma subestação pré-fabricada para uma aplicação de computação de inteligência artificial em Qingdao durante 2026, refletindo a demanda por soluções adaptadas a cargas de computação de alta densidade. O setor de subestações móveis está, portanto, respondendo a um grupo de compradores que precisam tanto de alta capacidade quanto de cronogramas de implantação curtos.
Análise Geográfica
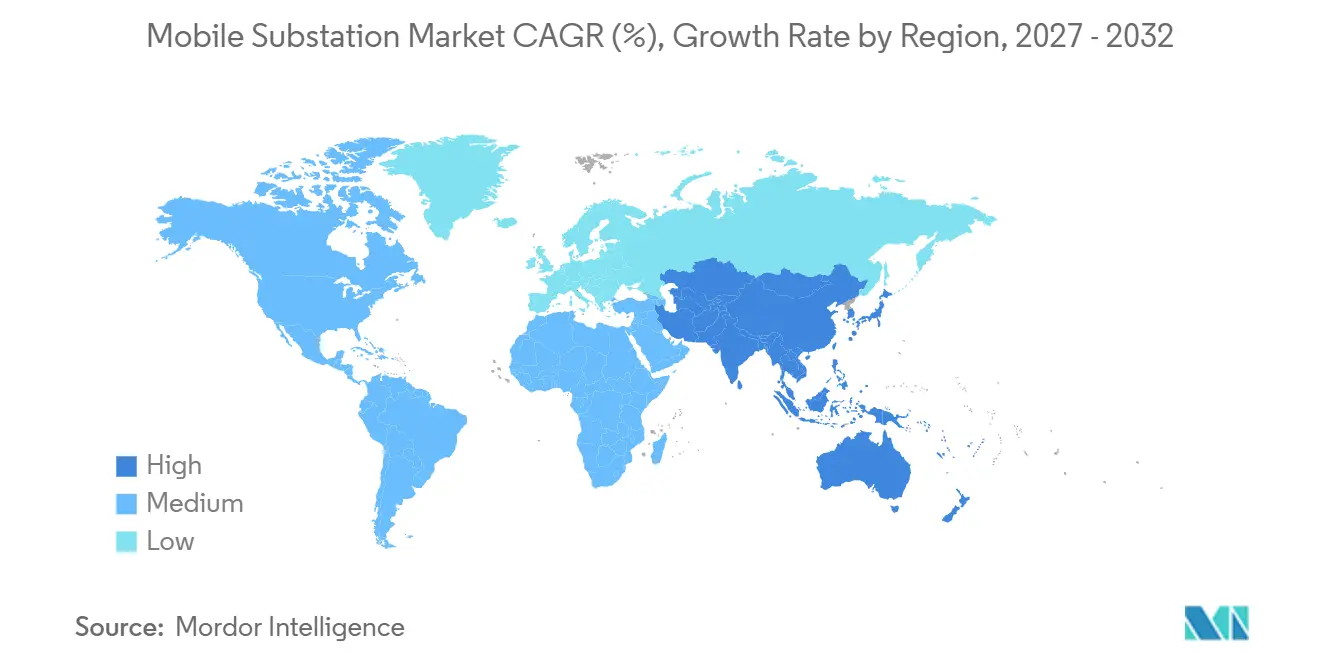
Mercado de Subestações Móveis da APAC
A Ásia-Pacífico deteve 35,8% da participação no mercado de subestações móveis em 2026 e tem previsão de crescimento a uma CAGR de 5,6% até 2032. China, Índia e os mercados do Sudeste Asiático combinam modernização da rede elétrica, expansão industrial e necessidade de maior resiliência contra interrupções de serviço. A State Grid Kashgar utilizou uma subestação móvel para manter o fornecimento durante uma renovação em linha viva de 35 kV em Xinjiang, em outubro de 2025. Uma unidade pré-fabricada de 50 MVA em Henan foi comissionada em 10 dias durante 2025, ilustrando o valor de uma implantação mais rápida para o desenvolvimento industrial. A POWERGRID e a Toshiba também introduziram o primeiro sistema indígena de Chaveamento Isolado a Gás (GIS) móvel de 220 kV da Índia, indicando crescente capacidade técnica local.
Mercado de Subestações Móveis da América do Norte e Europa
A América do Norte é o segundo maior mercado regional, pois a infraestrutura envelhecida, as condições climáticas severas e o financiamento para resiliência criam diversos canais de demanda. As frotas móveis podem apoiar trabalhos de substituição planejados e uma restauração mais rápida após eventos climáticos extremos. O Departamento de Energia dos Estados Unidos reconhece as subestações móveis como uma ferramenta para restauração rápida e necessidades de capacidade temporária. Na Europa, as metas de energia renovável e a reconfiguração da transmissão estão aumentando a necessidade de equipamentos modulares durante obras na rede elétrica. Os pedidos do framework de 2026 da SSEN Transmission mostram como os operadores de transmissão europeus estão utilizando unidades modulares para apoiar mais de 1 GW de geração de energia renovável.
Mercado de Subestações Móveis da América do Sul e MEA
A América do Sul e o Oriente Médio e África apresentam demanda em estágio inicial, embora mineração, expansão da rede elétrica e restauração de emergência criem oportunidades focadas. A Hitachi Energy entregou a primeira subestação móvel digital de alta tensão do Chile em maio de 2026 para um cliente do setor de mineração. A TGOOD concluiu uma frota de 15 unidades de 132 kV para a Saudi National Grid em 2025, sob condições adversas de calor e deserto. A Dubai Electricity and Water Authority (DEWA) reporta 7,6 bilhões de AED em investimentos em transmissão de energia elétrica e 49 subestações adicionais de 132 kV em construção, o que amplia a necessidade de capacidade de interligação flexível durante a expansão. A Iniciativa Pilot Power da Nigéria também utilizou subestações móveis para adicionar capacidade e apoiar necessidades de restauração.
Cenário Competitivo
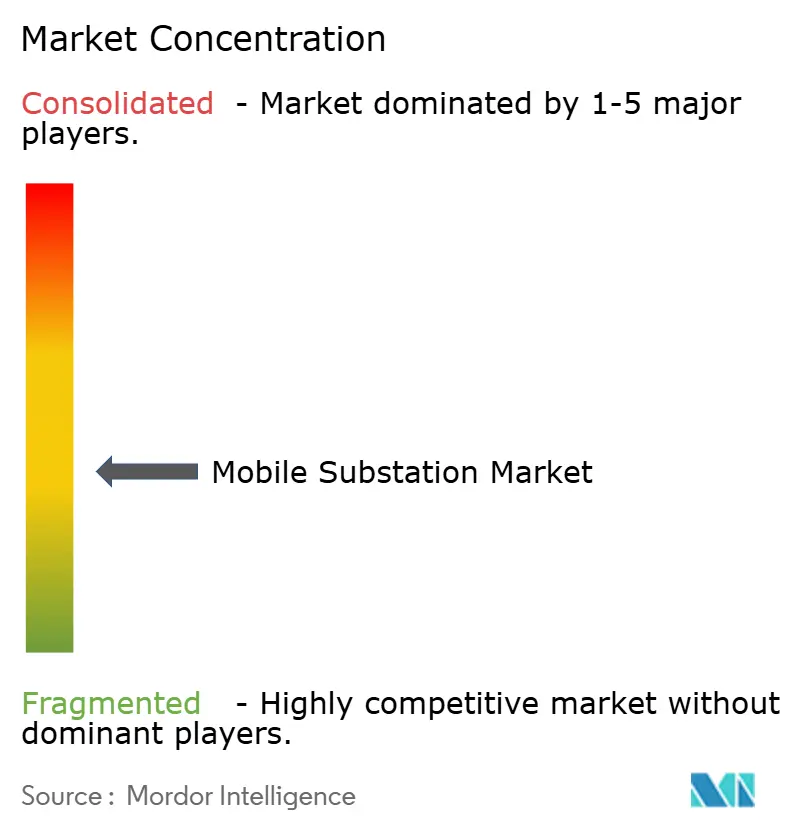
O mercado de subestações móveis é moderadamente consolidado em equipamentos de alta tensão e grande capacidade, onde engenharia comprovada, cobertura de serviços e experiência em conformidade são importantes. Hitachi Energy, GE Vernova, Siemens Energy, ABB e Eaton competem por meio de equipamentos avançados de rede elétrica, contratos de serviço e tecnologia de menores emissões. TGOOD Global, Delta Star, Matelec, CG Power, Aktif Elektroteknik e Efacec competem em aplicações de média tensão e menor potência, onde a velocidade de entrega e o preço podem ter maior peso. O trabalho de alta tensão favorece fornecedores que podem atender a exigentes requisitos de transporte, proteção e comissionamento. Os compradores também valorizam fornecedores que podem apoiar as unidades durante o armazenamento, testes, despacho e retorno ao serviço.
Os fornecedores estão ampliando suas ofertas além da venda de equipamentos, à medida que as concessionárias e os compradores industriais buscam acesso previsível à capacidade de reserva. O acordo da Siemens Energy com o Grupo Fertinal demonstra uma abordagem de serviço que pode reduzir a necessidade de um comprador possuir todos os ativos de reserva. A Eaton e a Siemens Energy formaram uma parceria em 2025 para fornecer soluções integradas de energia no local e subestações modulares para clientes de centros de dados. A Hitachi Energy está se diferenciando por meio de equipamentos sem hexafluoreto de enxofre (SF6), incluindo uma entrega planejada do primeiro Chaveamento com Isolamento a Gás (GIS) de 550 kV sem SF6 para a State Grid da China. Essas ações mostram que tecnologia, prontidão de entrega e capacidade de serviço estão cada vez mais interligadas nas estratégias dos fornecedores.
A GE Vernova recebeu contratos em 2026 para entregar subestações GIS de 110 kV sem SF6 para a Stromnetz Berlin, reforçando a mudança em direção a equipamentos de rede elétrica de menores emissões. A TGOOD foi pré-qualificada pela Saudi Electricity Company como fabricante de subestações pré-fabricadas de 380 kV, fortalecendo sua posição em um segmento de maior tensão. Os contratos de estrutura da SSEN Transmission para a Hitachi Energy e a GE Vernova ilustram a importância dos acordos de concessionárias de vários anos.
Líderes do Setor de Subestações Móveis
-
Siemens Energy AG
-
ABB Ltd.
-
Eaton Corporation plc
-
General Electric Company
-
CG Power and Industrial Solutions Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Subestações Móveis Empresas cobertas neste relatório
- ABB Ltd.
- Aktif Elektroteknik A.S.
- Ampcontrol Pty Ltd.
- Atlas Electric, Inc.
- AZZ Inc.
- CG Power and Industrial Solutions Limited
- Delta Star, Inc.
- Eaton Corporation plc
- Efacec Power Solutions SGPS, S.A.
- EKOSinerji
- Elgin Power Solutions
- General Electric Company
- Hitachi Energy Ltd.
- Matelec Group
- Meidensha Corporation
- Nari Group Corporation
- PME Power Solutions
- Powell Industries, Inc.
- Siemens Energy AG
- TGOOD Global Ltd.
- Unit Electrical Engineering Ltd.
- WEG Industries
Desenvolvimentos industriais recentes em Mercado de Subestações Móveis
- Agosto de 2026: A SSEN Transmission realizou pedidos de 15 módulos de subestações modulares representando mais de 1 GW de capacidade de geração de energia renovável, sob acordos de estrutura concedidos à Hitachi Energy e à GE Vernova após uma licitação competitiva de um ano. Pedidos adicionais são esperados até 2027.
- Julho de 2026: A GE Vernova recebeu 2 contratos da Stromnetz Berlin para projetar, entregar e instalar 2 novas subestações de Chaveamento com Isolamento a Gás (GIS) de 110 kV sem SF6 em Wittenau e Neukölln, apoiando a modernização da rede de alta tensão de Berlim. O projeto de Wittenau abrange de junho de 2026 a março de 2031. O de Neukölln abrange de junho de 2026 a janeiro de 2032.
- Junho de 2026: A TGOOD entregou e energizou de forma independente uma subestação pré-fabricada de 150 kV para o parque industrial Subang da BYD em Java Ocidental, Indonésia, um projeto totalmente integrado cobrindo projeto, fabricação, transporte e comissionamento, apoiando a expansão da fabricação local de veículos da BYD.
- Março de 2026: A Hitachi Energy entregou a primeira subestação móvel digital de alta tensão (AT) do Chile, uma unidade Grid-eXpand de 69 kV e 25/33 MVA, para uma empresa global de mineração, completando mais de 5.000 horas-homem de projeto sem nenhum incidente de segurança.
Escopo do Relatório Global do Mercado de Subestações Móveis
Uma subestação móvel é uma instalação elétrica totalmente autossuficiente, montada em reboque ou em base deslizante, projetada para realizar as funções de transformação de tensão, chaveamento e proteção de uma subestação permanente convencional.
O mercado global de subestações móveis é segmentado por tipo de tensão, tipo de transformador móvel, classificação de potência, aplicação e geografia. Por tipo de tensão, o mercado é segmentado em subestações móveis de alta tensão e média tensão. Por tipo de transformador móvel, o mercado é segmentado em transformadores de potência e transformadores de distribuição. Por classificação de potência, o mercado é segmentado em até 10 MVA, 11–25 MVA, 25–100 MVA e acima de 100 MVA. Por aplicação, o mercado é segmentado em operações de rede de distribuição, instalações industriais, projetos de infraestrutura, instalações de petróleo e gás, mineração e metais, projetos de energia renovável, centros de dados, restauração de energia de emergência e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de subestações móveis em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Alta Tensão |
| Média Tensão |
| Transformador de Potência |
| Transformador de Distribuição |
| Até 10 MVA |
| 11 MVA-25 MVA |
| 25 MVA-100 MVA |
| Acima de 100 MVA |
| Operações de Rede de Distribuição |
| Instalações Industriais |
| Projetos de Infraestrutura |
| Instalações de Petróleo e Gás |
| Mineração e Metais |
| Projetos de Energia Renovável |
| Centros de Dados |
| Restauração de Energia de Emergência |
| Outras Aplicações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Tensão | Alta Tensão | |
| Média Tensão | ||
| Por Tipo de Transformador Móvel | Transformador de Potência | |
| Transformador de Distribuição | ||
| Por Classificação de Potência | Até 10 MVA | |
| 11 MVA-25 MVA | ||
| 25 MVA-100 MVA | ||
| Acima de 100 MVA | ||
| Por Aplicação | Operações de Rede de Distribuição | |
| Instalações Industriais | ||
| Projetos de Infraestrutura | ||
| Instalações de Petróleo e Gás | ||
| Mineração e Metais | ||
| Projetos de Energia Renovável | ||
| Centros de Dados | ||
| Restauração de Energia de Emergência | ||
| Outras Aplicações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento esperada para subestações móveis até 2032?
O mercado global de subestações móveis tem previsão de crescimento a um CAGR de 4,86% de 2027 a 2032 e atingir 1,75 bilhões de USD até 2032.
Qual classe de tensão tem a maior participação de receita?
Os sistemas de média tensão detêm a maior participação, com 57,4% em 2026, sustentados pela amplitude dos usos no nível de distribuição.
Por que as concessionárias estão investindo em subestações móveis?
As concessionárias utilizam esses ativos para manter o serviço durante manutenção planejada, substituição de equipamentos e interrupções de emergência. O Departamento de Energia dos Estados Unidos afirma que a implantação pode ocorrer em 12 a 24 horas.
Qual aplicação está crescendo mais rapidamente?
Os centros de dados são a aplicação de crescimento mais rápido, com um CAGR previsto de 7,4% até 2032, pois as conexões permanentes com a rede elétrica podem levar mais tempo do que a construção das instalações.
Qual região lidera a demanda?
A Ásia-Pacífico lidera com 35,8% de participação de receita em 2026 e tem expectativa de crescimento a um CAGR de 5,6% até 2032.
O que limita uma adoção mais ampla de subestações móveis?
Altos custos de aquisição e transporte, diferentes padrões de rede elétrica, habilidades especializadas limitadas e restrições de acesso podem limitar a implantação, particularmente para equipamentos de alta tensão.