
Tamaño y Participación del Mercado de Subestaciones Móviles
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.38 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.75 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.86 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Subestaciones Móviles por Mordor Intelligence
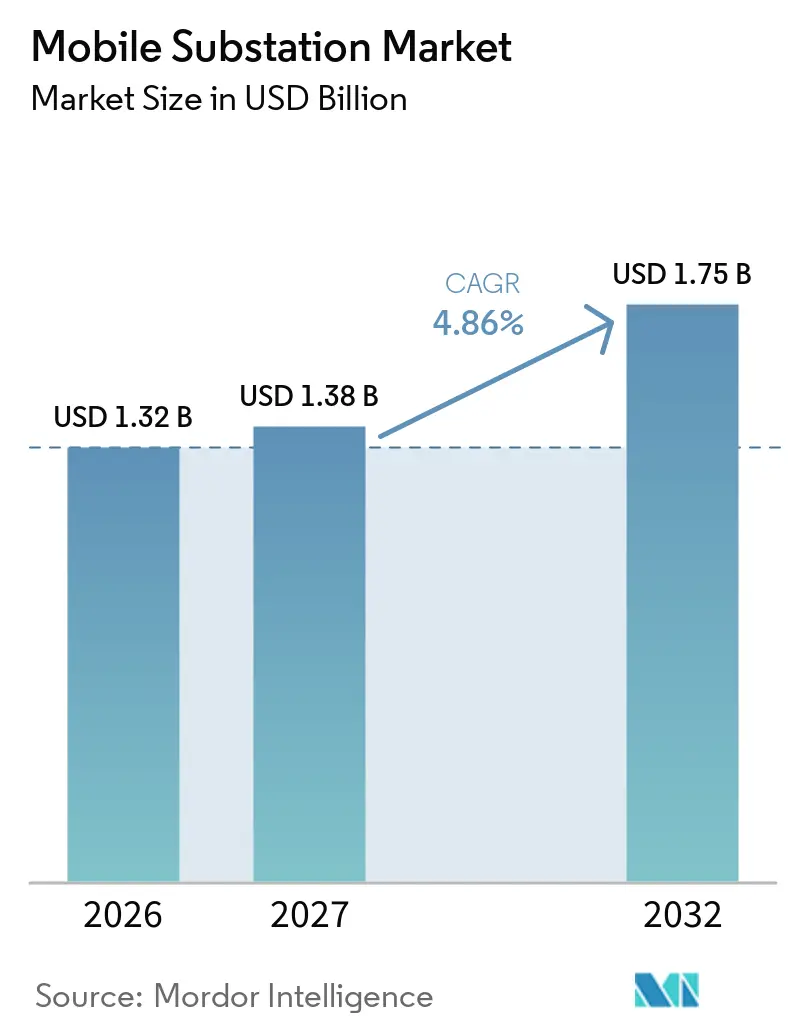
El tamaño del Mercado de Subestaciones Móviles se valoró en 1,32 mil millones de USD en 2026 y se estima que crecerá desde 1,38 mil millones de USD en 2027 hasta alcanzar 1,75 mil millones de USD en 2032, a una CAGR del 4,86% durante el período de pronóstico (2027-2032). El mercado de subestaciones móviles está evolucionando de una compra de contingencia hacia un activo planificado de resiliencia de la red, a medida que las empresas de servicios públicos buscan una restauración más rápida y cortes de mantenimiento controlados. La demanda también se extiende más allá de las empresas de servicios públicos, ya que los proyectos de energías renovables, las minas, los fabricantes y los centros de datos necesitan capacidad temporal mientras se desarrollan las conexiones permanentes. Las redes envejecidas, los ciclos de reemplazo de transformadores más largos y las interrupciones relacionadas con el clima cada vez más frecuentes hacen que el equipo preposicionado sea más valioso para los operadores. Los proveedores están respondiendo con diseños de mayor capacidad, modulares y libres de SF6, mientras que los acuerdos de servicio ayudan a algunos compradores a evitar una gran compra inicial. El costo, la planificación del transporte y los diferentes requisitos locales de la red siguen siendo restricciones importantes, especialmente donde los presupuestos de capital y la infraestructura de transporte pesado son limitados.
Conclusiones Clave del Informe
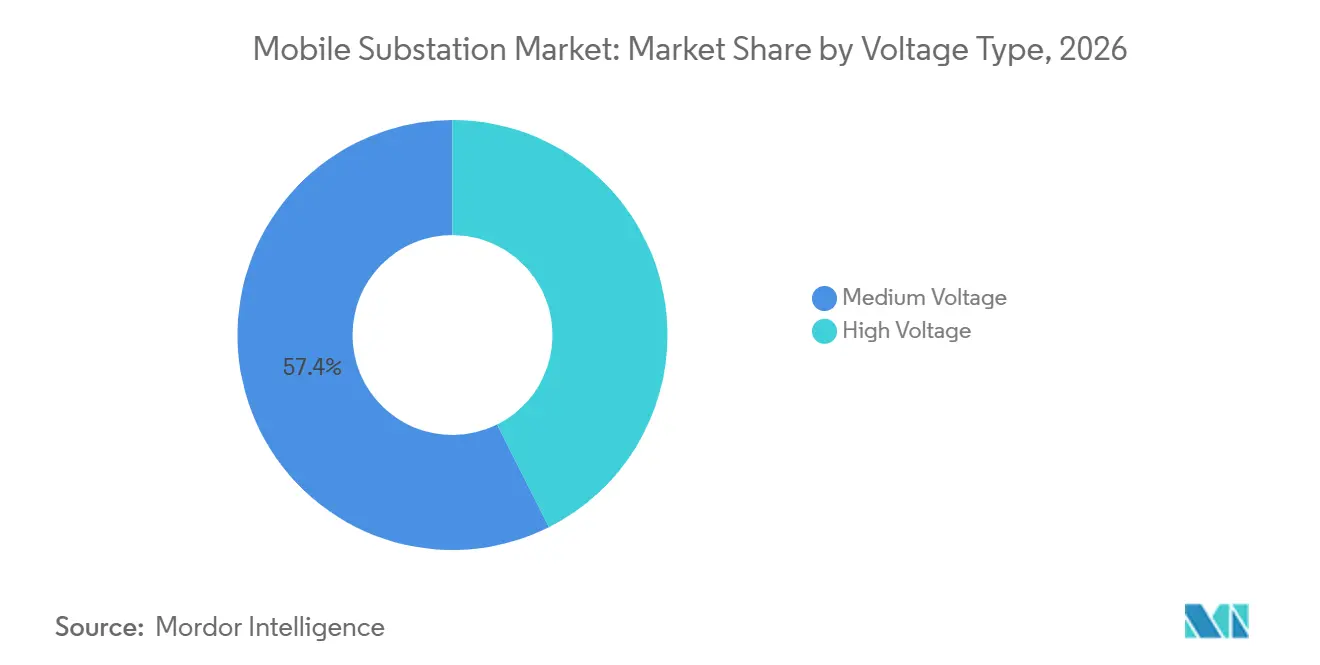
- Por tipo de voltaje, los sistemas de media tensión representaron el 57,4% de la participación del mercado de subestaciones móviles en 2026, mientras que se prevé que los sistemas de alta tensión crezcan a una CAGR del 5,7% hasta 2032.
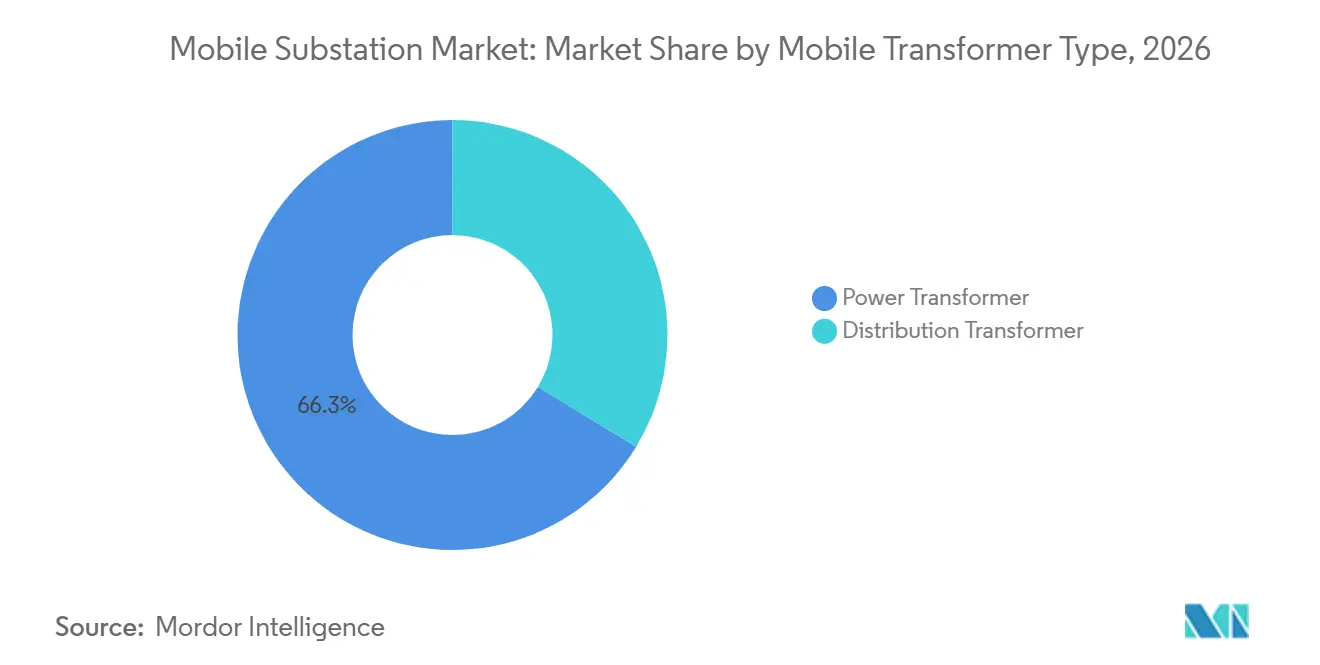
- Por tipo de transformador móvil, los transformadores de potencia representaron el 66,3% de los ingresos en 2026 y se prevé que crezcan a una CAGR del 5,1% hasta 2032.
- Por potencia nominal, el rango de 25 megavoltamperios (MVA) a 100 MVA representó el 39,1% de la participación del mercado de subestaciones móviles en 2026, mientras que se prevé que el rango por encima de 100 MVA crezca a una CAGR del 6,3% hasta 2032.
- Por aplicación, las operaciones de red de servicios públicos representaron el 43,7% de los ingresos en 2026, mientras que se prevé que los centros de datos crezcan a una CAGR del 7,4% hasta 2032.
- Por geografía, Asia-Pacífico representó el 35,8% de los ingresos en 2026 y se prevé que crezca a una CAGR del 5,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida Restauración de la Red e Inversión en Resiliencia | +1.3% | Global, liderado por América del Norte, Europa y los mercados principales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Envejecimiento de la Infraestructura de Transmisión y Distribución | +1.1% | América del Norte y Europa principalmente, con extensión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Conexión de Energías Renovables y Expansión de la Red | +0.9% | Global, con alta intensidad en la Unión Europea, China, India y el Norte de África y Oriente Medio | Mediano plazo (2-4 años) |
| Estandarización de Flotas de Servicios Públicos y Modelos de Activos Compartidos | +0.5% | América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Despliegue de Alta Tensión en Corredores Remotos y Restringidos | +0.4% | Corredores mineros de Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Despliegue Rápido para Mantenimiento Planificado y Cortes de Emergencia | +0.7% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Rápida Restauración de la Red e Inversión en Resiliencia
Las empresas de servicios públicos están tratando la velocidad de restauración como un requisito operativo, lo que respalda la inversión en equipos que pueden posicionarse antes de que ocurra una falla. El mercado de subestaciones móviles se beneficia porque una flota preparada puede proteger los nodos críticos de transmisión y distribución durante condiciones meteorológicas severas o fallas de equipos. Elering adjudicó a Hitachi Energy un contrato de 9,1 millones de EUR en junio de 2025 para subestaciones móviles de 110 kV, vinculando la compra a la resiliencia ante crisis y al mantenimiento planificado.[1] El mercado de subestaciones móviles también se beneficia cuando los mayores costos de reemplazo hacen que evitar cortes prolongados sea financieramente importante para las empresas de servicios públicos y sus clientes. Estos activos permiten a los operadores de red pasar de una adquisición reactiva hacia un plan de resiliencia más deliberado.
Envejecimiento de la Infraestructura de Transmisión y Distribución
El envejecimiento de los equipos genera demanda de capacidad temporal mientras las empresas de servicios públicos reemplazan o renuevan subestaciones sin dejar a los clientes sin servicio. El mercado de subestaciones móviles está respaldado por la magnitud de la tarea de renovación de la red, que requiere nuevas líneas además del reemplazo de los activos existentes. La Agencia Internacional de Energía señala que las economías avanzadas necesitan 1,8 millones de km de nuevas líneas de transmisión y 970.000 km de reemplazos para 2040.[2] Los sistemas móviles pueden mantener el servicio durante la transición entre equipos antiguos y nuevos, reduciendo el riesgo operativo de los programas de mantenimiento. El papel se vuelve más importante cuando los plazos de entrega de los transformadores convencionales impiden a las empresas de servicios públicos depender únicamente de los reemplazos permanentes.
Conexión de Energías Renovables y Expansión de la Red
Los desarrolladores de energías renovables necesitan capacidad de red en momentos en que las instalaciones de interconexión permanente aún están en proceso de obtención de permisos, diseño o construcción. El mercado de subestaciones móviles sirve, por tanto, como puente entre la finalización del proyecto y la energización permanente. El Consejo Internacional de Grandes Sistemas Eléctricos (CIGRE) identifica las subestaciones móviles temporales como una solución para conectar nuevas cargas y generación mientras se desarrolla la infraestructura de red permanente.[3] SSEN Transmission encargó 15 módulos de subestación modular para más de 1 GW de generación renovable bajo acuerdos con Hitachi Energy y GE Vernova en 2026.[4] Este modelo de adquisición sitúa el equipo flexible dentro de planes de red a más largo plazo, en lugar de limitarlo al uso de emergencia.
Despliegue Rápido y Suministro Eléctrico Temporal Durante el Mantenimiento Planificado y los Cortes de Emergencia
El mantenimiento planificado se está convirtiendo en una fuente recurrente de demanda, ya que las empresas de servicios públicos programan cada vez más las transferencias de carga antes de que las condiciones de los activos se deterioren. El mercado de subestaciones móviles ayuda a mantener la continuidad cuando un circuito, transformador o subestación requiere trabajo. El Departamento de Energía de los Estados Unidos señala que las subestaciones móviles pueden desplegarse en un plazo de 12 a 24 horas y pueden respaldar cortes planificados, expansión temporal de capacidad y reparaciones por cortes forzados. El uso repetido durante el mantenimiento cambia la economía de la propiedad de la flota, ya que un activo puede servir en varias asignaciones durante su vida operativa. Este caso de uso práctico también fortalece la demanda de organizaciones donde un corte puede interrumpir operaciones industriales o servicios públicos esenciales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital, Transporte y Despliegue | -0.5% | Global, más agudo en mercados emergentes y naciones insulares | Corto plazo (≤ 2 años) |
| Compatibilidad con la Red y Complejidad Regulatoria | -0.3% | Despliegues en múltiples jurisdicciones, fronteras cruzadas de la Unión Europea y estándares fragmentados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Cuellos de Botella en Componentes Especializados y Mano de Obra Calificada | -0.2% | Global, con mayor severidad en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Restricciones de Ruta Vial, Peso y Acceso al Sitio para Unidades de Alta Tensión | -0.2% | Corredores remotos y restringidos, con alto impacto en mercados montañosos e insulares | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital, Transporte y Despliegue
El costo de adquisición de una subestación móvil puede ser de tres a cuatro veces el costo de un arreglo equivalente de transformador temporal. Las unidades de alta tensión también requieren remolques especializados, estudios de ruta, permisos, almacenamiento, pruebas y recertificación periódica. Estos gastos pueden situar la propiedad más allá de los presupuestos de mantenimiento de las empresas de servicios públicos en mercados con restricciones de capital. Siemens Energy utilizó un acuerdo de subestación móvil como servicio para Grupo Fertinal en México, mostrando cómo un contrato de servicio puede trasladar el gasto de la adquisición de capital al gasto operativo. Sin embargo, este modelo depende de las capacidades de servicio locales, que no están disponibles en todos los lugares.
Compatibilidad con la Red y Complejidad Regulatoria
Una unidad diseñada para un nivel de voltaje, enfoque de protección o disposición de puesta a tierra puede necesitar modificaciones antes de poder servir a otra jurisdicción. Estos cambios pueden reducir las ventajas que proporciona el despliegue rápido y pueden dificultar la ejecución de estrategias de flota estandarizadas. La guía IEEE para subestaciones móviles de alta tensión con aislamiento de gas proporciona una referencia técnica común, pero la adopción y las especificaciones de adquisición locales pueden diferir. Las normas de transporte, el acceso al sitio, los límites de vibración y los ajustes de protección añaden trabajo antes de que una unidad pueda ser despachada. El mercado de subestaciones móviles puede, por tanto, favorecer a los proveedores con experiencia en ingeniería local y en el cumplimiento de normas nacionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Voltaje:
Las Unidades de Alta Tensión Ganan Terreno a Medida que Aumenta la Escala de la RedLos sistemas de media tensión representaron el 57,4% de la participación del mercado de subestaciones móviles en 2026, ya que las redes de distribución contienen muchas más subestaciones que las redes de transmisión. Los sistemas de media tensión montados en remolque son más fáciles de transportar y generalmente requieren menos permisos excepcionales que los sistemas más grandes. Sirven a sitios industriales, proyectos de infraestructura, restauración de distribución de emergencia y trabajos de mantenimiento planificado. Su amplio conjunto de usos puede generar una alta utilización y pedidos recurrentes para los operadores de flotas. La demanda de media tensión también se beneficia del crecimiento de la carga urbana y de los trabajos de reemplazo a nivel de distribución.
Se prevé que los sistemas de alta tensión crezcan a una CAGR del 5,7% hasta 2032, a medida que los operadores de transmisión protegen nodos de alto valor y grandes cargas conectadas. El tamaño del mercado de subestaciones móviles para equipos de alta tensión aumenta a medida que las aplicaciones requieren mayor voltaje, potencia y flexibilidad operativa. Los diseños móviles compactos pueden soportar funciones de alta tensión, aunque los requisitos de autorización de transporte, resistencia a la vibración y preparación del sitio aumentan la complejidad de ingeniería. Hitachi Energy ofrece su plataforma móvil Grid-eXpand con potencias nominales de hasta 420 kV y 500 MVA. Toshiba India y POWERGRID lanzaron el primer sistema indígena de Aparamenta de Gas Aislado (GIS) móvil de 220 kV de India en 2025, mostrando cómo las asociaciones nacionales están ampliando la capacidad de alta tensión.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Transformador Móvil:
Los Transformadores de Potencia Anclan la Demanda, los Modelos de Servicio Añaden ValorLos transformadores de potencia representaron el 66,3% de los ingresos en 2026, ya que realizan la conversión de voltaje esencial requerida en aplicaciones de transmisión y subtransmisión. El mercado de subestaciones móviles depende de esta configuración para funciones de elevación y reducción durante trabajos planificados, recuperación de fallas y necesidades de capacidad temporal. Los transformadores de potencia sirven a grandes sitios mineros, conexiones de centros de datos y proyectos energéticos donde la continuidad eléctrica tiene un valor operativo directo. Los transformadores de distribución tienen una participación menor, pero siguen siendo relevantes donde el desarrollo urbano aumenta la densidad de carga local. Los compradores pueden utilizar sistemas de distribución móviles cuando los reemplazos convencionales montados en plataforma no pueden llegar con suficiente rapidez.
Se prevé que los transformadores de potencia crezcan a una CAGR del 5,1% hasta 2032, respaldados por la demanda de flotas móviles más grandes y flexibles. Los largos plazos de entrega de los transformadores convencionales de alta tensión animan a las empresas de servicios públicos a mantener unidades móviles como salvaguarda de la cadena de suministro. Este enfoque puede proteger las operaciones cuando una unidad permanente falla o requiere renovación. El acuerdo de servicio gestionado de Hitachi Energy con Avangrid incluye el almacenamiento de un transformador móvil para su despacho tras una notificación de falla, extendiendo el valor del activo más allá de la venta inicial. La industria de subestaciones móviles también se beneficia de los modelos de servicio que confían el mantenimiento, la disponibilidad y la logística a un proveedor experimentado.
Por Potencia Nominal:
El Segmento por Encima de 100 MVA Remodela la Economía del MercadoEl rango de 25 MVA a 100 MVA representó el 39,1% de los ingresos en 2026, ya que cubre los requisitos comunes de distribución e industriales. Las unidades en este rango pueden soportar subestaciones de distribución envejecidas y muchas aplicaciones comerciales sin la carga de transporte total de los sistemas más grandes. El mercado de subestaciones móviles está respaldado por estos sistemas porque su capacidad y movilidad se adaptan a las necesidades operativas de una gran base instalada. Las dimensiones estándar de carretera y los límites de peso por eje pueden simplificar el movimiento en muchas jurisdicciones. La categoría también apoya un equilibrio práctico entre la respuesta de emergencia y el reemplazo planificado de activos.
Se prevé que el rango por encima de 100 MVA se expanda a una CAGR del 6,3% hasta 2032, a medida que los centros de datos y las grandes operaciones mineras requieren mayor capacidad temporal. Las potencias nominales más altas crean requisitos de diseño y logística difíciles, ya que el peso del equipo puede superar los límites normales de carretera. Una investigación de la Universidad Tecnológica de Delft describe el uso de múltiples transformadores monofásicos para satisfacer las necesidades de alta capacidad dentro de los límites de transporte. TGOOD energizó 15 unidades de subestaciones móviles de 132 kV en Arabia Saudita en 6 meses, demostrando el despliegue a una escala y entorno operativo exigentes. Estos proyectos respaldan un segmento de mayor valor donde la capacidad de ingeniería y la ejecución logística son factores competitivos importantes.
Por Aplicación:
Los Centros de Datos Cambian el Perfil de Demanda Liderado por los Servicios PúblicosLas operaciones de red de servicios públicos representaron el 43,7% de los ingresos en 2026 y siguen siendo la aplicación más grande, ya que los operadores de red necesitan equipos para programas de fiabilidad y mantenimiento. El mercado de subestaciones móviles tiene una base de servicios públicos duradera porque los cortes prolongados pueden desencadenar consecuencias regulatorias, financieras y de servicio público. La adquisición basada en flotas ofrece a las empresas de servicios públicos una forma de mantener equipos de reserva disponibles en varias ubicaciones. Las instalaciones industriales, los sitios de petróleo y gas, las minas y los proyectos de infraestructura forman una base de demanda secundaria. Estos usuarios pueden preferir equipos propios o contratados cuando la capacidad de reserva propiedad de los servicios públicos no puede cumplir con su tiempo de respuesta requerido.
Se prevé que los centros de datos crezcan a una CAGR del 7,4% hasta 2032, la tasa más alta entre todas las aplicaciones. Los retrasos en la interconexión a la red pueden dejar instalaciones completadas esperando la infraestructura eléctrica permanente. Los equipos modulares y prefabricados permiten que algunos trabajos eléctricos avancen en paralelo con la construcción de la instalación de datos. TGOOD entregó una subestación prefabricada para una aplicación de computación de inteligencia artificial en Qingdao durante 2026, reflejando la demanda de soluciones adaptadas a cargas de computación de alta densidad. La industria de subestaciones móviles está, por tanto, respondiendo a un grupo de compradores que necesitan tanto alta capacidad como plazos de despliegue cortos.
Análisis Geográfico
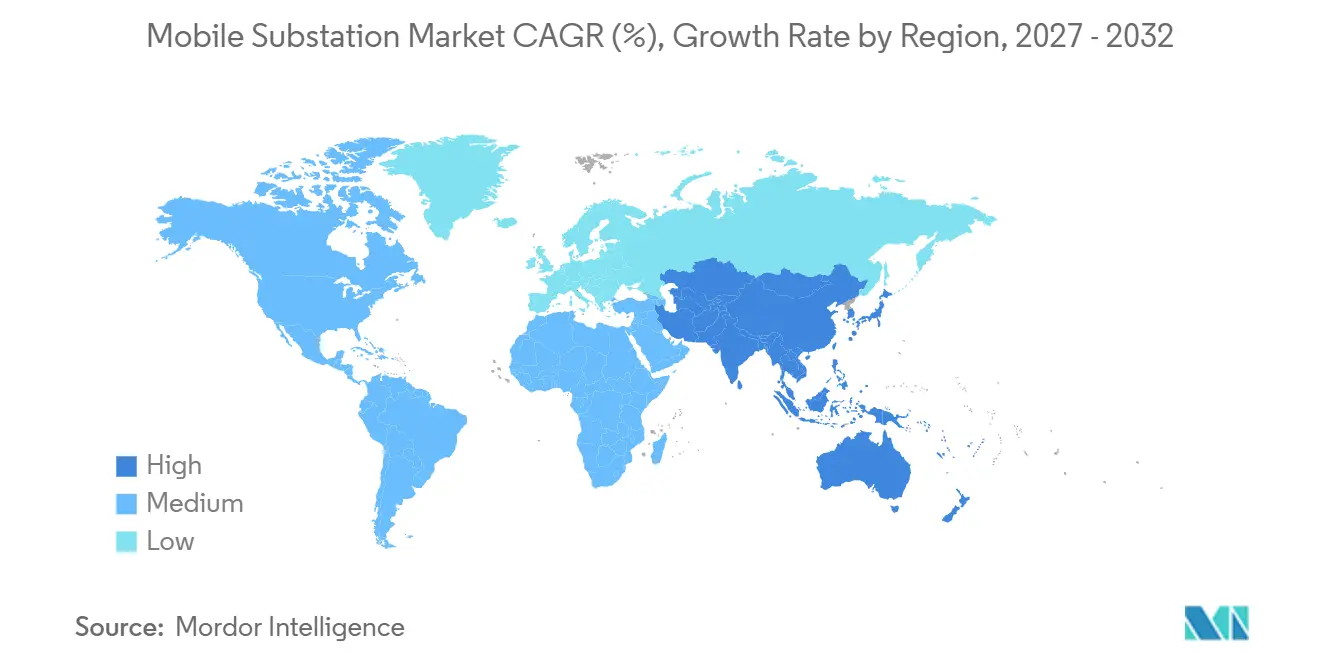
Mercado de Subestaciones Móviles en Asia-Pacífico
Asia-Pacífico concentró el 35,8% de la cuota del mercado de subestaciones móviles en 2026 y se prevé que crezca a una CAGR del 5,6% hasta 2032. China, India y los mercados del Sudeste Asiático combinan la modernización de la red eléctrica, la expansión industrial y la necesidad de una mayor resiliencia frente a las interrupciones del servicio. State Grid Kashgar utilizó una subestación móvil para mantener el suministro durante una renovación en vivo de una línea de 35 kV en Xinjiang en octubre de 2025. Una unidad prefabricada de 50 MVA en Henan fue puesta en servicio en 10 días durante 2025, lo que ilustra el valor de un despliegue más rápido para el desarrollo industrial. POWERGRID y Toshiba también introdujeron el primer sistema indígena de Aparamenta Aislada en Gas (GIS) móvil de 220 kV de la India, lo que indica una creciente capacidad técnica local.
Mercado de Subestaciones Móviles en América del Norte y Europa
América del Norte es el segundo mercado regional más grande, ya que la infraestructura envejecida, los fenómenos meteorológicos severos y la financiación para la resiliencia generan varios canales de demanda. Las flotas móviles pueden apoyar los trabajos de sustitución planificados y una restauración más rápida tras eventos meteorológicos extremos. El Departamento de Energía de los Estados Unidos reconoce las subestaciones móviles como una herramienta para la restauración rápida y las necesidades de capacidad temporal. En Europa, los objetivos de energías renovables y la reconfiguración de la transmisión están incrementando la necesidad de equipos modulares durante los trabajos en la red. Los pedidos del marco de 2026 de SSEN Transmission muestran cómo los operadores de transmisión europeos están utilizando unidades modulares para apoyar más de 1 GW de generación renovable.
Mercado de Subestaciones Móviles en América del Sur y Oriente Medio y África
América del Sur y Oriente Medio y África presentan una demanda en etapas más tempranas, aunque la minería, la expansión de la red eléctrica y la restauración de emergencia crean oportunidades focalizadas. Hitachi Energy entregó la primera subestación móvil digital de alta tensión de Chile en mayo de 2026 para un cliente minero. TGOOD completó una flota de 15 unidades de 132 kV para Saudi National Grid en 2025 bajo condiciones difíciles de calor y desierto. La Autoridad de Electricidad y Agua de Dubái (DEWA) reporta 7.600 millones de AED en inversiones en transmisión eléctrica y 49 subestaciones adicionales de 132 kV en construcción, lo que amplía la necesidad de capacidad de interconexión flexible durante el desarrollo. La Iniciativa Pilot Power de Nigeria también utilizó subestaciones móviles para añadir capacidad y apoyar las necesidades de restauración.
Panorama Competitivo
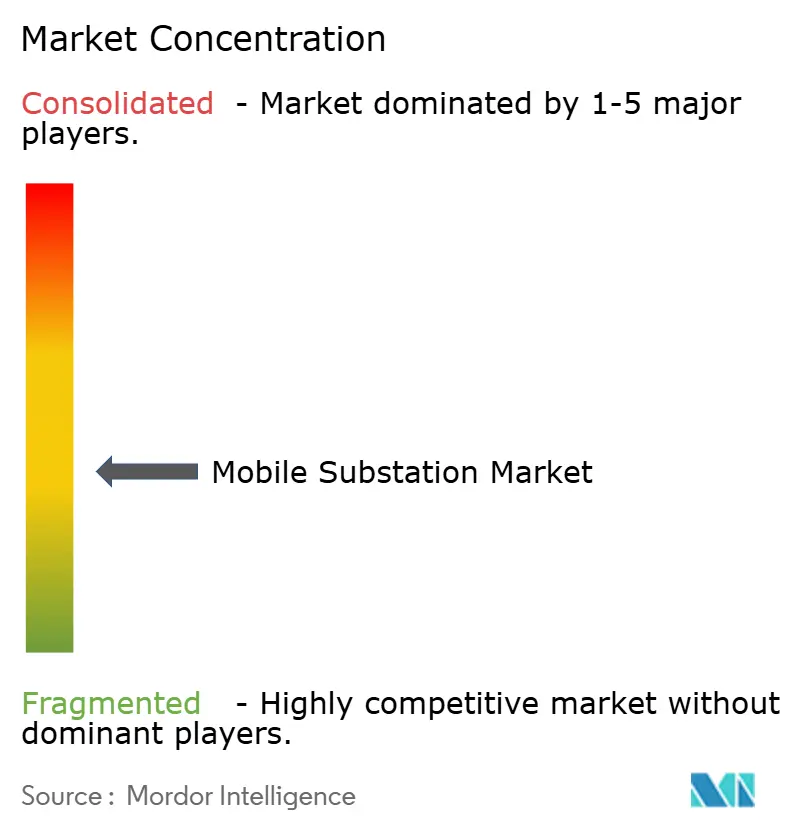
El mercado de subestaciones móviles está moderadamente consolidado en equipos de alta tensión y gran capacidad, donde la ingeniería probada, la cobertura de servicio y la experiencia en cumplimiento normativo son importantes. Hitachi Energy, GE Vernova, Siemens Energy, ABB y Eaton compiten a través de equipos avanzados de red, acuerdos de servicio y tecnología de menores emisiones. TGOOD Global, Delta Star, Matelec, CG Power, Aktif Elektroteknik y Efacec compiten en aplicaciones de media tensión y menor potencia, donde la velocidad de entrega y el precio pueden tener mayor peso. Los trabajos de alta tensión favorecen a los proveedores que pueden cumplir con los exigentes requisitos de transporte, protección y puesta en servicio. Los compradores también valoran a los proveedores que pueden dar soporte a las unidades durante el almacenamiento, las pruebas, el despacho y el retorno al servicio.
Los proveedores están ampliando sus ofertas más allá de la venta de equipos, ya que las empresas de servicios públicos y los compradores industriales buscan un acceso predecible a la capacidad de reserva. El acuerdo de Siemens Energy con Grupo Fertinal demuestra un enfoque de servicio que puede reducir la necesidad de que un comprador posea todos los activos de reserva. Eaton y Siemens Energy formaron una asociación en 2025 para proporcionar soluciones integradas de energía en sitio y subestaciones modulares para clientes de centros de datos. Hitachi Energy se está diferenciando a través de equipos libres de hexafluoruro de azufre (SF6), incluida una entrega planificada de la primera Aparamenta de Gas Aislado (GIS) de 550 kV libre de SF6 para State Grid de China. Estas acciones muestran que la tecnología, la disponibilidad de entrega y la capacidad de servicio están cada vez más interconectadas en las estrategias de los proveedores.
GE Vernova recibió contratos en 2026 para entregar subestaciones GIS de 110 kV libres de SF6 para Stromnetz Berlin, reforzando el cambio hacia equipos de red de menores emisiones. TGOOD fue precalificado por Saudi Electricity Company como fabricante de subestaciones prefabricadas de 380 kV, fortaleciendo su posición en un segmento de mayor tensión. Los contratos marco de SSEN Transmission a Hitachi Energy y GE Vernova ilustran la importancia de los acuerdos plurianuales con empresas de servicios públicos.
Líderes de la Industria de Subestaciones Móviles
-
Siemens Energy AG
-
ABB Ltd.
-
Eaton Corporation plc
-
General Electric Company
-
CG Power and Industrial Solutions Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Subestaciones Móviles Empresas cubiertas en este informe
- ABB Ltd.
- Aktif Elektroteknik A.S.
- Ampcontrol Pty Ltd.
- Atlas Electric, Inc.
- AZZ Inc.
- CG Power and Industrial Solutions Limited
- Delta Star, Inc.
- Eaton Corporation plc
- Efacec Power Solutions SGPS, S.A.
- EKOSinerji
- Elgin Power Solutions
- General Electric Company
- Hitachi Energy Ltd.
- Matelec Group
- Meidensha Corporation
- Nari Group Corporation
- PME Power Solutions
- Powell Industries, Inc.
- Siemens Energy AG
- TGOOD Global Ltd.
- Unit Electrical Engineering Ltd.
- WEG Industries
Desarrollos recientes de la industria en Mercado de Subestaciones Móviles
- Agosto de 2026: SSEN Transmission realizó pedidos de 15 módulos de subestación modular que representan más de 1 GW de capacidad de generación renovable, bajo acuerdos marco adjudicados a Hitachi Energy y GE Vernova tras una licitación competitiva de un año. Se esperan pedidos adicionales hasta 2027.
- Julio de 2026: GE Vernova recibió 2 contratos de Stromnetz Berlin para diseñar, entregar e instalar 2 nuevas subestaciones de Aparamenta de Gas Aislado (GIS) de 110 kV libres de SF6 en Wittenau y Neukölln, apoyando la modernización de la red de alta tensión de Berlín. El proyecto de Wittenau abarca de junio de 2026 a marzo de 2031. El de Neukölln abarca de junio de 2026 a enero de 2032.
- Junio de 2026: TGOOD entregó y energizó de forma independiente una subestación prefabricada de 150 kV para el parque industrial Subang de BYD en Java Occidental, Indonesia, un proyecto llave en mano completo que abarca diseño, fabricación, transporte y puesta en servicio, apoyando la expansión de la fabricación local de vehículos de BYD.
- Marzo de 2026: Hitachi Energy entregó la primera subestación móvil digital de alta tensión (AT) de Chile, una unidad Grid-eXpand de 69 kV y 25/33 MVA, para una empresa minera global, completando más de 5.000 horas-hombre de proyecto sin ningún incidente de seguridad.
Alcance del Informe del Mercado Global de Subestaciones Móviles
Una subestación móvil es una instalación eléctrica completamente autónoma, montada en remolque o en patín, diseñada para realizar las funciones de transformación de voltaje, conmutación y protección de una subestación permanente convencional.
El mercado global de subestaciones móviles está segmentado por tipo de voltaje, tipo de transformador móvil, potencia nominal, aplicación y geografía. Por tipo de voltaje, el mercado está segmentado en subestaciones móviles de alta tensión y media tensión. Por tipo de transformador móvil, el mercado está segmentado en transformadores de potencia y transformadores de distribución. Por potencia nominal, el mercado está segmentado en hasta 10 MVA, 11–25 MVA, 25–100 MVA y por encima de 100 MVA. Por aplicación, el mercado está segmentado en operaciones de red de servicios públicos, instalaciones industriales, proyectos de infraestructura, instalaciones de petróleo y gas, minería y metales, proyectos de energía renovable, centros de datos, restauración de energía de emergencia y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de subestaciones móviles en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Alta Tensión |
| Media Tensión |
| Transformador de Potencia |
| Transformador de Distribución |
| Hasta 10 MVA |
| 11 MVA-25 MVA |
| 25 MVA-100 MVA |
| Por encima de 100 MVA |
| Operaciones de Red de Servicios Públicos |
| Instalaciones Industriales |
| Proyectos de Infraestructura |
| Instalaciones de Petróleo y Gas |
| Minería y Metales |
| Proyectos de Energía Renovable |
| Centros de Datos |
| Restauración de Energía de Emergencia |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Voltaje | Alta Tensión | |
| Media Tensión | ||
| Por Tipo de Transformador Móvil | Transformador de Potencia | |
| Transformador de Distribución | ||
| Por Potencia Nominal | Hasta 10 MVA | |
| 11 MVA-25 MVA | ||
| 25 MVA-100 MVA | ||
| Por encima de 100 MVA | ||
| Por Aplicación | Operaciones de Red de Servicios Públicos | |
| Instalaciones Industriales | ||
| Proyectos de Infraestructura | ||
| Instalaciones de Petróleo y Gas | ||
| Minería y Metales | ||
| Proyectos de Energía Renovable | ||
| Centros de Datos | ||
| Restauración de Energía de Emergencia | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento esperada para las subestaciones móviles hasta 2032?
Se prevé que el mercado global de subestaciones móviles crezca a una CAGR del 4,86% de 2027 a 2032 y alcance 1,75 mil millones de USD en 2032.
¿Qué clase de voltaje tiene la mayor participación en los ingresos?
Los sistemas de media tensión tienen la mayor participación con el 57,4% en 2026, respaldados por la amplitud de los usos a nivel de distribución.
¿Por qué las empresas de servicios públicos invierten en subestaciones móviles?
Las empresas de servicios públicos utilizan estos activos para mantener el servicio durante el mantenimiento planificado, el reemplazo de equipos y los cortes de emergencia. El Departamento de Energía de los Estados Unidos señala que el despliegue puede ocurrir en un plazo de 12 a 24 horas.
¿Qué aplicación está creciendo más rápido?
Los centros de datos son la aplicación de más rápido crecimiento, con una CAGR prevista del 7,4% hasta 2032, ya que las conexiones permanentes a la red pueden tardar más que la construcción de las instalaciones.
¿Qué región lidera la demanda?
Asia-Pacífico lidera con una participación en los ingresos del 35,8% en 2026 y se espera que crezca a una CAGR del 5,6% hasta 2032.
¿Qué limita una adopción más amplia de las subestaciones móviles?
Los altos costos de compra y transporte, los diferentes estándares de red, las habilidades especializadas limitadas y las restricciones de acceso pueden limitar el despliegue, especialmente para equipos de alta tensión.