
モバイル変電所市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.38 十億米ドル |
| 市場規模 (2032) | 1.75 十億米ドル |
| 成長率 (2027 - 2032) | 4.86 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモバイル変電所市場分析
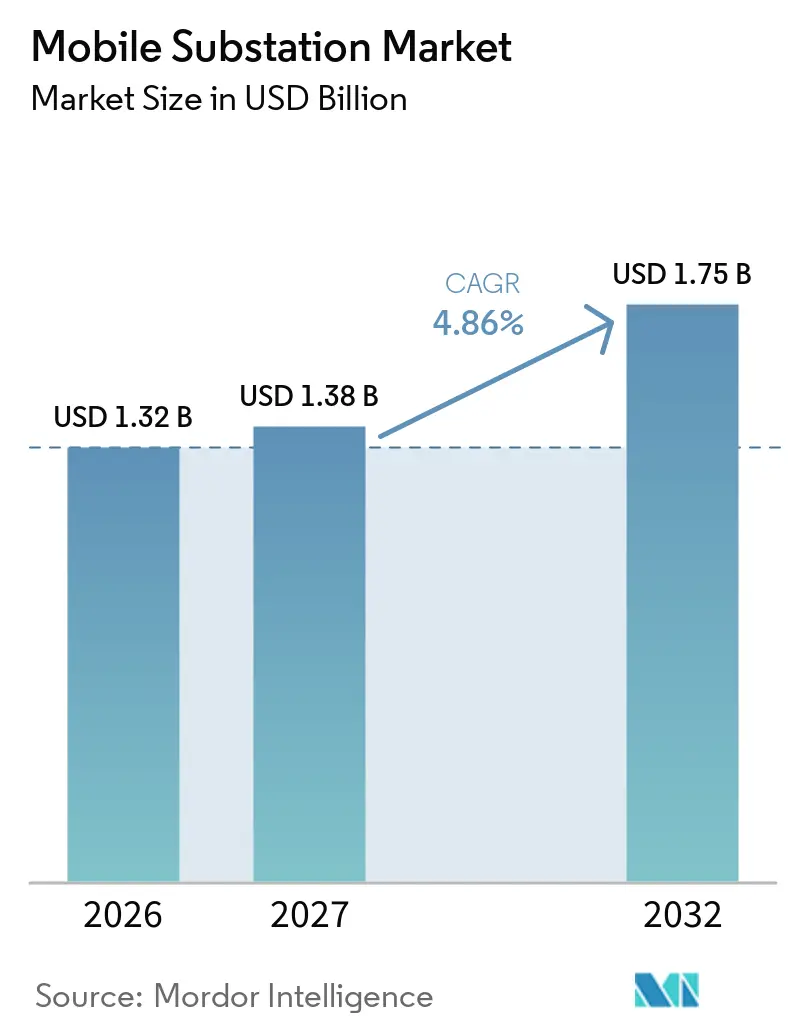
モバイル変電市場の規模は2026年に13.2億米ドルと評価され、2027年の13.8億米ドルから2032年には17.5億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは4.86%です。モバイル変電所市場は、電力会社が迅速な復旧と計画的なメンテナンス停電を求めるにつれて、緊急時の購入から計画的な電力網レジリエンス資産へと移行しています。また、再生可能エネルギープロジェクト、鉱山、製造業者、データセンターが恒久的な接続が整備されるまでの間、一時的な容量を必要とすることから、需要は電力会社を超えて広がっています。老朽化したネットワーク、変圧器の交換サイクルの長期化、気象関連障害の頻発化により、事前に配置された設備はオペレーターにとってより価値が高まっています。サプライヤーは、より大容量でモジュール式のSF6フリー設計で対応しており、サービス契約によって一部の購入者が多額の初期費用を回避できるようにしています。コスト、輸送計画、地域ごとに異なる電力網要件は、特に資本予算や重量物輸送インフラが限られている地域において、依然として重要な制約要因となています。
レポートの主要なポイント
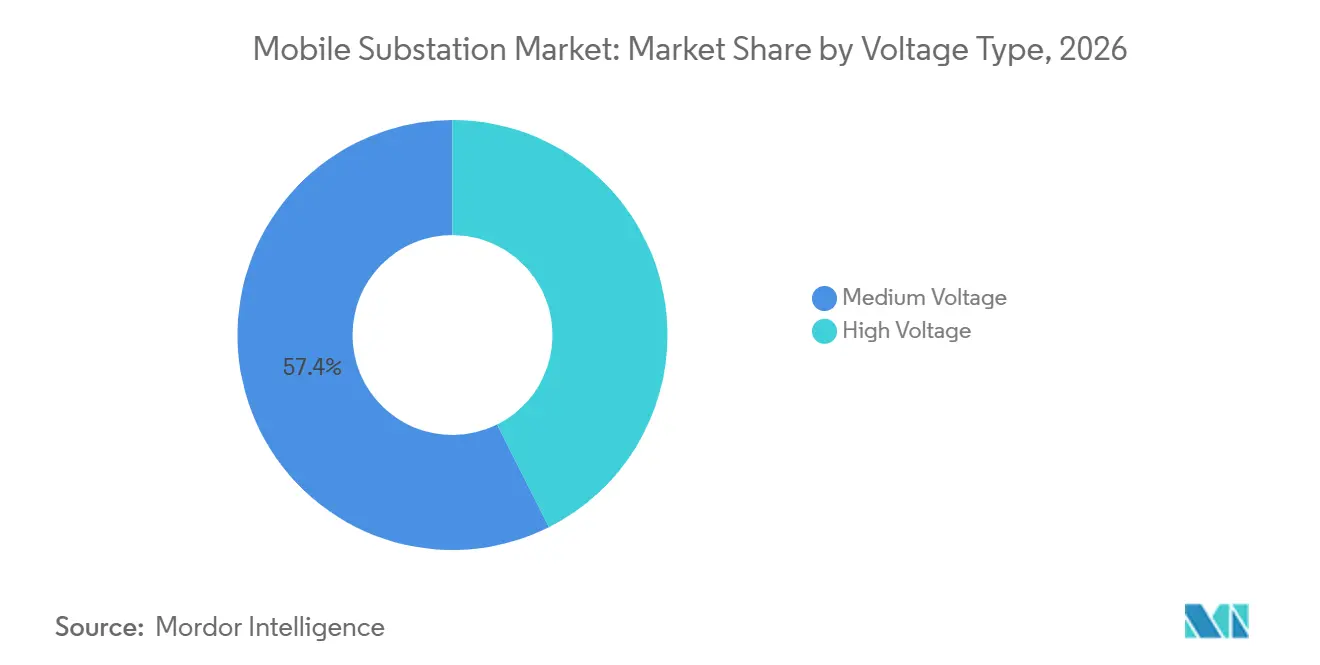
- 電圧タイプ別では、中圧システムが2026年のモバイル変電所市場シェアの57.4%を占め、高圧システムは2032年まで年平均成長率5.7%で成長すると予測されています。
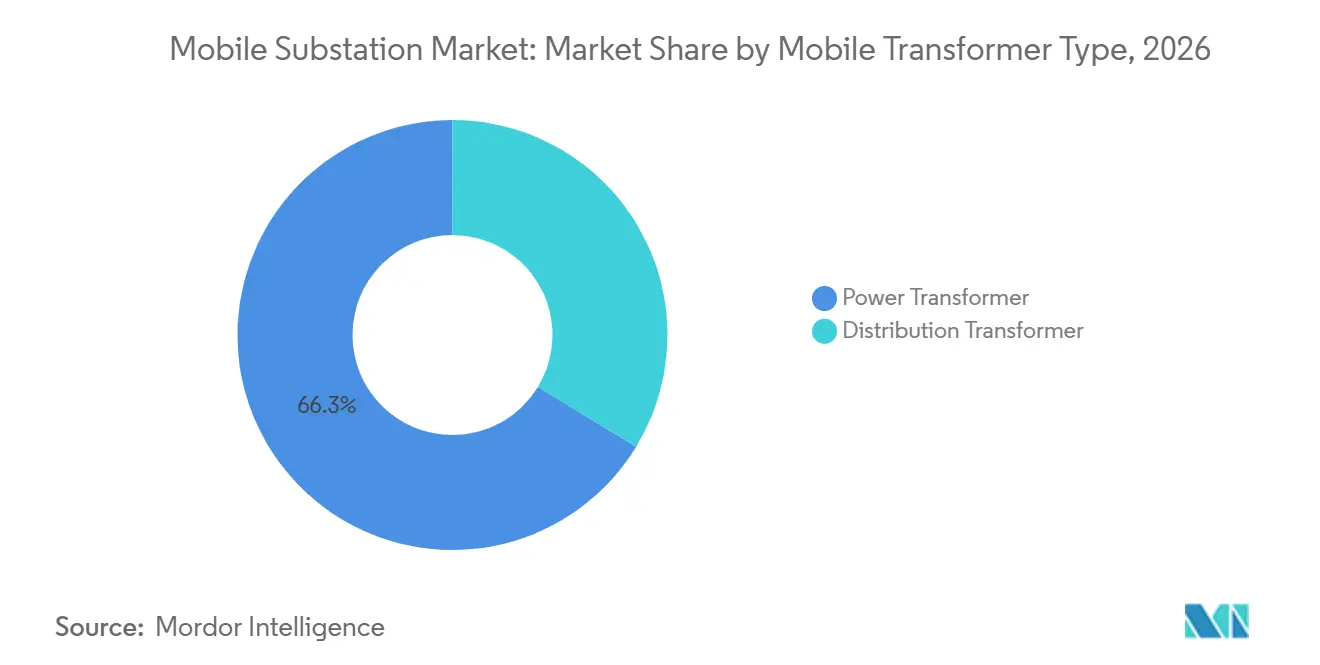
- モバイル変圧器タイプ別では、電力変圧器が2026年に66.3%の収益シェアを占め、2032年まで年平均成長率5.1%で成長すると予測されています。
- 電力定格別では、25メガボルトアンペア(MVA)~100 MVAの範囲が2026年のモバイル変電所市場シェアの39.1%を占め、100 MVA超の範囲は2032年まで年平均成長率6.3%で成長すると予測されています。
- 用途別では、電力グリッド運用が2026年に43.7%の収益シェアを占め、データセンターは2032年まで年平均成長率7.4%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に35.8%の収益シェアを占め、2032年まで年平均成長率5.6%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響タイムイン |
|---|---|---|---|
| 迅速な電力網復旧とレジリエンス投資 | +1.3% | グローバル、北米・欧州・アジア太平洋のコア市場が先導 | 中期(2~4年) |
| 老朽化した送配電インフラ | +1.1% | 主に北米と欧州、アジア太平洋へも波及 | 長期(4年以上) |
| 再生可能エネルギー接続と電力網拡張 | +0.9% | グローバル、特に欧州連合、中国、インド、中東・北アフリカで高強度 | 中期(2~4年) |
| 電力会社の設備標準化と資産共有モデル | +0.5% | 北米と西欧 | 中期(2~4年) |
| 遠隔地・制約のある回廊への高圧展開 | +0.4% | アジア太平洋の鉱山回廊、中東・アフリカ、南米 | 長期(4年以上) |
| 計画的なメンテナンスおよび緊急停電時の迅速な展開 | +0.7% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
迅速な電力網復旧とレジリエンス投資
電力会社は復旧速度を運用要件として扱っており、障害発生前に設備を配置できる機器への投資を支えています。モバイル変電所市場は、準備された設備が悪天候や機器障害の際に重要な送配電ノードを保護できることから恩恵を受けています。Eleringは2025年6月にHitachi Energyに対し110 kVモバイル変電所に関する910万ユーロの契約発注し、この購入を危機対応力と計画的メンテナンスに結び付けました。[1] また、交換コストの上昇により長時間停電の回避が電力会社と顧客にとって財務的に重要になる場合にも、モバイル変電所市場は恩恵を受けます。これらの資産により、ネットワークオペレーターは事後対応型の調達から、より計画的なレジリエンス計画へと移行できます。
老朽化した送配電インフラ
老朽化した設備は、電力会社が顧客をオフラインにせずに変電所を交換または改修する間の一時的な容量需要を生み出します。モバイル変電所市場は、ネットワーク更新作業の規模に支えられており、新規回線の整備と既存資産の交換の両方が必要です。国際エネルギー機関は、先進国が2040年までに180万kmの新規送電線と97万kmの交換送電線を必要とていると述べています。[2] モバイルシステムは旧設備と新設備の引き渡し期間中もサービスを維持し、メンテナンスプログラムの運用リスクを低減できます。従来型変圧器のリードタイムにより電力会社が恒久的な交換のみに頼れない場合、その役割はより重要となります。
再生可能エネルギー接続と電力網拡張
再生可能エネルギー開発者は、恒久的な系統接続施設がまだ許認可取得・設計・建設中の時期においてもグリッド容量を必要とします。モバイル変電所市場は、したがってプロジェクト完了と恒久的な通電の間の橋渡し役を果たします。国際大電力システム会議(CIGRE)は、仮設モバイル変電所を、恒久的なグリッドインフラが整備されるまでの間、新規負荷や発電を接続するためのソリューションとして位置付けています。[3] SSEN Transmissionは2026年にHitachi EnergyとGE Vernovaとの協定に基づき、1 GW超の再生可能エネルギー発電向けに15基のモジュール式変電所モジュールを発注しました。[4] この調達モデルは、フレキシブルな設備を緊急用途に限定せず、長期的なネットワーク計画の中に位置付けています。
計画的なメンテナンスおよび緊急停電時の迅速な展開と一時的な電力供給
電力会社が資産状態が悪化する前に負荷転送をスケジュールするようになっているため、計画的なメンテナンスは繰り返し発生する需要の源となっています。モバイル変電所市場は、回線・変圧器・変電所が作業を必要とする場合の継続性維持に貢献します。米国エネルギー省は、モバイル変電所が12時間から24時間以内に展開可能であり、計画的停電・一時的容量拡大・強制停電修理に対応できると述べています。メンテナンス中の繰り返し使用は、1つの資産が運用期間中に複数の任務に対応できることから、設備保有の経済性を変化させます。この実用的なユースケースは、停電が産業操業や必須公共サービスを中断させる可能性がある組織からの需要も強化します。
抑制要因インパクト分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い資本・輸送・展開コスト | -0.5% | グローバル、特に新興国と島嶼国で深刻 | 短期(2年以内) |
| グリッド互換性と規制上の複雑さ | -0.3% | 複数管轄区域への展開、欧州連合の越境展開、アジア太平洋の規格の断片化 | 中期(2~4年) |
| 専門部品と熟練労働力のボトルネック | -0.2% | グローバル、特にアジア太平洋と中東・アフリカで深刻 | 中期(2~4年) |
| 高圧ユニットの道路ルート・重量・現地アクセス制約 | -0.2% | 遠隔地・制約のある回廊、山岳地帯・島嶼市場での影響が大きい | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本・輸送・展開コスト
モバイル変電所の購入コストは、同等の仮設変圧器設備のコストの3倍から4倍になることがあります。高圧ユニットには特殊なトレーラー、ルート調査、許可取得、保管、試験、定期的な再認定も必要です。これらの費用により、資本制約のある市場の電力会社では、維持管理予算の範囲を超える場合があります。Siemens EnergyはメキシコのGrupo Fertinalに対してモバイル変電所のサービスとしての提供という形式を採用し、支出を資本取得から運営費へとシフトできることを示しました。ただし、このモデルは地域のサービス提供能力に依存しており、すべての場所で利用できるわけではありません。
グリッド互換性と規制上の複雑さ
ある電圧レベル・保護方式・接地方式向けに設計されたユニットは、別の管轄区域で使用する前に変更が必要になる場合があります。これらの変更は迅速展開が提供する利点を減少させ、標準化された設備戦略の実行を困難にする可能性があります。モバイル高圧ガス絶縁変電所に関するIEEEガイドは共通の技術基準を提供していますが、採用状況や地域の調達仕様は異なる場合があります。輸送規制、現地アクセス、振動限界、保護設定は、ユニットを派遣する前に追加の作業をもたらします。モバイル変電所市場は、したがって地域のエンジニアリング専門知識と国内規格への対応経験を持つサプライヤーに有利に働く可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧タイプ別:
グリッドの大規模化に伴い高圧ユニットが存在感を高める中圧システムは、配電ネットワークには送電ネットワークよりもはるかに多くの変電所が含まれているため、2026年のモバイル変電所市場シェアの57.4%を占めました。トレーラー搭載型の中圧システムは輸送が容易で、一般的に大型システムよりも特別な許可が少なくて済みます。これらは産業サイト、インフラプロジェト、緊急配電復旧、計画的なメンテナンス作業に対応しています。広範な用途は、設備オペレーターにとって高い稼働率と繰り返しの受注をもたらす可能性があります。中圧の需要は都市部の負荷増加と配電レベルでの交換作業からも恩恵を受けています。
高圧システムは、送電オペレーターが高価値ノードと大型接続負荷を保護するにつれて、2032年まで年平均成長率5.7%で成長すると予測されています。高圧設備のモバイル変電所市場規模は、用途がより高い電圧・電力・運用柔軟性を必要とするにつれて拡大します。コンパクトなモバイル設計は高圧業務に対応できますが、輸送クリアランス、振動耐性、現地準備要件によりエンジニアリングの複雑さが増します。Hitachi Energyは420 kV・500 MVAまでの定格でGrid-eXpandモバイルプラットフォームを提供しています。Toshiba IndiaとPOWERGRIDは2025年にインド初の国産220 kVモバイルガス絶縁開閉装置(GIS)システムを導入し、国家連携が高圧能力をどのように拡大しているかを示しました。
注記: 全セグメントの個別セグメントシェアはレポート購入後にご確認いただけます
モバイル変圧器タイプ別:
電力変圧器が需要を支え、サービスモデルが付加価値を創出電力変圧器は、送電および準送電用途にわたって必要な電圧変換を行うため、2026年の収益の66.3%を占めました。モバイル変電所市場は、計画的な作業・障害復旧・一時的な容量需要において、この構成に依存しています。電力変圧器は、電気的な継続性が直接的な運用価値を持つ大規模な鉱山サイト、データセンターの接続、エネルギープロジェクトに対応しています。配電変圧器のシェアは小さいですが、都市開発が地域の負荷密度を高める場合においても依然として重要です。従来型のパッドマウント交換品が十分な速さで到着できない場合、バイヤーはモバイル配電シスムを使用できます。
電力変圧器は、より大型でフレキシブルなモバイル設備への需要に支えられ、2032年まで年平均成長率5.1%で成長すると予測されています。従来型の高圧変圧器の長いリードタイムにより、電力会社はモバイルユニットをサプライチェーン保護手段として保有するよう促されています。このアプローチは、恒久的なユニットが故障したり改修が必要になったりした場合に業務を保護できます。Hitachi EnergyのAvangridとのマネージドサービス契約には、障害通知後に派遣するためのモバイル変圧器の保管が含まれており、資産の価値を初期販売を超えて拡大しています。モバイル変電所産業は、メンテナンス・準備状態・物流を経験豊富なプロバイダーに委ねるサービスモデルからも恩恵を受けています。
電力定格別:
100 MVA超セグメントが市場経済を再編25 MVA~100 MVAの範囲は、一般的な配電および産業用要件をカバーするため、2026年の収益の39.1%を占めました。この範囲のユニットは、最大システムの全輸送負担なしに老朽化した配電変電所および多くの商業用途をサポートできます。モバイル変電所市場は、これらのシステムの容量とモビリティが大規模な設備基盤の運用ニーズに合致することから支えられています。標準的な道路寸法と軸重制限は、多くの管轄区域での移動を簡略化できます。このカテゴリーは、緊急対応と計画的な資産交換の間の実際的なバランスもサポートしています。
100 MVA超の範囲は、データセンターと大規模な鉱山操業がより大きな一時的容量を必要とするにつれて、2032年まで年平均成長率6.3%で拡大すると予測されています。高定格は、機器重量が通常の道路制限を超える可能性があるため、困難な設計・物流要件をもたらします。デルフト工科大学の研究は、輸送制限内で高容量ニーズを満たすために複数の単相変圧器を使用ることを説明しています。TGOODはサウジアラビアで132 kVモバイル変電所15基を6ヶ月以内に通電し、厳しい規模と過酷な運用環境での展開を実証しました。これらのプロジェクトは、エンジニアリング能力と物流遂行力が重要な競争要因となる、より高付加価値のセグメントを支えています。
用途別:
データセンターが電力会社主導の需要プロファイルを変える電力グリッド運用は2026年の収益の43.7%を占め、グリッドオペレーターが信頼性とメンテナンスプログラムのために機器を必要とすることから、最大の用途であり続けています。モバイル変電所市場は、長時間停電が規制・財務・公共サービスに関わる影響をもたらす可能性があるため、電力会社の安定した基盤を有しています。設備ベースの調達は、電力会社に複数の場所にわたってスタンバイ機器を常時利用可能にする方法を提供します。産業施設、石油・ガスサイト、鉱山、インフラプロジェクトが二次的な需要基盤を形成しています。これらのユーザーは、電力会社が保有する予備容量が必要な対応時間を満たせない場合、所有まは契約した設備を好む場合があります。
データセンターは、用途別で最高の成長率となる年平均成長率7.4%で2032年まで成長すると予測されています。グリッド系統接続の遅延により、完成した施設が恒久的な電気インフラを待つことになる場合があります。モジュール式・プレハブ式の設備により、一部の電気工事をデータ施設の建設と並行して進めることができます。TGOODは2026年に青島でAIコンピューティング用途向けのプレハブ変電所を納入し、高密度コンピューティング負荷に特化したソリューションへの需要を反映しています。モバイル変電所産業は、したがって高容量と短い展開スケジュールの両方を必要とする買い手層に対応しています。
地域分析
アジア太平洋地域モバイル変電所市場
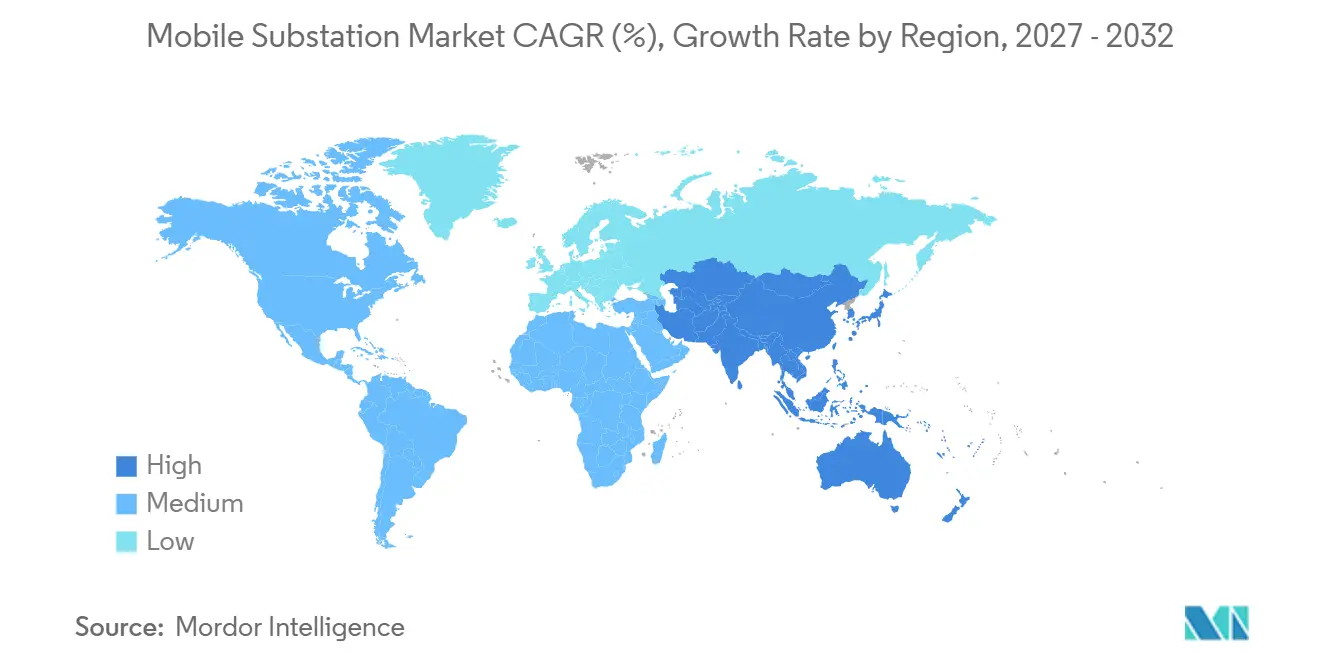
アジア太平洋地域は2026年のモバイル変電所市場シェアの35.8%を占め、2032年にかけて5.6%のCAGRで成長すると予測されている。中国、インド、および東南アジア市場は、系統近代化、産業拡大、サービス中断に対するレジリエンス強化の必要性を組み合せている。State Grid Kashgarは、2025年10月に新疆で実施された35 kV活線改修工事中に、モバイル変電所を活用して供給を維持した。河南省では50 MVAのプレハブユニットが2025年に10日間で竣工し、産業開発における迅速な展開の価値を示した。POWERGRIDおよびToshibaもインド初の国産220 kVモバイルガス絶縁開閉装置(GIS)システムを導入し、現地の技術力の向上を示している。
北米および欧州モバイル変電所市場
北米は、老朽化したインフラ、激甚気象、およびレジリエンス資金調達が複数の需要チャネルを生み出しているため、第2位の地域市場となっている。モバイルフリートは、計画的な更新工事および激甚気象後の迅速な復旧を支援することができる。米国エネルギー省は、モバイル変電所を迅速な復旧および一時的な容量ニーズに対応するツールとして認識している。欧州では、再生可能エネルギー目標および送電網の再構成により、系統工事中のモジュール型機器の需要が高まっている。SSEN Transmissionの2026年フレームワーク発注は、欧州の送電事業者が1 GWを超える再生可能エネルギー発電を支援するめにモジュール型ユニットを活用している様子を示している。
南米およびMEAモバイル変電所市場
南米および中東・アフリカは需要の初期段階にあるが、鉱業、系統拡張、および緊急復旧が集中的な機会を生み出している。Hitachi Energyは2026年5月に鉱業顧客向けにチリ初のデジタル高電圧モバイル変電所を納入した。TGOODは2025年に過酷な高温・砂漠条件下でサウジ国家電力網向けに132 kV、15ユニットのフリートを完成させた。ドバイ電力水道局(DEWA)は電力送電への76億アラブ首長国連邦ディルハムの投資と建設中の132 kV変電所49基の追加を報告しており、建設期間中の柔軟なブリッジング容量の必要性が拡大している。ナイジェリアのパイロット電力イニシアチブもモバイル変電所を活用して容量を追加し、復旧ニーズを支援した。
競合状況
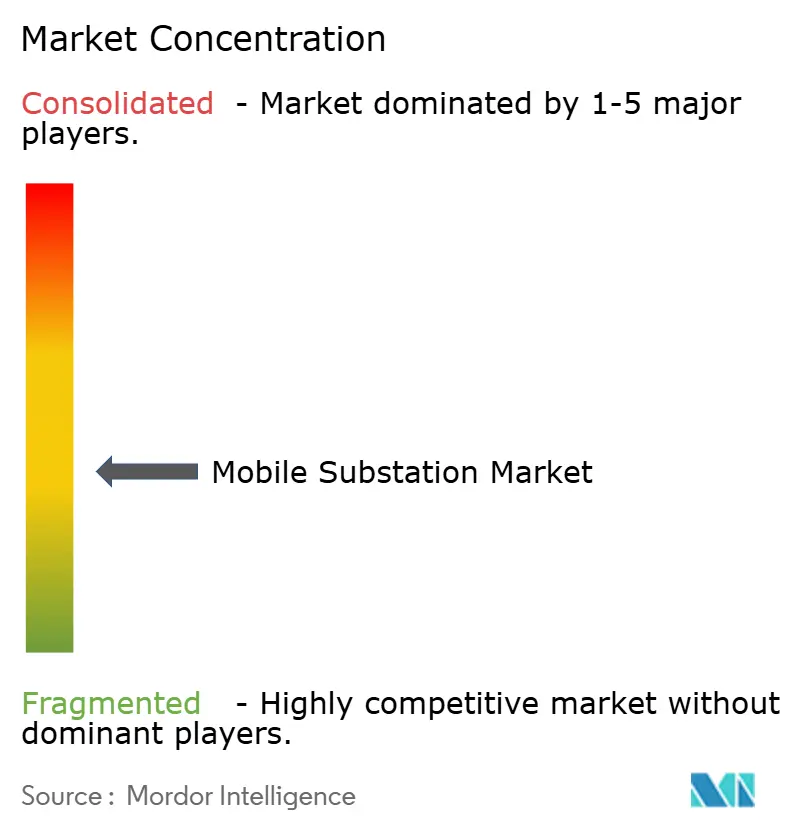
モバイル変電所市場は、実績あるエンジニアリング・サービスカバレッ・コンプライアンス経験が重要となる高圧・大容量設備において、適度に集中しています。Hitachi Energy、GE Vernova、Siemens Energy、ABB Ltd.、Eaton Corporation plcは、先進的なグリッド設備・サービス契約・低排出技術を通じて競合しています。TGOOD Global、Delta Star、Matelec、CG Power、Aktif Elektroteknik、Efacecは、納期と価格がより重視される中圧・低出力用途にわたって競合しています。高圧作業は、厳しい輸送・保護・試運転要件を満たせるサプライヤーに有利に働きます。買い手はまた、保管・試験・派遣・復旧にわたってユニットをサポートできるベンダーを重視します。
サプライヤーは、電力会社と産業系買い手が予備容量への予測可能なアクセスを求めるにつれて、機器販売を超えた提案を広げています。Siemens EnergyのGrupo Fertinalとの契約は、買い手がすべてのスタンバイ資産を保有する必要性を減らせるサービスアプローチを示しています。EatonとSiemens Energyは2025年に、データセンタークライアント向けの統合オンサイト電力とモジュール式変電所ソリューションを提供するためのパートナーシップを締結ました。Hitachi Energyは六フッ化硫黄(SF6)フリー設備による差別化を図っており、中国の国家電網向けに初のSF6フリー550 kVガス絶縁開閉装置(GIS)の計画的な納入が含まれています。これらの行動は、テクノロジー・納期準備状態・サービス能力がサプライヤー戦略においてますます連携していることを示しています。
GE Vernovaは2026年にStromnetz Berlin向けにSF6フリー110 kV GIS変電所を納入する契約を受注し、低排出グリッド設備へのシフトを強化しました。TGOODはサウジアラビア電力会社に380 kVプレハブ変電所のメーカーとして事前認定され、より高電圧のセグメントでのポジションを強化しました。SSEN TransmissionのHitachi EnergyおよびGE Vernovaへの枠組み発注は、複数年にわたる電力会社との協定の重要性を示しています。
モバイル変電所産業のリーダー企業
-
Siemens Energy AG
-
ABB Ltd.
-
Eaton Corporation plc
-
General Electric Company
-
CG Power and Industrial Solutions Limited
- 注:主要企業の掲載順は順位を示すものではありません。
モバイル変電所市場 このレポートでカバーされる企業
- ABB Ltd.
- Aktif Elektroteknik A.S.
- Ampcontrol Pty Ltd.
- Atlas Electric, Inc.
- AZZ Inc.
- CG Power and Industrial Solutions Limited
- Delta Star, Inc.
- Eaton Corporation plc
- Efacec Power Solutions SGPS, S.A.
- EKOSinerji
- Elgin Power Solutions
- General Electric Company
- Hitachi Energy Ltd.
- Matelec Group
- Meidensha Corporation
- Nari Group Corporation
- PME Power Solutions
- Powell Industries, Inc.
- Siemens Energy AG
- TGOOD Global Ltd.
- Unit Electrical Engineering Ltd.
- WEG Industries
最近の産業開発事情 モバイル変電所市場
- 2026年8月:SSEN Transmissionは、1年間の競争入札を経てHitachi EnergyとGE Vernovaに授与された枠組み協定の下、1 GW超の再生可能エネルギー発電容量を代表する15基のモジュール式変電所モジュールを発注しました。追加発注は2027年まで続く見込みです。
- 2026年7月:GE VernovaはStromnetz Berlinから、ベルリンの高圧ネットワーク近代化を支援するため、ヴィッテナウとノイケルンに2基の新しい110 kV SF6フリーガス絶縁変電所(GIS)を設計・納入・設置する2件の契約を受注しました。ヴィッテナウプロジェクトは2026年6月から2031年3月まで。ノイケルンは2026年6月から2032年1月まで。
- 2026年6月:TGOODはインドネシア西ジャワのBYDスバン工業団地向けに150 kVプレハブ変電所を独自に納入・通電しました。設計・製造・輸送・試運転をカバーするフルターンキープロジェクトで、BYDの現地自動車製造拡大を支援しています。
- 2026年3月:Hitachi Energyは69 kV、25/33 MVAのGrid-eXpandユニットであるチリ初のデジタル高圧(HV)モバイル変電所を、グローバルな鉱業会社向けに納入し、安全インシデントゼロで5,000工数を超えるプロジェクトを完遂しました。
グローバルモバイル変電所市場レポートの調査範囲
モバイル変電所は、従来の恒久的な変電所の電圧変換・開閉・保護機能を実行するために設計された、完全自己完結型のトレーラー搭載式またはスキッド搭載式の電気施設です。
グローバルモバイル変電所市場は、電圧タイプ、モバイル変圧器タイプ、電力定格、用途、地域によってセグメント化されています。電圧タイプ別では、市場は高圧と中圧のモバイル変電所にセグメント化されています。モバイル変圧器タイプ別では、市場は電力変圧器と配電変圧器にセグメント化されています。電力定格別では、市場は10 MVA以下、11~25 MVA、25~100 MVA、100 MVA超にセグメント化されています。用途別では、市場は電力グリッド運用、産業施設、インフラプロジェクト、石油・ガス施設、鉱業・金属、再生可能エネルギープロジェクト、データセンター、緊急電力復旧、その他の用途にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルモバイル変電所市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 高圧 |
| 中圧 |
| 電力変圧器 |
| 配電変圧器 |
| 10 MVA以下 |
| 11 MVA~25 MVA |
| 25 MVA~100 MVA |
| 100 MVA超 |
| 電力グリッド運用 |
| 産業施設 |
| インフラプロジェクト |
| 石油・ガス施設 |
| 鉱業・金属 |
| 再生可能エネルギープロジェクト |
| データセンター |
| 緊急電力復旧 |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| 中東・アフリカその他 |
| 電圧タイプ別 | 高圧 | |
| 中圧 | ||
| モバイル変圧器タイプ別 | 電力変圧器 | |
| 配電変圧器 | ||
| 電力定格別 | 10 MVA以下 | |
| 11 MVA~25 MVA | ||
| 25 MVA~100 MVA | ||
| 100 MVA超 | ||
| 用途別 | 電力グリッド運用 | |
| 産業施設 | ||
| インフラプロジェクト | ||
| 石油・ガス施設 | ||
| 鉱業・金属 | ||
| 再生可能エネルギープロジェクト | ||
| データセンター | ||
| 緊急電力復旧 | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのモバイル変電所の予想成長率は?
グローバルモバイル変電所市場は2027年から2032年にかけて年平均成長率4.86%で成長し、2032年までに17.5億米ドルに達すると予測されています。
最大の収益シェアを持つ電圧クラスはどれですか?
中圧システムが2026年に57.4%で最大のシェアを占めており、配電レベルでの広範な用途に支えられています。
電力会社がモバイル変電所に投資する理由は何ですか?
電力会社は計画的なメンテナンス・設備交換・緊急停電時のサービス継続のためにこれらの資産を使用します。米国エネルー省は、展開が12時間から24時間以内に実現可能と述べています。
最も高い成長率を示している用途はどれですか?
データセンターが最も急成長している用途であり、恒久的なグリッド接続が施設建設よりも時間がかかる場合があることから、2032年まで年平均成長率7.4%と予測されています。
どの地域が需要をリードしていますか?
アジア太平洋が2026年に35.8%の収益シェアでリードし、2032年まで年平均成長率5.6%で成長すると予測されています。
モバイル変電所のより広い普及を制限するものは何ですか?
高い購入・輸送コスト、異なるグリッド規格、限られた専門技術、アクセス制約が展開を制限する可能性があり、特に高圧設備においてその傾向が顕著です。