
Marktgröße und Marktanteil für mobile Umspannwerke
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.38 Milliarden US-Dollar |
| Marktgröße (2032) | 1.75 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mobile Umspannwerke von Mordor Intelligence
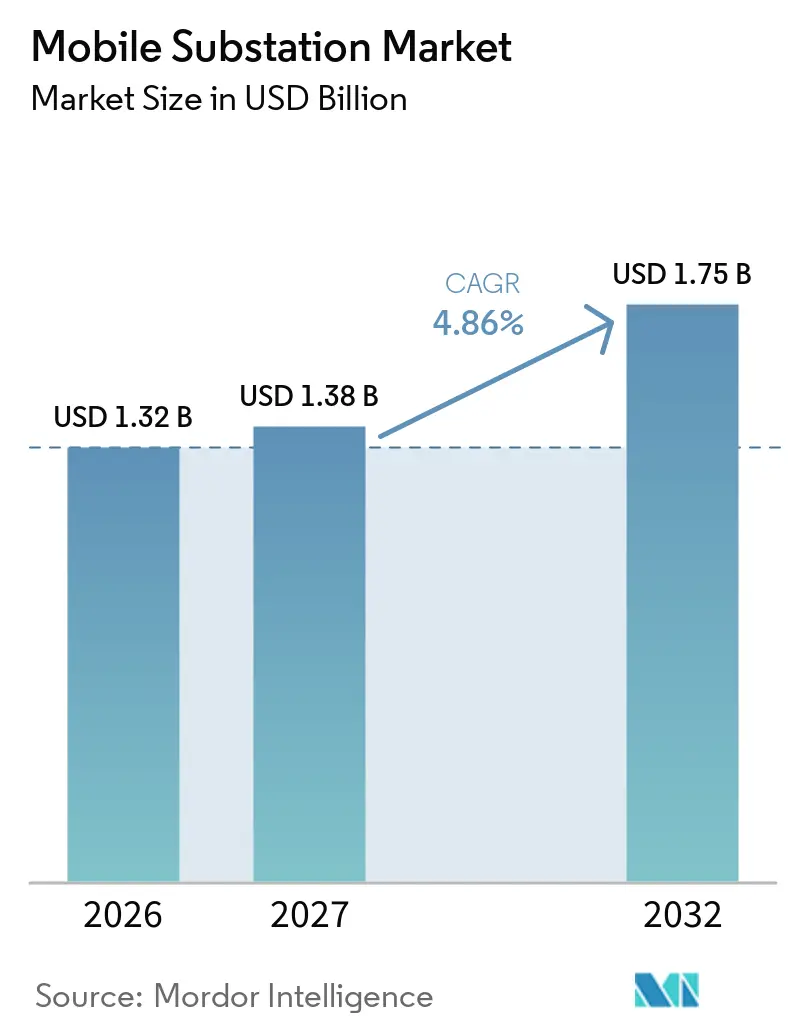
Die Marktgröße für mobile Umspannwerke wurde im Jahr 2026 auf 1,32 Milliarden USD geschätzt und soll von 1,38 Milliarden USD im Jahr 2027 auf 1,75 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,86 % während des Prognosezeitraums (2027–2032). Der Markt für mobile Umspannwerke entwickelt sich von einem Notfallkauf hin zu einem geplanten Netzresilienz-Asset, da Versorgungsunternehmen eine schnellere Wiederherstellung und kontrollierte Wartungsabschaltungen anstreben. Die Nachfrage geht auch über Versorgungsunternehmen hinaus, da Erneuerbare-Energien-Projekte, Bergwerke, Hersteller und Rechenzentren temporäre Kapazitäten benötigen, während permanente Anschlüsse entwickelt werden. Alternde Netze, längere Transformatoraustauschzyklen und häufigere wetterbedingte Störungen machen vorpositionierte Ausrüstung für Betreiber wertvoller. Lieferanten reagieren mit Designs höherer Kapazität, modularen und SF6-freien Ausführungen, während Servicevereinbarungen einigen Käufern helfen, große Vorabinvestitionen zu vermeiden. Kosten, Transportplanung und unterschiedliche lokale Netzanforderungen bleiben wichtige Einschränkungen, insbesondere dort, wo Kapitalbudgets und Schwerlastinfrastruktur begrenzt sind.
Wichtigste Erkenntnisse des Berichts
- Nach Spannungstyp hielten Mittelspannungssysteme im Jahr 2026 einen Marktanteil von 57,4 % am Markt für mobile Umspannwerke, während Hochspannungssysteme bis 2032 mit einem CAGR von 5,7 % wachsen sollen.
- Nach mobilem Transformatortyp hielten Leistungstransformatoren im Jahr 2026 einen Umsatzanteil von 66,3 % und sollen bis 2032 mit einem CAGR von 5,1 % wachsen.
- Nach Leistungsbewertung entfiel der Bereich 25 Megavoltampere (MVA)–100 MVA im Jahr 2026 auf 39,1 % des Marktanteils für mobile Umspannwerke, während der Bereich über 100 MVA bis 2032 mit einem CAGR von 6,3 % wachsen soll.
- Nach Anwendung hielten Versorgungsnetzbetriebe im Jahr 2026 einen Umsatzanteil von 43,7 %, während Rechenzentren bis 2032 mit einem CAGR von 7,4 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 35,8 % und soll bis 2032 mit einem CAGR von 5,6 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Netzwiederherstellung und Investitionen in die Netzresilienz | +1.3% | Global, angeführt von Nordamerika, Europa und den Kernmärkten Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Alternde Übertragungs- und Verteilungsinfrastruktur | +1.1% | Primär Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Anschluss erneuerbarer Energien und Netzausbau | +0.9% | Global, mit hoher Intensität in der Europäischen Union, China, Indien sowie dem Nahen Osten und Nordafrika | Mittelfristig (2–4 Jahre) |
| Standardisierung von Versorgungsflotten und Modelle zur gemeinsamen Nutzung von Assets | +0.5% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Hochspannungseinsatz in abgelegenen und eingeschränkten Korridoren | +0.4% | Bergbaukorridore in Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Schneller Einsatz für geplante Wartung und Notabschaltungen | +0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Netzwiederherstellung und Investitionen in die Netzresilienz
Versorgungsunternehmen behandeln die Wiederherstellungsgeschwindigkeit als Betriebsanforderung, was Investitionen in Ausrüstung unterstützt, die vor einem Ausfall positioniert werden kann. Der Markt für mobile Umspannwerke profitiert davon, weil eine vorbereitete Flotte kritische Übertragungs- und Verteilungsknoten bei schweren Wetterereignissen oder Geräteausfällen schützen kann. Elering vergab im Juni 2025 einen Auftrag in Höhe von 9,1 Millionen EUR an Hitachi Energy für 110-kV-mobile Umspannwerke und verknüpfte den Kauf mit Krisenresilienz und geplanter Wartung.[1] Der Markt für mobile Umspannwerke gewinnt auch dann, wenn höhere Ersatzkosten es für Versorgungsunternehmen und ihre Kunden finanziell wichtig machen, lange Ausfälle zu vermeiden. Diese Assets ermöglichen es Netzbetreibern, von einer reaktiven Beschaffung zu einem bewussteren Resilienzplan überzugehen.
Alternde Übertragungs- und Verteilungsinfrastruktur
Alternde Ausrüstung schafft Nachfrage nach temporärer Kapazität, während Versorgungsunternehmen Umspannwerke ersetzen oder sanieren, ohne Kunden vom Netz zu nehmen. Der Markt für mobile Umspannwerke wird durch den Umfang der Netzerneuerungsaufgabe unterstützt, die neue Leitungen sowie den Ersatz bestehender Assets erfordert. Die Internationale Energieagentur gibt an, dass fortgeschrittene Volkswirtschaften bis 2040 1,8 Millionen km neue Übertragungsleitungen und 970.000 km Ersatzleitungen benötigen.[2] Mobile Systeme können die Versorgung während der Übergabe zwischen alter und neuer Ausrüstung aufrechterhalten und so das Betriebsrisiko von Wartungsprogrammen reduzieren. Die Rolle wird wichtiger, wenn die Vorlaufzeiten konventioneller Transformatoren Versorgungsunternehmen daran hindern, sich ausschließlich auf permanente Ersatzteile zu verlassen.
Anschluss erneuerbarer Energien und Netzausbau
Entwickler erneuerbarer Energien benötigen Netzkapazität zu Zeiten, in denen permanente Netzanschlussanlagen noch genehmigt, geplant oder gebaut werden. Der Markt für mobile Umspannwerke dient daher als Brücke zwischen Projektfertigstellung und dauerhafter Inbetriebnahme. Der Internationale Rat für große elektrische Systeme (CIGRE) identifiziert temporäre mobile Umspannwerke als Lösung für den Anschluss neuer Lasten und Erzeugungsanlagen, während die permanente Netzinfrastruktur entwickelt wird.[3] SSEN Transmission bestellte 2026 im Rahmen von Vereinbarungen mit Hitachi Energy und GE Vernova 15 modulare Umspannwerksmodule für mehr als 1 GW erneuerbarer Erzeugung.[4] Dieses Beschaffungsmodell integriert flexible Ausrüstung in längerfristige Netzpläne, anstatt sie auf den Notfalleinsatz zu beschränken.
Schneller Einsatz und temporäre Stromversorgung bei geplanter Wartung und Notabschaltungen
Geplante Wartung wird zu einer wiederkehrenden Nachfragequelle, da Versorgungsunternehmen zunehmend Lastübertragungen einplanen, bevor sich der Zustand der Assets verschlechtert. Der Markt für mobile Umspannwerke hilft, die Kontinuität aufrechtzuerhalten, wenn ein Stromkreis, ein Transformator oder ein Umspannwerk gewartet werden muss. Das US-Energieministerium gibt an, dass mobile Umspannwerke innerhalb von 12 bis 24 Stunden eingesetzt werden können und geplante Abschaltungen, temporäre Kapazitätserweiterungen sowie Reparaturen bei erzwungenen Ausfällen unterstützen können. Der wiederholte Einsatz während der Wartung verändert die Wirtschaftlichkeit des Flottenbesitzes, da ein Asset während seiner Betriebslebensdauer mehrere Einsätze absolvieren kann. Dieser praktische Anwendungsfall stärkt auch die Nachfrage von Organisationen, bei denen ein Ausfall den Industriebetrieb oder wesentliche öffentliche Dienstleistungen unterbrechen kann.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital-, Transport- und Einsatzkosten | -0.5% | Global, am stärksten in Schwellenmärkten und Inselstaaten | Kurzfristig (≤ 2 Jahre) |
| Netzkompatibilität und regulatorische Komplexität | -0.3% | Einsätze in mehreren Rechtsgebieten, grenzüberschreitende EU-Einsätze und fragmentierte Standards in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Engpässe bei Spezialkomponenten und Fachkräften | -0.2% | Global, mit höchster Schwere in Asien-Pazifik sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei Straßenrouten, Gewicht und Standortzugang für Hochspannungseinheiten | -0.2% | Abgelegene und eingeschränkte Korridore, mit hohen Auswirkungen in Gebirgs- und Inselmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital-, Transport- und Einsatzkosten
Die Anschaffungskosten eines mobilen Umspannwerks können das Drei- bis Vierfache der Kosten einer gleichwertigen temporären Transformatoranordnung betragen. Hochspannungseinheiten erfordern zudem Spezialanhänger, Streckenuntersuchungen, Genehmigungen, Lagerung, Tests und regelmäßige Neuzertifizierungen. Diese Ausgaben können den Besitz für Versorgungsunternehmen in kapitalknappen Märkten über die Wartungsbudgets hinaus belasten. Siemens Energy nutzte eine Mobile-Umspannwerk-als-Service-Vereinbarung für Grupo Fertinal in Mexiko und zeigte damit, wie ein Servicevertrag die Ausgaben von Kapitalinvestitionen auf Betriebsausgaben verlagern kann. Dieses Modell hängt jedoch von lokalen Servicekapazitäten ab, die nicht an jedem Standort verfügbar sind.
Netzkompatibilität und regulatorische Komplexität
Eine Einheit, die für eine bestimmte Spannungsebene, einen bestimmten Schutzansatz oder eine bestimmte Erdungsanordnung ausgelegt ist, muss möglicherweise angepasst werden, bevor sie in einem anderen Rechtsgebiet eingesetzt werden kann. Diese Änderungen können die Vorteile eines schnellen Einsatzes verringern und standardisierte Flottenstrategien schwieriger umsetzbar machen. Der IEEE-Leitfaden für mobile Hochspannungs-gasisolierte Umspannwerke bietet eine gemeinsame technische Referenz, aber die Übernahme und lokale Beschaffungsspezifikationen können abweichen. Transportvorschriften, Standortzugang, Vibrationsgrenzen und Schutzeinstellungen erfordern Arbeit, bevor eine Einheit entsandt werden kann. Der Markt für mobile Umspannwerke kann daher Lieferanten bevorzugen, die über lokale Ingenieurkompetenz und Erfahrung bei der Erfüllung nationaler Standards verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spannungstyp:
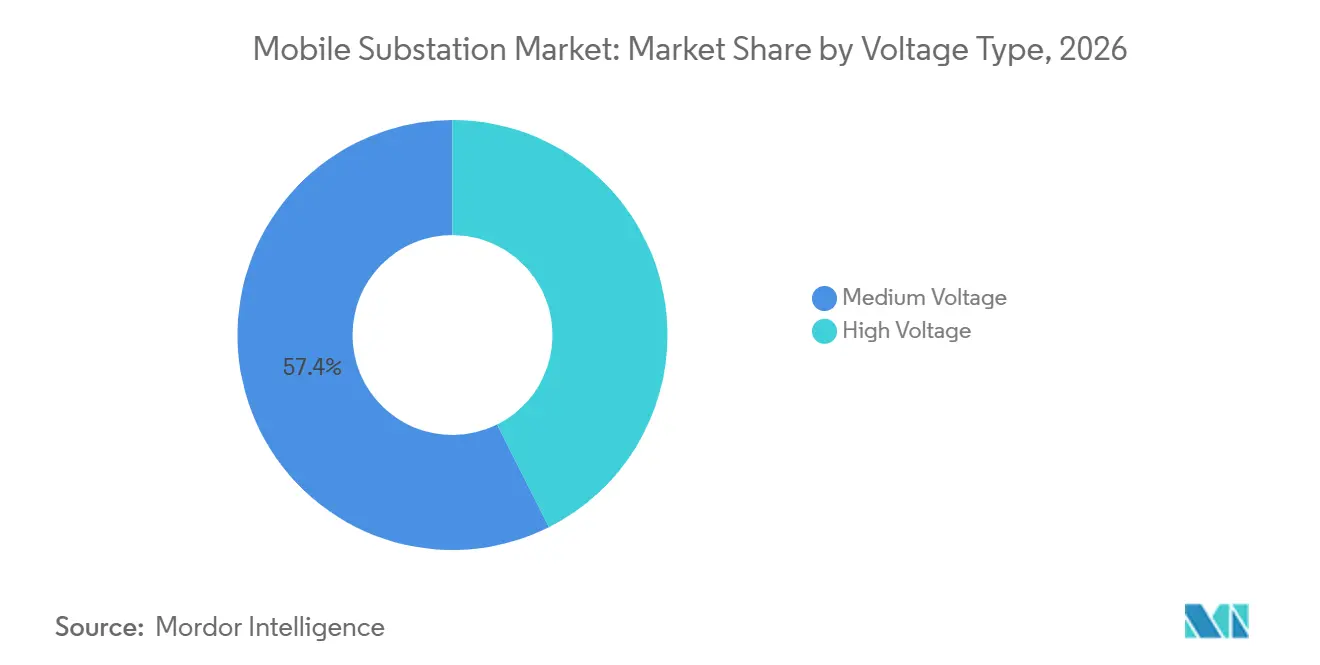
Hochspannungseinheiten gewinnen an Boden, da die Netzgröße zunimmtMittelspannungssysteme hielten im Jahr 2026 einen Marktanteil von 57,4 % am Markt für mobile Umspannwerke, da Verteilungsnetze weitaus mehr Umspannwerke enthalten als Übertragungsnetze. Anhängermontierte Mittelspannungssysteme sind einfacher zu transportieren und erfordern im Allgemeinen weniger Sondergenehmigungen als größere Systeme. Sie bedienen Industriestandorte, Infrastrukturprojekte, Notfallwiederherstellung der Verteilung und geplante Wartungsarbeiten. Ihr breites Anwendungsspektrum kann eine hohe Auslastung und wiederkehrende Bestellungen für Flottenbetreiber erzeugen. Die Mittelspannungsnachfrage profitiert auch vom städtischen Lastwachstum und von Ersatzarbeiten auf Verteilungsebene.
Hochspannungssysteme sollen bis 2032 mit einem CAGR von 5,7 % wachsen, da Übertragungsnetzbetreiber hochwertige Knoten und große angeschlossene Lasten schützen. Die Marktgröße für mobile Umspannwerke im Bereich Hochspannungsausrüstung steigt, da Anwendungen größere Spannung, Leistung und Betriebsflexibilität erfordern. Kompakte mobile Designs können Hochspannungsaufgaben unterstützen, obwohl Transportfreigaben, Vibrationsbeständigkeit und Anforderungen an die Standortvorbereitung die Ingenieurkomplexität erhöhen. Hitachi Energy bietet seine mobile Grid-eXpand-Plattform mit Nennwerten bis zu 420 kV und 500 MVA an. Toshiba India und POWERGRID stellten 2025 Indiens erstes einheimisches mobiles 220-kV-gasisoliertes Schaltanlagensystem (GIS) vor und zeigten damit, wie nationale Partnerschaften die Hochspannungsfähigkeit ausbauen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach mobilem Transformatortyp:
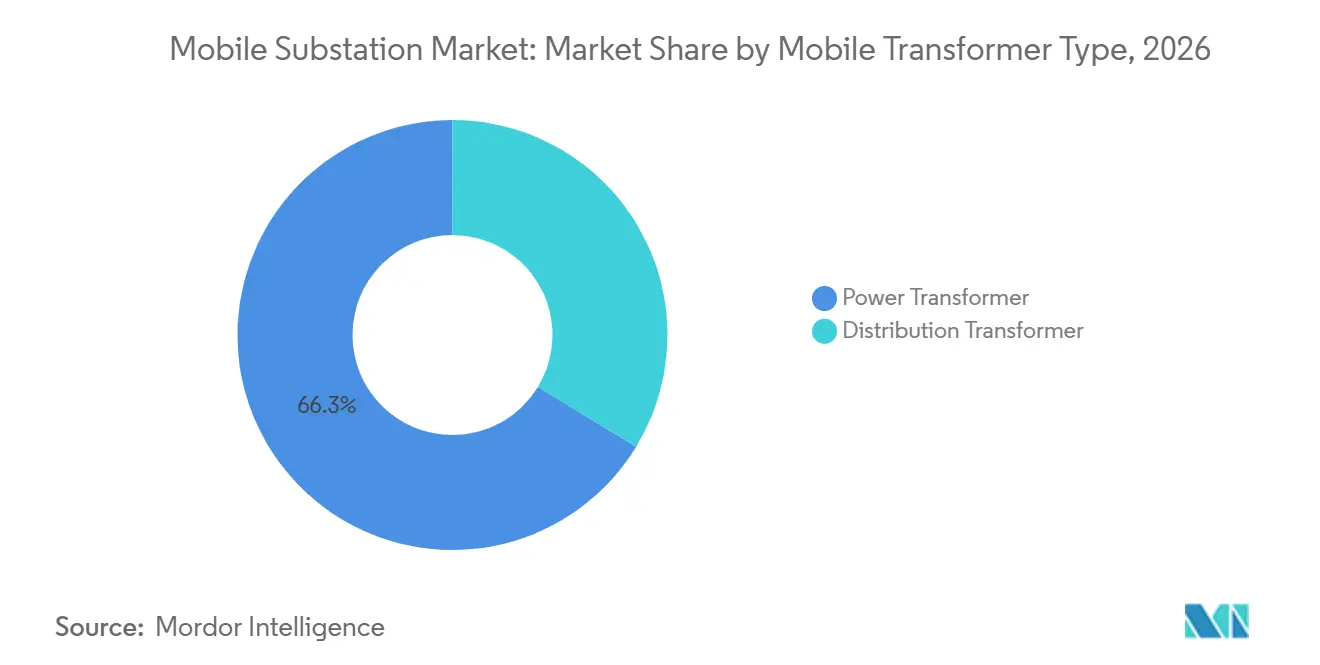
Leistungstransformatoren verankern die Nachfrage, Servicemodelle schaffen MehrwertLeistungstransformatoren hielten im Jahr 2026 einen Umsatzanteil von 66,3 %, da sie die wesentliche Spannungsumwandlung für Übertragungs- und Teilübertragungsanwendungen durchführen. Der Markt für mobile Umspannwerke stützt sich auf diese Konfiguration für Hoch- und Tiefsetzaufgaben bei geplanten Arbeiten, Ausfallbehebung und temporärem Kapazitätsbedarf. Leistungstransformatoren bedienen große Bergbaustandorte, Rechenzentrumsanschlüsse und Energieprojekte, bei denen die elektrische Kontinuität einen direkten Betriebswert hat. Verteilungstransformatoren halten einen kleineren Anteil, bleiben aber relevant, wo die städtische Entwicklung die lokale Lastdichte erhöht. Käufer können mobile Verteilungssysteme einsetzen, wenn konventionelle Ersatztransformatoren nicht schnell genug geliefert werden können.
Leistungstransformatoren sollen bis 2032 mit einem CAGR von 5,1 % wachsen, unterstützt durch die Nachfrage nach größeren und flexibleren mobilen Flotten. Lange Vorlaufzeiten für konventionelle Hochspannungstransformatoren veranlassen Versorgungsunternehmen, mobile Einheiten als Lieferkettensicherung vorzuhalten. Dieser Ansatz kann den Betrieb schützen, wenn eine permanente Einheit ausfällt oder saniert werden muss. Hitachi Energys Managed-Service-Vereinbarung mit Avangrid umfasst die Lagerung eines mobilen Transformators für den Einsatz nach einer Ausfallmeldung und erweitert den Wert des Assets über den Erstverkauf hinaus. Die Branche für mobile Umspannwerke profitiert auch von Servicemodellen, die Wartung, Einsatzbereitschaft und Logistik bei einem erfahrenen Anbieter bündeln.
Nach Leistungsbewertung:
Das Segment über 100 MVA verändert die MarktökonomieDer Bereich 25 MVA–100 MVA erzielte im Jahr 2026 einen Umsatzanteil von 39,1 %, da er gängige Verteilungs- und Industrieanforderungen abdeckt. Einheiten in diesem Bereich können alternde Verteilungsumspannwerke und viele gewerbliche Anwendungen unterstützen, ohne die volle Transportbelastung der größten Systeme zu erfordern. Der Markt für mobile Umspannwerke wird durch diese Systeme unterstützt, da ihre Kapazität und Mobilität den Betriebsanforderungen einer großen installierten Basis entsprechen. Standard-Straßenabmessungen und Achslastgrenzen können die Bewegung in vielen Rechtsgebieten vereinfachen. Die Kategorie unterstützt auch eine praktische Balance zwischen Notfallreaktion und geplantem Asset-Ersatz.
Der Bereich über 100 MVA soll bis 2032 mit einem CAGR von 6,3 % wachsen, da Rechenzentren und große Bergbaubetriebe größere temporäre Kapazitäten benötigen. Höhere Nennwerte schaffen schwierige Design- und Logistikanforderungen, da das Ausrüstungsgewicht normale Straßengrenzen überschreiten kann. Forschungen der TU Delft beschreiben den Einsatz mehrerer Einphasentransformatoren, um hochkapazitive Anforderungen innerhalb der Transportgrenzen zu erfüllen. TGOOD hat 15 Einheiten von 132-kV-mobilen Umspannwerken in Saudi-Arabien innerhalb von 6 Monaten in Betrieb genommen und damit den Einsatz in einem anspruchsvollen Maßstab und Betriebsumfeld demonstriert. Diese Projekte unterstützen ein höherwertiges Segment, in dem Ingenieurkompetenz und Logistikausführung wichtige Wettbewerbsfaktoren sind.
Nach Anwendung:
Rechenzentren verändern das versorgungsgeführte NachfrageprofilVersorgungsnetzbetriebe machten im Jahr 2026 43,7 % des Umsatzes aus und bleiben die größte Anwendung, da Netzbetreiber Ausrüstung für Zuverlässigkeits- und Wartungsprogramme benötigen. Der Markt für mobile Umspannwerke hat eine dauerhafte Versorgungsbasis, da längere Ausfälle regulatorische, finanzielle und öffentliche Dienstleistungsfolgen auslösen können. Flottenbasierte Beschaffung gibt Versorgungsunternehmen eine Möglichkeit, Bereitschaftsausrüstung an mehreren Standorten verfügbar zu halten. Industrieanlagen, Öl- und Gasstandorte, Bergwerke und Infrastrukturprojekte bilden eine sekundäre Nachfragebasis. Diese Nutzer können eigene oder vertraglich vereinbarte Ausrüstung bevorzugen, wenn die versorgungseigene Reservekapazität ihre erforderliche Reaktionszeit nicht erfüllen kann.
Rechenzentren sollen bis 2032 mit einem CAGR von 7,4 % wachsen, der höchsten Rate unter allen Anwendungen. Verzögerungen beim Netzanschluss können fertiggestellte Anlagen auf permanente elektrische Infrastruktur warten lassen. Modulare und vorgefertigte Ausrüstung ermöglicht es, einige elektrische Arbeiten parallel zum Bau der Datenanlage durchzuführen. TGOOD lieferte 2026 ein vorgefertigtes Umspannwerk für eine KI-Rechenanwendung in Qingdao und spiegelte damit die Nachfrage nach Lösungen wider, die auf hochdichte Rechenlasten zugeschnitten sind. Die Branche für mobile Umspannwerke reagiert daher auf eine Gruppe von Käufern, die sowohl hohe Kapazität als auch kurze Einsatzzeiten benötigen.
Geografische Analyse
APAC-Markt für mobile Umspannwerke
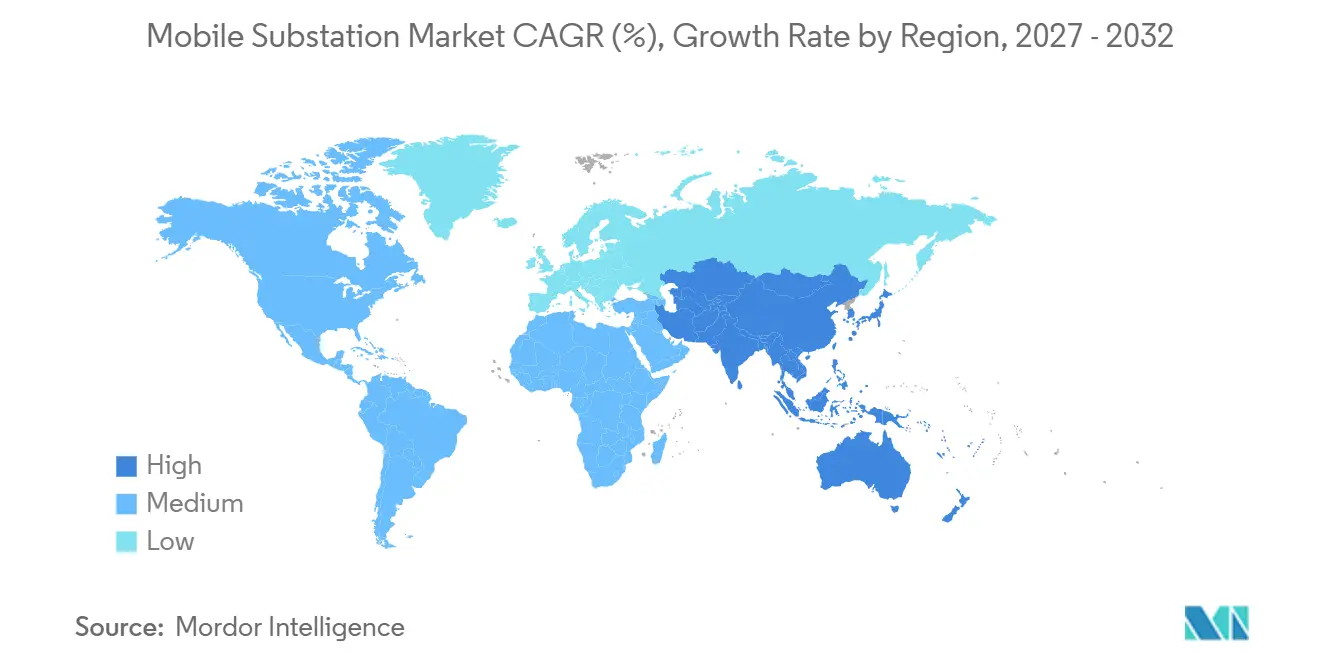
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 35,8 % am Markt für mobile Umspannwerke und wird voraussichtlich bis 2032 mit einer CAGR von 5,6 % wachsen. China, Indien und die südostasiatischen Märkte verbinden Netzmodernisierung, industrielle Expansion und den Bedarf an größerer Widerstandsfähigkeit gegen Versorgungsunterbrechungen. State Grid Kashgar setzte im Oktober 2025 ein mobiles Umspannwerk ein, um die Versorgung während einer Sanierung einer unter Spannung stehenden 35-kV-Leitung in Xinjiang aufrechtzuerhalten. Eine vorgefertigte 50-MVA-Einheit in Henan wurde im Jahr 2025 innerhalb von 10 Tagen in Betrieb genommen, was den Wert einer schnelleren Bereitstellung für die industrielle Entwicklung verdeutlicht. POWERGRID und Toshiba stellten außerdem Indiens erstes einheimisches mobiles 220-kV-Gasisoliertes Schaltanlagensystem (GIS) vor, was auf eine wachsende lokale technische Kompetenz hinweist.
Markt für mobile Umspannwerke in Nordamerika und Europa
Nordamerika ist der zweitgrößte regionale Markt, da alternde Infrastruktur, extreme Wetterereignisse und Resilienzfinanzierung mehrere Nachfragekanäle schaffen. Mobile Flotten können geplante Ersatzarbeiten und eine schnellere Wiederherstellung nach extremen Wetterereignissen unterstützen. Das US-Energieministerium erkennt mobile Umspannwerke als Instrument zur schnellen Wiederherstellung und für temporäre Kapazitätsbedarfe an. In Europa erhöhen Erneuerbare-Energien-Ziele und die Umstrukturierung der Übertragungsnetze den Bedarf an modularen Geräten während Netzarbeiten. Die Rahmenaufträge von SSEN Transmission aus dem Jahr 2026 zeigen, wie europäische Übertragungsnetzbetreiber modulare Einheiten einsetzen, um mehr als 1 GW Erzeugung aus erneuerbaren Energien zu unterstützen.
Markt für mobile Umspannwerke in Südamerika und MEA
Südamerika sowie der Nahe Osten und Afrika weisen eine frühere Nachfragephase auf, obwohl Bergbau, Netzausbau und Notfallwiederherstellung gezielte Chancen schaffen. Hitachi Energy lieferte im Mai 2026 Chiles erstes digitales Hochspannungs-Mobilumspannwerk an einen Bergbaukunden. TGOOD stellte 2025 eine Flotte von 15 Einheiten mit 132 kV für das Saudi National Grid unter schwierigen Hitze- und Wüstenbedingungen fertig. Die Dubai Electricity and Water Authority (DEWA) meldet Investitionen in die Stromübertragung in Höhe von 7,6 Milliarden AED sowie 49 weitere 132-kV-Umspannwerke im Bau, was den Bedarf an flexibler Überbrückungskapazität während des Ausbaus erhöht. Nigerias Pilot Power Initiative nutzte ebenfalls mobile Umspannwerke, um Kapazitäten hinzuzufügen und den Wiederherstellungsbedarf zu unterstützen.
Wettbewerbslandschaft
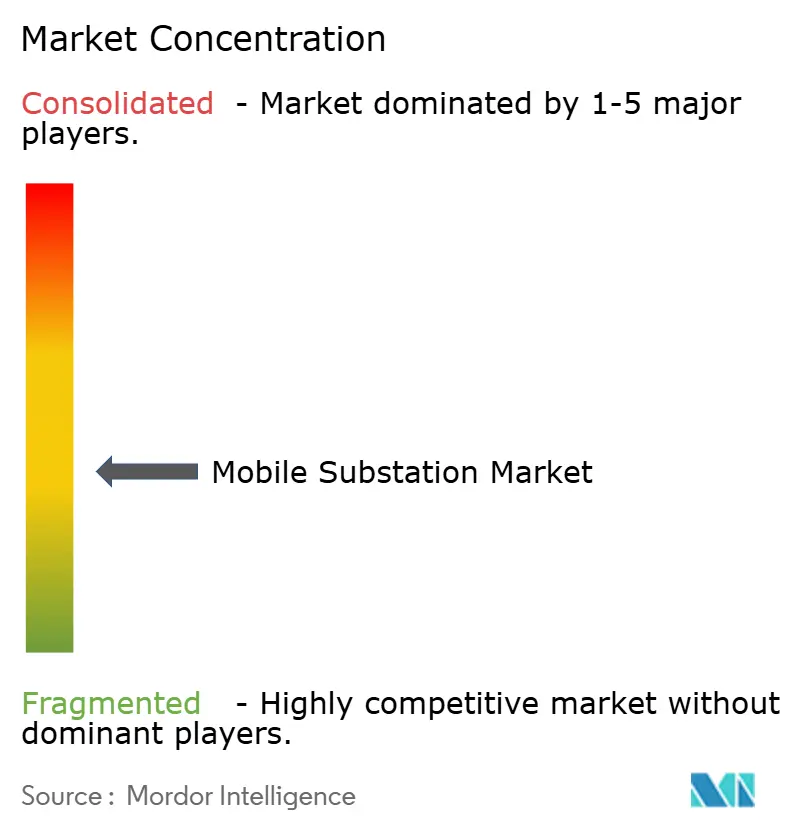
Der Markt für mobile Umspannwerke ist bei Hochspannungs- und Großkapazitätsausrüstung mäßig konsolidiert, wo bewährte Ingenieurkompetenz, Serviceabdeckung und Compliance-Erfahrung eine Rolle spielen. Hitachi Energy, GE Vernova, Siemens Energy AG, ABB Ltd. und Eaton Corporation plc konkurrieren durch fortschrittliche Netzausrüstung, Servicevereinbarungen und emissionsärmere Technologie. TGOOD Global Ltd., Delta Star, Inc., Matelec Group, CG Power and Industrial Solutions Limited, Aktif Elektroteknik A.S. und Efacec Power Solutions SGPS, S.A. konkurrieren in Mittelspannungs- und Niedrigleistungsanwendungen, wo Liefergeschwindigkeit und Preis mehr Gewicht haben können. Hochspannungsarbeiten bevorzugen Lieferanten, die anspruchsvolle Transport-, Schutz- und Inbetriebnahmeanforderungen erfüllen können. Käufer schätzen auch Anbieter, die Einheiten während Lagerung, Tests, Einsatz und Rückkehr in den Betrieb unterstützen können.
Lieferanten erweitern ihr Angebot über den Geräteverkauf hinaus, da Versorgungsunternehmen und Industriekäufer einen vorhersehbaren Zugang zu Reservekapazitäten suchen. Siemens Energy AGs Vereinbarung mit Grupo Fertinal demonstriert einen Serviceansatz, der den Bedarf eines Käufers, jedes Bereitschafts-Asset zu besitzen, reduzieren kann. Eaton Corporation plc und Siemens Energy AG schlossen 2025 eine Partnerschaft, um integrierte Vor-Ort-Stromversorgung und modulare Umspannwerklösungen für Rechenzentrumsclients bereitzustellen. Hitachi Energy differenziert sich durch schwefelhexafluorid (SF6)-freie Ausrüstung, einschließlich einer geplanten Lieferung der ersten SF6-freien 550-kV-gasisolierten Schaltanlage (GIS) für Chinas State Grid. Diese Maßnahmen zeigen, dass Technologie, Lieferbereitschaft und Servicekompetenz in den Lieferantenstrategien zunehmend miteinander verbunden sind.
GE Vernova erhielt 2026 Aufträge zur Lieferung von SF6-freien 110-kV-GIS-Umspannwerken für Stromnetz Berlin und verstärkte damit den Wandel hin zu emissionsärmerer Netzausrüstung. TGOOD wurde von Saudi Electricity Company als Hersteller von 380-kV-vorgefertigten Umspannwerken vorqualifiziert und stärkte damit seine Position in einem höherspannigen Segment. Die Rahmenaufträge von SSEN Transmission an Hitachi Energy und GE Vernova veranschaulichen die Bedeutung mehrjähriger Versorgungsvereinbarungen.
Branchenführer im Markt für mobile Umspannwerke
-
Siemens Energy AG
-
ABB Ltd.
-
Eaton Corporation plc
-
General Electric Company
-
CG Power and Industrial Solutions Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für mobile Umspannwerke Unternehmen in diesem Bericht
- ABB Ltd.
- Aktif Elektroteknik A.S.
- Ampcontrol Pty Ltd.
- Atlas Electric, Inc.
- AZZ Inc.
- CG Power and Industrial Solutions Limited
- Delta Star, Inc.
- Eaton Corporation plc
- Efacec Power Solutions SGPS, S.A.
- EKOSinerji
- Elgin Power Solutions
- General Electric Company
- Hitachi Energy Ltd.
- Matelec Group
- Meidensha Corporation
- Nari Group Corporation
- PME Power Solutions
- Powell Industries, Inc.
- Siemens Energy AG
- TGOOD Global Ltd.
- Unit Electrical Engineering Ltd.
- WEG Industries
Neueste Industrielle Entwicklungen in Markt für mobile Umspannwerke
- August 2026: SSEN Transmission erteilte Bestellungen für 15 modulare Umspannwerksmodule, die über 1 GW erneuerbarer Erzeugungskapazität repräsentieren, im Rahmen von Rahmenvereinbarungen, die nach einer einjährigen Ausschreibung an Hitachi Energy und GE Vernova vergeben wurden. Weitere Bestellungen werden bis 2027 erwartet.
- Juli 2026: GE Vernova erhielt 2 Aufträge von Stromnetz Berlin zur Planung, Lieferung und Installation von 2 neuen 110-kV-SF6-freien gasisolierten Schaltanlagen (GIS) in Wittenau und Neukölln zur Unterstützung der Hochspannungsnetzmodernisierung Berlins. Das Wittenau-Projekt erstreckt sich von Juni 2026 bis März 2031. Neukölln erstreckt sich von Juni 2026 bis Januar 2032.
- Juni 2026: TGOOD lieferte und nahm eigenständig ein 150-kV-vorgefertigtes Umspannwerk für BYDs Subang-Industriepark in West-Java, Indonesien, in Betrieb – ein vollständiges Schlüsselfertigprojekt, das Design, Fertigung, Transport und Inbetriebnahme umfasst und BYDs lokale Fahrzeugfertigungsexpansion unterstützt.
- März 2026: Hitachi Energy lieferte Chiles erstes digitales Hochspannungs-mobiles Umspannwerk, eine 69-kV-, 25/33-MVA-Grid-eXpand-Einheit, für ein globales Bergbauunternehmen und schloss dabei über 5.000 Projektarbeitsstunden ohne Sicherheitsvorfälle ab.
Berichtsumfang des globalen Marktes für mobile Umspannwerke
Ein mobiles Umspannwerk ist eine vollständig eigenständige, anhängermontierte oder auf Kufen montierte elektrische Anlage, die die Spannungsumwandlungs-, Schalt- und Schutzfunktionen eines konventionellen permanenten Umspannwerks erfüllt.
Der globale Markt für mobile Umspannwerke ist nach Spannungstyp, mobilem Transformatortyp, Leistungsbewertung, Anwendung und Geografie segmentiert. Nach Spannungstyp ist der Markt in Hochspannungs- und Mittelspannungs-mobile Umspannwerke segmentiert. Nach mobilem Transformatortyp ist der Markt in Leistungstransformatoren und Verteilungstransformatoren segmentiert. Nach Leistungsbewertung ist der Markt in bis zu 10 MVA, 11–25 MVA, 25–100 MVA und über 100 MVA segmentiert. Nach Anwendung ist der Markt in Versorgungsnetzbetriebe, Industrieanlagen, Infrastrukturprojekte, Öl- und Gasanlagen, Bergbau und Metalle, Projekte für erneuerbare Energien, Rechenzentren, Notfallstromwiederherstellung und sonstige Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für mobile Umspannwerke in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Hochspannung |
| Mittelspannung |
| Leistungstransformator |
| Verteilungstransformator |
| Bis zu 10 MVA |
| 11 MVA–25 MVA |
| 25 MVA–100 MVA |
| Über 100 MVA |
| Versorgungsnetzbetriebe |
| Industrieanlagen |
| Infrastrukturprojekte |
| Öl- und Gasanlagen |
| Bergbau und Metalle |
| Projekte für erneuerbare Energien |
| Rechenzentren |
| Notfallstromwiederherstellung |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Spannungstyp | Hochspannung | |
| Mittelspannung | ||
| Nach mobilem Transformatortyp | Leistungstransformator | |
| Verteilungstransformator | ||
| Nach Leistungsbewertung | Bis zu 10 MVA | |
| 11 MVA–25 MVA | ||
| 25 MVA–100 MVA | ||
| Über 100 MVA | ||
| Nach Anwendung | Versorgungsnetzbetriebe | |
| Industrieanlagen | ||
| Infrastrukturprojekte | ||
| Öl- und Gasanlagen | ||
| Bergbau und Metalle | ||
| Projekte für erneuerbare Energien | ||
| Rechenzentren | ||
| Notfallstromwiederherstellung | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate für mobile Umspannwerke bis 2032?
Der globale Markt für mobile Umspannwerke soll von 2027 bis 2032 mit einem CAGR von 4,86 % wachsen und bis 2032 1,75 Milliarden USD erreichen.
Welche Spannungsklasse hat den größten Umsatzanteil?
Mittelspannungssysteme halten mit 57,4 % im Jahr 2026 den größten Anteil, unterstützt durch die Breite der Anwendungen auf Verteilungsebene.
Warum investieren Versorgungsunternehmen in mobile Umspannwerke?
Versorgungsunternehmen nutzen diese Assets, um die Versorgung während geplanter Wartung, Geräteaustausch und Notabschaltungen aufrechtzuerhalten. Das US-Energieministerium gibt an, dass der Einsatz innerhalb von 12 bis 24 Stunden erfolgen kann.
Welche Anwendung wächst am schnellsten?
Rechenzentren sind die am schnellsten wachsende Anwendung mit einem prognostizierten CAGR von 7,4 % bis 2032, da permanente Netzanschlüsse länger dauern können als der Bau der Anlage.
Welche Region führt die Nachfrage an?
Asien-Pazifik führt mit einem Umsatzanteil von 35,8 % im Jahr 2026 und soll bis 2032 mit einem CAGR von 5,6 % wachsen.
Was schränkt die breitere Einführung mobiler Umspannwerke ein?
Hohe Anschaffungs- und Transportkosten, unterschiedliche Netzstandards, begrenzte Fachkenntnisse und Zugangsbeschränkungen können den Einsatz einschränken, insbesondere bei Hochspannungsausrüstung.