
Taille et part du marché des sous-stations mobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.38 Milliards de dollars |
| Taille du Marché (2032) | 1.75 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des sous-stations mobiles par Mordor Intelligence
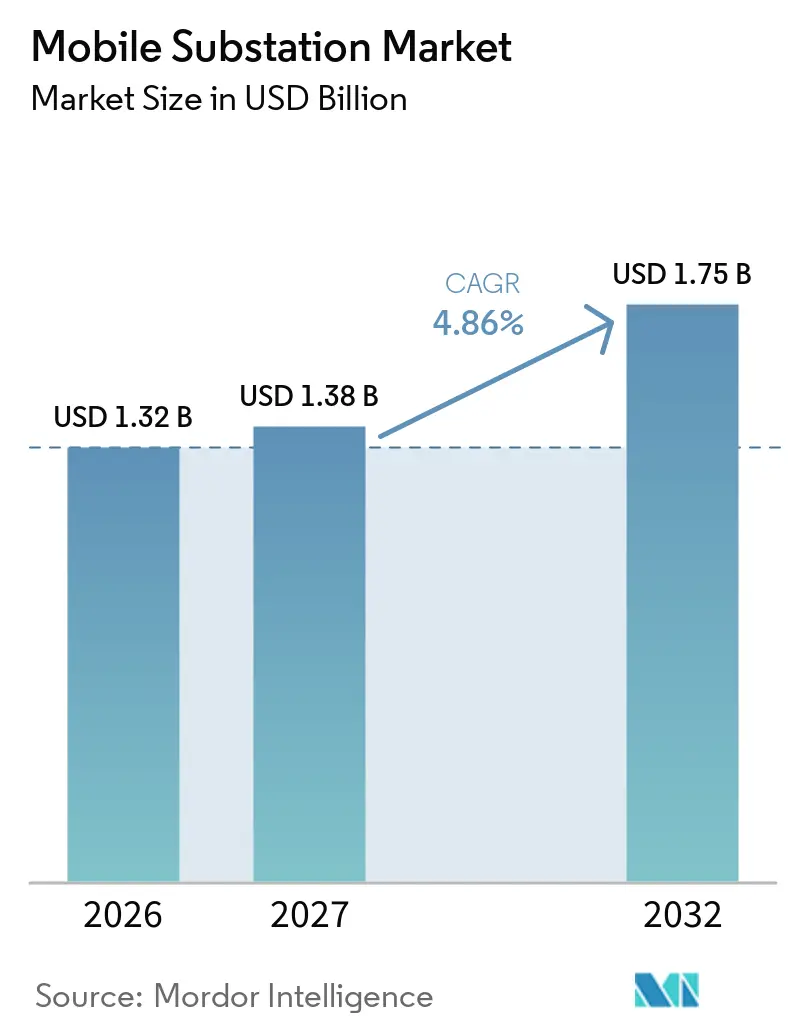
La taille du marché des sous-stations mobiles était évaluée à 1,32 milliard USD en 2026 et devrait croître de 1,38 milliard USD en 2027 pour atteindre 1,75 milliard USD d'ici 2032, à un CAGR de 4,86 % durant la période de prévision (2027-2032). Le marché des sous-stations mobiles évolue d'un achat de contingence vers un actif de résilience du réseau planifié, les gestionnaires de réseau cherchant à accélérer la restauration et à maîtriser les interruptions de maintenance. La demande s'étend également au-delà des gestionnaires de réseau, car les projets d'énergies renouvelables, les mines, les industriels et les centres de données ont besoin d'une capacité temporaire pendant que les raccordements permanents sont développés. Le vieillissement des réseaux, l'allongement des cycles de remplacement des transformateurs et la multiplication des perturbations liées aux conditions météorologiques rendent les équipements pré-positionnés plus précieux pour les exploitants. Les fournisseurs répondent avec des conceptions à plus haute capacité, modulaires et sans SF6, tandis que les contrats de service permettent à certains acheteurs d'éviter un investissement initial important. Le coût, la planification du transport et les différentes exigences locales du réseau restent des contraintes importantes, notamment là où les budgets d'investissement et les infrastructures de transport lourd sont limités.
Points clés du rapport
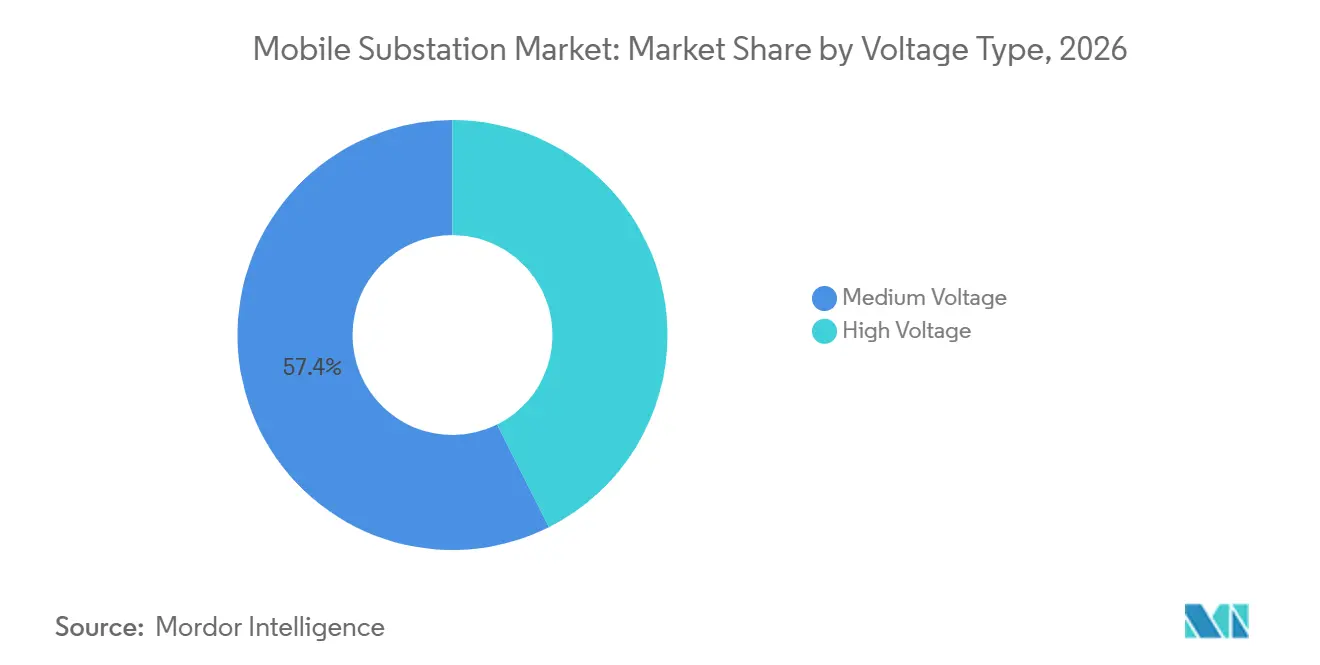
- Par type de tension, les systèmes à moyenne tension détenaient 57,4 % de la part du marché des sous-stations mobiles en 2026, tandis que les systèmes à haute tension devraient croître à un CAGR de 5,7 % jusqu'en 2032.
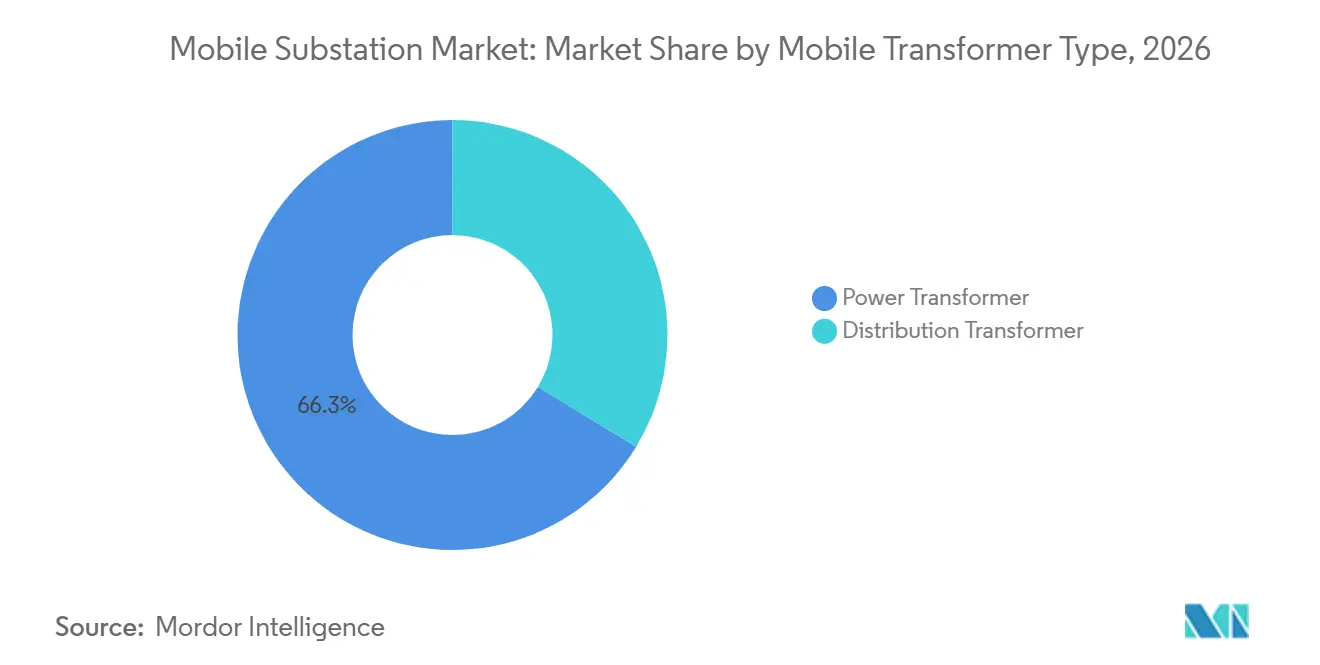
- Par type de transformateur mobile, les transformateurs de puissance détenaient 66,3 % de la part des revenus en 2026 et devraient croître à un CAGR de 5,1 % jusqu'en 2032.
- Par puissance nominale, la plage 25 mégavoltampères (MVA)-100 MVA représentait 39,1 % de la part du marché des sous-stations mobiles en 2026, tandis que la plage supérieure à 100 MVA devrait croître à un CAGR de 6,3 % jusqu'en 2032.
- Par application, les opérations de réseau de distribution détenaient 43,7 % de la part des revenus en 2026, tandis que les centres de données devraient croître à un CAGR de 7,4 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part des revenus de 35,8 % en 2026 et devrait croître à un CAGR de 5,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rapidité de restauration du réseau et investissement dans la résilience | +1.3% | Mondial, porté par l'Amérique du Nord, l'Europe et les marchés clés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Vieillissement des infrastructures de transport et de distribution | +1.1% | Principalement Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique | Long terme (≥ 4 ans) |
| Raccordement aux énergies renouvelables et expansion du réseau | +0.9% | Mondial, avec une forte intensité dans l'Union européenne, la Chine, l'Inde et l'Afrique du Nord et le Moyen-Orient | Moyen terme (2-4 ans) |
| Standardisation des parcs de gestionnaires de réseau et modèles d'actifs partagés | +0.5% | Amérique du Nord et Europe occidentale | Moyen terme (2-4 ans) |
| Déploiement haute tension dans les corridors éloignés et contraints | +0.4% | Corridors miniers d'Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Déploiement rapide pour la maintenance planifiée et les interruptions d'urgence | +0.7% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Rapidité de restauration du réseau et investissement dans la résilience
Les gestionnaires de réseau considèrent la rapidité de restauration comme une exigence opérationnelle, ce qui soutient l'investissement dans des équipements pouvant être positionnés avant qu'une défaillance ne survienne. Le marché des sous-stations mobiles en bénéficie car un parc préparé peut protéger les nœuds critiques de transport et de distribution lors de conditions météorologiques sévères ou de défaillances d'équipements. Elering a attribué à Hitachi Energy un contrat de 9,1 millions EUR en juin 2025 pour des sous-stations mobiles 110 kV, liant cet achat à la résilience en cas de crise et à la maintenance planifiée.[1] Le marché des sous-stations mobiles bénéficie également de la situation où des coûts de remplacement plus élevés rendent financièrement important pour les gestionnaires de réseau et leurs clients d'éviter de longues interruptions. Ces actifs permettent aux opérateurs de réseau de passer d'un approvisionnement réactif à un plan de résilience plus délibéré.
Vieillissement des infrastructures de transport et de distribution
Le vieillissement des équipements crée une demande de capacité temporaire pendant que les gestionnaires de réseau remplacent ou rénovent des sous-stations sans mettre les clients hors service. Le marché des sous-stations mobiles est soutenu par l'ampleur de la tâche de renouvellement du réseau, qui nécessite de nouvelles lignes ainsi que le remplacement des actifs existants. L'Agence internationale de l'énergie indique que les économies avancées ont besoin de 1,8 million de km de nouvelles lignes de transport et de 970 000 km de remplacements d'ici 2040.[2] Les systèmes mobiles peuvent maintenir le service pendant la transition entre les anciens et les nouveaux équipements, réduisant ainsi le risque opérationnel des programmes de maintenance. Ce rôle devient plus important lorsque les délais de livraison des transformateurs conventionnels empêchent les gestionnaires de réseau de s'appuyer uniquement sur des remplacements permanents.
Raccordement aux énergies renouvelables et expansion du réseau
Les développeurs d'énergies renouvelables ont besoin de capacité de réseau à des moments où les installations de raccordement permanent sont encore en cours d'autorisation, de conception ou de construction. Le marché des sous-stations mobiles sert donc de pont entre l'achèvement du projet et la mise sous tension permanente. Le Conseil international des grands réseaux électriques (CIGRE) identifie les sous-stations mobiles temporaires comme une solution pour raccorder de nouvelles charges et de la production pendant que l'infrastructure de réseau permanente est développée.[3] SSEN Transmission a commandé 15 modules de sous-stations modulaires pour plus de 1 GW de production d'énergie renouvelable dans le cadre d'accords conclus avec Hitachi Energy et GE Vernova en 2026.[4] Ce modèle d'approvisionnement intègre des quipements flexibles dans des plans de réseau à plus long terme plutôt que de les limiter à un usage d'urgence.
Déploiement rapide et alimentation électrique temporaire lors de la maintenance planifiée et des interruptions d'urgence
La maintenance planifiée devient une source récurrente de demande car les gestionnaires de réseau programment de plus en plus les transferts de charge avant que l'état des actifs ne se dégrade. Le marché des sous-stations mobiles contribue à maintenir la continuité lorsqu'un circuit, un transformateur ou une sous-station nécessite des travaux. Le Département de l'énergie des États-Unis indique que les sous-stations mobiles peuvent être déployées en 12 à 24 heures et peuvent soutenir les interruptions planifiées, l'expansion temporaire de capacité et les réparations en cas de défaillance forcée. L'utilisation répétée lors de la maintenance modifie l'économie de la possession d'un parc car un actif peut assurer plusieurs missions au cours de sa vie opérationnelle. Ce cas d'usage pratique renforce également la demande des organisations pour lesquelles une interruption peut perturber les opérations industrielles ou les services publics essentiels.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'investissement, de transport et de déploiement | -0.5% | Mondial, le plus aigu dans les marchés émergents et les nations insulaires | Court terme (≤ 2 ans) |
| Compatibilité avec le réseau et complexité réglementaire | -0.3% | Déploiements multi-juridictions, transfrontaliers dans l'Union européenne et normes fragmentées en Asie-Pacifique | Moyen terme (2-4 ans) |
| Goulots d'étranglement en composants spécialisés et en main-d'œuvre qualifiée | -0.2% | Mondial, avec la plus forte sévérité en Asie-Pacifique et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Contraintes d'itinéraire routier, de poids et d'accès au site pour les unités haute tension | -0.2% | Corridors éloignés et contraints, avec un fort impact dans les marchés montagneux et insulaires | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement, de transport et de déploiement
Le coût d'achat d'une sous-station mobile peut être trois à quatre fois supérieur au coût d'un arrangement de transformateur temporaire équivalent. Les unités haute tension nécessitent également des remorques spécialisées, des études d'itinéraire, des permis, un stockage, des tests et une recertification périodique. Ces dépenses peuvent placer la propriété au-delà des budgets de maintenance des gestionnaires de réseau dans les marchés à contraintes de capital. Siemens Energy a utilisé un arrangement de sous-station mobile en tant que service pour Grupo Fertinal au Mexique, montrant comment un contrat de service peut déplacer les dépenses de l'acquisition en capital vers les dépenses opérationnelles. Cependant, ce modèle dépend des capacités de service locales, qui ne sont pas disponibles partout.
Compatibilité avec le réseau et complexité réglementaire
Une unité conçue pour un niveau de tension, une approche de protection ou un schéma de mise à la terre donné peut nécessiter des modifications avant de pouvoir servir dans une autre juridiction. Ces modifications peuvent réduire les avantages qu'offre le déploiement rapide et rendre plus difficile l'exécution de stratégies de parc standardisées. Le guide IEEE pour les sous-stations mobiles haute tension à isolation gazeuse fournit une référence technique commune, mais l'adoption et les spécifications d'approvisionnement locales peuvent différer. Les règles de transport, l'accès au site, les limites de vibration et les paramètres de protection ajoutent du travail avant qu'une unité puisse être expédiée. Le marché des sous-stations mobiles peut donc favoriser les fournisseurs disposant d'une expertise en ingénierie locale et d'une expérience dans le respect des normes nationales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de tension :
les unités haute tension gagnent du terrain à mesure que l'échelle du réseau augmenteLes systèmes à moyenne tension détenaient 57,4 % de la part du marché des sous-stations mobiles en 2026 car les réseaux de distribution contiennent beaucoup plus de sous-stations que les réseaux de transport. Les systèmes à moyenne tension montés sur remorque sont plus faciles à transporter et nécessitent généralement moins de permis exceptionnels que les systèmes plus grands. Ils desservent les sites industriels, les projets d'infrastructure, la restauration de distribution d'urgence et les travaux de maintenance planifiée. Leur large éventail d'utilisations peut produire une utilisation élevée et des commandes récurrentes pour les opérateurs de parc. La demande en moyenne tension bénéficie également de la croissance de la charge urbaine et des travaux de remplacement au niveau de la distribution.
Les systèmes haute tension devraient croître à un CAGR de 5,7 % jusqu'en 2032, les opérateurs de transport protégeant les nœuds à haute valeur et les grandes charges raccordées. La taille du marché des sous-stations mobiles pour les équipements haute tension augmente à mesure que les applications nécessitent une plus grande tension, puissance et flexibilité opérationnelle. Les conceptions mobiles compactes peuvent prendre en charge les fonctions haute tension, bien que les exigences de dégagement pour le transport, la résistance aux vibrations et la préparation du site augmentent la complexité de l'ingénierie. Hitachi Energy propose sa plateforme mobile Grid-eXpand à des puissances nominales allant jusqu'à 420 kV et 500 MVA. Toshiba India et POWERGRID ont lancé le premier système mobile indigène indien d'appareillage à isolation gazeuse (GIS) 220 kV en 2025, montrant comment les partenariats nationaux étendent les capacités haute tension.

Par type de transformateur mobile :
les transformateurs de puissance ancrent la demande, les modèles de service ajoutent de la valeurLes transformateurs de puissance détenaient 66,3 % des revenus en 2026 car ils effectuent la conversion de tension essentielle requise dans les applications de transport et de sous-transport. Le marché des sous-stations mobiles s'appuie sur cette configuration pour les fonctions d'élévation et d'abaissement de tension lors de travaux planifiés, de récupération après défaillance et de besoins de capacité temporaire. Les transformateurs de puissance desservent les grands sites miniers, les raccordements de centres de données et les projets énergétiques où la continuité électrique a une valeur opérationnelle directe. Les transformateurs de distribution détiennent une part plus faible mais restent pertinents là où le développement urbain augmente la densité de charge locale. Les acheteurs peuvent utiliser des systèmes de distribution mobiles lorsque les remplacements conventionnels sur socle ne peuvent pas arriver assez rapidement.
Les transformateurs de puissance devraient croître à un CAGR de 5,1 % jusqu'en 2032, soutenus par la demande de parcs mobiles plus grands et plus flexibles. Les longs délais de livraison des transformateurs haute tension conventionnels incitent les gestionnaires de réseau à conserver des unités mobiles comme protection de la chaîne d'approvisionnement. Cette approche peut protéger les opérations lorsqu'une unité permanente tombe en panne ou nécessite une rénovation. L'arrangement de service géré de Hitachi Energy avec Avangrid comprend le stockage d'un transformateur mobile pour expédition après notification de défaillance, étendant la valeur de l'actif au-delà de la vente initiale. Le secteur des sous-stations mobiles bénéficie également de modèles de service qui confient la maintenance, la disponibilité et la logistique à un prestataire expérimenté.
Par puissance nominale :
le segment supérieur à 100 MVA remodèle l'économie du marchéLa plage 25 MVA-100 MVA représentait 39,1 % des revenus en 2026 car elle couvre les exigences courantes de distribution et industrielles. Les unités dans cette plage peuvent soutenir le vieillissement des sous-stations de distribution et de nombreuses applications commerciales sans la charge de transport totale des systèmes les plus grands. Le marché des sous-stations mobiles est soutenu par ces systèmes car leur capacité et leur mobilité correspondent aux besoins opérationnels d'une grande base installée. Les dimensions routières standard et les limites de charge par essieu peuvent simplifier le déplacement dans de nombreuses juridictions. La catégorie soutient également un équilibre pratique entre la réponse aux urgences et le remplacement planifié des actifs.
La plage supérieure à 100 MVA devrait se développer à un CAGR de 6,3 % jusqu'en 2032, les centres de données et les grandes opérations minières nécessitant une plus grande capacité temporaire. Des puissances nominales plus élevées créent des exigences de conception et de logistique difficiles car le poids des équipements peut dépasser les limites routières normales. Des recherches de l'Université de technologie de Delft décrivent l'utilisation de plusieurs transformateurs monophasés pour répondre aux besoins de haute capacité dans les limites de transport. TGOOD a mis sous tension 15 unités de sous-stations mobiles 132 kV en Arabie Saoudite en 6 mois, démontrant un déploiement à grande échelle dans un environnement d'exploitation exigeant. Ces projets soutiennent un segment à plus haute valeur où la capacité d'ingénierie et l'exécution logistique sont des facteurs concurrentiels importants.
Par application :
les centres de données modifient le profil de demande porté par les gestionnaires de réseauLes opérations de réseau de distribution représentaient 43,7 % des revenus en 2026 et restent la plus grande application car les opérateurs de réseau ont besoin d'équipements pour les programmes de fiabilité et de maintenance. Le marché des sous-stations mobiles dispose d'une base de gestionnaires de réseau durable car les interruptions prolongées peuvent entraîner des conséquences réglementaires, financières et de service public. L'approvisionnement par parc donne aux gestionnaires de réseau un moyen de maintenir des équipements de réserve disponibles sur plusieurs sites. Les installations industrielles, les sites pétroliers et gaziers, les mines et les projets d'infrastructure constituent une base de demande secondaire. Ces utilisateurs peuvent préférer des équipements en propriété ou sous contrat lorsque la capacité de réserve appartenant aux gestionnaires de réseau ne peut pas répondre à leur délai de réponse requis.
Les centres de données devraient croître à un CAGR de 7,4 % jusqu'en 2032, le taux le plus élevé parmi les applications. Les retards de raccordement au réseau peuvent laisser des installations achevées en attente d'une infrastructure électrique permanente. Les équipements modulaires et préfabriqués permettent à certains travaux électriques de progresser en parallèle avec la construction de l'installation de données. TGOOD a livré une sous-station préfabriquée pour une application d'informatique par intelligence artificielle à Qingdao en 2026, reflétant la demande de solutions adaptées aux charges informatiques à haute densité. Le secteur des sous-stations mobiles répond donc à un groupe d'acheteurs qui ont besoin à la fois d'une haute capacité et de délais de déploiement courts.
Analyse géographique
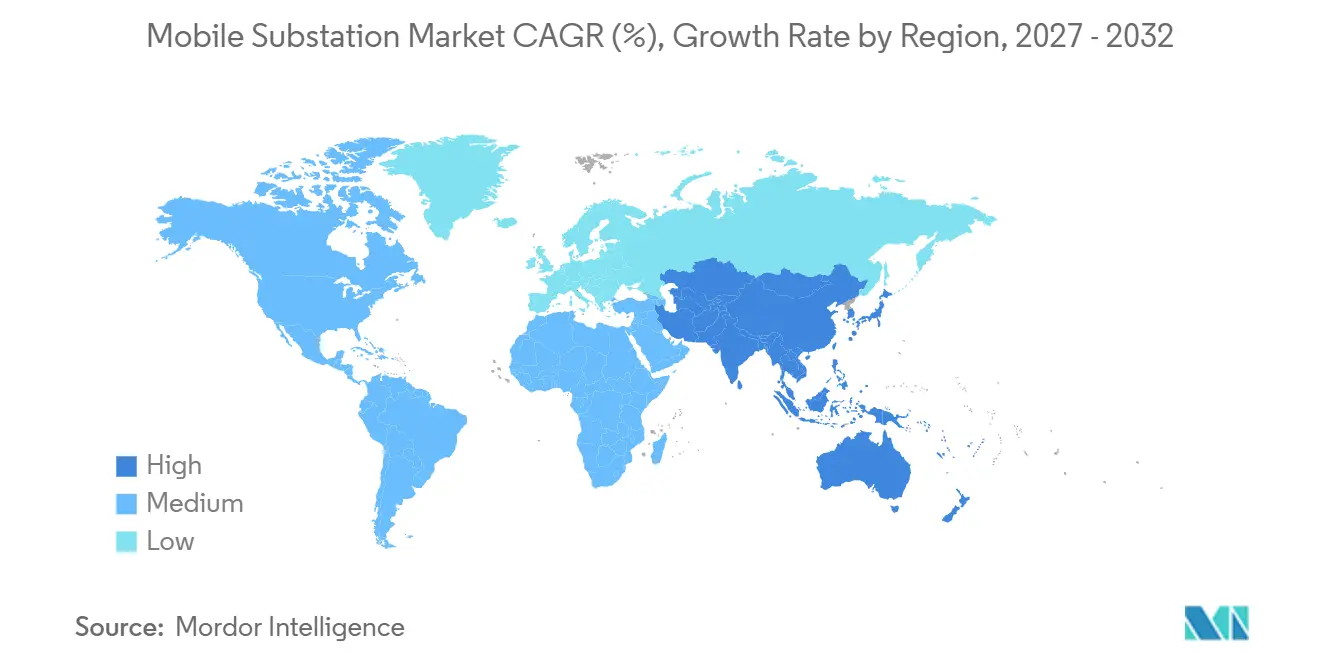
Marché des Sous-stations Mobiles en Asie-Pacifique
L'Asie-Pacifique détenait 35,8 % de la part de marché des sous-stations mobiles en 2026 et devrait croître à un CAGR de 5,6 % jusqu'en 2032. La Chine, l'Inde et les marchés d'Asie du Sud-Est combinent la modernisation du réseau électrique, l'expansion industrielle et la nécessité d'une meilleure résilience face aux interruptions de service. State Grid Kashgar a utilisé une sous-station mobile pour maintenir l'alimentation lors d'une rénovation en charge d'une ligne 35 kV à Xinjiang en octobre 2025. Une unité préfabriquée de 50 MVA au Henan a été mise en service en 10 jours en 2025, illustrant la valeur d'un déploiement plus rapide pour le développement industriel. POWERGRID et Toshiba ont également introduit le premier système indigène indien d'appareillage à isolation gazeuse (GIS) mobile 220 kV, témoignant d'une capacité technique locale croissante.
Marché des Sous-stations Mobiles en Amérique du Nord et en Europe
L'Amérique du Nord est le deuxième marché régional en importance, car le vieillissement des infrastructures, les conditions météorologiques extrêmes et les financements dédiés à la résilience créent plusieurs canaux de demande. Les flottes mobiles peuvent soutenir les travaux de remplacement planifiés et accélérer la restauration à la suite d'événements météorologiques extrêmes. Le Département de l'Énergie des États-Unis reconnaît les sous-stations mobiles comme un outil de restauration rapide et de réponse aux besoins de capacité temporaire. En Europe, les objectifs en matière d'énergies renouvelables et la reconfiguration du réseau de transport accroissent le besoin d'équipements modulaires lors des travaux sur le réseau. Les commandes du cadre 2026 de SSEN Transmission montrent comment les opérateurs de transport européens utilisent des unités modulaires pour soutenir plus de 1 GW de production d'énergie renouvelable.
Marché des Sous-stations Mobiles en Amérique du Sud et en Afrique et Moyen-Orient
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique présentent une demande à un stade plus précoce, bien que l'exploitation minière, l'expansion du réseau et la restauration d'urgence créent des opportunités ciblées. Hitachi Energy a livré la première sous-station mobile haute tension numérique du Chili en mai 2026 pour un client minier. TGOOD a achevé une flotte de 15 unités de 132 kV pour Saudi National Grid en 2025 dans des conditions difficiles de chaleur et de désert. L'Autorité de l'électricité et de l'eau de Dubaï (DEWA) fait état de 7,6 milliards AED d'investissements dans le transport d'électricité et de 49 sous-stations supplémentaires de 132 kV en cours de construction, ce qui accroît le besoin de capacité de pontage flexible pendant la phase de construction. L'Initiative Pilot Power du Nigeria a également utilisé des sous-stations mobiles pour augmenter la capacité et soutenir les besoins de restauration.
Paysage concurrentiel
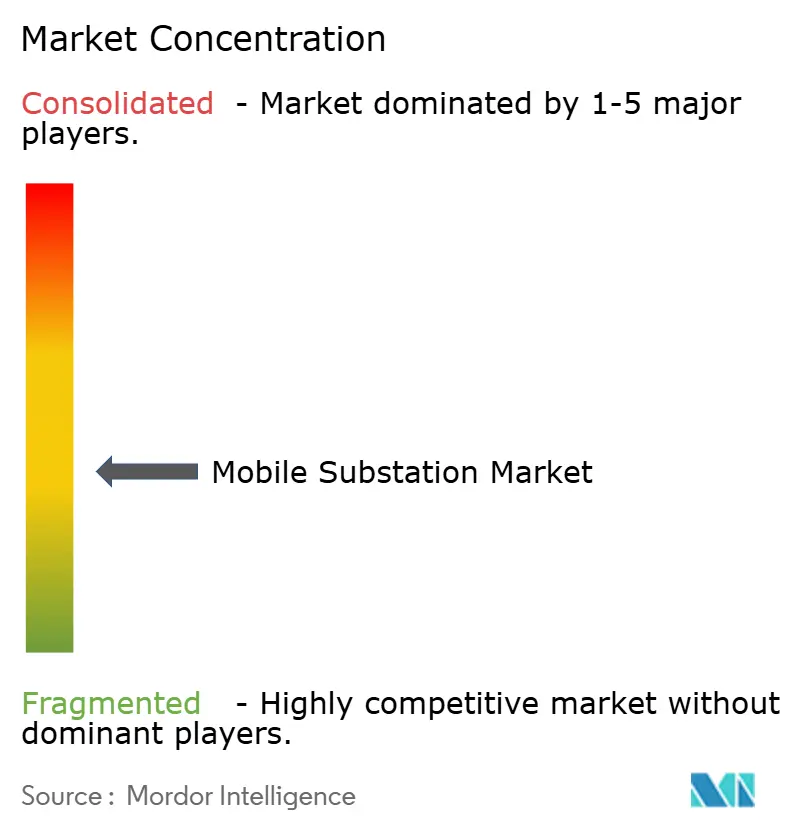
Le marché des sous-stations mobiles est modérément consolidé dans les équipements haute tension et grande capacité, où l'ingénierie éprouvée, la couverture de service et l'expérience en matière de conformité sont importantes. Hitachi Energy, GE Vernova, Siemens Energy, ABB Ltd. et Eaton Corporation plc se font concurrence à travers des équipements de réseau avancés, des contrats de service et des technologies à faibles émissions. TGOOD Global, Delta Star, Matelec Group, CG Power and Industrial Solutions Limited, Aktif Elektroteknik A.S. et Efacec Power Solutions SGPS, S.A. se font concurrence sur les applications à moyenne tension et faible puissance où la rapidité de livraison et le prix peuvent avoir plus de poids. Les travaux haute tension favorisent les fournisseurs capables de répondre aux exigences exigeantes de transport, de protection et de mise en service. Les acheteurs apprécient également les fournisseurs capables de soutenir les unités tout au long du stockage, des tests, de l'expédition et du retour en service.
Les fournisseurs élargissent leurs offres au-delà des ventes d'équipements à mesure que les gestionnaires de réseau et les acheteurs industriels recherchent un accès prévisible à la capacité de réserve. L'accord de Siemens Energy avec Grupo Fertinal démontre une approche de service qui peut réduire le besoin pour un acheteur de posséder chaque actif de réserve. Eaton Corporation plc et Siemens Energy AG ont formé un partenariat en 2025 pour fournir des solutions d'alimentation sur site intégrées et de sous-stations modulaires aux clients des centres de données. Hitachi Energy se différencie grâce à des équipements sans hexafluorure de soufre (SF6), notamment une livraison prévue du premier appareillage à isolation gazeuse (GIS) 550 kV sans SF6 pour State Grid en Chine. Ces actions montrent que la technologie, la disponibilité à la livraison et la capacité de service sont de plus en plus liées dans les stratégies des fournisseurs.
GE Vernova a reçu des contrats en 2026 pour livrer des sous-stations GIS 110 kV sans SF6 pour Stromnetz Berlin, renforçant la transition vers des équipements de réseau à faibles émissions. TGOOD a été préqualifié par Saudi Electricity Company en tant que fabricant de sous-stations préfabriquées 380 kV, renforçant sa position dans un segment à plus haute tension. Les attributions de contrats cadres de SSEN Transmission à Hitachi Energy et GE Vernova illustrent l'importance des accords pluriannuels avec les gestionnaires de réseau.
Leaders du secteur des sous-stations mobiles
-
Siemens Energy AG
-
ABB Ltd.
-
Eaton Corporation plc
-
General Electric Company
-
CG Power and Industrial Solutions Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sous-stations Mobiles Entreprises couvertes dans ce rapport
- ABB Ltd.
- Aktif Elektroteknik A.S.
- Ampcontrol Pty Ltd.
- Atlas Electric, Inc.
- AZZ Inc.
- CG Power and Industrial Solutions Limited
- Delta Star, Inc.
- Eaton Corporation plc
- Efacec Power Solutions SGPS, S.A.
- EKOSinerji
- Elgin Power Solutions
- General Electric Company
- Hitachi Energy Ltd.
- Matelec Group
- Meidensha Corporation
- Nari Group Corporation
- PME Power Solutions
- Powell Industries, Inc.
- Siemens Energy AG
- TGOOD Global Ltd.
- Unit Electrical Engineering Ltd.
- WEG Industries
Développements industriels récents dans Marché des Sous-stations Mobiles
- Août 2026 : SSEN Transmission a passé des commandes pour 15 modules de sous-stations modulaires représentant plus de 1 GW de capacité de production d'énergie renouvelable, dans le cadre d'accords-cadres attribués à Hitachi Energy et GE Vernova à l'issue d'un appel d'offres concurrentiel d'un an. Des commandes supplémentaires sont attendues jusqu'en 2027.
- Juillet 2026 : GE Vernova a reçu 2 contrats de Stromnetz Berlin pour concevoir, livrer et installer 2 nouvelles sous-stations à appareillage à isolation gazeuse (GIS) 110 kV sans SF6 à Wittenau et Neukölln, soutenant la modernisation du réseau haute tension de Berlin. Le projet de Wittenau s'étend de juin 2026 à mars 2031. Neukölln s'étend de juin 2026 à janvier 2032.
- Juin 2026 : TGOOD a livré et mis sous tension de manière autonome une sous-station préfabriquée 150 kV pour le parc industriel Subang de BYD à Java occidental, en Indonésie, un projet clé en main complet couvrant la conception, la fabrication, le transport et la mise en service, soutenant l'expansion locale de la fabrication de véhicules de BYD.
- Mars 2026 : Hitachi Energy a livré la première sous-station mobile haute tension numérique du Chili, une unité Grid-eXpand 69 kV, 25/33 MVA, pour une entreprise minière mondiale, réalisant plus de 5 000 heures-homme de projet sans aucun incident de sécurité.
Périmètre du rapport sur le marché mondial des sous-stations mobiles
Une sous-station mobile est une installation électrique entièrement autonome, montée sur remorque ou sur châssis, conçue pour assurer les fonctions de transformation de tension, de commutation et de protection d'une sous-station permanente conventionnelle.
Le marché mondial des sous-stations mobiles est segmenté par type de tension, type de transformateur mobile, puissance nominale, application et géographie. Par type de tension, le marché est segmenté en sous-stations mobiles haute tension et moyenne tension. Par type de transformateur mobile, le marché est segmenté en transformateurs de puissance et transformateurs de distribution. Par puissance nominale, le marché est segmenté en jusqu'à 10 MVA, 11–25 MVA, 25–100 MVA et supérieur à 100 MVA. Par application, le marché est segmenté en opérations de réseau de distribution, installations industrielles, projets d'infrastructure, installations pétrolières et gazières, mines et métaux, projets d'énergies renouvelables, centres de données, restauration d'alimentation d'urgence et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des sous-stations mobiles dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Haute tension |
| Moyenne tension |
| Transformateur de puissance |
| Transformateur de distribution |
| Jusqu'à 10 MVA |
| 11 MVA-25 MVA |
| 25 MVA-100 MVA |
| Supérieur à 100 MVA |
| Opérations de réseau de distribution |
| Installations industrielles |
| Projets d'infrastructure |
| Installations pétrolières et gazières |
| Mines et métaux |
| Projets d'énergies renouvelables |
| Centres de données |
| Restauration d'alimentation d'urgence |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de tension | Haute tension | |
| Moyenne tension | ||
| Par type de transformateur mobile | Transformateur de puissance | |
| Transformateur de distribution | ||
| Par puissance nominale | Jusqu'à 10 MVA | |
| 11 MVA-25 MVA | ||
| 25 MVA-100 MVA | ||
| Supérieur à 100 MVA | ||
| Par application | Opérations de réseau de distribution | |
| Installations industrielles | ||
| Projets d'infrastructure | ||
| Installations pétrolières et gazières | ||
| Mines et métaux | ||
| Projets d'énergies renouvelables | ||
| Centres de données | ||
| Restauration d'alimentation d'urgence | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les sous-stations mobiles jusqu'en 2032 ?
Le marché mondial des sous-stations mobiles devrait croître à un CAGR de 4,86 % de 2027 à 2032 et atteindre 1,75 milliard USD d'ici 2032.
Quelle classe de tension détient la plus grande part des revenus ?
Les systèmes à moyenne tension détiennent la plus grande part à 57,4 % en 2026, soutenus par l'étendue des utilisations au niveau de la distribution.
Pourquoi les gestionnaires de réseau investissent-ils dans des sous-stations mobiles ?
Les gestionnaires de réseau utilisent ces actifs pour maintenir le service lors de la maintenance planifiée, du remplacement d'équipements et des interruptions d'urgence. Le Département de l'énergie des États-Unis indique que le déploiement peut s'effectuer en 12 à 24 heures.
Quelle application connaît la croissance la plus rapide ?
Les centres de données sont l'application à la croissance la plus rapide, avec un CAGR prévu de 7,4 % jusqu'en 2032, car les raccordements permanents au réseau peuvent prendre plus de temps que la construction des installations.
Quelle région est en tête de la demande ?
L'Asie-Pacifique est en tête avec 35,8 % de part des revenus en 2026 et devrait croître à un CAGR de 5,6 % jusqu'en 2032.
Qu'est-ce qui limite l'adoption plus large des sous-stations mobiles ?
Les coûts élevés d'achat et de transport, les différentes normes de réseau, le manque de compétences spécialisées et les contraintes d'accès peuvent limiter le déploiement, en particulier pour les équipements haute tension.