
Tamanho e Participação do Mercado de Plataformas de Benchmarking de Redes Móveis
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
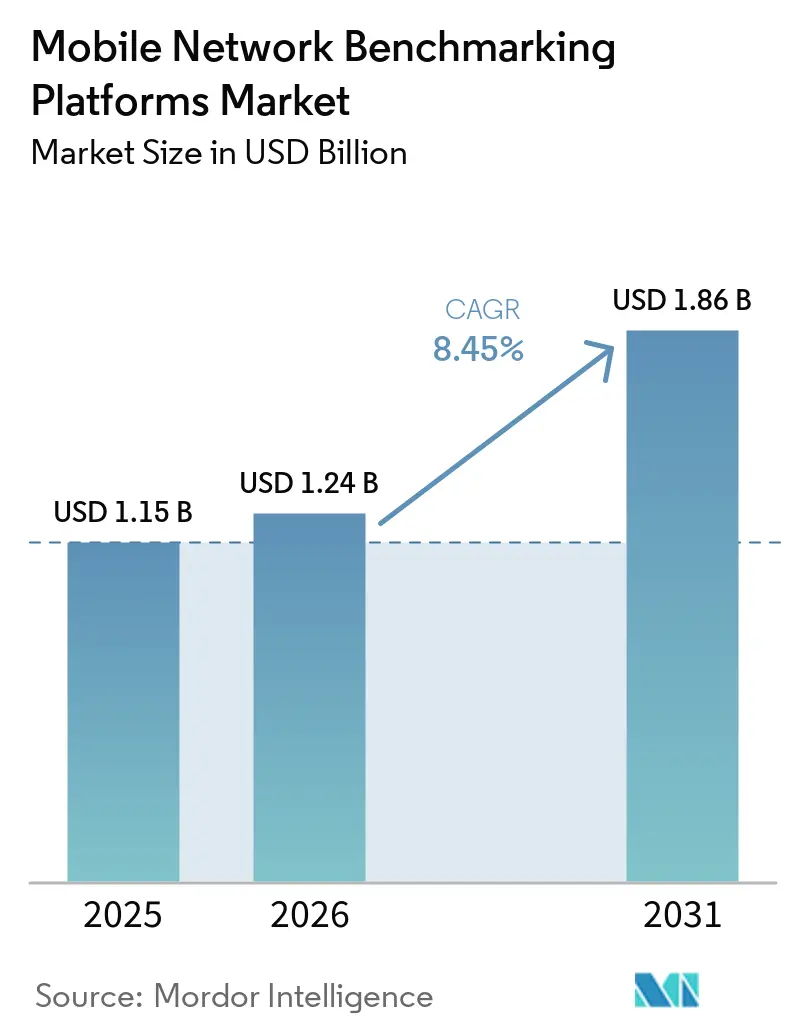
| Tamanho do Mercado (2026) | 1.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.86 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.45 % |
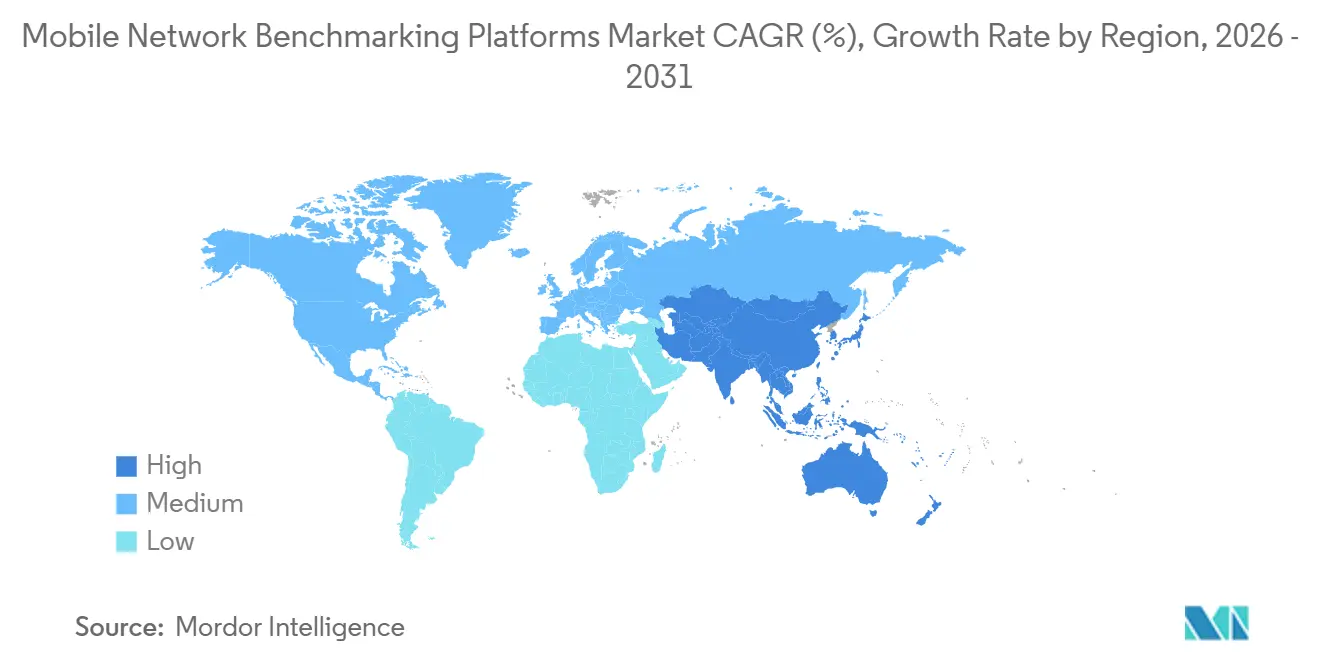
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
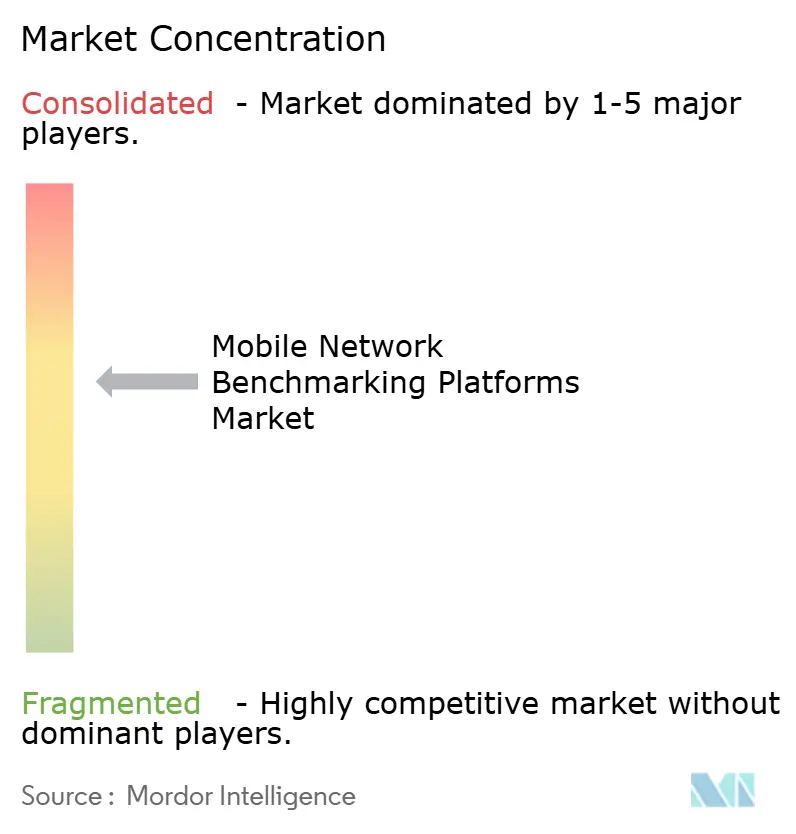
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Plataformas de Benchmarking de Redes Móveis por Mordor Intelligence
O tamanho do mercado de plataformas de benchmarking de redes móveis foi de 1,15 bilhões de USD em 2025 e estima-se que aumente de 1,24 bilhões de USD em 2026 para atingir 1,86 bilhões de USD até 2031, a um CAGR de 8,45% durante o período de previsão 2026-2031. O mercado de plataformas de benchmarking de redes móveis está sendo remodelado pela transição das redes 5G Não Autônomas para redes 5G Autônomas, o que exige medições mais detalhadas de latência, mobilidade e qualidade de serviço. A consolidação de fornecedores alterou a base de suprimentos durante 2025, enquanto a integração de software deverá tornar-se mais importante a partir de 2027. As operadoras agora precisam de evidências que sustentem afirmações comerciais, planejamento de investimentos e relatórios de conformidade em ambientes de rede cada vez mais complexos. Essa necessidade sustenta o uso recorrente de plataformas e favorece fornecedores que combinam medição em campo, análise e automação. O mercado de plataformas de benchmarking de redes móveis também se beneficia quando as mesmas medições apoiam equipes técnicas, equipes de experiência do cliente, reguladores e decisões de gestão.
Principais Conclusões do Relatório
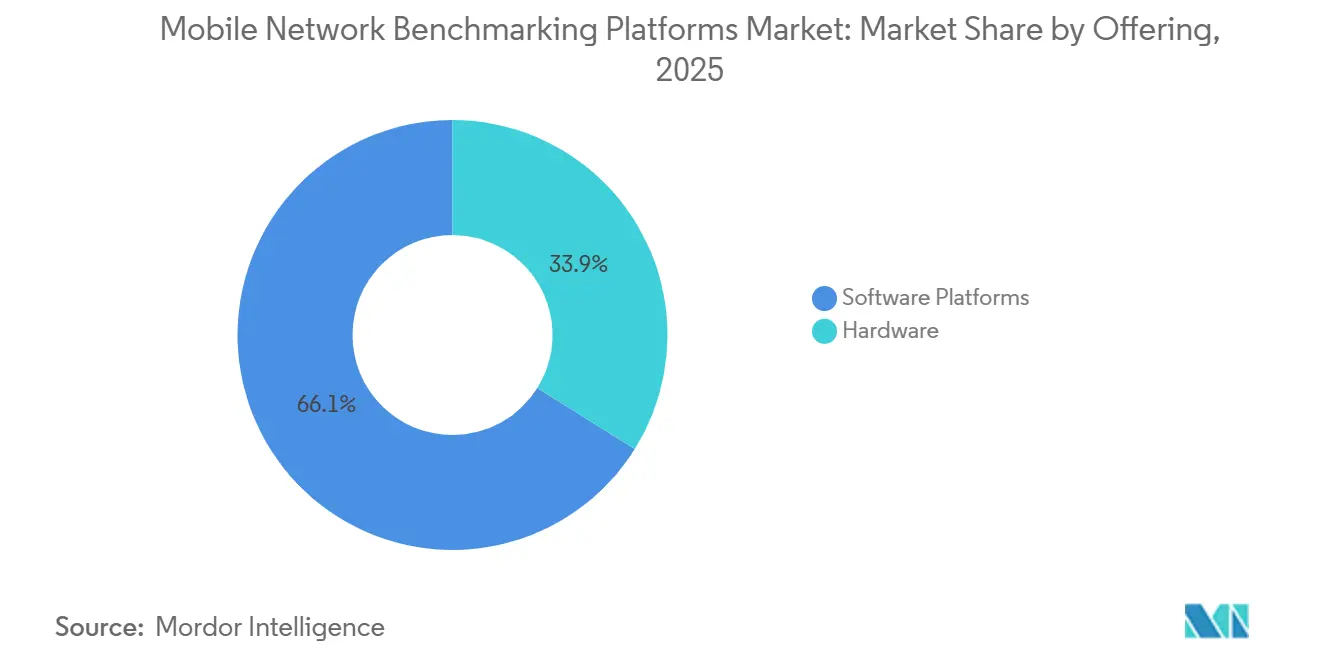
- Por oferta, as plataformas de software detinham 66,11% da participação do mercado de plataformas de benchmarking de redes móveis em 2025 e devem expandir-se a um CAGR de 8,72% até 2031.
- Por arquitetura de plataforma, as plataformas em nuvem representaram 59,24% do mercado de 2025 e devem avançar a um CAGR de 8,94% até 2031.
- Por aplicação, o benchmarking competitivo de redes detinha 32,34% do segmento de aplicações de 2025, enquanto a otimização e resolução de problemas de rede deve expandir-se a um CAGR de 9,14% até 2031.
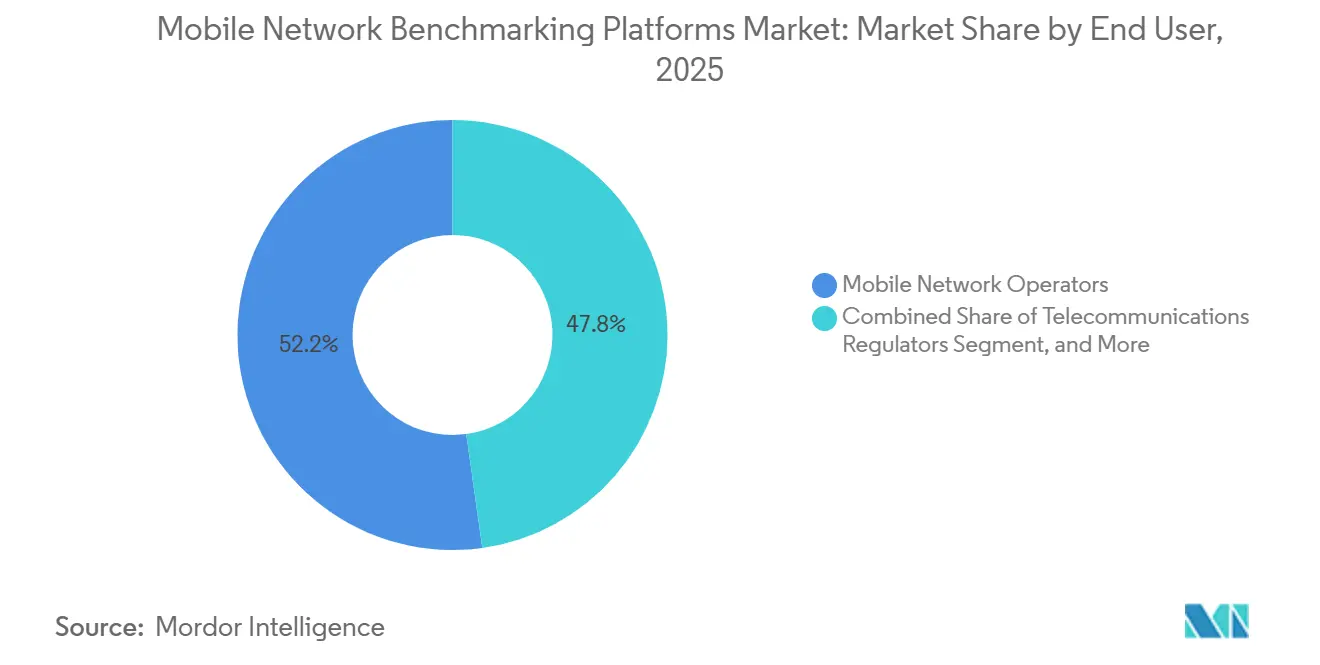
- Por usuário final, as operadoras de redes móveis detinham 52,21% do segmento de usuários finais de 2025, enquanto os reguladores de telecomunicações devem registrar o maior CAGR de 9,22% até 2031.
- Por geração de rede, as redes 4G e LTE-Advanced representaram 48,26% do segmento de 2025, enquanto o benchmarking 5G deve expandir-se a um CAGR de 9,13% até 2031.
- Por geografia, a América do Norte detinha 27,62% do mercado de 2025, enquanto a Ásia-Pacífico deve expandir-se a um CAGR de 9,22% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração dos Lançamentos de 5G Autônomo e 5G Avançado | +2.8% | Global, concentrado na Ásia-Pacífico, América do Norte e GCC | Curto prazo (≤ 2 anos) |
| Crescente Foco das Operadoras na Experiência de Rede e Redução de Churn | +2.1% | Global, mais acentuado na América do Norte, Europa Ocidental e Coreia do Sul | Médio prazo (2-4 anos) |
| Aumento da Complexidade de Rede em Ambientes Multi-Banda e Multi-RAT | +1.3% | Global, com a Ásia-Pacífico no centro e expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Expansão da Análise de Qualidade de Experiência Crowdsourced e do Mundo Real | +0.9% | América do Norte e Europa, com Brasil, Índia e Japão avançando rapidamente | Médio prazo (2-4 anos) |
| Demanda Regulatória por Comparações Independentes de Qualidade de Banda Larga e Móvel | +0.7% | Europa, América do Norte, Austrália e expansão para a América do Sul | Curto prazo (≤ 2 anos) |
| Crescente Necessidade de Benchmarking em Redes 5G Privadas e Redes de Host Neutro | +0.5% | Global, especialmente em regiões industriais na Alemanha, Japão, China e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração dos Lançamentos de 5G Autônomo e 5G Avançado
O mercado de plataformas de benchmarking de redes móveis é afetado pela transição do 5G Não Autônomo para o 5G Autônomo, o que altera a profundidade das medições exigidas pelas operadoras. As redes Autônomas expõem a aplicação do fatiamento de rede, a latência do plano de usuário e o comportamento de handover RedCap que as ferramentas de drive-test mais antigas não foram projetadas para medir com detalhes suficientes. De acordo com a GSA, os lançamentos globais de 5G Autônomo devem aumentar significativamente até março de 2026 em comparação com o primeiro trimestre de 2025. A organização também relatou várias redes 5G-Advanced lançadas comercialmente que requerem um núcleo Autônomo. O conjunto de funcionalidades do 3GPP Release 18 cria novas obrigações de conformidade, que podem exigir atualizações de software significativas em vez de manutenção rotineira de plataforma. A Anritsu relatou a verificação pioneira no setor de casos de teste de Mobilidade Acionada por Camada Inferior do 3GPP RAN5 Release 18 em junho de 2026, demonstrando como os marcos de padrões podem levar a novos ciclos de atualização.[1]Anritsu Corporation, "A Anritsu Apoia a Primeira Verificação do Setor de Casos de Teste de Mobilidade Acionada por Camada Inferior do 3GPP RAN5 Rel18 para 5G New Radio Autônomo," Anritsu Corporation, anritsu.com. Essas mudanças tornam a compatibilidade de equipamentos, a cobertura de protocolos e a velocidade de atualização fatores práticos de seleção de fornecedores para as equipes de aquisição das operadoras.
Crescente Foco das Operadoras na Experiência de Rede e Redução de Churn
A experiência de rede tornou-se um diferenciador comercial mais forte do que a cobertura básica nos mercados 5G maduros. A Opensignal registrou uma pontuação de qualidade consistente mais alta para a T-Mobile em sua recente avaliação dos Estados Unidos, colocando-a à frente da AT&T. Essas comparações sustentam afirmações de precificação e fornecem às operadoras evidências para programas de retenção de assinantes. Como resultado, o mercado de plataformas de benchmarking de redes móveis está migrando de programas de testes periódicos para serviços de medição sempre ativos. A Nokia e a Infovista relataram que seu programa automatizado de validação em campo reduziu significativamente o tempo de elaboração de relatórios, diminuiu os drive-tests repetidos e melhorou a produtividade na resolução de problemas em múltiplas implementações ao vivo. Isso coloca mais peso na análise automatizada do que em pequenas melhorias na precisão de medição de hardware. A mesma automação pode ajudar as operadoras a aplicar os resultados mais rapidamente, antes que as diferenças de desempenho em campo se tornem mais visíveis para os assinantes.
Aumento da Complexidade de Rede em Ambientes Multi-Banda e Multi-RAT
As operadoras no mercado de plataformas de benchmarking de redes móveis devem agora manter camadas 4G, 5G Não Autônomo e 5G Autônomo em grande parte da mesma infraestrutura. A agregação de portadoras, o MIMO aprimorado e as configurações Open RAN multi-fornecedor adicionam mais condições de rádio a cada avaliação credível. Uma implantação Autônoma com agregação de 4 portadoras requer plataformas que capturem o gerenciamento de recursos de rádio, a latência de handover entre bandas e o throughput do plano de usuário durante condições reais de mobilidade. A Anritsu e seus parceiros demonstraram análise baseada em IA que confirmou melhorias de throughput de mais de 2x em configurações de antena de 4 transmissores no MWC Barcelona 2026. O ônus técnico resultante eleva o custo mínimo de um programa credível e fortalece a posição de fornecedores com capacidades integradas de hardware e software. Também cria demanda por cenários de laboratório que reflitam condições reais de propagação antes que as operadoras comprometam recursos com validação em campo mais ampla.
Expansão da Análise de Qualidade de Experiência Crowdsourced e do Mundo Real
A medição crowdsourced é cada vez mais utilizada como insumo primário para o mercado de plataformas de benchmarking de redes móveis, particularmente para trabalhos de inteligência regulatória e empresarial. Sua escala confere à medição contínua baseada em smartphones uma vantagem sobre uma frota limitada de veículos de teste. A Ookla afirma que sua plataforma de QoE do Consumidor coleta centenas de milhões de medições por dia a partir de dispositivos Android e captura indicadores de RF em tecnologias de acesso por rádio. A Infovista introduziu o benchmarking de responsividade de IA Generativa no VistaTest em julho de 2026, incluindo a medição de Tempo para Primeiro Token por meio de um protocolo determinístico baseado na API da OpenAI.[2]Infovista, "Como a Nokia e a Infovista Estão Redefinindo a Validação de Desempenho em Campo," Infovista, infovista.com. A ANATEL do Brasil mantém acordos de cooperação técnica com a Ookla e a Opensignal, demonstrando um modelo que conecta dados crowdsourced com a supervisão pública de qualidade.[3]Agência Nacional de Telecomunicações, "Acordo de Cooperação Técnica," Agência Nacional de Telecomunicações, gov.br. A combinação de dados passivos amplos e testes ativos direcionados fornece aos tomadores de decisão mais contexto do que qualquer um dos métodos de medição pode fornecer isoladamente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Hardware de Benchmarking, Dispositivos e Campanhas em Campo | -1.9% | Global, mais acentuado na América do Sul, Oriente Médio e África e Ásia-Pacífico emergente | Médio prazo (2-4 anos) |
| Escassez de Especialistas em Desempenho de Rádio e Análise de Dados | -1.4% | Global, particularmente restritivo no Oriente Médio e África, Sul da Ásia e América do Sul | Longo prazo (≥ 4 anos) |
| Padrões de Medição Inconsistentes entre Operadoras e Comparabilidade de Dados | -0.8% | Global, mais disruptivo em múltiplas jurisdições regulatórias | Médio prazo (2-4 anos) |
| Restrições de Privacidade, Consentimento e Localização de Dados para Medições Crowdsourced | -0.5% | Europa, China, Índia e Coreia do Sul, com adoção mais ampla de soberania de dados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Hardware de Benchmarking, Dispositivos e Campanhas em Campo
O hardware de benchmarking compete diretamente com os orçamentos de implantação de rede enquanto as operadoras continuam as construções Autônomas. Uma campanha em campo multi-banda e multi-RAT requer plataformas de teste de rádio, veículos instrumentados, dispositivos de referência e software de análise licenciado. Essa combinação pode tornar as campanhas trimestrais impraticáveis para operadoras de segundo e terceiro nível. Operadoras maiores podem absorver os custos de atualização por meio de licenças empresariais, enquanto operadoras menores recorrem cada vez mais a serviços gerenciados ou arranjos de pagamento por campanha. O mercado de plataformas de benchmarking de redes móveis, portanto, apresenta uma divisão geográfica, pois as operadoras na América do Sul, na África Subsaariana e em mercados menores da Ásia-Pacífico dependem mais fortemente de serviços gerenciados e alternativas crowdsourced. O custo também limita a frequência das campanhas e a cobertura geográfica, deixando lacunas nos dados de qualidade disponíveis para decisões de rede locais.
Escassez de Especialistas em Desempenho de Rádio e Análise de Dados
Um programa rigoroso de 5G Autônomo requer engenharia de rádio, conhecimento de camada de protocolo e habilidades de análise de dados. A formação em telecomunicações ainda não produziu essas habilidades combinadas na escala necessária para a expansão das arquiteturas Autônomas. O trabalho inclui desagregação de latência, desenvolvimento de KPIs de fatiamento de rede e avaliação de desempenho de IA-RAN. Operadoras sem expertise interna tornam-se mais dependentes dos serviços profissionais dos fornecedores, o que aumenta os custos do programa e pode limitar a capacidade interna. No mercado de plataformas de benchmarking de redes móveis, a automação aliviou parte desse problema, pois a Nokia e a Infovista relataram reduções nos drive-tests repetidos e melhorias na produtividade de resolução de problemas. A etapa interpretativa final ainda requer equipes qualificadas para transformar as diferenças de medição em decisões de rede e comerciais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Plataformas de Software Lideram à Medida que a Análise se Torna a Proposta de Valor CentralAs plataformas de software detinham 66,11% do segmento de oferta de 2025 e devem expandir-se a um CAGR de 8,72% até 2031. Sua liderança reflete uma mudança em direção à flexibilidade de análise e escalabilidade nativa em nuvem, em vez de hardware proprietário vinculado a um único fornecedor. O hardware permanece necessário para calibração, testes de conformidade e validação de redes privadas onde as sondas de software não conseguem reproduzir as condições físicas de rádio. Inclui handsets de medição, unidades de drive-test, scanners de rede e analisadores de sinal. O tamanho do mercado de plataformas de benchmarking de redes móveis para software é sustentado por receitas recorrentes de licenças e assinaturas de dados, em vez de compras únicas de dispositivos.
A Infovista adicionou o benchmarking de responsividade de IA Generativa ao VistaTest em julho de 2026, ampliando o escopo do desempenho de aplicações que as plataformas de software podem medir. Essa adição mede o Tempo para Primeiro Token em redes por meio de um protocolo determinístico. O hardware está evoluindo junto com o software em vez de desaparecer dos programas das operadoras. A Anritsu expandiu sua série Virtual Network Master para ambientes de nuvem privada baseados em KVM em abril de 2026, permitindo a avaliação de ponta a ponta de latência, jitter, throughput e perda de pacotes em infraestrutura virtualizada. As duas ofertas estão convergindo para arquiteturas híbridas que preservam a demanda por hardware em ambientes empresariais e de redes privadas.


Por Arquitetura de Plataforma:
Plataformas em Nuvem se Beneficiam da Capacidade Elástica e da Integração de AnáliseA arquitetura em nuvem detinha 59,24% do segmento de 2025 e deve expandir-se a um CAGR de 8,94% até 2031. A implantação em nuvem permite que as operadoras no mercado de plataformas de benchmarking de redes móveis executem campanhas simultâneas em vários locais e processem grandes volumes de dados crowdsourced. Também vincula os resultados de benchmarking a sistemas de operações de rede e de experiência do cliente hospedados na nuvem. Isso reduz os atrasos criados por transferências em lote de dispositivos de campo para servidores locais. A VIAVI relatou forte crescimento de receita para sua divisão de Habilitação de Rede e Serviços, sustentado pela integração dos ativos da Spirent e pela expansão da análise de software e da instrumentação de serviços.
A implantação local ainda atende a locais onde as regras de residência de dados ou a sensibilidade operacional limitam o processamento externo. A abordagem de localização de dados da China apoia o processamento local de dados de medição derivados de assinantes e sustenta a demanda local em um grande ambiente 5G. O setor de plataformas de benchmarking de redes móveis compete cada vez mais na qualidade do pipeline de dados, na cobertura de API e nas integrações, além da precisão de medição de rádio. Fornecedores com orquestração nativa em nuvem podem automatizar o agendamento de testes e fornecer painéis em tempo real. Essa capacidade sustenta assinaturas recorrentes entre operadoras que utilizam fluxos de trabalho de plataforma em vez de grandes equipes dedicadas de engenharia de testes.
Por Aplicação:
Benchmarking Competitivo Ancora a Receita Enquanto os Casos de Uso de Otimização se AceleramO benchmarking competitivo de redes representou 32,34% do segmento de aplicações de 2025. Possui orçamentos estabelecidos porque seus resultados sustentam marketing, relatórios para investidores e conformidade regulatória. A otimização e resolução de problemas de rede deve registrar o maior CAGR de 9,14% até 2031. As operadoras no mercado de plataformas de benchmarking de redes móveis estão aplicando dados comparativos com mais frequência ao gerenciamento interno de rede e à resolução de problemas em campo. Essa mudança encurta o caminho de um resultado de medição para uma ação de investimento ou corretiva.
Ferramentas com suporte de IA podem converter medições de drive-test e crowdsourced em ações recomendadas com menos análise manual. A Bundesnetzagentur da Alemanha registrou um volume maior de testes de velocidade de banda larga móvel válidos do que no período anterior. Esses grandes volumes de dados tornam a análise assistida importante para agências públicas e operadoras. O suporte ao planejamento de rede, a certificação de dispositivos e a garantia de cobertura continuam a se desenvolver, embora sua prioridade de investimento seja menor.
Por Usuário Final:
Operadoras de Redes Móveis Ancoram a Demanda Enquanto as Aquisições Regulatórias Escalam Mais RapidamenteAs operadoras de redes móveis detinham 52,21% do segmento de usuários finais de 2025. Elas utilizam plataformas para monitorar seu próprio desempenho, comparar redes concorrentes e cumprir obrigações de licença de espectro. Os reguladores de telecomunicações devem expandir-se a um CAGR de 9,22% até 2031. Os governos são uma fonte crescente de demanda no mercado de plataformas de benchmarking de redes móveis porque precisam de relatórios de qualidade independentes que não dependam apenas das submissões das operadoras. A Comissão Federal de Comunicações abriu sua oitava janela de coleta de dados de banda larga em janeiro de 2026 para dados de 31 de dezembro de 2025.
A Revisão de Acesso a Telecomunicações 2026-31 da Ofcom do Reino Unido estabeleceu padrões de medição de qualidade de serviço dentro do próximo ciclo regulatório. As aquisições regulatórias são mais duráveis do que os gastos vinculados apenas aos ciclos de capital das operadoras. Fabricantes de dispositivos, operadores de host neutro e gestores de redes privadas formam um grupo menor, mas importante. O plugfest xG-ALOE 2025 do Fraunhofer HHI validou a interoperabilidade Open RAN, incluindo a sincronização de Redes Sensíveis ao Tempo e a integração de backhaul LiFi. Esse grupo poderá representar uma parcela maior das novas implantações à medida que o monitoramento de redes privadas se tornar mais formalizado.

Por Geração de Rede:
O 4G Sustenta a Receita de Curto Prazo Enquanto os Testes 5G Impulsionam a Expansão EstruturalAs redes 4G e LTE-Advanced detinham 48,26% do segmento de geração de rede de 2025. Elas permanecem economicamente importantes onde transportam a maior parte do tráfego móvel e têm obrigações ativas de cobertura. As operadoras na América do Sul, na África Subsaariana e em partes do Sudeste Asiático continuam a densificação LTE-Advanced Pro e os programas de qualidade. Esses programas precisam de análise de handover multi-banda em um nível de detalhe semelhante às primeiras avaliações 5G. O segmento de testes 5G no mercado de plataformas de benchmarking de redes móveis deve expandir-se a um CAGR de 9,13% até 2031, à medida que as operadoras gerenciam a cobertura Não Autônoma, a capacidade Autônoma e a conformidade 5G-Advanced.
O framework 3GPP Release 18 estende as necessidades de medição para as funcionalidades de Mobilidade Acionada por Camada Inferior e RedCap. As plataformas anteriores precisam de alterações substanciais de software ou hardware para testar essas camadas de protocolo. A Anritsu verificou os casos de teste de Mobilidade Acionada por Camada Inferior do Release 18 em junho de 2026, demonstrando o benefício de capacidades compatíveis com os padrões antecipadamente. Esse processo pode tornar os fornecedores de testes aprovados parceiros importantes para fabricantes de dispositivos e operadoras que entram na certificação. O setor de plataformas de benchmarking de redes móveis, portanto, atende tanto à garantia de receita legada quanto à validação de capacidades 5G emergentes.
Análise Geográfica
Mercado de Plataformas de Benchmarking de Redes Móveis da América do Norte
A América do Norte detinha 27,62% do mercado de plataformas de benchmarking de redes móveis em 2025. Todas as 3 operadoras Tier-1 dos Estados Unidos haviam concluído a implantação nacional do 5G Standalone, e a velocidade mediana de download Standalone atingiu 404 Mbps no quarto trimestre de 2025. A região conta com os principais fornecedores de benchmarking, incluindo Keysight Technologies, VIAVI Solutions, Ookla e Opensignal. Essa concentração de fornecedores favorece uma interação estreita entre os requisitos das operadoras e o desenvolvimento de plataformas. Espera-se que a América do Norte se expanda de forma mais lenta do que a Ásia-Pacífico, pois seu ambiente de rede é mais maduro.
Mercado de Plataformas de Benchmarking de Redes Móveis da APAC
Projeta-se que a Ásia-Pacífico registre o maior CAGR de 9,22% no mercado de plataformas de benchmarking de redes móveis até 2031. A China havia implantado uma extensa rede de estações-base 5G e operava uma grande base de redes privadas corporativas, gerando demanda por validação de redes privadas e avaliação de capacidades de IA. A Índia atingiu uma base significativa de assinantes 5G, apoiando uma diferenciação mais ampla de qualidade de rede. O Japão abriu candidaturas para espectro mmWave, criando demanda por ferramentas de teste específicas para mmWave.
Mercado de Plataformas de Benchmarking de Redes Móveis da EMEA e América do Sul
Europa, Oriente Médio e África, e América do Sul abrangem condições de implantação muito distintas no mercado de plataformas de benchmarking de redes móveis. A participação de amostras Standalone na Europa subiu de 1,1% no quarto trimestre de 2024 para 2,8% no quarto trimestre de 2025, com a Áustria em 8,7%, a Espanha em 8,3%, o Reino Unido em 7% e a França em 5,9%. A Comissão Europeia examinou as condições de investimento e demanda para redes de fibra e 5G, apoiando a discussão sobre disposições de serviço baseadas em qualidade. No GCC, a velocidade mediana de download Standalone dos Emirados Árabes Unidos melhorou por meio de agregação de portadoras e aprimoramento das capacidades de rede. Os acordos da ANATEL no Brasil com a Ookla e a Opensignal fornecem um modelo de qualidade baseado em crowdsourcing que outros reguladores sul-americanos podem examinar.

Cenário Competitivo
O mercado de plataformas de benchmarking de redes móveis é moderadamente consolidado em seu nível de maior valor. Keysight Technologies, VIAVI Solutions, Rohde and Schwarz e Infovista detêm muitos contratos premium com operadoras e reguladores. Ookla, Opensignal, EXFO e Anritsu competem pela demanda relacionada em análise crowdsourced, testes de data center e certificação de dispositivos. A Keysight concluiu recentemente sua aquisição da Spirent. A VIAVI concluiu sua aquisição do negócio de testes de Ethernet de alta velocidade, segurança de rede e emulação de canal da Spirent no mesmo período.
As transações redistribuíram capacidades em automação de rede, garantia de ciclo de vida, emulação de canal e testes de Ethernet de alta velocidade. Isso criou espaço para fornecedores especializados em desempenho móvel buscarem contratos com operadoras durante o período de integração. A VIAVI relatou maior receita de Habilitação de Rede e Serviços, refletindo forte crescimento ano a ano. A empresa também buscou reestruturação destinada a gerar economias anualizadas. Essas ações mostram que os benefícios de aquisição ainda dependem da integração operacional e do foco no portfólio.
A concorrência está cada vez mais centrada em plataformas habilitadas por IA e trabalho de padronização. A Rohde and Schwarz introduziu um testbed de gêmeo digital com a NVIDIA para testes de hardware-in-the-loop de arquitetura 5G-Advanced e 6G no MWC 2026. A Infovista lançou o VistAI e o VistaOne no MWC 2026, expandindo seu foco de campanhas periódicas para operações autônomas. A Anritsu submeteu os primeiros casos de teste de conformidade de Mobilidade Acionada por Camada Inferior do 3GPP RAN5 Release 18 do setor em abril de 2026 e verificou esses casos de teste em junho de 2026. Os testes de host neutro 5G privado, os KPIs de rede gerados por IA, a interoperabilidade Open RAN e a responsividade de IA Generativa permanecem áreas onde os fornecedores podem desenvolver novas capacidades.
Líderes do Setor de Plataformas de Benchmarking de Redes Móveis
Keysight Technologies, Inc.
Rohde & Schwarz GmbH & Co. KG
Infovista SAS
Anritsu Corporation
VIAVI Solutions Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Plataformas de Benchmarking de Redes Móveis
- Keysight Technologies, Inc.
- Rohde & Schwarz GmbH & Co. KG
- Infovista SAS
- Anritsu Corporation
- VIAVI Solutions Inc.
- Spirent Communications plc
- Ookla, LLC
- Opensignal Limited
- Tutela Technologies Ltd.
- Accuver Co., Ltd.
- EXFO Inc.
- NETSCOUT SYSTEMS, INC.
- RADCOM Ltd.
- Teoco Corporation
- Qualcomm Incorporated
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Huawei Technologies Co., Ltd.
- ZTE Corporation
- Global Wireless Solutions, Inc.

Recent Industry Developments in Mercado de Plataformas de Benchmarking de Redes Móveis
- Julho de 2026: A Infovista introduziu capacidades de benchmarking de redes móveis com IA Generativa no VistaTest, anteriormente denominado TEMS Suite, permitindo que operadoras e organizações de benchmarking meçam o Tempo para Primeiro Token e a responsividade de IA Generativa em múltiplas redes usando um protocolo de teste determinístico baseado na API da OpenAI, sendo o primeiro produto comercial de benchmarking a quantificar formalmente o desempenho de IA na camada de aplicação como um KPI de rede móvel comparável. A capacidade permitiu que as equipes de teste comparassem a responsividade de aplicações junto com as medidas familiares de rádio e throughput na mesma campanha.
- Junho de 2026: A Anritsu anunciou suporte pioneiro no setor para casos de teste de conformidade de Mobilidade Acionada por Camada Inferior NR do 3GPP RAN5 Release 18 na Plataforma de Teste de Dispositivos Móveis ME7834NR 5G NR, permitindo que fornecedores de dispositivos e operadoras validem o protocolo de handover 5G-Advanced de alta mobilidade que deverá tornar-se obrigatório para dispositivos 5G-Advanced comerciais. Apoiou a validação de uma função de handover que afeta a continuidade do serviço durante casos de uso de alta mobilidade.
- Abril de 2026: A Anritsu expandiu sua série Virtual Network Master para ambientes de nuvem privada baseados em KVM com o MX109031PC, fornecendo avaliação de qualidade de comunicação de ponta a ponta baseada em sonda de software, cobrindo latência, jitter, throughput e perda de pacotes, para organizações empresariais que operam infraestrutura de nuvem privada local onde instrumentos de hardware não podem ser implantados. O lançamento abordou ambientes de nuvem privada onde cargas de trabalho virtualizadas requerem monitoramento direto de qualidade de serviço de ponta a ponta.
- Abril de 2026: A Rohde and Schwarz e a Gatehouse Satcom formalizaram uma colaboração para acelerar as metodologias de validação para tecnologias 5G IoT-NTN e NR-NTN em configurações de satélite GEO, MEO e LEO, abordando a complexidade de testes criada pela convergência 5G satélite-para-celular à medida que o setor avança de testes para implantações comerciais. O trabalho abordou a validação em configurações de satélite com diferentes atrasos de propagação e condições operacionais.


Escopo do Relatório Global do Mercado de Plataformas de Benchmarking de Redes Móveis
O Mercado de Plataformas de Benchmarking de Redes Móveis refere-se a plataformas de software e soluções especializadas que medem, comparam e analisam o desempenho das operadoras de redes móveis. Essas plataformas avaliam indicadores-chave de desempenho como cobertura, intensidade de sinal, velocidade de download e upload, latência, confiabilidade, qualidade de voz e disponibilidade de serviço.
O Relatório do Mercado de Plataformas de Benchmarking de Redes Móveis é Segmentado por Oferta (Hardware e Plataformas de Software), Arquitetura de Plataforma (Local e Nuvem), Aplicação (Benchmarking Competitivo de Redes, Otimização e Resolução de Problemas de Rede e Validação de Lançamento e Aceitação de Site), Usuário Final (Operadoras de Redes Móveis, Reguladores de Telecomunicações, Provedores de Serviços de Teste de Rede e Fabricantes de Equipamentos de Rede), Geração de Rede (Redes 2G e 3G, Redes 4G e LTE-Advanced e 5G) e Geografia (América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware |
| Plataformas de Software |
| Local |
| Nuvem |
| Benchmarking Competitivo de Redes |
| Otimização e Resolução de Problemas de Rede |
| Validação de Lançamento e Aceitação de Site |
| Outras Aplicações |
| Operadoras de Redes Móveis |
| Reguladores de Telecomunicações |
| Provedores de Serviços de Teste de Rede |
| Fabricantes de Equipamentos de Rede |
| Outros Usuários Finais |
| Redes 2G e 3G |
| Redes 4G e LTE-Advanced |
| 5G |
| América do Norte | Estados Unidos |
| Canadá | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Austrália | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Oferta | Hardware | |
| Plataformas de Software | ||
| Por Arquitetura de Plataforma | Local | |
| Nuvem | ||
| Por Aplicação | Benchmarking Competitivo de Redes | |
| Otimização e Resolução de Problemas de Rede | ||
| Validação de Lançamento e Aceitação de Site | ||
| Outras Aplicações | ||
| Por Usuário Final | Operadoras de Redes Móveis | |
| Reguladores de Telecomunicações | ||
| Provedores de Serviços de Teste de Rede | ||
| Fabricantes de Equipamentos de Rede | ||
| Outros Usuários Finais | ||
| Por Geração de Rede | Redes 2G e 3G | |
| Redes 4G e LTE-Advanced | ||
| 5G | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Austrália | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de plataformas de benchmarking de redes móveis?
O tamanho do mercado de plataformas de benchmarking de redes móveis é estimado em 1,24 bilhões de USD em 2026 e previsto para atingir 1,86 bilhões de USD até 2031 a um CAGR de 8,45%. A previsão reflete requisitos mais frequentes de testes e análises à medida que as operadoras expandem as capacidades Autônomas.
O que está impulsionando a demanda por plataformas de benchmarking de redes móveis?
A adoção do 5G Autônomo, a concorrência em experiência de rede, a complexidade de redes multi-banda e os relatórios de qualidade independentes estão aumentando a demanda. Essas necessidades requerem evidências que possam ser utilizadas tanto nas operações técnicas quanto no planejamento comercial.
Qual oferta lidera os gastos com plataformas de benchmarking de redes móveis?
As plataformas de software lideraram o segmento de oferta com 66,11% em 2025 e devem expandir-se a um CAGR de 8,72% até 2031. Sua posição reflete a demanda por análise flexível, assinaturas de dados e integração de plataformas.
Qual arquitetura de implantação está se expandindo mais rapidamente?
As plataformas em nuvem lideraram com 59,24% em 2025 e devem expandir-se a um CAGR de 8,94% até 2031 porque suportam testes escaláveis e integração de análise. A implantação local permanece relevante onde os requisitos de residência de dados são rigorosos.
Quais usuários adquirem plataformas de benchmarking de redes móveis?
As operadoras de redes móveis são os maiores usuários, enquanto os reguladores de telecomunicações devem registrar o crescimento mais rápido a um CAGR de 9,22% até 2031. Os reguladores requerem medições independentes para apoiar a supervisão de qualidade.
Por que as redes 5G Autônomas requerem novas capacidades de teste?
Elas requerem validação detalhada de fatiamento, latência, mobilidade RedCap e funcionalidades 5G-Advanced que os métodos de teste mais antigos não conseguem avaliar completamente. Os requisitos do Release 18 podem, portanto, motivar atualizações de software ou novas aquisições de plataformas.
Página atualizada pela última vez em:



