
Tamaño y Participación del Mercado de Plataformas de Benchmarking de Redes Móviles
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
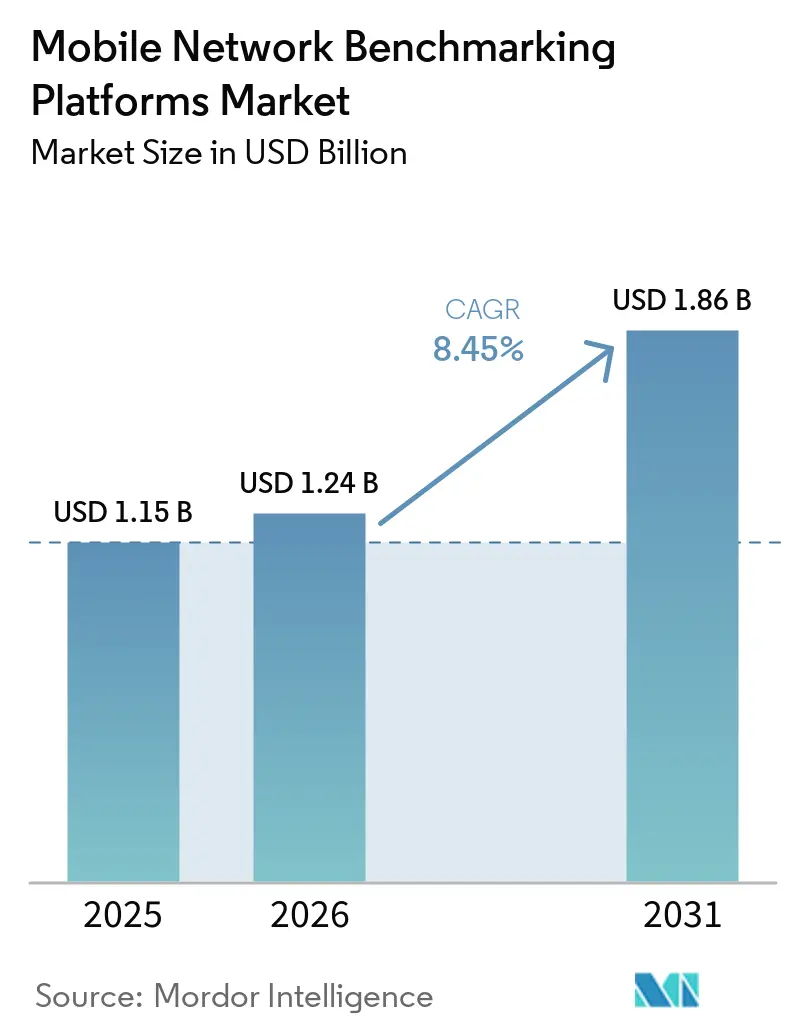
| Tamaño del Mercado (2026) | 1.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.86 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.45 % |
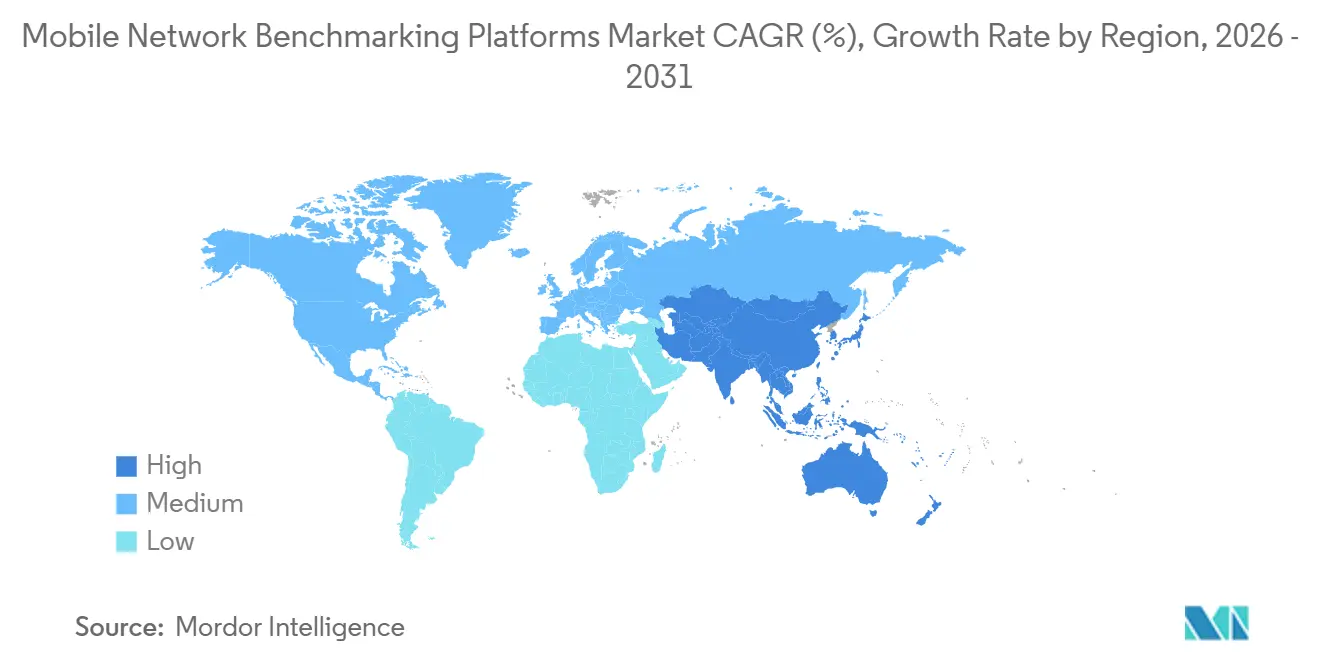
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
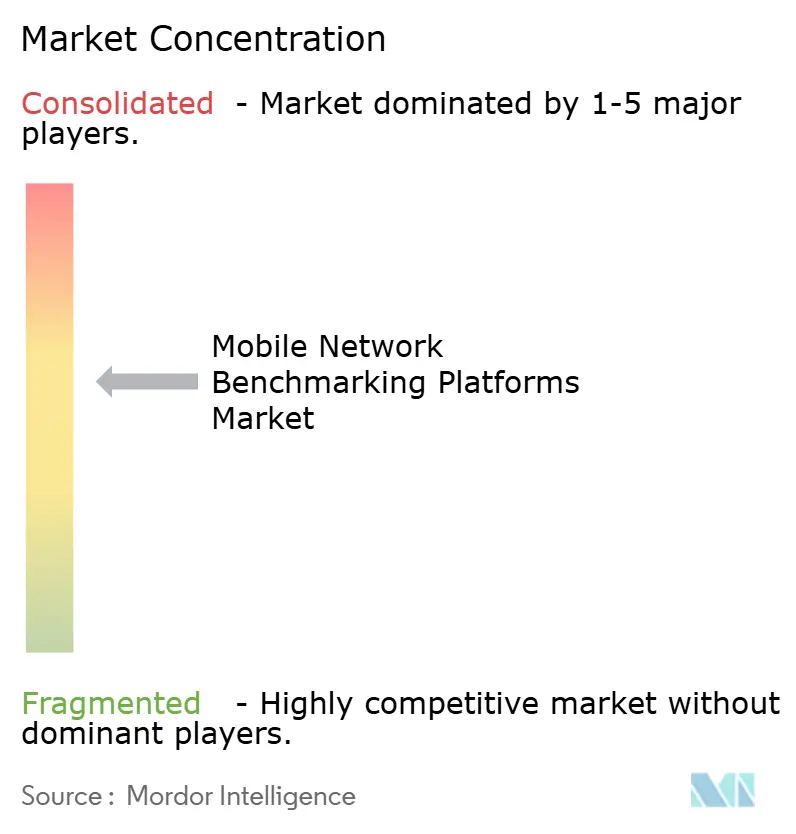
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plataformas de Benchmarking de Redes Móviles por Mordor Intelligence
El tamaño del mercado de plataformas de benchmarking de redes móviles fue de 1,15 mil millones de USD en 2025 y se estima que aumentará de 1,24 mil millones de USD en 2026 hasta alcanzar 1,86 mil millones de USD en 2031, a una CAGR del 8,45% durante el período de pronóstico 2026-2031. El mercado de plataformas de benchmarking de redes móviles está siendo reformado por la transición de redes 5G No Autónomas a redes 5G Autónomas, lo que requiere mediciones más detalladas de latencia, movilidad y calidad de servicio. La consolidación de proveedores cambió la base de suministro durante 2025, mientras que se espera que la integración de software adquiera mayor importancia a partir de 2027. Los operadores ahora necesitan evidencia que respalde las afirmaciones comerciales, la planificación de inversiones y los informes de cumplimiento en entornos de red cada vez más complejos. Esta necesidad respalda el uso recurrente de plataformas y favorece a los proveedores que combinan medición en campo, análisis y automatización. El mercado de plataformas de benchmarking de redes móviles también se beneficia cuando las mismas mediciones sirven a equipos técnicos, equipos de experiencia del cliente, reguladores y decisiones de gestión.
Conclusiones Clave del Informe
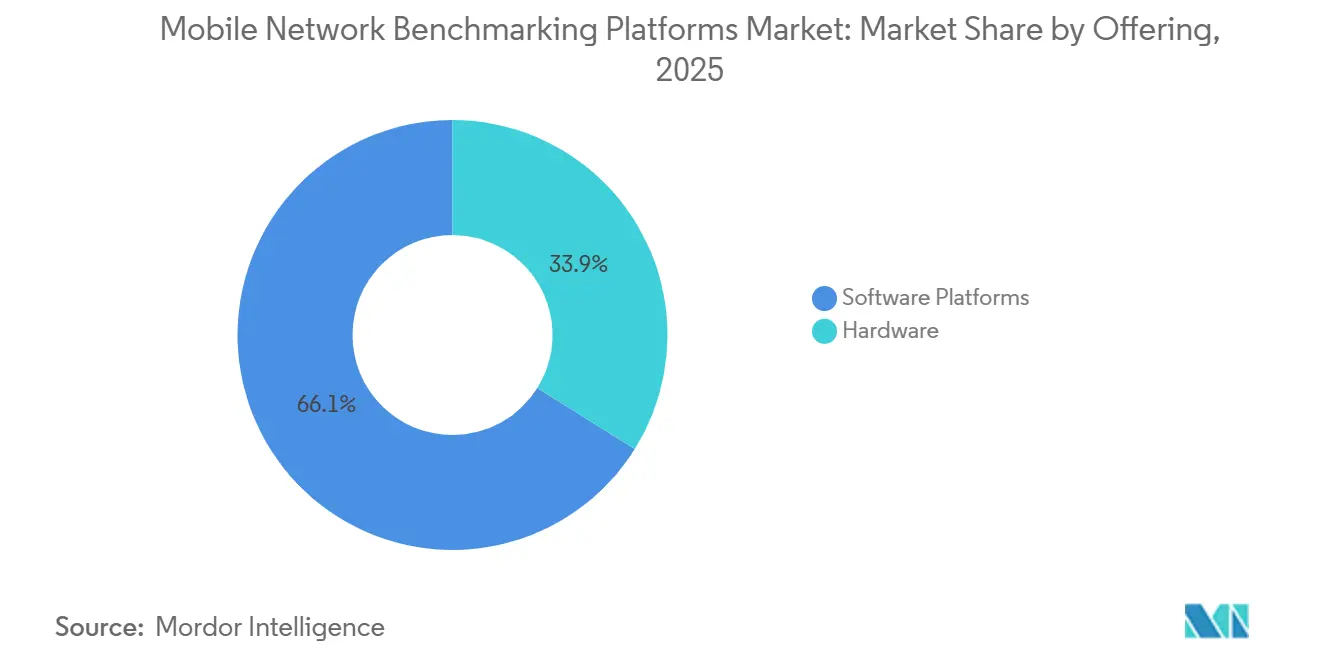
- Por oferta, las plataformas de software representaron el 66,11% de la participación del mercado de plataformas de benchmarking de redes móviles en 2025 y se proyecta que se expandirán a una CAGR del 8,72% hasta 2031.
- Por arquitectura de plataforma, las plataformas en la nube representaron el 59,24% del mercado de 2025 y se espera que avancen a una CAGR del 8,94% hasta 2031.
- Por aplicación, el benchmarking competitivo de redes representó el 32,34% del segmento de aplicaciones de 2025, mientras que se proyecta que la optimización y resolución de problemas de redes se expandirá a una CAGR del 9,14% hasta 2031.
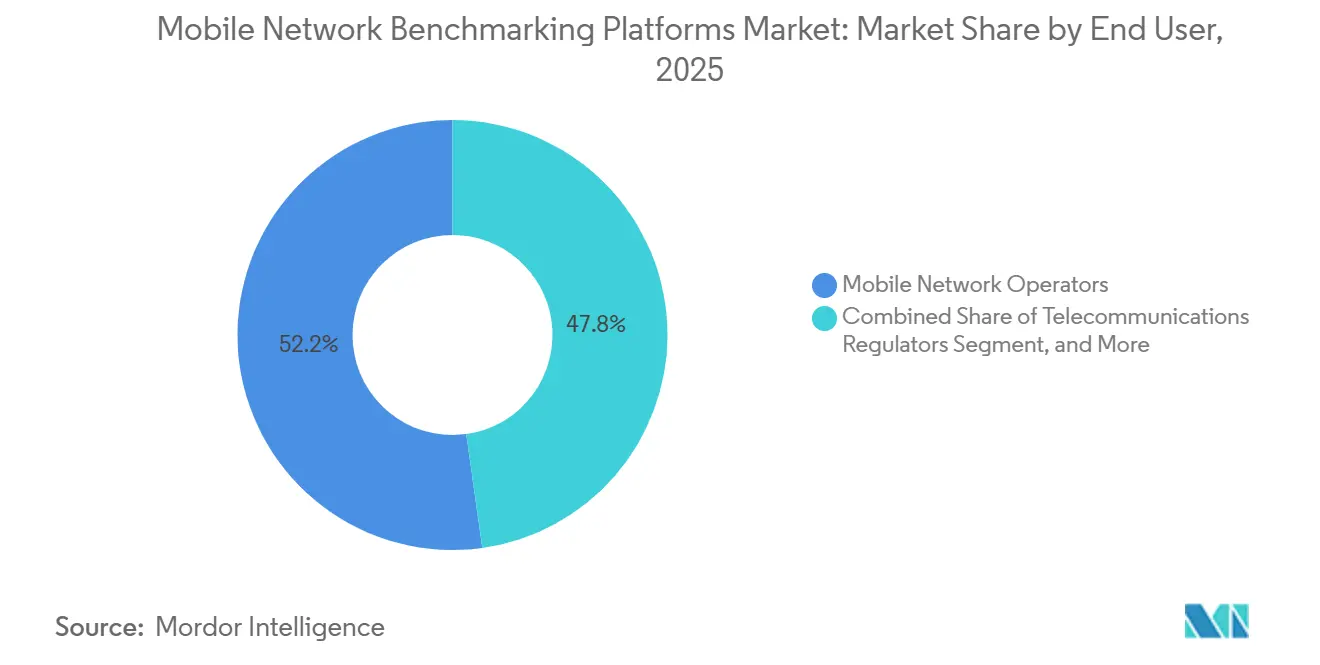
- Por usuario final, los operadores de redes móviles representaron el 52,21% del segmento de usuarios finales de 2025, mientras que se espera que los reguladores de telecomunicaciones registren la CAGR más alta del 9,22% hasta 2031.
- Por generación de red, las redes 4G y LTE-Advanced representaron el 48,26% del segmento de 2025, mientras que se proyecta que el benchmarking 5G se expandirá a una CAGR del 9,13% hasta 2031.
- Por geografía, América del Norte representó el 27,62% del mercado de 2025, mientras que se espera que Asia-Pacífico se expanda a una CAGR del 9,22% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración del Despliegue de 5G Autónomo y 5G Avanzado | +2.8% | Global, concentrado en Asia-Pacífico, América del Norte y GCC | Corto plazo (≤ 2 años) |
| Creciente Enfoque de los Operadores en la Experiencia de Red y la Reducción de la Rotación de Clientes | +2.1% | Global, más agudo en América del Norte, Europa Occidental y Corea del Sur | Mediano plazo (2-4 años) |
| Aumento de la Complejidad de la Red en Entornos Multi-Banda y Multi-RAT | +1.3% | Global, con Asia-Pacífico en el núcleo y expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión del Análisis de Calidad de Experiencia Colaborativo y del Mundo Real | +0.9% | América del Norte y Europa, con Brasil, India y Japón avanzando rápidamente | Mediano plazo (2-4 años) |
| Demanda Regulatoria de Comparaciones Independientes de Calidad de Banda Ancha y Móvil | +0.7% | Europa, América del Norte, Australia y en expansión hacia América del Sur | Corto plazo (≤ 2 años) |
| Creciente Necesidad de Benchmarking en Redes 5G Privadas y de Host Neutro | +0.5% | Global, especialmente en regiones manufactureras de Alemania, Japón, China y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración del Despliegue de 5G Autónomo y 5G Avanzado
El mercado de plataformas de benchmarking de redes móviles se ve afectado por la transición de 5G No Autónomo a 5G Autónomo, lo que cambia la profundidad de medición que requieren los operadores. Las redes Autónomas exponen la aplicación del corte de red, la latencia del plano de usuario y el comportamiento de transferencia RedCap que las herramientas de prueba de conducción más antiguas no fueron diseñadas para medir con suficiente detalle. Según la GSA, se espera que los lanzamientos globales de 5G Autónomo aumenten significativamente para marzo de 2026 en comparación con el primer trimestre de 2025. La organización también informó sobre varias redes 5G-Advanced lanzadas comercialmente que requieren un núcleo Autónomo. El conjunto de características de la versión 18 de 3GPP crea nuevas obligaciones de conformidad, que pueden requerir actualizaciones de software significativas en lugar del mantenimiento rutinario de la plataforma. Anritsu informó la verificación pionera en la industria de los casos de prueba de Movilidad Activada por Capa Inferior de la versión 18 de RAN5 de 3GPP en junio de 2026, mostrando cómo los hitos de estándares pueden dar lugar a nuevos ciclos de actualización.[1]Anritsu Corporation, "Anritsu Apoya la Primera Verificación de la Industria de los Casos de Prueba de Movilidad Activada por Capa Inferior de la Versión 18 de RAN5 de 3GPP para 5G New Radio Autónomo," Anritsu Corporation, anritsu.com. Estos cambios convierten la compatibilidad de equipos, la cobertura de protocolos y la velocidad de actualización en factores prácticos de selección de proveedores para los equipos de adquisición de operadores.
Creciente Enfoque de los Operadores en la Experiencia de Red y la Reducción de la Rotación de Clientes
La experiencia de red se ha convertido en un diferenciador comercial más sólido que la cobertura básica en los mercados 5G maduros. Opensignal registró una puntuación de calidad consistente más alta para T-Mobile en su reciente evaluación de los Estados Unidos, situándola por delante de AT&T. Estas comparaciones respaldan las afirmaciones de precios y brindan a los operadores evidencia para los programas de retención de suscriptores. Como resultado, el mercado de plataformas de benchmarking de redes móviles está pasando de programas de pruebas periódicas hacia servicios de medición siempre activos. Nokia e Infovista informaron que su programa automatizado de validación en campo redujo significativamente el tiempo de elaboración de informes, disminuyó las pruebas de conducción repetidas y mejoró la productividad en la resolución de problemas en múltiples implementaciones en vivo. Esto otorga mayor peso al análisis automatizado que a las pequeñas mejoras en la precisión de medición del hardware. La misma automatización puede ayudar a los operadores a aplicar los resultados más rápidamente, antes de que las diferencias de rendimiento en campo sean más visibles para los suscriptores.
Aumento de la Complejidad de la Red en Entornos Multi-Banda y Multi-RAT
Los operadores en el mercado de plataformas de benchmarking de redes móviles deben mantener ahora capas 4G, 5G No Autónomo y 5G Autónomo en gran parte de la misma infraestructura. La agregación de portadoras, el MIMO mejorado y las configuraciones Open RAN de múltiples proveedores añaden más condiciones de radio a cada evaluación creíble. Un despliegue Autónomo con agregación de 4 portadoras requiere plataformas que capturen la gestión de recursos de radio, la latencia de transferencia entre bandas y el rendimiento del plano de usuario durante condiciones de movilidad real. Anritsu y sus socios demostraron un análisis basado en inteligencia artificial que confirmó mejoras de rendimiento de más de 2x en configuraciones de 4 antenas de transmisión en el MWC Barcelona 2026. La carga técnica resultante eleva el costo mínimo de un programa creíble y fortalece la posición de los proveedores con capacidades integradas de hardware y software. También crea demanda de escenarios de laboratorio que reflejen condiciones de propagación reales antes de que los operadores comprometan recursos para una validación en campo más amplia.
Expansión del Análisis de Calidad de Experiencia Colaborativo y del Mundo Real
La medición colaborativa se utiliza cada vez más como insumo principal para el mercado de plataformas de benchmarking de redes móviles, particularmente para trabajos de inteligencia regulatoria y empresarial. Su escala otorga a la medición continua basada en teléfonos inteligentes una ventaja sobre una flota limitada de vehículos de prueba. Ookla afirma que su plataforma de Calidad de Experiencia del Consumidor recopila cientos de millones de mediciones cada día desde dispositivos Android y captura indicadores de radiofrecuencia en todas las tecnologías de acceso por radio. Infovista introdujo el benchmarking de capacidad de respuesta de IA generativa en VistaTest durante julio de 2026, incluyendo la medición del Tiempo hasta el Primer Token a través de un protocolo determinista basado en la API de OpenAI.[2]Infovista, "Cómo Nokia e Infovista Están Redefiniendo la Validación del Rendimiento en Campo," Infovista, infovista.com. La Agencia Nacional de Telecomunicaciones de Brasil (ANATEL) mantiene acuerdos de cooperación técnica con Ookla y Opensignal, demostrando un modelo que conecta los datos colaborativos con la supervisión pública de la calidad.[3]Agência Nacional de Telecomunicações, "Acuerdo de Cooperación Técnica," Agência Nacional de Telecomunicações, gov.br. La combinación de datos pasivos de amplio alcance y pruebas activas específicas brinda a los tomadores de decisiones más contexto del que cualquiera de los métodos de medición puede proporcionar por sí solo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo del Hardware de Benchmarking, Dispositivos y Campañas en Campo | -1.9% | Global, más agudo en América del Sur, Oriente Medio y África, y Asia-Pacífico emergente | Mediano plazo (2-4 años) |
| Escasez de Especialistas en Rendimiento de Radio y Análisis de Datos | -1.4% | Global, particularmente limitante en Oriente Medio y África, Asia del Sur y América del Sur | Largo plazo (≥ 4 años) |
| Estándares de Medición Inconsistentes entre Operadores y Comparabilidad de Datos | -0.8% | Global, más disruptivo en múltiples jurisdicciones regulatorias | Mediano plazo (2-4 años) |
| Restricciones de Privacidad, Consentimiento y Localización de Datos para Mediciones Colaborativas | -0.5% | Europa, China, India y Corea del Sur, con una adopción más amplia de soberanía de datos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Hardware de Benchmarking, Dispositivos y Campañas en Campo
El hardware de benchmarking compite directamente con los presupuestos de despliegue de red mientras los operadores continúan con las implementaciones Autónomas. Una campaña en campo multi-banda y multi-RAT requiere plataformas de prueba de radio, vehículos instrumentados, dispositivos de referencia y software de análisis con licencia. Esta combinación puede hacer que las campañas trimestrales sean impracticables para los operadores de nivel 2 y nivel 3. Los operadores más grandes pueden absorber los costos de actualización a través de licencias empresariales, mientras que los operadores más pequeños recurren cada vez más a servicios gestionados o acuerdos de pago por campaña. El mercado de plataformas de benchmarking de redes móviles tiene, por tanto, una división geográfica, ya que los operadores en América del Sur, África subsahariana y los mercados más pequeños de Asia-Pacífico dependen más de los servicios gestionados y las alternativas colaborativas. El costo también limita la frecuencia de las campañas y la cobertura geográfica, dejando brechas en los datos de calidad disponibles para las decisiones de red locales.
Escasez de Especialistas en Rendimiento de Radio y Análisis de Datos
Un programa riguroso de 5G Autónomo requiere ingeniería de radio, conocimiento de la capa de protocolo y habilidades de análisis de datos. La educación en telecomunicaciones aún no ha producido estas habilidades combinadas a la escala necesaria para las arquitecturas Autónomas en expansión. El trabajo incluye la desagregación de latencia, el desarrollo de KPI de corte de red y la evaluación del rendimiento de AI-RAN. Los operadores sin experiencia interna se vuelven más dependientes de los servicios profesionales de los proveedores, lo que aumenta los costos del programa y puede limitar la capacidad interna. En el mercado de plataformas de benchmarking de redes móviles, la automatización ha aliviado parte de este problema, ya que Nokia e Infovista informaron reducciones en las pruebas de conducción repetidas y mejoras en la productividad de resolución de problemas. El paso interpretativo final aún requiere equipos capacitados para convertir las diferencias de medición en decisiones de red y comerciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Las Plataformas de Software Lideran a Medida que el Análisis se Convierte en la Propuesta de Valor CentralLas plataformas de software representaron el 66,11% del segmento de oferta de 2025 y se proyecta que se expandirán a una CAGR del 8,72% hasta 2031. Su liderazgo refleja un movimiento hacia la flexibilidad analítica y el escalado nativo en la nube en lugar del hardware propietario vinculado a un solo proveedor. El hardware sigue siendo necesario para la calibración, las pruebas de conformidad y la validación de redes privadas donde las sondas de software no pueden reproducir las condiciones físicas de radio. Incluye auriculares de medición, unidades de prueba de conducción, escáneres de red y analizadores de señal. El tamaño del mercado de plataformas de benchmarking de redes móviles para software está respaldado por ingresos recurrentes de licencias y suscripciones de datos en lugar de compras únicas de dispositivos.
Infovista añadió el benchmarking de capacidad de respuesta de IA generativa a VistaTest en julio de 2026, ampliando el rango de rendimiento de aplicaciones que las plataformas de software pueden medir. Esta adición mide el Tiempo hasta el Primer Token en las redes a través de un protocolo determinista. El hardware está evolucionando junto con el software en lugar de desaparecer de los programas de los operadores. Anritsu amplió su serie Virtual Network Master a entornos de nube privada basados en KVM en abril de 2026, permitiendo la evaluación de extremo a extremo de latencia, fluctuación, rendimiento y pérdida de paquetes en infraestructura virtualizada. Las dos ofertas avanzan hacia arquitecturas híbridas que preservan la demanda de hardware en entornos empresariales y de redes privadas.


Por Arquitectura de Plataforma:
Las Plataformas en la Nube se Benefician de la Capacidad Elástica y la Integración de AnálisisLa arquitectura en la nube representó el 59,24% del segmento de 2025 y se proyecta que se expandirá a una CAGR del 8,94% hasta 2031. El despliegue en la nube permite a los operadores en el mercado de plataformas de benchmarking de redes móviles ejecutar campañas simultáneas en varios lugares y procesar grandes volúmenes de datos colaborativos. También vincula los resultados del benchmarking con las operaciones de red alojadas en la nube y los sistemas de experiencia del cliente. Esto reduce los retrasos creados por las transferencias por lotes desde los dispositivos de campo a los servidores locales. VIAVI informó un fuerte crecimiento de ingresos para su división de Habilitación de Redes y Servicios, respaldado por la integración de los activos de Spirent y la expansión del análisis de software y la instrumentación de servicios.
El despliegue local sigue sirviendo a ubicaciones donde las reglas de residencia de datos o la sensibilidad operativa limitan el procesamiento externo. El enfoque de localización de datos de China respalda el procesamiento local de datos de medición derivados de suscriptores y sostiene la demanda local en un gran entorno 5G. La industria de plataformas de benchmarking de redes móviles compite cada vez más en calidad de la canalización de datos, cobertura de API e integraciones, junto con la precisión de medición de radio. Los proveedores con orquestación nativa en la nube pueden automatizar la programación de pruebas y proporcionar paneles en tiempo real. Esa capacidad respalda las suscripciones recurrentes entre los operadores que utilizan flujos de trabajo de plataforma en lugar de grandes equipos dedicados de ingeniería de pruebas.
Por Aplicación:
El Benchmarking Competitivo Ancla los Ingresos Mientras los Casos de Uso de Optimización se AceleranEl benchmarking competitivo de redes representó el 32,34% del segmento de aplicaciones de 2025. Tiene presupuestos establecidos porque sus resultados respaldan el marketing, los informes a inversores y el cumplimiento normativo. Se proyecta que la optimización y resolución de problemas de redes registre la CAGR más alta del 9,14% hasta 2031. Los operadores en el mercado de plataformas de benchmarking de redes móviles aplican datos comparativos con mayor frecuencia a la gestión interna de redes y a la resolución de problemas en campo. Este cambio acorta el camino desde un resultado de medición hasta una inversión o acción correctiva.
Las herramientas con soporte de inteligencia artificial pueden convertir las mediciones de pruebas de conducción y colaborativas en acciones recomendadas con menos análisis manual. La Agencia Federal de Redes de Alemania registró un mayor volumen de pruebas de velocidad de banda ancha móvil válidas que en el período anterior. Estos grandes volúmenes de datos hacen que el análisis asistido sea importante para los organismos públicos y los operadores. El soporte de planificación de redes, la certificación de dispositivos y la garantía de cobertura continúan desarrollándose, aunque su prioridad de inversión es menor.
Por Usuario Final:
Los Operadores de Redes Móviles Anclan la Demanda Mientras la Adquisición Regulatoria Escala Más RápidoLos operadores de redes móviles representaron el 52,21% del segmento de usuarios finales de 2025. Utilizan plataformas para monitorear su propio rendimiento, comparar redes rivales y cumplir con las obligaciones de licencia de espectro. Se proyecta que los reguladores de telecomunicaciones se expandan a una CAGR del 9,22% hasta 2031. Los gobiernos son una fuente creciente de demanda en el mercado de plataformas de benchmarking de redes móviles porque necesitan informes de calidad independientes que no dependan únicamente de las presentaciones de los operadores. La Comisión Federal de Comunicaciones abrió su octava ventana de recopilación de datos de banda ancha en enero de 2026 para datos al 31 de diciembre de 2025.
La Revisión de Acceso a Telecomunicaciones 2026-31 de Ofcom del Reino Unido estableció estándares de medición de calidad de servicio dentro del próximo ciclo regulatorio. La adquisición regulatoria es más duradera que el gasto vinculado únicamente a los ciclos de capital de los operadores. Los fabricantes de dispositivos, los operadores de host neutro y los gestores de redes privadas forman un grupo más pequeño pero importante. El plugfest xG-ALOE 2025 del Fraunhofer HHI validó la interoperabilidad de Open RAN, incluida la sincronización de Redes Sensibles al Tiempo y la integración de backhaul LiFi. Este grupo podría representar una mayor proporción de los nuevos despliegues a medida que la supervisión de redes privadas se formalice más.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Generación de Red:
El 4G Respalda los Ingresos a Corto Plazo Mientras las Pruebas 5G Impulsan la Expansión EstructuralLas redes 4G y LTE-Advanced representaron el 48,26% del segmento de generación de red de 2025. Siguen siendo económicamente importantes donde transportan la mayor parte del tráfico móvil y tienen obligaciones de cobertura activas. Los operadores en América del Sur, África subsahariana y partes del Sudeste Asiático continúan con la densificación de LTE-Advanced Pro y los programas de calidad. Estos programas necesitan análisis de transferencia multi-banda a un nivel de detalle similar al de las primeras evaluaciones 5G. Se proyecta que el segmento de pruebas 5G en el mercado de plataformas de benchmarking de redes móviles se expanda a una CAGR del 9,13% hasta 2031 a medida que los operadores gestionen la cobertura No Autónoma, la capacidad Autónoma y la conformidad 5G-Advanced.
El marco de la versión 18 de 3GPP extiende las necesidades de medición a las características de Movilidad Activada por Capa Inferior y RedCap. Las plataformas anteriores necesitan cambios sustanciales de software o hardware para probar estas capas de protocolo. Anritsu verificó los casos de prueba de Movilidad Activada por Capa Inferior de la versión 18 en junio de 2026, demostrando el beneficio de las capacidades conformes con los estándares tempranos. Este proceso puede hacer que los proveedores de pruebas aprobados sean socios importantes para los fabricantes de dispositivos y los operadores que ingresan a la certificación. La industria de plataformas de benchmarking de redes móviles, por tanto, sirve tanto a la garantía de ingresos heredados como a la validación de capacidades 5G emergentes.
Análisis Geográfico
Mercado de Plataformas de Benchmarking de Redes Móviles en América del Norte
América del Norte concentró el 27,62% del mercado de plataformas de benchmarking de redes móviles en 2025. Los 3 operadores Tier-1 de Estados Unidos habían completado el despliegue nacional de 5G Standalone, y la velocidad de descarga mediana en Standalone alcanzó los 404 Mbps en el cuarto trimestre de 2025. La región cuenta con los principales proveedores de benchmarking, entre ellos Keysight Technologies, VIAVI Solutions, Ookla y Opensignal. Esta concentración de proveedores favorece una estrecha interacción entre los requisitos de los operadores y el desarrollo de plataformas. Se espera que América del Norte crezca más lentamente que Asia-Pacífico debido a la mayor madurez de su entorno de red.
Mercado de Plataformas de Benchmarking de Redes Móviles en Asia-Pacífico
Se proyecta que Asia-Pacífico registre el CAGR más alto, del 9,22%, en el mercado de plataformas de benchmarking de redes móviles hasta 2031. China había desplegado una extensa red de estaciones base 5G y operaba una gran base de redes privadas empresariales, lo que generó demanda de validación de redes privadas y evaluación de capacidades de inteligencia artificial. India alcanzó una base significativa de suscriptores 5G, lo que respalda una mayor diferenciación de la calidad de red. Japón abrió solicitudes para espectro mmWave, creando demanda de herramientas de prueba específicas para mmWave.
Mercado de Plataformas de Benchmarking de Redes Móviles en EMEA y América del Sur
Europa, Oriente Medio y África, y América del Sur abarcan condiciones de despliegue muy diferentes en el mercado de plataformas de benchmarking de redes móviles. La cuota de muestra Standalone en Europa aumentó del 1,1% en el cuarto trimestre de 2024 al 2,8% en el cuarto trimestre de 2025, con Austria en el 8,7%, España en el 8,3%, el Reino Unido en el 7% y Francia en el 5,9%. La Comisión Europea examinó las condiciones de inversión y demanda para redes de fibra y 5G, respaldando el debate sobre disposiciones de servicio basadas en calidad. En el GCC, la velocidad de descarga mediana Standalone de los Emiratos Árabes Unidos mejoró gracias a la agregación de portadoras y a las capacidades de red mejoradas. Los acuerdos de ANATEL en Brasil con Ookla y Opensignal proporcionan un modelo de calidad basado en datos colectivos que otros reguladores sudamericanos pueden examinar.

Panorama Competitivo
El mercado de plataformas de benchmarking de redes móviles está moderadamente consolidado en su nivel de mayor valor. Keysight Technologies, VIAVI Solutions, Rohde and Schwarz e Infovista mantienen muchos contratos premium con operadores y reguladores. Ookla, Opensignal, EXFO y Anritsu compiten por la demanda relacionada en análisis colaborativos, pruebas de centros de datos y certificación de dispositivos. Keysight completó recientemente su adquisición de Spirent. VIAVI completó su adquisición del negocio de pruebas de Ethernet de alta velocidad, seguridad de red y emulación de canal de Spirent durante el mismo período.
Las transacciones redistribuyeron capacidades en automatización de redes, garantía del ciclo de vida, emulación de canal y pruebas de Ethernet de alta velocidad. Esto creó espacio para que los proveedores especializados en rendimiento móvil persigan contratos con operadores durante el período de integración. VIAVI informó mayores ingresos en Habilitación de Redes y Servicios, reflejando un fuerte crecimiento interanual. La empresa también emprendió una reestructuración destinada a generar ahorros anualizados. Estas acciones muestran que los beneficios de la adquisición aún dependen de la integración operativa y el enfoque de la cartera.
La competencia se centra cada vez más en plataformas habilitadas por inteligencia artificial y trabajo de estándares. Rohde and Schwarz introdujo un banco de pruebas de gemelo digital con NVIDIA para pruebas de hardware en el bucle de arquitecturas 5G-Advanced y 6G en el MWC 2026. Infovista lanzó VistAI y VistaOne en el MWC 2026, ampliando su enfoque de campañas periódicas a operaciones autónomas. Anritsu presentó los primeros casos de prueba de conformidad de Movilidad Activada por Capa Inferior de la versión 18 de RAN5 de 3GPP en la industria en abril de 2026 y verificó esos casos de prueba en junio de 2026. Las pruebas de host neutro 5G privado, los KPI de red generados por inteligencia artificial, la interoperabilidad de Open RAN y la capacidad de respuesta de IA generativa siguen siendo áreas donde los proveedores pueden desarrollar nuevas capacidades.
Líderes de la Industria de Plataformas de Benchmarking de Redes Móviles
Keysight Technologies, Inc.
Rohde & Schwarz GmbH & Co. KG
Infovista SAS
Anritsu Corporation
VIAVI Solutions Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plataformas de Benchmarking de Redes Móviles
- Keysight Technologies, Inc.
- Rohde & Schwarz GmbH & Co. KG
- Infovista SAS
- Anritsu Corporation
- VIAVI Solutions Inc.
- Spirent Communications plc
- Ookla, LLC
- Opensignal Limited
- Tutela Technologies Ltd.
- Accuver Co., Ltd.
- EXFO Inc.
- NETSCOUT SYSTEMS, INC.
- RADCOM Ltd.
- Teoco Corporation
- Qualcomm Incorporated
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Huawei Technologies Co., Ltd.
- ZTE Corporation
- Global Wireless Solutions, Inc.

Recent Industry Developments in Mercado de Plataformas de Benchmarking de Redes Móviles
- Julio de 2026: Infovista introdujo capacidades de benchmarking de redes móviles con IA generativa dentro de VistaTest, anteriormente TEMS Suite, permitiendo a los operadores y organizaciones de benchmarking medir el Tiempo hasta el Primer Token y la capacidad de respuesta de IA generativa en múltiples redes utilizando un protocolo de prueba determinista basado en la API de OpenAI, el primer producto de benchmarking comercial en cuantificar formalmente el rendimiento de la inteligencia artificial a nivel de aplicación como un KPI de red móvil comparable. La capacidad permitió a los equipos de pruebas comparar la capacidad de respuesta de las aplicaciones junto con las medidas familiares de radio y rendimiento en la misma campaña.
- Junio de 2026: Anritsu anunció el soporte pionero en la industria para los casos de prueba de conformidad de Movilidad Activada por Capa Inferior de la versión 18 de RAN5 de 3GPP para NR en la Plataforma de Pruebas de Dispositivos Móviles 5G NR ME7834NR, permitiendo a los fabricantes de dispositivos y operadores validar el protocolo de transferencia 5G-Advanced de alta movilidad que se espera sea obligatorio para los dispositivos 5G-Advanced comerciales. Respaldó la validación de una función de transferencia que afecta la continuidad del servicio durante casos de uso de alta movilidad.
- Abril de 2026: Anritsu amplió su serie Virtual Network Master a entornos de nube privada basados en KVM con el MX109031PC, ofreciendo evaluación de calidad de comunicación de extremo a extremo basada en sondas de software, que cubre latencia, fluctuación, rendimiento y pérdida de paquetes, para organizaciones empresariales que ejecutan infraestructura de nube privada local donde no se pueden desplegar instrumentos de hardware. La versión abordó los entornos de nube privada donde las cargas de trabajo virtualizadas requieren monitoreo directo de la calidad del servicio de extremo a extremo.
- Abril de 2026: Rohde and Schwarz y Gatehouse Satcom formalizaron una colaboración para acelerar las metodologías de validación para tecnologías 5G IoT-NTN y NR-NTN en configuraciones de satélites GEO, MEO y LEO, abordando la complejidad de las pruebas creada por la convergencia 5G de satélite a teléfono celular a medida que el sector avanza de los ensayos a los despliegues comerciales. El trabajo abordó la validación en configuraciones de satélites con diferentes retardos de propagación y condiciones operativas.


Alcance del Informe Global del Mercado de Plataformas de Benchmarking de Redes Móviles
El Mercado de Plataformas de Benchmarking de Redes Móviles se refiere a plataformas de software y soluciones especializadas que miden, comparan y analizan el rendimiento de los operadores de redes móviles. Estas plataformas evalúan indicadores clave de rendimiento como cobertura, intensidad de señal, velocidad de descarga y carga, latencia, fiabilidad, calidad de voz y disponibilidad del servicio.
El Informe del Mercado de Plataformas de Benchmarking de Redes Móviles está segmentado por Oferta (Hardware y Plataformas de Software), Arquitectura de Plataforma (Local y en la Nube), Aplicación (Benchmarking Competitivo de Redes, Optimización y Resolución de Problemas de Redes, y Validación de Despliegue y Aceptación de Sitios), Usuario Final (Operadores de Redes Móviles, Reguladores de Telecomunicaciones, Proveedores de Servicios de Pruebas de Red y Fabricantes de Equipos de Red), Generación de Red (Redes 2G y 3G, Redes 4G y LTE-Advanced y 5G) y Geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware |
| Plataformas de Software |
| Local |
| En la Nube |
| Benchmarking Competitivo de Redes |
| Optimización y Resolución de Problemas de Redes |
| Validación de Despliegue y Aceptación de Sitios |
| Otras Aplicaciones |
| Operadores de Redes Móviles |
| Reguladores de Telecomunicaciones |
| Proveedores de Servicios de Pruebas de Red |
| Fabricantes de Equipos de Red |
| Otros Usuarios Finales |
| Redes 2G y 3G |
| Redes 4G y LTE-Advanced |
| 5G |
| América del Norte | Estados Unidos |
| Canadá | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Australia | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Oferta | Hardware | |
| Plataformas de Software | ||
| Por Arquitectura de Plataforma | Local | |
| En la Nube | ||
| Por Aplicación | Benchmarking Competitivo de Redes | |
| Optimización y Resolución de Problemas de Redes | ||
| Validación de Despliegue y Aceptación de Sitios | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Reguladores de Telecomunicaciones | ||
| Proveedores de Servicios de Pruebas de Red | ||
| Fabricantes de Equipos de Red | ||
| Otros Usuarios Finales | ||
| Por Generación de Red | Redes 2G y 3G | |
| Redes 4G y LTE-Advanced | ||
| 5G | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Australia | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de plataformas de benchmarking de redes móviles?
El tamaño del mercado de plataformas de benchmarking de redes móviles se estima en 1,24 mil millones de USD en 2026 y se prevé que alcance 1,86 mil millones de USD en 2031 a una CAGR del 8,45%. El pronóstico refleja requisitos de pruebas y análisis más frecuentes a medida que los operadores amplían las capacidades Autónomas.
¿Qué está impulsando la demanda de plataformas de benchmarking de redes móviles?
La adopción de 5G Autónomo, la competencia en experiencia de red, la complejidad de redes multi-banda y los informes de calidad independientes están aumentando la demanda. Estas necesidades requieren evidencia que pueda utilizarse tanto en operaciones técnicas como en planificación comercial.
¿Qué oferta lidera el gasto en plataformas de benchmarking de redes móviles?
Las plataformas de software lideraron el segmento de oferta con el 66,11% en 2025 y se proyecta que se expandirán a una CAGR del 8,72% hasta 2031. Su posición refleja la demanda de análisis flexible, suscripciones de datos e integración de plataformas.
¿Qué arquitectura de despliegue se expande más rápido?
Las plataformas en la nube lideraron con el 59,24% en 2025 y se espera que se expandan a una CAGR del 8,94% hasta 2031 porque respaldan pruebas escalables e integración de análisis. El despliegue local sigue siendo relevante donde los requisitos de residencia de datos son estrictos.
¿Qué usuarios adquieren plataformas de benchmarking de redes móviles?
Los operadores de redes móviles son los usuarios más grandes, mientras que se espera que los reguladores de telecomunicaciones registren el crecimiento más rápido a una CAGR del 9,22% hasta 2031. Los reguladores requieren mediciones independientes para respaldar la supervisión de la calidad.
¿Por qué las redes 5G Autónomas requieren nuevas capacidades de prueba?
Requieren una validación detallada del corte de red, la latencia, la movilidad RedCap y las características 5G-Advanced que los métodos de prueba más antiguos no pueden evaluar completamente. Los requisitos de la versión 18 pueden, por tanto, impulsar actualizaciones de software o la adquisición de nuevas plataformas.
Última actualización de la página el:



