
Tamanho e Participação do Mercado de Sistemas LiDAR de Mapeamento Móvel
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
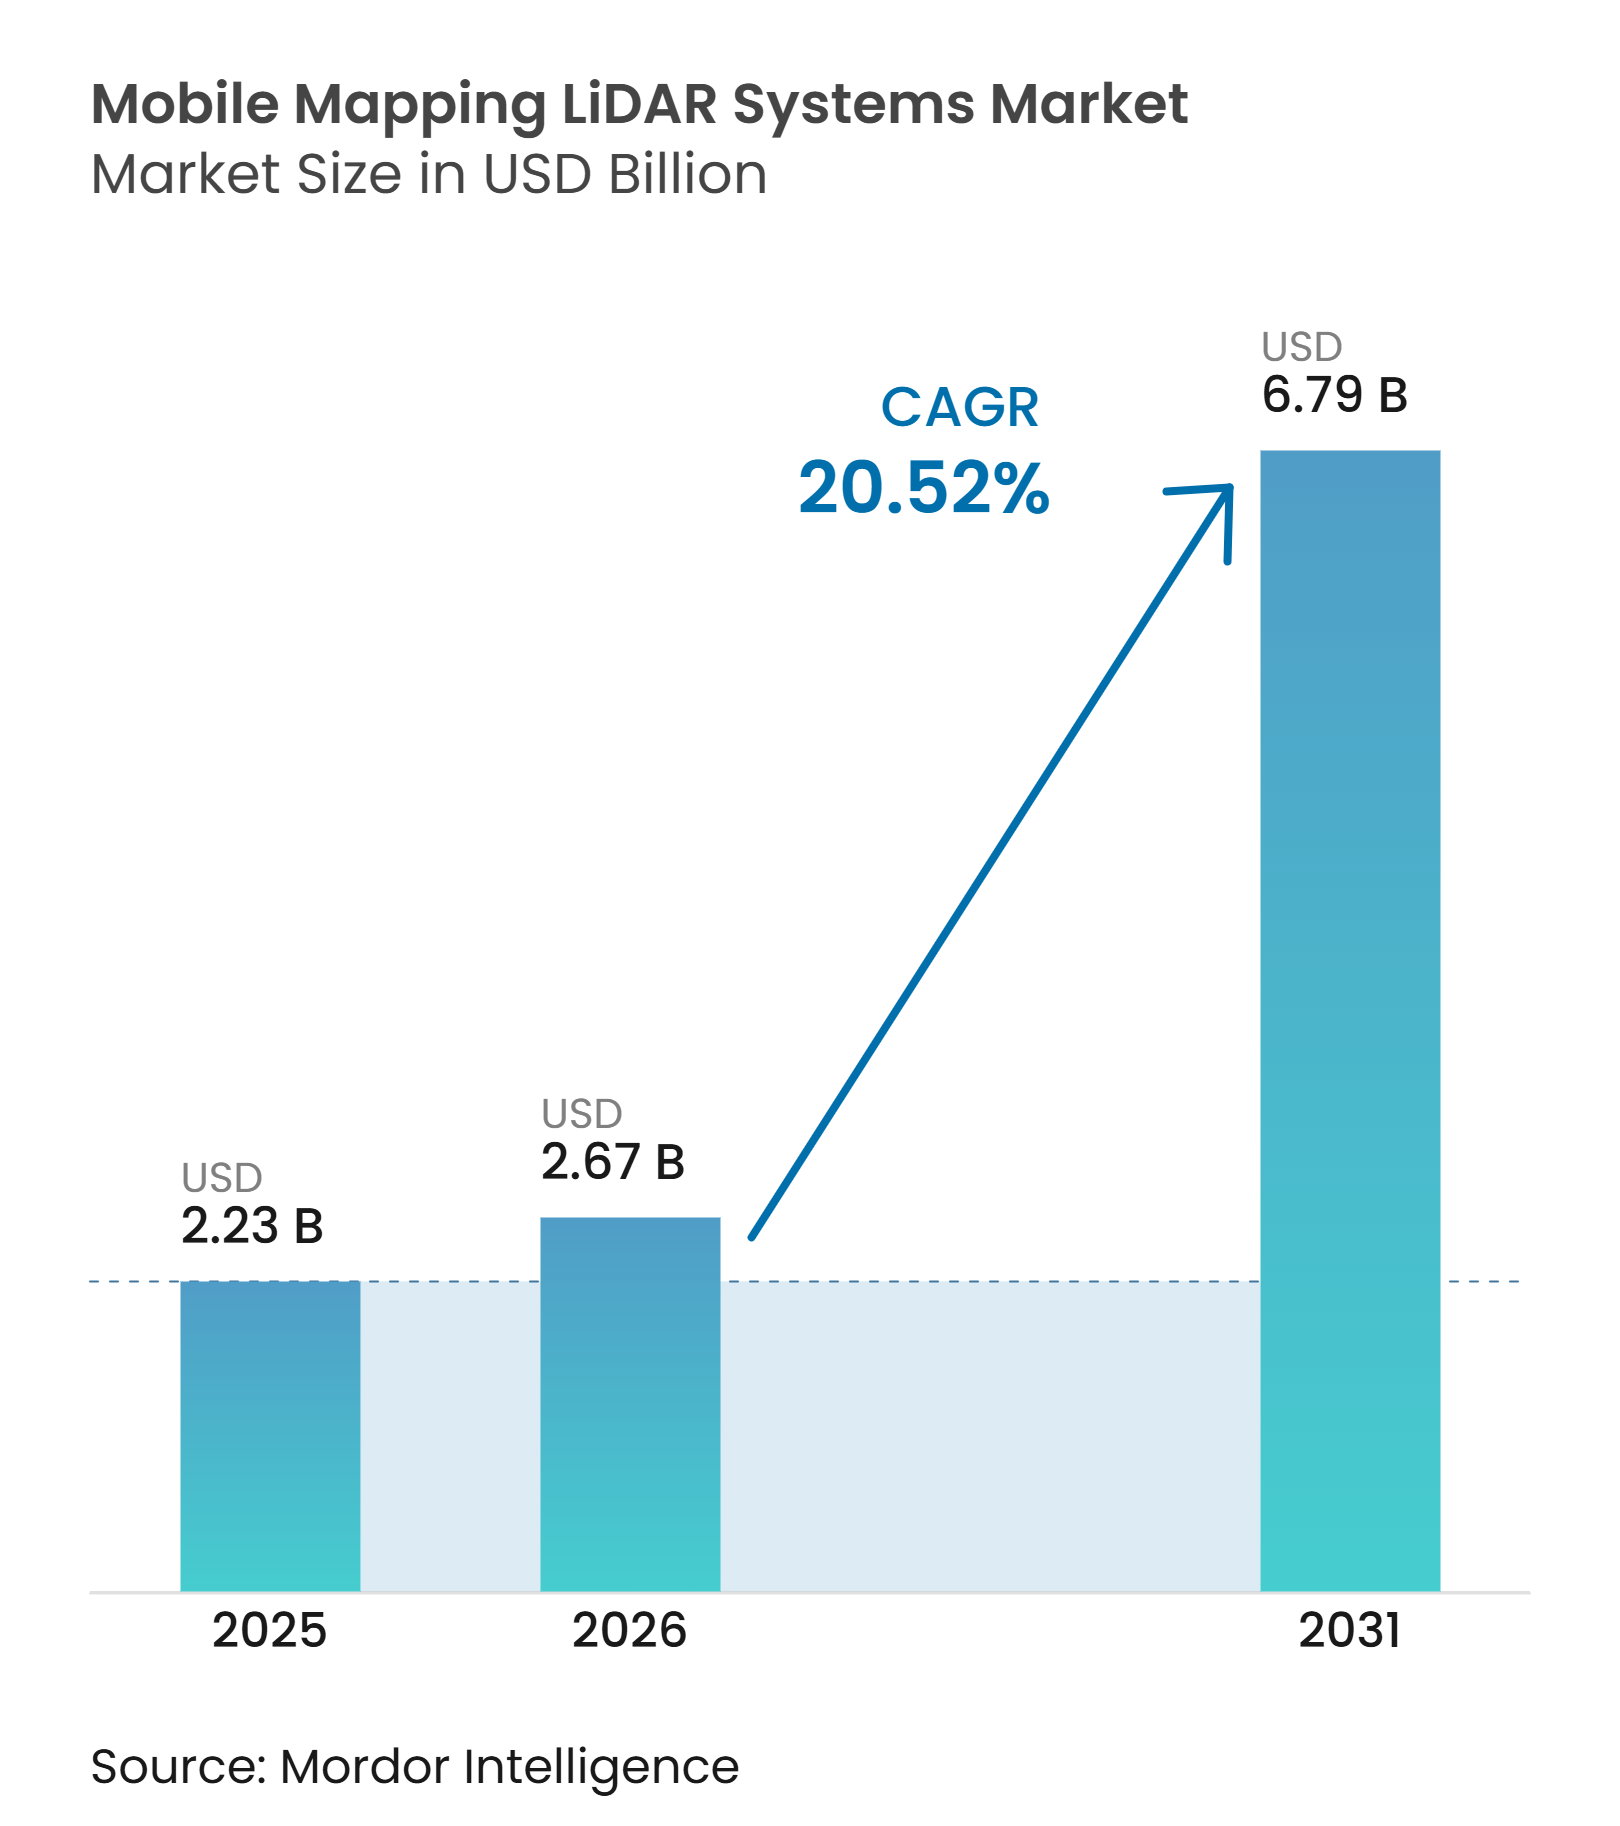
| Tamanho do Mercado (2026) | 2.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.79 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 20.52 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas LiDAR de Mapeamento Móvel por Mordor Intelligence
O tamanho do mercado de sistemas LiDAR de mapeamento móvel está projetado para expandir de 2,23 bilhões de USD em 2025 para 2,67 bilhões de USD em 2026, e para 6,79 bilhões de USD até 2031, registrando um CAGR de 20,52% de 2026 a 2031. Os programas governamentais de gêmeos digitais estão tornando os dados 3D de alta resolução uma parte regular do planejamento e manutenção de infraestrutura. Os custos mais baixos dos sensores de estado sólido estão ampliando o acesso para agências municipais e empreiteiros de infraestrutura. O processamento de nuvem de pontos baseado em IA está encurtando os ciclos de entrega e reduzindo o trabalho manual necessário após a coleta de dados. Essa combinação apoia a aquisição recorrente em vez de compras isoladas de equipamentos no mercado de sistemas LiDAR de mapeamento móvel. Os fornecedores também estão colocando maior ênfase em plataformas de software, gestão de dados e automação para manter os clientes dentro de seus ecossistemas operacionais.
Principais Conclusões do Relatório
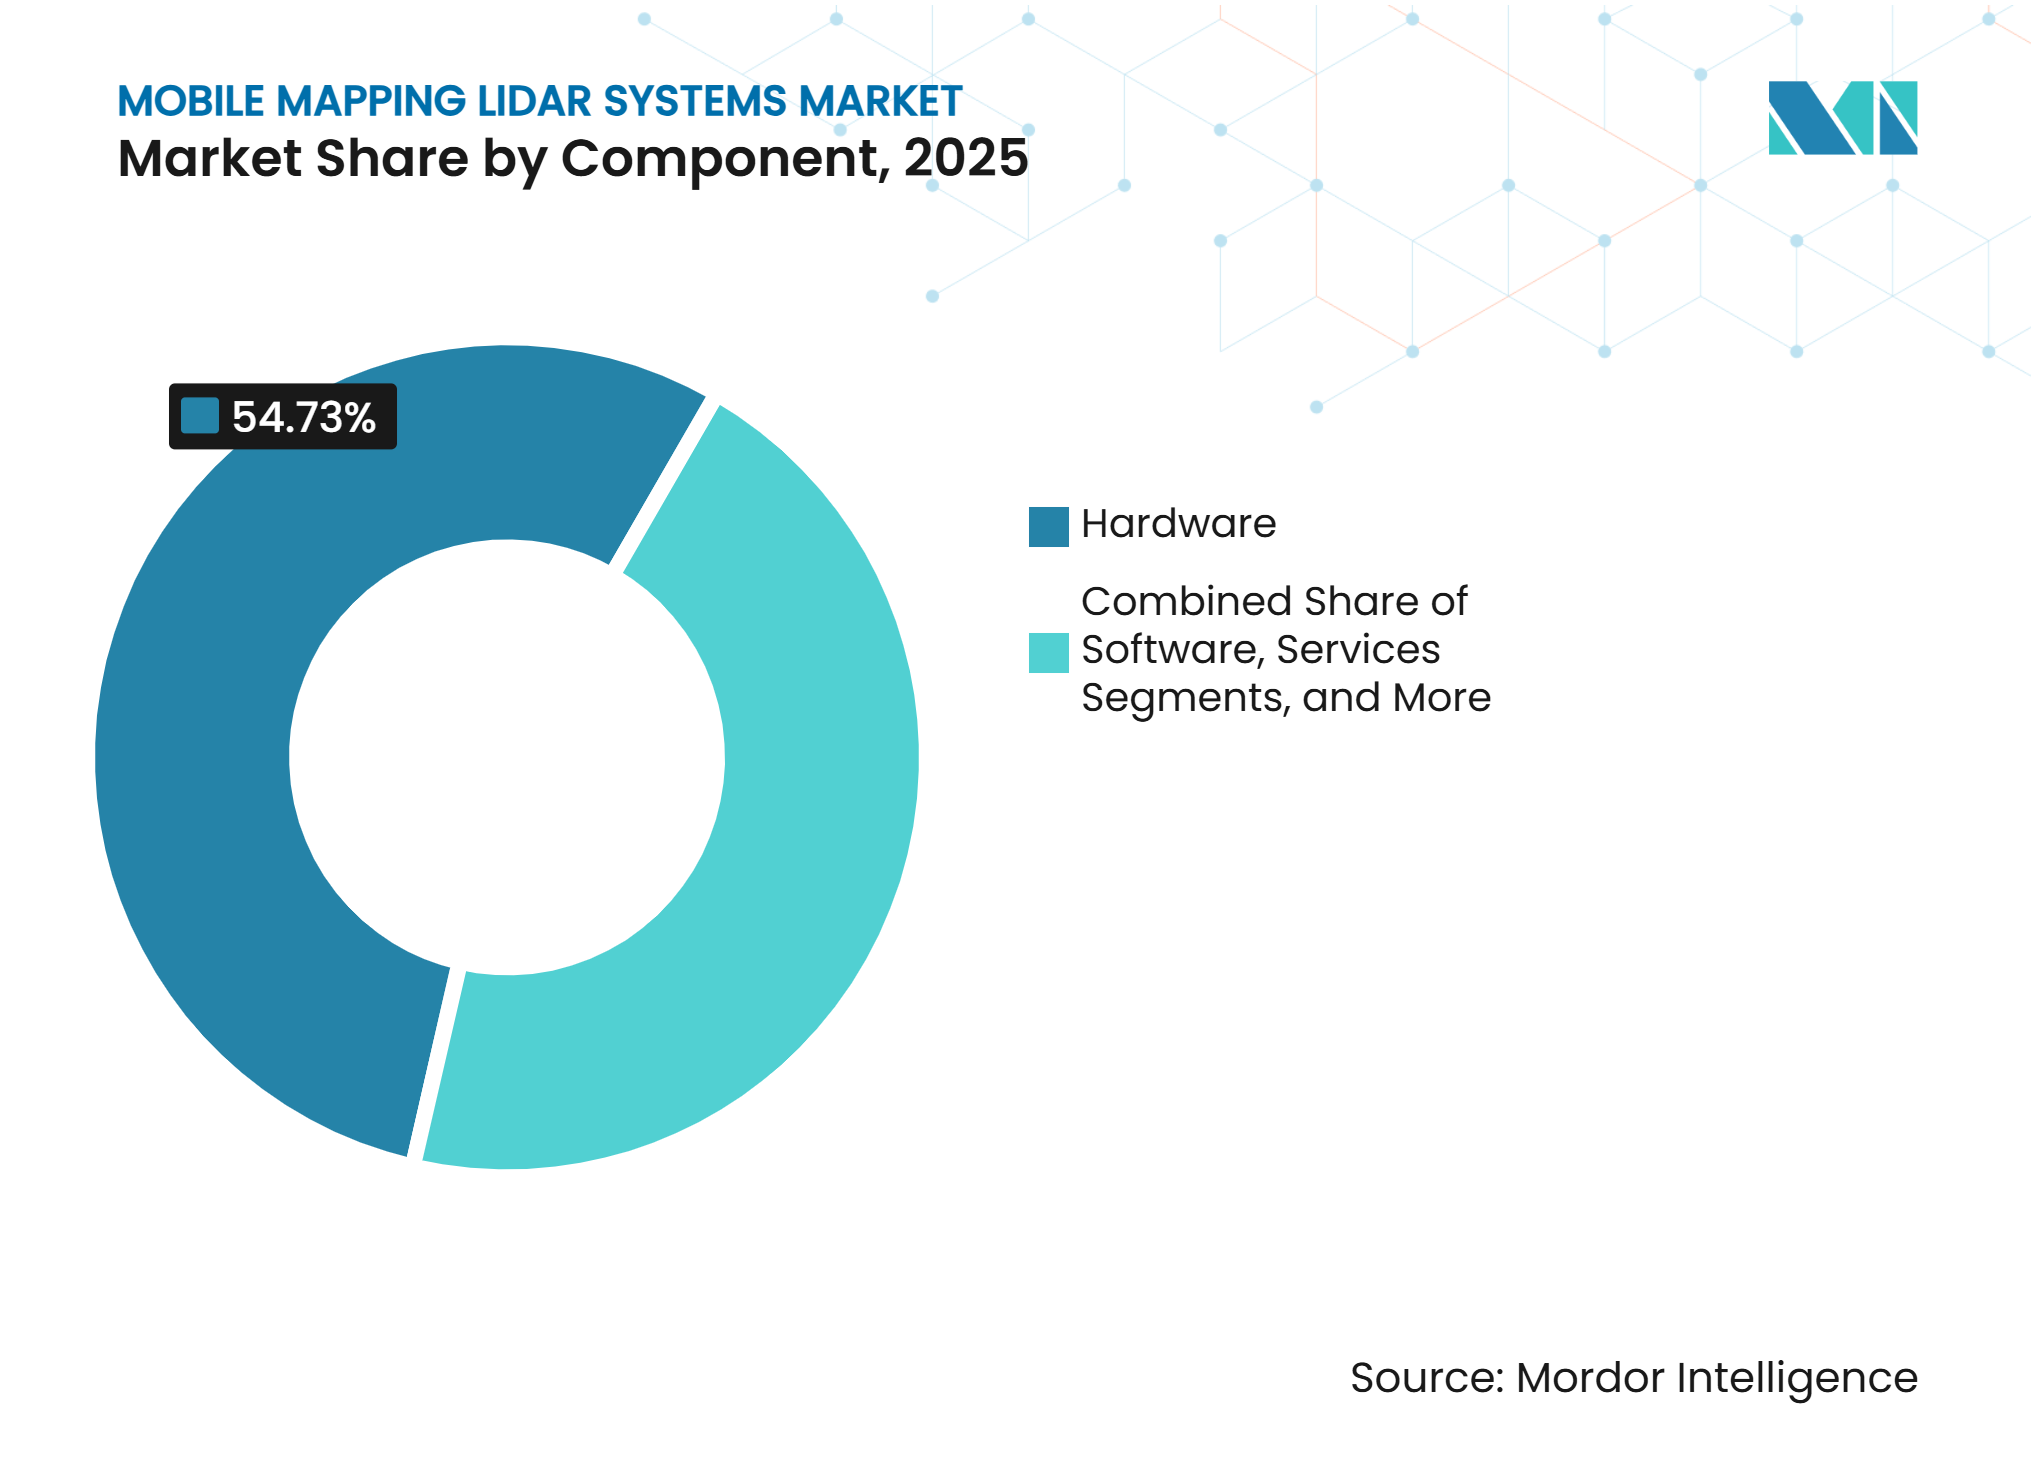
- Por componente, o hardware representou 54,73% da participação do mercado de sistemas LiDAR de mapeamento móvel em 2025, enquanto o software está projetado para expandir a um CAGR de 22,63% até 2031.
- Por arquitetura de sensor LiDAR, o LiDAR mecânico deteve 61,46% da participação de receita em 2025, enquanto o LiDAR FMCW/4D está projetado para expandir a um CAGR de 21,78% até 2031.
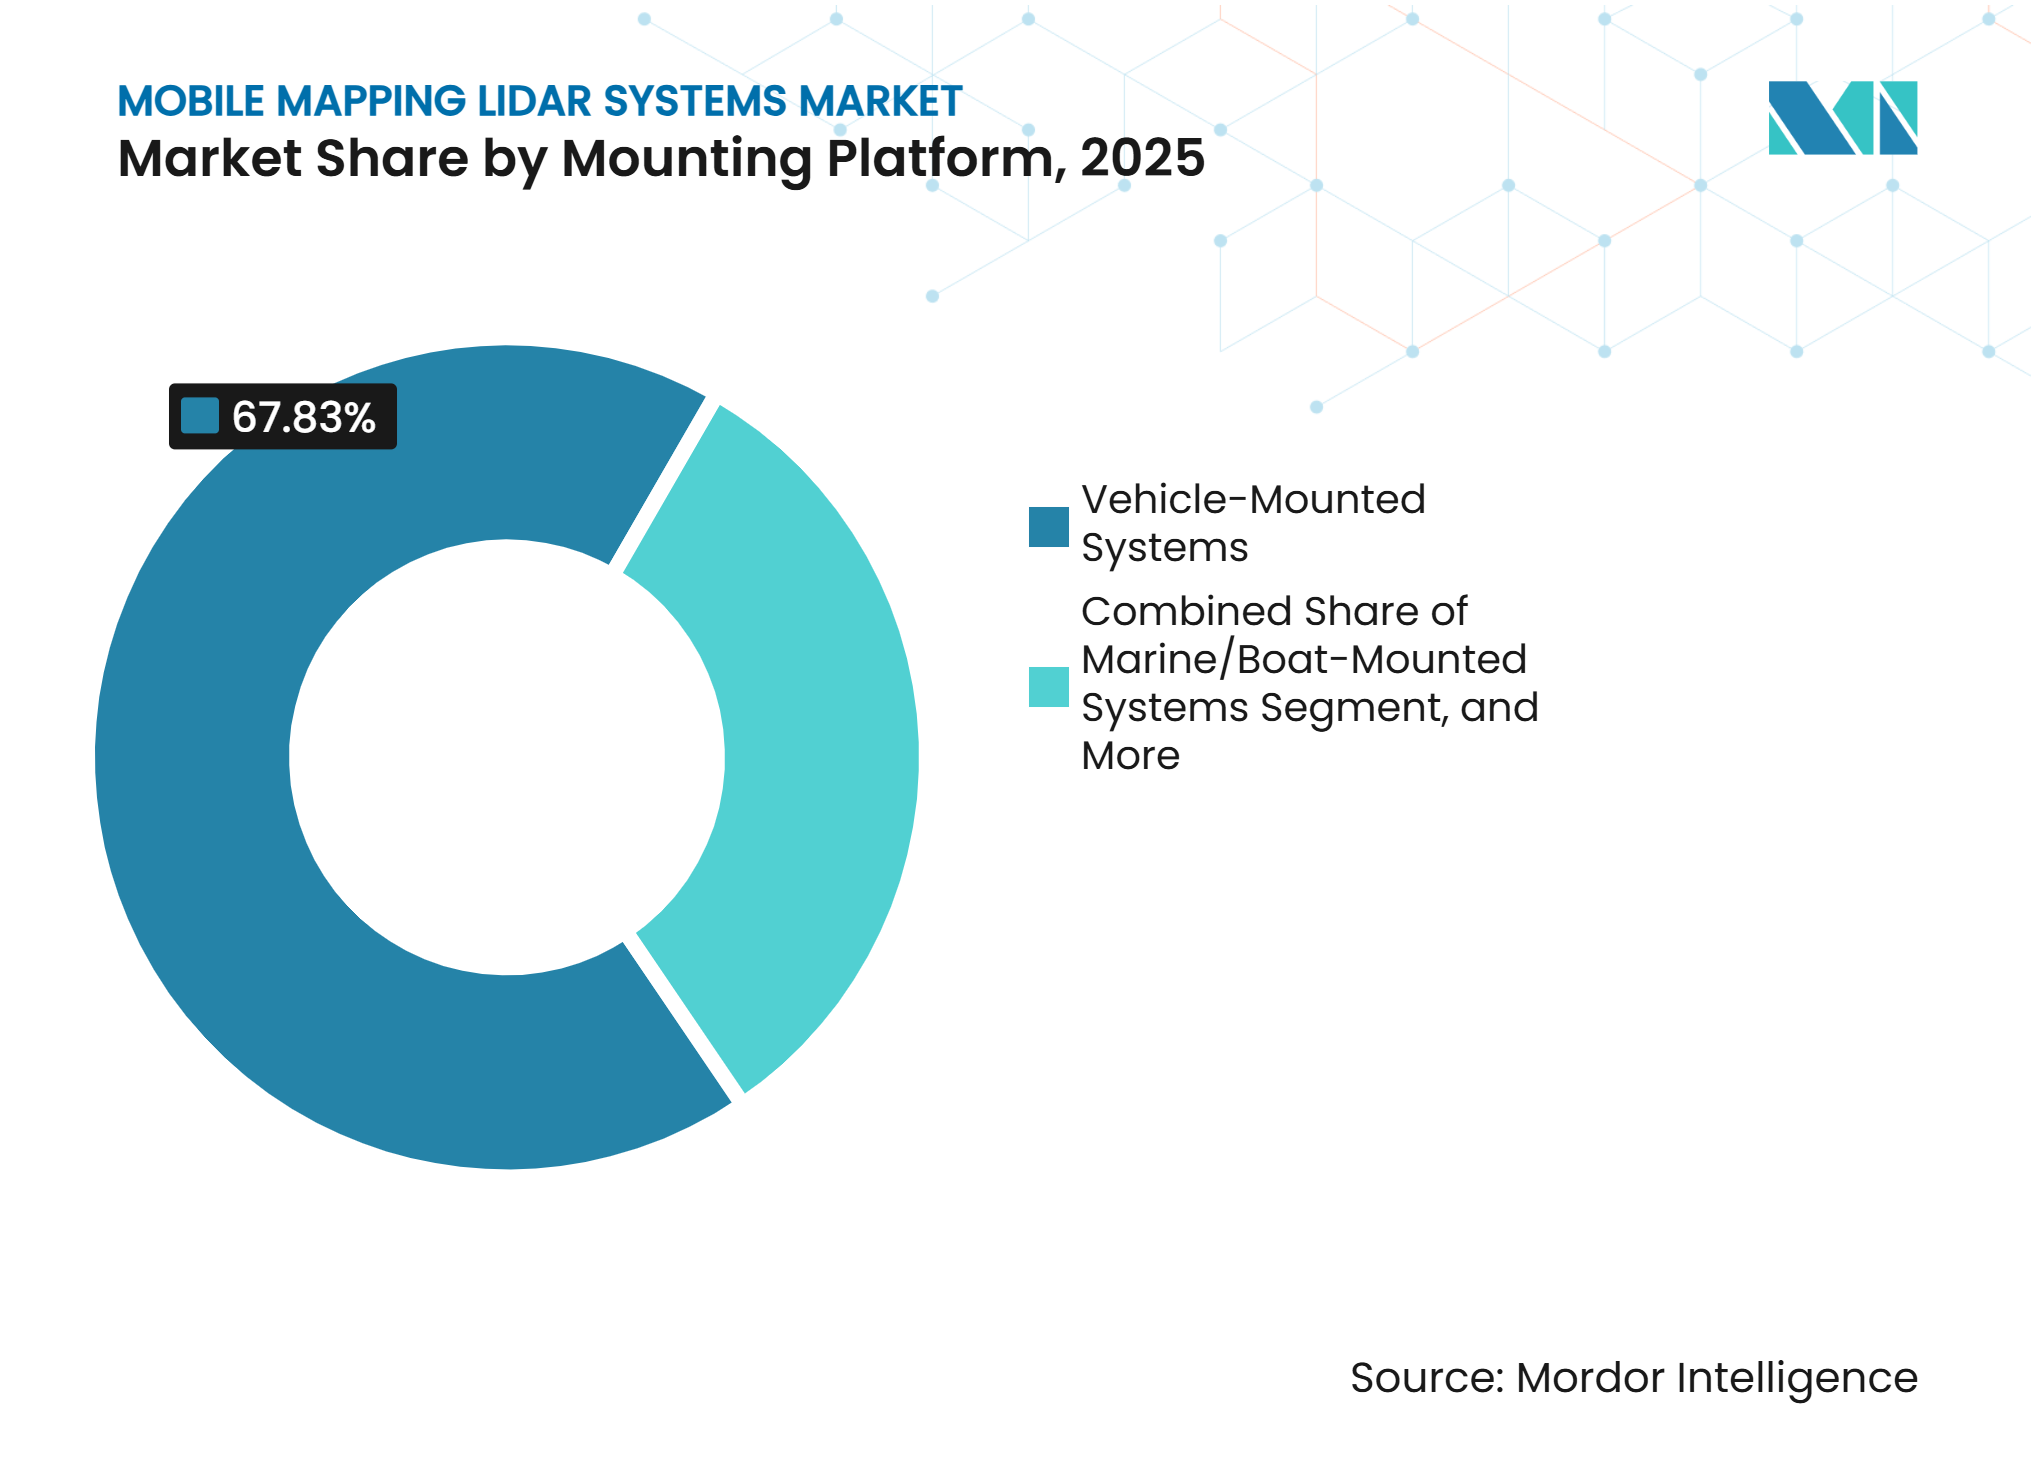
- Por plataforma de montagem, os sistemas montados em veículos detiveram 67,83% da participação de receita em 2025, enquanto os sistemas montados em VANTs e drones estão projetados para expandir a um CAGR de 22,84% até 2031.
- Por usuário final, os usuários do governo e do setor público detiveram 28,47% da participação de receita em 2025, enquanto a mobilidade automotiva e autônoma está projetada para expandir a um CAGR de 22,31% até 2031.
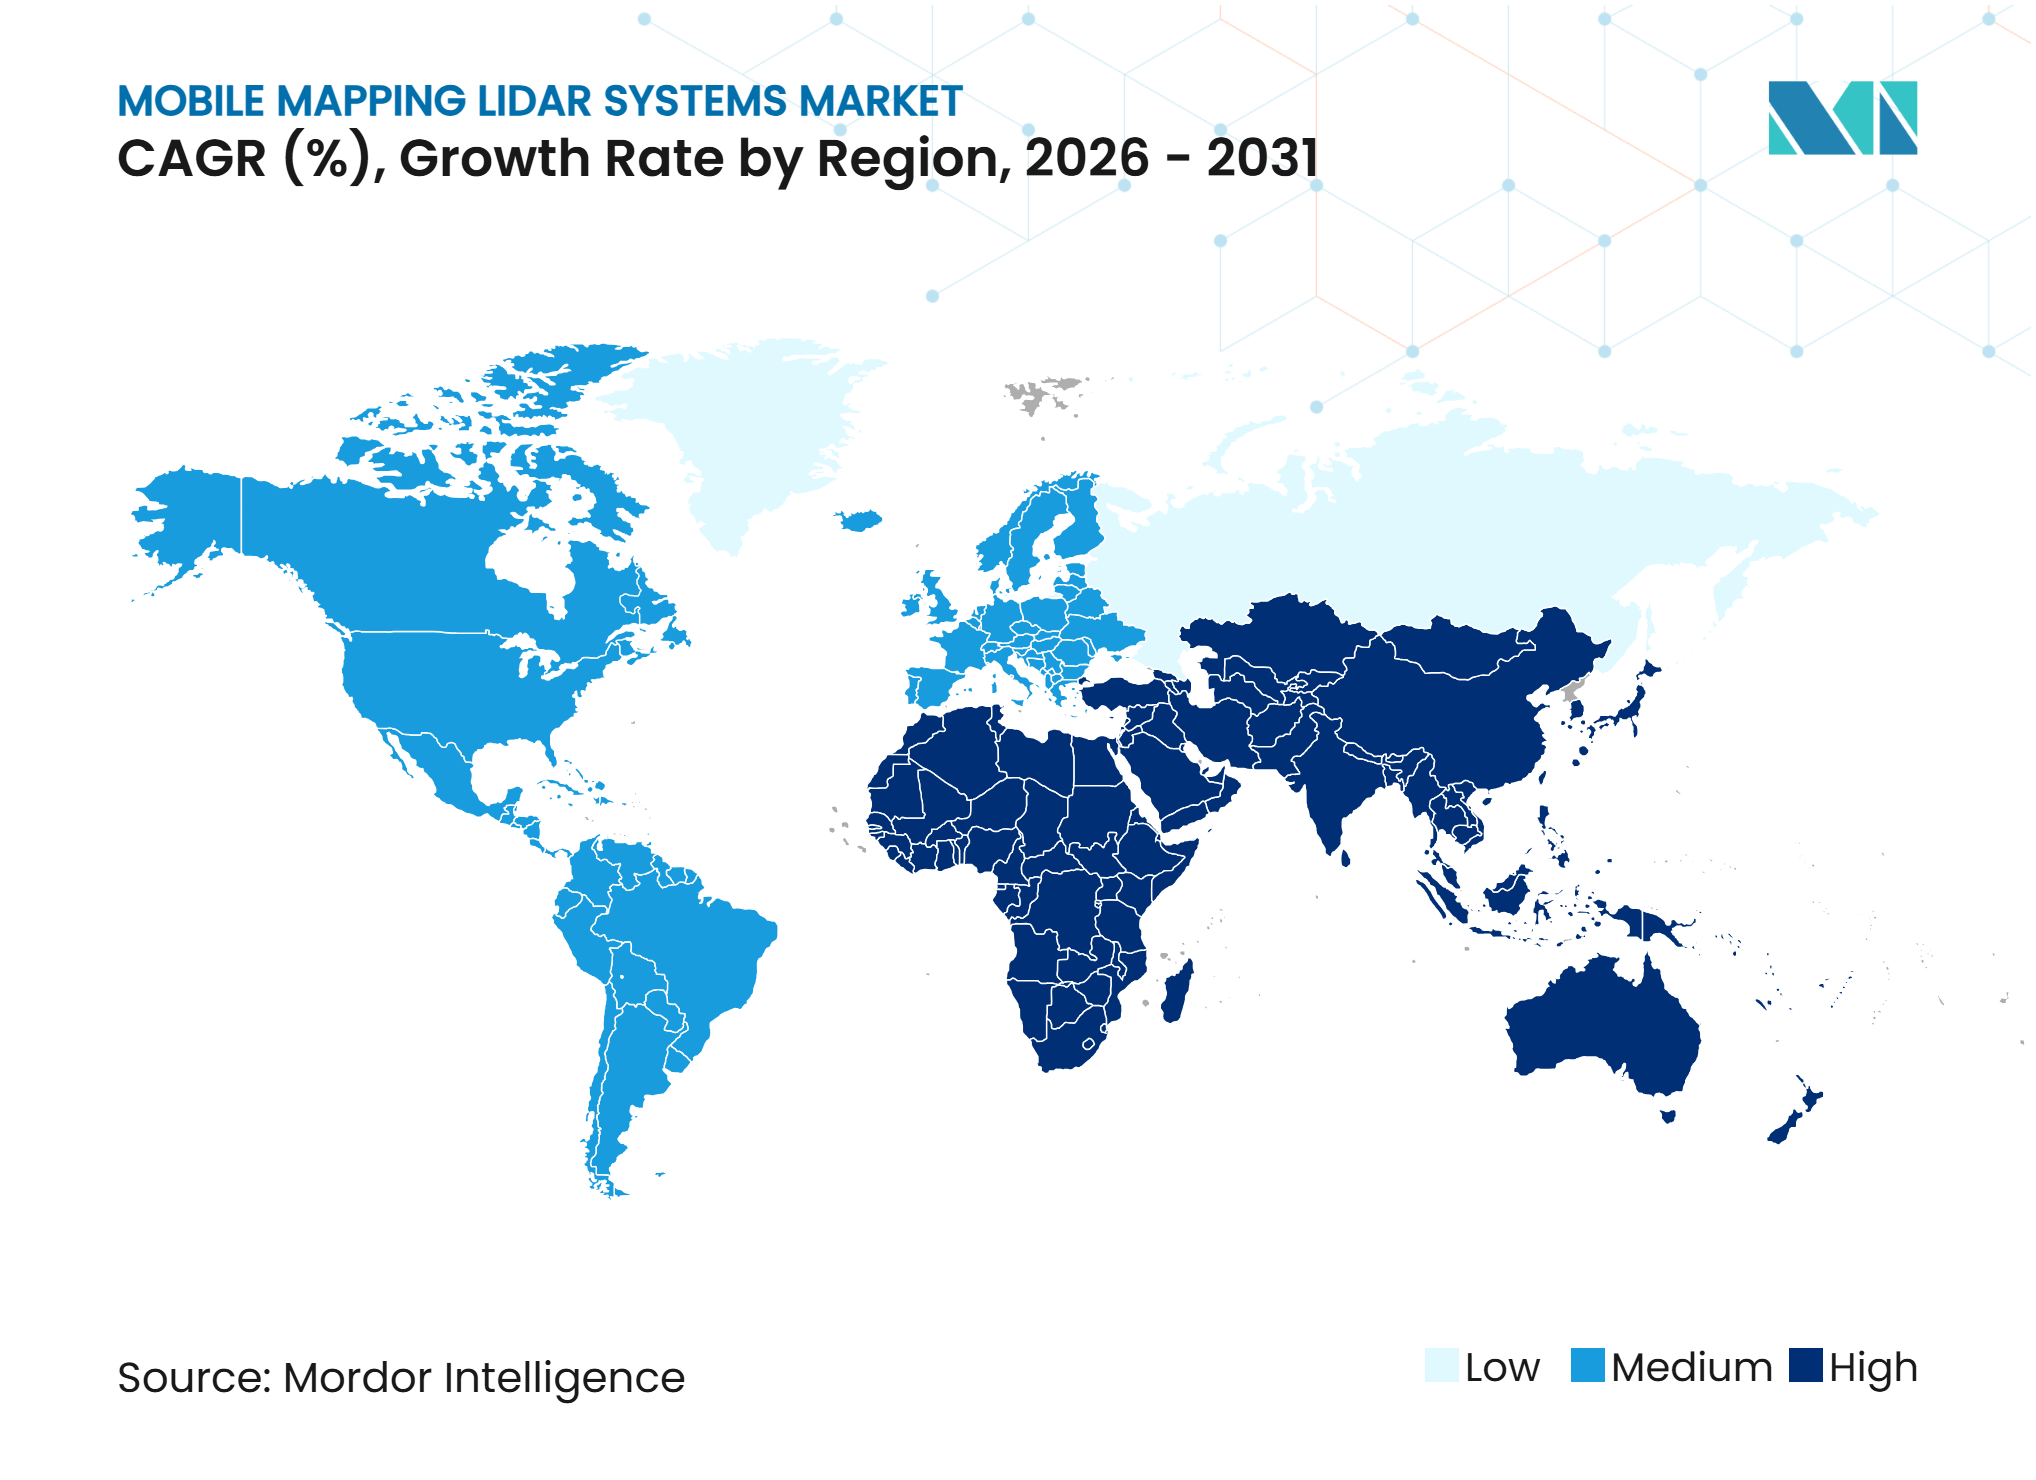
- Por geografia, a América do Norte deteve 34,82% da participação do mercado de sistemas LiDAR de mapeamento móvel em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 22,64% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos Governamentais de Gêmeos Digitais | +4.5% | Global, com ganhos iniciais na América do Norte, Europa e Leste Asiático | Médio prazo (2 a 4 anos) |
| Redução dos Custos de LiDAR de Estado Sólido | +3.8% | Global, liderado pela Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Extração Automática de Características Baseada em IA | +3.2% | Global, com adoção inicial na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Adoção de Robôs Autônomos e Drones | +2.5% | Global, com rápida adoção na Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Digitalização de Ativos Rodoviários para Resiliência a Incêndios Florestais e Climática | +1.8% | América do Norte, Sul da Europa e Austrália | Médio prazo (2 a 4 anos) |
| Mapeamento de Alta Frequência para Dados de Treinamento de Sistemas Autônomos | +1.6% | Global, concentrado na América do Norte, China e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Governamentais de Gêmeos Digitais
Os programas nacionais de gêmeos digitais estão apoiando ciclos de aquisição mais longos no mercado de sistemas LiDAR de mapeamento móvel. O SMART Infrastructure Act de 2025 exigiu diretrizes federais para o uso de gêmeos digitais no licenciamento de infraestrutura, incluindo padrões para criação e manutenção de gêmeos digitais usando sistemas de informação geográfica e dados de sensores ambientais. O levantamento aéreo LiDAR nacional da Alemanha estava 93% concluído no início de 2026 e utilizou uma densidade mínima de 40 pontos por metro quadrado. Tais programas exigem atualizações repetidas, controles de qualidade e dados de referência padronizados. Eles, portanto, favorecem fornecedores que possam apoiar a aquisição, o processamento e a gestão de dados ao longo de vários anos. Esse padrão de demanda reduz a dependência de ciclos de vendas curtos e exclusivos de projetos no mercado de sistemas LiDAR de mapeamento móvel.
Redução dos Custos de LiDAR de Estado Sólido
A produção de LiDAR de estado sólido está aumentando a gama de sistemas disponíveis para operadores menores. A Hesai reportou mais de 2 milhões de entregas cumulativas de LiDAR em 2025 e está expandindo a capacidade anual para além de 4 milhões de unidades em 2026. A empresa também reportou pedidos superiores a 4 milhões de unidades para seu LiDAR de longo alcance ATX. Os volumes de produção automotiva podem reduzir os custos de componentes para sensores posteriormente utilizados em cargas úteis de mapeamento. Isso ajuda empreiteiros e agências de médio porte a considerar sistemas que anteriormente estavam fora de seus orçamentos de capital. O mercado de sistemas LiDAR de mapeamento móvel pode se beneficiar à medida que sensores mais leves e de menor custo são adotados por plataformas veiculares, de drones e robóticas.
Extração Automática de Características Baseada em IA
A classificação automatizada está se tornando cada vez mais importante para empresas que gerenciam grandes volumes de nuvem de pontos. A Flai declarou que seu modelo de mapeamento móvel separa corredores rodoviários em 27 classes de ativos em uma passagem automatizada e reduz o tempo de processamento em 50% a 99% em comparação com a edição manual. O TerraSeg, publicado na CVPR 2026, processou a segmentação de solo LiDAR a até 50 Hz e foi treinado em quase 22 milhões de varreduras de 15 sensores. Essas ferramentas podem reduzir o volume de trabalho rotineiro realizado por analistas especializados. Profissionais experientes continuam sendo necessários para validação, exceções e entregas certificadas para clientes. A capacidade de software está, portanto, se tornando um fator de seleção mais importante no mercado de sistemas LiDAR de mapeamento móvel.
Adoção de Robôs Autônomos e Drones
As plataformas autônomas estão estendendo a coleta de dados para locais de difícil acesso para sistemas baseados em veículos. A RoboSense reportou vendas de LiDAR para robótica de 282.600 unidades durante o primeiro semestre de 2026, um aumento de 510,4% em relação ao ano anterior. A Emesent garantiu AUD 25 milhões (USD 16 milhões) em julho de 2026 para desenvolver sua plataforma de autonomia Cortex AI para mapeamento em ambientes sem GPS.[1] Cargas úteis compactas podem apoiar o trabalho em minas, áreas de desastre, túneis e locais urbanos densos. O processamento a bordo também reduz a necessidade de intervenção manual constante durante missões de rotina. Isso expande as opções práticas de implantação para o mercado de sistemas LiDAR de mapeamento móvel.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Aquisição e Implantação de Sistemas | -3.5% | Global, mais agudo na América do Sul, África e Oriente Médio | Médio prazo (2 a 4 anos) |
| Escassez de Operadores Qualificados em Levantamento e Nuvem de Pontos | -2.3% | Global, mais agudo em mercados em desenvolvimento | Longo prazo (≥ 4 anos) |
| Privacidade de Dados e Restrições de Vigilância Persistente | -1.7% | Europa, América do Norte e Índia | Médio prazo (2 a 4 anos) |
| Mapeamento de Corredor em Ambientes sem GNSS e Risco de Falha na Fusão de Sensores | -1.2% | Global, especialmente em áreas urbanas densas e túneis | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Aquisição e Implantação de Sistemas
Os custos totais do sistema continuam sendo uma barreira apesar dos preços mais baixos para sensores individuais. Os sistemas de nível básico montados em veículos de integradores líderes permanecem na faixa de USD 100.000 a USD 300.000. As cargas úteis de VANT de grau topográfico começam em USD 15.000 a USD 50.000 antes dos custos de plataforma, manutenção e software. A YellowScan lançou seu serviço de aluguel Access em agosto de 2026 para oferecer cargas úteis sem compromisso de capital inicial. Esse modelo pode ajudar compradores baseados em projetos e empresas de levantamento menores a usar equipamentos avançados. No entanto, longos ciclos de licitação pública e orçamentos operacionais fragmentados ainda retardam as compras em partes do mercado de sistemas LiDAR de mapeamento móvel.
Escassez de Operadores Qualificados em Levantamento e Nuvem de Pontos
A oferta de profissionais treinados em levantamento e nuvem de pontos não está crescendo tão rapidamente quanto a atividade de coleta de dados. Grandes programas nacionais precisam de equipes de campo, equipes de garantia de qualidade e analistas de software certificados. Os programas universitários de geomática e os aprendizados em topografia podem levar de 3 a 5 anos para desenvolver essas habilidades. O Instituto de Estudos de Transporte da UC relatou que um projeto de resiliência rodoviária a incêndios florestais no Condado de Los Angeles exigiu operadores especializados para coleta, controle de qualidade e análise. A automação pode reduzir tarefas de classificação repetitivas, mas não pode substituir a revisão e a certificação de entregas. Essa escassez pode limitar a rapidez com que os fornecedores executam contratos no mercado de sistemas LiDAR de mapeamento móvel.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
As Plataformas de Software Estão Deslocando o Valor do SistemaO hardware deteve 54,73% da participação do mercado de sistemas LiDAR de mapeamento móvel em 2025 porque as matrizes de scanners, as unidades de navegação inercial e as plataformas integradas carregam custos substanciais de equipamentos. O hardware permanece a base física para cada implantação em veículos, drones, dispositivos portáteis e robóticos. Os serviços cobrem aquisição de dados, calibração e processamento gerenciado para clientes que não operam sistemas internamente. Essas ofertas permitem que agências e empreiteiros usem LiDAR sem construir uma equipe técnica interna completa. O software está projetado para registrar um CAGR de 22,63% de 2026 a 2031. O crescimento vem de análises de nuvem de pontos, classificação automatizada e assinaturas de gestão de frota. O LiDAR360 da GreenValley International suporta a classificação de mais de 32 tipos de características e integra o Segment Anything Model para extração de características a partir de imagens.[2] Isso oferece aos fornecedores um caminho para receita recorrente ao lado das vendas de equipamentos.
À medida que os custos unitários dos sensores diminuem, o software pode representar mais do valor diferenciado em uma implantação. Os fornecedores de sistemas estão cada vez mais combinando plataformas de processamento com pacotes de hardware. A RIEGL oferece suas plataformas RiACQUIRE e RiPROCESS ao lado de seus sistemas de mapeamento. Esses fluxos de trabalho integrados podem limitar a dificuldade de migrar projetos para outro fornecedor. Eles também permitem que os clientes gerenciem captura, processamento e saída em um único ambiente operacional. Para os clientes, a escolha depende cada vez mais da usabilidade e confiabilidade do fluxo de trabalho completo. O setor de sistemas LiDAR de mapeamento móvel está, portanto, avançando em direção a um modelo em que equipamentos e análises são vendidos juntos. Essa mudança favorece fornecedores com ferramentas de processamento robustas e capacidades de suporte ao cliente de longo prazo.



Por Arquitetura de Sensor LiDAR:
O LiDAR FMCW/4D Ganha TerrenoO LiDAR mecânico representou 61,46% do mercado de sistemas LiDAR de mapeamento móvel em 2025. Ele continua amplamente utilizado para levantamentos de rodovias longas e cobertura ampla de 360 graus. Suas redes estabelecidas de calibração e serviço de campo também atendem a muitos requisitos de aquisição pública. O VMX-3HA da RIEGL usa scanners VUX-3HA duplos com taxas de repetição de pulso de até 6 MHz e 800 linhas de varredura por segundo. O LiDAR de estado sólido está ganhando uso em mochilas e drones onde o tamanho e a tolerância a vibrações são importantes. Os sistemas híbridos e multissensores combinam tipos de sensores para terrenos variáveis, serviços públicos e trabalho subterrâneo. Esses sistemas suportam aplicações que requerem diferentes campos de visão ou alcances operacionais. Os sistemas mecânicos, no entanto, continuam sendo a opção de referência para muitos projetos de corredor de alta precisão.
O LiDAR FMCW/4D está projetado para crescer a um CAGR de 21,78% de 2026 a 2031. A tecnologia mede a velocidade radial e a posição, apoiando assim a rejeição de objetos em movimento durante a captura de dados. A Aeva foi selecionada para a plataforma de referência DRIVE Hyperion da NVIDIA em janeiro de 2026, com integração em veículos de produção prevista para 2028. Os sensores FMCW também podem reduzir a interferência solar e a diafonia entre sensores. Essas propriedades podem ser úteis em ambientes de mapeamento urbano denso. A adoção é atualmente moldada por pipelines de desenvolvimento automotivo e ensaios de grau topográfico. O mercado de sistemas LiDAR de mapeamento móvel pode se beneficiar do desenvolvimento compartilhado de componentes entre aplicações automotivas e de mapeamento.
Por Plataforma de Montagem:
Os Sistemas VANT Ampliam a Cobertura de CampoOs sistemas montados em veículos detiveram 67,83% da receita em 2025. As agências de transporte há muito utilizam veículos de mapeamento para levantamentos de rodovias e corredores rodoviários. A aquisição baseada em frota também apoia a coleta repetível em grandes redes. Os sistemas montados em ferrovias atendem à geometria de trilhos, inspeções de folga e inventários de ativos em velocidades operacionais. Eles permitem a coleta de dados sem agendar longos fechamentos de trilhos. Os sistemas montados em VANTs e drones estão projetados para crescer a um CAGR de 22,84% de 2026 a 2031. Suas cargas úteis mais leves podem estender a duração do voo enquanto cobrem locais além do acesso rodoviário. Essa plataforma é bem adequada para inspeção de corredores, análise de vegetação e trabalho de infraestrutura remota.
A YellowScan apresentou o Mapper Ultra em junho de 2026 com 500.000 pontos por segundo e até 7 retornos em um pacote de 1,94 quilogramas. Os sistemas de mochila, portáteis e montados em postes também estão se tornando mais comuns em locais internos e restritos. A Emesent lançou o GX1 em fevereiro de 2026, combinando posicionamento SLAM e RTK com precisão global de 5 a 10 mm. Esses dispositivos atendem a túneis, sítios históricos e locais urbanos onde o acesso de veículos é limitado. Os sistemas marinhos suportam o mapeamento de ativos portuários, de margens de rios e costeiros. Os contratos públicos frequentemente exigem rastreabilidade de calibração ISO 17025 para trabalhos de grau topográfico. Isso favorece fornecedores com processos de calibração documentados em múltiplas plataformas de montagem. O mercado de sistemas LiDAR de mapeamento móvel está, assim, se expandindo além da captura convencional baseada em estradas.

Por Usuário Final:
A Mobilidade Autônoma Transforma a Demanda por MapeamentoOs usuários do governo e do setor público representaram 28,47% da receita em 2025. As agências nacionais de mapeamento, os departamentos de transporte e os municípios utilizam LiDAR móvel para inventário rodoviário e monitoramento de infraestrutura. Seus programas estão vinculados a requisitos de gêmeos digitais e registros padronizados de ativos públicos. Os usuários de transporte e infraestrutura formam o segundo maior grupo de compradores. Eles encomendam levantamentos de rodovias e ferrovias para manutenção, análise de segurança e monitoramento de pavimentos. A mobilidade automotiva e autônoma está projetada para crescer a um CAGR de 22,31% até 2031. Os sistemas de Nível 3 e Nível 4 exigem mapeamento repetido e preciso de redes rodoviárias. Os bancos de dados de mapeamento histórico por si só não podem atender a esses requisitos de atualidade e cobertura dos dados.
A Aeva lançou o AevaScenes em setembro de 2025 como um conjunto de dados de acesso aberto combinando LiDAR 4D FMCW e dados de câmera com medições de velocidade e anotações semânticas AEVA. Isso apoia o trabalho de desenvolvimento para sistemas de percepção autônoma. Os operadores de energia e serviços públicos utilizam LiDAR móvel para inspeção de folga de linhas de energia, levantamentos de rotas de dutos e levantamentos de locais solares. Usuários de construção, imóveis, mineração, recursos naturais, defesa e segurança aplicam a tecnologia para monitoramento, trabalho volumétrico e análise de terreno. Sistemas portáteis robustos e de drones estão substituindo algumas tarefas de varredura terrestre em locais perigosos ou confinados. Esses usuários valorizam ciclos de coleta mais rápidos e acesso a terrenos difíceis.
Análise Geográfica
A América do Norte representou 34,82% do mercado de sistemas LiDAR de mapeamento móvel em 2025. A posição da região reflete programas federais e estaduais de rodovias, orçamentos de mapeamento relacionados à defesa e uma grande concentração de desenvolvimento de veículos autônomos. O Departamento de Transportes de Nevada emitiu uma licitação para um sistema de mapeamento móvel estadual e uma plataforma de dados LiDAR para modernizar a coleta de dados rodoviários. A Caltrans publicou sua estrutura de Avaliação de Vulnerabilidade Climática e Risco de 2026, que utilizou dados de elevação e ativos derivados de LiDAR móvel para indicadores de exposição a incêndios florestais.[3] As restrições de aquisição federal também favorecem sistemas que atendam aos requisitos aplicáveis de cadeia de suprimentos.
A Europa deteve a segunda maior participação em 2025. As agências geoespaciais avançadas e os requisitos de levantamento ambiental apoiam a necessidade de coleta recorrente de dados. O levantamento nacional da Alemanha utilizou 7 empreiteiros em 8 lotes, com as áreas restantes planejadas para varredura de março a maio de 2026. As regras de privacidade de dados afetam os operadores que coletam imagens em nível de rua com nuvens de pontos LiDAR. Os fornecedores devem abordar o tratamento de rostos, placas de veículos e outros dados identificáveis antes da transferência. A América do Sul, o Oriente Médio e a África permaneceram mercados menores, com uso inicial em mineração, corredores de petróleo e gás e programas de infraestrutura urbana.
A Ásia-Pacífico está projetada para crescer a um CAGR de 22,64% de 2026 a 2031. A região combina rpida digitalização de infraestrutura com crescente produção doméstica de sensores. A Hesai está expandindo a capacidade de fabricação para além de 4 milhões de unidades anuais em 2026. A adoção do Japão está vinculada a ciclos de substituição e pesquisa em direção autônoma nas áreas de Nagoya e Tóquio. A Índia está migrando de levantamentos GPS pontuais para mapeamento em escala de frota para rodovias e aplicações de sistemas avançados de assistência ao condutor. Os padrões nacionais de interoperabilidade e calibração na China e no Japão também influenciam os critérios de licitação e a entrada no mercado para fornecedores estrangeiros.
Cenário Competitivo
Concentração do Mercado
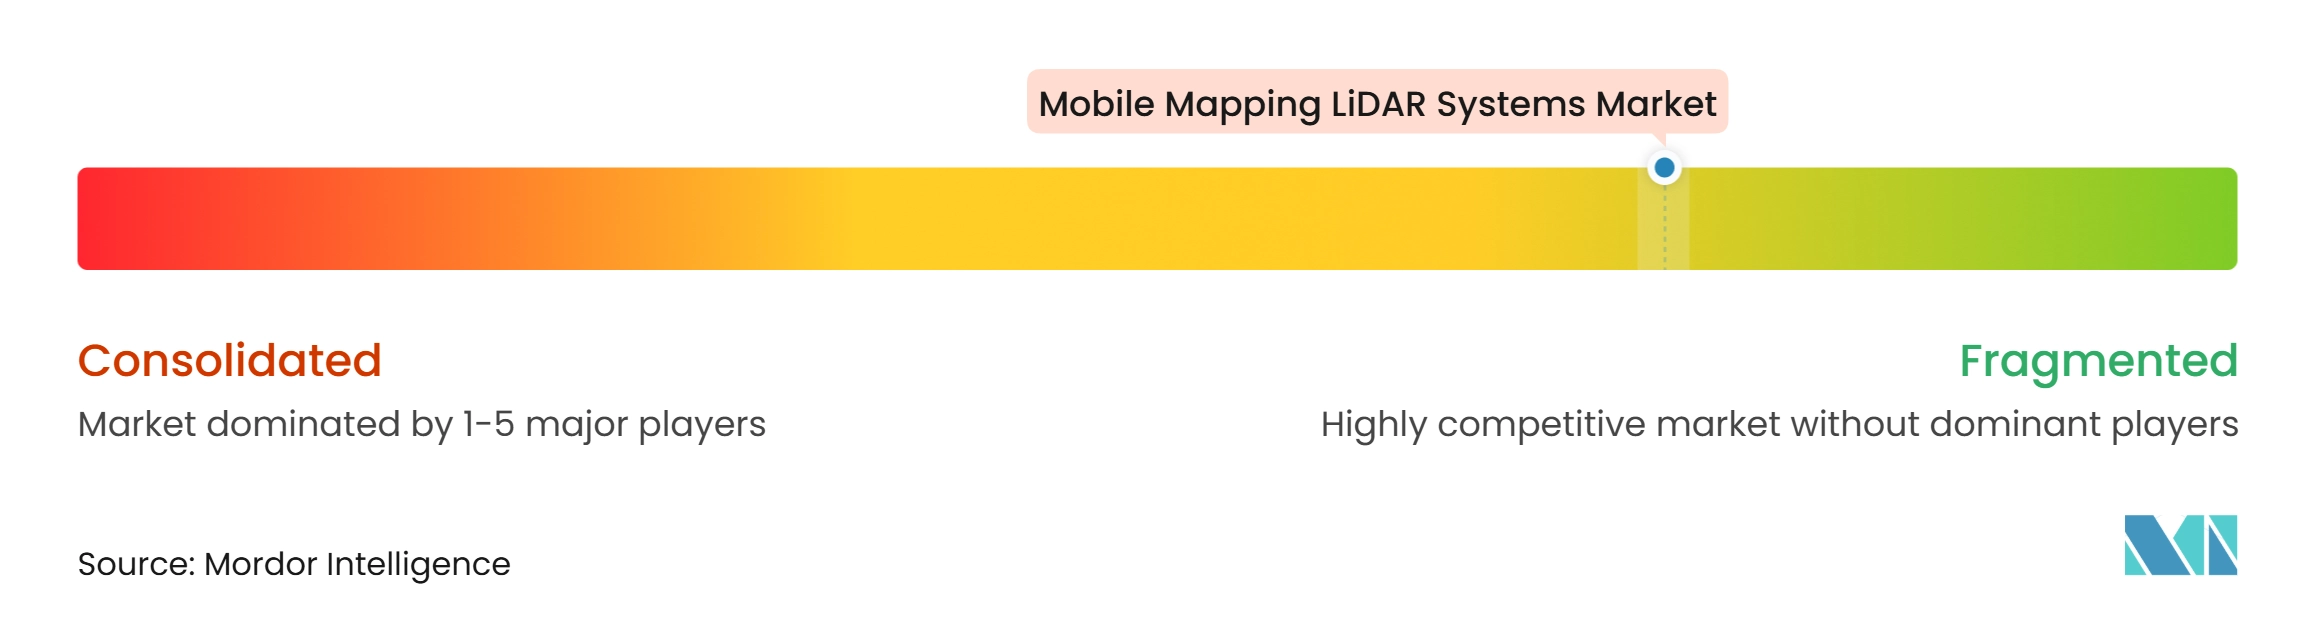
O mercado de sistemas LiDAR de mapeamento móvel é moderadamente fragmentado entre tipos de plataformas e níveis de aplicação. A RIEGL e a Teledyne Optech estão estabelecidas em aplicações de alto nível para veículos e ferrovias. Seus scanners mecânicos de longo alcance, redes de calibração e status de referência em licitações fortalecem suas posições. A Hesai e a RoboSense estão expandindo sua presença internacional por meio da produção verticalmente integrada de sensores. A RoboSense reportou 719.200 remessas de LiDAR no primeiro semestre de 2026, um aumento de 169,6% em relação ao ano anterior.[4] As restrições de aquisição em alguns contratos públicos limitam o mercado endereçável para certos sistemas de menor custo. A concorrência em VANTs inclui YellowScan, Emesent, Routescene e Livox, com compradores comparando massa de carga útil, robustez, retornos e compatibilidade de software.
As empresas estão vinculando hardware a algoritmos SLAM, ferramentas em nuvem e classificação automatizada. A plataforma Cortex AI e a plataforma em nuvem Aura da Emesent são exemplos dessa abordagem. A empresa garantiu AUD 25 milhões (USD 16 milhões) em julho de 2026 para escalar essas plataformas. Em fevereiro de 2026, a YellowScan e a Cellen H2 anunciaram que os sistemas YellowScan seriam integrados ao drone movido a hidrogênio Cellen H2-6. A parceria estende a autonomia de voo para missões de levantamento de longo alcance e monitoramento de corredores. Esses movimentos mostram como os fornecedores estão desenvolvendo sistemas operacionais completos em vez de sensores isolados. O mercado de sistemas LiDAR de mapeamento móvel recompensa cada vez mais as empresas que combinam hardware de captura com fluxos de trabalho de dados utilizáveis.
Locais de mineração sem GNSS, túneis ferroviários e locais urbanos densos continuam sendo áreas importantes para o desenvolvimento de produtos. O LiDAR FMCW/4D é outra área em desenvolvimento para aplicações de grau topográfico. A RoboSense declarou que seu chipset Phoenix recebeu a certificação AEC-Q100 Grau 1 para eletrônica automotiva. Isso pode apoiar os requisitos de qualidade de integração veicular em plataformas móveis. Os fornecedores que adaptam componentes de grau automotivo às necessidades de precisão topográfica podem melhorar sua posição competitiva. O setor de sistemas LiDAR de mapeamento móvel permanece aberto a fornecedores especializados que abordam condições operacionais difíceis. O campo competitivo, portanto, contém integradores estabelecidos, produtores de sensores de alto volume e fornecedores de plataformas focados em software.
Líderes do Setor de Sistemas LiDAR de Mapeamento Móvel
-
RIEGL Laser Measurement Systems GmbH
-
Teledyne Optech Incorporated
-
SICK AG
-
YellowScan SAS
-
Emesent Pty Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas LiDAR de Mapeamento Móvel Empresas cobertas neste relatório
- RIEGL Laser Measurement Systems GmbH
- Teledyne Optech Incorporated
- SICK AG
- YellowScan SAS
- Emesent Pty Ltd
- Routescene Limited
- GreenValley International Inc.
- JAWESO GmbH
- NavVis GmbH
- Kaarta Inc.
- Viametris SAS
- OxTS Ltd
- SBG Systems SAS
- Hesai Technology Co., Ltd.
- Ouster, Inc.
- Aeva, Inc.
- RoboSense Technology Co., Ltd.
- Livox Technology Company Limited
- XenomatiX NV
Desenvolvimentos industriais recentes em Mercado de Sistemas LiDAR de Mapeamento Móvel
- Agosto de 2026: A Emesent garantiu AUD 3 milhões (USD 1,9 milhão) do programa de Projetos de Centros de Pesquisa Cooperativa da Austrália para desenvolver e comercializar o Cortex AI, uma plataforma de autonomia modular aberta que permite que sistemas robóticos naveguem, mapeiem e operem em ambientes sem GPS e perigosos. O desenvolvimento orienta a Emesent em direção a um modelo de negócios de plataforma aberta.
- Agosto de 2026: A YellowScan lançou o YellowScan Access, um serviço de aluguel de LiDAR para VANTs que oferece a gama completa de cargas úteis da empresa sem compromisso de capital inicial. O serviço tem como alvo operadores de levantamento menores e compradores baseados em projetos no mercado de sistemas LiDAR de mapeamento móvel. Ele oferece a essas organizações uma forma de usar sistemas avançados enquanto mantém flexibilidade para volumes de projetos e requisitos contratuais em mudança.
- Julho de 2026: A Emesent anunciou AUD 25 milhões (USD 16 milhões) em financiamento, incluindo uma facilidade de dívida de risco de AUD 10 milhões (USD 6,4 milhões) e uma rodada de capital de AUD 15 milhões (USD 9,6 milhões). Main Sequence, QIC Ventures, Orion Resource Partners, Hostplus e NGS Super apoiaram a rodada de capital. O financiamento escalará o Cortex AI e o software em nuvem Aura.
- Julho de 2026: A RoboSense apresentou o E2, seu LiDAR digital totalmente de estado sólido construído na arquitetura EOCENE SPAD-SoC com o chipset Peacock de desenvolvimento próprio. Foi apresentado na Conferência Mundial de Inteligência Artificial em Xangai. O sistema tem como alvo robôs móveis autônomos, veículos ADAS e aplicações de IA física no mercado de sistemas LiDAR de mapeamento móvel.
Escopo do Relatório Global do Mercado de Sistemas LiDAR de Mapeamento Móvel
Os sistemas LiDAR de mapeamento móvel utilizam a tecnologia de detecção e alcance por luz (LiDAR) montada em veículos, drones ou outras plataformas móveis para capturar dados espaciais tridimensionais de alta precisão. Esses sistemas suportam aplicações como levantamento rodoviário, inspeção de infraestrutura, planejamento urbano, desenvolvimento de veículos autônomos e gestão de ativos, permitindo o mapeamento rápido e preciso de grandes áreas.
O Relatório do Mercado de Sistemas LiDAR de Mapeamento Móvel é Segmentado por Componente (Hardware, Software e Serviços), Arquitetura de Sensor LiDAR (LiDAR Mecânico, LiDAR de Estado Sólido, LiDAR FMCW/4D e LiDAR Híbrido/Multissensor), Plataforma de Montagem (Sistemas Montados em Veículos, Sistemas Montados em Ferrovias, Sistemas Montados em VANTs/Drones, Sistemas de Mochila, Portáteis e Montados em Postes e Sistemas Montados em Embarcações/Barcos), Usuário Final (Governo e Setor Público, Transporte e Infraestrutura, Energia e Serviços Públicos, Construção e Imóveis, Mineração e Recursos Naturais, Mobilidade Automotiva e Autônoma, Defesa e Segurança e Outros Setores de Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| LiDAR Mecânico |
| LiDAR de Estado Sólido |
| LiDAR FMCW / 4D |
| LiDAR Híbrido / Multissensor |
| Sistemas Montados em Veículos |
| Sistemas Montados em Ferrovias |
| Sistemas Montados em VANTs/Drones |
| Sistemas de Mochila, Portáteis e Montados em Postes |
| Sistemas Montados em Embarcações/Barcos |
| Governo e Setor Público |
| Transporte e Infraestrutura |
| Energia e Serviços Públicos |
| Construção e Imóveis |
| Mineração e Recursos Naturais |
| Mobilidade Automotiva e Autônoma |
| Defesa e Segurança |
| Outros Setores de Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Componente | Hardware | |
| Software | ||
| Serviços | ||
| Por Arquitetura de Sensor LiDAR | LiDAR Mecânico | |
| LiDAR de Estado Sólido | ||
| LiDAR FMCW / 4D | ||
| LiDAR Híbrido / Multissensor | ||
| Por Plataforma de Montagem | Sistemas Montados em Veículos | |
| Sistemas Montados em Ferrovias | ||
| Sistemas Montados em VANTs/Drones | ||
| Sistemas de Mochila, Portáteis e Montados em Postes | ||
| Sistemas Montados em Embarcações/Barcos | ||
| Por Usuário Final | Governo e Setor Público | |
| Transporte e Infraestrutura | ||
| Energia e Serviços Públicos | ||
| Construção e Imóveis | ||
| Mineração e Recursos Naturais | ||
| Mobilidade Automotiva e Autônoma | ||
| Defesa e Segurança | ||
| Outros Setores de Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas LiDAR de mapeamento móvel?
O valor de 2026 é de 2,67 bilhões de USD e está projetado para atingir 6,79 bilhões de USD até 2031 a um CAGR de 20,52%.
O que está impulsionando a demanda por sistemas LiDAR de mapeamento móvel?
Programas de gêmeos digitais, custos mais baixos de sensores de estado sólido, extração automatizada de características e plataformas autônomas estão apoiando a demanda. Esses fatores melhoram o acesso a equipamentos de grau topográfico e aumentam o valor dos dados de infraestrutura atualizados no mercado de sistemas LiDAR de mapeamento móvel.
Qual componente está crescendo mais rapidamente até 2031?
O software está projetado para crescer a um CAGR de 22,63% à medida que os usuários adotam ferramentas de análise, classificação e gestão de frota. Essas ferramentas podem reduzir o tempo de processamento rotineiro e apoiar a receita recorrente de assinaturas para os fornecedores.
Qual arquitetura LiDAR deve crescer mais rapidamente?
O LiDAR FMCW/4D está projetado para expandir a um CAGR de 21,78% até 2031 porque mede velocidade e posição simultaneamente. Essa capacidade ajuda a gerenciar objetos em movimento durante a coleta de dados em locais complexos.
Qual plataforma de montagem está crescendo mais rapidamente?
Os sistemas montados em VANTs e drones estão projetados para crescer a um CAGR de 22,84% até 2031, pois cargas úteis leves suportam a coleta remota de dados. Eles são adequados para corredores, vegetação, locais perigosos e outras áreas onde o acesso rodoviário é limitado.
Qual região está projetada para expandir mais rapidamente?
A Ásia-Pacífico está projetada para crescer a um CAGR de 22,64% até 2031, apoiada pela digitalização de infraestrutura e pela produção doméstica de sensores. O mercado de sistemas LiDAR de mapeamento móvel na região também é apoiado pelo mapeamento de rodovias e padrões nacionais.