
Taille et part du marché des systèmes LiDAR de cartographie mobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.67 Milliards de dollars |
| Taille du Marché (2031) | 6.79 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 20.52 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes LiDAR de cartographie mobile par Mordor Intelligence
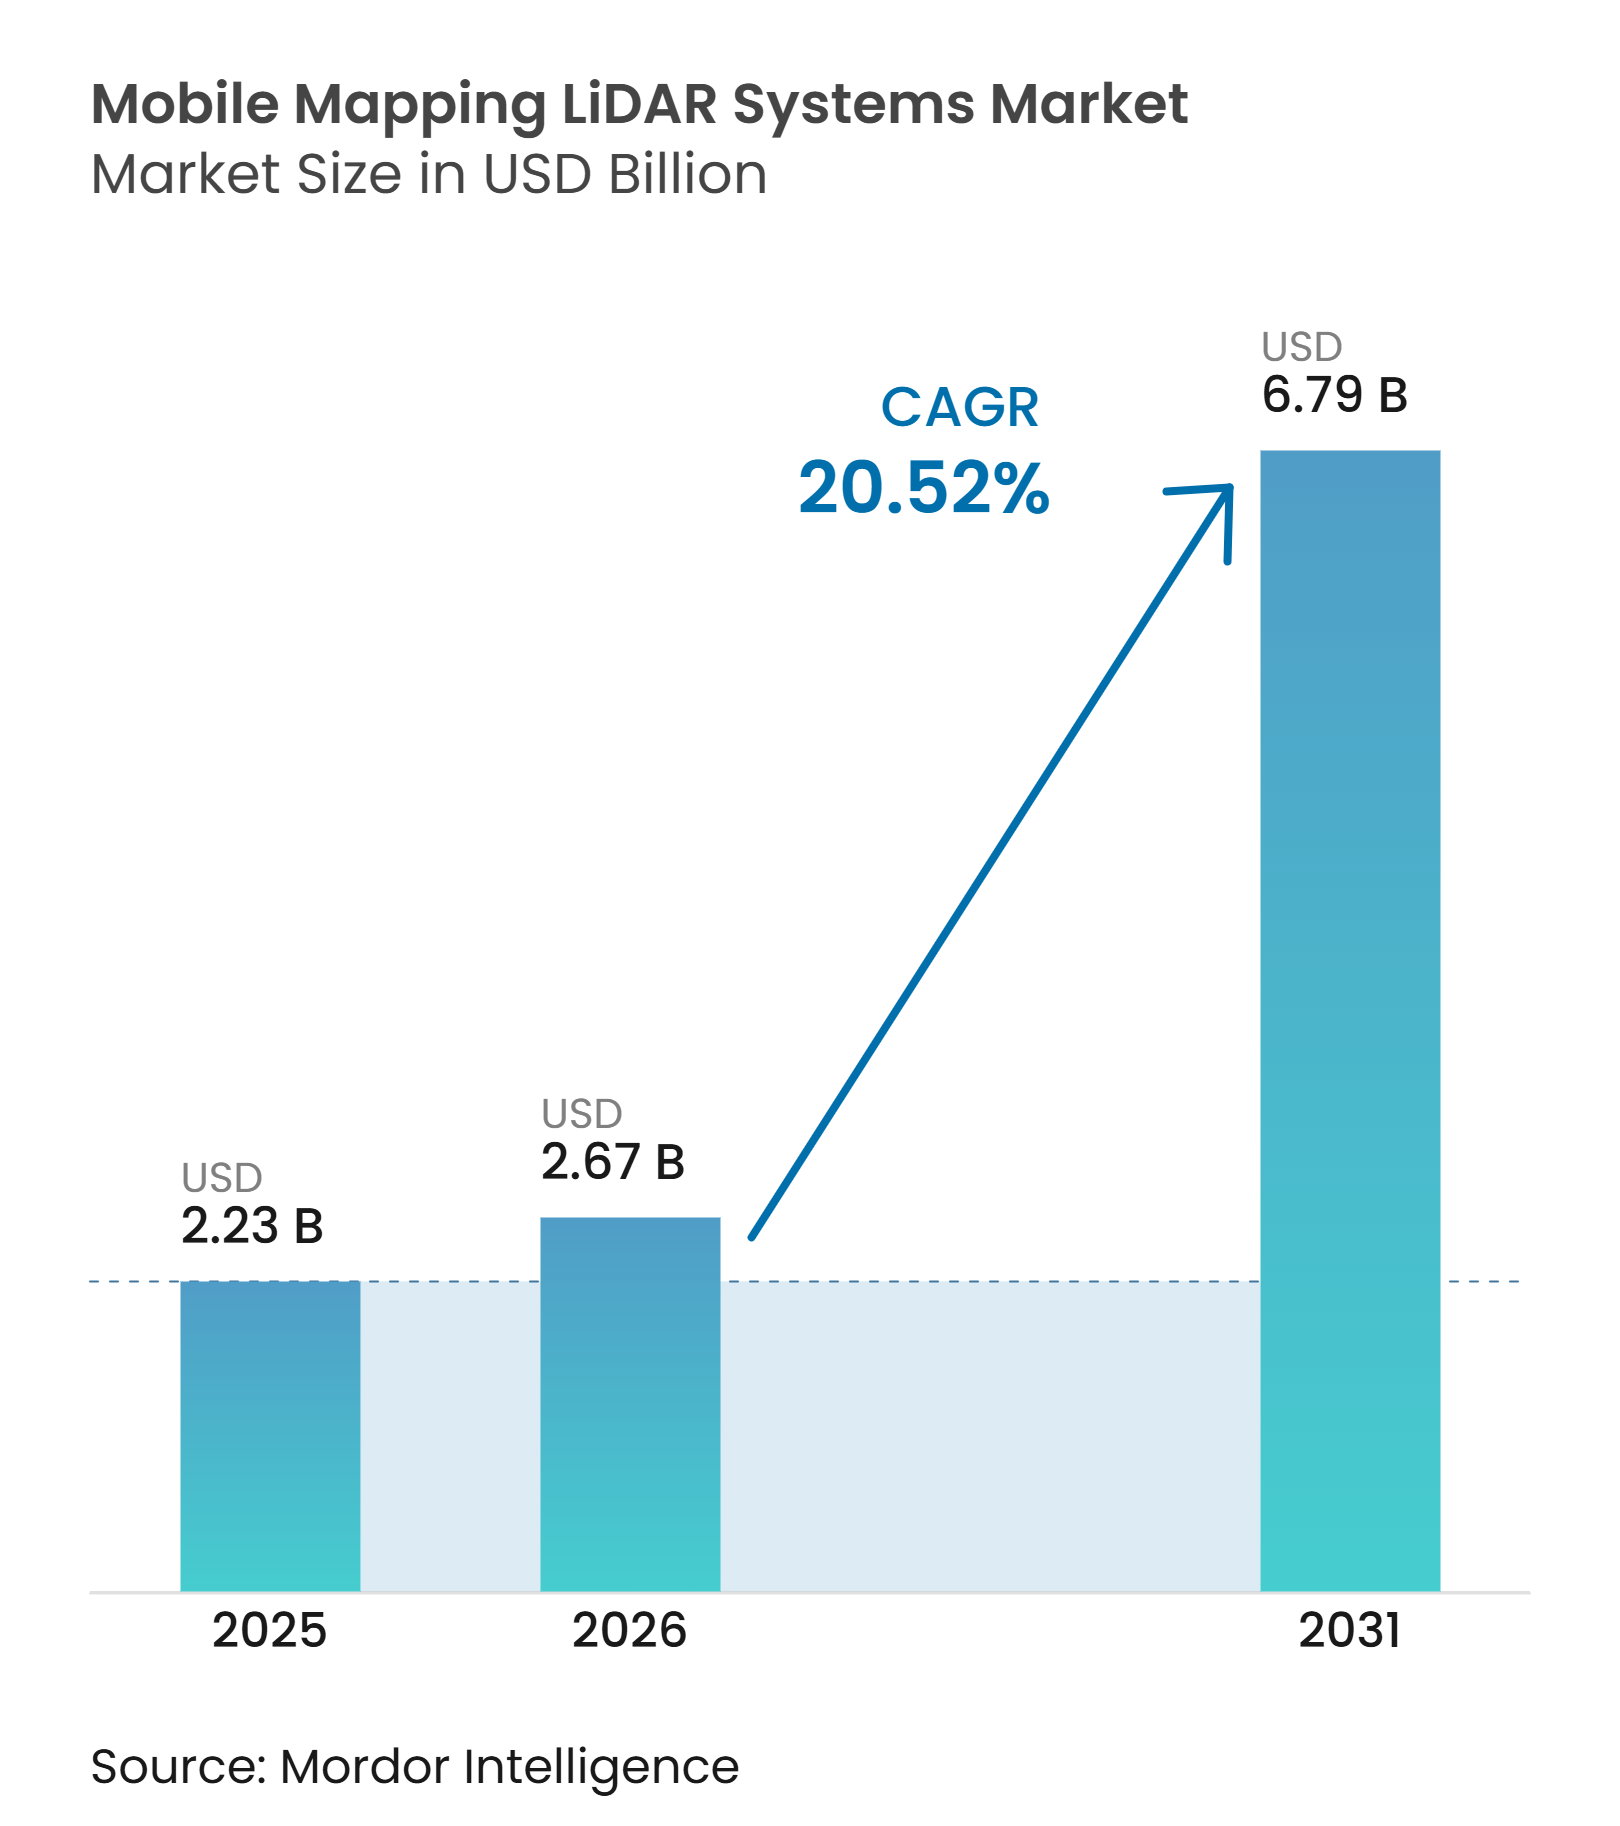
La taille du marché des systèmes LiDAR de cartographie mobile devrait s'étendre de 2,23 milliards USD en 2025 à 2,67 milliards USD en 2026, puis à 6,79 milliards USD d'ici 2031, enregistrant un CAGR de 20,52 % de 2026 à 2031. Les programmes nationaux de jumeaux numériques font de la donnée 3D haute résolution un élément régulier de la planification et de la maintenance des infrastructures. La baisse des coûts des capteurs à état solide élargit l'accès aux agences municipales et aux entrepreneurs en infrastructure. Le traitement des nuages de points basé sur l'IA raccourcit les cycles de livraison et réduit le travail manuel requis après la collecte de données. Cette combinaison favorise les achats récurrents plutôt que les acquisitions d'équipements isolées sur le marché des systèmes LiDAR de cartographie mobile. Les fournisseurs accordent également davantage d'importance aux plateformes logicielles, à la gestion des données et à l'automatisation pour fidéliser leurs clients au sein de leurs écosystèmes opérationnels.
Points clés du rapport
- Par composant, le matériel représentait 54,73 % de la part du marché des systèmes LiDAR de cartographie mobile en 2025, tandis que le logiciel devrait progresser à un CAGR de 22,63 % jusqu'en 2031.
- Par architecture de capteur LiDAR, le LiDAR mécanique détenait 61,46 % de la part des revenus en 2025, tandis que le LiDAR FMCW/4D devrait progresser à un CAGR de 21,78 % jusqu'en 2031.
- Par plateforme de montage, les systèmes montés sur véhicule détenaient 67,83 % de la part des revenus en 2025, tandis que les systèmes montés sur UAV et drone devraient progresser à un CAGR de 22,84 % jusqu'en 2031.
- Par utilisateur final, les utilisateurs gouvernementaux et du secteur public détenaient 28,47 % de la part des revenus en 2025, tandis que le secteur automobile et de la mobilité autonome devrait progresser à un CAGR de 22,31 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 34,82 % de la part du marché des systèmes LiDAR de cartographie mobile en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 22,64 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats gouvernementaux relatifs aux jumeaux numériques | +4.5% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et en Asie de l'Est | Moyen terme (2 à 4 ans) |
| Baisse des coûts du LiDAR à état solide | +3.8% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Extraction automatique de caractéristiques basée sur l'IA | +3.2% | Mondial, avec adoption précoce en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Adoption de robots autonomes et de drones | +2.5% | Mondial, avec une adoption rapide en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Numérisation des actifs routiers pour la résilience aux incendies de forêt et au changement climatique | +1.8% | Amérique du Nord, Europe du Sud et Australie | Moyen terme (2 à 4 ans) |
| Cartographie haute fréquence pour les données d'entraînement des systèmes autonomes | +1.6% | Mondial, concentré en Amérique du Nord, en Chine et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Mandats gouvernementaux relatifs aux jumeaux numériques
Les programmes nationaux de jumeaux numériques soutiennent des cycles d'approvisionnement plus longs sur le marché des systèmes LiDAR de cartographie mobile. Le SMART Infrastructure Act de 2025 a exigé des lignes directrices fédérales pour l'utilisation des jumeaux numériques dans les autorisations d'infrastructure, notamment des normes pour la création et la maintenance de jumeaux numériques à l'aide de systèmes d'information géographique et de données de capteurs environnementaux. Le relevé aérien LiDAR national de l'Allemagne était achevé à 93 % début 2026 et utilisait une densité minimale de 40 points par mètre carré. De tels programmes nécessitent des mises à jour répétées, des contrôles qualité et des données de référence normalisées. Ils favorisent donc les fournisseurs capables de prendre en charge l'acquisition, le traitement et la gestion des données sur plusieurs années. Ce schéma de demande réduit la dépendance aux cycles de vente courts et ponctuels sur le marché des systèmes LiDAR de cartographie mobile.
Baisse des coûts du LiDAR à état solide
La production de LiDAR à état solide élargit la gamme de systèmes accessibles aux petits opérateurs. Hesai a déclaré plus de 2 millions de livraisons cumulées de LiDAR en 2025 et étend sa capacité annuelle au-delà de 4 millions d'unités en 2026. La société a également signalé des commandes dépassant 4 millions d'unités pour son LiDAR longue portée ATX. Les volumes de production automobile peuvent réduire les coûts des composants pour les capteurs utilisés ultérieurement dans les charges utiles de cartographie. Cela aide les entrepreneurs et les agences de taille moyenne à envisager des systèmes qui dépassaient auparavant leurs budgets d'investissement. Le marché des systèmes LiDAR de cartographie mobile peut en bénéficier à mesure que des capteurs plus légers et moins coûteux sont adoptés par les plateformes véhiculaires, de drones et robotiques.
Extraction automatique de caractéristiques basée sur l'IA
La classification automatisée devient de plus en plus importante pour les entreprises gérant de grands volumes de nuages de points. Flai a déclaré que son modèle de cartographie mobile sépare les corridors routiers en 27 classes d'actifs en un seul passage automatisé et réduit le temps de traitement de 50 % à 99 % par rapport à l'édition manuelle. TerraSeg, publié à la CVPR 2026, a traité la segmentation au sol LiDAR jusqu'à 50 Hz et a été entraîné sur près de 22 millions de scans provenant de 15 capteurs. Ces outils peuvent réduire le volume de travail de routine géré par des analystes spécialisés. Le personnel expérimenté reste nécessaire pour la validation, les exceptions et les livrables clients certifiés. La capacité logicielle devient donc un facteur de sélection de plus en plus important sur le marché des systèmes LiDAR de cartographie mobile.
Adoption de robots autonomes et de drones
Les plateformes autonomes étendent la collecte de données vers des endroits difficiles d'accès pour les systèmes basés sur des véhicules. RoboSense a déclaré des ventes de LiDAR pour la robotique de 282 600 unités au cours du premier semestre 2026, en hausse de 510,4 % par rapport à l'année précédente. Emesent a obtenu 25 millions AUD (16 millions USD) en juillet 2026 pour développer sa plateforme d'autonomie Cortex AI pour la cartographie en environnements sans GPS.[1] Les charges utiles compactes peuvent prendre en charge les travaux dans les mines, les zones sinistrées, les tunnels et les zones urbaines denses. Le traitement embarqué réduit également le besoin d'intervention manuelle constante lors des missions de routine. Cela élargit les options de déploiement pratiques pour le marché des systèmes LiDAR de cartographie mobile.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'acquisition et de déploiement des systèmes | -3.5% | Mondial, plus aigu en Amérique du Sud, en Afrique et au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Pénurie d'opérateurs qualifiés en relevé et en traitement de nuages de points | -2.3% | Mondial, plus aigu dans les marchés en développement | Long terme (≥ 4 ans) |
| Confidentialité des données et restrictions relatives à la surveillance persistante | -1.7% | Europe, Amérique du Nord et Inde | Moyen terme (2 à 4 ans) |
| Cartographie de corridors en environnements sans GNSS et risque de défaillance de la fusion de capteurs | -1.2% | Mondial, notamment dans les zones urbaines denses et les tunnels | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'acquisition et de déploiement des systèmes
Les coûts complets des systèmes restent un obstacle malgré la baisse des prix des capteurs individuels. Les systèmes d'entrée de gamme montés sur véhicule des principaux intégrateurs restent dans la fourchette de 100 000 à 300 000 USD. Les charges utiles UAV de qualité topographique débutent à 15 000 à 50 000 USD avant les coûts de plateforme, de maintenance et de logiciel. YellowScan a lancé son service de location Access en août 2026 pour proposer des charges utiles sans engagement de capital initial. Ce modèle peut aider les acheteurs ponctuels et les petites entreprises de relevé à utiliser des équipements avancés. Cependant, les longs cycles d'appels d'offres publics et les budgets opérationnels fragmentés ralentissent encore les achats dans certaines parties du marché des systèmes LiDAR de cartographie mobile.
Pénurie d'opérateurs qualifiés en relevé et en traitement de nuages de points
L'offre de professionnels formés en relevé et en traitement de nuages de points n'augmente pas aussi rapidement que l'activité de collecte de données. Les grands programmes nationaux nécessitent des équipes de terrain, des équipes d'assurance qualité et des analystes logiciels certifiés. Les programmes universitaires en géomatique et les apprentissages en topographie peuvent prendre 3 à 5 ans pour développer ces compétences. L'Institut d'études des transports de l'Université de Californie a rapporté qu'un projet de résilience routière aux incendies de forêt dans le comté de Los Angeles nécessitait des opérateurs spécialisés pour la collecte, le contrôle qualité et l'analyse. L'automatisation peut réduire les tâches de classification répétitives, mais ne peut pas remplacer la révision et la certification des livrables. Cette pénurie peut limiter la rapidité avec laquelle les prestataires exécutent les contrats sur le marché des systèmes LiDAR de cartographie mobile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
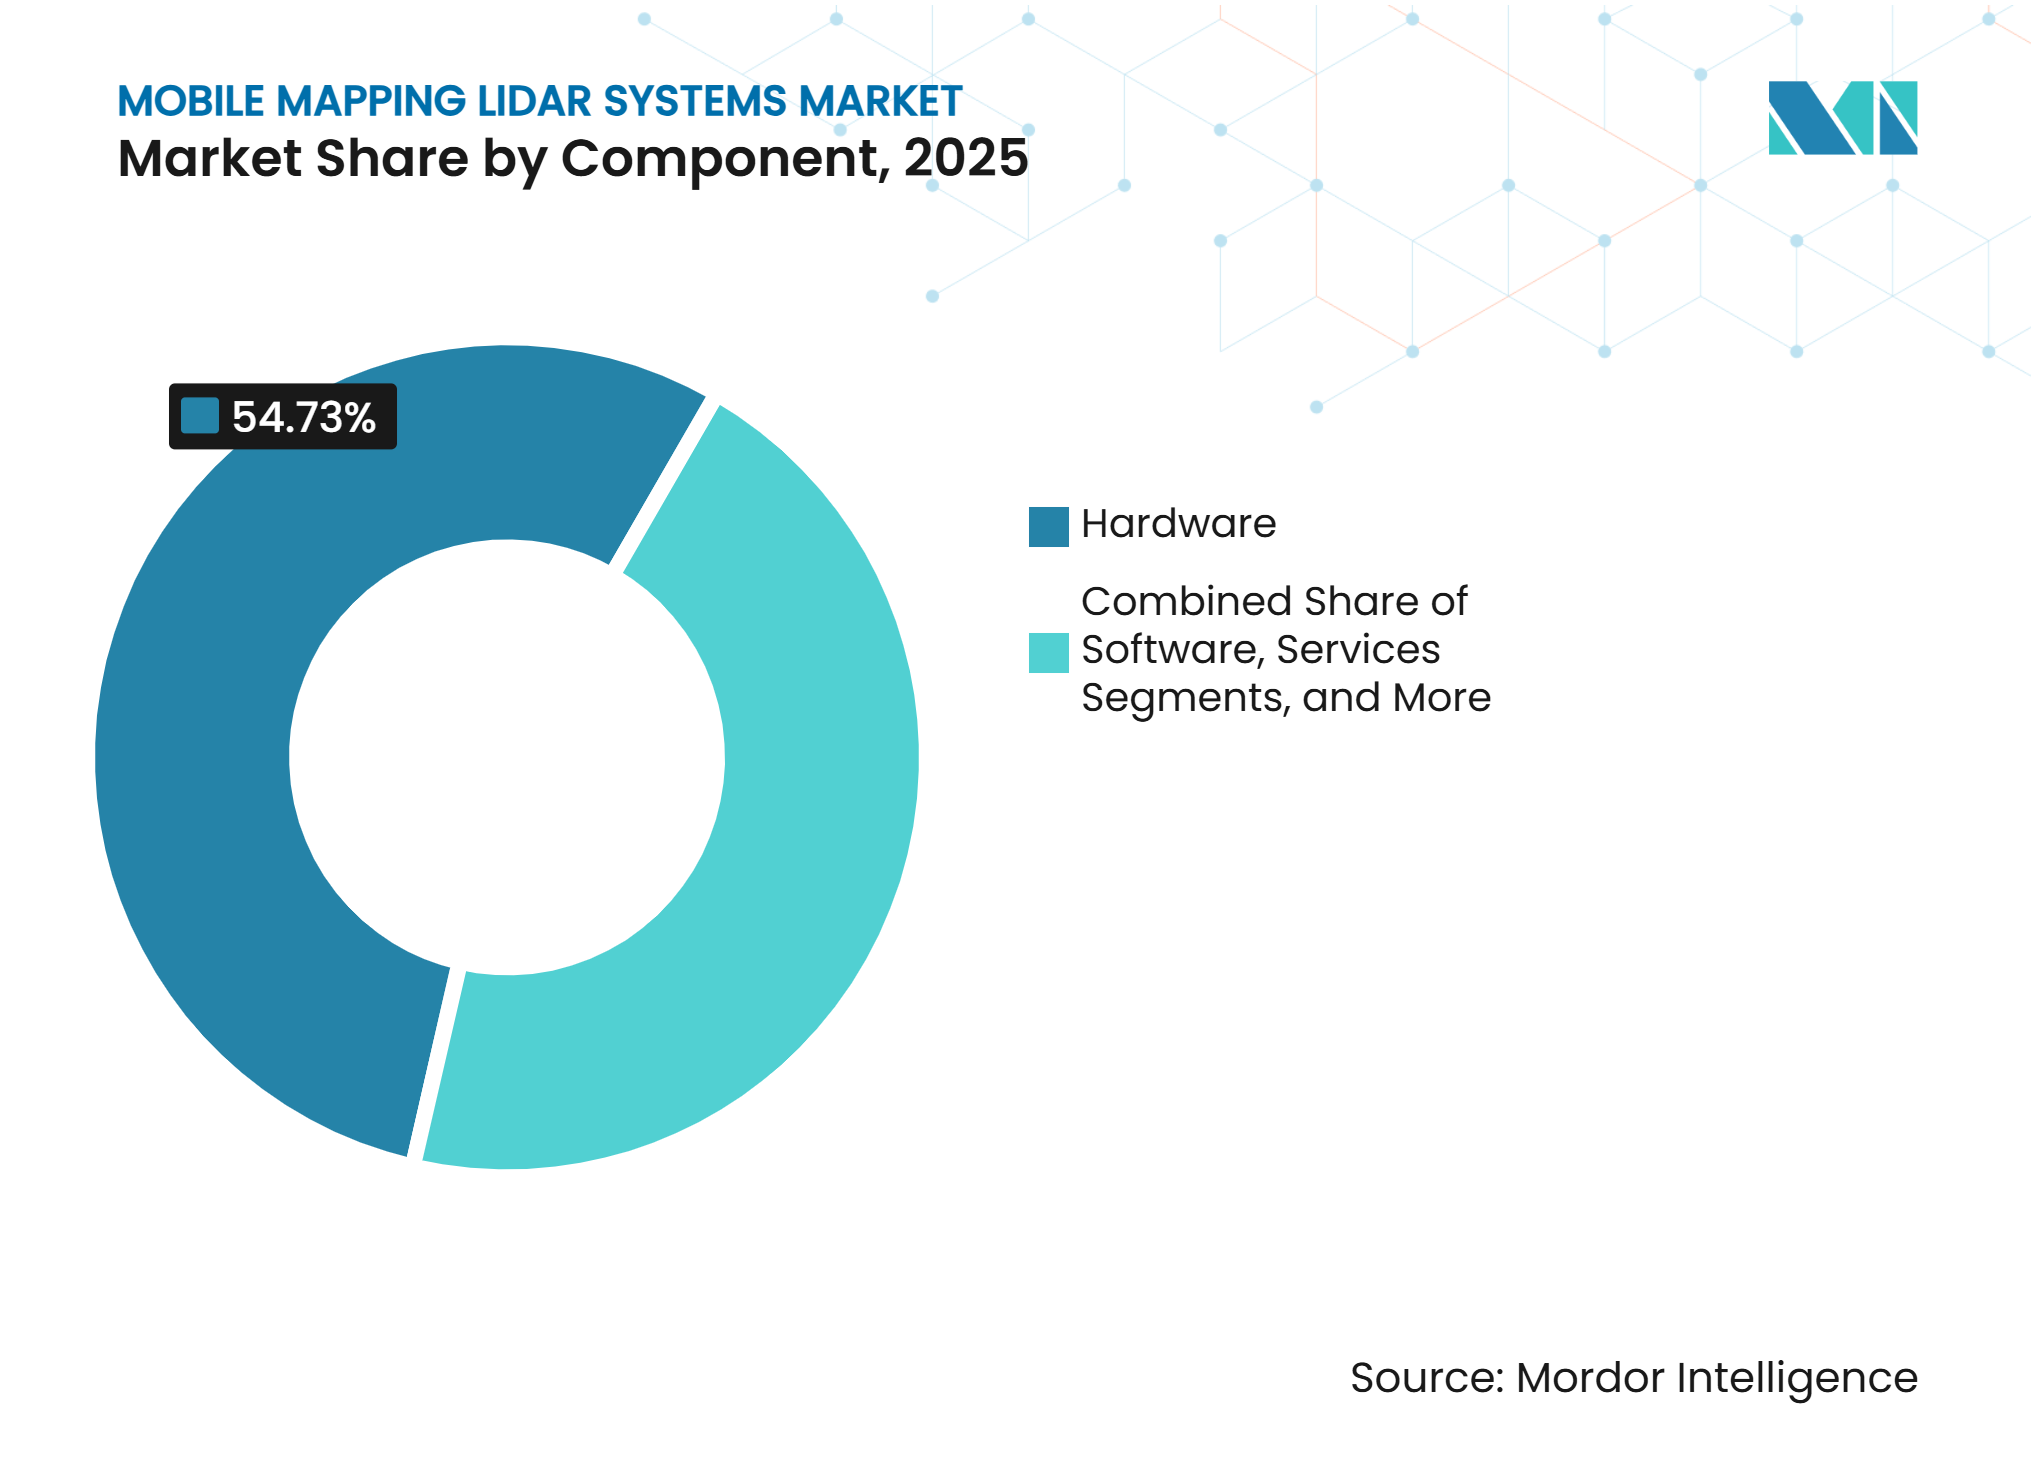
les plateformes logicielles transforment la valeur des systèmesLe matériel détenait 54,73 % de la part du marché des systèmes LiDAR de cartographie mobile en 2025, car les réseaux de scanners, les unités de navigation inertielle et les plateformes intégrées représentent des coûts d'équipement substantiels. Le matériel reste la base physique de chaque déploiement sur véhicule, drone, portable et robotique. Les services couvrent l'acquisition de données, l'étalonnage et le traitement géré pour les clients qui n'exploitent pas les systèmes en interne. Ces offres permettent aux agences et aux entrepreneurs d'utiliser le LiDAR sans constituer une équipe technique interne complète. Le logiciel devrait enregistrer un CAGR de 22,63 % de 2026 à 2031. La croissance provient de l'analyse des nuages de points, de la classification automatisée et des abonnements de gestion de flotte. Le LiDAR360 de GreenValley International prend en charge la classification de plus de 32 types de caractéristiques et intègre le modèle Segment Anything pour l'extraction de caractéristiques à partir d'images.[2] Cela offre aux fournisseurs une voie vers des revenus récurrents parallèlement aux ventes d'équipements.
À mesure que les coûts unitaires des capteurs diminuent, le logiciel peut représenter une part plus importante de la valeur différenciée d'un déploiement. Les fournisseurs de systèmes combinent de plus en plus les plateformes de traitement avec les packages matériels. RIEGL propose ses plateformes RiACQUIRE et RiPROCESS aux côtés de ses systèmes de cartographie. Ces flux de travail intégrés peuvent limiter la difficulté de transférer des projets vers un autre prestataire. Ils permettent également aux clients de gérer la capture, le traitement et la production au sein d'un seul environnement opérationnel. Pour les clients, le choix dépend de plus en plus de la convivialité et de la fiabilité du flux de travail complet. Le secteur des systèmes LiDAR de cartographie mobile évolue donc vers un modèle où l'équipement et l'analyse sont vendus ensemble. Ce changement favorise les fournisseurs disposant d'outils de traitement performants et de capacités de support client à long terme.



Par architecture de capteur LiDAR :
le LiDAR FMCW/4D gagne du terrainLe LiDAR mécanique représentait 61,46 % du marché des systèmes LiDAR de cartographie mobile en 2025. Il reste largement utilisé pour les relevés autoroutiers longue distance et la couverture à 360 degrés. Ses réseaux d'étalonnage et de service sur le terrain établis répondent également à de nombreuses exigences des marchés publics. Le VMX-3HA de RIEGL utilise deux scanners VUX-3HA avec des taux de répétition d'impulsions allant jusqu'à 6 MHz et 800 lignes de scan par seconde. Le LiDAR à état solide est de plus en plus utilisé dans les sacs à dos et les drones où la taille et la tolérance aux vibrations sont importantes. Les systèmes hybrides et multicapteurs combinent des types de capteurs pour les terrains variables, les services publics et les travaux souterrains. Ces systèmes prennent en charge des applications nécessitant différents champs de vision ou plages de fonctionnement. Les systèmes mécaniques restent néanmoins l'option de référence pour de nombreux projets de corridors à haute précision.
Le LiDAR FMCW/4D devrait croître à un CAGR de 21,78 % de 2026 à 2031. La technologie mesure la vitesse radiale et la position, permettant ainsi le rejet des objets en mouvement lors de la capture de données. Aeva a été sélectionné pour la plateforme de référence DRIVE Hyperion de NVIDIA en janvier 2026, avec une intégration dans les véhicules de production ciblée pour 2028. Les capteurs FMCW peuvent également réduire les interférences solaires et la diaphonie entre capteurs. Ces propriétés peuvent être utiles dans les environnements de cartographie urbaine dense. L'adoption est actuellement façonnée par les pipelines de développement automobile et les essais de qualité topographique. Le marché des systèmes LiDAR de cartographie mobile peut bénéficier du développement partagé de composants entre les applications automobiles et de cartographie.
Par plateforme de montage :
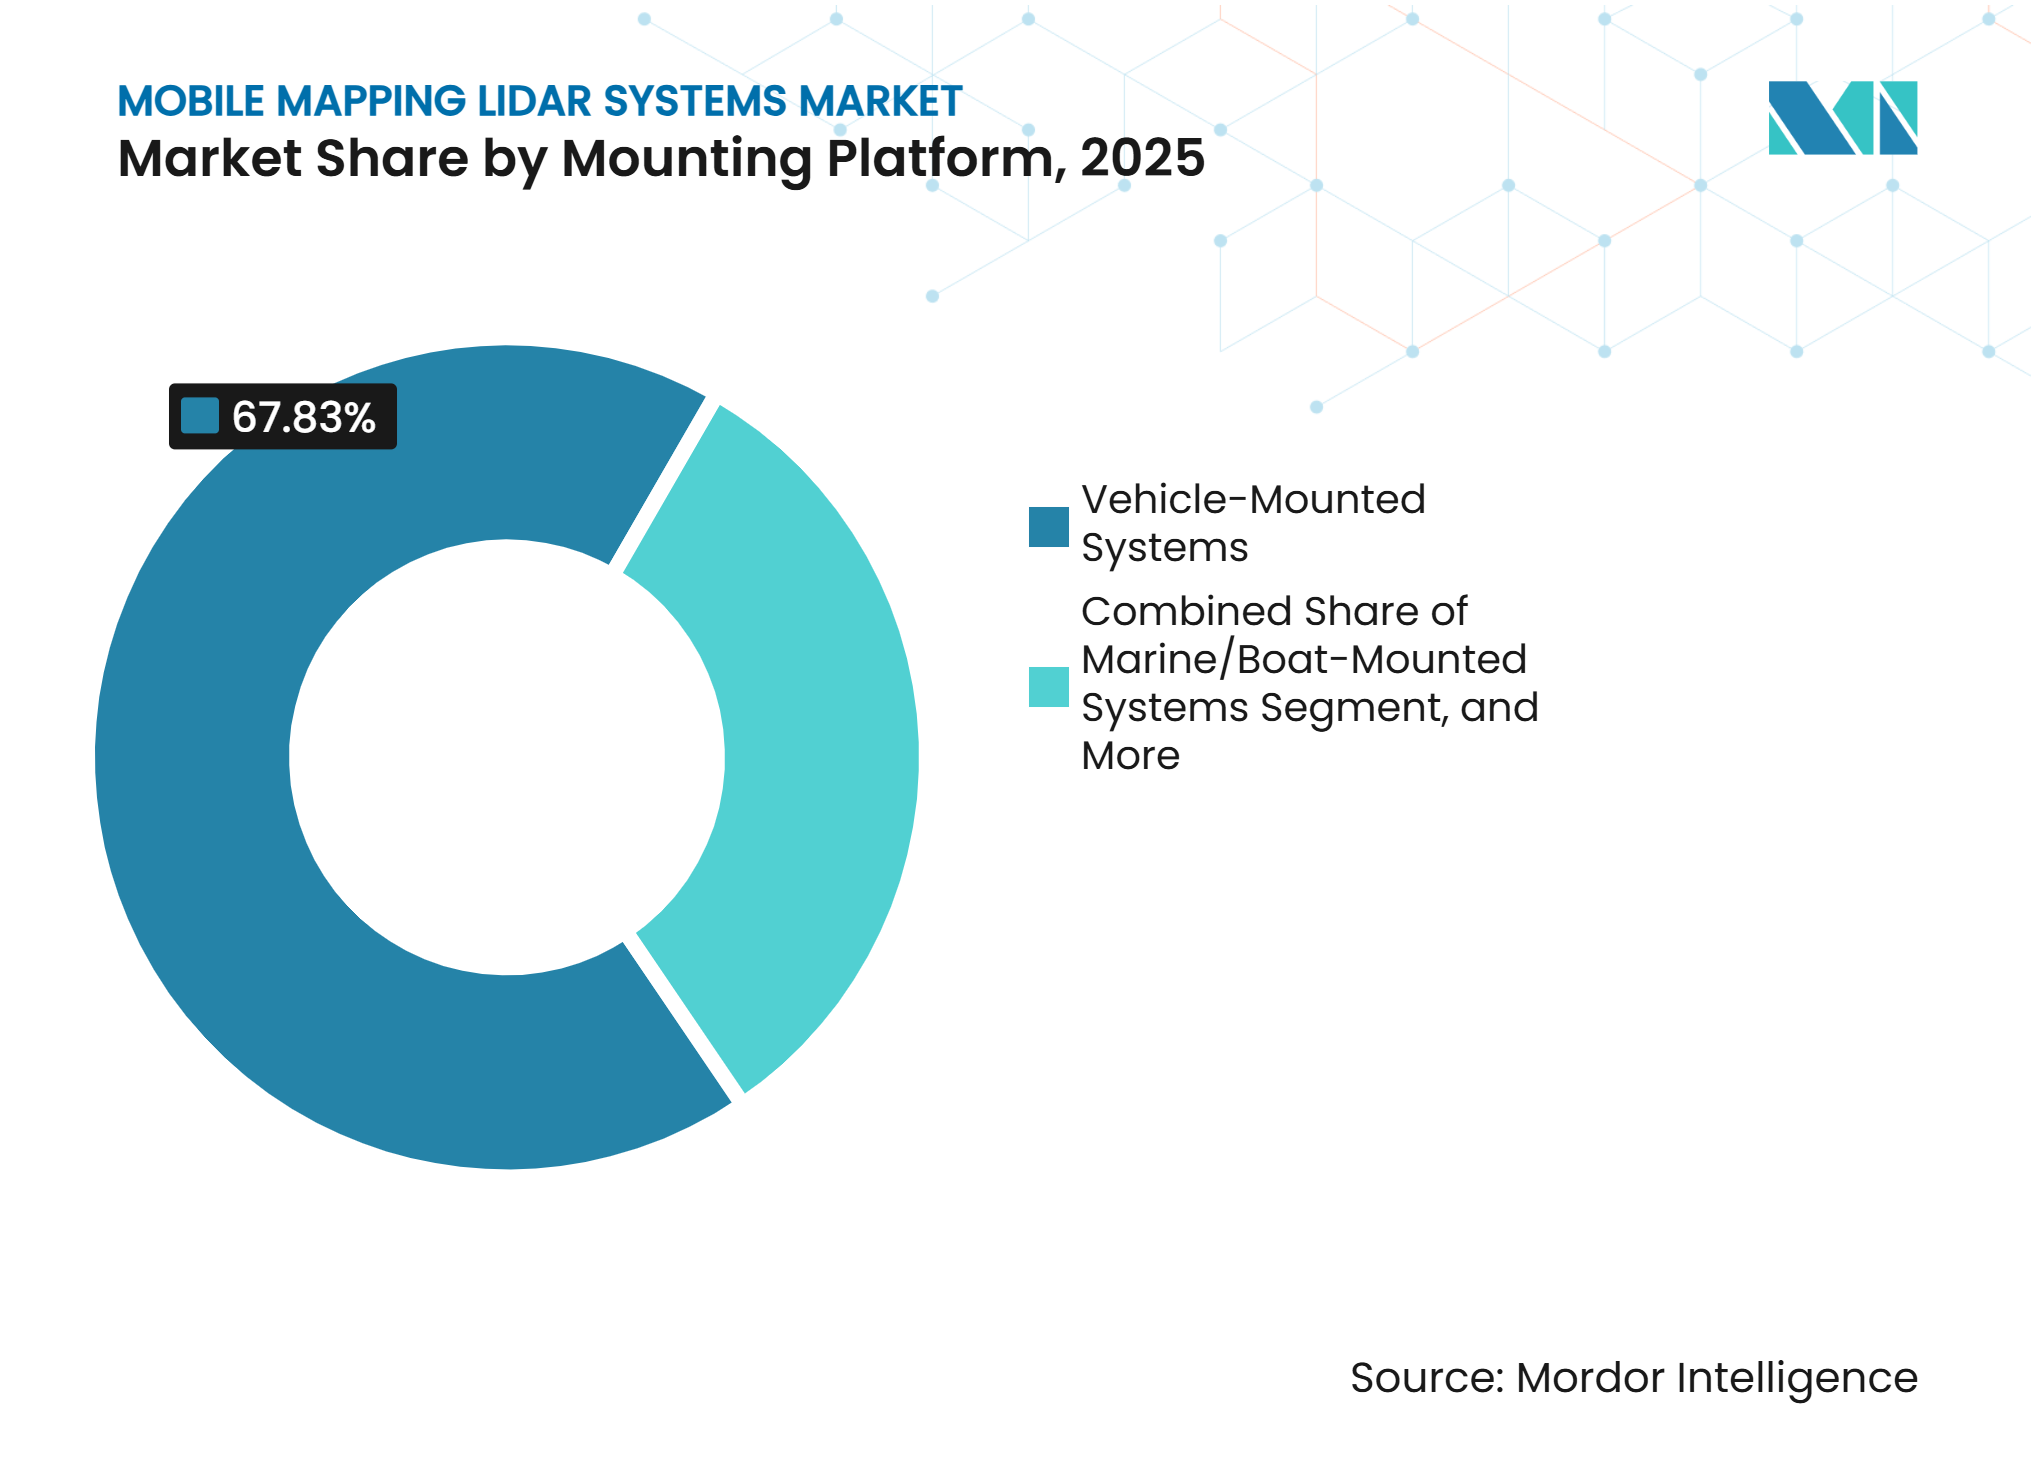
les systèmes UAV étendent la couverture de terrainLes systèmes montés sur véhicule détenaient 67,83 % des revenus en 2025. Les agences de transport utilisent depuis longtemps des véhicules de cartographie pour les relevés d'autoroutes et de corridors routiers. L'approvisionnement par flotte soutient également une collecte répétable sur de grands réseaux. Les systèmes montés sur voie ferrée servent à la géométrie des voies, aux inspections de gabarit et aux inventaires d'actifs à des vitesses d'exploitation. Ils permettent la collecte de données sans planifier de longues fermetures de voies. Les systèmes montés sur UAV et drone devraient croître à un CAGR de 22,84 % de 2026 à 2031. Leurs charges utiles plus légères peuvent prolonger la durée de vol tout en couvrant des emplacements au-delà de l'accès routier. Cette plateforme est bien adaptée à l'inspection de corridors, à l'analyse de la végétation et aux travaux d'infrastructure à distance.
YellowScan a présenté le Mapper Ultra en juin 2026 avec 500 000 points par seconde et jusqu'à 7 retours dans un package de 1,94 kilogramme. Les systèmes portables, à main et montés sur perche deviennent également plus courants dans les espaces intérieurs et contraints. Emesent a lancé le GX1 en février 2026, combinant le positionnement SLAM et RTK avec une précision globale de 5 à 10 mm. Ces appareils servent les tunnels, les sites patrimoniaux et les zones urbaines où l'accès des véhicules est limité. Les systèmes marins prennent en charge la cartographie des actifs portuaires, des berges de rivières et côtiers. Les contrats publics exigent souvent une traçabilité d'étalonnage ISO 17025 pour les travaux de qualité topographique. Cela favorise les prestataires disposant de processus d'étalonnage documentés sur plusieurs plateformes de montage. Le marché des systèmes LiDAR de cartographie mobile s'étend ainsi au-delà de la capture conventionnelle sur route.

Par utilisateur final :
la mobilité autonome transforme la demande de cartographieLes utilisateurs gouvernementaux et du secteur public représentaient 28,47 % des revenus en 2025. Les agences nationales de cartographie, les départements des transports et les municipalités utilisent le LiDAR mobile pour l'inventaire routier et la surveillance des infrastructures. Leurs programmes sont liés aux exigences des jumeaux numériques et aux registres normalisés des actifs publics. Les utilisateurs des transports et des infrastructures constituent le deuxième groupe d'acheteurs le plus important. Ils commandent des relevés routiers et ferroviaires pour la maintenance, l'analyse de la sécurité et la surveillance des chaussées. Le secteur automobile et de la mobilité autonome devrait croître à un CAGR de 22,31 % jusqu'en 2031. Les systèmes de niveau 3 et de niveau 4 nécessitent une cartographie répétée et précise des réseaux routiers. Les bases de données de cartographie historiques seules ne peuvent pas répondre à ces exigences en matière de fraîcheur et de couverture des données.
Aeva a publié AevaScenes en septembre 2025 en tant que jeu de données en accès libre combinant des données LiDAR 4D FMCW et de caméra avec des mesures de vitesse et des annotations sémantiques AEVA. Cela soutient les travaux de développement pour les systèmes de perception autonome. Les opérateurs d'énergie et de services publics utilisent le LiDAR mobile pour le dégagement des lignes électriques, les relevés de tracés de pipelines et les études de sites solaires. Les utilisateurs de la construction, de l'immobilier, des mines, des ressources naturelles, de la défense et de la sécurité appliquent la technologie à la surveillance, aux travaux volumétriques et à l'analyse du terrain. Les systèmes portables robustes et les systèmes de drones remplacent certaines tâches de scanning terrestre sur les sites dangereux ou confinés. Ces utilisateurs valorisent des cycles de collecte plus rapides et l'accès aux terrains difficiles.
Analyse géographique
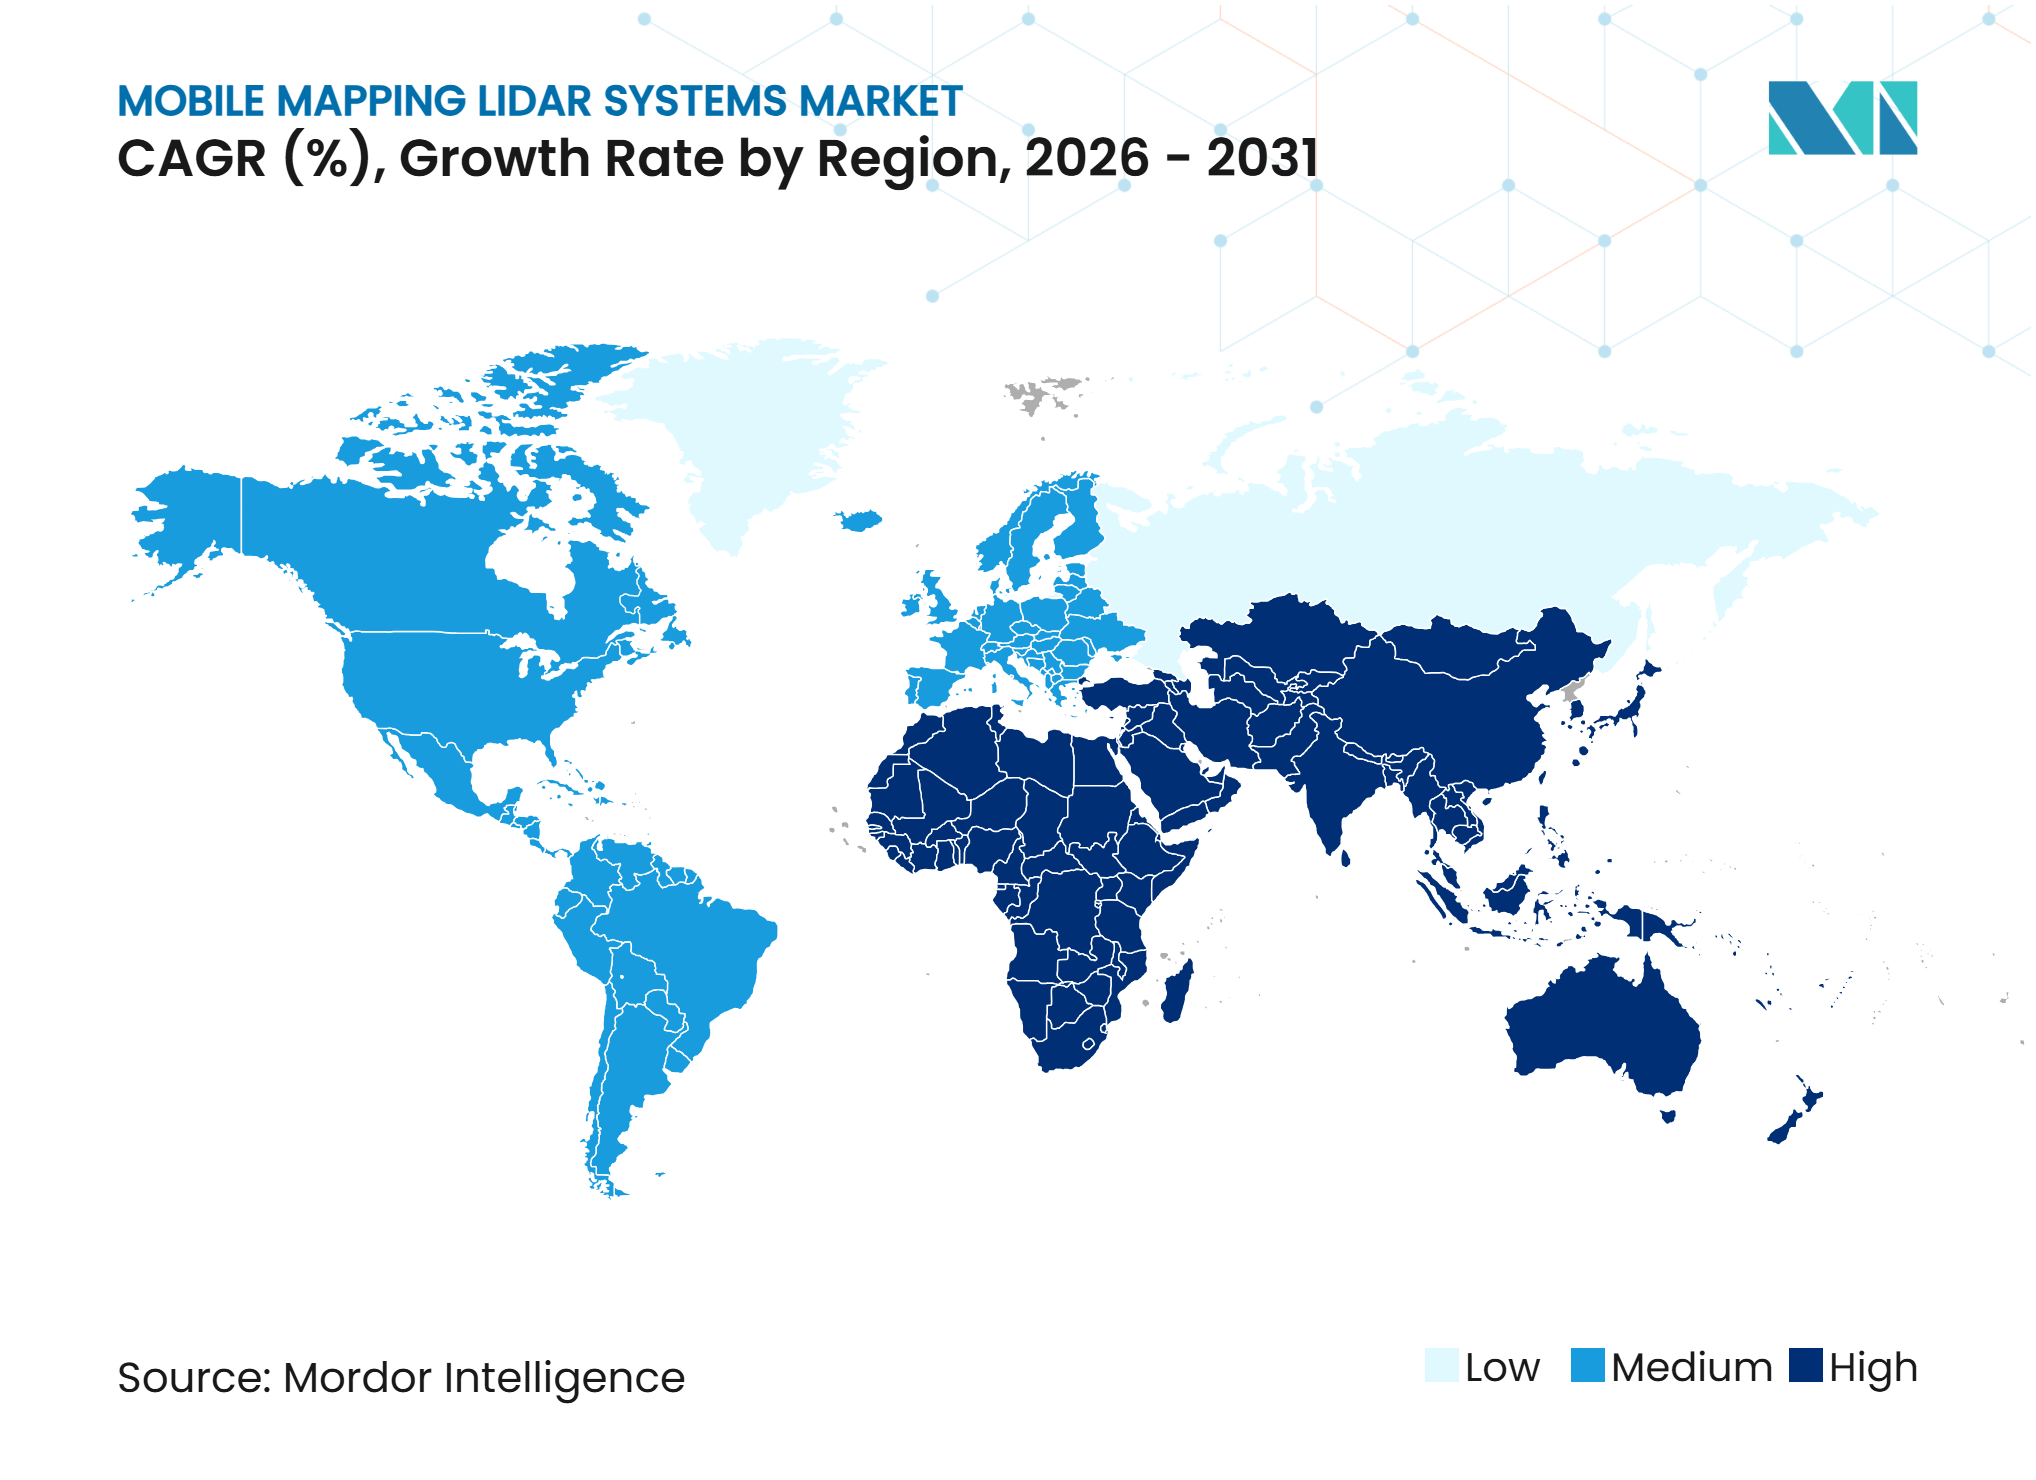
L'Amérique du Nord représentait 34,82 % du marché des systèmes LiDAR de cartographie mobile en 2025. La position de la région reflète les programmes fédéraux et étatiques d'autoroutes, les budgets de cartographie liés à la défense et une forte concentration du développement de véhicules autonomes. Le Département des transports du Nevada a lancé un appel d'offres pour un système de cartographie mobile à l'échelle de l'État et une plateforme de données LiDAR afin de moderniser la collecte de données routières. Caltrans a publié son cadre d'évaluation de la vulnérabilité climatique et des risques 2026, qui utilisait des données d'élévation et d'actifs dérivées du LiDAR mobile pour les indicateurs d'exposition aux incendies de forêt.[3] Les restrictions d'approvisionnement fédérales favorisent également les systèmes répondant aux exigences applicables en matière de chaîne d'approvisionnement.
L'Europe détenait la deuxième part la plus importante en 2025. Les agences géospatiales avancées et les exigences en matière de relevés environnementaux soutiennent le besoin de collecte de données récurrente. Le relevé national allemand a utilisé 7 entrepreneurs répartis en 8 lots, les zones restantes étant prévues pour le scanning de mars à mai 2026. Les règles de confidentialité des données affectent les opérateurs qui collectent des images au niveau de la rue avec des nuages de points LiDAR. Les prestataires doivent traiter la gestion des visages, des plaques d'immatriculation et d'autres données identifiables avant le transfert. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont restés des marchés plus petits, avec une utilisation précoce dans les mines, les corridors pétroliers et gaziers et les programmes d'infrastructure urbaine.
L'Asie-Pacifique devrait croître à un CAGR de 22,64 % de 2026 à 2031. La région combine une numérisation rapide des infrastructures avec une production nationale croissante de capteurs. Hesai étend sa capacité de fabrication au-delà de 4 millions d'unités par an en 2026. L'adoption au Japon est liée aux cycles de remplacement et à la recherche sur la conduite autonome dans les régions de Nagoya et de Tokyo. L'Inde passe des relevés GPS ponctuels à la cartographie à l'échelle de la flotte pour les autoroutes et les applications d'aide à la conduite avancée. Les normes nationales d'interopérabilité et d'étalonnage en Chine et au Japon influencent également les critères d'appels d'offres et l'entrée sur le marché pour les fournisseurs étrangers.
Paysage concurrentiel
Concentration du Marché
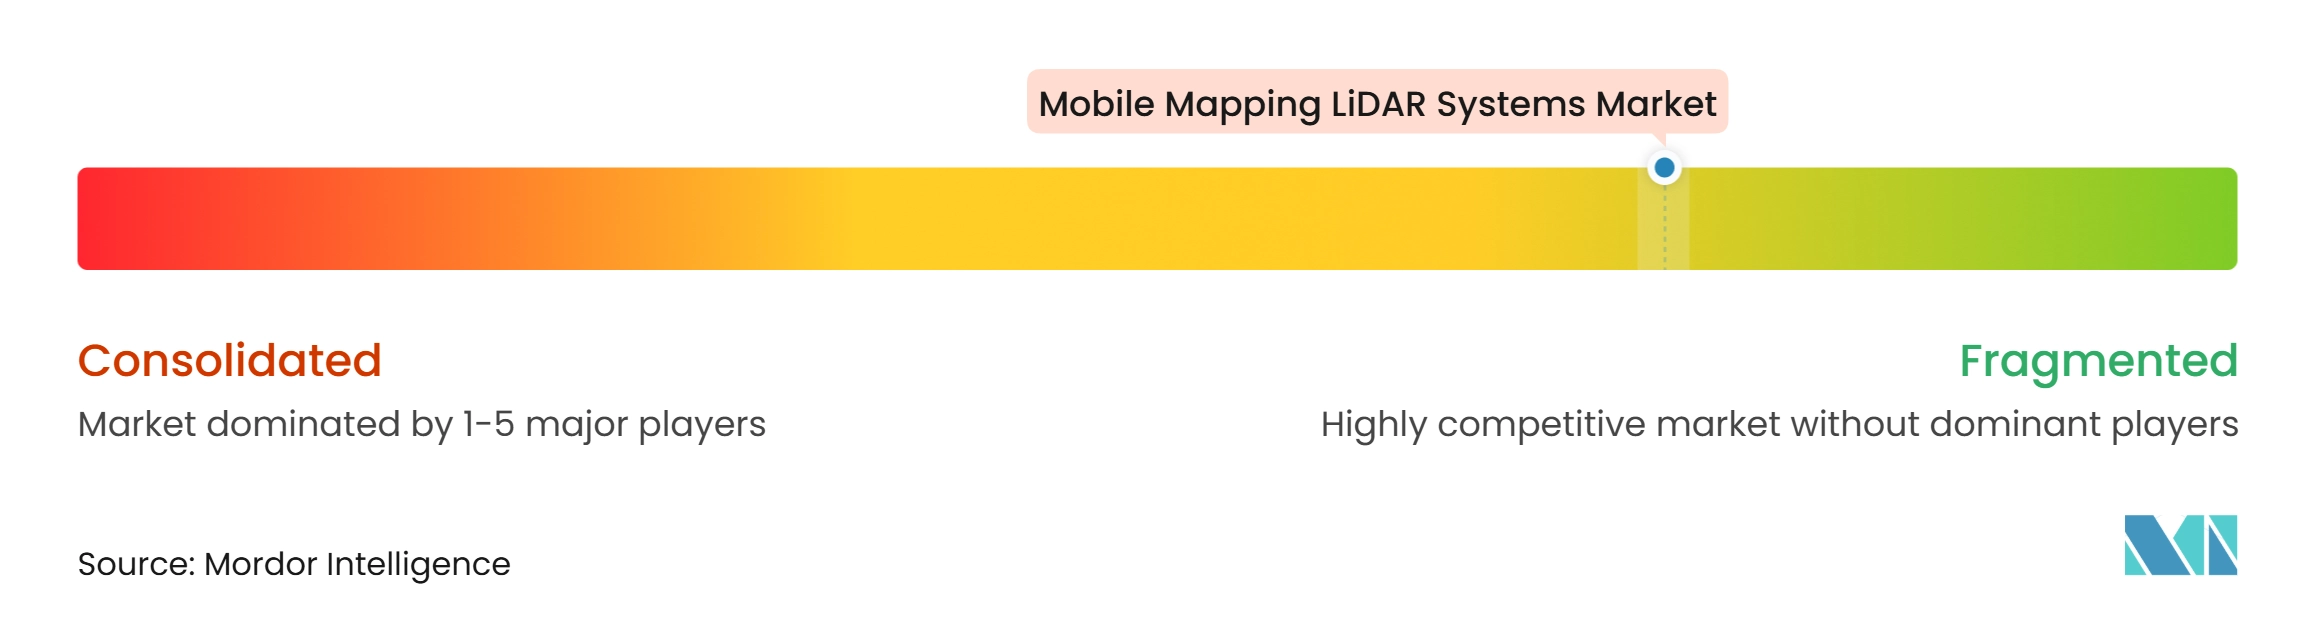
Le marché des systèmes LiDAR de cartographie mobile est modérément fragmenté selon les types de plateformes et les niveaux d'application. RIEGL et Teledyne Optech sont bien établis dans les applications véhiculaires et ferroviaires haut de gamme. Leurs scanners mécaniques longue portée, leurs réseaux d'étalonnage et leur statut de référence dans les appels d'offres renforcent leurs positions. Hesai et RoboSense étendent leur présence internationale grâce à une production de capteurs intégrée verticalement. RoboSense a déclaré 719 200 expéditions de LiDAR au premier semestre 2026, soit une augmentation de 169,6 % par rapport à l'année précédente.[4] Les restrictions d'approvisionnement dans certains contrats publics limitent le marché adressable pour certains systèmes à bas coût. La concurrence dans le segment UAV comprend YellowScan, Emesent, Routescene et Livox, les acheteurs comparant la masse de la charge utile, la robustesse, les retours et la compatibilité logicielle.
Les entreprises associent le matériel à des algorithmes SLAM, des outils cloud et une classification automatisée. La plateforme Cortex AI et la plateforme cloud Aura d'Emesent sont des exemples de cette approche. La société a obtenu 25 millions AUD (16 millions USD) en juillet 2026 pour développer ces plateformes. En février 2026, YellowScan et Cellen H2 ont annoncé que les systèmes YellowScan seraient intégrés au drone à hydrogène Cellen H2-6. Ce partenariat prolonge l'endurance de vol pour les missions de relevé longue portée et de surveillance de corridors. Ces évolutions montrent comment les fournisseurs développent des systèmes d'exploitation complets plutôt que des capteurs isolés. Le marché des systèmes LiDAR de cartographie mobile récompense de plus en plus les entreprises qui combinent le matériel de capture avec des flux de travail de données exploitables.
Les sites miniers sans GNSS, les tunnels ferroviaires et les zones urbaines denses restent des domaines importants pour le développement de produits. Le LiDAR FMCW/4D est un autre domaine en développement pour les applications de qualité topographique. RoboSense a déclaré que son chipset Phoenix a reçu la certification AEC-Q100 Grade 1 pour l'électronique automobile. Cela peut répondre aux exigences de qualité d'intégration véhiculaire sur les plateformes mobiles. Les fournisseurs qui adaptent des composants de qualité automobile aux besoins de précision topographique peuvent améliorer leur position concurrentielle. Le secteur des systèmes LiDAR de cartographie mobile reste ouvert aux prestataires spécialisés qui répondent aux conditions d'exploitation difficiles. Le paysage concurrentiel comprend donc des intégrateurs établis, des producteurs de capteurs à grand volume et des fournisseurs de plateformes axés sur le logiciel.
Leaders du secteur des systèmes LiDAR de cartographie mobile
-
RIEGL Laser Measurement Systems GmbH
-
Teledyne Optech Incorporated
-
SICK AG
-
YellowScan SAS
-
Emesent Pty Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes LiDAR de cartographie mobile Entreprises couvertes dans ce rapport
- RIEGL Laser Measurement Systems GmbH
- Teledyne Optech Incorporated
- SICK AG
- YellowScan SAS
- Emesent Pty Ltd
- Routescene Limited
- GreenValley International Inc.
- JAWESO GmbH
- NavVis GmbH
- Kaarta Inc.
- Viametris SAS
- OxTS Ltd
- SBG Systems SAS
- Hesai Technology Co., Ltd.
- Ouster, Inc.
- Aeva, Inc.
- RoboSense Technology Co., Ltd.
- Livox Technology Company Limited
- XenomatiX NV
Développements industriels récents dans Marché des systèmes LiDAR de cartographie mobile
- Août 2026 : Emesent a obtenu 3 millions AUD (1,9 million USD) du programme Cooperative Research Centres Projects d'Australie pour développer et commercialiser Cortex AI, une plateforme d'autonomie modulaire ouverte permettant aux systèmes robotiques de naviguer, de cartographier et d'opérer dans des environnements sans GPS et dangereux. Ce développement oriente Emesent vers un modèle commercial de plateforme ouverte.
- Août 2026 : YellowScan a lancé YellowScan Access, un service de location de LiDAR UAV proposant la gamme complète de charges utiles de la société sans engagement de capital initial. Le service cible les petits opérateurs de relevé et les acheteurs ponctuels sur le marché des systèmes LiDAR de cartographie mobile. Il offre à ces organisations un moyen d'utiliser des systèmes avancés tout en conservant la flexibilité nécessaire pour faire face à l'évolution des volumes de projets et des exigences contractuelles.
- Juillet 2026 : Emesent a annoncé un financement de 25 millions AUD (16 millions USD), comprenant une facilité de dette de capital-risque de 10 millions AUD (6,4 millions USD) et un tour de table en actions de 15 millions AUD (9,6 millions USD). Main Sequence, QIC Ventures, Orion Resource Partners, Hostplus et NGS Super ont soutenu le tour de table en actions. Le financement permettra de développer Cortex AI et le logiciel cloud Aura.
- Juillet 2026 : RoboSense a dévoilé l'E2, son LiDAR numérique entièrement à état solide construit sur l'architecture EOCENE SPAD-SoC avec le chipset Peacock développé en interne. Il a été présenté à la Conférence mondiale sur l'intelligence artificielle à Shanghai. Le système cible les robots mobiles autonomes, les véhicules ADAS et les applications d'IA physique sur le marché des systèmes LiDAR de cartographie mobile.
Périmètre du rapport mondial sur le marché des systèmes LiDAR de cartographie mobile
Les systèmes LiDAR de cartographie mobile utilisent la technologie de détection et de télémétrie par lumière (LiDAR) montée sur des véhicules, des drones ou d'autres plateformes mobiles pour capturer des données spatiales tridimensionnelles de haute précision. Ces systèmes prennent en charge des applications telles que le relevé routier, l'inspection des infrastructures, la planification urbaine, le développement de véhicules autonomes et la gestion des actifs en permettant une cartographie rapide et précise de grandes zones.
Le rapport sur le marché des systèmes LiDAR de cartographie mobile est segmenté par composant (matériel, logiciel et services), architecture de capteur LiDAR (LiDAR mécanique, LiDAR à état solide, LiDAR FMCW/4D et LiDAR hybride/multicapteur), plateforme de montage (systèmes montés sur véhicule, systèmes montés sur voie ferrée, systèmes montés sur UAV/drone, systèmes portables, à main et montés sur perche, et systèmes montés sur bateau/embarcation marine), utilisateur final (gouvernement et secteur public, transports et infrastructures, énergie et services publics, construction et immobilier, mines et ressources naturelles, automobile et mobilité autonome, défense et sécurité, et autres secteurs utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| LiDAR mécanique |
| LiDAR à état solide |
| LiDAR FMCW / 4D |
| LiDAR hybride / multicapteur |
| Systèmes montés sur véhicule |
| Systèmes montés sur voie ferrée |
| Systèmes montés sur UAV/drone |
| Systèmes portables, à main et montés sur perche |
| Systèmes montés sur bateau/embarcation marine |
| Gouvernement et secteur public |
| Transports et infrastructures |
| Énergie et services publics |
| Construction et immobilier |
| Mines et ressources naturelles |
| Automobile et mobilité autonome |
| Défense et sécurité |
| Autres secteurs utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par architecture de capteur LiDAR | LiDAR mécanique | |
| LiDAR à état solide | ||
| LiDAR FMCW / 4D | ||
| LiDAR hybride / multicapteur | ||
| Par plateforme de montage | Systèmes montés sur véhicule | |
| Systèmes montés sur voie ferrée | ||
| Systèmes montés sur UAV/drone | ||
| Systèmes portables, à main et montés sur perche | ||
| Systèmes montés sur bateau/embarcation marine | ||
| Par utilisateur final | Gouvernement et secteur public | |
| Transports et infrastructures | ||
| Énergie et services publics | ||
| Construction et immobilier | ||
| Mines et ressources naturelles | ||
| Automobile et mobilité autonome | ||
| Défense et sécurité | ||
| Autres secteurs utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes LiDAR de cartographie mobile ?
La valeur 2026 est de 2,67 milliards USD et devrait atteindre 6,79 milliards USD d'ici 2031 à un CAGR de 20,52 %.
Quels sont les facteurs qui stimulent la demande de systèmes LiDAR de cartographie mobile ?
Les programmes de jumeaux numériques, la baisse des coûts des capteurs à état solide, l'extraction automatisée de caractéristiques et les plateformes autonomes soutiennent la demande. Ces facteurs améliorent l'accès aux équipements de qualité topographique et augmentent la valeur des données d'infrastructure actualisées sur le marché des systèmes LiDAR de cartographie mobile.
Quel composant connaît la croissance la plus rapide jusqu'en 2031 ?
Le logiciel devrait croître à un CAGR de 22,63 % à mesure que les utilisateurs adoptent des outils d'analyse, de classification et de gestion de flotte. Ces outils peuvent réduire le temps de traitement de routine et soutenir des revenus d'abonnement récurrents pour les fournisseurs.
Quelle architecture LiDAR devrait connaître la croissance la plus rapide ?
Le LiDAR FMCW/4D devrait progresser à un CAGR de 21,78 % jusqu'en 2031 car il mesure simultanément la vitesse et la position. Cette capacité aide à gérer les objets en mouvement lors de la collecte de données dans des environnements complexes.
Quelle plateforme de montage connaît la croissance la plus rapide ?
Les systèmes montés sur UAV et drone devraient croître à un CAGR de 22,84 % jusqu'en 2031, les charges utiles légères favorisant la collecte de données à distance. Ils sont adaptés aux corridors, à la végétation, aux sites dangereux et aux autres zones où l'accès routier est limité.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 22,64 % jusqu'en 2031, soutenue par la numérisation des infrastructures et la production nationale de capteurs. Le marché des systèmes LiDAR de cartographie mobile dans la région est également soutenu par la cartographie des autoroutes et les normes nationales.