
モバイルマッピング LiDAR システム市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
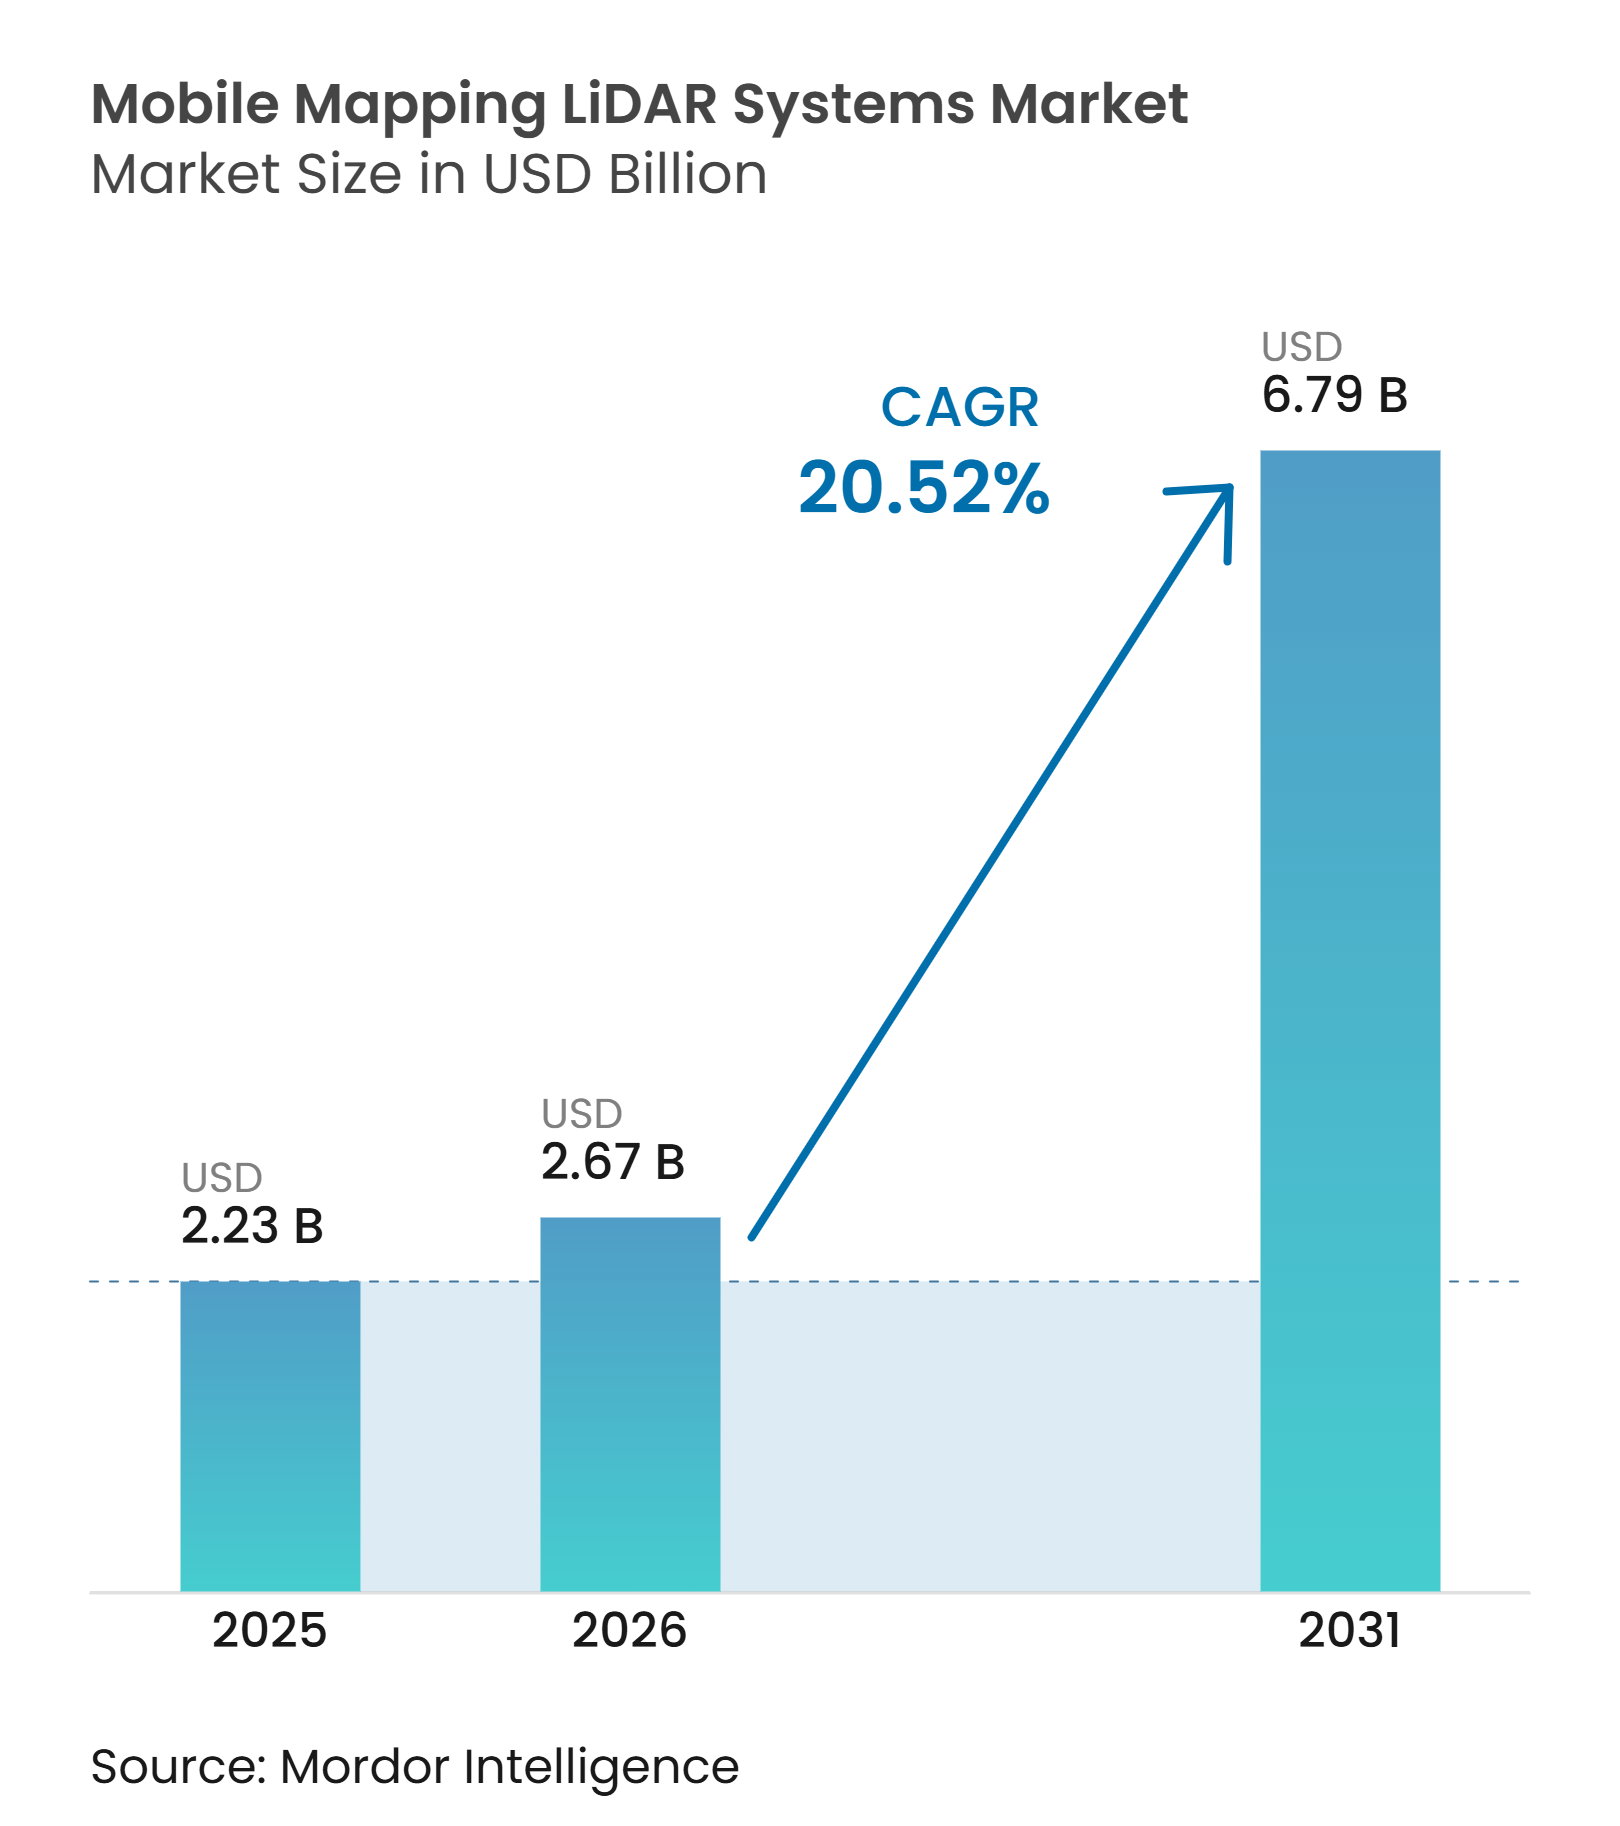
| 市場規模 (2026) | 2.67 十億米ドル |
| 市場規模 (2031) | 6.79 十億米ドル |
| 成長率 (2026 - 2031) | 20.52 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるモバイルマッピング LiDAR システム市場分析
モバイルマッピング LiDAR システムの市場規模は、2025年の2.23 ビリオン 米ドルから2026年には2.67 ビリオン 米ドルへ、さらに2031年には6.79 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 20.52%を記録する見込みです。政府デジタルツインプログラムにより、高解像度3次元データがインフラ計画・維持管理の定常的な要素となっています。ソリッドステートセンサーのコスト低下により、地方自治体やインフラ請負業者のアクセスが広がっています。AIベースのポイントクラウド処理は、データ収集後の納品サイクルを短縮し、手作業を削減しています。この組み合わせにより、モバイルマッピング LiDAR システム市場全体で、単発の機器購入ではなく継続的な調達が促進されています。サプライヤーはまた、顧客を自社のオペレーティングエコシステム内に留めるため、ソフトウェアプラットフォーム、データ管理、自動化にも一層注力しています。
レポートの主要ポイント
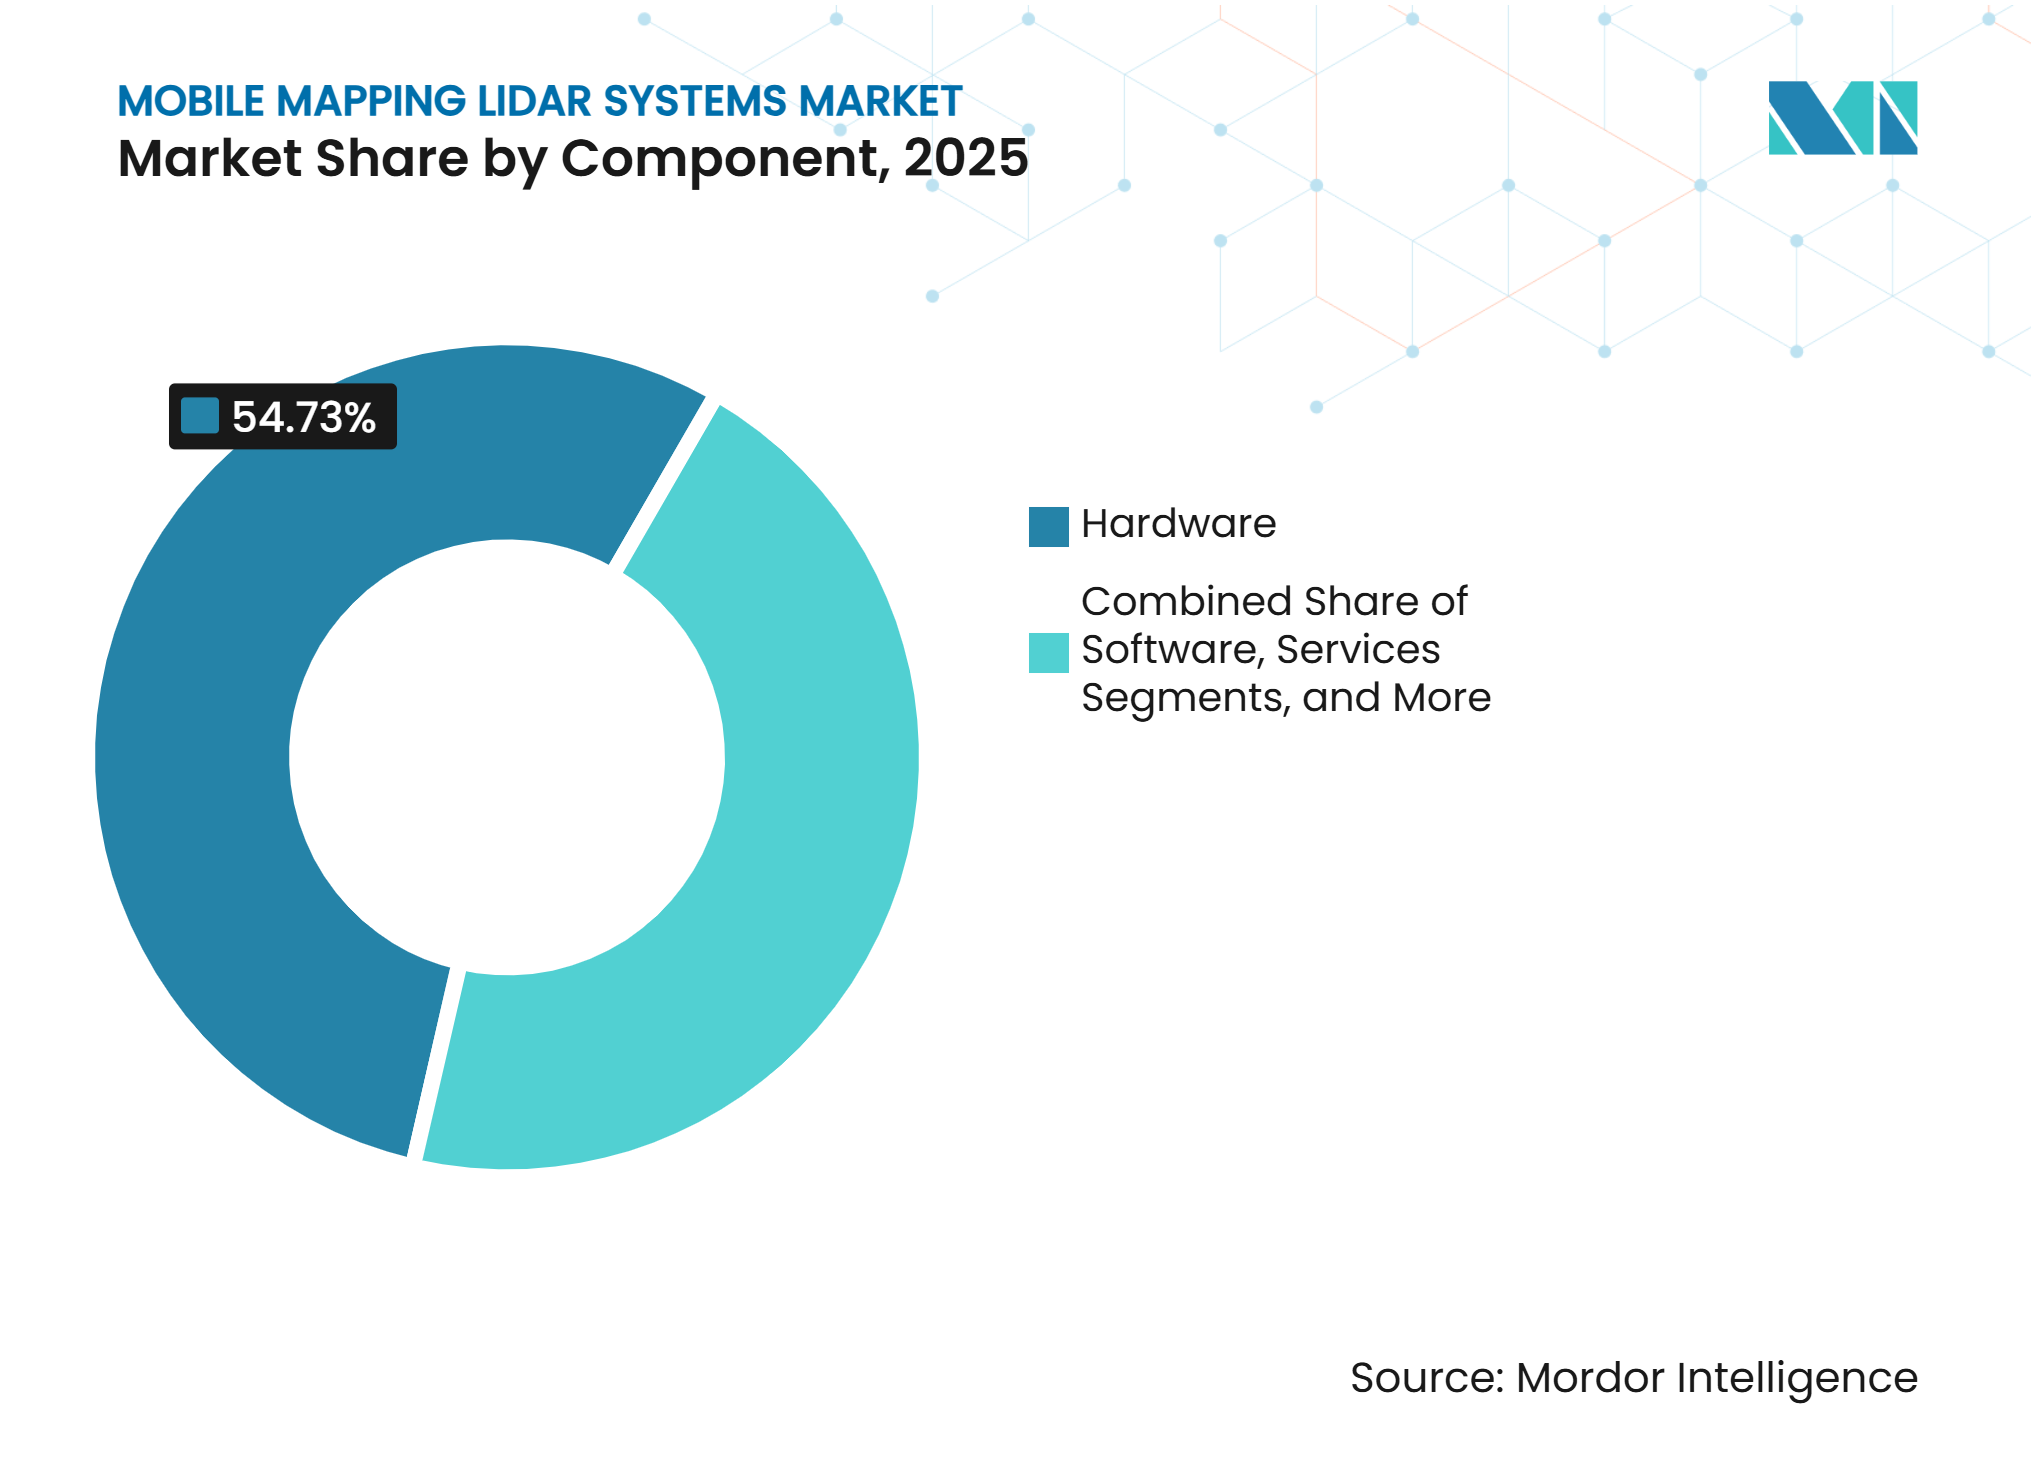
- コンポーネント別では、ハードウェアが2025年のモバイルマッピング LiDAR システム市場シェアの54.73%を占め、ソフトウェアは2031年にかけてCAGR 22.63%で拡大する見込みです。
- LiDAR センサーアーキテクチャ別では、メカニカル LiDAR が2025年に売上シェアの61.46%を占め、FMCW/4D LiDAR は2031年にかけてCAGR 21.78%で拡大する見込みです。
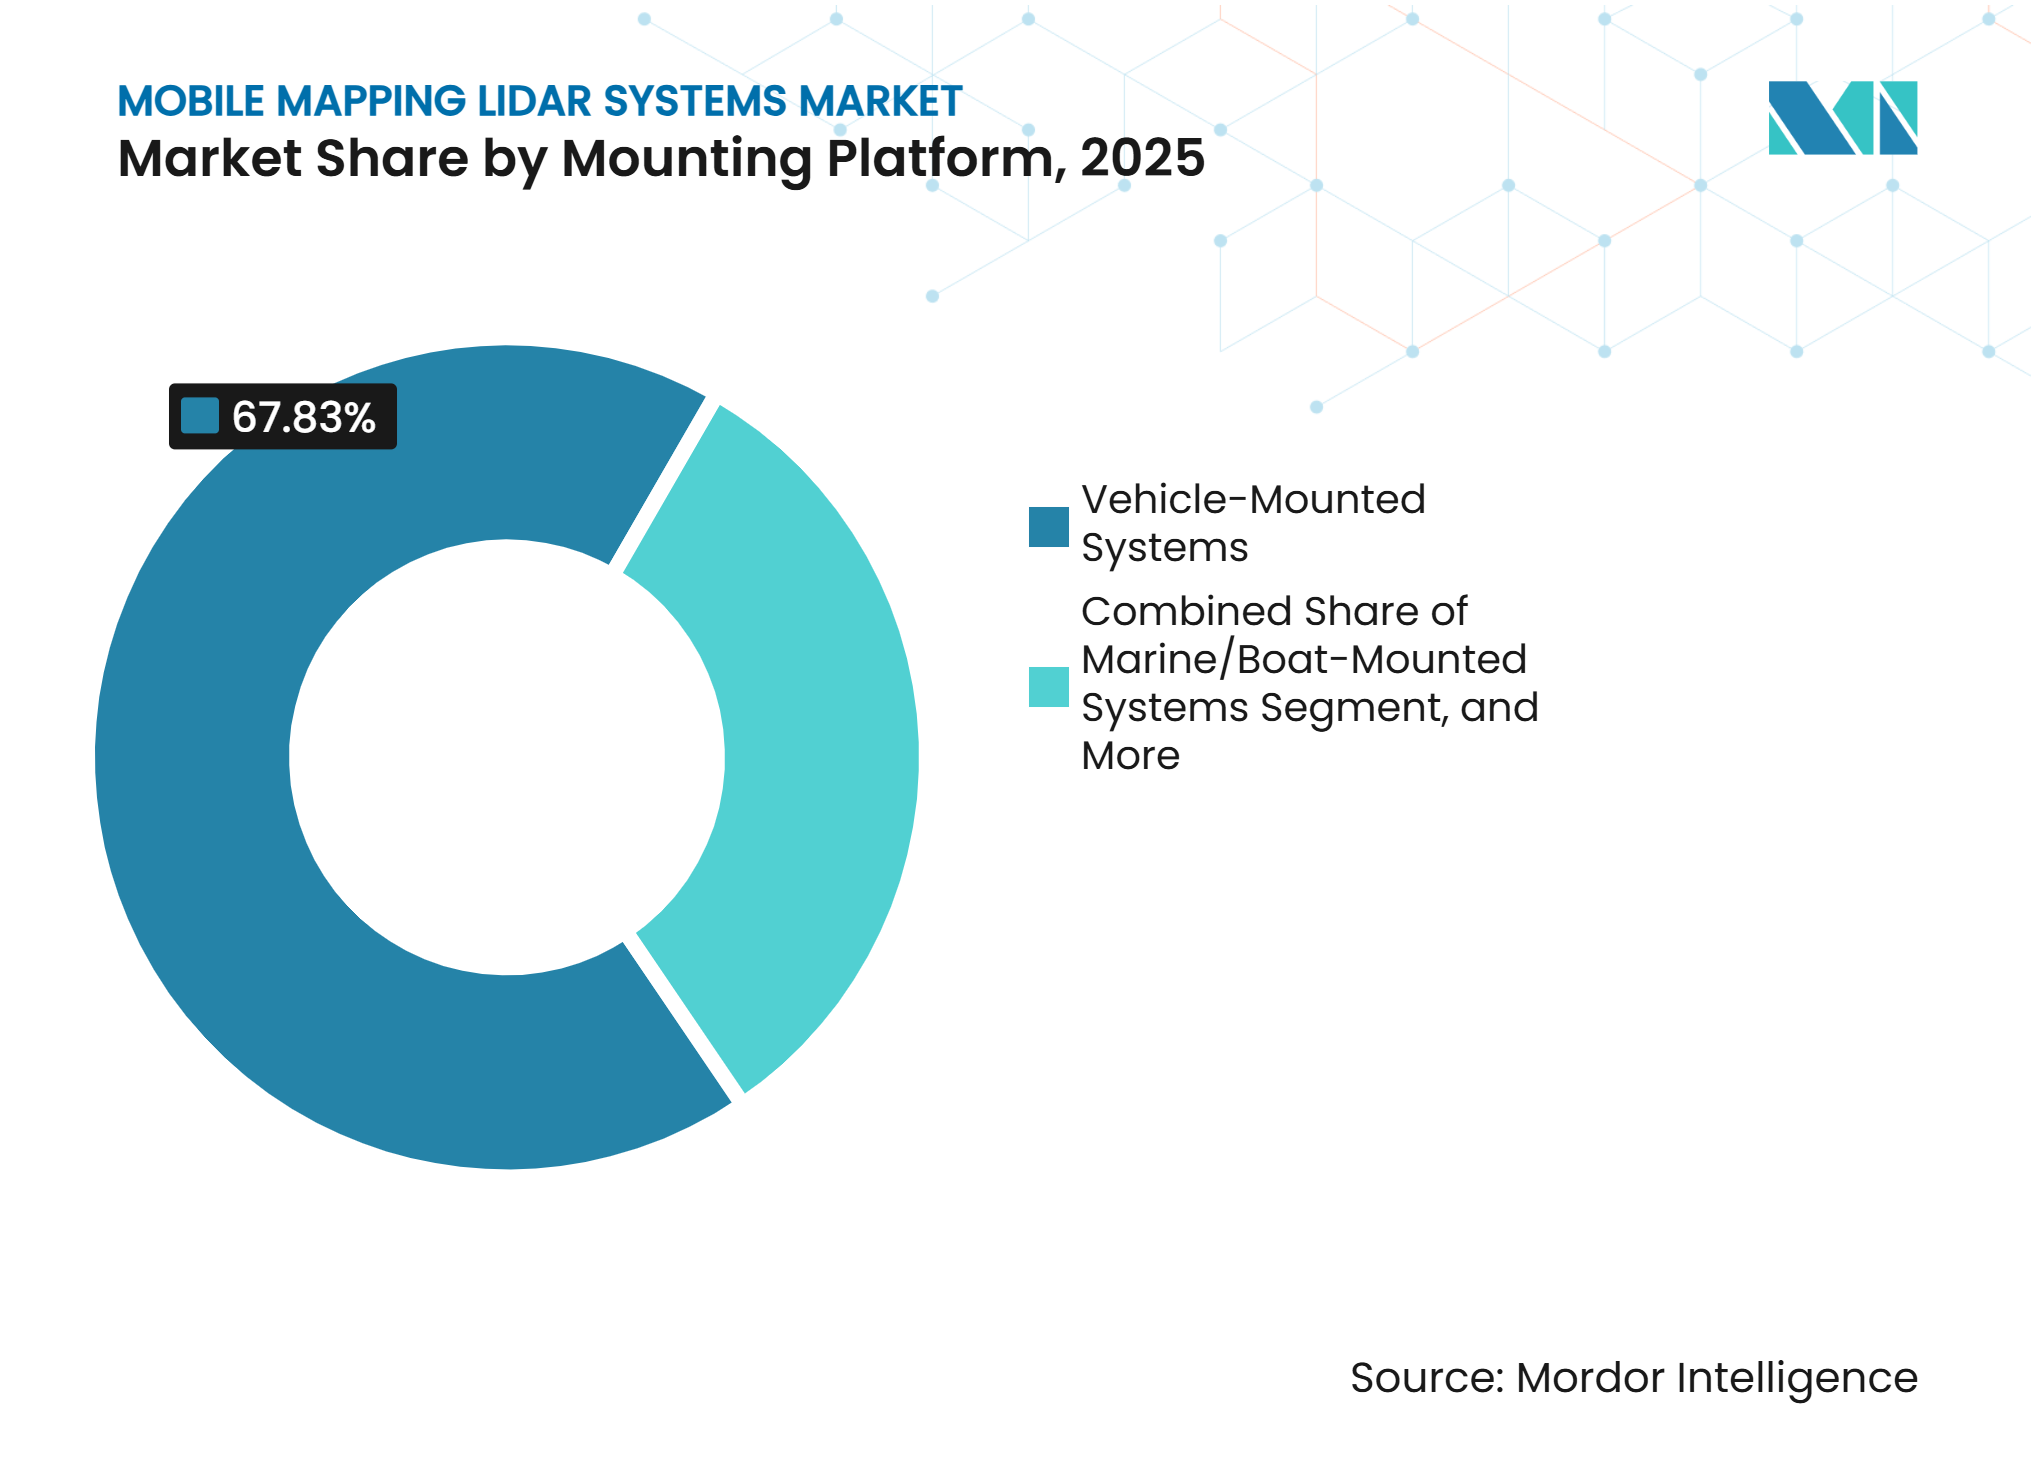
- 搭載プラットフォーム別では、車両搭載システムが2025年に売上シェアの67.83%を占め、UAV・ドローン搭載システムは2031年にかけてCAGR 22.84%で拡大する見込みです。
- エンドユーザー別では、政府・公共部門ユーザーが2025年に売上シェアの28.47%を占め、自動車・自律移動は2031年にかけてCAGR 22.31%で拡大する見込みです。
- 地域別では、北米が2025年のモバイルマッピング LiDAR システム市場シェアの34.82%を占め、アジア太平洋は2031年にかけてCAGR 22.64%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR 予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府のデジタルツイン義務化 | +4.5% | 北米、欧州、東アジアで早期の恩恵を受けるグローバル市場 | 中期(2〜4年) |
| ソリッドステート LiDAR コストの低下 | +3.8% | アジア太平洋および北米が牽引するグローバル市場 | 短期(2年以内) |
| AI を活用した自動フィーチャー抽出 | +3.2% | 北米および欧州で早期採用が進むグローバル市場 | 中期(2〜4年) |
| 自律ロボットおよびドローンの採用 | +2.5% | アジア太平洋および北米で急速に普及するグローバル市場 | 中期(2〜4年) |
| 山火事・気候変動対策のための道路資産デジタル化 | +1.8% | 北米、南欧、オーストラリア | 中期(2〜4年) |
| 自律システムトレーニングデータのための高頻度マッピング | +1.6% | 北米、中国、欧州に集中するグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府のデジタルツイン義務化
国家デジタルツインプログラムは、モバイルマッピング LiDAR システム市場における長期調達サイクルを支援しています。2025年のSMART インフラ法は、地理情報システムおよび環境センサーデータを用いたデジタルツインの作成・維持管理の標準を含む、インフラ許認可におけるデジタルツイン活用に関する連邦ガイドラインを義務付けました。ドイツの全国 LiDAR 航空測量は2026年初頭に93%完了し、1平方メートルあたり最低40点の密度が使用されました。このようなプログラムは、繰り返しの更新、品質管理、標準化された参照データを必要とします。そのため、複数年にわたってデータ取得、処理、データ管理を支援できるサプライヤーが優遇されます。この需要パターンにより、モバイルマッピング LiDAR システム市場における短期プロジェクト限定の販売サイクルへの依存が低下しています。
ソリッドステート LiDAR コストの低下
ソリッドステート LiDAR の生産拡大により、小規模オペレーターが利用できるシステムの幅が広がっています。Hesai は2025年に累計200万台超の LiDAR 納品を報告し、2026年には年間生産能力を400万台超に拡大しています。同社はまた、長距離 LiDAR「ATX」について400万台超の受注を報告しています。自動車向けの生産量は、後にマッピングペイロードに使用されるセンサーのコンポーネントコストを低下させる可能性があります。これにより、請負業者や中規模機関が従来は資本予算の範囲外であったシステムを検討できるようになります。軽量・低コストのセンサーが車両、ドローン、ロボットプラットフォームに採用されることで、モバイルマッピング LiDAR システム市場が恩恵を受けることができます。
AI を活用した自動フィーチャー抽出
大量のポイントクラウドを管理する企業にとって、自動分類の重要性が高まっています。Flai は、自社のモバイルマッピングモデルが1回の自動処理で道路回廊を27のアセットクラスに分類し、手動編集と比較して処理時間を50%〜99%削減すると述べています。CVPR 2026で発表された TerraSeg は、15台のセンサーから得られた約2,200万スキャンで学習し、最大50 Hz で LiDAR 地面セグメンテーションを処理しました。これらのツールは、専門アナリストが担う定型業務の量を削減できます。検証、例外処理、認定クライアント成果物には引き続き経験豊富なスタッフが必要です。そのため、ソフトウェア機能はモバイルマッピング LiDAR システム市場においてより重要な選定要素となっています。
自律ロボットおよびドローンの採用
自律プラットフォームは、車両ベースのシステムでは到達困難な場所へのデータ収集を拡大しています。RoboSense は2026年上半期のロボティクス LiDAR 販売台数が282,600台に達し、前年比510.4%増と報告しています。Emesent は2026年7月、GPS 非対応環境でのマッピング向け Cortex AI 自律プラットフォームの開発に向けて2,500万 AUD(1,600万 米ドル)を確保しました。[1] コンパクトなペイロードは、鉱山、災害地域、トンネル、密集した都市部での作業を支援できます。オンボード処理により、定常ミッション中の継続的な手動介入の必要性も低減されます。これにより、モバイルマッピング LiDAR システム市場における実用的な展開オプションが拡大しています。
制約要因の影響分析*
| 制約要因 | CAGR 予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| システム取得・展開コストの高さ | -3.5% | 南米、アフリカ、中東で最も深刻なグローバル市場 | 中期(2〜4年) |
| 熟練した測量・ポイントクラウドオペレーターの不足 | -2.3% | 新興市場で最も深刻なグローバル市場 | 長期(4年以上) |
| データプライバシーおよび継続的監視に関する規制 | -1.7% | 欧州、北米、インド | 中期(2〜4年) |
| GNSS 非対応回廊マッピングおよびセンサーフュージョン障害リスク | -1.2% | 密集した都市部やトンネルで特に深刻なグローバル市場 | 中期2〜4年) |
| 情報源: Mordor Intelligence | |||
システム取得・展開コストの高さ
個別センサーの価格低下にもかかわらず、システム全体のコストは依然として障壁となっています。大手インテグレーターのエントリーレベル車両搭載システムは、依然として100,000 米ドルから300,000 米ドルの範囲にあります。測量グレードの UAV ペイロードは、プラットフォーム、メンテナンス、ソフトウェアコストを除いて15,000 米ドルから50,000 米ドルから始まります。YellowScan は2026年8月、初期資本コミットメントなしでペイロードを提供する Access レンタルサービスを開始しました。このモデルは、プロジェクトベースのバイヤーや小規模測量会社が高度な機器を使用するのに役立ちます。しかし、長い公共入札サイクルと分散した運営予算は、モバイルマッピング LiDAR システム市場の一部での購入を依然として遅らせています。
熟練した測量・ポイントクラウドオペレーターの不足
訓練を受けた測量・ポイントクラウド専門家の供給は、データ収集活動ほど急速には増加していません。大規模な国家プログラムには、フィールドクルー、品質保証チーム、認定ソフトウェアアナリストが必要です。大学の地理情報学プログラムや測量見習い制度では、これらのスキルを習得するのに3〜5年かかる場合があります。カリフォルニア大学交通研究所は、ロサンゼルス郡の山火事道路強靭化プロジェクトでは、収集、品質管理、分析に専門オペレーターが必要だったと報告しています。自動化は反復的な分類作業を削減できますが、レビューや成果物の認定を代替することはできません。この不足により、モバイルマッピング LiDAR システム市場全体でプロバイダーが契約を迅速に実行できる速度が制限される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアプラットフォームがシステム価値をシフトハードウェアは2025年のモバイルマッピング LiDAR システム市場シェアの54.73%を占めました。これはスキャナーアレイ、慣性航法ユニット、統合プラットフォームが相当な機器コストを伴うためです。ハードウェアは、あらゆる車両、ドローン、ハンドヘルド、ロボット展開の物理的基盤であり続けています。サービスは、システムを内部で運用しないクライアント向けのデータ取得、キャリブレーション、マネージドプロセッシングをカバーしています。これらのサービスにより、機関や請負業者は完全な内部技術チームを構築することなく LiDAR を活用できます。ソフトウェアは2026年から2031年にかけてCAGR 22.63%を記録する見込みです。成長はポイントクラウド分析、自動分類、フリート管理サブスクリプションから生まれています。GreenValley International の LiDAR360 は32種類以上のフィーチャータイプの分類をサポートし、画像からのフィーチャー抽出のためにセグメント・エニシング・モデルを統合しています。[2] これにより、サプライヤーは機器販売と並行して継続的な収益を得るルートが生まれます。
センサーユニットコストが低下するにつれ、ソフトウェアは展開における差別化された価値のより大きな部分を占めるようになります。システムサプライヤーは、処理プラットフォームとハードウェアパッケージを組み合わせることが増えています。RIEGL は、マッピングシステムとともに RiACQUIRE および RiPROCESS プラットフォームを提供しています。これらの統合ワークフローにより、プロジェクトを別のプロバイダーに移行する難しさが制限される可能性があります。また、顧客は1つのオペレーティング環境内でキャプチャ、処理、出力を管理できます。クライアントにとって、選択はますます完全なワークフローの使いやすさと信頼性に依存するようになっています。そのため、モバイルマッピング LiDAR システム産業は、機器と分析が一緒に販売されるモデルへと移行しています。この変化は、強力な処理ツールと長期的な顧客サポート能力を持つベンダーを支援します。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
LiDAR センサーアーキテクチャ別:
FMCW/4D LiDAR が台頭メカニカル LiDAR は2025年のモバイルマッピング LiDAR システム市場の61.46%を占めました。長距離高速道路測量や広範な360度カバレッジに広く使用され続けています。確立されたキャリブレーションおよびフィールドサービスネットワークも、多くの公共調達要件を満たしています。RIEGL の VMX-3HA は、最大6 MHz のパルス繰り返し率と毎秒800スキャンラインを持つデュアル VUX-3HA スキャナーを使用しています。ソリッドステート LiDAR は、サイズと振動耐性が重要なバックパックやドローンでの使用が増えています。ハイブリッドおよびマルチセンサーシステムは、可変地形、公共施設、地下作業のためにセンサータイプを組み合わせています。これらのシステムは、異なる視野角や動作範囲を必要とするアプリケーションをサポートします。しかし、メカニカルシステムは多くの高精度回廊プロジェクトの基準オプションであり続けています。
FMCW/4D LiDAR は2026年から2031年にかけてCAGR 21.78%で成長する見込みです。この技術は径方向速度と位置を測定し、データキャプチャ中の移動物体の除去をサポートします。Aeva は2026年1月に NVIDIA の DRIVE Hyperion リファレンスプラットフォームに選定され、量産車への統合は2028年を目標としています。FMCW センサーは太陽光干渉とセンサー間クロストークも低減できます。これらの特性は、密集した都市部のマッピング環境で有用である可能性があります。現在の採用は自動車開発パイプラインと測量グレードの試験によって形成されています。モバイルマッピング LiDAR システム市場は、自動車とマッピングアプリケーション間の共有コンポーネント開発から恩恵を受けることができます。
搭載プラットフォーム別:
UAV システムがフィールドカバレッジを拡大車両搭載システムは2025年の売上の67.83%を占めました。交通機関は長年、高速道路・道路回廊測量に測量車両を使用してきました。フリートベースの調達も、大規模ネットワーク全体での反復的な収集をサポートします。鉄道搭載システムは、運行速度でのトラックジオメトリ、クリアランス検査、資産台帳に使用されます。これにより、長時間の線路閉鎖をスケジュールすることなくデータ収集が可能になります。UAV・ドローン搭載システムは2026年から2031年にかけてCAGR 22.84%で成長する見込みです。軽量ペイロードにより、道路アクセスを超えた場所をカバーしながら飛行時間を延長できます。このプラットフォームは、回廊検査、植生分析、遠隔インフラ作業に適しています。
YellowScan は2026年6月に Mapper Ultra を発表し、毎秒500,000ポイント、最大7リターン、1.94キログラムのパッケージを実現しました。バックパック、ハンドヘルド、ポール搭載システムも、屋内や制約のある場所でより一般的になっています。Emesent は2026年2月に GX1 を発売し、SLAM と RTK 測位を組み合わせ、5〜10 mm のグローバル精度を実現しました。これらのデバイスは、車両アクセスが制限されるトンネル、文化遺産サイト、都市部に対応します。海洋システムは港湾、河岸、沿岸資産のマッピングをサポートします。公共契約では、測量グレードの作業に ISO 17025 キャリブレーショントレーサビリティが求められることが多いです。これにより、複数の搭載プラットフォームにわたって文書化されたキャリブレーションプロセスを持つプロバイダーが優遇されます。モバイルマッピング LiDAR システム市場は、従来の道路ベースのキャプチャを超えて拡大しています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
自律移動がマッピング需要を変革政府・公共部門ユーザーは2025年の売上の28.47%を占めました。国家測量機関、交通省、地方自治体は、道路台帳とインフラ監視にモバイル LiDAR を使用しています。これらのプログラムはデジタルツイン要件と標準化された公共資産記録に連動しています。交通・インフラユーザーは第2位のバイヤーグループを形成しています。彼らは維持管理、安全分析、舗装監視のために道路・鉄道測量を委託しています。自動車・自律移動は2031年にかけてCAGR 22.31%で成長する見込みです。レベル3およびレベル4システムは、道路ネットワークの繰り返しかつ正確なマッピングを必要とします。既存のマッピングデータベースだけでは、データの鮮度とカバレッジに関するこれらの要件を満たすことができません。
Aeva は2025年9月に AevaScenes をオープンアクセスデータセットとして公開し、FMCW 4D LiDAR とカメラデータを速度測定およびセマンティックアノテーションと組み合わせました。これは自律認識システムの開発作業を支援します。エネルギー・公共事業オペレーターは、送電線クリアランス、パイプラインルート測量、太陽光発電サイト測量にモバイル LiDAR を使用しています。建設、不動産、鉱業、天然資源、防衛、セキュリティユーザーは、監視、体積測定、地形分析にこの技術を適用しています。堅牢なハンドヘルドおよびドローンシスムは、危険または閉鎖されたサイトでの一部の地上スキャン作業を代替しています。これらのユーザーは、より速い収集サイクルと困難な地形へのアクセスを重視しています。
地域分析
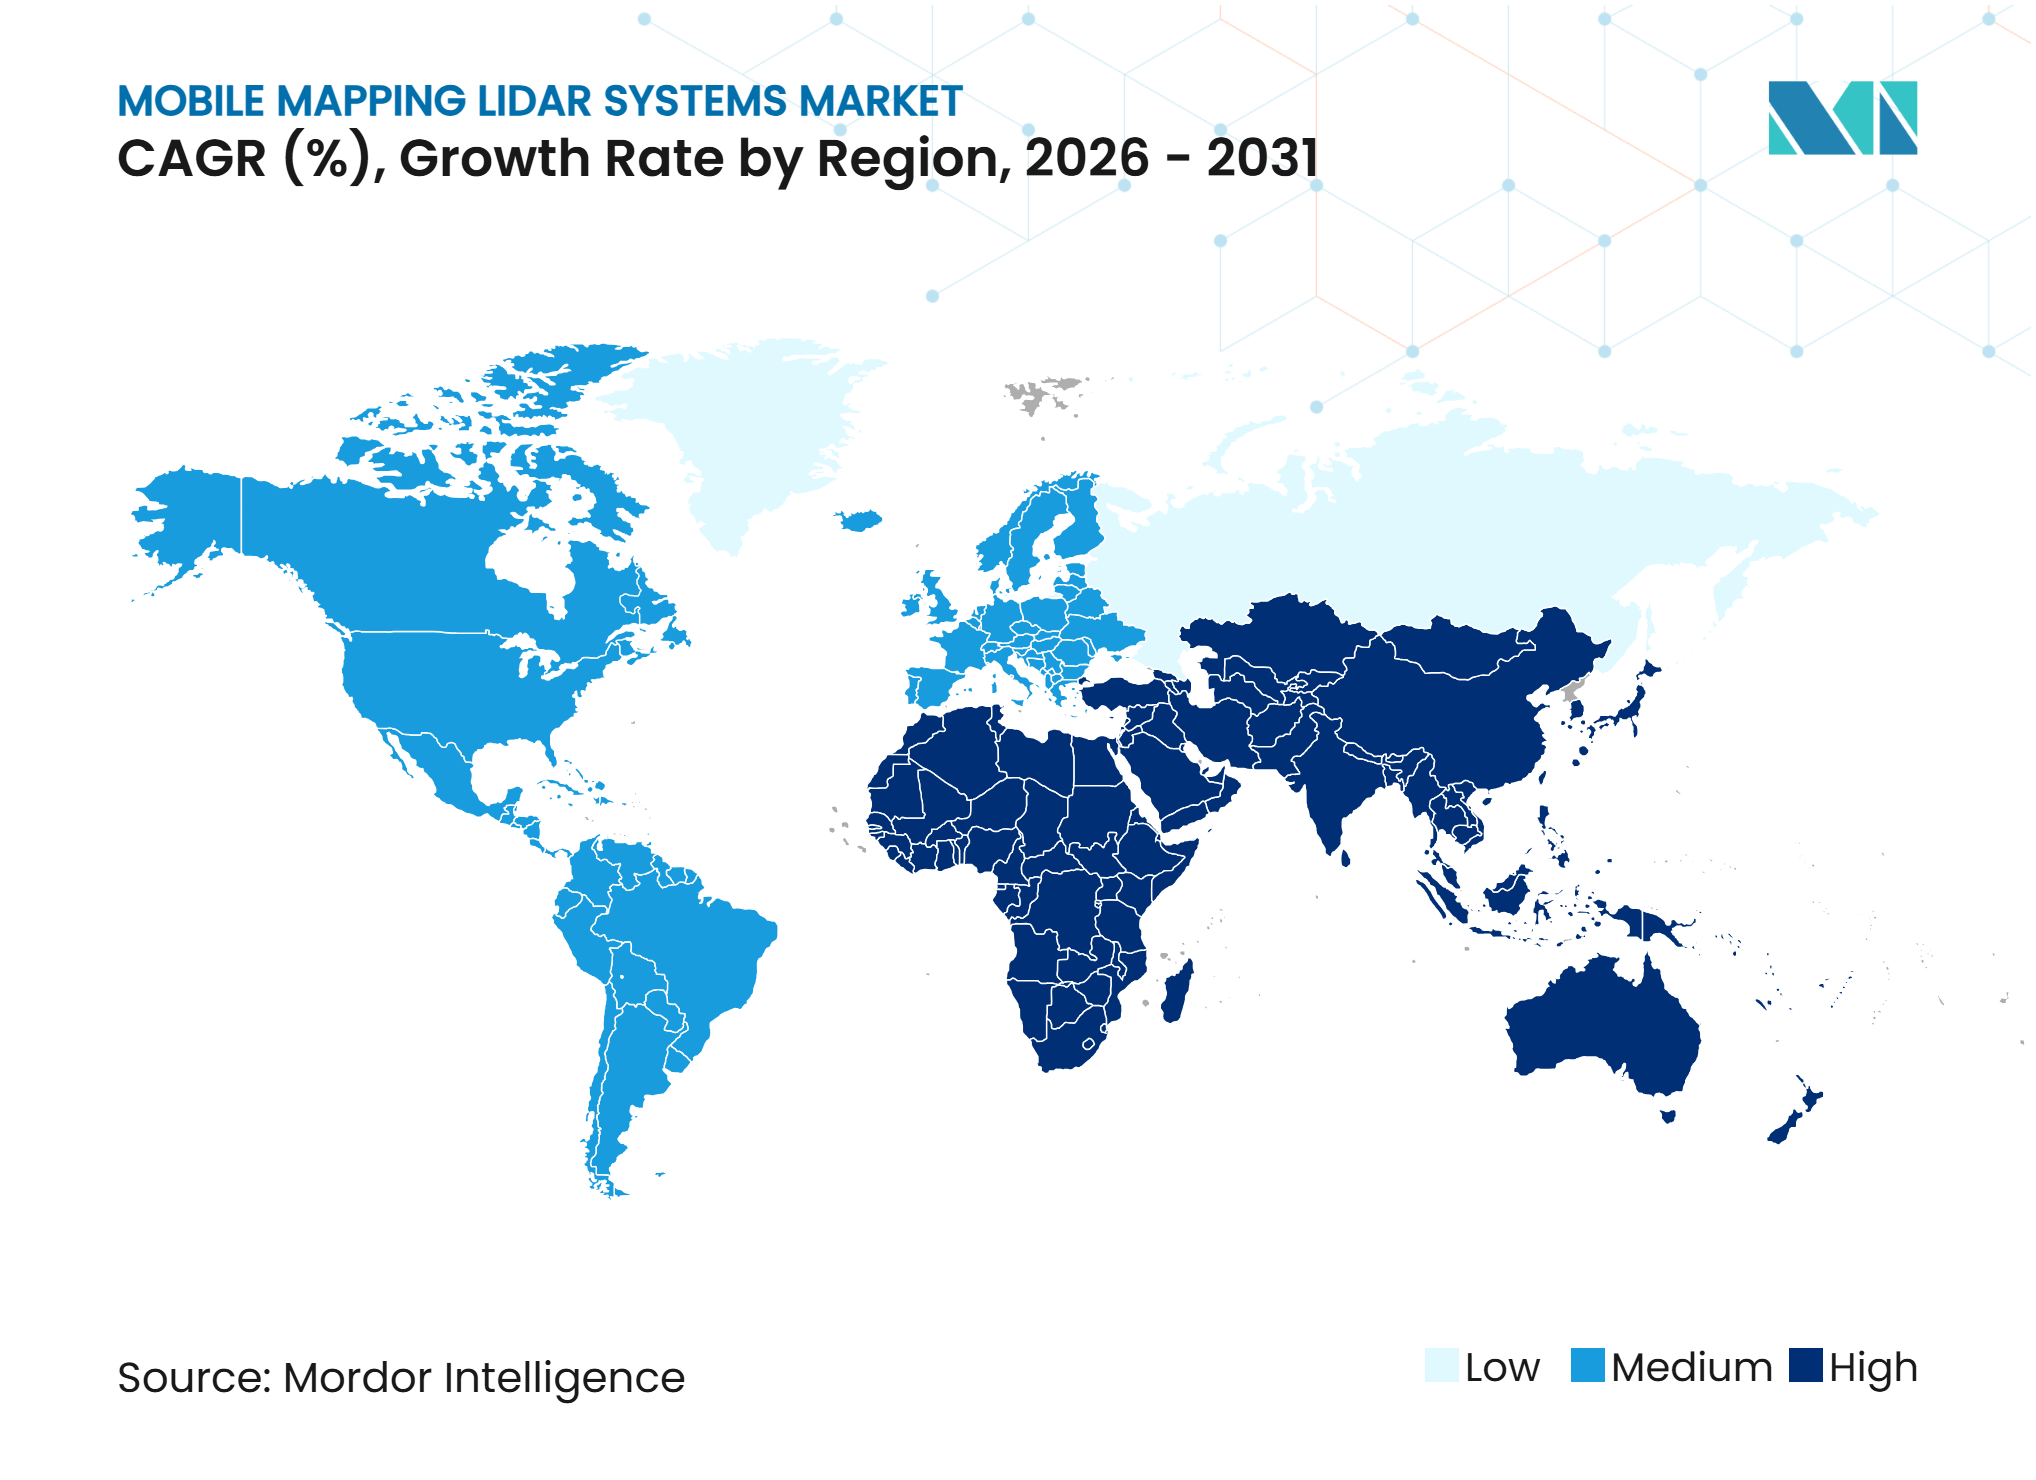
北米は2025年のモバイルマッピング LiDAR システム市場の34.82%を占めました。この地域の地位は、連邦・州の高速道路プログラム、防衛関連のマッピング予算、および自律走行車開発の大規模な集積を反映しています。ネバダ州交通局は、道路データ収集の近代化に向けた州全体のモバイルマッピングシステムおよび LiDAR データプラットフォームの調達を発行しました。カルトランスは2026年気候脆弱性・リスク評価フレームワークを公表し、山火事暴露指標にモバイル LiDAR 由来の標高・資産データを使用しました。[3] 連邦調達規制も、適用されるサプライチェーン要件を満たすシステムを優遇しています。
欧州は2025年に第2位のシェアを保持しました。高度な地理空間機関と環境測量要件が、定期的なデータ収集の必要性を支えています。ドイツの全国測量は8つのロットにわたって7社の請負業者を使用し、残りのエリアは2026年3月から5月にかけてスキャンが計画されています。データプライバシー規則は、LiDAR ポイントクラウドとともに街路レベルの画像を収集するオペレーターに影響を与えます。プロバイダーは、転送前に顔、ナンバープレート、その他の識別可能なデータの取り扱いに対処する必要があります。南米、中東、アフリカは引き続き小規模市場であり、鉱業、石油・ガス回廊、都市インフラプログラムでの初期利用が見られます。
アジア太平洋は2026年から2031年にかけてCAGR 22.64%で成長する見込みです。この地域は急速なインフラデジタル化と国内センサー生産の成長を組み合わせています。Hesai は2026年に年間400万台超の製造能力を拡大しています。日本の採用は、名古屋・東京エリアの交換サイクルと自律走行研究に結びついています。インドは、高速道路および先進運転支援アプリケーション向けのフリートスケールマッピングに向けて、ポイントベースの GPS 測量から移行しています。中国と日本の国家相互運用性・キャリブレーション標準も、外国サプライヤーの入札基準と市場参入に影響を与えています。
競合環境
市場集中度
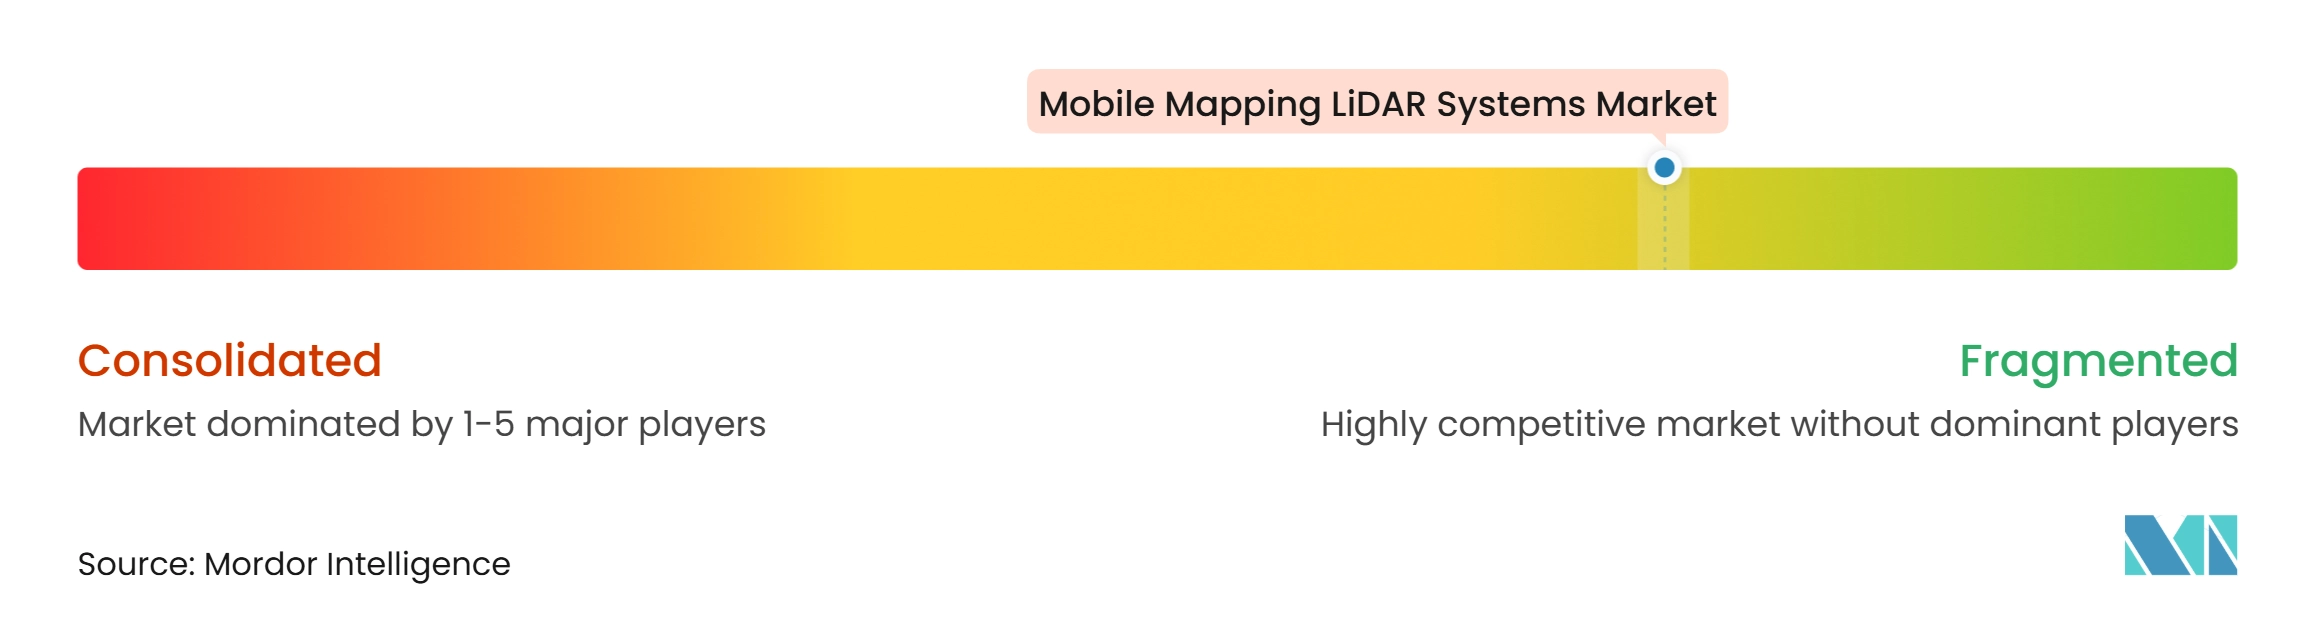
モバイルマッピング LiDAR システム市場は、プラットフォームタイプとアプリケーション層にわたって適度に分散しています。RIEGL と Teledyne Optech は、高級車両・鉄道アプリケーションで確立されています。長距離メカニカルスキャナー、キャリブレーションネットワーク、入札における参照ステースがその地位を強化しています。Hesai と RoboSense は、垂直統合されたセンサー生産を通じて国際的なプレゼンスを拡大しています。RoboSense は2026年上半期の LiDAR 出荷台数が719,200台に達し、前年比169.6%増と報告しています。[4] 一部の公共契約における調達規制は、特定の低コストシステムのアドレス可能市場を制限しています。UAV 競合には YellowScan、Emesent、Routescene、Livox が含まれ、バイヤーはペイロード質量、堅牢性、リターン数、ソフトウェア互換性を比較しています。
企業はハードウェアと SLAM アルゴリズム、クラウドツール、自動分類を連携させています。Emesent の Cortex AI と Aura クラウドプラットフォームはこのアプローチの例です。同社は2026年7月にこれらのプラットフォームを拡大するために2,500万 AUD(1,600万 米ドル)を確保しました。2026年2月、YellowScan と Cellen H2 は、YellowScan システムが Cellen H2-6 水素動力ドローンと統合されることを発表しました。このパートナーシップは、長距離測量・回廊監視ミッションの飛行持続時間を延長します。これらの動きは、サプライヤーが孤立したセンサーではなく完全なオペレーティングシステムを開発していることを示しています。モバイルマッピング LiDAR システム市場は、キャプチャハードウェアと使いやすいデータワークフローを組み合わせた企業をますます評価しています。
GNSS 非対応の鉱山サイト、鉄道トンネル、密集した都市部は、製品開発の重要な領域であり続けています。FMCW/4D LiDAR は、測量グレードのアプリケーションにおけるもう一つの発展領域です。RoboSense は、自社の Phoenix チップセットが自動車エレクトロニクス向け AEC-Q100 グレード1認証を取得したと述べています。これにより、モバイルプラットフォームでの車両統合品質要件をサポートできます。自動車グレードのコンポーネントを測量精度ニーズに適応させるサプライヤーは、競争上の地位を向上させることができます。モバイルマッピング LiDAR システム産業は、困難な動作条件に対応する専門プロバイダーに引き続き開かれています。競合フィールドには、確立されたインテグレーター、大量センサー生産者、ソフトウェア重視のプラットフォームサプライヤーが含まれています。
モバイルマッピング LiDAR システム産業リーダー
-
RIEGL Laser Measurement Systems GmbH
-
Teledyne Optech Incorporated
-
SICK AG
-
YellowScan SAS
-
Emesent Pty Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
モバイルマッピング LiDAR システム市場 このレポートでカバーされる企業
- RIEGL Laser Measurement Systems GmbH
- Teledyne Optech Incorporated
- SICK AG
- YellowScan SAS
- Emesent Pty Ltd
- Routescene Limited
- GreenValley International Inc.
- JAWESO GmbH
- NavVis GmbH
- Kaarta Inc.
- Viametris SAS
- OxTS Ltd
- SBG Systems SAS
- Hesai Technology Co., Ltd.
- Ouster, Inc.
- Aeva, Inc.
- RoboSense Technology Co., Ltd.
- Livox Technology Company Limited
- XenomatiX NV
最近の産業開発事情 モバイルマッピング LiDAR システム市場
- 2026年8月:Emesent は、ロボットシステムが GPS 非対応・危険環境でナビゲート、マッピング、運用できるオープンモジュラー自律プラットフォーム Cortex AI の開発・商業化に向けて、オーストラリアの協力研究センタープロジェクトプログラムから300万 AUD(190万 米ドル)を確保しました。この開発により、Emesent はオープンプラットフォームビジネスモデルへと移行しています。
- 2026年8月:YellowScan は、初期資本コミットメントなしで同社のフルペイロードラインを提供する UAV LiDAR レンタルサービス「YellowScan Access」を開始しました。このサービスは、モバイルマッピング LiDAR システム市場における小規模測量オペレーターおよびプロジェクトベースのバイヤーを対象としています。これらの組織に、変化するプロジェクト量と契約要件に対する柔軟性を維持しながら高度なシステムを使用する方法を提供します。
- 2026年7月:Emesent は、1,000万 AUD(640万 米ドル)のベンチャーデット枠と1,500万 AUD(960万 米ドル)のエクイティラウンドを含む2,500万 AUD(1,600万 米ドル)の資金調達を発表しました。Main Sequence、QIC Ventures、Orion Resource Partners、Hostplus、NGS Super がエクイティラウンドを支援しました。この資金は Cortex AI と Aura クラウドソフトウェアを拡大するために使用されます。
- 2026年7月:RoboSense は、自社開発の Peacock チップセットを搭載した EOCENE SPAD-SoC アーキテクチャ上に構築された完全ソリッドステートデジタル LiDAR「E2」を発表しました。上海で開催された世界人工知能会議で発表されました。このシステムは、モバイルマッピング LiDAR システム市場における自律移動ロボット、ADAS 車両、フィジカル AI アプリケーションを対象としています。
グローバルモバイルマッピング LiDAR システム市場レポートの調査範囲
モバイルマッピング LiDAR システムは、車両、ドローン、その他のモバイルプラットフォームに搭載された光検出・測距(LiDAR)技術を使用して、高精度な3次元空間データを取得します。これらのシステムは、道路測量、インフラ検査、都市計画、自律走行車開発、資産管理などのアプリケーションをサポートし、広大なエリアの迅速かつ正確なマッピングを可能にします。
モバイルマッピング LiDAR システム市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、LiDAR センサーアーキテクチャ(メカニカル LiDAR、ソリッドステート LiDAR、FMCW/4D LiDAR、ハイブリッド/マルチセンサー LiDAR)、搭載プラットフォーム(車両搭載システム、鉄道搭載システム、UAV/ドローン搭載システム、バックパック・ハンドヘルドおよびポール搭載システム、海洋・船舶搭載システム)、エンドユーザー(政府・公共部門、交通・インフラ、エネルギー・公共事業、建設・不動産、鉱業・天然資源、自動車・自律移動、防衛・セキュリティ、その他エンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| メカニカル LiDAR |
| ソリッドステート LiDAR |
| FMCW / 4D LiDAR |
| ハイブリッド / マルチセンサー LiDAR |
| 車両搭載システム |
| 鉄道搭載システム |
| UAV/ドローン搭載システム |
| バックパック・ハンドヘルドおよびポール搭載システム |
| 海洋・船舶搭載システム |
| 政府・公共部門 |
| 交通・インフラ |
| エネルギー・公共事業 |
| 建設・不動産 |
| 鉱業・天然資源 |
| 自動車・自律移動 |
| 防衛・セキュリティ |
| その他エンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| LiDAR センサーアーキテクチャ別 | メカニカル LiDAR | |
| ソリッドステート LiDAR | ||
| FMCW / 4D LiDAR | ||
| ハイブリッド / マルチセンサー LiDAR | ||
| 搭載プラットフォーム別 | 車両搭載システム | |
| 鉄道搭載システム | ||
| UAV/ドローン搭載システム | ||
| バックパック・ハンドヘルドおよびポール搭載システム | ||
| 海洋・船舶搭載システム | ||
| エンドユーザー別 | 政府・公共部門 | |
| 交通・インフラ | ||
| エネルギー・公共事業 | ||
| 建設・不動産 | ||
| 鉱業・天然資源 | ||
| 自動車・自律移動 | ||
| 防衛・セキュリティ | ||
| その他エンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
モバイルマッピング LiDAR システムの市場規模はどのくらいですか?
2026年の価値は2.67 ビリオン 米ドルであり、CAGR 20.52%で2031年までに6.79 ビリオン 米ドルに達する見込みです。
モバイルマッピング LiDAR システムの需要を牽引しているものは何ですか?
デジタルツインプログラム、ソリッドステートセンサーコストの低下、自動フィーチャー抽出、自律プラットフォームが需要を支えています。これらの要因により、測量グレード機器へのアクセスが向上し、モバイルマッピング LiDAR システム市場内で更新されたインフラデータの価値が高まっています。
2031年にかけて最も急成長しているコンポーネントはどれですか?
ソフトウェアは、ユーザーが分析、分類、フリート管理ツールを採用するにつれてCAGR 22.63%で成長する見込みです。これらのツールは定型処理時間を削減し、サプライヤーの継続的なサブスクリプション収益をサポートします。
最も急成長が期待される LiDAR アーキテクチャはどれですか?
FMCW/4D LiDAR は、速度と位置を同時に測定するため、2031年にかけてCAGR 21.78%で拡大する見込みです。この機能は、複雑な場所でのデータ収集中に移動物体を管理するのに役立ちます。
最も急成長している搭載プラットフォームはどれですか?
UAV・ドローン搭載システムは、軽量ペイロードが遠隔データ収集をサポートするため、2031年にかけてCAGR 22.84%で成長する見込みです。回廊、植生、危険サイト、道路アクセスが制限されるその他のエリアに適しています。
最も急成長が見込まれる地域はどこですか?
アジア太平洋は、インフラデジタル化と国内センサー生産に支えられ、2031年にかけてCAGR 22.64%で成長する見込みです。この地域のモバイルマッピング LiDAR システム市場は、高速道路マッピングと国家標準によっても支えられています。