
Marktgröße und Marktanteil für mobile Mapping-LiDAR-Systeme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.67 Milliarden US-Dollar |
| Marktgröße (2031) | 6.79 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 20.52 % |
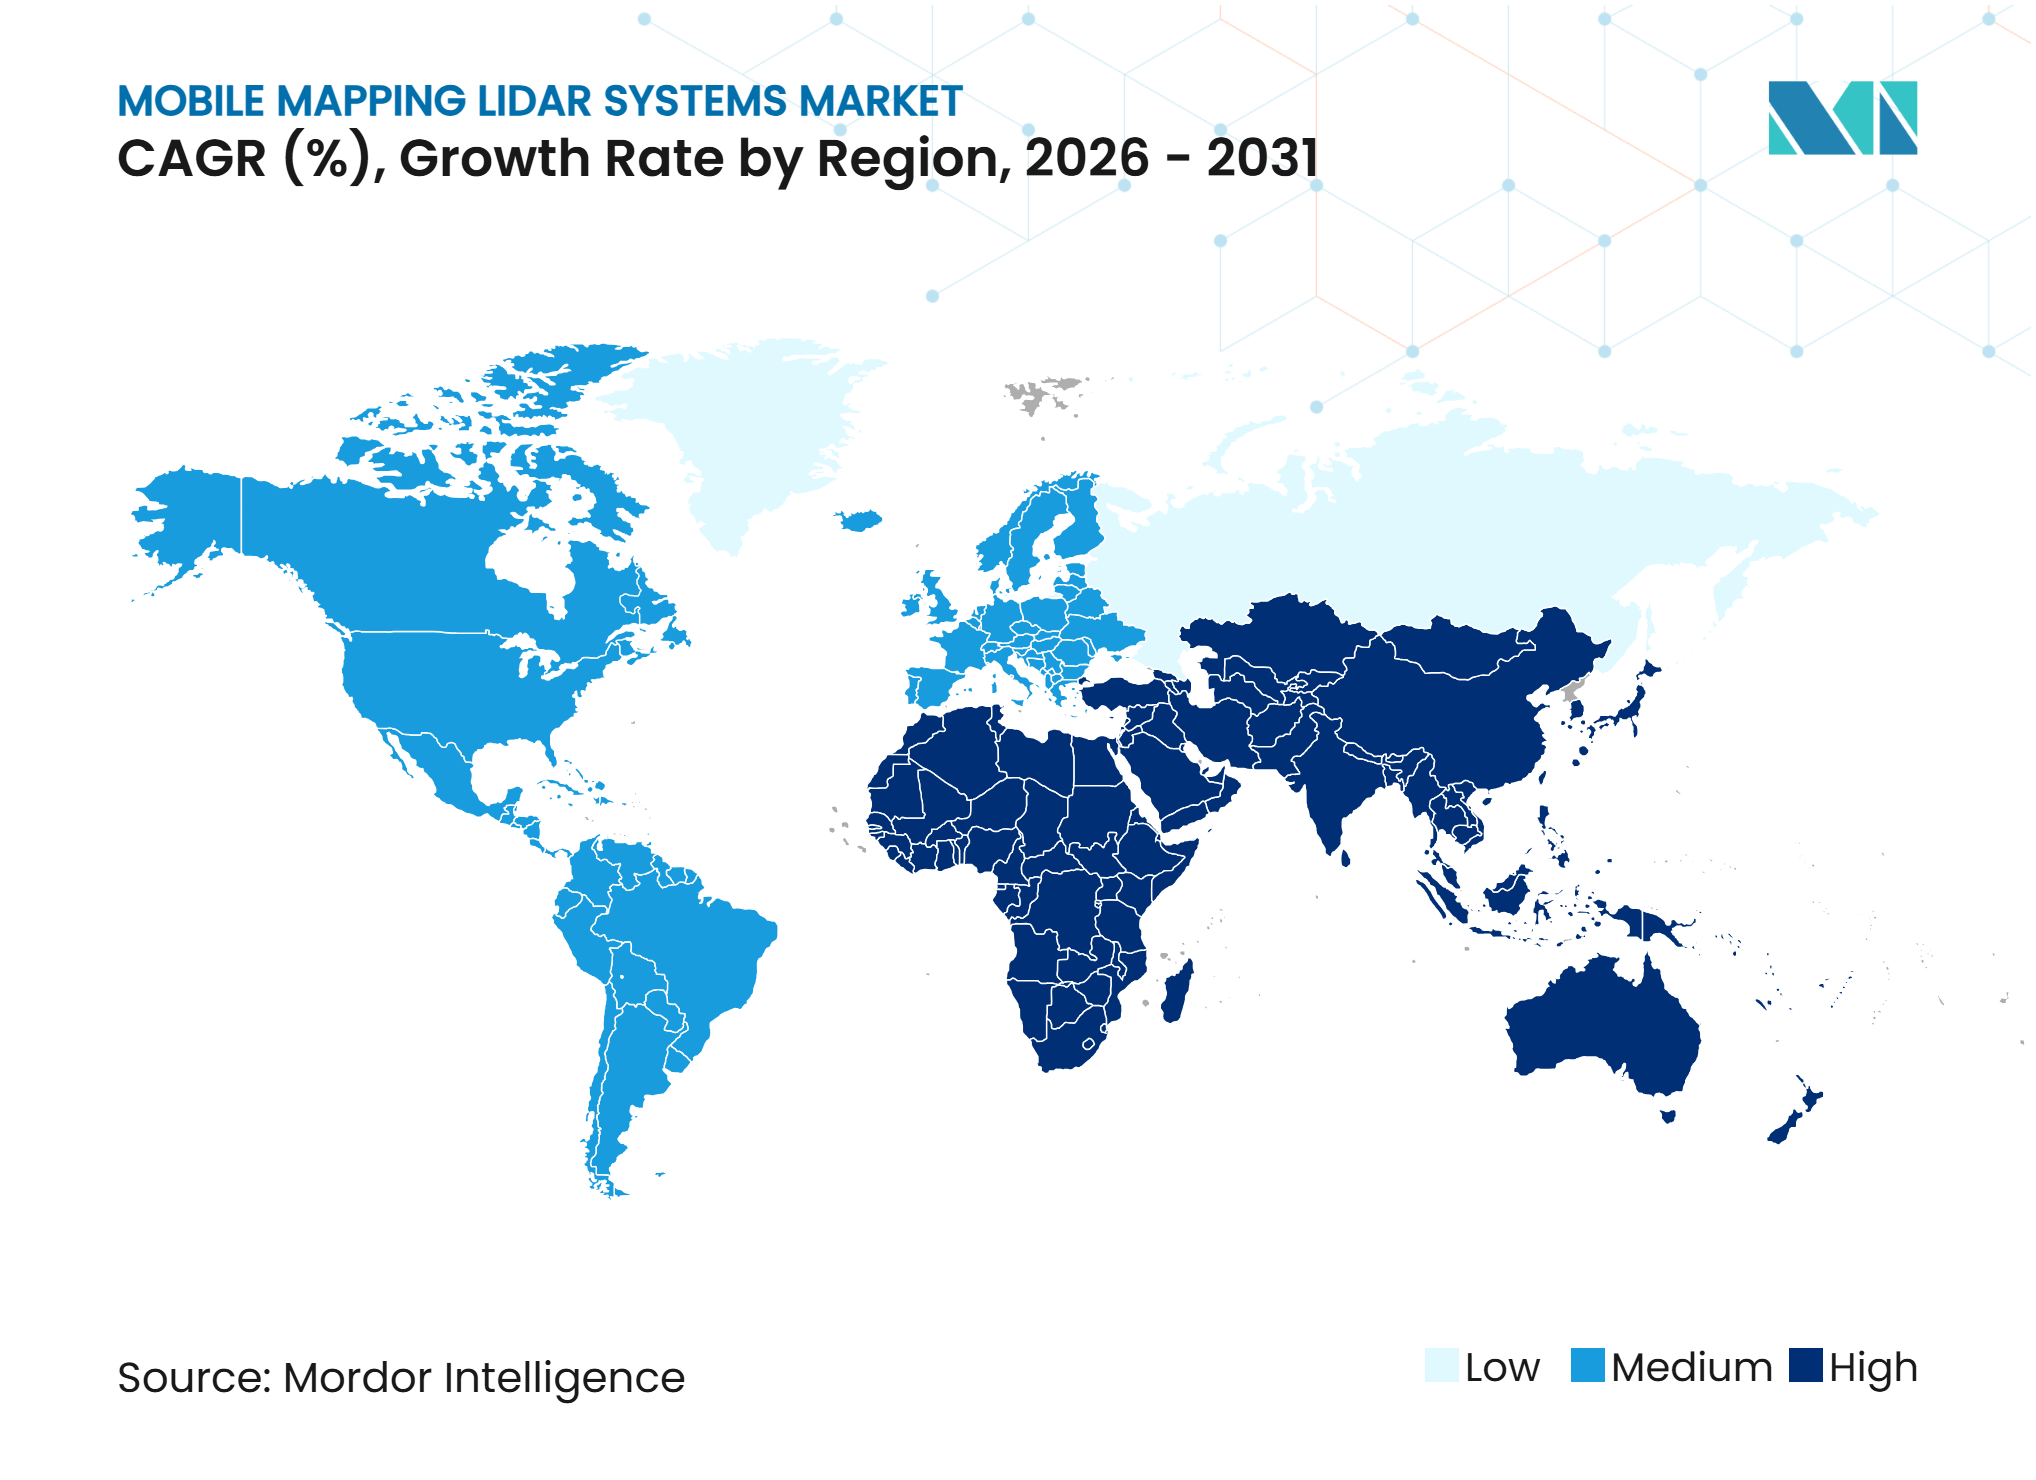
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mobile Mapping-LiDAR-Systeme von Mordor Intelligence
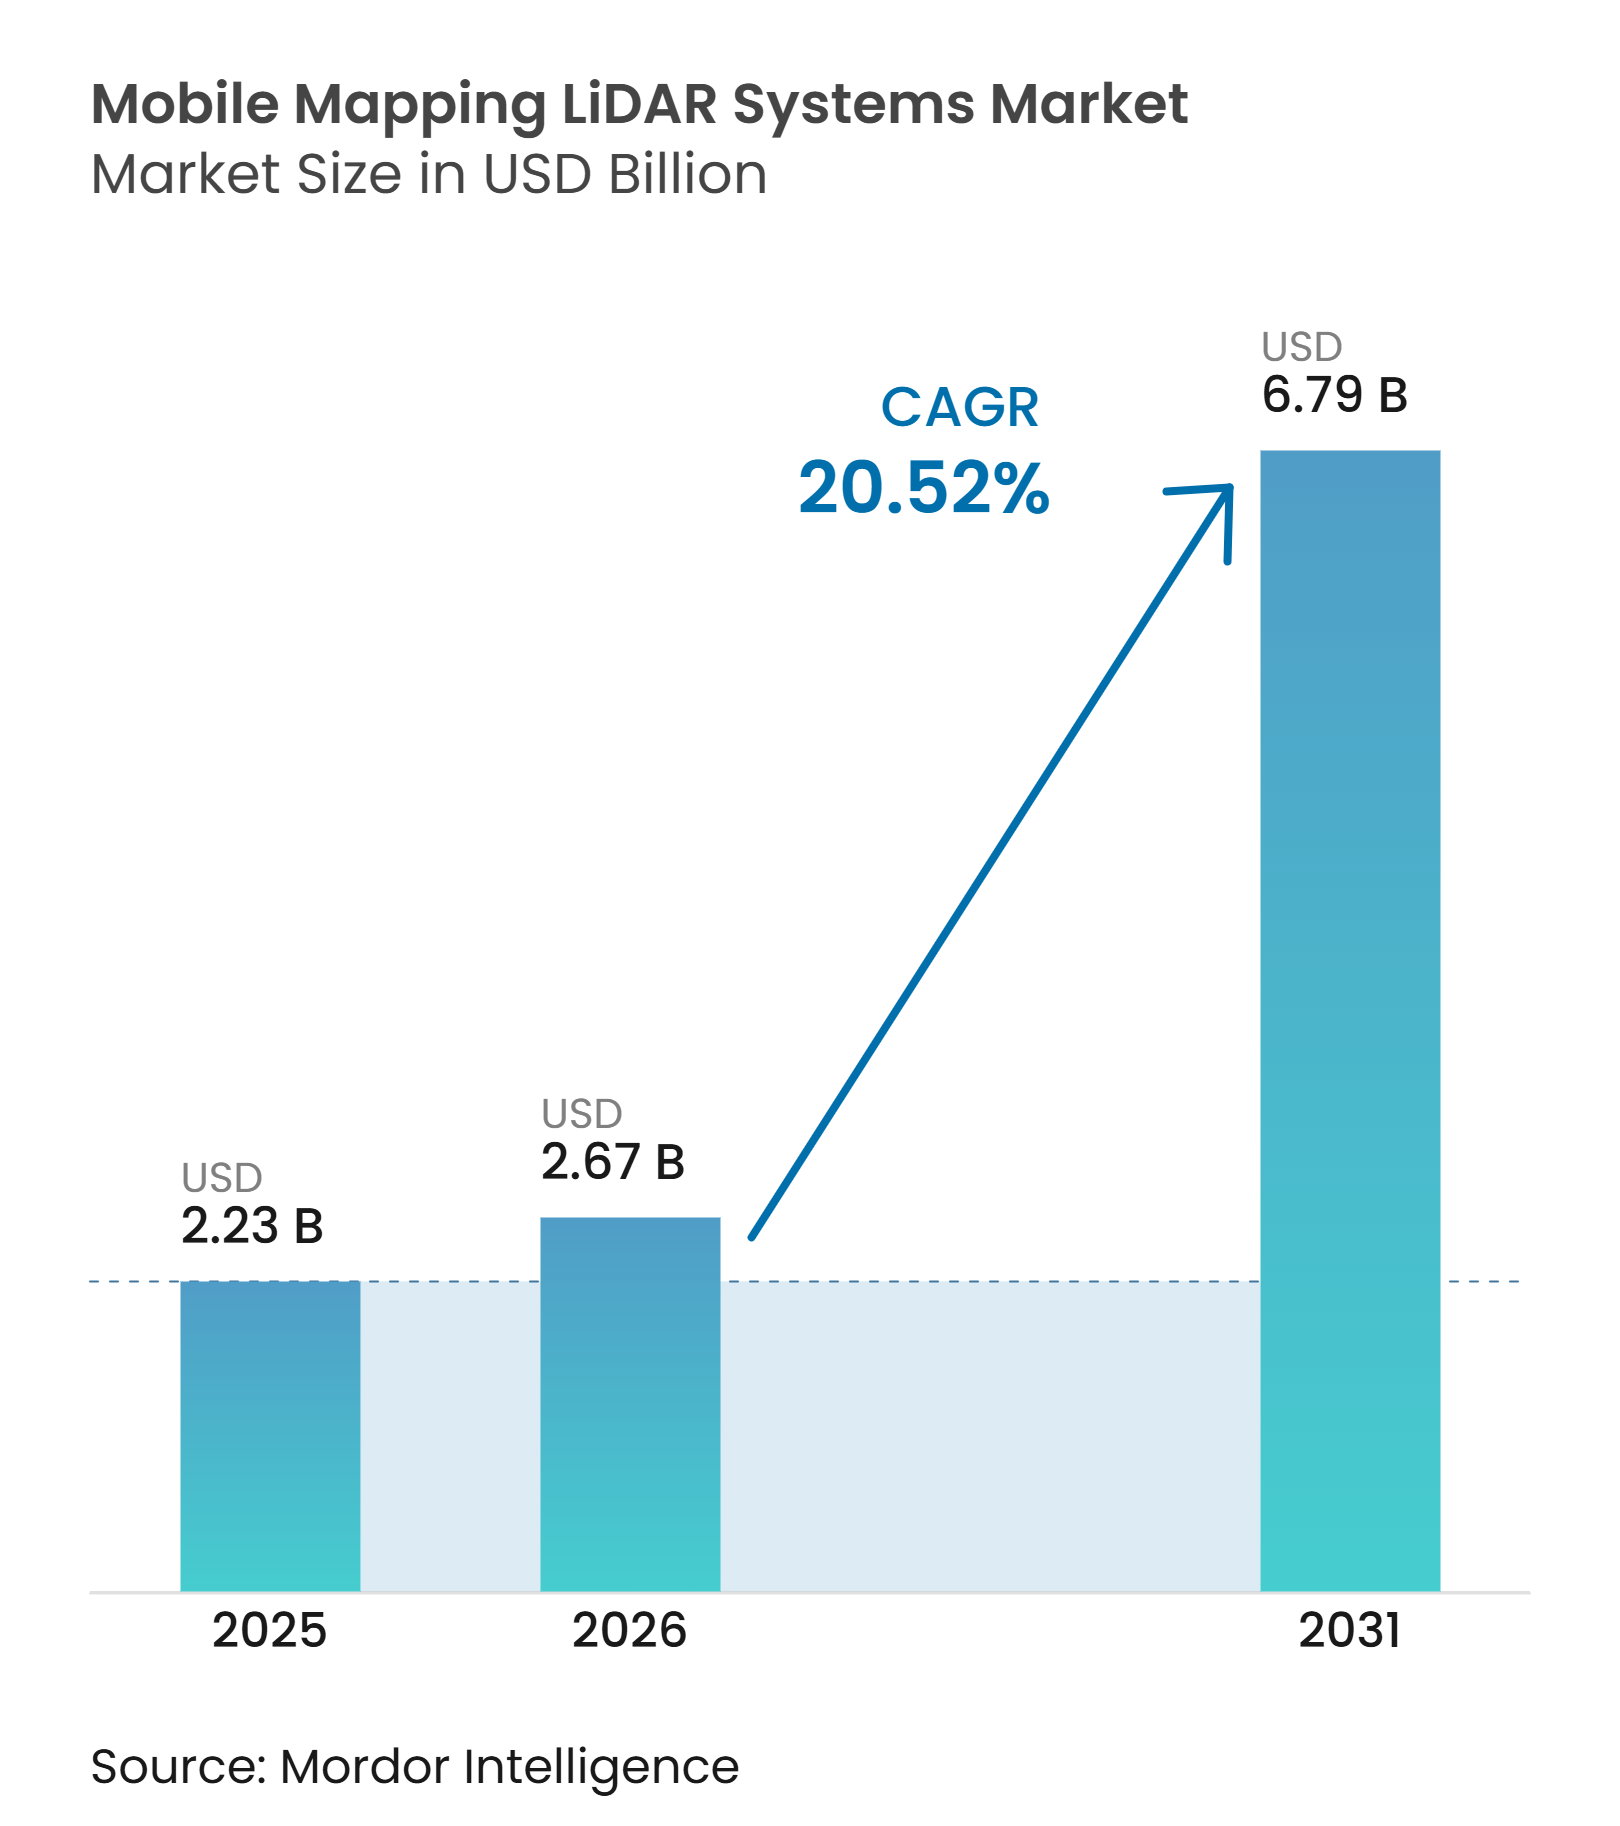
Die Marktgröße für mobile Mapping-LiDAR-Systeme wird voraussichtlich von 2,23 Milliarden USD im Jahr 2025 auf 2,67 Milliarden USD im Jahr 2026 und bis 2031 auf 6,79 Milliarden USD anwachsen, was einer CAGR von 20,52 % von 2026 bis 2031 entspricht. Staatliche Digitaler-Zwilling-Programme machen hochauflösende 3D-Daten zu einem festen Bestandteil der Infrastrukturplanung und -wartung. Sinkende Kosten für Solid-State-Sensoren erweitern den Zugang für kommunale Behörden und Infrastrukturunternehmen. KI-basierte Punktwolkenverarbeitung verkürzt Lieferzyklen und reduziert den manuellen Aufwand nach der Datenerfassung. Diese Kombination unterstützt wiederkehrende Beschaffungen anstelle isolierter Gerätekäufe im Markt für mobile Mapping-LiDAR-Systeme. Anbieter legen zudem mehr Gewicht auf Softwareplattformen, Datenverwaltung und Automatisierung, um Kunden in ihren Betriebsökosystemen zu halten.
Wichtigste Erkenntnisse des Berichts
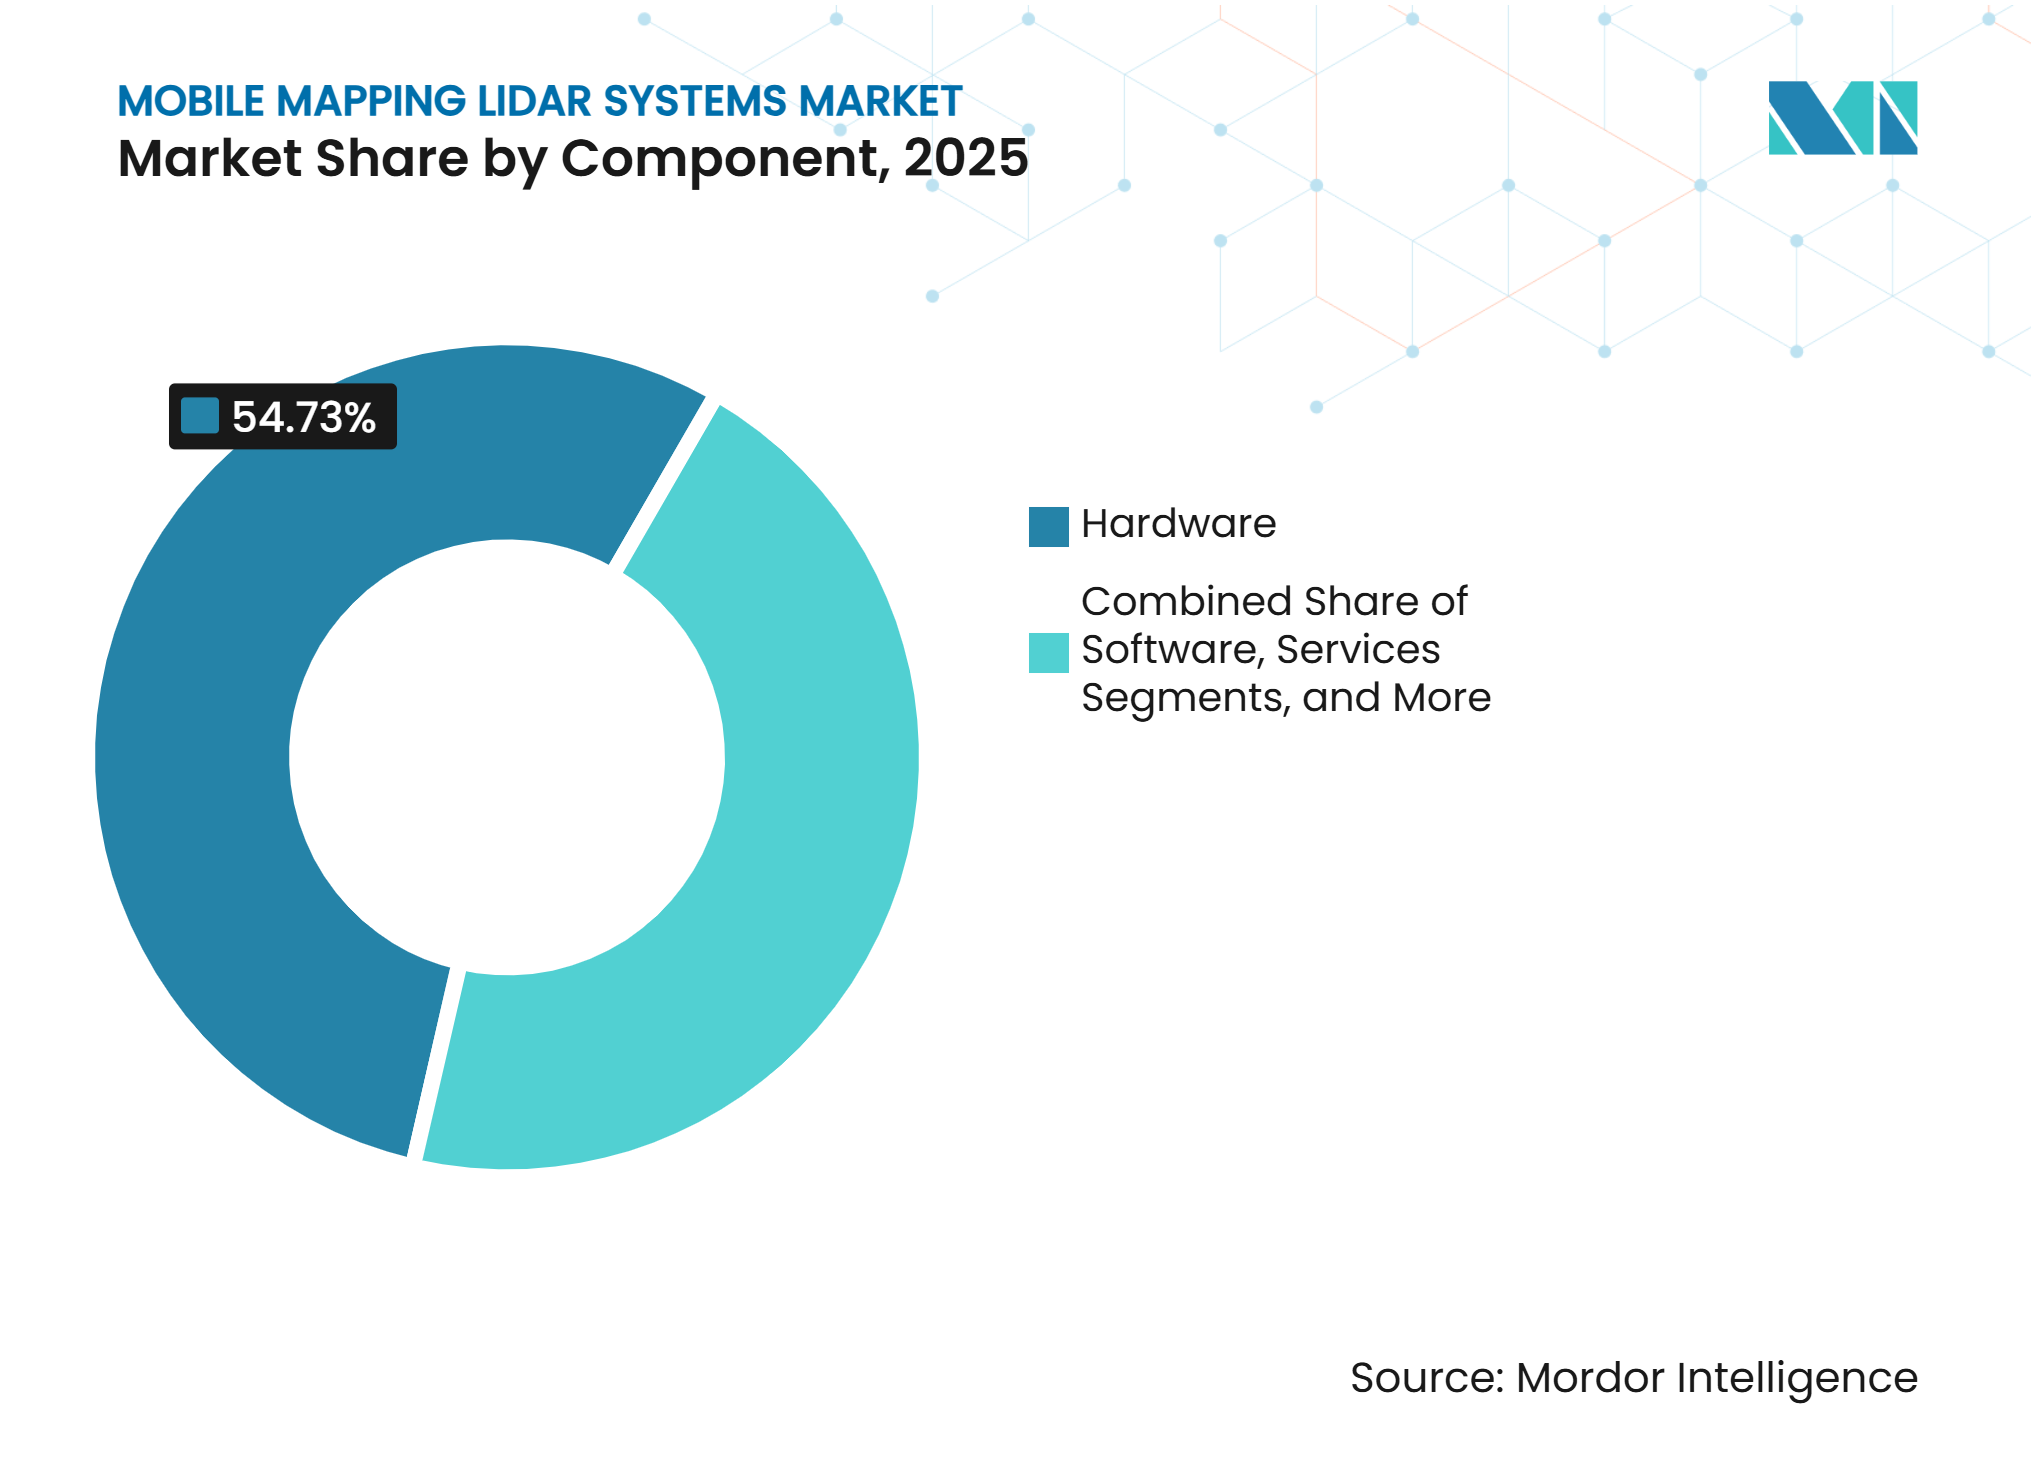
- Nach Komponente entfiel im Jahr 2025 ein Marktanteil von 54,73 % auf Hardware im Markt für mobile Mapping-LiDAR-Systeme, während Software bis 2031 voraussichtlich mit einer CAGR von 22,63 % wachsen wird.
- Nach LiDAR-Sensorarchitektur hielt mechanisches LiDAR im Jahr 2025 einen Umsatzanteil von 61,46 %, während FMCW/4D-LiDAR bis 2031 voraussichtlich mit einer CAGR von 21,78 % wachsen wird.
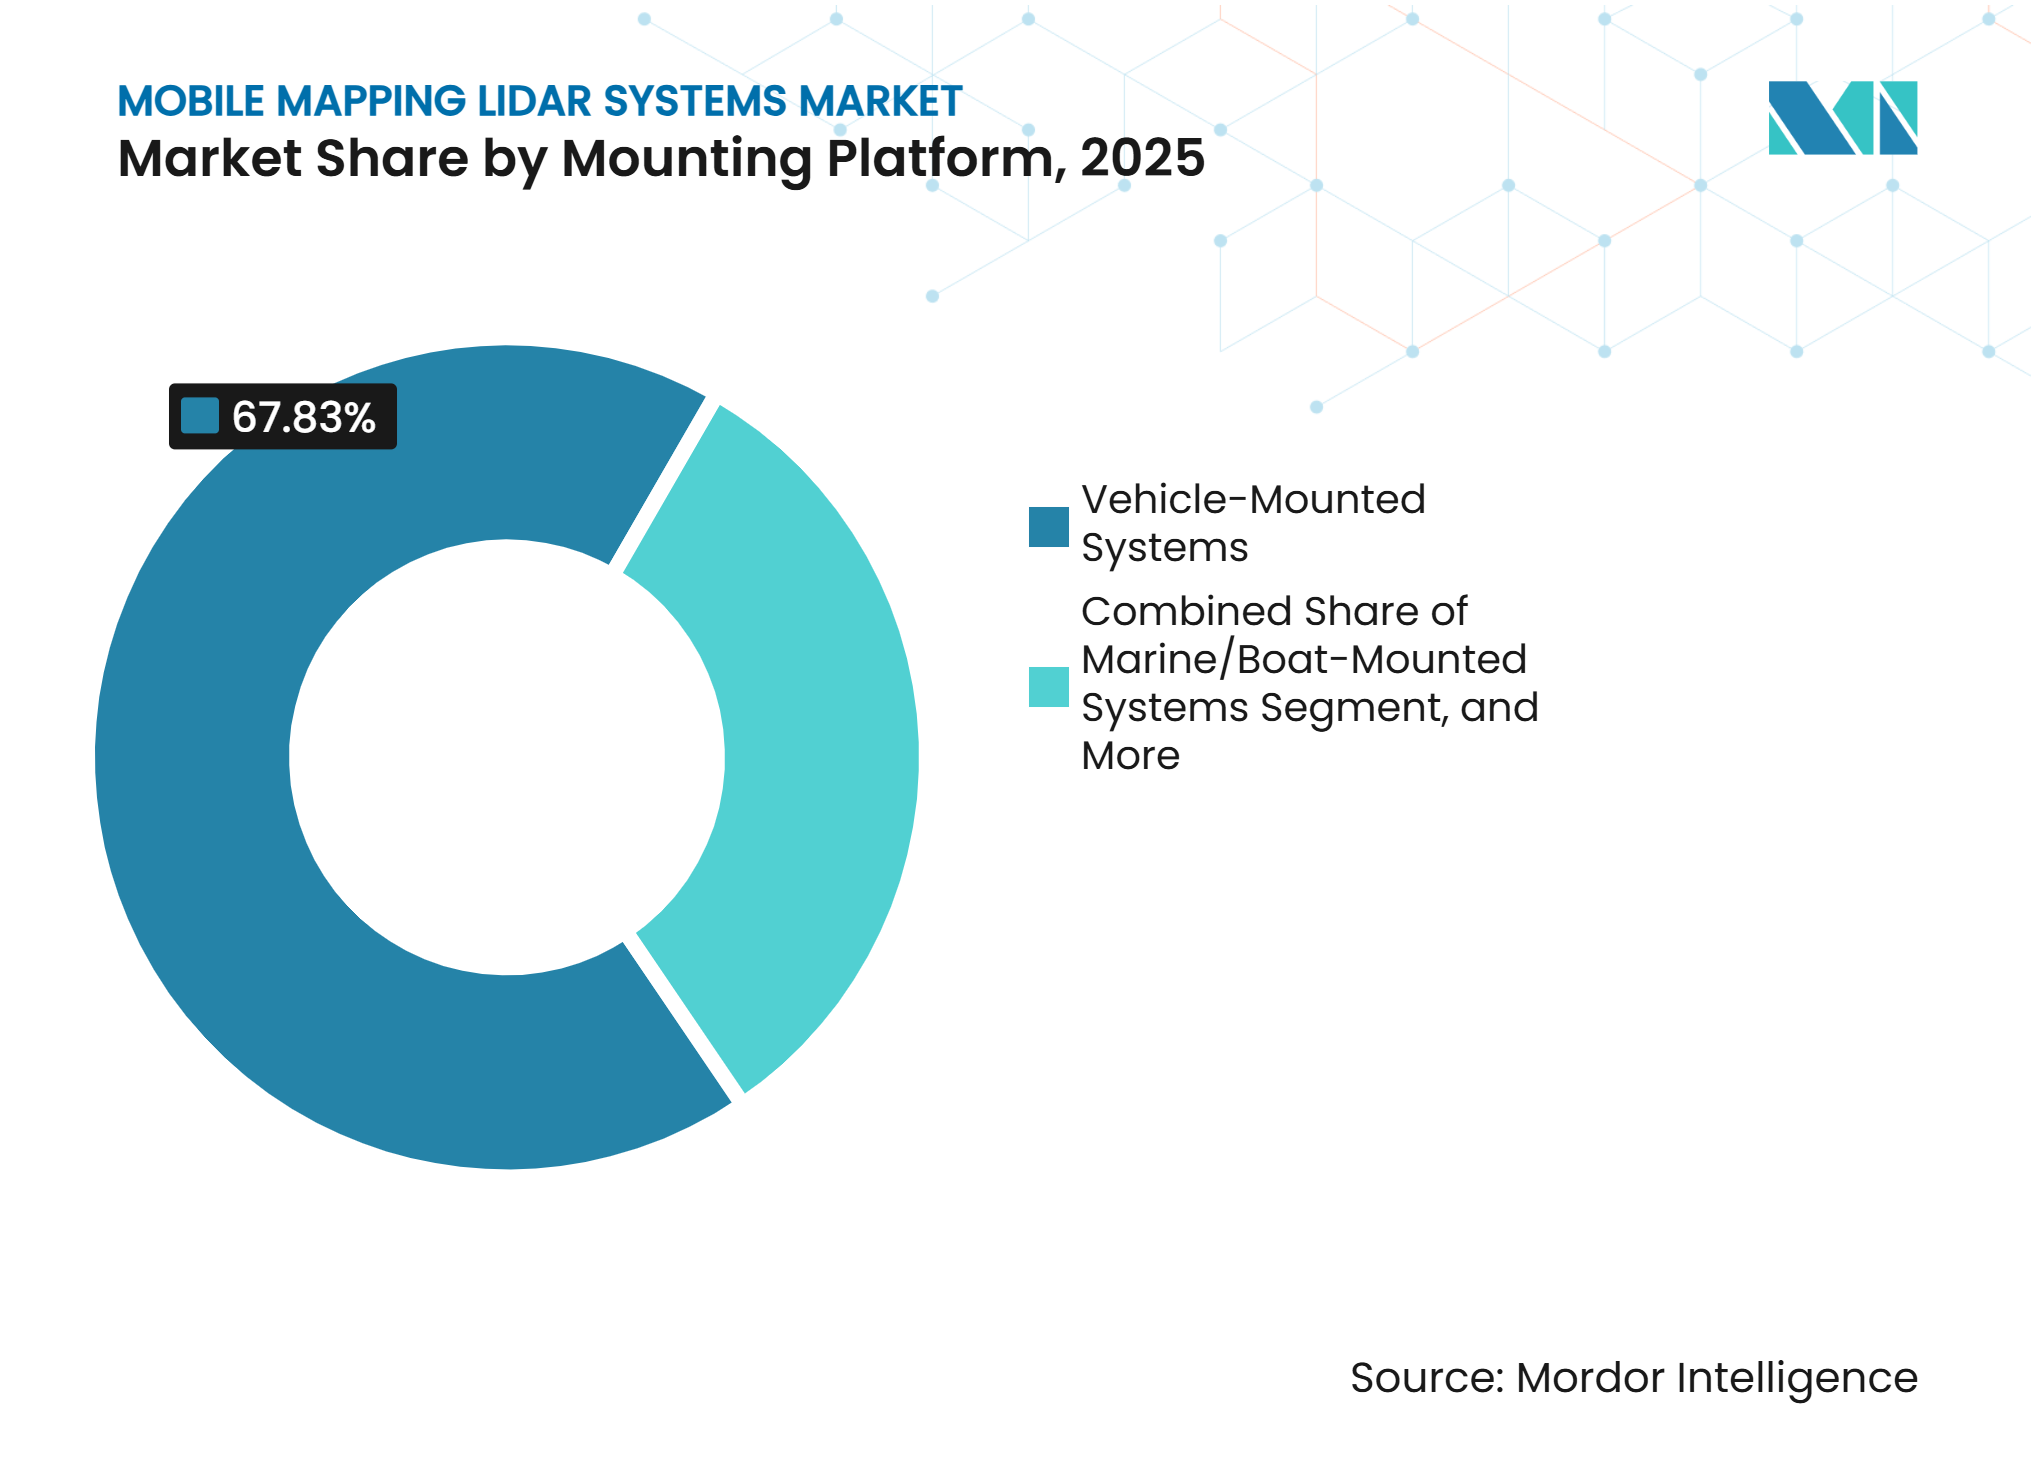
- Nach Montageplattform hielten fahrzeugmontierte Systeme im Jahr 2025 einen Umsatzanteil von 67,83 %, während UAV- und drohnenbasierte Systeme bis 2031 voraussichtlich mit einer CAGR von 22,84 % wachsen werden.
- Nach Endnutzer hielten staatliche und öffentliche Nutzer im Jahr 2025 einen Umsatzanteil von 28,47 %, während Automobil und autonome Mobilität bis 2031 voraussichtlich mit einer CAGR von 22,31 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 34,82 % im Markt für mobile Mapping-LiDAR-Systeme, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 22,64 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Digitaler-Zwilling-Mandate | +4.5% | Global, mit frühen Gewinnen in Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten für Solid-State-LiDAR | +3.8% | Global, angeführt von Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte automatische Merkmalsextraktion | +3.2% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung autonomer Roboter und Drohnen | +2.5% | Global, mit schneller Verbreitung in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Digitalisierung von Straßenanlagen für Waldbrand- und Klimaresilienz | +1.8% | Nordamerika, Südeuropa und Australien | Mittelfristig (2–4 Jahre) |
| Hochfrequenz-Mapping für Trainingsdaten autonomer Systeme | +1.6% | Global, konzentriert in Nordamerika, China und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Digitaler-Zwilling-Mandate
Nationale Digitaler-Zwilling-Programme unterstützen längere Beschaffungszyklen im Markt für mobile Mapping-LiDAR-Systeme. Der SMART Infrastructure Act von 2025 verpflichtete zur Erstellung bundesweiter Leitlinien für den Einsatz digitaler Zwillinge bei der Infrastrukturplanung, einschließlich Standards für die Erstellung und Pflege digitaler Zwillinge mithilfe geografischer Informationssysteme und Umweltsensordaten. Deutschlands bundesweite LiDAR-Luftvermessung war Anfang 2026 zu 93 % abgeschlossen und verwendete eine Mindestdichte von 40 Punkten pro Quadratmeter. Solche Programme erfordern wiederholte Aktualisierungen, Qualitätskontrollen und standardisierte Referenzdaten. Sie begünstigen daher Anbieter, die Erfassung, Verarbeitung und Datenverwaltung über mehrere Jahre hinweg unterstützen können. Dieses Nachfragemuster verringert die Abhängigkeit von kurzen, projektbezogenen Verkaufszyklen im Markt für mobile Mapping-LiDAR-Systeme.
Sinkende Kosten für Solid-State-LiDAR
Die Produktion von Solid-State-LiDAR erweitert das Angebot an Systemen für kleinere Betreiber. Hesai meldete im Jahr 2025 mehr als 2 Millionen kumulierte LiDAR-Lieferungen und erweitert die Jahreskapazität im Jahr 2026 auf über 4 Millionen Einheiten. Das Unternehmen meldete außerdem Bestellungen von mehr als 4 Millionen Einheiten für sein ATX-Langstrecken-LiDAR. Automobilproduktionsvolumina können die Komponentenkosten für Sensoren senken, die später in Mapping-Nutzlasten eingesetzt werden. Dies hilft Auftragnehmern und mittelgroßen Behörden, Systeme in Betracht zu ziehen, die zuvor außerhalb ihrer Investitionsbudgets lagen. Der Markt für mobile Mapping-LiDAR-Systeme kann davon profitieren, da leichtere, kostengünstigere Sensoren von Fahrzeug-, Drohnen- und Robotikplattformen übernommen werden.
KI-gestützte automatische Merkmalsextraktion
Automatisierte Klassifizierung wird für Unternehmen, die große Punktwolkenvolumina verwalten, zunehmend wichtiger. Flai gab an, dass sein mobiles Mapping-Modell Straßenkorridore in einem automatisierten Durchlauf in 27 Anlagenklassen unterteilt und die Verarbeitungszeit im Vergleich zur manuellen Bearbeitung um 50 % bis 99 % reduziert. TerraSeg, veröffentlicht auf der CVPR 2026, verarbeitete LiDAR-Bodensegmentierung mit bis zu 50 Hz und wurde auf fast 22 Millionen Scans von 15 Sensoren trainiert. Diese Werkzeuge können das Volumen der Routinearbeiten von spezialisierten Analysten reduzieren. Erfahrenes Personal bleibt für Validierung, Ausnahmen und zertifizierte Kundenlieferungen notwendig. Die Softwarekompetenz wird daher zu einem immer wichtigeren Auswahlkriterium im Markt für mobile Mapping-LiDAR-Systeme.
Einführung autonomer Roboter und Drohnen
Autonome Plattformen erweitern die Datenerfassung auf Orte, die für fahrzeugbasierte Systeme schwer zugänglich sind. RoboSense meldete im ersten Halbjahr 2026 Verkäufe von 282.600 Robotik-LiDAR-Einheiten, ein Anstieg von 510,4 % gegenüber dem Vorjahr. Emesent sicherte sich im Juli 2026 25 Millionen AUD (16 Millionen USD) zur Entwicklung seiner Cortex-KI-Autonomieplattform für GPS-unabhängiges Mapping.[1] Kompakte Nutzlasten können Einsätze in Bergwerken, Katastrophengebieten, Tunneln und dicht besiedelten städtischen Standorten unterstützen. Bordeigene Verarbeitung reduziert auch den Bedarf an ständiger manueller Intervention bei Routinemissionen. Dies erweitert die praktischen Einsatzmöglichkeiten für den Markt für mobile Mapping-LiDAR-Systeme.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe System-Anschaffungs- und Bereitstellungskosten | -3.5% | Global, am stärksten in Südamerika, Afrika und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Vermessungs- und Punktwolkenoperatoren | -2.3% | Global, am stärksten in Entwicklungsmärkten | Langfristig (≥ 4 Jahre) |
| Datenschutz und Einschränkungen bei dauerhafter Überwachung | -1.7% | Europa, Nordamerika und Indien | Mittelfristig (2–4 Jahre) |
| GNSS-unabhängiges Korridormapping und Risiko von Sensorfusionsfehlern | -1.2% | Global, insbesondere in dicht besiedelten städtischen Gebieten und Tunneln | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe System-Anschaffungs- und Bereitstellungskosten
Die Gesamtsystemkosten bleiben trotz niedrigerer Preise für einzelne Sensoren eine Hürde. Einstiegssysteme für fahrzeugmontierte Systeme führender Integratoren liegen weiterhin im Bereich von 100.000 bis 300.000 USD. Vermessungsgerechte UAV-Nutzlasten beginnen bei 15.000 bis 50.000 USD, ohne Plattform-, Wartungs- und Softwarekosten. YellowScan startete im August 2026 seinen Access-Mietservice, um Nutzlasten ohne anfängliche Kapitalverpflichtung anzubieten. Dieses Modell kann projektbasierten Käufern und kleineren Vermessungsunternehmen helfen, fortschrittliche Geräte zu nutzen. Lange öffentliche Ausschreibungszyklen und fragmentierte Betriebsbudgets verlangsamen jedoch weiterhin Käufe in Teilen des Marktes für mobile Mapping-LiDAR-Systeme.
Mangel an qualifizierten Vermessungs- und Punktwolkenoperatoren
Das Angebot an ausgebildeten Vermessungs- und Punktwolkenfachleuten steigt nicht so schnell wie die Datenerfassungsaktivität. Große nationale Programme benötigen Feldteams, Qualitätssicherungsteams und zertifizierte Softwareanalysten. Universitäre Geomatikprogramme und Vermessungslehren können 3 bis 5 Jahre benötigen, um diese Fähigkeiten zu entwickeln. Das UC Institute of Transportation Studies berichtete, dass ein Waldbrand-Straßenresilienzprojekt im Los Angeles County spezialisierte Operatoren für Erfassung, Qualitätskontrolle und Analyse erforderte. Automatisierung kann repetitive Klassifizierungsaufgaben reduzieren, kann jedoch die Überprüfung und Zertifizierung von Lieferungen nicht ersetzen. Dieser Mangel kann die Geschwindigkeit begrenzen, mit der Anbieter Verträge im Markt für mobile Mapping-LiDAR-Systeme ausführen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Softwareplattformen verschieben den SystemwertHardware hielt im Jahr 2025 einen Marktanteil von 54,73 % im Markt für mobile Mapping-LiDAR-Systeme, da Scannerarrays, Trägheitsnavigationseinheiten und integrierte Plattformen erhebliche Gerätekosten verursachen. Hardware bleibt die physische Basis für jeden Fahrzeug-, Drohnen-, Handgerät- und Robotikbetrieb. Dienstleistungen umfassen Datenerfassung, Kalibrierung und verwaltete Verarbeitung für Kunden, die keine Systeme intern betreiben. Diese Angebote ermöglichen es Behörden und Auftragnehmern, LiDAR zu nutzen, ohne ein vollständiges internes technisches Team aufzubauen. Software wird voraussichtlich von 2026 bis 2031 eine CAGR von 22,63 % verzeichnen. Das Wachstum kommt von Punktwolkenanalysen, automatisierter Klassifizierung und Flottenmanagement-Abonnements. GreenValley Internationals LiDAR360 unterstützt die Klassifizierung von mehr als 32 Merkmalstypen und integriert das Segment Anything Model zur Merkmalsextraktion aus Bilddaten.[2] Dies bietet Anbietern einen Weg zu wiederkehrenden Einnahmen neben dem Geräteverkauf.
Da die Sensorstückkosten sinken, kann Software einen größeren Anteil des differenzierten Werts in einem Einsatz ausmachen. Systemanbieter kombinieren Verarbeitungsplattformen zunehmend mit Hardwarepaketen. RIEGL bietet seine RiACQUIRE- und RiPROCESS-Plattformen neben seinen Mapping-Systemen an. Diese integrierten Arbeitsabläufe können die Schwierigkeit verringern, Projekte zu einem anderen Anbieter zu verlagern. Sie ermöglichen es Kunden auch, Erfassung, Verarbeitung und Ausgabe in einer Betriebsumgebung zu verwalten. Für Kunden hängt die Wahl zunehmend von der Benutzerfreundlichkeit und Zuverlässigkeit des gesamten Arbeitsablaufs ab. Die Branche für mobile Mapping-LiDAR-Systeme bewegt sich daher auf ein Modell zu, bei dem Geräte und Analysen gemeinsam verkauft werden. Diese Veränderung begünstigt Anbieter mit starken Verarbeitungswerkzeugen und langfristigen Kundensupportfähigkeiten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach LiDAR-Sensorarchitektur:
FMCW/4D-LiDAR gewinnt an BodenMechanisches LiDAR machte im Jahr 2025 61,46 % des Marktes für mobile Mapping-LiDAR-Systeme aus. Es wird weiterhin häufig für lange Autobahnvermessungen und breite 360-Grad-Abdeckung eingesetzt. Seine etablierten Kalibrierungs- und Feldservicenetzwerke erfüllen auch viele öffentliche Beschaffungsanforderungen. RIEGLs VMX-3HA verwendet zwei VUX-3HA-Scanner mit Pulswiederholraten von bis zu 6 MHz und 800 Scanlinien pro Sekunde. Solid-State-LiDAR gewinnt in Rucksäcken und Drohnen an Bedeutung, wo Größe und Vibrationstoleranz wichtig sind. Hybride und multisensorische Systeme kombinieren Sensortypen für variables Gelände, Versorgungseinrichtungen und unterirdische Arbeiten. Diese Systeme unterstützen Anwendungen, die unterschiedliche Sichtfelder oder Betriebsreichweiten erfordern. Mechanische Systeme bleiben dennoch die Referenzoption für viele hochpräzise Korridorprojekte.
FMCW/4D-LiDAR wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 21,78 % wachsen. Die Technologie misst Radialgeschwindigkeit und Position und unterstützt damit die Ablehnung beweglicher Objekte während der Datenerfassung. Aeva wurde im Januar 2026 für NVIDIAs DRIVE Hyperion-Referenzplattform ausgewählt, mit einer geplanten Integration in Serienfahrzeuge bis 2028. FMCW-Sensoren können auch Sonneninterferenzen und Sensor-Übersprechen reduzieren. Diese Eigenschaften können in dichten städtischen Mapping-Umgebungen nützlich sein. Die Einführung wird derzeit durch Automobilentwicklungspipelines und vermessungsgerechte Versuche geprägt. Der Markt für mobile Mapping-LiDAR-Systeme kann von der gemeinsamen Komponentenentwicklung zwischen Automobil- und Mapping-Anwendungen profitieren.
Nach Montageplattform:
UAV-Systeme erweitern die FeldabdeckungFahrzeugmontierte Systeme hielten im Jahr 2025 einen Umsatzanteil von 67,83 %. Verkehrsbehörden nutzen seit langem Mapping-Fahrzeuge für Autobahn- und Straßenkorridorvermessungen. Flottenbasierte Beschaffung unterstützt auch wiederholbare Erfassung über große Netzwerke. Schienengebundene Systeme dienen der Gleisgeometrie, Freirauminspektionen und Anlagenkatalogen bei Betriebsgeschwindigkeiten. Sie ermöglichen die Datenerfassung ohne die Planung langer Streckensperrungen. UAV- und drohnenbasierte Systeme werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 22,84 % wachsen. Ihre leichteren Nutzlasten können die Flugdauer verlängern und gleichzeitig Standorte jenseits des Straßenzugangs abdecken. Diese Plattform eignet sich gut für Korridorinspektionen, Vegetationsanalysen und abgelegene Infrastrukturarbeiten.
YellowScan stellte im Juni 2026 den Mapper Ultra vor, mit 500.000 Punkten pro Sekunde und bis zu 7 Rückgaben in einem 1,94-Kilogramm-Paket. Rucksack-, Handgerät- und stangenbasierte Systeme werden auch in Innen- und eingeschränkten Standorten immer häufiger eingesetzt. Emesent brachte im Februar 2026 den GX1 auf den Markt, der SLAM- und RTK-Positionierung mit einer globalen Genauigkeit von 5–10 mm kombiniert. Diese Geräte dienen Tunneln, Kulturerbestätten und städtischen Standorten, wo der Fahrzeugzugang begrenzt ist. Marine-Systeme unterstützen das Mapping von Hafen-, Flussufer- und Küstenanlagen. Öffentliche Aufträge erfordern häufig ISO-17025-Kalibrierungsnachverfolgbarkeit für vermessungsgerechte Arbeiten. Dies begünstigt Anbieter mit dokumentierten Kalibrierungsprozessen über mehrere Montageplattformen hinweg. Der Markt für mobile Mapping-LiDAR-Systeme erweitert sich damit über die konventionelle straßenbasierte Erfassung hinaus.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Autonome Mobilität verändert die Mapping-NachfrageStaatliche und öffentliche Nutzer machten im Jahr 2025 28,47 % des Umsatzes aus. Nationale Kartierungsbehörden, Verkehrsministerien und Kommunen nutzen mobiles LiDAR für Straßeninventare und Infrastrukturüberwachung. Ihre Programme sind mit Anforderungen an digitale Zwillinge und standardisierten öffentlichen Anlagenregistern verknüpft. Transport- und Infrastrukturnutzer bilden die zweitgrößte Käufergruppe. Sie beauftragen Straßen- und Eisenbahnvermessungen für Wartung, Sicherheitsanalysen und Fahrbahnüberwachung. Automobil und autonome Mobilität werden voraussichtlich bis 2031 mit einer CAGR von 22,31 % wachsen. Level-3- und Level-4-Systeme erfordern wiederholte und genaue Kartierung von Straßennetzen. Historische Mapping-Datenbanken allein können diese Anforderungen an Datenaktualität und Abdeckung nicht erfüllen.
Aeva veröffentlichte im September 2025 AevaScenes als frei zugänglichen Datensatz, der FMCW-4D-LiDAR- und Kameradaten mit Geschwindigkeitsmessungen und semantischen Annotationen kombiniert. Dies unterstützt Entwicklungsarbeiten für autonome Wahrnehmungssysteme. Energie- und Versorgungsunternehmen nutzen mobiles LiDAR für Freileitungsabstandsmessungen, Pipeline-Routenvermessungen und Solarstandortvermessungen. Bau-, Immobilien-, Bergbau-, Naturressourcen-, Verteidigungs- und Sicherheitsnutzer wenden die Technologie für Überwachung, volumetrische Arbeiten und Geländeanalysen an. Robuste Handgerät- und Drohnensysteme ersetzen einige terrestrische Scanaufgaben an gefährlichen oder beengten Standorten. Diese Nutzer schätzen schnellere Erfassungszyklen und den Zugang zu schwierigem Gelände.
Geografische Analyse
Nordamerika machte im Jahr 2025 34,82 % des Marktes für mobile Mapping-LiDAR-Systeme aus. Die Position der Region spiegelt bundesstaatliche und staatliche Straßenprogramme, verteidigungsbezogene Mapping-Budgets und eine große Konzentration von Entwicklungen autonomer Fahrzeuge wider. Das Verkehrsministerium von Nevada schrieb eine Ausschreibung für ein landesweites mobiles Mapping-System und eine LiDAR-Datenplattform zur Modernisierung der Straßendatenerfassung aus. Caltrans veröffentlichte seinen Rahmen zur Bewertung der Klimavulnerabilität und des Klimarisikos 2026, der mobile LiDAR-abgeleitete Höhen- und Anlagendaten für Waldbrand-Expositionsindikatoren verwendete.[3] Bundesbeschaffungsbeschränkungen begünstigen auch Systeme, die geltende Lieferkettenanforderungen erfüllen.
Europa hielt im Jahr 2025 den zweitgrößten Anteil. Fortgeschrittene Geobehörden und Anforderungen an Umweltvermessungen unterstützen den Bedarf an wiederkehrender Datenerfassung. Deutschlands nationale Vermessung nutzte 7 Auftragnehmer in 8 Losen, wobei die verbleibenden Gebiete von März bis Mai 2026 gescannt werden sollten. Datenschutzregeln betreffen Betreiber, die Straßenbilder zusammen mit LiDAR-Punktwolken erfassen. Anbieter müssen die Handhabung von Gesichtern, Kennzeichen und anderen identifizierbaren Daten vor der Übertragung regeln. Südamerika, der Nahe Osten und Afrika blieben kleinere Märkte, mit frühem Einsatz im Bergbau, Öl- und Gaskorridoren sowie städtischen Infrastrukturprogrammen.
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 22,64 % wachsen. Die Region kombiniert schnelle Infrastrukturdigitalisierung mit wachsender inländischer Sensorproduktion. Hesai erweitert die Fertigungskapazität im Jahr 2026 auf über 4 Millionen Einheiten jährlich. Japans Einführung ist an Ersatzzyklen und Forschung zum autonomen Fahren in den Regionen Nagoya und Tokio gebunden. Indien wechselt von punktbasierten GPS-Vermessungen zu flottenbasiertem Mapping für Autobahnen und Fahrerassistenzanwendungen. Nationale Interoperabilitäts- und Kalibrierungsstandards in China und Japan beeinflussen auch Ausschreibungskriterien und den Markteintritt für ausländische Anbieter.
Wettbewerbslandschaft
Marktkonzentration
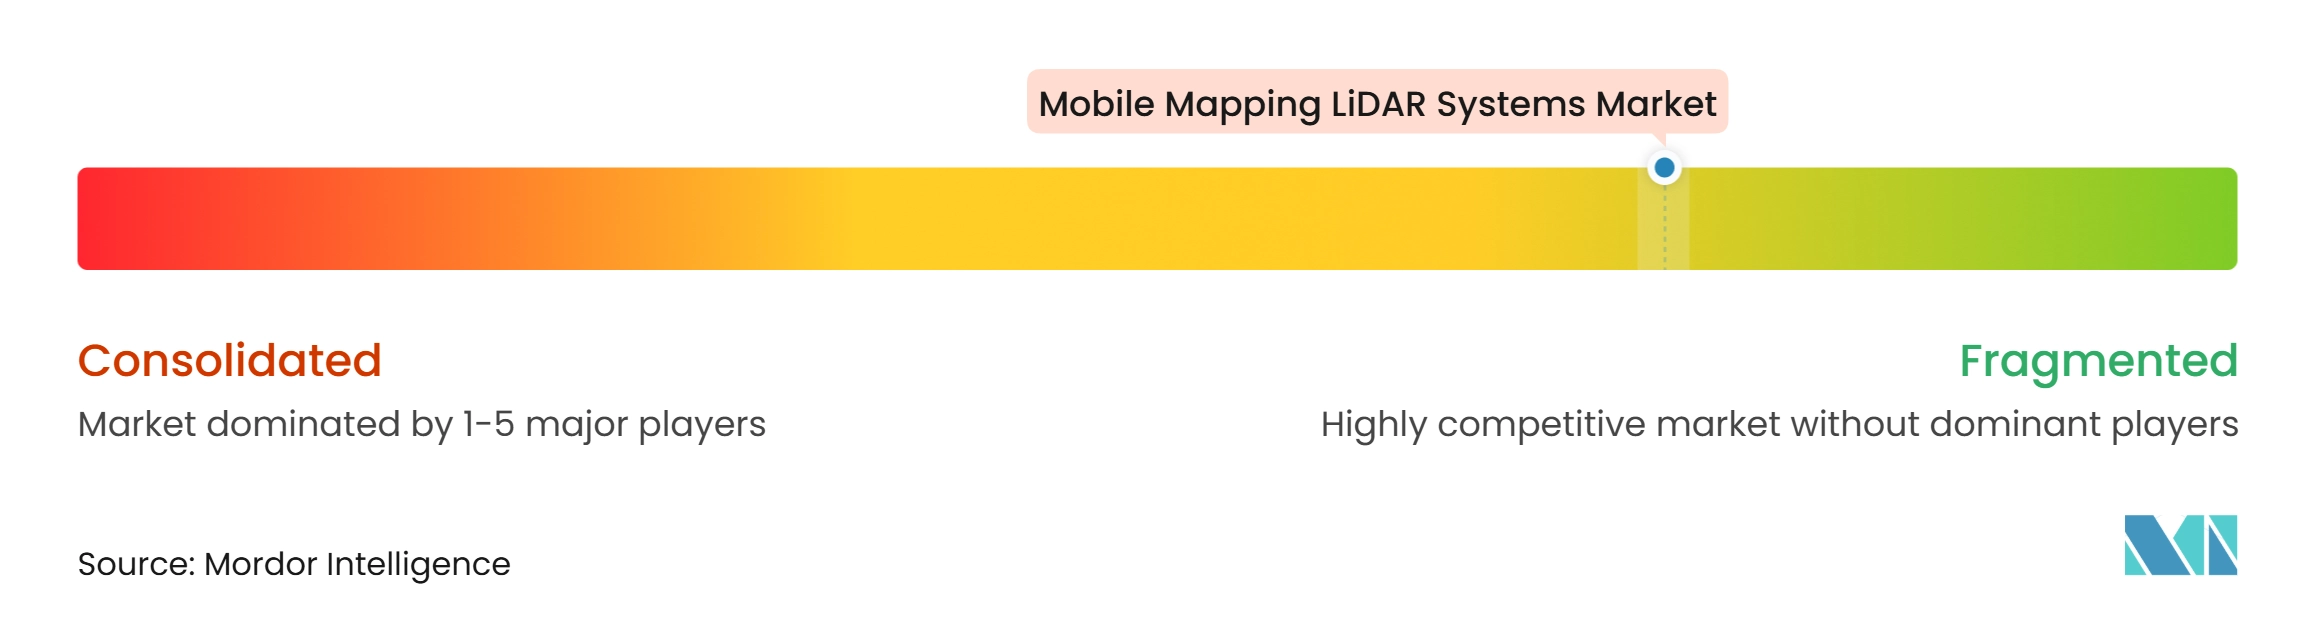
Der Markt für mobile Mapping-LiDAR-Systeme ist über Plattformtypen und Anwendungsebenen hinweg mäßig fragmentiert. RIEGL und Teledyne Optech sind in hochwertigen Fahrzeug- und Bahnanwendungen etabliert. Ihre Langstrecken-Mechanikscanner, Kalibriernetzwerke und Referenzstatus in Ausschreibungen stärken ihre Positionen. Hesai und RoboSense erweitern ihre internationale Präsenz durch vertikal integrierte Sensorproduktion. RoboSense meldete im ersten Halbjahr 2026 719.200 LiDAR-Lieferungen, ein Anstieg von 169,6 % gegenüber dem Vorjahr.[4] Beschaffungsbeschränkungen in einigen öffentlichen Aufträgen begrenzen den adressierbaren Markt für bestimmte kostengünstigere Systeme. Der UAV-Wettbewerb umfasst YellowScan, Emesent, Routescene und Livox, wobei Käufer Nutzlastmasse, Robustheit, Rückgaben und Softwarekompatibilität vergleichen.
Unternehmen verknüpfen Hardware mit SLAM-Algorithmen, Cloud-Werkzeugen und automatisierter Klassifizierung. Emesents Cortex-KI und die Aura-Cloud-Plattform sind Beispiele für diesen Ansatz. Das Unternehmen sicherte sich im Juli 2026 25 Millionen AUD (16 Millionen USD) zur Skalierung dieser Plattformen. Im Februar 2026 gaben YellowScan und Cellen H2 bekannt, dass YellowScan-Systeme in die wasserstoffbetriebene Drohne Cellen H2-6 integriert werden. Die Partnerschaft verlängert die Flugausdauer für Langstrecken-Vermessungs- und Korridorüberwachungsmissionen. Diese Schritte zeigen, wie Anbieter vollständige Betriebssysteme statt isolierter Sensoren entwickeln. Der Markt für mobile Mapping-LiDAR-Systeme belohnt zunehmend Unternehmen, die Erfassungshardware mit nutzbaren Daten-Workflows kombinieren.
GNSS-unabhängige Bergbaustandorte, Eisenbahntunnel und dicht besiedelte städtische Standorte bleiben wichtige Bereiche für die Produktentwicklung. FMCW/4D-LiDAR ist ein weiterer Entwicklungsbereich für vermessungsgerechte Anwendungen. RoboSense erklärte, dass sein Phoenix-Chipsatz die AEC-Q100-Grad-1-Zertifizierung für Automobilelektronik erhalten hat. Dies kann Fahrzeugintegrations-Qualitätsanforderungen auf mobilen Plattformen unterstützen. Anbieter, die Automobilkomponenten an Vermessungsgenauigkeitsanforderungen anpassen, können ihre Wettbewerbsposition verbessern. Die Branche für mobile Mapping-LiDAR-Systeme bleibt offen für spezialisierte Anbieter, die schwierige Betriebsbedingungen bewältigen. Das Wettbewerbsfeld enthält daher etablierte Integratoren, hochvolumige Sensorhersteller und softwareorientierte Plattformanbieter.
Marktführer für mobile Mapping-LiDAR-Systeme
-
RIEGL Laser Measurement Systems GmbH
-
Teledyne Optech Incorporated
-
SICK AG
-
YellowScan SAS
-
Emesent Pty Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für mobile Mapping-LiDAR-Systeme Unternehmen in diesem Bericht
- RIEGL Laser Measurement Systems GmbH
- Teledyne Optech Incorporated
- SICK AG
- YellowScan SAS
- Emesent Pty Ltd
- Routescene Limited
- GreenValley International Inc.
- JAWESO GmbH
- NavVis GmbH
- Kaarta Inc.
- Viametris SAS
- OxTS Ltd
- SBG Systems SAS
- Hesai Technology Co., Ltd.
- Ouster, Inc.
- Aeva, Inc.
- RoboSense Technology Co., Ltd.
- Livox Technology Company Limited
- XenomatiX NV
Neueste Industrielle Entwicklungen in Markt für mobile Mapping-LiDAR-Systeme
- August 2026: Emesent sicherte sich 3 Millionen AUD (1,9 Millionen USD) aus dem Programm Cooperative Research Centres Projects Australiens zur Entwicklung und Kommerzialisierung von Cortex AI, einer offenen modularen Autonomieplattform, die Robotersystemen ermöglicht, in GPS-unabhängigen und gefährlichen Umgebungen zu navigieren, zu kartieren und zu operieren. Die Entwicklung verschiebt Emesent in Richtung eines offenen Plattform-Geschäftsmodells.
- August 2026: YellowScan startete YellowScan Access, einen UAV-LiDAR-Mietservice, der das vollständige Nutzlastangebot des Unternehmens ohne anfängliche Kapitalverpflichtung anbietet. Der Service richtet sich an kleinere Vermessungsunternehmen und projektbasierte Käufer im Markt für mobile Mapping-LiDAR-Systeme. Er gibt diesen Organisationen eine Möglichkeit, fortschrittliche Systeme zu nutzen und dabei die Flexibilität für wechselnde Projektvolumina und Vertragsanforderungen zu behalten.
- Juli 2026: Emesent gab eine Finanzierung von 25 Millionen AUD (16 Millionen USD) bekannt, darunter eine Venture-Debt-Fazilität von 10 Millionen AUD (6,4 Millionen USD) und eine Eigenkapitalrunde von 15 Millionen AUD (9,6 Millionen USD). Main Sequence, QIC Ventures, Orion Resource Partners, Hostplus und NGS Super unterstützten die Eigenkapitalrunde. Die Finanzierung wird Cortex AI und die Aura-Cloud-Software skalieren.
- Juli 2026: RoboSense stellte E2 vor, sein vollständig solid-state digitales LiDAR, das auf der EOCENE SPAD-SoC-Architektur mit dem selbst entwickelten Peacock-Chipsatz basiert. Es wurde auf der World Artificial Intelligence Conference in Shanghai präsentiert. Das System zielt auf autonome mobile Roboter, ADAS-Fahrzeuge und physische KI-Anwendungen im Markt für mobile Mapping-LiDAR-Systeme ab.
Berichtsumfang des globalen Marktes für mobile Mapping-LiDAR-Systeme
Mobile Mapping-LiDAR-Systeme nutzen die Lichtdetektion und Entfernungsmessung (LiDAR), die auf Fahrzeugen, Drohnen oder anderen mobilen Plattformen montiert ist, um hochpräzise dreidimensionale Raumdaten zu erfassen. Diese Systeme unterstützen Anwendungen wie Straßenvermessung, Infrastrukturinspektion, Stadtplanung, Entwicklung autonomer Fahrzeuge und Anlagenverwaltung, indem sie eine schnelle und genaue Kartierung großer Flächen ermöglichen.
Der Marktbericht für mobile Mapping-LiDAR-Systeme ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), LiDAR-Sensorarchitektur (mechanisches LiDAR, Solid-State-LiDAR, FMCW/4D-LiDAR und hybrides/multisensorisches LiDAR), Montageplattform (fahrzeugmontierte Systeme, schienengebundene Systeme, UAV/drohnenbasierte Systeme, Rucksack-, Handgerät- und stangenbasierte Systeme sowie marine/bootsbasierte Systeme), Endnutzer (staatliche und öffentliche Stellen, Transport und Infrastruktur, Energie und Versorgung, Bau und Immobilien, Bergbau und natürliche Ressourcen, Automobil und autonome Mobilität, Verteidigung und Sicherheit sowie sonstige Endnutzerindustrien) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Mechanisches LiDAR |
| Solid-State-LiDAR |
| FMCW / 4D-LiDAR |
| Hybrides / multisensorisches LiDAR |
| Fahrzeugmontierte Systeme |
| Schienengebundene Systeme |
| UAV/drohnenbasierte Systeme |
| Rucksack-, Handgerät- und stangenbasierte Systeme |
| Marine/bootsbasierte Systeme |
| Staatliche und öffentliche Stellen |
| Transport und Infrastruktur |
| Energie und Versorgung |
| Bau und Immobilien |
| Bergbau und natürliche Ressourcen |
| Automobil und autonome Mobilität |
| Verteidigung und Sicherheit |
| Sonstige Endnutzerindustrien |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach LiDAR-Sensorarchitektur | Mechanisches LiDAR | |
| Solid-State-LiDAR | ||
| FMCW / 4D-LiDAR | ||
| Hybrides / multisensorisches LiDAR | ||
| Nach Montageplattform | Fahrzeugmontierte Systeme | |
| Schienengebundene Systeme | ||
| UAV/drohnenbasierte Systeme | ||
| Rucksack-, Handgerät- und stangenbasierte Systeme | ||
| Marine/bootsbasierte Systeme | ||
| Nach Endnutzer | Staatliche und öffentliche Stellen | |
| Transport und Infrastruktur | ||
| Energie und Versorgung | ||
| Bau und Immobilien | ||
| Bergbau und natürliche Ressourcen | ||
| Automobil und autonome Mobilität | ||
| Verteidigung und Sicherheit | ||
| Sonstige Endnutzerindustrien | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für mobile Mapping-LiDAR-Systeme?
Der Wert im Jahr 2026 beträgt 2,67 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 20,52 % 6,79 Milliarden USD erreichen.
Was treibt die Nachfrage nach mobilen Mapping-LiDAR-Systemen an?
Digitaler-Zwilling-Programme, niedrigere Solid-State-Sensorkosten, automatisierte Merkmalsextraktion und autonome Plattformen unterstützen die Nachfrage. Diese Faktoren verbessern den Zugang zu vermessungsgerechten Geräten und erhöhen den Wert aktualisierter Infrastrukturdaten im Markt für mobile Mapping-LiDAR-Systeme.
Welche Komponente wächst bis 2031 am schnellsten?
Software wird voraussichtlich mit einer CAGR von 22,63 % wachsen, da Nutzer Analyse-, Klassifizierungs- und Flottenmanagement-Werkzeuge einsetzen. Diese Werkzeuge können die routinemäßige Verarbeitungszeit reduzieren und laufende Abonnementeinnahmen für Anbieter unterstützen.
Welche LiDAR-Architektur wird voraussichtlich am schnellsten wachsen?
FMCW/4D-LiDAR wird voraussichtlich bis 2031 mit einer CAGR von 21,78 % wachsen, da es Geschwindigkeit und Position gemeinsam misst. Diese Fähigkeit hilft bei der Verwaltung beweglicher Objekte während der Datenerfassung an komplexen Standorten.
Welche Montageplattform wächst am schnellsten?
UAV- und drohnenbasierte Systeme werden voraussichtlich bis 2031 mit einer CAGR von 22,84 % wachsen, da leichte Nutzlasten die Fernerfassung von Daten unterstützen. Sie eignen sich für Korridore, Vegetation, gefährliche Standorte und andere Bereiche, wo der Straßenzugang begrenzt ist.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 22,64 % wachsen, unterstützt durch Infrastrukturdigitalisierung und inländische Sensorproduktion. Der Markt für mobile Mapping-LiDAR-Systeme in der Region wird auch durch Autobahnkartierung und nationale Standards unterstützt.