
Tamaño y Participación del Mercado de Sistemas LiDAR de Mapeo Móvil
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.79 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 20.52 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas LiDAR de Mapeo Móvil por Mordor Intelligence
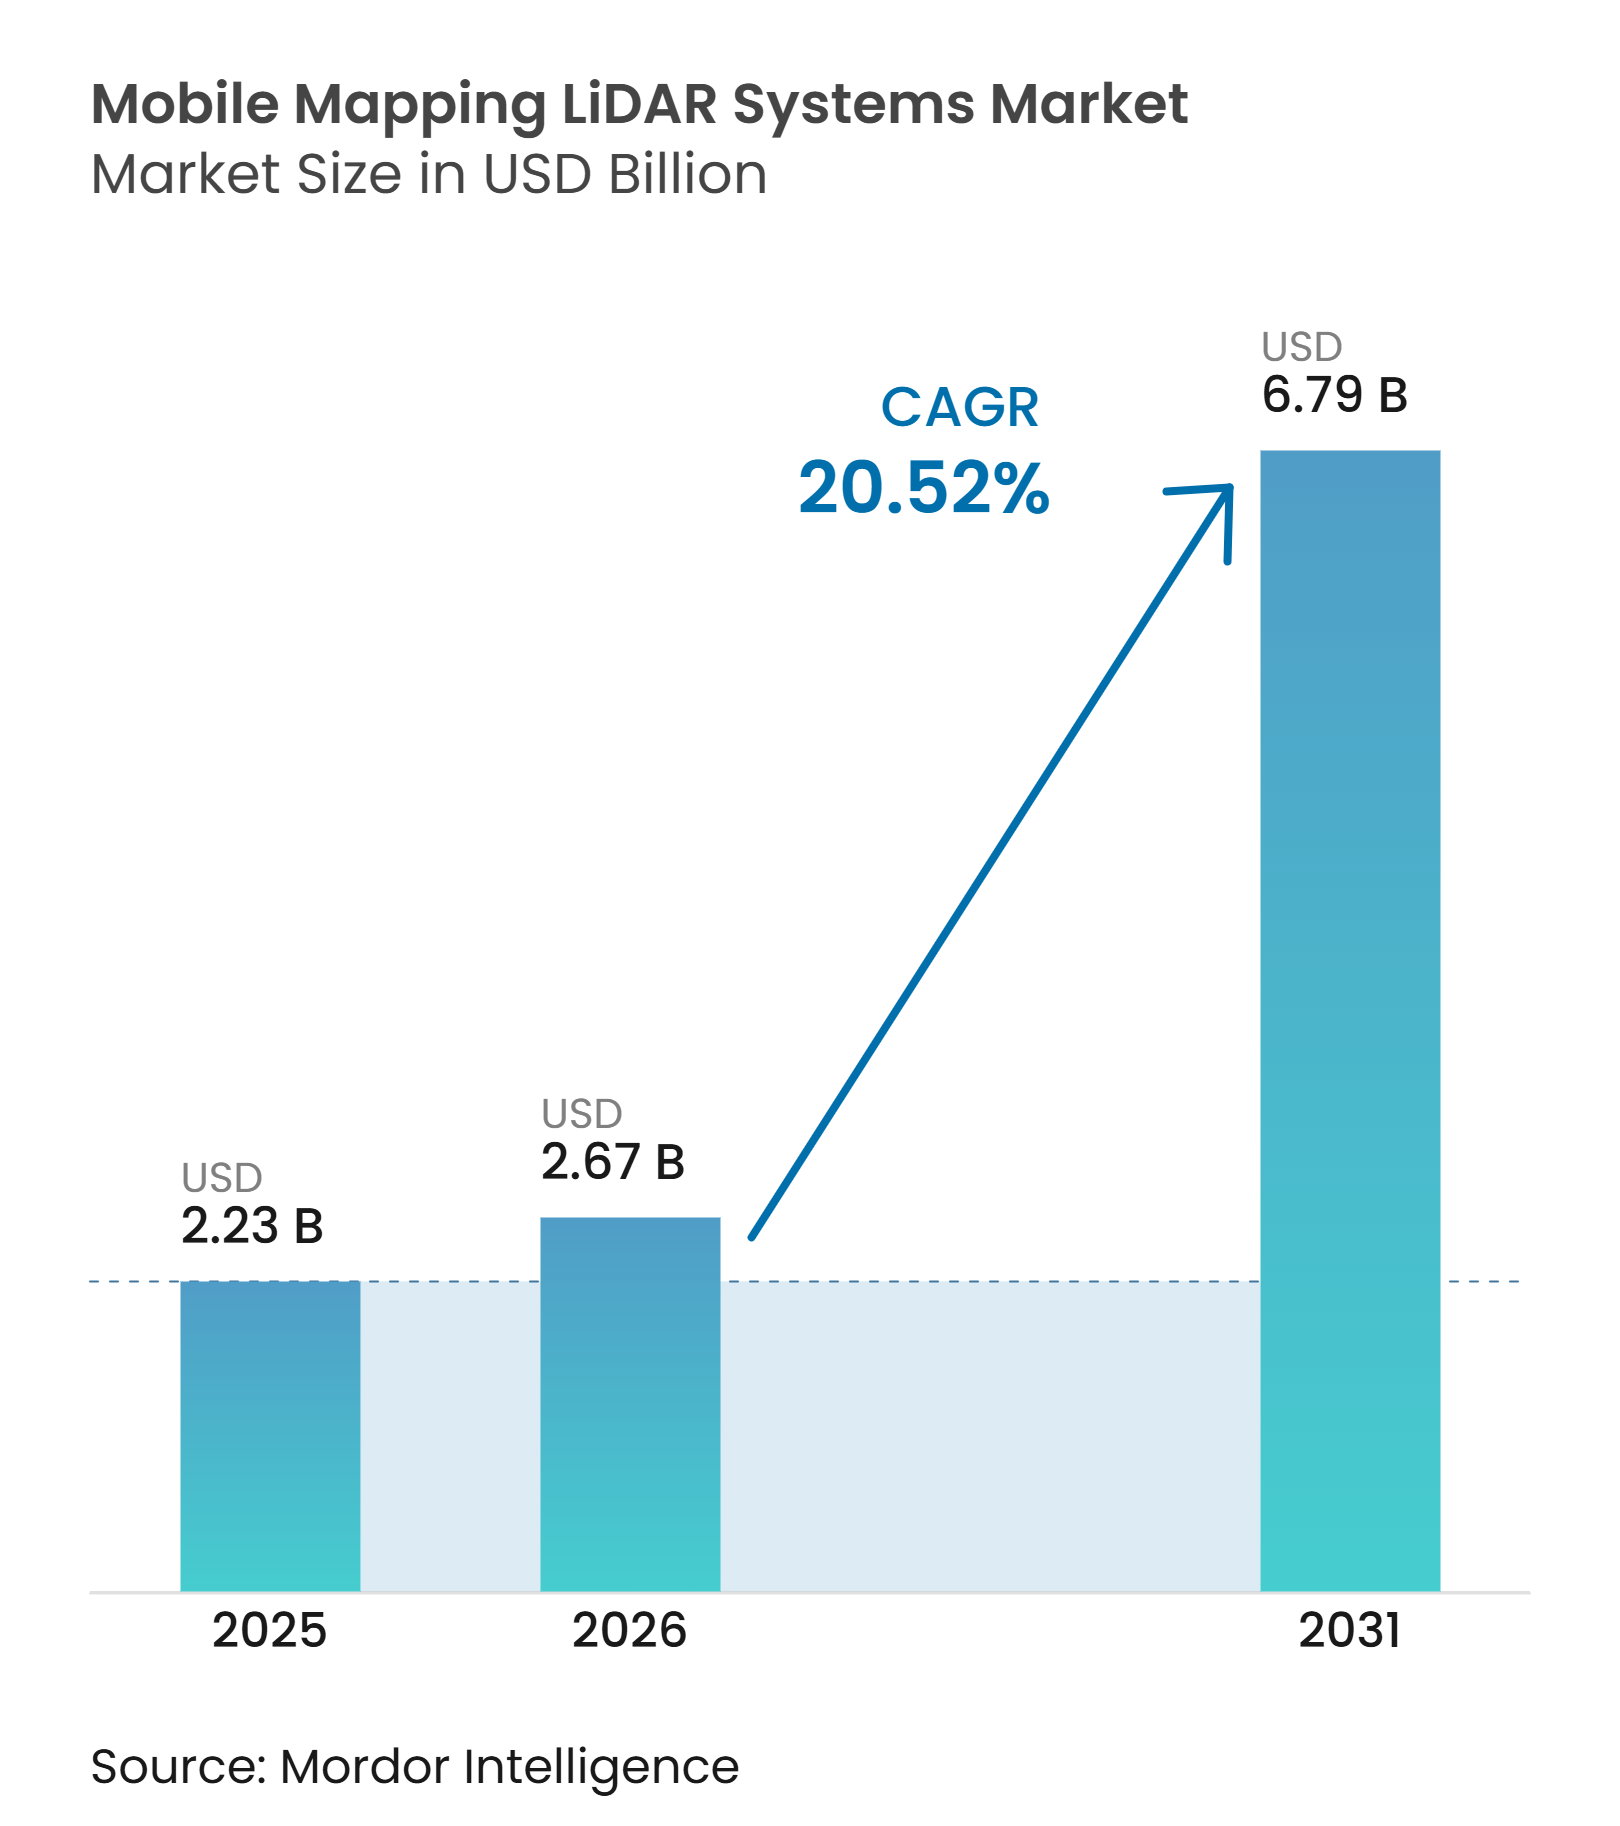
Se proyecta que el tamaño del mercado de sistemas LiDAR de mapeo móvil se expanda de 2,23 mil millones de USD en 2025 a 2,67 mil millones de USD en 2026, y a 6,79 mil millones de USD para 2031, registrando una CAGR del 20,52% de 2026 a 2031. Los programas gubernamentales de gemelos digitales están convirtiendo los datos 3D de alta resolución en una parte habitual de la planificación y el mantenimiento de infraestructuras. Los menores costos de los sensores de estado sólido están ampliando el acceso para las agencias municipales y los contratistas de infraestructura. El procesamiento de nubes de puntos basado en inteligencia artificial está acortando los ciclos de entrega y reduciendo el trabajo manual requerido tras la recopilación de datos. Esta combinación favorece la adquisición recurrente en lugar de compras de equipos aisladas en el mercado de sistemas LiDAR de mapeo móvil. Los proveedores también están poniendo mayor énfasis en plataformas de software, gestión de datos y automatización para mantener a los clientes dentro de sus ecosistemas operativos.
Conclusiones Clave del Informe
- Por componente, el hardware representó el 54,73% de la participación del mercado de sistemas LiDAR de mapeo móvil en 2025, mientras que se proyecta que el software se expanda a una CAGR del 22,63% hasta 2031.
- Por arquitectura de sensor LiDAR, el LiDAR mecánico mantuvo una participación de ingresos del 61,46% en 2025, mientras que se proyecta que el LiDAR FMCW/4D se expanda a una CAGR del 21,78% hasta 2031.
- Por plataforma de montaje, los sistemas montados en vehículo mantuvieron una participación de ingresos del 67,83% en 2025, mientras que se proyecta que los sistemas montados en UAV y drones se expandan a una CAGR del 22,84% hasta 2031.
- Por usuario final, los usuarios del sector gubernamental y público mantuvieron una participación de ingresos del 28,47% en 2025, mientras que se proyecta que la movilidad automotriz y autónoma se expanda a una CAGR del 22,31% hasta 2031.
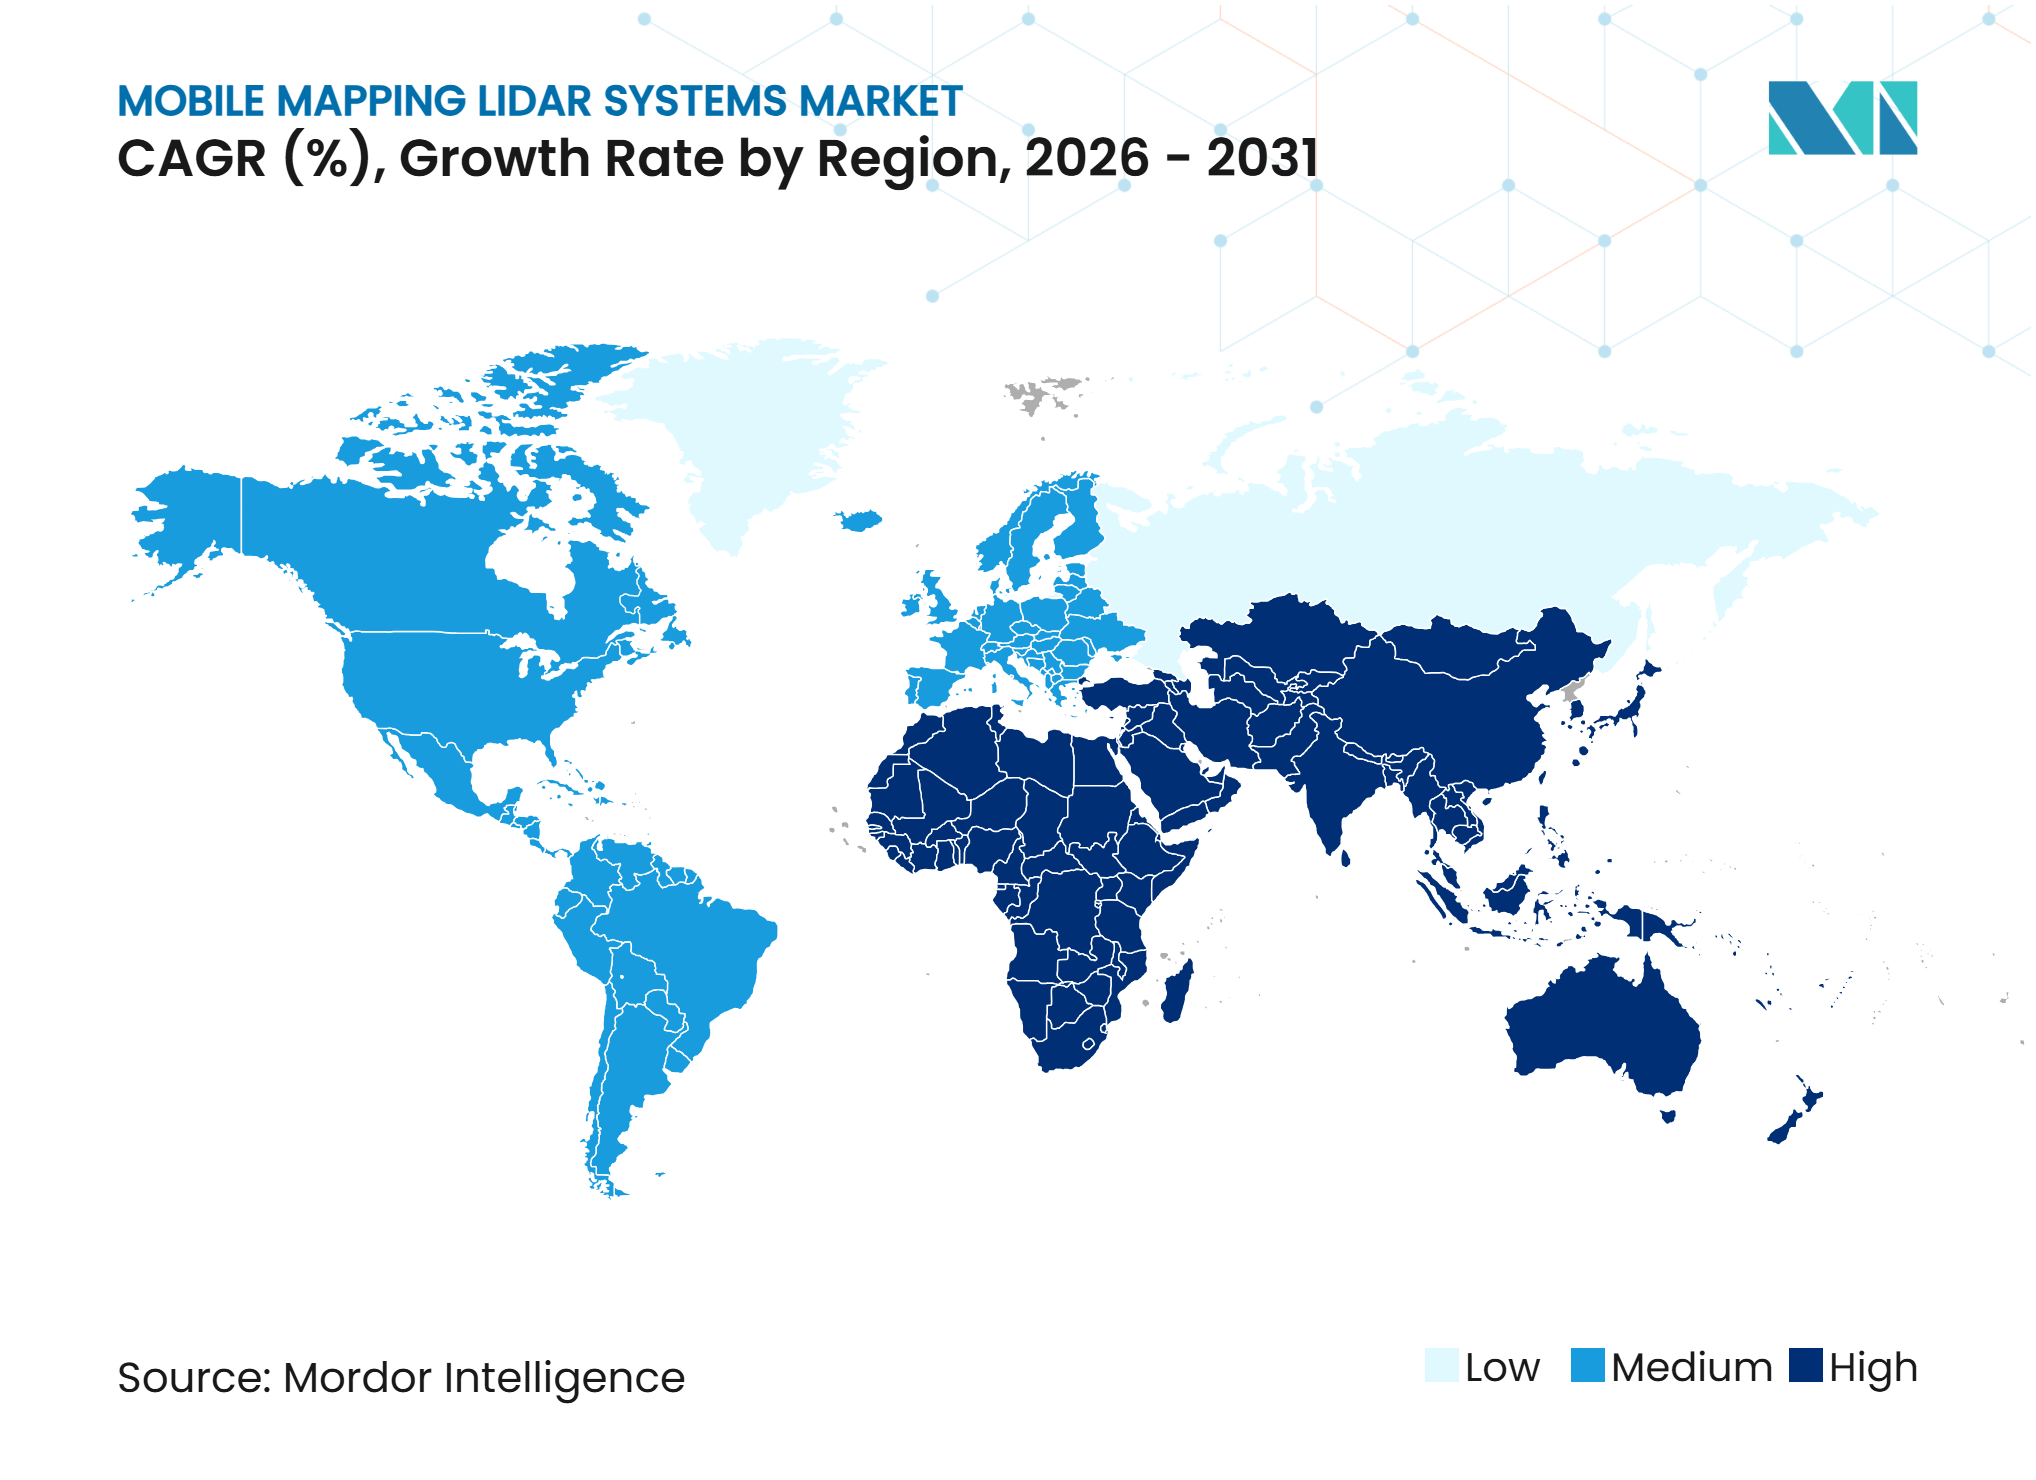
- Por geografía, América del Norte mantuvo el 34,82% de la participación del mercado de sistemas LiDAR de mapeo móvil en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 22,64% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos Gubernamentales de Gemelos Digitales | +4.5% | Global, con ganancias tempranas en América del Norte, Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Reducción de los Costos del LiDAR de Estado Sólido | +3.8% | Global, liderado por Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Extracción Automática de Características Impulsada por Inteligencia Artificial | +3.2% | Global, con adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción de Robots Autónomos y Drones | +2.5% | Global, con rápida adopción en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Digitalización de Activos Viales para la Resiliencia ante Incendios Forestales y el Clima | +1.8% | América del Norte, Europa Meridional y Australia | Mediano plazo (2-4 años) |
| Mapeo de Alta Frecuencia para Datos de Entrenamiento de Sistemas Autónomos | +1.6% | Global, concentrado en América del Norte, China y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mandatos Gubernamentales de Gemelos Digitales
Los programas nacionales de gemelos digitales están apoyando ciclos de adquisición más largos en el mercado de sistemas LiDAR de mapeo móvil. La Ley de Infraestructura SMART de 2025 exigió directrices federales para el uso de gemelos digitales en la tramitación de permisos de infraestructura, incluidas normas para la creación y el mantenimiento de gemelos digitales mediante sistemas de información geográfica y datos de sensores ambientales. El levantamiento aéreo LiDAR nacional de Alemania estaba completado en un 93% a principios de 2026 y utilizó una densidad mínima de 40 puntos por metro cuadrado. Dichos programas requieren actualizaciones periódicas, controles de calidad y datos de referencia estandarizados. Por lo tanto, favorecen a los proveedores que pueden respaldar la adquisición, el procesamiento y la gestión de datos durante varios años. Este patrón de demanda reduce la dependencia de ciclos de ventas cortos y exclusivos de proyectos en el mercado de sistemas LiDAR de mapeo móvil.
Reducción de los Costos del LiDAR de Estado Sólido
La producción de LiDAR de estado sólido está ampliando la gama de sistemas disponibles para operadores más pequeños. Hesai reportó más de 2 millones de entregas acumuladas de LiDAR en 2025 y está expandiendo la capacidad anual más allá de 4 millones de unidades en 2026. La empresa también reportó pedidos que superan los 4 millones de unidades para su LiDAR de largo alcance ATX. Los volúmenes de producción automotriz pueden reducir los costos de los componentes para sensores utilizados posteriormente en cargas útiles de mapeo. Esto ayuda a los contratistas y agencias de tamaño mediano a considerar sistemas que anteriormente estaban fuera de sus presupuestos de capital. El mercado de sistemas LiDAR de mapeo móvil puede beneficiarse a medida que sensores más ligeros y de menor costo son adoptados por plataformas de vehículos, drones y robots.
Extracción Automática de Características Impulsada por Inteligencia Artificial
La clasificación automatizada se está volviendo cada vez más importante para las empresas que gestionan grandes volúmenes de nubes de puntos. Flai declaró que su modelo de mapeo móvil separa los corredores viales en 27 clases de activos en un único paso automatizado y reduce el tiempo de procesamiento entre un 50% y un 99% en comparación con la edición manual. TerraSeg, publicado en CVPR 2026, procesó la segmentación del suelo LiDAR a hasta 50 Hz y fue entrenado con casi 22 millones de escaneos de 15 sensores. Estas herramientas pueden reducir el volumen de trabajo rutinario gestionado por analistas especializados. El personal experimentado sigue siendo necesario para la validación, las excepciones y los entregables certificados para clientes. Por lo tanto, la capacidad del software se está convirtiendo en un factor de selección más importante en el mercado de sistemas LiDAR de mapeo móvil.
Adopción de Robots Autónomos y Drones
Las plataformas autónomas están extendiendo la recopilación de datos hacia lugares de difícil acceso para los sistemas basados en vehículos. RoboSense reportó ventas de LiDAR para robótica de 282.600 unidades durante el primer semestre de 2026, un aumento del 510,4% respecto al año anterior. Emesent obtuvo 25 millones de AUD (16 millones de USD) en julio de 2026 para desarrollar su plataforma de autonomía Cortex AI para mapeo en entornos sin señal GPS.[1] Las cargas útiles compactas pueden respaldar el trabajo en minas, zonas de desastre, túneles y ubicaciones urbanas densas. El procesamiento a bordo también reduce la necesidad de intervención manual constante durante las misiones rutinarias. Esto amplía las opciones prácticas de despliegue para el mercado de sistemas LiDAR de mapeo móvil.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Adquisición e Implementación del Sistema | -3.5% | Global, más agudo en América del Sur, África y Oriente Medio | Mediano plazo (2-4 años) |
| Escasez de Operadores Calificados en Topografía y Nubes de Puntos | -2.3% | Global, más agudo en mercados en desarrollo | Largo plazo (≥ 4 años) |
| Privacidad de Datos y Restricciones de Vigilancia Persistente | -1.7% | Europa, América del Norte e India | Mediano plazo (2-4 años) |
| Mapeo de Corredores con Señal GNSS Denegada y Riesgo de Fallo en la Fusión de Sensores | -1.2% | Global, especialmente en áreas urbanas densas y túneles | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Adquisición e Implementación del Sistema
Los costos totales del sistema siguen siendo una barrera a pesar de los precios más bajos de los sensores individuales. Los sistemas de entrada montados en vehículo de los principales integradores se mantienen en el rango de 100.000 a 300.000 USD. Las cargas útiles de UAV de grado topográfico comienzan entre 15.000 y 50.000 USD antes de los costos de plataforma, mantenimiento y software. YellowScan lanzó su servicio de alquiler Access en agosto de 2026 para ofrecer cargas útiles sin un compromiso de capital inicial. Este modelo puede ayudar a los compradores basados en proyectos y a las empresas topográficas más pequeñas a utilizar equipos avanzados. Sin embargo, los largos ciclos de licitación pública y los presupuestos operativos fragmentados siguen ralentizando las compras en algunas partes del mercado de sistemas LiDAR de mapeo móvil.
Escasez de Operadores Calificados en Topografía y Nubes de Puntos
La oferta de profesionales capacitados en topografía y nubes de puntos no está creciendo tan rápidamente como la actividad de recopilación de datos. Los grandes programas nacionales necesitan equipos de campo, equipos de garantía de calidad y analistas de software certificados. Los programas universitarios de geomática y los aprendizajes en topografía pueden tardar entre 3 y 5 años en desarrollar estas habilidades. El Instituto de Estudios de Transporte de la Universidad de California informó que un proyecto de resiliencia vial ante incendios forestales en el Condado de Los Ángeles requirió operadores especializados para la recopilación, el control de calidad y el análisis. La automatización puede reducir las tareas de clasificación repetitivas, pero no puede reemplazar la revisión y la certificación de entregables. Esta escasez puede limitar la rapidez con que los proveedores ejecutan contratos en el mercado de sistemas LiDAR de mapeo móvil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
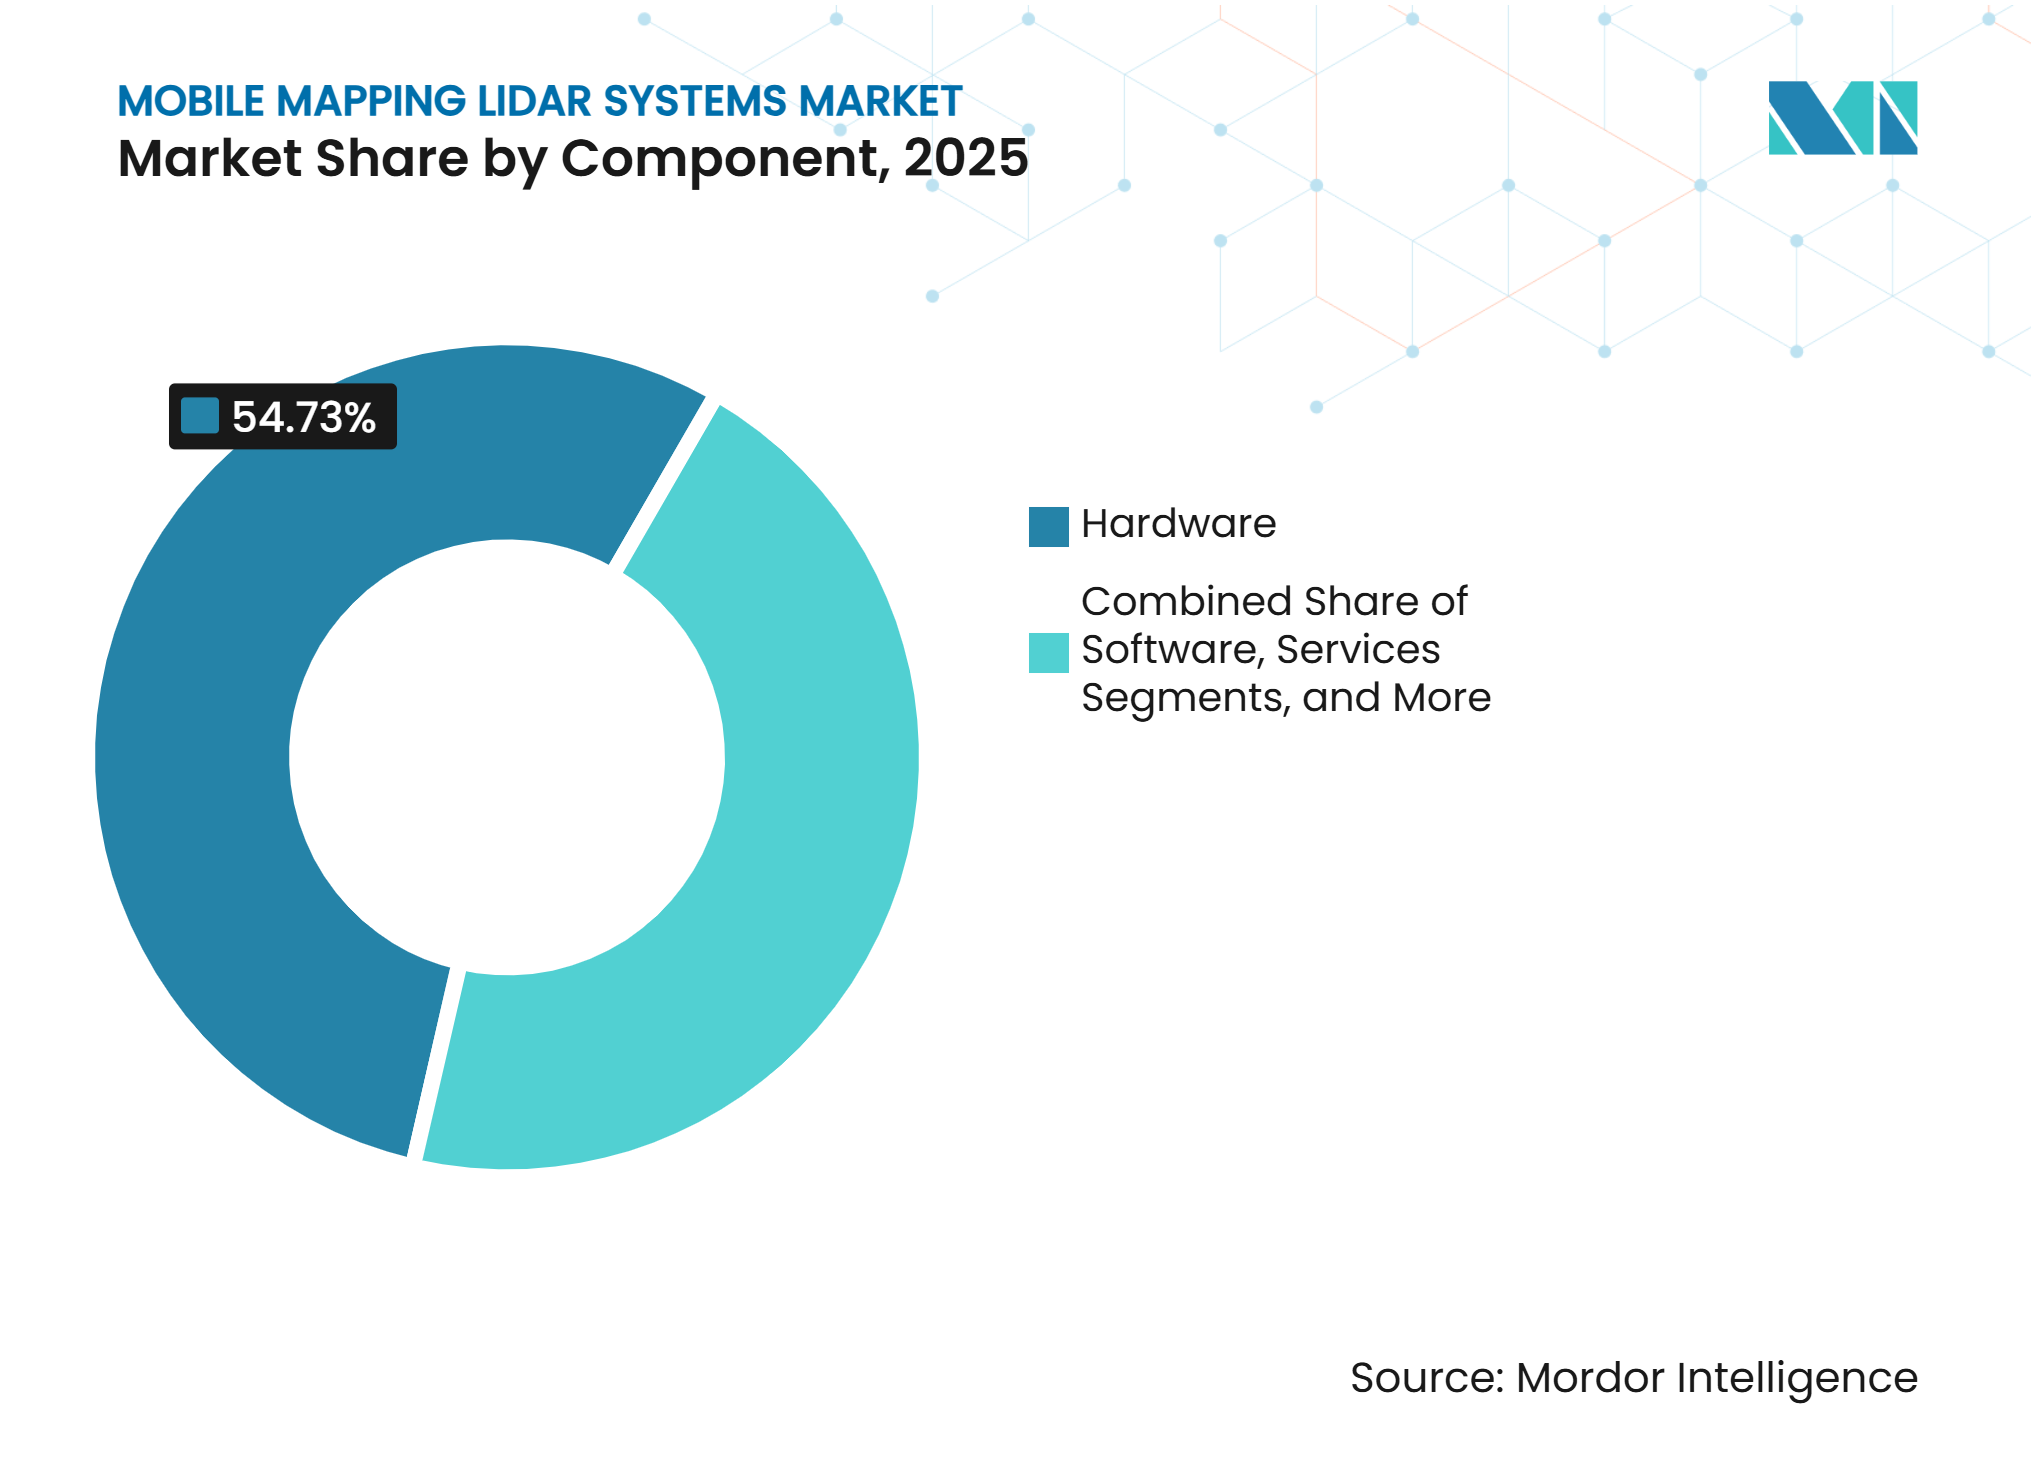
Las Plataformas de Software Están Desplazando el Valor del SistemaEl hardware representó el 54,73% de la participación del mercado de sistemas LiDAR de mapeo móvil en 2025, debido a que las matrices de escáneres, las unidades de navegación inercial y las plataformas integradas conllevan costos de equipos sustanciales. El hardware sigue siendo la base física para cada despliegue en vehículo, dron, dispositivo de mano y robot. Los servicios cubren la adquisición de datos, la calibración y el procesamiento gestionado para clientes que no operan sistemas internamente. Estas ofertas permiten a las agencias y contratistas utilizar LiDAR sin necesidad de construir un equipo técnico interno completo. Se proyecta que el software registre una CAGR del 22,63% de 2026 a 2031. El crecimiento proviene de la analítica de nubes de puntos, la clasificación automatizada y las suscripciones de gestión de flotas. El LiDAR360 de GreenValley International admite la clasificación de más de 32 tipos de características e integra el Modelo de Segmentación de Cualquier Cosa para la extracción de características a partir de imágenes.[2] Esto ofrece a los proveedores una vía hacia ingresos recurrentes junto con las ventas de equipos.
A medida que los costos unitarios de los sensores disminuyen, el software puede representar una mayor parte del valor diferenciado en un despliegue. Los proveedores de sistemas están combinando cada vez más plataformas de procesamiento con paquetes de hardware. RIEGL ofrece sus plataformas RiACQUIRE y RiPROCESS junto con sus sistemas de mapeo. Estos flujos de trabajo integrados pueden limitar la dificultad de trasladar proyectos a otro proveedor. También permiten a los clientes gestionar la captura, el procesamiento y la salida dentro de un único entorno operativo. Para los clientes, la elección depende cada vez más de la usabilidad y la fiabilidad del flujo de trabajo completo. La industria de sistemas LiDAR de mapeo móvil se está moviendo, por lo tanto, hacia un modelo en el que el equipo y la analítica se venden juntos. Este cambio favorece a los proveedores con sólidas herramientas de procesamiento y capacidades de soporte al cliente a largo plazo.



Por Arquitectura de Sensor LiDAR:
El LiDAR FMCW/4D Gana TerrenoEl LiDAR mecánico representó el 61,46% del mercado de sistemas LiDAR de mapeo móvil en 2025. Sigue siendo ampliamente utilizado para levantamientos de autopistas de largo recorrido y cobertura de 360 grados. Sus redes establecidas de calibración y servicio de campo también cumplen con muchos requisitos de contratación pública. El VMX-3HA de RIEGL utiliza escáneres duales VUX-3HA con tasas de repetición de pulsos de hasta 6 MHz y 800 líneas de escaneo por segundo. El LiDAR de estado sólido está ganando uso en mochilas y drones donde el tamaño y la tolerancia a las vibraciones son importantes. Los sistemas híbridos y multisensor combinan tipos de sensores para terrenos variables, servicios públicos y trabajo subterráneo. Estos sistemas admiten aplicaciones que requieren diferentes campos de visión o rangos de operación. Los sistemas mecánicos siguen siendo, no obstante, la opción de referencia para muchos proyectos de corredor de alta precisión.
Se proyecta que el LiDAR FMCW/4D crezca a una CAGR del 21,78% de 2026 a 2031. La tecnología mide la velocidad radial y la posición, lo que permite el rechazo de objetos en movimiento durante la captura de datos. Aeva fue seleccionada para la plataforma de referencia DRIVE Hyperion de NVIDIA en enero de 2026, con integración en vehículos de producción prevista para 2028. Los sensores FMCW también pueden reducir la interferencia solar y la diafonía entre sensores. Esas propiedades pueden ser útiles en entornos de mapeo urbano denso. La adopción está actualmente condicionada por los ciclos de desarrollo automotriz y los ensayos de grado topográfico. El mercado de sistemas LiDAR de mapeo móvil puede beneficiarse del desarrollo compartido de componentes entre las aplicaciones automotrices y de mapeo.
Por Plataforma de Montaje:
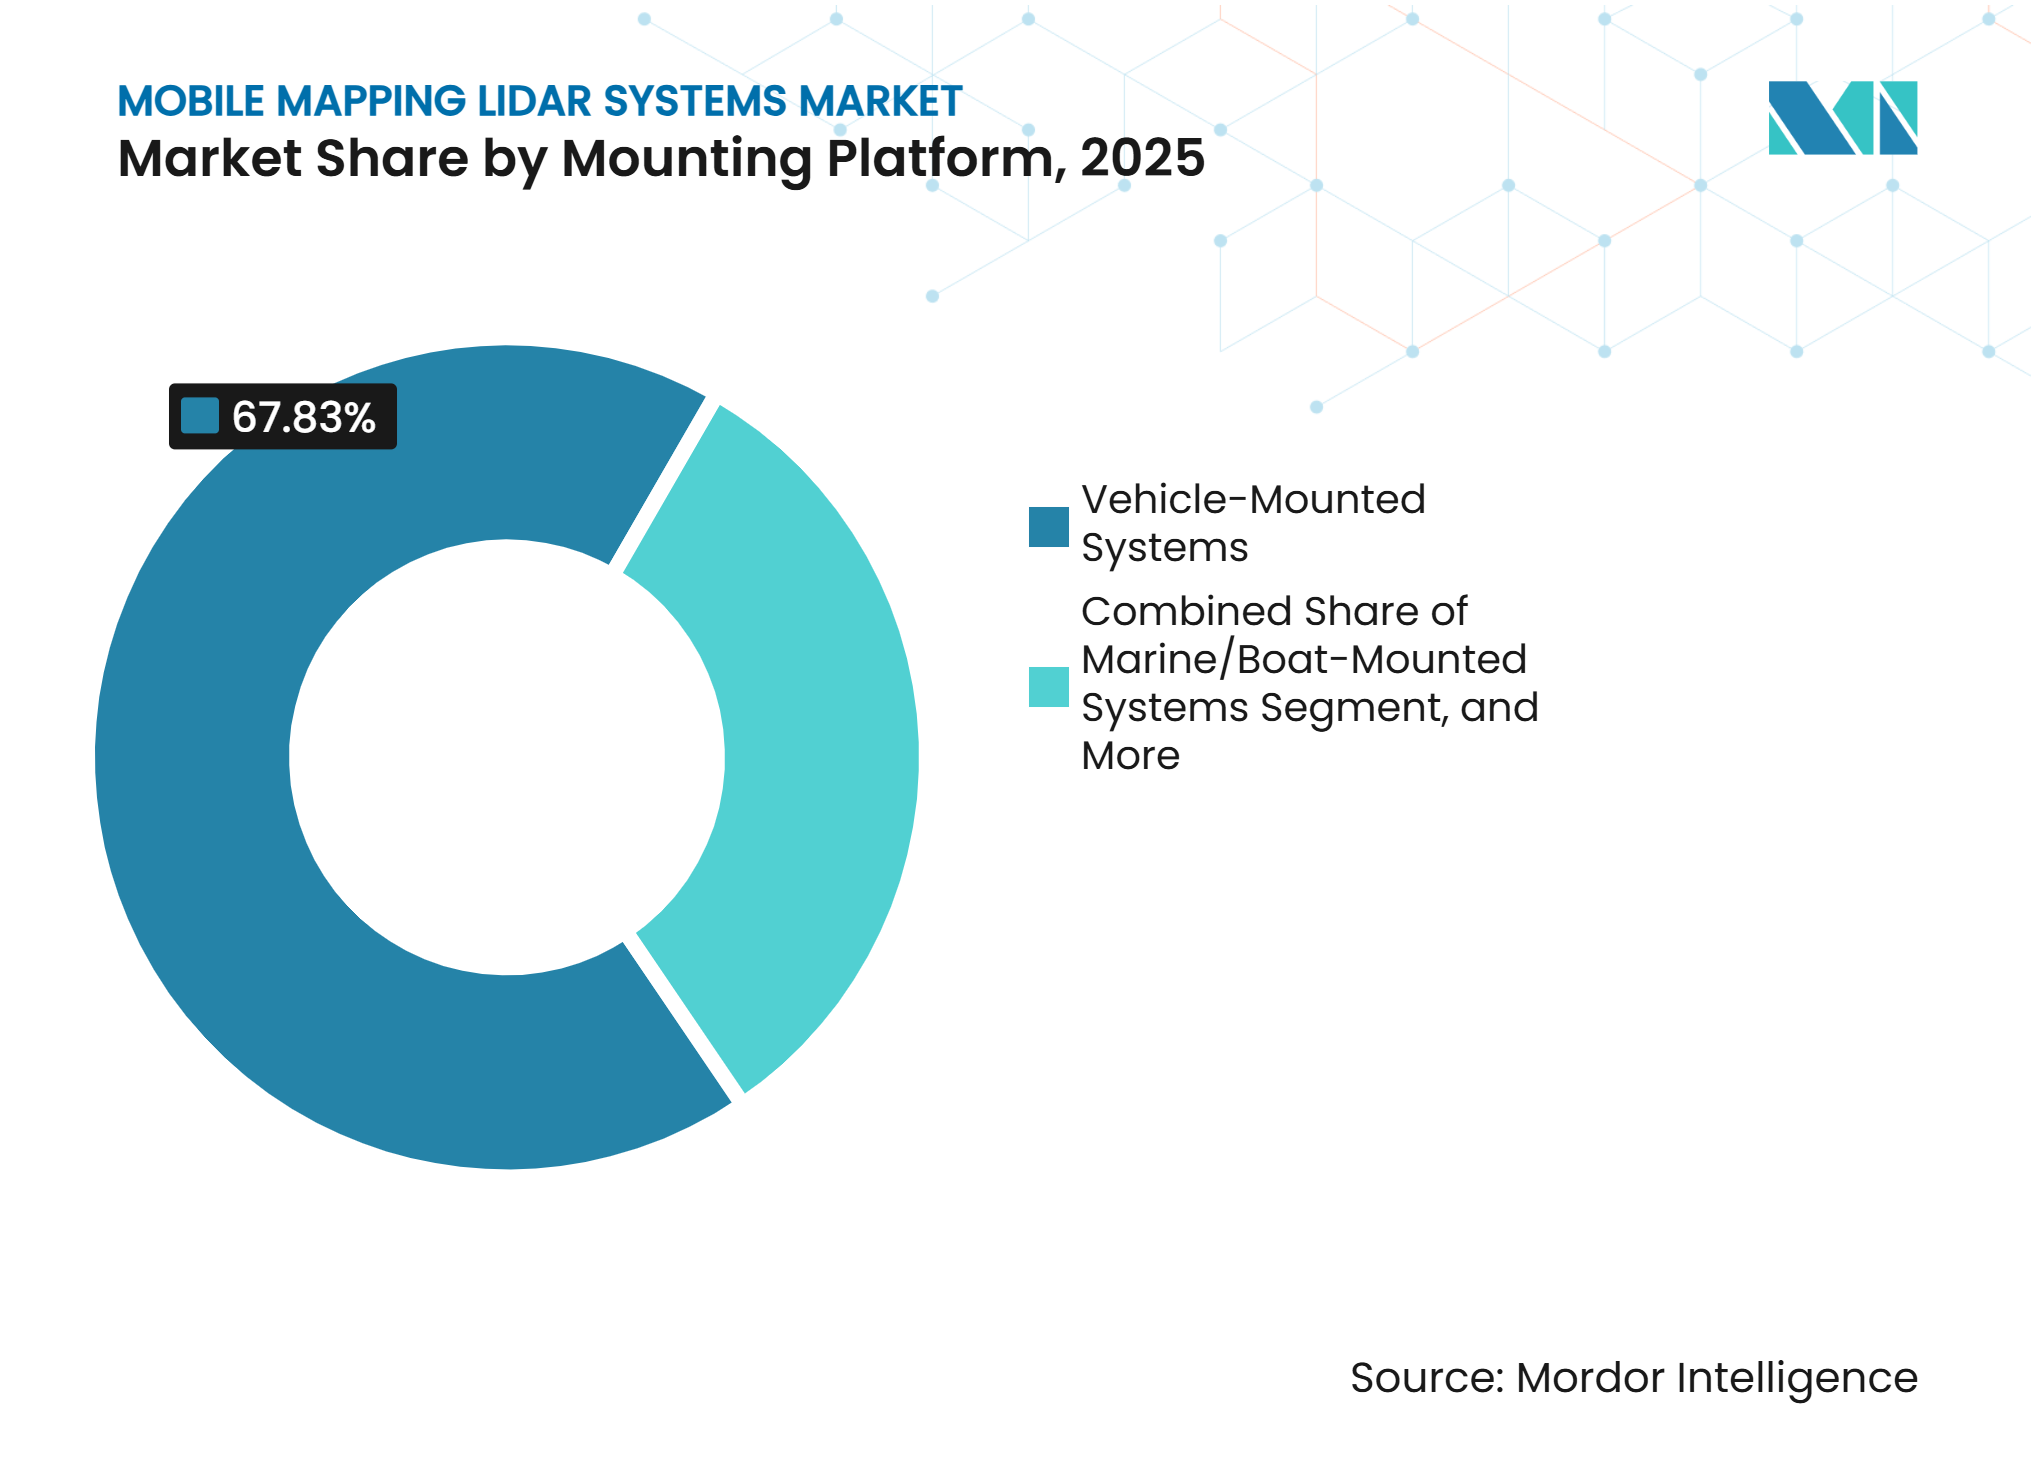
Los Sistemas UAV Amplían la Cobertura de CampoLos sistemas montados en vehículo mantuvieron el 67,83% de los ingresos en 2025. Las agencias de transporte han utilizado durante mucho tiempo vehículos de mapeo para levantamientos de autopistas y corredores viales. La adquisición basada en flotas también favorece la recopilación repetible en grandes redes. Los sistemas montados en ferrocarril sirven para la geometría de vías, las inspecciones de gálibo y los inventarios de activos a velocidades operativas. Permiten la recopilación de datos sin necesidad de programar largas interrupciones de la vía. Se proyecta que los sistemas montados en UAV y drones crezcan a una CAGR del 22,84% de 2026 a 2031. Sus cargas útiles más ligeras pueden extender la duración del vuelo mientras cubren ubicaciones más allá del acceso por carretera. Esta plataforma es adecuada para la inspección de corredores, el análisis de vegetación y el trabajo en infraestructuras remotas.
YellowScan presentó el Mapper Ultra en junio de 2026 con 500.000 puntos por segundo y hasta 7 retornos en un paquete de 1,94 kilogramos. Los sistemas de mochila, de mano y montados en poste también se están volviendo más comunes en interiores y ubicaciones restringidas. Emesent lanzó el GX1 en febrero de 2026, combinando posicionamiento SLAM y RTK con una precisión global de 5-10 mm. Estos dispositivos sirven para túneles, sitios patrimoniales y ubicaciones urbanas donde el acceso de vehículos es limitado. Los sistemas marinos respaldan el mapeo de activos portuarios, ribereños y costeros. Los contratos públicos a menudo requieren trazabilidad de calibración ISO 17025 para trabajos de grado topográfico. Esto favorece a los proveedores con procesos de calibración documentados en múltiples plataformas de montaje. El mercado de sistemas LiDAR de mapeo móvil se está ampliando así más allá de la captura convencional basada en carreteras.

Por Usuario Final:
La Movilidad Autónoma Transforma la Demanda de MapeoLos usuarios del sector gubernamental y público representaron el 28,47% de los ingresos en 2025. Las agencias nacionales de cartografía, los departamentos de transporte y los municipios utilizan LiDAR móvil para el inventario vial y el monitoreo de infraestructuras. Sus programas están vinculados a los requisitos de gemelos digitales y a los registros estandarizados de activos públicos. Los usuarios de transporte e infraestructura forman el segundo grupo de compradores más grande. Encargan levantamientos de carreteras y ferrocarriles para mantenimiento, análisis de seguridad y monitoreo del pavimento. Se proyecta que la movilidad automotriz y autónoma crezca a una CAGR del 22,31% hasta 2031. Los sistemas de Nivel 3 y Nivel 4 requieren un mapeo repetido y preciso de las redes viales. Las bases de datos de mapeo históricas por sí solas no pueden satisfacer estos requisitos de actualidad y cobertura de los datos.
Aeva lanzó AevaScenes en septiembre de 2025 como un conjunto de datos de acceso abierto que combina datos LiDAR 4D FMCW y de cámara con mediciones de velocidad y anotaciones semánticas AEVA. Esto respalda el trabajo de desarrollo para sistemas de percepción autónoma. Los operadores de energía y servicios públicos utilizan LiDAR móvil para el despeje de líneas eléctricas, los levantamientos de rutas de tuberías y los estudios de sitios solares. Los usuarios de construcción, bienes raíces, minería, recursos naturales, defensa y seguridad aplican la tecnología al monitoreo, el trabajo volumétrico y el análisis del terreno. Los sistemas robustos de mano y drones están reemplazando algunas tareas de escaneo terrestre en sitios peligrosos o confinados. Estos usuarios valoran los ciclos de recopilación más rápidos y el acceso a terrenos difíciles.
Análisis Geográfico
América del Norte representó el 34,82% del mercado de sistemas LiDAR de mapeo móvil en 2025. La posición de la región refleja los programas federales y estatales de carreteras, los presupuestos de mapeo relacionados con la defensa y una gran concentración de desarrollo de vehículos autónomos. El Departamento de Transporte de Nevada emitió una licitación para un sistema de mapeo móvil estatal y una plataforma de datos LiDAR para modernizar la recopilación de datos viales. Caltrans publicó su marco de Evaluación de Vulnerabilidad y Riesgo Climático 2026, que utilizó datos de elevación y activos derivados de LiDAR móvil para indicadores de exposición a incendios forestales.[3] Las restricciones de contratación federal también favorecen los sistemas que cumplen con los requisitos aplicables de la cadena de suministro.
Europa mantuvo la segunda mayor participación en 2025. Las agencias geoespaciales avanzadas y los requisitos de levantamiento ambiental respaldan la necesidad de recopilación de datos recurrente. El levantamiento nacional de Alemania utilizó 7 contratistas en 8 lotes, con las áreas restantes planificadas para escaneo de marzo a mayo de 2026. Las normas de privacidad de datos afectan a los operadores que recopilan imágenes a nivel de calle con nubes de puntos LiDAR. Los proveedores deben abordar el tratamiento de rostros, matrículas y otros datos identificables antes de la transferencia. América del Sur, Oriente Medio y África siguieron siendo mercados más pequeños, con uso incipiente en minería, corredores de petróleo y gas, y programas de infraestructura urbana.
Se proyecta que Asia-Pacífico crezca a una CAGR del 22,64% de 2026 a 2031. La región combina una rápida digitalización de infraestructuras con una creciente producción doméstica de sensores. Hesai está expandiendo la capacidad de fabricación más allá de 4 millones de unidades anuales en 2026. La adopción en Japón está vinculada a los ciclos de reemplazo y a la investigación en conducción autónoma en las áreas de Nagoya y Tokio. India está pasando de los levantamientos GPS puntuales a un mapeo a escala de flota para autopistas y aplicaciones de sistemas avanzados de asistencia al conductor. Los estándares nacionales de interoperabilidad y calibración en China y Japón también influyen en los criterios de licitación y en la entrada al mercado para los proveedores extranjeros.
Panorama Competitivo
Concentración del Mercado
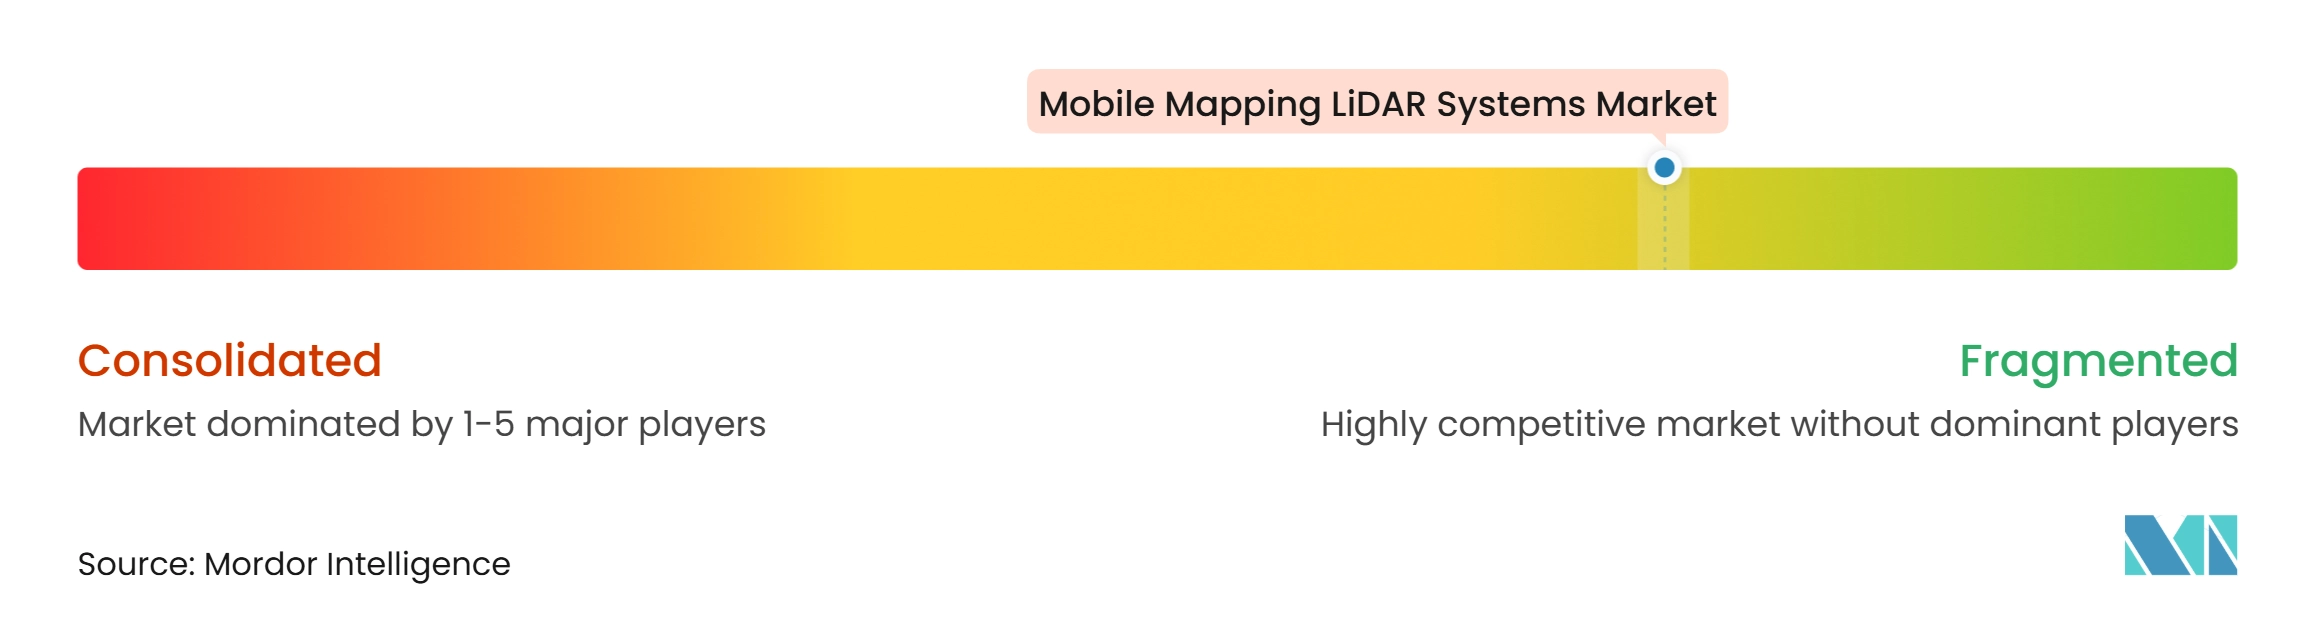
El mercado de sistemas LiDAR de mapeo móvil está moderadamente fragmentado entre tipos de plataformas y niveles de aplicación. RIEGL y Teledyne Optech están consolidados en aplicaciones de alto nivel para vehículos y ferrocarriles. Sus escáneres mecánicos de largo alcance, redes de calibración y estatus de referencia en licitaciones refuerzan sus posiciones. Hesai y RoboSense están expandiendo su presencia internacional a través de la producción de sensores verticalmente integrada. RoboSense reportó 719.200 envíos de LiDAR en el primer semestre de 2026, un aumento del 169,6% respecto al año anterior.[4] Las restricciones de contratación en algunos contratos públicos limitan el mercado direccionable para ciertos sistemas de menor costo. La competencia en UAV incluye a YellowScan, Emesent, Routescene y Livox, con compradores que comparan masa de carga útil, robustez, retornos y compatibilidad de software.
Las empresas están vinculando el hardware con algoritmos SLAM, herramientas en la nube y clasificación automatizada. La plataforma Cortex AI y la plataforma en la nube Aura de Emesent son ejemplos de este enfoque. La empresa obtuvo 25 millones de AUD (16 millones de USD) en julio de 2026 para escalar estas plataformas. En febrero de 2026, YellowScan y Cellen H2 anunciaron que los sistemas de YellowScan se integrarían con el dron propulsado por hidrógeno Cellen H2-6. La asociación extiende la autonomía de vuelo para misiones de levantamiento de largo alcance y monitoreo de corredores. Estos movimientos muestran cómo los proveedores están desarrollando sistemas operativos completos en lugar de sensores aislados. El mercado de sistemas LiDAR de mapeo móvil recompensa cada vez más a las empresas que combinan hardware de captura con flujos de trabajo de datos utilizables.
Los sitios mineros con señal GNSS denegada, los túneles ferroviarios y las ubicaciones urbanas densas siguen siendo áreas importantes para el desarrollo de productos. El LiDAR FMCW/4D es otra área en desarrollo para aplicaciones de grado topográfico. RoboSense declaró que su chipset Phoenix recibió la certificación AEC-Q100 Grado 1 para electrónica automotriz. Esto puede respaldar los requisitos de calidad de integración en vehículos en plataformas móviles. Los proveedores que adaptan componentes de grado automotriz a las necesidades de precisión topográfica pueden mejorar su posición competitiva. La industria de sistemas LiDAR de mapeo móvil sigue abierta a proveedores especializados que abordan condiciones operativas difíciles. El campo competitivo contiene, por lo tanto, integradores consolidados, productores de sensores de alto volumen y proveedores de plataformas centrados en software.
Líderes de la Industria de Sistemas LiDAR de Mapeo Móvil
-
RIEGL Laser Measurement Systems GmbH
-
Teledyne Optech Incorporated
-
SICK AG
-
YellowScan SAS
-
Emesent Pty Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas LiDAR de Mapeo Móvil Empresas cubiertas en este informe
- RIEGL Laser Measurement Systems GmbH
- Teledyne Optech Incorporated
- SICK AG
- YellowScan SAS
- Emesent Pty Ltd
- Routescene Limited
- GreenValley International Inc.
- JAWESO GmbH
- NavVis GmbH
- Kaarta Inc.
- Viametris SAS
- OxTS Ltd
- SBG Systems SAS
- Hesai Technology Co., Ltd.
- Ouster, Inc.
- Aeva, Inc.
- RoboSense Technology Co., Ltd.
- Livox Technology Company Limited
- XenomatiX NV
Desarrollos recientes de la industria en Mercado de Sistemas LiDAR de Mapeo Móvil
- Agosto de 2026: Emesent obtuvo 3 millones de AUD (1,9 millones de USD) del programa de Proyectos de Centros de Investigación Cooperativa de Australia para desarrollar y comercializar Cortex AI, una plataforma de autonomía modular abierta que permite a los sistemas robóticos navegar, mapear y operar en entornos sin señal GPS y peligrosos. El desarrollo orienta a Emesent hacia un modelo de negocio de plataforma abierta.
- Agosto de 2026: YellowScan lanzó YellowScan Access, un servicio de alquiler de LiDAR para UAV que ofrece la gama completa de cargas útiles de la empresa sin compromiso de capital inicial. El servicio está dirigido a operadores topográficos más pequeños y compradores basados en proyectos en el mercado de sistemas LiDAR de mapeo móvil. Ofrece a estas organizaciones una forma de utilizar sistemas avanzados manteniendo la flexibilidad ante los cambiantes volúmenes de proyectos y requisitos contractuales.
- Julio de 2026: Emesent anunció 25 millones de AUD (16 millones de USD) en financiación, incluida una facilidad de deuda de riesgo de 10 millones de AUD (6,4 millones de USD) y una ronda de capital de 15 millones de AUD (9,6 millones de USD). Main Sequence, QIC Ventures, Orion Resource Partners, Hostplus y NGS Super respaldaron la ronda de capital. La financiación escalará Cortex AI y el software en la nube Aura.
- Julio de 2026: RoboSense presentó el E2, su LiDAR digital totalmente de estado sólido construido sobre la arquitectura EOCENE SPAD-SoC con el chipset Peacock de desarrollo propio. Fue presentado en la Conferencia Mundial de Inteligencia Artificial en Shanghái. El sistema está dirigido a robots móviles autónomos, vehículos con sistemas avanzados de asistencia al conductor y aplicaciones de inteligencia artificial física en el mercado de sistemas LiDAR de mapeo móvil.
Alcance del Informe Global del Mercado de Sistemas LiDAR de Mapeo Móvil
Los sistemas LiDAR de mapeo móvil utilizan tecnología de detección y medición de luz (LiDAR) montada en vehículos, drones u otras plataformas móviles para capturar datos espaciales tridimensionales de alta precisión. Estos sistemas respaldan aplicaciones como el levantamiento vial, la inspección de infraestructuras, la planificación urbana, el desarrollo de vehículos autónomos y la gestión de activos, al permitir un mapeo rápido y preciso de grandes áreas.
El Informe del Mercado de Sistemas LiDAR de Mapeo Móvil está Segmentado por Componente (Hardware, Software y Servicios), Arquitectura de Sensor LiDAR (LiDAR Mecánico, LiDAR de Estado Sólido, LiDAR FMCW/4D y LiDAR Híbrido/Multisensor), Plataforma de Montaje (Sistemas Montados en Vehículo, Sistemas Montados en Ferrocarril, Sistemas Montados en UAV/Dron, Sistemas de Mochila, de Mano y Montados en Poste, y Sistemas Montados en Embarcación/Barco), Usuario Final (Gobierno y Sector Público, Transporte e Infraestructura, Energía y Servicios Públicos, Construcción y Bienes Raíces, Minería y Recursos Naturales, Movilidad Automotriz y Autónoma, Defensa y Seguridad, y Otras Industrias de Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| LiDAR Mecánico |
| LiDAR de Estado Sólido |
| LiDAR FMCW / 4D |
| LiDAR Híbrido / Multisensor |
| Sistemas Montados en Vehículo |
| Sistemas Montados en Ferrocarril |
| Sistemas Montados en UAV/Dron |
| Sistemas de Mochila, de Mano y Montados en Poste |
| Sistemas Montados en Embarcación/Barco |
| Gobierno y Sector Público |
| Transporte e Infraestructura |
| Energía y Servicios Públicos |
| Construcción y Bienes Raíces |
| Minería y Recursos Naturales |
| Movilidad Automotriz y Autónoma |
| Defensa y Seguridad |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Arquitectura de Sensor LiDAR | LiDAR Mecánico | |
| LiDAR de Estado Sólido | ||
| LiDAR FMCW / 4D | ||
| LiDAR Híbrido / Multisensor | ||
| Por Plataforma de Montaje | Sistemas Montados en Vehículo | |
| Sistemas Montados en Ferrocarril | ||
| Sistemas Montados en UAV/Dron | ||
| Sistemas de Mochila, de Mano y Montados en Poste | ||
| Sistemas Montados en Embarcación/Barco | ||
| Por Usuario Final | Gobierno y Sector Público | |
| Transporte e Infraestructura | ||
| Energía y Servicios Públicos | ||
| Construcción y Bienes Raíces | ||
| Minería y Recursos Naturales | ||
| Movilidad Automotriz y Autónoma | ||
| Defensa y Seguridad | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas LiDAR de mapeo móvil?
El valor de 2026 es de 2,67 mil millones de USD y se proyecta que alcance 6,79 mil millones de USD para 2031 a una CAGR del 20,52%.
¿Qué está impulsando la demanda de sistemas LiDAR de mapeo móvil?
Los programas de gemelos digitales, los menores costos de sensores de estado sólido, la extracción automatizada de características y las plataformas autónomas están respaldando la demanda. Estos factores mejoran el acceso a equipos de grado topográfico y aumentan el valor de los datos de infraestructura actualizados dentro del mercado de sistemas LiDAR de mapeo móvil.
¿Qué componente está creciendo más rápido hasta 2031?
Se proyecta que el software crezca a una CAGR del 22,63% a medida que los usuarios adoptan herramientas de analítica, clasificación y gestión de flotas. Estas herramientas pueden reducir el tiempo de procesamiento rutinario y respaldar ingresos recurrentes por suscripción para los proveedores.
¿Qué arquitectura LiDAR se espera que crezca más rápido?
Se proyecta que el LiDAR FMCW/4D se expanda a una CAGR del 21,78% hasta 2031 porque mide la velocidad y la posición conjuntamente. Esta capacidad ayuda a gestionar los objetos en movimiento durante la recopilación de datos en ubicaciones complejas.
¿Qué plataforma de montaje está creciendo más rápido?
Se proyecta que los sistemas montados en UAV y drones crezcan a una CAGR del 22,84% hasta 2031, ya que las cargas útiles ligeras respaldan la recopilación de datos en zonas remotas. Son adecuados para corredores, vegetación, sitios peligrosos y otras áreas donde el acceso por carretera es limitado.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 22,64% hasta 2031, respaldada por la digitalización de infraestructuras y la producción doméstica de sensores. El mercado de sistemas LiDAR de mapeo móvil en la región también está respaldado por el mapeo de autopistas y los estándares nacionales.