
Tamanho e Participação do Mercado de Mitomicina
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
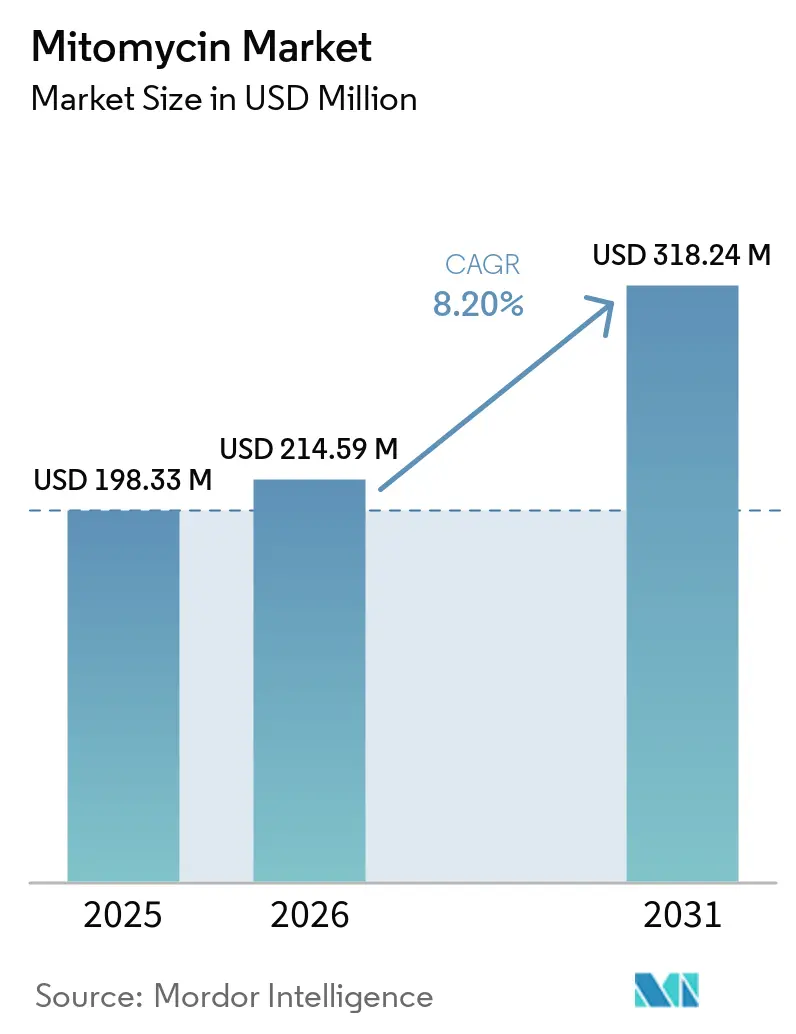
| Tamanho do Mercado (2026) | 214.59 Milhões de dólares |
| Tamanho do Mercado (2031) | 318.24 Milhões de dólares |
| Growth Rate (2026 - 2031) | 8.20 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
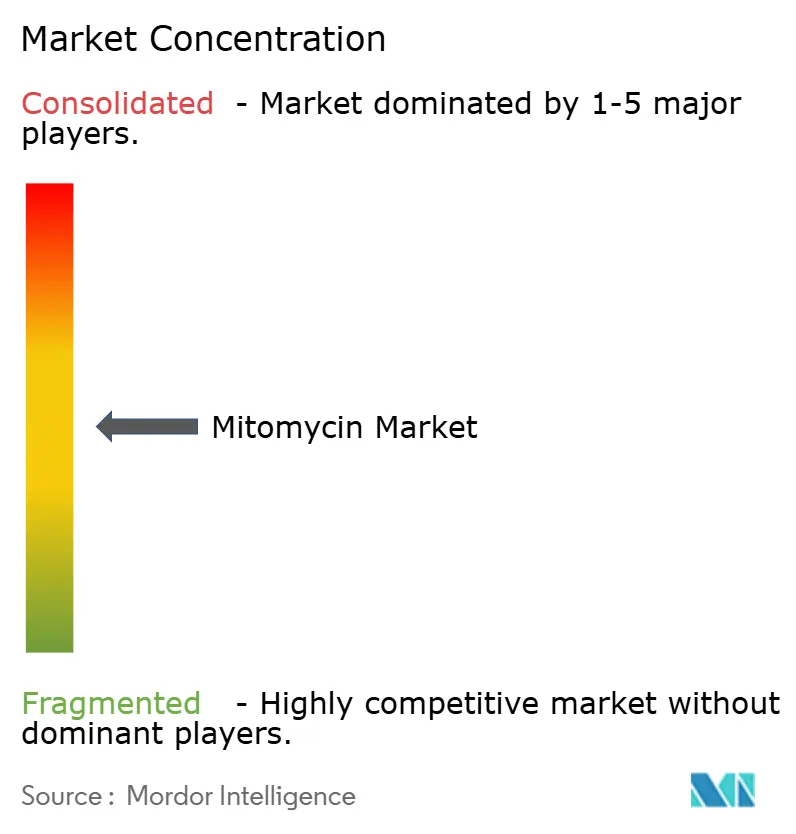
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Mitomicina por Mordor Intelligence
O tamanho do Mercado de Mitomicina foi avaliado em 198,33 milhões de USD em 2025 e estima-se que cresça de 214,59 milhões de USD em 2026 para atingir 318,24 milhões de USD até 2031, a um CAGR de 8,20% durante o período de previsão (2026-2031).
O mercado de mitomicina está se expandindo além das aplicações injetáveis convencionais, com produtos intravesicais de liberação prolongada apoiando o tratamento não cirúrgico em oncologia urotelial. A aprovação pela FDA do ZUSDURI em junho de 2025 estabeleceu uma opção de tratamento intravesical para adultos com câncer de bexiga não músculo-invasivo de baixo grau e risco intermediário recorrente e apoiou a adoção por especialistas. O uso estabelecido em cirurgia antifibrótica oftálmica e terapia combinada contra o câncer fornece uma ampla base institucional. As empresas se diferenciam por meio de sistemas de entrega, evidências clínicas, suporte ao reembolso e confiabilidade de fornecimento, enquanto enfrentam concorrência de terapias intravesicais, requisitos de manuseio de medicamentos perigosos e futura entrada de genéricos em formulações especializadas.
Principais Conclusões do Relatório
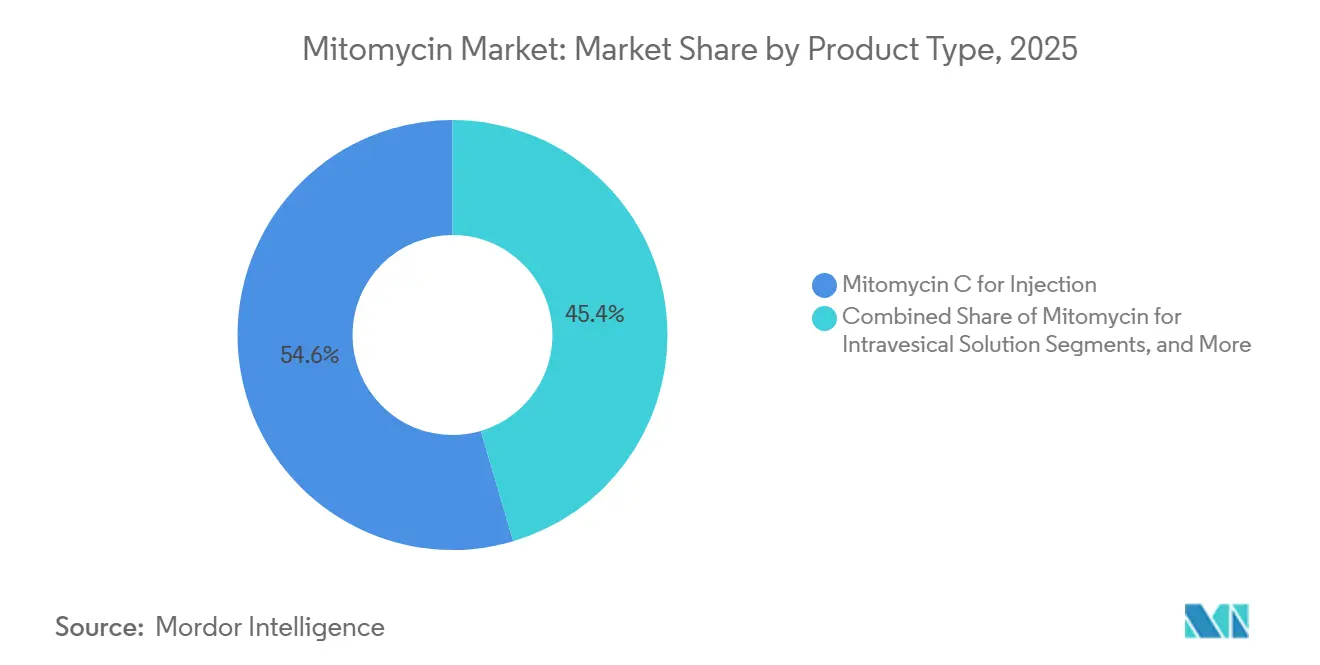
- Por tipo de produto, a mitomicina C para injeção deteve 54,56% da receita em 2025, enquanto a mitomicina para solução intravesical tem projeção de crescimento a um CAGR de 9,45% até 2031.
- Por área terapêutica, a oncologia respondeu por 55,45% da receita em 2025, enquanto a urologia tem projeção de expansão a um CAGR de 10,52% até 2031.
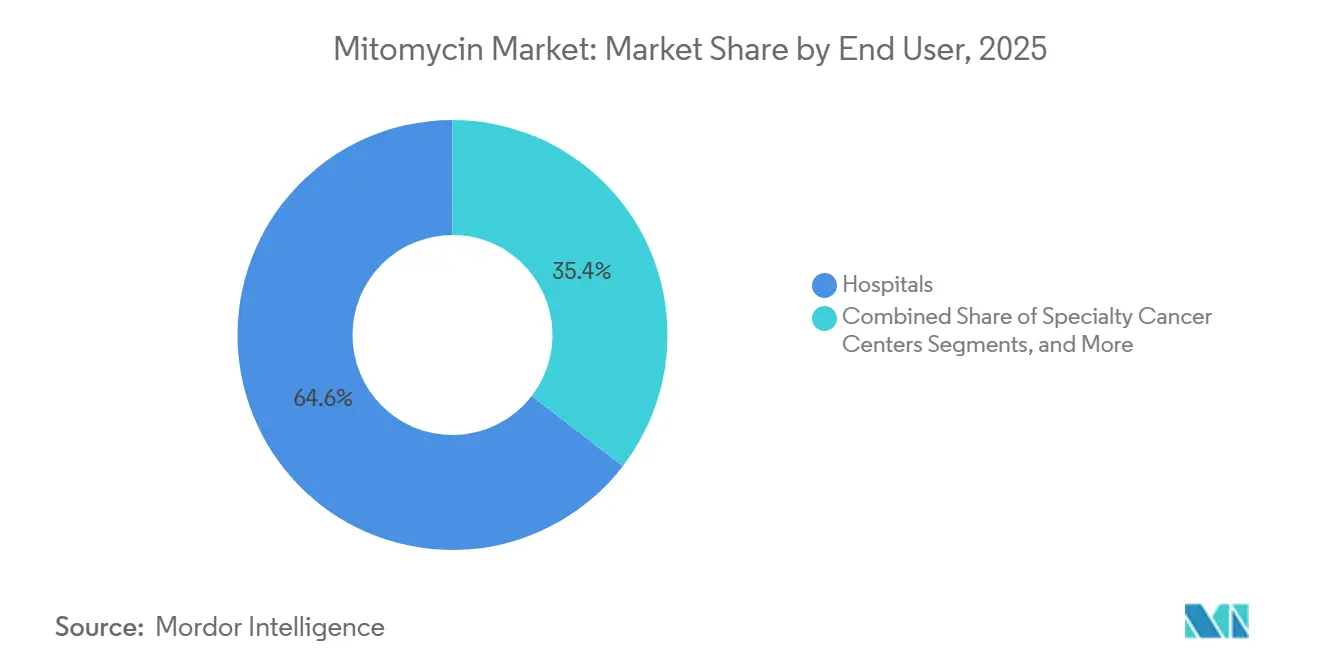
- Por usuário final, os hospitais representaram 64,56% da receita em 2025, enquanto os centros especializados em câncer têm projeção de crescimento a um CAGR de 11,23% até 2031.
- Por forma de dosagem, as formas de dosagem intravenosa detiveram 44,76% da receita em 2025, enquanto as formas de dosagem intravesical têm projeção de expansão a um CAGR de 12,30% até 2031.
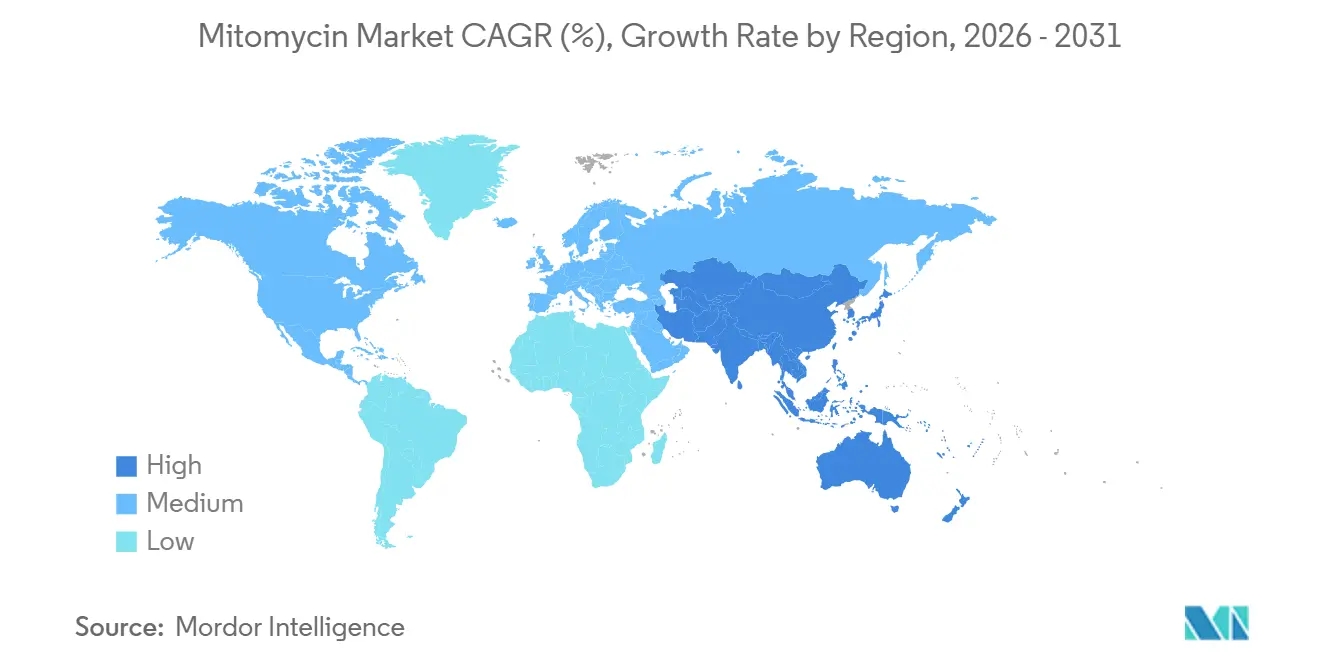
- Por geografia, a América do Norte deteve 41,95% de participação na receita em 2025, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 10,67% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Mitomicina
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Aumento da incidência de câncer de bexiga não músculo-invasivo | +3.0% | Global, com impacto concentrado na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Formulações intravesicais de liberação prolongada e cuidados de preservação renal | +3.4% | América do Norte e Europa, com adoção emergente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Uso crescente de mitomicina em cirurgia antifibrótica oftálmica | +0.9% | Ásia-Pacífico, com uso na China, Índia, Sudeste Asiático e Oriente Médio e África | Médio prazo (2-4 anos) |
| Resiliência de fornecimento específica por formulação como prioridade de aquisição | +0.7% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Demanda crescente por tratamento de câncer urotelial do trato superior com preservação renal | +0.9% | Ásia-Pacífico, com uso na China, Índia, Sudeste Asiático e Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência de Câncer de Bexiga Não Músculo-Invasivo
O câncer de bexiga não músculo-invasivo respondeu por 80% dos estimados 84.530 novos casos de câncer de bexiga nos Estados Unidos em 2026. Globalmente, o câncer de bexiga registrou 614.000 novos casos em 2024.[1]Associação Americana de Urologia e Sociedade de Oncologia Urológica, "A Associação Americana de Urologia Divulga Emenda à Diretriz de Câncer de Bexiga Não Músculo-Invasivo," Associação Americana de Urologia, auanet.org.
O envelhecimento e o crescimento populacional aumentaram o número de pacientes que necessitam de diagnóstico, monitoramento e tratamento repetido, com a carga da doença permanecendo significativa na América do Norte e no Leste Asiático e o crescimento de casos emergindo na Índia e em partes da África. A recorrência após a ressecção transuretral continua sendo um fator-chave da demanda por tratamento intravesical repetido, com até 70% dos pacientes experimentando pelo menos uma recorrência, sustentando a demanda recorrente por produtos à base de mitomicina no mercado de mitomicina.
Expansão das Formulações Intravesicais de Liberação Prolongada
A plataforma RTGel da UroGen Pharma expandiu o papel terapêutico da mitomicina ao prolongar o contato do medicamento com o urotélio. A mitomicina C intravesical convencional permanece na bexiga por uma a duas horas, enquanto o hidrogel de inversão térmica torna-se um gel semissólido à temperatura corporal, permitindo a quimioablação ambulatorial sem anestesia geral para pacientes elegíveis. O ZUSDURI alcançou uma taxa de resposta completa de 78% aos três meses no ensaio de Fase 3 ENVISION, e 64,5% dos respondedores mantiveram a resposta aos 36 meses, com um acompanhamento médio de 35,5 meses. O UGN-103 alcançou uma taxa de resposta completa de 77,8% aos três meses e uma duração de resposta de 94,5% aos seis meses no estudo de Fase 3 UTOPIA, e a UroGen submeteu seu NDA em 17 de agosto de 2026, criando oportunidades para o mercado de mitomicina competir em conveniência de tratamento e durabilidade clínica.[2]UroGen Pharma Ltd., "UroGen Reporta 50,4 Milhões de USD em Receita de ZUSDURI e Divulga Resultados Financeiros e Destaques do Segundo Trimestre de 2026," UroGen Pharma, investors.urogen.com.
Uso Crescente de Mitomicina em Cirurgia Antifibrótica Oftálmica
A mitomicina C continua sendo um adjuvante antifibrótico amplamente utilizado na cirurgia filtrante de glaucoma devido ao seu papel clínico estabelecido, baixo custo unitário e longa história de uso. Uma análise agrupada de 2025 de três estudos do PRESERFLO MicroShunt constatou que a mitomicina C a 0,4 mg/mL proporcionou melhor controle da pressão intraocular do que a 0,2 mg/mL sem comprometer a segurança, o que pode influenciar os protocolos de dosagem e aumentar o uso do medicamento por procedimento. Um estudo randomizado de 2025 encontrou controle comparável da pressão intraocular para mitomicina C aplicada com esponja e injetada sub-Tenon na trabeculectomia, apoiando a adoção em instalações com diferentes equipamentos e práticas procedimentais. O aumento dos volumes de cirurgia de glaucoma na China, Índia e Sudeste Asiático apoia essa aplicação no mercado de mitomicina.
Resiliência de Fornecimento Específica por Formulação como Prioridade de Aquisição
Os hospitais continuam a depender da mitomicina C injetável convencional em protocolos estabelecidos de oncologia e urologia. As decisões de compra de genéricos consideram cada vez mais a continuidade do fornecimento juntamente com o preço de aquisição, pois a fabricação permanece concentrada em um grupo limitado de fornecedores. Accord Healthcare, Fresenius Kabi, Meitheal Pharmaceuticals, Hikma Pharmaceuticals, Intas, Cipla e Sun Pharmaceutical estão entre os fabricantes que atendem à demanda injetável convencional. Ao mesmo tempo, a Accord Healthcare atualizou sua bula aprovada pela FDA em abril de 2025. Uma base de fornecimento confiável protege a continuidade do tratamento à medida que as instituições gerenciam o estoque de citotóxicos e os cronogramas de protocolos, tornando a confiabilidade do fornecimento uma consideração de compra mais importante em todo o mercado de mitomicina.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Complexidade de manuseio e administração de citotóxicos | -1.8% | Global | Longo prazo (≥ 4 anos) |
| Concorrência de BCG, gemcitabina e terapias combinadas | -1.4% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Janelas de tratamento estreitas e complexidade de administração específica por formulação | -1.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Manuseio de Citotóxicos e Segurança Ocupacional
A mitomicina C é manuseada como um medicamento perigoso e requer processos de preparação dedicados, equipe farmacêutica treinada e controles de proteção. Esses requisitos aumentam a complexidade operacional e os custos para hospitais, centros cirúrgicos ambulatoriais e consultórios de oncologia comunitária, particularmente em locais menores com capacidade limitada de manipulação e equipe especializada. As formulações à base de RTGel requerem reconstituição com controle de temperatura antes da administração, enquanto a UroGen projetou o UGN-103 com reconstituição simplificada para reduzir esse ônus. Janelas de tratamento estreitas e requisitos de administração específicos por formulação podem retardar a adoção em ambientes comunitários e sistemas de saúde com menos recursos.
Concorrência de BCG, Gemcitabina e Terapias Intravesicais Combinadas
A emenda de 2026 da Associação Americana de Urologia e da Sociedade de Oncologia Urológica reconhece um cenário de tratamento que inclui BCG, gemcitabina, combinações de gemcitabina e docetaxel, e terapias quimioablativas como as formulações de mitomicina. Essas opções expandem o cuidado intravesical, mas distribuem a demanda entre múltiplas alternativas clínicas. O BCG continua sendo o tratamento preferido para o câncer de bexiga não músculo-invasivo de alto risco, enquanto a atualização do NCCN de 2026 incluiu nogapendekin alfa-inbakicept com BCG para doença papilar exclusiva não responsiva ao BCG. As combinações à base de gemcitabina genérica oferecem uma opção acessível e com fornecimento estável para pacientes de risco intermediário, enquanto a Teva poderá comercializar uma versão genérica do JELMYTO a partir de 15 de setembro de 2030, se aprovada pela FDA, criando um risco futuro de precificação para a franquia do trato superior.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Formulações Especializadas Reformulam o Mix de Receita
A mitomicina C para injeção deteve 54,56% da participação no mercado de mitomicina em 2025. Seu uso estabelecido em protocolos sistêmicos para cânceres gástrico, pancreático e anal, bem como no tratamento intravesical do câncer de bexiga não músculo-invasivo, sustenta a demanda hospitalar. Accord Healthcare, Fresenius Kabi, Meitheal Pharmaceuticals e fabricantes asiáticos competem nesta categoria, onde as decisões de aquisição dependem de preço, confiabilidade de fabricação e disponibilidade de insumo farmacêutico ativo (IFA). A mitomicina para solução pielocalicial e os kits oftálmicos de mitomicina representaram reservas de receita menores, mas estabelecidas. O JELMYTO se beneficia da expansão de evidências do mundo real e do acesso ao reembolso nos Estados Unidos. Uma análise multicêntrica de janeiro de 2025 de 56 respondedores completos iniciais em 15 centros acadêmicos e comunitários relatou 68% de sobrevida livre de recorrência em 3 anos.
A mitomicina para solução intravesical tem previsão de crescimento a um CAGR de 9,45% até 2031. O ZUSDURI gerou 50,4 milhões de USD em receita no segundo trimestre de 2026, enquanto a UroGen ativou 1.444 locais de atendimento e registrou 452 prescritores únicos até 30 de junho de 2026. A UroGen submeteu um NDA para o UGN-103 em 17 de agosto de 2026. O produto de próxima geração tem reconstituição simplificada e prazo de validade estendido, melhorando sua praticidade além dos centros especializados em urologia. Os kits oftálmicos mantêm um papel estável à medida que a cirurgia minimamente invasiva de glaucoma expande o uso de mitomicina para aumento de implante subconjuntival. O mix de produtos está se deslocando em direção a genéricos de alto volume, enfrentando pressão de preços, e formulações especializadas com maior contribuição de valor.


Por Área Terapêutica: Urologia Ganhando Impulso Clínico e Comercial
A oncologia respondeu por 55,45% do tamanho do mercado de mitomicina em 2025. A mitomicina C é utilizada em regimes combinados para adenocarcinoma gástrico e pancreático, câncer do canal anal e HIPEC para carcinomatose peritoneal. Seu uso em múltiplos ambientes de tratamento sustenta a demanda por produtos convencionais e reduz a dependência de um único protocolo oncológico. As farmácias de oncologia hospitalar mantêm fluxos de trabalho estabelecidos para preparação e administração injetável. A oftalmologia e outras aplicações cirúrgicas respondem pela demanda terapêutica restante, com o uso associado à trabeculectomia estabelecido em múltiplas geografias. Um estudo de 2025 relatou 65,9% de sucesso combinado ou qualificado em 8 anos para trabeculectomia com mitomicina C em glaucoma primário e secundário.
A urologia tem previsão de crescimento a um CAGR de 10,52% até 2031. O crescimento é sustentado pelo aumento da incidência de câncer de bexiga não músculo-invasivo, opções de tratamento quimioablativo e expansão da infraestrutura comercial para produtos de liberação prolongada. A emenda de setembro de 2026 da Associação Americana de Urologia e da Sociedade de Oncologia Urológica incluiu 40 novas recomendações baseadas em uma revisão da literatura até dezembro de 2025. As diretrizes apoiam a vigilância ativa, o tratamento ambulatorial e as terapias quimioablativas como alternativas à ressecção transuretral repetida para pacientes selecionados com doença recorrente de baixo grau. O JELMYTO também apoia o cuidado de preservação renal para carcinoma urotelial do trato superior de baixo grau. Essa necessidade é particularmente relevante para pacientes mais idosos, cuja idade mediana de diagnóstico foi de 73 anos no material de origem.
Por Usuário Final: Volume de Aquisição Hospitalar Contrasta com a Taxa de Crescimento dos Centros Especializados
Os hospitais representaram 64,56% da receita por usuário final em 2025. Sua posição reflete a aquisição em larga escala de mitomicina C injetável por meio de sistemas farmacêuticos de oncologia estabelecidos. Os centros de infusão hospitalares continuam sendo o principal ambiente de tratamento para muitos protocolos sistêmicos de câncer e também apoiam procedimentos intravesicais e cirurgia de filtração de glaucoma. Os centros cirúrgicos ambulatoriais contribuem para a demanda por meio do tratamento do câncer de bexiga não músculo-invasivo e procedimentos oftálmicos. As clínicas de oftalmologia utilizam kits de mitomicina para excisão de pterígio e filtração de glaucoma. Os institutos de pesquisa em câncer contribuem por meio de estudos clínicos de novas combinações de tratamento, incluindo o estudo em andamento HIVEC-HEAT para câncer de bexiga não músculo-invasivo não responsivo ou intolerante ao BCG.
Os centros especializados em câncer têm previsão de crescimento a um CAGR de 11,23% até 2031, a maior taxa de crescimento dentro da classificação de usuário final. O modelo comercial da UroGen concentra-se em locais especializados de urologia e oncologia que gerenciam a administração baseada em cateter na clínica. Os prescritores recorrentes responderam por 45% de todos os prescritores de ZUSDURI até 30 de junho de 2026. A via de reembolso por Código J do produto é adequada para locais com fluxos de trabalho dedicados de faturamento e tratamento. A colocalização de especialistas em urologia e oncologia também apoia a seleção de pacientes para quimioablação intravesical. Esses centros podem assumir um papel maior no lado especializado do mercado de mitomicina, enquanto os hospitais mantêm seu papel central no volume convencional de oncologia.
Por Forma de Dosagem: Formas Intravesicais Registram o Maior CAGR Previsto entre Todos os Segmentos
As formas de dosagem intravenosa detiveram 44,76% da receita em 2025. Essa participação reflete o uso sistêmico em regimes multimedicamentosos para câncer anal e carcinoma gástrico, bem como protocolos de HIPEC para carcinomatose peritoneal de cânceres colorretais e do apêndice. A administração intravenosa padronizada nos centros de oncologia sustenta a demanda contínua por essa forma de dosagem. As formas tópicas são utilizadas principalmente como adjuvantes oftálmicos na excisão de pterígio e na trabeculectomia. Essas formas mantêm a demanda à medida que os volumes de cirurgia de glaucoma aumentam, embora seu uso dependa da disponibilidade de equipes oftálmicas treinadas. A Ásia-Pacífico apoia essa demanda por meio da expansão da capacidade cirúrgica oftálmica.
As formas de dosagem intravesical têm previsão de crescimento a um CAGR de 12,30% até 2031, a maior taxa de crescimento entre as categorias de forma de dosagem e segmento na análise fornecida. O lançamento do ZUSDURI nos Estados Unidos e a aprovação prospectiva do UGN-103 são os principais impulsionadores comerciais. O RTGel entrega mitomicina como um gel semissólido à temperatura corporal para quimioablação seletiva da bexiga. A análise fornecida afirmou que essa abordagem de tratamento pode tratar até 80% dos tumores tratados sem ressecção cirúrgica repetida. A Mitomicina Hipertérmica Medac também está sendo avaliada no ensaio de Fase 3 HIVEC-HEAT em 25 locais no Reino Unido para câncer de bexiga não músculo-invasivo não responsivo ao BCG. A liberação prolongada por hidrogel e a entrega termicamente aprimorada apoiam um papel mais amplo para o tratamento intravesical no mercado de mitomicina.
Análise Geográfica
A América do Norte deteve 41,95% da participação no mercado de mitomicina em 2025, apoiada por duas formulações especializadas aprovadas pela FDA, reembolso oncológico estabelecido e alta prevalência de câncer de bexiga. Os Estados Unidos registraram uma prevalência de câncer de bexiga de 0,101% em 2021, com 31 estados reportando prevalência acima de 0,1%. O ZUSDURI tinha 1.444 locais de atendimento ativados e gerou 50,4 milhões de USD em receita no segundo trimestre de 2026, enquanto o JELMYTO gerou 94 milhões de USD em 2025 e tem orientação de receita para 2026 de 97-101 milhões de USD. O Canadá e o México utilizam protocolos injetáveis hospitalares, enquanto o Brasil e a Argentina dependem de programas públicos de oncologia e cadeias de fornecimento registradas.
A Europa é o segundo maior mercado regional na análise. Alemanha, França, Reino Unido e Itália são centros de oncologia de alto volume com protocolos estabelecidos de câncer de bexiga não músculo-invasivo e cirurgia de glaucoma. A atualização das diretrizes da Associação Europeia de Urologia de 2026 adicionou tabelas de tratamento para tumores não responsivos ao BCG e uma seção sobre desintensificação para doença recorrente de baixo grau, apoiando maior consideração das opções de tratamento intravesical. O Reino Unido sedia o ensaio de Fase 3 HIVEC-HEAT em 25 locais, enquanto a Espanha e outros países mantêm a mitomicina C convencional nos formulários de oncologia e urologia de hospitais públicos.
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 10,67% até 2031. A Índia apoia a produção e o consumo, com a Intas Pharmaceuticals fabricando Mutamycin para a Accord BioPharma. Japão, Austrália, Coreia do Sul e outros países da região sustentam a demanda por meio de cuidados de preservação de órgãos, cirurgia de glaucoma e aquisição de oncologia genérica, enquanto o Oriente Médio e a África oferecem potencial por meio de aquisições do CCG e formulários de oncologia pública da África do Sul.

Cenário Competitivo
O mercado de mitomicina compreende um amplo segmento injetável genérico e um segmento de formulação especializada concentrado. Intas Pharmaceuticals Limited, Teva Pharmaceutical Industries Ltd., Alkem Laboratories Limited, Meitheal Pharmaceuticals, Inc. e UroGen Pharma Ltd. competem no segmento de produtos injetáveis com base em preço, confiabilidade de fornecimento e conformidade regulatória. A atualização planejada da bula da Accord Healthcare em abril de 2025 destaca a manutenção regulatória contínua necessária para manter o acesso ao produto (FDA DailyMed). A UroGen Pharma controla o segmento especializado por meio de formulações RTGel utilizadas no ZUSDURI e no JELMYTO. O JELMYTO tem projeção de gerar 94 milhões de USD em receita em 2025, e a empresa forneceu orientação de receita de 97–101 milhões de USD para 2026.
A UroGen está utilizando o desenvolvimento do ciclo de vida do produto para fortalecer sua posição especializada no mercado de mitomicina. A empresa celebrou um acordo de licenciamento e fornecimento com a Medac para a formulação liofilizada de mitomicina utilizada no UGN-103. Planeja submeter o NDA do UGN-103 em agosto de 2026, após os resultados do Fase 3 UTOPIA. Um Aviso de Concessão pendente do Escritório de Patentes e Marcas dos Estados Unidos poderia estender a proteção de patente para o RTGel combinado com mitomicina liofilizada até julho de 2044. O acordo antecipado da UroGen de junho de 2026 com a Teva permitiria que a Teva comercializasse uma versão genérica do JELMYTO a partir de 15 de setembro de 2030, sujeito à aprovação da FDA. A empresa também está avançando com o UGN-104 como um potencial produto sucessor em seu programa do trato superior.
A Medac GmbH está avaliando a mitomicina intravesical hipertérmica no estudo HIVEC-HEAT para pacientes com câncer de bexiga não músculo-invasivo de alto grau não responsivo ao BCG. A UroGen também recebeu aceitação de IND para o UGN-501, um candidato a vírus oncolítico combinado com entrega RTGel para doença de alto grau. Em resposta às preocupações dos compradores sobre a concentração de fornecedores, os fabricantes de genéricos provavelmente priorizarão arranjos de fornecimento diversificados e múltiplas fontes de insumo farmacêutico ativo (IFA). Essas estratégias reforçam o contraste entre a base genérica fragmentada e o segmento de produto especializado concentrado no mercado de mitomicina.
Líderes do Setor de Mitomicina
Intas Pharmaceuticals Limited
Teva Pharmaceutical Industries Ltd.
Alkem Laboratories Limited
Meitheal Pharmaceuticals, Inc.
UroGen Pharma Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A UroGen Pharma submeteu um NDA para o UGN-103 à FDA dos EUA, apoiado por dados de Fase 3 mostrando uma taxa de resposta completa de 77,8% aos três meses e uma duração de resposta de 94,5% aos seis meses.
- Setembro de 2026: A Associação Americana de Urologia e a Sociedade de Oncologia Urológica emitiram uma emenda às diretrizes com 40 recomendações, apoiando terapias quimioablativas para pacientes selecionados com doença recorrente de baixo grau.
- Junho de 2026: A UroGen Pharma e a Teva Pharmaceuticals chegaram a um acordo no litígio de patente do JELMYTO, permitindo que a Teva comercialize uma versão genérica a partir de 15 de setembro de 2030, sujeito à aprovação da FDA.


Escopo do Relatório do Mercado Global de Mitomicina
De acordo com o escopo do relatório, a mitomicina é um potente medicamento quimioterápico e antibiótico derivado da bactéria do solo Streptomyces caespitosus. Ela atua ligando-se e realizando ligações cruzadas nas fitas de DNA, o que impede as células de copiarem seu DNA e as leva à morte.
O Mercado de Mitomicina é segmentado por tipo de produto, área terapêutica, usuário final, forma de dosagem e geografia. Por tipo de produto, o mercado inclui mitomicina C para injeção, mitomicina para solução intravesical, mitomicina para solução pielocalicial e kits oftálmicos de mitomicina. Por área terapêutica, o mercado é segmentado em oncologia, urologia, oftalmologia e outras aplicações cirúrgicas. Por usuário final, o mercado é segmentado em hospitais, centros especializados em câncer, centros cirúrgicos ambulatoriais, clínicas de oftalmologia, institutos de pesquisa em câncer e outros. Por forma de dosagem, o mercado é segmentado em intravenosa, intravesical, tópica e outros. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
| Mitomicina C para Injeção |
| Mitomicina para Solução Intravesical |
| Mitomicina para Solução Pielocalicial |
| Kits Oftálmicos de Mitomicina |
| Oncologia |
| Urologia |
| Oftalmologia |
| Outras Aplicações Cirúrgicas |
| Hospitais |
| Centros Especializados em Câncer |
| Centros Cirúrgicos Ambulatoriais |
| Clínicas de Oftalmologia |
| Institutos de Pesquisa em Câncer |
| Outros |
| Intravenosa |
| Intravesical |
| Tópica |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Mitomicina C para Injeção | |
| Mitomicina para Solução Intravesical | ||
| Mitomicina para Solução Pielocalicial | ||
| Kits Oftálmicos de Mitomicina | ||
| Por Área Terapêutica | Oncologia | |
| Urologia | ||
| Oftalmologia | ||
| Outras Aplicações Cirúrgicas | ||
| Por Usuário Final | Hospitais | |
| Centros Especializados em Câncer | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Clínicas de Oftalmologia | ||
| Institutos de Pesquisa em Câncer | ||
| Outros | ||
| Por Forma de Dosagem | Intravenosa | |
| Intravesical | ||
| Tópica | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Questões Respondidas no Relatório
O que está impulsionando o crescimento no mercado de mitomicina?
O crescimento é sustentado por formulações intravesicais de liberação prolongada, necessidades recorrentes de tratamento do câncer de bexiga não músculo-invasivo, uso em cirurgia oftálmica e opções de tratamento com preservação renal.
Qual é o tamanho projetado do mercado de mitomicina até 2031?
O mercado de mitomicina tem projeção de atingir 318,24 milhões de USD até 2031, a partir de 214,59 milhões de USD em 2026, a um CAGR de 8,20%.
Qual tipo de produto de mitomicina está crescendo mais rapidamente?
A mitomicina para solução intravesical tem previsão de crescimento a um CAGR de 9,45% até 2031, apoiada pelo ZUSDURI e pelo programa de desenvolvimento do UGN-103.
Qual uso terapêutico está se expandindo mais rapidamente?
A urologia tem previsão de crescimento a um CAGR de 10,52% até 2031, à medida que as opções de quimioablação intravesical ganham apoio clínico e comercial.
Qual forma de dosagem tem a maior previsão de crescimento?
As formas de dosagem intravesical têm previsão de crescimento a um CAGR de 12,30% até 2031, a maior taxa entre as categorias de segmento fornecidas.
O que limita o uso mais amplo dos tratamentos com mitomicina?
As necessidades de manuseio de medicamentos perigosos, a complexidade de administração e a concorrência de BCG, gemcitabina, terapias combinadas e futuros produtos genéricos podem limitar a adoção.
Página atualizada pela última vez em:



