
Mitomycin-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
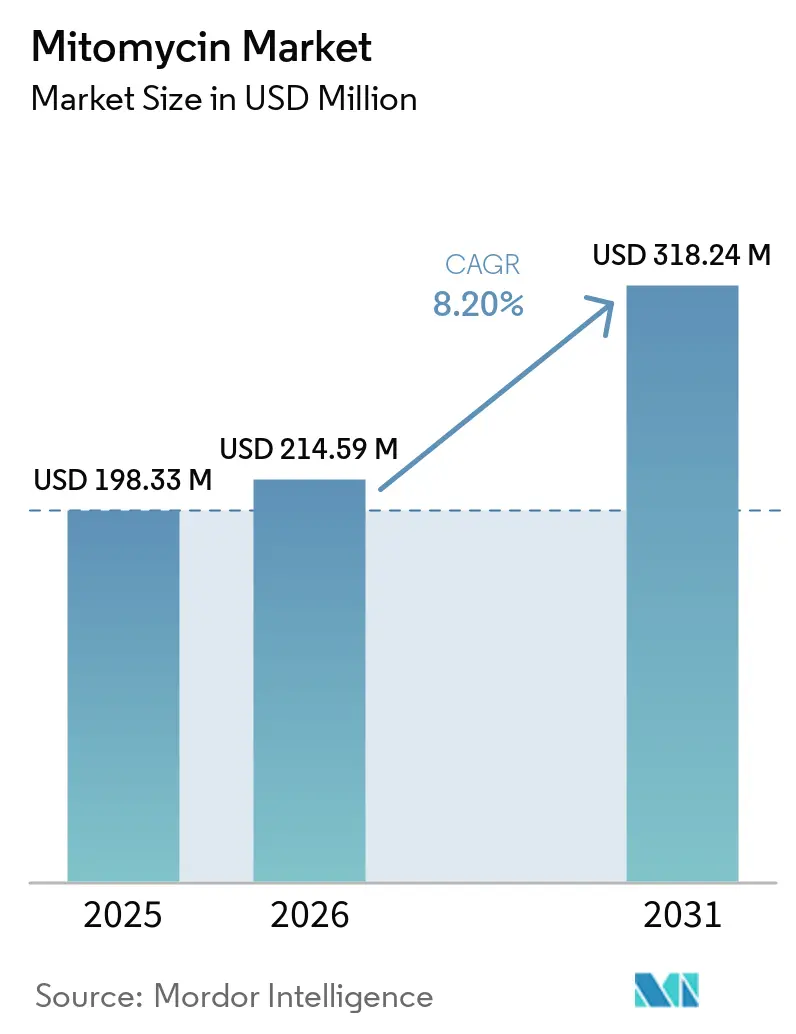
| Marktgröße (2026) | 214.59 Millionen US-Dollar |
| Marktgröße (2031) | 318.24 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 8.20 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
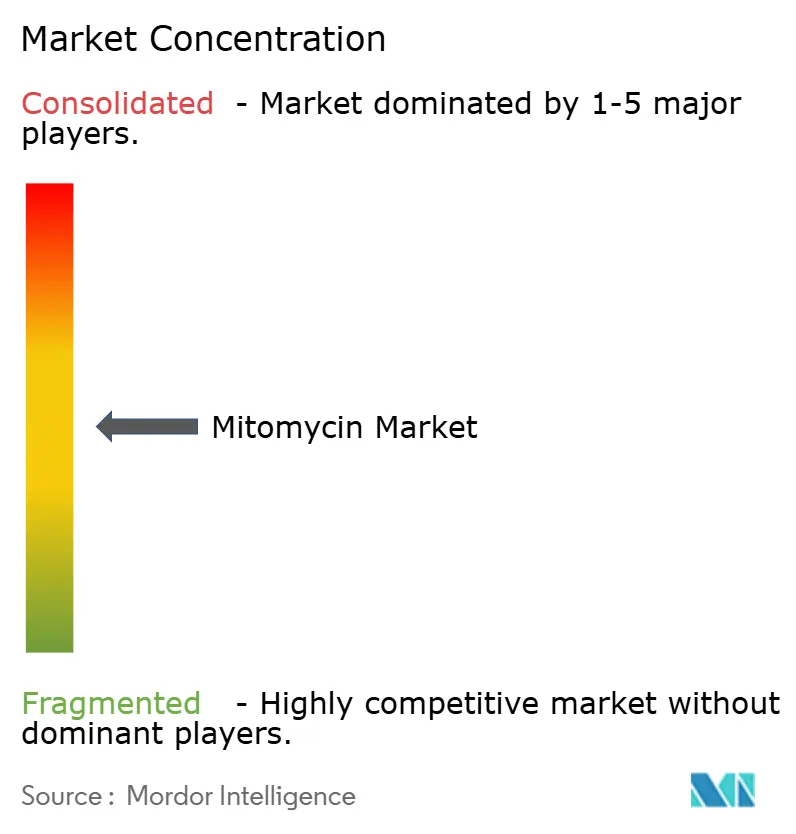
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Mitomycin-Marktanalyse von Mordor Intelligence
Die Mitomycin-Marktgröße wurde im Jahr 2025 auf 198,33 Millionen USD geschätzt und wird voraussichtlich von 214,59 Millionen USD im Jahr 2026 auf 318,24 Millionen USD bis 2031 wachsen, bei einer CAGR von 8,20 % während des Prognosezeitraums (2026–2031).
Der Mitomycin-Markt expandiert über konventionelle injizierbare Anwendungen hinaus, wobei Produkte mit verzögerter Freisetzung zur intravesikalen Anwendung die nicht-chirurgische Behandlung in der urothelialenOnkologie unterstützen. Die FDA-Zulassung von ZUSDURI im Juni 2025 etablierte eine intravesikale Behandlungsoption für Erwachsene mit rezidivierendem niedriggradigem, intermediär-risikobehaftetem nicht-muskelinvasivem Blasenkrebs und förderte die Akzeptanz bei Spezialisten. Der etablierte Einsatz in der ophthalmologischen antifibrotischen Chirurgie und der kombinierten Krebstherapie bietet eine breite institutionelle Basis. Unternehmen differenzieren sich durch Verabreichungssysteme, klinische Evidenz, Erstattungsunterstützung und Versorgungszuverlässigkeit, während sie mit dem Wettbewerb durch intravesikale Therapien, Anforderungen an den Umgang mit gefährlichen Arzneimitteln und dem künftigen Markteintritt von Generika bei Spezialformulierungen konfrontiert sind.
Wichtigste Erkenntnisse des Berichts
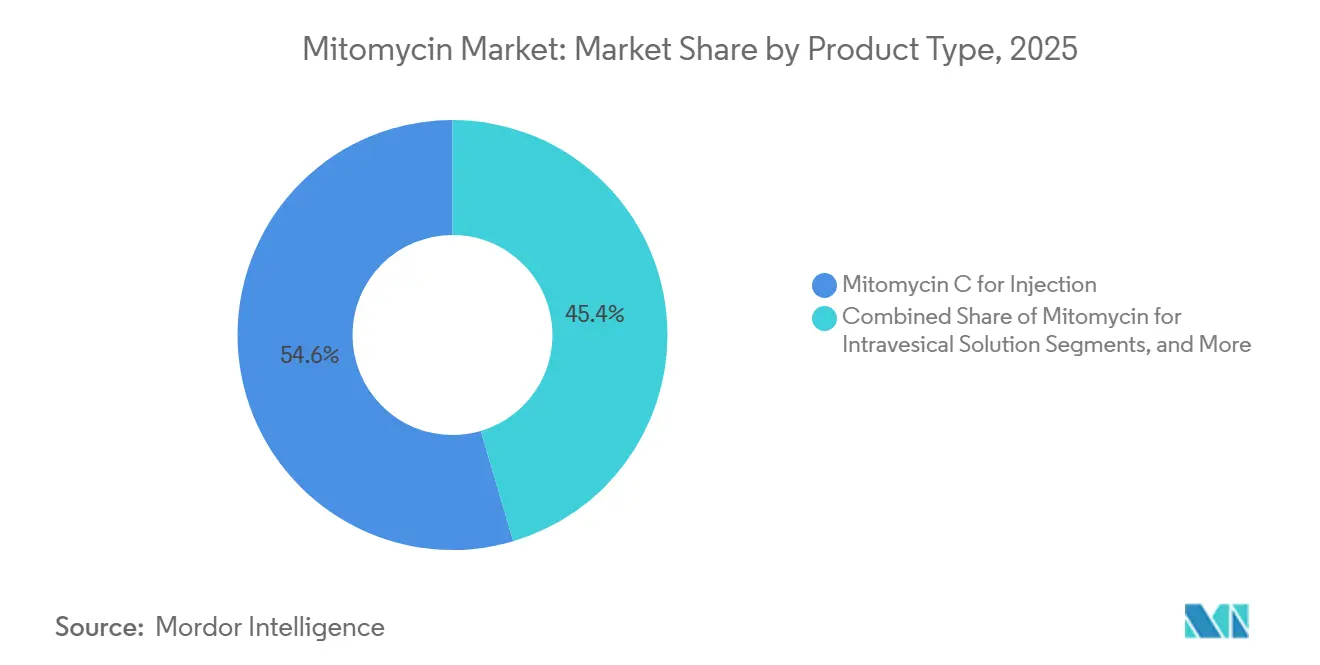
- Nach Produkttyp hielt Mitomycin C zur Injektion im Jahr 2025 einen Umsatzanteil von 54,56 %, während Mitomycin für intravesikale Lösung bis 2031 voraussichtlich mit einer CAGR von 9,45 % wachsen wird.
- Nach Therapiebereich entfiel im Jahr 2025 ein Umsatzanteil von 55,45 % auf die Onkologie, während die Urologie bis 2031 voraussichtlich mit einer CAGR von 10,52 % expandieren wird.
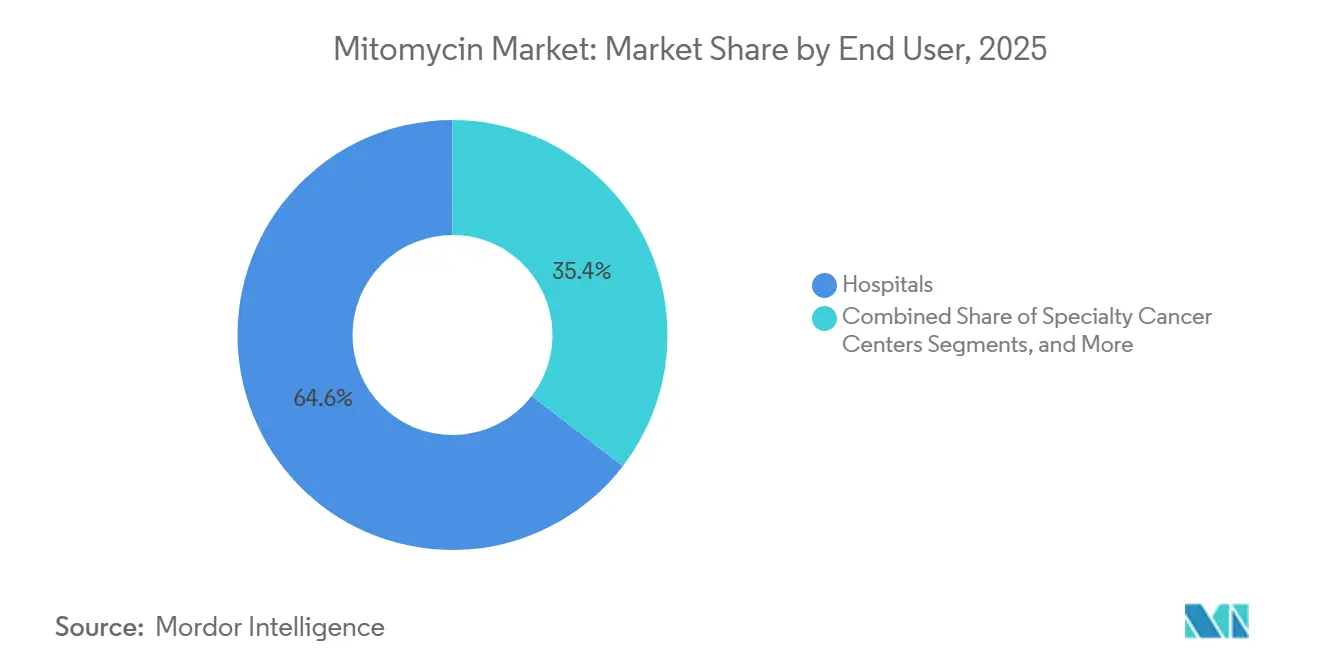
- Nach Endnutzer repräsentierten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 64,56 %, während spezialisierte Krebszentren bis 2031 voraussichtlich mit einer CAGR von 11,23 % wachsen werden.
- Nach Darreichungsform hielten intravenöse Darreichungsformen im Jahr 2025 einen Umsatzanteil von 44,76 %, während intravesikale Darreichungsformen bis 2031 voraussichtlich mit einer CAGR von 12,30 % expandieren werden.
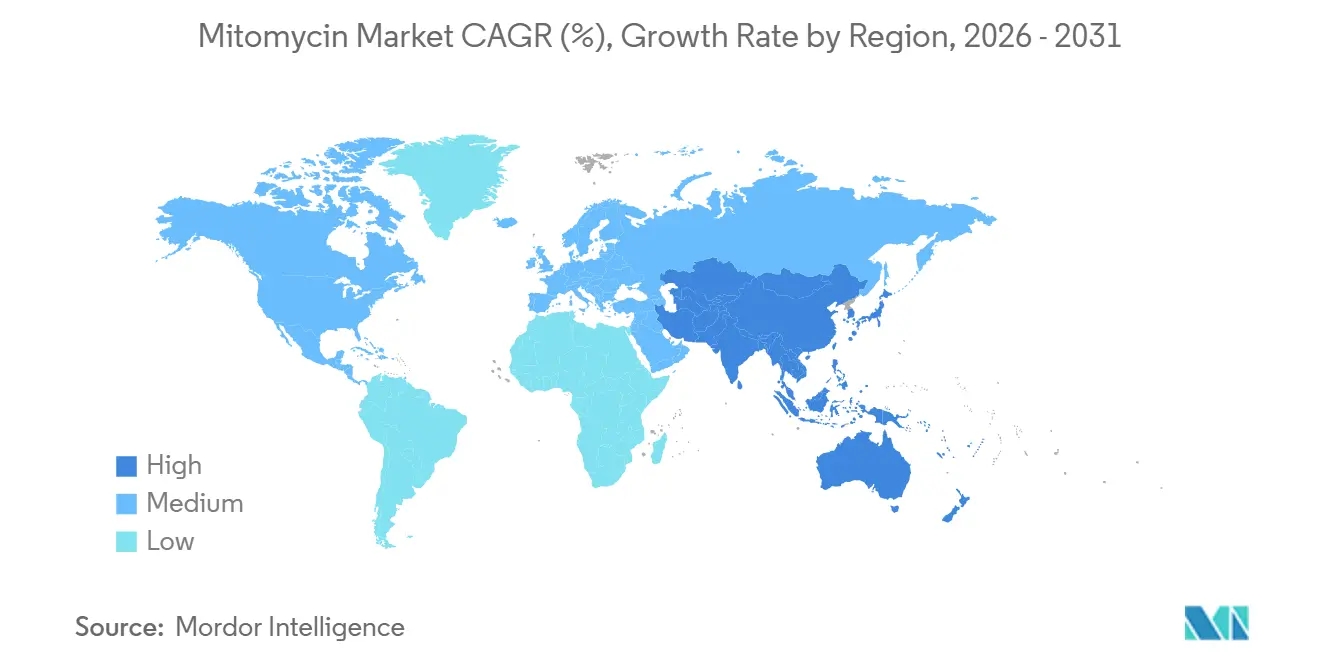
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 41,95 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 10,67 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Mitomycin-Markttrends und -Erkenntnisse
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende NMIBC-Inzidenz | +3.0% | Global, mit konzentrierter Auswirkung in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Intravesikale Formulierungen mit verzögerter Freisetzung und nierenerhaltende Versorgung | +3.4% | Nordamerika und Europa, mit aufkommendem Einsatz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz von Mitomycin in der ophthalmologischen antifibrotischen Chirurgie | +0.9% | Asiatisch-pazifischer Raum, mit Einsatz in China, Indien, Südostasien sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Formulierungsspezifische Versorgungsresilienz als Beschaffungspriorität | +0.7% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach nierenerhaltender Behandlung des Urothelkarzinoms des oberen Harntrakts | +0.9% | Asiatisch-pazifischer Raum, mit Einsatz in China, Indien, Südostasien sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz von nicht-muskelinvasivem Blasenkrebs
Nicht-muskelinvasiver Blasenkrebs machte 80 % der geschätzten 84.530 neuen Blasenkrebsfälle in den Vereinigten Staaten im Jahr 2026 aus. Weltweit wurden im Jahr 2024 614.000 neue Blasenkrebsfälle registriert.[1]Amerikanische Urologische Vereinigung und Gesellschaft für Urologische Onkologie, „Amerikanische Urologische Vereinigung veröffentlicht Änderung der Leitlinie für nicht-muskelinvasiven Blasenkrebs”, Amerikanische Urologische Vereinigung, auanet.org.
Die Bevölkerungsalterung und das Bevölkerungswachstum haben die Zahl der Patienten erhöht, die Diagnose, Überwachung und Wiederholungsbehandlung benötigen, wobei die Krankheitslast in Nordamerika und Ostasien weiterhin erheblich ist und das Fallwachstum in Indien und Teilen Afrikas zunimmt. Das Rezidiv nach transurethraler Resektion bleibt ein wesentlicher Treiber der wiederkehrenden Nachfrage nach intravesikaler Behandlung, wobei bis zu 70 % der Patienten mindestens ein Rezidiv erleiden, was die wiederkehrende Nachfrage nach Mitomycin-basierten Produkten im Mitomycin-Markt unterstützt.
Expansion intravesikaler Formulierungen mit verzögerter Freisetzung
Die RTGel-Plattform von UroGen Pharma hat die Behandlungsrolle von Mitomycin durch die Verlängerung des Arzneimittelkontakts mit dem Urothel erweitert. Konventionelles intravesikales Mitomycin C verbleibt ein bis zwei Stunden in der Blase, während das umgekehrt-thermische Hydrogel bei Körpertemperatur zu einem halbfesten Gel wird und eine ambulante Chemoablation ohne Vollnarkose für geeignete Patienten ermöglicht. ZUSDURI erzielte in der Phase-3-Studie ENVISION eine vollständige Ansprechrate von 78 % nach drei Monaten, und 64,5 % der Responder behielten ihr Ansprechen nach 36 Monaten bei, mit einem medianen Follow-up von 35,5 Monaten. UGN-103 erzielte eine vollständige Ansprechrate von 77,8 % nach drei Monaten und eine Ansprechdauer von 94,5 % über sechs Monate in der Phase-3-Studie UTOPIA, und UroGen reichte seinen NDA am 17. August 2026 ein, was Chancen für den Mitomycin-Markt schafft, bei Behandlungskomfort und klinischer Dauerhaftigkeit zu konkurrieren.[2]UroGen Pharma Ltd., „UroGen berichtet 50,4 Millionen USD ZUSDURI-Umsatz und stellt Finanzergebnisse und Highlights für das zweite Quartal 2026 vor”, UroGen Pharma, investors.urogen.com.
Zunehmender Einsatz von Mitomycin in der ophthalmologischen antifibrotischen Chirurgie
Mitomycin C bleibt ein weit verbreitetes antifibrotisches Adjuvans in der filtrierenden Glaukomchirurgie aufgrund seiner etablierten klinischen Rolle, der niedrigen Stückkosten und der langen Anwendungsgeschichte. Eine gepoolte Analyse von drei PRESERFLO-MicroShunt-Studien aus dem Jahr 2025 ergab, dass 0,4 mg/ml Mitomycin C eine bessere Kontrolle des intraokularen Drucks bot als 0,2 mg/ml, ohne die Sicherheit zu beeinträchtigen, was Dosierungsprotokolle beeinflussen und den Arzneimitteleinsatz pro Eingriff erhöhen kann. Eine randomisierte Studie aus dem Jahr 2025 ergab eine vergleichbare Kontrolle des intraokularen Drucks für schwammapplizierten und sub-Tenon-injizierten Mitomycin C bei der Trabekulektomie, was die Akzeptanz in Einrichtungen mit unterschiedlicher Ausstattung und unterschiedlichen Verfahrenspraktiken unterstützt. Steigende Glaukomoperationsvolumina in China, Indien und Südostasien unterstützen diese Anwendung innerhalb des Mitomycin-Markts.
Formulierungsspezifische Versorgungsresilienz als Beschaffungspriorität
Krankenhäuser verlassen sich weiterhin auf konventionelles injizierbares Mitomycin C in etablierten onkologischen und urologischen Protokollen. Generika-Beschaffungsentscheidungen berücksichtigen zunehmend die Versorgungskontinuität neben dem Anschaffungspreis, da die Herstellung auf eine begrenzte Gruppe von Lieferanten konzentriert ist. Accord Healthcare, Fresenius Kabi, Meitheal Pharmaceuticals, Hikma Pharmaceuticals, Intas, Cipla und Sun Pharmaceutical gehören zu den Herstellern, die die konventionelle injizierbare Nachfrage bedienen. Gleichzeitig aktualisierte Accord Healthcare im April 2025 seinen FDA-Beipackzettel. Eine zuverlässige Versorgungsbasis schützt die Behandlungskontinuität, da Einrichtungen zytotoxische Bestände und Protokollpläne verwalten, was die Versorgungszuverlässigkeit zu einem wichtigeren Beschaffungskriterium im gesamten Mitomycin-Markt macht.
Analyse der Hemmnisswirkung*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Komplexität bei der Handhabung und Verabreichung zytotoxischer Substanzen | -1.8% | Global | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch BCG, Gemcitabin und Kombinationstherapien | -1.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Enge Behandlungsfenster und formulierungsspezifische Komplexität der Verabreichung | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an den Umgang mit zytotoxischen Substanzen und den Arbeitsschutz
Mitomycin C wird als gefährliches Arzneimittel gehandhabt und erfordert dedizierte Zubereitungsprozesse, geschultes Apothekenpersonal und Schutzmaßnahmen. Diese Anforderungen erhöhen die betriebliche Komplexität und die Kosten für Krankenhäuser, ambulante Operationszentren und onkologische Gemeinschaftspraxen, insbesondere für kleinere Standorte mit begrenzter Herstellungskapazität und Fachpersonal. RTGel-basierte Formulierungen erfordern eine temperaturkontrollierte Rekonstitution vor der Verabreichung, während UroGen UGN-103 mit vereinfachter Rekonstitution entwickelt hat, um diese Belastung zu reduzieren. Enge Behandlungsfenster und formulierungsspezifische Verabreichungsanforderungen können die Akzeptanz in der Gemeinschaftsversorgung und in ressourcenschwächeren Gesundheitssystemen verlangsamen.
Wettbewerb durch BCG, Gemcitabin und kombinierte intravesikale Therapien
Die 2026 von der Amerikanischen Urologischen Vereinigung und der Gesellschaft für Urologische Onkologie geänderte Leitlinie erkennt eine Behandlungslandschaft an, die BCG, Gemcitabin, Kombinationen aus Gemcitabin und Docetaxel sowie chemoablative Therapien wie Mitomycin-Formulierungen umfasst. Diese Optionen erweitern die intravesikale Versorgung, verteilen die Nachfrage jedoch auf mehrere klinische Alternativen. BCG bleibt die bevorzugte Behandlung für hochrisikobehafteten nicht-muskelinvasiven Blasenkrebs, während das NCCN-Update 2026 Nogapendekin alfa-inbakicept mit BCG für BCG-nicht-ansprechende papilläre Erkrankungen aufnahm. Generische Gemcitabin-basierte Kombinationen bieten eine erschwingliche, versorgungsstabile Option für Patienten mit intermediärem Risiko, während Teva ab dem 15. September 2030 ein Generikum von JELMYTO vermarkten kann, sofern FDA-zugelassen, was ein künftiges Preisrisiko für das Franchise im oberen Harntrakt darstellt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Spezialformulierungen verändern den Umsatzmix
Mitomycin C zur Injektion hielt im Jahr 2025 einen Mitomycin-Marktanteil von 54,56 %. Sein etablierter Einsatz in systemischen Protokollen für Magen-, Pankreas- und Analkarzinome sowie die intravesikale Behandlung von nicht-muskelinvasivem Blasenkrebs unterstützt die Krankenhausnachfrage. Accord Healthcare, Fresenius Kabi, Meitheal Pharmaceuticals und asiatische Hersteller konkurrieren in dieser Kategorie, in der Beschaffungsentscheidungen von Preisgestaltung, Herstellungszuverlässigkeit und API-Verfügbarkeit abhängen. Mitomycin für pyelokalyzäre Lösung und ophthalmologische Mitomycin-Kits repräsentierten kleinere, aber etablierte Umsatzpools. JELMYTO profitiert von wachsender Real-World-Evidenz und Erstattungszugang in den Vereinigten Staaten. Eine multizentrische Analyse vom Januar 2025 mit 56 initialen vollständigen Respondern aus 15 akademischen und Gemeinschaftszentren berichtete ein rezidivfreies Überleben von 68 % nach 3 Jahren.
Mitomycin für intravesikale Lösung wird bis 2031 voraussichtlich mit einer CAGR von 9,45 % wachsen. ZUSDURI erzielte im zweiten Quartal 2026 einen Umsatz von 50,4 Millionen USD, während UroGen bis zum 30. Juni 2026 1.444 Versorgungsstandorte aktivierte und 452 einzigartige Verschreiber verzeichnete. UroGen reichte am 17. August 2026 einen NDA für UGN-103 ein. Das Produkt der nächsten Generation verfügt über eine vereinfachte Rekonstitution und eine verlängerte Haltbarkeit, was seine Praktikabilität über spezialisierte Urologiezentren hinaus verbessert. Ophthalmologische Kits behalten eine stabile Rolle, da die minimal-invasive Glaukomchirurgie den Mitomycin-Einsatz für die Augmentation subkonjunktivaler Implantate ausweitet. Der Produktmix verschiebt sich hin zu hochvolumigen Generika, die einem Preisdruck ausgesetzt sind, und zu Spezialformulierungen mit höherem Wertbeitrag.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Therapiebereich: Urologie gewinnt klinischen und kommerziellen Schwung
Die Onkologie machte im Jahr 2025 55,45 % der Mitomycin-Marktgröße aus. Mitomycin C wird in Kombinationsregimen für Magen- und Pankreasadenokarzinom, Analkanalkarzinom und HIPEC bei peritonealer Karzinomatose eingesetzt. Sein Einsatz in mehreren Behandlungssettings unterstützt die Nachfrage nach konventionellen Produkten und verringert die Abhängigkeit von einem einzigen onkologischen Protokoll. Onkologische Krankenhausapotheken pflegen etablierte Arbeitsabläufe für die injizierbare Zubereitung und Verabreichung. Ophthalmologie und andere chirurgische Anwendungen machen den verbleibenden therapeutischen Bedarf aus, wobei der mit der Trabekulektomie verbundene Einsatz in mehreren Regionen etabliert ist. Eine Studie aus dem Jahr 2025 berichtete einen kombinierten oder qualifizierten Erfolg von 65,9 % nach 8 Jahren für die Trabekulektomie mit Mitomycin C bei primärem und sekundärem Glaukom.
Die Urologie wird bis 2031 voraussichtlich mit einer CAGR von 10,52 % wachsen. Das Wachstum wird durch die steigende Inzidenz von nicht-muskelinvasivem Blasenkrebs, chemoablative Behandlungsoptionen und die expandierende kommerzielle Infrastruktur für Produkte mit verzögerter Freisetzung unterstützt. Die Leitlinienänderung der Amerikanischen Urologischen Vereinigung und der Gesellschaft für Urologische Onkologie vom September 2026 enthielt 40 neue Empfehlungen auf der Grundlage einer Literaturrecherche bis Dezember 2025. Die Leitlinie unterstützt aktive Überwachung, ambulante Behandlung und chemoablative Therapien als Alternativen zur wiederholten transurethralen Resektion für ausgewählte Patienten mit rezidivierender niedriggradiger Erkrankung. JELMYTO unterstützt auch die nierenerhaltende Versorgung bei niedriggradigem Urothelkarzinom des oberen Harntrakts. Dieser Bedarf ist besonders relevant für ältere Patienten, deren medianes Diagnosealter im Quellmaterial 73 Jahre betrug.
Nach Endnutzer: Krankenhausbeschaffungsvolumen im Kontrast zur Wachstumsrate spezialisierter Zentren
Krankenhäuser repräsentierten im Jahr 2025 64,56 % des Endnutzerumsatzes. Ihre Position spiegelt die großvolumige Beschaffung von injizierbarem Mitomycin C über etablierte onkologische Apothekensysteme wider. Krankenhausbasierte Infusionszentren bleiben das primäre Behandlungssetting für viele systemische Krebsprotokolle und unterstützen auch intravesikale Eingriffe und Glaukomfiltrationsoperationen. Ambulante Operationszentren tragen durch die Behandlung von nicht-muskelinvasivem Blasenkrebs und ophthalmologische Eingriffe zur Nachfrage bei. Ophthalmologische Kliniken verwenden Mitomycin-Kits für die Pterygiumexzision und Glaukomfiltrationschirurgie. Krebsforschungsinstitute tragen durch klinische Studien zu neuen Behandlungskombinationen bei, einschließlich der laufenden HIVEC-HEAT-Studie für BCG-nicht-ansprechenden oder -intoleranten nicht-muskelinvasiven Blasenkrebs.
Spezialisierte Krebszentren werden bis 2031 voraussichtlich mit einer CAGR von 11,23 % wachsen, der höchsten Wachstumsrate innerhalb der Endnutzerklassifikation. UroGens kommerzielles Modell konzentriert sich auf spezialisierte Urologie- und Onkologiestandorte, die die klinische katheterbasierte Verabreichung verwalten. Wiederholungsverschreiber machten bis zum 30. Juni 2026 45 % aller ZUSDURI-Verschreiber aus. Der J-Code-Erstattungsweg des Produkts eignet sich für Standorte mit dedizierten Abrechnungs- und Behandlungsabläufen. Die gemeinsame Ansiedlung von Urologie- und Onkologiespezialisten unterstützt auch die Patientenauswahl für die intravesikale Chemoablation. Diese Zentren können eine größere Rolle auf der Spezialseite des Mitomycin-Markts übernehmen, während Krankenhäuser ihre zentrale Rolle im konventionellen Onkologievolumen behalten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Darreichungsform: Intravesikale Formen verzeichnen die höchste prognostizierte CAGR über alle Segmente
Intravenöse Darreichungsformen hielten im Jahr 2025 einen Umsatzanteil von 44,76 %. Dieser Anteil spiegelt den systemischen Einsatz in Mehrfacharzneimittelregimen für Analkarzinom und Magenkarzinom sowie HIPEC-Protokolle bei peritonealer Karzinomatose aus kolorektalen und Appendixkarzinomen wider. Die standardisierte intravenöse Verabreichung in onkologischen Zentren unterstützt die anhaltende Nachfrage nach dieser Darreichungsform. Topische Formen werden hauptsächlich als ophthalmologische Adjuvanzien bei der Pterygiumexzision und Trabekulektomie eingesetzt. Diese Formen halten die Nachfrage aufrecht, da die Glaukomoperationsvolumina zunehmen, obwohl ihr Einsatz von der Verfügbarkeit geschulter ophthalmologischer Teams abhängt. Der asiatisch-pazifische Raum unterstützt diese Nachfrage durch die Ausweitung der ophthalmologischen Operationskapazität.
Intravesikale Darreichungsformen werden bis 2031 voraussichtlich mit einer CAGR von 12,30 % wachsen, der höchsten Wachstumsrate über alle Darreichungsform- und Segmentkategorien in der bereitgestellten Analyse. Die Markteinführung von ZUSDURI in den Vereinigten Staaten und die prospektive Zulassung von UGN-103 sind die wichtigsten kommerziellen Treiber. RTGel verabreicht Mitomycin als halbfestes Gel bei Körpertemperatur für die blasenselektive Chemoablation. Die bereitgestellte Analyse stellte fest, dass dieser Behandlungsansatz bis zu 80 % der behandelten Tumoren ohne wiederholte chirurgische Resektion ansprechen kann. Hyperthermes Mitomycin Medac wird auch in der HIVEC-HEAT-Phase-3-Studie an 25 Standorten im Vereinigten Königreich für BCG-nicht-ansprechenden nicht-muskelinvasiven Blasenkrebs evaluiert. Hydrogel mit verzögerter Freisetzung und thermisch verstärkte Verabreichung unterstützen eine breitere Rolle der intravesikalen Behandlung im Mitomycin-Markt.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Mitomycin-Marktanteil von 41,95 %, unterstützt durch zwei FDA-zugelassene Spezialformulierungen, etablierte onkologische Erstattung und eine hohe Blasenkrebsprävalenz. Die Vereinigten Staaten verzeichneten im Jahr 2021 eine Blasenkrebsprävalenz von 0,101 %, wobei 31 Bundesstaaten eine Prävalenz über 0,1 % meldeten. ZUSDURI hatte 1.444 aktivierte Versorgungsstandorte und erzielte im zweiten Quartal 2026 einen Umsatz von 50,4 Millionen USD, während JELMYTO im Jahr 2025 einen Umsatz von 94 Millionen USD erzielte und für 2026 eine Umsatzprognose von 97–101 Millionen USD hat. Kanada und Mexiko nutzen krankenhausbasierte injizierbare Protokolle, während Brasilien und Argentinien auf öffentliche Onkologieprogramme und registrierte Lieferketten angewiesen sind.
Europa ist der zweitgrößte regionale Markt in der Analyse. Deutschland, Frankreich, das Vereinigte Königreich und Italien sind hochvolumige Onkologie-Hubs mit etablierten Protokollen für nicht-muskelinvasiven Blasenkrebs und Glaukomchirurgie. Das EAU-Leitlinien-Update 2026 fügte Behandlungstabellen für BCG-nicht-ansprechende Tumoren und einen Abschnitt zur De-Intensivierung bei niedriggradig rezidivierender Erkrankung hinzu, was eine stärkere Berücksichtigung intravesikaler Behandlungsoptionen unterstützt. Das Vereinigte Königreich beherbergt die 25-Standorte-HIVEC-HEAT-Phase-3-Studie, während Spanien und andere Länder konventionelles Mitomycin C in öffentlichen Krankenhaus-Onkologie- und Urologie-Formularen behalten.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 10,67 % wachsen. Indien unterstützt Produktion und Verbrauch, wobei Intas Pharmaceuticals Mutamycin für Accord BioPharma herstellt. Japan, Australien, Südkorea und andere Länder der Region unterstützen die Nachfrage durch organerhaltende Versorgung, Glaukomchirurgie und generische Onkologiebeschaffung, während der Nahe Osten und Afrika Potenzial durch GCC-Beschaffung und südafrikanische öffentliche Onkologieformulare bieten.

Wettbewerbslandschaft
Der Mitomycin-Markt umfasst ein breites generisches injizierbares Segment und ein konzentriertes Spezialformulierungssegment. Intas Pharmaceuticals Limited, Teva Pharmaceutical Industries Ltd., Alkem Laboratories Limited, Meitheal Pharmaceuticals, Inc. und UroGen Pharma Ltd. konkurrieren im injizierbaren Produktsegment auf der Grundlage von Preis, Versorgungszuverlässigkeit und regulatorischer Compliance. Die geplante Aktualisierung des FDA-Beipackzettels von Accord Healthcare im April 2025 unterstreicht die laufende regulatorische Pflege, die erforderlich ist, um den Produktzugang zu erhalten (FDA DailyMed). UroGen Pharma kontrolliert das Spezialitätensegment durch RTGel-Formulierungen, die in ZUSDURI und JELMYTO verwendet werden. JELMYTO wird voraussichtlich im Jahr 2025 einen Umsatz von 94 Millionen USD erzielen, und das Unternehmen hat eine Umsatzprognose von 97–101 Millionen USD für 2026 gegeben.
UroGen nutzt die Produktlebenszyklusentwicklung, um seine Spezialposition im Mitomycin-Markt zu stärken. Das Unternehmen hat eine Lizenz- und Liefervereinbarung mit Medac für die lyophilisierte Mitomycin-Formulierung abgeschlossen, die in UGN-103 verwendet wird. Es plant, den UGN-103-NDA im August 2026 einzureichen, nach den Phase-3-UTOPIA-Ergebnissen. Eine ausstehende Zulassungsmitteilung des US-amerikanischen Patent- und Markenamts könnte den Patentschutz für RTGel in Kombination mit lyophilisiertem Mitomycin bis Juli 2044 verlängern. Die erwartete Einigung von UroGen mit Teva vom Juni 2026 würde Teva erlauben, ab dem 15. September 2030 eine Generika-Version von JELMYTO zu vermarkten, vorbehaltlich der FDA-Zulassung. Das Unternehmen entwickelt auch UGN-104 als potenzielles Nachfolgeprodukt in seinem Programm für den oberen Harntrakt.
Medac GmbH evaluiert hyperthermes intravesikales Mitomycin in der HIVEC-HEAT-Studie für Patienten mit BCG-nicht-ansprechendem, hochgradigem nicht-muskelinvasivem Blasenkrebs. UroGen hat auch eine IND-Akzeptanz für UGN-501 erhalten, einen onkolytischen Viruskandidaten in Kombination mit RTGel-Verabreichung für hochgradige Erkrankungen. Als Reaktion auf Käuferbedenken hinsichtlich der Lieferantenkonzentration werden Generikahersteller wahrscheinlich diversifizierte Versorgungsvereinbarungen und mehrere Quellen für den Wirkstoff (API) priorisieren. Diese Strategien verstärken den Kontrast zwischen der fragmentierten Generikabasis und dem konzentrierten Spezialproduktesegment im Mitomycin-Markt.
Führende Unternehmen im Mitomycin-Markt
Intas Pharmaceuticals Limited
Teva Pharmaceutical Industries Ltd.
Alkem Laboratories Limited
Meitheal Pharmaceuticals, Inc.
UroGen Pharma Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: UroGen Pharma reichte einen NDA für UGN-103 bei der US-amerikanischen FDA ein, unterstützt durch Phase-3-Daten, die eine vollständige Ansprechrate von 77,8 % nach drei Monaten und eine Ansprechdauer von 94,5 % über sechs Monate zeigen.
- September 2026: Die Amerikanische Urologische Vereinigung und die Gesellschaft für Urologische Onkologie veröffentlichten eine Leitlinienänderung mit 40 Empfehlungen, die chemoablative Therapien für ausgewählte Patienten mit rezidivierender niedriggradiger Erkrankung unterstützen.
- Juni 2026: UroGen Pharma und Teva Pharmaceuticals einigten sich auf einen Vergleich im JELMYTO-Patentrechtsstreit, der Teva erlaubt, ab dem 15. September 2030 eine Generika-Version zu vermarkten, vorbehaltlich der FDA-Zulassung.


Globaler Mitomycin-Marktberichtsumfang
Gemäß dem Umfang des Berichts ist Mitomycin ein potentes Chemotherapeutikum und Antibiotikum, das aus dem Bodenbakterium Streptomyces caespitosus gewonnen wird. Es wirkt, indem es sich an DNA-Stränge bindet und diese quervernetzt, was Zellen daran hindert, ihre DNA zu kopieren, und sie zum Absterben bringt.
Der Mitomycin-Markt ist nach Produkttyp, Therapiebereich, Endnutzer, Darreichungsform und Geografie segmentiert. Nach Produkttyp umfasst der Markt Mitomycin C zur Injektion, Mitomycin für intravesikale Lösung, Mitomycin für pyelokalyzäre Lösung und ophthalmologische Mitomycin-Kits. Nach Therapiebereich ist der Markt in Onkologie, Urologie, Ophthalmologie und andere chirurgische Anwendungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, spezialisierte Krebszentren, ambulante Operationszentren, ophthalmologische Kliniken, Krebsforschungsinstitute und Sonstige segmentiert. Nach Darreichungsform ist der Markt in intravenös, intravesikal, topisch und Sonstige segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
| Mitomycin C zur Injektion |
| Mitomycin für intravesikale Lösung |
| Mitomycin für pyelokalyzäre Lösung |
| Ophthalmologische Mitomycin-Kits |
| Onkologie |
| Urologie |
| Ophthalmologie |
| Andere chirurgische Anwendungen |
| Krankenhäuser |
| Spezialisierte Krebszentren |
| Ambulante Operationszentren |
| Ophthalmologische Kliniken |
| Krebsforschungsinstitute |
| Sonstige |
| Intravenös |
| Intravesikal |
| Topisch |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Mitomycin C zur Injektion | |
| Mitomycin für intravesikale Lösung | ||
| Mitomycin für pyelokalyzäre Lösung | ||
| Ophthalmologische Mitomycin-Kits | ||
| Nach Therapiebereich | Onkologie | |
| Urologie | ||
| Ophthalmologie | ||
| Andere chirurgische Anwendungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Spezialisierte Krebszentren | ||
| Ambulante Operationszentren | ||
| Ophthalmologische Kliniken | ||
| Krebsforschungsinstitute | ||
| Sonstige | ||
| Nach Darreichungsform | Intravenös | |
| Intravesikal | ||
| Topisch | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Mitomycin-Markt an?
Das Wachstum wird durch intravesikale Formulierungen mit verzögerter Freisetzung, wiederkehrende Behandlungsbedarfe bei nicht-muskelinvasivem Blasenkrebs, den Einsatz in der ophthalmologischen Chirurgie und nierenerhaltende Behandlungsoptionen unterstützt.
Wie groß ist der prognostizierte Mitomycin-Markt bis 2031?
Der Mitomycin-Markt wird bis 2031 voraussichtlich 318,24 Millionen USD erreichen, ausgehend von 214,59 Millionen USD im Jahr 2026, bei einer CAGR von 8,20 %.
Welcher Mitomycin-Produkttyp wächst am schnellsten?
Mitomycin für intravesikale Lösung wird bis 2031 voraussichtlich mit einer CAGR von 9,45 % wachsen, unterstützt durch ZUSDURI und das UGN-103-Entwicklungsprogramm.
Welche therapeutische Anwendung expandiert am schnellsten?
Die Urologie wird bis 2031 voraussichtlich mit einer CAGR von 10,52 % wachsen, da intravesikale Chemoablationsoptionen klinische und kommerzielle Unterstützung gewinnen.
Welche Darreichungsform hat das höchste prognostizierte Wachstum?
Intravesikale Darreichungsformen werden bis 2031 voraussichtlich mit einer CAGR von 12,30 % wachsen, der höchsten Rate unter den bereitgestellten Segmentkategorien.
Was begrenzt den weiteren Einsatz von Mitomycin-Behandlungen?
Der Bedarf an der Handhabung gefährlicher Arzneimittel, die Komplexität der Verabreichung sowie der Wettbewerb durch BCG, Gemcitabin, Kombinationstherapien und künftige Generika können die Akzeptanz einschränken.
Seite zuletzt aktualisiert am:



