
Taille et part du marché de la mitomycine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 214.59 Millions de dollars américains |
| Taille du Marché (2031) | 318.24 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 8.20 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
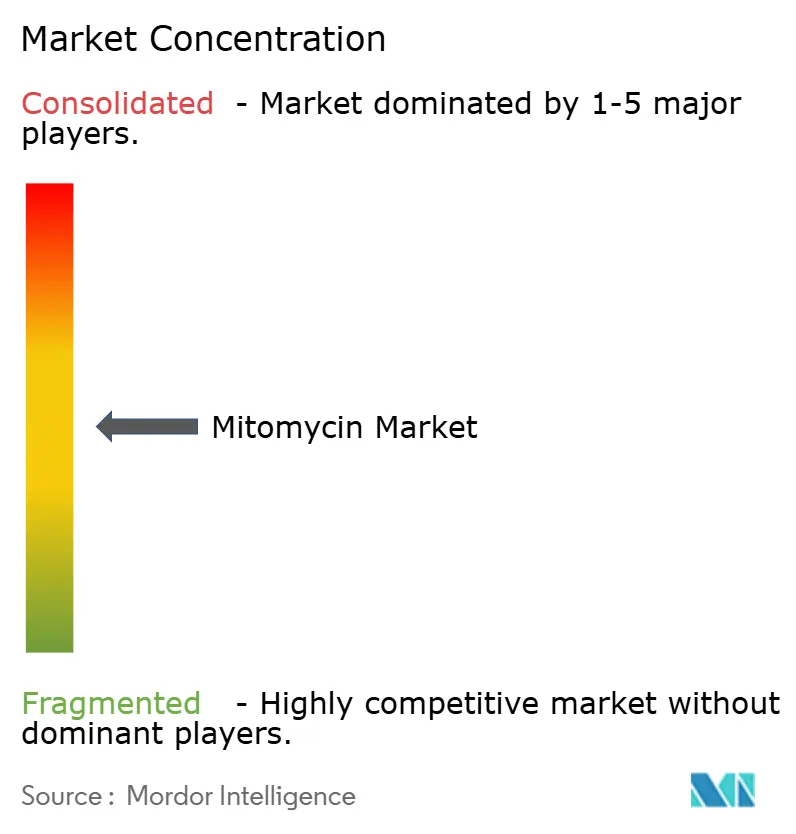
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la mitomycine par Mordor Intelligence
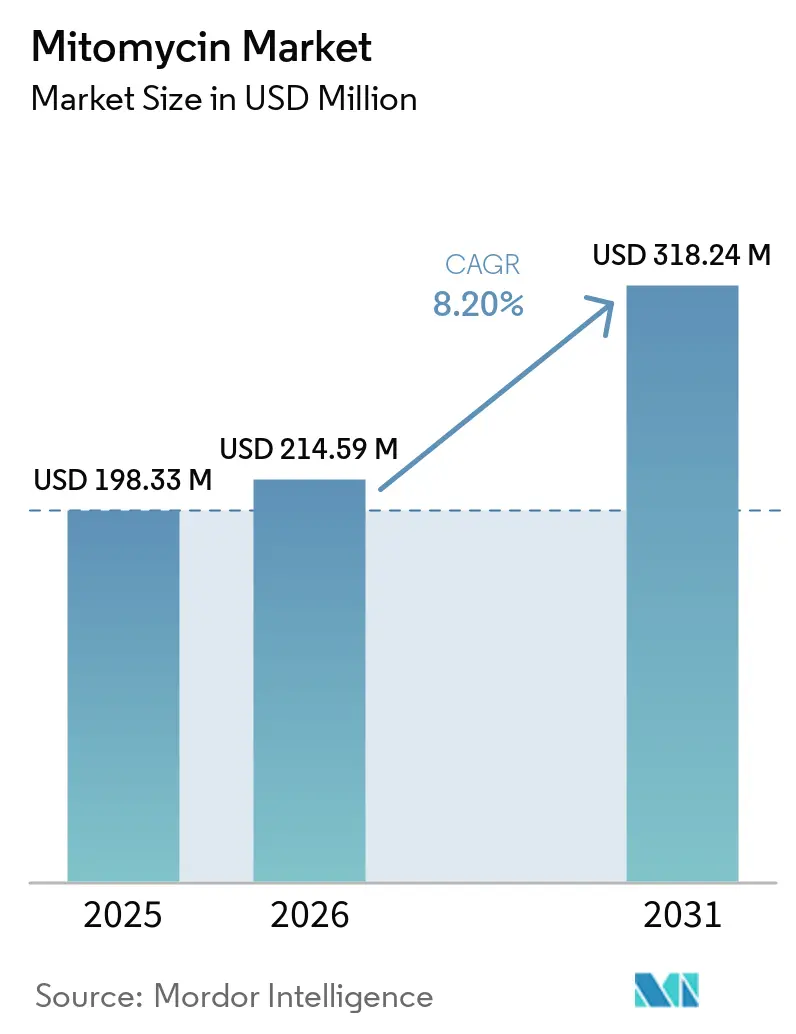
La taille du marché de la mitomycine était évaluée à 198,33 millions USD en 2025 et devrait croître de 214,59 millions USD en 2026 pour atteindre 318,24 millions USD d'ici 2031, à un CAGR de 8,20 % au cours de la période de prévision (2026-2031).
Le marché de la mitomycine s'étend au-delà des applications injectables conventionnelles, avec des produits intravésicaux à libération prolongée soutenant le traitement non chirurgical en oncologie urothéliale. L'approbation par la FDA de ZUSDURI en juin 2025 a établi une option de traitement intravésical pour les adultes atteints d'un cancer de la vessie non invasif musculaire récidivant de bas grade à risque intermédiaire et a soutenu l'adoption par les spécialistes. L'utilisation établie en chirurgie antifibrotique ophtalmique et en thérapie anticancéreuse combinée fournit une large base institutionnelle. Les entreprises se différencient par les systèmes d'administration, les données cliniques, le soutien au remboursement et la fiabilité de l'approvisionnement, tout en faisant face à la concurrence des thérapies intravésicales, aux exigences de manipulation des médicaments dangereux et à l'entrée future de génériques dans les formulations spécialisées.
Points clés du rapport
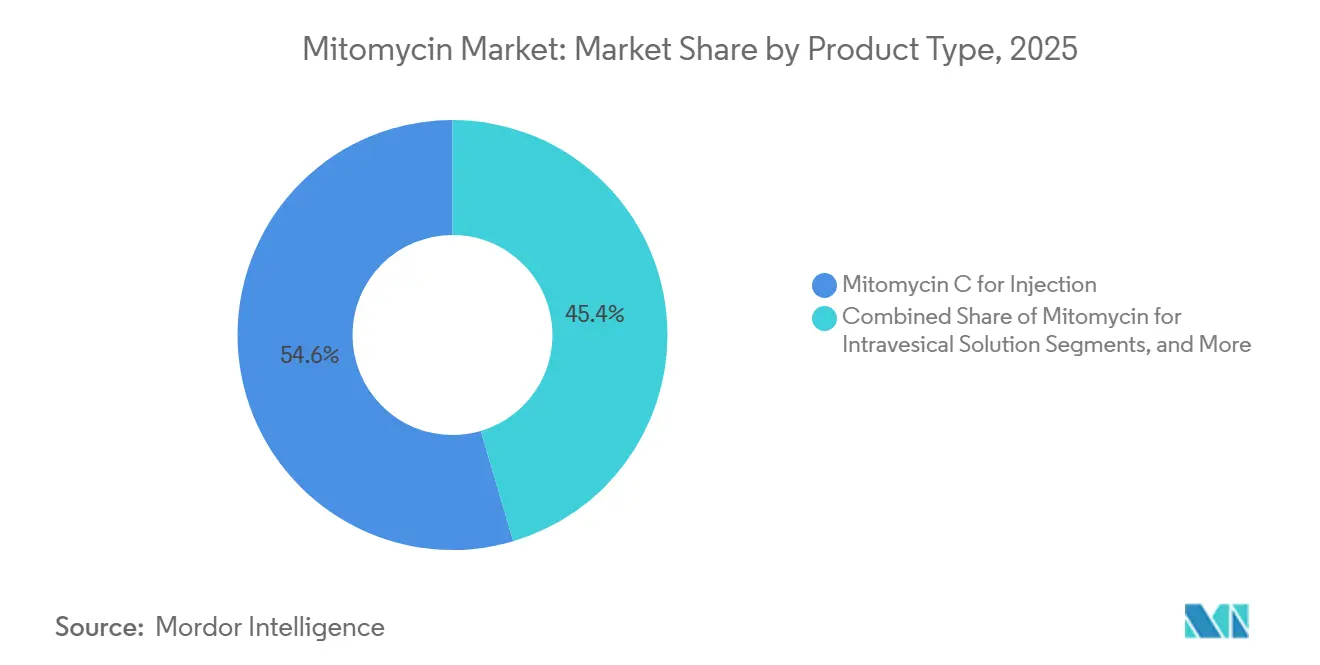
- Par type de produit, la mitomycine C pour injection a représenté 54,56 % du chiffre d'affaires en 2025, tandis que la mitomycine pour solution intravésicale devrait croître à un CAGR de 9,45 % jusqu'en 2031.
- Par domaine thérapeutique, l'oncologie a représenté 55,45 % du chiffre d'affaires en 2025, tandis que l'urologie devrait se développer à un CAGR de 10,52 % jusqu'en 2031.
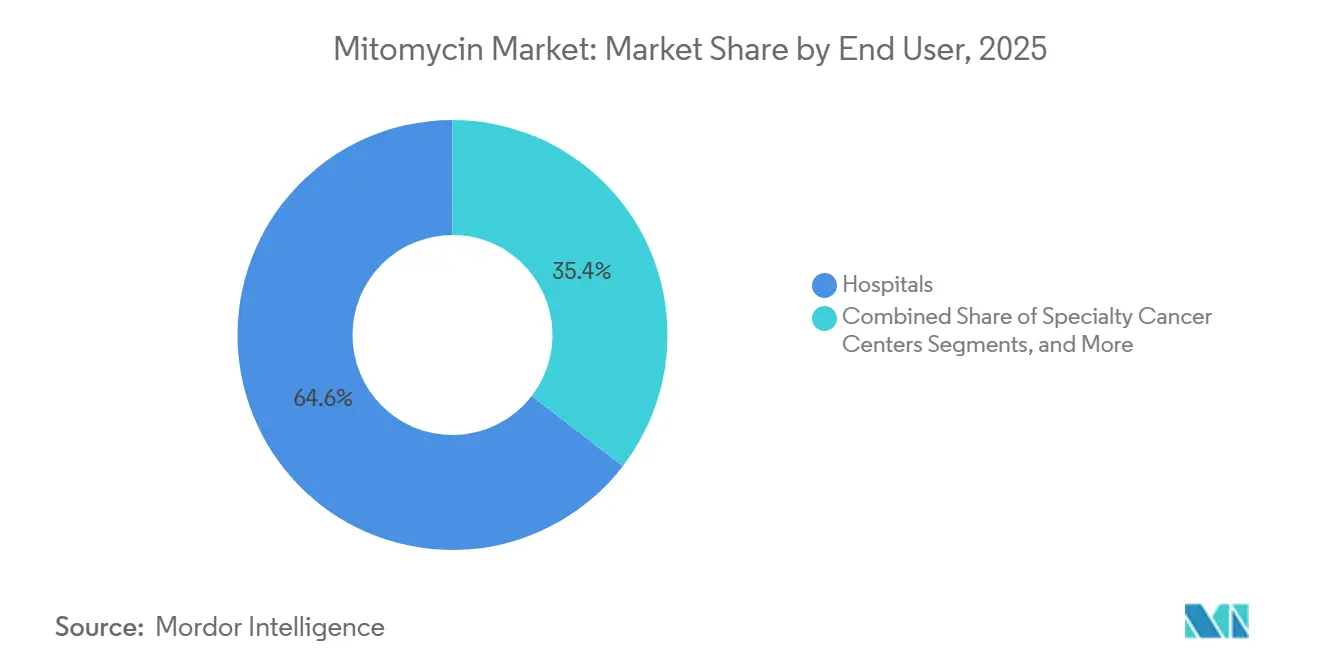
- Par utilisateur final, les hôpitaux ont représenté 64,56 % du chiffre d'affaires en 2025, tandis que les centres spécialisés en cancérologie devraient croître à un CAGR de 11,23 % jusqu'en 2031.
- Par forme galénique, les formes galéniques intraveineuses ont représenté 44,76 % du chiffre d'affaires en 2025, tandis que les formes galéniques intravésicales devraient se développer à un CAGR de 12,30 % jusqu'en 2031.
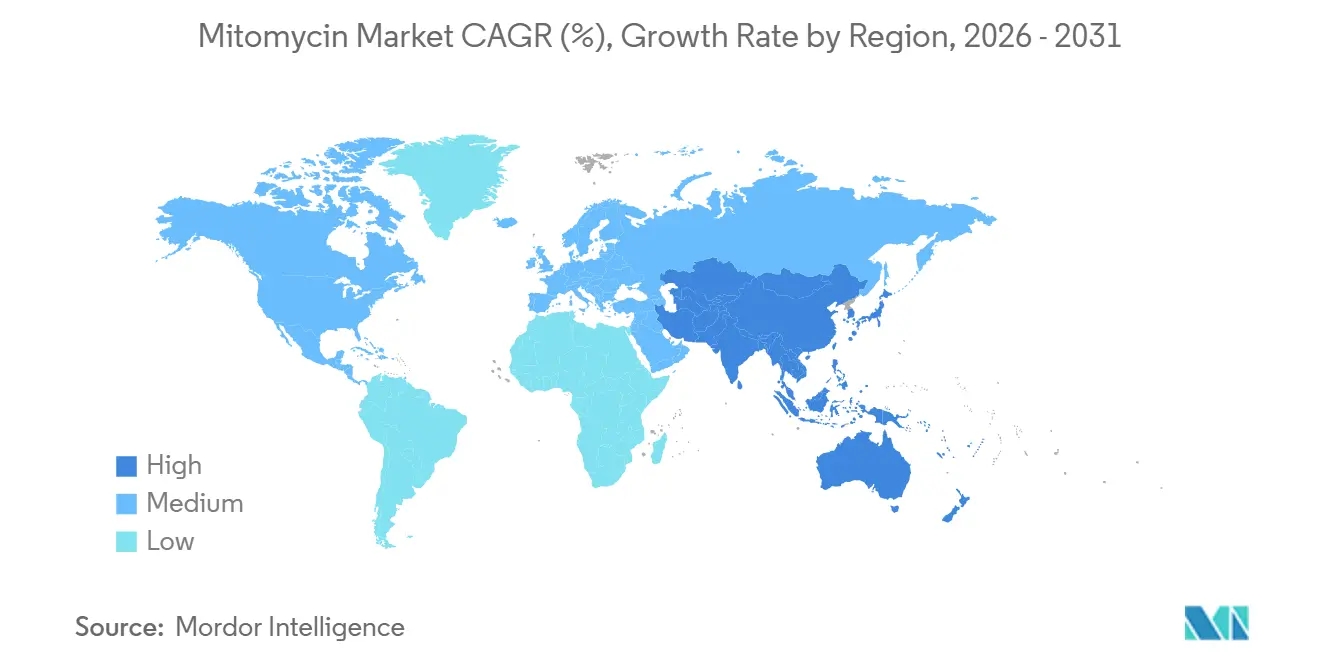
- Par géographie, l'Amérique du Nord a détenu une part de 41,95 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,67 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la mitomycine
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Augmentation de l'incidence du cancer de la vessie non invasif musculaire | +3.0% | Mondial, avec un impact concentré en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Formulations intravésicales à libération prolongée et soins préservant les reins | +3.4% | Amérique du Nord et Europe, avec une adoption émergente en Asie-Pacifique | Moyen terme (2-4 ans) |
| Utilisation croissante de la mitomycine en chirurgie antifibrotique ophtalmique | +0.9% | Asie-Pacifique, avec utilisation en Chine, en Inde, en Asie du Sud-Est et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Résilience de l'approvisionnement spécifique à la formulation en tant que priorité d'approvisionnement | +0.7% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande croissante de traitement du cancer urothélial des voies supérieures préservant les reins | +0.9% | Asie-Pacifique, avec utilisation en Chine, en Inde, en Asie du Sud-Est et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de l'incidence du cancer de la vessie non invasif musculaire
Le cancer de la vessie non invasif musculaire a représenté 80 % des 84 530 nouveaux cas estimés de cancer de la vessie aux États-Unis en 2026. À l'échelle mondiale, le cancer de la vessie a enregistré 614 000 nouveaux cas en 2024.[1]Association américaine d'urologie et Société d'oncologie urologique, « L'Association américaine d'urologie publie un amendement aux directives sur le cancer de la vessie non invasif musculaire », Association américaine d'urologie, auanet.org.
Le vieillissement et la croissance de la population ont augmenté le nombre de patients nécessitant un diagnostic, une surveillance et un traitement répété, le fardeau de la maladie restant significatif en Amérique du Nord et en Asie de l'Est, avec une croissance des cas émergente en Inde et dans certaines parties de l'Afrique. La récidive après résection transurétrale reste un facteur clé de la demande répétée de traitement intravésical, jusqu'à 70 % des patients connaissant au moins une récidive, soutenant une demande récurrente pour les produits à base de mitomycine sur le marché de la mitomycine.
Expansion des formulations intravésicales à libération prolongée
La plateforme RTGel d'UroGen Pharma a élargi le rôle thérapeutique de la mitomycine en prolongeant le contact du médicament avec l'urothélium. La mitomycine C intravésicale conventionnelle reste dans la vessie pendant une à deux heures, tandis que l'hydrogel à inversion thermique devient un gel semi-solide à la température corporelle, permettant une chimioablation en ambulatoire sans anesthésie générale pour les patients éligibles. ZUSDURI a atteint un taux de réponse complète de 78 % à trois mois dans l'essai de phase 3 ENVISION, et 64,5 % des répondeurs ont maintenu une réponse à 36 mois, avec un suivi médian de 35,5 mois. UGN-103 a atteint un taux de réponse complète de 77,8 % à trois mois et une durée de réponse de 94,5 % à six mois dans l'étude de phase 3 UTOPIA, et UroGen a soumis sa demande d'autorisation de mise sur le marché (NDA) le 17 août 2026, créant des opportunités pour le marché de la mitomycine de se différencier sur la commodité du traitement et la durabilité clinique.[2]UroGen Pharma Ltd., « UroGen annonce 50,4 millions USD de chiffre d'affaires ZUSDURI et présente les résultats financiers et les faits saillants du deuxième trimestre 2026 », UroGen Pharma, investors.urogen.com.
Utilisation croissante de la mitomycine en chirurgie antifibrotique ophtalmique
La mitomycine C reste un adjuvant antifibrotique largement utilisé en chirurgie filtrante du glaucome en raison de son rôle clinique établi, de son faible coût unitaire et de sa longue histoire d'utilisation. Une méta-analyse de 2025 portant sur trois études PRESERFLO MicroShunt a révélé que la mitomycine C à 0,4 mg/mL offrait un meilleur contrôle de la pression intraoculaire que la concentration de 0,2 mg/mL sans compromettre la sécurité, ce qui pourrait influencer les protocoles de dosage et augmenter l'utilisation du médicament par procédure. Une étude randomisée de 2025 a trouvé un contrôle comparable de la pression intraoculaire pour la mitomycine C appliquée par éponge et injectée sous-ténonienne dans la trabéculectomie, soutenant l'adoption dans les établissements disposant d'équipements et de pratiques procédurales différents. L'augmentation des volumes de chirurgie du glaucome en Chine, en Inde et en Asie du Sud-Est soutient cette application au sein du marché de la mitomycine.
Résilience de l'approvisionnement spécifique à la formulation en tant que priorité d'approvisionnement
Les hôpitaux continuent de s'appuyer sur la mitomycine C injectable conventionnelle dans les protocoles établis d'oncologie et d'urologie. Les décisions d'achat de génériques tiennent de plus en plus compte de la continuité de l'approvisionnement en plus du prix d'acquisition, la fabrication restant concentrée parmi un groupe limité de fournisseurs. Accord Healthcare, Fresenius Kabi, Meitheal Pharmaceuticals, Hikma Pharmaceuticals, Intas, Cipla et Sun Pharmaceutical figurent parmi les fabricants répondant à la demande injectable conventionnelle. Dans le même temps, Accord Healthcare a mis à jour sa notice d'emballage FDA en avril 2025. Une base d'approvisionnement fiable protège la continuité du traitement lorsque les établissements gèrent les stocks de médicaments cytotoxiques et les calendriers de protocoles, faisant de la fiabilité de l'approvisionnement une considération d'achat plus importante sur l'ensemble du marché de la mitomycine.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Complexité de la manipulation et de l'administration des médicaments cytotoxiques | -1.8% | Mondial | Long terme (≥ 4 ans) |
| Concurrence du BCG, de la gemcitabine et des thérapies combinées | -1.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Fenêtres de traitement étroites et complexité d'administration spécifique à la formulation | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences de manipulation des médicaments cytotoxiques et de sécurité au travail
La mitomycine C est manipulée comme un médicament dangereux et nécessite des processus de préparation dédiés, du personnel de pharmacie formé et des contrôles de protection. Ces exigences augmentent la complexité opérationnelle et les coûts pour les hôpitaux, les centres de chirurgie ambulatoire et les cabinets d'oncologie communautaires, en particulier les sites plus petits disposant d'une capacité de préparation limitée et d'un personnel spécialisé restreint. Les formulations à base de RTGel nécessitent une reconstitution à température contrôlée avant administration, tandis qu'UroGen a conçu UGN-103 avec une reconstitution simplifiée pour réduire cette contrainte. Les fenêtres de traitement étroites et les exigences d'administration spécifiques à la formulation peuvent ralentir l'adoption dans les milieux communautaires et les systèmes de santé à ressources limitées.
Concurrence du BCG, de la gemcitabine et des thrapies intravésicales combinées
L'amendement 2026 de l'Association américaine d'urologie et de la Société d'oncologie urologique reconnaît un paysage thérapeutique qui comprend le BCG, la gemcitabine, les combinaisons gemcitabine et docétaxel, et les thérapies chimioablatives telles que les formulations de mitomycine. Ces options élargissent les soins intravésicaux mais répartissent la demande entre plusieurs alternatives cliniques. Le BCG reste le traitement de référence pour le cancer de la vessie non invasif musculaire à haut risque, tandis que la mise à jour 2026 du NCCN a inclus le nogapendékine alfa-inbakicept avec le BCG pour la maladie papillaire uniquement non répondante au BCG. Les combinaisons génériques à base de gemcitabine offrent une option abordable et stable en termes d'approvisionnement pour les patients à risque intermédiaire, tandis que Teva pourrait commercialiser une version générique de JELMYTO à partir du 15 septembre 2030, sous réserve d'approbation par la FDA, créant un risque futur sur les prix pour la franchise des voies supérieures.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les formulations spécialisées remodèlent la composition du chiffre d'affaires
La mitomycine C pour injection a détenu 54,56 % de la part du marché de la mitomycine en 2025. Son utilisation établie dans les protocoles systémiques pour les cancers gastriques, pancréatiques et anaux, ainsi que le traitement intravésical du cancer de la vessie non invasif musculaire, soutient la demande hospitalière. Accord Healthcare, Fresenius Kabi, Meitheal Pharmaceuticals et les fabricants asiatiques sont en concurrence dans cette catégorie, où les décisions d'approvisionnement dépendent des prix, de la fiabilité de la fabrication et de la disponibilité des principes actifs pharmaceutiques (API). La mitomycine pour solution pyélocalicielle et les kits de mitomycine ophtalmique représentaient des pools de revenus plus petits mais établis. JELMYTO bénéficie de données probantes réelles en expansion et d'un accès au remboursement aux États-Unis. Une analyse multicentrique de janvier 2025 portant sur 56 répondeurs complets initiaux dans 15 centres académiques et communautaires a rapporté une survie sans récidive de 68 % à 3 ans.
La mitomycine pour solution intravésicale devrait croître à un CAGR de 9,45 % jusqu'en 2031. ZUSDURI a généré 50,4 millions USD de chiffre d'affaires au deuxième trimestre 2026, tandis qu'UroGen a activé 1 444 sites de soins et enregistré 452 prescripteurs uniques au 30 juin 2026. UroGen a soumis une NDA pour UGN-103 le 17 août 2026. Le produit de nouvelle génération dispose d'une reconstitution simplifiée et d'une durée de conservation prolongée, améliorant sa praticité au-delà des centres d'urologie spécialisés. Les kits ophtalmiques conservent un rôle stable à mesure que la chirurgie du glaucome minimalement invasive étend l'utilisation de la mitomycine pour l'augmentation des implants sous-conjonctivaux. La composition des produits évolue vers des génériques à volume élevé, confrontés à des pressions sur les prix, et des formulations spécialisées à contribution de valeur plus élevée.


Par domaine thérapeutique : l'urologie gagne en dynamisme clinique et commercial
L'oncologie a représenté 55,45 % de la taille du marché de la mitomycine en 2025. La mitomycine C est utilisée dans des schémas thérapeutiques combinés pour l'adénocarcinome gastrique et pancréatique, le cancer du canal anal et la CHIP pour la carcinomatose péritonéale. Son utilisation dans de multiples contextes de traitement soutient la demande de produits conventionnels et réduit la dépendance à un seul protocole oncologique. Les pharmacies oncologiques hospitalières maintiennent des flux de travail établis pour la préparation et l'administration injectables. L'ophtalmologie et d'autres applications chirurgicales représentent la demande thérapeutique restante, avec une utilisation associée à la trabéculectomie établie dans plusieurs zones géographiques. Une étude de 2025 a rapporté un succès combiné ou qualifié de 65,9 % à 8 ans pour la trabéculectomie avec mitomycine C dans le glaucome primaire et secondaire.
L'urologie devrait croître à un CAGR de 10,52 % jusqu'en 2031. La croissance est soutenue par l'augmentation de l'incidence du cancer de la vessie non invasif musculaire, les options de traitement chimioablatif et l'expansion de l'infrastructure commerciale pour les produits à libération prolongée. L'amendement de septembre 2026 de l'Association américaine d'urologie et de la Société d'oncologie urologique comprenait 40 nouvelles recommandations basées sur une revue de la littérature jusqu'en décembre 2025. Les directives soutiennent la surveillance active, le traitement en cabinet et les thérapies chimioablatives comme alternatives à la résection transurétrale répétée pour les patients sélectionnés atteints d'une maladie récidivante de bas grade. JELMYTO soutient également les soins préservant les reins pour le carcinome urothélial des voies supérieures de bas grade. Ce besoin est particulièrement pertinent pour les patients plus âgés, dont l'âge médian au diagnostic était de 73 ans dans le matériel source.
Par utilisateur final : le volume d'approvisionnement hospitalier contraste avec le taux de croissance des centres spécialisés
Les hôpitaux ont représenté 64,56 % du chiffre d'affaires des utilisateurs finaux en 2025. Leur position reflète l'approvisionnement à grande échelle en mitomycine C injectable via les systèmes de pharmacie oncologique établis. Les centres de perfusion hospitaliers restent le principal cadre de traitement pour de nombreux protocoles de cancer systémique et soutiennent également les procédures intravésicales et la chirurgie de filtration du glaucome. Les centres de chirurgie ambulatoire contribuent à la demande par le traitement du cancer de la vessie non invasif musculaire et les procédures ophtalmiques. Les cliniques d'ophtalmologie utilisent des kits de mitomycine pour l'excision du ptérygion et la chirurgie de filtration du glaucome. Les instituts de recherche sur le cancer contribuent par des études cliniques de nouvelles combinaisons de traitement, notamment l'étude HIVEC-HEAT en cours pour le cancer de la vessie non invasif musculaire non répondant au BCG ou intolérant.
Les centres spécialisés en cancérologie devraient croître à un CAGR de 11,23 % jusqu'en 2031, le taux de croissance le plus élevé au sein de la classification des utilisateurs finaux. Le modèle commercial d'UroGen se concentre sur les sites d'urologie et d'oncologie spécialisés qui gèrent l'administration par cathéter en clinique. Les prescripteurs répétés représentaient 45 % de tous les prescripteurs de ZUSDURI au 30 juin 2026. La voie de remboursement par code J du produit convient aux sites disposant de flux de travail de facturation et de traitement dédiés. La co-localisation des spécialistes en urologie et en oncologie soutient également la sélection des patients pour la chimioablation intravésicale. Ces centres pourraient jouer un rôle plus important dans le segment spécialisé du marché de la mitomycine, tandis que les hôpitaux conservent leur rôle central dans le volume oncologique conventionnel.
Par forme galénique : les formes intravésicales enregistrent le CAGR prévisionnel le plus élevé parmi tous les segments
Les formes galéniques intraveineuses ont représenté 44,76 % du chiffre d'affaires en 2025. Cette part reflète l'utilisation systémique dans des schémas thérapeutiques multimédicaments pour le cancer anal et le carcinome gastrique, ainsi que les protocoles de CHIP pour la carcinomatose péritonéale d'origine colorectale et appendiculaire. L'administration intraveineuse standardisée dans les centres d'oncologie soutient la demande continue pour cette forme galénique. Les formes topiques sont principalement utilisées comme adjuvants ophtalmiques dans l'excision du ptérygion et la trabéculectomie. Ces formes maintiennent la demande à mesure que les volumes de chirurgie du glaucome augmentent, bien que leur utilisation dépende de la disponibilité d'équipes ophtalmiques formées. L'Asie-Pacifique soutient cette demande grâce à l'expansion de la capacité chirurgicale ophtalmique.
Les formes galéniques intravésicales devraient croître à un CAGR de 12,30 % jusqu'en 2031, le taux de croissance le plus élevé parmi les catégories de formes galéniques et de segments dans l'analyse fournie. Le lancement de ZUSDURI aux États-Unis et l'approbation prospective d'UGN-103 sont les principaux moteurs commerciaux. RTGel administre la mitomycine sous forme de gel semi-solide à la température corporelle pour la chimioablation sélective de la vessie. L'analyse fournie indique que cette approche thérapeutique peut traiter jusqu'à 80 % des tumeurs traitées sans résection chirurgicale répétée. La mitomycine hyperthermique Medac est également évaluée dans l'essai de phase 3 HIVEC-HEAT sur 25 sites au Royaume-Uni pour le cancer de la vessie non invasif musculaire non répondant au BCG. La libération prolongée par hydrogel et l'administration thermiquement améliorée soutiennent un rôle plus large pour le traitement intravésical sur le marché de la mitomycine.
Analyse géographique
L'Amérique du Nord a détenu 41,95 % de la part du marché de la mitomycine en 2025, soutenue par deux formulations spécialisées approuvées par la FDA, un remboursement oncologique établi et une prévalence élevée du cancer de la vessie. Les États-Unis ont enregistré une prévalence du cancer de la vessie de 0,101 % en 2021, avec 31 États rapportant une prévalence supérieure à 0,1 %. ZUSDURI comptait 1 444 sites de soins activés et a généré 50,4 millions USD de chiffre d'affaires au deuxième trimestre 2026, tandis que JELMYTO a généré 94 millions USD en 2025 et dispose d'une guidance de chiffre d'affaires 2026 de 97 à 101 millions USD. Le Canada et le Mexique utilisent des protocoles injectables hospitaliers, tandis que le Brésil et l'Argentine s'appuient sur des programmes d'oncologie publics et des chaînes d'approvisionnement enregistrées.
L'Europe est le deuxième marché régional en importance dans l'analyse. L'Allemagne, la France, le Royaume-Uni et l'Italie sont des pôles oncologiques à volume élevé avec des protocoles établis de cancer de la vessie non invasif musculaire et de chirurgie du glaucome. La mise à jour des directives de l'Association européenne d'urologie (EAU) de 2026 a ajouté des tableaux de traitement pour les tumeurs non répondantes au BCG et une section sur la désintensification pour les maladies récidivantes de bas grade, soutenant une plus grande considération des options de traitement intravésical. Le Royaume-Uni accueille l'essai de phase 3 HIVEC-HEAT sur 25 sites, tandis que l'Espagne et d'autres pays maintiennent la mitomycine C conventionnelle dans les formulaires d'oncologie et d'urologie des hôpitaux publics.
L'Asie-Pacifique devrait croître à un CAGR de 10,67 % jusqu'en 2031. L'Inde soutient la production et la consommation, Intas Pharmaceuticals fabriquant Mutamycin pour Accord BioPharma. Le Japon, l'Australie, la Corée du Sud et d'autres pays de la région soutiennent la demande par les soins préservant les organes, la chirurgie du glaucome et l'approvisionnement en oncologie générique, tandis que le Moyen-Orient et l'Afrique offrent un potentiel grâce aux achats du CCG et aux formulaires d'oncologie publique sud-africains.

Paysage concurrentiel
Le marché de la mitomycine comprend un large segment injectable générique et un segment de formulations spécialisées concentré. Intas Pharmaceuticals Limited, Teva Pharmaceutical Industries Ltd., Alkem Laboratories Limited, Meitheal Pharmaceuticals, Inc. et UroGen Pharma Ltd. sont en concurrence dans le segment des produits injectables sur la base du prix, de la fiabilité de l'approvisionnement et de la conformité réglementaire. La mise à jour prévue de la notice d'emballage FDA d'Accord Healthcare en avril 2025 met en évidence la maintenance réglementaire continue requise pour maintenir l'accès aux produits (FDA DailyMed). UroGen Pharma contrôle le segment spécialisé grâce aux formulations RTGel utilisées dans ZUSDURI et JELMYTO. JELMYTO devrait générer 94 millions USD de chiffre d'affaires en 2025, et la société a fourni une guidance de chiffre d'affaires de 97 à 101 millions USD pour 2026.
UroGen utilise le développement du cycle de vie des produits pour renforcer sa position spécialisée sur le marché de la mitomycine. La société a conclu un accord de licence et d'approvisionnement avec Medac pour la formulation lyophilisée de mitomycine utilisée dans UGN-103. Elle prévoit de soumettre la NDA d'UGN-103 en août 2026, à la suite des résultats de la phase 3 UTOPIA. Un avis d'autorisation en attente de l'Office américain des brevets et des marques pourrait prolonger la protection par brevet pour RTGel combiné à la mitomycine lyophilisée jusqu'en juillet 2044. Le règlement anticipé d'UroGen avec Teva en juin 2026 permettrait à Teva de commercialiser une version générique de JELMYTO à partir du 15 septembre 2030, sous réserve d'approbation par la FDA. La société fait également progresser UGN-104 en tant que produit successeur potentiel dans son programme des voies supérieures.
Medac GmbH évalue la mitomycine intravésicale hyperthermique dans l'étude HIVEC-HEAT pour les patients atteints d'un cancer de la vessie non invasif musculaire de haut grade non répondant au BCG. UroGen a également reçu l'acceptation d'une demande d'autorisation d'essai clinique (IND) pour UGN-501, un candidat virus oncolytique combiné à l'administration RTGel pour les maladies de haut grade. En réponse aux préoccupations des acheteurs concernant la concentration des fournisseurs, les fabricants de génériques sont susceptibles de privilégier des arrangements d'approvisionnement diversifiés et de multiples sources de principes actifs pharmaceutiques (API). Ces stratégies renforcent le contraste entre la base générique fragmentée et le segment de produits spécialisés concentré sur le marché de la mitomycine.
Leaders du secteur de la mitomycine
Intas Pharmaceuticals Limited
Teva Pharmaceutical Industries Ltd.
Alkem Laboratories Limited
Meitheal Pharmaceuticals, Inc.
UroGen Pharma Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Août 2026 : UroGen Pharma a soumis une NDA pour UGN-103 à la FDA américaine, soutenue par des données de phase 3 montrant un taux de réponse complète de 77,8 % à trois mois et une durée de réponse de 94,5 % à six mois.
- Septembre 2026 : L'Association américaine d'urologie et la Société d'oncologie urologique ont publié un amendement aux directives avec 40 recommandations, soutenant les thérapies chimioablatives pour les patients sélectionnés atteints d'une maladie récidivante de bas grade.
- Juin 2026 : UroGen Pharma et Teva Pharmaceuticals ont réglé le litige sur les brevets JELMYTO, permettant à Teva de commercialiser une version générique à partir du 15 septembre 2030, sous réserve d'approbation par la FDA.


Périmètre du rapport sur le marché mondial de la mitomycine
Selon le périmètre du rapport, la mitomycine est un puissant médicament de chimiothérapie et antibiotique dérivé de la bactérie du sol Streptomyces caespitosus. Elle agit en se fixant aux brins d'ADN et en les réticulant, ce qui empêche les cellules de copier leur ADN et les conduit à mourir.
Le marché de la mitomycine est segmenté par type de produit, domaine thérapeutique, utilisateur final, forme galénique et géographie. Par type de produit, le marché comprend la mitomycine C pour injection, la mitomycine pour solution intravésicale, la mitomycine pour solution pyélocalicielle et les kits de mitomycine ophtalmique. Par domaine thérapeutique, le marché est segmenté en oncologie, urologie, ophtalmologie et autres applications chirurgicales. Par utilisateur final, le marché est segmenté en hôpitaux, centres spécialisés en cancérologie, centres de chirurgie ambulatoire, cliniques d'ophtalmologie, instituts de recherche sur le cancer et autres. Par forme galénique, le marché est segmenté en intraveineux, intravésical, topique et autres. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
| Mitomycine C pour injection |
| Mitomycine pour solution intravésicale |
| Mitomycine pour solution pyélocalicielle |
| Kits de mitomycine ophtalmique |
| Oncologie |
| Urologie |
| Ophtalmologie |
| Autres applications chirurgicales |
| Hôpitaux |
| Centres spécialisés en cancérologie |
| Centres de chirurgie ambulatoire |
| Cliniques d'ophtalmologie |
| Instituts de recherche sur le cancer |
| Autres |
| Intraveineux |
| Intravésicaux |
| Topique |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Mitomycine C pour injection | |
| Mitomycine pour solution intravésicale | ||
| Mitomycine pour solution pyélocalicielle | ||
| Kits de mitomycine ophtalmique | ||
| Par domaine thérapeutique | Oncologie | |
| Urologie | ||
| Ophtalmologie | ||
| Autres applications chirurgicales | ||
| Par utilisateur final | Hôpitaux | |
| Centres spécialisés en cancérologie | ||
| Centres de chirurgie ambulatoire | ||
| Cliniques d'ophtalmologie | ||
| Instituts de recherche sur le cancer | ||
| Autres | ||
| Par forme galénique | Intraveineux | |
| Intravésicaux | ||
| Topique | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la croissance du marché de la mitomycine ?
La croissance est soutenue par les formulations intravésicales à libération prolongée, les besoins récurrents de traitement du cancer de la vessie non invasif musculaire, l'utilisation en chirurgie ophtalmique et les options de traitement préservant les reins.
Quelle est la taille projetée du marché de la mitomycine d'ici 2031 ?
Le marché de la mitomycine devrait atteindre 318,24 millions USD d'ici 2031, contre 214,59 millions USD en 2026, à un CAGR de 8,20 %.
Quel type de produit de mitomycine connaît la croissance la plus rapide ?
La mitomycine pour solution intravésicale devrait croître à un CAGR de 9,45 % jusqu'en 2031, soutenue par ZUSDURI et le programme de développement UGN-103.
Quelle utilisation thérapeutique se développe le plus rapidement ?
L'urologie devrait croître à un CAGR de 10,52 % jusqu'en 2031, à mesure que les options de chimioablation intravésicale gagnent un soutien clinique et commercial.
Quelle forme galénique présente la prévision de croissance la plus élevée ?
Les formes galéniques intravésicales devraient croître à un CAGR de 12,30 % jusqu'en 2031, le taux le plus élevé parmi les catégories de segments fournies.
Qu'est-ce qui limite l'utilisation plus large des traitements à la mitomycine ?
Les besoins de manipulation des médicaments dangereux, la complexité de l'administration et la concurrence du BCG, de la gemcitabine, des thérapies combinées et des futurs produits génériques peuvent limiter l'adoption.
Dernière mise à jour de la page le:



