
Tamaño y Participación del Mercado de Mitomicina
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 214.59 Millones de dólares |
| Tamaño del Mercado (2031) | 318.24 Millones de dólares |
| Growth Rate (2026 - 2031) | 8.20 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mitomicina por Mordor Intelligence
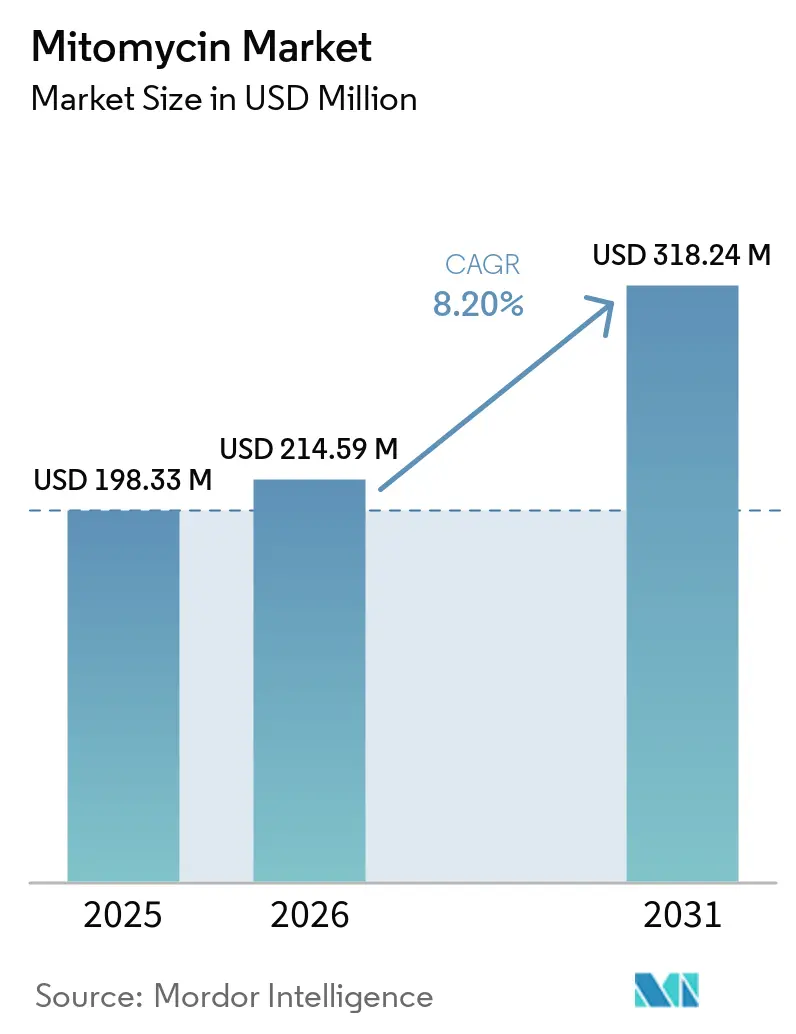
El tamaño del Mercado de Mitomicina fue valorado en 198,33 millones de USD en 2025 y se estima que crecerá desde 214,59 millones de USD en 2026 hasta alcanzar 318,24 millones de USD en 2031, a una CAGR del 8,20% durante el período de pronóstico (2026-2031).
El mercado de mitomicina se está expandiendo más allá de las aplicaciones inyectables convencionales, con productos intravesicales de liberación sostenida que apoyan el tratamiento no quirúrgico en oncología urotelial. La aprobación de la FDA de ZUSDURI en junio de 2025 estableció una opción de tratamiento intravesical para adultos con cáncer de vejiga no músculo-invasivo de bajo grado, de riesgo intermedio y recurrente, y respaldó la adopción por parte de especialistas. El uso establecido en cirugía antifibrótica oftálmica y en terapia combinada contra el cáncer proporciona una amplia base institucional. Las empresas se diferencian a través de sistemas de administración, evidencia clínica, apoyo al reembolso y confiabilidad del suministro, al tiempo que enfrentan competencia de terapias intravesicales, requisitos de manejo de medicamentos peligrosos y futura entrada de genéricos en formulaciones especializadas.
Conclusiones Clave del Informe
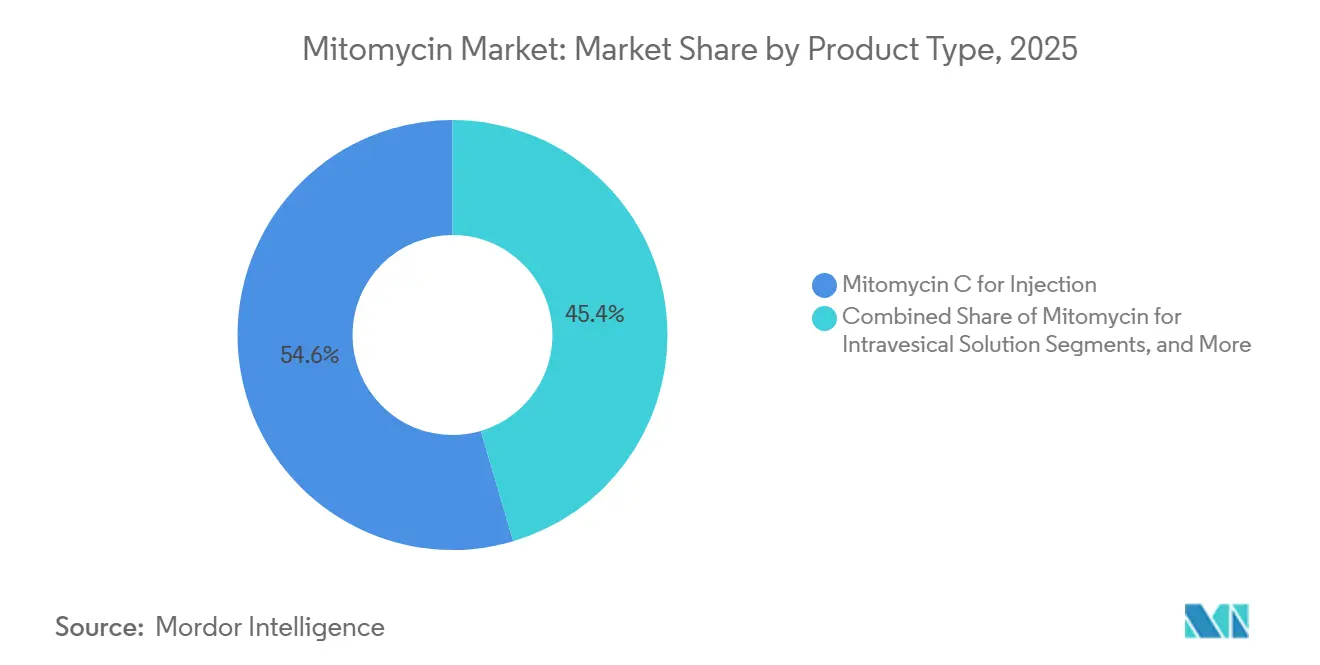
- Por tipo de producto, la mitomicina C para inyección representó el 54,56% de los ingresos en 2025, mientras que se proyecta que la mitomicina para solución intravesical crezca a una CAGR del 9,45% hasta 2031.
- Por área terapéutica, la oncología representó el 55,45% de los ingresos en 2025, mientras que se proyecta que la urología se expanda a una CAGR del 10,52% hasta 2031.
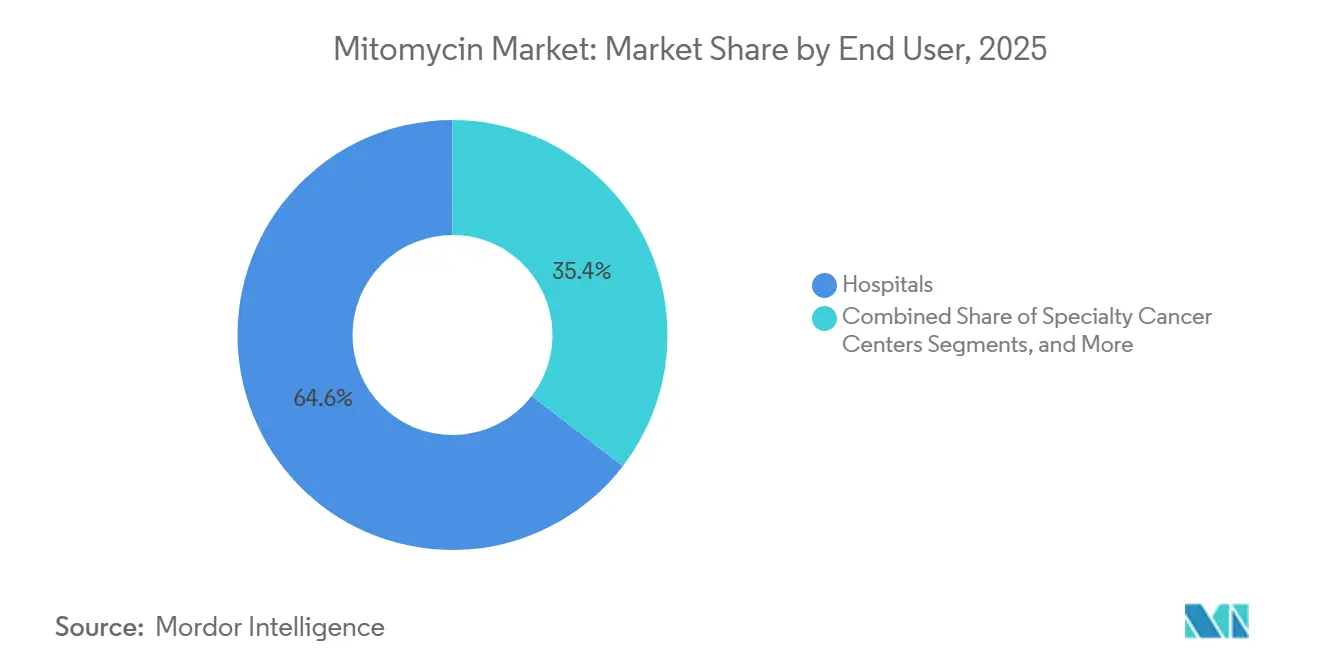
- Por usuario final, los hospitales representaron el 64,56% de los ingresos en 2025, mientras que se proyecta que los centros oncológicos especializados crezcan a una CAGR del 11,23% hasta 2031.
- Por forma farmacéutica, las formas farmacéuticas intravenosas representaron el 44,76% de los ingresos en 2025, mientras que se proyecta que las formas farmacéuticas intravesicales se expandan a una CAGR del 12,30% hasta 2031.
- Por geografía, América del Norte tuvo una participación de ingresos del 41,95% en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 10,67% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Mitomicina
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Aumento de la incidencia de cáncer de vejiga no músculo-invasivo | +3.0% | Global, con impacto concentrado en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Formulaciones intravesicales de liberación sostenida y atención preservadora del riñón | +3.4% | América del Norte y Europa, con adopción emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Uso creciente de mitomicina en cirugía antifibrótica oftálmica | +0.9% | Asia-Pacífico, con uso en China, India, el Sudeste Asiático y Oriente Medio y África | Mediano plazo (2-4 años) |
| Resiliencia del suministro específica por formulación como prioridad de adquisición | +0.7% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Demanda creciente de tratamiento de cáncer urotelial del tracto superior con preservación renal | +0.9% | Asia-Pacífico, con uso en China, India, el Sudeste Asiático y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Incidencia de Cáncer de Vejiga No Músculo-Invasivo
El cáncer de vejiga no músculo-invasivo representó el 80% de los aproximadamente 84.530 nuevos casos de cáncer de vejiga en los Estados Unidos en 2026. A nivel mundial, el cáncer de vejiga registró 614.000 nuevos casos en 2024.[1]Asociación Americana de Urología y Sociedad de Oncología Urológica, "La Asociación Americana de Urología publica la enmienda a la guía de cáncer de vejiga no músculo-invasivo," Asociación Americana de Urología, auanet.org.
El envejecimiento y el crecimiento de la población han aumentado el número de pacientes que requieren diagnóstico, seguimiento y tratamiento repetido, con una carga de enfermedad significativa en América del Norte y Asia Oriental, y un crecimiento de casos emergente en India y partes de África. La recurrencia tras la resección transuretral sigue siendo un factor clave de la demanda repetida de tratamiento intravesical, con hasta el 70% de los pacientes experimentando al menos una recurrencia, lo que sustenta la demanda recurrente de productos basados en mitomicina en el mercado de mitomicina.
Expansión de Formulaciones Intravesicales de Liberación Sostenida
La plataforma RTGel de UroGen Pharma ha ampliado el papel terapéutico de la mitomicina al extender el contacto del fármaco con el urotelio. La mitomicina C intravesical convencional permanece en la vejiga durante una a dos horas, mientras que el hidrogel de inversión térmica se convierte en un gel semisólido a temperatura corporal, lo que permite la quimioablación ambulatoria sin anestesia general para los pacientes elegibles. ZUSDURI logró una tasa de respuesta completa del 78% a los tres meses en el ensayo de Fase 3 ENVISION, y el 64,5% de los respondedores mantuvieron una respuesta a los 36 meses, con un seguimiento medio de 35,5 meses. UGN-103 logró una tasa de respuesta completa del 77,8% a los tres meses y una duración de respuesta del 94,5% a los seis meses en el estudio de Fase 3 UTOPIA, y UroGen presentó su NDA el 17 de agosto de 2026, creando oportunidades para que el mercado de mitomicina compita en conveniencia del tratamiento y durabilidad clínica.[2]UroGen Pharma Ltd., "UroGen informa 50,4 millones de USD en ingresos por ZUSDURI y presenta los resultados financieros y aspectos destacados del segundo trimestre de 2026," UroGen Pharma, investors.urogen.com.
Uso Creciente de Mitomicina en Cirugía Antifibrótica Oftálmica
La mitomicina C sigue siendo un adyuvante antifibrótico ampliamente utilizado en la cirugía filtrante de glaucoma debido a su establecido papel clínico, su bajo costo unitario y su larga historia de uso. Un análisis agrupado de 2025 de tres estudios del microshunt PRESERFLO encontró que la mitomicina C a 0,4 mg/mL proporcionó un mejor control de la presión intraocular que la de 0,2 mg/mL sin comprometer la seguridad, lo que puede influir en los protocolos de dosificación y aumentar el uso del fármaco por procedimiento. Un estudio aleatorizado de 2025 encontró un control comparable de la presión intraocular para la mitomicina C aplicada con esponja e inyectada sub-Tenon en trabeculectomía, lo que respalda la adopción en instalaciones con diferentes equipos y prácticas de procedimiento. El aumento de los volúmenes de cirugía de glaucoma en China, India y el Sudeste Asiático respalda esta aplicación dentro del mercado de mitomicina.
Resiliencia del Suministro Específica por Formulación como Prioridad de Adquisición
Los hospitales continúan dependiendo de la mitomicina C inyectable convencional en los protocolos establecidos de oncología y urología. Las decisiones de compra de genéricos consideran cada vez más la continuidad del suministro junto con el precio de adquisición, ya que la fabricación sigue concentrada entre un grupo limitado de proveedores. Accord Healthcare, Fresenius Kabi, Meitheal Pharmaceuticals, Hikma Pharmaceuticals, Intas, Cipla y Sun Pharmaceutical se encuentran entre los fabricantes que atienden la demanda de inyectables convencionales. Al mismo tiempo, Accord Healthcare actualizó su prospecto aprobado por la FDA en abril de 2025. Una base de suministro confiable protege la continuidad del tratamiento a medida que las instituciones gestionan el inventario de citotóxicos y los calendarios de protocolos, lo que hace que la confiabilidad del suministro sea una consideración de compra más importante en todo el mercado de mitomicina.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Complejidad en el manejo y administración de citotóxicos | -1.8% | Global | Largo plazo (≥ 4 años) |
| Competencia de BCG, gemcitabina y terapias combinadas | -1.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Ventanas de tratamiento estrechas y complejidad de administración específica por formulación | -1.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Manejo de Citotóxicos y Seguridad Ocupacional
La mitomicina C se maneja como un medicamento peligroso y requiere procesos de preparación dedicados, personal de farmacia capacitado y controles de protección. Estos requisitos aumentan la complejidad operativa y los costos para los hospitales, los centros de cirugía ambulatoria y las prácticas de oncología comunitaria, en particular los sitios más pequeños con capacidad de preparación limitada y personal especializado. Las formulaciones basadas en RTGel requieren reconstitución con control de temperatura antes de la administración, mientras que UroGen diseñó UGN-103 con una reconstitución simplificada para reducir esta carga. Las ventanas de tratamiento estrechas y los requisitos de administración específicos por formulación pueden ralentizar la adopción en entornos comunitarios y sistemas de salud con menos recursos.
Competencia de BCG, Gemcitabina y Terapias Intravesicales Combinadas
La enmienda de 2026 de la Asociación Americana de Urología y la Sociedad de Oncología Urológica reconoce un panorama de tratamiento que incluye BCG, gemcitabina, combinaciones de gemcitabina y docetaxel, y terapias quimioablativas como las formulaciones de mitomicina. Estas opciones amplían la atención intravesical pero distribuyen la demanda entre múltiples alternativas clínicas. El BCG sigue siendo el tratamiento preferido para el cáncer de vejiga no músculo-invasivo de alto riesgo, mientras que la actualización de 2026 de la NCCN incluyó nogapendekin alfa-inbakicept con BCG para la enfermedad papilar exclusiva no respondedora a BCG. Las combinaciones genéricas basadas en gemcitabina ofrecen una opción asequible y con suministro estable para pacientes de riesgo intermedio, mientras que Teva podría comercializar una versión genérica de JELMYTO a partir del 15 de septiembre de 2030, si la FDA lo aprueba, creando un riesgo de precios futuro para la franquicia del tracto superior.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Formulaciones Especializadas Reconfiguran la Combinación de Ingresos
La mitomicina C para inyección representó el 54,56% de la participación del mercado de mitomicina en 2025. Su uso establecido en protocolos sistémicos para cánceres gástrico, pancreático y anal, así como en el tratamiento intravesical del cáncer de vejiga no músculo-invasivo, respalda la demanda hospitalaria. Accord Healthcare, Fresenius Kabi, Meitheal Pharmaceuticals y fabricantes asiáticos compiten en esta categoría, donde las decisiones de adquisición dependen del precio, la confiabilidad de fabricación y la disponibilidad del principio activo farmacéutico. La mitomicina para solución pielocalicial y los kits oftálmicos de mitomicina representaron grupos de ingresos más pequeños pero establecidos. JELMYTO se beneficia de la expansión de la evidencia del mundo real y del acceso al reembolso en los Estados Unidos. Un análisis multicéntrico de enero de 2025 de 56 respondedores completos iniciales en 15 centros académicos y comunitarios reportó una supervivencia libre de recurrencia del 68% a los 3 años.
Se prevé que la mitomicina para solución intravesical crezca a una CAGR del 9,45% hasta 2031. ZUSDURI generó 50,4 millones de USD en ingresos en el segundo trimestre de 2026, mientras que UroGen activó 1.444 sitios de atención y registró 452 prescriptores únicos al 30 de junio de 2026. UroGen presentó una NDA para UGN-103 el 17 de agosto de 2026. El producto de próxima generación tiene una reconstitución simplificada y una vida útil extendida, lo que mejora su practicidad más allá de los centros de urología especializados. Los kits oftálmicos mantienen un papel estable a medida que la cirugía de glaucoma mínimamente invasiva amplía el uso de mitomicina para la ampliación de implantes subconjuntivales. La combinación de productos está evolucionando hacia genéricos de alto volumen, que enfrentan presión de precios, y formulaciones especializadas con mayor contribución de valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Área Terapéutica: La Urología Gana Impulso Clínico y Comercial
La oncología representó el 55,45% del tamaño del mercado de mitomicina en 2025. La mitomicina C se utiliza en regímenes combinados para el adenocarcinoma gástrico y pancreático, el cáncer del canal anal y la HIPEC para la carcinomatosis peritoneal. Su uso en múltiples entornos de tratamiento respalda la demanda de productos convencionales y reduce la dependencia de un único protocolo oncológico. Las farmacias de oncología hospitalaria mantienen flujos de trabajo establecidos para la preparación y administración de inyectables. La oftalmología y otras aplicaciones quirúrgicas representan la demanda terapéutica restante, con el uso asociado a la trabeculectomía establecido en múltiples geografías. Un estudio de 2025 reportó un éxito combinado o calificado del 65,9% a los 8 años para la trabeculectomía con mitomicina C en glaucoma primario y secundario.
Se prevé que la urología crezca a una CAGR del 10,52% hasta 2031. El crecimiento está respaldado por el aumento de la incidencia de cáncer de vejiga no músculo-invasivo, las opciones de tratamiento quimioablativo y la expansión de la infraestructura comercial para productos de liberación sostenida. La enmienda de septiembre de 2026 de la Asociación Americana de Urología y la Sociedad de Oncología Urológica incluyó 40 nuevas recomendaciones basadas en una revisión de la literatura hasta diciembre de 2025. La guía respalda la vigilancia activa, el tratamiento en consultorio y las terapias quimioablativas como alternativas a la resección transuretral repetida para pacientes seleccionados con enfermedad de bajo grado recurrente. JELMYTO también respalda la atención con preservación renal para el carcinoma urotelial del tracto superior de bajo grado. Esta necesidad es particularmente relevante para los pacientes de mayor edad, cuya edad media de diagnóstico fue de 73 años en el material fuente.
Por Usuario Final: El Volumen de Adquisición Hospitalaria Contrasta con la Tasa de Crecimiento de los Centros Especializados
Los hospitales representaron el 64,56% de los ingresos por usuario final en 2025. Su posición refleja la adquisición a gran escala de mitomicina C inyectable a través de sistemas de farmacia oncológica establecidos. Los centros de infusión hospitalarios siguen siendo el principal entorno de tratamiento para muchos protocolos sistémicos de cáncer y también apoyan los procedimientos intravesicales y la cirugía de filtración de glaucoma. Los centros de cirugía ambulatoria contribuyen a la demanda a través del tratamiento del cáncer de vejiga no músculo-invasivo y los procedimientos oftálmicos. Las clínicas de oftalmología utilizan kits de mitomicina para la escisión de pterigión y la cirugía de filtración de glaucoma. Los institutos de investigación oncológica contribuyen a través de estudios clínicos de nuevas combinaciones de tratamiento, incluido el estudio en curso HIVEC-HEAT para el cáncer de vejiga no músculo-invasivo no respondedor o intolerante a BCG.
Se prevé que los centros oncológicos especializados crezcan a una CAGR del 11,23% hasta 2031, la tasa de crecimiento más alta dentro de la clasificación de usuarios finales. El modelo comercial de UroGen se centra en sitios especializados de urología y oncología que gestionan la administración basada en catéter en la clínica. Los prescriptores repetidos representaron el 45% de todos los prescriptores de ZUSDURI al 30 de junio de 2026. La vía de reembolso con código J del producto se adapta a los sitios con flujos de trabajo dedicados de facturación y tratamiento. La colocalización de especialistas en urología y oncología también respalda la selección de pacientes para la quimioablación intravesical. Estos centros pueden asumir un papel más importante en el lado especializado del mercado de mitomicina, mientras que los hospitales conservan su papel central en el volumen oncológico convencional.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma Farmacéutica: Las Formas Intravesicales Registran la CAGR de Pronóstico Más Alta en Todos los Segmentos
Las formas farmacéuticas intravenosas representaron el 44,76% de los ingresos en 2025. Esta participación refleja el uso sistémico en regímenes de múltiples fármacos para el cáncer anal y el carcinoma gástrico, así como los protocolos HIPEC para la carcinomatosis peritoneal de cánceres colorrectales y apendiculares. La administración intravenosa estandarizada en los centros de oncología respalda la demanda continua de esta forma farmacéutica. Las formas tópicas se utilizan principalmente como adyuvantes oftálmicos en la escisión de pterigión y la trabeculectomía. Estas formas mantienen la demanda a medida que aumentan los volúmenes de cirugía de glaucoma, aunque su uso depende de la disponibilidad de equipos oftálmicos capacitados. Asia-Pacífico respalda esta demanda a través de la expansión de la capacidad quirúrgica oftálmica.
Se prevé que las formas farmacéuticas intravesicales crezcan a una CAGR del 12,30% hasta 2031, la tasa de crecimiento más alta entre las categorías de formas farmacéuticas y segmentos del análisis proporcionado. El lanzamiento de ZUSDURI en los Estados Unidos y la aprobación prospectiva de UGN-103 son los principales impulsores comerciales. RTGel administra mitomicina como un gel semisólido a temperatura corporal para la quimioablación selectiva de la vejiga. El análisis proporcionado indicó que este enfoque de tratamiento puede abordar hasta el 80% de los tumores tratados sin resección quirúrgica repetida. El Mitomycin Medac hipertérmico también está siendo evaluado en el ensayo de Fase 3 HIVEC-HEAT en 25 sitios del Reino Unido para el cáncer de vejiga no músculo-invasivo no respondedor a BCG. La liberación sostenida con hidrogel y la administración con mejora térmica respaldan un papel más amplio para el tratamiento intravesical en el mercado de mitomicina.
Análisis Geográfico
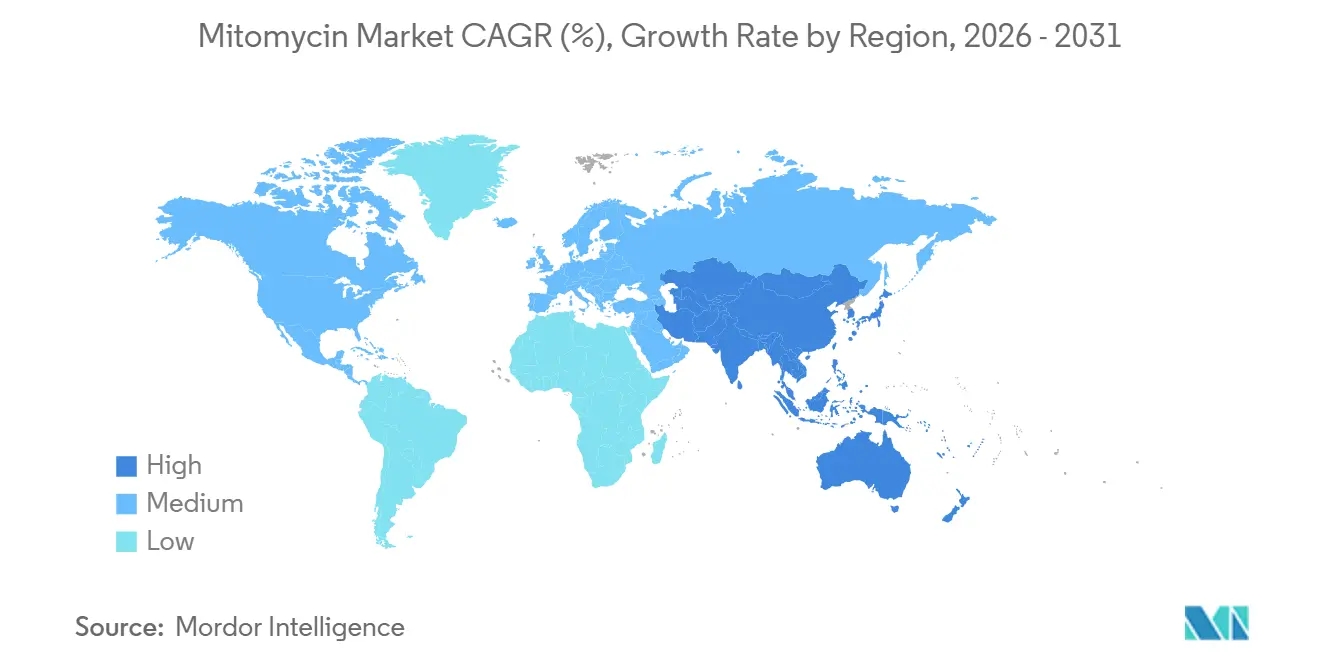
América del Norte tuvo el 41,95% de la participación del mercado de mitomicina en 2025, respaldada por dos formulaciones especializadas aprobadas por la FDA, el reembolso oncológico establecido y la alta prevalencia de cáncer de vejiga. Los Estados Unidos registraron una prevalencia de cáncer de vejiga del 0,101% en 2021, con 31 estados reportando una prevalencia superior al 0,1%. ZUSDURI tenía 1.444 sitios de atención activados y generó 50,4 millones de USD en ingresos en el segundo trimestre de 2026, mientras que JELMYTO generó 94 millones de USD en 2025 y tiene una guía de ingresos para 2026 de 97-101 millones de USD. Canadá y México utilizan protocolos inyectables hospitalarios, mientras que Brasil y Argentina dependen de programas de oncología pública y cadenas de suministro registradas.
Europa es el segundo mercado regional más grande en el análisis. Alemania, Francia, el Reino Unido e Italia son centros de oncología de alto volumen con protocolos establecidos de cáncer de vejiga no músculo-invasivo y cirugía de glaucoma. La actualización de la guía de la Asociación Europea de Urología de 2026 añadió tablas de tratamiento para tumores no respondedores a BCG y una sección sobre desintensificación para la enfermedad recurrente de bajo grado, lo que respalda una mayor consideración de las opciones de tratamiento intravesical. El Reino Unido alberga el ensayo de Fase 3 HIVEC-HEAT en 25 sitios, mientras que España y otros países mantienen la mitomicina C convencional en los formularios de oncología y urología de los hospitales públicos.
Se prevé que Asia-Pacífico crezca a una CAGR del 10,67% hasta 2031. India respalda la producción y el consumo, con Intas Pharmaceuticals fabricando Mutamycin para Accord BioPharma. Japón, Australia, Corea del Sur y otros países de la región respaldan la demanda a través de la atención con preservación de órganos, la cirugía de glaucoma y la adquisición de oncología genérica, mientras que Oriente Medio y África ofrecen potencial a través de la adquisición del CCG y los formularios de oncología pública de Sudáfrica.

Panorama Competitivo
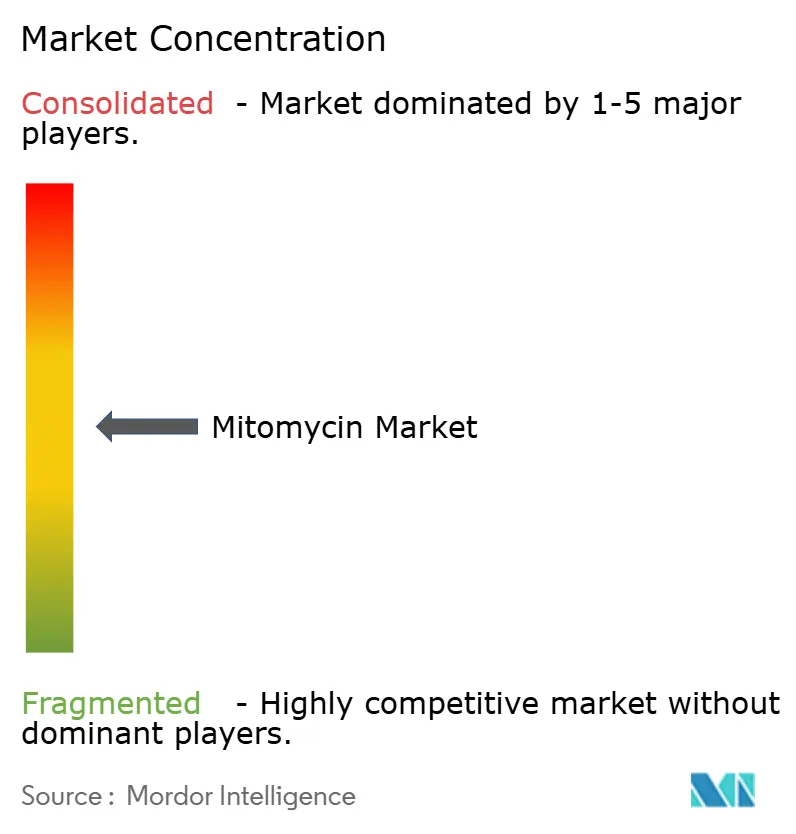
El mercado de mitomicina comprende un amplio segmento de inyectables genéricos y un segmento concentrado de formulaciones especializadas. Intas Pharmaceuticals Limited, Teva Pharmaceutical Industries Ltd., Alkem Laboratories Limited, Meitheal Pharmaceuticals, Inc. y UroGen Pharma Ltd. compiten en el segmento de productos inyectables en función del precio, la confiabilidad del suministro y el cumplimiento normativo. La actualización planificada del prospecto de Accord Healthcare en abril de 2025 pone de relieve el mantenimiento regulatorio continuo necesario para conservar el acceso al producto (FDA DailyMed). UroGen Pharma controla el segmento especializado a través de formulaciones RTGel utilizadas en ZUSDURI y JELMYTO. Se proyecta que JELMYTO genere 94 millones de USD en ingresos en 2025, y la empresa ha proporcionado una guía de ingresos de 97-101 millones de USD para 2026.
UroGen está utilizando el desarrollo del ciclo de vida del producto para fortalecer su posición especializada en el mercado de mitomicina. La empresa ha celebrado un acuerdo de licencia y suministro con Medac para la formulación liofilizada de mitomicina utilizada en UGN-103. Planea presentar la NDA de UGN-103 en agosto de 2026, tras los resultados de la Fase 3 UTOPIA. Un aviso de concesión pendiente de la Oficina de Patentes y Marcas de los Estados Unidos podría extender la protección de patente para RTGel combinado con mitomicina liofilizada hasta julio de 2044. El acuerdo anticipado de UroGen de junio de 2026 con Teva permitiría a Teva comercializar una versión genérica de JELMYTO a partir del 15 de septiembre de 2030, sujeto a la aprobación de la FDA. La empresa también está avanzando con UGN-104 como posible producto sucesor en su programa del tracto superior.
Medac GmbH está evaluando la mitomicina intravesical hipertérmica en el estudio HIVEC-HEAT para pacientes con cáncer de vejiga no músculo-invasivo de alto grado no respondedor a BCG. UroGen también ha recibido la aceptación de la IND para UGN-501, un candidato a virus oncolítico combinado con la administración RTGel para la enfermedad de alto grado. En respuesta a las preocupaciones de los compradores sobre la concentración de proveedores, es probable que los fabricantes de genéricos prioricen acuerdos de suministro diversificados y múltiples fuentes de principio activo farmacéutico (API). Estas estrategias refuerzan el contraste entre la base genérica fragmentada y el segmento de productos especializados concentrado en el mercado de mitomicina.
Líderes de la Industria de la Mitomicina
Intas Pharmaceuticals Limited
Teva Pharmaceutical Industries Ltd.
Alkem Laboratories Limited
Meitheal Pharmaceuticals, Inc.
UroGen Pharma Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: UroGen Pharma presentó una NDA para UGN-103 ante la FDA de los Estados Unidos, respaldada por datos de Fase 3 que muestran una tasa de respuesta completa del 77,8% a los tres meses y una duración de respuesta del 94,5% a los seis meses.
- Septiembre de 2026: La Asociación Americana de Urología y la Sociedad de Oncología Urológica emitieron una enmienda a la guía con 40 recomendaciones, respaldando las terapias quimioablativas para pacientes seleccionados con enfermedad de bajo grado recurrente.
- Junio de 2026: UroGen Pharma y Teva Pharmaceuticals llegaron a un acuerdo en el litigio de patentes de JELMYTO, permitiendo a Teva comercializar una versión genérica a partir del 15 de septiembre de 2030, sujeto a la aprobación de la FDA.


Alcance del Informe del Mercado Global de Mitomicina
Según el alcance del informe, la mitomicina es un potente medicamento de quimioterapia y antibiótico derivado de la bacteria del suelo Streptomyces caespitosus. Actúa uniéndose y entrecruzando las cadenas de ADN, lo que impide que las células copien su ADN y provoca su muerte.
El Mercado de Mitomicina está segmentado por tipo de producto, área terapéutica, usuario final, forma farmacéutica y geografía. Por tipo de producto, el mercado incluye mitomicina C para inyección, mitomicina para solución intravesical, mitomicina para solución pielocalicial y kits oftálmicos de mitomicina. Por área terapéutica, el mercado está segmentado en oncología, urología, oftalmología y otras aplicaciones quirúrgicas. Por usuario final, el mercado está segmentado en hospitales, centros oncológicos especializados, centros de cirugía ambulatoria, clínicas de oftalmología, institutos de investigación oncológica y otros. Por forma farmacéutica, el mercado está segmentado en intravenosa, intravesical, tópica y otras. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
| Mitomicina C para Inyección |
| Mitomicina para Solución Intravesical |
| Mitomicina para Solución Pielocalicial |
| Kits Oftálmicos de Mitomicina |
| Oncología |
| Urología |
| Oftalmología |
| Otras Aplicaciones Quirúrgicas |
| Hospitales |
| Centros Oncológicos Especializados |
| Centros de Cirugía Ambulatoria |
| Clínicas de Oftalmología |
| Institutos de Investigación Oncológica |
| Otros |
| Intravenosa |
| Intravesical |
| Tópica |
| Otras |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Mitomicina C para Inyección | |
| Mitomicina para Solución Intravesical | ||
| Mitomicina para Solución Pielocalicial | ||
| Kits Oftálmicos de Mitomicina | ||
| Por Área Terapéutica | Oncología | |
| Urología | ||
| Oftalmología | ||
| Otras Aplicaciones Quirúrgicas | ||
| Por Usuario Final | Hospitales | |
| Centros Oncológicos Especializados | ||
| Centros de Cirugía Ambulatoria | ||
| Clínicas de Oftalmología | ||
| Institutos de Investigación Oncológica | ||
| Otros | ||
| Por Forma Farmacéutica | Intravenosa | |
| Intravesical | ||
| Tópica | ||
| Otras | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa el crecimiento en el mercado de mitomicina?
El crecimiento está respaldado por formulaciones intravesicales de liberación sostenida, necesidades recurrentes de tratamiento del cáncer de vejiga no músculo-invasivo, uso en cirugía oftálmica y opciones de tratamiento con preservación renal.
¿Cuál es el tamaño proyectado del mercado de mitomicina para 2031?
Se proyecta que el mercado de mitomicina alcance 318,24 millones de USD en 2031, desde 214,59 millones de USD en 2026, a una CAGR del 8,20%.
¿Qué tipo de producto de mitomicina está creciendo más rápido?
Se prevé que la mitomicina para solución intravesical crezca a una CAGR del 9,45% hasta 2031, respaldada por ZUSDURI y el programa de desarrollo UGN-103.
¿Qué uso terapéutico se está expandiendo más rápidamente?
Se prevé que la urología crezca a una CAGR del 10,52% hasta 2031 a medida que las opciones de quimioablación intravesical ganan respaldo clínico y comercial.
¿Qué forma farmacéutica tiene el mayor crecimiento proyectado?
Se prevé que las formas farmacéuticas intravesicales crezcan a una CAGR del 12,30% hasta 2031, la tasa más alta entre las categorías de segmentos proporcionadas.
¿Qué limita el uso más amplio de los tratamientos con mitomicina?
Las necesidades de manejo de medicamentos peligrosos, la complejidad de la administración y la competencia de BCG, gemcitabina, terapias combinadas y futuros productos genéricos pueden limitar la adopción.
Última actualización de la página el:



