
マイトマイシン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
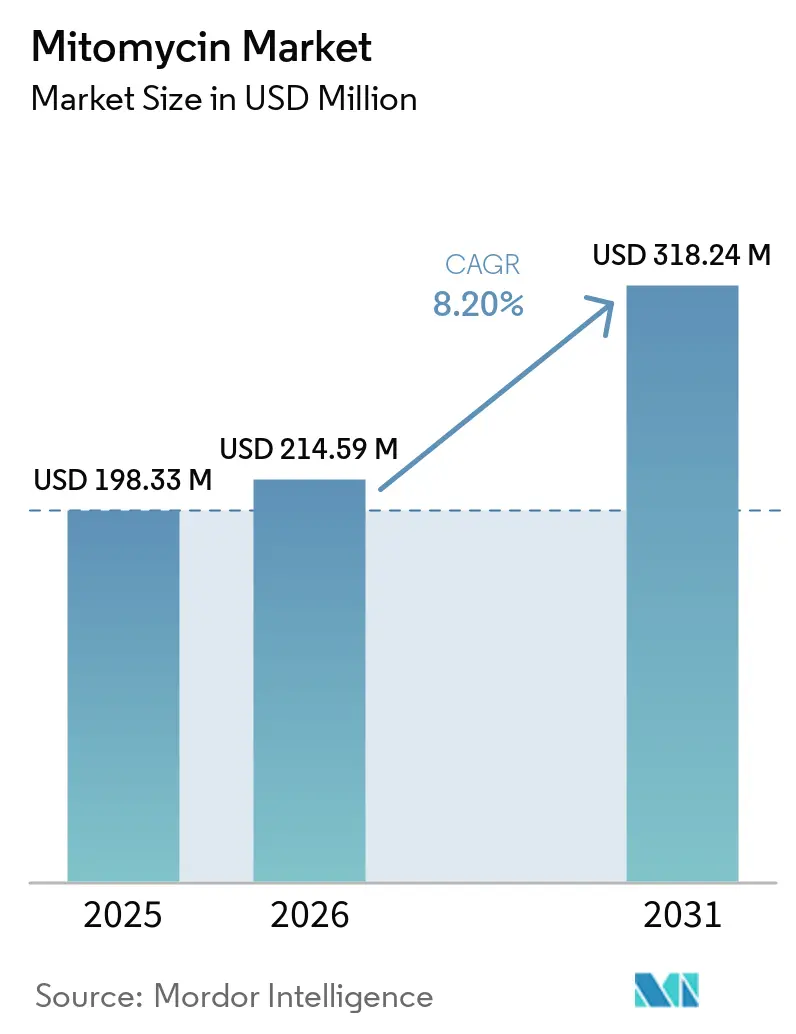
| 市場規模 (2026) | 214.59 百万米ドル |
| 市場規模 (2031) | 318.24 百万米ドル |
| Growth Rate (2026 - 2031) | 8.20 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
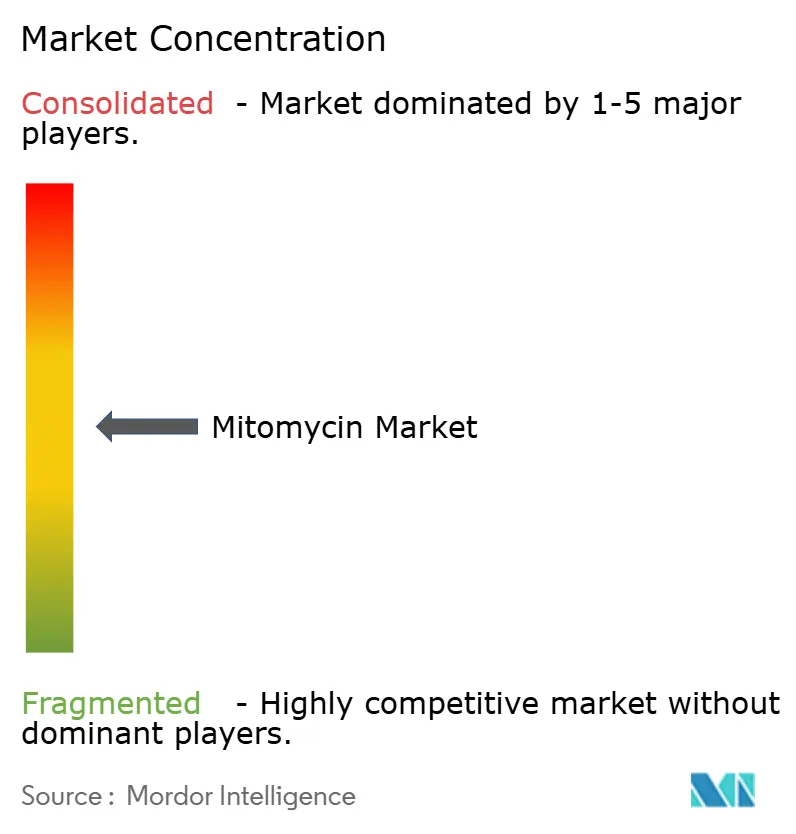
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマイトマイシン市場分析
マイトマイシン市場規模は2025年に198.33 ミリオン 米ドルと評価され、2026年の214.59 ミリオン 米ドルから2031年には318.24 ミリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは8.20%です。
マイトマイシン市場は従来の注射剤用途を超えて拡大しており、持続放出型膀胱内投与製品が尿路上皮腫瘍学における非外科的治療を支援しています。2025年6月のZUSDURIのFDA承認により、再発性低悪性度中リスク非筋層浸潤性膀胱がんを有する成人に対する膀胱内投与治療の選択肢が確立され、専門医への普及が促進されました。眼科抗線維化手術および併用がん療法における確立された使用実績が、幅広い施設基盤を提供しています。各企業はデリバリーシステム、臨床エビデンス、償還支援、供給信頼性によって差別化を図る一方、膀胱内投与療法との競合、危険薬物取り扱い要件、および専門製剤における将来的なジェネリック参入という課題に直面しています。
主要レポートのポイント
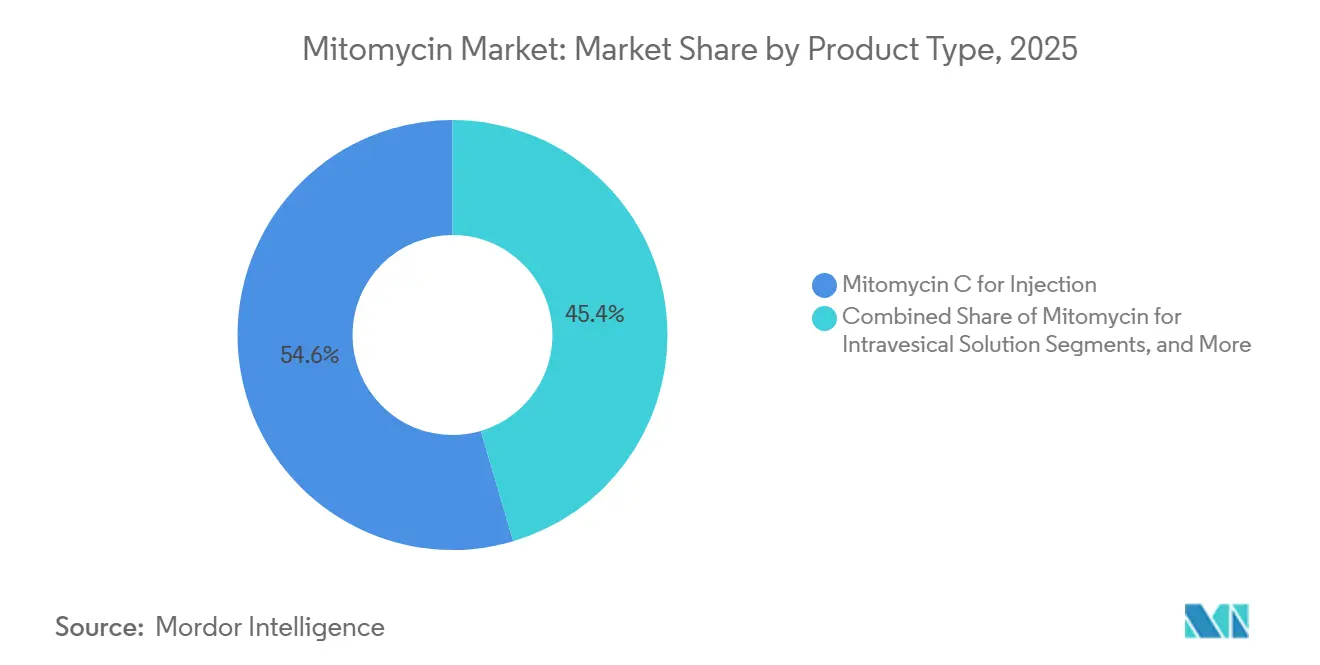
- 製品タイプ別では、マイトマイシンC注射剤が2025年の売上高の54.56%を占め、膀胱内投与液用マイトマイシンは2031年までに9.45%のCAGRで成長する見込みです。
- 治療領域別では、腫瘍学が2025年の売上高の55.45%を占め、泌尿器科学は2031年までに10.52%のCAGRで拡大する見込みです。
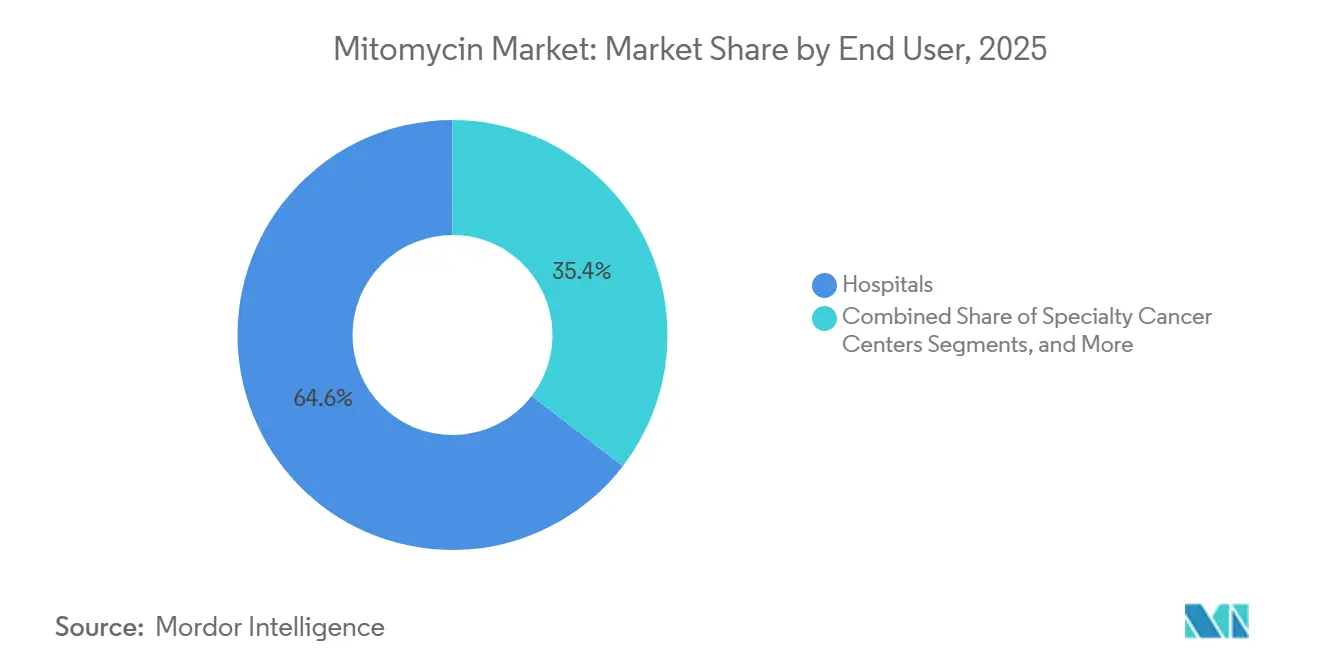
- エンドユーザー別では、病院が2025年の売上高の64.56%を占め、専門がんセンターは2031年までに11.23%のCAGRで成長する見込みです。
- 剤形別では、静脈内投与剤形が2025年の売上高の44.76%を占め、膀胱内投与剤形は2031年までに12.30%のCAGRで拡大する見込みです。
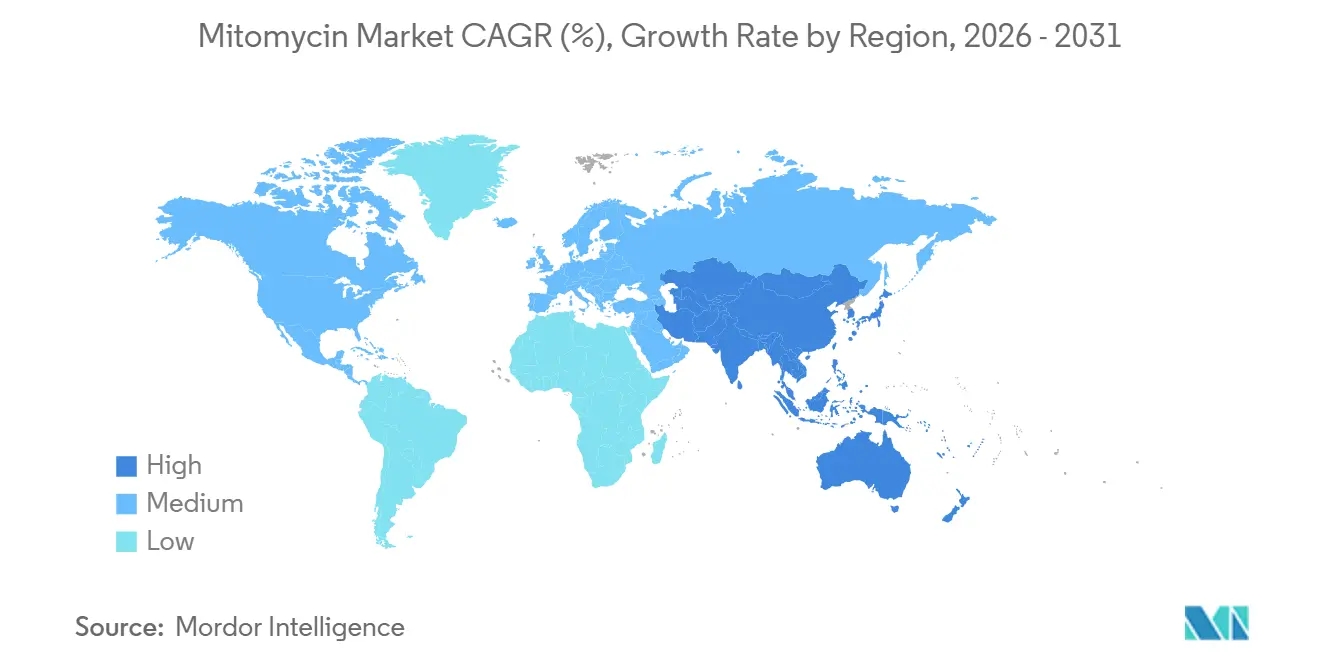
- 地域別では、北米が2025年の売上高シェアの41.95%を占め、アジア太平洋地域は2031年までに10.67%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルマイトマイシン市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 非筋層浸潤性膀胱がん(NMIBC)の発生率上昇 | +3.0% | 北米およびアジア太平洋地域に集中した影響を持つグローバル | 中期(2〜4年) |
| 持続放出型膀胱内投与製剤および腎温存ケア | +3.4% | アジア太平洋地域での新興普及を伴う北米および欧州 | 中期(2〜4年) |
| 眼科抗線維化手術におけるマイトマイシンの使用増加 | +0.9% | 中国、インド、東南アジア、中東・アフリカ全域での使用を伴うアジア太平洋地域 | 中期(2〜4年) |
| 調達優先事項としての製剤特異的な供給レジリエンス | +0.7% | 北米および欧州に集中したグローバル | 短期(2年以内) |
| 腎温存上部尿路尿路上皮がん治療に対する需要の増大 | +0.9% | 中国、インド、東南アジア、中東・アフリカ全域での使用を伴うアジア太平洋地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
非筋層浸潤性膀胱がんの発生率上昇
非筋層浸潤性膀胱がんは、2026年に米国で推定される84,530件の新規膀胱がん症例の80%を占めました。世界的には、膀胱がんは2024年に614,000件の新規症例を記録しました。[1]米国泌尿器科学会および泌尿器腫瘍学会、「米国泌尿器科学会が非筋層浸潤性膀胱がんガイドライン改訂を発表」、米国泌尿器科学会、auanet.org.
人口の高齢化と増加により、診断、モニタリング、および反復治療を必要とする患者数が増加しており、疾患負担は北米および東アジアで依然として大きく、インドおよびアフリカの一部では症例数の増加が見られます。経尿道的切除後の再発は反復膀胱内投与治療需要の主要なドライバーであり、患者の最大70%が少なくとも1回の再発を経験することから、マイトマイシン市場におけるマイトマイシンベース製品への継続的な需要を支えています。
持続放出型膀胱内投与製剤の拡大
UroGen PharmaのRTGelプラットフォームは、尿路上皮との薬物接触時間を延長することにより、マイトマイシンの治療的役割を拡大しました。従来の膀胱内投与マイトマイシCは膀胱内に1〜2時間留まりますが、逆熱応答性ヒドロゲルは体温で半固体ゲルとなり、適格患者に対して全身麻酔なしの外来化学的切除を可能にします。ZUSDURIは第3相ENVISIONトライアルにおいて3ヶ月時点で78%の完全奏効率を達成し、奏効者の64.5%が36ヶ月時点で奏効を維持し、追跡期間の中央値は35.5ヶ月でした。UGN-103は第3相UTOPIAスタディにおいて3ヶ月時点で77.8%の完全奏効率および6ヶ月時点で94.5%の奏効持続率を達成し、UroGenは2026年8月17日にNDAを提出しました。これにより、マイトマイシン市場が治療の利便性と臨床的耐久性において競争する機会が生まれています。[2]UroGen Pharma Ltd.、「UroGenがZUSDURIの50.4 ミリオン 米ドルの売上高を報告し、2026年第2四半期の財務結果とハイライトを提供」、UroGen Pharma、investors.urogen.com.
眼科抗線維化手術におけるマイトマイシンの使用増加
マイトマイシンCは、確立された臨床的役割、低い単位コスト、および長い使用歴により、緑内障濾過手術における広く使用される抗線維化補助剤であり続けています。2025年の3つのPRESERFLO MicroShuntスタディのプール分析では、0.4 mg/mLのマイトマイシンCが安全性を損なうことなく0.2 mg/mLよりも優れた眼圧コントロールを提供することが示され、これが投与プロトコルに影響を与え、処置あたりの薬物使用量を増加させる可能性があります。2025年のランダム化スタディでは、線維柱帯切除術においてスポンジ塗布法とテノン嚢下注射法のマイトマイシンCが同等の眼圧コントロールを示し、異なる設備と処置慣行を持つ施設全体での採用を支援しています。中国、インド、東南アジアにおける緑内障手術件数の増加が、マイトマイシン市場内でのこの用途を支えています。
調達優先事項としての製剤特異的な供給レジリエンス
病院は確立された腫瘍学および泌尿器科プロトコルにわたって従来の注射用マイトマイシンCへの依存を継続しています。製造が限られたサプライヤーグループに集中しているため、ジェネリック購買決定では取得価格とともに供給継続性がますます考慮されるようになっています。Accord Healthcare、Fresenius Kabi、Meitheal Pharmaceuticals、Hikma Pharmaceuticals、Intas、Cipla、Sun Pharmaceuticalは、従来の注射剤需要に対応するメーカーの一部です。同時に、Accord Healthcareは2025年4月にFDAパッケージインサートを更新しました。信頼できる供給基盤は、施設が細胞毒性在庫とプロトコルスケジュールを管理する中で治療継続性を保護し、マイトマイシン市場全体で供給信頼性をより重要な購買考慮事項としています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 細胞毒性取り扱いおよび投与の複雑性 | -1.8% | グローバル | 長期(4年以上) |
| BCG、ゲムシタビン、および併用療法との競合 | -1.4% | 北米および欧州 | 中期(2〜4年) |
| 狭い治療ウィンドウおよび製剤特異的な投与の複雑性 | -1.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
細胞毒性取り扱いおよび労働安全要件
マイトマイシンCは危険薬物として取り扱われ、専用の調製プロセス、訓練された薬局スタッフ、および保護管理が必要です。これらの要件は、特に調合能力と専門スタッフが限らた小規模施設において、病院、外来手術センター、および地域腫瘍学診療所の運営上の複雑性とコストを増加させます。RTGelベースの製剤は投与前に温度管理された再構成を必要とする一方、UroGenはUGN-103をこの負担を軽減するための簡略化された再構成で設計しました。狭い治療ウィンドウと製剤特異的な投与要件は、地域医療環境および低リソース医療システムでの採用を遅らせる可能性があります。
BCG、ゲムシタビン、および併用膀胱内投与療法との競合
2026年の米国泌尿器科学会および泌尿器腫瘍学会の改訂は、BCG、ゲムシタビン、ゲムシタビンとドセタキセルの併用、およびマイトマイシン製剤などの化学的切除療法を含む治療状況を認識しています。これらの選択肢は膀胱内投与ケアを拡大しますが、複数の臨床的代替手段に需要を分散させます。BCGは高リスク非筋層浸潤性膀胱がんの優先治療として残っており、2026年のNCCN更新ではBCG非奏効性乳頭状のみの疾患に対してBCGとのノガペンデキン アルファ インバキセプトの併用が含まれました。ジェネリックゲムシタビンベースの併用は中リスク患者に対して手頃で供給安定した選択肢を提供し、TavaはFDA承認を条件として2030年9月15日からJELMYTOのジェネリック版を販売する可能性があり、上部尿路フランチャイズに将来的な価格リスクをもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:専門製剤が収益構成を再形成
マイトマイシンC注射剤は2025年のマイトマイシン市場シェアの54.56%を占めました。胃がん、膵臓がん、肛門がんの全身プロトコル、および非筋層浸潤性膀胱がんの膀胱内投与治療における確立された使用が病院需要を支えています。Accord Healthcare、Fresenius Kabi、Meitheal Pharmaceuticals、およびアジアのメーカーがこのカテゴリーで競合しており、調達決定は価格、製造信頼性、およびAPI入手可能性に依存しています。腎盂腎杯内投与液用マイトマイシンおよび眼科用マイトマイシンキットは、より小規模ながら確立された収益プールを示しました。JELMYTOは米国における実世界エビデンスの拡大と償還アクセスの恩恵を受けています。2025年1月の15の学術・地域センターにわたる56名の初期完全奏効者の多施設分析では、3年時点で68%の無再発生存率が報告されました。
膀胱内投与液用マイトマイシンは2031年までに9.45%のCAGRで成長すると予測されています。ZUSDURIは2026年第2四半期に50.4 ミリオン 米ドルの売上高を生み出し、UroGenは2026年6月30日時点で1,444のケアサイトを有効化し、452名のユニーク処方者を記録しました。UroGenは2026年8月17日にUGN-103のNDAを提出しました。次世代製品は簡略化された再構成と延長された有効期限を持ち、専門泌尿器科センターを超えた実用性を向上させています。眼科用キットは、低侵襲緑内障手術が結膜下インプラント補強のためのマイトマイシン使用を拡大する中で安定した役割を維持しています。製品ミックスは、価格圧力に直面する高量ジェネリックと、より高い価値貢献を持つ専門製剤へとシフトしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


治療領域別:泌尿器科学が臨床的・商業的勢いを獲得
腫瘍学は2025年のマイトマイシン市場規模の55.45%を占めました。マイトマイシンCは胃腺がんおよび膵腺がん、肛門管がん、および腹膜癌腫症に対するHIPECの併用レジメンで使用されています。複数の治療環境にわたる使用が従来製品への需要を支え、単一の腫瘍学プロトコルへの依存を低減しています。病院腫瘍学薬局は注射剤の調製と投与のための確立されたワークフローを維持しています。眼科およびその他の外科的用途が残りの治療需要を占め、線維柱帯切除術関連の使用が複数の地域で確立されています。2025年のスタディでは、原発性および続発性緑内障におけるマイトマイシンCを用いた線維柱帯切除術の8年時点での65.9%の複合または適格成功率が報告されました。
泌尿器科学は2031年までに10.52%のCAGRで成長すると予測されています。成長は非筋層浸潤性膀胱がん発生率の上昇、化学的切除治療の選択肢、および持続放出製品の商業インフラの拡大によって支えられています。2026年9月の米国泌尿器科学会および泌尿器腫瘍学会の改訂は、2025年12月までの文献レビューに基づく40の新しい推奨事項を含みました。このガイダンスは、再発性低悪性度疾患を有する選択された患者に対する反復経尿道的切除の代替として、積極的監視、外来ベースの治療、および化学的切除療法を支援しています。JELMYTOはまた、低悪性度上部尿路尿路上皮がんに対する腎温存ケアを支援しています。このニーズは、診断時の年齢中央値が73歳であった高齢患者に特に関連しています。
エンドユーザー別:病院の調達量と専門センターの成長率の対比
病院は2025年のエンドユーザー売上高の64.56%を占めました。その地位は、確立された腫瘍学薬局システムを通じた注射用マイトマイシンCの大規模調達を反映しています。病院ベースの点滴センターは多くの全身がんプロトコルの主要な治療環境であり、膀胱内投与処置および緑内障濾過手術も支援しています。外来手術センターは非筋層浸潤性膀胱がん治療および眼科処置を通じて需要に貢献しています。眼科クリニックは翼状片切除および緑内障濾過のためにマイトマイシンキットを使用しています。がん研究機関は、BCG非奏効性または不耐容性の非筋層浸潤性膀胱がんに対する進行中のHIVEC-HEATスタディを含む新しい治療併用の臨床スタディを通じて貢献しています。
専門がんセンターは2031年までに11.23%のCAGRで成長すると予測されており、エンドユーザー分類内で最高の成長率です。UroGenの商業モデルは、クリニック内カテーテルベース投与を管理する専門泌尿器科および腫瘍学サイトに焦点を当てています。リピート処方者は2026年6月30日時点でZUSDURIの全処方者の45%を占めました。製品のJコード償還経路は、専用の請求および治療ワークフローを持つサイトに適しています。泌尿器科および腫瘍学専門家の共同配置も膀胱内投与化学的切除のための患者選択を支援しています。これらのセンターはマイトマイシン市場の専門サイドでより大きな役割を担う可能性がある一方、病院は従来の腫瘍学量における中心的な役割を維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
剤形別:膀胱内投与剤形が全セグメント中最高の予測CAGRを記録
静脈内投与剤形は2025年の売上高の44.76%を占めました。このシェアは、肛門がんおよび胃がんの多剤レジメン、ならびに大腸がんおよび虫垂がんからの腹膜癌腫症に対するHIPECプロトコルにおける全身使用を反映しています。腫瘍学センター全体での標準化された静脈内投与がこの剤形への継続的な需要を支えています。局所剤形は主に翼状片切除および線維柱帯切除術における眼科補助剤として使用されています。これらの剤形は緑内障手術件数の増加に伴い需要を維持していますが、その使用は訓練された眼科チームの利用可能性に依存しています。アジア太平洋地域は眼科外科能力の拡大を通じてこの需要を支えています。
膀胱内投与剤形は2031年までに12.30%のCAGRで成長すると予測されており、提供された分析における剤形およびセグメントカテゴリー全体で最高の成長率です。ZUSDURIの米国ローンチおよびUGN-103の見込み承認が主要な商業ドライバーです。RTGelは膀胱選択的化学的切除のために体温でマイトマイシンを半固体ゲルとして送達します。提供された分析では、この治療アプローチが反復外科的切除なしに治療された腫瘍の最大80%に対処できると述べられています。温熱マイトマイシン Medacはまた、BCG非奏効性非筋層浸潤性膀胱がんに対して英国の25サイトにわたるHIVEC-HEAT第3相トライアルで評価されています。持続放出型ヒドロゲルおよび熱増強デリバリーがマイトマイシン市場における膀胱内投与治療のより広い役割を支援しています。
地域分析
北米は2025年のマイトマイシン市場シェアの41.95%を占め、2つのFDA承認専門製剤、確立された腫瘍学償還、および高い膀胱がん有病率によって支えられています。米国は2021年に0.101%の膀胱がん有病率を記録し、31州が0.1%を超える有病率を報告しました。ZUSDURIは1,444の有効化されたケアサイトを持ち、2026年第2四半期に50.4 ミリオン 米ドルの売上高を生み出し、JELMYTOは2025年に94 ミリオン 米ドルの売上高を生み出し、2026年の売上高ガイダンスは97〜101 ミリオン 米ドルです。カナダとメキシコは病院ベースの注射プロトコルを使用し、ブラジルとアルゼンチンは公共腫瘍学プログラムと登録されたサプライチェーンに依存しています。
欧州は分析における第2位の地域市場です。ドイツ、フランス、英国、イタリアは確立された非筋層浸潤性膀胱がんおよび緑内障手術プロトコルを持つ高量腫瘍学ハブです。2026年の欧州泌尿器科学会ガイドライン更新では、BCG非奏効性腫瘍の治療表と低悪性度再発疾患の脱強化に関するセクションが追加され、膀胱内投与治療の選択肢のより大きな考慮を支援しています。英国は25サイトのHIVEC-HEAT第3相トライアルを主催し、スペインおよびその他の国々は公共病院の腫瘍学および泌尿器科処方集に従来のマイトマイシンCを維持しています。
アジア太平洋地域は2031年までに10.67%のCAGRで成長すると予測されています。インドは生産と消費の両方を支援しており、Intas PharmaceuticalsがAccord BioPharma向けにMutamycinを製造しています。日本、オーストラリア、韓国、およびそ他の地域諸国は臓器温存ケア、緑内障手術、およびジェネリック腫瘍学調達を通じて需要を支援し、中東・アフリカはGCC調達および南アフリカの公共腫瘍学処方集を通じて潜在性を提供しています。

競合状況
マイトマイシン市場は、幅広いジェネリック注射剤セグメントと集中した専門製剤セグメントで構成されています。Intas Pharmaceuticals Limited、Teva Pharmaceutical Industries Ltd.、Alkem Laboratories Limited、Meitheal Pharmaceuticals, Inc.、およびUroGen Pharma Ltd.は、価格、供給信頼性、および規制コンプライアンスに基づいて注射製品セグメントで競合しています。Accord Healthcareの2025年4月のパッケージインサート更新計画は、製品アクセスを維持するために必要な継続的な規制メンテナンスを強調しています(FDA DailyMed)。UroGen PharmaはZUSDURIおよびJELMYTOで使用されるRTGel製剤を通じて専門セグメントを支配しています。JELMYTOは2025年に94 ミリオン 米ドルの売上高を生み出すと予測されており、同社は2026年に97〜101 ミリオン 米ドルの売上高ガイダンスを提供しています。
UroGenはマイトマイシン市場における専門的地位を強化するために製品ライフサイクル開発を活用しています。同社はUGN-103で使用される凍結乾燥マイトマイシン製剤についてMedacとのライセンスおよび供給契約を締結しました。第3相UTOPIAの結果を受けて、2026年8月にUGN-103のNDAを提出する計画です。米国特許商標庁の特許付与通知が保留中であり、凍結乾燥マイトマイシンと組み合わせたRTGelの特許保護を2044年7月まで延長する可能性があります。UroGenの2026年6月のTevaとの予想される和解により、FDA承認を条件として、Tevaは2030年9月15日からJELMYTOのジェネリック版を販売できるようになります。同社はまた、上部尿路プログラムの潜在的な後継製品としてUGN-104を開発中です。
Medac GmbHは、BCG非奏効性高悪性度非筋層浸潤性膀胱がん患者を対象としたHIVEC-HEATスタディで温熱膀胱内投与マイトマイシンを評価しています。UroGenはまた、高悪性度疾患に対するRTGelデリバリーと組み合わせた腫瘍溶解性ウイルス候補UGN-501のIND受理を受けました。サプライヤー集中に関するバイヤーの懸念に応えて、ジェネリックメーカーは多様化されたサプライ体制と複数の原薬(API)ソースを優先する可能性が高いです。これらの戦略は、マイトマイシン市場における断片化されたジェネリックベースと集中した専門製品セグメントの対比を強化しています。
マイトマイシン産業リーダー
Intas Pharmaceuticals Limited
Teva Pharmaceutical Industries Ltd.
Alkem Laboratories Limited
Meitheal Pharmaceuticals, Inc.
UroGen Pharma Ltd.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:UroGen PharmaはUGN-103のNDAを米国FDAに提出し、3ヶ月時点で77.8%の完全奏効率および6ヶ月時点で94.5%の奏効持続率を示す第3相データによって支援されました。
- 2026年9月:米国泌尿器科学会および泌尿器腫瘍学会は40の推奨事項を含むガイドライン改訂を発行し、再発性低悪性度疾患を有する選択された患者に対する化学的切除療法を支援しました。
- 2026年6月:UroGen PharmaとTeva PharmaceuticalsはJELMYTOの特許訴訟を和解し、FDA承認を条件として、Tevaが2030年9月15日からジェネリック版を販売できるようにしました。


グローバルマイトマイシン市場レポートの範囲
レポートの範囲によると、マイトマイシンは土壌細菌Streptomyces caespitosusから誘導された強力な化学療法薬および抗生物質です。DNA鎖に結合してクロスリンクすることで機能し、細胞がDNAを複製するのを阻止して細胞死を引き起こします。
マイトマイシン市場は、製品タイプ、治療領域、エンドユーザー、剤形、および地域別にセグメント化されています。製品タイプ別では、市場はマイトマイシンC注射剤、膀胱内投与液用マイトマイシン、腎盂腎杯内投与液用マイトマイシン、および眼科用マイトマイシンキットを含みます。治療領域別では、市場は腫瘍学、泌尿器科学、眼科学、およびその他の外科的用途にセグメント化されています。エンドユーザー別では、市場は病院、専門がんセンター、外来手術センター、眼科クリニック、がん研究機関、およびその他にセグメント化されています。剤形別では、市場は静脈内投与、膀胱内投与、局所投与、およびその他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)での市場規模と予測を提供しています。
| マイトマイシンC注射剤 |
| 膀胱内投与液用マイトマイシン |
| 腎盂腎杯内投与液用マイトマイシン |
| 眼科用マイトマイシンキット |
| 腫瘍学 |
| 泌尿器科学 |
| 眼科学 |
| その他の外科的用途 |
| 病院 |
| 専門がんセンター |
| 外来手術センター |
| 眼科クリニック |
| がん研究機関 |
| その他 |
| 静脈内投与 |
| 膀胱内投与 |
| 局所投与 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | マイトマイシンC注射剤 | |
| 膀胱内投与液用マイトマイシン | ||
| 腎盂腎杯内投与液用マイトマイシン | ||
| 眼科用マイトマイシンキット | ||
| 治療領域別 | 腫瘍学 | |
| 泌尿器科学 | ||
| 眼科学 | ||
| その他の外科的用途 | ||
| エンドユーザー別 | 病院 | |
| 専門がんセンター | ||
| 外来手術センター | ||
| 眼科クリニック | ||
| がん研究機関 | ||
| その他 | ||
| 剤形別 | 静脈内投与 | |
| 膀胱内投与 | ||
| 局所投与 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
マイトマイシン市場の成長を促進しているものは何ですか?
成長は持続放出型膀胱内投与製剤、再発性非筋層浸潤性膀胱がんの治療ニーズ、眼科手術での使用、および腎温存治療の選択肢によって支えられています。
2031年までのマイトマイシン市場の予測規模はどのくらいですか?
マイトマイシン市場は2026年の214.59 ミリオン 米ドルから8.20%のCAGRで、2031年までに318.24 ミリオン 米ドルに達すると予測されています。
最も急速に成長しているマイトマイシン製品タイプはどれですか?
膀胱内投与液用マイトマイシンはZUSDURIおよびUGN-103開発プログラムに支えられ、2031年までに9.45%のCAGRで成長すると予測されています。
最も急速に拡大している治療用途はどれですか?
泌尿器科学は膀胱内投与化学的切除の選択肢が臨床的・商業的支援を得る中で、2031年までに10.52%のCAGRで成長すると予測されています。
最も高い予測成長率を持つ剤形はどれですか?
膀胱内投与剤形は2031年までに12.30%のCAGRで成長すると予測されており、提供されたセグメントカテゴリーの中で最高の成長率です。
マイトマイシン治療のより広い使用を制限するものは何ですか?
危険薬物取り扱いの必要性、投与の複雑性、ならびにBCG、ゲムシタビン、併用療法、および将来のジェネリック製品との競合が採用を制限する可能性があります。
最終更新日:



