
Tamanho e Participação do Mercado de Fresadoras
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 15.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 19.39 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.50 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fresadoras por Mordor Intelligence
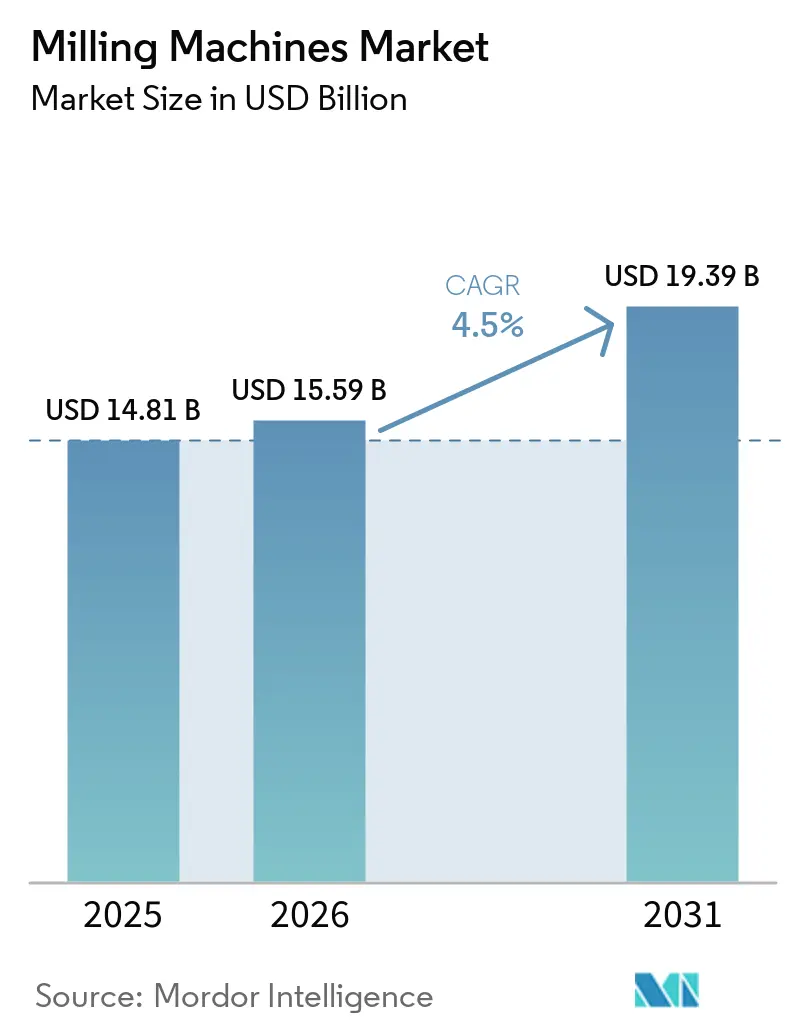
O tamanho do Mercado de Fresadoras foi avaliado em 14,81 bilhões de USD em 2025 e estima-se que cresça de 15,59 bilhões de USD em 2026 para atingir 19,39 bilhões de USD até 2031, a um CAGR de 4,5% durante o período de previsão (2026-2031).
A demanda por fresadoras é impulsionada pelo investimento em capacidade de fabricação de precisão, pela substituição de equipamentos manuais e convencionais obsoletos e pela adoção de sistemas de usinagem CNC e automatizados. Os fabricantes estão atualizando equipamentos para melhorar a precisão, a produtividade, a repetibilidade e a capacidade de produzir componentes cada vez mais complexos. Novas fábricas na América do Norte, Europa e Ásia-Pacífico também estão sendo projetadas com maior automação, favorecendo máquinas CNC que podem operar em células de produção integradas e suportar o manuseio automatizado de materiais. A demanda dos setores aeroespacial, de defesa, automotivo, médico, semicondutor e de eletrificação é ainda mais sustentada pela necessidade de tolerâncias mais rígidas e geometrias mais complexas. Ao mesmo tempo, os altos custos de equipamentos, tarifas, preços de materiais, condições de financiamento e escassez de pessoal qualificado em usinagem podem atrasar os gastos de capital. Como resultado, espera-se que o mercado de fresadoras cresça de forma constante, com modernização, substituição e automação permanecendo como principais fontes de demanda.
Principais Conclusões do Relatório
- Por tipo de máquina, as máquinas verticais representaram 54,8% da participação do mercado de fresadoras em 2025, enquanto as máquinas horizontais registraram a perspectiva de crescimento mais rápido de 5,61% de CAGR até 2031.
- Por tipo de eixo, as máquinas de 3 eixos representaram 48,2% da participação do mercado de fresadoras em 2025, enquanto as máquinas de 5 eixos e mais registraram a perspectiva de crescimento mais rápido de 6,41% de CAGR até 2031.
- Por tecnologia, as máquinas CNC representaram 55,2% do tamanho do mercado de fresadoras em 2025 e também registraram a perspectiva de crescimento mais rápido de 6,12% até 2031.
- Por setor de usuário final, o automotivo e transporte representou 34,8% do tamanho do mercado de fresadoras em 2025, enquanto o aeroespacial e defesa registrou a perspectiva de crescimento mais rápido de 6,3% até 2031.
- Por geografia, a Ásia-Pacífico representou 38,10% do tamanho do mercado de fresadoras em 2025 e também registrou a perspectiva de crescimento mais rápido de 6,8% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Fresadoras
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimento em Fabricação de Alta Precisão | +1.3% | Global, com ganhos iniciais na América do Norte, Alemanha, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Conversão CNC de Frotas Convencionais | +0.9% | Global, com grandes grupos de conversão na Índia, Sudeste Asiático, Europa Oriental e América Latina | Médio prazo (2-4 anos) |
| Relocalização e Localização da Fabricação | +0.7% | América do Norte, Europa, Índia e México | Médio prazo (2-4 anos) |
| Demanda por Componentes Complexos de Múltiplas Superfícies | +0.5% | Global, com concentração em aplicações aeroespaciais e médicas da América do Norte e Europa e da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Componentes de Trem de Força para Veículos Elétricos e Eletrificação | +0.4% | China, Coreia do Sul, Japão, América do Norte e Europa | Médio prazo (2-4 anos) |
| Automação de Oficinas de Usinagem | +0.3% | América do Norte, Europa, Japão, Coreia do Sul, Índia e ASEAN | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimento em Fabricação de Alta Precisão
O investimento em equipamentos de fabricação de precisão está sustentando as compras de equipamentos em todo o mercado de fresadoras. Os pedidos de tecnologia de fabricação dos Estados Unidos totalizaram 1,6 bilhão de USD no primeiro trimestre de 2026, um aumento de 27,8% em relação ao primeiro trimestre de 2025, de acordo com a Associação para Tecnologia de Fabricação. A utilização da capacidade entre os fabricantes de máquinas para trabalho em metal aumentou por quatro meses consecutivos até dezembro de 2025, o que sustentou a continuidade da atividade de aquisição. A Makino concluiu sua Planta Fujiyoshida no Japão em maio de 2026 para atender à demanda dos setores aeroespacial, de moldes e matrizes e de fabricação de equipamentos para data centers. Oficinas que instalam equipamentos avançados de 5 eixos ou multitarefa podem competir por trabalhos com requisitos de qualidade mais rigorosos, o que pode sustentar compras subsequentes de equipamentos. Isso favorece os fabricantes capazes de atualizar continuamente a capacidade das máquinas, potencialmente ampliando a lacuna de produtividade em relação às instalações que operam equipamentos legados. A demanda resultante sustenta o mercado de fresadoras porque combina compras de substituição com nova capacidade de produção.
Conversão CNC de Frotas Convencionais
A conversão de fresadoras convencionais para equipamentos CNC continua sendo uma importante fonte de demanda no mercado de fresadoras. Máquinas operadas manualmente mais antigas ainda são amplamente utilizadas na Índia, Sudeste Asiático, Europa Oriental e América Latina, onde os compradores historicamente deram maior peso ao custo de aquisição. Requisitos de tolerância mais rígidos, designs de peças mais complexos e maior disponibilidade de controles CNC de nível básico estão mudando essa decisão. O Índice de Preços ao Produtor dos Estados Unidos para máquinas-ferramentas de corte de metal atingiu 236,947 em julho de 2026, usando junho de 1983 como base 100. Centros de usinagem de nível básico com preços entre 80.000 USD e 200.000 USD agora podem oferecer capacidade CNC que anteriormente estava associada a plataformas de preço mais elevado.[1]Departamento de Estatísticas do Trabalho dos EUA e Banco Federal de Reserva de St. Louis, "Índice de Preços ao Produtor por Setor, Fabricação de Máquinas-Ferramentas, Máquinas-Ferramentas de Corte de Metal," FRED, fred.stlouisfed.org Algumas oficinas podem consolidar várias máquinas convencionais em um centro de usinagem CNC de maior capacidade, dependendo do mix de peças e da utilização. O uso crescente de equipamentos automatizados de oficina e a demanda por componentes de eletrificação sustentam ainda mais essa mudança em direção a máquinas mais capazes.
Relocalização e Localização da Fabricação
Os programas de relocalização e produção local estão expandindo a base de clientes para o mercado de fresadoras. A Lei CHIPS e Ciência forneceu 52,7 bilhões de USD para pesquisa, fabricação e desenvolvimento de mão de obra em semicondutores, juntamente com um crédito fiscal de investimento de 25% para gastos de capital qualificados em semicondutores. A Associação da Indústria de Semicondutores relatou que o financiamento da Lei CHIPS estava criando empregos na fabricação e apoiando novas instalações domésticas. Novas plantas geralmente são projetadas com automação e capacidade CNC desde o início, em vez de serem atualizadas em etapas como muitos locais mais antigos. Isso sustenta a demanda por centros de fresamento utilizados na fabricação de equipamentos para semicondutores, veículos elétricos, sistemas de energia limpa e produção de materiais avançados. O México se beneficia da proximidade com clientes dos Estados Unidos sob o Acordo Estados Unidos-México-Canadá, enquanto os programas de incentivo à produção da Índia apoiam o investimento em fabricação local. A localização de capacidade, portanto, cria demanda por equipamentos em mais de um país e oferece aos construtores de máquinas oportunidades de atender a novos locais de produção.
Demanda por Componentes Complexos de Múltiplas Superfícies
A demanda por componentes complexos está aumentando a necessidade de equipamentos de fresamento de eixos superiores no mercado de fresadoras. A produção aeroespacial requer pás de turbina, rotores com pás, estruturas de fuselagem e peças de trem de pouso com superfícies curvas que não podem ser usinadas eficientemente em equipamentos de 3 eixos. A produção de dispositivos médicos também requer trabalho preciso em implantes específicos para pacientes e instrumentos cirúrgicos minimamente invasivos. A FANUC lançou sua Iniciativa de Tecnologia Integrada de 5 Eixos em agosto de 2026 para melhorar a coordenação entre controladores CNC, pós-processadores CAD/CAM e ambientes de simulação. A fabricação de veículos elétricos está mudando o tipo de usinagem necessária, pois grandes invólucros de baterias e carcaças de motores de paredes finas requerem usinagem precisa de alumínio. Um estudo científico de 2025 descreveu os requisitos de projeto de fixação para fresamento de carcaças de paredes finas usadas em motores de veículos de nova energia. Essas aplicações sustentam a demanda por máquinas complexas mesmo quando parte do trabalho convencional com motores de combustão interna diminui.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento Inicial de Capital | -0.9% | Global, especialmente Índia, Sudeste Asiático e América Latina | Médio prazo (2-4 anos) |
| Escassez de Operadores e Programadores CNC Qualificados | -0.7% | América do Norte, Europa, Japão, Índia, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Longos Períodos de Retorno das Máquinas | -0.5% | Global, especialmente na América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda Cíclica por Equipamentos de Capital | -0.3% | Global, especialmente Alemanha, Japão e China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial de Capital
Os altos custos de aquisição continuam a limitar a adoção no mercado de fresadoras, especialmente entre fabricantes de pequeno e médio porte. O maquinário vertical de nível básico requer pelo menos 80.000 USD de capital inicial, enquanto plataformas configuradas de 5 eixos e multitarefa podem ultrapassar 1 milhão de USD antes da instalação, ferramental e treinamento. A Receita Federal dos Estados Unidos afirma que o Crédito de Investimento em Fabricação Avançada pode fornecer 25% de crédito para investimentos qualificados sob a Seção 48D. Os compradores também devem financiar o comissionamento, a fixação de peças e a qualificação de operadores, o que eleva o custo total de propriedade. O índice de preços de máquinas-ferramentas de corte de metal permaneceu elevado em julho de 2026, adicionando pressão aos orçamentos de equipamentos. O suporte fiscal é menos útil para empresas com renda tributável limitada, o que é comum em empresas menores e em locais de fabricação em desenvolvimento. A barreira de capital continuará a favorecer compradores que possam financiar equipamentos, obter incentivos ou combinar uma compra com ganhos de automação.
Escassez de Operadores e Programadores CNC Qualificados
A escassez de operadores e programadores qualificados restringe o uso produtivo de nova capacidade de fresamento. O Departamento de Estatísticas do Trabalho registrou 29.440 operadores de máquinas-ferramentas controladas por computador na fabricação de maquinário em 2025, enquanto a fabricação nos Estados Unidos tinha 409.000 vagas abertas em agosto de 2025. O Instituto de Habilidades de Fabricação relatou 449.000 empregos não preenchidos na fabricação nos Estados Unidos em março de 2025, citando uma incompatibilidade entre as habilidades disponíveis e as necessidades dos sistemas de produção modernos. A Associação Nacional de Fabricantes constatou que mais de 44% dos entrevistados em sua pesquisa do primeiro trimestre de 2026 identificaram atrair e reter talentos como seu principal desafio. Essa escassez pode atrasar as acelerações de produção após a instalação de uma máquina e torna os compradores mais seletivos em relação às escolhas de equipamentos. Também sustenta o interesse em controles fáceis de usar, automação integrada e software que reduz o esforço de programação. A restrição pode, portanto, direcionar os gastos para máquinas premium, ao mesmo tempo em que limita o número de compradores menores que podem operar equipamentos avançados de forma eficaz.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Máquina: Máquinas Verticais Lideram a Demanda Ampla
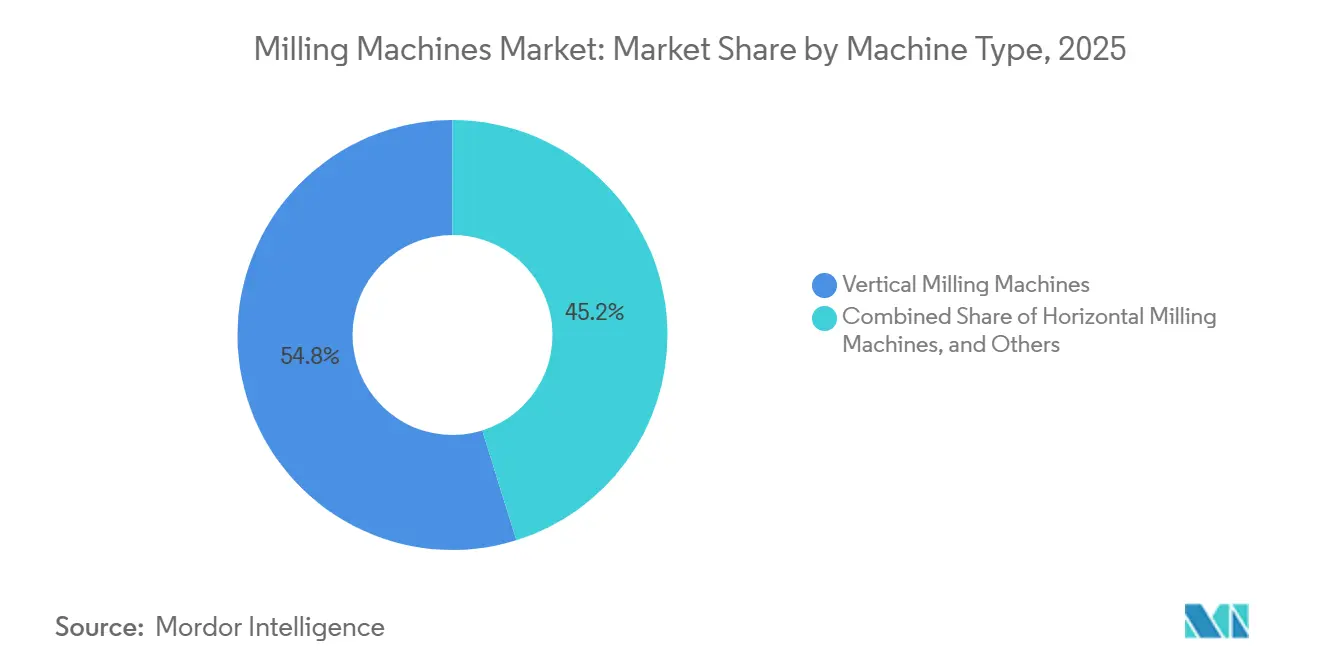
As máquinas verticais detinham 54,8% da participação do mercado de fresadoras em 2025. Sua posição reflete o amplo uso em usinagem geral, trabalho com moldes e matrizes e produção de componentes automotivos. Uma menor área de ocupação, abordagem operacional familiar e base de ferramental estabelecida tornam os equipamentos verticais uma escolha comum para oficinas de trabalho, fabricantes contratados e produção de nível básico. Os compradores podem aplicar essas máquinas em uma ampla variedade de peças sem se comprometer com um layout altamente especializado. Essa flexibilidade ajuda as plataformas verticais a permanecerem relevantes mesmo quando as fábricas investem em mais automação. O mercado de fresadoras continua a depender dessa base instalada porque muitos clientes precisam de capacidade de corte de uso geral confiável.
As máquinas horizontais registraram a perspectiva de crescimento mais rápido de 5,61% de CAGR até 2031. Produtores aeroespaciais, usinadores de componentes pesados e fabricantes de alto volume utilizam plataformas horizontais para controle de cavacos, troca de paletes e usinagem de múltiplas faces sem reposicionamento repetido. Esses recursos suportam períodos operacionais mais longos sem supervisão e integração mais fácil com armazenamento automatizado de paletes. Fresadoras de pórtico, ponte e outras especializadas também se beneficiam onde clientes aeroespaciais e de energia precisam de grandes envelopes de usinagem. A GROB lançou o centro de fresamento de pórtico de 5 eixos GP1350 em março de 2026 com faixas de trabalho X, Y e Z de 1.400 mm, 1.950 mm e 1.100 mm. O produto demonstra a demanda por máquinas de grande formato e precisão onde os projetos verticais e horizontais padrão não fornecem capacidade suficiente.


Por Tipo de Eixo: Máquinas de Três Eixos Permanecem como Base de Volume
As máquinas de 3 eixos detinham 48,2% da participação do mercado de fresadoras em 2025. Elas continuam amplamente utilizadas na remoção geral de metal, moldes padrão para bens de consumo e trabalho de produção com geometria menos exigente. Sua versatilidade suporta o uso em oficinas de trabalho e linhas de produção convencionais. Os sistemas são familiares aos operadores e podem fornecer uma rota acessível para a produção CNC. As máquinas de 4 eixos atendem a um grupo intermediário de usuários que produzem componentes indexados ou cilíndricos, como impulsores, blocos de motor e peças rotativas. Esse papel amplo mantém os equipamentos de 3 eixos como a principal plataforma de volume no mercado de fresadoras.
As máquinas de 5 eixos e acima registraram a perspectiva de crescimento mais rápido até 2031, registrando um CAGR de 6,41%. Clientes dos setores aeroespacial, médico e de energia utilizam essas máquinas para rotores com pás, implantes, impulsores e outras peças que requerem várias superfícies a serem usinadas em uma única configuração. A eliminação de 3 ou 4 configurações separadas pode reduzir erros acumulados, encurtar os tempos de ciclo e diminuir o estoque em processo. Esses benefícios operacionais podem justificar um preço de compra mais alto onde os requisitos de qualidade são rigorosos. A iniciativa da FANUC de agosto de 2026 abordou o alinhamento entre controles, pós-processadores CAD/CAM e ferramentas de simulação, o que pode tornar a implementação de 5 eixos mais fácil para os usuários. Os fornecedores aeroespaciais também enfrentam exigentes expectativas de certificação e rastreabilidade, o que sustenta o movimento em direção a maior capacidade de eixos.[2]FANUC Corporation, "FANUC Lança Iniciativa de Tecnologia Integrada de 5 Eixos," Newswire Canada, newswire.ca
Por Tecnologia: Máquinas CNC Combinam Escala e Crescimento
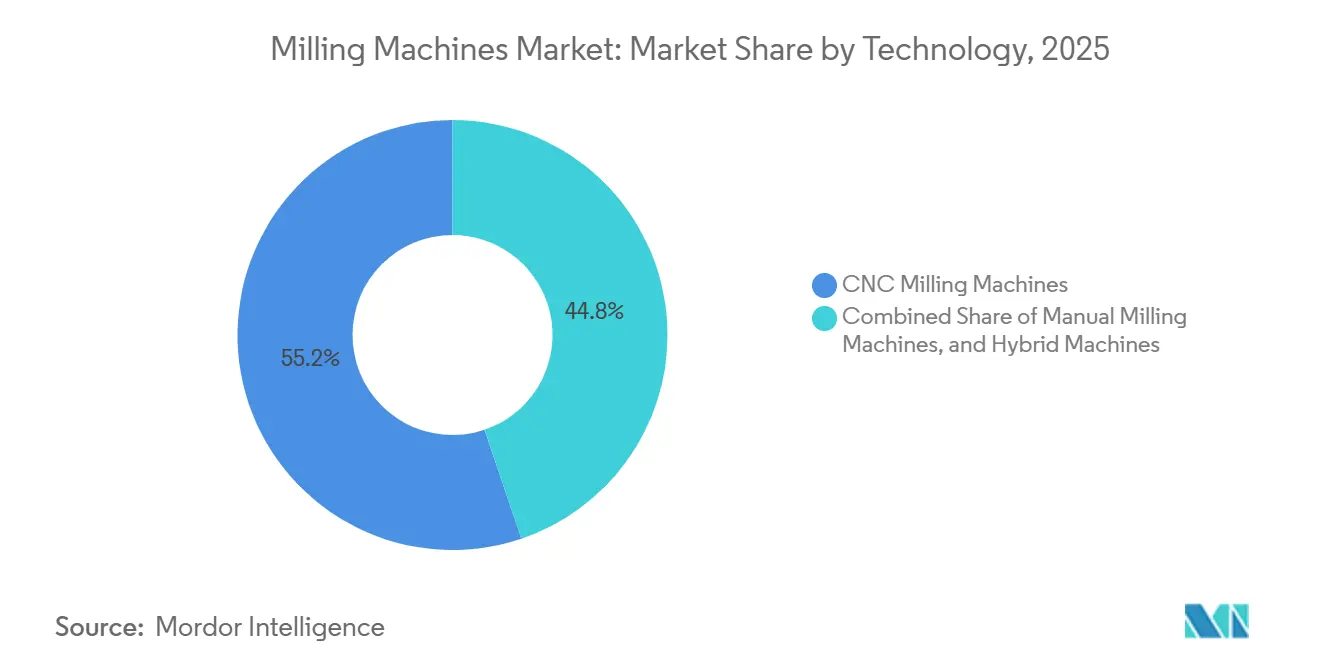
As fresadoras CNC representaram 55,2% do tamanho do mercado de fresadoras em 2025. As plataformas CNC também registraram a perspectiva de crescimento mais rápida, de 6,12% de CAGR até 2031. Sua posição é sustentada pela demanda de substituição, pela construção de novas fábricas e pela conversão de frotas convencionais. Os equipamentos CNC oferecem repetibilidade e rastreabilidade digital que suportam sistemas de qualidade utilizados em cadeias de suprimentos regulamentadas e de alta precisão. Isso o torna a tecnologia preferida para aplicações aeroespaciais, médicas, de semicondutores e, cada vez mais, automotivas. O CNC é, portanto, tanto a maior categoria de tecnologia quanto a principal via pela qual muitos compradores aprimoram o controle de processos.
As máquinas convencionais e manuais permanecem em uso onde os custos de mão de obra são mais baixos e a complexidade das peças não justifica a aquisição de um equipamento CNC. Elas também são utilizadas para fins de treinamento e educação, mas seu papel está se estreitando à medida que os fornecedores introduzem opções de CNC mais acessíveis. As máquinas híbridas combinam funções aditivas e subtrativas e são utilizadas em reparos aeroespaciais, ferramentaria e produção de formas próximas ao produto final, onde a redução do desperdício de material é valiosa. A DMG MORI expandiu sua oferta de máquinas híbridas e de torneamento-fresamento por meio da série NTX 3ª Geração em setembro de 2025 para aplicações aeroespaciais, médicas, de energia, de veículos elétricos e de semicondutores. A ISO 10791 fornece uma referência comum para testes de precisão de centros de usinagem, reforçando a importância do desempenho consistente na aquisição de equipamentos CNC. O mix tecnológico está se movendo em direção a máquinas capazes de combinar precisão, rastreabilidade e múltiplas operações em um menor número de configurações.
Por Setor de Usuário Final: Automotivo e Transporte Detêm a Maior Participação
O automotivo e transporte representou 34,8% do tamanho do mercado de fresadoras em 2025. O setor utiliza fresadoras para peças de trem de força, ferramental de carroceria bruta, transmissões e componentes de chassi. A eletrificação está mudando, em vez de eliminar, grande parte desse requisito de usinagem. A demanda por cabeçotes de cilindro, virabrequins e corpos de válvulas está diminuindo com a produção de motores de combustão interna, enquanto carcaças de motores, estruturas de bandejas de baterias, internos de caixas de câmbio e coletores de resfriamento requerem novos processos de usinagem. Carcaças de motores de paredes finas e invólucros de baterias de alumínio podem exigir usinagem precisa de grande formato. O automotivo permanece o maior grupo de usuários finais porque combina altos volumes de produção com necessidades contínuas de equipamentos em componentes de veículos tradicionais e elétricos.
O aeroespacial e defesa registrou a perspectiva de crescimento mais rápido de 6,3% de CAGR até 2031. A Airbus e a Boeing tinham carteiras de pedidos combinadas de aeronaves comerciais acima de 14.000 aeronaves, e as aquisições de defesa permanecem elevadas entre os parceiros da OTAN e do Indo-Pacífico. Peças aeroespaciais complexas requerem tolerâncias rígidas e podem favorecer máquinas de 5 eixos, plataformas horizontais e células automatizadas. Maquinário industrial, energia e geração de energia, eletrônicos e semicondutores e dispositivos médicos também fornecem demanda contínua. Os dispositivos médicos são uma aplicação menor, mas valiosa, porque implantes específicos para pacientes e instrumentos cirúrgicos podem justificar equipamentos premium para séries de produção curtas. A fabricação de equipamentos de construção e mineração sustenta a demanda por peças hidráulicas e estruturais, particularmente onde os gastos com infraestrutura estão aumentando no Sul e Sudeste Asiático.
Análise Geográfica
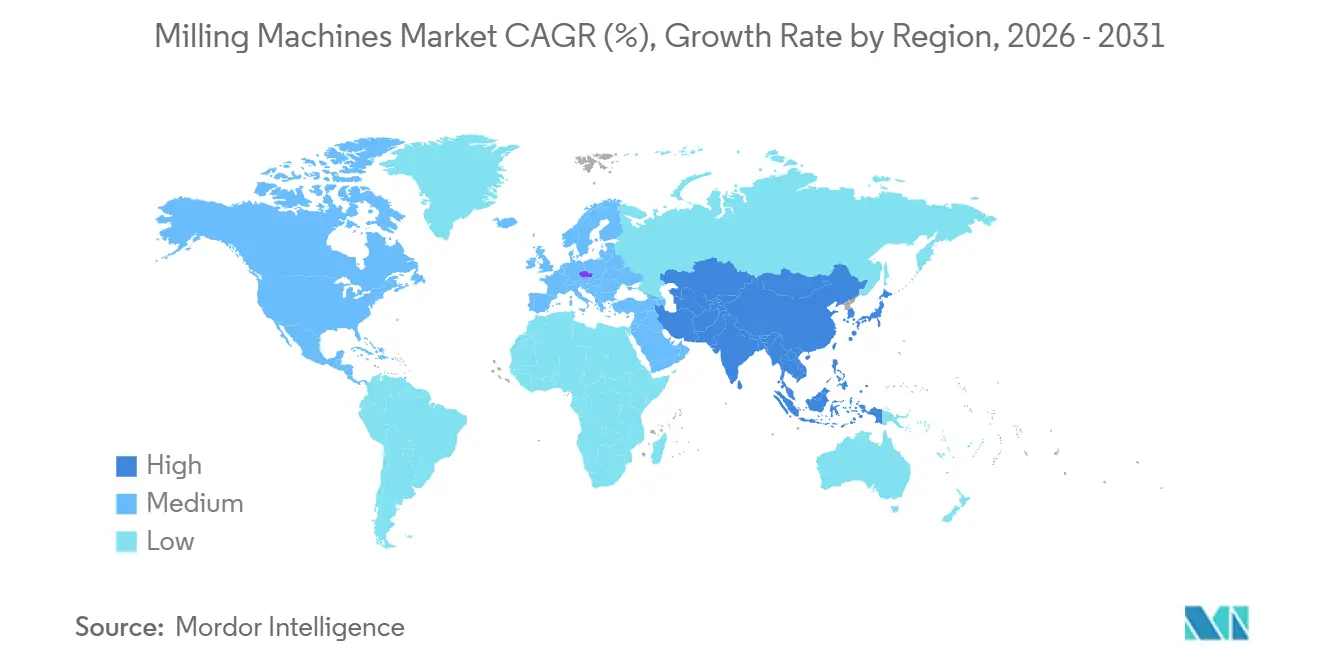
A Ásia-Pacífico detinha 38,1% da participação do mercado de fresadoras em 2025 e registrou a perspectiva de crescimento regional mais rápido de 6,8% de CAGR até 2031. A China é o maior mercado nacional tanto para produção quanto para consumo de máquinas-ferramentas, com construtores domésticos ativos em aplicações de nível médio e fornecedores japoneses, alemães e coreanos competindo em trabalhos premium de aeroespacial, semicondutor e automotivo. A Índia está se desenvolvendo de um grande importador para um local de fabricação maior à medida que programas de política apoiam a capacidade de produção doméstica. A DN Solutions inaugurou sua primeira instalação de fabricação no exterior desde 2003 em Bengaluru em agosto de 2026, com um investimento de 72 milhões de USD.[3]DN Solutions Co., Ltd., "Fabricante Sul-Coreana de Máquinas-Ferramentas DN Solutions Abre Sua Primeira Planta na Índia em Bengaluru com Investimento de 600 Crore," The Hindu, thehindu.com O Sudeste Asiático também está atualizando equipamentos à medida que produtores de eletrônicos e peças de precisão diversificam as cadeias de suprimentos, e a Makino abriu sua Fábrica e Centro de Tecnologia de Hung Yen no Vietnã em dezembro de 2025.
A América do Norte é uma importante fonte de nova demanda por fresadoras porque os fabricantes estão adicionando capacidade doméstica. Os programas da Lei CHIPS, o investimento em energia limpa e os gastos relacionados à infraestrutura apoiam a construção de instalações que requerem equipamentos de precisão. A Associação da Indústria de Semicondutores relatou que o financiamento da Lei CHIPS estava apoiando novas instalações de fabricação nos Estados Unidos e empregos relacionados. Os pedidos de tecnologia de fabricação nos Estados Unidos atingiram 1,6 bilhão de USD no primeiro trimestre de 2026, aumentando 27,8% em relação ao ano anterior. As fábricas relocalizadas têm maior probabilidade de instalar automação e capacidade CNC quando abrem, sustentando a demanda por plataformas avançadas de fresamento. O México e o Canadá também recebem investimentos à medida que as cadeias de suprimentos se aproximam dos clientes norte-americanos, com os corredores automotivos do México sustentando a demanda por maquinário de nível médio.
A Europa tem condições mistas em todo o mercado de fresadoras. A reestruturação automotiva e os custos de energia reduziram a confiança no investimento para alguns fabricantes, enquanto os clientes dos setores aeroespacial, de defesa e de geração de energia continuam a encomendar equipamentos de alta precisão. A StarragTornos relatou um aumento de 33,6% na entrada de pedidos no primeiro semestre de 2026 em comparação com o primeiro semestre de 2025, sustentado pela demanda aeroespacial e de energia. O Oriente Médio e a África estão recebendo investimentos de localização de capacidade para aplicações de defesa e energia, especialmente na Arábia Saudita e nos Emirados Árabes Unidos. A demanda sul-americana está centrada no setor automotivo do Brasil, mas é limitada pela volatilidade cambial, tarifas de importação e redes de ferramental CNC menos desenvolvidas. Essas diferenças regionais incentivam os fornecedores a equilibrar os relacionamentos estabelecidos com clientes europeus com oportunidades de crescimento na Ásia-Pacífico e na América do Norte.

Cenário Competitivo
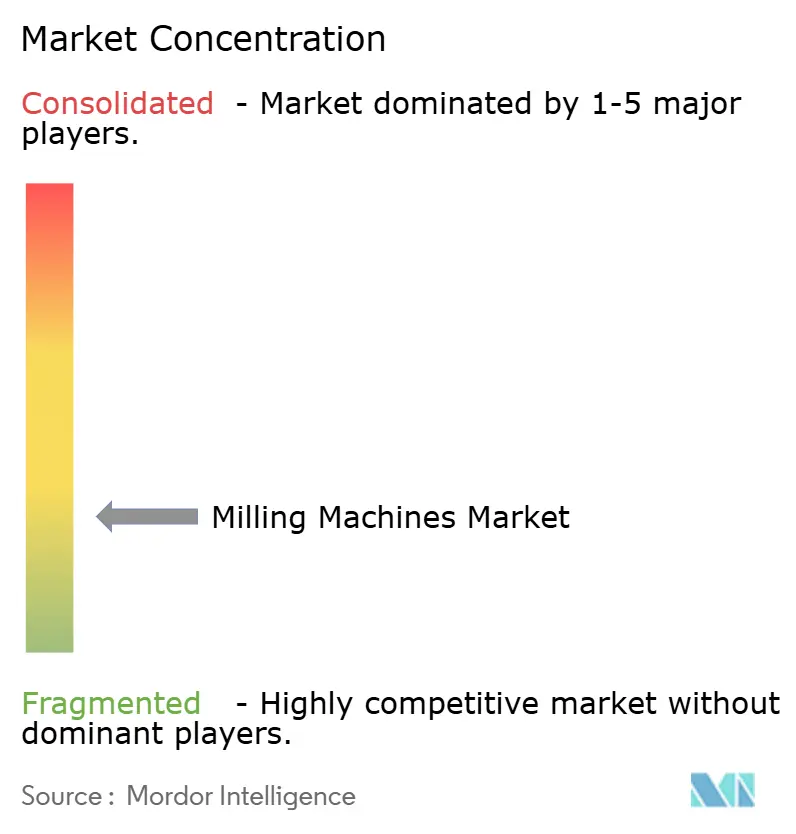
O mercado de fresadoras é fragmentado, pois a concorrência é mais intensa no segmento premium, onde fornecedores de equipamentos japoneses, alemães, coreanos e norte-americanos competem por meio de desempenho de máquinas, expertise em aplicações, sistemas de controle e serviço pós-venda. Yamazaki Mazak, Makino, Okuma, DMG MORI, GROB-WERKE, CHIRON, GF Machining Solutions, Hermle e StarragTornos estão entre os fornecedores estabelecidos que atendem a aplicações exigentes. DN Solutions e Hyundai WIA competem na categoria médio-premium com capacidade CNC adequada para fabricantes de volume médio. Os fornecedores chineses estão competindo cada vez mais em aplicações de nível médio sensíveis ao preço, particularmente onde as especificações de usinagem são relativamente padronizadas. Essa diferenciação pode exercer maior pressão de preço sobre os fornecedores de nível médio, enquanto os fornecedores premium podem se diferenciar por meio de engenharia de aplicações, desempenho de máquinas e serviço. A concorrência, portanto, centra-se tanto no custo do equipamento quanto na capacidade de ajudar os clientes a entregar resultados confiáveis.
A automação é uma estratégia competitiva central porque compradores de pequeno e médio porte precisam melhorar a produção sem adicionar números comparáveis de operadores qualificados. A GROB introduziu a célula de robô modular GRC-M60 em março de 2026 para produção em série automatizada. A CHIRON expandiu seu portfólio SmartLine em agosto de 2026 com um módulo para gerenciamento de ordens de produção e soluções de automação para lotes menores. A Okuma lançou as máquinas multitarefa de 5 eixos MULTUS U1000 e U2000 em abril de 2026, seguidas pelo centro de usinagem horizontal GENOS M4000H-e em maio de 2026. Esses movimentos mostram como os fornecedores estabelecidos estão atendendo a clientes que precisam de produção pronta para automação sem depender apenas de células grandes e totalmente personalizadas.
As ferramentas digitais estão se tornando mais importantes para o posicionamento de produtos no mercado de fresadoras. O centro de usinagem horizontal de 5 eixos a630iT da Makino ilustra o uso de software de controle proprietário para tornar a usinagem avançada mais gerenciável para os usuários. A iniciativa de 5 eixos da FANUC também aborda a integração de controles, programação e simulação, o que pode reduzir a dificuldade de implementação. Os fornecedores estão combinando equipamentos físicos com simulação digital, funções de usinagem adaptativa e serviços habilitados por software. Essas capacidades podem ajudar os clientes a gerenciar a disponibilidade limitada de operadores e melhorar a repetibilidade.
Líderes do Setor de Fresadoras
Yamazaki Mazak Corporation
DMG MORI
Okuma Corporation
Makino Milling Machine
Haas Automation, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A DN Solutions inaugurou sua primeira instalação de fabricação no exterior desde 2003 em Bengaluru, Índia, com um investimento de 72 milhões de USD. A instalação de 25 acres na Área Industrial ITIR combina fabricação, P&D, um centro técnico e serviços pós-venda, produzindo inicialmente a série de centros de usinagem vertical SVM, com produção de máquinas de cinco eixos planejada para fases posteriores. O investimento marca uma significativa mudança estratégica em direção à fabricação local para o mercado indiano. Ele reduz o custo total de propriedade para compradores indianos por meio do desenvolvimento da cadeia de suprimentos doméstica, visando 80% de localização por contagem de peças.
- Agosto de 2026: A FANUC Corporation lançou sua Iniciativa de Tecnologia Integrada de 5 Eixos, um programa voltado para o alinhamento entre controladores de máquinas CNC, pós-processadores CAD/CAM e ambientes de simulação para melhorar a qualidade das peças, a velocidade de produção e a repetibilidade na usinagem de componentes complexos. A iniciativa fornece diretrizes para otimização da configuração de máquinas. Ela é estruturada como um padrão de toda a indústria, em vez de uma ferramenta proprietária, posicionando a plataforma CNC da FANUC como uma arquitetura de referência para integração do ecossistema de 5 eixos.
- Maio de 2026: A Makino Milling Machine concluiu sua nova Planta Fujiyoshida, a terceira base de produção da empresa no Japão, projetada para reduzir os prazos de entrega de grandes centros de usinagem horizontal e centros de usinagem de 5 eixos. A planta utiliza um fluxo de produção modular e inclui armazenamento automatizado para eficiência logística.
- Abril de 2026: A Okuma introduziu as máquinas multitarefa simultâneas de 5 eixos MULTUS U1000 e U2000 com magazines padrão de 80 ferramentas e uma área de ocupação de 8,2 m² para ambientes de produção com restrições de espaço.


Escopo do Relatório Global do Mercado de Fresadoras
O Relatório do Mercado de Fresadoras é Segmentado por Tipo de Máquina (Vertical, Horizontal e Outros), por Tipo de Eixo (3 Eixos, 4 Eixos e 5 Eixos e Mais), por Tecnologia (Fresadoras CNC, Máquinas Híbridas e Mais), por Usuário Final (Automotivo & Transporte, Maquinário Industrial e Mais) e por Geografia (Ásia-Pacífico, Europa e Mais). O Relatório Oferece Tamanho de Mercado e Previsões em Valor (USD) para todos os Segmentos Acima.
| Fresadoras Verticais |
| Fresadoras Horizontais |
| Outros (Fresadoras de Pórtico, etc.) |
| Máquina de 3 Eixos |
| Máquina de 4 Eixos |
| 5 Eixos e Mais |
| Fresadoras Convencionais / Manuais |
| Fresadoras CNC |
| Máquinas Híbridas |
| Automotivo e Transporte |
| Aeroespacial e Defesa |
| Maquinário Industrial |
| Energia e Geração de Energia |
| Dispositivos Médicos |
| Eletrônicos e Semicondutores |
| Equipamentos de Construção e Mineração |
| Fabricação Geral |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Restante da América do Sul | |
| Europa | Alemanha |
| Itália | |
| Reino Unido | |
| França | |
| Espanha | |
| Suíça | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Taiwan | |
| ASEAN (Indonésia, Tailândia, Filipinas, Malásia, Vietnã) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Máquina | Fresadoras Verticais | |
| Fresadoras Horizontais | ||
| Outros (Fresadoras de Pórtico, etc.) | ||
| Por Tipo de Eixo | Máquina de 3 Eixos | |
| Máquina de 4 Eixos | ||
| 5 Eixos e Mais | ||
| Por Tecnologia | Fresadoras Convencionais / Manuais | |
| Fresadoras CNC | ||
| Máquinas Híbridas | ||
| Por Setor de Usuário Final | Automotivo e Transporte | |
| Aeroespacial e Defesa | ||
| Maquinário Industrial | ||
| Energia e Geração de Energia | ||
| Dispositivos Médicos | ||
| Eletrônicos e Semicondutores | ||
| Equipamentos de Construção e Mineração | ||
| Fabricação Geral | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Itália | ||
| Reino Unido | ||
| França | ||
| Espanha | ||
| Suíça | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Taiwan | ||
| ASEAN (Indonésia, Tailândia, Filipinas, Malásia, Vietnã) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de fresadoras até 2031?
O mercado de fresadoras tem previsão de atingir 19,39 bilhões de USD até 2031, crescendo a um CAGR de 4,5% de 2026 a 2031.
Qual tipo de máquina detinha a maior participação em 2025?
As máquinas verticais lideraram com 54,8% de participação em 2025, sustentadas pelo seu uso em usinagem geral, moldes e produção automotiva.
Qual tecnologia está crescendo mais rapidamente?
As máquinas CNC registraram a perspectiva de crescimento mais rápido até 2031 e detinham 55,2% de participação em 2025.
Por que as fresadoras de 5 eixos estão ganhando uso?
As aplicações aeroespaciais, médicas, de energia e de veículos elétricos precisam de componentes complexos que podem ser usinados em menos configurações em plataformas de 5 eixos.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico registrou a perspectiva de crescimento regional mais rápido, registrando um CAGR de 6,8% de 2026 a 2031.
O que limita a adoção de equipamentos avançados de fresamento?
Altos custos iniciais, longos períodos de retorno, gastos de capital cíclicos e escassez de operadores CNC qualificados podem atrasar as compras.
Página atualizada pela última vez em:



