
Tamaño y Participación del Mercado de Fresadoras
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 15.59 Mil millones de dólares |
| Tamaño del Mercado (2031) | 19.39 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.50 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fresadoras por Mordor Intelligence
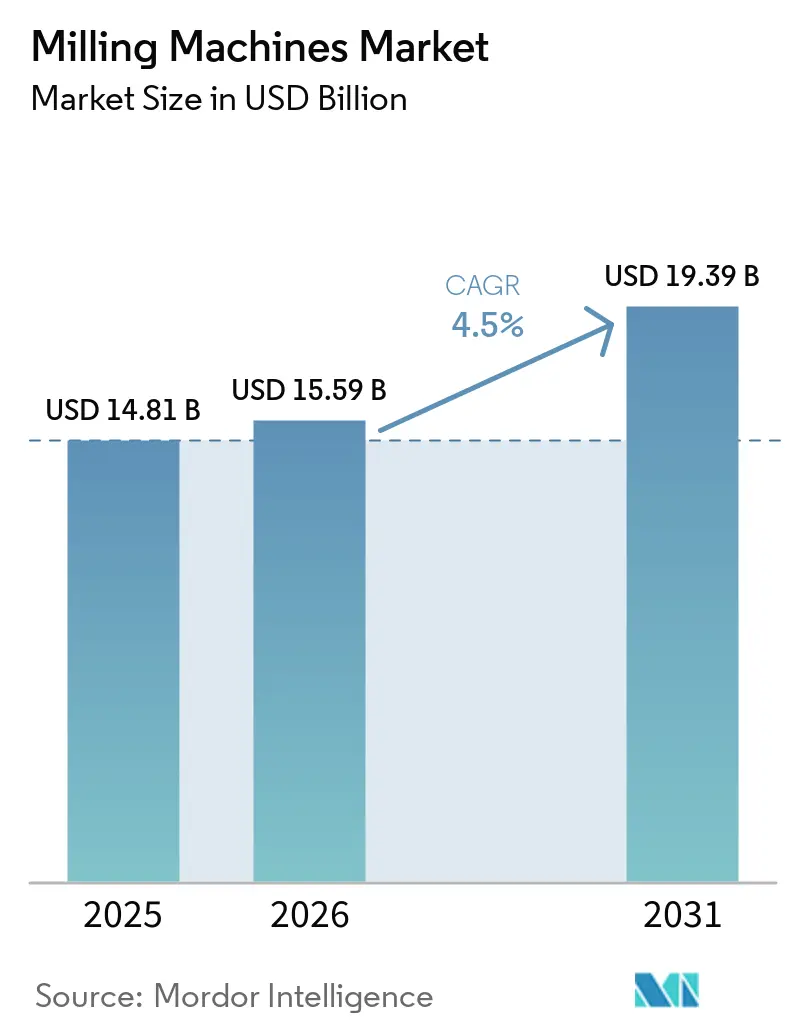
El tamaño del Mercado de Fresadoras fue valorado en 14,81 mil millones de USD en 2025 y se estima que crecerá desde 15,59 mil millones de USD en 2026 hasta alcanzar los 19,39 mil millones de USD en 2031, a una CAGR del 4,5% durante el período de pronóstico (2026-2031).
La demanda de fresadoras está impulsada por la inversión en capacidad de fabricación de precisión, la sustitución de equipos manuales y convencionales obsoletos, y la adopción de sistemas de mecanizado CNC y automatizados. Los fabricantes están modernizando sus equipos para mejorar la precisión, la productividad, la repetibilidad y su capacidad para producir componentes cada vez más complejos. Las nuevas fábricas en América del Norte, Europa y Asia-Pacífico también se están diseñando con mayor automatización, favoreciendo las máquinas CNC que pueden operar dentro de células de producción integradas y soportar la manipulación automatizada de materiales. La demanda de aplicaciones aeroespaciales, de defensa, automotrices, médicas, de semiconductores y de electrificación está respaldada además por la necesidad de tolerancias más estrictas y geometrías más complejas. Al mismo tiempo, los altos costos de los equipos, los aranceles, los precios de los materiales, las condiciones de financiamiento y la escasez de personal de mecanizado cualificado pueden retrasar el gasto de capital. Como resultado, se espera que el mercado de fresadoras crezca de manera constante, con la modernización, la sustitución y la automatización como fuentes clave de demanda.
Conclusiones Clave del Informe
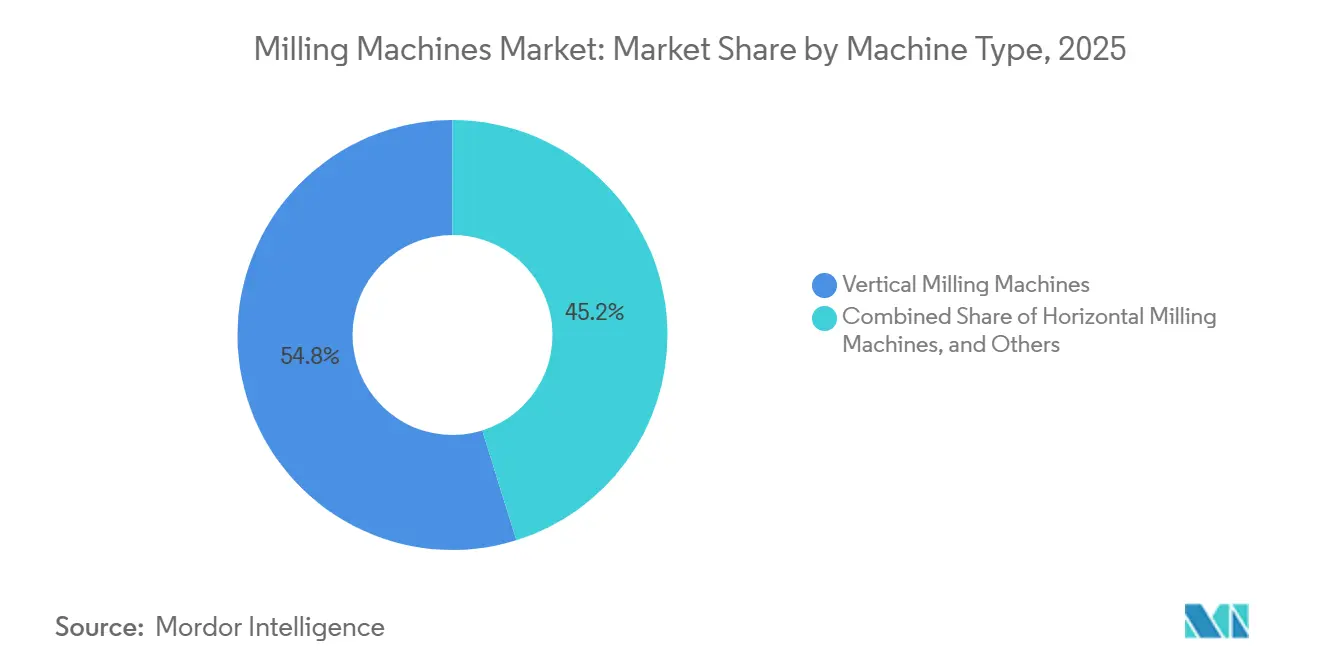
- Por tipo de máquina, las máquinas verticales representaron el 54,8% de la participación del mercado de fresadoras en 2025, mientras que las máquinas horizontales registraron la perspectiva de crecimiento más rápida de 5,61% de CAGR hasta 2031.
- Por tipo de eje, las máquinas de 3 ejes representaron el 48,2% de la participación del mercado de fresadoras en 2025, mientras que las máquinas de 5 ejes y más registraron la perspectiva de crecimiento más rápida de 6,41% de CAGR hasta 2031.
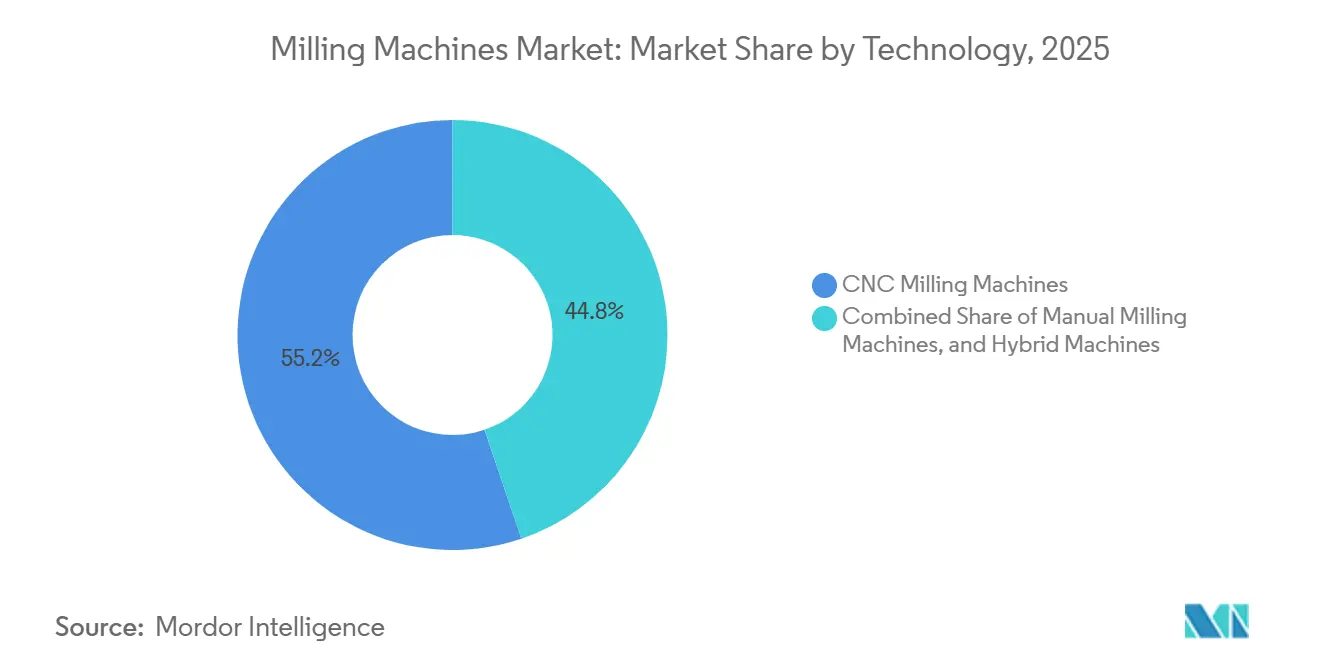
- Por tecnología, las máquinas CNC representaron el 55,2% del tamaño del mercado de fresadoras en 2025 y también registraron la perspectiva de crecimiento más rápida de 6,12% hasta 2031.
- Por industria de usuario final, el sector automotriz y de transporte representó el 34,8% del tamaño del mercado de fresadoras en 2025, mientras que el sector aeroespacial y de defensa registró la perspectiva de crecimiento más rápida de 6,3% hasta 2031.
- Por geografía, Asia-Pacífico representó el 38,10% del tamaño del mercado de fresadoras en 2025 y también registró la perspectiva de crecimiento más rápida de 6,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Fresadoras
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión en Fabricación de Alta Precisión | +1.3% | Global, con ganancias tempranas en América del Norte, Alemania, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Conversión CNC de Flotas Convencionales | +0.9% | Global, con grandes grupos de conversión en India, el Sudeste Asiático, Europa del Este y América Latina | Mediano plazo (2-4 años) |
| Relocalización y Localización de la Fabricación | +0.7% | América del Norte, Europa, India y México | Mediano plazo (2-4 años) |
| Demanda de Componentes Complejos de Múltiples Superficies | +0.5% | Global, con concentración en aplicaciones aeroespaciales y médicas de América del Norte y Europa, y en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Componentes para Trenes de Potencia de Vehículos Eléctricos y Electrificación | +0.4% | China, Corea del Sur, Japón, América del Norte y Europa | Mediano plazo (2-4 años) |
| Automatización de Talleres de Mecanizado | +0.3% | América del Norte, Europa, Japón, Corea del Sur, India y ASEAN | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inversión en Fabricación de Alta Precisión
La inversión en equipos de fabricación de precisión está respaldando las compras de equipos en todo el mercado de fresadoras. Los pedidos de tecnología de fabricación de los Estados Unidos totalizaron 1,6 mil millones de USD en el primer trimestre de 2026, un 27,8% más que en el primer trimestre de 2025, según la Asociación para la Tecnología de Fabricación. La utilización de capacidad entre los fabricantes de maquinaria para el trabajo de metales aumentó durante cuatro meses consecutivos hasta diciembre de 2025, lo que respaldó la actividad de adquisición continua. Makino completó su Planta de Fujiyoshida en Japón en mayo de 2026 para satisfacer la demanda de fabricación de equipos aeroespaciales, de matrices y moldes, y de centros de datos. Los talleres que instalan equipos avanzados de 5 ejes o multitarea pueden competir por trabajos con requisitos de calidad más estrictos, lo que puede respaldar compras de equipos posteriores. Esto favorece a los fabricantes capaces de actualizar continuamente las capacidades de las máquinas, lo que podría ampliar la brecha de productividad frente a las instalaciones que operan equipos heredados. La demanda resultante respalda el mercado de fresadoras porque combina compras de reemplazo con nueva capacidad de producción.
Conversión CNC de Flotas Convencionales
La conversión de fresadoras convencionales a equipos CNC sigue siendo una fuente importante de demanda en el mercado de fresadoras. Las máquinas operadas manualmente más antiguas todavía se utilizan ampliamente en India, el Sudeste Asiático, Europa del Este y América Latina, donde los compradores históricamente daban mayor importancia al costo de adquisición. Los requisitos de tolerancias más estrictas, diseños de piezas más complejos y una mayor disponibilidad de controles CNC de nivel básico están cambiando esa decisión. El Índice de Precios al Productor de los Estados Unidos para máquinas herramienta de corte de metales alcanzó 236,947 en julio de 2026, utilizando junio de 1983 como base de 100. Los centros de mecanizado de nivel básico con precios entre 80.000 y 200.000 USD pueden ahora proporcionar capacidad CNC que anteriormente se asociaba con plataformas de mayor precio.[1]Oficina de Estadísticas Laborales de los Estados Unidos y Banco de la Reserva Federal de St. Louis, "Índice de Precios al Productor por Industria, Fabricación de Máquinas Herramienta, Máquinas Herramienta de Corte de Metales," FRED, fred.stlouisfed.org Algunos talleres pueden consolidar varias máquinas convencionales en un centro de mecanizado CNC de mayor capacidad, dependiendo de la combinación de piezas y la utilización. El uso creciente de equipos de taller automatizados y la demanda de componentes de electrificación respaldan aún más este cambio hacia máquinas más capaces.
Relocalización y Localización de la Fabricación
Los programas de relocalización y producción local están ampliando la base de clientes del mercado de fresadoras. La Ley CHIPS y de Ciencia proporcionó 52,7 mil millones de USD para investigación, fabricación y desarrollo de la fuerza laboral en semiconductores, junto con un crédito fiscal de inversión del 25% para el gasto de capital en semiconductores elegibles. La Asociación de la Industria de Semiconductores informó que el financiamiento de la Ley CHIPS estaba creando empleos de fabricación y apoyando nuevas instalaciones nacionales. Las nuevas plantas generalmente se diseñan con automatización y capacidad CNC desde el principio, en lugar de actualizarse por etapas como muchos sitios más antiguos. Esto respalda la demanda de centros de fresado utilizados en equipos para semiconductores, vehículos eléctricos, sistemas de energía limpia y producción de materiales avanzados. México se beneficia de la proximidad a los clientes de los Estados Unidos bajo el Tratado entre los Estados Unidos, México y Canadá, mientras que los programas de producción vinculada de India respaldan la inversión en fabricación local. La localización de capacidad, por lo tanto, crea demanda de equipos en más de un país y brinda a los constructores de máquinas oportunidades para atender nuevos sitios de producción.
Demanda de Componentes Complejos de Múltiples Superficies
La demanda de componentes complejos está aumentando la necesidad de equipos de fresado de mayor número de ejes en el mercado de fresadoras. La producción aeroespacial requiere álabes de turbina, rotores con álabes, estructuras de células de aeronaves y piezas de tren de aterrizaje con superficies curvas que no pueden mecanizarse eficientemente en equipos de 3 ejes. La producción de dispositivos médicos también requiere trabajo preciso en implantes específicos para pacientes e instrumentos quirúrgicos mínimamente invasivos. FANUC presentó su Iniciativa de Tecnología Integrada de 5 Ejes en agosto de 2026 para mejorar la coordinación entre los controladores CNC, los postprocesadores CAD/CAM y los entornos de simulación. La fabricación de vehículos eléctricos está cambiando el tipo de mecanizado requerido, ya que las grandes carcasas de baterías y las carcasas de motores de paredes delgadas requieren un mecanizado preciso de aluminio. Un estudio científico de 2025 describió los requisitos de diseño de utillaje para el fresado de carcasas de paredes delgadas utilizadas en motores de vehículos de nueva energía. Estas aplicaciones respaldan la demanda de máquinas complejas incluso cuando parte del trabajo convencional de motores de combustión interna disminuye.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Inversión Inicial de Capital | -0.9% | Global, especialmente en India, el Sudeste Asiático y América Latina | Mediano plazo (2-4 años) |
| Escasez de Operadores y Programadores CNC Cualificados | -0.7% | América del Norte, Europa, Japón, India, Corea del Sur | Largo plazo (≥ 4 años) |
| Largos Períodos de Recuperación de la Inversión en Máquinas | -0.5% | Global, especialmente en América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda Cíclica de Bienes de Capital | -0.3% | Global, especialmente en Alemania, Japón y China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión Inicial de Capital
Los altos costos de adquisición continúan limitando la adopción en el mercado de fresadoras, especialmente entre los fabricantes pequeños y medianos. La maquinaria vertical de nivel básico requiere al menos 80.000 USD de capital inicial, mientras que las plataformas configuradas de 5 ejes y multitarea pueden superar el millón de USD antes de la instalación, las herramientas y la capacitación. El Servicio de Impuestos Internos establece que el Crédito de Inversión en Fabricación Avanzada puede proporcionar un crédito del 25% para inversiones calificadas bajo la Sección 48D. Los compradores también deben financiar la puesta en marcha, los dispositivos de sujeción y la calificación de operadores, lo que eleva el costo total de propiedad. El índice de precios de máquinas herramienta de corte de metales se mantuvo elevado en julio de 2026, añadiendo presión a los presupuestos de equipos. El apoyo fiscal es menos útil para las empresas con ingresos imponibles limitados, lo que es común en las empresas más pequeñas y en las ubicaciones de fabricación en desarrollo. La barrera de capital continuará favoreciendo a los compradores que puedan financiar equipos, obtener incentivos o combinar una compra con ganancias de automatización.
Escasez de Operadores y Programadores CNC Cualificados
La escasez de operadores y programadores cualificados restringe el uso productivo de la nueva capacidad de fresado. La Oficina de Estadísticas Laborales registró 29.440 operadores de máquinas herramienta controladas por computadora en la fabricación de maquinaria en 2025, mientras que la fabricación en los Estados Unidos tenía 409.000 puestos vacantes en agosto de 2025. El Instituto de Habilidades de Fabricación informó 449.000 empleos de fabricación sin cubrir en los Estados Unidos en marzo de 2025, citando una discrepancia entre las habilidades disponibles y las necesidades de los sistemas de producción modernos. La Asociación Nacional de Fabricantes encontró que más del 44% de los encuestados en su encuesta del primer trimestre de 2026 identificaron atraer y retener talento como su principal desafío. Esta escasez puede retrasar las rampas de producción después de instalar una máquina y hace que los compradores sean más selectivos en sus elecciones de equipos. También respalda el interés en controles fáciles de usar, automatización integrada y software que reduce el esfuerzo de programación. La restricción puede, por lo tanto, desplazar el gasto hacia máquinas premium mientras limita el número de compradores más pequeños que pueden operar equipos avanzados de manera efectiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Máquina: Las Máquinas Verticales Lideran la Demanda de Base Amplia
Las máquinas verticales representaron el 54,8% de la participación del mercado de fresadoras en 2025. Su posición refleja un uso amplio en mecanizado general, trabajo de matrices y moldes, y producción de componentes automotrices. Una huella más pequeña, un enfoque operativo familiar y una base de herramientas establecida hacen que los equipos verticales sean una opción común para talleres de trabajo, fabricantes por contrato y producción de nivel básico. Los compradores pueden aplicar estas máquinas en una amplia gama de piezas sin comprometerse con una disposición altamente especializada. Esta flexibilidad ayuda a las plataformas verticales a seguir siendo relevantes incluso cuando las fábricas invierten en más automatización. El mercado de fresadoras continúa dependiendo de esta base instalada porque muchos clientes necesitan capacidad de corte de uso general confiable.
Las máquinas horizontales registraron la perspectiva de crecimiento más rápida de 5,61% de CAGR hasta 2031. Los productores aeroespaciales, los mecanizadores de componentes pesados y los fabricantes de alto volumen utilizan plataformas horizontales para el control de virutas, el cambio de palés y el mecanizado de múltiples caras sin reposicionamiento repetido. Estas características respaldan períodos de operación desatendida más largos y una integración más fácil con el almacenamiento automatizado de palés. Las fresadoras de pórtico, de puente y otras especializadas también se benefician donde los clientes aeroespaciales y energéticos necesitan grandes envolventes de mecanizado. GROB lanzó el centro de fresado de pórtico de 5 ejes GP1350 en marzo de 2026 con rangos de trabajo X, Y y Z de 1.400 mm, 1.950 mm y 1.100 mm. El producto muestra la demanda de máquinas de gran formato y precisión donde los diseños verticales y horizontales estándar no proporcionan capacidad suficiente.


Por Tipo de Eje: Las Máquinas de Tres Ejes Siguen Siendo la Base de Volumen
Las máquinas de 3 ejes representaron el 48,2% de la participación del mercado de fresadoras en 2025. Siguen siendo ampliamente utilizadas en la eliminación general de metal, moldes estándar para bienes de consumo y trabajos de producción con geometría menos exigente. Su versatilidad respalda el uso en talleres de trabajo y líneas de producción convencionales. Los sistemas son familiares para los operadores y pueden proporcionar una ruta accesible hacia la producción CNC. Las máquinas de 4 ejes sirven a un grupo intermedio de usuarios que producen componentes indexados o cilíndricos, como impulsores, bloques de motor y piezas rotativas. Este amplio papel mantiene a los equipos de 3 ejes como la principal plataforma de volumen en el mercado de fresadoras.
Las máquinas de 5 ejes y superiores registraron la perspectiva de crecimiento más rápida hasta 2031, registrando una CAGR del 6,41%. Los clientes aeroespaciales, médicos y energéticos utilizan estas máquinas para rotores con álabes, implantes, impulsores y otras piezas que requieren que varias superficies sean mecanizadas en una sola configuración. Eliminar 3 o 4 configuraciones separadas puede reducir los errores acumulados, acortar los tiempos de ciclo y reducir el inventario en proceso. Estos beneficios operativos pueden justificar un precio de compra más alto donde los requisitos de calidad son estrictos. La iniciativa de FANUC de agosto de 2026 abordó la alineación entre controles, postprocesadores CAD/CAM y herramientas de simulación, lo que puede facilitar la implementación de 5 ejes para los usuarios. Los proveedores aeroespaciales también enfrentan exigentes expectativas de certificación y trazabilidad, lo que respalda el movimiento hacia una mayor capacidad de ejes.[2]FANUC Corporation, "FANUC lanza la Iniciativa de Tecnología Integrada de 5 Ejes," Newswire Canada, newswire.ca
Por Tecnología: Las Máquinas CNC Combinan Escala y Crecimiento
Las fresadoras CNC representaron el 55,2% del tamaño del mercado de fresadoras en 2025. Las plataformas CNC también registraron la perspectiva de crecimiento más rápida, con una CAGR del 6,12% hasta 2031. Su posición está respaldada por la demanda de reemplazo, la construcción de nuevas fábricas y la conversión de flotas convencionales. Los equipos CNC ofrecen repetibilidad y trazabilidad digital que respaldan los sistemas de calidad utilizados en cadenas de suministro reguladas y de alta precisión. Esto lo convierte en la tecnología preferida para aplicaciones aeroespaciales, médicas, de semiconductores y, cada vez más, automotrices. Por lo tanto, el CNC es tanto la categoría tecnológica más grande como la principal vía a través de la cual muchos compradores mejoran el control de procesos.
Las máquinas convencionales y manuales siguen en uso donde los costos laborales son más bajos y la complejidad de las piezas no justifica una compra de CNC. También se utilizan con fines de formación y educación, pero su papel se está reduciendo a medida que los proveedores introducen opciones CNC más accesibles. Las máquinas híbridas combinan funciones aditivas y sustractivas y se utilizan en reparación aeroespacial, utillaje y producción de forma casi neta, donde la reducción del desperdicio de material es valiosa. DMG MORI amplió su oferta de máquinas híbridas y de torneado-fresado a través de la serie NTX de 3.ª Generación en septiembre de 2025 para aplicaciones aeroespaciales, médicas, energéticas, de vehículos eléctricos y de semiconductores. La norma ISO 10791 proporciona una referencia común para probar la precisión de los centros de mecanizado, reforzando la importancia del rendimiento consistente en la adquisición de CNC. La combinación tecnológica avanza hacia máquinas que pueden combinar precisión, trazabilidad y múltiples operaciones en menos configuraciones.
Por Industria de Usuario Final: Automotriz y Transporte Tienen la Mayor Participación
El sector automotriz y de transporte representó el 34,8% del tamaño del mercado de fresadoras en 2025. El sector utiliza fresadoras para piezas de tren de potencia, utillaje de carrocería en blanco, transmisiones y componentes de chasis. La electrificación está cambiando, más que eliminando, gran parte de este requisito de mecanizado. La demanda de culatas, cigüeñales y cuerpos de válvulas está disminuyendo con la producción de motores de combustión interna, mientras que las carcasas de motores, los marcos de bandejas de baterías, los internos de cajas de cambios y los colectores de refrigeración requieren nuevos procesos de mecanizado. Las carcasas de motores de paredes delgadas y las carcasas de baterías de aluminio pueden requerir un mecanizado preciso de gran formato. El sector automotriz sigue siendo el mayor grupo de usuarios finales porque combina altos volúmenes de producción con necesidades continuas de equipos en componentes de vehículos tradicionales y eléctricos.
El sector aeroespacial y de defensa registró la perspectiva de crecimiento más rápida de 6,3% de CAGR hasta 2031. Airbus y Boeing tenían carteras de pedidos combinadas de aeronaves comerciales superiores a 14.000 aeronaves, y la adquisición de defensa sigue siendo elevada entre los socios de la OTAN y del Indo-Pacífico. Las piezas aeroespaciales complejas requieren tolerancias estrictas y pueden favorecer las máquinas de 5 ejes, las plataformas horizontales y las células automatizadas. La maquinaria industrial, la energía y la generación de energía, la electrónica y los semiconductores, y los dispositivos médicos también proporcionan demanda continua. Los dispositivos médicos son una aplicación más pequeña pero valiosa porque los implantes específicos para pacientes y los instrumentos quirúrgicos pueden justificar equipos premium para series de producción cortas. La fabricación de equipos de construcción y minería respalda la demanda de piezas hidráulicas y estructurales, particularmente donde el gasto en infraestructura está aumentando en el sur y el sudeste de Asia.
Análisis Geográfico
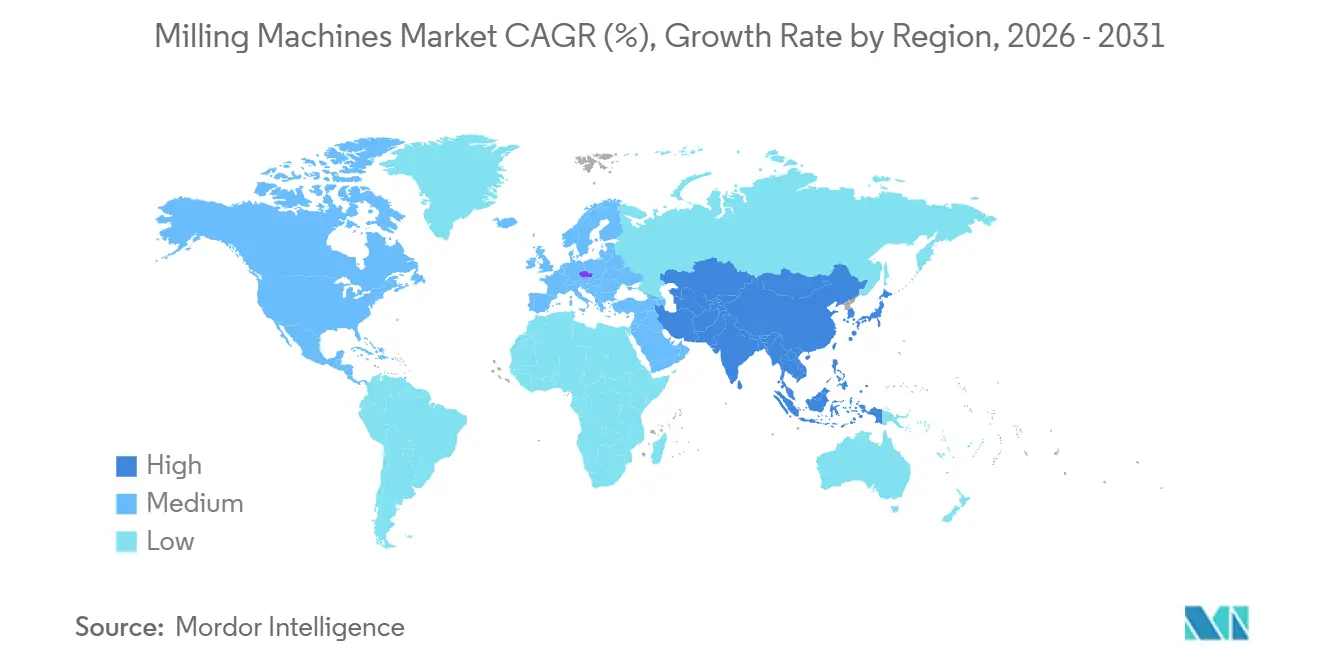
Asia-Pacífico representó el 38,1% de la participación del mercado de fresadoras en 2025 y registró la perspectiva de crecimiento regional más rápida de 6,8% de CAGR hasta 2031. China es el mayor mercado nacional tanto para la producción como para el consumo de máquinas herramienta, con constructores nacionales activos en aplicaciones de nivel medio y proveedores japoneses, alemanes y coreanos compitiendo en trabajos aeroespaciales, de semiconductores y automotrices premium. India está evolucionando de ser un gran importador a convertirse en una ubicación de fabricación más importante a medida que los programas de política respaldan la capacidad de producción nacional. DN Solutions inauguró su primera instalación de fabricación en el extranjero desde 2003 en Bengaluru en agosto de 2026, con una inversión de 72 millones de USD.[3]DN Solutions Co., Ltd., "El fabricante de máquinas herramienta surcoreano DN Solutions abre su primera planta en India en Bengaluru con una inversión de 600 millones de rupias," The Hindu, thehindu.com El Sudeste Asiático también está modernizando sus equipos a medida que los productores de electrónica y piezas de precisión diversifican las cadenas de suministro, y Makino inauguró su Fábrica y Centro Tecnológico de Hung Yen en Vietnam en diciembre de 2025.
América del Norte es una fuente importante de nueva demanda de fresadoras porque los fabricantes están añadiendo capacidad nacional. Los programas de la Ley CHIPS, la inversión en energía limpia y el gasto relacionado con infraestructura respaldan la construcción de instalaciones que requieren equipos de precisión. La Asociación de la Industria de Semiconductores informó que el financiamiento de la Ley CHIPS estaba apoyando nuevas instalaciones de fabricación en los Estados Unidos y los empleos relacionados. Los pedidos de tecnología de fabricación en los Estados Unidos alcanzaron 1,6 mil millones de USD en el primer trimestre de 2026, aumentando un 27,8% interanual. Las fábricas relocalizadas tienen más probabilidades de instalar automatización y capacidad CNC cuando abren, lo que respalda la demanda de plataformas de fresado avanzadas. México y Canadá también reciben inversión a medida que las cadenas de suministro se acercan a los clientes norteamericanos, con los corredores automotrices de México respaldando la demanda de maquinaria de nivel medio.
Europa tiene condiciones mixtas en el mercado de fresadoras. La reestructuración automotriz y los costos energéticos han reducido la confianza en la inversión para algunos fabricantes, mientras que los clientes aeroespaciales, de defensa y de generación de energía continúan pidiendo equipos de alta precisión. StarragTornos reportó un aumento del 33,6% en la entrada de pedidos en el primer semestre de 2026 en comparación con el primer semestre de 2025, respaldado por la demanda aeroespacial y energética. Oriente Medio y África están recibiendo inversión en localización de capacidad para aplicaciones de defensa y energía, especialmente en Arabia Saudita y los Emiratos Árabes Unidos. La demanda sudamericana se centra en el sector automotriz de Brasil, pero está limitada por la volatilidad cambiaria, los aranceles de importación y las redes de herramientas CNC menos desarrolladas. Estas diferencias regionales alientan a los proveedores a equilibrar las relaciones establecidas con clientes europeos con las oportunidades de crecimiento en Asia-Pacífico y América del Norte.

Panorama Competitivo
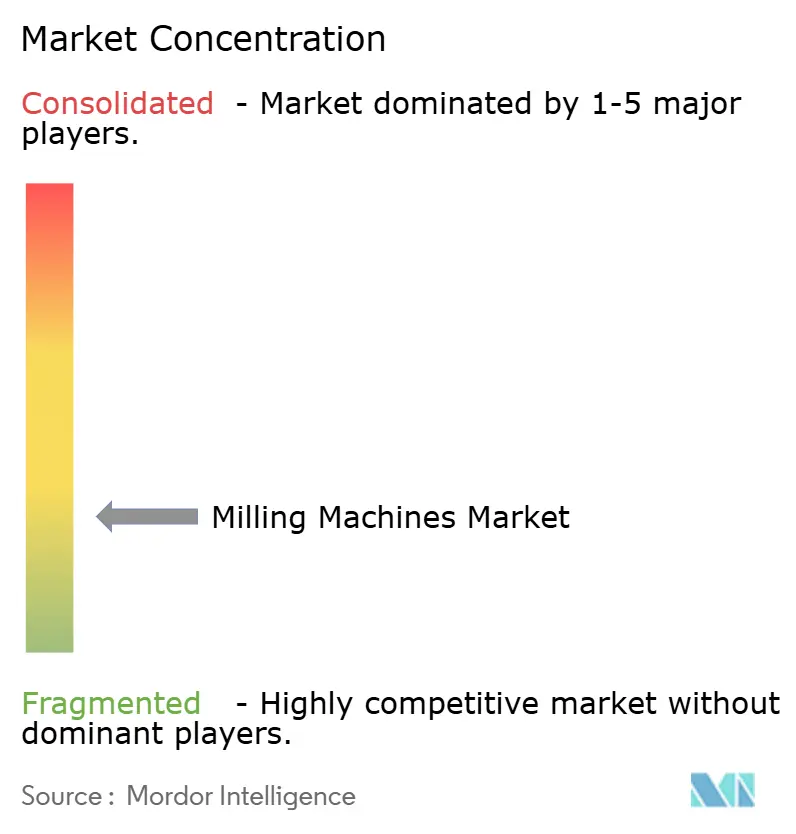
El mercado de fresadoras está fragmentado, ya que la competencia es más intensa en el segmento premium, donde los proveedores de equipos japoneses, alemanes, coreanos y norteamericanos compiten a través del rendimiento de las máquinas, la experiencia en aplicaciones, los sistemas de control y el servicio posventa. Yamazaki Mazak, Makino, Okuma, DMG MORI, GROB-WERKE, CHIRON, GF Machining Solutions, Hermle y StarragTornos se encuentran entre los proveedores establecidos que atienden aplicaciones exigentes. DN Solutions y Hyundai WIA compiten en la categoría medio-premium con capacidad CNC adecuada para fabricantes de volumen medio. Los proveedores chinos compiten cada vez más en aplicaciones de nivel medio sensibles al precio, particularmente donde las especificaciones de mecanizado están relativamente estandarizadas. Esta diferenciación puede ejercer mayor presión de precios sobre los proveedores de gama media, mientras que los proveedores premium pueden diferenciarse a través de la ingeniería de aplicaciones, el rendimiento de las máquinas y el servicio. La competencia, por lo tanto, se centra tanto en el costo del equipo como en la capacidad de ayudar a los clientes a obtener resultados confiables.
La automatización es una estrategia competitiva central porque los compradores pequeños y medianos necesitan mejorar la producción sin añadir números comparables de operadores cualificados. GROB presentó la célula de robot modular GRC-M60 en marzo de 2026 para la producción en serie automatizada. CHIRON amplió su cartera SmartLine en agosto de 2026 con un módulo para la gestión de órdenes de producción y soluciones de automatización para lotes más pequeños. Okuma lanzó las máquinas multitarea de 5 ejes MULTUS U1000 y U2000 en abril de 2026, seguidas del centro de mecanizado horizontal GENOS M4000H-e en mayo de 2026. Estos movimientos muestran cómo los proveedores establecidos están atendiendo a clientes que necesitan producción lista para la automatización sin depender únicamente de células grandes y totalmente personalizadas.
Las herramientas digitales son cada vez más importantes para el posicionamiento de productos en el mercado de fresadoras. El centro de mecanizado horizontal de 5 ejes a630iT de Makino ilustra el uso de software de control propietario para hacer que el mecanizado avanzado sea más manejable para los usuarios. La iniciativa de 5 ejes de FANUC también aborda la integración de controles, programación y simulación, lo que puede reducir la dificultad de implementación. Los proveedores están combinando equipos físicos con simulación digital, funciones de mecanizado adaptativo y servicios habilitados por software. Estas capacidades pueden ayudar a los clientes a gestionar la disponibilidad limitada de operadores y mejorar la repetibilidad.
Líderes de la Industria de Fresadoras
Yamazaki Mazak Corporation
DMG MORI
Okuma Corporation
Makino Milling Machine
Haas Automation, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: DN Solutions inauguró su primera instalación de fabricación en el extranjero desde 2003 en Bengaluru, India, con una inversión de 72 millones de USD. La instalación de 25 acres en el Área Industrial ITIR combina fabricación, I+D, un centro técnico y servicios posventa, produciendo inicialmente la serie de centros de mecanizado vertical SVM, con producción de máquinas de cinco ejes planificada para fases posteriores. La inversión marca un giro estratégico significativo hacia la fabricación local para el mercado indio. Reduce el costo total de propiedad para los compradores indios a través del desarrollo de la cadena de suministro nacional, con el objetivo de alcanzar el 80% de localización por número de piezas.
- Agosto de 2026: FANUC Corporation lanzó su Iniciativa de Tecnología Integrada de 5 Ejes, un programa orientado a la alineación entre los controladores de máquinas CNC, los postprocesadores CAD/CAM y los entornos de simulación para mejorar la calidad de las piezas, la velocidad de producción y la repetibilidad en el mecanizado de componentes complejos. La iniciativa proporciona directrices para la optimización de la configuración de máquinas. Está estructurada como un estándar de toda la industria en lugar de una herramienta propietaria, posicionando la plataforma CNC de FANUC como arquitectura de referencia para la integración del ecosistema de 5 ejes.
- Mayo de 2026: Makino Milling Machine completó su nueva Planta de Fujiyoshida, la tercera base de producción de la empresa en Japón, diseñada para reducir los plazos de entrega de grandes centros de mecanizado horizontal y centros de mecanizado de 5 ejes. La planta utiliza un flujo de producción modular e incluye almacenamiento automatizado para la eficiencia logística.
- Abril de 2026: Okuma presentó las máquinas multitarea simultáneas de 5 ejes MULTUS U1000 y U2000 con revólveres estándar de 80 herramientas y una huella de 8,2 m² para entornos de producción con espacio limitado.


Alcance del Informe Global del Mercado de Fresadoras
El Informe del Mercado de Fresadoras está segmentado por Tipo de Máquina (Vertical, Horizontal y Otros), por Tipo de Eje (3 Ejes, 4 Ejes y 5 Ejes y Más), por Tecnología (Fresadoras CNC, Máquinas Híbridas y Más), por Usuario Final (Automotriz & Transporte, Maquinaria Industrial y Más) y por Geografía (Asia-Pacífico, Europa y Más). El informe ofrece el tamaño del mercado y pronósticos en valor (USD) para todos los segmentos anteriores.
| Fresadoras Verticales |
| Fresadoras Horizontales |
| Otros (Fresadoras de pórtico, etc.) |
| Máquina de 3 Ejes |
| Máquina de 4 Ejes |
| 5 Ejes y Más |
| Fresadoras Convencionales / Manuales |
| Fresadoras CNC |
| Máquinas Híbridas |
| Automotriz y Transporte |
| Aeroespacial y Defensa |
| Maquinaria Industrial |
| Energía y Generación de Energía |
| Dispositivos Médicos |
| Electrónica y Semiconductores |
| Equipos de Construcción y Minería |
| Fabricación General |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Resto de América del Sur | |
| Europa | Alemania |
| Italia | |
| Reino Unido | |
| Francia | |
| España | |
| Suiza | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Máquina | Fresadoras Verticales | |
| Fresadoras Horizontales | ||
| Otros (Fresadoras de pórtico, etc.) | ||
| Por Tipo de Eje | Máquina de 3 Ejes | |
| Máquina de 4 Ejes | ||
| 5 Ejes y Más | ||
| Por Tecnología | Fresadoras Convencionales / Manuales | |
| Fresadoras CNC | ||
| Máquinas Híbridas | ||
| Por Industria de Usuario Final | Automotriz y Transporte | |
| Aeroespacial y Defensa | ||
| Maquinaria Industrial | ||
| Energía y Generación de Energía | ||
| Dispositivos Médicos | ||
| Electrónica y Semiconductores | ||
| Equipos de Construcción y Minería | ||
| Fabricación General | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Europa | Alemania | |
| Italia | ||
| Reino Unido | ||
| Francia | ||
| España | ||
| Suiza | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Taiwán | ||
| ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de fresadoras para 2031?
Se prevé que el mercado de fresadoras alcance los 19,39 mil millones de USD en 2031, creciendo a una CAGR del 4,5% de 2026 a 2031.
¿Qué tipo de máquina tuvo la mayor participación en 2025?
Las máquinas verticales lideraron con una participación del 54,8% en 2025, respaldadas por su uso en mecanizado general, moldes y producción automotriz.
¿Qué tecnología está creciendo más rápido?
Las máquinas CNC registraron la perspectiva de crecimiento más rápida hasta 2031 y tuvieron una participación del 55,2% en 2025.
¿Por qué las fresadoras de 5 ejes están ganando uso?
Las aplicaciones aeroespaciales, médicas, energéticas y de vehículos eléctricos necesitan componentes complejos que pueden mecanizarse en menos configuraciones en plataformas de 5 ejes.
¿Qué región se espera que crezca más rápido hasta 2031?
Asia-Pacífico registró la perspectiva de crecimiento regional más rápida, con una CAGR del 6,8% de 2026 a 2031.
¿Qué limita la adopción de equipos de fresado avanzados?
Los altos costos iniciales, los largos períodos de recuperación de la inversión, el gasto de capital cíclico y la escasez de operadores CNC cualificados pueden retrasar las compras.
Última actualización de la página el:



