
フライス盤市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 15.59 十億米ドル |
| 市場規模 (2031) | 19.39 十億米ドル |
| 成長率 (2026 - 2031) | 4.50 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフライス盤市場分析
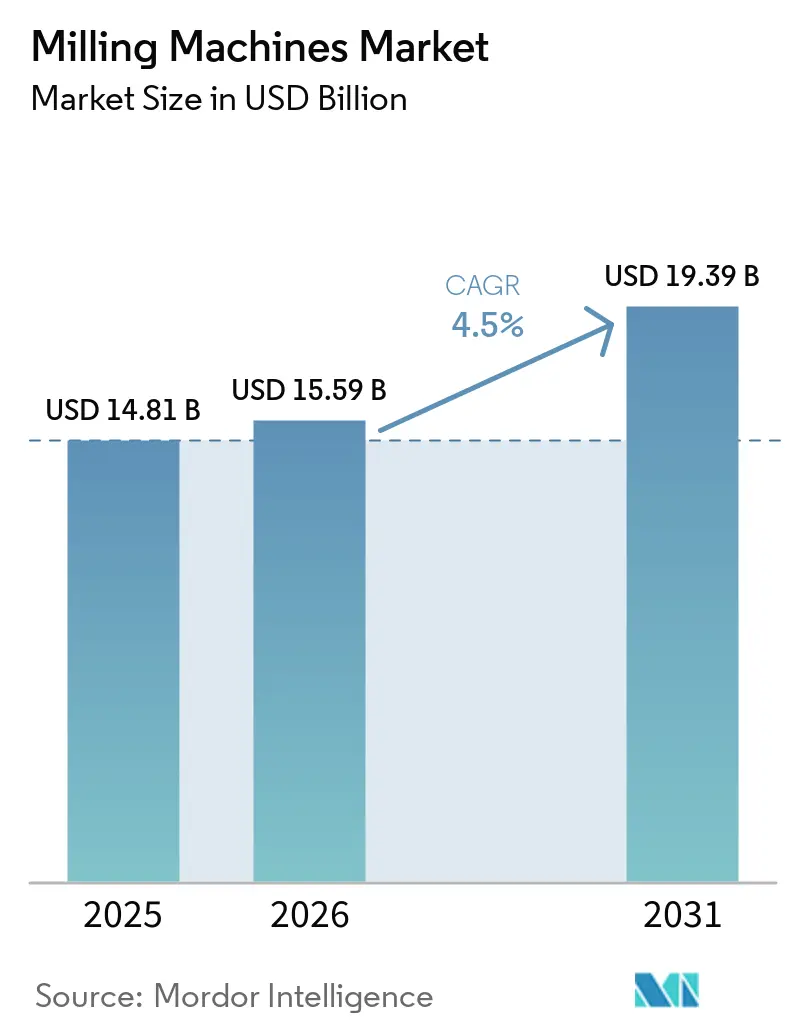
フライス盤市場規模は2025年に14.81 ビリオン 米ドルと評価され、2026年の15.59 ビリオン 米ドルから2031年には19.39 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは4.5%です。
フライス盤の需要は、精密製造能力への投資、老朽化した手動・従来型設備の更新、CNCおよび自動化工システムの採用によって牽引されています。製造業者は、精度、生産性、再現性、および複雑化するコンポーネントの製造能力を向上させるために設備を更新しています。北米、欧州、アジア太平洋地域の新工場も、より高度な自動化を前提に設計されており、統合された生産セル内で稼働し、自動化されたマテリアルハンドリングをサポートできるCNC機械が優先されています。航空宇宙、防衛、自動車、医療、半導体、電動化用途からの需要は、より厳しい公差とより複雑な形状への要求によってさらに支えられています。一方で、高い設備コスト、関税、材料価格、資金調達条件、熟練加工人材の不足が設備投資を遅らせる可能性があります。その結果、フライス盤市場は着実な成長が見込まれており、近代化、更新、自動化が引き続き主要な需要源となっています。
主要レポートのポイント
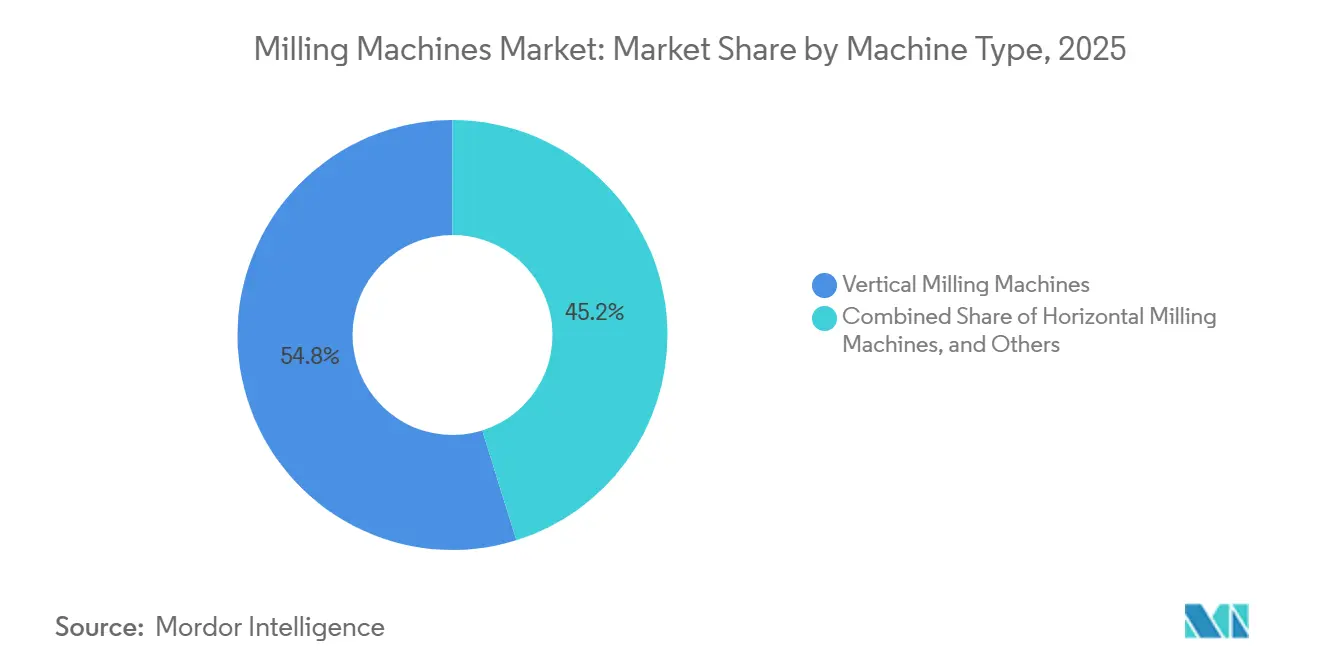
- 機械タイプ別では、縦型機械が2025年のフライス盤市場シェアの54.8%を占め、横型機械は2031年にかけて5.61%のCAGRで最も速い成長見通しを記録しました。
- 軸タイプ別では、3軸機械が2025年のフイス盤市場シェアの48.2%を占め、5軸以上の機械は2031年にかけて6.41%のCAGRで最も速い成長見通しを記録しました。
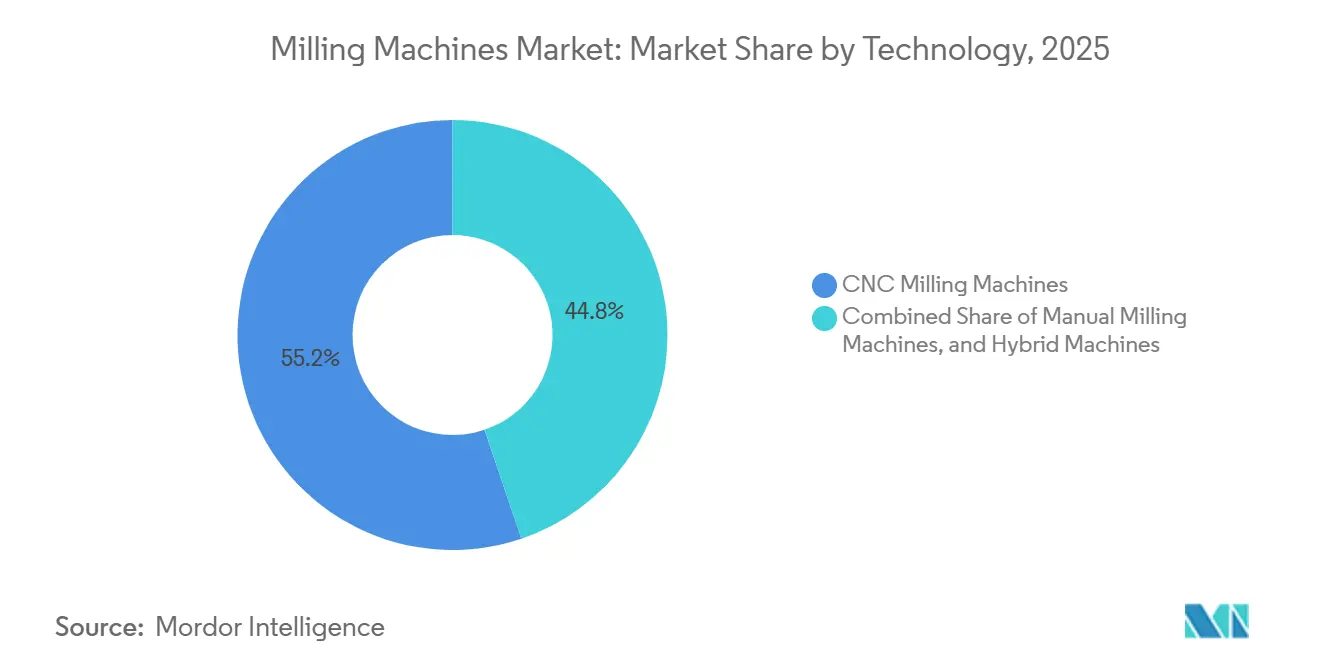
- 技術別では、CNC機械が2025年のフライス盤市場規模の55.2%を占め、2031年にかけて6.12%の最も速い成長見通しも記録しました。
- エンドユーザー産業別では、自動車・輸送が2025年のフライス盤市場規模の34.8%を占め、航空宇宙・防衛は2031年にかけて6.3%の最も速い成長見通しを記録しました。
- 地域別では、アジア太平洋が2025年のフライス盤市場規模の38.10%を占め、2031年にかけて6.8%の最も速い成長見通しも記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルフライス盤市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高精度製造への投資 | +1.3% | 北米、ドイツ、日本、韓国での早期成果を伴うグロバル | 短期(2年以内) |
| 従来型フリートのCNC転換 | +0.9% | インド、東南アジア、東欧、ラテンアメリカに大規模な転換プールを持つグローバル | 中期(2~4年) |
| 製造業のリショアリングとローカライゼーション | +0.7% | 北米、欧州、インド、メキシコ | 中期(2~4年) |
| 複雑な多面コンポーネントへの需要 | +0.5% | 欧州とアジア太平洋の航空宇宙・医療用途に集中した北米・欧州を中心とするグローバル | 長期(4年以上) |
| EVパワートレインおよび電動化コンポーネント | +0.4% | 中国、韓国、日本、北米、欧州 | 中期(2~4年) |
| 機械加工工場の自動化 | +0.3% | 北米、欧州、日本、韓国、インド、ASEAN | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高精度製造への投資
精密製造設備への投資は、フライス盤市場全体での設備購入を支援しています。米国製造技術受注総額は、製造技術協会によると、2026年第1四半期に16 ビリオン 米ドルに達し、2025年第1四半期から27.8%増加しました。金属加工機械メーカーの設備稼働率は2025年12月まで4か月連続で上昇し、継続的な調達活動を支えました。Makino Milling Machineは2026年5月に日本の富士吉田工場を完成させ、航空宇宙、金型、データセンター機器製造からの需要に対応しました。高度な5軸またはマルチタスキング設備を導入した工場は、より厳格な品質要件を持つ仕事を受注できるようになり、その後の設備購入を支援する可能性があります。これは、機械能力を継続的にアップグレードできるメーカーに有利に働き、レガシー設備を使用する施設との生産性格差を拡大させる可能性があります。その結果生じる需要は、更新購入と新規生産能力の両方を組み合わせているため、フライス盤市場を支えています。
従来型フリートのCNC転換
従来型フライス盤からCNC設備への転換は、フライス盤市場における主要な需要源であり続けています。手動操作の旧式機械は、インド、東南アジア、東欧、ラテンアメリカで依然として広く使用されており、これらの地域のバイヤーは歴史的に購入コストをより重視してきました。より厳しい公差要件、より複雑な部品設計、エントリーレベルのCNCコントロールの普及がその判断を変えつつあります。米国労働統計局の金属切削工作機械の生産者物価指数は、1983年6を基準値100として、2026年7月に236.947に達しました。80,000米ドルから200,000米ドルの価格帯のエントリーレベルの加工センターは、以前はより高価なプラットフォームに関連していたCNC機能を提供できるようになっています。[1]米国労働統計局およびセントルイス連邦準備銀行、「産業別生産者物価指数、工作機械製造、金属切削工作機械」、FRED、fred.stlouisfed.org一部の工場は、部品の種類と稼働率に応じて、複数の従来型機械をより高機能なCNC加工センターに統合することができます。自動化された工場設備の利用拡大と電動化コンポーネントへの需要が、より高機能な機械へのこのシフトをさらに支援しています。
製造業のリショアリングとローカライゼーション
リショアリングと地域生産プログラムは、フライス盤市場の顧客基盤を拡大しています。CHIPSおよび科学法は、導体研究、製造、人材育成に527 ビリオン 米ドルを提供し、適格な半導体設備投資に対する25%の投資税額控除も設けました。半導体産業協会は、CHIPS法の資金が製造雇用を創出し、新たな国内施設を支援していると報告しました。新工場は通常、多くの旧施設のように段階的にアップグレードされるのではなく、最初から自動化とCNC能力を備えて設計されます。これは、半導体機器、電気自動車、クリーンエネルギーシステム、先進材料生産に使用されるフライス加工センターへの需要を支援します。メキシコは米国・メキシコ・カナダ協定のもとで米国顧客への近接性から恩恵を受け、インドの生産連動型インセンティブプログラムは国内製造投資を支援しています。したがって、能力のローカライゼーションは複数の国にわたって設備需要を生み出し、機械メーカーに新たな生産拠点にサービスを提供する機会を与えています。
複雑な多面コンポーネントへの需要
複雑なコンポーネントへの需要は、フライス盤市場における高軸フライス設備の必要性を高めています。航空宇宙生産では、3軸設備で効率的に加工できない曲面を持つタービンブレード、ブレード付きロータ、機体構造、着陸装置部品が必要です。医療機器生産でも、患者固有のインプラントや低侵襲手術器具の精密加工が必要です。FANUC Corporationは2026年8月に5軸統合技術イニシアチブを開始し、CNCコントローラ、CAD/CAMポストプロセッサ、シミュレーション環境間の連携改善を図りました。電気自動車製造は必要な加工の種類を変えており、大型バッテリーエンクロージャや薄肉モーターハウジングには正確な大型アルミニウム加工が必要です。2025年の科学的研究では、新エネルギー車モーターに使用される薄肉ハウジングのフライス加工における治具設計要件が説明されました。これらの用途は、一部の従来型内燃機関の加工作業が減少する中でも、複雑な機械への需要を支えています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期設備投資 | -0.9% | インド、東南アジア、ラテンアメリカを中心とするグローバル | 中期(2~4年) |
| 熟練CNCオペレーターおよびプログラマーの不足 | -0.7% | 北米、欧州、日本、インド、韓国 | 長期(4年以上) |
| 長い機械の回収期間 | -0.5% | 北米と欧州を中心とするグローバル | 中期(2~4年) |
| 設備投資需要の循環性 | -0.3% | ドイツ、日本、中国を中心とするグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資
高い購入コストは、特に中小規模の製造業者の間で、フライス盤市場での採用を引き続き制限しています。エントリーレベルの縦型機械には少なくとも80,000米ドルの初期資本が必要であり、構成された5軸およびマルチタスキングプラットフォームは、設置、工具、トレーニングを除いても100万米ドルを超える場合があります。米国内国歳入庁は、先進製造投資クレジットがセクション48Dに基づく適格投資に対して25%のクレジットを提供できると述べています。バイヤーはまた、試運転、ワークホールディング、オペレーター資格取得の費用も負担する必要があり、総所有コストが増加します。金属切削工作機械の価格指数は2026年7月も高水準を維持し、設備予算への圧力を加えました。税制支援は課税所得が限られている企業には有用性が低くこれは中小企業や発展途上の製造拠点では一般的です。資本障壁は、設備の資金調達、インセンティブの取得、または自動化による利益との組み合わせが可能なバイヤーを引き続き優遇します。
熟練CNCオペレーターおよびプログラマーの不足
資格を持つオペレーターおよびプログラマーの不足は、新しいフライス加工能力の生産的な活用を制限しています。労働統計局は2025年に機械製造業においてコンピュータ制御工作機械オペレーターが29,440人であると記録し、米国製造業では2025年8月に409,000件の求人があったとしています。製造スキル研究所は2025年3月に米国製造業の未充足求人が449,000件あると報告し、利用可能なスキルと現代の生産システムのニーズとのミスマッチを指摘しました。全米製造業者協会は、2026年第1四半期の調査回答者の44%以上が人材の確保と維持を主要な課題として挙げていることを明らかにしました。この不足は、機械設置後の生産立ち上げを遅らせる可能性があり、バイヤーの設備選択をより慎重にさせます。また、使いやすいコントロール、統合された自動化、プログラミング作業を削減するソフトウェアへの関心を支援します。したがって、この制約要因は、高度な設備を効果的に操作できる小規模バイヤーの数を制限しながら、プレミアム機械への支出をシフトさせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:縦型機械が幅広い需要をリード
縦型機械は2025年のフライス盤市場シェアの54.8%を占めました。その地位は、汎用加工、金型加工、自動車部品生産での幅広い使用を反映しています。小さなフットプリント、使い慣れた操作方法、確立された工具ベースにより、縦型設備はジョブショップ、受託製造業者、エントリーレベルの生産において一般的な選択肢となっています。バイヤーは高度に専門化されたレイアウトにコミットすることなく、幅広い部品にこれらの機械を適用できます。この柔軟性は、工場が自動化に投資する中でも縦型プラットフォームの関連性を維持するのに役立ちます。フライス盤市場は、多くの顧客が信頼性の高い汎用切削能力を必要としているため、この設置基盤に引き続き依存しています。
横型機械は2031年にかて5.61%のCAGRで最も速い成長見通しを記録しました。航空宇宙メーカー、重部品加工業者、大量生産メーカーは、繰り返しの位置決めなしに切りくず制御、パレット交換、多面加工のために横型プラットフォームを使用しています。これらの機能は、より長い無人稼働時間と自動化されたパレットストレージとの容易な統合を支援します。ガントリー、ブリッジ、その他の特殊フライス盤も、航空宇宙・エネルギー顧客が大型加工エンベロープを必要とする場合に恩恵を受けます。GROB-WERKEは2026年3月に、X、Y、Z作業範囲がそれぞれ1,400mm、1,950mm、1,100mmのGP1350 5軸門型フライス加工センターを発売しました。この製品は、標準的な縦型・横型設計では十分な能力を提供できない大型・高精度機械への需要を示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


軸タイプ別:3軸機械が引き続き数量ベースを維持
3軸機械は2025年のフライス盤市場シェアの48.2%を占めました。汎用金属除去、標準的な消費財金型、要求の少ない形状の生産作業で引き続き広く使用されています。その汎用性は、ジョブショップや主流の生産ラインでの使用を支援します。これらのシステムはオペレーターに馴染みがあり、CNC生産への入門経路を提供できます。4軸機械は、インペラ、エンジンブロック、回転部品などのインデックス付きまたは円筒形コンポーネントを生産するユーザーの中間グループにサービスを提供します。この幅広い役割により、3軸設備はフライス盤市場における主要な数量プラットフォームとしての地位を維持しています。
5軸以上の機械は2031年にかけて最も速い成長見通しを記録し、6.41%のCAGRを登録しました。航空宇宙、医療、エネルギーの顧客は、1回のセットアップで複数の面を加工する必要があるレード付きロータ、インプラント、インペラ、その他の部品にこれらの機械を使用しています。3回または4回の個別セットアップを削減することで、累積誤差を減らし、サイクルタイムを短縮し、仕掛品在庫を削減できます。これらの運用上の利点は、品質要件が厳しい場合に高い購入価格を正当化できます。FANUC Corporationの2026年8月のイニシアチブは、コントロール、CAD/CAMポストプロセッサ、シミュレーションツール間の連携に対応し、ユーザーにとって5軸の実装を容易にする可能性があります。航空宇宙サプライヤーはまた、厳しい認証とトレーサビリティの要件に直面しており、より高い軸能力への移行を支援しています。[2]FANUC Corporation、「FANUCが5軸統合技術イニシアチブを開始」、Newswire Canada、newswire.ca
技術別:CNC機械が規模と成長を兼備
CNCフライス盤は2025年のフライス盤市場規模の55.2%を占めました。CNCプラットフォームはまた、2031年までのCAGRで6.12%という最も速い成長見通しを記録しました。その地位は、更新需要、新工場建設、および従来型設備のCNC化転換によって支えられています。CNC設備は、規制された高精度サプライチーンで使用される品質システムを支える再現性とデジタルトレーサビリティを提供します。これにより、航空宇宙、医療、半導体、そして自動車用途においても採用が拡大しており、最も好まれる技術となっています。CNCはしたがって、最大の技術カテゴリーであると同時に、多くの購買者がプロセス管理を改善するための主要な手段でもあります。
従来型および手動式機械は、労働コストが低く、部品の複雑さがCNC購入を正当化しない場面では引き続き使用されています。また、訓練および教育目的にも使用されていますが、サプライヤーがよりアクセスしやすいCNCオプションを導入するにつれて、その役割は縮小しつつあります。ハイブリッド機械は付加加工と除去加工の機能を組み合わせており、材料廃棄物の削減が重要な航空宇宙の修理、工具製作、およびニアネットシェイプ生産に使用されています。DMG MORIは2025年9月に、航空宇宙、医療、エネルギー、電気自動車、および半導体用途向けにNTX第3世代シリーズを通じてハイブリッドおよびミルターンの製品ラインを拡充しました。ISO 10791は、マニングセンタの精度試験に関する共通の参照規格を提供しており、CNC調達における一貫したパフォーマンスの重要性を強化しています。技術の組み合わせは、より少ない段取り回数の中で精度、トレーサビリティ、および複数の加工工程を組み合わせることができる機械へと移行しています。
エンドユーザー産業別:自動車・輸送が最大シェアを保持
自動車・輸送は2025年のフライス盤市場規模の34.8%を占めました。このセクターはパワートレイン部品、ボディインホワイト工具、トランスミッション、シャシーコンポーネントにフライス盤を使用しています。電動化は、この加工要件の多くを排除するのではなく変化させています。シリンダーヘッド、クランクシャフト、バルブボディへの需要は内燃機関生産の減少とともに低下していますが、モーターハウジング、バッテリートレイフレーム、ギアボックス内部部品、冷却マニホールドには新しい加工プロセスが必要です。薄肉モーターハウジングとアルミニウムバッテリーエンクロージャには、正確な大型加工が必要な場合があります。自動車は、従来型および電気自動車コンポーネントにわたる継続的な設備ニーズと高い生産量を組み合わせているため、最大のエンドユーザーグループであり続けています。
航空宇宙・防衛は2031年にかけて6.3%のCAGRで最も速い成長見通しを記録しました。エアバスとボーイングの商業航空機受注残は合計14,000機以上であり、防衛調達はNATOおよびインド太平洋パートナーの間で引き続き高水準を維持しています。複雑な航空宇宙部品は厳しい公差を必要とし、5軸機械、横型プラットフォーム、自動化セルが優先されます。産業機械、エネルギー・電力、電子機器・半導体、医療機器も継続的な需要を提供しています。医療機器は、患者固のインプラントや手術器具が短い生産ランのためのプレミアム設備を正当化できるため、規模は小さいながらも価値ある用途です。建設・鉱山機械製造は、特に南アジアおよび東南アジアでインフラ支出が増加している場所で、油圧・構造部品への需要を支援しています。
地域分析
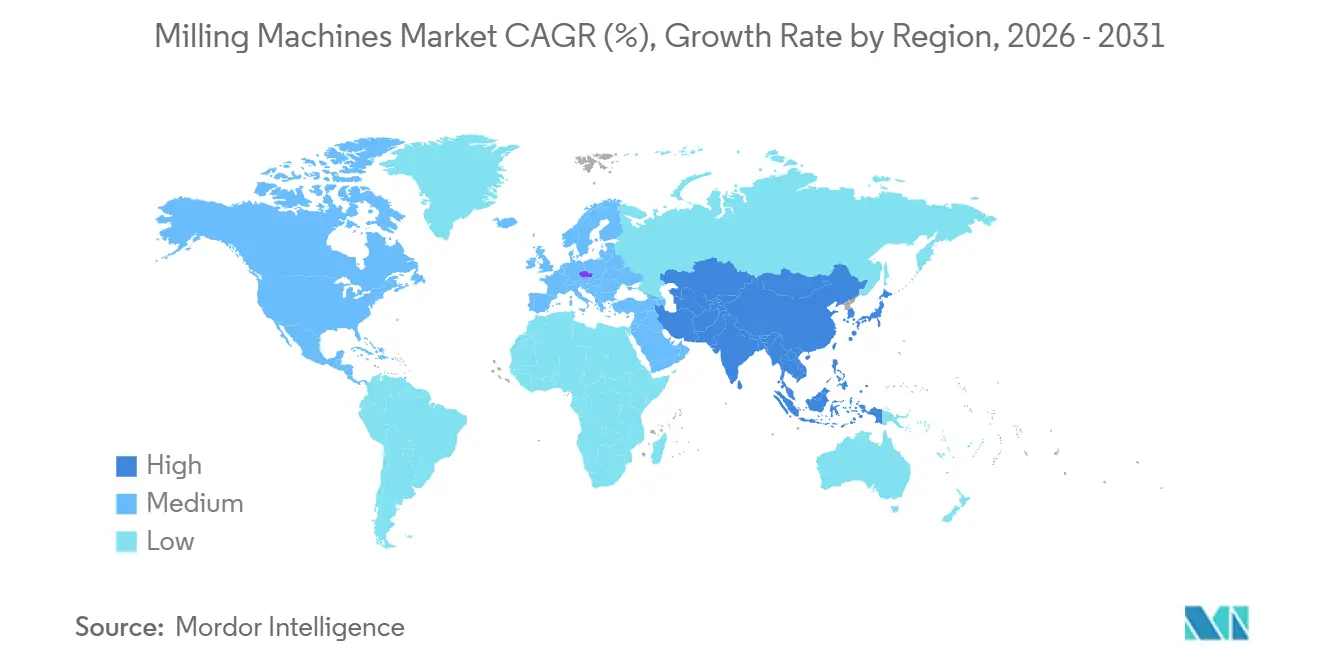
アジア太平洋は2025年のフライス盤市場シェアの38.1%を占め、2031年にかけて6.8%のCAGRで最も速い地域成長見通しを記録しました。中国は工作機械の生産と消費の両方において最大の国内市場であり、国内メーカーが中位層用途で活躍し、日本、ドイツ、韓国のサプライヤーがプレミアムな航空宇宙、半導体、自動車分野で競合しています。インドは、政策プログラムが国内生産能力を支援するにつれて、主要な輸入国からより大きな製造拠点へと発展しています。DN Solutions Co., Ltd.は2026年8月に7,200万米ドルの投資でベンガルールに2003年以来初の海外製造施設を開設しました。[3]DN Solutions Co., Ltd.、「韓国の工作機械メーカーDN Solutionsが600クローレの投資でベンガルールに初のインド工場を開設」、The Hindu、thehindu.com東南アジアも、電子機器・精密部品メーカーがサプライチェーンを多様化するにつれて設備を更新しており、Makino Milling Machineは2025年12月にベトナムのフンイェン工場・テクノロジーセンターを開設しました。
北米は、製造業者が国内能力を追加しているため、フライス盤の新規需要の主要な源泉です。CHIPS法プログラム、クリーンエネルギー投資、インフラ関連支出は、精密設備を必要とする施設の建設を支援しています。半導体産業協会は、CHIPS法の資金が新たな米国製造施設と関連雇用を支援していると報告しました。米国の製造技術受注は2026年第1四半期に16 ビリオン 米ドルに達し、前年同期比27.8%増加しました。リショアされた工場は、開設時に自動化とCNC能力を導入する可能性が高く、高度なフライス加工プラットフォームへの需要を支援しています。メキシコとカナダも、プライチェーンが北米顧客に近づくにつれて投資を受けており、メキシコの自動車産業回廊は中位層機械への需要を支援しています。
欧州はフライス盤市場全体で混在した状況にあります。自動車の再編とエネルギーコストが一部の製造業者の投資信頼感を低下させている一方、航空宇宙、防衛、発電顧客は高精度設備の発注を継続しています。StarragTornos Group AGは2025年上半期と比較して2026年上半期の受注が33.6%増加したと報告し、航空宇宙・エネルギー需要に支えられました。中東・アフリカは、特にサウジアラビアとアラブ首長国連邦において、防衛・エネルギー用途の能力ローカライゼーション投資を受けています。南米の需要はブラジルの自動車セクターを中心としていますが、通貨変動、輸入関税、未発達なCNC工具ネットワークによって制約されています。これらの地域差は、サプライヤーが確立された欧州顧客関係とアジア太平洋・北米の成長機会のバランスを取ることを促しています。

競合環境
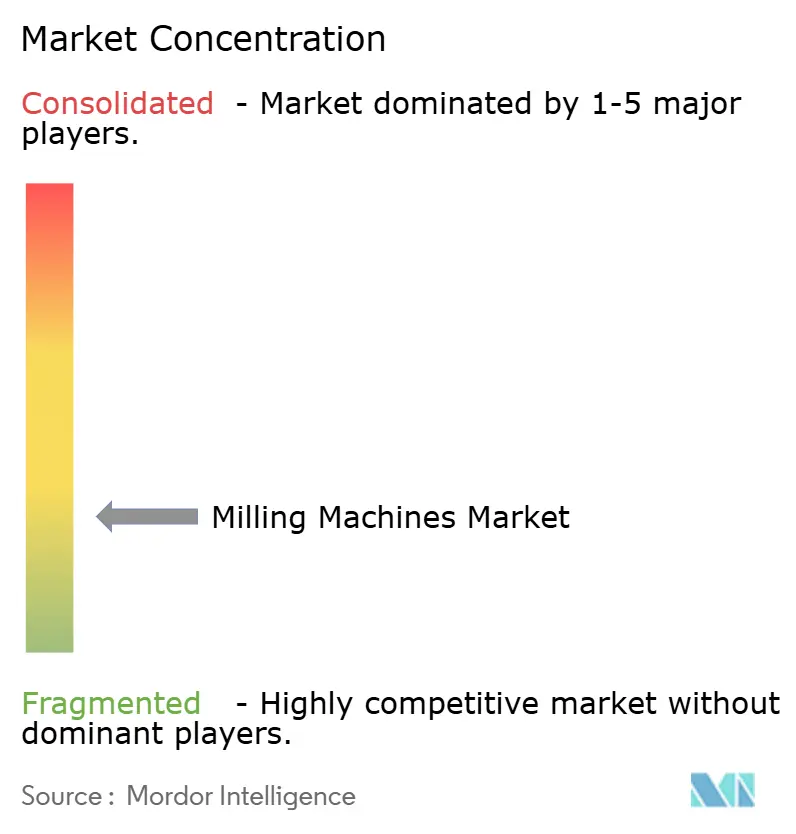
フライス盤市場は断片化しており、競争は最も激しいプレミアム端において、日本、ドイツ、韓国、北米の設備サプライヤーが機械性能、用途専門知識、制御システム、アフターセールスサービスを通じて競合しています。Yamazaki Mazak、Makino Milling Machine、Okuma Corporation、DMG MORI、GROB-WERKE、CHIRON Group SE、GF Machining Solutions、Hermle AG、StarragTornos Group AGは、要求の高い用途にサービスを提供する確立されたサプライヤーの一部です。DN Solutions Co., Ltd.とHyundai WIA Corporationは、中量生産メーカーに適したCNC能力を持つ中プレミアムカテゴリーで競合しています。中国のサプライヤーは、特に加工仕様が比較的標準化されている価格重視の中位層用途でますます競合しています。この差別化は、中位層サプライヤーにより大きな価格圧力をかける可能性がある一方、プレミアムサプライヤーは用途エンジニアリング、機械性能、サービスを通じて差別化できます。したがって、競争は設備コストと顧客が信頼性の高い生産を実現するのを支援する能力の両方を中心に展開されます。
自動化は、中小規模のバイヤーが同等数の熟練オペレーターを追加せずに生産量を改善する必要があるため、中心的な競争戦略です。GROB-WERKEは2026年3月に自動化された量産向けGRC-M60モジュラーロボットセルを導入しました。CHIRON Group SEは2026年8月に生産オーダー管理と小ロット向け自動化ソリューションのモジュールでSmartLineポートフォリオを拡充しました。Okuma Corporationは2026年4月にMULTUS U1000およびU2000 5軸マルチタスキング機械を発売し、続いて2026年5月にGENOS M4000H-e横型加工センターを発売しました。これらの動きは、確立されたサプライヤーが大型の完全カスタマイズされたセルのみに依存せずに自動化対応生産を必要とする顧客にサービスを提供している様子を示しています。
デジタルツールは、フライス盤市場における製品ポジショニングにとってますます重要になっています。Makino Milling Machineのa630iT 5軸横型加工ンターは、高度な加工をユーザーにとってより管理しやすくするための独自制御ソフトウェアの使用を示しています。FANUC Corporationの5軸イニシアチブも、コントロール、プログラミング、シミュレーションの統合に対応しており、実装の難しさを軽減できます。サプライヤーは物理的な設備とデジタルシミュレーション、適応加工機能、ソフトウェア対応サービスを組み合わせています。これらの機能は、顧客が限られたオペレーターの可用性を管理し、再現性を向上させるのに役立ちます。
フライス盤産業リーダー
Yamazaki Mazak Corporation
DMG MORI
Okuma Corporation
Makino Milling Machine
Haas Automation, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年8月:DN Solutions Co., Ltd.は7,200万米ドルの投資でベンガルール(インド)に2003年以来初の海外製造施設を開設しました。ITIRインダストリアルエリアの25エーカーの施設は、製造、研究開発、テクニカルセンター、アフターセールスサービスを組み合わせており、当初はSVM縦型加工センターシリーズを生産し、後のフェーズで5軸機械の生産が計画されています。この投資は、インド市場向けの地域製造への重要な戦略的転換を示しており、国内サプライチェーン開発を通じてインドのバイヤーの総所有コストを削減し、部品数で80%のローカライゼーションを目標としています。
- 2026年8月:FANUC Corporationは5軸統合技術イニシアチブを開始しました。これはCNC機械コントローラ、CAD/CAMポストプロセッサ、シミュレーション環境間の連携改善を目標とするプログラムで、複雑なコンポーネント加工における部品品質、生産速度、再現性を向上させます。このイニシアチブは機械セットアップ最適化のガイドラインを提供します。独自ツールではなく業界全体の標準として構成されており、FANUC CorporationのCNCプラットフォームを5軸エコシステム統合のリファレンスアーキテクチャとして位置付けています。
- 2026年5月:Makino Milling Machineは日本における同社の3番目の生産拠点となる新富士吉田工場を完成させました。大型横型加工センターおよび5軸加工センターのリードタイム短縮を目的として設計されており、工場はモジュラー生産フローを採用し、物流効率のための自動倉庫を備えています。
- 2026年4月:Okuma Corporationは、標準80工具マガジンと制約のある生産環境向けの8.2m²フットプリントを備えたMULTUS U1000およびU2000 5軸同時マルチタスキング機械を発表しました。


グローバルフライス盤市場レポートの範囲
フライス盤市場レポートは、機械タイプ別(縦型、横型、その他)、軸タイプ別(3軸、4軸、5軸以上)、技術別(CNCフライス盤、ハイブリッド機械、その他)、エンドユーザー別(自動車・輸送、産業機械、その他)、地域別(アジア太平洋、欧州、その他)にセグメント化されています。本レポートは、上記すべてのセグメントについて、金額(米ドル)による市場規模予測を提供します。
| 縦型フライス盤 |
| 横型フライス盤 |
| その他(ガントリーフライス盤等) |
| 3軸機械 |
| 4軸機械 |
| 5軸以上 |
| 従来型・手動フライス盤 |
| CNCフライス盤 |
| ハイブリッド機械 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械 |
| エネルギー・電力 |
| 医療機器 |
| 電子機器・半導体 |
| 建設・鉱山機械 |
| 一般製造 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| その他の南米 | |
| 欧州 | ドイツ |
| イタリア | |
| 英国 | |
| フランス | |
| スペイン | |
| スイス | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| 台湾 | |
| ASEAN(インドネシア、タイ、フィリピン、マレーシア、ベトナム) | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| その他の中東・アフリカ |
| 機械タイプ別 | 縦型フライス盤 | |
| 横型フライス盤 | ||
| その他(ガントリーフライス盤等) | ||
| 軸タイプ別 | 3軸機械 | |
| 4軸機械 | ||
| 5軸以上 | ||
| 技術別 | 従来型・手動フライス盤 | |
| CNCフライス盤 | ||
| ハイブリッド機械 | ||
| エンドユーザー産業別 | 自動車・輸送 | |
| 航空宇宙・防衛 | ||
| 産業機械 | ||
| エネルギー・電力 | ||
| 医療機器 | ||
| 電子機器・半導体 | ||
| 建設・鉱山機械 | ||
| 一般製造 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| 欧州 | ドイツ | |
| イタリア | ||
| 英国 | ||
| フランス | ||
| スペイン | ||
| スイス | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| ASEAN(インドネシア、タイ、フィリピン、マレーシア、ベトナム) | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年までのフライス盤市場の予測規模は?
フライス盤市場は2026年から2031年にかけて4.5%のCAGRで成長し、2031年までに19.39 ビリオン 米ドルに達すると予測されています。
2025年に最大のシェアを持った機械タイプは?
縦型機械は2025年に54.8%のシェアでリードし、汎用加工、金型、自動車生産での使用によて支えられました。
最も速く成長している技術は?
CNC機械は2031年にかけて最も速い成長見通しを記録し、2025年に55.2%のシェアを保持しました。
5軸フライス盤の使用が増加している理由は?
航空宇宙、医療、エネルギー、電気自動車用途では、5軸プラットフォームでより少ないセットアップで加工できる複雑なコンポーネントが必要です。
2031年にかけて最も速く成長すると予想される地域は?
アジア太平洋が最も速い地域成長見通しを記録し、2026年から2031年にかけて6.8%のCAGRを登録しました。
高度なフライス設備の採用を制限するものは何ですか?
高い初期コスト、長い回収期間、循環的な設備投資支出、熟練CNCオペレーターの不足が購入を遅らせる可能性があります。
最終更新日:



