
Fräsmaschinen-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 15.59 Milliarden US-Dollar |
| Marktgröße (2031) | 19.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Fräsmaschinen-Marktanalyse von Mordor Intelligence
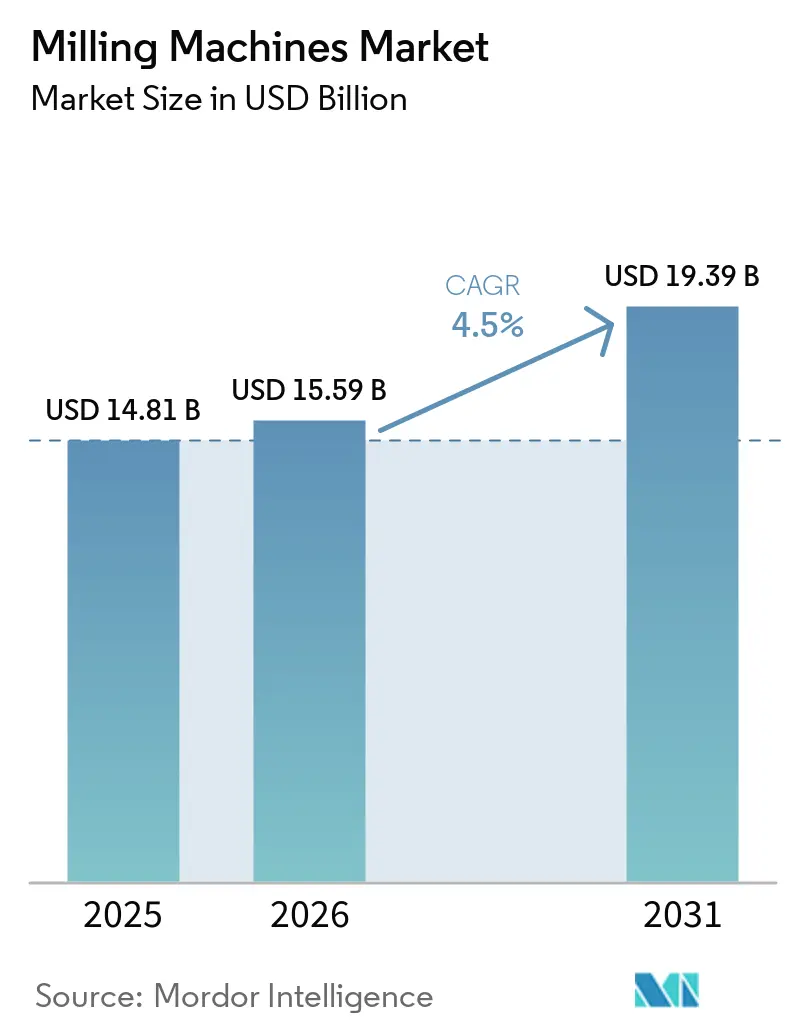
Die Fräsmaschinen-Marktgröße wurde im Jahr 2025 auf 14,81 Milliarden USD geschätzt und soll von 15,59 Milliarden USD im Jahr 2026 auf 19,39 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,5 % während des Prognosezeitraums (2026–2031).
Die Nachfrage nach Fräsmaschinen wird durch Investitionen in Präzisionsfertigungskapazitäten, den Ersatz veralteter manueller und konventioneller Anlagen sowie die Einführung von CNC- und automatisierten Bearbeitungssystemen angetrieben. Hersteller rüsten ihre Anlagen auf, um Genauigkeit, Produktivität, Wiederholbarkeit und die Fähigkeit zur Herstellung zunehmend komplexer Bauteile zu verbessern. Neue Fabriken in Nordamerika, Europa und dem Asien-Pazifik-Raum werden ebenfalls mit einem höheren Automatisierungsgrad konzipiert, was CNC-Maschinen begünstigt, die in integrierten Produktionszellen betrieben werden und die automatisierte Materialhandhabung unterstützen können. Die Nachfrage aus der Luft- und Raumfahrt, der Verteidigung, der Automobilindustrie, der Medizintechnik, der Halbleiterindustrie und aus Elektrifizierungsanwendungen wird zusätzlich durch den Bedarf an engeren Toleranzen und komplexeren Geometrien gestützt. Gleichzeitig können hohe Anschaffungskosten, Zölle, Materialpreise, Finanzierungsbedingungen und ein Mangel an qualifiziertem Bearbeitungspersonal Kapitalausgaben verzögern. Infolgedessen wird erwartet, dass der Fräsmaschinen-Markt stetig wächst, wobei Modernisierung, Ersatz und Automatisierung wesentliche Nachfragequellen bleiben.
Wichtigste Erkenntnisse des Berichts
- Nach Maschinentyp entfielen auf Vertikalmaschinen im Jahr 2025 54,8 % des Marktanteils im Fräsmaschinen-Markt, während Horizontalmaschinen die schnellste Wachstumsprognose von 5,61 % CAGR bis 2031 verzeichneten.
- Nach Achstyp entfielen auf 3-Achsen-Maschinen im Jahr 2025 48,2 % des Marktanteils im Fräsmaschinen-Markt, während 5-Achsen-Maschinen und mehr die schnellste Wachstumsprognose von 6,41 % CAGR bis 2031 verzeichneten.
- Nach Technologie entfielen auf CNC-Maschinen im Jahr 2025 55,2 % der Fräsmaschinen-Marktgröße, und sie verzeichneten ebenfalls die schnellste Wachstumsprognose von 6,12 % bis 2031.
- Nach Endnutzerbranche repräsentierten Automobil und Transport im Jahr 2025 34,8 % der Fräsmaschinen-Marktgröße, während Luft- und Raumfahrt sowie Verteidigung die schnellste Wachstumsprognose von 6,3 % bis 2031 verzeichneten.
- Nach Geografie entfiel auf den Asien-Pazifik-Raum im Jahr 2025 38,10 % der Fräsmaschinen-Marktgröße, und er verzeichnete ebenfalls die schnellste Wachstumsprognose von 6,8 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Fräsmaschinen-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionen in die Hochpräzisionsfertigung | +1.3% | Global, mit frühen Gewinnen in Nordamerika, Deutschland, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| CNC-Umrüstung konventioneller Maschinenparks | +0.9% | Global, mit großen Umrüstungspotenzialen in Indien, Südostasien, Osteuropa und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Rückverlagerung und Lokalisierung der Fertigung | +0.7% | Nordamerika, Europa, Indien und Mexiko | Mittelfristig (2–4 Jahre) |
| Nachfrage nach komplexen Mehrflächenbauteilen | +0.5% | Global, mit Schwerpunkt in nordamerikanischen und europäischen Luft- und Raumfahrt- sowie medizinischen Anwendungen in Europa und dem Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Antriebsstrang für Elektrofahrzeuge und Elektrifizierungsbauteile | +0.4% | China, Südkorea, Japan, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Automatisierung von Maschinenwerkstätten | +0.3% | Nordamerika, Europa, Japan, Südkorea, Indien und ASEAN | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionen in die Hochpräzisionsfertigung
Investitionen in Präzisionsfertigungsanlagen unterstützen Gerätekäufe im gesamten Fräsmaschinen-Markt. Die Bestellungen für Fertigungstechnologie in den Vereinigten Staaten beliefen sich im ersten Quartal 2026 auf 1,6 Milliarden USD, ein Anstieg von 27,8 % gegenüber dem ersten Quartal 2025, laut der Association for Manufacturing Technology. Die Kapazitätsauslastung bei Herstellern von Metallbearbeitungsmaschinen stieg vier aufeinanderfolgende Monate bis Dezember 2025, was die anhaltende Beschaffungsaktivität unterstützte. Makino schloss im Mai 2026 sein Fujiyoshida-Werk in Japan ab, um die Nachfrage aus der Luft- und Raumfahrt, dem Werkzeug- und Formenbau sowie der Fertigung von Rechenzentrumsausrüstung zu bedienen. Werkstätten, die fortschrittliche 5-Achsen- oder Multitasking-Anlagen installieren, können sich um Aufträge mit strengeren Qualitätsanforderungen bewerben, was nachfolgende Gerätekäufe unterstützen kann. Dies begünstigt Hersteller, die in der Lage sind, die Maschinenkapazität kontinuierlich zu verbessern, und kann die Produktivitätslücke gegenüber Einrichtungen, die veraltete Anlagen betreiben, potenziell vergrößern. Die daraus resultierende Nachfrage stützt den Fräsmaschinen-Markt, da sie Ersatzkäufe mit neuer Produktionskapazität verbindet.
CNC-Umrüstung konventioneller Maschinenparks
Die Umrüstung von konventionellen Fräsmaschinen auf CNC-Anlagen bleibt eine wichtige Nachfragequelle im Fräsmaschinen-Markt. Ältere manuell bediente Maschinen werden nach wie vor in Indien, Südostasien, Osteuropa und Lateinamerika weit verbreitet eingesetzt, wo Käufer historisch gesehen den Anschaffungskosten ein größeres Gewicht beigemessen haben. Engere Toleranzanforderungen, komplexere Bauteildesigns und die breitere Verfügbarkeit von Einstiegs-CNC-Steuerungen verändern diese Entscheidung. Der Erzeugerpreisindex der Vereinigten Staaten für Metallschneidemaschinen erreichte im Juli 2026 einen Wert von 236,947, wobei Juni 1983 als Basis von 100 verwendet wird. Einstiegs-Bearbeitungszentren mit einem Preis zwischen 80.000 und 200.000 USD können nun CNC-Fähigkeiten bieten, die zuvor mit teureren Plattformen verbunden waren.[1]U.S. Bureau of Labor Statistics und Federal Reserve Bank of St. Louis, "Producer Price Index by Industry, Machine Tool Manufacturing, Metal Cutting Machine Tools," FRED, fred.stlouisfed.org Einige Werkstätten können mehrere konventionelle Maschinen in einem leistungsfähigeren CNC-Bearbeitungszentrum konsolidieren, abhängig von der Teilemischung und der Auslastung. Die zunehmende Nutzung automatisierter Werkstattanlagen und die Nachfrage nach Elektrifizierungsbauteilen unterstützen diesen Wandel hin zu leistungsfähigeren Maschinen weiter.
Rückverlagerung und Lokalisierung der Fertigung
Programme zur Rückverlagerung und lokalen Produktion erweitern den Kundenstamm für den Fräsmaschinen-Markt. Der CHIPS and Science Act stellte 52,7 Milliarden USD für Halbleiterforschung, -fertigung und Personalentwicklung bereit, zusammen mit einer Investitionssteuergutschrift von 25 % für förderfähige Halbleiter-Kapitalausgaben. Die Semiconductor Industry Association berichtete, dass die CHIPS-Act-Finanzierung Fertigungsarbeitsplätze schafft und neue inländische Einrichtungen unterstützt. Neue Werke werden in der Regel von Anfang an mit Automatisierung und CNC-Kapazität konzipiert, anstatt wie viele ältere Standorte schrittweise aufgerüstet zu werden. Dies unterstützt die Nachfrage nach Fräszentren, die in der Halbleiterausrüstung, bei Elektrofahrzeugen, in sauberen Energiesystemen und in der Produktion fortschrittlicher Materialien eingesetzt werden. Mexiko profitiert von der Nähe zu US-amerikanischen Kunden im Rahmen des Abkommens zwischen den Vereinigten Staaten, Mexiko und Kanada, während Indiens produktionsgebundene Programme lokale Fertigungsinvestitionen unterstützen. Die Kapazitätslokalisierung schafft daher Gerätebedarf in mehr als einem Land und gibt Maschinenherstellern die Möglichkeit, neue Produktionsstandorte zu bedienen.
Nachfrage nach komplexen Mehrflächenbauteilen
Die Nachfrage nach komplexen Bauteilen erhöht den Bedarf an Fräsanlagen mit mehr Achsen im Fräsmaschinen-Markt. Die Luft- und Raumfahrtproduktion erfordert Turbinenschaufeln, beschaufelte Rotoren, Flugzeugzellenstrukturen und Fahrwerkskomponenten mit gekrümmten Oberflächen, die auf 3-Achsen-Anlagen nicht effizient bearbeitet werden können. Die Medizingeräteproduktion erfordert ebenfalls präzise Arbeit an patientenspezifischen Implantaten und minimal-invasiven chirurgischen Instrumenten. FANUC stellte im August 2026 seine 5-Achsen-Integrationstechnologie-Initiative vor, um die Koordination zwischen CNC-Steuerungen, CAD/CAM-Postprozessoren und Simulationsumgebungen zu verbessern. Die Fertigung von Elektrofahrzeugen verändert die Art der erforderlichen Bearbeitung, da große Batteriegehäuse und dünnwandige Motorgehäuse eine präzise Großformat-Aluminiumbearbeitung erfordern. Eine wissenschaftliche Studie aus dem Jahr 2025 beschrieb Vorrichtungsdesignanforderungen für die Fräsbearbeitung dünnwandiger Gehäuse, die in Elektromotoren für Fahrzeuge mit neuen Energieantrieben verwendet werden. Diese Anwendungen stützen die Nachfrage nach komplexen Maschinen, auch wenn ein Teil der konventionellen Verbrennungsmotorenarbeit zurückgeht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Kapitalinvestition | -0.9% | Global, insbesondere Indien, Südostasien und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten CNC-Bedienern und Programmierern | -0.7% | Nordamerika, Europa, Japan, Indien, Südkorea | Langfristig (≥ 4 Jahre) |
| Lange Amortisationszeiten für Maschinen | -0.5% | Global, insbesondere in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zyklische Nachfrage nach Investitionsgütern | -0.3% | Global, insbesondere Deutschland, Japan und China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Kapitalinvestition
Hohe Anschaffungskosten schränken die Einführung im Fräsmaschinen-Markt weiterhin ein, insbesondere bei kleinen und mittelständischen Herstellern. Einstiegs-Vertikalmaschinen erfordern mindestens 80.000 USD an Vorabkapital, während konfigurierte 5-Achsen- und Multitasking-Plattformen vor Installation, Werkzeugausstattung und Schulung eine Million USD übersteigen können. Der Internal Revenue Service gibt an, dass der Advanced Manufacturing Investment Credit eine Gutschrift von 25 % für qualifizierte Investitionen gemäß Abschnitt 48D gewähren kann. Käufer müssen auch die Inbetriebnahme, Werkstückspannung und Bedienerschulung finanzieren, was die Gesamtbetriebskosten erhöht. Der Preisindex für Metallschneidemaschinen blieb im Juli 2026 erhöht, was den Druck auf die Gerätebudgets erhöhte. Steuerliche Unterstützung ist für Unternehmen mit begrenztem steuerpflichtigem Einkommen weniger nützlich, was bei kleineren Unternehmen und in weniger entwickelten Fertigungsstandorten üblich ist. Die Kapitalbarriere wird weiterhin Käufer begünstigen, die Anlagen finanzieren, Anreize erhalten oder einen Kauf mit Automatisierungsgewinnen verbinden können.
Mangel an qualifizierten CNC-Bedienern und Programmierern
Ein Mangel an qualifizierten Bedienern und Programmierern schränkt die produktive Nutzung neuer Fräskapazitäten ein. Das Bureau of Labor Statistics verzeichnete im Jahr 2025 29.440 computergesteuerte Werkzeugmaschinenbediener in der Maschinenfertigung, während die US-amerikanische Fertigungsindustrie im August 2025 409.000 offene Stellen hatte. Das Manufacturing Skills Institute berichtete im März 2025 von 449.000 unbesetzten Stellen in der US-amerikanischen Fertigungsindustrie und nannte eine Diskrepanz zwischen den verfügbaren Fähigkeiten und den Anforderungen moderner Produktionssysteme. Die National Association of Manufacturers stellte fest, dass mehr als 44 % der Befragten in ihrer Umfrage für das erste Quartal 2026 die Gewinnung und Bindung von Talenten als ihre primäre Herausforderung identifizierten. Dieser Mangel kann Produktionshochläufe nach der Installation einer Maschine verzögern und macht Käufer bei der Gerätewahl selektiver. Er unterstützt auch das Interesse an benutzerfreundlichen Steuerungen, integrierter Automatisierung und Software, die den Programmieraufwand reduziert. Das Hemmnis kann daher die Ausgaben in Richtung Premium-Maschinen verlagern, während es die Anzahl kleinerer Käufer begrenzt, die fortschrittliche Anlagen effektiv betreiben können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp: Vertikalmaschinen führen die breit aufgestellte Nachfrage an
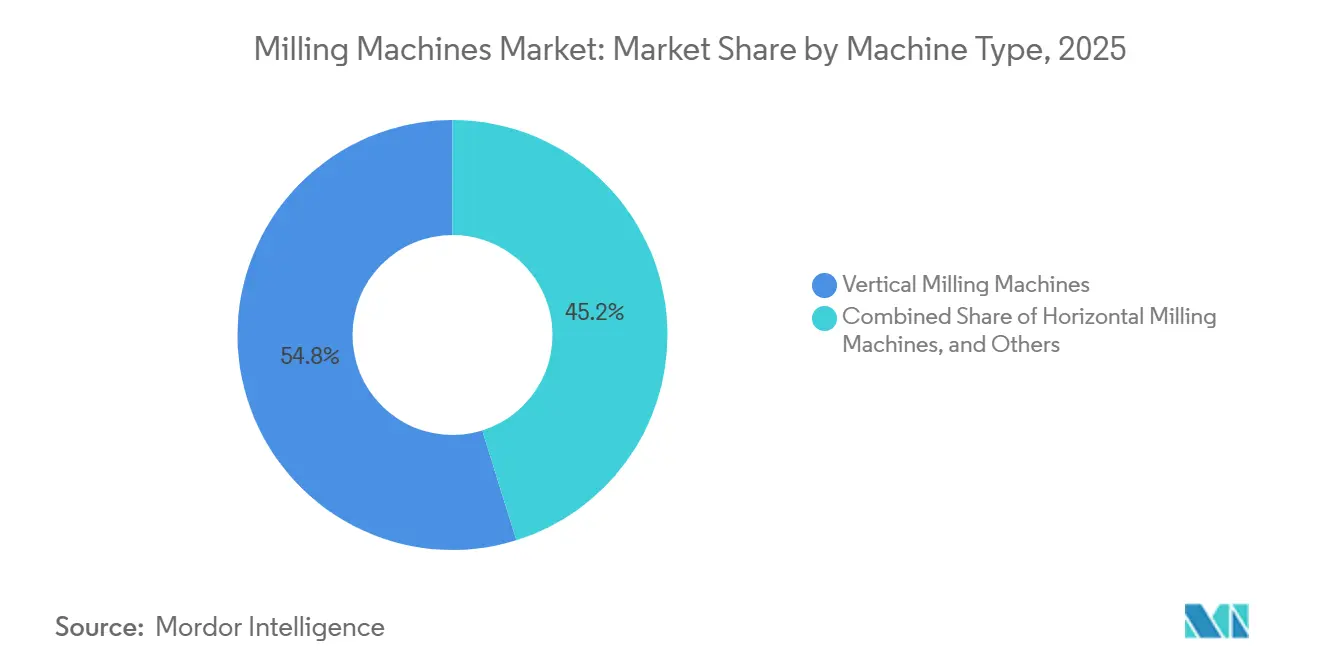
Vertikalmaschinen hielten im Jahr 2025 54,8 % des Marktanteils im Fräsmaschinen-Markt. Ihre Position spiegelt den breiten Einsatz in der allgemeinen Bearbeitung, im Werkzeug- und Formenbau sowie in der Automobilkomponentenfertigung wider. Ein kleinerer Platzbedarf, eine vertraute Bedienweise und eine etablierte Werkzeugbasis machen Vertikalanlagen zu einer gängigen Wahl für Lohnfertiger, Auftragsfertiger und die Einstiegsproduktion. Käufer können diese Maschinen für eine breite Palette von Teilen einsetzen, ohne sich auf ein hochspezialisiertes Layout festzulegen. Diese Flexibilität hilft Vertikalplattformen, relevant zu bleiben, auch wenn Fabriken mehr in Automatisierung investieren. Der Fräsmaschinen-Markt ist weiterhin auf diese installierte Basis angewiesen, da viele Kunden zuverlässige Allzweck-Schneidkapazitäten benötigen.
Horizontalmaschinen verzeichneten die schnellste Wachstumsprognose von 5,61 % CAGR bis 2031. Luft- und Raumfahrtproduzenten, Schwerbauteilbearbeiter und Hochvolumenhersteller nutzen Horizontalplattformen für Spanabfuhr, Palettenwechsel und Mehrflächenbearbeitung ohne wiederholtes Umspannen. Diese Merkmale unterstützen längere unbemannte Betriebszeiten und eine einfachere Integration mit automatisierten Palettenlagern. Portal-, Brücken- und andere Spezialfräsmaschinen profitieren ebenfalls dort, wo Luft- und Raumfahrt- sowie Energiekunden große Bearbeitungsräume benötigen. GROB-WERKE brachte im März 2026 das 5-Achsen-Portalfräszentrum GP1350 mit X-, Y- und Z-Arbeitsbereichen von 1.400 mm, 1.950 mm und 1.100 mm auf den Markt. Das Produkt zeigt die Nachfrage nach großformatigen, präzisen Maschinen, bei denen Standard-Vertikal- und Horizontaldesigns keine ausreichende Kapazität bieten.


Nach Achstyp: 3-Achsen-Maschinen bleiben die Volumenbasis
3-Achsen-Maschinen hielten im Jahr 2025 48,2 % des Marktanteils im Fräsmaschinen-Markt. Sie werden nach wie vor weit verbreitet in der allgemeinen Metallzerspanung, bei Standard-Konsumgüterformen und in der Produktion mit weniger anspruchsvollen Geometrien eingesetzt. Ihre Vielseitigkeit unterstützt den Einsatz in Lohnfertigungsbetrieben und in der Serienproduktion. Die Systeme sind den Bedienern vertraut und können einen zugänglichen Einstieg in die CNC-Produktion bieten. 4-Achsen-Maschinen bedienen eine mittlere Gruppe von Anwendern, die indizierte oder zylindrische Bauteile wie Laufräder, Motorblöcke und Drehteile herstellen. Diese breite Rolle erhält 3-Achsen-Anlagen als die wichtigste Volumenplattform im Fräsmaschinen-Markt.
5-Achsen-Maschinen und mehr verzeichneten die schnellste Wachstumsprognose bis 2031 mit einer CAGR von 6,41 %. Kunden aus der Luft- und Raumfahrt, der Medizintechnik und der Energiebranche nutzen diese Maschinen für beschaufelte Rotoren, Implantate, Laufräder und andere Teile, die mehrere Oberflächen in einer Aufspannung bearbeitet werden müssen. Die Eliminierung von 3 oder 4 separaten Aufspannungen kann angesammelte Fehler reduzieren, Zykluszeiten verkürzen und den Umlaufbestand senken. Diese Betriebsvorteile können einen höheren Anschaffungspreis rechtfertigen, wenn die Qualitätsanforderungen streng sind. FANUCs Initiative vom August 2026 befasste sich mit der Abstimmung zwischen Steuerungen, CAD/CAM-Postprozessoren und Simulationswerkzeugen, was die 5-Achsen-Implementierung für Anwender erleichtern kann. Luft- und Raumfahrtzulieferer sehen sich auch mit anspruchsvollen Zertifizierungs- und Rückverfolgbarkeitserwartungen konfrontiert, was die Bewegung hin zu höherer Achskapazität unterstützt.[2]FANUC Corporation, "FANUC Launches 5-Axis Integrated Technology Initiative," Newswire Canada, newswire.ca
Nach Technologie: CNC-Maschinen verbinden Skalierung und Wachstum
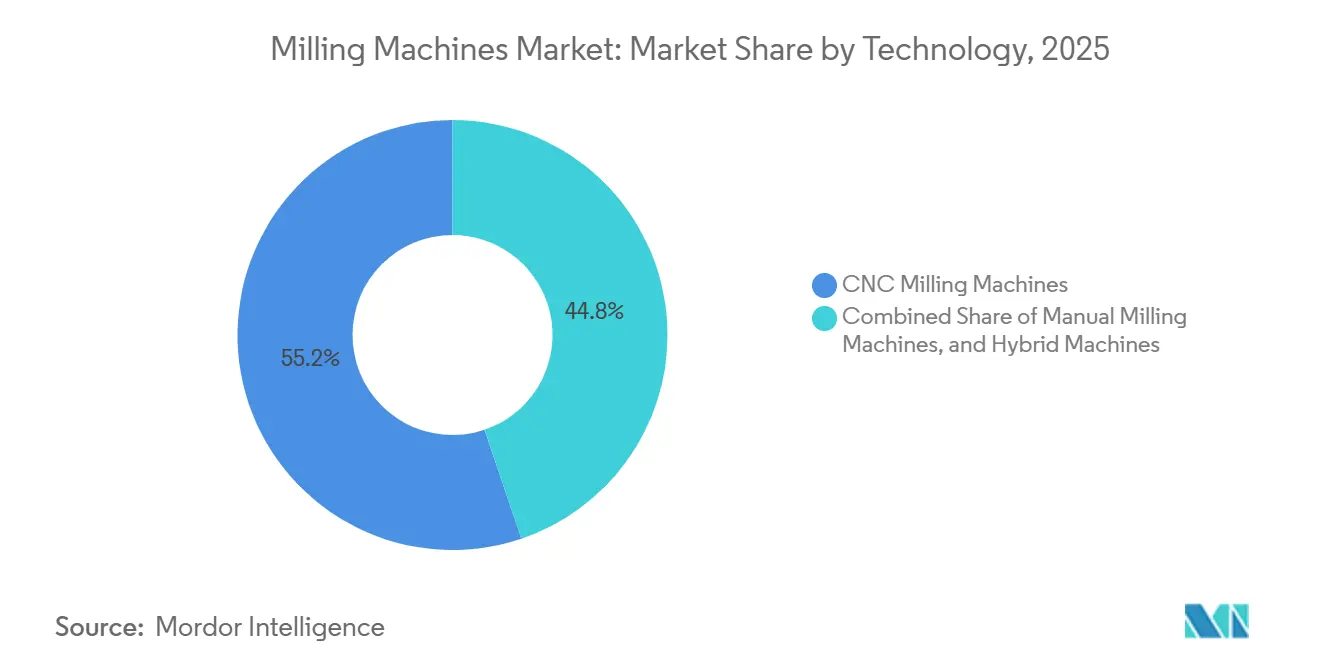
CNC-Fräsmaschinen machten 2025 einen Anteil von 55,2 % am Fräsmaschinen-Markt aus. CNC-Plattformen verzeichneten zudem die stärkste Wachstumsprognose mit einem CAGR von 6,12 % bis 2031. Ihre Position wird durch Ersatzbedarf, den Bau neuer Fabriken und die Umrüstung konventioneller Maschinenparks gestützt. CNC-Anlagen bieten Wiederholgenauigkeit und digitale Rückverfolgbarkeit, die Qualitätssysteme in regulierten und hochpräzisen Lieferketten unterstützen. Dies macht sie zur bevorzugten Technologie für Luft- und Raumfahrt, Medizintechnik, Halbleiter und zunehmend auch für Automobilanwendungen. CNC ist daher sowohl die größte Technologiekategorie als auch der wichtigste Weg, über den viele Käufer ihre Prozesskontrolle verbessern.
Konventionelle und manuelle Maschinen bleiben dort im Einsatz, wo die Arbeitskosten niedriger sind und die Teilekomplexität einen CNC-Kauf nicht rechtfertigt. Sie werden auch für Ausbildungs- und Schulungszwecke eingesetzt, doch ihre Rolle schränkt sich zunehmend ein, da Anbieter zugänglichere CNC-Optionen einführen. Hybridmaschinen kombinieren additive und subtraktive Funktionen und werden in der Luft- und Raumfahrtreparatur, im Werkzeugbau und in der Near-Net-Shape-Fertigung eingesetzt, wo eine reduzierte Materialverschwendung wertvoll ist. DMG MORI erweiterte im September 2025 sein Hybrid- und Dreh-Fräs-Angebot durch die NTX-3rd-Generation-Serie für Anwendungen in der Luft- und Raumfahrt, Medizintechnik, Energie, Elektrofahrzeuge und Halbleiter. ISO 10791 bietet eine gemeinsame Referenz für die Prüfung der Genauigkeit von Bearbeitungszentren und unterstreicht die Bedeutung einer konsistenten Leistung bei der CNC-Beschaffung. Der Technologiemix entwickelt sich hin zu Maschinen, die Präzision, Rückverfolgbarkeit und mehrere Operationen innerhalb weniger Aufspannungen kombinieren können.
Nach Endnutzerbranche: Automobil und Transport halten den größten Anteil
Automobil und Transport repräsentierten im Jahr 2025 34,8 % der Fräsmaschinen-Marktgröße. Der Sektor nutzt Fräsmaschinen für Antriebsstrangteile, Karosseriebau-Werkzeuge, Getriebe und Fahrwerkskomponenten. Die Elektrifizierung verändert diesen Bearbeitungsbedarf eher, als dass sie ihn beseitigt. Die Nachfrage nach Zylinderköpfen, Kurbelwellen und Ventilkörpern geht mit der Verbrennungsmotorproduktion zurück, während Motorgehäuse, Batterierahmen, Getriebeinnereien und Kühlverteiler neue Bearbeitungsprozesse erfordern. Dünnwandige Motorgehäuse und Aluminium-Batteriegehäuse können eine präzise Großformat-Bearbeitung erfordern. Automobil bleibt die größte Endnutzergruppe, da sie hohe Produktionsvolumina mit anhaltendem Gerätebedarf über traditionelle und elektrische Fahrzeugkomponenten hinweg verbindet.
Luft- und Raumfahrt sowie Verteidigung verzeichneten die schnellste Wachstumsprognose von 6,3 % CAGR bis 2031. Airbus und Boeing hatten kombinierte Auftragsbestände für Verkehrsflugzeuge von über 14.000 Flugzeugen, und die Verteidigungsbeschaffung bleibt bei NATO- und Indo-Pazifik-Partnern erhöht. Komplexe Luft- und Raumfahrtteile erfordern enge Toleranzen und können 5-Achsen-Maschinen, Horizontalplattformen und automatisierte Zellen begünstigen. Industriemaschinen, Energie und Strom, Elektronik und Halbleiter sowie Medizingeräte bieten ebenfalls anhaltende Nachfrage. Medizingeräte sind eine kleinere, aber wertvolle Anwendung, da patientenspezifische Implantate und chirurgische Instrumente Premium-Anlagen für kurze Produktionsläufe rechtfertigen können. Die Fertigung von Bau- und Bergbauausrüstung unterstützt die Nachfrage nach hydraulischen und strukturellen Teilen, insbesondere dort, wo die Infrastrukturausgaben in Süd- und Südostasien zunehmen.
Geografische Analyse
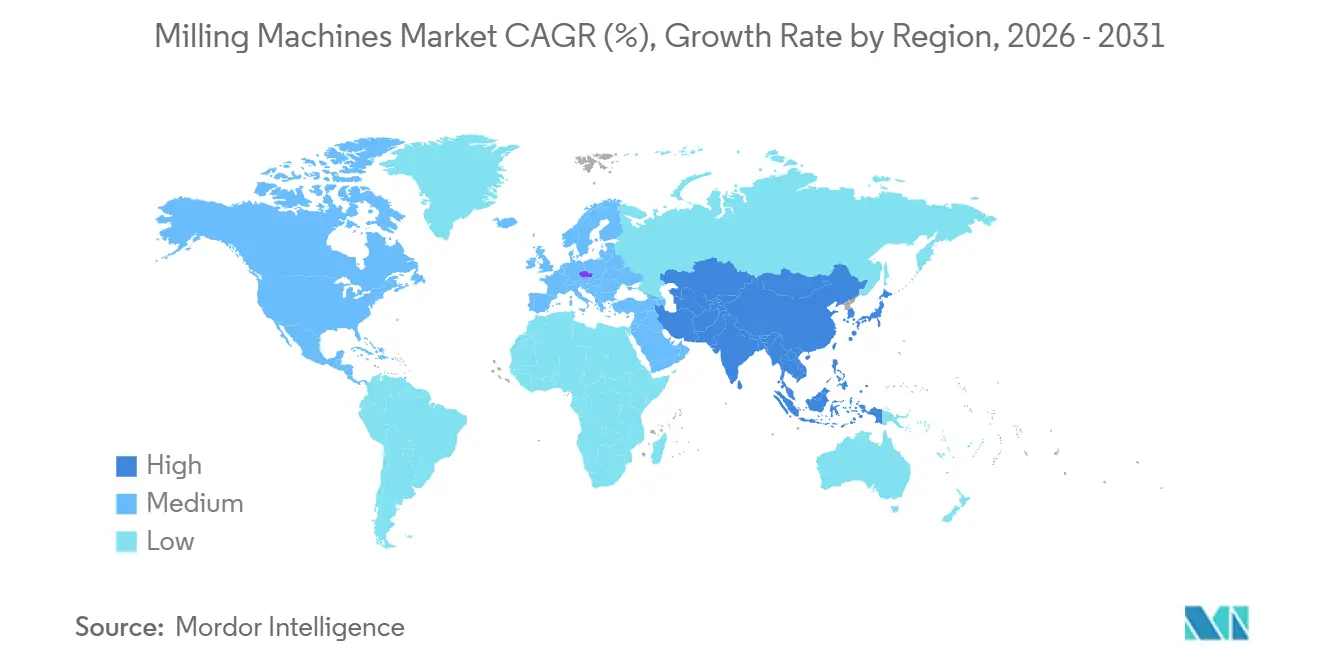
Der Asien-Pazifik-Raum hielt im Jahr 2025 38,1 % des Marktanteils im Fräsmaschinen-Markt und verzeichnete die schnellste regionale Wachstumsprognose von 6,8 % CAGR bis 2031. China ist der größte nationale Markt sowohl für die Werkzeugmaschinenproduktion als auch für den Verbrauch, wobei inländische Hersteller in mittleren Anwendungen aktiv sind und japanische, deutsche und koreanische Lieferanten im Premium-Bereich für Luft- und Raumfahrt, Halbleiter und Automobil konkurrieren. Indien entwickelt sich von einem großen Importeur zu einem größeren Fertigungsstandort, da politische Programme die inländische Produktionskapazität unterstützen. DN Solutions eröffnete im August 2026 seine erste Auslandsfertigungsanlage seit 2003 in Bengaluru mit einer Investition von 72 Millionen USD.[3]DN Solutions Co., Ltd., "South Korean Machine Tool Player DN Solutions Opens Its First India Plant in Bengaluru at an Investment of 600 Crore," The Hindu, thehindu.com Südostasien rüstet ebenfalls seine Anlagen auf, da Elektronik- und Präzisionsteilehersteller Lieferketten diversifizieren, und Makino eröffnete im Dezember 2025 sein Hung-Yen-Werk und Technologiezentrum in Vietnam.
Nordamerika ist eine wichtige Quelle neuer Fräsmaschinennachfrage, da Hersteller inländische Kapazitäten aufbauen. CHIPS-Act-Programme, Investitionen in saubere Energie und infrastrukturbezogene Ausgaben unterstützen den Bau von Einrichtungen, die Präzisionsanlagen erfordern. Die Semiconductor Industry Association berichtete, dass die CHIPS-Act-Finanzierung neue US-amerikanische Fertigungsanlagen und damit verbundene Arbeitsplätze unterstützt. Die Bestellungen für Fertigungstechnologie in den Vereinigten Staaten erreichten im ersten Quartal 2026 1,6 Milliarden USD, ein Anstieg von 27,8 % im Jahresvergleich. Rückverlagerte Fabriken installieren bei ihrer Eröffnung mit größerer Wahrscheinlichkeit Automatisierung und CNC-Kapazität, was die Nachfrage nach fortschrittlichen Fräsplattformen unterstützt. Mexiko und Kanada erhalten ebenfalls Investitionen, da sich Lieferketten näher an nordamerikanische Kunden verlagern, wobei Mexikos Automobilkorridore die Nachfrage nach mittelklassigen Maschinen unterstützen.
Europa weist gemischte Bedingungen im Fräsmaschinen-Markt auf. Die Automobilumstrukturierung und Energiekosten haben das Investitionsvertrauen einiger Hersteller verringert, während Kunden aus der Luft- und Raumfahrt, der Verteidigung und der Stromerzeugung weiterhin hochpräzise Anlagen bestellen. StarragTornos berichtete im ersten Halbjahr 2026 von einem Anstieg des Auftragseingangs um 33,6 % im Vergleich zum ersten Halbjahr 2025, gestützt durch die Nachfrage aus der Luft- und Raumfahrt sowie der Energiebranche. Der Nahe Osten und Afrika erhalten Investitionen zur Kapazitätslokalisierung für Verteidigungs- und Energieanwendungen, insbesondere in Saudi-Arabien und den Vereinigten Arabischen Emiraten. Die südamerikanische Nachfrage konzentriert sich auf Brasiliens Automobilsektor, wird jedoch durch Währungsvolatilität, Einfuhrzölle und weniger entwickelte CNC-Werkzeugnetzwerke eingeschränkt. Diese regionalen Unterschiede veranlassen Lieferanten, etablierte europäische Kundenbeziehungen mit Wachstumschancen im Asien-Pazifik-Raum und in Nordamerika in Einklang zu bringen.

Wettbewerbslandschaft
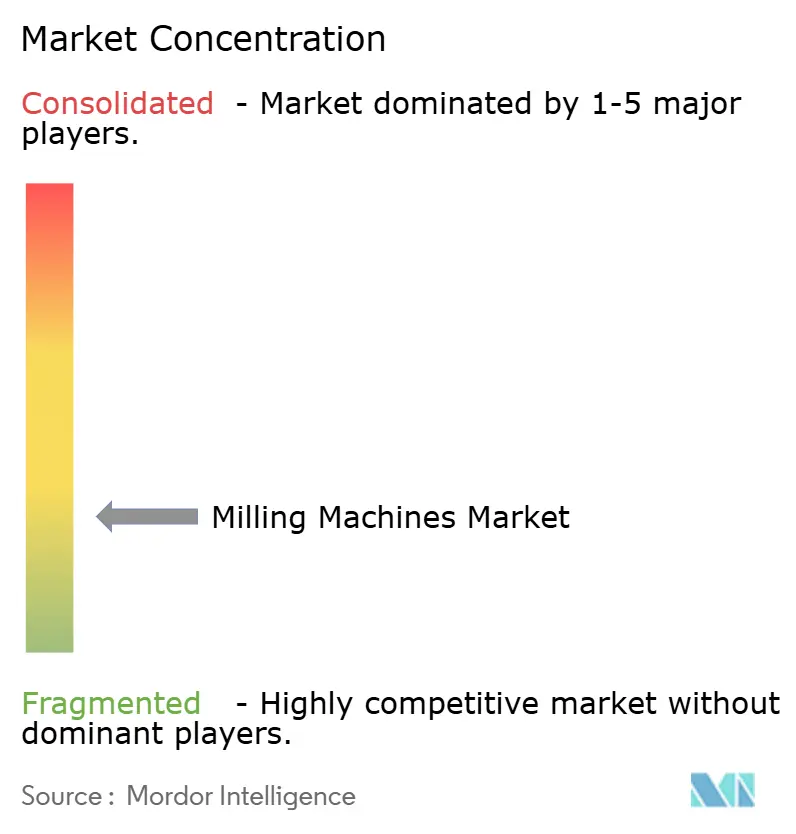
Der Fräsmaschinen-Markt ist fragmentiert, da der Wettbewerb am stärksten im Premium-Segment ist, wo japanische, deutsche, koreanische und nordamerikanische Anlagenlieferanten durch Maschinenleistung, Anwendungsexpertise, Steuerungssysteme und Kundendienst konkurrieren. Yamazaki Mazak, Makino, Okuma, DMG MORI, GROB-WERKE, CHIRON, GF Machining Solutions, Hermle und StarragTornos gehören zu den etablierten Lieferanten, die anspruchsvolle Anwendungen bedienen. DN Solutions und Hyundai WIA konkurrieren in der mittleren Premium-Kategorie mit CNC-Fähigkeiten, die für mittelvolumige Hersteller geeignet sind. Chinesische Lieferanten konkurrieren zunehmend in preissensiblen mittleren Anwendungen, insbesondere dort, wo Bearbeitungsspezifikationen relativ standardisiert sind. Diese Differenzierung kann einen größeren Preisdruck auf mittelklassige Lieferanten ausüben, während sich Premium-Lieferanten durch Anwendungstechnik, Maschinenleistung und Service differenzieren können. Der Wettbewerb konzentriert sich daher sowohl auf die Anlagenkosten als auch auf die Fähigkeit, Kunden bei der Erzielung zuverlässiger Ergebnisse zu unterstützen.
Automatisierung ist eine zentrale Wettbewerbsstrategie, da kleine und mittelständische Käufer die Produktion steigern müssen, ohne eine vergleichbare Anzahl qualifizierter Bediener hinzuzufügen. GROB-WERKE stellte im März 2026 die modulare Roboterzelle GRC-M60 für die automatisierte Serienproduktion vor. CHIRON erweiterte im August 2026 sein SmartLine-Portfolio um ein Modul für die Produktionsauftragssteuerung und Automatisierungslösungen für kleinere Losgrößen. Okuma brachte im April 2026 die 5-Achsen-Multitasking-Maschinen MULTUS U1000 und U2000 auf den Markt, gefolgt vom horizontalen Bearbeitungszentrum GENOS M4000H-e im Mai 2026. Diese Schritte zeigen, wie etablierte Lieferanten Kunden bedienen, die automatisierungsfertige Produktion benötigen, ohne sich ausschließlich auf große, vollständig angepasste Zellen zu verlassen.
Digitale Werkzeuge gewinnen für die Produktpositionierung im Fräsmaschinen-Markt an Bedeutung. Makinos 5-Achsen-Horizontalbearbeitungszentrum a630iT veranschaulicht den Einsatz proprietärer Steuerungssoftware, um fortschrittliche Bearbeitung für Anwender handhabbarer zu machen. FANUCs 5-Achsen-Initiative befasst sich auch mit der Integration von Steuerungen, Programmierung und Simulation, was die Implementierungsschwierigkeit reduzieren kann. Lieferanten kombinieren physische Anlagen mit digitaler Simulation, adaptiven Bearbeitungsfunktionen und softwaregestützten Diensten. Diese Fähigkeiten können Kunden helfen, begrenzte Bedienverfügbarkeit zu managen und die Wiederholbarkeit zu verbessern.
Marktführer in der Fräsmaschinen-Branche
Yamazaki Mazak Corporation
DMG MORI
Okuma Corporation
Makino Milling Machine
Haas Automation, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: DN Solutions eröffnete seine erste Auslandsfertigungsanlage seit 2003 in Bengaluru, Indien, mit einer Investition von 72 Millionen USD. Das 25 Hektar große Gelände im ITIR-Industriegebiet vereint Fertigung, Forschung und Entwicklung, ein technisches Zentrum und Kundendienst und produziert zunächst die SVM-Vertikalbearbeitungszentrum-Serie, wobei die Produktion von 5-Achsen-Maschinen für spätere Phasen geplant ist. Die Investition markiert einen bedeutenden strategischen Schwenk hin zur lokalen Fertigung für den indischen Markt. Sie senkt die Gesamtbetriebskosten für indische Käufer durch die Entwicklung inländischer Lieferketten und strebt eine Lokalisierung von 80 % nach Teileanzahl an.
- August 2026: FANUC Corporation startete seine 5-Achsen-Integrationstechnologie-Initiative, ein Programm zur Abstimmung zwischen CNC-Maschinensteuerungen, CAD/CAM-Postprozessoren und Simulationsumgebungen, um Teilequalität, Produktionsgeschwindigkeit und Wiederholbarkeit bei der Bearbeitung komplexer Bauteile zu verbessern. Die Initiative bietet Richtlinien zur Optimierung der Maschineneinrichtung. Sie ist als branchenweiter Standard und nicht als proprietäres Werkzeug konzipiert und positioniert FANUCs CNC-Plattform als Referenzarchitektur für die 5-Achsen-Ökosystemintegration.
- Mai 2026: Makino Milling Machine schloss sein neues Fujiyoshida-Werk ab, die dritte Produktionsbasis des Unternehmens in Japan, die darauf ausgelegt ist, die Lieferzeiten für große Horizontalbearbeitungszentren und 5-Achsen-Bearbeitungszentren zu verkürzen. Das Werk nutzt einen modularen Produktionsablauf und umfasst ein automatisiertes Lager für Logistikeffizienz.
- April 2026: Okuma stellte die 5-Achsen-Simultanmultitasking-Maschinen MULTUS U1000 und U2000 mit Standard-80-Werkzeugmagazinen und einem Platzbedarf von 8,2 m² für beengte Produktionsumgebungen vor.


Umfang des globalen Fräsmaschinen-Marktberichts
Der Fräsmaschinen-Marktbericht ist segmentiert nach Maschinentyp (Vertikal, Horizontal und Sonstige), nach Achstyp (3-Achsen, 4-Achsen sowie 5-Achsen und mehr), nach Technologie (CNC-Fräsmaschinen, Hybridmaschinen und mehr), nach Endnutzer (Automobil & Transport, Industriemaschinen und mehr) sowie nach Geografie (Asien-Pazifik, Europa und mehr). Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
| Vertikalfräsmaschinen |
| Horizontalfräsmaschinen |
| Sonstige (Portalfräsmaschinen usw.) |
| 3-Achsen-Maschine |
| 4-Achsen-Maschine |
| 5-Achsen und mehr |
| Konventionelle / manuelle Fräsmaschinen |
| CNC-Fräsmaschinen |
| Hybridmaschinen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen |
| Energie und Strom |
| Medizingeräte |
| Elektronik und Halbleiter |
| Bau- und Bergbauausrüstung |
| Allgemeine Fertigung |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Übriges Südamerika | |
| Europa | Deutschland |
| Italien | |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Schweiz | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Taiwan | |
| ASEAN (Indonesien, Thailand, Philippinen, Malaysia, Vietnam) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Maschinentyp | Vertikalfräsmaschinen | |
| Horizontalfräsmaschinen | ||
| Sonstige (Portalfräsmaschinen usw.) | ||
| Nach Achstyp | 3-Achsen-Maschine | |
| 4-Achsen-Maschine | ||
| 5-Achsen und mehr | ||
| Nach Technologie | Konventionelle / manuelle Fräsmaschinen | |
| CNC-Fräsmaschinen | ||
| Hybridmaschinen | ||
| Nach Endnutzerbranche | Automobil und Transport | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Industriemaschinen | ||
| Energie und Strom | ||
| Medizingeräte | ||
| Elektronik und Halbleiter | ||
| Bau- und Bergbauausrüstung | ||
| Allgemeine Fertigung | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Italien | ||
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Schweiz | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| ASEAN (Indonesien, Thailand, Philippinen, Malaysia, Vietnam) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Fräsmaschinen-Markts bis 2031?
Der Fräsmaschinen-Markt soll bis 2031 einen Wert von 19,39 Milliarden USD erreichen und von 2026 bis 2031 mit einer CAGR von 4,5 % wachsen.
Welcher Maschinentyp hatte 2025 den größten Anteil?
Vertikalmaschinen führten 2025 mit einem Anteil von 54,8 %, gestützt durch ihren Einsatz in der allgemeinen Bearbeitung, im Formenbau und in der Automobilproduktion.
Welche Technologie wächst am schnellsten?
CNC-Maschinen verzeichneten die schnellste Wachstumsprognose bis 2031 und hielten 2025 einen Anteil von 55,2 %.
Warum gewinnen 5-Achsen-Fräsmaschinen an Bedeutung?
Luft- und Raumfahrt-, Medizin-, Energie- und Elektrofahrzeuganwendungen benötigen komplexe Bauteile, die in weniger Aufspannungen auf 5-Achsen-Plattformen bearbeitet werden können.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der Asien-Pazifik-Raum verzeichnete die schnellste regionale Wachstumsprognose mit einer CAGR von 6,8 % von 2026 bis 2031.
Was schränkt die Einführung fortschrittlicher Fräsanlagen ein?
Hohe Vorabkosten, lange Amortisationszeiten, zyklische Kapitalausgaben und ein Mangel an qualifizierten CNC-Bedienern können Käufe verzögern.
Seite zuletzt aktualisiert am:



