
Taille et part du marché des fraiseuses
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.59 Milliards de dollars |
| Taille du Marché (2031) | 19.39 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.50 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fraiseuses par Mordor Intelligence
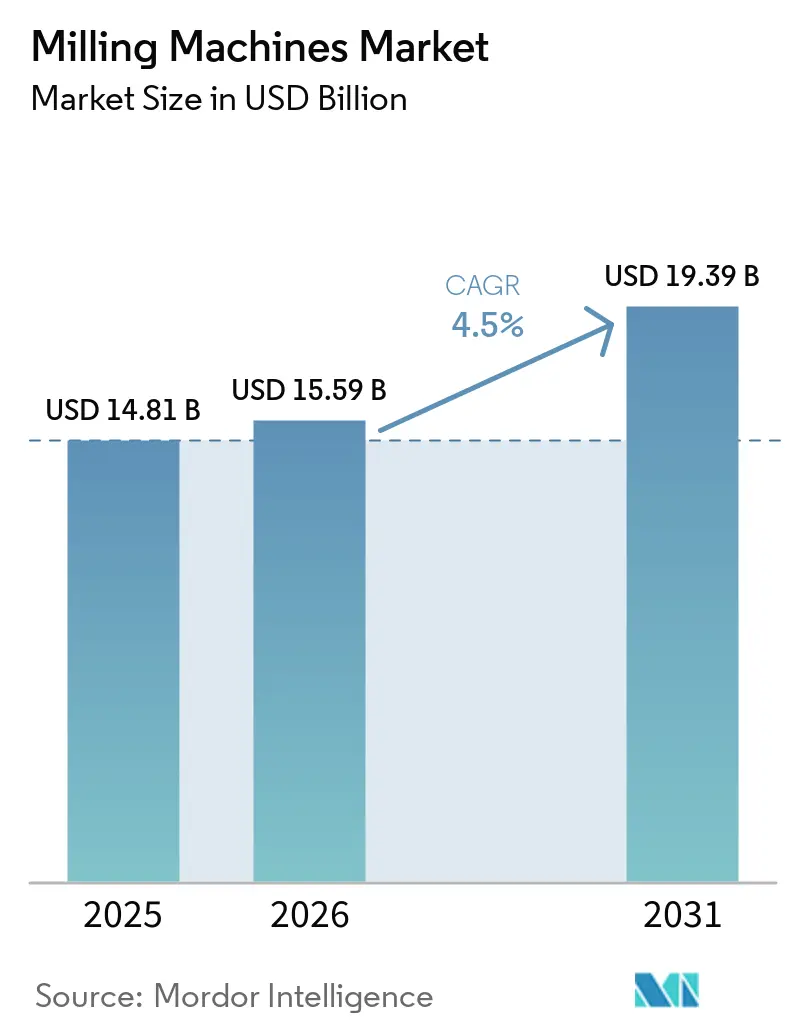
La taille du marché des fraiseuses était évaluée à 14,81 milliards USD en 2025 et devrait croître de 15,59 milliards USD en 2026 pour atteindre 19,39 milliards USD d'ici 2031, à un CAGR de 4,5 % au cours de la période de prévision (2026-2031).
La demande de fraiseuses est portée par les investissements dans les capacités de fabrication de précision, le remplacement des équipements manuels et conventionnels vieillissants, et l'adoption de systèmes d'usinage CNC et automatisés. Les fabricants modernisent leurs équipements pour améliorer la précision, la productivité, la répétabilité et leur capacité à produire des composants de plus en plus complexes. Les nouvelles usines en Amérique du Nord, en Europe et en Asie-Pacifique sont également conçues avec une plus grande automatisation, favorisant les machines CNC pouvant fonctionner au sein de cellules de production intégrées et prendre en charge la manutention automatisée des matériaux. La demande des secteurs aérospatial, défense, automobile, médical, semi-conducteur et électrification est en outre soutenue par la nécessité de tolérances plus strictes et de géométries plus complexes. Dans le même temps, les coûts élevés des équipements, les droits de douane, les prix des matériaux, les conditions de financement et la pénurie de personnel qualifié en usinage peuvent retarder les dépenses d'investissement. En conséquence, le marché des fraiseuses devrait croître régulièrement, la modernisation, le remplacement et l'automatisation restant les principales sources de demande.
Principaux enseignements du rapport
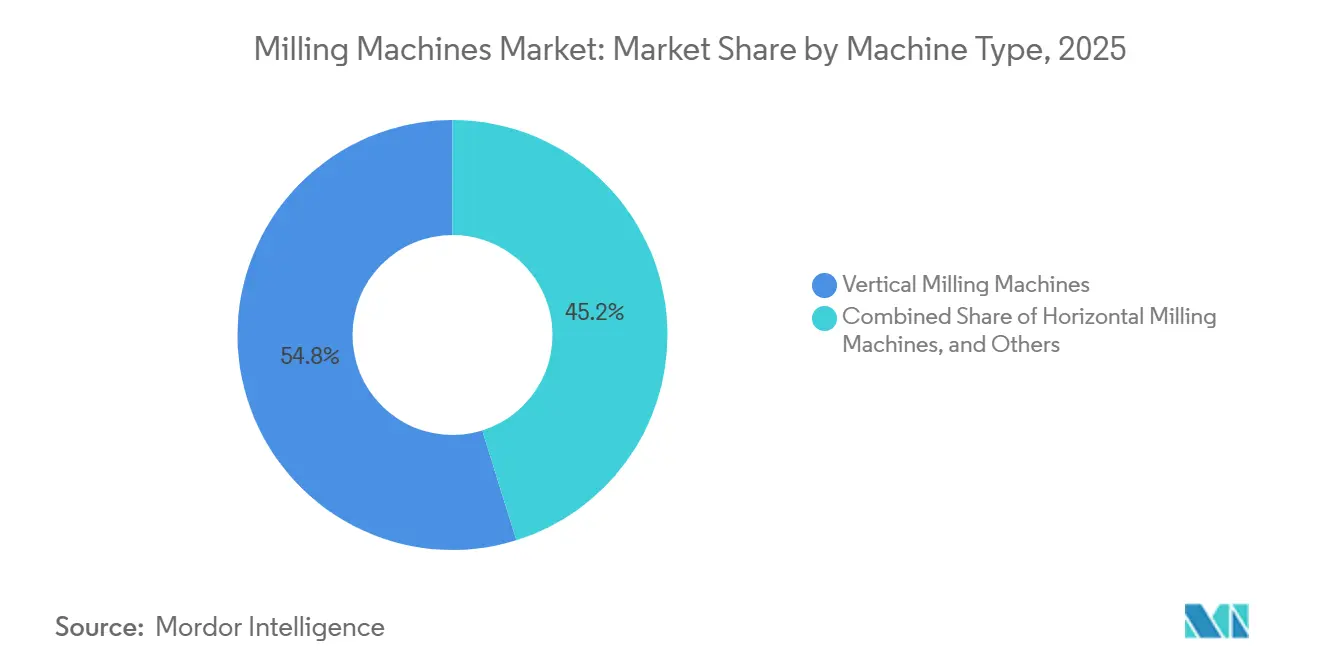
- Par type de machine, les machines verticales représentaient 54,8 % de la part du marché des fraiseuses en 2025, tandis que les machines horizontales affichaient la croissance la plus rapide avec un CAGR de 5,61 % jusqu'en 2031.
- Par type d'axe, les machines à 3 axes représentaient 48,2 % de la part du marché des fraiseuses en 2025, tandis que les machines à 5 axes et plus affichaient la croissance la plus rapide avec un CAGR de 6,41 % jusqu'en 2031.
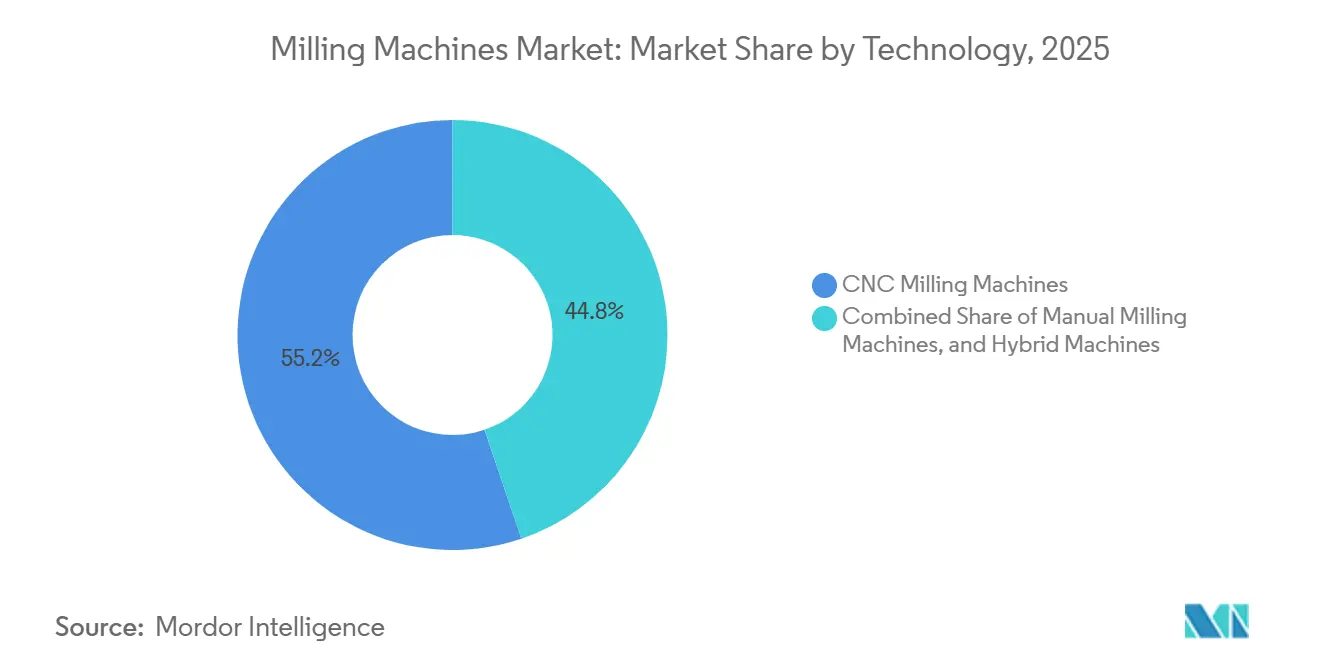
- Par technologie, les machines CNC représentaient 55,2 % de la taille du marché des fraiseuses en 2025 et affichaient également la croissance la plus rapide avec un CAGR de 6,12 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile et le transport représentaient 34,8 % de la taille du marché des fraiseuses en 2025, tandis que l'aérospatiale et la défense affichaient la croissance la plus rapide avec un CAGR de 6,3 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 38,10 % de la taille du marché des fraiseuses en 2025 et affichait également la croissance la plus rapide avec un CAGR de 6,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des fraiseuses
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement dans la fabrication de haute précision | +1.3% | Mondial, avec des gains précoces en Amérique du Nord, en Allemagne, au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Conversion CNC des parcs de machines conventionnelles | +0.9% | Mondial, avec de grands parcs de conversion en Inde, en Asie du Sud-Est, en Europe de l'Est et en Amérique latine | Moyen terme (2-4 ans) |
| Relocalisation et localisation de la production | +0.7% | Amérique du Nord, Europe, Inde et Mexique | Moyen terme (2-4 ans) |
| Demande de composants complexes multi-surfaces | +0.5% | Mondial, avec une concentration dans les applications aérospatiales et médicales nord-américaines et européennes en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Composants de groupe motopropulseur électrique et d'électrification | +0.4% | Chine, Corée du Sud, Japon, Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Automatisation des ateliers d'usinage | +0.3% | Amérique du Nord, Europe, Japon, Corée du Sud, Inde et ASEAN | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement dans la fabrication de haute précision
Les investissements dans les équipements de fabrication de précision soutiennent les achats d'équipements sur le marché des fraiseuses. Les commandes de technologies de fabrication aux États-Unis ont totalisé 1,6 milliard USD au premier trimestre 2026, en hausse de 27,8 % par rapport au premier trimestre 2025, selon l'Association for Manufacturing Technology. Le taux d'utilisation des capacités chez les fabricants de machines-outils de travail des métaux a augmenté pendant quatre mois consécutifs jusqu'en décembre 2025, ce qui a soutenu la poursuite des activités d'approvisionnement. Makino a achevé son usine de Fujiyoshida au Japon en mai 2026 pour répondre à la demande des secteurs aérospatial, des moules et matrices, et de la fabrication d'équipements pour centres de données. Les ateliers qui installent des équipements avancés à 5 axes ou multifonctions peuvent concourir pour des travaux aux exigences qualité plus strictes, ce qui peut soutenir les achats d'équipements ultérieurs. Cela favorise les fabricants capables de mettre continuellement à niveau leurs capacités machines, élargissant potentiellement l'écart de productivité par rapport aux installations exploitant des équipements anciens. La demande qui en résulte soutient le marché des fraiseuses car elle combine les achats de remplacement avec de nouvelles capacités de production.
Conversion CNC des parcs de machines conventionnelles
La conversion des fraiseuses conventionnelles vers des équipements CNC reste une source majeure de demande sur le marché des fraiseuses. Les machines à commande manuelle plus anciennes sont encore largement utilisées en Inde, en Asie du Sud-Est, en Europe de l'Est et en Amérique latine, où les acheteurs accordaient historiquement plus d'importance au coût d'achat. Des exigences de tolérance plus strictes, des conceptions de pièces plus complexes et une plus grande disponibilité des commandes CNC d'entrée de gamme modifient cette décision. L'indice des prix à la production aux États-Unis pour les machines-outils de coupe des métaux a atteint 236,947 en juillet 2026, en utilisant juin 1983 comme base 100. Les centres d'usinage d'entrée de gamme dont le prix est compris entre 80 000 USD et 200 000 USD peuvent désormais offrir des capacités CNC qui étaient auparavant associées à des plateformes plus coûteuses.[1]Bureau américain des statistiques du travail et Banque fédérale de réserve de Saint-Louis, « Indice des prix à la production par secteur, fabrication de machines-outils, machines-outils de coupe des métaux », FRED, fred.stlouisfed.org Certains ateliers peuvent consolider plusieurs machines conventionnelles en un centre d'usinage CNC à plus haute capacité, selon le mix de pièces et le taux d'utilisation. L'utilisation croissante d'équipements d'atelier automatisés et la demande de composants d'électrification soutiennent davantage cette évolution vers des machines plus performantes.
Relocalisation et localisation de la production
Les programmes de relocalisation et de production locale élargissent la base de clients du marché des fraiseuses. La loi CHIPS and Science Act a fourni 52,7 milliards USD pour la recherche, la fabrication et le développement de la main-d'œuvre dans le secteur des semi-conducteurs, ainsi qu'un crédit d'impôt à l'investissement de 25 % pour les dépenses en capital admissibles dans les semi-conducteurs. La Semiconductor Industry Association a indiqué que le financement de la loi CHIPS créait des emplois manufacturiers et soutenait de nouvelles installations nationales. Les nouvelles usines sont généralement conçues dès le départ avec des capacités d'automatisation et CNC, plutôt que d'être modernisées par étapes comme de nombreux sites plus anciens. Cela soutient la demande de centres de fraisage utilisés dans la fabrication d'équipements pour semi-conducteurs, de véhicules électriques, de systèmes d'énergie propre et de production de matériaux avancés. Le Mexique bénéficie de sa proximité avec les clients américains dans le cadre de l'Accord États-Unis-Mexique-Canada, tandis que les programmes liés à la production en Inde soutiennent l'investissement manufacturier local. La localisation des capacités crée donc une demande d'équipements dans plus d'un pays et offre aux constructeurs de machines des opportunités de servir de nouveaux sites de production.
Demande de composants complexes multi-surfaces
La demande de composants complexes accroît le besoin d'équipements de fraisage à axes multiples sur le marché des fraiseuses. La production aérospatiale nécessite des aubes de turbine, des rotors aubagés, des structures de cellule et des pièces de train d'atterrissage avec des surfaces courbes qui ne peuvent pas être usinées efficacement sur des équipements à 3 axes. La production de dispositifs médicaux nécessite également un travail précis sur des implants spécifiques aux patients et des instruments chirurgicaux mini-invasifs. FANUC a lancé son initiative de technologie intégrée 5 axes en août 2026 pour améliorer la coordination entre les contrôleurs CNC, les post-processeurs CAO/FAO et les environnements de simulation. La fabrication de véhicules électriques modifie le type d'usinage requis, car les grands boîtiers de batteries et les carters de moteur à parois minces nécessitent un usinage précis de l'aluminium. Une étude scientifique de 2025 a décrit les exigences de conception des montages pour le fraisage de carters à parois minces utilisés dans les moteurs de véhicules à nouvelle énergie. Ces applications soutiennent la demande de machines complexes même si certains travaux conventionnels sur moteurs à combustion interne diminuent.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement initial en capital élevé | -0.9% | Mondial, notamment en Inde, en Asie du Sud-Est et en Amérique latine | Moyen terme (2-4 ans) |
| Pénurie d'opérateurs et de programmeurs CNC qualifiés | -0.7% | Amérique du Nord, Europe, Japon, Inde, Corée du Sud | Long terme (≥ 4 ans) |
| Longues périodes de retour sur investissement des machines | -0.5% | Mondial, notamment en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Demande cyclique en équipements d'investissement | -0.3% | Mondial, notamment en Allemagne, au Japon et en Chine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Investissement initial en capital élevé
Les coûts d'achat élevés continuent de limiter l'adoption sur le marché des fraiseuses, en particulier parmi les fabricants de petite et moyenne taille. Les machines verticales d'entrée de gamme nécessitent au moins 80 000 USD de capital initial, tandis que les plateformes 5 axes et multifonctions configurées peuvent dépasser 1 million USD avant l'installation, l'outillage et la formation. L'Internal Revenue Service indique que le crédit d'investissement pour la fabrication avancée peut offrir un crédit de 25 % pour les investissements qualifiés au titre de la section 48D. Les acheteurs doivent également financer la mise en service, les porte-pièces et la qualification des opérateurs, ce qui augmente le coût total de possession. L'indice des prix des machines-outils de coupe des métaux est resté élevé en juillet 2026, ajoutant une pression sur les budgets d'équipement. Le soutien fiscal est moins utile pour les entreprises à revenu imposable limité, ce qui est courant dans les petites entreprises et les sites de fabrication en développement. La barrière capitalistique continuera de favoriser les acheteurs capables de financer des équipements, d'obtenir des incitations ou de combiner un achat avec des gains d'automatisation.
Pénurie d'opérateurs et de programmeurs CNC qualifiés
La pénurie d'opérateurs et de programmeurs qualifiés limite l'utilisation productive des nouvelles capacités de fraisage. Le Bureau of Labor Statistics a recensé 29 440 opérateurs de machines-outils à commande informatique dans la fabrication de machines en 2025, tandis que le secteur manufacturier américain comptait 409 000 postes vacants en août 2025. Le Manufacturing Skills Institute a signalé 449 000 emplois manufacturiers non pourvus aux États-Unis en mars 2025, citant un décalage entre les compétences disponibles et les besoins des systèmes de production modernes. La National Association of Manufacturers a constaté que plus de 44 % des répondants à son enquête du premier trimestre 2026 identifiaient l'attraction et la fidélisation des talents comme leur principal défi. Cette pénurie peut retarder les montées en cadence après l'installation d'une machine et rend les acheteurs plus sélectifs dans leurs choix d'équipements. Elle soutient également l'intérêt pour des commandes conviviales, l'automatisation intégrée et les logiciels qui réduisent l'effort de programmation. Ce frein peut donc orienter les dépenses vers des machines haut de gamme tout en limitant le nombre de petits acheteurs capables d'exploiter efficacement des équipements avancés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de machine : les machines verticales dominent une demande à large base
Les machines verticales détenaient 54,8 % de la part du marché des fraiseuses en 2025. Leur position reflète une utilisation large dans l'usinage général, la fabrication de moules et matrices, et la production de composants automobiles. Un encombrement réduit, une approche d'exploitation familière et une base d'outillage établie font des équipements verticaux un choix courant pour les ateliers de sous-traitance, les fabricants à façon et la production d'entrée de gamme. Les acheteurs peuvent utiliser ces machines sur une large gamme de pièces sans s'engager dans une configuration hautement spécialisée. Cette flexibilité aide les plateformes verticales à rester pertinentes même lorsque les usines investissent davantage dans l'automatisation. Le marché des fraiseuses continue de dépendre de ce parc installé car de nombreux clients ont besoin d'une capacité de coupe polyvalente et fiable.
Les machines horizontales ont affiché la croissance la plus rapide avec un CAGR de 5,61 % jusqu'en 2031. Les producteurs aérospatiaux, les usineurs de composants lourds et les fabricants à haut volume utilisent des plateformes horizontales pour le contrôle des copeaux, le changement de palettes et l'usinage multi-faces sans repositionnement répété. Ces caractéristiques permettent des périodes de fonctionnement sans surveillance plus longues et une intégration plus facile avec le stockage automatisé de palettes. Les fraiseuses portiques, à pont et autres fraiseuses spécialisées bénéficient également de la demande des clients des secteurs aérospatial et énergétique qui ont besoin de grandes enveloppes d'usinage. GROB a lancé le centre de fraisage portique 5 axes GP1350 en mars 2026 avec des plages de travail X, Y et Z de 1 400 mm, 1 950 mm et 1 100 mm. Ce produit illustre la demande de machines grand format et précises là où les conceptions verticales et horizontales standard ne fournissent pas une capacité suffisante.


Par type d'axe : les machines à trois axes restent la base volumique
Les machines à 3 axes détenaient 48,2 % de la part du marché des fraiseuses en 2025. Elles restent largement utilisées dans l'enlèvement de métal général, les moules standard pour biens de consommation et les travaux de production avec des géométries moins exigeantes. Leur polyvalence soutient leur utilisation dans les ateliers de sous-traitance et les lignes de production courantes. Ces systèmes sont familiers aux opérateurs et peuvent constituer une voie accessible vers la production CNC. Les machines à 4 axes servent un groupe intermédiaire d'utilisateurs produisant des composants indexés ou cylindriques tels que des roues à aubes, des blocs moteurs et des pièces rotatives. Ce rôle large maintient les équipements à 3 axes comme la principale plateforme volumique sur le marché des fraiseuses.
Les machines à 5 axes et plus ont affiché la croissance la plus rapide jusqu'en 2031, enregistrant un CAGR de 6,41 %. Les clients des secteurs aérospatial, médical et énergétique utilisent ces machines pour les rotors aubagés, les implants, les roues à aubes et d'autres pièces nécessitant l'usinage de plusieurs surfaces en une seule mise en position. La suppression de 3 ou 4 mises en position séparées peut réduire les erreurs cumulées, raccourcir les temps de cycle et diminuer les en-cours de fabrication. Ces avantages opérationnels peuvent justifier un prix d'achat plus élevé lorsque les exigences qualité sont strictes. L'initiative d'août 2026 de FANUC a abordé l'alignement entre les commandes, les post-processeurs CAO/FAO et les outils de simulation, ce qui peut faciliter la mise en œuvre du 5 axes pour les utilisateurs. Les fournisseurs aérospatiaux font également face à des exigences de certification et de traçabilité exigeantes, ce qui soutient l'évolution vers des capacités à axes multiples.[2]FANUC Corporation, « FANUC lance son initiative de technologie intégrée 5 axes », Newswire Canada, newswire.ca
Par technologie : les machines CNC combinent volume et croissance
Les machines de fraisage CNC représentaient 55,2 % de la taille du marché des machines de fraisage en 2025. Les plateformes CNC ont également enregistré la croissance la plus rapide, avec un CAGR de 6,12 % jusqu'en 2031. Leur position est soutenue par la demande de remplacement, la construction de nouvelles usines et la conversion des parcs conventionnels. Les équipements CNC offrent une répétabilité et une traçabilité numérique qui soutiennent les systèmes qualité utilisés dans les chaînes d'approvisionnement réglementées et de haute précision. Cela en fait la technologie privilégiée pour les applications aérospatiales, médicales, semi-conductrices et, de plus en plus, automobiles. Le CNC est donc à la fois la plus grande catégorie technologique et la principale voie par laquelle de nombreux acheteurs améliorent le contrôle des procédés.
Les machines conventionnelles et manuelles restent utilisées là où les coûts de main-d'œuvre sont plus faibles et où la complexité des pièces ne justifie pas l'achat d'une machine CNC. Elles sont également utilisées à des fins de formation et d'enseignement, mais leur rôle se réduit à mesure que les fournisseurs introduisent des options CNC plus accessibles. Les machines hybrides combinent des fonctions additives et soustractives et sont utilisées dans la réparation aérospatiale, l'outillage et la production en forme quasi-nette, où la réduction des déchets de matériaux est précieuse. DMG MORI a élargi son offre hybride et de tournage-fraisage grâce à la série NTX 3e génération en septembre 2025 pour les applications aérospatiales, médicales, énergétiques, de véhicules électriques et semi-conductrices. La norme ISO 10791 fournit une référence commune pour tester la précision des centres d'usinage, renforçant l'importance de performances constantes dans les achats CNC. La combinaison technologique évolue vers des machines capables d'allier précision, traçabilité et opérations multiples en un nombre réduit de mises en place.
Par secteur d'utilisation final : l'automobile et le transport détiennent la plus grande part
L'automobile et le transport représentaient 34,8 % de la taille du marché des fraiseuses en 2025. Le secteur utilise des fraiseuses pour les pièces de groupe motopropulseur, l'outillage de carrosserie en blanc, les transmissions et les composants de châssis. L'électrification modifie plutôt qu'elle n'élimine une grande partie de ces besoins d'usinage. La demande de culasses, de vilebrequins et de corps de soupapes diminue avec la production à combustion interne, tandis que les carters de moteur, les cadres de bacs de batteries, les engrenages internes de boîtes de vitesses et les collecteurs de refroidissement nécessitent de nouveaux procédés d'usinage. Les carters de moteur à parois minces et les boîtiers de batteries en aluminium peuvent nécessiter un usinage grand format précis. L'automobile reste le plus grand groupe d'utilisateurs finaux car il combine des volumes de production élevés avec des besoins continus en équipements pour les composants de véhicules traditionnels et électriques.
L'aérospatiale et la défense ont affiché la croissance la plus rapide avec un CAGR de 6,3 % jusqu'en 2031. Airbus et Boeing avaient des carnets de commandes d'avions commerciaux combinés dépassant 14 000 appareils, et les achats de défense restent élevés parmi les partenaires de l'OTAN et de l'Indo-Pacifique. Les pièces aérospatiales complexes nécessitent des tolérances strictes et peuvent favoriser les machines à 5 axes, les plateformes horizontales et les cellules automatisées. Les machines industrielles, l'énergie et l'électricité, l'électronique et les semi-conducteurs, et les dispositifs médicaux fournissent également une demande continue. Les dispositifs médicaux constituent une application plus petite mais précieuse car les implants spécifiques aux patients et les instruments chirurgicaux peuvent justifier des équipements haut de gamme pour des séries de production courtes. La fabrication d'équipements de construction et d'exploitation minière soutient la demande de pièces hydrauliques et structurelles, notamment là où les dépenses d'infrastructure augmentent en Asie du Sud et du Sud-Est.
Analyse géographique
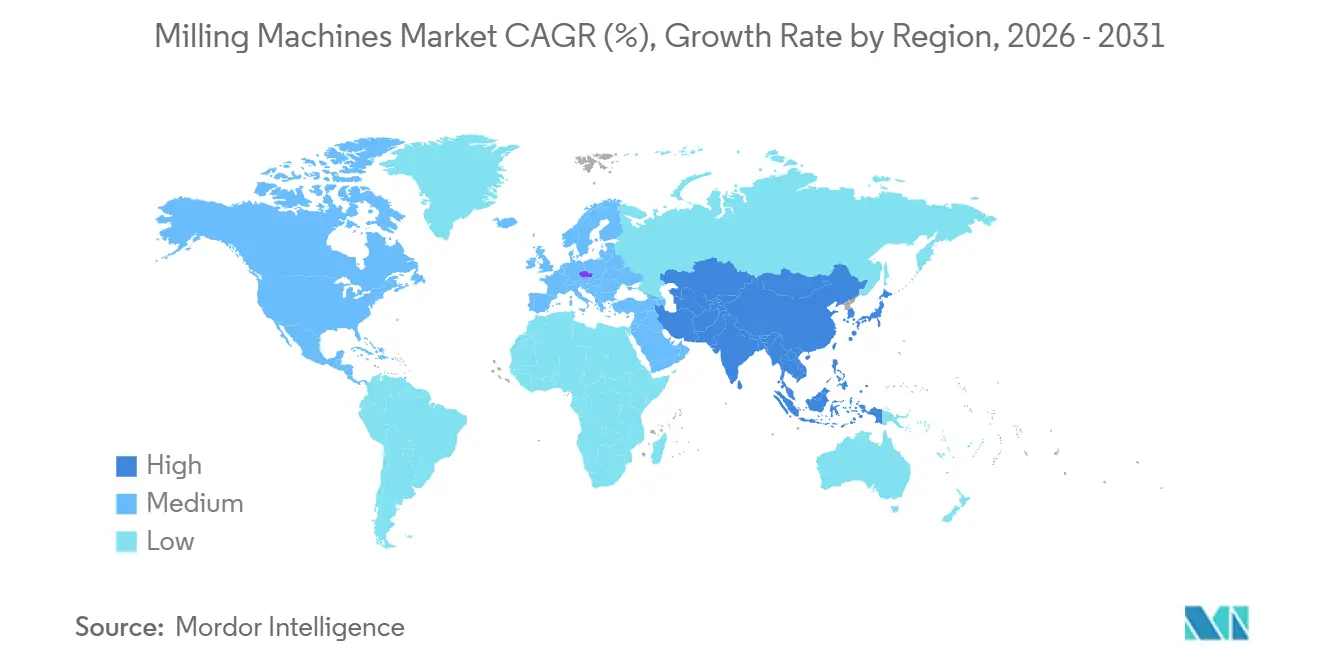
L'Asie-Pacifique détenait 38,1 % de la part du marché des fraiseuses en 2025 et a affiché la croissance régionale la plus rapide avec un CAGR de 6,8 % jusqu'en 2031. La Chine est le plus grand marché national tant pour la production que pour la consommation de machines-outils, avec des constructeurs nationaux actifs dans les applications de milieu de gamme et des fournisseurs japonais, allemands et coréens en concurrence dans les travaux aérospatiaux, semi-conducteurs et automobiles haut de gamme. L'Inde évolue d'un grand importateur vers un site de fabrication plus important à mesure que les programmes politiques soutiennent les capacités de production nationales. DN Solutions a inauguré sa première installation de fabrication à l'étranger depuis 2003 à Bengaluru en août 2026, avec un investissement de 72 millions USD.[3]DN Solutions Co., Ltd., « Le fabricant de machines-outils sud-coréen DN Solutions ouvre sa première usine en Inde à Bengaluru avec un investissement de 600 crore », The Hindu, thehindu.com L'Asie du Sud-Est modernise également ses équipements à mesure que les producteurs d'électronique et de pièces de précision diversifient leurs chaînes d'approvisionnement, et Makino a ouvert son usine et centre technologique de Hung Yen au Vietnam en décembre 2025.
L'Amérique du Nord est une source majeure de nouvelle demande de fraiseuses car les fabricants ajoutent des capacités nationales. Les programmes de la loi CHIPS, les investissements dans les énergies propres et les dépenses liées aux infrastructures soutiennent la construction d'installations nécessitant des équipements de précision. La Semiconductor Industry Association a indiqué que le financement de la loi CHIPS soutenait de nouvelles installations de fabrication américaines et les emplois associés. Les commandes de technologies de fabrication aux États-Unis ont atteint 1,6 milliard USD au premier trimestre 2026, en hausse de 27,8 % en glissement annuel. Les usines relocalisées sont plus susceptibles d'installer des capacités d'automatisation et CNC à leur ouverture, soutenant la demande de plateformes de fraisage avancées. Le Mexique et le Canada reçoivent également des investissements à mesure que les chaînes d'approvisionnement se rapprochent des clients nord-américains, les corridors automobiles mexicains soutenant la demande de machines de milieu de gamme.
L'Europe présente des conditions mixtes sur le marché des fraiseuses. La restructuration automobile et les coûts énergétiques ont réduit la confiance en matière d'investissement pour certains fabricants, tandis que les clients des secteurs aérospatial, défense et production d'énergie continuent de commander des équipements de haute précision. StarragTornos a signalé une augmentation de 33,6 % des prises de commandes au premier semestre 2026 par rapport au premier semestre 2025, soutenue par la demande aérospatiale et énergétique. Le Moyen-Orient et l'Afrique reçoivent des investissements de localisation des capacités pour les applications de défense et d'énergie, notamment en Arabie saoudite et aux Émirats arabes unis. La demande sud-américaine est centrée sur le secteur automobile brésilien mais est contrainte par la volatilité des devises, les droits de douane à l'importation et des réseaux d'outillage CNC moins développés. Ces différences régionales encouragent les fournisseurs à équilibrer les relations établies avec les clients européens et les opportunités de croissance en Asie-Pacifique et en Amérique du Nord.

Paysage concurrentiel
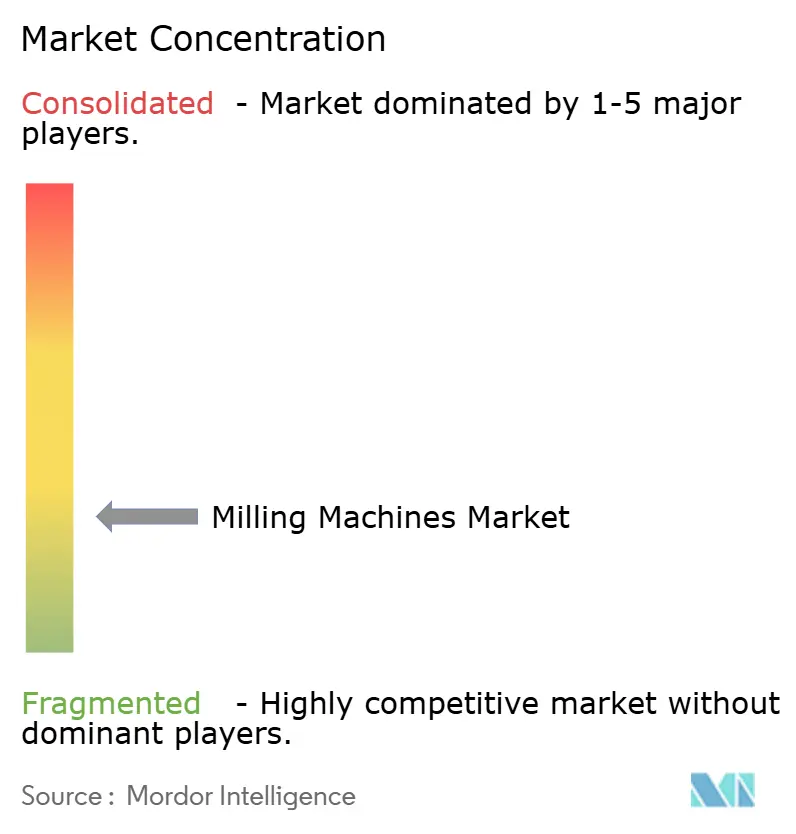
Le marché des fraiseuses est fragmenté, la concurrence étant la plus forte dans le segment haut de gamme, où les fournisseurs d'équipements japonais, allemands, coréens et nord-américains se concurrencent par les performances des machines, l'expertise applicative, les systèmes de commande et le service après-vente. Yamazaki Mazak, Makino, Okuma, DMG MORI, GROB-WERKE, CHIRON, GF Machining Solutions, Hermle et StarragTornos figurent parmi les fournisseurs établis servant les applications exigeantes. DN Solutions et Hyundai WIA concourent dans la catégorie milieu-haut de gamme avec des capacités CNC adaptées aux fabricants à volume moyen. Les fournisseurs chinois concourent de plus en plus dans les applications de milieu de gamme sensibles aux prix, notamment là où les spécifications d'usinage sont relativement standardisées. Cette différenciation peut exercer une pression accrue sur les prix des fournisseurs de milieu de gamme, tandis que les fournisseurs haut de gamme peuvent se différencier par l'ingénierie applicative, les performances des machines et le service. La concurrence se concentre donc à la fois sur le coût des équipements et sur la capacité à aider les clients à produire des résultats fiables.
L'automatisation est une stratégie concurrentielle centrale car les petits et moyens acheteurs ont besoin d'améliorer leur production sans augmenter proportionnellement le nombre d'opérateurs qualifiés. GROB a présenté la cellule robotique modulaire GRC-M60 en mars 2026 pour la production en série automatisée. CHIRON a élargi son portefeuille SmartLine en août 2026 avec un module de gestion des ordres de production et des solutions d'automatisation pour les petites séries. Okuma a lancé les machines multifonctions 5 axes MULTUS U1000 et U2000 en avril 2026, suivies du centre d'usinage horizontal GENOS M4000H-e en mai 2026. Ces initiatives montrent comment les fournisseurs établis servent les clients qui ont besoin d'une production prête pour l'automatisation sans dépendre uniquement de grandes cellules entièrement personnalisées.
Les outils numériques deviennent de plus en plus importants pour le positionnement des produits sur le marché des fraiseuses. Le centre d'usinage horizontal 5 axes a630iT de Makino illustre l'utilisation de logiciels de commande propriétaires pour rendre l'usinage avancé plus accessible aux utilisateurs. L'initiative 5 axes de FANUC aborde également l'intégration des commandes, de la programmation et de la simulation, ce qui peut réduire la difficulté de mise en œuvre. Les fournisseurs associent les équipements physiques à la simulation numérique, aux fonctions d'usinage adaptatif et aux services activés par logiciel. Ces capacités peuvent aider les clients à gérer la disponibilité limitée des opérateurs et à améliorer la répétabilité.
Leaders du secteur des fraiseuses
Yamazaki Mazak Corporation
DMG MORI
Okuma Corporation
Makino Milling Machine
Haas Automation, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : DN Solutions a inauguré sa première installation de fabrication à l'étranger depuis 2003 à Bengaluru, en Inde, avec un investissement de 72 millions USD. L'installation de 25 acres dans la zone industrielle ITIR combine fabrication, R&D, un centre technique et des services après-vente, produisant initialement la série de centres d'usinage vertical SVM, avec une production de machines à cinq axes prévue pour les phases ultérieures. Cet investissement marque un pivot stratégique significatif vers la fabrication locale pour le marché indien. Il réduit le coût total de possession pour les acheteurs indiens grâce au développement de la chaîne d'approvisionnement nationale, visant 80 % de localisation par nombre de pièces.
- Août 2026 : FANUC Corporation a lancé son initiative de technologie intégrée 5 axes, un programme visant l'alignement entre les contrôleurs de machines CNC, les post-processeurs CAO/FAO et les environnements de simulation pour améliorer la qualité des pièces, la vitesse de production et la répétabilité dans l'usinage de composants complexes. L'initiative fournit des lignes directrices pour l'optimisation de la configuration des machines. Elle est structurée comme une norme à l'échelle de l'industrie plutôt que comme un outil propriétaire, positionnant la plateforme CNC de FANUC comme architecture de référence pour l'intégration de l'écosystème 5 axes.
- Mai 2026 : Makino Milling Machine a achevé sa nouvelle usine de Fujiyoshida, la troisième base de production de l'entreprise au Japon, conçue pour réduire les délais de livraison des grands centres d'usinage horizontaux et des centres d'usinage à 5 axes. L'usine utilise un flux de production modulaire et comprend un entreposage automatisé pour l'efficacité logistique.
- Avril 2026 : Okuma a présenté les machines multifonctions simultanées 5 axes MULTUS U1000 et U2000 avec des magasins d'outils standard de 80 outils et une empreinte de 8,2 m² pour les environnements de production contraints.


Périmètre du rapport mondial sur le marché des fraiseuses
Le rapport sur le marché des fraiseuses est segmenté par type de machine (vertical, horizontal et autres), par type d'axe (3 axes, 4 axes, et 5 axes et plus), par technologie (fraiseuses CNC, machines hybrides et plus), par utilisateur final (automobile & transport, machines industrielles et plus) et par géographie (Asie-Pacifique, Europe et plus). Le rapport propose la taille du marché et les prévisions en valeur (USD) pour tous les segments ci-dessus.
| Fraiseuses verticales |
| Fraiseuses horizontales |
| Autres (fraiseuses portiques, etc.) |
| Machine à 3 axes |
| Machine à 4 axes |
| 5 axes et plus |
| Fraiseuses conventionnelles / manuelles |
| Fraiseuses CNC |
| Machines hybrides |
| Automobile et transport |
| Aérospatiale et défense |
| Machines industrielles |
| Énergie et électricité |
| Dispositifs médicaux |
| Électronique et semi-conducteurs |
| Équipements de construction et d'exploitation minière |
| Fabrication générale |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Italie | |
| Royaume-Uni | |
| France | |
| Espagne | |
| Suisse | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| ASEAN (Indonésie, Thaïlande, Philippines, Malaisie, Vietnam) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de machine | Fraiseuses verticales | |
| Fraiseuses horizontales | ||
| Autres (fraiseuses portiques, etc.) | ||
| Par type d'axe | Machine à 3 axes | |
| Machine à 4 axes | ||
| 5 axes et plus | ||
| Par technologie | Fraiseuses conventionnelles / manuelles | |
| Fraiseuses CNC | ||
| Machines hybrides | ||
| Par secteur d'utilisation final | Automobile et transport | |
| Aérospatiale et défense | ||
| Machines industrielles | ||
| Énergie et électricité | ||
| Dispositifs médicaux | ||
| Électronique et semi-conducteurs | ||
| Équipements de construction et d'exploitation minière | ||
| Fabrication générale | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Italie | ||
| Royaume-Uni | ||
| France | ||
| Espagne | ||
| Suisse | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| ASEAN (Indonésie, Thaïlande, Philippines, Malaisie, Vietnam) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché des fraiseuses d'ici 2031 ?
Le marché des fraiseuses devrait atteindre 19,39 milliards USD d'ici 2031, avec un CAGR de 4,5 % de 2026 à 2031.
Quel type de machine détenait la plus grande part en 2025 ?
Les machines verticales étaient en tête avec une part de 54,8 % en 2025, soutenues par leur utilisation dans l'usinage général, les moules et la production automobile.
Quelle technologie connaît la croissance la plus rapide ?
Les machines CNC ont affiché la croissance la plus rapide jusqu'en 2031 et détenaient une part de 55,2 % en 2025.
Pourquoi les fraiseuses à 5 axes gagnent-elles en utilisation ?
Les applications aérospatiales, médicales, énergétiques et de véhicules électriques nécessitent des composants complexes pouvant être usinés en moins de mises en position sur des plateformes à 5 axes.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique a affiché la croissance régionale la plus rapide, enregistrant un CAGR de 6,8 % de 2026 à 2031.
Qu'est-ce qui limite l'adoption des équipements de fraisage avancés ?
Les coûts initiaux élevés, les longues périodes de retour sur investissement, les dépenses d'investissement cycliques et la pénurie d'opérateurs CNC qualifiés peuvent retarder les achats.
Dernière mise à jour de la page le:



