
Tamanho e Participação do Mercado de Fibra de Carbono Moída
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 243.72 Milhões de dólares |
| Tamanho do Mercado (2032) | 402.60 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.56 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
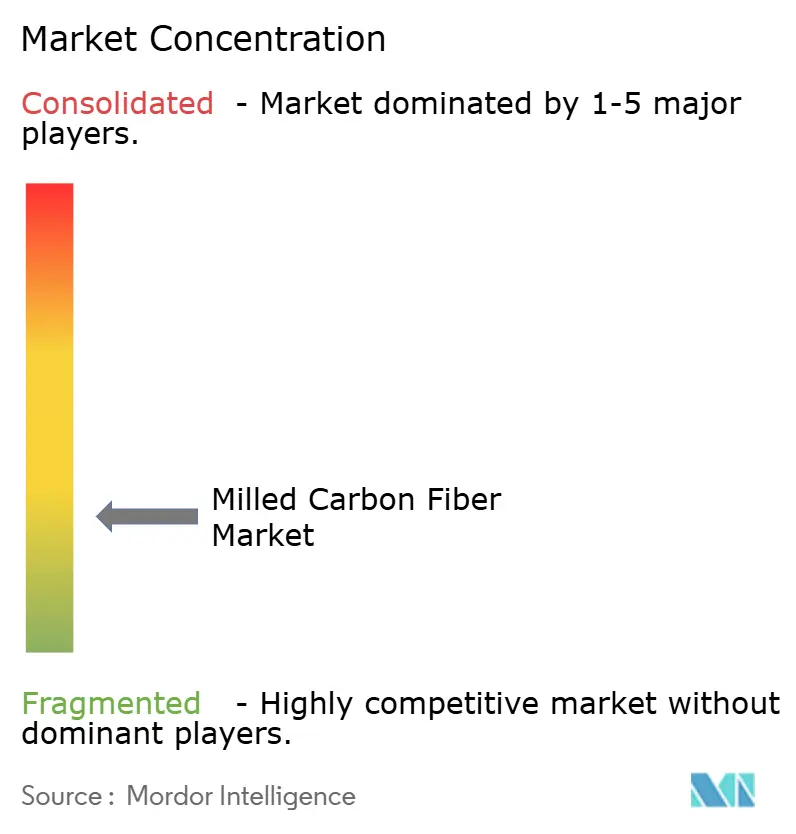
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fibra de Carbono Moída pela Mordor Intelligence
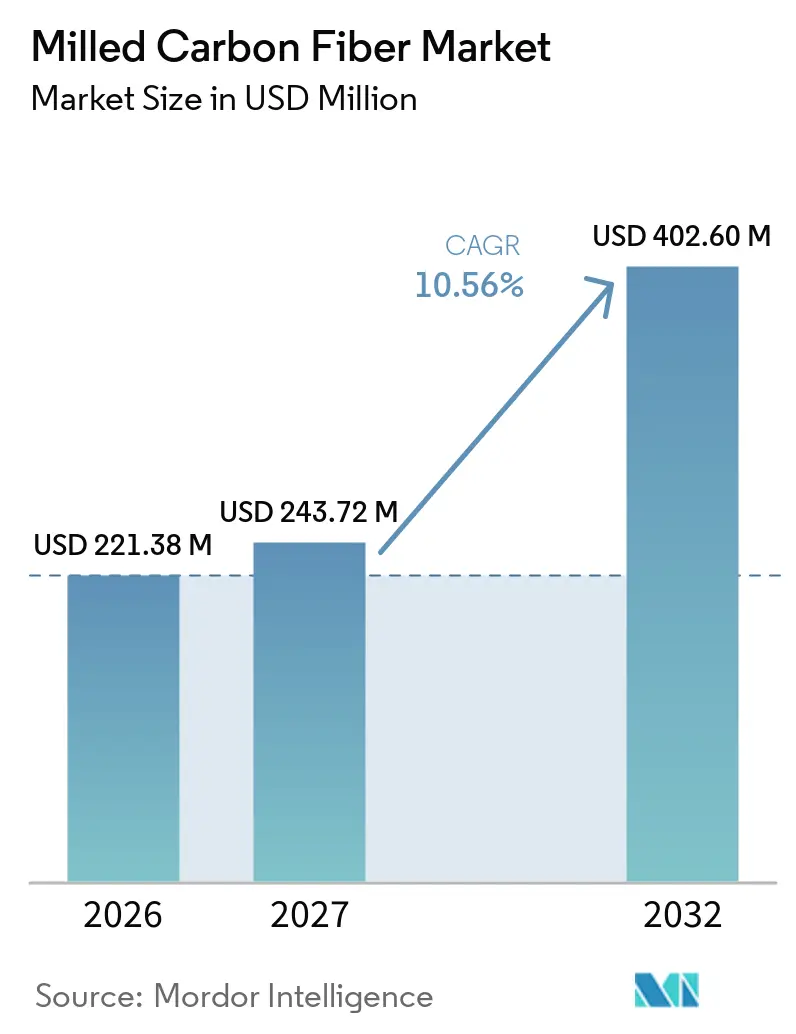
O tamanho do Mercado de Fibra de Carbono Moída foi avaliado em 221,38 milhões de USD em 2026 e estima-se que cresça de 243,72 milhões de USD em 2027 para atingir 402,60 milhões de USD até 2032, a um CAGR de 10,56% durante o período de previsão (2027-2032). O mercado de fibra de carbono moída está sendo moldado por requisitos de peças veiculares mais leves, menores emissões de materiais, conteúdo reciclado documentado ao longo das cadeias de valor e desempenho térmico e elétrico mais confiável em compostos poliméricos. O material reciclado passou de uma alternativa limitada para um importante fluxo de abastecimento à medida que os processadores melhoram a qualidade de recuperação e os compradores buscam reduções de carbono documentadas. O mercado de fibra de carbono moída também se beneficia de aplicações que podem utilizar equipamentos de moldagem existentes, o que reduz a necessidade de grandes alterações nas linhas de produção. Os produtores estão respondendo combinando acesso a matérias-primas, controle do tamanho de partículas, tratamento de superfície e rastreabilidade, em vez de competir apenas no fornecimento de fibra. Os requisitos de qualificação e os custos de processamento continuam sendo importantes porque os clientes precisam de propriedades estáveis, rastreabilidade e resultados repetíveis em aplicações exigentes.
Principais Conclusões do Relatório
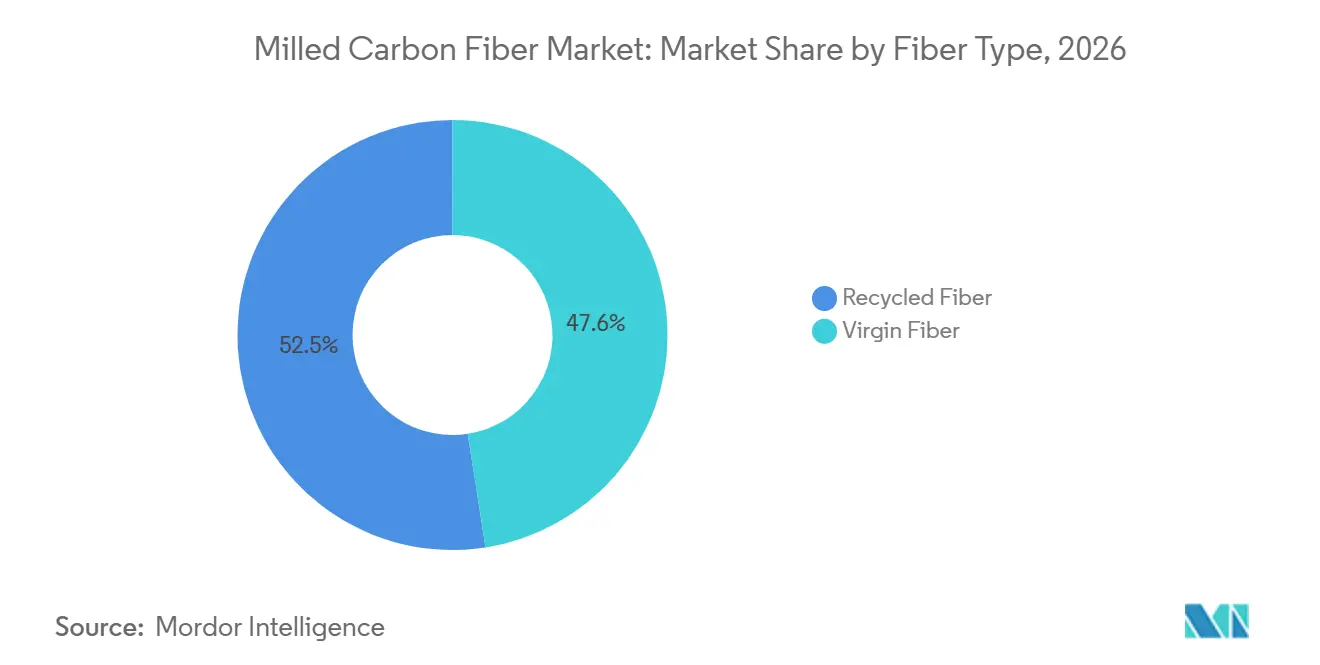
- Por tipo de fibra, a fibra reciclada detinha 52,45% da participação do mercado de fibra de carbono moída em 2026, enquanto a fibra reciclada deve avançar a um CAGR de 11,06% até 2032.
- Por aplicação, os reforços detinham 43,62% da participação do mercado de fibra de carbono moída em 2026, enquanto revestimentos e adesivos devem avançar a um CAGR de 11,34% até 2032.
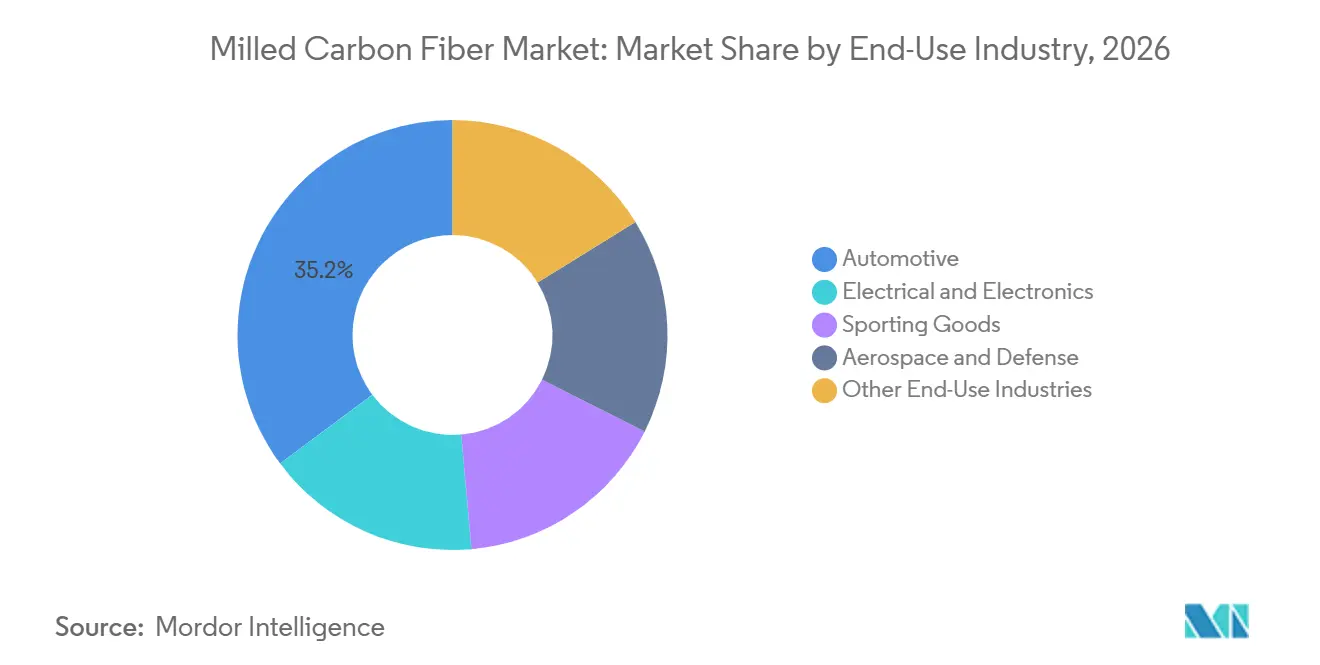
- Por indústria de uso final, o setor automotivo detinha 35,20% da participação do mercado de fibra de carbono moída em 2026 e deve avançar a um CAGR de 11,57% até 2032.
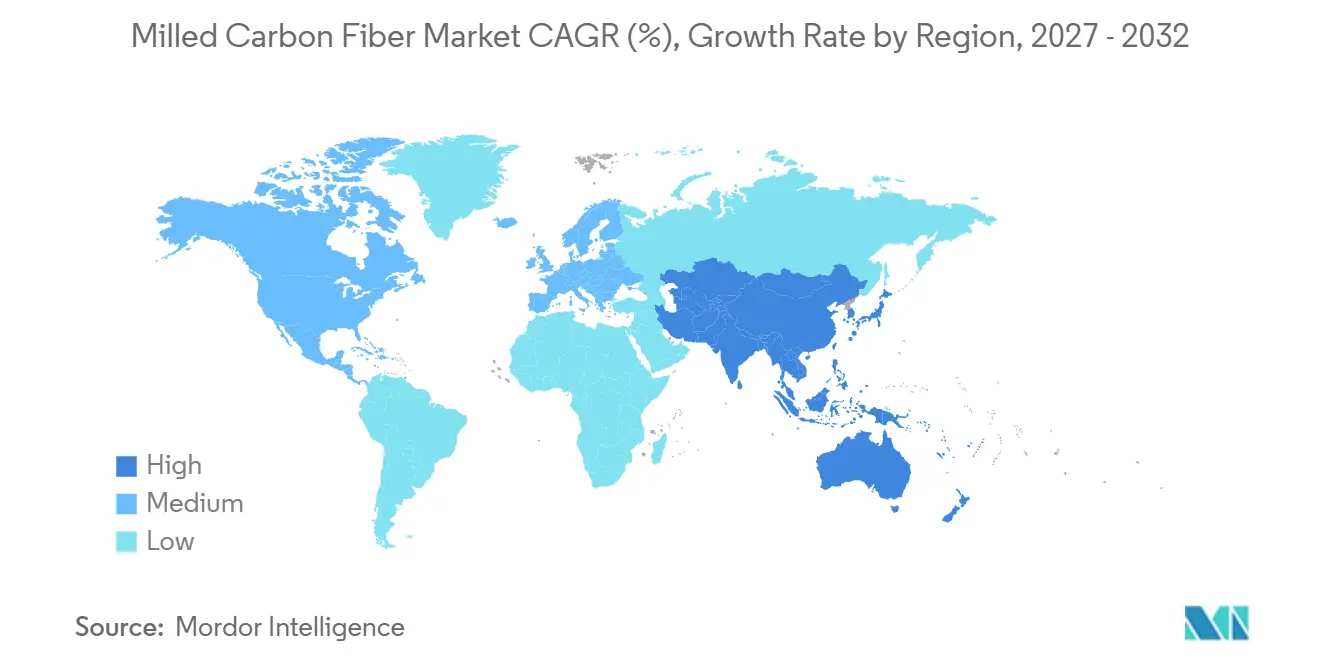
- Por geografia, a América do Norte detinha 32,78% da participação do mercado de fibra de carbono moída em 2026, enquanto a Ásia-Pacífico deve avançar a um CAGR de 11,49% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução de Peso para Eficiência Veicular e Autonomia de Veículos Elétricos | +3.2% | Global, concentrado na América do Norte, Europa e Leste Asiático | Curto prazo (≤ 2 anos) |
| Vantagem de Custo e Carbono Incorporado da Fibra Reciclada | +2.8% | Global; maior atração na América do Norte e na UE | Curto prazo (≤ 2 anos) |
| Demanda por Cargas Condutoras e Termicamente Estáveis | +1.6% | Núcleo na Ásia-Pacífico, expansão para a América do Norte | Médio prazo (2–4 anos) |
| Disponibilidade de Sucata de Compósitos da Indústria Aeroespacial e Eólica | +1.4% | América do Norte e UE | Médio prazo (2–4 anos) |
| Qualificação de Fibra Moída em Matéria-Prima para Manufatura Aditiva | +1.0% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Redução de Peso para Eficiência Veicular e Autonomia de Veículos Elétricos
As plataformas de veículos elétricos precisam de menor massa fora do conjunto de baterias porque componentes mais pesados reduzem a autonomia disponível a partir de uma capacidade de bateria fixa. O mercado de fibra de carbono moída atende a esse requisito em suportes de bateria moldados por injeção, carcaças de motores e painéis estruturais. Um estudo de 2025 constatou que filamentos de polipropileno com 9,09% em peso (% p/p) de fibra de carbono moída apresentaram resistência à tração 74% maior e resistência à flexão 99% maior do que o polímero sem carga. Esses resultados apoiam o uso de compostos com carga de fibra de carbono onde os fabricantes desejam maior rigidez sem insertos metálicos ou cargas minerais mais pesadas. O formato moído pode ser processado em roscas de moldagem por injeção padrão, o que reduz a barreira de equipamentos para programas veiculares de alto volume. A redução de peso no nível do componente pode, portanto, ser introduzida sem uma reformulação completa do processo de moldagem.
Vantagem de Custo e Carbono Incorporado da Fibra Reciclada
A fibra moída reciclada oferece tanto menores emissões de materiais quanto menor requisito de energia do que as rotas de fibra virgem. Uma revisão de 2025 relatou uma pegada de gases de efeito estufa incorporada de 2,0 kg de CO₂-equivalente por quilograma para fibra de carbono reciclada, em comparação com 12,6 kg de CO₂-equivalente por quilograma para fibra de carbono virgem. A mesma revisão relatou que a produção de fibra reciclada pode usar de 50% a 70% menos energia do que a produção virgem. Isso torna a matéria-prima reciclada relevante para os compradores no mercado de fibra de carbono moída que precisam documentar as emissões no nível do material em suas cadeias de abastecimento. O mercado de fibra de carbono moída também pode se beneficiar de menores custos de aquisição quando a matéria-prima recuperada está disponível em qualidade adequada. O valor comercial dos graus reciclados depende de propriedades consistentes, uma vez que uma menor pegada de carbono não elimina a necessidade de desempenho confiável do composto.
Demanda por Cargas Condutoras e Termicamente Estáveis
Dispositivos eletrônicos, equipamentos de conversão de energia, hardware de data centers e sistemas de bateria veicular precisam de materiais que gerenciem o calor sem adicionar o peso de peças metálicas. A fibra de carbono moída pode ser dispersa em seções finas de polímero e pode contribuir com funcionalidade tanto térmica quanto elétrica. Um estudo de 2025 sobre arranjos de fibra de carbono alinhados em compósitos de silicone relatou condutividade térmica no plano transversal de 141,57 W m⁻¹ K⁻¹. Carcaças com carga de fibra de carbono também podem suportar blindagem contra interferência eletromagnética em equipamentos para redes 5G e sistemas avançados de assistência ao condutor. O mercado de fibra de carbono moída é adequado para esses usos porque os fornecedores podem usar uma única carga para abordar reforço, transferência térmica e condutividade elétrica no sistema polimérico correto. O desempenho ainda depende do alinhamento da fibra, do nível de carregamento e da qualidade da dispersão.
Disponibilidade de Sucata de Compósitos da Indústria Aeroespacial e Eólica
A sucata de compósitos proveniente da fabricação aeroespacial e de equipamentos de energia eólica aposentados pode fornecer matéria-prima para fibra moída reciclada. A sucata de grau aeroespacial é valiosa porque pode oferecer qualidade de fibra controlada e características de superfície mais consistentes do que resíduos pós-consumo mistos. Em junho de 2025, Westlake Epoxy e Alpha Recyclage Composites anunciaram uma colaboração que visa 1.000 toneladas métricas de resíduos de compósitos processados anualmente até 2027 por meio de pirólise a vapor. O projeto mostra como os processadores estão organizando a coleta de matéria-prima e a capacidade de reciclagem em torno de volumes industriais. O material recuperado pode reduzir os requisitos de descarte enquanto cria um insumo para aplicações de compostos e revestimentos. O fornecimento confiável de sucata continua sendo importante porque a variação nos sistemas de resina e nos graus de fibra afeta a qualidade do material moído resultante.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Energia e Processamento para Distribuição Granulométrica Consistente | -2.5% | Global; mais agudo na América do Norte e na UE, onde os custos de energia e mão de obra são mais elevados | Curto prazo (≤ 2 anos) |
| Comprimento de Fibra Variável e Química de Superfície em Matéria-Prima Reciclada | -2.0% | Global | Médio prazo (2–4 anos) |
| Lacunas de Qualificação e Normas de Ensaio para Graus de Compósitos Reciclados | -1.5% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Energia e Processamento para Distribuição Granulométrica Consistente
Especificações estreitas de distribuição granulométrica requerem trituração, moagem, classificação e verificações de qualidade que consomem energia e tempo de equipamento. Um estudo de 2025 relatou energia de moagem mecânica de 2,03 MJ por quilograma de material compósito processado. O consumo de energia aumenta quando os clientes exigem distribuições granulométricas mais rigorosas ou quando a matéria-prima tem uma alta fração volumétrica de fibra. Isso cria pressão sobre as margens em aplicações onde os processadores competem principalmente por preço. Recicladores menores podem enfrentar maior variação entre lotes do que operadores com sistemas contínuos de moagem e classificação por ar. O investimento em equipamentos contínuos pode melhorar a consistência, mas também pode ser difícil em regiões com preços de energia elevados ou financiamento limitado.
Comprimento de Fibra Variável e Química de Superfície em Matéria-Prima Reciclada
A matéria-prima de compósitos reciclados varia de acordo com o grau de fibra original, o sistema de resina, o histórico de serviço e o processo de recuperação. Essas diferenças influenciam o comprimento da fibra, a química da superfície e a adesão a uma nova matriz polimérica. Uma avaliação comparativa de 2025 constatou que os métodos de reciclagem podem produzir qualidade de fibra e resultados ambientais materialmente diferentes[1]. A solvólise pode reter características de superfície mais próximas da fibra virgem, enquanto a pirólise pode alterar a superfície de maneiras que afetam a adesão à matriz. Os clientes em aplicações de carga condutora e gestão térmica são particularmente sensíveis a essas variações porque a formação de rede depende de geometria de fibra consistente. O mercado de fibra de carbono moída permanecerá dividido entre graus reciclados de commodities e material de especificação mais elevada até que a triagem e a caracterização melhorem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fibra:
A Fibra Reciclada Tem Vantagem de Custo e CarbonoA fibra reciclada detinha 52,45% da participação do mercado de fibra de carbono moída em 2026 e deve avançar a um CAGR de 11,06% até 2032. Sua posição reflete menores custos de insumos e menores emissões associadas às rotas de recuperação. Uma revisão de 2025 encontrou uma pegada de gases de efeito estufa incorporada de 2,0 kg de CO₂-equivalente por quilograma para fibra de carbono reciclada, em comparação com 12,6 kg de CO₂-equivalente por quilograma para fibra de carbono virgem. A revisão também constatou que a reciclagem pode usar de 50% a 70% menos energia do que a produção virgem. Essas características apoiam programas de aquisição que medem as emissões no nível do produto e utilizam material reciclado em aplicações de reforço, revestimento, condutoras e térmicas.
A fibra virgem detinha 47,55% da participação do mercado de fibra de carbono moída em 2026 e continua a atender aplicações que exigem geometria precisa e química de superfície verificada. Interiores aeroespaciais, eletrônicos de defesa e aplicações exigentes de eletrônica de potência podem dar maior peso a propriedades controladas do que ao custo do material. O limite entre material reciclado e virgem dependerá do progresso nas práticas de recuperação e especificação de fibra. A fibra recuperada por pirólise pode abastecer aplicações de compostos mais amplas, enquanto o material recuperado por solvólise pode atender revestimentos de maior valor e usos de gestão térmica. A ISO 19350:2025 apoia a avaliação das propriedades de filamentos reciclados, ajudando os compradores a comparar materiais durante a qualificação.
Por Aplicação:
Reforços Lideram Enquanto Revestimentos e Adesivos se ExpandemOs reforços detinham 43,62% da participação do mercado de fibra de carbono moída em 2026. Formulações estabelecidas para peças moldadas por injeção e componentes de compostos de moldagem em massa sustentam essa posição. Fornecedores qualificados e receitas de compostos existentes apoiam o uso contínuo em peças estruturais e semiestruturais. Cargas eletricamente condutoras, materiais de gestão térmica e blindagem eletromagnética utilizam as mesmas propriedades básicas do material de maneiras especializadas. A manufatura aditiva é outra aplicação onde a geometria da fibra e a compatibilidade com o polímero determinam o desempenho final.
Revestimentos e adesivos devem avançar a um CAGR de 11,34% até 2032. A demanda está ligada a revestimentos condutores para invólucros de baterias, carcaças de motores e blindagem de partes inferiores em veículos elétricos. A fibra de carbono moída pode ajudar os formuladores a atender requisitos de condutividade ou antiestáticos com carregamentos volumétricos menores do que algumas alternativas. Um menor carregamento de carga pode melhorar o fluxo do revestimento e reduzir o custo total do composto. A fibra de carbono também pode atuar como modificador estrutural em selantes de partes inferiores e formulações de ligação para carrocerias veiculares de múltiplos materiais.
Por Indústria de Uso Final:
O Setor Automotivo Lidera a Demanda e o CrescimentoO setor automotivo detinha 35,20% da participação do mercado de fibra de carbono moída em 2026 e deve avançar a um CAGR de 11,57% até 2032. Os fabricantes de veículos utilizam fibra moída em acabamentos internos, compostos sob o capô, invólucros de baterias, conjuntos de travessas e componentes de partes inferiores. A transição para veículos elétricos aumenta o valor da redução de massa em peças estruturais e funcionais. Em março de 2025, Syensqo e Vartega Inc. anunciaram uma colaboração para converter resíduos de fibra de carbono seca e pré-impregnado em EasyFeed Bundles para o portfólio ECHO de polímeros especiais da Syensqo. As aplicações incluem peças estruturais automotivas, anéis de amortecimento e produtos relacionados à transmissão.
A demanda de elétrico e eletrônico é sustentada pela necessidade de gestão de calor e blindagem contra interferência eletromagnética em equipamentos de energia, infraestrutura 5G e racks de servidores. Os usuários de artigos esportivos podem valorizar o conteúdo reciclado e as menores emissões incorporadas, enquanto os usuários aeroespaciais e de defesa atribuem grande importância às especificações do material. Esses clientes com requisitos mais elevados também podem gerar sucata valiosa para a cadeia de abastecimento de reciclagem. Em dezembro de 2025, a Mitsubishi Chemical Group Corporation anunciou uma expansão em fases em suas plantas em Aichi, Japão, e Sacramento, Califórnia, com o objetivo de aproximadamente dobrar a capacidade de produção atual até 2027. Engenharia civil e compósitos marinhos são usos adicionais à medida que as aplicações de compostos resistentes à corrosão se desenvolvem.

Análise Geográfica
Mercado de Fibra de Carbono Moída da América do Norte
A América do Norte deteve 32,78% da participação no mercado de fibra de carbono moída em 2026. A região combina uma grande base automotiva, atividade de reciclagem e uso pioneiro de fibra moída em aplicações estruturais e funcionais. A demanda inclui compostos moldados por injeção, materiais para manufatura aditiva e componentes que necessitam de menor peso ou desempenho elétrico. Os programas de qualificação automotiva oferecem aos fornecedores do mercado de fibra de carbono moída um caminho para uso em maior volume quando as propriedades da fibra recuperada são consistentes. Pesquisas sobre filamento de polipropileno preenchido com fibra moída também apoiam a fabricação de peças automotivas funcionais.
Mercado de Fibra de Carbono Moída da Ásia-Pacífico
A Ásia-Pacífico deve avançar a um CAGR de 11,49% até 2032. A produção de veículos elétricos da China, a base de compósitos do Japão e a capacidade dos produtores de fibra da Coreia do Sul sustentam a demanda regional. O Japão desempenha um papel na qualificação de fibra de carbono reciclada por meio de trabalhos em testes e recuperação de fibra. A ISO 19350:2025 fornece um método para avaliar a distribuição de resistência à tração e a resistência ao cisalhamento interfacial de filamentos de fibra de carbono reciclada. A Índia e os países da Associação de Nações do Sudeste Asiático (ASEAN) podem gerar demanda adicional à medida que a adoção de veículos elétricos cresce fora da China.
Mercado de Fibra de Carbono Moída da EMEA e América do Sul
A Europa se beneficia da disponibilidade de sucata aeroespacial, investimentos em reciclagem e interesse dos compradores em materiais compósitos de menor pegada de carbono. A Westlake Epoxy e a Alpha Recyclage Composites anunciaram uma colaboração em 2025 para uma operação de reciclagem na França com meta de processamento de 1.000 toneladas métricas anuais de resíduos de compósitos até 2027. A América do Sul, o Oriente Médio e a África permanecem em estágios iniciais de demanda por material importado em aplicações de manutenção, reparo e revisão nos setores automotivo e aeroespacial. Seu progresso depende da economia das importações, da capacidade local de reciclagem e dos investimentos dos fabricantes de equipamentos originais.
Cenário Competitivo
O mercado de fibra de carbono moída é altamente fragmentado, com os cinco principais participantes incluindo TORAY INDUSTRIES, INC., Mitsubishi Chemical Group Corporation, Teijin Limited, SGL Carbon e Procotex. As ofertas podem diferir pelo acesso à matéria-prima, rota de recuperação, capacidade de moagem e capacidade de documentar o conteúdo reciclado. Os compradores precisam cada vez mais de rastreabilidade e dados de qualidade confiáveis para uso em aplicações regulamentadas ou de alto desempenho.
As empresas estão usando parcerias e planos de capacidade para construir cadeias de abastecimento de compósitos mais circulares. Em março de 2025, Syensqo e Vartega Inc. anunciaram uma colaboração técnica e comercial para recuperar resíduos da Syensqo para uso em polímeros especiais. Em junho de 2025, a Syensqo assinou um contrato com a Fairmat para processar seus resíduos de pré-impregnado de fibra de carbono do Reino Unido para aplicações em esportes, energia, mobilidade e eletrônica[2]. Em dezembro de 2025, a Mitsubishi Chemical Group Corporation anunciou uma expansão destinada a aproximadamente dobrar a capacidade de produção de fibra de carbono até 2027. Essas ações mostram esforços para garantir matéria-prima, expandir a produção e conectar a recuperação de material com a demanda a jusante.
As oportunidades estão concentradas em graus precisos para manufatura aditiva e compostos de gestão térmica. O material reciclado com distribuição de comprimento controlada pode abordar as limitações de imprimibilidade em processos de alta resolução. Um estudo de 2025 sobre fibra moída reciclada em poliamida 6,6 mostrou que o desempenho funcional do filamento pode ser alcançado com controle de processo adequado. A ISO 19350:2025 oferece aos fabricantes uma base comum para avaliar o comportamento de filamentos de fibra reciclada, e as posições competitivas dependerão da capacidade de fornecer material de grau de especificação em volumes comerciais.
Líderes da Indústria de Fibra de Carbono Moída
-
TORAY INDUSTRIES, INC.
-
Mitsubishi Chemical Group Corporation
-
Teijin Limited
-
SGL Carbon
-
Procotex
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fibra de Carbono Moída Empresas cobertas neste relatório
- Carbon Fiber Recycling, Inc.
- Formosa Plastics Corporation
- Gen 2 Carbon Limited
- Hexcel Corporation
- HS HYOSUNG ADVANCED MATERIALS
- KUREHA CORPORATION
- Mitsubishi Chemical Group Corporation
- Nippon Graphite Fiber Co., Ltd.
- Procotex
- SGL Carbon
- Shocker Composites LLC
- Syensqo
- Teijin Limited
- TORAY INDUSTRIES, INC.
- Vartega Inc.
Desenvolvimentos industriais recentes em Mercado de Fibra de Carbono Moída
- Março de 2026: A Teijin Carbon expandiu sua linha de produtos Tenax Next com materiais adicionais de fibra de carbono baseados em matérias-primas circulares, reportando uma redução verificada de 36% nas emissões de dióxido de carbono enquanto mantinha o desempenho de referência em resistência à tração e rigidez. O desenvolvimento apoia o mercado de fibra de carbono moída ao aumentar a disponibilidade de matérias-primas de fibra de carbono de menor carbono e fortalecer a demanda por materiais de reforço sustentáveis.
- Novembro de 2025: A Carbon Fiber Recycling, LLC lançou uma nova linha de fibra de carbono moída reciclada produzida a partir de compósitos curados recuperados, sucata de pré-impregnado e resíduos de fibra seca, oferecendo comprimentos de fibra personalizados para moldagem por injeção, compostos de moldagem em massa e impressão 3D. O lançamento apoia o mercado de fibra de carbono moída ao ampliar o acesso a materiais de reforço reciclados que reduzem a dependência de fibra de carbono virgem e ajudam a diminuir os custos de material e o impacto ambiental.
Escopo do Relatório Global do Mercado de Fibra de Carbono Moída
A fibra de carbono moída consiste em fibras de carbono picadas e finamente processadas utilizadas como aditivos de reforço ou funcionais em compostos poliméricos e outros materiais. Ela ajuda a melhorar a resistência mecânica, a rigidez, a estabilidade dimensional e a condutividade elétrica ou térmica em formulações especializadas.
O Mercado de Fibra de Carbono Moída é segmentado por tipo de fibra, aplicação, indústria de uso final e geografia. Por tipo de fibra, o mercado é segmentado em fibra reciclada e fibra virgem. Por aplicação, o mercado é segmentado em reforços, revestimentos e adesivos, cargas eletricamente condutoras, materiais de gestão térmica, blindagem eletromagnética, matéria-prima para manufatura aditiva e outras aplicações. Por indústria de uso final, o mercado é segmentado em automotivo, elétrico e eletrônico, artigos esportivos, aeroespacial e defesa e outras indústrias de uso final. O relatório também abrange o tamanho do mercado e as previsões para fibra de carbono moída em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Fibra Reciclada |
| Fibra Virgem |
| Reforços |
| Revestimentos e Adesivos |
| Cargas Eletricamente Condutoras |
| Materiais de Gestão Térmica |
| Blindagem Eletromagnética |
| Matéria-Prima para Manufatura Aditiva |
| Outras Aplicações |
| Automotivo |
| Elétrico e Eletrônico |
| Artigos Esportivos |
| Aeroespacial e Defesa |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Fibra | Fibra Reciclada | |
| Fibra Virgem | ||
| Por Aplicação | Reforços | |
| Revestimentos e Adesivos | ||
| Cargas Eletricamente Condutoras | ||
| Materiais de Gestão Térmica | ||
| Blindagem Eletromagnética | ||
| Matéria-Prima para Manufatura Aditiva | ||
| Outras Aplicações | ||
| Por Indústria de Uso Final | Automotivo | |
| Elétrico e Eletrônico | ||
| Artigos Esportivos | ||
| Aeroespacial e Defesa | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de fibra de carbono moída?
O tamanho do mercado de fibra de carbono moída foi avaliado em 221,38 milhões de USD em 2026 e estima-se que cresça de 243,72 milhões de USD em 2027 para atingir 402,60 milhões de USD até 2032, a um CAGR de 10,56% durante o período de previsão (2027-2032).
Qual tipo de fibra detinha a maior participação em 2026?
A fibra reciclada detinha 52,45% da participação de mercado em 2026.
Qual aplicação detinha a maior participação em 2026?
Os reforços detinham 43,62% da participação de mercado em 2026.
Qual indústria de uso final deve avançar mais rapidamente até 2032?
O setor automotivo deve avançar a um CAGR de 11,57% até 2032.