
Tamaño y Participación del Mercado de Fibra de Carbono Molida
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 243.72 Millones de dólares |
| Tamaño del Mercado (2032) | 402.60 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.56 % |
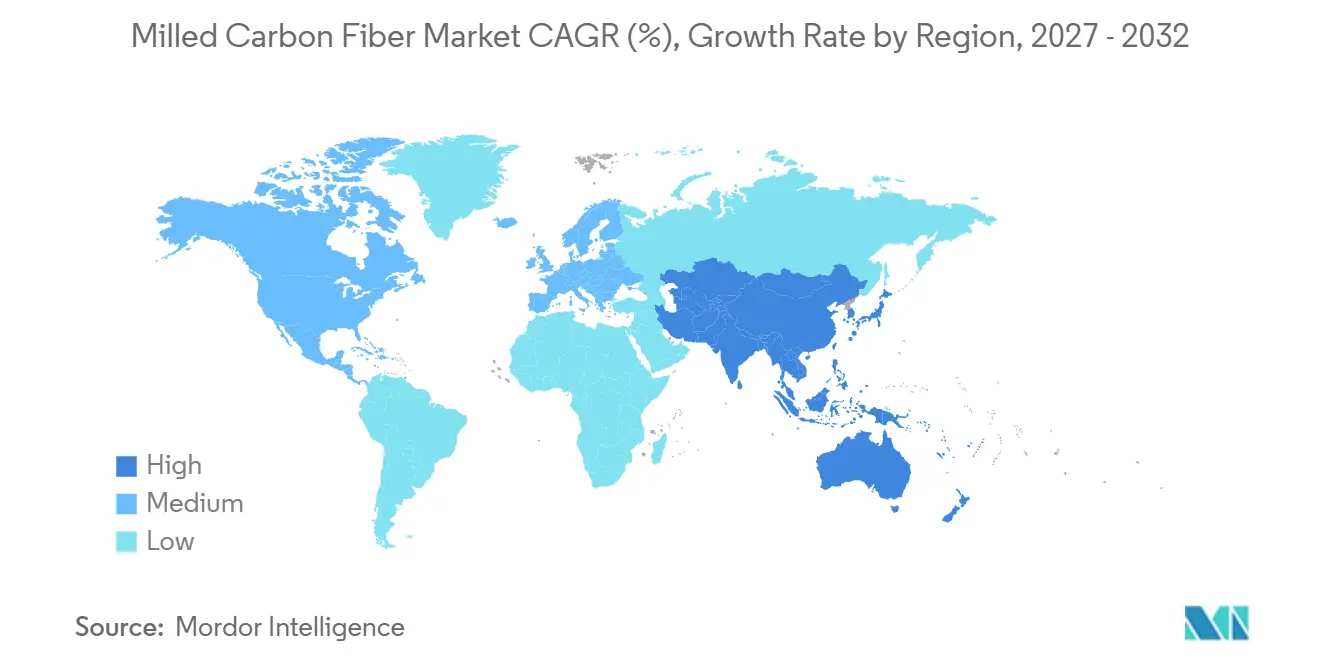
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
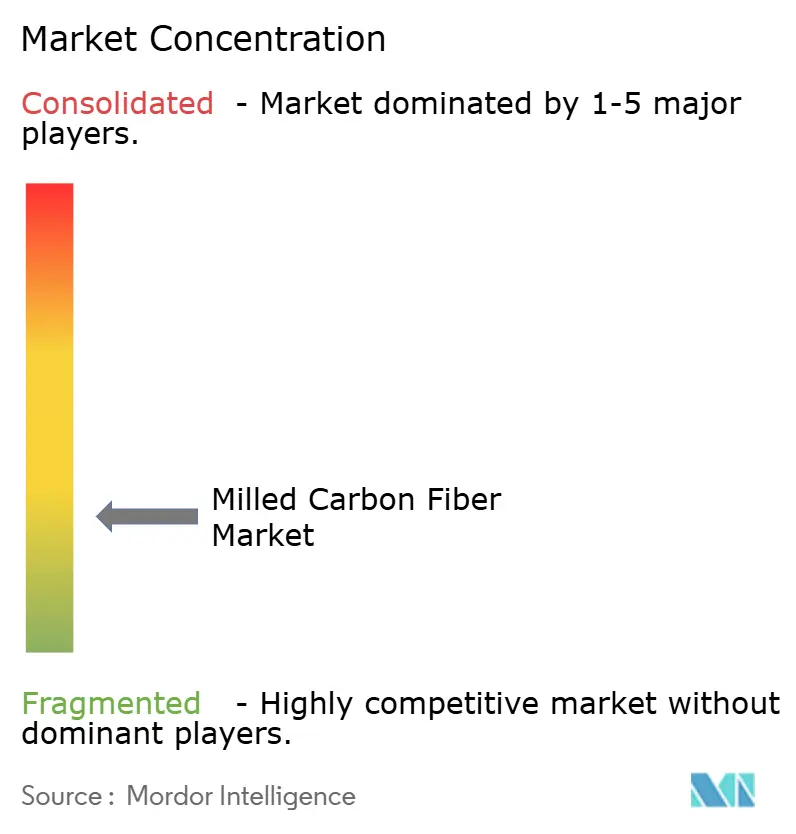
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fibra de Carbono Molida por Mordor Intelligence
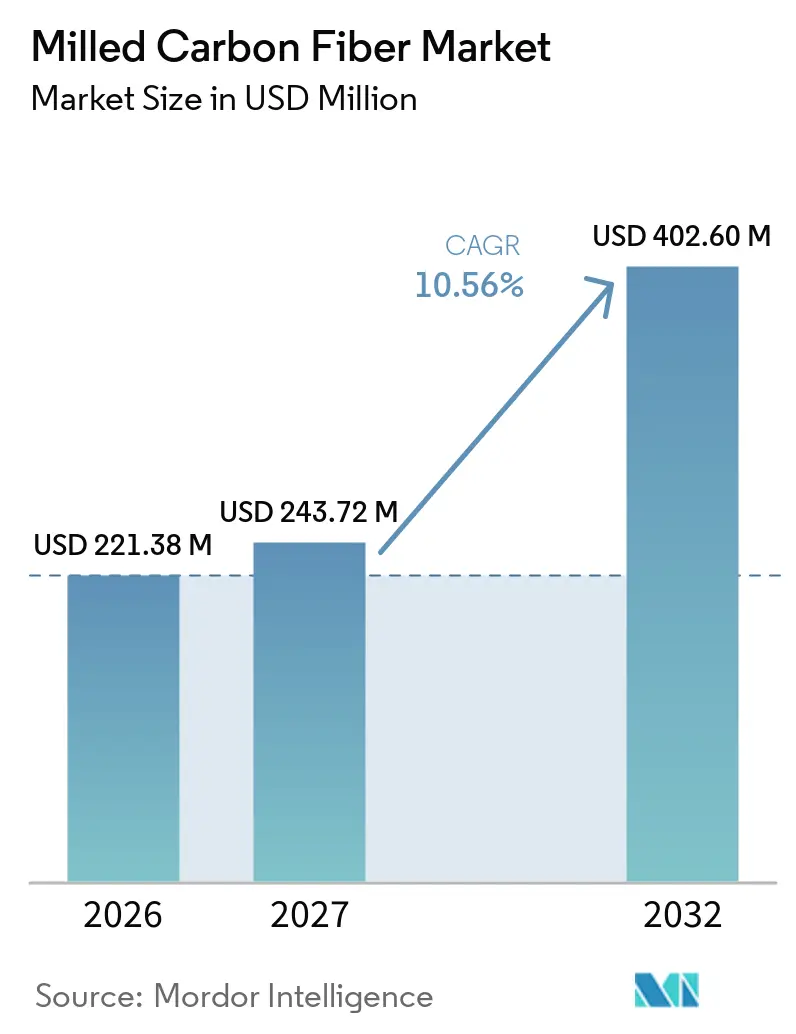
El tamaño del Mercado de Fibra de Carbono Molida fue valorado en 221,38 millones de USD en 2026 y se estima que crecerá desde 243,72 millones de USD en 2027 hasta alcanzar los 402,60 millones de USD para 2032, a una CAGR del 10,56% durante el período de pronóstico (2027-2032). El mercado de fibra de carbono molida está siendo moldeado por los requisitos de piezas de vehículos más ligeras, menores emisiones de materiales, contenido reciclado documentado a lo largo de las cadenas de valor, y un rendimiento térmico y eléctrico más fiable en compuestos poliméricos. El material reciclado ha pasado de ser una alternativa limitada a convertirse en una importante corriente de suministro a medida que los procesadores mejoran la calidad de recuperación y los compradores buscan reducciones de carbono documentadas. El mercado de fibra de carbono molida también se beneficia de aplicaciones que pueden utilizar equipos de moldeo existentes, lo que reduce la necesidad de cambios importantes en la línea. Los productores están respondiendo combinando acceso a materias primas, control del tamaño de partícula, tratamiento superficial y trazabilidad, en lugar de competir únicamente en el suministro de fibra. Los requisitos de calificación y los costos de procesamiento siguen siendo importantes porque los clientes necesitan propiedades estables, trazabilidad y resultados repetibles en aplicaciones exigentes.
Conclusiones Clave del Informe
- Por tipo de fibra, la fibra reciclada representó el 52,45% de la participación del mercado de fibra de carbono molida en 2026, mientras que se proyecta que la fibra reciclada avance a una CAGR del 11,06% hasta 2032.
- Por aplicación, los refuerzos representaron el 43,62% de la participación del mercado de fibra de carbono molida en 2026, mientras que se proyecta que los recubrimientos y adhesivos avancen a una CAGR del 11,34% hasta 2032.
- Por industria de uso final, el sector automotriz representó el 35,20% de la participación del mercado de fibra de carbono molida en 2026 y se proyecta que avance a una CAGR del 11,57% hasta 2032.
- Por geografía, América del Norte representó el 32,78% de la participación del mercado de fibra de carbono molida en 2026, mientras que se proyecta que Asia-Pacífico avance a una CAGR del 11,49% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso para la Eficiencia de los Vehículos y la Autonomía de los Vehículos Eléctricos | +3.2% | Global, concentrado en América del Norte, Europa y Asia Oriental | Corto plazo (≤ 2 años) |
| Ventaja de Costo y Carbono Incorporado de la Fibra Reciclada | +2.8% | Global; mayor atracción en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Demanda de Rellenos Conductores y Térmicamente Estables | +1.6% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte | Mediano plazo (2–4 años) |
| Disponibilidad de Residuos de Compuestos de la Industria Aeroespacial y Eólica | +1.4% | América del Norte y UE | Mediano plazo (2–4 años) |
| Calificación de la Fibra Molida en Materias Primas para Fabricación Aditiva | +1.0% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de Peso para la Eficiencia de los Vehículos y la Autonomía de los Vehículos Eléctricos
Las plataformas de vehículos eléctricos necesitan menor masa fuera del paquete de baterías porque los componentes más pesados reducen la autonomía disponible de una capacidad de batería fija. El mercado de fibra de carbono molida atiende este requisito en soportes de batería moldeados por inyección, carcasas de motores y paneles estructurales. Un estudio de 2025 encontró que los filamentos de polipropileno con un 9,09% en peso de fibra de carbono molida tenían una resistencia a la tracción un 74% mayor y una resistencia a la flexión un 99% mayor que el polímero sin relleno. Estos resultados respaldan el uso de compuestos rellenos con fibra de carbono donde los fabricantes desean mayor rigidez sin insertos metálicos ni rellenos minerales más pesados. El formato molido puede procesarse a través de husillos de moldeo por inyección estándar, lo que reduce la barrera de equipamiento para programas de vehículos de alto volumen. La reducción de peso a nivel de componente puede, por tanto, introducirse sin un rediseño completo del proceso de moldeo.
Ventaja de Costo y Carbono Incorporado de la Fibra Reciclada
La fibra molida reciclada ofrece tanto menores emisiones de materiales como un menor requerimiento energético que las rutas de fibra virgen. Una revisión de 2025 reportó una huella de gases de efecto invernadero incorporada de 2,0 kg de CO₂-equivalente por kilogramo para la fibra de carbono reciclada, en comparación con 12,6 kg de CO₂-equivalente por kilogramo para la fibra de carbono virgen. La misma revisión reportó que la producción de fibra reciclada puede utilizar entre un 50% y un 70% menos de energía que la producción de fibra virgen. Esto hace que la materia prima reciclada sea relevante para los compradores en el mercado de fibra de carbono molida que deben documentar las emisiones a nivel de material en sus cadenas de suministro. El mercado de fibra de carbono molida también puede beneficiarse de menores costos de adquisición cuando la materia prima recuperada está disponible con una calidad adecuada. El valor comercial de los grados reciclados depende de propiedades consistentes, ya que una menor huella de carbono no elimina la necesidad de un rendimiento fiable del compuesto.
Demanda de Rellenos Conductores y Térmicamente Estables
Los dispositivos electrónicos, los equipos de conversión de energía, el hardware de centros de datos y los sistemas de baterías de vehículos necesitan materiales que gestionen el calor sin añadir el peso de las piezas metálicas. La fibra de carbono molida puede dispersarse en secciones delgadas de polímero y puede contribuir tanto a la funcionalidad térmica como eléctrica. Un estudio de 2025 sobre matrices de fibra de carbono alineadas en compuestos de silicona reportó una conductividad térmica en el plano transversal de 141,57 W m⁻¹ K⁻¹. Las carcasas rellenas de fibra de carbono también pueden soportar el blindaje contra interferencias electromagnéticas en equipos para redes 5G y sistemas avanzados de asistencia al conductor. El mercado de fibra de carbono molida es adecuado para estos usos porque los proveedores pueden utilizar un único relleno para abordar el refuerzo, la transferencia térmica y la conductividad eléctrica en el sistema polimérico adecuado. El rendimiento sigue dependiendo de la alineación de la fibra, el nivel de carga y la calidad de la dispersión.
Disponibilidad de Residuos de Compuestos de la Industria Aeroespacial y Eólica
Los residuos de compuestos provenientes de la fabricación aeroespacial y de equipos de energía eólica retirados pueden proporcionar materia prima para la fibra molida reciclada. Los residuos de grado aeroespacial son valiosos porque pueden ofrecer una calidad de fibra controlada y características superficiales más consistentes que los residuos post-consumo mixtos. En junio de 2025, Westlake Epoxy y Alpha Recyclage Composites anunciaron una colaboración que tiene como objetivo procesar 1.000 toneladas métricas de residuos de compuestos anualmente para 2027 mediante pirólisis por vapor. El proyecto muestra cómo los procesadores están organizando la recolección de materias primas y la capacidad de reciclaje en torno a volúmenes industriales. El material recuperado puede reducir los requisitos de eliminación al tiempo que crea un insumo para aplicaciones de compuestos y recubrimientos. El suministro fiable de residuos sigue siendo importante porque la variación en los sistemas de resina y los grados de fibra afecta la calidad del material molido resultante.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Energético y de Procesamiento para una Distribución Consistente del Tamaño de Partícula | -2.5% | Global; más agudo en América del Norte y la UE donde los costos de energía y mano de obra son más elevados | Corto plazo (≤ 2 años) |
| Longitud de Fibra Variable y Química Superficial en la Materia Prima Reciclada | -2.0% | Global | Mediano plazo (2–4 años) |
| Brechas en Calificación y Normas de Ensayo para Grados de Compuestos Reciclados | -1.5% | América del Norte y UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Energético y de Procesamiento para una Distribución Consistente del Tamaño de Partícula
Las especificaciones estrechas de tamaño de partícula requieren trituración, molienda, clasificación y controles de calidad que consumen energía y tiempo de equipamiento. Un estudio de 2025 reportó una energía de molienda mecánica de 2,03 MJ por kilogramo de material compuesto procesado. El consumo de energía aumenta cuando los clientes requieren distribuciones de partículas más estrechas o cuando la materia prima tiene una alta fracción volumétrica de fibra. Esto crea presión sobre los márgenes en aplicaciones donde los procesadores compiten principalmente por precio. Los recicladores más pequeños pueden enfrentar una mayor variación entre lotes que los operadores con sistemas continuos de molienda y clasificación por aire. La inversión en equipos continuos puede mejorar la consistencia, pero también puede ser difícil en regiones con precios de energía elevados o financiamiento limitado.
Longitud de Fibra Variable y Química Superficial en la Materia Prima Reciclada
La materia prima de compuestos reciclados varía según el grado de fibra original, el sistema de resina, el historial de servicio y el proceso de recuperación. Estas diferencias influyen en la longitud de la fibra, la química superficial y la adhesión a una nueva matriz polimérica. Una evaluación comparativa de 2025 encontró que los métodos de reciclaje pueden producir calidades de fibra y resultados ambientales materialmente diferentes[1]. La solvolisis puede retener características superficiales más cercanas a la fibra virgen, mientras que la pirólisis puede modificar la superficie de maneras que afectan la adhesión a la matriz. Los clientes en aplicaciones de rellenos conductores y gestión térmica son particularmente sensibles a estas variaciones porque la formación de redes depende de una geometría de fibra consistente. El mercado de fibra de carbono molida permanecerá dividido entre grados reciclados de uso general y material de mayor especificación hasta que mejoren la clasificación y la caracterización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fibra:
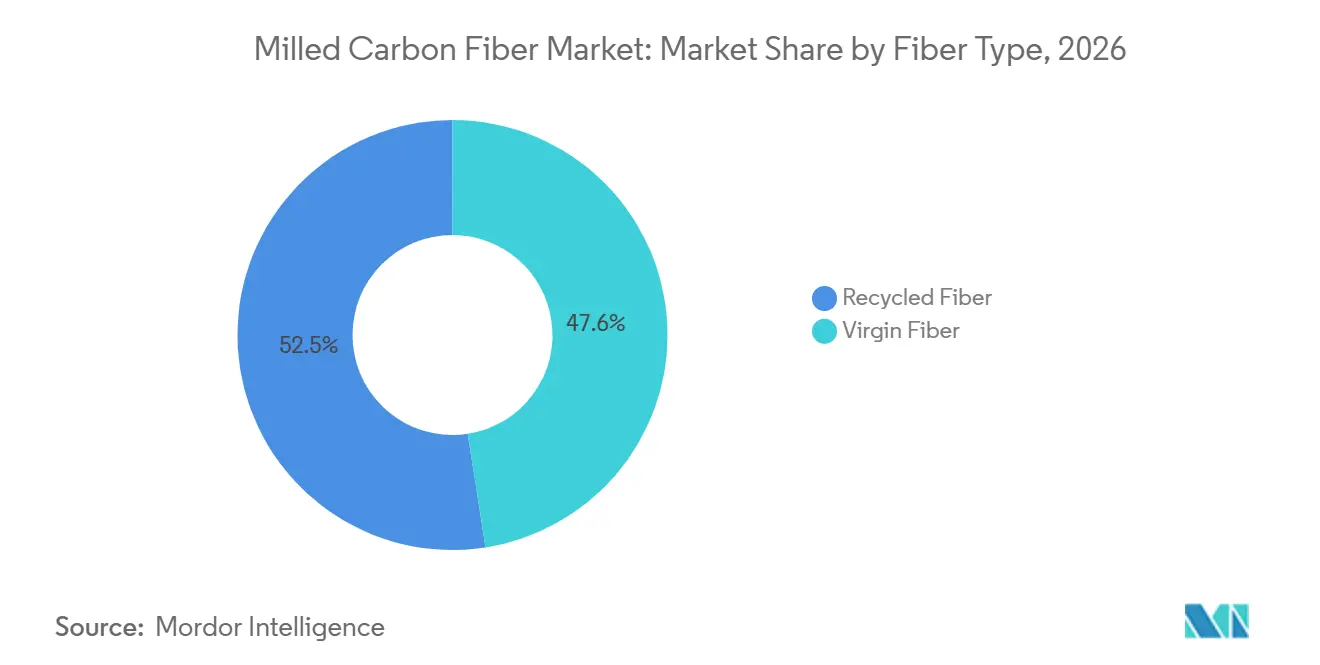
La Fibra Reciclada Tiene una Ventaja en Costo y CarbonoLa fibra reciclada representó el 52,45% de la participación del mercado de fibra de carbono molida en 2026 y se proyecta que avance a una CAGR del 11,06% hasta 2032. Su posición refleja menores costos de insumos y menores emisiones asociadas con las rutas de recuperación. Una revisión de 2025 encontró una huella de gases de efecto invernadero incorporada de 2,0 kg de CO₂-equivalente por kilogramo para la fibra de carbono reciclada, en comparación con 12,6 kg de CO₂-equivalente por kilogramo para la fibra de carbono virgen. La revisión también encontró que el reciclaje puede utilizar entre un 50% y un 70% menos de energía que la producción de fibra virgen. Estas características respaldan los programas de adquisición que miden las emisiones a nivel de producto y utilizan material reciclado en aplicaciones de refuerzo, recubrimiento, conductoras y térmicas.
La fibra virgen representó el 47,55% de la participación del mercado de fibra de carbono molida en 2026 y continúa sirviendo a aplicaciones que requieren geometría precisa y química superficial verificada. Los interiores aeroespaciales, la electrónica de defensa y las exigentes aplicaciones de electrónica de potencia pueden dar mayor importancia a las propiedades controladas que al costo del material. El límite entre el material reciclado y el virgen dependerá del progreso en las prácticas de recuperación y especificación de fibra. La fibra recuperada por pirólisis puede abastecer aplicaciones de compuestos más amplias, mientras que el material recuperado por solvolisis puede servir a recubrimientos de mayor valor y usos de gestión térmica. La norma ISO 19350:2025 respalda la evaluación de las propiedades de filamentos reciclados, ayudando a los compradores a comparar materiales durante la calificación.
Por Aplicación:
Los Refuerzos Lideran Mientras los Recubrimientos y Adhesivos se ExpandenLos refuerzos representaron el 43,62% de la participación del mercado de fibra de carbono molida en 2026. Las formulaciones establecidas para piezas moldeadas por inyección y componentes de compuestos de moldeo a granel respaldan esta posición. Los proveedores calificados y las recetas de compuestos existentes respaldan el uso continuo en piezas estructurales y semiestructurales. Los rellenos eléctricamente conductores, los materiales de gestión térmica y el blindaje contra interferencias electromagnéticas utilizan las mismas propiedades básicas del material de maneras especializadas. La fabricación aditiva es otra aplicación donde la geometría de la fibra y la compatibilidad con el polímero determinan el rendimiento final.
Se proyecta que los recubrimientos y adhesivos avancen a una CAGR del 11,34% hasta 2032. La demanda está vinculada a recubrimientos conductores para carcasas de baterías, carcasas de motores y blindaje de la parte inferior de la carrocería en vehículos eléctricos. La fibra de carbono molida puede ayudar a los formuladores a cumplir los requisitos de conductividad o antiestáticos con cargas volumétricas más bajas que algunas alternativas. Una menor carga de relleno puede mejorar el flujo del recubrimiento y reducir el costo total del compuesto. La fibra de carbono también puede actuar como modificador estructural en selladores de la parte inferior de la carrocería y formulaciones de unión para carrocerías de vehículos de múltiples materiales.
Por Industria de Uso Final:
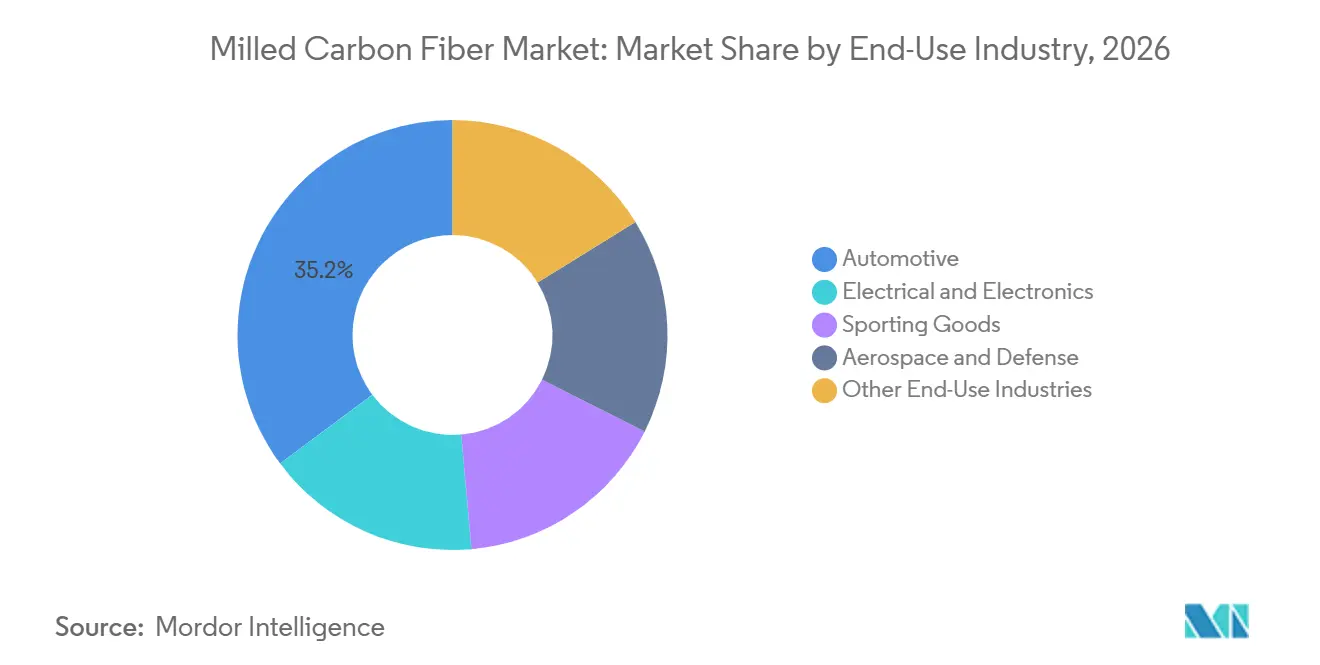
El Sector Automotriz Lidera la Demanda y el CrecimientoEl sector automotriz representó el 35,20% de la participación del mercado de fibra de carbono molida en 2026 y se proyecta que avance a una CAGR del 11,57% hasta 2032. Los fabricantes de vehículos utilizan fibra molida en molduras interiores, compuestos bajo el capó, carcasas de baterías, ensamblajes de travesaños y componentes de la parte inferior de la carrocería. El cambio hacia los vehículos eléctricos aumenta el valor de reducir la masa en piezas estructurales y funcionales. En marzo de 2025, Syensqo y Vartega Inc. anunciaron una colaboración para convertir fibra de carbono seca y residuos de preimpregnados en Paquetes EasyFeed para la cartera ECHO de polímeros especiales de Syensqo. Las aplicaciones incluyen piezas estructurales automotrices, anillos de amortiguación y productos relacionados con la transmisión.
La demanda de eléctrica y electrónica está respaldada por la necesidad de gestión del calor y blindaje contra interferencias electromagnéticas en equipos de potencia, infraestructura 5G y bastidores de servidores. Los usuarios de artículos deportivos pueden valorar el contenido reciclado y las menores emisiones incorporadas, mientras que los usuarios aeroespaciales y de defensa otorgan gran importancia a las especificaciones del material. Estos clientes de mayores requisitos también pueden generar residuos valiosos para la cadena de suministro de reciclaje. En diciembre de 2025, Mitsubishi Chemical Group Corporation anunció una expansión por fases en sus plantas de Aichi, Japón, y Sacramento, California, que tenía como objetivo aproximadamente duplicar la capacidad de producción actual para 2027. La ingeniería civil y los compuestos marinos son usos adicionales a medida que se desarrollan aplicaciones de compuestos resistentes a la corrosión.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Fibra de Carbono Molida en América del Norte
América del Norte concentró el 32,78% de la cuota del mercado de fibra de carbono molida en 2026. La región combina una amplia base automotriz, actividad de reciclaje y uso temprano de fibra molida en aplicaciones estructurales y funcionales. La demanda incluye compuestos moldeados por inyección, materiales para fabricación aditiva y componentes que requieren menor peso o rendimiento eléctrico. Los programas de calificación automotriz ofrecen a los proveedores del mercado de fibra de carbono molida una vía hacia un uso de mayor volumen cuando las propiedades de la fibra recuperada son consistentes. La investigación sobre filamentos de polipropileno rellenos de fibra molida también respalda la fabricación de piezas automotrices funcionales.
Mercado de Fibra de Carbono Molida en Asia-Pacífico
Se proyecta que Asia-Pacífico avance a una CAGR del 11,49% hasta 2032. La producción de vehículos eléctricos de China, la base de materiales compuestos de Japón y la capacidad de los productores de fibra de Corea del Sur respaldan la demanda regional. Japón desempeña un papel en la calificación de fibra de carbono reciclada a través de trabajos en pruebas y recuperación de fibra. La norma ISO 19350:2025 proporciona un método para evaluar la distribución de la resistencia a la tracción y la resistencia al corte interfacial de filamentos de fibra de carbono reciclada. India y los países de la Asociación de Naciones del Sudeste Asiático (ASEAN) pueden generar demanda adicional a medida que la adopción de vehículos eléctricos crece fuera de China.
Mercado de Fibra de Carbono Molida en EMEA y América del Sur
Europa se beneficia de la disponibilidad de chatarra aeroespacial, la inversión en reciclaje y el interés de los compradores en materiales compuestos de menor huella de carbono. Westlake Epoxy y Alpha Recyclage Composites anunciaron en 2025 una colaboración para una operación de reciclaje en Francia con el objetivo de procesar 1.000 toneladas métricas anuales de residuos de materiales compuestos para 2027. América del Sur, Oriente Medio y África siguen siendo áreas de demanda en etapas más tempranas para material importado en aplicaciones de mantenimiento, reparación y revisión automotriz y aeroespacial. Su progreso depende de la economía de las importaciones, la capacidad local de reciclaje y la inversión de los fabricantes de equipos originales.
Panorama Competitivo
El mercado de fibra de carbono molida está muy fragmentado, con los cinco principales actores que incluyen TORAY INDUSTRIES, INC., Mitsubishi Chemical Group Corporation, Teijin Limited, SGL Carbon y Procotex. Las ofertas pueden diferir según el acceso a materias primas, la ruta de recuperación, la capacidad de molienda y la capacidad de documentar el contenido reciclado. Los compradores necesitan cada vez más trazabilidad y datos de calidad fiables para su uso en aplicaciones reguladas o de alto rendimiento.
Las empresas están utilizando asociaciones y planes de capacidad para construir cadenas de suministro de compuestos más circulares. En marzo de 2025, Syensqo y Vartega Inc. anunciaron una colaboración técnica y comercial para recuperar residuos de Syensqo para su uso en polímeros especiales. En junio de 2025, Syensqo firmó un contrato con Fairmat para procesar sus residuos de preimpregnados de fibra de carbono del Reino Unido para aplicaciones en deportes, energía, movilidad y electrónica[2]. En diciembre de 2025, Mitsubishi Chemical Group Corporation anunció una expansión destinada a aproximadamente duplicar la capacidad de producción de fibra de carbono para 2027. Estas acciones muestran los esfuerzos por asegurar materias primas, ampliar la producción y conectar la recuperación de materiales con la demanda aguas abajo.
Las oportunidades se concentran en grados precisos para fabricación aditiva y compuestos de gestión térmica. El material reciclado con distribución de longitud controlada puede abordar las limitaciones de imprimibilidad en procesos de alta resolución. Un estudio de 2025 sobre fibra molida reciclada en poliamida 6,6 mostró que el rendimiento funcional del filamento puede lograrse con un control de proceso adecuado. La norma ISO 19350:2025 ofrece a los fabricantes una base común para evaluar el comportamiento de los filamentos de fibra reciclada, y las posiciones competitivas dependerán de la capacidad de suministrar material de grado de especificación en volúmenes comerciales.
Líderes de la Industria de Fibra de Carbono Molida
-
TORAY INDUSTRIES, INC.
-
Mitsubishi Chemical Group Corporation
-
Teijin Limited
-
SGL Carbon
-
Procotex
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fibra de Carbono Molida Empresas cubiertas en este informe
- Carbon Fiber Recycling, Inc.
- Formosa Plastics Corporation
- Gen 2 Carbon Limited
- Hexcel Corporation
- HS HYOSUNG ADVANCED MATERIALS
- KUREHA CORPORATION
- Mitsubishi Chemical Group Corporation
- Nippon Graphite Fiber Co., Ltd.
- Procotex
- SGL Carbon
- Shocker Composites LLC
- Syensqo
- Teijin Limited
- TORAY INDUSTRIES, INC.
- Vartega Inc.
Desarrollos recientes de la industria en Mercado de Fibra de Carbono Molida
- Marzo de 2026: Teijin Carbon amplió su línea de productos Tenax Next con materiales adicionales de fibra de carbono basados en materias primas circulares, reportando una reducción verificada del 36% en las emisiones de dióxido de carbono mientras mantiene el rendimiento de referencia en tracción y rigidez. El desarrollo respalda el mercado de fibra de carbono molida al aumentar la disponibilidad de materias primas de fibra de carbono de menor huella de carbono y fortalecer la demanda de materiales de refuerzo sostenibles.
- Noviembre de 2025: Carbon Fiber Recycling, LLC lanzó una nueva gama de fibra de carbono molida reciclada producida a partir de compuestos curados recuperados, residuos de preimpregnados y residuos de fibra seca, ofreciendo longitudes de fibra personalizadas para moldeo por inyección, compuestos de moldeo a granel e impresión 3D. El lanzamiento respalda el mercado de fibra de carbono molida al ampliar el acceso a materiales de refuerzo reciclados que reducen la dependencia de la fibra de carbono virgen y ayudan a reducir los costos de materiales y el impacto ambiental.
Alcance del Informe Global del Mercado de Fibra de Carbono Molida
La fibra de carbono molida consiste en fibras de carbono cortadas y finamente procesadas utilizadas como aditivos de refuerzo o funcionales en compuestos poliméricos y otros materiales. Ayuda a mejorar la resistencia mecánica, la rigidez, la estabilidad dimensional y la conductividad eléctrica o térmica en formulaciones especializadas.
El Mercado de Fibra de Carbono Molida está segmentado por tipo de fibra, aplicación, industria de uso final y geografía. Por tipo de fibra, el mercado está segmentado en fibra reciclada y fibra virgen. Por aplicación, el mercado está segmentado en refuerzos, recubrimientos y adhesivos, rellenos eléctricamente conductores, materiales de gestión térmica, blindaje electromagnético, materias primas para fabricación aditiva y otras aplicaciones. Por industria de uso final, el mercado está segmentado en automotriz, eléctrica y electrónica, artículos deportivos, aeroespacial y defensa, y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para la fibra de carbono molida en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Fibra Reciclada |
| Fibra Virgen |
| Refuerzos |
| Recubrimientos y Adhesivos |
| Rellenos Eléctricamente Conductores |
| Materiales de Gestión Térmica |
| Blindaje Electromagnético |
| Materias Primas para Fabricación Aditiva |
| Otras Aplicaciones |
| Automotriz |
| Eléctrica y Electrónica |
| Artículos Deportivos |
| Aeroespacial y Defensa |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Fibra | Fibra Reciclada | |
| Fibra Virgen | ||
| Por Aplicación | Refuerzos | |
| Recubrimientos y Adhesivos | ||
| Rellenos Eléctricamente Conductores | ||
| Materiales de Gestión Térmica | ||
| Blindaje Electromagnético | ||
| Materias Primas para Fabricación Aditiva | ||
| Otras Aplicaciones | ||
| Por Industria de Uso Final | Automotriz | |
| Eléctrica y Electrónica | ||
| Artículos Deportivos | ||
| Aeroespacial y Defensa | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de fibra de carbono molida?
El tamaño del mercado de fibra de carbono molida fue valorado en 221,38 millones de USD en 2026 y se estima que crecerá desde 243,72 millones de USD en 2027 hasta alcanzar los 402,60 millones de USD para 2032, a una CAGR del 10,56% durante el período de pronóstico (2027-2032).
¿Qué tipo de fibra tuvo la mayor participación en 2026?
La fibra reciclada representó el 52,45% de la participación del mercado en 2026.
¿Qué aplicación tuvo la mayor participación en 2026?
Los refuerzos representaron el 43,62% de la participación del mercado en 2026.
¿Qué industria de uso final se proyecta que avance más rápido hasta 2032?
Se proyecta que el sector automotriz avance a una CAGR del 11,57% hasta 2032.