
Marktgröße und Marktanteil für gemahlene Kohlenstofffasern
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 243.72 Millionen US-Dollar |
| Marktgröße (2032) | 402.60 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gemahlene Kohlenstofffasern von Mordor Intelligence
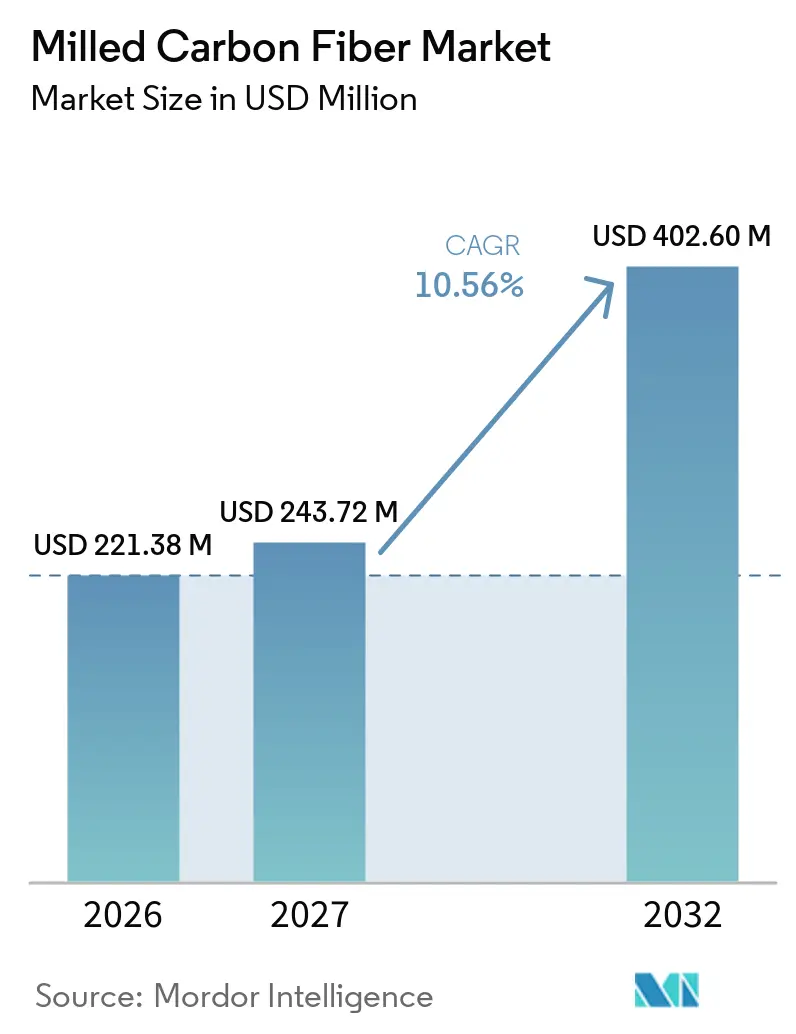
Die Marktgröße für gemahlene Kohlenstofffasern wurde im Jahr 2026 auf 221,38 Millionen USD geschätzt und wird voraussichtlich von 243,72 Millionen USD im Jahr 2027 auf 402,60 Millionen USD bis 2032 wachsen, bei einem CAGR von 10,56 % während des Prognosezeitraums (2027–2032). Der Markt für gemahlene Kohlenstofffasern wird durch Anforderungen an leichtere Fahrzeugteile, geringere Materialemissionen, dokumentierten Recyclinganteil entlang der Wertschöpfungsketten sowie eine zuverlässigere thermische und elektrische Leistung in Polymerverbindungen geprägt. Recyclingmaterial hat sich von einer begrenzten Alternative zu einem wichtigen Versorgungsstrom entwickelt, da Verarbeiter die Rückgewinnungsqualität verbessern und Käufer dokumentierte CO₂-Reduzierungen anstreben. Der Markt für gemahlene Kohlenstofffasern profitiert zudem von Anwendungen, die vorhandene Formgebungsanlagen nutzen können, was den Bedarf an umfangreichen Linienumstellungen reduziert. Die Hersteller reagieren darauf, indem sie Rohstoffzugang, Partikelgrößenkontrolle, Oberflächenbehandlung und Rückverfolgbarkeit kombinieren, anstatt ausschließlich über die Faserversorgung zu konkurrieren. Qualifizierungsanforderungen und Verarbeitungskosten bleiben bedeutsam, da Kunden stabile Eigenschaften, Rückverfolgbarkeit und reproduzierbare Ergebnisse in anspruchsvollen Anwendungen benötigen.
Wichtigste Erkenntnisse des Berichts
- Nach Fasertyp hielt Recyclingfaser im Jahr 2026 einen Marktanteil von 52,45 % am Markt für gemahlene Kohlenstofffasern, während Recyclingfaser bis 2032 voraussichtlich mit einem CAGR von 11,06 % wachsen wird.
- Nach Anwendung hielten Verstärkungen im Jahr 2026 einen Marktanteil von 43,62 % am Markt für gemahlene Kohlenstofffasern, während Beschichtungen und Klebstoffe bis 2032 voraussichtlich mit einem CAGR von 11,34 % wachsen werden.
- Nach Endverbrauchsbranche hielt die Automobilindustrie im Jahr 2026 einen Marktanteil von 35,20 % am Markt für gemahlene Kohlenstofffasern und wird bis 2032 voraussichtlich mit einem CAGR von 11,57 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 32,78 % am Markt für gemahlene Kohlenstofffasern, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 11,49 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gewichtsreduzierung für Fahrzeugeffizienz und Reichweite von Elektrofahrzeugen | +3.2% | Global, konzentriert in Nordamerika, Europa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Kosten- und Embodied-Carbon-Vorteil von Recyclingfasern | +2.8% | Global; stärkste Nachfrage in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach leitfähigen und thermisch stabilen Füllstoffen | +1.6% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit von Verbundwerkstoffabfällen aus der Luft- und Raumfahrt sowie der Windindustrie | +1.4% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Qualifizierung von gemahlenen Fasern als Ausgangsmaterial für die additive Fertigung | +1.0% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gewichtsreduzierung für Fahrzeugeffizienz und Reichweite von Elektrofahrzeugen
Elektrofahrzeugplattformen benötigen eine geringere Masse außerhalb des Batteriepakets, da schwerere Komponenten die aus einer festen Batteriekapazität verfügbare Reichweite verringern. Der Markt für gemahlene Kohlenstofffasern bedient diese Anforderung bei spritzgegossenen Batteriehalterungen, Motorgehäusen und Strukturpaneelen. Eine Studie aus dem Jahr 2025 ergab, dass Polypropylenfilamente mit 9,09 Gewichtsprozent (Gew.-%) gemahlener Kohlenstofffaser eine um 74 % höhere Zugfestigkeit und eine um 99 % höhere Biegefestigkeit aufwiesen als ungefülltes Polymer. Diese Ergebnisse unterstützen den Einsatz von kohlenstofffasergefüllten Verbundwerkstoffen, bei denen Hersteller eine höhere Steifigkeit ohne Metalleinsätze oder schwerere mineralische Füllstoffe anstreben. Das gemahlene Format kann durch Standard-Spritzgussschnecken verarbeitet werden, was die Ausrüstungsbarriere für Fahrzeugprogramme mit hohem Volumen senkt. Eine gewichtsbezogene Reduzierung auf Bauteilebene kann daher eingeführt werden, ohne den Formgebungsprozess vollständig neu zu gestalten.
Kosten- und Embodied-Carbon-Vorteil von Recyclingfasern
Recycelte gemahlene Fasern bieten sowohl geringere Materialemissionen als auch einen geringeren Energiebedarf als Jungfaserrouten. Eine Überprüfung aus dem Jahr 2025 berichtete von einem eingebetteten Treibhausgasfußabdruck von 2,0 kg CO₂-Äquivalent pro Kilogramm für recycelte Kohlenstofffasern, verglichen mit 12,6 kg CO₂-Äquivalent pro Kilogramm für Jungfasern. Dieselbe Überprüfung ergab, dass die Recyclingfaserproduktion 50 % bis 70 % weniger Energie verbrauchen kann als die Jungfaserproduktion. Dies macht recyceltes Ausgangsmaterial für Käufer im Markt für gemahlene Kohlenstofffasern relevant, die Emissionen auf Materialebene in ihren Lieferketten dokumentieren müssen. Der Markt für gemahlene Kohlenstofffasern kann auch von niedrigeren Beschaffungskosten profitieren, wenn rückgewonnenes Ausgangsmaterial in geeigneter Qualität verfügbar ist. Der kommerzielle Wert von Recyclingqualitäten hängt von konsistenten Eigenschaften ab, da ein geringerer CO₂-Fußabdruck nicht den Bedarf an zuverlässiger Verbundwerkstoffleistung beseitigt.
Nachfrage nach leitfähigen und thermisch stabilen Füllstoffen
Elektronische Geräte, Stromumwandlungsanlagen, Rechenzentrum-Hardware und Fahrzeugbatteriesysteme benötigen Materialien, die Wärme ohne das Gewicht von Metallteilen ableiten. Gemahlene Kohlenstofffasern können in dünne Polymerabschnitte eingearbeitet werden und können sowohl thermische als auch elektrische Funktionalität beitragen. Eine Studie aus dem Jahr 2025 über ausgerichtete Kohlenstofffaseranordnungen in Silikonverbundwerkstoffen berichtete von einer Wärmeleitfähigkeit in Durchgangsrichtung von 141,57 W m⁻¹ K⁻¹. Kohlenstofffasergefüllte Gehäuse können auch die elektromagnetische Abschirmung in Geräten für 5G-Netzwerke und fortschrittliche Fahrerassistenzsysteme unterstützen. Der Markt für gemahlene Kohlenstofffasern eignet sich für diese Anwendungen, da Lieferanten einen einzigen Füllstoff verwenden können, um Verstärkung, Wärmeübertragung und elektrische Leitfähigkeit im richtigen Polymersystem zu adressieren. Die Leistung hängt weiterhin von der Faserorientierung, dem Beladungsgrad und der Dispersionsqualität ab.
Verfügbarkeit von Verbundwerkstoffabfällen aus der Luft- und Raumfahrt sowie der Windindustrie
Verbundwerkstoffabfälle aus der Luft- und Raumfahrtfertigung und ausgemusterten Windenergieanlagen können als Ausgangsmaterial für recycelte gemahlene Fasern dienen. Abfälle aus der Luft- und Raumfahrt sind wertvoll, da sie eine kontrollierte Faserqualität und konsistentere Oberflächeneigenschaften bieten können als gemischte Post-Consumer-Abfälle. Im Juni 2025 kündigten Westlake Epoxy und Alpha Recyclage Composites eine Zusammenarbeit an, die bis 2027 auf die Verarbeitung von 1.000 Tonnen Verbundwerkstoffabfällen pro Jahr durch Dampfpyrolyse abzielt. Das Projekt zeigt, wie Verarbeiter die Rohstoffsammlung und Recyclingkapazitäten rund um industrielle Volumina organisieren. Rückgewonnenes Material kann den Entsorgungsbedarf senken und gleichzeitig einen Einsatzstoff für Verbundwerkstoff- und Beschichtungsanwendungen schaffen. Eine zuverlässige Abfallversorgung bleibt wichtig, da Variationen in Harzsystemen und Faserqualitäten die Qualität des resultierenden gemahlenen Materials beeinflussen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Energie- und Verarbeitungskosten für eine konsistente Partikelgrößenverteilung | -2.5% | Global; am stärksten ausgeprägt in Nordamerika und der EU, wo Energie- und Arbeitskosten am höchsten sind | Kurzfristig (≤ 2 Jahre) |
| Variable Faserlänge und Oberflächenchemie in recyceltem Ausgangsmaterial | -2.0% | Global | Mittelfristig (2–4 Jahre) |
| Lücken bei Qualifizierung und Prüfnormen für recycelte Verbundwerkstoffqualitäten | -1.5% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Energie- und Verarbeitungskosten für eine konsistente Partikelgrößenverteilung
Enge Partikelgrößenspezifikationen erfordern Schreddern, Mahlen, Klassifizierung und Qualitätsprüfungen, die Energie und Anlagenzeit verbrauchen. Eine Studie aus dem Jahr 2025 berichtete von einem mechanischen Mahlenergieverbrauch von 2,03 MJ pro Kilogramm verarbeitetem Verbundwerkstoffmaterial. Der Energieverbrauch steigt, wenn Kunden engere Partikelverteilungen verlangen oder wenn das Ausgangsmaterial einen hohen Faservolumenanteil aufweist. Dies erzeugt Margendruck in Anwendungen, bei denen Verarbeiter hauptsächlich über den Preis konkurrieren. Kleinere Recyclingunternehmen können eine größere Chargenvariation aufweisen als Betreiber mit kontinuierlichen Mahl- und Luftklassifizierungssystemen. Investitionen in kontinuierliche Anlagen können die Konsistenz verbessern, können jedoch in Regionen mit hohen Energiepreisen oder begrenzten Finanzierungsmöglichkeiten schwierig sein.
Variable Faserlänge und Oberflächenchemie in recyceltem Ausgangsmaterial
Recyceltes Verbundwerkstoff-Ausgangsmaterial variiert je nach ursprünglicher Faserqualität, Harzsystem, Nutzungsgeschichte und Rückgewinnungsverfahren. Diese Unterschiede beeinflussen Faserlänge, Oberflächenchemie und Haftung an einer neuen Polymermatrix. Eine vergleichende Bewertung aus dem Jahr 2025 ergab, dass Recyclingmethoden zu materiell unterschiedlicher Faserqualität und unterschiedlichen Umweltergebnissen führen können[1]. Solvolyse kann Oberflächeneigenschaften erhalten, die näher an Jungfasern liegen, während Pyrolyse die Oberfläche in einer Weise verändern kann, die die Matrixhaftung beeinflusst. Kunden in Anwendungen für leitfähige Füllstoffe und Wärmemanagement reagieren besonders empfindlich auf diese Variationen, da die Netzwerkbildung von einer konsistenten Fasergeometrie abhängt. Der Markt für gemahlene Kohlenstofffasern wird zwischen Recyclingqualitäten für den Massenmarkt und höherspezifiziertem Material gespalten bleiben, bis Sortierung und Charakterisierung sich verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fasertyp:
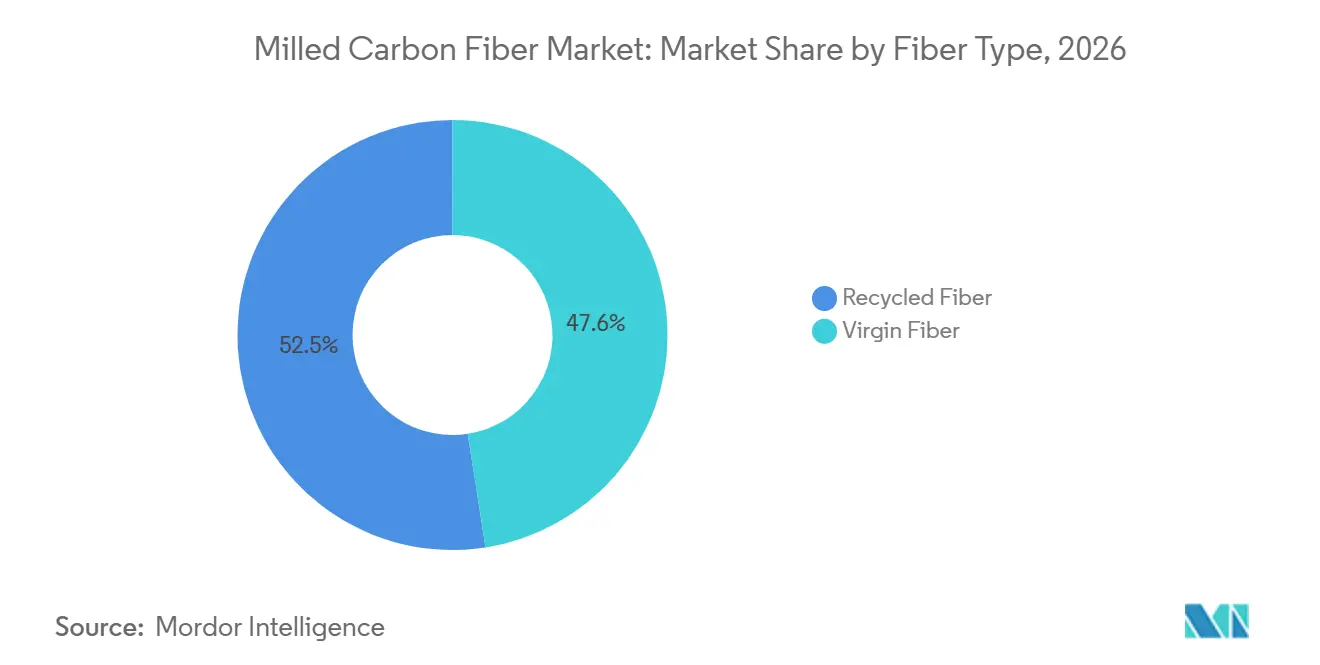
Recyclingfaser hat einen Kosten- und Carbon-VorteilRecyclingfaser hielt im Jahr 2026 einen Marktanteil von 52,45 % am Markt für gemahlene Kohlenstofffasern und wird bis 2032 voraussichtlich mit einem CAGR von 11,06 % wachsen. Ihre Position spiegelt niedrigere Einsatzkosten und geringere Emissionen wider, die mit Rückgewinnungsrouten verbunden sind. Eine Überprüfung aus dem Jahr 2025 ergab einen eingebetteten Treibhausgasfußabdruck von 2,0 kg CO₂-Äquivalent pro Kilogramm für recycelte Kohlenstofffasern, verglichen mit 12,6 kg CO₂-Äquivalent pro Kilogramm für Jungfasern. Die Überprüfung ergab auch, dass Recycling 50 % bis 70 % weniger Energie verbrauchen kann als die Jungfaserproduktion. Diese Eigenschaften unterstützen Beschaffungsprogramme, die Emissionen auf Produktebene messen und recyceltes Material in Verstärkungs-, Beschichtungs-, Leitfähigkeits- und Wärmeanwendungen einsetzen.
Jungfaser hielt im Jahr 2026 einen Marktanteil von 47,55 % am Markt für gemahlene Kohlenstofffasern und bedient weiterhin Anwendungen, die präzise Geometrie und verifizierte Oberflächenchemie erfordern. Luft- und Raumfahrtinnenräume, Verteidigungselektronik und anspruchsvolle Leistungselektronikanwendungen können kontrollierten Eigenschaften mehr Gewicht beimessen als den Materialkosten. Die Grenze zwischen recyceltem und Jungmaterial wird von Fortschritten bei der Fasergewinnung und Spezifikationspraktiken abhängen. Durch Pyrolyse rückgewonnene Fasern können breitere Verbundwerkstoffanwendungen versorgen, während durch Solvolyse rückgewonnenes Material höherwertige Beschichtungs- und Wärmemanagementanwendungen bedienen kann. ISO 19350:2025 unterstützt die Bewertung von Eigenschaften recycelter Filamente und hilft Käufern beim Materialvergleich während der Qualifizierung.
Nach Anwendung:
Verstärkungen führen, während Beschichtungen und Klebstoffe expandierenVerstärkungen hielten im Jahr 2026 einen Marktanteil von 43,62 % am Markt für gemahlene Kohlenstofffasern. Etablierte Formulierungen für spritzgegossene Teile und Schüttformmassekomponenten stützen diese Position. Qualifizierte Lieferanten und bestehende Verbundwerkstoffrezepturen unterstützen den weiteren Einsatz in strukturellen und halbstrukturellen Teilen. Elektrisch leitfähige Füllstoffe, Wärmemanagementmaterialien und elektromagnetische Abschirmung nutzen dieselben grundlegenden Materialeigenschaften auf spezialisierte Weise. Die additive Fertigung ist eine weitere Anwendung, bei der Fasergeometrie und Polymerkompatibilität die endgültige Leistung bestimmen.
Beschichtungen und Klebstoffe werden bis 2032 voraussichtlich mit einem CAGR von 11,34 % wachsen. Die Nachfrage ist mit leitfähigen Beschichtungen für Batteriegehäuse, Motorgehäuse und Unterbodenabschirmungen in Elektrofahrzeugen verbunden. Gemahlene Kohlenstofffasern können Formulierern helfen, Leitfähigkeits- oder Antistatikanforderungen bei geringeren volumetrischen Beladungen als einige Alternativen zu erfüllen. Eine geringere Füllstoffbeladung kann den Beschichtungsfluss verbessern und die Gesamtverbundwerkstoffkosten senken. Kohlenstofffasern können auch als struktureller Modifikator in Unterbodenabdichtungen und Klebeformulierungen für Fahrzeugkarosserien aus mehreren Materialien wirken.
Nach Endverbrauchsbranche:
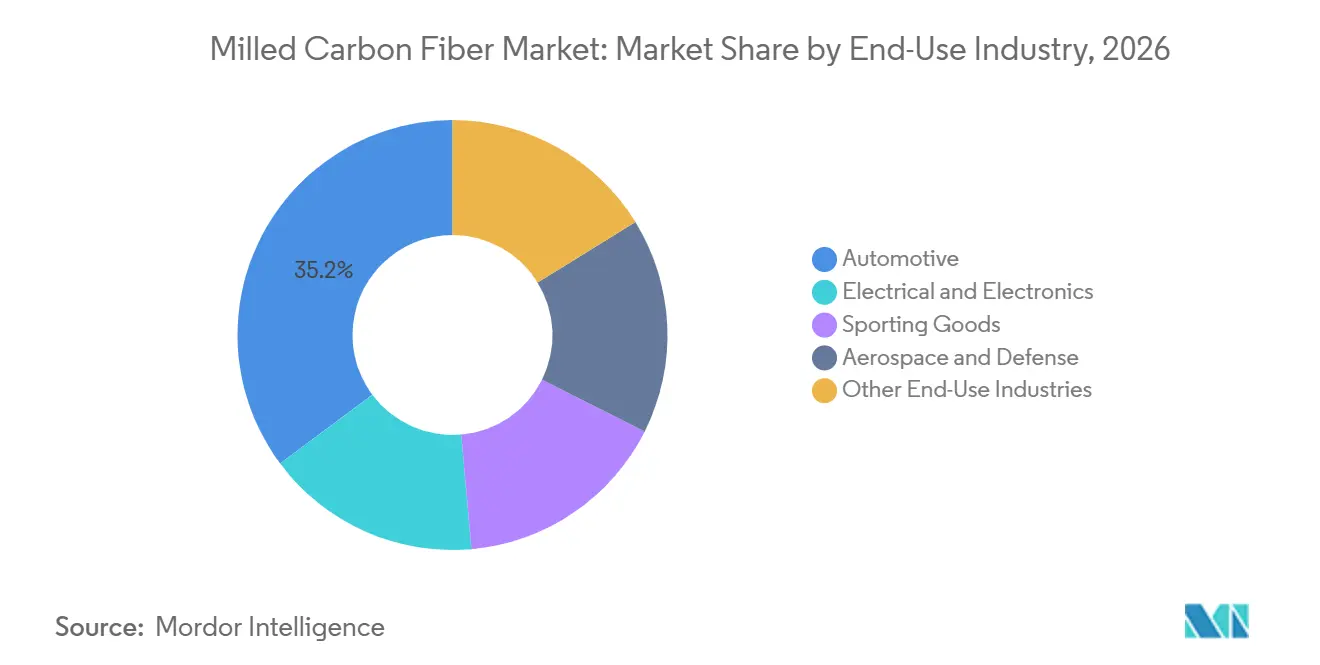
Automobilindustrie führt Nachfrage und Wachstum anDie Automobilindustrie hielt im Jahr 2026 einen Marktanteil von 35,20 % am Markt für gemahlene Kohlenstofffasern und wird bis 2032 voraussichtlich mit einem CAGR von 11,57 % wachsen. Fahrzeughersteller verwenden gemahlene Fasern in Innenverkleidungen, Motorraum-Verbundwerkstoffen, Batteriegehäusen, Querträgerbaugruppen und Unterbodenkomponenten. Der Wandel hin zu Elektrofahrzeugen erhöht den Wert der Massenreduzierung in strukturellen und funktionalen Teilen. Im März 2025 kündigten Syensqo und Vartega Inc. eine Zusammenarbeit an, um trockene Kohlenstofffasern und Prepreg-Abfälle in EasyFeed Bundles für Syensqos ECHO-Portfolio an Spezialpolymeren umzuwandeln. Die Anwendungen umfassen strukturelle Automobilteile, Dämpfungsringe und getriebebedingte Produkte.
Die Nachfrage aus dem Bereich Elektro und Elektronik wird durch den Bedarf an Wärmemanagement und elektromagnetischer Abschirmung in Leistungsanlagen, 5G-Infrastruktur und Serverracks gestützt. Sportartikelnutzer können recycelten Inhalt und geringere eingebettete Emissionen schätzen, während Luft- und Raumfahrt- sowie Verteidigungsnutzer großen Wert auf Materialspezifikationen legen. Diese anspruchsvolleren Kunden können auch wertvolle Abfälle für die Recycling-Lieferkette erzeugen. Im Dezember 2025 kündigte Mitsubishi Chemical Group Corporation eine stufenweise Erweiterung seiner Werke in Aichi, Japan, und Sacramento, Kalifornien, an, die bis 2027 auf eine ungefähre Verdoppelung der aktuellen Produktionskapazität abzielt. Tiefbau und Meeresverbundwerkstoffe sind weitere Anwendungen, da sich korrosionsbeständige Verbundwerkstoffanwendungen entwickeln.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für gemahlene Kohlenstofffasern in Nordamerika
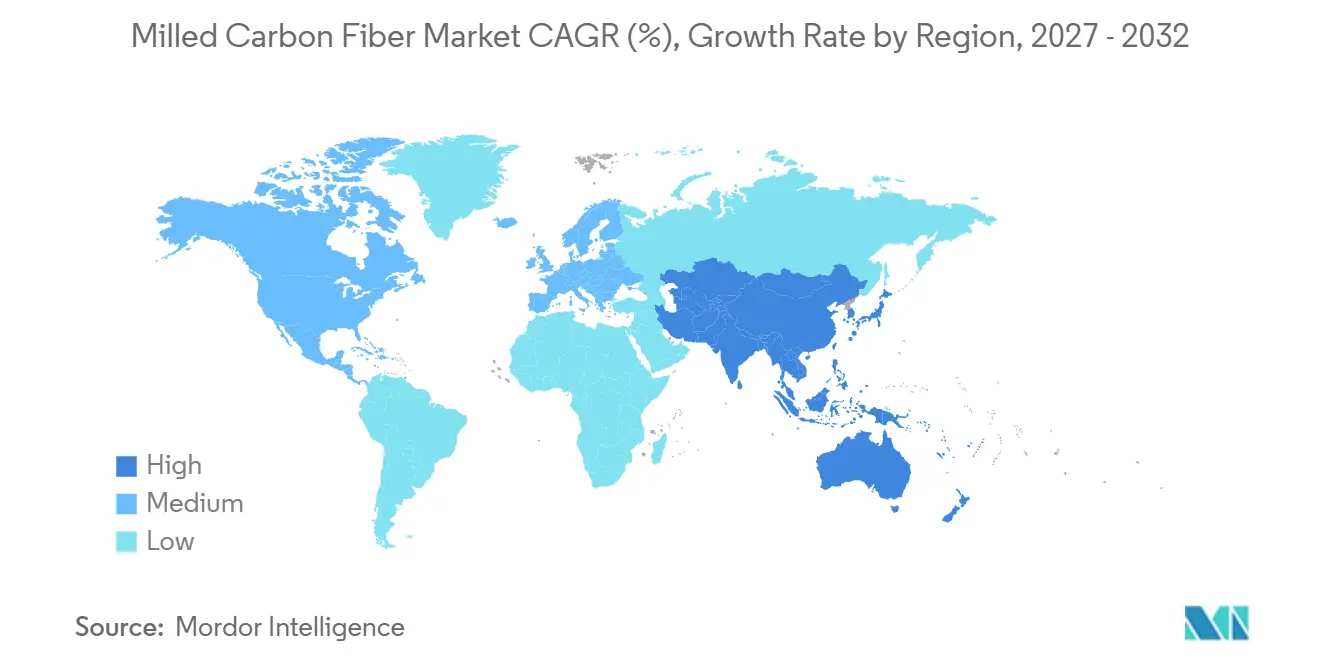
Nordamerika hielt im Jahr 2026 einen Marktanteil von 32,78 % am Markt für gemahlene Kohlenstofffasern. Die Region vereint eine große Automobilbasis, Recyclingaktivitäten und den frühen Einsatz von gemahlenen Fasern in strukturellen und funktionalen Anwendungen. Die Nachfrage umfasst spritzgegossene Compounds, Materialien für die additive Fertigung sowie Bauteile, die ein geringeres Gewicht oder elektrische Leistungseigenschaften erfordern. Qualifizierungsprogramme in der Automobilindustrie eröffnen Lieferanten im Markt für gemahlene Kohlenstofffasern einen Weg zu einem höheren Einsatzvolumen, sofern die Eigenschaften der rückgewonnenen Fasern konsistent sind. Forschungsarbeiten zu mit gemahlenen Fasern gefülltem Polypropylen-Filament unterstützen zudem die Herstellung funktionaler Automobilbauteile.
Markt für gemahlene Kohlenstofffasern im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 11,49 % wachsen. Die Elektrofahrzeugproduktion in China, die Composites-Basis Japans und die Faserproduktionskapazitäten Südkoreas stützen die regionale Nachfrage. Japan nimmt eine wichtige Rolle bei der Qualifizierung von recycelten Kohlenstofffasern ein, unter anderem durch Arbeiten zu Prüfverfahren und Faserrückgewinnung. ISO 19350:2025 bietet eine Methode zur Bewertung der Zugfestigkeitsverteilung und der Grenzflächenscherfestigkeit von recycelten Kohlenstofffaser-Filamenten. Indien und die Länder des Verbands Südostasiatischer Nationen (ASEAN) können mit zunehmendem Elektrofahrzeugabsatz außerhalb Chinas eine weitere Nachfragesteigerung bewirken.
Markt für gemahlene Kohlenstofffasern in EMEA und Südamerika
Europa profitiert von der Verfügbarkeit von Luft- und Raumfahrtschrott, Recyclinginvestitionen sowie dem Käuferinteresse an kohlenstoffärmeren Verbundwerkstoffen. Westlake Epoxy und Alpha Recyclage Composites kündigten 2025 eine Zusammenarbeit für einen französischen Recyclingbetrieb an, der bis 2027 auf eine jährliche Verarbeitung von 1.000 Tonnen Verbundwerkstoffabfällen abzielt. Südamerika, der Nahe Osten und Afrika sind nach wie vor Märkte in einem früheren Entwicklungsstadium für importiertes Material in den Bereichen Automobil sowie Wartung, Reparatur und Überholung in der Luft- und Raumfahrt. Ihr Fortschritt hängt von der Importwirtschaftlichkeit, den lokalen Recyclingkapazitäten und den Investitionen der Erstausrüster ab.
Wettbewerbslandschaft
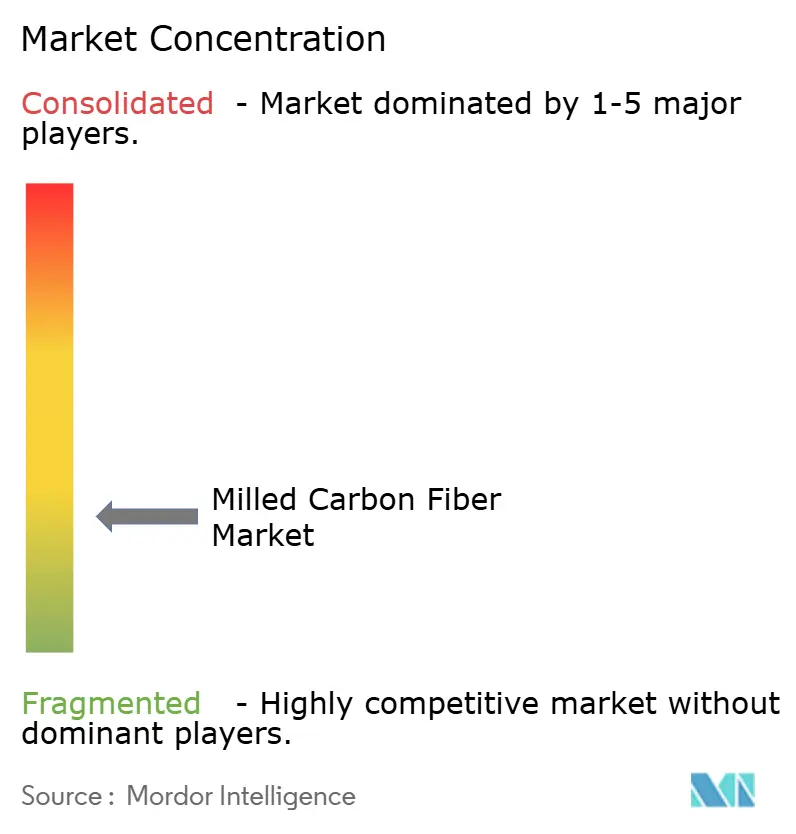
Der Markt für gemahlene Kohlenstofffasern ist stark fragmentiert, wobei die fünf größten Akteure TORAY INDUSTRIES, INC., Mitsubishi Chemical Group Corporation, Teijin Limited, SGL Carbon und Procotex umfassen. Angebote können sich nach Rohstoffzugang, Rückgewinnungsroute, Mahlfähigkeit und der Fähigkeit zur Dokumentation des Recyclinganteils unterscheiden. Käufer benötigen zunehmend Rückverfolgbarkeit und zuverlässige Qualitätsdaten für den Einsatz in regulierten oder leistungsstarken Anwendungen.
Unternehmen nutzen Partnerschaften und Kapazitätspläne, um zirkulärere Verbundwerkstoff-Lieferketten aufzubauen. Im März 2025 kündigten Syensqo und Vartega Inc. eine technische und kommerzielle Zusammenarbeit an, um Syensqo-Abfälle für den Einsatz in Spezialpolymeren zurückzugewinnen. Im Juni 2025 unterzeichnete Syensqo einen Vertrag mit Fairmat zur Verarbeitung seiner Kohlenstofffaser-Prepreg-Abfälle aus dem Vereinigten Königreich für Anwendungen in Sport, Energie, Mobilität und Elektronik[2]. Im Dezember 2025 kündigte Mitsubishi Chemical Group Corporation eine Erweiterung an, die darauf abzielt, die Kohlenstofffaser-Produktionskapazität bis 2027 ungefähr zu verdoppeln. Diese Maßnahmen zeigen Bemühungen, Rohstoffe zu sichern, die Produktion auszubauen und die Materialrückgewinnung mit der nachgelagerten Nachfrage zu verbinden.
Chancen konzentrieren sich auf präzise Qualitäten für die additive Fertigung und Wärmemanagement-Verbundwerkstoffe. Recyceltes Material mit kontrollierter Längenverteilung kann Druckbarkeitsbeschränkungen bei hochauflösenden Verfahren beheben. Eine Studie aus dem Jahr 2025 über recycelte gemahlene Fasern in Polyamid 6,6 zeigte, dass eine funktionale Filamentleistung mit geeigneter Prozesskontrolle erreicht werden kann. ISO 19350:2025 gibt Herstellern eine gemeinsame Grundlage zur Bewertung des Verhaltens von recycelten Faserfilamenten, und Wettbewerbspositionen werden von der Fähigkeit abhängen, spezifikationsgerechtes Material in kommerziellen Volumina zu liefern.
Marktführer für gemahlene Kohlenstofffasern
-
TORAY INDUSTRIES, INC.
-
Mitsubishi Chemical Group Corporation
-
Teijin Limited
-
SGL Carbon
-
Procotex
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gemahlene Kohlenstofffasern Unternehmen in diesem Bericht
- Carbon Fiber Recycling, Inc.
- Formosa Plastics Corporation
- Gen 2 Carbon Limited
- Hexcel Corporation
- HS HYOSUNG ADVANCED MATERIALS
- KUREHA CORPORATION
- Mitsubishi Chemical Group Corporation
- Nippon Graphite Fiber Co., Ltd.
- Procotex
- SGL Carbon
- Shocker Composites LLC
- Syensqo
- Teijin Limited
- TORAY INDUSTRIES, INC.
- Vartega Inc.
Neueste Industrielle Entwicklungen in Markt für gemahlene Kohlenstofffasern
- März 2026: Teijin Carbon erweiterte seine Tenax Next-Produktlinie um zusätzliche Kohlenstofffasermaterialien auf Basis zirkulärer Ausgangsstoffe und berichtete von einer verifizierten Reduzierung der Kohlendioxidemissionen um 36 % bei gleichzeitiger Beibehaltung der Referenzwerte für Zug- und Steifigkeitsleistung. Die Entwicklung unterstützt den Markt für gemahlene Kohlenstofffasern, indem sie die Verfügbarkeit kohlenstoffärmerer Kohlenstofffaser-Ausgangsstoffe erhöht und die Nachfrage nach nachhaltigen Verstärkungsmaterialien stärkt.
- November 2025: Carbon Fiber Recycling, LLC brachte eine neue Reihe gemahlener recycelter Kohlenstofffasern auf den Markt, die aus rückgewonnenen ausgehärteten Verbundwerkstoffen, Prepreg-Abfällen und Trockenfaserabfällen hergestellt werden und maßgeschneiderte Faserlängen für Spritzguss, Schüttformmassen und 3D-Druck bieten. Die Markteinführung unterstützt den Markt für gemahlene Kohlenstofffasern, indem sie den Zugang zu recycelten Verstärkungsmaterialien erweitert, die die Abhängigkeit von Jungfasern verringern und dazu beitragen, Materialkosten und Umweltauswirkungen zu senken.
Berichtsumfang des globalen Marktes für gemahlene Kohlenstofffasern
Gemahlene Kohlenstofffasern bestehen aus gehackten und fein verarbeiteten Kohlenstofffasern, die als verstärkende oder funktionale Additive in Polymerverbundwerkstoffen und anderen Materialien verwendet werden. Sie tragen dazu bei, mechanische Festigkeit, Steifigkeit, Dimensionsstabilität sowie elektrische oder thermische Leitfähigkeit in spezialisierten Formulierungen zu verbessern.
Der Markt für gemahlene Kohlenstofffasern ist nach Fasertyp, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Fasertyp ist der Markt in Recyclingfaser und Jungfaser segmentiert. Nach Anwendung ist der Markt in Verstärkungen, Beschichtungen und Klebstoffe, elektrisch leitfähige Füllstoffe, Wärmemanagementmaterialien, elektromagnetische Abschirmung, Ausgangsmaterial für die additive Fertigung und sonstige Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Automobilindustrie, Elektro und Elektronik, Sportartikel, Luft- und Raumfahrt sowie Verteidigung und sonstige Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für gemahlene Kohlenstofffasern in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) erstellt.
Segmentierungsübersicht
| Recyclingfaser |
| Jungfaser |
| Verstärkungen |
| Beschichtungen und Klebstoffe |
| Elektrisch leitfähige Füllstoffe |
| Wärmemanagementmaterialien |
| Elektromagnetische Abschirmung |
| Ausgangsmaterial für die additive Fertigung |
| Sonstige Anwendungen |
| Automobilindustrie |
| Elektro und Elektronik |
| Sportartikel |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Fasertyp | Recyclingfaser | |
| Jungfaser | ||
| Nach Anwendung | Verstärkungen | |
| Beschichtungen und Klebstoffe | ||
| Elektrisch leitfähige Füllstoffe | ||
| Wärmemanagementmaterialien | ||
| Elektromagnetische Abschirmung | ||
| Ausgangsmaterial für die additive Fertigung | ||
| Sonstige Anwendungen | ||
| Nach Endverbrauchsbranche | Automobilindustrie | |
| Elektro und Elektronik | ||
| Sportartikel | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für gemahlene Kohlenstofffasern?
Die Marktgröße für gemahlene Kohlenstofffasern wurde im Jahr 2026 auf 221,38 Millionen USD geschätzt und wird voraussichtlich von 243,72 Millionen USD im Jahr 2027 auf 402,60 Millionen USD bis 2032 wachsen, bei einem CAGR von 10,56 % während des Prognosezeitraums (2027–2032).
Welcher Fasertyp hielt im Jahr 2026 den größten Marktanteil?
Recyclingfaser hielt im Jahr 2026 einen Marktanteil von 52,45 %.
Welche Anwendung hielt im Jahr 2026 den größten Marktanteil?
Verstärkungen hielten im Jahr 2026 einen Marktanteil von 43,62 %.
Welche Endverbrauchsbranche wird bis 2032 voraussichtlich am schnellsten wachsen?
Die Automobilindustrie wird bis 2032 voraussichtlich mit einem CAGR von 11,57 % wachsen.