
Taille et part du marché des fibres de carbone broyées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
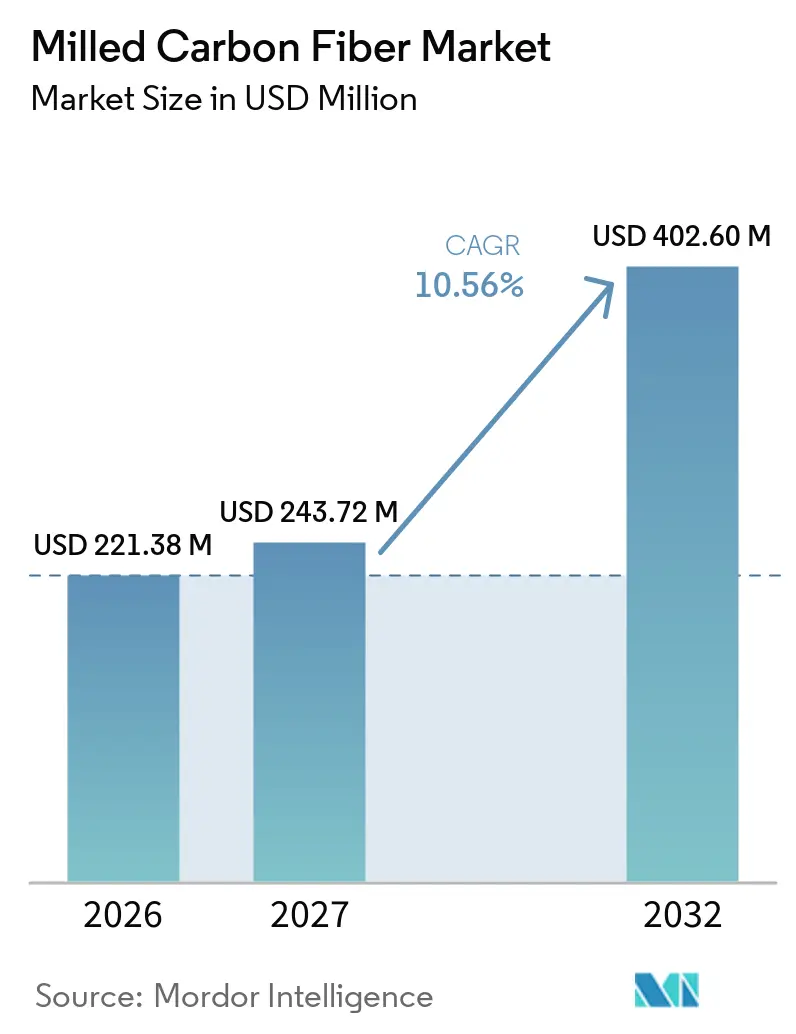
| Taille du Marché (2027) | 243.72 Millions de dollars américains |
| Taille du Marché (2032) | 402.60 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 10.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
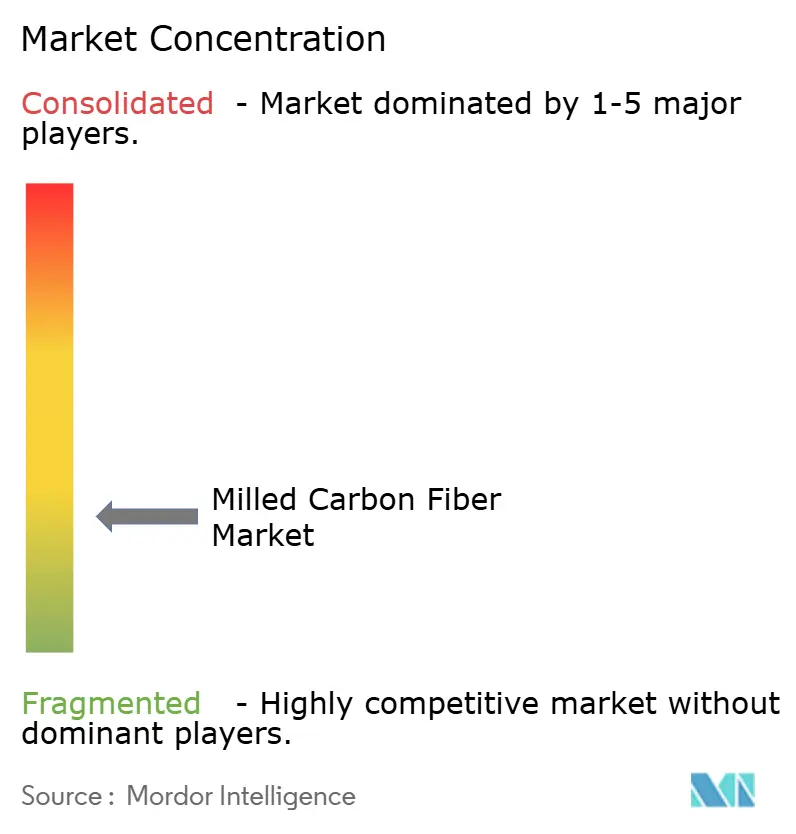
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fibres de carbone broyées par Mordor Intelligence
La taille du marché des fibres de carbone broyées était évaluée à 221,38 millions USD en 2026 et devrait croître de 243,72 millions USD en 2027 pour atteindre 402,60 millions USD d'ici 2032, à un CAGR de 10,56 % au cours de la période de prévision (2027-2032). Le marché des fibres de carbone broyées est façonné par les exigences de pièces de véhicules plus légères, de réduction des émissions liées aux matériaux, de contenu recycl documenté tout au long des chaînes de valeur, et de meilleures performances thermiques et électriques dans les composés polymères. Le matériau recyclé est passé d'une alternative limitée à un flux d'approvisionnement important, à mesure que les transformateurs améliorent la qualité de récupération et que les acheteurs recherchent des réductions de carbone documentées. Le marché des fibres de carbone broyées bénéficie également d'applications pouvant utiliser des équipements de moulage existants, ce qui réduit la nécessité de modifications majeures des lignes de production. Les producteurs répondent en combinant l'accès aux matières premières, le contrôle de la granulométrie, le traitement de surface et la traçabilité, plutôt qu'en se concurrençant uniquement sur l'approvisionnement en fibres. Les exigences de qualification et les coûts de traitement restent importants, car les clients ont besoin de propriétés stables, d'une traçabilité et de résultats reproductibles dans des applications exigeantes.
Principaux enseignements du rapport
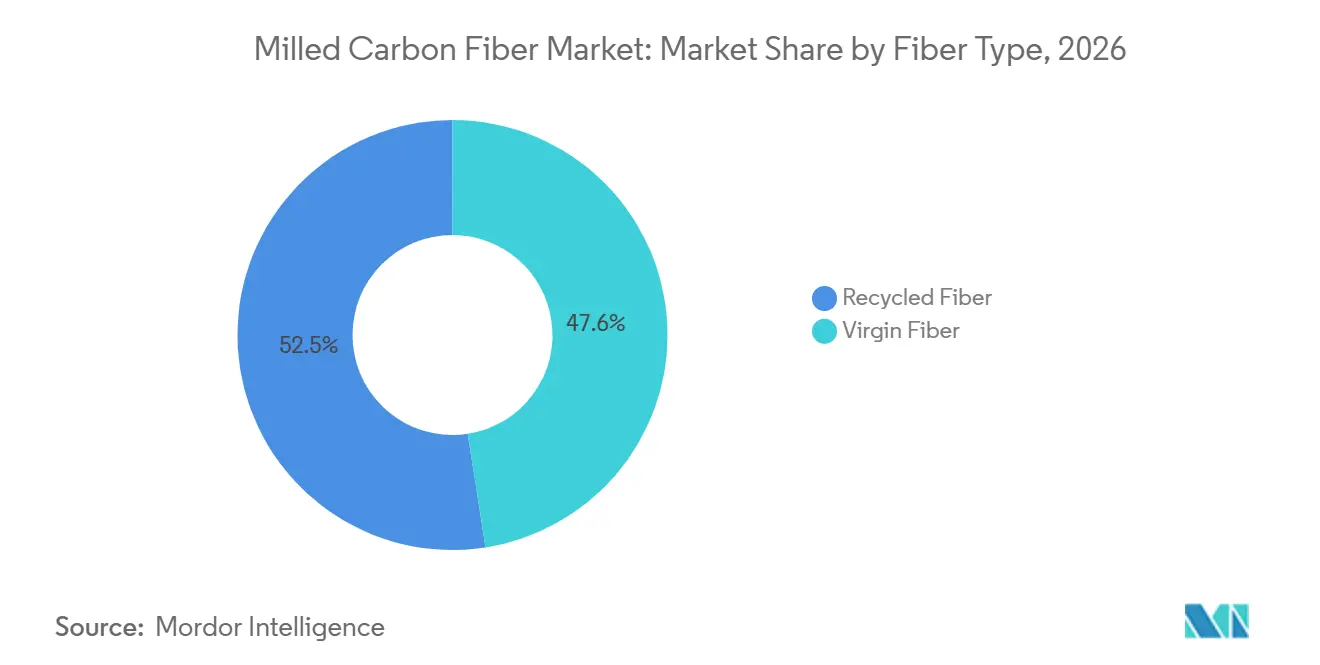
- Par type de fibre, la fibre recyclée détenait 52,45 % de la part du marché des fibres de carbone broyées en 2026, tandis que la fibre recyclée devrait progresser à un CAGR de 11,06 % jusqu'en 2032.
- Par application, les renforts détenaient 43,62 % de la part du marché des fibres de carbone broyées en 2026, tandis que les revêtements et adhésifs devraient progresser à un CAGR de 11,34 % jusqu'en 2032.
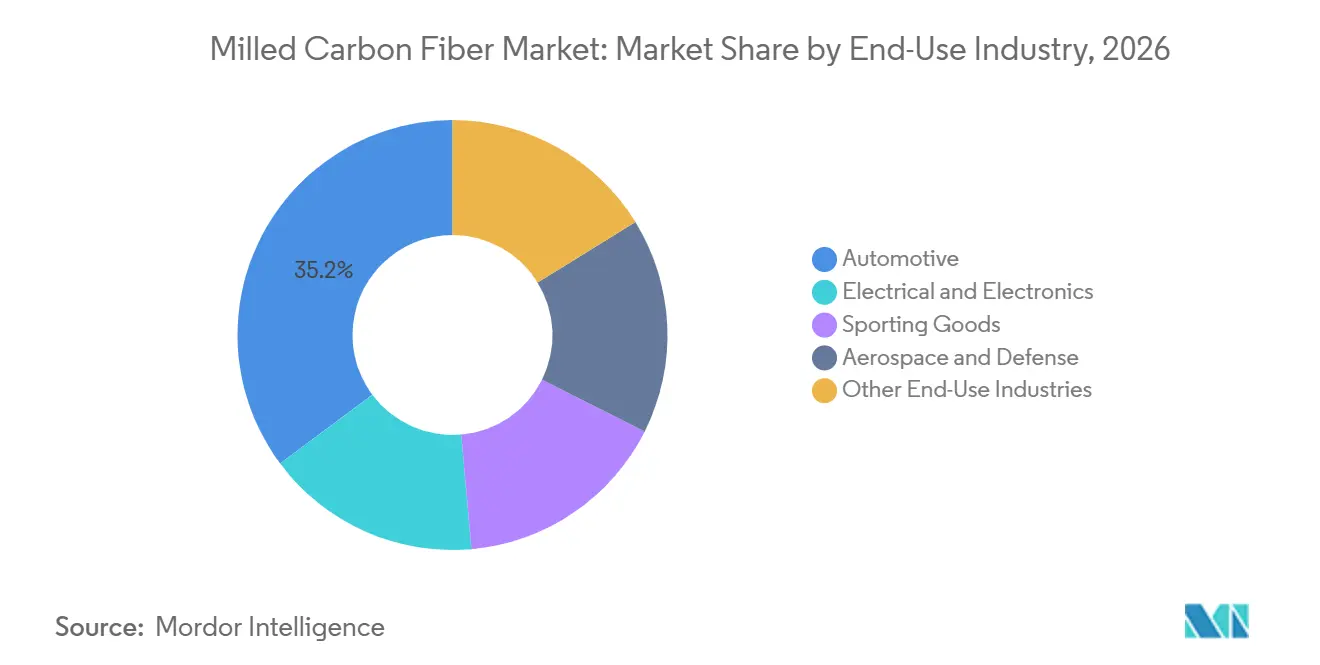
- Par secteur d'utilisation finale, l'automobile détenait 35,20 % de la part du marché des fibres de carbone broyées en 2026 et devrait progresser à un CAGR de 11,57 % jusqu'en 2032.
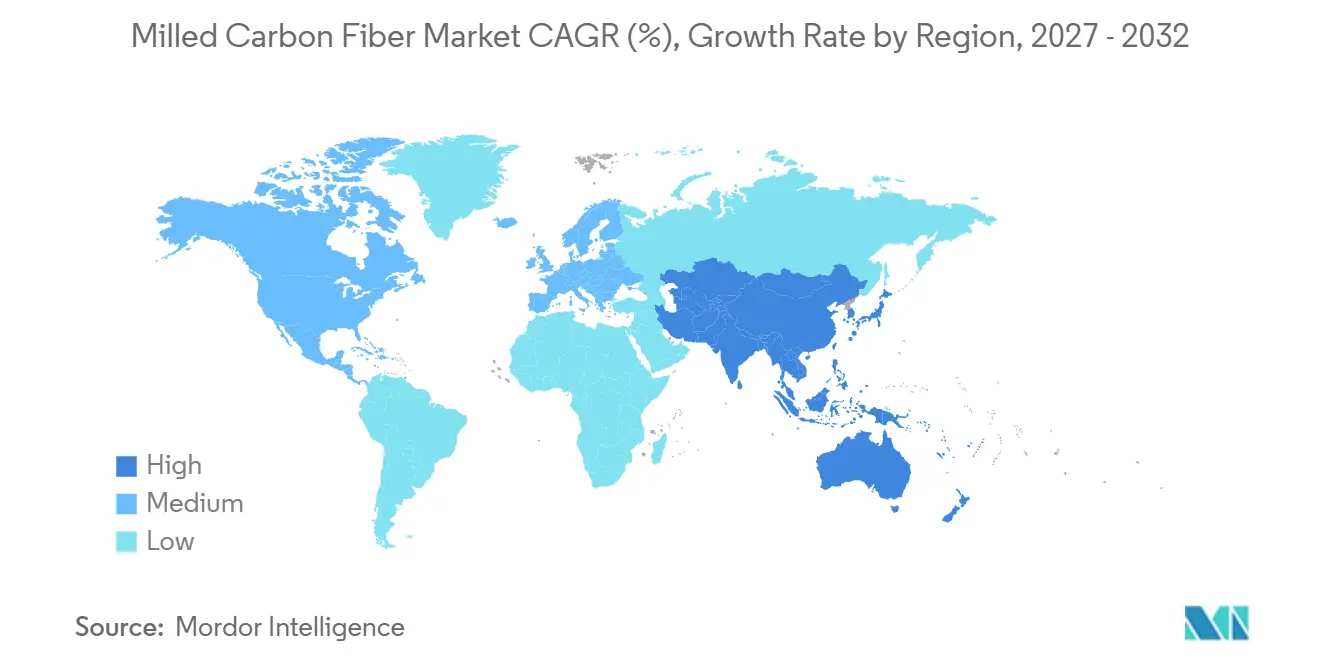
- Par géographie, l'Amérique du Nord détenait 32,78 % de la part du marché des fibres de carbone broyées en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 11,49 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allègement pour l'efficacité des véhicules et l'autonomie des véhicules électriques | +3.2% | Mondial, concentré en Amérique du Nord, en Europe et en Asie de l'Est | Court terme (≤ 2 ans) |
| Avantage en termes de coût et d'empreinte carbone des fibres recyclées | +2.8% | Mondial ; attraction la plus forte en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Demande de charges conductrices et thermiquement stables | +1.6% | Cœur en Asie-Pacifique, débordement vers l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Disponibilité des déchets composites de l'industrie aérospatiale et éolienne | +1.4% | Amérique du Nord et UE | Moyen terme (2 à 4 ans) |
| Qualification des fibres broyées dans les matières premières pour la fabrication additive | +1.0% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allègement pour l'efficacité des véhicules et l'autonomie des véhicules électriques
Les plateformes de véhicules électriques nécessitent une masse réduite en dehors du bloc-batterie, car des composants plus lourds réduisent l'autonomie disponible à partir d'une capacité de batterie fixe. Le marché des fibres de carbone broyées répond à cette exigence dans les supports de batterie moulés par injection, les boîtiers de moteurs et les panneaux structurels. Une étude de 2025 a révélé que les filaments en polypropylène contenant 9,09 % en masse (% m/m) de fibres de carbone broyées présentaient une résistance à la traction supérieure de 74 % et une résistance à la flexion supérieure de 99 % par rapport au polymère non chargé. Ces résultats soutiennent l'utilisation de composés chargés en fibres de carbone là où les fabricants souhaitent une plus grande rigidité sans inserts métalliques ni charges minérales plus lourdes. Le format broyé peut être traité avec des vis de moulage par injection standard, ce qui réduit la barrière à l'équipement pour les programmes de véhicules à grand volume. La réduction de masse au niveau des composants peut donc être introduite sans reconception complète du processus de moulage.
Avantage en termes de coût et d'empreinte carbone des fibres recyclées
La fibre broyée recyclée offre à la fois des émissions de matériaux plus faibles et une exigence énergétique moindre que les filières de fibres vierges. Une revue de 2025 a rapporté une empreinte en gaz à effet de serre incorporée de 2,0 kg d'équivalent CO₂ par kilogramme pour la fibre de carbone recyclée, contre 12,6 kg d'équivalent CO₂ par kilogramme pour la fibre de carbone vierge. La même revue a indiqué que la production de fibres recyclées peut utiliser 50 % à 70 % moins d'énergie que la production de fibres vierges. Cela rend les matières premières recyclées pertinentes pour les acheteurs sur le marché des fibres de carbone broyées qui doivent documenter les émissions au niveau des matériaux dans leurs chaînes d'approvisionnement. Le marché des fibres de carbone broyées peut également bénéficier de coûts d'approvisionnement plus faibles lorsque des matières premières récupérées sont disponibles à une qualité appropriée. La valeur commerciale des grades recyclés dépend de propriétés constantes, car une empreinte carbone plus faible ne supprime pas la nécessité de performances fiables des composés.
Demande de charges conductrices et thermiquement stables
Les appareils électroniques, les équipements de conversion d'énergie, le matériel de centres de données et les systèmes de batteries de véhicules nécessitent des matériaux qui gèrent la chaleur sans ajouter le poids des pièces métalliques. La fibre de carbone broyée peut être dispersée dans de fines sections de polymère et peut contribuer à la fois à des fonctionnalités thermiques et électriques. Une étude de 2025 sur des réseaux de fibres de carbone alignées dans des composites en silicone a rapporté une conductivité thermique dans le sens de l'épaisseur de 141,57 W m⁻¹ K⁻¹. Les boîtiers chargés en fibres de carbone peuvent également assurer le blindage contre les interférences électromagnétiques dans les équipements pour les réseaux 5G et les systèmes avancés d'aide à la conduite. Le marché des fibres de carbone broyées est adapté à ces utilisations, car les fournisseurs peuvent utiliser une seule charge pour répondre aux besoins de renforcement, de transfert thermique et de conductivité électrique dans le bon système polymère. Les performances dépendent toujours de l'alignement des fibres, du niveau de charge et de la qualité de la dispersion.
Disponibilité des déchets composites de l'industrie aérospatiale et éolienne
Les déchets composites issus de la fabrication aérospatiale et des équipements éoliens en fin de vie peuvent fournir des matières premières pour les fibres broyées recyclées. Les déchets de qualité aérospatiale sont précieux car ils peuvent offrir une qualité de fibre contrôlée et des caractéristiques de surface plus constantes que les déchets post-consommation mélangés. En juin 2025, Westlake Epoxy et Alpha Recyclage Composites ont annoncé une collaboration visant à traiter 1 000 tonnes métriques de déchets composites par an d'ici 2027 par pyrolyse à la vapeur. Le projet montre comment les transformateurs organisent la collecte des matières premières et la capacité de recyclage autour de volumes industriels. Le matériau récupéré peut réduire les exigences d'élimination tout en créant une entrée pour les applications de composés et de revêtements. Un approvisionnement fiable en déchets reste important, car la variation des systèmes de résine et des grades de fibres affecte la qualité du matériau broyé résultant.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût énergétique et de traitement élevé pour une distribution granulométrique constante | -2.5% | Mondial ; le plus aigu en Amérique du Nord et dans l'UE où les coûts de l'énergie et de la main-d'œuvre sont les plus élevés | Court terme (≤ 2 ans) |
| Longueur de fibre et chimie de surface variables dans les matières premières recyclées | -2.0% | Mondial | Moyen terme (2 à 4 ans) |
| Lacunes en matière de qualification et de normes d'essai pour les grades composites recyclés | -1.5% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût énergétique et de traitement élevé pour une distribution granulométrique constante
Des spécifications granulométriques étroites nécessitent un déchiquetage, un broyage, une classification et des contrôles de qualité qui consomment de l'énergie et du temps machine. Une étude de 2025 a rapporté une énergie de broyage mécanique de 2,03 MJ par kilogramme de matériau composite traité. La consommation d'énergie augmente lorsque les clients exigent des distributions granulométriques plus étroites ou lorsque la matière première présente une fraction volumique de fibres élevée. Cela crée une pression sur les marges dans les applications où les transformateurs se concurrencent principalement sur le prix. Les recycleurs de plus petite taille peuvent faire face à une variation de lot plus importante que les opérateurs disposant de systèmes de broyage continu et de classification par air. L'investissement dans des équipements continus peut améliorer la constance, mais peut également être difficile dans les régions où les prix de l'énergie sont élevés ou où le financement est limité.
Longueur de fibre et chimie de surface variables dans les matières premières recyclées
Les matières premières composites recyclées varient selon le grade de fibre d'origine, le système de résine, l'historique de service et le procédé de récupération. Ces différences influencent la longueur des fibres, la chimie de surface et l'adhésion à une nouvelle matrice polymère. Une évaluation comparative de 2025 a révélé que les méthodes de recyclage peuvent produire des qualités de fibre et des résultats environnementaux matériellement différents[1]. La solvolyse peut conserver des caractéristiques de surface plus proches de la fibre vierge, tandis que la pyrolyse peut modifier la surface d'une manière qui affecte l'adhésion à la matrice. Les clients dans les applications de charges conductrices et de gestion thermique sont particulièrement sensibles à ces variations, car la formation du réseau dépend d'une géométrie de fibre constante. Le marché des fibres de carbone broyées restera divisé entre les grades recyclés de commodité et les matériaux à spécifications plus élevées jusqu'à ce que le tri et la caractérisation s'améliorent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fibre :
la fibre recyclée présente un avantage en termes de coût et d'empreinte carboneLa fibre recyclée détenait 52,45 % de la part du marché des fibres de carbone broyées en 2026 et devrait progresser à un CAGR de 11,06 % jusqu'en 2032. Sa position reflète des coûts d'intrants plus faibles et des émissions plus faibles associées aux filières de récupération. Une revue de 2025 a révélé une empreinte en gaz à effet de serre incorporée de 2,0 kg d'équivalent CO₂ par kilogramme pour la fibre de carbone recyclée, contre 12,6 kg d'équivalent CO₂ par kilogramme pour la fibre de carbone vierge. La revue a également constaté que le recyclage peut utiliser 50 % à 70 % moins d'énergie que la production de fibres vierges. Ces caractéristiques soutiennent les programmes d'approvisionnement qui mesurent les émissions au niveau des produits et utilisent des matériaux recyclés dans les applications de renforcement, de revêtement, de conduction et de gestion thermique.
La fibre vierge détenait 47,55 % de la part du marché des fibres de carbone broyées en 2026 et continue de servir les applications nécessitant une géométrie précise et une chimie de surface vérifiée. Les intérieurs aérospatiaux, l'électronique de défense et les applications exigeantes en électronique de puissance peuvent accorder plus d'importance aux propriétés contrôlées qu'au coût des matériaux. La frontière entre les matériaux recyclés et vierges dépendra des progrès réalisés dans les pratiques de récupération et de spécification des fibres. La fibre récupérée par pyrolyse peut alimenter des applications de composés plus larges, tandis que le matériau récupéré par solvolyse peut servir des revêtements et des utilisations de gestion thermique à plus haute valeur ajoutée. La norme ISO 19350:2025 soutient l'évaluation des propriétés des filaments recyclés, aidant les acheteurs à comparer les matériaux lors de la qualification.
Par application :
les renforts sont en tête tandis que les revêtements et adhésifs se développentLes renforts détenaient 43,62 % de la part du marché des fibres de carbone broyées en 2026. Les formulations établies pour les pièces moulées par injection et les composants de composés de moulage en vrac soutiennent cette position. Les fournisseurs qualifiés et les recettes de composés existantes soutiennent l'utilisation continue dans les pièces structurelles et semi-structurelles. Les charges électriquement conductrices, les matériaux de gestion thermique et le blindage contre les interférences électromagnétiques utilisent les mêmes propriétés de base du matériau de manière spécialisée. La fabrication additive est une autre application où la géométrie des fibres et la compatibilité avec les polymères déterminent les performances finales.
Les revêtements et adhésifs devraient progresser à un CAGR de 11,34 % jusqu'en 2032. La demande est liée aux revêtements conducteurs pour les boîtiers de batteries, les carters de moteurs et le blindage de soubassement dans les véhicules électriques. La fibre de carbone broyée peut aider les formulateurs à satisfaire aux exigences de conductivité ou antistatiques à des charges volumétriques plus faibles que certaines alternatives. Une charge de charge plus faible peut améliorer le flux du revêtement et réduire le coût total du composé. La fibre de carbone peut également agir comme modificateur structurel dans les mastics de soubassement et les formulations de collage pour les carrosseries de véhicules multi-matériaux.
Par secteur d'utilisation finale :
l'automobile est en tête de la demande et de la croissanceL'automobile détenait 35,20 % de la part du marché des fibres de carbone broyées en 2026 et devrait progresser à un CAGR de 11,57 % jusqu'en 2032. Les constructeurs automobiles utilisent les fibres broyées dans les garnitures intérieures, les composés sous capot, les boîtiers de batteries, les assemblages de traverses et les composants de soubassement. Le passage aux véhicules électriques augmente la valeur de la réduction de masse dans les pièces structurelles et fonctionnelles. En mars 2025, Syensqo et Vartega Inc. ont annoncé une collaboration pour convertir les déchets de fibres de carbone sèches et de préimprégné en EasyFeed Bundles pour le portefeuille ECHO de polymères spéciaux de Syensqo. Les applications comprennent les pièces structurelles automobiles, les anneaux d'amortissement et les produits liés à la transmission.
La demande en électrique et électronique est soutenue par le besoin de gestion thermique et de blindage contre les interférences électromagnétiques dans les équipements de puissance, l'infrastructure 5G et les baies de serveurs. Les utilisateurs d'articles de sport peuvent valoriser le contenu recyclé et les émissions incorporées plus faibles, tandis que les utilisateurs aérospatiaux et de défense accordent une grande importance aux spécifications des matériaux. Ces clients aux exigences plus élevées peuvent également générer des déchets précieux pour la chaîne d'approvisionnement du recyclage. En décembre 2025, Mitsubishi Chemical Group Corporation a annoncé une expansion par phases dans ses usines d'Aichi, au Japon, et de Sacramento, en Californie, visant à environ doubler la capacité de production actuelle d'ici 2027. Le génie civil et les composites marins sont des utilisations supplémentaires à mesure que les applications de composés résistants à la corrosion se développent.

Analyse géographique
Marché des Fibres de Carbone Broyées en Amérique du Nord
L'Amérique du Nord détenait 32,78% de la part de marché des fibres de carbone broyées en 2026. La région combine une large base automobile, une activité de recyclage et une utilisation précoce des fibres broyées dans des applications structurelles et fonctionnelles. La demande comprend des composés moulés par injection, des matériaux de fabrication additive et des composants nécessitant un poids réduit ou des performances électriques. Les programmes de qualification automobile offrent aux fournisseurs du marché des fibres de carbone broyées une voie vers une utilisation à plus grand volume lorsque les propriétés des fibres récupérées sont cohérentes. La recherche sur le filament de polypropylène chargé de fibres broyées soutient également la fabrication de pièces automobiles fonctionnelles.
Marché des Fibres de Carbone Broyées en Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 11,49% jusqu'en 2032. La production de véhicules électriques en Chine, la base de matériaux composites du Japon et la capacité des producteurs de fibres de Corée du Sud soutiennent la demande régionale. Le Japon joue un rôle dans la qualification des fibres de carbone recyclées grâce à des travaux sur les essais et la récupération des fibres. La norme ISO 19350:2025 fournit une méthode pour évaluer la distribution de la résistance à la traction et la résistance au cisaillement interfacial des filaments de fibres de carbone recyclées. L'Inde et les pays de l'Association des Nations de l'Asie du Sud-Est (ASEAN) peuvent générer une demande supplémentaire à mesure que l'adoption des véhicules électriques se développe en dehors de la Chine.
Marché des Fibres de Carbone Broyées en EMEA et en Amérique du Sud
L'Europe bénficie de la disponibilité des déchets aérospatiaux, des investissements dans le recyclage et de l'intérêt des acheteurs pour les matériaux composites à faible empreinte carbone. Westlake Epoxy et Alpha Recyclage Composites ont annoncé en 2025 une collaboration pour une opération de recyclage française visant à traiter 1 000 tonnes métriques de déchets composites par an d'ici 2027. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des zones de demande à un stade plus précoce pour les matériaux importés dans les applications de maintenance, réparation et révision dans les secteurs automobile et aérospatial. Leur progression dépend de l'économie des importations, de la capacité de recyclage locale et des investissements des équipementiers d'origine.
Paysage concurrentiel
Le marché des fibres de carbone broyées est très fragmenté, les cinq premiers acteurs étant TORAY INDUSTRIES, INC., Mitsubishi Chemical Group Corporation, Teijin Limited, SGL Carbon et Procotex. Les offres peuvent différer par l'accès aux matières premières, la filière de récupération, la capacité de broyage et la capacité à documenter le contenu recyclé. Les acheteurs ont de plus en plus besoin de traçabilité et de données de qualité fiables pour une utilisation dans des applications réglementées ou à haute performance.
Les entreprises utilisent des partenariats et des plans de capacité pour construire des chaînes d'approvisionnement en composites plus circulaires. En mars 2025, Syensqo et Vartega Inc. ont annoncé une collaboration technique et commerciale pour récupérer les déchets de Syensqo destinés à être utilisés dans des polymères spéciaux. En juin 2025, Syensqo a signé un contrat avec Fairmat pour traiter ses déchets de préimprégné en fibres de carbone du Royaume-Uni pour des applications dans le sport, l'énergie, la mobilité et l'électronique[2]. En décembre 2025, Mitsubishi Chemical Group Corporation a annoncé une expansion visant à environ doubler la capacité de production de fibres de carbone d'ici 2027. Ces actions montrent les efforts déployés pour sécuriser les matières premières, développer la production et connecter la récupération des matériaux à la demande en aval.
Les opportunités sont concentrées dans les grades précis pour la fabrication additive et les composés de gestion thermique. Le matériau recyclé avec une distribution de longueur contrôlée peut remédier aux limitations d'imprimabilité dans les procédés à haute résolution. Une étude de 2025 sur les fibres broyées recyclées dans le polyamide 6,6 a montré que des performances fonctionnelles de filament peuvent être atteintes avec un contrôle de procédé approprié. La norme ISO 19350:2025 donne aux fabricants une base commune pour évaluer le comportement des filaments de fibres recyclées, et les positions concurrentielles dépendront de la capacité à fournir des matériaux de qualité spécifiée à des volumes commerciaux.
Leaders du secteur des fibres de carbone broyées
-
TORAY INDUSTRIES, INC.
-
Mitsubishi Chemical Group Corporation
-
Teijin Limited
-
SGL Carbon
-
Procotex
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Fibres de Carbone Broyées Entreprises couvertes dans ce rapport
- Carbon Fiber Recycling, Inc.
- Formosa Plastics Corporation
- Gen 2 Carbon Limited
- Hexcel Corporation
- HS HYOSUNG ADVANCED MATERIALS
- KUREHA CORPORATION
- Mitsubishi Chemical Group Corporation
- Nippon Graphite Fiber Co., Ltd.
- Procotex
- SGL Carbon
- Shocker Composites LLC
- Syensqo
- Teijin Limited
- TORAY INDUSTRIES, INC.
- Vartega Inc.
Développements industriels récents dans Marché des Fibres de Carbone Broyées
- Mars 2026 : Teijin Carbon a élargi sa gamme de produits Tenax Next avec des matériaux supplémentaires en fibres de carbone à base de matières premières circulaires, rapportant une réduction vérifiée de 36 % des émissions de dioxyde de carbone tout en maintenant des performances de référence en termes de résistance à la traction et de rigidité. Ce développement soutient le marché des fibres de carbone broyées en augmentant la disponibilité de matières premières en fibres de carbone à faible empreinte carbone et en renforçant la demande de matériaux de renforcement durables.
- Novembre 2025 : Carbon Fiber Recycling, LLC a lancé une nouvelle gamme de fibres de carbone broyées recyclées produites à partir de composites durcis récupérés, de déchets de préimprégné et de déchets de fibres sèches, offrant des longueurs de fibres personnalisées pour le moulage par injection, les composés de moulage en vrac et l'impression 3D. Ce lancement soutient le marché des fibres de carbone broyées en élargissant l'accès aux matériaux de renforcement recyclés qui réduisent la dépendance aux fibres de carbone vierges et contribuent à réduire les coûts des matériaux et l'impact environnemental.
Périmètre du rapport mondial sur le marché des fibres de carbone broyées
La fibre de carbone broyée est constituée de fibres de carbone hachées et finement traitées utilisées comme additifs de renforcement ou fonctionnels dans les composés polymères et autres matériaux. Elle contribue à améliorer la résistance mécanique, la rigidité, la stabilité dimensionnelle et la conductivité électrique ou thermique dans des formulations spécialisées.
Le marché des fibres de carbone broyées est segmenté par type de fibre, application, secteur d'utilisation finale et géographie. Par type de fibre, le marché est segmenté en fibre recyclée et fibre vierge. Par application, le marché est segmenté en renforts, revêtements et adhésifs, charges électriquement conductrices, matériaux de gestion thermique, blindage électromagnétique, matières premières pour la fabrication additive et autres applications. Par secteur d'utilisation finale, le marché est segmenté en automobile, électrique et électronique, articles de sport, aérospatiale et défense, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les fibres de carbone broyées dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Fibre recyclée |
| Fibre vierge |
| Renforts |
| Revêtements et adhésifs |
| Charges électriquement conductrices |
| Matériaux de gestion thermique |
| Blindage électromagnétique |
| Matières premières pour la fabrication additive |
| Autres applications |
| Automobile |
| Électrique et électronique |
| Articles de sport |
| Aérospatiale et défense |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de fibre | Fibre recyclée | |
| Fibre vierge | ||
| Par application | Renforts | |
| Revêtements et adhésifs | ||
| Charges électriquement conductrices | ||
| Matériaux de gestion thermique | ||
| Blindage électromagnétique | ||
| Matières premières pour la fabrication additive | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Automobile | |
| Électrique et électronique | ||
| Articles de sport | ||
| Aérospatiale et défense | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des fibres de carbone broyées ?
La taille du marché des fibres de carbone broyées était évaluée à 221,38 millions USD en 2026 et devrait croître de 243,72 millions USD en 2027 pour atteindre 402,60 millions USD d'ici 2032, à un CAGR de 10,56 % au cours de la période de prévision (2027-2032).
Quel type de fibre détenait la plus grande part en 2026 ?
La fibre recyclée détenait 52,45 % de la part de marché en 2026.
Quelle application détenait la plus grande part en 2026 ?
Les renforts détenaient 43,62 % de la part de marché en 2026.
Quel secteur d'utilisation finale devrait progresser le plus rapidement jusqu'en 2032 ?
L'automobile devrait progresser à un CAGR de 11,57 % jusqu'en 2032.