
粉砕炭素繊維市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 243.72 百万米ドル |
| 市場規模 (2032) | 402.60 百万米ドル |
| 成長率 (2027 - 2032) | 10.56 % |
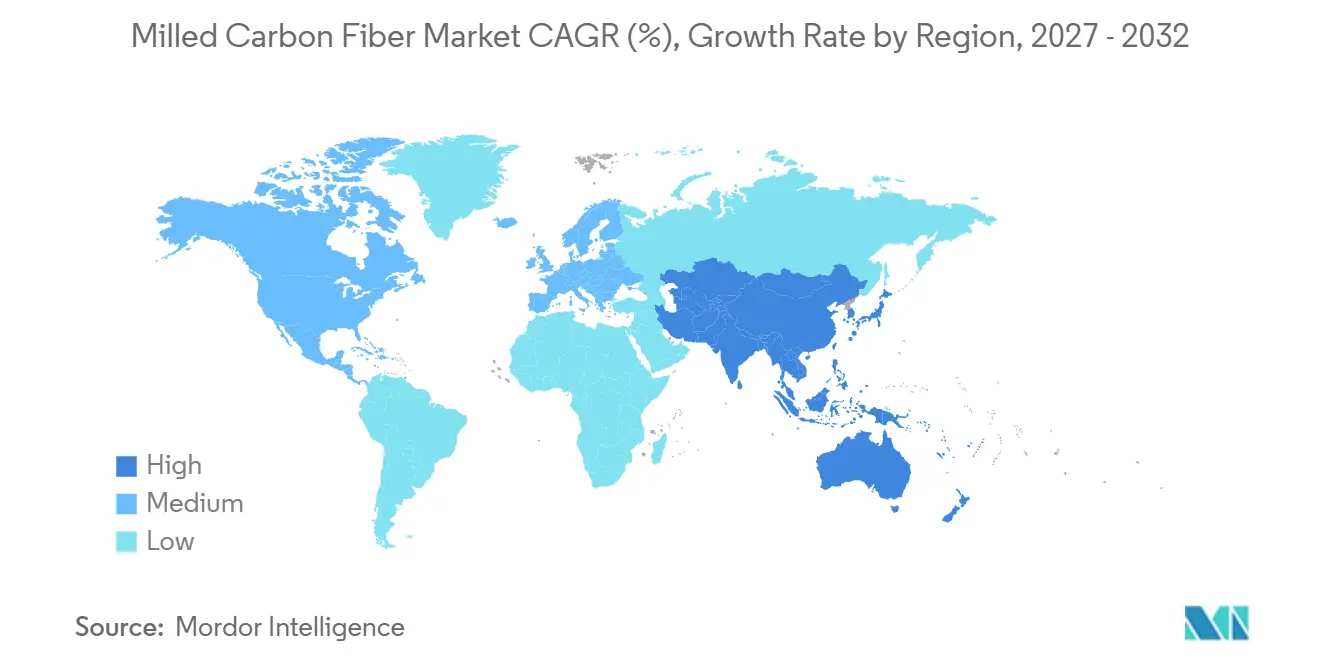
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
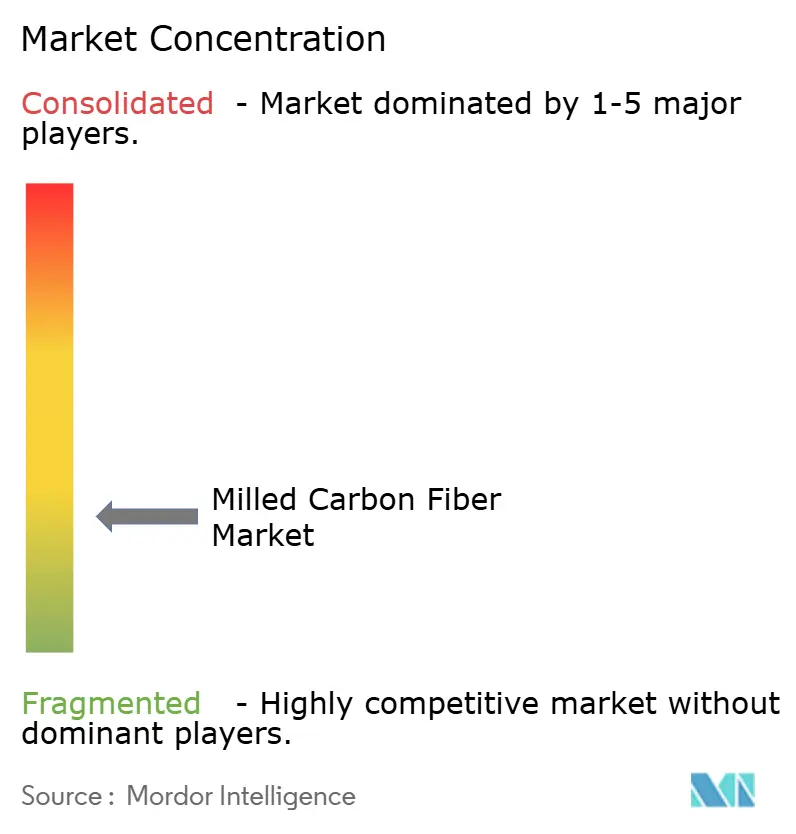
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる粉砕炭素繊維市場分析
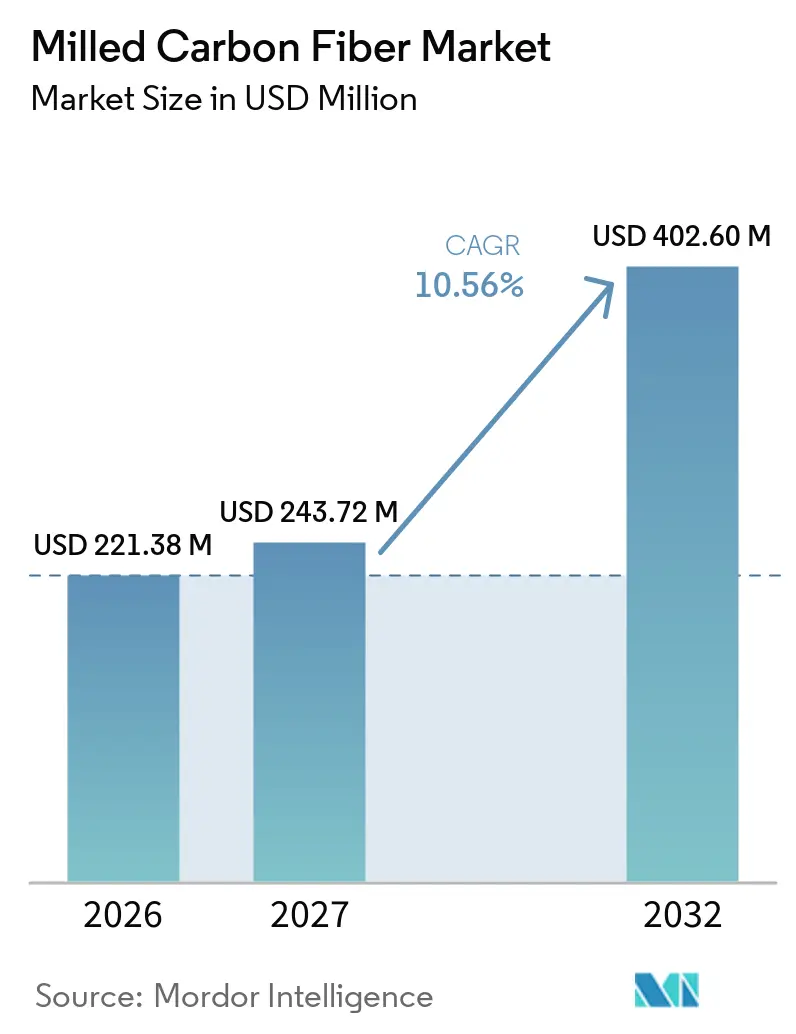
粉砕炭素繊維市場規模は2026年に2億2,138万米ドルと評価され、2027年の2億4,372万米ドルから2032年には4億260万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは10.56%です。粉砕炭素繊維市場は、より軽量な車両部品への要求、材料排出量の削減、バリューチェーン全体における文書化されたリサイクルコンテント、およびポリマーコンパウンドにおける熱的・電気的性能の信頼性向上によって形成されています。リサイクル材料は、プロセッサーが回収品質を改善し、バイヤーが文書化された炭素削減を求めるにつれて、限定的な代替品から重要な供給源へと移行しています。粉砕炭素繊維市場はまた、既存の成形設備を使用できる用途からも恩恵を受けており、これにより大規模なライン変更の必要性が軽減されます。生産者は、繊維供給のみで競争するのではなく、フィードストックアクセス、粒子サイズ制御、表面処理、およびトレーサビリティを組み合わせることで対応しています。顧客が要求の厳しい用途において安定した特性、トレーサビリティ、および再現性のある結果を必要とするため、認定要件と加工コストは引き続き重要です。
レポートの主要ポイント
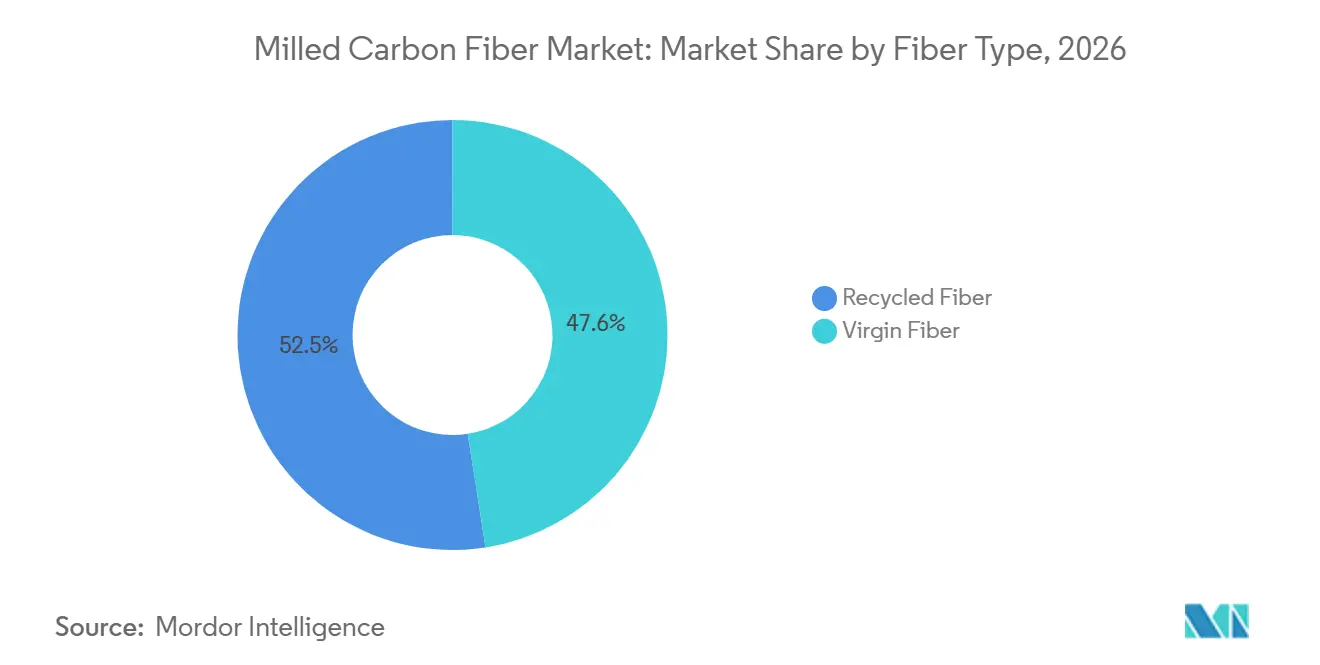
- 繊維タイプ別では、リサイクル繊維が2026年の粉砕炭素繊維市場シェアの52.45%を占め、リサイクル繊維は2032年までに11.06%のCAGRで成長すると予測されています。
- 用途別では、補強材が2026年の粉砕炭素繊維市場シェアの43.62%を占め、コーティングおよび接着剤は2032年までに11.34%のCAGRで成長すると予測されています。
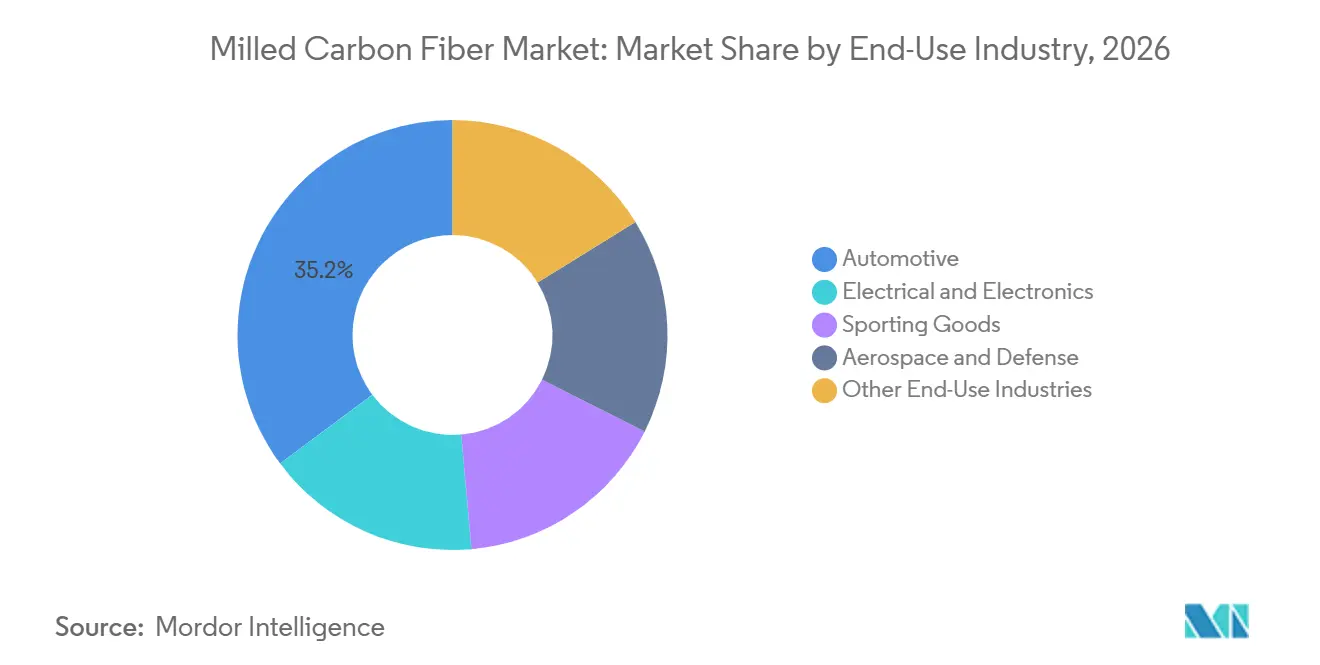
- 最終用途産業別では、自動車が2026年の粉砕炭素繊維市場シェアの35.20%を占め、2032年までに11.57%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の粉砕炭素繊維市場シェアの32.78%を占め、アジア太平洋は2032年までに11.49%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 車両効率およびEV航続距離向上のための軽量化 | +3.2% | 世界全体、北米・欧州・東アジアに集中 | 短期(2年以内) |
| リサイクル繊維のコストおよび内包炭素の優位性 | +2.8% | 世界全体;北米およびEUで最も強い牽引力 | 短期(2年以内) |
| 伝導性および熱安定性フィラーへの需要 | +1.6% | APACが中心、北米への波及 | 中期(2~4年) |
| 航空宇宙および風力産業の複合材スクラップの入手可能性 | +1.4% | 北米およびEU | 中期(2~4年) |
| 積層造形フィードストックにおける粉砕繊維の認定 | +1.0% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
車両効率およびEV航続距離向上のための軽量化
電気自動車プラットフォームは、バッテリーパック以外の質量を低減する必要があります。これは、重いコンポーネントが固定バッテリー容量から得られる航続距離を減少させるためです。粉砕炭素繊維市場は、射出成形されたバッテリーブラケット、モーターハウジング、および構造パネルにおいてこの要件に対応しています。2025年の研究では、9.09重量パーセント(wt%)の粉砕炭素繊維を含むポリプロピレンフィラメントが、未充填ポリマーと比較して引張強度が74%高く、曲げ強度が99%高いことが判明しました。これらの結果は、金属インサートや重い無機フィラーを使用せずに剛性を高めたいメーカーにとって、炭素繊維充填コンパウンドの使用を支持するものです。粉砕形状は標準的な射出成形スクリューで処理できるため、大量生産車両プログラムにおける設備障壁が低減されます。したがって、成形プロセスの全面的な再設計なしに、コンポーネントレベルの軽量化を導入することができます。
リサイクル繊維のコストおよび内包炭素の優位性
リサイクル粉砕繊維は、バージン繊維ルートと比較して、材料排出量と必要エネルギーの両方が低くなっています。2025年のレビューでは、リサイクル炭素繊維の内包温室効果ガスフットプリントがキログラムあたり2.0 kg CO₂換算であるのに対し、バージン炭素繊維はキログラムあたり12.6 kg CO₂換算であることが報告されました。同レビューでは、リサイクル繊維の生産はバージン生産と比較して50%から70%少ないエネルギーを使用できることも報告されました。これにより、サプライチェーンにおける材料レベルの排出量を文書化する必要がある粉砕炭素繊維市場のバイヤーにとって、リサイクルフィードストックが重要になります。粉砕炭素繊維市場はまた、適切な品質で回収フィードストックが入手可能な場合、調達コストの低減からも恩恵を受けることができます。リサイクルグレードの商業的価値は一貫した特性に依存しおり、低い炭素フットプリントは信頼性の高いコンパウンド性能の必要性を排除するものではありません。
伝導性および熱安定性フィラーへの需要
電子デバイス、電力変換機器、データセンターハードウェア、および車両バッテリーシステムは、金属部品の重量を加えることなく熱を管理できる材料を必要としています。粉砕炭素繊維は薄いポリマーセクションに分散させることができ、熱的および電気的機能の両方に貢献できます。シリコーンコンポジットにおける整列炭素繊維アレイの2025年の研究では、面外熱伝導率が141.57 W m⁻¹ K⁻¹であることが報告されました。炭素繊維充填ハウジングはまた、5Gネットワークおよび先進運転支援システム向け機器における電磁干渉シールドをサポートすることができます。粉砕炭素繊維市場は、サプライヤーが適切なポリマーシステムにおいて補強、熱伝達、および電気伝導性に対応するために単一のフィラーを使用できるため、これらの用途に適しています。性能は依然として繊維の配向、充填量、および分散品質に依存します。
航空宇宙および風力産業の複合材スクラップの入手可能性
航空宇宙製造および廃棄された風力エネルギー機器からの複合材スクラップは、リサイクル粉砕繊維のフィードストックを提供することができます。航空宇宙グレードのスクラップは、混合ポストコンシューマー廃棄物よりも制御された繊維品質とより一貫した表面特性を提供できるため、価値があります。2025年6月、Westlake EpoxyとAlpha Recyclage Compositesは、蒸気熱分解によって2027年までに年間1,000メトリックトンの複合材廃棄物を処理することを目標とするコラボレーションを発表しました。このプロジェクトは、プロセッサーが産業規模でフィードストック収集とリサイクル能力を組織化している方法を示しています。回収材料は廃棄要件を低減しながら、コンパウンドおよびコーティング用途への投入物を生み出すことができます。樹脂システムと繊維グレードの変動が得られる粉砕材料の品質に影響するため、信頼性の高いスクラップ供給は引き続き重要です。
制約の影響分析*
| 制約 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 一貫した粒子サイズ分布のための高エネルギーおよび加工コスト | -2.5% | 世界全体;エネルギーおよび労働コストが最も高い北米およびEUで最も深刻 | 短期(2年以内) |
| リサイクルフィードストックにおける繊維長および表面化学の変動 | -2.0% | 世界全体 | 中期(2~4年) |
| リサイクル複合材グレードの認定および試験規格のギャップ | -1.5% | 北米およびEU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
一貫した粒子サイズ分布のための高エネルギーおよび加工コスト
狭い粒子サイズ仕様には、エネルギーと設備時間を使用する粉砕、ミリング、分級、および品質チェックが必要です。2025年の研究では、処理された複合材料1キログラムあたりの機械的ミリングエネルギーが2.03 MJであることが報告されました。顧客がより厳しい粒子分布を要求する場合、またはフィードストックの繊維体積分率が高い場合、エネルギー使用量は増加します。これにより、プロセッサーが主に価格で競争する用途においてマージンへの圧力が生じます。小規模なリサイクル業者は、連続粉砕および空気分級システムを持つオペレーターよりも広いバッチ変動に直面する可能性があります。連続設備への投資は一貫性を改善できますが、エネルギー価格がい地域や資金調達が限られている地域では困難な場合もあります。
リサイクルフィードストックにおける繊維長および表面化学の変動
リサイクル複合材フィードストックは、元の繊維グレード、樹脂システム、使用履歴、および回収プロセスによって異なります。これらの違いは、繊維長、表面化学、および新しいポリマーマトリックスへの接着性に影響します。2025年の比較評価では、リサイクル方法によって材料的に異なる繊維品質と環境成果が生じる可能性があることが判明しました[1]。溶剤分解はバージン繊維に近い表面特性を保持できる一方、熱分解はマトリックス接着性に影響する方法で表面を変化させる可能性があります。伝導性フィラーおよび熱管理用途の顧客は、ネットワーク形成が一貫した繊維形状に依存するため、これらの変動に特に敏感です。分類と特性評価が改善されるまで、粉砕炭素繊維市場はコモディティリサイクルグレードと高仕様材料に分かれたままとなるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
繊維タイプ別:
リサイクル繊維はコストと炭素の優位性を持つリサイクル繊維は2026年の粉砕炭素繊維市場シェアの52.45%を占め、2032年までに11.06%のCAGRで成長すると予測されています。その地位は、回収ルートに関連する低い投入コストと低い排出量を反映しています。2025年のレビューでは、リサイクル炭素繊維の内包温室効果ガスフットプリントがキログラムあたり2.0 kg CO₂換算であるのに対し、バージン炭素繊維はキログラムあたり12.6 kg CO₂換算であることが判明しました。同レビューでは、リサイクルはバージン生産と比較して50%から70%少ないエネルギーを使用できることも判明しました。これらの特性は、製品レベルの排出量を測定し、補強、コーティング、伝導性、および熱用途にリサイクル材料を使用する調達プログラムを支持します。
バージン繊維は2026年の粉砕炭素繊維市場シェアの47.55%を占め、精密な形状と検証済みの表面化学を必要とする用途に引き続き対応しています。航空宇宙インテリア、防衛電子機器、および要求の厳しいパワーエレクトロニクス用途は、材料コストよりも制御された特性を重視する場合があります。リサイクル材料とバージン材料の境界は、繊維回収と仕様策定の進歩に依存します。熱分解回収繊維はより広いコンパウンド用途に供給できる一方、溶剤分解回収材料はより高付加価値のコーティングおよび熱管理用途に対応できます。ISO 19350:2025はリサイクルフィラメント特性の評価をサポートし、バイヤーが認定中に材料を比較するのに役立ちます。
用途別:
補強材がリードし、コーティングおよび接着剤が拡大補強材は2026年の粉砕炭素繊維市場シェアの43.62%を占めました。射出成形部品およびバルク成形コンパウンドコンポーネント向けの確された配合がこの地位を支持しています。認定サプライヤーと既存のコンパウンドレシピが、構造的および半構造的部品での継続的な使用を支持しています。電気伝導性フィラー、熱管理材料、および電磁シールドは、同じ基本的な材料特性を特殊な方法で使用しています。積層造形は、繊維形状とポリマー適合性が最終性能を決定する別の用途です。
コーティングおよび接着剤は2032年までに11.34%のCAGRで成長すると予測されています。需要は、電気自動車のバッテリーエンクロージャー、モーターケーシング、およびアンダーボディシールド向けの伝導性コーティングに関連しています。粉砕炭素繊維は、一部の代替品よりも低い体積充填量で伝導性または帯電防止要件を満たすのに配合者を助けることができます。充填量を低減することで、コーティングの流動性が改善され、コンパウンド総コストが削減される可能性があります。炭素繊維はまた、マルチマテリアル車体向けのアンダーボディシーラントおよび接合配合における構造改質剤としても機能することができます。
最終用途産業別:
自動車が需要と成長をリード自動車は2026年の粉砕炭素繊維市場シェアの35.20%を占め、2032年までに11.57%のCAGRで成長すると予測されています。自動車メーカーは、インテリアトリム、エンジンルームコンパウンド、バッテリーハウジング、クロスビームアセンブリ、およびアンダーボディコンポーネントに粉砕繊維を使用しています。電気自動車へのシフトは、構造的および機能的部品における質量削減の価値を高めます。2025年3月、SyensqoとVartega Inc.は、ドライ炭素繊維およびプリプレグ廃棄物をSyensqoのECHOスペシャルティポリマーポートフォリオ向けのEasyFeedバンドルに変換するコラボレーションを発表しました。用途には、自動車構造部品、ダンピングリング、およびトランスミッション関連製品が含まれます。
電気・電子の需要は、電力機器、5Gインフラ、およびサーバーラックにおける熱管理および電磁干渉シールドの必要性によって支持されています。スポーツ用品ユーザーはリサイクルコンテントと低い内包排出量を重視する場合があり、航空宇宙および防衛ユーザーは材料仕様を非常に重視します。これらのより高い要件を持つ顧客はまた、リサイクルサプライチェーンに価値あるスクラップを提供することができます。2025年12月、Mitsubishi Chemical Group Corporationは、愛知県(日本)およびカリフォルニア州サクラメントの工場での段階的拡張を発表し、2027年までに現在の生産能力の約2倍を目標としました。土木工学および海洋複合材は、耐腐食性コンパウンド用途が発展するにつれて追加の用途となっています。
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
北米ミルドカーボンファイバー市場
北米は2026年のミルドカーボンファイバー市場シェアの32.78%を占めた。同地域は大規模な自動車産業基盤、リサイクル活動、および構造・機能用途におけるミルドファイバーの早期活用を組み合わせている。需要には射出成形コンパウンド、付加製造材料、および軽量化または電気的性能を必要とする部品が含まれる。自動車の認定プログラムは、回収ファイバーの特性が一定である場合に、ミルドカーボンファイバー市場のサプライヤーに対してより大量使用への道を開く。ミルドファイバ充填ポリプロピレンフィラメントに関する研究も、機能的な自動車部品の製造を支援している。
アジア太平洋ミルドカーボンファイバー市場
アジア太平洋地域は2032年までに11.49%のCAGRで成長すると予測されている。中国の電気自動車生産、日本のコンポジット基盤、および韓国のファイバー生産能力が地域需要を支えている。日本は試験およびファイバー回収に関する取り組みを通じて、リサイクルカーボンファイバーの認定において重要な役割を担っている。ISO 19350:2025は、リサイクルカーボンファイバーフィラメントの引張強度分布および界面せん断強度を評価するための方法を提供している。インドおよび東南アジア諸国連合(ASEAN)加盟国は、中国以外での電気自動車普及が進むにつれて、さらなる需要をもたらす可能性がある。
欧州・中東・アフリカおよび南米ミルドカーボンファイバー市場
欧州は航空宇宙スクラップの入手可能性、リサイクル投資、および低炭素コンポジット材料への購買者の関心から恩恵を受けている。Westlake EpoxyとAlpha Recyclage Compositesは、2027年までに年間1,000メトリックトンのコンポジット廃棄物処理を目標とするフランスのリサイクル事業に向けた2025年の協業を発表した。南米、中東、およびアフリカは、自動車および航空宇宙の整備・修理・オーバーホール用途における輸入材料の需要において、依然として初期段階にある。これらの地域の進展は、輸入経済性、現地リサイクル能力、および完成車メーカーの投資に依存している。
競合環境
粉砕炭素繊維市場は高度に断片化されており、上位5社にはTORAY INDUSTRIES, INC.、Mitsubishi Chemical Group Corporation、Teijin Limited、SGL Carbon、およびProcotexが含まれます。提供内容は、フィードストックアクセス、回収ルート、ミリング能力、およびリサイクルコンテントを文書化する能力によって異なる場合があります。バイヤーは、規制された用途または高性能用途での使用のために、トレーサビリティと信頼性の高い品質データをますます必要としています。
企業はパートナーシップと能力計画を使用して、より循環型の複合材サプライチェーンを構築しています。2025年3月、SyensqoとVartega Inc.は、スペシャルティポリマーでの使用のためにSyensqo廃棄物を回収するための技術的および商業的コラボレーションを発表しました。2025年6月、Syensqoはスポーツ、エネルギー、モビリティ、および電子機器の用途向けに英国の炭素繊維プリプレグ廃棄物を処理するためにFairmatと契約を締結しました[2]。2025年12月、Mitsubishi Chemical Group Corporationは2027年までに炭素繊維生産能力を約2倍にすること目的とした拡張を発表しました。これらの行動は、フィードストックを確保し、生産を拡大し、材料回収と下流需要を結びつける取り組みを示しています。
機会は、積層造形および熱管理コンパウンド向けの精密グレードに集中しています。制御された長さ分布を持つリサイクル材料は、高解像度プロセスにおける印刷適性の制限に対処できます。ポリアミド6,6におけるリサイクル粉砕繊維の2025年の研究では、適切なプロセス制御によって機能的なフィラメント性能が達成できることが示されました。ISO 19350:2025は、メーカーにリサイクル繊維フィラメント挙動を評価するための共通基盤を提供し、競合ポジションは仕様グレード材料を商業量で供給する能力に依存します。
粉砕炭素繊維産業のリーダー
-
TORAY INDUSTRIES, INC.
-
Mitsubishi Chemical Group Corporation
-
Teijin Limited
-
SGL Carbon
-
Procotex
- 注:主要企業の掲載順は順位を示すものではありません。
ミルドカーボンファイバー市場 このレポートでカバーされる企業
- Carbon Fiber Recycling, Inc.
- Formosa Plastics Corporation
- Gen 2 Carbon Limited
- Hexcel Corporation
- HS HYOSUNG ADVANCED MATERIALS
- KUREHA CORPORATION
- Mitsubishi Chemical Group Corporation
- Nippon Graphite Fiber Co., Ltd.
- Procotex
- SGL Carbon
- Shocker Composites LLC
- Syensqo
- Teijin Limited
- TORAY INDUSTRIES, INC.
- Vartega Inc.
最近の産業開発事情 ミルドカーボンファイバー市場
- 2026年3月:Teijin Carbonは、循環フィードストックに基づく追加の炭素繊維材料でTenax Nextの製品ラインを拡張し、基準引張強度および剛性性能を維持しながら二酸化炭素排出量の36%削減を検証したと報告しました。この開発は、低炭素炭素繊維フィードストックの入手可能性を高め、持続可能な補強材料への需要を強化することで、粉砕炭素繊維市場を支援します。
- 2025年11月:Carbon Fiber Recycling, LLCは、回収された硬化複合材、プリプレグスクラップ、およびドライ繊維廃棄物から製造された新しいリサイクル粉砕炭素繊維の範囲を発売し、射出成形、バルク成形コンパウンド、および3Dプリンティング向けにカスタマイズされた繊維長を提供しました。この発売は、バージン炭素繊維への依存を低減し、材料コストと環境への影響を低減するのに役立つリサイクル補強材料へのアクセスを拡大することで、粉砕炭素繊維市場を支援します。
世界の粉砕炭素繊維市場レポートの範囲
粉砕炭素繊維は、ポリマーコンパウンドおよびその他の材料における補強または機能性添加剤として使用される、細断および精密加工された炭素繊維で構成されています。特殊配合において機械的強度、剛性、寸法安定性、および電気的または熱的伝導性の改善に役立ちます。
粉砕炭素繊維市場は、繊維タイプ、用途、最終用途産業、および地域別にセグメント化されています。繊維タイプ別では、市場はリサイクル繊維とバージン繊維にセグメント化されています。用途別では、市場は補強材、コーティングおよび接着剤、電気伝導性フィラー、熱管理材料、電磁シールド、積層造形フィードストック、およびの他の用途にセグメント化されています。最終用途産業別では、市場は自動車、電気・電子、スポーツ用品、航空宇宙および防衛、およびその他の最終用途産業にセグメント化されています。レポートはまた、15カ国における粉砕炭素繊維の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| リサイクル繊維 |
| バージン繊維 |
| 補強材 |
| コーティングおよび接着剤 |
| 電気伝導性フィラー |
| 熱管理材料 |
| 電磁シールド |
| 積層造形フィードストック |
| その他の用途 |
| 自動車 |
| 電気・電子 |
| スポーツ用品 |
| 航空宇宙および防衛 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 繊維タイプ別 | リサイクル繊維 | |
| バージン繊維 | ||
| 用途別 | 補強材 | |
| コーティングおよび接着剤 | ||
| 電気伝導性フィラー | ||
| 熱管理材料 | ||
| 電磁シールド | ||
| 積層造形フィードストック | ||
| その他の用途 | ||
| 最終用途産業別 | 自動車 | |
| 電気・電子 | ||
| スポーツ用品 | ||
| 航空宇宙および防衛 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
粉砕炭素繊維市場の規模はどのくらいですか?
粉砕炭素繊維市場規模は2026年に2億2,138万米ドルと評価され、2027年の2億4,372万米ドルから2032年には4億260万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは10.56%です。
2026年に最大のシェアを保持した繊維タイプはどれですか?
リサイクル繊維は2026年に市場シェアの52.45%を占めました。
2026年に最大のシェアを保持した用途はどれですか?
補強材は2026年に市場シェアの43.62%を占めました。
2032年まで最も速く成長すると予測されている最終用途産業はどれですか?
自動車は2032年まで11.57%のCAGRで成長すると予測されています。