
Tamanho e Participação do Mercado de Concentrados de Proteína do Leite
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.59 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.24 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Concentrados de Proteína do Leite pela Mordor Intelligence
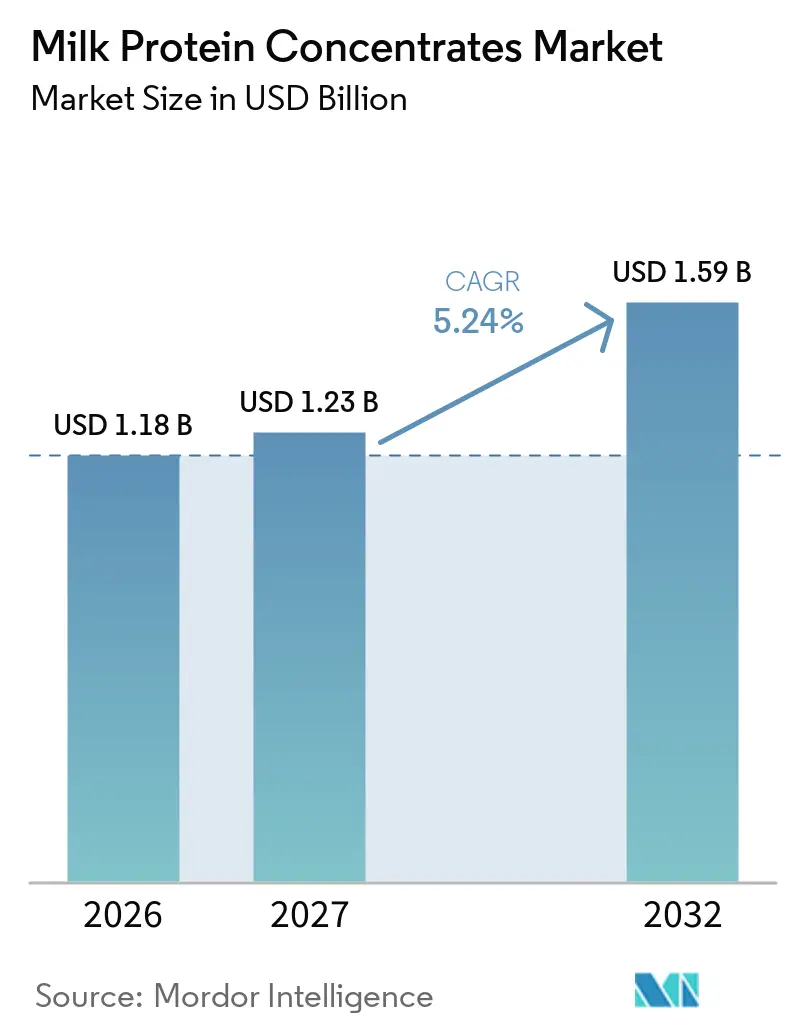
O tamanho do mercado de concentrados de proteína do leite foi avaliado em 1,18 bilhões de USD em 2026 e estima-se que cresça de 1,23 bilhões de USD em 2027 para atingir 1,59 bilhões de USD até 2032, a um CAGR de 5,24% durante o período de previsão (2027-2032). O mercado de concentrados de proteína do leite se beneficia da migração dos processadores de sólidos de leite desnatado para ingredientes proteicos de maior valor agregado, em vez do leite em pó desnatado convencional. Alimentos, bebidas e produtos nutricionais com alto teor de proteína sustentam essa transição nos canais de varejo e de alimentação fora do lar. A demanda também reflete o crescente interesse em porções ricas em nutrientes entre os usuários de medicamentos GLP-1, fortalecendo a procura por iogurtes, bebidas e lanches enriquecidos com proteína. No entanto, o mercado de concentrados de proteína do leite enfrenta pressões de custo decorrentes dos preços do leite cru, dos processos de filtração com alto consumo de energia e da capacidade de processamento limitada. Os produtores com rastreabilidade de fornecimento, capacidades eficientes de ultrafiltração e portfólios diversificados de ingredientes estão mais bem posicionados para proteger suas margens.
Principais Conclusões do Relatório
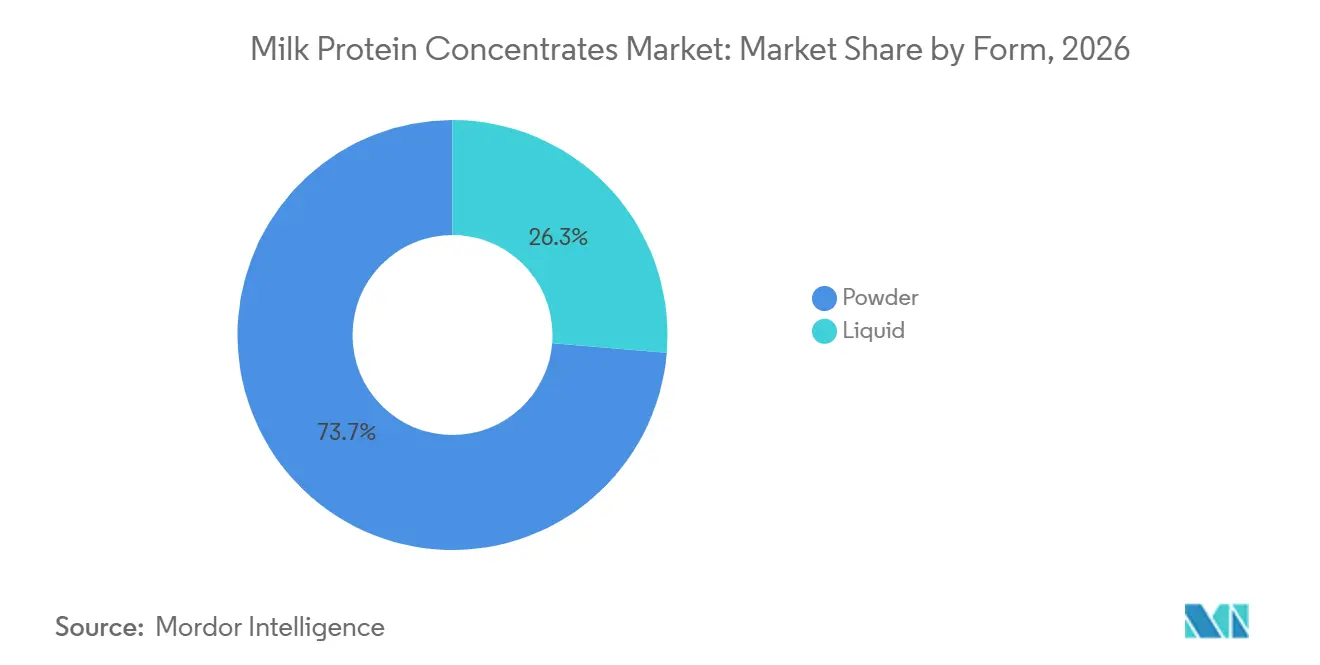
- Por forma, o pó representou 73,68% da participação do mercado de concentrados de proteína do leite em 2026, enquanto os concentrados de proteína do leite líquidos têm projeção de crescimento a um CAGR de 6,78% até 2032.
- Por concentração de proteína, o MPC 70-85% deteve a maior participação de 37,85% em 2026, enquanto o MPC acima de 85% tem previsão de expansão a um CAGR de 6,36% até 2032.
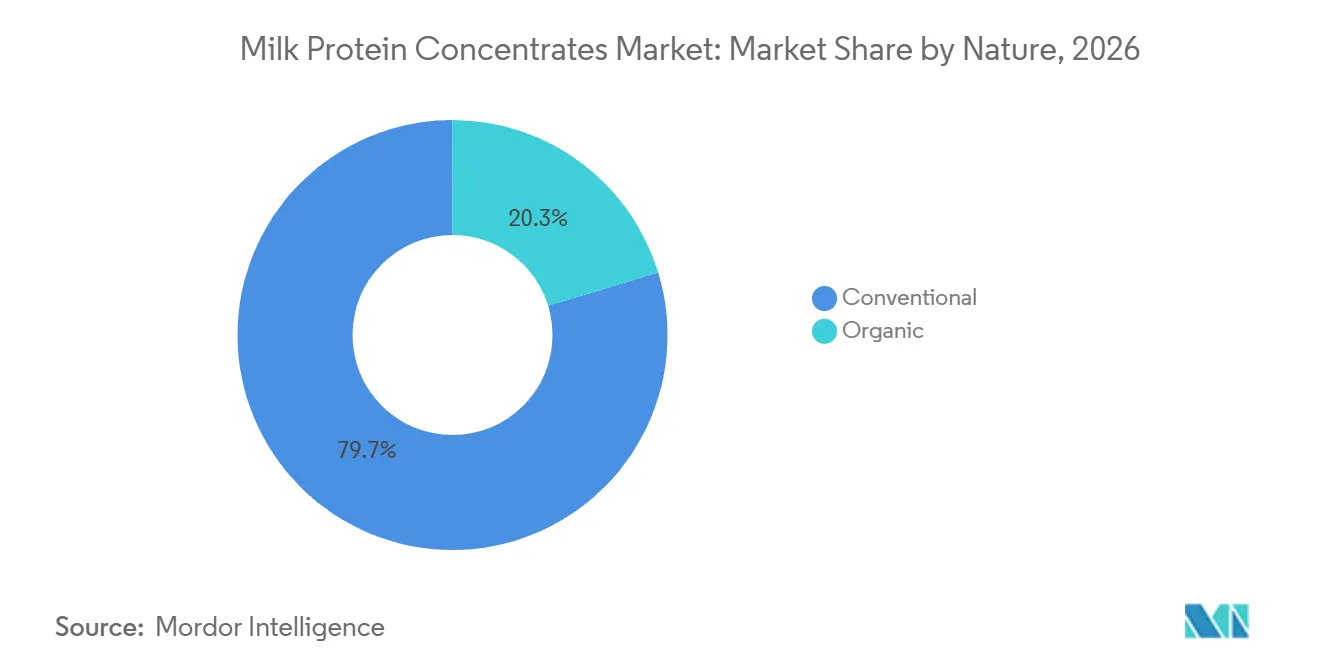
- Por natureza, o convencional dominou com uma participação de 79,71% em 2026, enquanto o orgânico deve registrar um CAGR de 6,63% até 2032.
- Por aplicação, os produtos lácteos representaram 29,67% da participação do mercado de concentrados de proteína do leite em 2026, enquanto a nutrição esportiva e os suplementos têm projeção de crescimento a um CAGR de 6,22% até 2032.
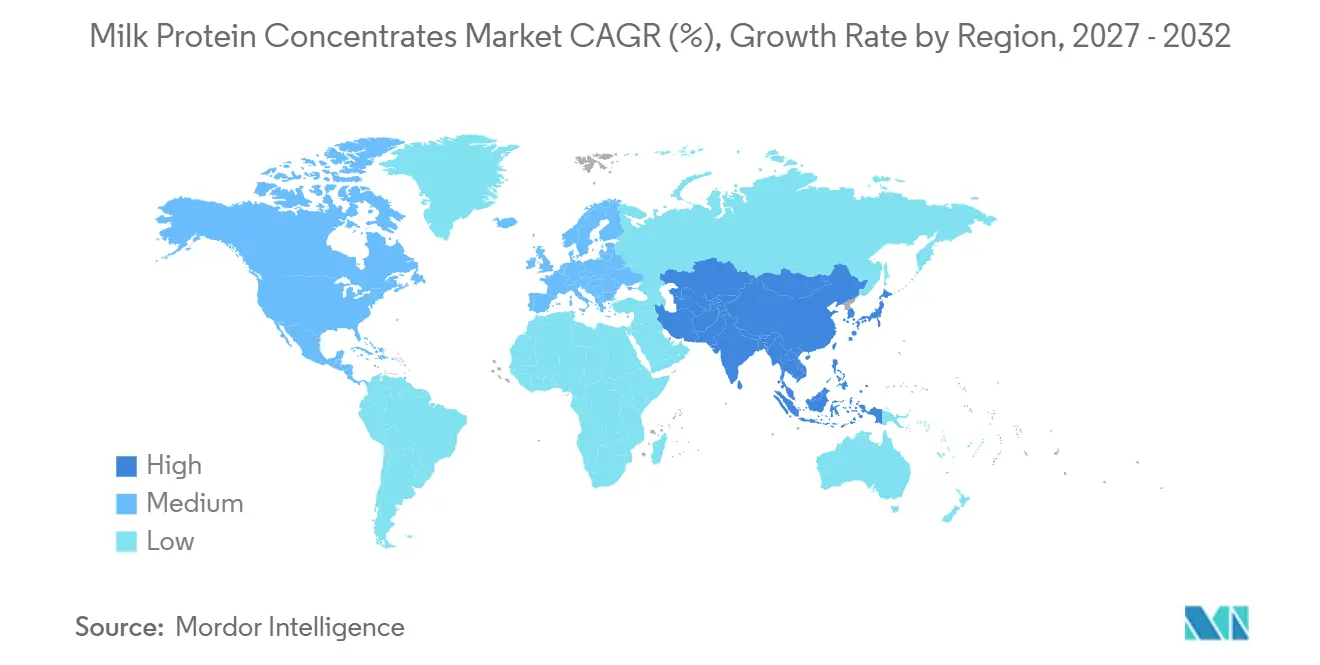
- Por geografia, a América do Norte deteve 37,82% da participação do mercado de concentrados de proteína do leite em 2026, enquanto a Ásia-Pacífico tem previsão de registrar o crescimento mais rápido, a um CAGR de 7,03% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por produtos alimentícios e bebidas com alto teor de proteína | +1.4% | Global, maior intensidade na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Adoção crescente em nutrição esportiva e de desempenho | +1.1% | América do Norte, Europa Ocidental, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Expansão do portfólio de laticínios enriquecidos com proteína | +0.7% | Global, com expansão para o Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Crescente demanda por ingredientes sem lactose e com alto teor de proteína | +0.6% | América do Norte e Europa, com ganhos iniciais na Austrália e no Japão | Longo prazo (≥ 4 anos) |
| Demanda por bebidas proteicas prontas para consumo | +0.5% | América do Norte e principais mercados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Uso na fabricação e no processamento de queijos | +0.3% | América do Norte e Europa, com expansão para a América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Produtos Alimentícios e Bebidas com Alto Teor de Proteína
O interesse dos consumidores por proteína expandiu-se além da nutrição esportiva para produtos de mercearia convencionais. Em 2025, a Agricultura e Agroalimentação do Canadá relatou 312 lançamentos de produtos nos Estados Unidos com concentrado de proteína do leite em produtos com alto teor de proteína ou enriquecidos com proteína entre janeiro de 2021 e abril de 2026Serviço de Relatório Personalizado, agriculture.canada.ca">[1]. Essa atividade de produtos sustenta o mercado de concentrados de proteína do leite, pois o MPC fornece densidade proteica em iogurte, lanches e bebidas sem depender exclusivamente de isolados de soro de leite. Consequentemente, os processadores estão alocando mais sólidos de leite desnatado para a produção de MPC de maior valor, potencialmente restringindo a disponibilidade de ingredientes mesmo com o aumento da produção de leite. A introdução de produtos alimentícios cotidianos enriquecidos com proteína também está ampliando o consumo de MPC em categorias alimentícias convencionais, incentivando os fabricantes a expandir suas capacidades de fornecimento e processamento de ingredientes.
Adoção Crescente em Nutrição Esportiva e de Desempenho
O Concentrado de Proteína do Leite (MPC) fornece um perfil caseína-soro de leite naturalmente equilibrado, tornando-o adequado para produtos que requerem tanto a entrega imediata quanto a sustentada de proteína. O relatório de 2024 do Instituto Americano de Produtos Lácteos identificou aplicações do MPC 80 em shakes proteicos assépticos, aveia noturna, bebidas para crianças pequenas e queijo processado[2]. Essa ampla base de aplicações significa que a nutrição esportiva compete cada vez mais pelo fornecimento de ingredientes com as categorias de nutrição clínica e cotidiana. O mercado de concentrados de proteína do leite se beneficia à medida que as marcas incorporam proteínas lácteas em produtos de uso diário, em vez de limitá-las a pós pós-treino. As marcas de nutrição esportiva também valorizam formatos que combinam desempenho funcional com um posicionamento familiar baseado em laticínios. Consequentemente, o uso do MPC está se expandindo para nutrição ativa, refeições práticas e alimentos enriquecidos.
Expansão do Portfólio de Laticínios Enriquecidos com Proteína
A expansão dos portfólios de produtos lácteos enriquecidos com proteína está impulsionando a demanda por concentrados de proteína do leite (MPCs) em toda a indústria global de processamento de laticínios. Os fabricantes estão incorporando MPCs em produtos lácteos convencionais, incluindo bebidas lácteas, iogurte, queijo e sobremesas lácteas, para aumentar o teor de proteína enquanto mantêm sabor, textura e consistência desejáveis. A combinação de proteínas de caseína e soro de leite torna os MPCs adequados para o desenvolvimento de formulações lácteas com alto teor de proteína sem depender exclusivamente de ingredientes proteicos adicionais. As empresas de laticínios também estão introduzindo versões enriquecidas de produtos familiares para atender à demanda dos consumidores por fontes convenientes de proteína como parte de suas dietas diárias. Essa diversificação de produtos está incentivando os processadores de laticínios a adotar diferentes graus de MPC de acordo com seus requisitos de formulação, criando oportunidades adicionais de aquisição para fornecedores especializados de ingredientes lácteos.
Crescente Demanda por Ingredientes Sem Lactose e com Alto Teor de Proteína
A crescente demanda por produtos lácteos com alto teor de proteína e sem lactose está levando os fabricantes a incorporar concentrados de proteína do leite (MPCs) em bebidas enriquecidas, iogurte, shakes nutricionais e outras formulações lácteas. Os MPCs contêm proteínas de caseína e soro de leite, permitindo que os fabricantes aumentem o teor de proteína enquanto mantêm textura e perfis nutricionais desejáveis. Em janeiro de 2025, a Agência de Alimentos e Medicamentos dos Estados Unidos (FDA) divulgou informações sobre os processos de fabricação e ingredientes utilizados em iogurte com alto teor de proteína, iogurte grego e iogurte estilo gregoResumo da FDA, content.govdelivery.com">[3]. A solicitação abrangerá métodos de concentração de proteína, incluindo ultrafiltração por membrana e fortificação com proteína do leite, ressaltando o papel das proteínas lácteas concentradas no desenvolvimento de produtos. Esses desenvolvimentos criam oportunidades para fornecedores de MPC em aplicações lácteas enriquecidas com proteína.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de produção e volatilidade de preços | -0.8% | Global, mais agudo na América do Norte e na Oceania | Curto prazo (≤ 2 anos) |
| Disponibilidade limitada de leite cru e restrições na cadeia de suprimentos | -0.5% | América do Norte, Europa e principais mercados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Concorrência de proteínas lácteas alternativas e de origem vegetal | -0.4% | América do Norte e Europa, com exposição na Ásia-Pacífico urbana | Longo prazo (≥ 4 anos) |
| Alergenicidade à proteína do leite e restrições alimentares | -0.2% | Global, com maior relevância na Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Produção e Volatilidade de Preços
A produção de concentrado de proteína do leite requer tecnologias de processamento especializadas, incluindo ultrafiltração, evaporação e secagem por atomização, que envolvem investimento de capital substancial e consumo de energia. Os fabricantes também requerem um fornecimento consistente de leite cru de alta qualidade, tornando os custos de produção suscetíveis a flutuações nos preços de aquisição do leite, nos custos de alimentação animal e nos preços de energia. O aumento dos custos de transporte, embalagem e armazenamento eleva ainda mais as despesas gerais de produção. Essas pressões de custo podem reduzir as margens de lucro dos fabricantes e aumentar os preços de venda do MPC. Como resultado, os processadores de alimentos sensíveis ao preço podem migrar para ingredientes proteicos alternativos de origem láctea ou vegetal, limitando a adoção mais ampla dos concentrados de proteína do leite.
Disponibilidade limitada de leite cru e restrições na cadeia de suprimentos
A produção de concentrado de proteína do leite depende de um fornecimento consistente de leite cru de alta qualidade, tornando os fabricantes vulneráveis a flutuações na disponibilidade de leite e nas condições de aquisição de laticínios. Mudanças sazonais na produção de leite, condições climáticas adversas, escassez de alimentação para o rebanho e variações na produção de fazendas leiteiras podem interromper o fornecimento de matéria-prima. Atrasos no transporte, interrupções no comércio internacional e aumento dos custos logísticos também podem afetar a entrega oportuna de ingredientes lácteos aos fabricantes de alimentos. Esses desafios na cadeia de suprimentos criam incerteza de aquisição, aumentam as despesas operacionais e limitam a capacidade dos produtores de MPC de manter volumes de produção consistentes. Tais restrições podem afetar o planejamento da produção, a utilização da capacidade e a capacidade dos fabricantes de cumprir contratos de longo prazo com clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
A Demanda por Prontos para Consumo Expande o Uso Líquido Enquanto o Pó Mantém EscalaO pó representou 73,68% da participação do mercado de concentrados de proteína do leite em 2026. Sua posição de liderança reflete sua estabilidade de armazenamento em temperatura ambiente, menores custos de frete por unidade de proteína e compatibilidade com operações de mistura a seco. Essas vantagens sustentam os formatos em pó, pois os fabricantes podem armazená-los e dosá-los dentro dos sistemas de ingredientes secos já estabelecidos. Em maio de 2026, a Idaho Milk Products inaugurou uma instalação de sorvete e mistura de pó no valor de 190 milhões de USD em Jerome, Idaho, com capacidade para processar 120 milhões de libras de pó seco anualmente. Esse investimento reforça a escala de processamento que sustenta o pó no mercado de concentrados de proteína do leite.
O líquido tem projeção de registrar um CAGR de 6,78% até 2032. Os produtores de bebidas assépticas podem usar retentados líquidos diretamente, eliminando as etapas de reconstituição necessárias para o pó. Os ingredientes líquidos também podem reter a funcionalidade proteica nativa em determinadas aplicações de bebidas. No entanto, eles requerem sistemas especializados de armazenamento, transporte e processamento. O pó permanece como a forma dominante, enquanto os graus líquidos oferecem uma oportunidade de crescimento prática para aplicações de nutrição pronta para consumo.
Por Concentração de Proteína:
Graus de Alta Pureza Ampliam a Faixa de Valor EndereçávelO MPC com teor de proteína de 70-85% representou 37,85% da participação do mercado de concentrados de proteína do leite em 2026. Essa faixa fornece densidade proteica adequada para queijo, iogurte e fortificação de bebidas sem exigir a pureza de um isolado. É particularmente relevante para formuladores que buscam equilibrar funcionalidade, alegações de proteína e custos de insumos. Em novembro de 2025, o Conselho de Exportação de Laticínios dos Estados Unidos e a Federação Nacional de Produtores de Leite observaram que a filtração avançada pode produzir produtos MPC com teor de proteína variando de 40% a mais de 90% em peso. As faixas de concentração mais baixas permanecem relevantes para queijo processado, leite recombinado e suplementos básicos, onde os custos de formulação têm prioridade sobre a alta pureza. Essa ampla gama de opções de concentração permite que os fornecedores atendam tanto clientes de volume quanto clientes premium.
O MPC com mais de 85% de proteína tem projeção de crescimento a um CAGR de 6,36% até 2032. Os produtores de nutrição esportiva e bebidas com alto teor de proteína exigem cada vez mais altos níveis de proteína em tamanhos de porção limitados. Os graus de alta pureza atendem a esse requisito enquanto fornecem uma alternativa de proteína láctea ao isolado de soro de leite puro. Esses graus também são utilizados em produtos de nutrição especializada, onde a densidade proteica é de maior importância. O segmento requer capacidades avançadas de filtração e controle de qualidade rigoroso, o que pode limitar o número de fornecedores que podem oferecer esses produtos de forma consistente. A crescente demanda por esses graus deve fortalecer o segmento de valor agregado do setor de concentrados de proteína do leite.
Por Natureza:
O Fornecimento Convencional Lidera Enquanto os Graus Orgânicos Permanecem com Capacidade LimitadaO convencional detém uma participação de 79,71% do mercado de concentrados de proteína do leite em 2026. Sua escala permite que os fornecedores garantam grandes contratos de processamento de alimentos que requerem especificações proteicas consistentes e fornecimento confiável. As cooperativas estabelecidas podem fornecer proteínas lácteas convencionais por meio de redes integradas de fazendas e processamento. Esse modelo sustenta aplicações de ingredientes em alto volume, incluindo queijo, recheios de panificação, bebidas e pós de nutrição padrão. O segmento mantém sua posição de liderança, atendendo aos requisitos de custo de amplas aplicações de alimentos e bebidas.
O segmento orgânico tem projeção de crescimento a um CAGR de 6,63% até 2032. A demanda é impulsionada por fórmulas infantis premium e produtos de nutrição esportiva, onde o fornecimento orgânico pode fortalecer o posicionamento do produto. No entanto, a expansão do fornecimento é mais desafiadora porque o leite cru orgânico requer manuseio segregado e linhas de processamento certificadas. A certificação orgânica pode limitar o número de produtores elegíveis, mesmo quando existe demanda. Embora o segmento orgânico permaneça menor do que o segmento convencional, ele oferece uma oportunidade de crescimento diferenciada para processadores com sistemas adequados de fornecimento e conformidade.
Por Aplicação:
O Processamento de Laticínios Lidera Enquanto a Nutrição Esportiva Adiciona Crescimento Mais RápidoOs produtos lácteos representaram 29,67% da participação do mercado de concentrados de proteína do leite em 2026. O MPC sustenta o aumento do rendimento de queijo, a fortificação de iogurte e a formulação de bebidas lácteas, estabelecendo seu papel no processamento rotineiro de laticínios. Sua composição proteica e propriedades funcionais também ajudam os fabricantes a manter a consistência do produto, melhorar a textura e atingir perfis nutricionais-alvo em diferentes aplicações lácteas. Produtos de panificação e confeitaria, bebidas, nutrição clínica e nutrição infantil representam grupos de demanda adicionais, cada um com requisitos técnicos e de aquisição distintos. Essas aplicações diversificam a demanda além de um único uso final.
A nutrição esportiva e os suplementos têm projeção de crescimento a um CAGR de 6,22% até 2032. A demanda está se expandindo além dos produtos pós-treino para incluir shakes proteicos, lanches nutricionais, substitutos de refeições e produtos alimentícios cotidianos enriquecidos com proteína. O MPC sustenta esse segmento por meio de sua composição combinada de caseína e soro de leite, alta qualidade proteica e adequação para formulações em pó e líquidas. Os fabricantes incorporam MPC em bebidas esportivas, barras proteicas, bebidas de recuperação e suplementos nutricionais para apoiar a manutenção e a recuperação muscular. O desenvolvimento de formulações especializadas com alto teor de proteína cria ainda mais oportunidades para os fornecedores de MPC. Espera-se que essa aplicação forneça um importante canal de crescimento ao lado da base mais ampla de processamento de laticínios.
Análise Geográfica
América do Norte
A América do Norte detém uma participação de 37,82% do mercado de concentrados de proteína do leite em 2026. A região se beneficia de infraestrutura de ultrafiltração estabelecida e grandes cooperativas leiteiras capazes de abastecer fabricantes de alimentos e nutrição. O consumo doméstico de MPC nos Estados Unidos aumentou 63% em 2024, refletindo a crescente demanda por produtos de nutrição funcional e uma mudança do leite em pó desnatado para produtos proteicos de maior valor. A adoção de medicamentos GLP-1 sustenta ainda mais a demanda por produtos que fornecem maior teor de proteína em porções menores. As empresas que alinham a capacidade de processamento doméstico com aplicações de bebidas e alimentos podem capitalizar essa demanda enquanto gerenciam o fornecimento de leite cru e a exposição relacionada ao comércio.
Ásia-Pacífico
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,03% até 2032, a maior taxa de crescimento no mercado de concentrados de proteína do leite. A China permanece um mercado-chave para proteínas lácteas, embora a queda nas taxas de natalidade possa restringir a demanda por fórmulas infantis. A Índia oferece uma perspectiva de demanda de longo prazo mais favorável, impulsionada por uma base de consumidores urbanos em expansão e crescente interesse em alimentos ricos em proteína. A Austrália e a Nova Zelândia também servem como centros de fornecimento orientados para exportação para a região. Os requisitos de importação e os sistemas de qualidade favorecem fornecedores com capacidades estabelecidas de conformidade e rastreabilidade. O crescimento da região dependerá da capacidade dos fornecedores de oferecer formatos de produtos acessíveis que se alinhem com as preferências locais de bebidas, lanches e nutrição.
Europa, América do Sul e Oriente Médio e África
A Europa combina capacidades estabelecidas de processamento de laticínios com demanda por ingredientes de nutrição clínica, infantil e esportiva. Nessas aplicações europeias, o mercado de concentrados de proteína do leite é sustentado pela reformulação de produtos e pelo posicionamento claro de proteína, em vez de apenas pelo crescimento de volume. Na América do Sul, o Brasil representa o principal mercado, enquanto a Argentina fornece capacidade de processamento de laticínios de suporte para o consumo regional. O Oriente Médio e a África mostram demanda por laban, iogurte e produtos de nutrição enriquecidos com proteína; no entanto, a acessibilidade e a infraestrutura de cadeia de frio variam entre os países. Essas regiões diversas oferecem oportunidades para produtores que podem adaptar graus de concentração, formatos de embalagem e preços às condições de processamento locais.
Cenário Competitivo
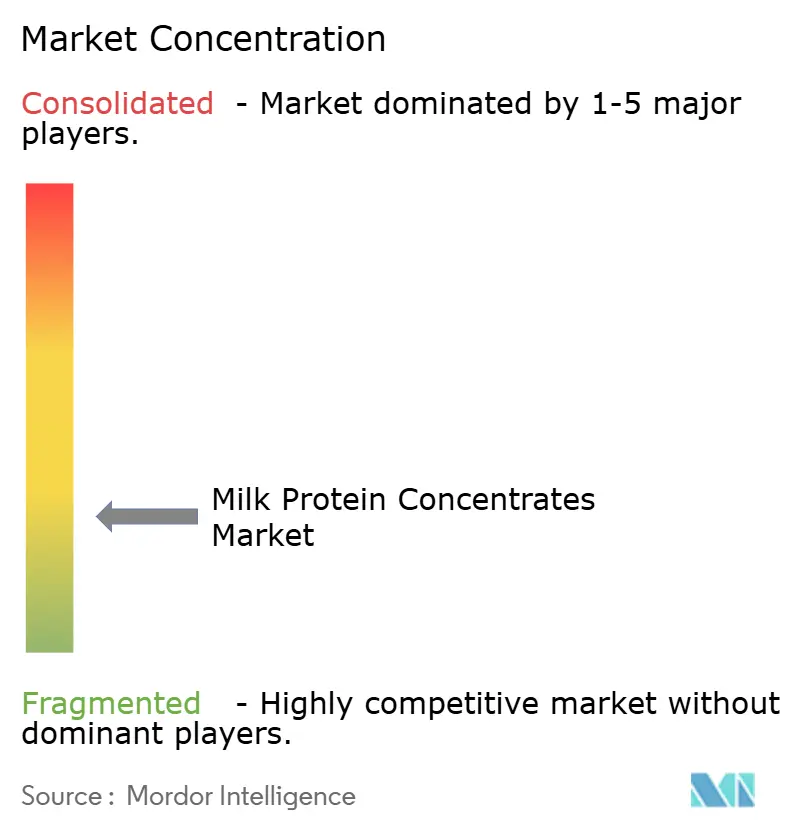
O mercado de concentrados de proteína do leite é fragmentado. As cooperativas de propriedade dos agricultores, incluindo Fonterra, Dairy Farmers of America, Agropur e FrieslandCampina, desempenham um papel importante porque integram o fornecimento de leite com o processamento por membrana. Essa estrutura integrada melhora a segurança da matéria-prima e sustenta contratos de grande volume. Essas empresas também aproveitam os relacionamentos estabelecidos com produtores de leite e fabricantes de alimentos para manter a qualidade consistente dos ingredientes e fortalecer suas posições nas cadeias de suprimentos internacionais.
A tecnologia é uma variável competitiva fundamental no mercado de concentrados de proteína do leite. A ultrafiltração de sólidos mais elevados pode produzir retentados líquidos que eliminam a necessidade de secagem por atomização enquanto preservam a funcionalidade proteica. A Fonterra lançou o canal de vendas digital MyNZMP Link em 2025, permitindo que compradores regionais de ingredientes garantam volumes por meio de licitações, listagens de preço fixo e leilões. Esses desenvolvimentos demonstram que as capacidades de processo e o acesso a vendas podem ser tão importantes quanto a concentração de proteína. Os investimentos em filtração avançada por membrana, eficiência de processamento e formulações proteicas especializadas também permitem que os fabricantes diferenciem seus portfólios de MPC e atendam aos requisitos específicos dos clientes.
As proteínas vegetais e as alternativas baseadas em fermentação também criam concorrência, particularmente em aplicações onde os compradores têm flexibilidade em relação às fontes de proteína. No entanto, os fornecedores de laticínios mantêm uma vantagem funcional em aplicações que requerem forte entrega de proteína, sabor familiar e práticas de rotulagem estabelecidas. A qualidade do produto, a rastreabilidade e o fornecimento confiável permanecem críticos em aplicações de nutrição infantil, nutrição clínica e nutrição esportiva premium. A estrutura de mercado fragmentada limita a capacidade de qualquer produtor individual de influenciar os preços, ao mesmo tempo que cria oportunidades de consolidação para fornecedores com reservas de leite seguras e ativos de filtração especializados. As estratégias competitivas provavelmente se concentrarão em funcionalidade aprimorada, menores custos de processamento e formulações direcionadas, em vez de escala apenas.
Líderes do Setor de Concentrados de Proteína do Leite
-
Dairy Farmers of America, Inc.
-
FrieslandCampina Ingredients
-
Arla Foods amba
-
Groupe Lactalis S.A.
-
Gay Lea Foods Co-operative Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Concentrados de Proteína do Leite Empresas cobertas neste relatório
- Fonterra Co-operative Group Limited
- Gay Lea Foods Co-operative Limited
- Arla Foods amba
- Groupe Lactalis S.A.
- Idaho Milk Products
- Saputo Inc.
- Glanbia plc
- Agropur Cooperative
- Hilmar Cheese Company, Inc.
- Leprino Foods Company
- Dairy Farmers of America, Inc.
- Kerry Group plc
- FrieslandCampina Ingredients
- Ingredia SA
- Hoogwegt International B.V.
- Actus Nutrition
- AMCO Proteins
- Grassland Dairy Products Inc.
- Westland Milk Products
- Valio Ltd.
Desenvolvimentos industriais recentes em Mercado de Concentrados de Proteína do Leite
- Junho de 2026: Darigold e Actus Nutrition anunciaram uma parceria estratégica centrada na unidade de fabricação de proteína do leite da Darigold em Jerome, Idaho. A Actus planejou investir na unidade para ampliar sua capacidade de produção de ingredientes de proteína do leite de alto valor. A parceria combina a consolidada rede de fornecimento de leite da Darigold com a expertise da Actus em processamento especializado de proteínas, fortalecendo as capacidades de ambas as empresas no setor de ingredientes de proteína do leite.
- Maio de 2026: Idaho Milk Products inaugurou uma unidade de mistura de sorvete e pós no valor de 190 milhões de USD em Jerome, Idaho. A unidade tem capacidade para processar até 120 milhões de libras de pó seco anualmente. Ela converte o estoque de concentrado de proteína do leite (MPC) em produtos acabados para o consumidor com proteína enriquecida, expandindo o mercado endereçável da empresa para além do fornecimento de ingredientes B2B.
- Junho de 2025: Cayuga Milk Ingredients inaugurou um projeto de expansão em duas fases no valor de 270 milhões de USD em sua unidade de Aurelius, em Nova York, Estados Unidos. A empresa produz concentrados de proteína do leite, isolados de proteína do leite, leite em pó desnatado e outros ingredientes lácteos. Essa expansão fortalece a infraestrutura de processamento de laticínios da empresa e aprimora sua capacidade de atender clientes industriais que necessitam de ingredientes especializados à base de leite.
Escopo do Relatório Global do Mercado de Concentrados de Proteína do Leite
Os Concentrados de Proteína do Leite são ingredientes lácteos produzidos pela remoção de uma parte da água, lactose e minerais do leite enquanto concentram suas proteínas naturais, principalmente proteínas de caseína e soro de leite.
O mercado de concentrados de proteína do leite é segmentado por forma, concentração de proteína, natureza, aplicação e geografia. Por forma, o mercado é segmentado em pó e líquido. Por concentração de proteína, o mercado é segmentado em MPC 40-60%, MPC 60-70%, MPC 70-85% e MPC acima de 85%. Por natureza, o mercado é segmentado em orgânico e convencional. Por aplicação, o mercado é segmentado em produtos lácteos, nutrição esportiva e suplementos, panificação e confeitaria, bebidas, nutrição clínica e especializada, e nutrição infantil e para crianças pequenas. Com base na geografia, o mercado é classificado em América do Norte, Europa, América do Sul, Ásia-Pacífico e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Pó |
| Líquido |
| MPC 40-60% |
| MPC 60-70% |
| MPC 70-85% |
| MPC Acima de 85% |
| Orgânico |
| Convencional |
| Produtos Lácteos |
| Nutrição Esportiva e Suplementos |
| Panificação e Confeitaria |
| Bebidas |
| Nutrição Clínica e Especializada |
| Nutrição Infantil e para Crianças Pequenas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Forma | Pó | |
| Líquido | ||
| Por Concentração de Proteína | MPC 40-60% | |
| MPC 60-70% | ||
| MPC 70-85% | ||
| MPC Acima de 85% | ||
| Por Natureza | Orgânico | |
| Convencional | ||
| Por Aplicação | Produtos Lácteos | |
| Nutrição Esportiva e Suplementos | ||
| Panificação e Confeitaria | ||
| Bebidas | ||
| Nutrição Clínica e Especializada | ||
| Nutrição Infantil e para Crianças Pequenas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de concentrados de proteína do leite até 2032?
O mercado de concentrados de proteína do leite tem projeção de crescimento de 1,18 bilhões de USD em 2026 para 1,59 bilhões de USD até 2032, registrando um CAGR de 5,24% durante 2027-2032.
Qual segmento de forma deteve a maior participação do mercado de concentrados de proteína do leite em 2026?
O segmento de forma em pó deteve a maior participação de mercado em 2026, representando 73,68% do mercado.
Qual segmento de concentração de proteína dominou o mercado em 2026?
O segmento MPC 70-85% dominou o mercado em 2026, representando 37,85% da receita total do mercado.
Qual segmento de natureza representou a maior participação de mercado em 2026?
O segmento convencional liderou o mercado em 2026 com uma participação de 79,71%.
Qual segmento de aplicação deteve a maior participação do mercado de concentrados de proteína do leite em 2026?
O segmento de produtos lácteos foi a maior área de aplicação em 2026, representando 29,67% do mercado.
Qual região dominou o mercado de concentrados de proteína do leite em 2026?
A América do Norte deteve a maior participação regional em 2026, representando 37,82% do mercado.