
ミルクプロテインコンセントレート市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.23 十億米ドル |
| 市場規模 (2032) | 1.59 十億米ドル |
| 成長率 (2027 - 2032) | 5.24 % |
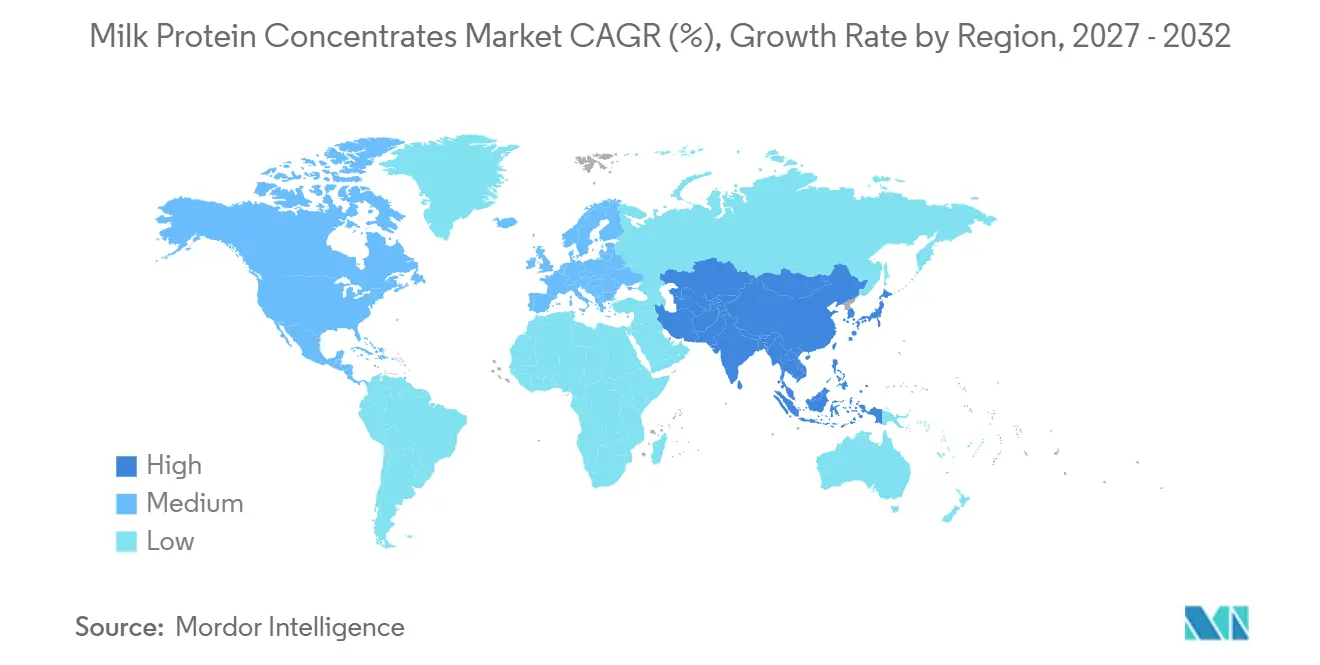
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
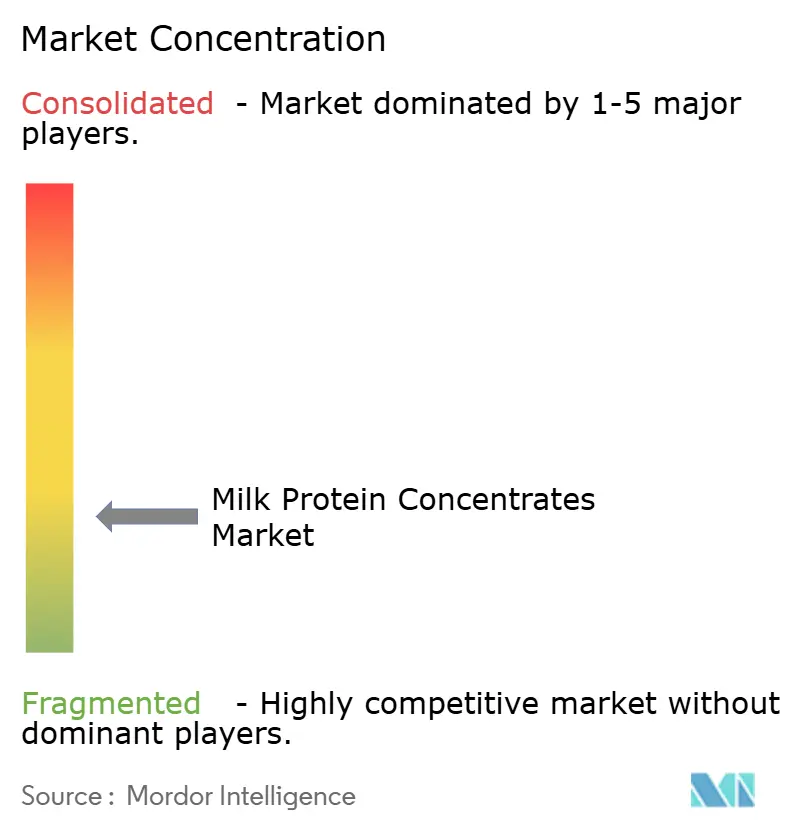
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるミルクプロテインコンセントレート市場分析
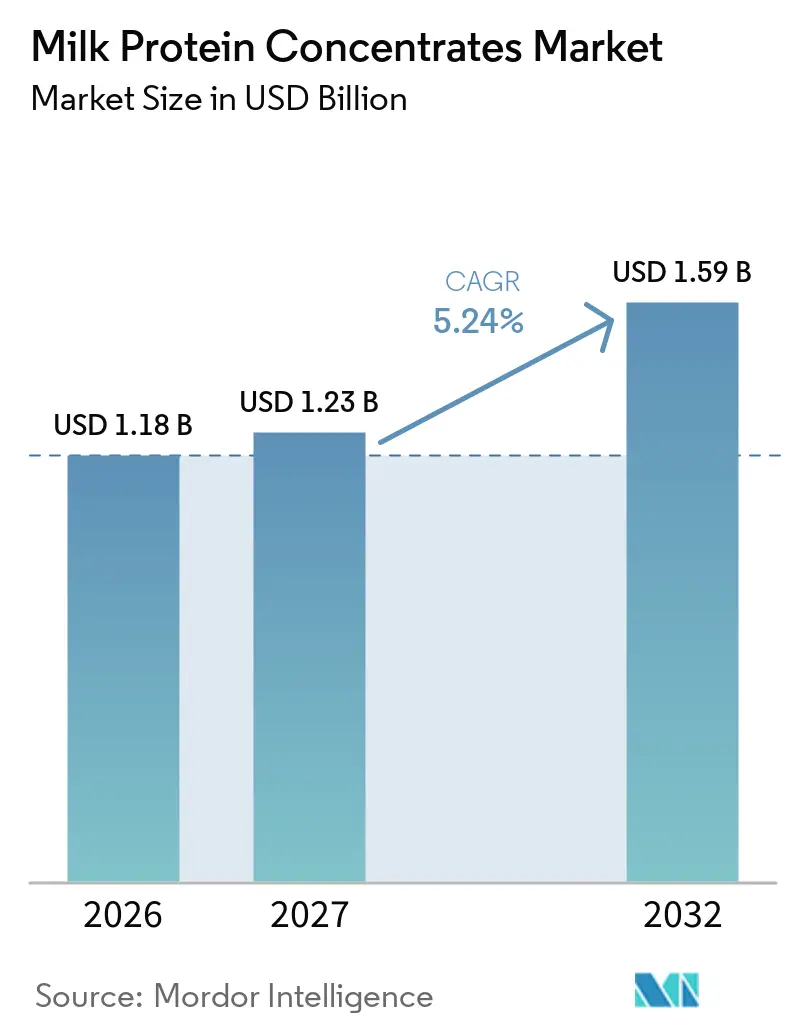
ミルクプロテインコンセントレート市場規模は2026年に11.8億米ドルと評価され、2027年の12.3億米ドルから2032年には15.9億米ドルに達すると推定され、予測期間(2027年〜2032年)中のCAGRは5.24%となっています。ミルクプロテインコンセントレート市場は、プロセッサーがスキムミルク固形分をコモディティの無脂肪粉乳ではなく、より高付加価値のタンパク質原料へとシフトさせることで恩恵を受けています。高タンパク質の食品・飲料・栄養製品が、小売チャネルおよびフードサービスチャネル全体でこのシフトを支えています。需要はまた、GLP-1医薬品のユーザーの間で栄養密度の高い食事への関心が高まっていることも反映しており、タンパク質強化ヨーグルト、飲料、スナックへの需要を強化しています。しかし、ミルクプロテインコンセントレート市場は、生乳価格、エネルギー集約的なろ過プロセス、および限られた加工能力によるコスト圧力に直面しています。トレーサブルな調達、効率的な限外ろ過能力、および多様化した原料ポートフォリオを持つ生産者は、マージンを守るうえでより有利な立場にあります。
レポートの主要ポイント
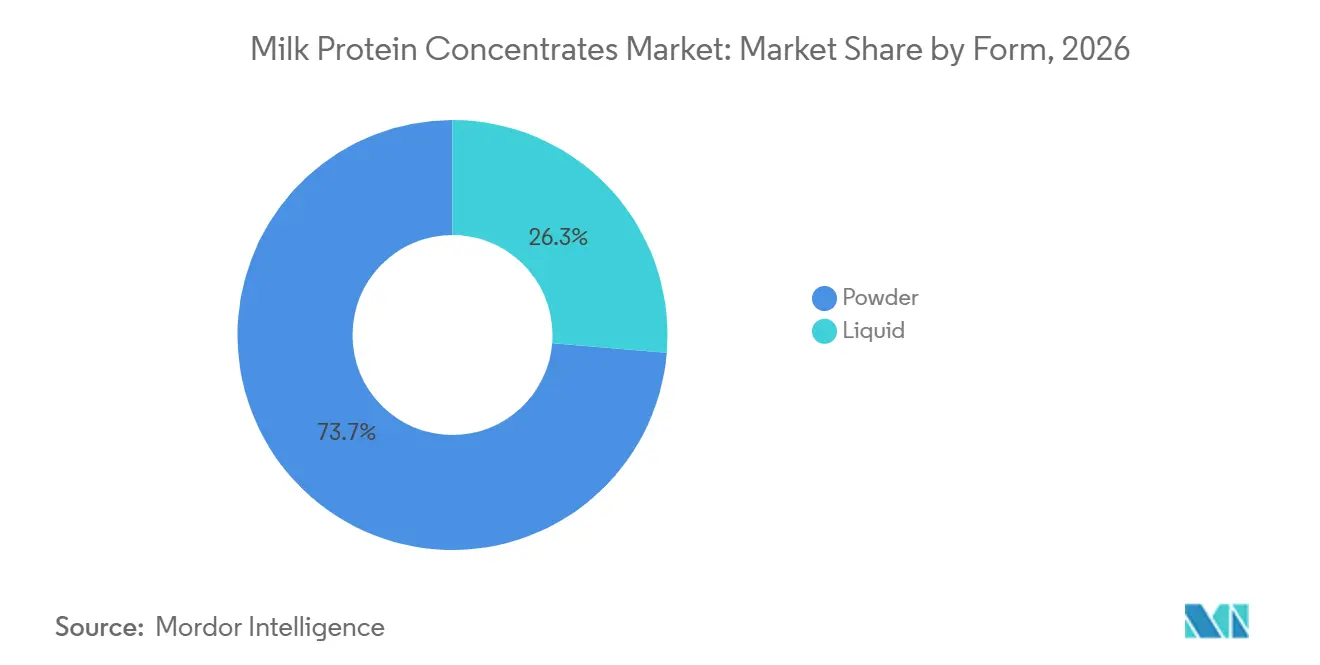
- 形態別では、粉末が2026年のミルクプロテインコンセントレート市シェアの73.68%を占め、液体ミルクプロテインコンセントレートは2032年までに6.78%のCAGRで成長すると予測されています。
- タンパク質濃度別では、MPC 70~85%が2026年に37.85%の最大シェアを保持し、MPC 85%超は2032年までに6.36%のCAGRで拡大すると予測されています。
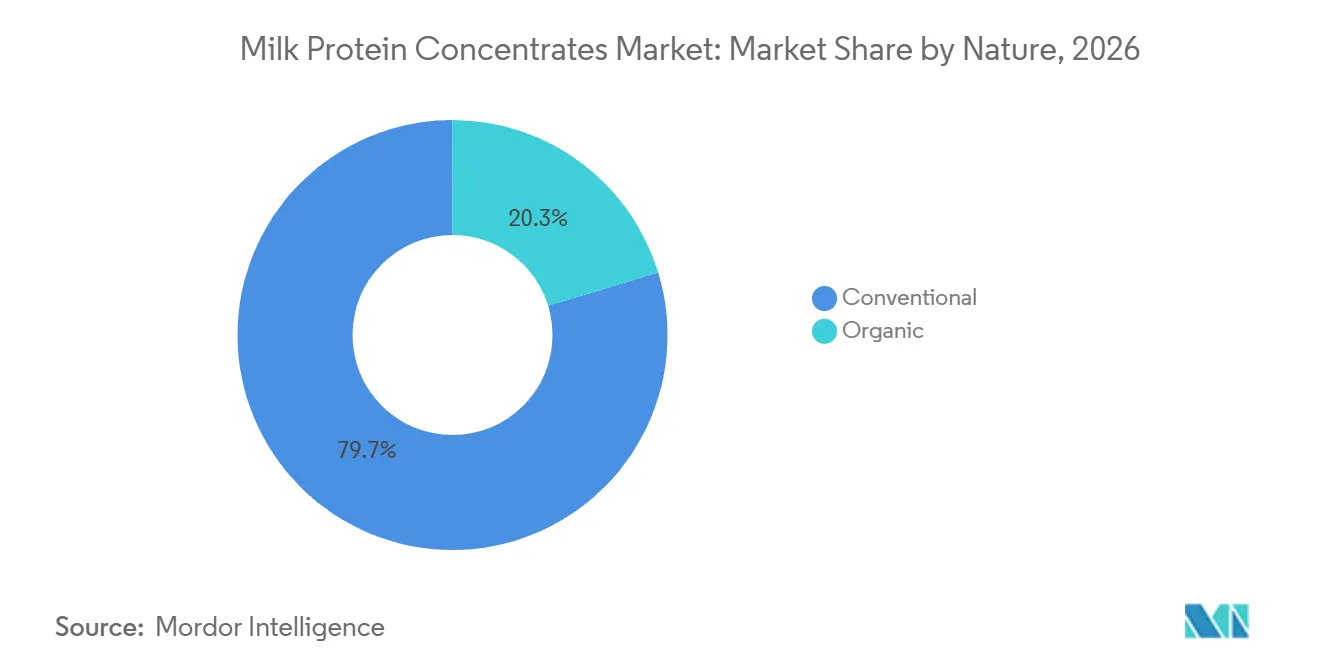
- 性質別では、コンベンショナルが2026年に79.71%のシェアで支配的であり、オーガニックは2032年までに6.63%のCAGRを記録すると予想されています。
- 用途別では、乳製品が2026年のミルクプロテインコンセントレート市場シェアの29.67%を占め、スポーツ栄養・サプリメントは2032年までに6.22%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のミルクプロテインコンセントレート市場シェアの37.82%を保持し、アジア太平洋は2032年までに7.03%のCAGRで最も速い成長を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高タンパク質食品・飲料製品への需要の高まり | +1.4% | グローバル、北米および西欧で最も高い強度 | 短期(2年以内) |
| スポーツ・パフォーマンス栄養における採用の増加 | +1.1% | 北米、西欧、都市部のアジア太平洋 | 中期(2~4年) |
| タンパク質強化乳製品ポートフォリオの拡大 | +0.7% | グローバル、中東・アフリカ・南米への波及あり | 中期(2~4年) |
| ラクトースフリーおよび高タンパク質原料への需要の増加 | +0.6% | 北米および欧州、オーストラリアおよび日本での初期の伸びあり | 長期(4年以上) |
| レディトゥドリンク型プロテイン飲料への需要 | +0.5% | 北米およびアジア太平洋の主要市場 | 短期(2年以内) |
| チーズ製造・加工における使用 | +0.3% | 北米および欧州、南米への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高タンパク質食品・飲料製品への需要の高まり
タンパク質への消費者の関心は、スポーツ栄養を超えて主流の食料品製品にまで拡大しています。2025年、カナダ農業・農産食品省は、2021年1月から2026年4月の間に高タンパク質またはタンパク質強化製品においてミルクプロテインコンセントレートを使用した米国製品の発売が312件あったと報告しましたカスタマイズドレポートサービス、 agriculture.canada.ca">[1]。この製品活動はミルクプロテインコンセントレート市場を支えており、MPCはホエイアイソレートのみに依存することなく、ヨーグルト、スナック、飲料においてタンパク質密度を提供します。その結果、プロセッサーはより多くの脱脂乳固形分を高付加価値のMPC生産に割り当てており、乳出量が増加しても原料の入手可能性が逼迫する可能性があります。タンパク質強化された日常食品の導入は、従来の食品カテゴリー全体でMPCの消費を広げており、メーカーが原料調達と加工能力を拡大するよう促しています。
スポーツ・パフォーマンス栄養における採用の増加
ミルクプロテインコンセントレート(MPC)は、カゼインとホエイの自然なバランスのとれたプロファイルを提供し、即時および持続的なタンパク質供給の両方を必要とする製品に適しています。米国乳製品協会の2024年レポートは、無菌プロテインシェイク、オーバーナイトオーツ、幼児向け飲料、プロセスチーズにおけるMPC 80の用途を特定しました[2]。この幅広い用途基盤は、スポーツ栄養が臨床栄養および日常栄養カテゴリーと原料供給をめぐって競合することを意味します。ブランドが乳タンパク質をワークアウト後のパウダーに限定せず日常使用製品に組み込むにつれて、ミルクプロテインコンセントレート市場は恩恵を受けます。スポーツ栄養ブランドはまた、機能的パフォーマンスと親しみやすい乳製品ベースのポジショニングを組み合わせたフォーマットを重視しています。その結果、MPCの使用はアクティブ栄養、便利な食事、強化食品全体に拡大しています。
タンパク質強化乳製品ポートフォリオの拡大
タンパク質強化乳製品ポートフォリオの拡大が、グローバルな乳製品加工業界全体でミルクプロテインコンセントレート(MPC)への需要を牽引しています。メーカーは、牛乳飲料、ヨーグルト、チーズ、乳製品デザートを含む従来の乳製品にMPCを組み込み、望ましい味、食感、一貫性を維持しながらタンパク質含有量を高めています。カゼインとホエイタンパク質の組み合わせにより、MPCは追加のタンパク質原料のみに依存することなく高タンパク質乳製品処方の開発に適しています。乳製品企業はまた、日常の食事の一部として便利なタンパク質源を求める消費者の需要に応えるため、馴染みのある製品の強化バージョンを導入しています。この製品多様化は、乳製品プロセッサーが処方要件に応じて異なるMPCグレードを採用するよう促し、専門乳製品原料サプライヤーに追加の調達機会を生み出しています。
ラクトースフリーおよび高タンパク質原料への需要の増加
高タンパク質およびラクトースフリー乳製品への需要の増加が、メーカーをミルクプロテインコンセントレート(MPC)を強化飲料、ヨーグルト、栄養シェイク、その他の乳製品処方に組み込む方向へ促しています。MPCはカゼインとホエイタンパク質の両方を含み、メーカーが望ましい食感と栄養プロファイルを維持しながらタンパク質含有量を高めることを可能にします。2025年1月、米国食品医薬品局(FDA)は高タンパク質ヨーグルト、ギリシャヨーグルト、ギリシャスタイルヨーグルトの製造プロセスと原料に関する情報を発表しましたFDAラウンドアップ、 content.govdelivery.com">[3]。この要請は、膜限外ろ過および乳タンパク質強化を含むタンパク質濃縮方法を対象とし、製品開発における濃縮乳タンパク質の役割を強調しています。これらの動向は、タンパク質強化乳製品用途全体でMPCサプライヤーに機会を生み出しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い生産コストと価格変動 | -0.8% | グローバル、北米およびオセアニアで最も深刻 | 短期(2年以内) |
| 生乳の入手可能性の制限とサプライチェーンの制約 | -0.5% | 北米、欧州、アジア太平洋の主要市場 | 中期(2~4年) |
| 代替乳製品および植物性タンパク質との競合 | -0.4% | 北米および欧州、都市部のアジア太平洋への露出あり | 長期(4年以上) |
| 乳タンパク質アレルゲン性と食事制限 | -0.2% | グローバル、アジア太平洋および中東・アフリカで特に関連性が高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い生産コストと価格変動
ミルクプロテインコンセントレートの生産には、限外ろ過、蒸発、スプレードライを含む専門的な加工技術が必要であり、多大な設備投資とエネルギー消費を伴います。メーカーはまた、高品質な生乳の安定供給を必要とするため、生産コストは乳調達価格、飼料コスト、エネルギー価格の変動に影響を受けやすくなっています。輸送、包装、保管コストの上昇がさらに全体的な生産費用を増加させます。これらのコスト圧力はメーカーの利益率を低下させ、MPCの販売価格を引き上げる可能性があります。その結果、価格に敏感な食品プロセッサーは代替の乳製品または植物性タンパク質原料にシフトし、ミルクプロテインコンセントレートのより広範な採用を制限する可能性があります。
生乳の入手可能性の制限とサプライチェーンの制約
ミルクプロテインコンセントレートの生産は高品質な生乳の安定供給に依存しており、メーカーは乳の入手可能性と乳製品調達条件の変動に対して脆弱です。乳生産の季節的変化、悪天候、家畜飼料不足、酪農生産量の変化が原材料調達を混乱させる可能性があります。輸送の遅延、国際貿易の混乱、物流コストの上昇も食品メーカーへの乳製品原料の適時納品に影響を与える可能性があります。これらのサプライチェーンの課題は調達の不確実性を生み出し、運営費用を増加させ、MPC生産者が一貫した生産量を維持する能力を制限します。このような制約は、生産計画、設備稼働率、およびメーカーが長期顧客契約を履行する能力に影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
レディトゥドリンク需要が液体の使用を拡大する一方、粉末が規模を維持粉末は2026年のミルクプロテインコンセントレート市場シェアの73.68%を占めました。その主導的な地位は、常温での保存安定性、タンパク質単位当たりの低い輸送コスト、および乾式ブレンド操作との適合性を反映しています。これらの利点が粉末フォーマットを支えており、メーカーは既存の乾燥原料システム内で保管・計量することができます。2026年5月、Idaho Milk Productsは年間1億2,000万ポンドの乾燥粉末を処理する能力を持つ190 ミリオン 米ドルのアイスクリームおよび粉末ブレンド施設を開設しました。この投資は、ミルクプロテインコンセントレート市場における粉末を支える加工規模を強化します。
液体は2032年までに6.78%のCAGRを記録すると予測されています。無菌飲料生産者は液体リテンテートを直接使用でき、粉末に必要な再溶解ステップを省くことができます。液体原料はまた、特定の飲料用途においてネイティブなタンパク質機能性を保持する場合があります。ただし、専門的な保管、輸送、加工システムが必要です。粉末が支配的な形態であり続ける一方、液体グレードはレディトゥドリンク栄養用途に向けた実用的な成長機会を提供します。
タンパク質濃度別:
高純度グレードが対応可能な価値範囲を拡大タンパク質含有量70~85%のMPCが2026年のミルクプロテインコンセントレート市場シェアの37.85%を占めました。この範囲は、アイソレートの純度を必要とせずに、チーズ、ヨーグルト、飲料強化に適したタンパク質密度を提供します。機能性、タンパク質表示、および原料コストのバランスを取ろうとする処方者にとって特に関連性があります。2025年11月、米国乳製品輸出協議会および全国牛乳生産者連盟は、高度なろ過によりタンパク質含有量が重量比40%から90%以上のMPC製品を生産できると指摘しました。低濃度ティアは、処方コストが高純度よりも優先されるプロセスチーズ、再調合乳、基本的なサプリメントにおいて引き続き関連性があります。この幅広い濃度オプションにより、サプライヤーはボリュームとプレミアム顧客の両方にサービスを提供できます。
タンパク質含有量85%超のMPCは2032年までに6.36%のCAGRで成長すると予測されています。スポーツ栄養および高タンパク質飲料生産者は、限られたサービングサイズ内でますます高いタンパク質レベルを必要としています。高純度グレードはこの要件を満たしながら、純粋なホエイアイソレートに対する乳タンパク質の代替品を提供します。これらのグレードはまた、タンパク質密度がより重要な特殊栄養製品にも使用されます。このセグメントは高度なろ過能力と厳格な品質管理を必要とし、これらの製品を一貫して提供できるサプライヤーの数を制限する可能性があります。これらのグレードへの需要の増加は、ミルクプロテインコンセントレート産業の付加価値セグメントを強化すると予想されます。
性質別:
コンベンショナル供給が主導し、オーガニックグレードは能力が制約されたままコンベンショナルは2026年のミルクプロテインコンセントレート市場の79.71%のシェアを保持しています。その規模により、サプライヤーは一貫したタンパク質仕様と信頼性の高い供給を必要とする大規模な食品加工契約を確保できます。確立された協同組合は、統合された農場と加工ネットワークを通じてコンベンショナル乳タンパク質を供給できます。このモデルは、チーズ、ベーカリーフィリング、飲料、標準的な栄養パウダーを含む大量の原料用途を支えています。このセグメントは主導的な地位を維持し、幅広い食品・飲料用途のコスト要件を満たしています。
オーガニックセグメントは2032年までに6.63%のCAGRで成長すると予測されています。需要は、オーガニック調達が製品ポジショニングを強化できるプレミアム乳児用調製粉乳とスポーツ栄養製品によって牽引されています。ただし、オーガニック生乳は分離した取り扱いと認定された加工ラインを必要とするため、供給拡大はより困難です。需要が存在する場合でも、オーガニック認証は適格な生産者の数を制限する可能性があります。オーガニックセグメントはコンベンショナルセグメントより小さいままですが、適切な調達とコンプライアンスシステムを持つプロセッサーに差別化された成長機会を提供します。
用途別:
乳製品加工が主導し、スポーツ栄養がより速い成長を加える乳製品は2026年のミルクプロテインコンセントレート市場シェアの29.67%を占めました。MPCはチーズ収率の向上、ヨーグルト強化、乳製品飲料処方を支援し、日常的な乳製品加工における役割を確立しています。そのタンパク質組成と機能特性はまた、メーカーが製品の一貫性を維持し、食感を改善し、さまざまな乳製品用途にわたって目標とする栄養プロファイルを達成するのに役立ちます。ベーカリーおよび菓子製品、飲料、臨床栄養、乳児栄養はそれぞれ異なる技術的および調達要件を持つ追加の需要プールを代表しています。これらの用途は単一の最終用途を超えて需要を多様化します。
スポーツ栄養・サプリメントは2032年までに6.22%のCAGRで成長すると予測されています。需要はワークアウト後の製品を超えて、プロテインシェイク、栄養スナック、食事代替品、日常的なタンパク質強化食品製品にまで拡大しています。MPCはカゼインとホエイの複合組成、高いタンパク質品質、粉末および液体処方への適合性を通じてこのセグメントを支えています。メーカーは筋肉の維持と回復をサポートするために、スポーツドリンク、プロテインバー、リカバリー飲料、栄養サプリメントにMPCを組み込んでいます。特殊な高タンパク質処方の開発がMPCサプライヤーにさらなる機会を生み出しています。この用途は、より広い乳製品加工基盤と並んで重要な成長チャネルを提供すると期待されています。
地域分析
北米
北米は2026年のミルクプロテインコンセントレート市場の37.82%のシェアを保持しています。この地域は、食品・栄養メーカーに供給できる確立された限外ろ過インフラと大規模な乳業協同組合から恩恵を受けています。米国国内のMPC消費量は2024年に63%増加し、機能性栄養製品への需要の増加と無脂肪粉乳から高付加価値タンパク質製品へのシフトを反映しています。GLP-1医薬品の採用は、より少ない量でより高いタンパク質含有量を提供する製品への需要をさらに支えています。国内加工能力を飲料および食品用途に合わせる企業は、生乳供給と貿易関連のエクスポージャーを管理しながらこの需要を活用できます。
アジア太平洋
アジア太平洋は2032年までに7.03%のCAGRで成長すると予測されており、ミルクプロテインコンセントレート市場で最も高い成長率です。中国は乳タンパク質の主要市場であり続けていますが、出生率の低下が乳児用調製粉乳への需要を制約する可能性があります。インドは、拡大する都市部の消費者基盤とタンパク質豊富な食品への関心の高まりに牽引され、より有利な長期需要見通しを提供しています。オーストラリアとニュージーランドもこの地域の輸出志向の供給拠点として機能しています。輸入要件と品質システムは、確立されたコンプライアンスとトレーサビリティ能力を持つサプライヤーを優遇します。この地域の成長は、地域の飲料、スナック、栄養の好みに合った手頃な製品フォーマットを提供するサプライヤーの能力に依存します。
欧州、南米、中東・アフリカ
欧州は確立された乳製品加工能力と臨床、乳児、スポーツ栄養原料への需要を組み合わせています。これらの欧州用途では、ミルクプロテインコンセントレート市場は量の成長だけでなく、製品の再処方と明確なタンパク質ポジショニングによって支えらています。南米では、ブラジルが主要市場であり、アルゼンチンが地域消費のための支援的な乳製品加工能力を提供しています。中東・アフリカはタンパク質強化ラバン、ヨーグルト、栄養製品への需要を示していますが、手頃な価格とコールドチェーンインフラは国によって異なります。これらの多様な地域は、濃度グレード、包装フォーマット、価格設定を地域の加工条件に合わせることができる生産者に機会を提供します。
競合環境
ミルクプロテインコンセントレート市場は断片化しています。Fonterra、Dairy Farmers of America、Agropur、FrieslandCampina Ingredientsを含む農家所有の協同組合は、乳調達と膜処理を統合しているため重要な役割を果たしています。この統合構造は原材料の安全性を向上させ、大量契約を支えています。これらの企業はまた、酪農家と食品メーカーとの確立された関係を活用して、一貫した原料品質を維持し、国際サプライチェーンにおける地位を強化しています。
技術はミルクプロテインコンセントレート市場における主要な競争変数です。高固形分限外ろ過は、タンパク質機能性を保持しながらスプレードライの必要性を排除する液体リテンテートを生産できます。Fonterraは2025年にMyNZMP Linkデジタル販売チャネルを立ち上げ、地域の原料バイヤーがテンダー、固定価格リスティング、オークションを通じてボリュームを確保できるようにしました。これらの動向は、プロセス能力と販売アクセスがタンパク質濃度と同様に重要である可能性を示しています。高度な膜ろ過、加工効率、特殊タンパク質処方への投資もメーカーがMPCポートフォリオを差別化し、特定の顧客要件を満たすことを可能にします。
植物性タンパク質および発酵ベースの代替品も、バイヤーがタンパク質源に柔軟性を持つ用途において競合を生み出しています。ただし、乳製品サプライヤーは、強力なタンパク質供給、親しみやすい味、確立されたラベリング慣行を必要とする用途において機能的な優位性を保持しています。製品品質、トレーサビリティ、信頼性の高い供給は、乳児栄養、臨床栄養、プレミアムスポーツ栄養用途において引き続き重要です。断片化した市場構造は、単一の生産者が価格に影響を与える能力を制限する一方、安全な乳プールと特殊なろ過資産を持つサプライヤーに統合の機会を生み出しています。競争戦略は、規模だけでなく、改善された機能性、低い加工コスト、および標的を絞った処方に焦点を当てる可能性が高いです。
ミルクプロテインコンセントレート産業のリーダー企業
-
Dairy Farmers of America, Inc.
-
FrieslandCampina Ingredients
-
Arla Foods amba
-
Groupe Lactalis S.A.
-
Gay Lea Foods Co-operative Limited
- 注:主要企業の掲載順は順位を示すものではありません。
ミルクプロテインコンセントレート市場 このレポートでカバーされる企業
- Fonterra Co-operative Group Limited
- Gay Lea Foods Co-operative Limited
- Arla Foods amba
- Groupe Lactalis S.A.
- Idaho Milk Products
- Saputo Inc.
- Glanbia plc
- Agropur Cooperative
- Hilmar Cheese Company, Inc.
- Leprino Foods Company
- Dairy Farmers of America, Inc.
- Kerry Group plc
- FrieslandCampina Ingredients
- Ingredia SA
- Hoogwegt International B.V.
- Actus Nutrition
- AMCO Proteins
- Grassland Dairy Products Inc.
- Westland Milk Products
- Valio Ltd.
最近の産業開発事情 ミルクプロテインコンセントレート市場
- 2026年6月:DarigoldとActus Nutritionは、アイダホ州ジェロームにあるDarigoldのミルクプロテイン製造施設を中心とした戦略的パートナーシップを発表しました。Actusは同施設に投資し、高付加価値のミルクプロテイン原料を生産する能力を拡大する計画を立ました。このパートナーシップは、Darigoldの確立されたミルク供給ネットワークとActusのスペシャルティプロテイン加工の専門知識を組み合わせ、ミルクプロテイン原料業界における両社の能力を強化するものです。
- 2026年5月:Idaho Milk Productsは、アイダホ州ジェロームに1.90億米ドルのアイスクリームおよびパウダーブレンディング施設を開設しました。同施設は年間最大1億2,000万ポンドの乾燥粉末を加工することができます。ミルクプロテインコンセントレート(MPC)の在庫を、タンパク質強化された完成消費者製品に転換し、B2B原料供給を超えた同社のアドレサブル市場を拡大します。
- 2025年6月:Cayuga Milk Ingredientsは、米国ニューヨーク州オーレリアスにある同社のAurelius施設において、2億7,000万米ドルの2フェーズ拡張プロジェクトを開業しました。同社はミルクプロテインコンセントレート、ミルクプロテインアイソレート、スキムミルクパウダー、およびその他の乳製品原料を生産しています。この拡張により、同社の乳製品加工インフラが強化され、特殊な乳由来原料を必要とする産業顧客へサービス提供能力が向上します。
グローバルミルクプロテインコンセントレート市場レポートの範囲
ミルクプロテインコンセントレートは、乳から水分、乳糖、ミネラルの一部を除去し、主にカゼインとホエイタンパク質である天然タンパク質を濃縮することによって生産される乳製品原料です。
ミルクプロテインコンセントレート市場は、形態、タンパク質濃度、性質、用途、地域別にセグメント化されています。形態別では、市場は粉末と液体にセグメント化されています。タンパク質濃度別では、市場はMPC 40~60%、MPC 60~70%、MPC 70~85%、MPC 85%超にセグメント化されています。性質別では、市場はオーガニックとコンベンショナルにセグメント化されています。用途別では、市場は乳製品、スポーツ栄養・サプリメント、ベーカリー・菓子、飲料、臨床・特殊栄養、乳幼児栄養にセグメント化されています。地域別では、市場は北米、欧州、南米、アジア太平洋、中東・アフリカに分類されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 粉末 |
| 液体 |
| MPC 40~60% |
| MPC 60~70% |
| MPC 70~85% |
| MPC 85%超 |
| オーガニック |
| コンベンショナル |
| 乳製品 |
| スポーツ栄養・サプリメント |
| ベーカリー・菓子 |
| 飲料 |
| 臨床・特殊栄養 |
| 乳幼児栄養 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| トルコ | |
| 中東・アフリカその他 |
| 形態別 | 粉末 | |
| 液体 | ||
| タンパク質濃度別 | MPC 40~60% | |
| MPC 60~70% | ||
| MPC 70~85% | ||
| MPC 85%超 | ||
| 性質別 | オーガニック | |
| コンベンショナル | ||
| 用途別 | 乳製品 | |
| スポーツ栄養・サプリメント | ||
| ベーカリー・菓子 | ||
| 飲料 | ||
| 臨床・特殊栄養 | ||
| 乳幼児栄養 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ミルクプロテインコンセントレート市場の2032年までの予測規模は?
ミルクプロテインコンセントレート市場は2026年の1.18 ビリオン 米ドルから2032年には1.59 ビリオン 米ドルに成長し、2027年~2032年の間に5.24%のCAGRを記録すると予測されています。
2026年のミルクプロテインコンセントレート市場で最大のシェアを保持した形態セグメントはどれですか?
粉末形態セグメントが2026年に最大の市場シェアを保持し、市場の73.68%を占めました。
2026年に市場を支配したタンパク質濃度セグメントはどれですか?
MPC 70~85%セグメントが2026年に市場を支配し、総市場収益の37.85%を占めました。
2026年に最大の市場シェアを占めた性質セグメントはどれですか?
コンベンショナルセグメントが2026年に79.71%のシェアで市場をリードしました。
2026年のミルクプロテインコンセントレート市場で最大のシェアを保持した用途セグメントはどれですか?
乳製品セグメントが2026年に最大の用途分野であり、市場の29.67%を占めました。
2026年のミルクプロテインコンセントレート市場を支配した地域はどこですか?
北米が2026年に最大の地域シェアを保持し、市場の37.82%を占めました。