
Tamaño y Participación del Mercado de Concentrados de Proteína de Leche
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.23 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.59 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.24 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
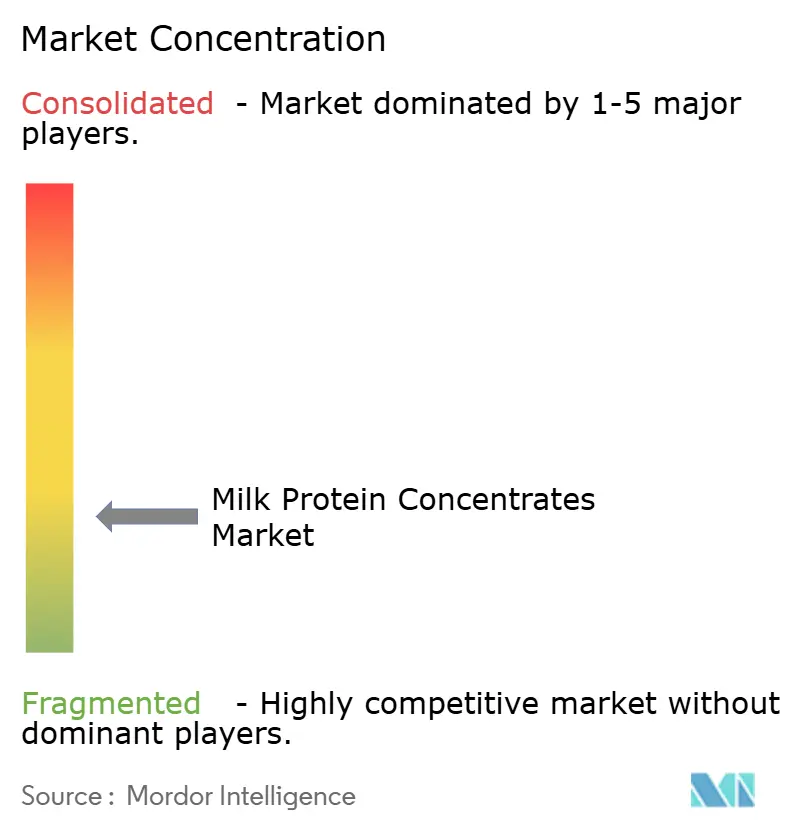
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Concentrados de Proteína de Leche por Mordor Intelligence
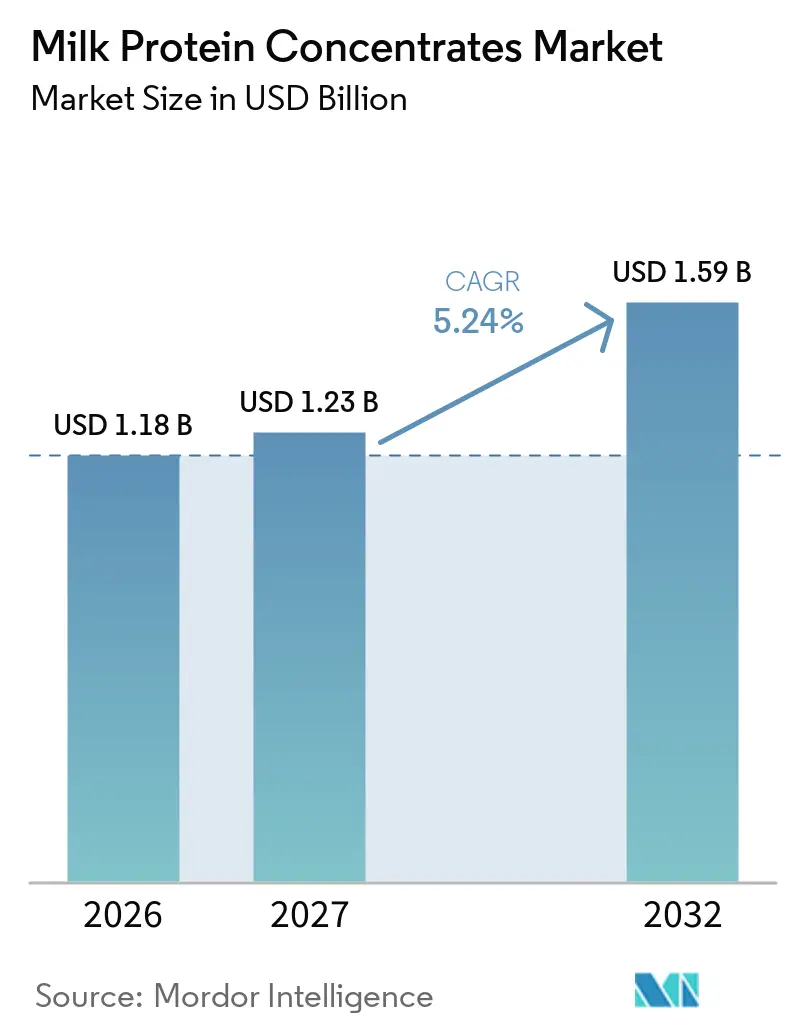
El tamaño del mercado de concentrados de proteína de leche se valoró en 1,18 mil millones de USD en 2026 y se estima que crecerá desde 1,23 mil millones de USD en 2027 hasta alcanzar 1,59 mil millones de USD para 2032, a una CAGR del 5,24% durante el período de pronóstico (2027-2032). El mercado de concentrados de proteína de leche se beneficia de que los procesadores están desplazando los sólidos de leche descremada hacia ingredientes proteicos de mayor valor en lugar de leche descremada en polvo de tipo básico. Los alimentos, bebidas y productos nutricionales con alto contenido de proteínas respaldan este cambio en los canales minoristas y de servicios de alimentación. La demanda también refleja el creciente interés en porciones densas en nutrientes entre los usuarios de medicamentos GLP-1, lo que fortalece la demanda de yogur, bebidas y aperitivos enriquecidos con proteínas. Sin embargo, el mercado de concentrados de proteína de leche enfrenta presiones de costos derivadas de los precios de la leche cruda, los procesos de filtración intensivos en energía y la capacidad de procesamiento limitada. Los productores con abastecimiento trazable, capacidades eficientes de ultrafiltración y carteras de ingredientes diversificadas están mejor posicionados para proteger sus márgenes.
Conclusiones Clave del Informe
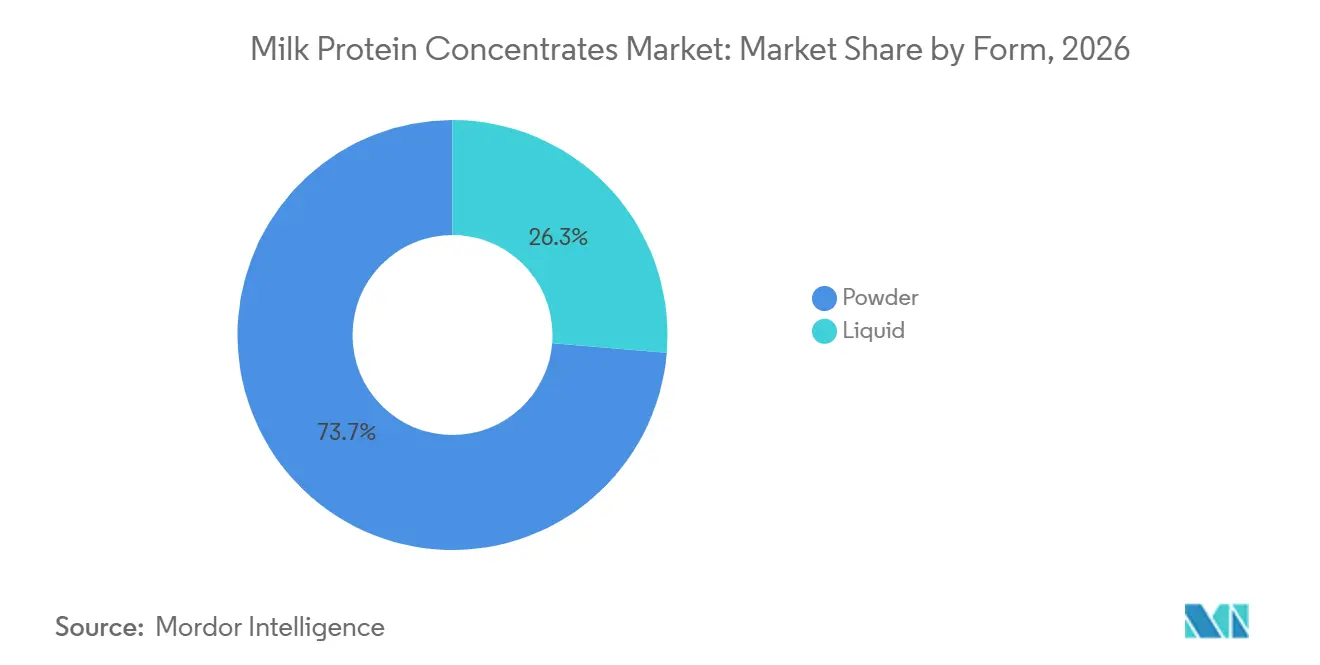
- Por forma, el polvo representó el 73,68% de la participación del mercado de concentrados de proteína de leche en 2026, mientras que se proyecta que los concentrados de proteína de leche líquidos crezcan a una CAGR del 6,78% hasta 2032.
- Por concentración de proteína, el MPC 70-85% tuvo la mayor participación del 37,85% en 2026, mientras que se prevé que el MPC superior al 85% se expanda a una CAGR del 6,36% hasta 2032.
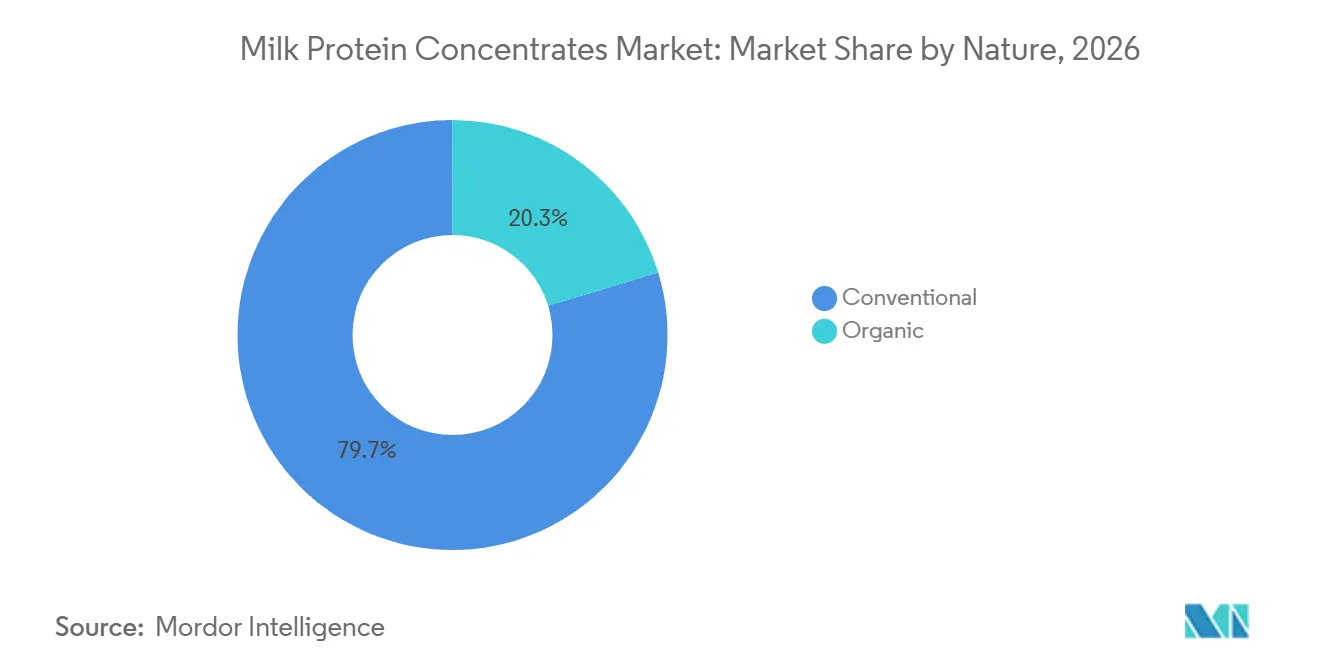
- Por naturaleza, el convencional dominó con una participación del 79,71% en 2026, mientras que se espera que el orgánico registre una CAGR del 6,63% hasta 2032.
- Por aplicación, los productos lácteos representaron el 29,67% de la participación del mercado de concentrados de proteína de leche en 2026, mientras que se proyecta que la nutrición deportiva y los suplementos crezcan a una CAGR del 6,22% hasta 2032.
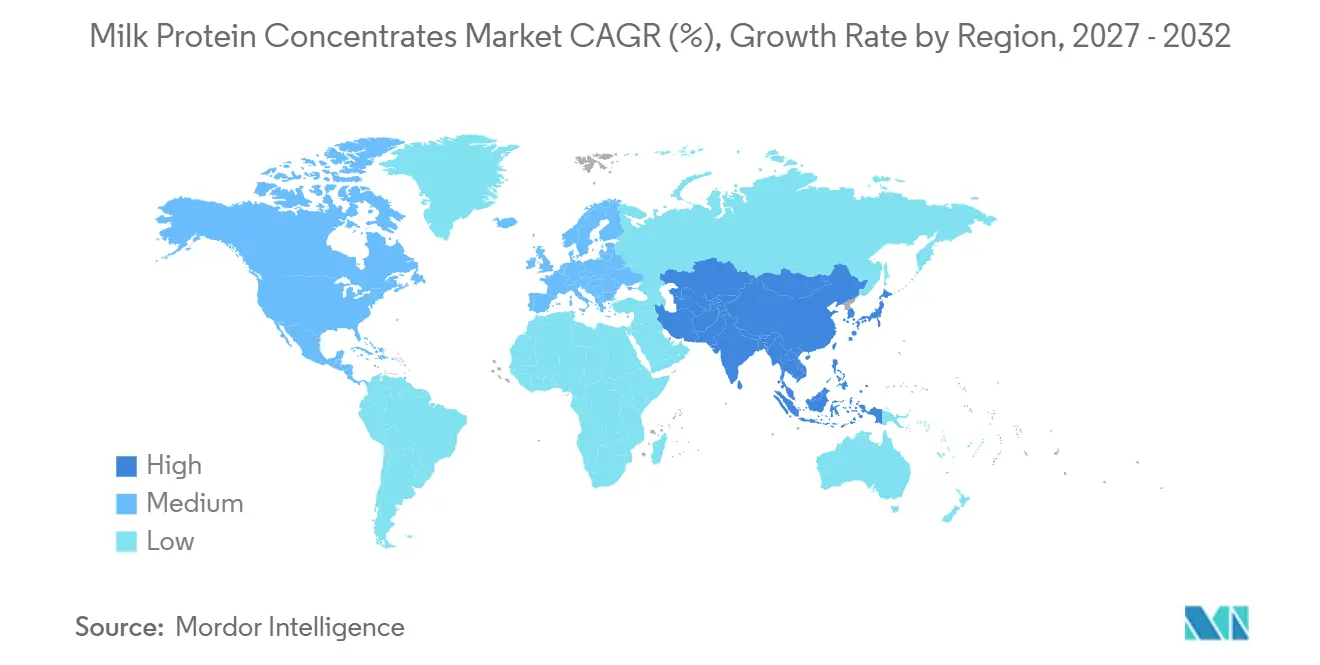
- Por geografía, América del Norte tuvo el 37,82% de la participación del mercado de concentrados de proteína de leche en 2026, mientras que se prevé que Asia-Pacífico registre el crecimiento más rápido a una CAGR del 7,03% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de productos alimenticios y de bebidas con alto contenido proteico | +1.4% | Global, mayor intensidad en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Adopción creciente en nutrición deportiva y de rendimiento | +1.1% | América del Norte, Europa Occidental, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Expansión de la cartera de productos lácteos fortificados con proteínas | +0.7% | Global, con extensión a Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Creciente demanda de ingredientes sin lactosa y con alto contenido proteico | +0.6% | América del Norte y Europa, con ganancias tempranas en Australia y Japón | Largo plazo (≥ 4 años) |
| Demanda de bebidas proteicas listas para consumir | +0.5% | América del Norte y mercados principales de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Uso en la fabricación y procesamiento de queso | +0.3% | América del Norte y Europa, con extensión a América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Productos Alimenticios y de Bebidas con Alto Contenido Proteico
El interés de los consumidores en las proteínas se ha expandido más allá de la nutrición deportiva hacia los productos de supermercado convencionales. En 2025, Agricultura y Agroalimentación de Canadá reportó 312 lanzamientos de productos en Estados Unidos que incorporaban concentrado de proteína de leche en productos con alto contenido proteico o fortificados con proteínas entre enero de 2021 y abril de 2026Servicio de Informes Personalizados, agriculture.canada.ca">[1]. Esta actividad de productos respalda el mercado de concentrados de proteína de leche, ya que el MPC proporciona densidad proteica en yogur, aperitivos y bebidas sin depender exclusivamente de aislados de suero. En consecuencia, los procesadores están destinando más sólidos de leche descremada a la producción de MPC de mayor valor, lo que podría reducir la disponibilidad de ingredientes incluso cuando la producción de leche aumenta. La introducción de productos alimenticios cotidianos enriquecidos con proteínas también está ampliando el consumo de MPC en categorías alimentarias convencionales, alentando a los fabricantes a ampliar sus capacidades de abastecimiento y procesamiento de ingredientes.
Adopción Creciente en Nutrición Deportiva y de Rendimiento
El Concentrado de Proteína de Leche (MPC) proporciona un perfil caseína-suero naturalmente equilibrado, lo que lo hace adecuado para productos que requieren tanto una entrega inmediata como sostenida de proteínas. El informe de 2024 del Instituto Americano de Productos Lácteos identificó aplicaciones del MPC 80 en batidos de proteínas asépticos, avena nocturna, bebidas para niños pequeños y queso procesado[2]. Esta amplia base de aplicaciones significa que la nutrición deportiva compite cada vez más por el suministro de ingredientes con las categorías de nutrición clínica y cotidiana. El mercado de concentrados de proteína de leche se beneficia a medida que las marcas incorporan proteínas lácteas en productos de uso diario en lugar de limitarlas a polvos post-entrenamiento. Las marcas de nutrición deportiva también valoran los formatos que combinan rendimiento funcional con un posicionamiento familiar basado en lácteos. En consecuencia, el uso del MPC se está expandiendo en nutrición activa, comidas convenientes y alimentos fortificados.
Expansión de la Cartera de Productos Lácteos Fortificados con Proteínas
La expansión de las carteras de productos lácteos fortificados con proteínas está impulsando la demanda de concentrados de proteína de leche (MPC) en toda la industria global de procesamiento lácteo. Los fabricantes están incorporando MPC en productos lácteos convencionales, incluidas bebidas lácteas, yogur, queso y postres lácteos, para aumentar el contenido proteico manteniendo el sabor, la textura y la consistencia deseables. La combinación de proteínas de caseína y suero hace que los MPC sean adecuados para desarrollar formulaciones lácteas con alto contenido proteico sin depender exclusivamente de ingredientes proteicos adicionales. Las empresas lácteas también están introduciendo versiones fortificadas de productos familiares para satisfacer la demanda de los consumidores de fuentes convenientes de proteínas como parte de su dieta diaria. Esta diversificación de productos está alentando a los procesadores lácteos a adoptar diferentes grados de MPC según sus requisitos de formulación, creando oportunidades adicionales de adquisición para proveedores especializados de ingredientes lácteos.
Creciente Demanda de Ingredientes sin Lactosa y con Alto Contenido Proteico
La creciente demanda de productos lácteos con alto contenido proteico y sin lactosa está impulsando a los fabricantes a incorporar concentrados de proteína de leche (MPC) en bebidas fortificadas, yogur, batidos nutricionales y otras formulaciones lácteas. Los MPC contienen proteínas de caseína y suero, lo que permite a los fabricantes aumentar el contenido proteico manteniendo la textura y los perfiles nutricionales deseables. En enero de 2025, la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) emitió información sobre los procesos de fabricación e ingredientes utilizados en yogur con alto contenido proteico, yogur griego y yogur estilo griegoResumen de la FDA, content.govdelivery.com">[3]. La solicitud abarcará métodos de concentración de proteínas, incluida la ultrafiltración por membrana y la fortificación con proteína de leche, lo que subraya el papel de las proteínas lácteas concentradas en el desarrollo de productos. Estos desarrollos crean oportunidades para los proveedores de MPC en aplicaciones lácteas enriquecidas con proteínas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de producción y volatilidad de precios | -0.8% | Global, más agudo en América del Norte y Oceanía | Corto plazo (≤ 2 años) |
| Disponibilidad limitada de leche cruda y restricciones en la cadena de suministro | -0.5% | América del Norte, Europa y mercados principales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Competencia de proteínas lácteas alternativas y de origen vegetal | -0.4% | América del Norte y Europa, con exposición en Asia-Pacífico urbana | Largo plazo (≥ 4 años) |
| Alergenicidad de la proteína de leche y restricciones dietéticas | -0.2% | Global, con mayor relevancia en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Producción y Volatilidad de Precios
La producción de concentrado de proteína de leche requiere tecnologías de procesamiento especializadas, incluidas la ultrafiltración, la evaporación y el secado por aspersión, que implican una inversión de capital y un consumo de energía sustanciales. Los fabricantes también requieren un suministro constante de leche cruda de alta calidad, lo que hace que los costos de producción sean susceptibles a las fluctuaciones en los precios de adquisición de leche, los costos de alimentación animal y los precios de la energía. El aumento de los costos de transporte, envasado y almacenamiento incrementa aún más los gastos generales de producción. Estas presiones de costos pueden reducir los márgenes de beneficio de los fabricantes y aumentar los precios de venta del MPC. Como resultado, los procesadores de alimentos sensibles al precio pueden optar por ingredientes proteicos alternativos de origen lácteo o vegetal, limitando la adopción más amplia de concentrados de proteína de leche.
Disponibilidad limitada de leche cruda y restricciones en la cadena de suministro
La producción de concentrado de proteína de leche depende de un suministro constante de leche cruda de alta calidad, lo que hace a los fabricantes vulnerables a las fluctuaciones en la disponibilidad de leche y las condiciones de adquisición láctea. Los cambios estacionales en la producción de leche, las condiciones climáticas adversas, la escasez de alimentos para el ganado y los cambios en la producción de granjas lecheras pueden interrumpir el abastecimiento de materias primas. Los retrasos en el transporte, las interrupciones en el comercio internacional y el aumento de los costos logísticos también pueden afectar la entrega oportuna de ingredientes lácteos a los fabricantes de alimentos. Estos desafíos en la cadena de suministro generan incertidumbre en la adquisición, aumentan los gastos operativos y limitan la capacidad de los productores de MPC para mantener volúmenes de producción consistentes. Tales restricciones pueden afectar la planificación de la producción, la utilización de la capacidad y la capacidad de los fabricantes para cumplir contratos a largo plazo con los clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
La Demanda de Bebidas Listas para Consumir Amplía el Uso Líquido Mientras el Polvo Mantiene su EscalaEl polvo representó el 73,68% de la participación del mercado de concentrados de proteína de leche en 2026. Su posición de liderazgo refleja su estabilidad de almacenamiento a temperatura ambiente, menores costos de flete por unidad de proteína y compatibilidad con operaciones de mezcla en seco. Estas ventajas respaldan los formatos en polvo, ya que los fabricantes pueden almacenarlos y dosificarlos dentro de los sistemas de ingredientes secos establecidos. En mayo de 2026, Idaho Milk Products inauguró una instalación de mezcla de helados y polvo por valor de 190 millones de USD en Jerome, Idaho, con capacidad para procesar 120 millones de libras de polvo seco anualmente. Esta inversión refuerza la escala de procesamiento que respalda el polvo en el mercado de concentrados de proteína de leche.
Se proyecta que el líquido registre una CAGR del 6,78% hasta 2032. Los productores de bebidas asépticas pueden utilizar los retenidos líquidos directamente, eliminando los pasos de reconstitución requeridos para el polvo. Los ingredientes líquidos también pueden retener la funcionalidad proteica nativa en ciertas aplicaciones de bebidas. Sin embargo, requieren sistemas especializados de almacenamiento, transporte y procesamiento. El polvo sigue siendo la forma dominante, mientras que los grados líquidos ofrecen una oportunidad de crecimiento práctica para las aplicaciones de nutrición lista para consumir.
Por Concentración de Proteína:
Los Grados de Alta Pureza Amplían el Rango de Valor DireccionableEl MPC con contenido proteico del 70-85% representó el 37,85% de la participación del mercado de concentrados de proteína de leche en 2026. Este rango proporciona densidad proteica adecuada para la elaboración de queso, yogur y la fortificación de bebidas sin requerir la pureza de un aislado. Es particularmente relevante para los formuladores que buscan equilibrar la funcionalidad, las declaraciones de proteínas y los costos de insumos. En noviembre de 2025, el Consejo de Exportación de Productos Lácteos de los Estados Unidos y la Federación Nacional de Productores de Leche señalaron que la filtración avanzada puede producir productos MPC con contenido proteico que va del 40% a más del 90% en peso. Los niveles de concentración más bajos siguen siendo relevantes para el queso procesado, la leche reconstituida y los suplementos básicos, donde los costos de formulación tienen prioridad sobre la alta pureza. Esta amplia gama de opciones de concentración permite a los proveedores atender tanto a clientes de volumen como a clientes premium.
Se proyecta que el MPC con más del 85% de contenido proteico crezca a una CAGR del 6,36% hasta 2032. Los productores de nutrición deportiva y bebidas con alto contenido proteico requieren cada vez más niveles elevados de proteína dentro de tamaños de porción limitados. Los grados de alta pureza satisfacen este requisito al tiempo que proporcionan una alternativa de proteína láctea al aislado de suero puro. Estos grados también se utilizan en productos de nutrición especializada, donde la densidad proteica es de mayor importancia. El segmento requiere capacidades avanzadas de filtración y un control de calidad riguroso, lo que puede limitar el número de proveedores que pueden ofrecer estos productos de manera consistente. Se espera que la creciente demanda de estos grados fortalezca el segmento de valor agregado de la industria de concentrados de proteína de leche.
Por Naturaleza:
El Suministro Convencional Lidera Mientras los Grados Orgánicos Permanecen con Capacidad LimitadaEl convencional tiene una participación del 79,71% del mercado de concentrados de proteína de leche en 2026. Su escala permite a los proveedores asegurar grandes contratos de procesamiento de alimentos que requieren especificaciones proteicas consistentes y suministro confiable. Las cooperativas establecidas pueden suministrar proteínas lácteas convencionales a través de redes integradas de granjas y procesamiento. Este modelo respalda aplicaciones de ingredientes de alto volumen, incluidos queso, rellenos de panadería, bebidas y polvos de nutrición estándar. El segmento mantiene su posición de liderazgo, satisfaciendo los requisitos de costo de las amplias aplicaciones de alimentos y bebidas.
Se proyecta que el segmento orgánico crezca a una CAGR del 6,63% hasta 2032. La demanda está impulsada por fórmulas infantiles premium y productos de nutrición deportiva, donde el abastecimiento orgánico puede fortalecer el posicionamiento del producto. Sin embargo, la expansión del suministro es más desafiante porque la leche cruda orgánica requiere manejo segregado y líneas de procesamiento certificadas. La certificación orgánica puede limitar el número de productores elegibles, incluso cuando existe demanda. Aunque el segmento orgánico seguirá siendo más pequeño que el segmento convencional, ofrece una oportunidad de crecimiento diferenciada para los procesadores con sistemas adecuados de abastecimiento y cumplimiento normativo.
Por Aplicación:
El Procesamiento Lácteo Lidera Mientras la Nutrición Deportiva Agrega un Crecimiento más RápidoLos productos lácteos representaron el 29,67% de la participación del mercado de concentrados de proteína de leche en 2026. El MPC respalda la mejora del rendimiento del queso, la fortificación del yogur y la formulación de bebidas lácteas, estableciendo su papel en el procesamiento lácteo rutinario. Su composición proteica y propiedades funcionales también ayudan a los fabricantes a mantener la consistencia del producto, mejorar la textura y lograr perfiles nutricionales específicos en diferentes aplicaciones lácteas. Los productos de panadería y confitería, las bebidas, la nutrición clínica y la nutrición infantil representan grupos de demanda adicionales, cada uno con requisitos técnicos y de adquisición distintos. Estas aplicaciones diversifican la demanda más allá de un único uso final.
Se proyecta que la nutrición deportiva y los suplementos crezcan a una CAGR del 6,22% hasta 2032. La demanda se está expandiendo más allá de los productos post-entrenamiento para incluir batidos de proteínas, aperitivos nutricionales, sustitutos de comidas y productos alimenticios cotidianos enriquecidos con proteínas. El MPC respalda este segmento a través de su composición combinada de caseína y suero, alta calidad proteica y adecuación para formulaciones en polvo y líquidas. Los fabricantes incorporan MPC en bebidas deportivas, barras de proteínas, bebidas de recuperación y suplementos nutricionales para apoyar el mantenimiento y la recuperación muscular. El desarrollo de formulaciones especializadas con alto contenido proteico crea además oportunidades para los proveedores de MPC. Se espera que esta aplicación proporcione un canal de crecimiento importante junto con la base más amplia de procesamiento lácteo.
Análisis Geográfico
América del Norte
América del Norte tiene una participación del 37,82% del mercado de concentrados de proteína de leche en 2026. La región se beneficia de una infraestructura de ultrafiltración establecida y grandes cooperativas lácteas capaces de abastecer a fabricantes de alimentos y nutrición. El consumo interno de MPC en los Estados Unidos aumentó un 63% en 2024, lo que refleja la creciente demanda de productos de nutrición funcional y un cambio de la leche descremada en polvo hacia productos proteicos de mayor valor. La adopción de medicamentos GLP-1 respalda aún más la demanda de productos que ofrecen mayor contenido proteico en porciones más pequeñas. Las empresas que alinean la capacidad de procesamiento doméstico con las aplicaciones de bebidas y alimentos pueden capitalizar esta demanda mientras gestionan el suministro de leche cruda y la exposición relacionada con el comercio.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,03% hasta 2032, la tasa de crecimiento más alta en el mercado de concentrados de proteína de leche. China sigue siendo un mercado clave para las proteínas lácteas, aunque la disminución de las tasas de natalidad puede limitar la demanda de fórmulas infantiles. India ofrece una perspectiva de demanda a largo plazo más favorable, impulsada por una base de consumidores urbanos en expansión y un creciente interés en alimentos ricos en proteínas. Australia y Nueva Zelanda también sirven como centros de suministro orientados a la exportación para la región. Los requisitos de importación y los sistemas de calidad favorecen a los proveedores con capacidades establecidas de cumplimiento normativo y trazabilidad. El crecimiento de la región dependerá de la capacidad de los proveedores para ofrecer formatos de productos asequibles que se alineen con las preferencias locales de bebidas, aperitivos y nutrición.
Europa, América del Sur y Oriente Medio y África
Europa combina capacidades establecidas de procesamiento lácteo con demanda de ingredientes para nutrición clínica, infantil y deportiva. En estas aplicaciones europeas, el mercado de concentrados de proteína de leche está respaldado por la reformulación de productos y un posicionamiento proteico claro más que por el crecimiento en volumen únicamente. En América del Sur, Brasil representa el mercado principal, mientras que Argentina proporciona capacidad de procesamiento lácteo de apoyo para el consumo regional. Oriente Medio y África muestran demanda de laban, yogur y productos de nutrición fortificados con proteínas; sin embargo, la asequibilidad y la infraestructura de cadena de frío varían entre países. Estas diversas regiones ofrecen oportunidades para los productores que pueden adaptar los grados de concentración, los formatos de envasado y los precios a las condiciones de procesamiento locales.
Panorama Competitivo
El mercado de concentrados de proteína de leche está fragmentado. Las cooperativas de propiedad de agricultores, incluidas Fonterra, Dairy Farmers of America, Agropur y FrieslandCampina, desempeñan un papel importante porque integran el abastecimiento de leche con el procesamiento por membrana. Esta estructura integrada mejora la seguridad de las materias primas y respalda contratos de gran volumen. Estas empresas también aprovechan las relaciones establecidas con los productores lácteos y los fabricantes de alimentos para mantener una calidad de ingredientes consistente y fortalecer sus posiciones en las cadenas de suministro internacionales.
La tecnología es una variable competitiva clave en el mercado de concentrados de proteína de leche. La ultrafiltración de sólidos más altos puede producir retenidos líquidos que eliminan la necesidad del secado por aspersión mientras preservan la funcionalidad proteica. Fonterra lanzó el canal de ventas digitales MyNZMP Link en 2025, permitiendo a los compradores regionales de ingredientes asegurar volúmenes a través de licitaciones, listados a precio fijo y subastas. Estos desarrollos demuestran que las capacidades de proceso y el acceso a ventas pueden ser tan importantes como la concentración de proteínas. Las inversiones en filtración por membrana avanzada, eficiencia de procesamiento y formulaciones proteicas especializadas también permiten a los fabricantes diferenciar sus carteras de MPC y satisfacer los requisitos específicos de los clientes.
Las proteínas vegetales y las alternativas basadas en fermentación también crean competencia, particularmente en aplicaciones donde los compradores tienen flexibilidad respecto a las fuentes de proteínas. Sin embargo, los proveedores lácteos mantienen una ventaja funcional en aplicaciones que requieren una entrega proteica sólida, sabor familiar y prácticas de etiquetado establecidas. La calidad del producto, la trazabilidad y el suministro confiable siguen siendo críticos en las aplicaciones de nutrición infantil, nutrición clínica y nutrición deportiva premium. La estructura de mercado fragmentada limita la capacidad de cualquier productor individual para influir en los precios, al tiempo que crea oportunidades de consolidación para los proveedores con reservas de leche seguras y activos de filtración especializados. Es probable que las estrategias competitivas se centren en una funcionalidad mejorada, menores costos de procesamiento y formulaciones específicas más que en la escala únicamente.
Líderes de la Industria de Concentrados de Proteína de Leche
-
Dairy Farmers of America, Inc.
-
FrieslandCampina Ingredients
-
Arla Foods amba
-
Groupe Lactalis S.A.
-
Gay Lea Foods Co-operative Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Concentrados de Proteína de Leche Empresas cubiertas en este informe
- Fonterra Co-operative Group Limited
- Gay Lea Foods Co-operative Limited
- Arla Foods amba
- Groupe Lactalis S.A.
- Idaho Milk Products
- Saputo Inc.
- Glanbia plc
- Agropur Cooperative
- Hilmar Cheese Company, Inc.
- Leprino Foods Company
- Dairy Farmers of America, Inc.
- Kerry Group plc
- FrieslandCampina Ingredients
- Ingredia SA
- Hoogwegt International B.V.
- Actus Nutrition
- AMCO Proteins
- Grassland Dairy Products Inc.
- Westland Milk Products
- Valio Ltd.
Desarrollos recientes de la industria en Mercado de Concentrados de Proteína de Leche
- Junio de 2026: Darigold y Actus Nutrition anunciaron una asociación estratégica centrada en la planta de fabricación de proteína de leche de Darigold en Jerome, Idaho. Actus planeó invertir en la instalación para ampliar su capacidad de producción de ingredientes de proteína de leche de alto valor. La asociación combina la red de suministro de leche establecida de Darigold con la experiencia de Actus en el procesamiento de proteínas especializadas, fortaleciendo las capacidades de ambas empresas en la industria de ingredientes de proteína de leche.
- Mayo de 2026: Idaho Milk Products inauguró una instalación de mezcla de helados y polvos valorada en 190 millones de USD en Jerome, Idaho. La instalación puede procesar hasta 120 millones de libras de polvo seco anualmente. Convierte el inventario de concentrado de proteína de leche (MPC) en productos de consumo terminados enriquecidos con proteínas, ampliando el mercado al que puede acceder la empresa más allá del suministro de ingredientes B2B.
- Junio de 2025: Cayuga Milk Ingredients inauguró un proyecto de expansión en dos fases valorado en 270 millones de USD en su instalación de Aurelius en Nueva York, Estados Unidos. La empresa produce concentrados de proteína de leche, aislados de proteína de leche, leche descremada en polvo y otros ingredientes lácteos. Esta expansión fortalece la infraestructura de procesamiento lácteo de la empresa y mejora su capacidad para atender a clientes industriales que requieren ingredientes especializados a base de leche.
Alcance del Informe Global del Mercado de Concentrados de Proteína de Leche
Los Concentrados de Proteína de Leche son ingredientes lácteos producidos mediante la eliminación de una parte del agua, la lactosa y los minerales de la leche, concentrando al mismo tiempo sus proteínas naturales, principalmente proteínas de caseína y suero.
El mercado de concentrados de proteína de leche está segmentado por forma, concentración de proteína, naturaleza, aplicación y geografía. Por forma, el mercado está segmentado en polvo y líquido. Por concentración de proteína, el mercado está segmentado en MPC 40-60%, MPC 60-70%, MPC 70-85% y MPC superior al 85%. Por naturaleza, el mercado está segmentado en orgánico y convencional. Por aplicación, el mercado está segmentado en productos lácteos, nutrición deportiva y suplementos, panadería y confitería, bebidas, nutrición clínica y especializada, y nutrición infantil y para niños pequeños. Según la geografía, el mercado se clasifica en América del Norte, Europa, América del Sur, Asia-Pacífico y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Polvo |
| Líquido |
| MPC 40-60% |
| MPC 60-70% |
| MPC 70-85% |
| MPC Superior al 85% |
| Orgánico |
| Convencional |
| Productos Lácteos |
| Nutrición Deportiva y Suplementos |
| Panadería y Confitería |
| Bebidas |
| Nutrición Clínica y Especializada |
| Nutrición Infantil y para Niños Pequeños |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Forma | Polvo | |
| Líquido | ||
| Por Concentración de Proteína | MPC 40-60% | |
| MPC 60-70% | ||
| MPC 70-85% | ||
| MPC Superior al 85% | ||
| Por Naturaleza | Orgánico | |
| Convencional | ||
| Por Aplicación | Productos Lácteos | |
| Nutrición Deportiva y Suplementos | ||
| Panadería y Confitería | ||
| Bebidas | ||
| Nutrición Clínica y Especializada | ||
| Nutrición Infantil y para Niños Pequeños | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de concentrados de proteína de leche para 2032?
Se proyecta que el mercado de concentrados de proteína de leche crezca desde 1,18 mil millones de USD en 2026 hasta 1,59 mil millones de USD para 2032, registrando una CAGR del 5,24% durante 2027-2032.
¿Qué segmento de forma tuvo la mayor participación del mercado de concentrados de proteína de leche en 2026?
El segmento de forma en polvo tuvo la mayor participación de mercado en 2026, representando el 73,68% del mercado.
¿Qué segmento de concentración de proteína dominó el mercado en 2026?
El segmento MPC 70-85% dominó el mercado en 2026, representando el 37,85% de los ingresos totales del mercado.
¿Qué segmento de naturaleza representó la mayor participación de mercado en 2026?
El segmento convencional lideró el mercado en 2026 con una participación del 79,71%.
¿Qué segmento de aplicación tuvo la mayor participación del mercado de concentrados de proteína de leche en 2026?
El segmento de productos lácteos fue la mayor área de aplicación en 2026, representando el 29,67% del mercado.
¿Qué región dominó el mercado de concentrados de proteína de leche en 2026?
América del Norte tuvo la mayor participación regional en 2026, representando el 37,82% del mercado.