
Taille et part du marché des concentrés de protéines laitières
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
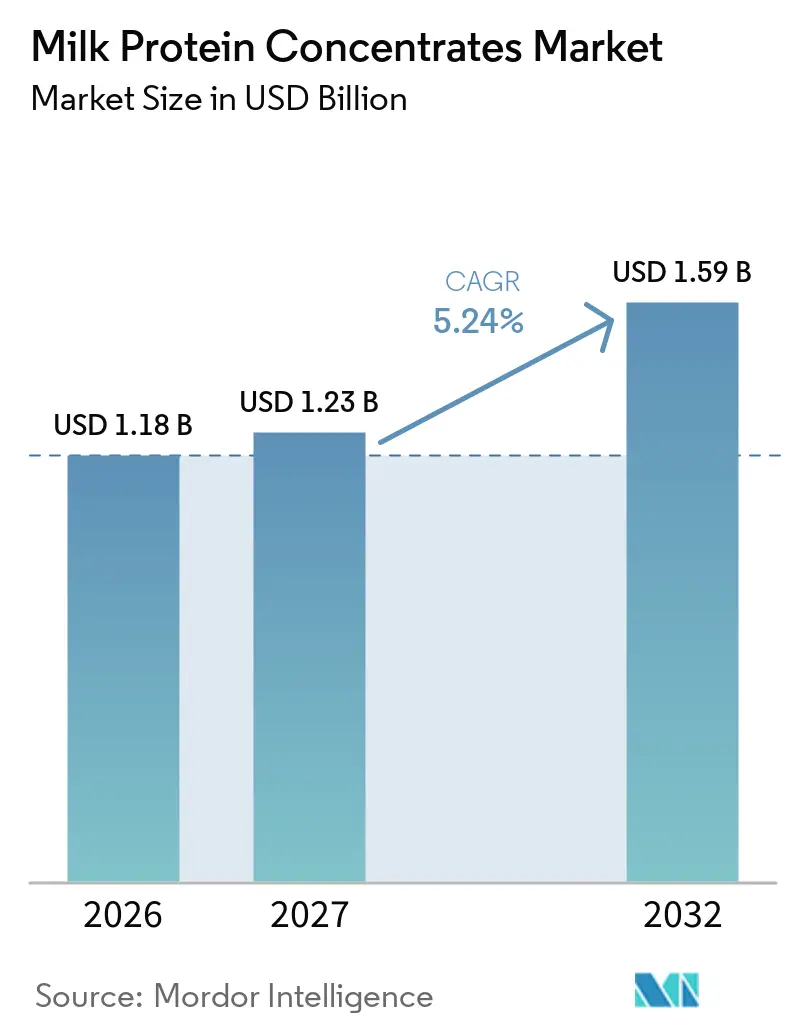
| Taille du Marché (2027) | 1.23 Milliards de dollars |
| Taille du Marché (2032) | 1.59 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.24 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des concentrés de protéines laitières par Mordor Intelligence
La taille du marché des concentrés de protéines laitières était évaluée à 1,18 milliard USD en 2026 et devrait croître de 1,23 milliard USD en 2027 pour atteindre 1,59 milliard USD d'ici 2032, à un CAGR de 5,24 % durant la période de prévision (2027-2032). Le marché des concentrés de protéines laitières bénéficie du fait que les transformateurs orientent les solides de lait écrémé vers des ingrédients protéinés à plus haute valeur ajoutée plutôt que vers le lait écrémé en poudre de qualité courante. Les produits alimentaires, les boissons et les produits nutritionnels à haute teneur en protéines soutiennent cette évolution dans les circuits de distribution au détail et en restauration collective. La demande reflète également un intérêt croissant pour les portions riches en nutriments chez les utilisateurs de médicaments GLP-1, renforçant la demande de yaourts, de boissons et de collations enrichis en protéines. Cependant, le marché des concentrés de protéines laitières est confronté à des pressions sur les coûts liées aux prix du lait cru, aux procédés de filtration à forte consommation d'énergie et à une capacité de traitement limitée. Les producteurs disposant d'un approvisionnement traçable, de capacités d'ultrafiltration efficaces et de portefeuilles d'ingrédients diversifiés sont mieux positionnés pour protéger leurs marges.
Principaux enseignements du rapport
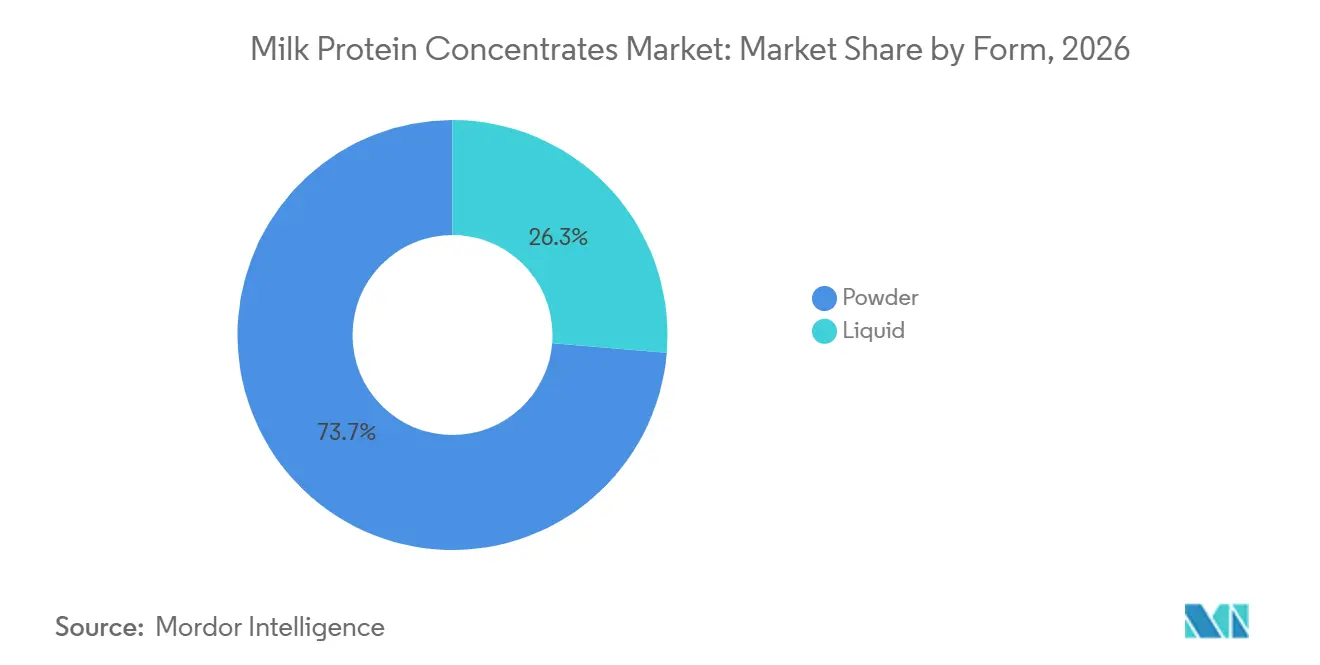
- Par forme, la poudre représentait 73,68 % de la part du marché des concentrés de protéines laitières en 2026, tandis que les concentrés de protéines laitières liquides devraient croître à un CAGR de 6,78 % jusqu'en 2032.
- Par concentration en protéines, le MPC 70-85 % détenait la plus grande part de 37,85 % en 2026, tandis que le MPC supérieur à 85 % devrait se développer à un CAGR de 6,36 % jusqu'en 2032.
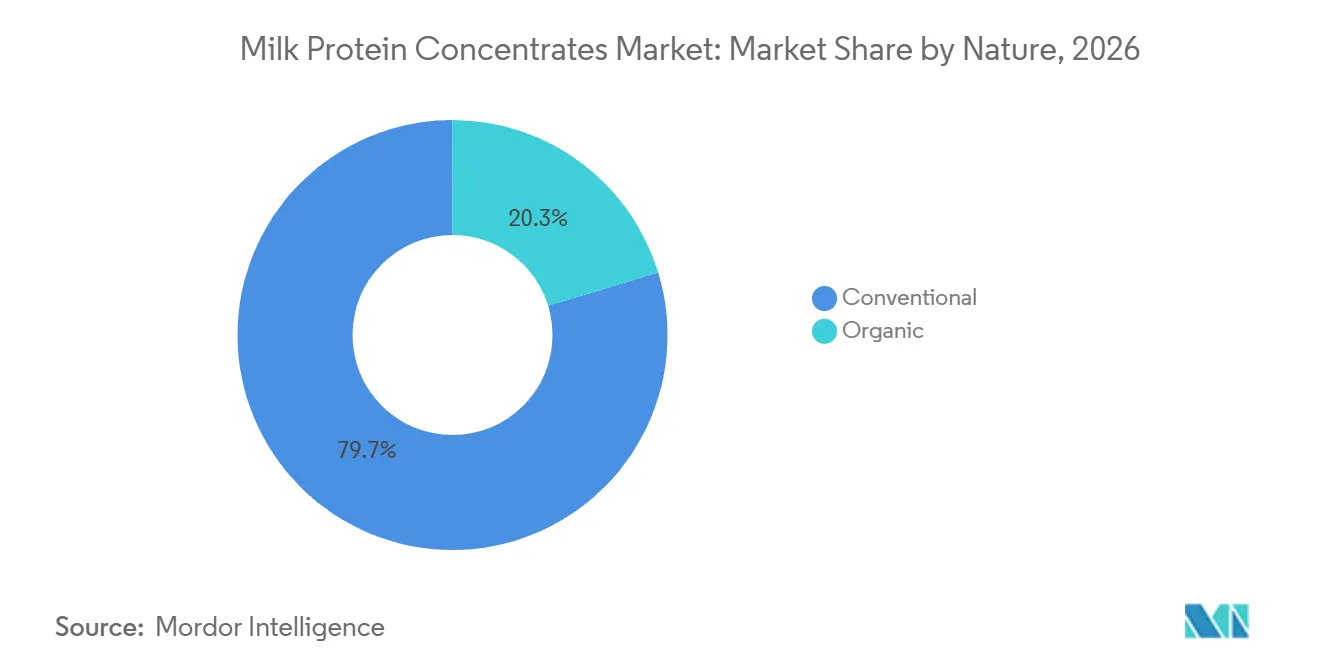
- Par nature, le conventionnel dominait avec une part de 79,71 % en 2026, tandis que le biologique devrait enregistrer un CAGR de 6,63 % jusqu'en 2032.
- Par application, les produits laitiers représentaient 29,67 % de la part du marché des concentrés de protéines laitières en 2026, tandis que la nutrition sportive et les compléments alimentaires devraient croître à un CAGR de 6,22 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 37,82 % de la part du marché des concentrés de protéines laitières en 2026, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide à un CAGR de 7,03 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de produits alimentaires et de boissons à haute teneur en protéines | +1.4% | Mondial, intensité la plus élevée en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Adoption croissante dans la nutrition sportive et de performance | +1.1% | Amérique du Nord, Europe occidentale, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Expansion du portefeuille de produits laitiers enrichis en protéines | +0.7% | Mondial, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Demande croissante d'ingrédients sans lactose et à haute teneur en protéines | +0.6% | Amérique du Nord et Europe, avec des gains précoces en Australie et au Japon | Long terme (≥ 4 ans) |
| Demande de boissons protéinées prêtes à consommer | +0.5% | Amérique du Nord et principaux marchés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Utilisation dans la fabrication et la transformation du fromage | +0.3% | Amérique du Nord et Europe, avec des retombées en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de produits alimentaires et de boissons à haute teneur en protéines
L'intérêt des consommateurs pour les protéines s'est étendu au-delà de la nutrition sportive pour toucher les produits d'épicerie grand public. En 2025, Agriculture et Agroalimentaire Canada a signalé 312 lancements de produits aux États-Unis intégrant des concentrés de protéines laitières dans des produits à haute teneur en protéines ou enrichis en protéines entre janvier 2021 et avril 2026Service de rapports personnalisés, agriculture.canada.ca">[1]. Cette activité produit soutient le marché des concentrés de protéines laitières, car les MPC fournissent une densité protéique dans les yaourts, les collations et les boissons sans dépendre uniquement des isolats de lactosérum. Par conséquent, les transformateurs allouent davantage de solides de lait écrémé à la production de MPC à plus haute valeur ajoutée, ce qui pourrait restreindre la disponibilité des ingrédients même si la production laitière augmente. L'introduction de produits alimentaires quotidiens enrichis en protéines élargit également la consommation de MPC dans les catégories alimentaires conventionnelles, encourageant les fabricants à développer leurs capacités d'approvisionnement en ingrédients et de transformation.
Adoption croissante dans la nutrition sportive et de performance
Le concentré de protéines laitières (MPC) offre un profil caséine-lactosérum naturellement équilibré, ce qui le rend adapté aux produits nécessitant une libération protéique à la fois immédiate et prolongée. Le rapport 2024 de l'American Dairy Products Institute a identifié des applications du MPC 80 dans les boissons protéinées aseptiques, les flocons d'avoine de nuit, les boissons pour tout-petits et le fromage fondu[2]. Cette large base d'applications signifie que la nutrition sportive entre de plus en plus en concurrence pour l'approvisionnement en ingrédients avec les catégories de nutrition clinique et quotidienne. Le marché des concentrés de protéines laitières en bénéficie car les marques intègrent les protéines laitières dans des produits à usage quotidien plutôt que de les limiter aux poudres post-entraînement. Les marques de nutrition sportive apprécient également les formats qui combinent performance fonctionnelle et positionnement familier à base de produits laitiers. Par conséquent, l'utilisation des MPC s'étend à la nutrition active, aux repas pratiques et aux aliments enrichis.
Expansion du portefeuille de produits laitiers enrichis en protéines
L'expansion des portefeuilles de produits laitiers enrichis en protéines stimule la demande de concentrés de protéines laitières (MPC) dans l'ensemble du secteur mondial de la transformation laitière. Les fabricants intègrent les MPC dans les produits laitiers conventionnels, notamment les boissons lactées, les yaourts, les fromages et les desserts laitiers, afin d'augmenter la teneur en protéines tout en maintenant un goût, une texture et une consistance agréables. La combinaison de protéines de caséine et de lactosérum rend les MPC adaptés au développement de formulations laitières à haute teneur en protéines sans dépendre uniquement d'ingrédients protéiques supplémentaires. Les entreprises laitières introduisent également des versions enrichies de produits familiers pour répondre à la demande des consommateurs en sources de protéines pratiques dans le cadre de leur alimentation quotidienne. Cette diversification des produits encourage les transformateurs laitiers à adopter différentes qualités de MPC en fonction de leurs besoins de formulation, créant des opportunités d'approvisionnement supplémentaires pour les fournisseurs d'ingrédients laitiers spécialisés.
Demande croissante d'ingrédients sans lactose et à haute teneur en protéines
La demande croissante de produits laitiers à haute teneur en protéines et sans lactose incite les fabricants à incorporer des concentrés de protéines laitières (MPC) dans des boissons enrichies, des yaourts, des boissons nutritionnelles et d'autres formulations laitières. Les MPC contiennent à la fois des protéines de caséine et de lactosérum, permettant aux fabricants d'augmenter la teneur en protéines tout en maintenant une texture et des profils nutritionnels souhaitables. En janvier 2025, la Food and Drug Administration des États-Unis (FDA) a publié des informations sur les procédés de fabrication et les ingrédients utilisés dans les yaourts à haute teneur en protéines, les yaourts grecs et les yaourts de style grecFDA Roundup, content.govdelivery.com">[3]. La demande portera sur les méthodes de concentration des protéines, notamment l'ultrafiltration membranaire et la fortification en protéines laitières, soulignant le rôle des protéines laitières concentrées dans le développement de produits. Ces développements créent des opportunités pour les fournisseurs de MPC dans les applications laitières enrichies en protéines.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de production élevés et volatilité des prix | -0.8% | Mondial, le plus aigu en Amérique du Nord et en Océanie | Court terme (≤ 2 ans) |
| Disponibilité limitée du lait cru et contraintes de la chaîne d'approvisionnement | -0.5% | Amérique du Nord, Europe et principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Concurrence des protéines laitières alternatives et végétales | -0.4% | Amérique du Nord et Europe, avec une exposition en Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Allergénicité aux protéines laitières et restrictions alimentaires | -0.2% | Mondial, avec une pertinence accrue en Asie-Pacifique et au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de production élevés et volatilité des prix
La production de concentrés de protéines laitières nécessite des technologies de traitement spécialisées, notamment l'ultrafiltration, l'évaporation et le séchage par atomisation, qui impliquent des investissements en capital et une consommation d'énergie substantiels. Les fabricants ont également besoin d'un approvisionnement régulier en lait cru de haute qualité, ce qui rend les coûts de production susceptibles de fluctuer en fonction des prix d'achat du lait, des coûts des aliments pour animaux et des prix de l'énergie. La hausse des coûts de transport, d'emballage et de stockage augmente encore les dépenses de production globales. Ces pressions sur les coûts peuvent réduire les marges bénéficiaires des fabricants et augmenter les prix de vente des MPC. Par conséquent, les transformateurs alimentaires sensibles aux prix peuvent se tourner vers des ingrédients protéiques laitiers ou végétaux alternatifs, limitant l'adoption plus large des concentrés de protéines laitières.
Disponibilité limitée du lait cru et contraintes de la chaîne d'approvisionnement
La production de concentrés de protéines laitières repose sur un approvisionnement régulier en lait cru de haute qualité, ce qui rend les fabricants vulnérables aux fluctuations de la disponibilité du lait et des conditions d'approvisionnement laitier. Les variations saisonnières de la production laitière, les conditions météorologiques défavorables, les pénuries d'aliments pour le bétail et les évolutions de la production agricole laitière peuvent perturber l'approvisionnement en matières premières. Les retards de transport, les perturbations du commerce international et la hausse des coûts logistiques peuvent également affecter la livraison en temps voulu des ingrédients laitiers aux fabricants alimentaires. Ces défis de la chaîne d'approvisionnement créent une incertitude dans les achats, augmentent les dépenses d'exploitation et limitent la capacité des producteurs de MPC à maintenir des volumes de production constants. De telles contraintes peuvent affecter la planification de la production, l'utilisation des capacités et la capacité des fabricants à honorer les contrats clients à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme :
la demande de boissons prêtes à consommer développe l'utilisation liquide tandis que la poudre conserve son échelleLa poudre représentait 73,68 % de la part du marché des concentrés de protéines laitières en 2026. Sa position dominante reflète sa stabilité à température ambiante, ses coûts de fret inférieurs par unité de protéine et sa compatibilité avec les opérations de mélange à sec. Ces avantages soutiennent les formats en poudre, car les fabricants peuvent les stocker et les doser dans des systèmes d'ingrédients secs établis. En mai 2026, Idaho Milk Products a ouvert une installation de mélange de crème glacée et de poudre d'une valeur de 190 millions USD à Jerome, Idaho, avec la capacité de traiter 120 millions de livres de poudre sèche par an. Cet investissement renforce l'échelle de traitement soutenant la poudre sur le marché des concentrés de protéines laitières.
Le liquide devrait enregistrer un CAGR de 6,78 % jusqu'en 2032. Les producteurs de boissons aseptiques peuvent utiliser directement les rétentats liquides, éliminant les étapes de reconstitution requises pour la poudre. Les ingrédients liquides peuvent également conserver la fonctionnalité native des protéines dans certaines applications de boissons. Cependant, ils nécessitent des systèmes de stockage, de transport et de traitement spécialisés. La poudre reste la forme dominante, tandis que les qualités liquides offrent une opportunité de croissance pratique pour les applications de nutrition prêtes à consommer.
Par concentration en protéines :
les qualités haute pureté élargissent la gamme de valeur adressableLe MPC avec une teneur en protéines de 70-85 % représentait 37,85 % de la part du marché des concentrés de protéines laitières en 2026. Cette gamme offre une densité protéique adaptée à la fabrication du fromage, à la fortification des yaourts et des boissons sans nécessiter la pureté d'un isolat. Elle est particulièrement pertinente pour les formulateurs cherchant à équilibrer fonctionnalité, allégations protéiques et coûts des intrants. En novembre 2025, le Conseil américain d'exportation des produits laitiers et la Fédération nationale des producteurs de lait ont noté que la filtration avancée peut produire des produits MPC avec une teneur en protéines allant de 40 % à plus de 90 % en poids. Les niveaux de concentration inférieurs restent pertinents pour le fromage fondu, le lait recombiné et les compléments de base, où les coûts de formulation priment sur la haute pureté. Cette large gamme d'options de concentration permet aux fournisseurs de servir à la fois les clients en volume et les clients premium.
Le MPC avec plus de 85 % de protéines devrait croître à un CAGR de 6,36 % jusqu'en 2032. Les producteurs de nutrition sportive et de boissons à haute teneur en protéines exigent de plus en plus des niveaux élevés de protéines dans des portions limitées. Les qualités haute pureté répondent à cette exigence tout en offrant une alternative aux protéines laitières par rapport à l'isolat de lactosérum pur. Ces qualités sont également utilisées dans des produits nutritionnels spécialisés, où la densité protéique est d'une importance primordiale. Le segment nécessite des capacités de filtration avancées et un contrôle qualité rigoureux, ce qui peut limiter le nombre de fournisseurs capables d'offrir ces produits de manière constante. La demande croissante pour ces qualités devrait renforcer le segment à valeur ajoutée du secteur des concentrés de protéines laitières.
Par nature :
l'approvisionnement conventionnel domine tandis que les qualités biologiques restent limitées en capacitéLe conventionnel détient une part de 79,71 % du marché des concentrés de protéines laitières en 2026. Leur échelle permet aux fournisseurs de décrocher de grands contrats de transformation alimentaire nécessitant des spécifications protéiques constantes et un approvisionnement fiable. Les coopératives établies peuvent fournir des protéines laitières conventionnelles via des réseaux intégrés de fermes et d'usines de transformation. Ce modèle soutient les applications d'ingrédients en grande quantité, notamment le fromage, les garnitures de boulangerie, les boissons et les poudres nutritionnelles standard. Le segment conserve sa position dominante, répondant aux exigences de coût des applications alimentaires et de boissons à grande échelle.
Le segment biologique devrait croître à un CAGR de 6,63 % jusqu'en 2032. La demande est portée par les préparations infantiles premium et les produits de nutrition sportive, où l'approvisionnement biologique peut renforcer le positionnement des produits. Cependant, l'expansion de l'offre est plus difficile car le lait cru biologique nécessite une manipulation séparée et des lignes de traitement certifiées. La certification biologique peut limiter le nombre de producteurs éligibles, même lorsque la demande existe. Bien que le segment biologique reste plus petit que le segment conventionnel, il offre une opportunité de croissance différenciée pour les transformateurs disposant de systèmes d'approvisionnement et de conformité appropriés.
Par application :
la transformation laitière domine tandis que la nutrition sportive affiche une croissance plus rapideLes produits laitiers représentaient 29,67 % de la part du marché des concentrés de protéines laitières en 2026. Les MPC soutiennent l'amélioration du rendement fromager, la fortification des yaourts et la formulation de boissons laitières, établissant leur rôle dans la transformation laitière courante. Leur composition protéique et leurs propriétés fonctionnelles aident également les fabricants à maintenir la cohérence des produits, à améliorer la texture et à atteindre des profils nutritionnels ciblés dans différentes applications laitières. Les produits de boulangerie et de confiserie, les boissons, la nutrition clinique et la nutrition infantile représentent des bassins de demande supplémentaires, chacun avec des exigences techniques et d'approvisionnement distinctes. Ces applications diversifient la demande au-delà d'un seul usage final.
La nutrition sportive et les compléments alimentaires devraient croître à un CAGR de 6,22 % jusqu'en 2032. La demande s'étend au-delà des produits post-entraînement pour inclure les boissons protéinées, les collations nutritionnelles, les substituts de repas et les produits alimentaires quotidiens enrichis en protéines. Les MPC soutiennent ce segment grâce à leur composition combinée caséine et lactosérum, leur haute qualité protéique et leur adéquation aux formulations en poudre et liquides. Les fabricants intègrent les MPC dans les boissons sportives, les barres protéinées, les boissons de récupération et les compléments nutritionnels pour soutenir le maintien et la récupération musculaire. Le développement de formulations spécialisées à haute teneur en protéines crée en outre des opportunités pour les fournisseurs de MPC. Cette application devrait constituer un canal de croissance important aux côtés de la base de transformation laitière plus large.
Analyse géographique
Amérique du Nord
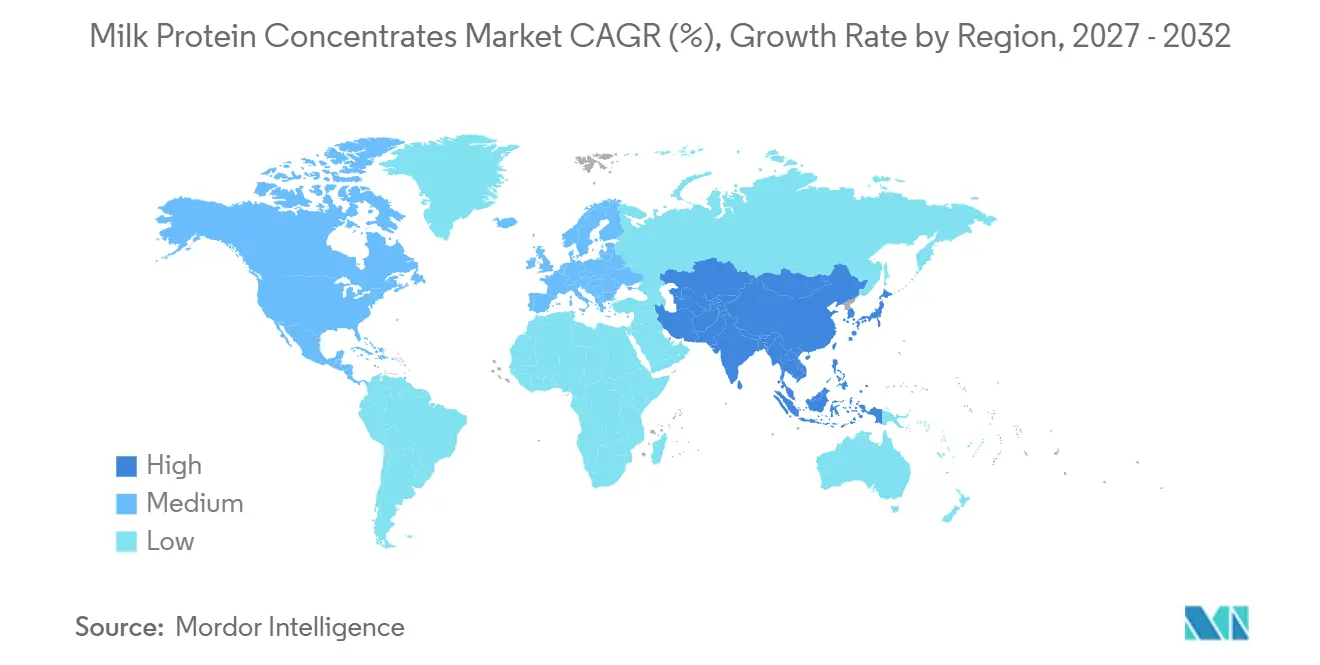
L'Amérique du Nord détient une part de 37,82 % du marché des concentrés de protéines laitières en 2026. La région bénéficie d'une infrastructure d'ultrafiltration établie et de grandes coopératives laitières capables d'approvisionner les fabricants d'aliments et de produits nutritionnels. La consommation intérieure américaine de MPC a augmenté de 63 % en 2024, reflétant une demande croissante de produits nutritionnels fonctionnels et un passage de la poudre de lait écrémé non gras vers des produits protéiques à plus haute valeur ajoutée. L'adoption des médicaments GLP-1 soutient en outre la demande de produits offrant une teneur en protéines plus élevée dans des portions plus petites. Les entreprises qui alignent leur capacité de traitement nationale avec les applications de boissons et d'aliments peuvent capitaliser sur cette demande tout en gérant l'approvisionnement en lait cru et l'exposition liée aux échanges commerciaux.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 7,03 % jusqu'en 2032, le taux de croissance le plus élevé du marché des concentrés de protéines laitières. La Chine reste un marché clé pour les protéines laitières, bien que la baisse des taux de natalité puisse contraindre la demande de préparations infantiles. L'Inde offre des perspectives de demande à long terme plus favorables, portées par une base de consommateurs urbains en expansion et un intérêt croissant pour les aliments riches en protéines. L'Australie et la Nouvelle-Zélande servent également de pôles d'approvisionnement orientés vers l'exportation pour la région. Les exigences d'importation et les systèmes de qualité favorisent les fournisseurs disposant de capacités de conformité et de traçabilité établies. La croissance de la région dépendra de la capacité des fournisseurs à proposer des formats de produits abordables correspondant aux préférences locales en matière de boissons, de collations et de nutrition.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe combine des capacités de transformation laitière établies avec une demande d'ingrédients pour la nutrition clinique, infantile et sportive. Dans ces applications européennes, le marché des concentrés de protéines laitières est soutenu par la reformulation des produits et un positionnement protéique clair plutôt que par la seule croissance des volumes. En Amérique du Sud, le Brésil représente le principal marché, tandis que l'Argentine fournit une capacité de transformation laitière complémentaire pour la consommation régionale. Le Moyen-Orient et l'Afrique affichent une demande de laban, de yaourts et de produits nutritionnels enrichis en protéines ; cependant, l'accessibilité financière et l'infrastructure de la chaîne du froid varient selon les pays. Ces régions diverses offrent des opportunités aux producteurs capables d'adapter les qualités de concentration, les formats d'emballage et les prix aux conditions de transformation locales.
Paysage concurrentiel
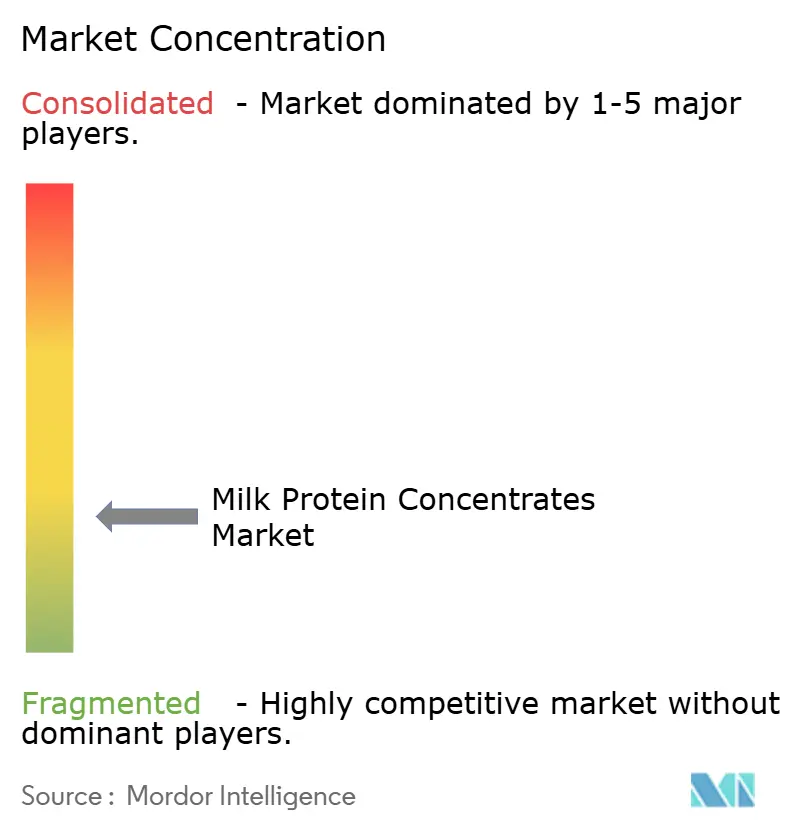
Le marché des concentrés de protéines laitières est fragmenté. Les coopératives appartenant aux agriculteurs, notamment Fonterra, Dairy Farmers of America, Agropur et FrieslandCampina, jouent un rôle important car elles intègrent l'approvisionnement en lait avec le traitement par membrane. Cette structure intégrée améliore la sécurité des matières premières et soutient les contrats en grande quantité. Ces entreprises tirent également parti de leurs relations établies avec les éleveurs laitiers et les fabricants alimentaires pour maintenir une qualité constante des ingrédients et renforcer leurs positions dans les chaînes d'approvisionnement internationales.
La technologie est une variable concurrentielle clé sur le marché des concentrés de protéines laitières. L'ultrafiltration à haute teneur en solides peut produire des rétentats liquides qui éliminent le besoin de séchage par atomisation tout en préservant la fonctionnalité des protéines. Fonterra a lancé le canal de vente numérique MyNZMP Link en 2025, permettant aux acheteurs régionaux d'ingrédients de sécuriser des volumes via des appels d'offres, des listes à prix fixe et des enchères. Ces développements démontrent que les capacités de traitement et l'accès aux ventes peuvent être aussi importants que la concentration en protéines. Les investissements dans la filtration membranaire avancée, l'efficacité du traitement et les formulations protéiques spécialisées permettent également aux fabricants de différencier leurs portefeuilles de MPC et de répondre aux exigences spécifiques des clients.
Les protéines végétales et les alternatives à base de fermentation créent également de la concurrence, en particulier dans les applications où les acheteurs ont une certaine flexibilité concernant les sources de protéines. Cependant, les fournisseurs laitiers conservent un avantage fonctionnel dans les applications nécessitant une forte libération protéique, un goût familier et des pratiques d'étiquetage établies. La qualité des produits, la traçabilité et un approvisionnement fiable restent essentiels dans les applications de nutrition infantile, de nutrition clinique et de nutrition sportive premium. La structure fragmentée du marché limite la capacité d'un seul producteur à influencer les prix, tout en créant des opportunités de consolidation pour les fournisseurs disposant de bassins laitiers sécurisés et d'actifs de filtration spécialisés. Les stratégies concurrentielles se concentreront probablement sur une fonctionnalité améliorée, des coûts de traitement réduits et des formulations ciblées plutôt que sur la seule échelle.
Leaders du secteur des concentrés de protéines laitières
-
Dairy Farmers of America, Inc.
-
FrieslandCampina Ingredients
-
Arla Foods amba
-
Groupe Lactalis S.A.
-
Gay Lea Foods Co-operative Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Concentrés de Protéines Laitières Entreprises couvertes dans ce rapport
- Fonterra Co-operative Group Limited
- Gay Lea Foods Co-operative Limited
- Arla Foods amba
- Groupe Lactalis S.A.
- Idaho Milk Products
- Saputo Inc.
- Glanbia plc
- Agropur Cooperative
- Hilmar Cheese Company, Inc.
- Leprino Foods Company
- Dairy Farmers of America, Inc.
- Kerry Group plc
- FrieslandCampina Ingredients
- Ingredia SA
- Hoogwegt International B.V.
- Actus Nutrition
- AMCO Proteins
- Grassland Dairy Products Inc.
- Westland Milk Products
- Valio Ltd.
Développements industriels récents dans Marché des Concentrés de Protéines Laitières
- Juin 2026 : Darigold et Actus Nutrition ont annoncé un partenariat stratégique centré sur l'usine de fabrication de protéines laitières de Darigold à Jerome, Idaho. Actus prévoyait d'investir dans l'installation afin d'en accroître la capacité de production d'ingrédients protéinés laitiers à haute valeur ajoutée. Ce partenariat associe le réseau d'approvisionnement en lait établi de Darigold à l'expertise de traitement des protéines spécialisées d'Actus Nutrition, renforçant ainsi les capacités des deux entreprises dans le secteur des ingrédients protéinés laitiers.
- Mai 2026 : Idaho Milk Products a inauguré une installation de mélange de crèmes glacées et de poudres d'une valeur de 190 millions USD à Jerome, Idaho. L'installation peut traiter jusqu'à 120 millions de livres de poudre sèche par an. Elle convertit les stocks de concentré de protéines laitières (MPC) en produits de consommation finis enrichis en protéines, élargissant ainsi le marché adressable de l'entreprise au-delà de la fourniture d'ingrédients en B2B.
- Juin 2025 : Cayuga Milk Ingredients a inauguré un projet d'expansion en deux phases d'une valeur de 270 millions USD dans son installation d'Aurelius à New York, aux États-Unis. L'entreprise produit des concentrés de protéines laitières, des isolats de protéines laitières, de la poudre de lait écrémé et d'autres ingrédients laitiers. Cette expansion renforce l'infrastructure de transformation laitière de l'entreprise et améliore sa capacité à servir les clients industriels nécessitant des ingrédients à base de lait spécialisés.
Périmètre du rapport mondial sur le marché des concentrés de protéines laitières
Les concentrés de protéines laitières sont des ingrédients laitiers produits en éliminant une partie de l'eau, du lactose et des minéraux du lait tout en concentrant ses protéines naturelles, principalement la caséine et les protéines de lactosérum.
Le marché des concentrés de protéines laitières est segmenté par forme, concentration en protéines, nature, application et géographie. Par forme, le marché est segmenté en poudre et liquide. Par concentration en protéines, le marché est segmenté en MPC 40-60 %, MPC 60-70 %, MPC 70-85 % et MPC supérieur à 85 %. Par nature, le marché est segmenté en biologique et conventionnel. Par application, le marché est segmenté en produits laitiers, nutrition sportive et compléments alimentaires, boulangerie et confiserie, boissons, nutrition clinique et spécialisée, et nutrition infantile et pour tout-petits. Sur la base de la géographie, le marché est classé en Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Poudre |
| Liquide |
| MPC 40-60 % |
| MPC 60-70 % |
| MPC 70-85 % |
| MPC supérieur à 85 % |
| Biologique |
| Conventionnel |
| Produits laitiers |
| Nutrition sportive et compléments alimentaires |
| Boulangerie et confiserie |
| Boissons |
| Nutrition clinique et spécialisée |
| Nutrition infantile et pour tout-petits |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par forme | Poudre | |
| Liquide | ||
| Par concentration en protéines | MPC 40-60 % | |
| MPC 60-70 % | ||
| MPC 70-85 % | ||
| MPC supérieur à 85 % | ||
| Par nature | Biologique | |
| Conventionnel | ||
| Par application | Produits laitiers | |
| Nutrition sportive et compléments alimentaires | ||
| Boulangerie et confiserie | ||
| Boissons | ||
| Nutrition clinique et spécialisée | ||
| Nutrition infantile et pour tout-petits | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des concentrés de protéines laitières d'ici 2032 ?
Le marché des concentrés de protéines laitières devrait croître de 1,18 milliard USD en 2026 à 1,59 milliard USD d'ici 2032, enregistrant un CAGR de 5,24 % durant la période 2027-2032.
Quel segment de forme détenait la plus grande part du marché des concentrés de protéines laitières en 2026 ?
Le segment de la forme en poudre détenait la plus grande part de marché en 2026, représentant 73,68 % du marché.
Quel segment de concentration en protéines dominait le marché en 2026 ?
Le segment MPC 70-85 % dominait le marché en 2026, représentant 37,85 % du chiffre d'affaires total du marché.
Quel segment de nature représentait la plus grande part de marché en 2026 ?
Le segment conventionnel dominait le marché en 2026 avec une part de 79,71 %.
Quel segment d'application détenait la plus grande part du marché des concentrés de protéines laitières en 2026 ?
Le segment des produits laitiers était la plus grande zone d'application en 2026, représentant 29,67 % du marché.
Quelle région dominait le marché des concentrés de protéines laitières en 2026 ?
L'Amérique du Nord détenait la plus grande part régionale en 2026, représentant 37,82 % du marché.