
Marktgröße und Marktanteile für Milchproteinkonzentrate
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.23 Milliarden US-Dollar |
| Marktgröße (2032) | 1.59 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Milchproteinkonzentrate von Mordor Intelligence
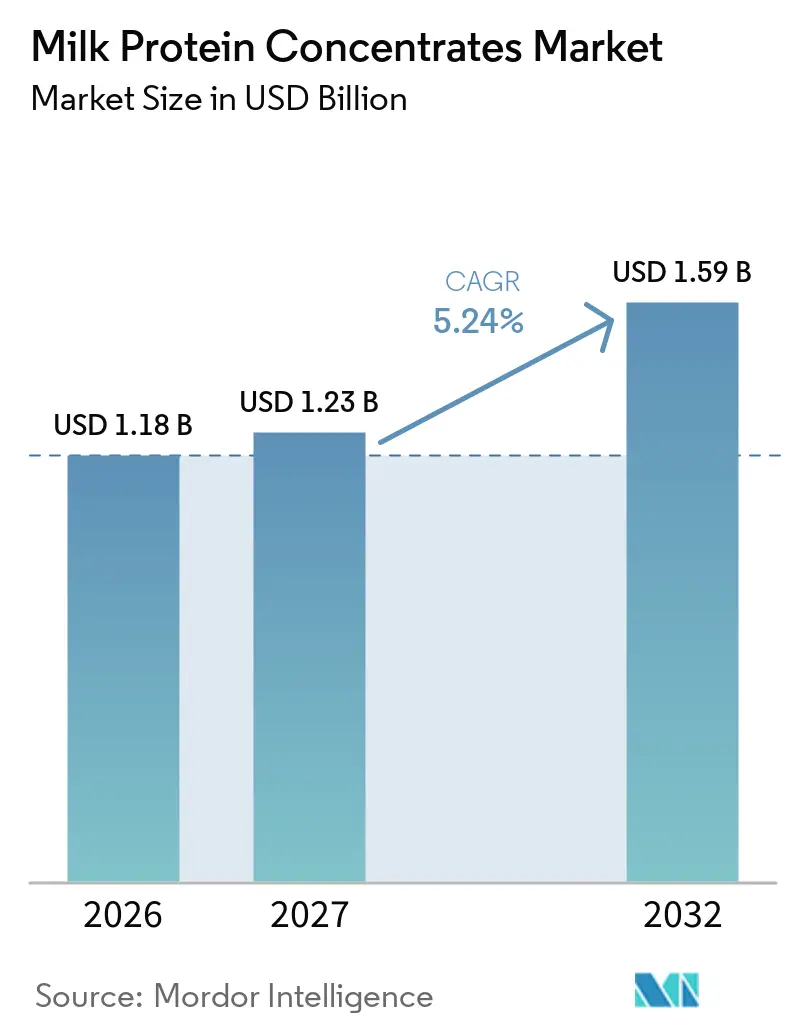
Die Marktgröße für Milchproteinkonzentrate wurde im Jahr 2026 auf 1,18 Milliarden USD geschätzt und soll von 1,23 Milliarden USD im Jahr 2027 auf 1,59 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,24 % während des Prognosezeitraums (2027–2032). Der Markt für Milchproteinkonzentrate profitiert davon, dass Verarbeiter Magermilchfeststoffe auf höherwertige Proteinzutaten umlenken, anstatt auf handelsübliche Magermilchpulver. Proteinreiche Lebensmittel, Getränke und Ernährungsprodukte unterstützen diesen Wandel in Einzel- und Großhandelskanälen. Die Nachfrage spiegelt auch das wachsende Interesse an nährstoffdichten Portionen bei Anwendern von GLP-1-Medikamenten wider, was die Nachfrage nach proteinangereicherten Joghurts, Getränken und Snacks stärkt. Der Markt für Milchproteinkonzentrate sieht sich jedoch Kostendruck durch Rohmilchpreise, energieintensive Filtrationsprozesse und begrenzte Verarbeitungskapazitäten ausgesetzt. Hersteller mit rückverfolgbarer Beschaffung, effizienten Ultrafiltrationsfähigkeiten und diversifizierten Zutatenportfolios sind besser positioniert, um ihre Margen zu schützen.
Wichtigste Erkenntnisse des Berichts
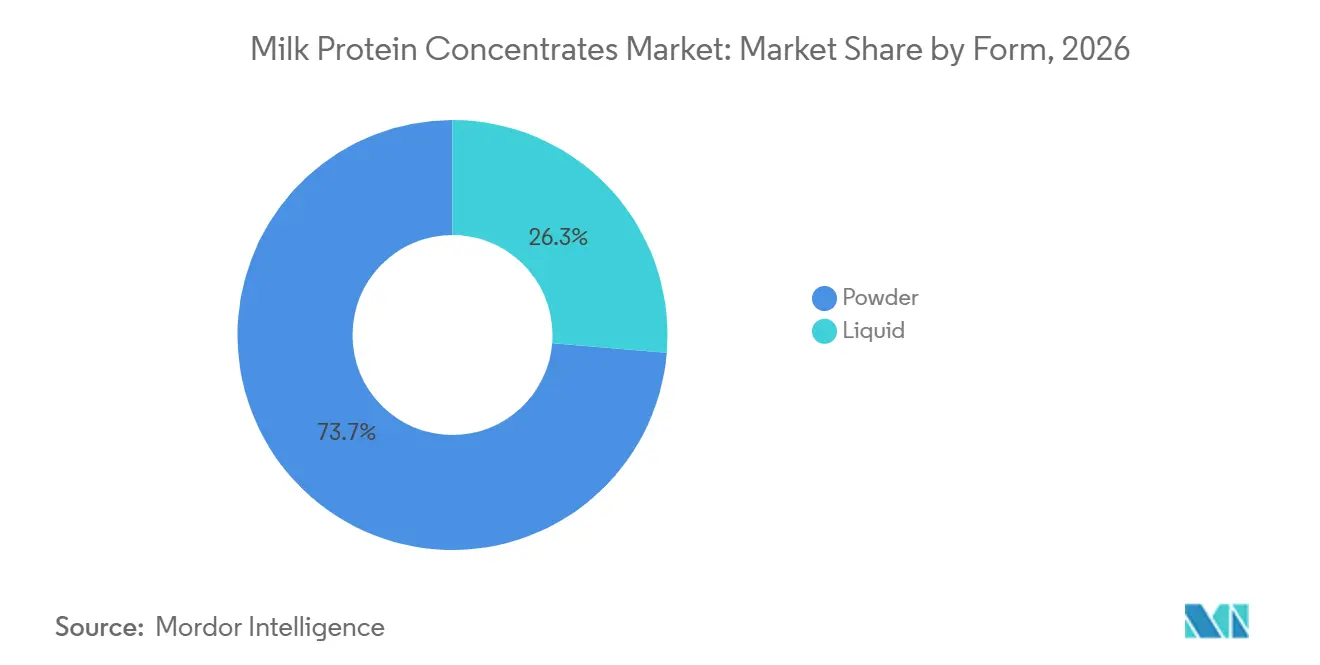
- Nach Form entfiel im Jahr 2026 ein Marktanteil von 73,68 % auf Pulver im Markt für Milchproteinkonzentrate, während flüssige Milchproteinkonzentrate bis 2032 voraussichtlich mit einem CAGR von 6,78 % wachsen werden.
- Nach Proteinkonzentration hielt MPC 70–85 % im Jahr 2026 mit 37,85 % den größten Anteil, während MPC über 85 % bis 2032 voraussichtlich mit einem CAGR von 6,36 % wachsen wird.
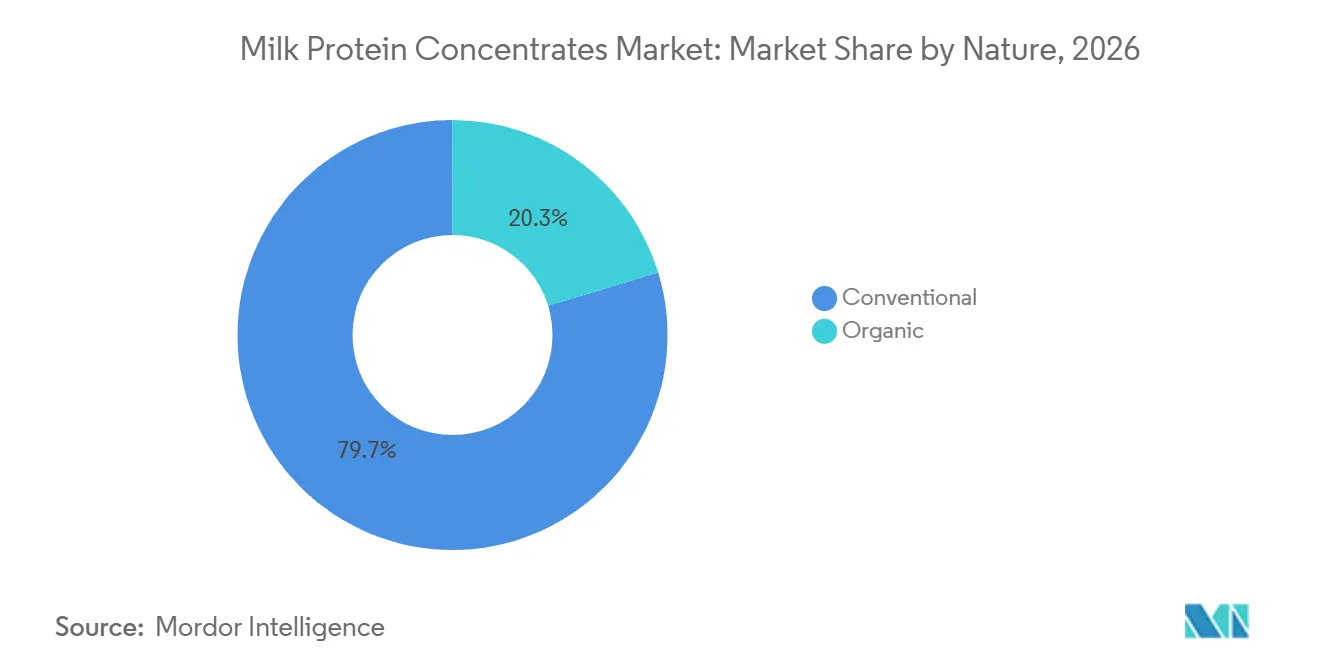
- Nach Art dominierte Konventionell mit einem Anteil von 79,71 % im Jahr 2026, während Bio bis 2032 voraussichtlich einen CAGR von 6,63 % verzeichnen wird.
- Nach Anwendung entfielen im Jahr 2026 29,67 % des Marktanteils für Milchproteinkonzentrate auf Milchprodukte, während Sporternährung und Nahrungsergänzungsmittel bis 2032 voraussichtlich mit einem CAGR von 6,22 % wachsen werden.
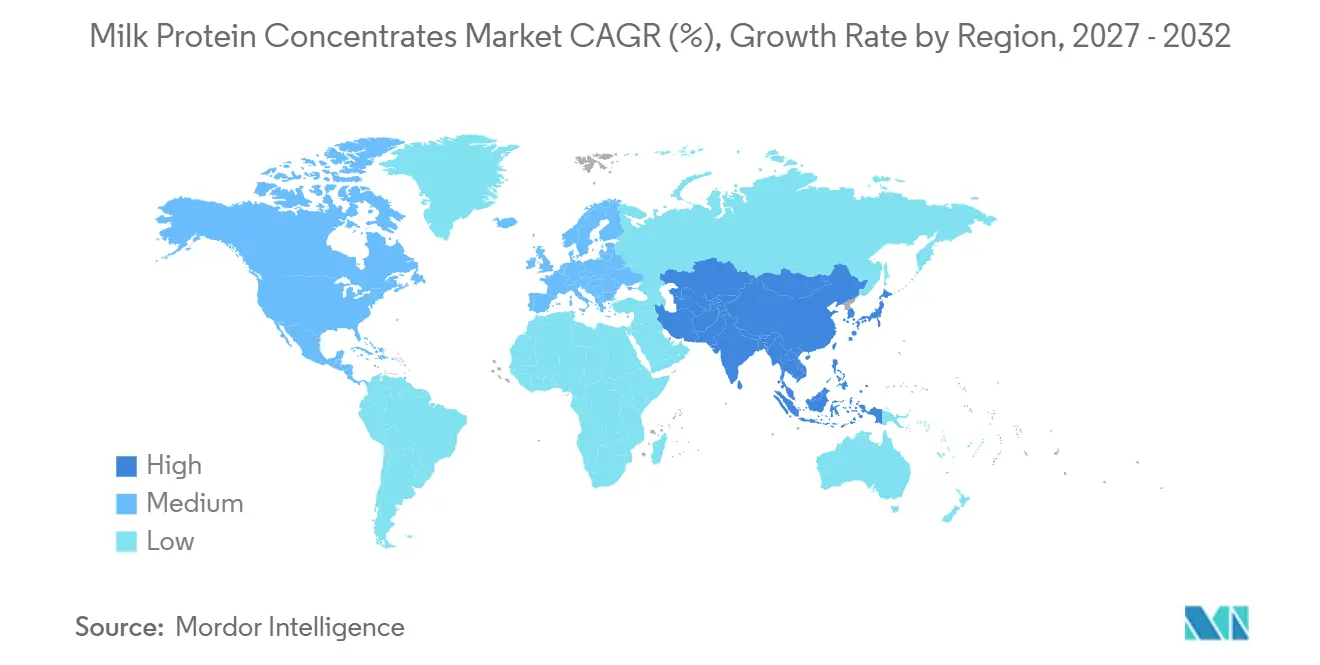
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 37,82 % an Milchproteinkonzentraten, während Asien-Pazifik bis 2032 voraussichtlich das schnellste Wachstum mit einem CAGR von 7,03 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach hochproteinhaltigen Lebensmitteln und Getränken | +1.4% | Global, höchste Intensität in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nutzung in der Sport- und Leistungsernährung | +1.1% | Nordamerika, Westeuropa, urbaner Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Erweiterung des proteinangereicherten Milchproduktportfolios | +0.7% | Global, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach laktosefreien und hochproteinhaltigen Zutaten | +0.6% | Nordamerika und Europa, mit frühen Zuwächsen in Australien und Japan | Langfristig (≥ 4 Jahre) |
| Nachfrage nach trinkfertigen Proteingetränken | +0.5% | Nordamerika und zentrale Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| Einsatz in der Käseherstellung und -verarbeitung | +0.3% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach hochproteinhaltigen Lebensmitteln und Getränken
Das Verbraucherinteresse an Proteinen hat sich über die Sporternährung hinaus auf Mainstream-Lebensmittelprodukte ausgeweitet. Im Jahr 2025 meldete Agriculture and Agri-Food Canada 312 Produkteinführungen in den Vereinigten Staaten mit Milchproteinkonzentrat in hochproteinhaltigen oder proteinangereicherten Produkten zwischen Januar 2021 und April 2026Customized Report Service, agriculture.canada.ca">[1]. Diese Produktaktivität unterstützt den Markt für Milchproteinkonzentrate, da MPC Proteindichte in Joghurt, Snacks und Getränken bietet, ohne ausschließlich auf Molkenisolate angewiesen zu sein. Infolgedessen weisen Verarbeiter mehr Magermilchfeststoffe der höherwertigen MPC-Produktion zu, was die Verfügbarkeit von Zutaten potenziell verknappen kann, selbst wenn die Milchproduktion steigt. Die Einführung proteinangereicherter Alltagslebensmittel erweitert auch den MPC-Verbrauch in konventionellen Lebensmittelkategorien und ermutigt Hersteller, ihre Zutatenquellen und Verarbeitungskapazitäten auszubauen.
Zunehmende Nutzung in der Sport- und Leistungsernährung
Milchproteinkonzentrat (MPC) bietet ein natürlich ausgewogenes Kasein-zu-Molke-Verhältnis, was es für Produkte geeignet macht, die sowohl eine sofortige als auch eine anhaltende Proteinabgabe erfordern. Der Bericht des American Dairy Products Institute aus dem Jahr 2024 identifizierte MPC-80-Anwendungen in aseptischen Proteinshakes, Overnight Oats, Kleinkindgetränken und Schmelzkäse[2]. Diese breite Anwendungsbasis bedeutet, dass die Sporternährung zunehmend mit klinischen und alltäglichen Ernährungskategorien um die Zutatenversorgung konkurriert. Der Markt für Milchproteinkonzentrate profitiert davon, dass Marken Milchproteine in Alltagsprodukte integrieren, anstatt sie auf Post-Workout-Pulver zu beschränken. Sporternährungsmarken schätzen auch Formate, die funktionelle Leistung mit einer vertrauten milchbasierten Positionierung verbinden. Infolgedessen weitet sich der MPC-Einsatz auf aktive Ernährung, praktische Mahlzeiten und angereicherte Lebensmittel aus.
Erweiterung des proteinangereicherten Milchproduktportfolios
Die Erweiterung der Portfolios proteinangereicherter Milchprodukte treibt die Nachfrage nach Milchproteinkonzentraten (MPCs) in der globalen Milchverarbeitungsindustrie an. Hersteller integrieren MPCs in konventionelle Milchprodukte, darunter Milchgetränke, Joghurt, Käse und Milchdesserts, um den Proteingehalt zu erhöhen und dabei einen angenehmen Geschmack, eine angenehme Textur und Konsistenz beizubehalten. Die Kombination aus Kasein- und Molkeproteinen macht MPCs geeignet für die Entwicklung hochproteinhaltiger Milchformulierungen, ohne ausschließlich auf zusätzliche Proteinzutaten angewiesen zu sein. Molkereiunternehmen führen auch angereicherte Versionen bekannter Produkte ein, um der Verbrauchernachfrage nach praktischen Proteinquellen als Teil ihrer täglichen Ernährung gerecht zu werden. Diese Produktdiversifizierung ermutigt Milchverarbeiter, verschiedene MPC-Qualitäten entsprechend ihren Formulierungsanforderungen einzusetzen, was zusätzliche Beschaffungsmöglichkeiten für spezialisierte Molkereizutatenhersteller schafft.
Wachsende Nachfrage nach laktosefreien und hochproteinhaltigen Zutaten
Die wachsende Nachfrage nach hochproteinhaltigen und laktosefreien Milchprodukten veranlasst Hersteller, Milchproteinkonzentrate (MPCs) in angereicherte Getränke, Joghurt, Ernährungsshakes und andere Milchformulierungen zu integrieren. MPCs enthalten sowohl Kasein- als auch Molkeproteine, was es Herstellern ermöglicht, den Proteingehalt zu erhöhen und dabei eine angenehme Textur und Nährwertprofile beizubehalten. Im Januar 2025 veröffentlichte die Lebensmittel- und Arzneimittelbehörde der Vereinigten Staaten (FDA) Informationen zu den Herstellungsverfahren und Zutaten, die in hochproteinhaltigem Joghurt, griechischem Joghurt und griechisch-artigem Joghurt verwendet werdenFDA Roundup, content.govdelivery.com">[3]. Die Anfrage wird Proteinkonzentrationsmethoden abdecken, einschließlich Membranultrafiltration und Milchproteinanreicherung, und unterstreicht die Rolle konzentrierter Milchproteine in der Produktentwicklung. Diese Entwicklungen schaffen Chancen für MPC-Lieferanten in proteinangereicherten Milchanwendungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten und Preisvolatilität | -0.8% | Global, am stärksten in Nordamerika und Ozeanien | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Rohmilchverfügbarkeit und Lieferkettenengpässe | -0.5% | Nordamerika, Europa und zentrale Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch alternative Milch- und pflanzliche Proteine | -0.4% | Nordamerika und Europa, mit Exposition im urbanen Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Milchproteinallergien und Ernährungseinschränkungen | -0.2% | Global, mit erhöhter Relevanz in Asien-Pazifik sowie dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten und Preisvolatilität
Die Herstellung von Milchproteinkonzentraten erfordert spezialisierte Verarbeitungstechnologien, darunter Ultrafiltration, Verdampfung und Sprühtrocknung, die erhebliche Kapitalinvestitionen und Energieverbrauch erfordern. Hersteller benötigen außerdem eine gleichmäßige Versorgung mit hochwertiger Rohmilch, was die Produktionskosten anfällig für Schwankungen bei den Rohmilchbeschaffungspreisen, Tierfutterkosten und Energiepreisen macht. Steigende Transport-, Verpackungs- und Lagerkosten erhöhen die Gesamtproduktionskosten weiter. Dieser Kostendruck kann die Gewinnmargen der Hersteller verringern und die MPC-Verkaufspreise erhöhen. Infolgedessen können preissensible Lebensmittelverarbeiter auf alternative milch- oder pflanzliche Proteinzutaten umsteigen, was die breitere Einführung von Milchproteinkonzentraten einschränkt.
Begrenzte Rohmilchverfügbarkeit und Lieferkettenengpässe
Die Herstellung von Milchproteinkonzentraten ist auf eine gleichmäßige Versorgung mit hochwertiger Rohmilch angewiesen, was Hersteller anfällig für Schwankungen in der Milchverfügbarkeit und den Molkereieinkaufsbedingungen macht. Saisonale Veränderungen in der Milchproduktion, widrige Witterungsbedingungen, Engpässe bei Viehfutter und Verschiebungen in der Milchwirtschaftsproduktion können die Rohstoffbeschaffung stören. Transportverzögerungen, internationale Handelsstörungen und steigende Logistikkosten können auch die rechtzeitige Lieferung von Molkereizutaten an Lebensmittelhersteller beeinträchtigen. Diese Lieferkettenherausforderungen schaffen Beschaffungsunsicherheit, erhöhen die Betriebskosten und schränken die Fähigkeit der MPC-Hersteller ein, konsistente Produktionsvolumina aufrechtzuerhalten. Solche Einschränkungen können die Produktionsplanung, die Kapazitätsauslastung und die Fähigkeit der Hersteller beeinträchtigen, langfristige Kundenverträge zu erfüllen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Nachfrage nach trinkfertigen Produkten erweitert den Flüssiganteil, während Pulver die Skalierung beibehältPulver entfiel im Jahr 2026 auf 73,68 % des Marktanteils für Milchproteinkonzentrate. Seine führende Position spiegelt seine Lagerstabilität bei Umgebungstemperatur, niedrigere Frachtkosten pro Proteineinheit und Kompatibilität mit Trockenmischvorgängen wider. Diese Vorteile unterstützen Pulverformate, da Hersteller sie in bestehenden Trockenzutatensystemen lagern und dosieren können. Im Mai 2026 eröffnete Idaho Milk Products eine Eiscreme- und Pulvermischanlage im Wert von 190 Millionen USD mit einer Kapazität zur Verarbeitung von 120 Millionen Pfund Trockenpulver jährlich. Diese Investition stärkt die Verarbeitungskapazität, die Pulver im Markt für Milchproteinkonzentrate unterstützt.
Flüssig wird bis 2032 voraussichtlich einen CAGR von 6,78 % verzeichnen. Aseptische Getränkehersteller können flüssige Retenate direkt verwenden und so die Rekonstitutionsschritte eliminieren, die für Pulver erforderlich sind. Flüssige Zutaten können in bestimmten Getränkeanwendungen auch die native Proteinfunktionalität erhalten. Sie erfordern jedoch spezialisierte Lager-, Transport- und Verarbeitungssysteme. Pulver bleibt die dominante Form, während flüssige Qualitäten eine praktische Wachstumschance für trinkfertige Ernährungsanwendungen bieten.
Nach Proteinkonzentration:
Hochreine Qualitäten erweitern den adressierbaren WertbereichMPC mit einem Proteingehalt von 70–85 % entfiel im Jahr 2026 auf 37,85 % des Marktanteils für Milchproteinkonzentrate. Dieser Bereich bietet eine Proteindichte, die für Käse, Joghurt und Getränkeanreicherung geeignet ist, ohne die Reinheit eines Isolats zu erfordern. Er ist besonders relevant für Formulierer, die Funktionalität, Proteinangaben und Einstandskosten ausbalancieren möchten. Im November 2025 stellten der United States Dairy Export Council und die National Milk Producers Federation fest, dass fortschrittliche Filtration MPC-Produkte mit einem Proteingehalt von 40 % bis mehr als 90 % nach Gewicht herstellen kann. Niedrigere Konzentrationsstufen bleiben für Schmelzkäse, rekombinierte Milch und einfache Nahrungsergänzungsmittel relevant, wo Formulierungskosten Vorrang vor hoher Reinheit haben. Diese breite Palette an Konzentrationsoptionen ermöglicht es Lieferanten, sowohl Volumen- als auch Premiumkunden zu bedienen.
MPC mit mehr als 85 % Proteingehalt wird bis 2032 voraussichtlich mit einem CAGR von 6,36 % wachsen. Sporternährungs- und hochproteinhaltige Getränkehersteller benötigen zunehmend hohe Proteingehalte bei begrenzten Portionsgrößen. Hochreine Qualitäten erfüllen diese Anforderung und bieten gleichzeitig eine Milchprotein-Alternative zu reinem Molkenisolat. Diese Qualitäten werden auch in spezialisierten Ernährungsprodukten verwendet, bei denen Proteindichte von größerer Bedeutung ist. Das Segment erfordert fortschrittliche Filtrationsfähigkeiten und strenge Qualitätskontrolle, was die Anzahl der Lieferanten einschränken kann, die diese Produkte konsistent anbieten können. Die wachsende Nachfrage nach diesen Qualitäten wird voraussichtlich das Mehrwertsegment der Milchproteinkonzentratindustrie stärken.
Nach Art:
Konventionelles Angebot führt, während Bio-Qualitäten kapazitätsbeschränkt bleibenKonventionell hält im Jahr 2026 einen Anteil von 79,71 % am Markt für Milchproteinkonzentrate. Ihre Skalierung ermöglicht es Lieferanten, große Lebensmittelverarbeitungsverträge zu sichern, die konsistente Proteinspezifikationen und eine zuverlässige Versorgung erfordern. Etablierte Genossenschaften können konventionelle Milchproteine über integrierte Landwirtschafts- und Verarbeitungsnetzwerke liefern. Dieses Modell unterstützt hochvolumige Zutatenanwendungen, darunter Käse, Backwarenfüllungen, Getränke und Standard-Ernährungspulver. Das Segment behält seine führende Position und erfüllt die Kostenanforderungen breiter Lebensmittel- und Getränkeanwendungen.
Das Bio-Segment wird bis 2032 voraussichtlich mit einem CAGR von 6,63 % wachsen. Die Nachfrage wird durch Premium-Säuglingsnahrung und Sporternährungsprodukte angetrieben, bei denen Bio-Beschaffung die Produktpositionierung stärken kann. Die Angebotsausweitung ist jedoch schwieriger, da Bio-Rohmilch eine getrennte Handhabung und zertifizierte Verarbeitungslinien erfordert. Die Bio-Zertifizierung kann die Anzahl der berechtigten Hersteller einschränken, selbst wenn Nachfrage besteht. Obwohl das Bio-Segment kleiner als das konventionelle Segment bleiben wird, bietet es eine differenzierte Wachstumschance für Verarbeiter mit geeigneten Beschaffungs- und Compliance-Systemen.
Nach Anwendung:
Milchverarbeitung führt, während Sporternährung schnelleres Wachstum hinzufügtMilchprodukte entfielen im Jahr 2026 auf 29,67 % des Marktanteils für Milchproteinkonzentrate. MPC unterstützt die Käseausbeute-Verbesserung, Joghurtanreicherung und Milchgetränkeformulierung und etabliert seine Rolle in der routinemäßigen Milchverarbeitung. Seine Proteinzusammensetzung und funktionellen Eigenschaften helfen Herstellern auch dabei, die Produktkonsistenz zu wahren, die Textur zu verbessern und gezielte Nährwertprofile in verschiedenen Milchanwendungen zu erreichen. Backwaren und Süßwaren, Getränke, klinische Ernährung und Säuglingsernährung stellen zusätzliche Nachfragepools dar, jede mit unterschiedlichen technischen und Beschaffungsanforderungen. Diese Anwendungen diversifizieren die Nachfrage über einen einzelnen Endverbrauch hinaus.
Sporternährung und Nahrungsergänzungsmittel werden bis 2032 voraussichtlich mit einem CAGR von 6,22 % wachsen. Die Nachfrage weitet sich über Post-Workout-Produkte hinaus auf Proteinshakes, Ernährungssnacks, Mahlzeitenersatz und alltägliche proteinangereicherte Lebensmittelprodukte aus. MPC unterstützt dieses Segment durch seine kombinierte Kasein- und Molkezusammensetzung, hohe Proteinqualität und Eignung für Pulver- und Flüssigformulierungen. Hersteller integrieren MPC in Sportgetränke, Proteinriegel, Erholungsgetränke und Nahrungsergänzungsmittel zur Unterstützung der Muskelerhaltung und -erholung. Die Entwicklung spezialisierter hochproteinhaltiger Formulierungen schafft weitere Chancen für MPC-Lieferanten. Diese Anwendung wird voraussichtlich einen wichtigen Wachstumskanal neben der breiteren Milchverarbeitungsbasis bieten.
Geografische Analyse
Nordamerika
Nordamerika hält im Jahr 2026 einen Anteil von 37,82 % am Markt für Milchproteinkonzentrate. Die Region profitiert von einer etablierten Ultrafiltrations-Infrastruktur und großen Molkereigenossenschaften, die Lebensmittel- und Ernährungshersteller beliefern können. Der inländische MPC-Verbrauch in den Vereinigten Staaten stieg im Jahr 2024 um 63 %, was die wachsende Nachfrage nach funktionellen Ernährungsprodukten und eine Verlagerung von Magermilchpulver hin zu höherwertigen Proteinprodukten widerspiegelt. Die Einnahme von GLP-1-Medikamenten unterstützt weiterhin die Nachfrage nach Produkten, die einen höheren Proteingehalt in kleineren Portionen liefern. Unternehmen, die die inländische Verarbeitungskapazität auf Getränke- und Lebensmittelanwendungen ausrichten, können von dieser Nachfrage profitieren und gleichzeitig die Rohmilchversorgung und handelsbezogene Risiken managen.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 7,03 % wachsen, der höchsten Wachstumsrate im Markt für Milchproteinkonzentrate. China bleibt ein wichtiger Markt für Milchproteine, obwohl sinkende Geburtenraten die Nachfrage nach Säuglingsnahrung einschränken könnten. Indien bietet einen günstigeren langfristigen Nachfrageausblick, angetrieben durch eine wachsende städtische Verbraucherbasis und wachsendes Interesse an proteinreichen Lebensmitteln. Australien und Neuseeland dienen auch als exportorientierte Versorgungszentren für die Region. Importanforderungen und Qualitätssysteme bevorzugen Lieferanten mit etablierten Compliance- und Rückverfolgbarkeitsfähigkeiten. Das Wachstum der Region wird von der Fähigkeit der Lieferanten abhängen, erschwingliche Produktformate anzubieten, die den lokalen Getränke-, Snack- und Ernährungspräferenzen entsprechen.
Europa, Südamerika sowie der Nahe Osten und Afrika
Europa kombiniert etablierte Milchverarbeitungskapazitäten mit Nachfrage nach klinischen, Säuglings- und Sporternährungszutaten. In diesen europäischen Anwendungen wird der Markt für Milchproteinkonzentrate durch Produktreformulierung und klare Proteinpositionierung statt allein durch Volumenwachstum unterstützt. In Südamerika stellt Brasilien den primären Markt dar, während Argentinien unterstützende Milchverarbeitungskapazitäten für den regionalen Verbrauch bereitstellt. Der Nahe Osten und Afrika zeigen Nachfrage nach proteinangereicherten Laban-, Joghurt- und Ernährungsprodukten; jedoch variieren Erschwinglichkeit und Kühlketteninfrastruktur von Land zu Land. Diese vielfältigen Regionen bieten Chancen für Hersteller, die Konzentrationsqualitäten, Verpackungsformate und Preisgestaltung an lokale Verarbeitungsbedingungen anpassen können.
Wettbewerbslandschaft
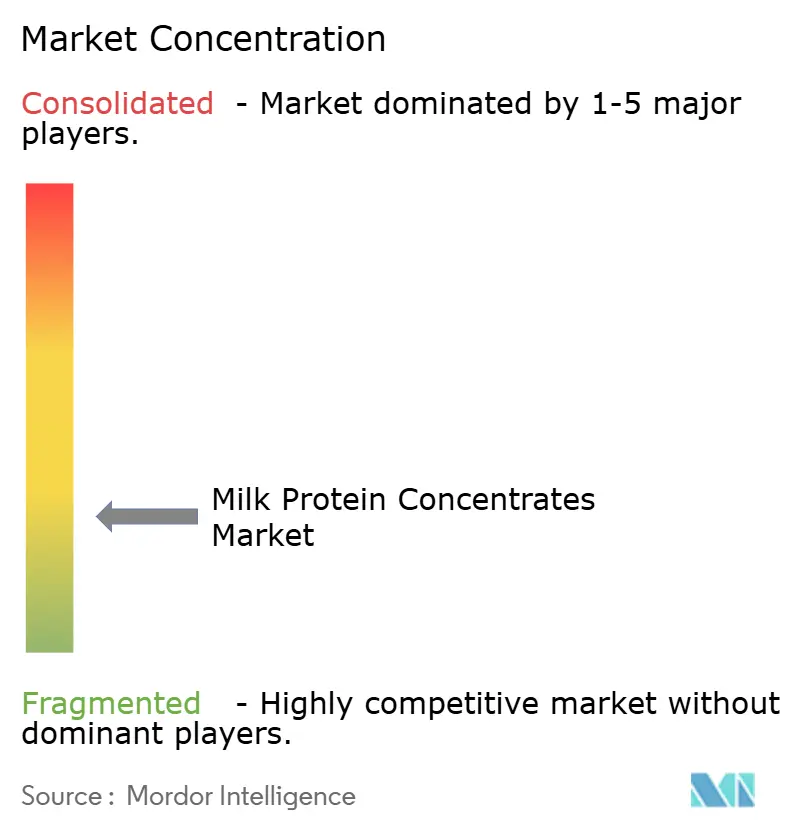
Der Markt für Milchproteinkonzentrate ist fragmentiert. Landwirtschaftliche Genossenschaften im Eigentum von Landwirten, darunter Fonterra, Dairy Farmers of America, Agropur und FrieslandCampina, spielen eine wichtige Rolle, da sie die Milchbeschaffung mit der Membranverarbeitung integrieren. Diese integrierte Struktur verbessert die Rohstoffsicherheit und unterstützt Großmengenverträge. Diese Unternehmen nutzen auch etablierte Beziehungen zu Milchbauern und Lebensmittelherstellern, um eine konsistente Zutatenqualität zu gewährleisten und ihre Positionen in internationalen Lieferketten zu stärken.
Technologie ist eine wichtige Wettbewerbsvariable im Markt für Milchproteinkonzentrate. Ultrafiltration mit höherem Feststoffgehalt kann flüssige Retenate produzieren, die die Notwendigkeit der Sprühtrocknung eliminieren und gleichzeitig die Proteinfunktionalität erhalten. Fonterra startete 2025 den digitalen Vertriebskanal MyNZMP Link, der es regionalen Zutatenabnehmern ermöglicht, Volumina über Ausschreibungen, Festpreisangebote und Auktionen zu sichern. Diese Entwicklungen zeigen, dass Prozessfähigkeiten und Vertriebszugang ebenso wichtig sein können wie die Proteinkonzentration. Investitionen in fortschrittliche Membranfiltration, Verarbeitungseffizienz und spezialisierte Proteinformulierungen ermöglichen es Herstellern auch, ihre MPC-Portfolios zu differenzieren und spezifische Kundenanforderungen zu erfüllen.
Pflanzliche Proteine und fermentationsbasierte Alternativen schaffen ebenfalls Wettbewerb, insbesondere in Anwendungen, bei denen Käufer Flexibilität hinsichtlich der Proteinquellen haben. Milchlieferanten behalten jedoch einen funktionellen Vorteil in Anwendungen, die eine starke Proteinabgabe, einen vertrauten Geschmack und etablierte Kennzeichnungspraktiken erfordern. Produktqualität, Rückverfolgbarkeit und zuverlässige Versorgung bleiben in der Säuglingsernährung, klinischen Ernährung und Premium-Sporternährung entscheidend. Die fragmentierte Marktstruktur schränkt die Fähigkeit eines einzelnen Herstellers ein, Preise zu beeinflussen, und schafft gleichzeitig Konsolidierungsmöglichkeiten für Lieferanten mit gesicherten Milchpools und spezialisierten Filtrationsanlagen. Wettbewerbsstrategien werden sich voraussichtlich auf verbesserte Funktionalität, niedrigere Verarbeitungskosten und gezielte Formulierungen statt allein auf Skalierung konzentrieren.
Marktführer der Milchproteinkonzentrate-Branche
-
Dairy Farmers of America, Inc.
-
FrieslandCampina Ingredients
-
Arla Foods amba
-
Groupe Lactalis S.A.
-
Gay Lea Foods Co-operative Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Milchproteinkonzentrate-Markt Unternehmen in diesem Bericht
- Fonterra Co-operative Group Limited
- Gay Lea Foods Co-operative Limited
- Arla Foods amba
- Groupe Lactalis S.A.
- Idaho Milk Products
- Saputo Inc.
- Glanbia plc
- Agropur Cooperative
- Hilmar Cheese Company, Inc.
- Leprino Foods Company
- Dairy Farmers of America, Inc.
- Kerry Group plc
- FrieslandCampina Ingredients
- Ingredia SA
- Hoogwegt International B.V.
- Actus Nutrition
- AMCO Proteins
- Grassland Dairy Products Inc.
- Westland Milk Products
- Valio Ltd.
Neueste Industrielle Entwicklungen in Milchproteinkonzentrate-Markt
- Juni 2026: Darigold und Actus Nutrition gaben eine strategische Partnerschaft bekannt, die auf Darigolds Milchprotein-Produktionsanlage in Jerome, Idaho, ausgerichtet ist. Actus plante, in die Anlage zu investieren, um deren Kapazität zur Herstellung hochwertiger Milchproteinzutaten zu erweitern. Die Partnerschaft verbindet Darigolds etabliertes Milchversorgungsnetzwerk mit Actus' Fachkompetenz in der Spezialproteinverarbeitung und stärkt die Fähigkeiten beider Unternehmen in der Milchproteinzutatenindustrie.
- Mai 2026: Idaho Milk Products eröffnete eine 190 Millionen USD teure Eiscreme- und Pulvermischanlage in Jerome, Idaho. Die Anlage kann jährlich bis zu 120 Millionen Pfund Trockenpulver verarbeiten. Sie wandelt Milchproteinkonzentrat-Bestände (MPC) in fertige, proteinangereicherte Verbraucherprodukte um und erweitert damit den adressierbaren Markt des Unternehmens über die B2B-Zutatenversorgung hinaus.
- Juni 2025: Cayuga Milk Ingredients eröffnete ein 270 Millionen USD umfassendes, zweiphasiges Erweiterungsprojekt an seiner Aurelius-Anlage in New York, Vereinigte Staaten. Das Unternehmen produziert Milchproteinkonzentrate, Milchproteinisolate, Magermilchpulver und andere Molkereizutaten. Diese Erweiterung stärkt die Molkereiverarbeitungsinfrastruktur des Unternehmens und verbessert seine Fähigkeit, Industriekunden zu bedienen, die spezialisierte milchbasierte Zutaten benötigen.
Globaler Berichtsumfang des Marktes für Milchproteinkonzentrate
Milchproteinkonzentrate sind Molkereizutaten, die durch Entfernung eines Teils des Wassers, der Laktose und der Mineralien aus Milch hergestellt werden, während ihre natürlichen Proteine, hauptsächlich Kasein und Molkeproteine, konzentriert werden.
Der Markt für Milchproteinkonzentrate ist nach Form, Proteinkonzentration, Art, Anwendung und Geografie segmentiert. Nach Form ist der Markt in Pulver und Flüssig segmentiert. Nach Proteinkonzentration ist der Markt in MPC 40–60 %, MPC 60–70 %, MPC 70–85 % und MPC über 85 % segmentiert. Nach Art ist der Markt in Bio und Konventionell segmentiert. Nach Anwendung ist der Markt in Milchprodukte, Sporternährung und Nahrungsergänzungsmittel, Backwaren und Süßwaren, Getränke, klinische und spezialisierte Ernährung sowie Säuglings- und Kleinkindernährung segmentiert. Basierend auf der Geografie ist der Markt in Nordamerika, Europa, Südamerika, Asien-Pazifik sowie den Nahen Osten und Afrika klassifiziert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Pulver |
| Flüssig |
| MPC 40–60 % |
| MPC 60–70 % |
| MPC 70–85 % |
| MPC über 85 % |
| Bio |
| Konventionell |
| Milchprodukte |
| Sporternährung und Nahrungsergänzungsmittel |
| Backwaren und Süßwaren |
| Getränke |
| Klinische und spezialisierte Ernährung |
| Säuglings- und Kleinkindernährung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Form | Pulver | |
| Flüssig | ||
| Nach Proteinkonzentration | MPC 40–60 % | |
| MPC 60–70 % | ||
| MPC 70–85 % | ||
| MPC über 85 % | ||
| Nach Art | Bio | |
| Konventionell | ||
| Nach Anwendung | Milchprodukte | |
| Sporternährung und Nahrungsergänzungsmittel | ||
| Backwaren und Süßwaren | ||
| Getränke | ||
| Klinische und spezialisierte Ernährung | ||
| Säuglings- und Kleinkindernährung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für Milchproteinkonzentrate bis 2032?
Der Markt für Milchproteinkonzentrate wird voraussichtlich von 1,18 Milliarden USD im Jahr 2026 auf 1,59 Milliarden USD bis 2032 wachsen und dabei im Zeitraum 2027–2032 einen CAGR von 5,24 % verzeichnen.
Welches Formsegment hielt im Jahr 2026 den größten Anteil am Markt für Milchproteinkonzentrate?
Das Pulverformsegment hielt im Jahr 2026 den größten Marktanteil und entfiel auf 73,68 % des Marktes.
Welches Proteinkonzentrationssegment dominierte den Markt im Jahr 2026?
Das MPC-70–85 %-Segment dominierte den Markt im Jahr 2026 und repräsentierte 37,85 % des gesamten Marktumsatzes.
Welches Artsegment entfiel im Jahr 2026 auf den größten Marktanteil?
Das konventionelle Segment führte den Markt im Jahr 2026 mit einem Anteil von 79,71 % an.
Welches Anwendungssegment hielt im Jahr 2026 den größten Anteil am Markt für Milchproteinkonzentrate?
Das Milchproduktesegment war im Jahr 2026 der größte Anwendungsbereich und entfiel auf 29,67 % des Marktes.
Welche Region dominierte den Markt für Milchproteinkonzentrate im Jahr 2026?
Nordamerika hielt im Jahr 2026 den größten regionalen Anteil und entfiel auf 37,82 % des Marktes.