
Tamanho e Participação do Mercado de Sistemas de Atuação para Aeronaves Militares
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
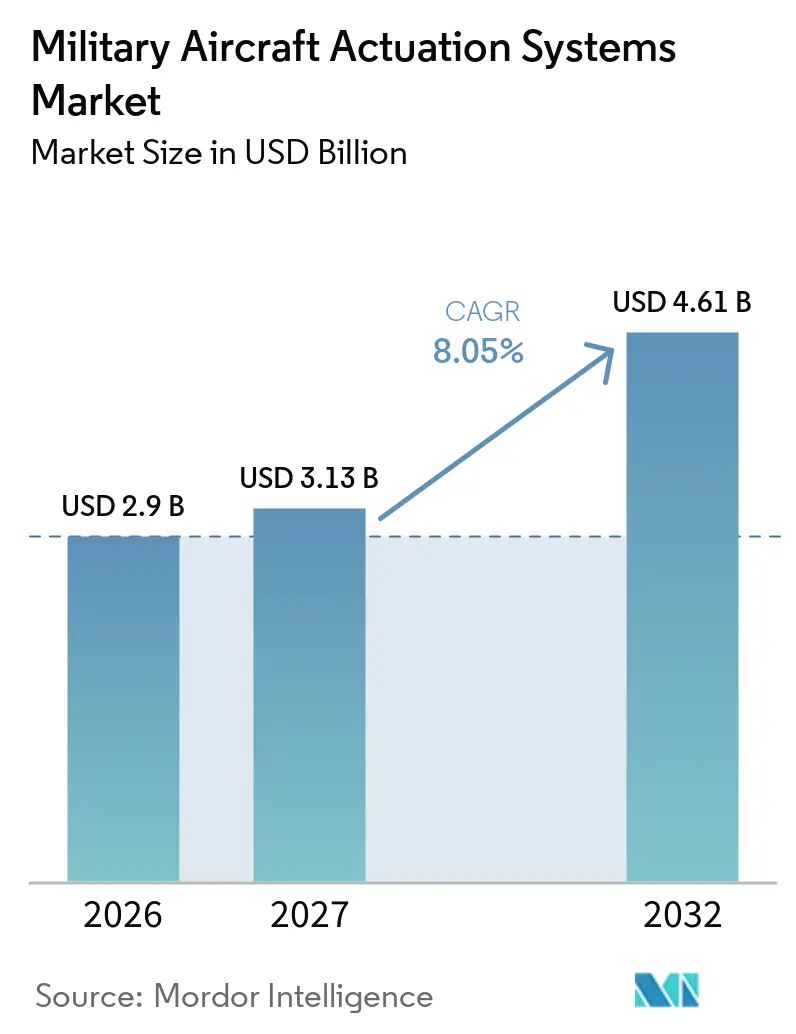
| Tamanho do Mercado (2027) | 3.13 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.61 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.05 % |
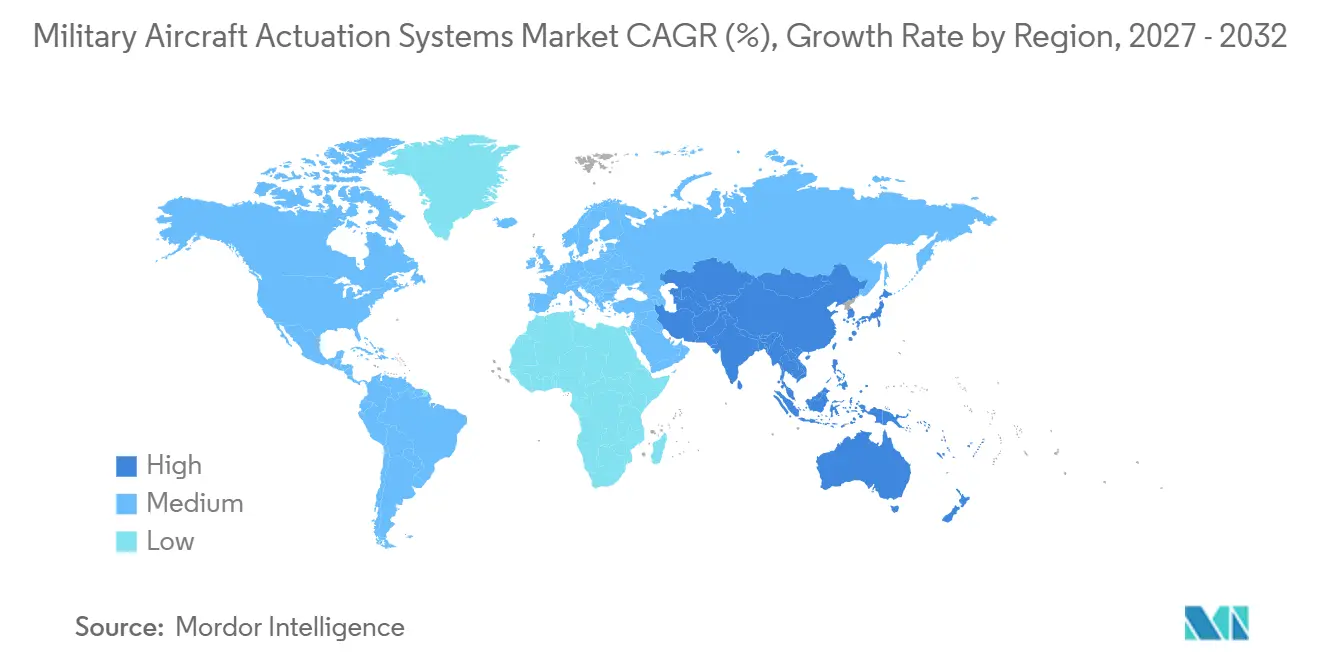
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
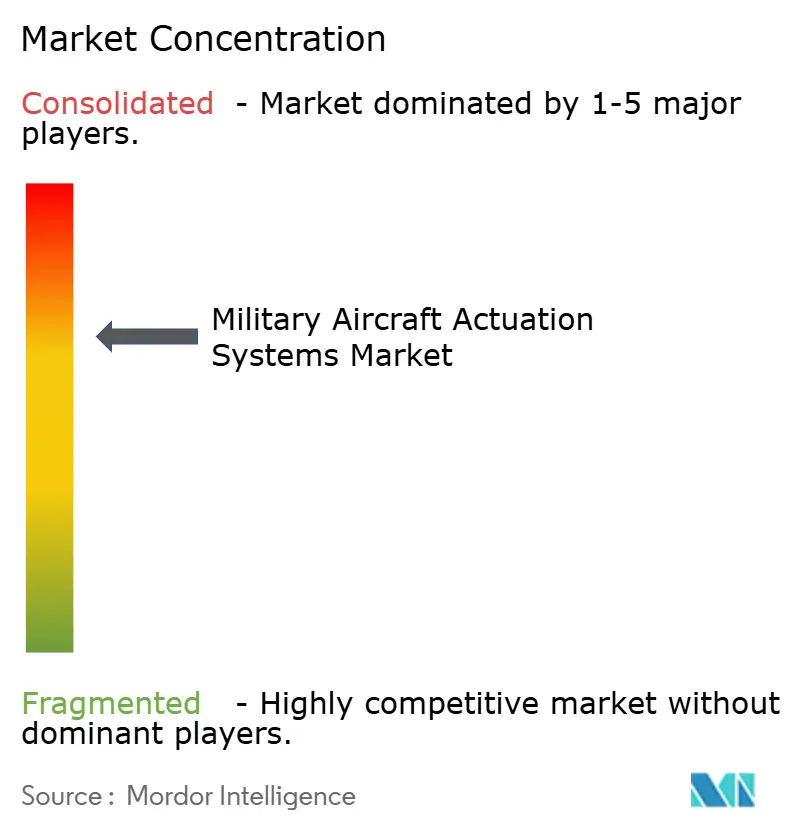
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Atuação para Aeronaves Militares pela Mordor Intelligence
O tamanho do mercado de sistemas de atuação para aeronaves militares foi avaliado em 2,90 bilhões de USD em 2026 e tem previsão de crescer de 3,13 bilhões de USD em 2027 para atingir 4,61 bilhões de USD até 2032, a um CAGR de 8,05% durante o período de previsão (2027-2032). A renovação da frota de defesa sustenta a demanda por atuadores em plataformas de combate, transporte e treinamento, enquanto os trabalhos de revisão mantêm as frotas legadas relevantes para os fornecedores. O Departamento de Defesa dos EUA solicitou 68,30 bilhões de USD para aviação e sistemas relacionados no exercício fiscal de 2026, incluindo 32,40 bilhões de USD para aviação tática, o que apoia as atividades de aquisição e sustentação em toda a cadeia de suprimentos. Os projetos de aeronaves mais elétricas favorecem soluções eletro-hidrostáticas e eletromecânicas autônomas, embora os sistemas hidráulicos permaneçam necessários em muitas plataformas instaladas. O mercado de sistemas de atuação para aeronaves militares também enfrenta restrições de materiais e qualificação, que favorecem fornecedores com produtos certificados, redes de reparo estabelecidas e fornecimento confiável de ímãs e semicondutores.
Principais Conclusões do Relatório
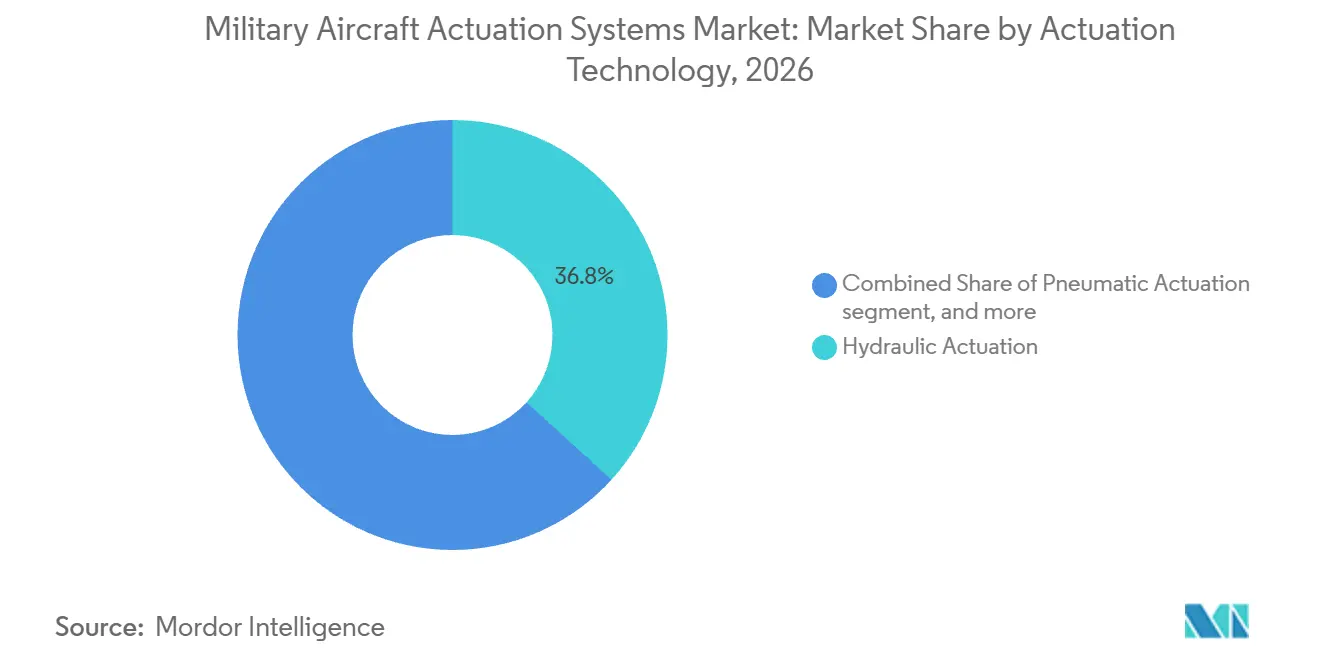
- Por tecnologia de atuação, a atuação hidráulica deteve 36,75% da participação do mercado de sistemas de atuação para aeronaves militares em 2026, enquanto a atuação eletro-hidrostática tem previsão de crescer a um CAGR de 10,89% até 2032.
- Por tipo, os atuadores lineares representaram 69,76% da participação de receita em 2026, enquanto os atuadores rotativos têm projeção de expansão a um CAGR de 9,67% até 2032.
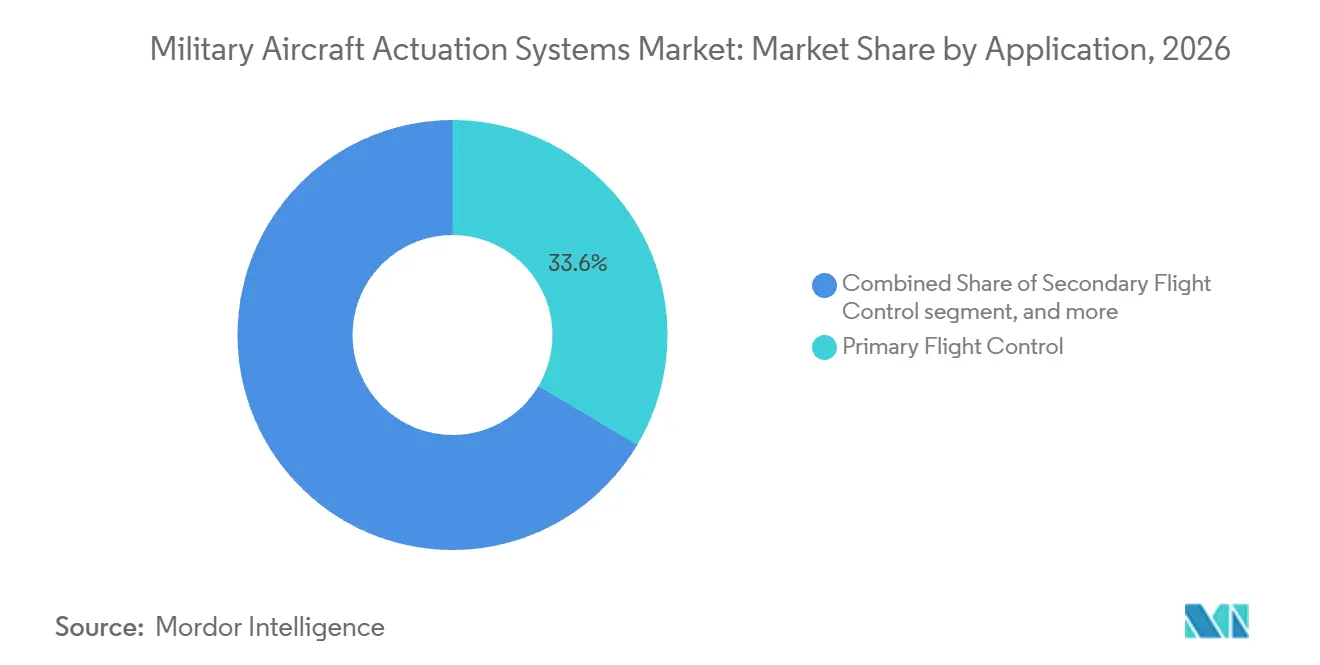
- Por aplicação, o controle de voo primário deteve uma participação de receita de 33,56% em 2026, enquanto a atuação de compartimento de armas e cargas tem previsão de crescer a um CAGR de 9,85% até 2032.
- Por tipo de aeronave, as aeronaves de combate representaram 63,45% da participação de receita em 2026, enquanto as aeronaves de treinamento têm previsão de expansão a um CAGR de 9,41% até 2032.
- Por tipo de instalação, os serviços de pós-venda detiveram 53,65% da participação de receita em 2026, enquanto as instalações OEM têm previsão de crescer a um CAGR de 10,01% até 2032.
- Por geografia, a América do Norte representou 36,78% da participação de receita em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 10,34% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização e programas de substituição da frota de defesa | +2.00% | Global | Curto prazo (≤ 2 anos) |
| Adoção da arquitetura de aeronaves mais elétricas | +1.50% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente demanda por atuação avançada de controle de voo em aeronaves militares de próxima geração | +1.60% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão das frotas de caças, transporte e missões especiais | +1.20% | Ásia-Pacífico, com expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Crescente demanda por disponibilidade de plataforma e manutenção preditiva | +0.80% | Global | Médio prazo (2-4 anos) |
| Programas de fabricação aeroespacial nacional e localização | +0.70% | Ásia-Pacífico, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização e Programas de Substituição da Frota de Defesa
O mercado de sistemas de atuação para aeronaves militares se beneficia da modernização da frota, pois tanto as novas aeronaves quanto as atualizações profundas requerem conteúdo de atuação qualificado. A solicitação de aviação e sistemas relacionados dos EUA para o exercício fiscal de 2026 totaliza 68,30 bilhões de USD, acima dos 45,30 bilhões de USD no exercício fiscal de 2017, apoiando atividades de aquisição, desenvolvimento e revisão.[1] O quadro de produção do F-35 cobrindo os lotes 21 a 30 estabelece um longo horizonte de produção para equipamentos de controle de voo por fio elétrico. O B-21 Raider recebeu 721,60 milhões de USD em aquisição antecipada para o exercício fiscal de 2026, enquanto a modernização do B-52 também apoia a demanda de reforma em uma plataforma com expectativa de permanência em serviço após 2050. Esses programas criam demanda recorrente por unidades de produção, peças sobressalentes, reparos e suporte de engenharia ao longo de vidas úteis estendidas.
Adoção da Arquitetura de Aeronaves Mais Elétricas
A arquitetura de aeronaves mais elétricas está mudando o mix tecnológico no mercado de sistemas de atuação para aeronaves militares ao transferir funções selecionadas dos circuitos hidráulicos centralizados. A energia elétrica local e a atuação autônoma podem reduzir o roteamento hidráulico, os requisitos de manutenção e as perdas de energia em toda a célula. Os sistemas eletro-hidrostáticos preservam a densidade de força hidráulica enquanto eliminam a dependência de um circuito hidráulico em toda a aeronave. Essa direção aumenta a importância da qualificação de eletrônicos sob a norma DO-254 e dos testes ambientais sob a norma DO-160. Fornecedores sem produtos eletro-hidrostáticos ou eletromecânicos podem ter menos oportunidades à medida que as plataformas futuras selecionam arquiteturas de controle de voo por fio elétrico.
Atuação Avançada de Controle de Voo para Aeronaves de Próxima Geração
As aeronaves de combate de próxima geração requerem sistemas de atuação que se encaixem em espaços mais restritos, mantendo alta saída de força e operação confiável. O projeto PFC-REA da Bélgica teve início em maio de 2025 com um orçamento de 5,59 milhões de EUR (6,23 milhões de USD) e se estende até fevereiro de 2028 para desenvolver um atuador eletromecânico rotativo para controles de voo primários.[2] O programa aborda perfis de asa fina que podem limitar o uso de tubulações hidráulicas convencionais e arranjos lineares. O Japão alocou 206,60 bilhões de JPY (1,31 bilhões de USD) para o desenvolvimento de caças de próxima geração em sua solicitação de orçamento para o exercício fiscal de 2026 no âmbito do Programa Global de Combate Aéreo (GCAP) com o Reino Unido e a Itália. Os requisitos combinados de geometria furtiva, integração interna de armas e distribuição de energia elétrica elevam as exigências de projeto e qualificação. Como resultado, os fornecedores estão competindo com base no envelope instalado, desempenho térmico, resiliência ambiental e capacidade de suporte de longo prazo, e não apenas na saída do atuador.
Expansão da Frota, Disponibilidade e Programas de Localização
A expansão da frota cria demanda tanto de equipamento original quanto de manutenção, pois os cronogramas de revisão de atuadores nem sempre coincidem com os ciclos mais amplos de atualização da célula. O orçamento da Força Aérea dos EUA para o exercício fiscal de 2025 inclui 861,10 milhões de USD para modificações do F-22A e 206,90 milhões de USD para modificações do C-130J, que podem incluir reforma ou substituição de atuadores. As frotas de treinamento e transporte também precisam de alta disponibilidade porque acumulam horas de operação rapidamente. Na Índia, a Agência de Desenvolvimento Aeronáutico e a Godrej & Boyce assinaram um acordo na Aero India 2025 para desenvolver atuadores de controle de voo para o programa AMCA. O acordo abrange fabricação de precisão, montagem, testes e desenvolvimento de bancada de testes de qualificação, vinculando a localização à capacidade de produção doméstica. Esta parte do mercado de sistemas de atuação para aeronaves militares, portanto, recompensa fornecedores que combinam hardware certificado com capacidade de reparo, instalações de testes e parcerias industriais locais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos ciclos de qualificação e altos custos de engenharia não recorrentes | -1.50% | Global | Curto prazo (≤ 2 anos) |
| Dependência de ímãs de terras raras, semicondutores e materiais especializados | -1.10% | Global | Curto prazo (≤ 2 anos) |
| Limites de gerenciamento térmico e densidade de potência em atuadores eletromecânicos | -0.90% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Controles de exportação, dados de projeto classificados e requisitos de soberania | -0.80% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Longos Ciclos de Qualificação e Altos Custos de Engenharia Não Recorrentes
A qualificação permanece uma restrição material no mercado de sistemas de atuação para aeronaves militares porque os produtos de controle de voo primário são de segurança crítica. Os programas militares exigem ciclagem térmica, avaliação de vibração, testes de compatibilidade eletromagnética, análise de modos de falha e simulação de vida antes da primeira entrega. Essas atividades podem se estender por 5 a 8 anos desde o congelamento do projeto até o primeiro artigo em uma nova plataforma. O processo torna importante a seleção antecipada do fornecedor, pois um novo participante deve investir antes que os requisitos da aeronave estejam totalmente estáveis. Também torna os padrões de qualificação, incluindo MIL-STD-810 e MIL-STD-461, centrais para o desenvolvimento de produtos e o planejamento de produção. Os altos custos de engenharia não recorrentes fortalecem as posições dos fornecedores estabelecidos, enquanto os trabalhos de reparo e pós-venda podem fornecer uma rota mais acessível para fornecedores regionais mais novos.
Materiais, Limites Térmicos e Controles de Exportação
Os sistemas eletromecânicos e eletro-hidrostáticos dependem de ímãs, semicondutores e materiais especializados que enfrentam riscos de fornecimento e qualificação. A Agência Internacional de Energia relatou que a China respondeu por 60% da mineração de terras raras, 91% da separação e refino, e 94% da produção de ímãs permanentes sinterizados em 2024. O gerenciamento térmico e a densidade de potência também permanecem desafios de projeto para a atuação elétrica em aplicações militares de alta carga. A China expandiu seus controles de exportação de terras raras em outubro de 2025, adicionando requisitos que afetam itens fabricados internacionalmente contendo terras raras de origem chinesa. O Departamento de Comércio dos EUA anunciou uma carta de intenções de 50 milhões de USD em incentivos do programa CHIPS para apoiar a produção doméstica de ímãs da Vulcan Elements em novembro de 2025. Essas restrições podem prolongar os cronogramas de qualificação e incentivar o fornecimento regional para sistemas sujeitos a controles de exportação e requisitos de soberania.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Atuação:
Sistemas Eletro-Hidrostáticos Ganham Relevância em Novas PlataformasA atuação hidráulica deteve 36,75% do mercado de sistemas de atuação para aeronaves militares em 2026, apoiada por frotas legadas de combate e transporte com sistemas de energia hidráulica centralizados. A substituição de um atuador hidráulico em uma aeronave em serviço pode exigir extensos trabalhos de liberação de voo para apoiar o uso contínuo da tecnologia instalada. A atuação eletro-hidrostática é a tecnologia de crescimento mais rápido, com um CAGR previsto de 10,89% até 2032. Seu circuito hidráulico autônomo combina densidade de força hidráulica com menor dependência da distribuição hidráulica central. A Moog Inc. afirma que seus atuadores eletro-hidrostáticos para aeronaves suportam o sistema de controle de voo por fio elétrico do F-35 e o A400M.[3] Esse histórico operacional apoia a transição para projetos eletro-hidrostáticos para controles de voo de segurança crítica em plataformas futuras.
Os sistemas hidráulicos convencionais permanecem importantes onde a arquitetura da plataforma existente, a confiabilidade comprovada e a capacidade de alta carga superam os benefícios do redesenho. Os sistemas pneumáticos continuam a servir usos de menor complexidade, incluindo ejeção de dossel, controle de portas e funções auxiliares selecionadas. O setor de sistemas de atuação para aeronaves militares está, portanto, passando por uma transição tecnológica gradual, e não por um ciclo de substituição completo. Os fornecedores precisam de capacidades de suporte hidráulico juntamente com programas de desenvolvimento elétrico e eletro-hidrostático para atender à base instalada completa.

Por Tipo:
Atuadores Lineares Mantêm Escala Enquanto Projetos Rotativos se ExpandemOs atuadores lineares representaram 69,76% da receita em 2026 porque as superfícies de voo convencionais comumente usam movimento linear para ailerons, elevadores, lemes e flaps de bordo de ataque. Sua alta força de saída por unidade de curso é bem adequada às grandes cargas nas superfícies de controle de aeronaves. Os atuadores rotativos têm previsão de crescer a um CAGR de 9,67% até 2032, à medida que os projetos de aeronaves atribuem maior peso à instalação compacta. Perfis de asa mais finos e espaços internos restritos podem tornar os arranjos convencionais de momento de dobradiça mais difíceis de integrar. O projeto PFC-REA da Bélgica selecionou especificamente uma abordagem eletromecânica rotativa para aplicações de controle de voo primário de próxima geração. O projeto reflete a demanda por arquiteturas de atuadores que funcionem dentro de envelopes estruturais reduzidos sem comprometer os requisitos de controle de voo.
Os projetos rotativos também podem limitar alguns desafios de vedação associados às configurações eletromecânicas lineares. Seu crescimento não elimina a grande base instalada de produtos hidráulicos lineares e eletro-hidráulicos. A Agência de Desenvolvimento Aeronáutico da Índia emitiu uma licitação em outubro de 2026 para 5 unidades aptas para voo de um sistema de atuação de flap de bordo de ataque, sublinhando a demanda contínua por hardware compacto e qualificado para programas nacionais. A escolha do projeto dependerá da superfície, do caminho de carga, do espaço disponível, do plano de certificação e do conceito de manutenção. Uma vez que uma configuração é qualificada para uma plataforma, o fornecedor selecionado pode obter oportunidades de acompanhamento para peças sobressalentes, reparo e atualizações ao longo da vida operacional da aeronave. Isso confere ao mercado de sistemas de atuação para aeronaves militares um longo prazo de antecedência entre a seleção técnica inicial e a receita posterior de pós-venda.
Por Aplicação:
Controle de Voo Primário Permanece o Maior Enquanto Sistemas de Compartimento de Armas AvançamO controle de voo primário representou 33,56% da receita em 2026, refletindo o número, a redundância e os requisitos de segurança dos atuadores instalados nas superfícies de controle principais. Uma aeronave de combate bimotor pode usar de 4 a 8 atuadores de superfície primária, e cada unidade deve atender a rigorosos requisitos de confiabilidade e disponibilidade. O segmento de compartimento de armas e cargas tem previsão de crescer a um CAGR de 9,85% até 2032. Os compartimentos de armas internos em plataformas furtivas requerem atuação compacta de porta de compartimento capaz de completar ciclos repetidos em condições operacionais exigentes. A Organização de Pesquisa e Desenvolvimento de Defesa da Índia iniciou um projeto do Fundo de Desenvolvimento Tecnológico para um atuador rotativo com engrenagem tolerante a bloqueios para aplicações de compartimento de armas de caças de próxima geração.
O trem de pouso, a direção, a frenagem e as funções de controle de motor ou combustível adicionam demanda importante além das superfícies primárias. Os ciclos de manutenção relacionados ao desgaste tornam os sistemas de trem de pouso e frenagem relevantes para a atividade de pós-venda. O trabalho no compartimento de armas está especialmente vinculado a plataformas onde o transporte interno apoia os requisitos de projeto de baixa observabilidade. As aplicações de controle de motor e combustível também requerem sistemas de atuação que funcionem próximos às interfaces de propulsores de alta temperatura. Essas aplicações podem favorecer soluções elétricas quando atendem às metas térmicas e de confiabilidade, enquanto as soluções hidráulicas estabelecidas permanecem prevalentes em muitas frotas. O tamanho do mercado de sistemas de atuação para aeronaves militares para essas aplicações reflete os diferentes níveis de conteúdo e necessidades de serviço de aeronaves de combate, transporte e treinamento. Os fornecedores devem equilibrar plataformas de produtos comuns com qualificação personalizada para cada ambiente operacional.
Por Tipo de Aeronave:
Aeronaves de Combate Lideram a Receita e Aeronaves de Treinamento Crescem Mais RapidamenteAs aeronaves de combate representaram 63,45% da receita em 2026 porque as plataformas de alto desempenho usam múltiplos atuadores para controle de voo, trem de pouso, compartimentos de armas e controle de motor. Um único F-35 carrega uma ampla gama de equipamentos de atuação, resultando em maior conteúdo de sistema do que muitas plataformas de transporte ou treinamento. O quadro de produção do F-35 dos EUA apoia os requisitos contínuos de componentes de atuação qualificados e suporte associado. As plataformas de transporte, incluindo o C-130J, C-17, A400M e KC-46A, também geram demanda constante por reparos e extensões de vida útil. O orçamento da Força Aérea dos EUA para o exercício fiscal de 2025 inclui 206,90 milhões de USD para modificações do C-130J. Essas frotas fornecem uma base de sustentação substancial porque são operadas por longos períodos e frequentemente passam por atualizações de capacidade.
As aeronaves de treinamento têm previsão de expansão a um CAGR de 9,41% até 2032, à medida que as necessidades de treinamento de pilotos e as novas entregas de aeronaves de treinamento sustentam a demanda por equipamento original. Em abril de 2026, a Força Aérea dos EUA aprovou o T-7A Red Hawk para produção e concedeu à Boeing um contrato de 219 milhões de USD para as primeiras 14 aeronaves, peças sobressalentes relacionadas e equipamentos de suporte. O programa está planejado para entregar 351 aeronaves para substituir a frota T-38. As frotas de treinamento acumulam horas a uma taxa elevada, o que pode trazer demanda de reparo mais cedo na vida útil do que em algumas frotas de combate. O setor de sistemas de atuação para aeronaves militares pode, portanto, encontrar novas oportunidades de plataforma em programas de aeronaves de treinamento ao lado da maior base de receita de aeronaves de combate.
Por Tipo de Instalação:
A Demanda de Pós-venda Sustenta a Receita Enquanto os Programas OEM se AceleramO pós-venda representou 53,65% da receita em 2026 porque muitas aeronaves militares em serviço foram projetadas décadas atrás e requerem revisões, reformas ou substituições recorrentes de atuadores. Os sistemas hidráulicos, eletro-hidráulicos e elétricos iniciais precisam de manutenção sob programas de suporte baseados em condição. Em setembro de 2026, a Marinha dos EUA concedeu à Moog Military Aircraft LLC um contrato de 16,5 milhões de USD para a revisão de atuadores de prato oscilante do V-22 Osprey até março de 2029. O contrato ilustra a natureza recorrente dos trabalhos de sustentação para uma única família de plataformas de asa rotativa. O trabalho de pós-venda depende do número de frotas instaladas, utilização, capacidade de reparo, status de qualificação e disponibilidade de peças de reposição. Também fornece uma rota estável para fornecedores com estações de reparo estabelecidas e expertise técnica específica para cada frota.
A instalação OEM tem previsão de crescer a um CAGR de 10,01% até 2032, à medida que as plataformas T-7A, KF-21, GCAP e variantes do AMCA avançam pela qualificação e produção. Novos contratos criam demanda por desenvolvimento, hardware de teste, unidades de produção em série e peças sobressalentes. Uma vitória OEM também pode criar uma longa cauda de pós-venda, pois os operadores de aeronaves precisam de suporte aprovado ao longo de décadas de serviço. Os fornecedores podem aceitar custos significativos de engenharia não recorrente para garantir esse trabalho posterior de reparo e substituição. O tamanho do mercado de sistemas de atuação para aeronaves militares para a atividade OEM é, portanto, moldado por um número relativamente pequeno de seleções de plataforma com longas vidas operacionais. Os fornecedores bem-sucedidos precisam de envolvimento antecipado no projeto, planejamento de certificação em nível de programa e capacidade para suportar aumentos posteriores na taxa de produção.
Análise Geográfica
A América do Norte deteve 36,78% da participação do mercado de sistemas de atuação para aeronaves militares em 2026, apoiada pelos gastos dos EUA com aquisição, modernização e sustentação de aeronaves. A solicitação do Departamento de Defesa dos EUA para o exercício fiscal de 2026 aloca 68,30 bilhões de USD para aviação e sistemas relacionados. A produção do F-35, a aquisição antecipada do B-21 e as atualizações para as plataformas F-22A, F-16, C-17 e B-52 criam demanda tanto de equipamento original quanto de reparo. A região também possui uma ampla base de fornecedores certificados e organizações de manutenção. A segurança de materiais tornou-se cada vez mais importante porque a atuação elétrica depende de ímãs e eletrônicos. O apoio do Departamento de Comércio à produção doméstica de ímãs destaca a ligação entre a política industrial e a resiliência da cadeia de suprimentos aeroespacial. As normas MIL-STD-810, MIL-STD-461 e os controles de exportação permanecem fatores-chave de conformidade para produtos fornecidos a programas de defesa dos EUA.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 10,34% até 2032. A demanda regional é apoiada pela substituição de frotas, novos programas nacionais e requisitos nacionais de capacidade de produção doméstica. A atividade de desenvolvimento de atuadores relacionada ao AMCA da Índia mostra como a fabricação local, a capacidade de testes e o trabalho de qualificação estão se tornando parte da seleção de fornecedores. O programa KF-21 da Coreia do Sul adiciona outra oportunidade de produção e suporte dentro da região. As empresas que entram na região precisam abordar as expectativas de conteúdo local, bem como as regras de qualificação específicas da plataforma. Essa combinação de crescimento de frota e localização torna os modelos de parceria importantes para fornecedores que buscam posições de longo prazo.
A Europa está expandindo a capacidade soberana de próxima geração por meio do GCAP e de projetos tecnológicos nacionais. O projeto de atuador eletromecânico rotativo da Bélgica vai de maio de 2025 a fevereiro de 2028 e apoia o desenvolvimento de sistemas de controle de voo para futuras aeronaves de combate. Os requisitos de controle de exportação e a proteção de dados de projeto classificados podem influenciar quais fornecedores participam dos programas. O Oriente Médio e a África apoiam principalmente a demanda sustentando as frotas de F-15, Eurofighter e Tornado, com requisitos de modernização em análise. A América do Sul tem necessidades menores, mas contínuas, ligadas à frota C-390 do Brasil e ao suporte de caças legados na Argentina e na Colômbia. Em todas essas regiões, as aeronaves adquiridas nas décadas de 1990 e 2000 estão entrando em ciclos mais profundos de atualização e extensão de vida útil. O tamanho do mercado de sistemas de atuação para aeronaves militares é, portanto, apoiado por uma combinação de desenvolvimento tecnológico europeu e demanda de sustentação em outras regiões.
Cenário Competitivo
O mercado de sistemas de atuação para aeronaves militares é moderadamente consolidado no nível OEM, onde Moog Inc., Safran SA, Honeywell Aerospace Inc., Woodward, Inc. e Parker-Hannifin Corporation detêm posições estabelecidas em aplicações complexas. A qualificação é uma importante fonte de força do fornecedor porque a mudança de um atuador aprovado em uma aeronave em produção pode exigir trabalhos dispendiosos de engenharia e liberação de voo. Isso cria receita de longa duração proveniente de produção, peças sobressalentes, reparos e atualizações. A tecnologia eletro-hidrostática da Moog é usada no sistema de controle de voo por fio elétrico do F-35 e no Airbus A400M, demonstrando uso operacional em aplicações de combate e transporte. O mercado de sistemas de atuação para aeronaves militares favorece fornecedores que podem manter dados de qualificação, apoiar operadores de frota e entregar hardware ao longo de longos ciclos de programa. Essas condições elevam o valor da capacidade de projeto comprovada e da infraestrutura de reparo.
A atividade estratégica centra-se na expansão das linhas de produtos elétricos e eletro-hidrostáticos, no fortalecimento das capacidades de reparo e na redução da exposição a interrupções de materiais. O trabalho de reparo do V-22 da Moog ilustra como uma posição certificada pode produzir oportunidades de suporte recorrentes durante a vida útil de uma plataforma. A aprovação de produção do T-7A pela Força Aérea dos EUA em abril de 2026 também cria uma oportunidade para fornecedores qualificados em uma nova plataforma de treinamento. O apoio à fabricação doméstica de ímãs nos EUA representa outra mudança estratégica porque pode reduzir a dependência de fontes de materiais restritas. O mercado de sistemas de atuação para aeronaves militares é, consequentemente, moldado pelo desenvolvimento técnico de produtos e pela garantia da cadeia de suprimentos. Os fornecedores provavelmente priorizarão parcerias de programa e qualificação de materiais juntamente com o desempenho convencional do produto.
Os participantes regionais podem encontrar oportunidades em aeronaves de treinamento, trabalhos de manutenção e programas de caças nacionais onde os governos incentivam a participação industrial local. A Hindustan Aeronautics Limited, a Godrej & Boyce e a Korea Aerospace Industries operam em ambientes onde o fornecimento doméstico é estrategicamente importante. Essas empresas ainda enfrentam requisitos substanciais de certificação, testes e suporte antes de competir em aplicações de controle de voo de segurança crítica. Os regimes ITAR e outros de controle de exportação também podem limitar o acesso a dados, componentes e determinados fornecedores estrangeiros. As empresas estabelecidas de primeiro nível permanecem bem posicionadas, com equipamentos aprovados e capacidades de reparo de longa data. Ao mesmo tempo, os requisitos de localização podem criar rotas controladas para que empresas regionais entrem em aplicações selecionadas. A estrutura competitiva, portanto, não é nem totalmente fechada nem amplamente fragmentada, pois a qualificação e a política industrial nacional moldam o acesso a cada programa.
Líderes do Setor de Sistemas de Atuação para Aeronaves Militares
-
Moog Inc.
-
Parker-Hannifin Corporation
-
Safran SA
-
Woodward, Inc.
-
Honeywell Aerospace Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Atuação para Aeronaves Militares Empresas cobertas neste relatório
- Moog Inc.
- Parker-Hannifin Corporation
- Safran SA
- Honeywell Aerospace Inc.
- Woodward, Inc.
- RTX Corporation
- Triumph Group, Inc.
- Liebherr-International Deutschland GmbH (Liebherr Group)
- Curtiss-Wright Corporation
- Eaton Corporation plc
- BAE Systems plc
- Leonardo S.p.A.
- Air Industries Group
- Airbus SE
- Arkwin Industries, Inc.
- Northrop Grumman Corporation
Desenvolvimentos industriais recentes em Mercado de Sistemas de Atuação para Aeronaves Militares
- Outubro de 2026: A Marinha dos EUA concedeu à Moog Military Aircraft LLC (Moog Inc.) um contrato de fonte única de preço fixo firme no valor de 16,50 milhões de USD para a revisão de atuadores de prato oscilante do V-22 Osprey, com trabalho realizado em East Aurora, Nova York, e Havelock, Carolina do Norte, até março de 2029. O contrato sublinha a natureza de longa duração e alto valor dos contratos de sustentação de atuação de pós-venda em plataformas militares de asa rotativa.
- Fevereiro de 2026: A Moog Military Aircraft LLC (Moog Inc.) anunciou um contrato com o Departamento de Defesa dos EUA com vigência até agosto de 2030, cobrindo o fornecimento de atuação eletromecânica e serviços de suporte para plataformas de aeronaves militares dos EUA.
- Janeiro de 2025: A Air Industries Group anunciou um contrato no valor de 5,90 milhões de USD para conjuntos de controle de voo (atuadores) para as aeronaves F-5/T-38 da Força Aérea dos EUA.
Escopo do Relatório Global do Mercado de Sistemas de Atuação para Aeronaves Militares
O mercado de sistemas de atuação para aeronaves militares compreende sistemas mecânicos, hidráulicos, pneumáticos, eletromecânicos e eletro-hidrostáticos projetados para controlar e operar componentes móveis em aeronaves militares de asa fixa. O escopo inclui atuadores lineares e rotativos fornecidos para a produção de novas aeronaves militares, modernização de frotas, substituição de componentes e programas de pós-venda. O mercado foca exclusivamente em aplicações de aeronaves militares de asa fixa e exclui aeronaves comerciais, helicópteros militares e comerciais, veículos aéreos não tripulados (VANTs) e outras plataformas de aeronaves não tripuladas.
O mercado de sistemas de atuação para aeronaves militares é segmentado por tecnologia de atuação, tipo, aplicação, tipo de aeronave, tipo de instalação e geografia. Por tecnologia de atuação, o mercado é segmentado em atuação hidráulica, atuação pneumática, atuação eletromecânica, atuação eletro-hidrostática e outros. Por tipo, o mercado é segmentado em atuadores lineares e rotativos. Por aplicação, o mercado é segmentado em controle de voo primário, controle de voo secundário, trem de pouso, direção e frenagem, reversor de empuxo e nacele, controle de motor e combustível, compartimento de armas e cargas, e outros. Por tipo de aeronave, o mercado é segmentado em aeronaves de combate, aeronaves de treinamento, aeronaves de transporte e outros. Por tipo de instalação, o mercado é segmentado em fabricante de equipamento original (OEM) e pós-venda. O relatório também abrange tamanhos de mercado e previsões para o mercado de sistemas de atuação para aeronaves militares nos principais países das regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Atuação Hidráulica |
| Atuação Pneumática |
| Atuação Eletromecânica |
| Atuação Eletro-Hidrostática |
| Outros |
| Linear |
| Rotativo |
| Controle de Voo Primário |
| Controle de Voo Secundário |
| Trem de Pouso, Direção e Frenagem |
| Reversor de Empuxo e Nacele |
| Controle de Motor e Combustível |
| Compartimento de Armas e Cargas |
| Outros |
| Aeronaves de Combate |
| Aeronaves de Treinamento |
| Aeronaves de Transporte |
| Outros |
| Fabricante de Equipamento Original (OEM) |
| Pós-venda |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África | África do Sul | |
| Restante da África | ||
| Por Tecnologia de Atuação | Atuação Hidráulica | ||
| Atuação Pneumática | |||
| Atuação Eletromecânica | |||
| Atuação Eletro-Hidrostática | |||
| Outros | |||
| Por Tipo | Linear | ||
| Rotativo | |||
| Por Aplicação | Controle de Voo Primário | ||
| Controle de Voo Secundário | |||
| Trem de Pouso, Direção e Frenagem | |||
| Reversor de Empuxo e Nacele | |||
| Controle de Motor e Combustível | |||
| Compartimento de Armas e Cargas | |||
| Outros | |||
| Por Tipo de Aeronave | Aeronaves de Combate | ||
| Aeronaves de Treinamento | |||
| Aeronaves de Transporte | |||
| Outros | |||
| Por Tipo de Instalação | Fabricante de Equipamento Original (OEM) | ||
| Pós-venda | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Questões Respondidas no Relatório
Qual é o valor projetado dos sistemas de atuação para aeronaves militares até 2032?
O mercado de sistemas de atuação para aeronaves militares tem projeção de atingir 4,61 bilhões de USD até 2032, subindo de 3,13 bilhões de USD em 2027 a um CAGR de 8,05%.
Qual tecnologia de atuação está crescendo mais rapidamente em aeronaves militares?
A atuação eletro-hidrostática tem previsão de crescer a um CAGR de 10,89% até 2032 porque apoia a arquitetura de aeronaves mais elétricas.
Por que os atuadores hidráulicos permanecem importantes para aeronaves militares?
A atuação hidráulica deteve 36,75% da participação de receita em 2026 porque muitas frotas de combate e transporte usam sistemas hidráulicos centralizados estabelecidos.
Qual categoria de aeronave cria a maior demanda por esses sistemas?
As aeronaves de combate representaram 63,45% da receita em 2026 porque as plataformas de alto desempenho precisam de múltiplos atuadores de controle de voo, trem de pouso, compartimento de armas e controle de motor.
O que sustenta a demanda de pós-venda por atuadores de aeronaves?
Os serviços de pós-venda detiveram 53,65% da receita em 2026 porque as frotas legadas precisam de trabalhos recorrentes de revisão, reforma e substituição.
Qual região está se expandindo mais rapidamente para fornecedores de atuadores de aeronaves militares?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 10,34% até 2032, apoiada por novos programas de aeronaves, expansão de frotas e atividade de localização.